
Markt für Immersionskühlung in Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Immersionskühlung in Rechenzentren: 2025 lag das Marktvolumen bei USD 664.3 Mio.; bis 2035 soll es bei einer CAGR von 16.14 % auf USD 2,970.0 Mio. steigen. Auf North America entfallen 38.6% des Marktes.
 Von Satyabrat Rajawat, Senior Research Analyst, Strategic Advisory
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 7. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Normen und Regulierung
- 07Lieferkettenanalyse
- 08Marktgröße und Prognose, 2020-2035
- 09Markt nach Kühlungstyp
- 10Markt nach Komponente
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 13Profilierte Unternehmen
Regionale Analyse
- North America38.6%
- Asia Pacific32.4%
- Europe20.1%
- Latin America3.6%
- Middle East and Africa5.3%
Profilierte Unternehmen
- Submer
- Green Revolution Cooling (GRC)
- LiquidStack (Trane Technologies)
- Iceotope
- LG Electronics
- SK Enmove
- Shell
- Chemours
- Navin Fluorine
- Supermicro
- Mitsubishi Heavy Industries
- Vertiv
- Schneider Electric
Vollständige Analyse
Der Markt für Immersionskühlung in Rechenzentren umfasst die Tanks, dielektrischen Kühlmittel, Wärmetauscher, Kühlmittelverteilereinheiten (CDUs) und Dienstleistungen, mit denen Server gekühlt werden, indem sie in eine nicht leitende Flüssigkeit getaucht werden, sowohl in einphasigen als auch in zweiphasigen Systemen. DC Market Insights bewertet den globalen Markt für Immersionskühlung in Rechenzentren im Jahr 2025 mit USD 664,26 Mio. und prognostiziert bis 2035 USD 2,97 Mrd., eine CAGR von 16,14 %. Der Wert für 2025 wird aus dem Zubau selbst abgeleitet: Rund 0,25 GW neue immersionsgekühlte Kapazität für künstliche Intelligenz (KI) zu rund USD 1,72 Mio. an Immersionsausrüstung pro MW ergeben USD 423,72 Mio., rund 0,14 GW immersionsgekühlte konventionelle, High-Performance-Computing- (HPC) und Edge-Kapazität zu USD 1,07 Mio. pro MW kommen auf weitere USD 145,40 Mio., und Dienstleistungen sowie das Nachfüllen von Flüssigkeit auf einer installierten Immersionsbasis von rund 1,5 GW ergeben weitere USD 95,14 Mio. Tanks über 200 kW sind mit 27,60 % pro Jahr das am schnellsten wachsende Segment, weil größere Knoten mit Grafikprozessoren (GPUs) mehr Wärmeabfuhr pro Tank benötigen, und der Nahe Osten und Afrika ist mit 19,42 % pro Jahr die am schnellsten wachsende Region, da die Vereinigten Arabischen Emirate und Saudi-Arabien KI-Kapazität von einer kleinen Basis aus aufbauen.
Zusammenfassung
Der globale Markt für Immersionskühlung in Rechenzentren wurde im Jahr 2020 auf USD 141,52 Mio. geschätzt, erreichte 2025 USD 664,26 Mio. und soll bis 2035 USD 2,97 Mrd. erreichen, bei einer CAGR von 16,14 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Immersionskühlung in Rechenzentren 2025 | USD 664,26 Mio. |
| Markt für Immersionskühlung in Rechenzentren, CAGR | 16,14 % |
| Marktgröße Immersionskühlung in Rechenzentren 2035 | USD 2,97 Mrd. |
Der Markt wuchs zwischen 2020 und 2025 um 36,24 % pro Jahr, und allein 2025 kamen gegenüber 2024 48,0 % hinzu, als GPU-Cluster in den Produktivbetrieb gingen und eine Minderheit der KI-Betreiber Tanks statt Cold Plates wählte. 2020 war Immersion vor allem ein Geschäft mit Supercomputern, Telekommunikation und Pilotprojekten; 2025 kühlte sie 8,4 % der in diesem Jahr hinzugekommenen flüssigkeitsgekühlten KI-Kapazität. Das Wachstum liegt bis 2030 bei 25,01 % pro Jahr, wenn der Markt USD 2,03 Mrd. erreicht, und verlangsamt sich von 2030 bis 2035 auf 7,90 % pro Jahr, da die Ausgaben pro MW in KI-Hallen sinken und der Kapazitätszubau langsamer wächst.
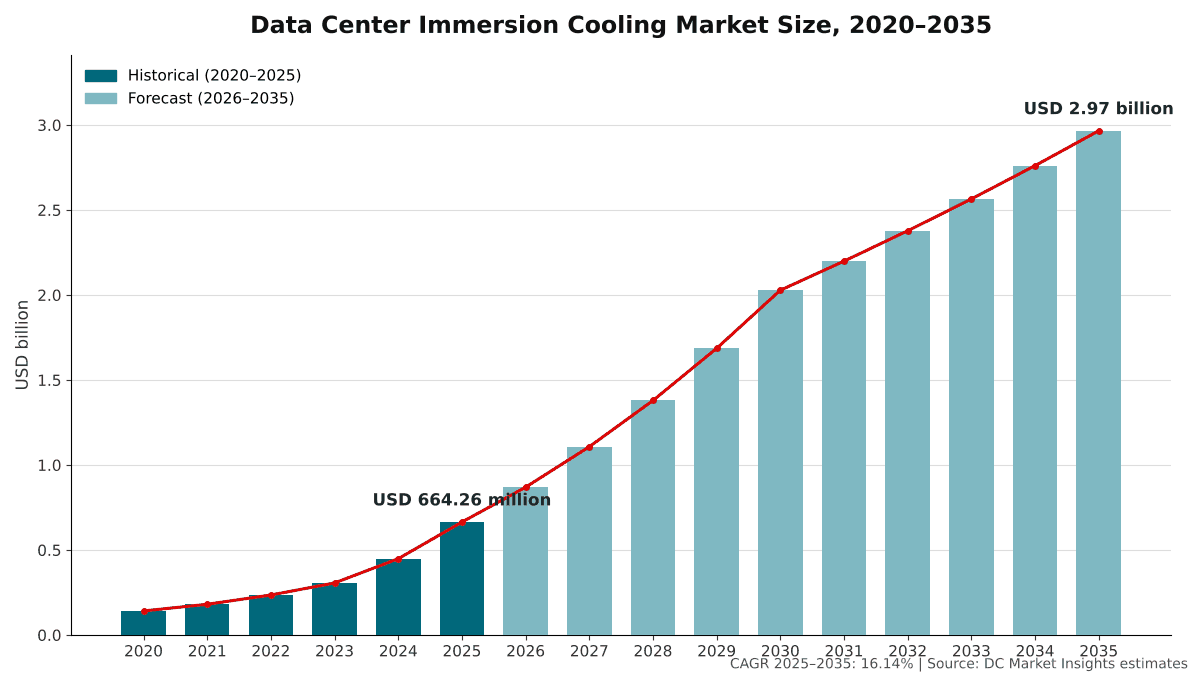
Marktabgrenzung: Was umfasst der Markt für Immersionskühlung in Rechenzentren?
Der Markt für Immersionskühlung in Rechenzentren umfasst jedes Produkt und jede Dienstleistung, die IT-Geräte kühlt, indem sie in einem Rechenzentrum in direkten Kontakt mit einer dielektrischen Flüssigkeit gebracht werden, bewertet beim Erstverkauf in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert den Markt im Jahr 2025 auf USD 664,26 Mio.
Enthalten. Einphasige Immersionstanks und -Pods, in denen das Kühlmittel flüssig bleibt und durch einen Wärmetauscher gepumpt wird; zweiphasige Immersionstanks, in denen das Kühlmittel an den Komponenten siedet und an einer Kühlschlange kondensiert; Immersionsgehäuse auf Chassis-Ebene und Präzisions-Immersionsgehäuse, die einen einzelnen Server in Flüssigkeit aufnehmen; die Erstbefüllung und der Austausch dielektrischer Kühlmittel (synthetische Kohlenwasserstoffe, Polyalphaolefine (PAO), Mineral- und Gas-to-Liquid-Öle, biobasierte Ester, Fluorkohlenstoffe und Hydrofluorolefin-Fluide (HFO)); die Wärmetauscher und CDUs, die den Tank mit dem Wasserkreislauf der Anlage verbinden; sowie Dienstleistungen: Planung, Installation, Inbetriebnahme, Flüssigkeitsprüfung, Filtration und Wartung.
Ausgeschlossen. Direct-to-Chip-Cold-Plates und Rücktür-Wärmetauscher, Anlagen zur Wärmeabfuhr und HLK-Ausrüstung außerhalb des Whitespace (Kältemaschinen, Kühltürme und Trockenkühler), die in den Tanks untergebrachten Server und GPUs sowie Immersionsfarmen für das Kryptowährungs-Mining, die nicht zum Bestand eines Rechenzentrumsbetreibers gehören. Cold-Plate-Systeme werden in unserem Bericht Markt für Flüssigkeitskühlung in Rechenzentren behandelt, in dem einphasige Immersion eine von vier Technologien ist.
Wie die Segmente zusammenpassen. Die Aufteilungen nach Kühlungstyp, Komponente, Endnutzer und Tankkapazität schneiden jeweils dieselben USD 664,26 Mio. neu auf. Die Aufteilung nach Kühlmitteltyp unterteilt nur die Komponente dielektrische Kühlmittel, die 2025 einen Wert von USD 130,19 Mio. hat.
Markttreiber: Was treibt den Markt für Immersionskühlung in Rechenzentren an?
Neue immersionsgekühlte KI-Kapazität steigt im Modell von DC Market Insights um mehr als das Fünffache, von 0,25 GW im Jahr 2025 auf 1,37 GW pro Jahr bis 2035.
Immersionsgekühlte KI-Kapazität steigt von 0,25 GW auf 1,37 GW pro Jahr bis 2035
DC Market Insights modelliert einen Anstieg der neuen Rechenzentrumskapazität von 12,0 GW im Jahr 2025 auf 27,0 GW im Jahr 2035, wobei KI-Hallen 2025 35 % und bis 2035 66 % der neuen Kapazität ausmachen. Rund 70 % der KI-Kapazität von 2025 wurden für Flüssigkeitskühlung gebaut, und Immersion machte 8,4 % dieser flüssigkeitsgekühlten KI-Kapazität aus, rund 0,25 GW. NVIDIAs GB200 NVL72 verbindet 36 Grace-CPUs und 72 Blackwell-GPUs in einem flüssigkeitsgekühlten Rack-Scale-Design. Im Basisszenario behält Immersion bis 2035 7,9 % der flüssigkeitsgekühlten KI-Kapazität, weil DC Market Insights erwartet, dass die meisten Rack-Scale-GPU-Systeme bei Cold Plates bleiben. Neue KI-Hallen machen im Modell von DC Market Insights USD 423,72 Mio. oder 63,8 % der Immersionsausgaben von 2025 aus.
Der Stromverbrauch von Rechenzentren dürfte sich bis 2030 auf rund 945 TWh mehr als verdoppeln
Die Internationale Energieagentur (IEA) schätzt, dass Rechenzentren im Jahr 2024 rund 415 Terawattstunden (TWh) verbrauchten, etwa 1,5 % des weltweiten Stroms, und erwartet, dass sich der Verbrauch bis 2030 auf rund 945 TWh mehr als verdoppelt. In Japan schlossen KDDI, Mitsubishi Heavy Industries und NEC Networks & System Integration 2023 im Oyama Network Center von KDDI eine Immersionsdemonstration ab, bei der der Energieverbrauch für die Kühlung im Vergleich zu konventionellen luftgekühlten Systemen um 94 % sank und die Power Usage Effectiveness (PUE) auf 1,05 fiel. DC Market Insights erwartet, dass Einsparungen dieser Größenordnung vor allem dort zählen, wo Netzanschlüsse und nicht Flächen die neue Kapazität begrenzen.
Zertifizierte Hardware beseitigt die Garantiehürde
Im Mai 2025 führte Intel „Intel Data Center Certified for Immersion Cooling“ ein, das Intel als die branchenweit erste Immersionslösung für Intel-Xeon-Prozessoren der 4. und 5. Generation beschreibt, die Immersions-Pods von Submer, Server von Supermicro und Kühlflüssigkeiten von Shell kombiniert und durch einen Xeon Processor Single-Phase Immersion Warranty Rider abgesichert ist (Quelle: Intel Newsroom). Unter Berufung auf externe Studien und eigene Bewertungen von Shell heißt es in Intels Ankündigung, dass einphasige Immersion im Vergleich zu herkömmlicher Luftkühlung den Strombedarf um bis zu fast die Hälfte senken, die Kohlendioxidemissionen um bis zu 30 % verringern und bis zu 99 % weniger Wasser verbrauchen kann.
Markttrends: Wie verändert sich die Immersionskühlung in Rechenzentren?
Der Markt für Immersionskühlung in Rechenzentren bewegt sich hin zu Flüssigkeitsherstellern innerhalb der Lieferkette, größeren Tanks für GPU-Knoten und vorgefertigten Modulen für Edge-Standorte, wobei Tanks über 200 kW im Modell von DC Market Insights um 27,60 % pro Jahr wachsen.
Flüssigkeitshersteller schließen sich Anbietern von Tanks und Kühlsystemen an
Flüssigkeitsanbieter arbeiten inzwischen direkt mit Tankherstellern und Ausrüstungskonzernen zusammen. Im Oktober 2025 unterzeichneten LG Electronics, SK Enmove und Green Revolution Cooling (GRC) eine Absichtserklärung, um gemeinsam Flüssigkeits-Immersionskühlungslösungen der nächsten Generation zu entwickeln und auszubauen: LG liefert CDUs, Facility-Wassereinheiten und Kältemaschinen, SK Enmove liefert für die Immersionskühlung entwickelte Wärmeträgerflüssigkeiten, und GRC steuert Design und Bereitstellung von Immersionstanksystemen bei. Im Mai 2025 vereinbarten Chemours und Navin Fluorine die Herstellung der zweiphasigen Immersionskühlflüssigkeit Opteon von Chemours, die laut Chemours ein Treibhauspotenzial von 10 hat, mit einer Anfangskapazität ab 2026.
Größere Tanks folgen dichteren GPU-Knoten
Submers Tank mit der höchsten Kapazität konnte 2024 bis zu 360 kW Kühlleistung bereitstellen. Tanks über 200 kW machten 2025 10,5 % der Immersionsausgaben aus und sollen bis 2035 26,9 % erreichen, bei einem Wachstum von 27,60 % pro Jahr, während Tanks unter 50 kW nur um 10,06 % pro Jahr wachsen.
Vorgefertigte Immersionsmodule wandern an den Edge
LiquidStack brachte die vorgefertigten Immersionseinheiten MicroModular und MegaModular auf den Markt, die 250 kW bis 1,5 MW IT-Kapazität abdecken, mit einer PUE von 1,02 und bis zu sechs 48U-DataTanks in der größeren Einheit. Edge- und Telekommunikationsstandorte halten 10,1 % der Ausgaben von 2025 und wachsen im Modell von DC Market Insights um 20,08 % pro Jahr, weil DC Market Insights erwartet, dass geschlossene Tanks für kleine Standorte mit wenig Platz für Lufttechnik geeignet sind.
Marktherausforderungen: Was bremst den Markt für Immersionskühlung in Rechenzentren?
Immersion konkurriert mit Cold Plates, die laut Erwartung von DC Market Insights die meisten Rack-Scale-GPU-Systeme nutzen werden, und fluorierte Zweiphasenflüssigkeiten stehen unter regulatorischem Druck; DC Market Insights erwartet, dass diese beiden Beschränkungen die Immersion bei rund 7,9 % der flüssigkeitsgekühlten KI-Kapazität halten.
Nur 22 % der befragten Betreiber nutzen direkte Flüssigkeitskühlung
Der Uptime Institute Cooling Systems Survey 2025 ergab, dass 22 % der Befragten direkte Flüssigkeitskühlung nutzen, und die Befragten nannten fehlende Standardisierung zwischen Systemen (39 %) und hohe Kosten (38 %) unter den wichtigsten Hürden für die Einführung. DC Market Insights lässt Unternehmensrechenzentren daher nur um 13,50 % pro Jahr und HPC- und Forschungszentren um 11,93 % pro Jahr wachsen, die beiden am langsamsten wachsenden Käufergruppen.
PFAS-Vorschriften schränken die Auswahl an Zweiphasenflüssigkeiten ein
3M hat sich verpflichtet, bis Ende 2025 aus der gesamten Herstellung von per- und polyfluorierten Alkylsubstanzen (PFAS) auszusteigen und alle Fluorpolymere, fluorierten Flüssigkeiten und PFAS-basierten Additivprodukte einzustellen. In der Europäischen Union haben die fünf nationalen Behörden hinter dem Vorschlag für eine allgemeine PFAS-Beschränkung acht Sektoren identifiziert und bewertet, die im ursprünglichen Vorschlag vom Januar 2023 nicht enthalten waren, und der überarbeitete Vorschlag wird von den wissenschaftlichen Ausschüssen der Europäischen Chemikalienagentur (ECHA) bewertet. DC Market Insights hält die zweiphasige Immersion 2025 bei 4,8 % und 2035 bei 6,4 % des Markts, weil Flüssigkeitsversorgung und regulatorischer Status offene Fragen bleiben.
Marktchancen: Wo liegen die neuen Umsatzpotenziale?
Dienstleistungen, die um 20,18 % pro Jahr auf USD 726,67 Mio. bis 2035 wachsen, sind das größte neue Umsatzpotenzial. Neue KI-Märkte in Indien und am Golf sind das zweite, wobei Indien im Ländermodell von DC Market Insights um 22,46 % pro Jahr wächst.
Dienstleistungen wachsen bis 2035 auf USD 726,67 Mio.
Jeder Tank benötigt über seine gesamte Lebensdauer Flüssigkeitsprüfung, Filtration, Nachfüllungen und regelmäßiges Server-Handling. DC Market Insights schätzt die Dienstleistungen 2025 auf USD 115,58 Mio., 17,4 % des Markts, und 2035 auf USD 726,67 Mio., wenn sie 24,5 % erreichen. Die installierte Immersionsbasis wächst von rund 1,9 GW Ende 2025 auf rund 13,2 GW Ende 2035. Pumpen, die Kühlmittel durch den Wärmetauscher bewegen, werden in unserem Bericht Markt für CDU-Pumpen zur Kühlung von Rechenzentren behandelt.
Indien und der Golf eröffnen neue Fertigungs- und Bereitstellungszentren
Submer hat zugesagt, in Fertigung und Forschung für Immersionskühlung in Madhya Pradesh, Indien, zu investieren, expandierte im Oktober 2025 in den Nahen Osten, nach Afrika und in die Türkei, wobei das Unternehmen einen starken, durch KI getriebenen Nachfrageanstieg aus dem Nahen Osten und Afrika anführte, und arbeitet mit Zero Two aus Abu Dhabi, einem Joint Venture von G42 und ADNOC, an Bereitstellungen in den Vereinigten Arabischen Emiraten. Saudi-Arabien und die Vereinigten Arabischen Emirate wachsen im Modell von DC Market Insights um 21,12 % bzw. 20,04 % pro Jahr.
Preise: Was kostet Immersionskühlung in Rechenzentren pro MW?
Eine KI-Halle gibt 2025 rund USD 1,72 Mio. pro MW IT-Last für Immersionskühlung aus, und ein immersionsgekühlter konventioneller, HPC- oder Edge-Standort gibt rund USD 1,07 Mio. pro MW aus. Diese Schätzungen von DC Market Insights umfassen Tanks, Wärmetauscher, CDUs und die Erstbefüllung mit Kühlmittel.
| Ausgaben für Immersionskühlung pro MW (Mio. USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| KI-Halle, immersionsgekühlt | 1,48 | 1,72 | 1,51 | 1,33 |
| Konventioneller, HPC- oder Edge-Standort, immersionsgekühlt | 1,02 | 1,07 | 1,13 | 1,18 |
| Dienstleistungen und Flüssigkeiten pro installiertem MW und Jahr | 0,058 | 0,063 | 0,068 | 0,074 |
| Immersionsanteil an der flüssigkeitsgekühlten KI-Kapazität | 10,0 % | 8,4 % | 7,9 % | 7,9 % |
Die Ausgaben pro MW in KI-Hallen erreichten 2025 ihren Höhepunkt und sinken um 2,5 % pro Jahr, da die Tanks größer werden und jeder Tank mehr Rechenleistung aufnimmt: Ein 200-kW-Tank teilt einen Wärmetauscher, eine CDU und einen Satz Anlagenanschlüsse auf mehr GPUs auf als ein 50-kW-Tank.
Normen und Regulierung: Welche Regeln prägen die Immersionskühlung in Rechenzentren?
Drei Regelwerke prägen die Immersionskühlung in Rechenzentren: die Immersionsanforderungen des Open Compute Project (OCP), europäische Vorschriften zur Energieberichterstattung und nationale Effizienzvorgaben wie Singapurs PUE-Niveau von 1,3 oder niedriger.
Open Compute Project. Das Dokument OCP Immersion Requirements 2.0 enthält Leitlinien für thermisches Design, Wärmeübertragung und Komponentenplatzierung in einphasigen und zweiphasigen Immersionssystemen, legt die verwendbaren dielektrischen Flüssigkeiten fest und bietet Leitlinien zur Verträglichkeit benetzter Materialien.
EU-Energieberichterstattung. Die Delegierte Verordnung (EU) 2024/1364 der Kommission gilt für Rechenzentren mit einem installierten IT-Leistungsbedarf von mindestens 500 kW und legt Leistungskennzahlen fest, darunter PUE, Water Usage Effectiveness, den Energy Reuse Factor und den Renewable Energy Factor.
Singapur. Die Green Data Centre Roadmap der Infocomm Media Development Authority (IMDA) unterstützt Rechenzentren mit einer PUE von 1,3 oder niedriger, zielt darauf ab, kurzfristig mindestens 300 MW zusätzliche Kapazität bereitzustellen, und verpflichtete sich, bis 2025 Standards für die Energieeffizienz von IT-Geräten und für Flüssigkeitskühlung einzuführen.
Marktsegmentierung: Welches Segment führt den Markt für Immersionskühlung in Rechenzentren an?
Einphasige Immersionskühlung führt den Markt für Immersionskühlung in Rechenzentren mit 95,2 % des Werts von 2025 an, Immersionstanks und -gehäuse führen die Komponenten mit 41,7 % an, und Hyperscale-Rechenzentren führen die Käufer mit 27,4 % an. Tanks über 200 kW sind mit 27,60 % pro Jahr das am schnellsten wachsende Segment, weil GPU-Knoten mehr Wärme in jeden Tank abgeben und größere Tanks die Kosten für Pumpen und Wärmetauscher verteilen.
Nach Kühlungstyp: Einphasige Immersionskühlung führt mit 95,2 %
| Kühlungstyp | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Einphasige Immersionskühlung | 0,63 | 95,2 % | 2,78 | 15,94 % |
| Zweiphasige Immersionskühlung | 0,03 | 4,8 % | 0,19 | 19,53 % |
Einphasige Flüssigkeiten stehen außerhalb der PFAS-Debatte, die fluorierte Zweiphasenflüssigkeiten umgibt. Zweiphasige Immersion wächst mit 19,53 % pro Jahr schneller, ausgehend von USD 31,88 Mio., da HFO-Flüssigkeiten kommerziell verfügbar werden.
Nach Komponente: Immersionstanks und -gehäuse führen mit 41,7 %
| Komponente | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Immersionstanks und -gehäuse | 0,28 | 41,7 % | 1,12 | 15,04 % |
| Wärmetauscher und CDUs | 0,14 | 21,3 % | 0,57 | 14,94 % |
| Dielektrische Kühlmittel | 0,13 | 19,6 % | 0,55 | 15,41 % |
| Dienstleistungen | 0,12 | 17,4 % | 0,73 | 20,18 % |
Dienstleistungen wachsen mit 20,18 % pro Jahr am schnellsten, weil jeder installierte Tank über seine gesamte Lebensdauer ein Flüssigkeitsmanagement benötigt.
Nach Kühlmitteltyp: Synthetische Kohlenwasserstoffe und PAO führen mit 48,3 %
Synthetische Kohlenwasserstoffe und PAO-Flüssigkeiten führen 2025 mit USD 62,88 Mio. (48,3 %) und erreichen bis 2035 USD 257,05 Mio., eine CAGR von 15,12 %. Mineral- und Gas-to-Liquid-Öle halten USD 37,23 Mio. (28,6 %) und wachsen um 12,63 % pro Jahr, da Betreiber auf höherwertige Flüssigkeiten umsteigen. Fluorkohlenstoffe und HFO-Flüssigkeiten, die vor allem in Zweiphasentanks eingesetzt werden, halten USD 18,49 Mio. (14,2 %) und wachsen um 17,29 % pro Jahr. Biobasierte Ester sind mit USD 11,59 Mio. (8,9 %) die kleinste Gruppe, wachsen aber mit 20,58 % pro Jahr am schnellsten, da Betreiber biologisch abbaubare Flüssigkeiten suchen.
Nach Endnutzer: Hyperscale-Rechenzentren führen mit 27,4 %
| Endnutzer | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Rechenzentren | 0,18 | 27,4 % | 0,77 | 15,58 % |
| Colocation-Rechenzentren | 0,13 | 19,8 % | 0,64 | 17,21 % |
| GPU- und Neocloud-Anbieter | 0,12 | 17,9 % | 0,59 | 17,32 % |
| HPC- und Forschungszentren | 0,09 | 13,6 % | 0,28 | 11,93 % |
| Unternehmensrechenzentren | 0,07 | 11,2 % | 0,26 | 13,50 % |
| Edge- und Telekommunikationsstandorte | 0,07 | 10,1 % | 0,42 | 20,08 % |
Edge- und Telekommunikationsstandorte wachsen unter den Käufern mit 20,08 % pro Jahr am schnellsten, gefolgt von GPU- und Neocloud-Anbietern mit 17,32 %.
Nach Tankkapazität: Tanks von 50 kW bis 100 kW führen mit 36,8 %
Tanks von 50 kW bis 100 kW machen USD 244,45 Mio. (36,8 %) der Ausgaben von 2025 aus, Tanks von 100 kW bis 200 kW 30,1 %, Tanks unter 50 kW 22,6 % und Tanks über 200 kW 10,5 %. Tanks von 100 kW bis 200 kW werden bis 2035 mit 35,6 % zur größten Klasse, während Tanks über 200 kW mit 27,60 % pro Jahr am schnellsten auf USD 797,86 Mio. wachsen.
DC Exclusive: Das Modell der Immersionsausgaben pro MW und die Matrix Kühlungstyp × Käufer
Mit USD 176,37 Mio. im Jahr 2025 ist einphasige Immersion in Hyperscale-Rechenzentren die größte einzelne Zelle der Matrix und macht 26,6 % aller Ausgaben für Immersionskühlung in Rechenzentren aus. Die Matrix ist ein Modell von DC Market Insights, keine Zählung von Lieferungen: Sie basiert auf 50 Eingangsgrößen: 32 Kapazitätskohorten (16 Jahre konventioneller Hallen und KI-Hallen), 2 Anteilskurven für KI und Flüssigkeitskühlung, 2 Immersionsanteilskurven, 2 Kurven der Ausgaben pro MW, 1 Kurve der Dienstleistungsrate, 6 Zweiphasenanteile nach Käufer und 5 regionale Aufteilungen.
| 2025, Mio. USD | Einphasige Immersion | Zweiphasige Immersion | Gesamt |
|---|---|---|---|
| Hyperscale-Rechenzentren | 176,37 | 5,64 | 182,01 |
| Colocation-Rechenzentren | 127,84 | 3,68 | 131,52 |
| GPU- und Neocloud-Anbieter | 111,53 | 7,37 | 118,90 |
| HPC- und Forschungszentren | 79,09 | 11,25 | 90,34 |
| Unternehmensrechenzentren | 71,87 | 2,53 | 74,40 |
| Edge- und Telekommunikationsstandorte | 65,68 | 1,41 | 67,09 |
| Gesamt | 632,38 | 31,88 | 664,26 |
HPC- und Forschungszentren haben mit 12,5 % den höchsten Zweiphasenanteil, ein Erbe von Supercomputern, die auf siedenden Flüssigkeiten aufbauen, gefolgt von GPU- und Neocloud-Anbietern mit 6,2 %. Hyperscale-Käufer stecken nur 3,1 % ihres Immersionsbudgets in Zweiphasensysteme und Edge-Standorte 2,1 %, sodass ein auf Zweiphasentanks ausgerichteter Anbieter vor allem an den am langsamsten wachsenden Käufer verkauft.
Das Modell hat vier Eingangsgrößen, die jeder Leser prüfen kann: die jährlich gelieferte neue Kapazität (12,0 GW im Jahr 2025), den für KI gebauten Anteil (35 % im Jahr 2025), den für Flüssigkeitskühlung gebauten Anteil der KI-Kapazität (70 % im Jahr 2025) und den Anteil der flüssigkeitsgekühlten KI-Kapazität, der Immersion nutzt (8,4 % im Jahr 2025). Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Analyse: Welche Region führt den Markt für Immersionskühlung in Rechenzentren an?
Nordamerika führt den Markt für Immersionskühlung in Rechenzentren mit 38,6 % des Werts von 2025 an. Der Nahe Osten und Afrika ist mit 19,42 % pro Jahr die am schnellsten wachsende Region, weil die Vereinigten Arabischen Emirate und Saudi-Arabien, die DC Market Insights mit 68,3 % der Ausgaben der Region im Jahr 2035 modelliert, KI-Kapazität von einer kleinen Basis aus in einem heißen Klima aufbauen, in dem geschlossene Tanks Kühlenergie sparen.
Nordamerika führt mit 38,6 % Anteil
DC Market Insights schätzt, dass nordamerikanische Betreiber 2025 USD 256,40 Mio. für Immersionskühlung ausgaben, und für die Region wird bis 2035 ein Wert von USD 1,04 Mrd. prognostiziert, eine CAGR von 15,07 %. Die Vereinigten Staaten halten im Modell von DC Market Insights 89,3 % der regionalen Summe, und Kanada wächst mit 16,21 % pro Jahr schneller.
Asien-Pazifik hält 32,4 % Anteil
Asien-Pazifik hat im Modell von DC Market Insights 2025 einen Wert von USD 215,22 Mio. und bis 2035 von USD 1,04 Mrd., eine CAGR von 17,01 %, und liegt 2035 nahezu gleichauf mit Nordamerika. China ist mit USD 72,74 Mio. im Jahr 2025 der größte Markt der Region, und Indien wächst mit 22,46 % pro Jahr am schnellsten.
Europa hält 20,1 % Anteil
Europa hat im Modell von DC Market Insights 2025 einen Wert von USD 133,52 Mio. und bis 2035 von USD 563,54 Mio., eine CAGR von 15,49 %. Das PFAS-Beschränkungsverfahren hält europäische Käufer auf einphasige Flüssigkeiten fokussiert.
Lateinamerika hält 3,6 % Anteil
Lateinamerika hat im Modell von DC Market Insights 2025 einen Wert von USD 23,91 Mio. und bis 2035 von USD 115,67 Mio., eine CAGR von 17,07 %, angeführt von Brasilien, Mexiko und Chile.
Naher Osten und Afrika hält 5,3 % Anteil
Der Nahe Osten und Afrika hat im Modell von DC Market Insights 2025 einen Wert von USD 35,21 Mio. und bis 2035 von USD 207,62 Mio., das schnellste Wachstum aller Regionen mit 19,42 % pro Jahr. Die Vereinigten Arabischen Emirate und Saudi-Arabien sind die beiden größten Ländermärkte der Region, mit 1,8 % bzw. 1,5 % der weltweiten Ausgaben von 2025.
Länderanalyse: Welche Länder geben am meisten für Immersionskühlung in Rechenzentren aus?
Die Vereinigten Staaten sind mit USD 228,97 Mio. im Jahr 2025, 34,5 % des globalen Werts, der größte Ländermarkt für Immersionskühlung in Rechenzentren, gefolgt von China mit USD 72,74 Mio. (11,0 %) und Japan mit USD 37,02 Mio. (5,6 %). Die 12 größten Länder machen 76,6 % der Ausgaben von 2025 aus.
| Rang | Land | Region | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 0,23 | 34,5 % | 0,92 | 14,93 % |
| 2 | China | Asien-Pazifik | 0,07 | 11,0 % | 0,33 | 16,44 % |
| 3 | Japan | Asien-Pazifik | 0,04 | 5,6 % | 0,16 | 16,02 % |
| 4 | Deutschland | Europa | 0,03 | 4,3 % | 0,12 | 15,16 % |
| 5 | Kanada | Nordamerika | 0,03 | 4,1 % | 0,12 | 16,21 % |
| 6 | Vereinigtes Königreich | Europa | 0,03 | 4,0 % | 0,10 | 14,77 % |
| 7 | Singapur | Asien-Pazifik | 0,02 | 3,0 % | 0,08 | 15,40 % |
| 8 | Niederlande | Europa | 0,02 | 2,4 % | 0,06 | 14,29 % |
| 9 | Indien | Asien-Pazifik | 0,02 | 2,3 % | 0,12 | 22,46 % |
| 10 | Südkorea | Asien-Pazifik | 0,01 | 2,2 % | 0,07 | 16,66 % |
| 11 | Vereinigte Arabische Emirate | Naher Osten und Afrika | 0,01 | 1,8 % | 0,07 | 20,04 % |
| 12 | Saudi-Arabien | Naher Osten und Afrika | 0,01 | 1,5 % | 0,07 | 21,12 % |
Indien ist mit 22,46 % pro Jahr der am schnellsten wachsende große Ländermarkt, vor Saudi-Arabien mit 21,12 % und den Vereinigten Arabischen Emiraten mit 20,04 %. Außerhalb der Top 12 halten Frankreich und Australien jeweils 1,5 % der Ausgaben von 2025 und wachsen im Modell von DC Market Insights um 16,39 % bzw. 18,72 % pro Jahr. Die Länderwerte sind eine Zuordnung der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an installierter und neuer flüssigkeitsgekühlter KI- und Edge-Kapazität.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 verändern?
Der Markt für Immersionskühlung in Rechenzentren erreicht im Basisszenario bis 2035 USD 2,97 Mrd., mit einer Spanne von USD 2,29 Mrd. bis USD 3,67 Mrd. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Kapazitätszubau 15 % unter dem Basisszenario; Immersionsanteil an der flüssigkeitsgekühlten KI-Kapazität sinkt bis 2035 auf 6,8 % | 2,29 | 13,16 % |
| Basis | Zubau steigt auf 27,0 GW pro Jahr; Immersion hält 7,9 % der flüssigkeitsgekühlten KI-Kapazität | 2,97 | 16,14 % |
| Hoch | Zubau 15 % über dem Basisszenario; Immersionsanteil an der flüssigkeitsgekühlten KI-Kapazität steigt bis 2035 auf 8,8 % | 3,67 | 18,65 % |
Das niedrige Szenario zeigt, wie eine zweijährige Pause bei den KI-Investitionen in Verbindung mit einer stärkeren Verlagerung zu Cold Plates aussieht. Die Unterstützung der GPU-Hersteller für Immersion ist der wichtigste Schwankungsfaktor für die Summe, die Regulierung von Flüssigkeiten für das Zweiphasensegment.
Wettbewerbsanalyse: Wer führt den Markt für Immersionskühlung in Rechenzentren an?
- Submer
- Green Revolution Cooling (GRC)
- LiquidStack (Trane Technologies)
- Iceotope
- LG Electronics
- SK Enmove
- Shell
- Chemours
- Navin Fluorine
- Supermicro
- Mitsubishi Heavy Industries
- Vertiv
- Schneider Electric
DC Market Insights schätzt, dass die vier spezialisierten Anbieter von Tanks und Gehäusen, Submer, GRC, LiquidStack und Iceotope, 2025 zusammen rund 45 % des Markts für Immersionskühlung in Rechenzentren halten; der Anteil ist eine Modellzuordnung von DC Market Insights, weil keiner dieser Anbieter Immersionsumsätze öffentlich gesondert ausweist. Submer, gegründet 2015, bietet einphasige Immersions-Pods für Innen- und Außenaufstellung an und sammelte 2024 in einer von M&G angeführten Finanzierungsrunde USD 55,5 Mio. ein. LiquidStack, das hochdichte Flüssigkeits-, Direct-to-Chip- und Immersionskühlung anbietet, gehört inzwischen zu Trane Technologies. Iceotope, das Präzisions-Flüssigkeitskühlsysteme für KI-Infrastruktur, HPC und Einsätze außerhalb traditioneller Rechenzentren entwickelt, verfügt über mehr als 200 erteilte und angemeldete Patente. Auch große Konzerne für Strom- und Kühlungsausrüstung verkaufen Immersionssysteme: Vertiv bietet in Europa, dem Nahen Osten und Afrika Vertiv CoolCenter Immersion mit eigenständigen und Mehrtank-Optionen von 25 kW bis 240 kW an, und Schneider Electric hat ein integriertes Rack mit immersionsgekühlter IT-Ausrüstung angeboten, das gemeinsam mit Iceotope und Avnet entwickelt wurde. Flüssigkeitsanbieter und Serverhersteller vervollständigen die Liste.
Aktuelle Entwicklungen
- Im Mai 2025 führte Intel seine Immersionszertifizierung für Xeon-Prozessoren der 4. und 5. Generation mit Pods von Submer, Servern von Supermicro und Flüssigkeiten von Shell ein, abgesichert durch einen Garantiezusatz für einphasige Immersion (Quelle: Artikel im Intel Newsroom).
- Im Juli 2025 unterzeichnete Submer eine Absichtserklärung mit der Madhya Pradesh State Electronics Development Corporation, um in Fertigung und Forschung für Immersionskühlung in Madhya Pradesh zu investieren (Quelle: Nachrichtenbericht von The Week).
- Im Oktober 2025 unterzeichneten LG Electronics, SK Enmove und GRC eine Absichtserklärung zur Entwicklung von Flüssigkeits-Immersionskühlungslösungen für KI-Rechenzentren (Quelle: Pressemitteilung von LG Electronics).
- Im November 2025 brachte Vertiv Vertiv CoolCenter Immersion in Europa, dem Nahen Osten und Afrika auf den Markt, mit eigenständigen und Mehrtank-Optionen von 25 kW bis 240 kW (Quelle: Vertiv-Pressemitteilung).
- Im März 2026 schloss Trane Technologies die Übernahme von LiquidStack ab (Quelle: Pressemitteilung von Trane Technologies).
- Im Mai 2026 sammelte Iceotope in einer Series-B-Runde unter Führung von Two Seas Capital und Barclays Climate Ventures USD 26 Mio. ein (Quelle: Nachrichtenbericht von DataCentreNews UK).
Wir verfolgen diese Abschlüsse, Markteinführungen und Kapazitätsankündigungen laufend in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell des Markts für Immersionskühlung in Rechenzentren erstellt haben
DC Market Insights hat diesen Markt bottom-up aus 16 jährlichen Kapazitätskohorten (2020 bis 2035) aufgebaut, die jeweils in konventionelle Hallen und KI-Hallen unterteilt sind. Jede KI-Kohorte wurde mit dem für Flüssigkeitskühlung gebauten Anteil (40 % im Jahr 2020, 70 % im Jahr 2025 und 97 % im Jahr 2035) und mit dem Anteil dieser flüssigkeitsgekühlten Kapazität, der Immersion nutzt (10,0 % im Jahr 2020, 8,4 % im Jahr 2025 und 7,9 % im Jahr 2035), multipliziert. Konventionelle Kohorten verwendeten einen Flüssigkeitsanteil von 11,0 % bis 19,0 % und einen Immersionsanteil von 13,8 % im Jahr 2025 und decken HPC-, Telekommunikations- und Edge-Standorte ab. Immersionsgekühlte Kapazität wurde für KI-Hallen 2020 mit USD 1,48 Mio. pro MW bewertet, steigend auf USD 1,72 Mio. im Jahr 2025, bevor sie um 2,5 % pro Jahr sinkt, und für andere Standorte 2020 mit USD 1,02 Mio. pro MW, steigend um 1,0 % pro Jahr. Dienstleistungen und das Nachfüllen von Flüssigkeit wurden auf der installierten Immersionsbasis hinzugerechnet, die Ende 2019 bei rund 0,7 GW beginnt, mit USD 0,058 Mio. pro MW und Jahr im Jahr 2020, steigend auf USD 0,074 Mio. im Jahr 2035. Die Summe wurde nach 2 Kühlungstypen, 4 Komponenten, 4 Kühlmitteltypen, 6 Käufertypen, 4 Tankkapazitätsklassen und 5 Regionen aufgeteilt, und jede Aufteilung ergibt in der Summe ihren Gesamtwert. Das Ergebnis wurde top-down anhand des Segments einphasige Immersion in unserem Modell des Markts für Flüssigkeitskühlung in Rechenzentren geprüft, USD 0,63 Mrd. im Jahr 2025, weil nur wenige Immersionsanbieter ihre Immersionsumsätze gesondert veröffentlichen. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat die Berechnungen, Quellen und Daten kontrolliert.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Abgrenzung
- 1.2Forschungsziele
- 1.3Währung, Preise und Basisjahr
- 1.4Akteure
- 02Forschungsmethodik
- 2.1Bottom-up-Modell der Kapazitätskohorten
- 2.2Annahmen zu Immersionsanteil und Ausgaben pro MW
- 2.3Top-down-Gegenprüfung
- 2.4Datenquellen und Faktenprüfung
- 03Zusammenfassung
- 3.1Marktüberblick, 2025 und 2035
- 3.2Wichtigste Ergebnisse
- 3.3Sicht der Analysten
- 04Marktdynamik
- 4.1Treiber
- 4.2Trends
- 4.3Herausforderungen
- 4.4Chancen
- 05Preisanalyse
- 5.1Immersionsausgaben pro MW nach Standorttyp
- 5.2Kosten für Dienstleistungen und Flüssigkeiten pro installiertem MW
- 5.3Preisfaktoren für dielektrische Kühlmittel
- 06Normen und Regulierung
- 6.1OCP-Immersionsanforderungen
- 6.2Zertifizierungs- und Garantieprogramme der Hersteller
- 6.3EU-Vorschriften zur Energieberichterstattung
- 6.4Green Data Centre Roadmap Singapurs
- 6.5PFAS-Vorschriften und fluorierte Flüssigkeiten
- 07Lieferkettenanalyse
- 7.1Herstellung von Tanks und Gehäusen
- 7.2Versorgung mit dielektrischen Kühlmitteln
- 7.3Wärmetauscher und CDUs
- 7.4Installations- und Flüssigkeitsmanagement-Dienstleistungen
- 08Marktgröße und Prognose, 2020-2035
- 8.1Historische Marktgröße, 2020-2024
- 8.2Marktgröße im Basisjahr, 2025
- 8.3Prognose, 2026-2035
- 8.4Installierte Immersionsbasis, 2020-2035
- 09Markt nach Kühlungstyp
- 9.1Einphasige Immersionskühlung
- 9.2Zweiphasige Immersionskühlung
- 10Markt nach Komponente
- 10.1Immersionstanks und -gehäuse
- 10.2Dielektrische Kühlmittel
- 10.3Wärmetauscher und CDUs
- 10.4Dienstleistungen
- 11Markt nach Kühlmitteltyp
- 11.1Synthetische Kohlenwasserstoffe und PAO
- 11.2Mineral- und Gas-to-Liquid-Öle
- 11.3Biobasierte Ester
- 11.4Fluorkohlenstoffe und HFO-Flüssigkeiten
- 12Markt nach Endnutzer
- 12.1Hyperscale-Rechenzentren
- 12.2Colocation-Rechenzentren
- 12.3GPU- und Neocloud-Anbieter
- 12.4HPC- und Forschungszentren
- 12.5Unternehmensrechenzentren
- 12.6Edge- und Telekommunikationsstandorte
- 13Markt nach Tankkapazität
- 13.1Unter 50 kW
- 13.250 kW bis 100 kW
- 13.3100 kW bis 200 kW
- 13.4Über 200 kW
- 14DC Exclusive: Modell der Immersionsausgaben pro MW
- 14.1Matrix Kühlungstyp × Käufer, 2025
- 14.2Modelleingaben und Annahmen
- 15Markt nach Region
- 15.1Nordamerika (Vereinigte Staaten, Kanada)
- 15.2Asien-Pazifik (China, Japan, Singapur, Indien, Südkorea)
- 15.3Europa (Deutschland, Vereinigtes Königreich, Niederlande)
- 15.4Lateinamerika (Brasilien, Mexiko, Chile)
- 15.5Naher Osten und Afrika (Vereinigte Arabische Emirate, Saudi-Arabien)
- 16Länderanalyse
- 16.1Top 12 Länder, 2025 und 2035
- 16.2Am schnellsten wachsende Länder
- 17Regionale Querschnitte
- 17.1Region nach Land, 2025 und 2035
- 17.2Vergleich des regionalen Wachstums, 2025-2035
- 18Prognoseszenarien
- 18.1Niedriges Szenario
- 18.2Basisszenario
- 18.3Hohes Szenario
- 18.4Schwankungsfaktoren
- 19Wettbewerbslandschaft
- 19.1Marktkonzentration
- 19.2Positionierung der Anbieter
- 19.3Fusionen, Übernahmen und Partnerschaften
- 20Unternehmensprofile
- 20.1Submer
- 20.2Green Revolution Cooling (GRC)
- 20.3LiquidStack (Trane Technologies)
- 20.4Iceotope
- 20.5LG Electronics
- 20.6SK Enmove
- 20.7Shell
- 20.8Chemours
- 20.9Navin Fluorine
- 20.10Supermicro
- 20.11Mitsubishi Heavy Industries
- 21Empfehlungen der Analysten
- 21.1Für Anbieter von Immersionssystemen
- 21.2Für Kühlmittelanbieter
- 21.3Für Rechenzentrumsbetreiber
- 21.4Für Investoren
- Abb. 1Größe des Markts für Immersionskühlung in Rechenzentren, 2020-2035
- Abb. 2Marktanteil nach Kühlungstyp, 2025 und 2035
- Abb. 3Marktanteil nach Komponente, 2025 und 2035
- Abb. 4Marktanteil nach Endnutzer, 2025 und 2035
- Abb. 5Marktanteil nach Tankkapazität, 2025 und 2035
- Abb. 6Marktanteil nach Region, 2025 und 2035
- Abb. 7Immersionsausgaben pro MW, 2020-2035
- Abb. 8Installierte Immersionsbasis, 2020-2035
- Abb. 9Matrix Kühlungstyp × Käufer, 2025
- Tabelle 1Berichtsmerkmale
- Tabelle 2Ausgaben für Immersionskühlung pro MW, 2020, 2025, 2030 und 2035
- Tabelle 3Markt nach Kühlungstyp, 2025 und 2035
- Tabelle 4Markt nach Komponente, 2025 und 2035
- Tabelle 5Markt nach Kühlmitteltyp, 2025 und 2035
- Tabelle 6Markt nach Endnutzer, 2025 und 2035
- Tabelle 7Markt nach Tankkapazität, 2025 und 2035
- Tabelle 8Matrix Kühlungstyp × Käufer, 2025
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Top 12 Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
- Tabelle 12Aktuelle Entwicklungen
Über diesen Bericht
Verfasst von Satyabrat Rajawat, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 664,26 Mio. im Jahr 2025, mit einem Anstieg auf USD 2,97 Mrd. bis 2035. DC Market Insights schätzt den Markt im Jahr 2020 auf USD 141,52 Mio.
16,14 % pro Jahr von 2025 bis 2035. Zwischen 2020 und 2025 war das Wachstum mit 36,24 % pro Jahr höher, als GPU-Cluster in den Produktivbetrieb gingen (Schätzung von DC Market Insights).
Einphasige Immersionskühlung, mit USD 632,38 Mio. oder 95,2 % des Markts im Jahr 2025. Zweiphasige Immersion wächst von einer kleinen Basis aus mit 19,53 % pro Jahr schneller (Schätzung von DC Market Insights).
Im Jahr 2025 rund USD 1,72 Mio. pro MW für eine KI-Halle und USD 1,07 Mio. pro MW für einen konventionellen, HPC- oder Edge-Standort, laut Schätzungen von DC Market Insights, die Tanks, Wärmetauscher, CDUs und die Erstbefüllung mit Kühlmittel abdecken.
Nordamerika, mit USD 256,40 Mio. oder 38,6 % des Werts von 2025. Der Nahe Osten und Afrika wächst mit 19,42 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Submer, GRC, LiquidStack und Iceotope halten zusammen rund 45 % des Markts (Schätzung von DC Market Insights). Auch LG Electronics, SK Enmove, Shell, Chemours, Navin Fluorine, Supermicro und Mitsubishi Heavy Industries sind beteiligt.
Hyperscale-Rechenzentren, mit USD 182,01 Mio. oder 27,4 % der Nachfrage 2025. Edge- und Telekommunikationsstandorte wachsen mit 20,08 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Die Vereinigten Staaten mit USD 228,97 Mio. oder 34,5 % der Ausgaben 2025, gefolgt von China mit USD 72,74 Mio. Indien wächst unter den großen Ländermärkten mit 22,46 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.