
Markt für Flüssigkeitskühlung von Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Flüssigkeitskühlung von Rechenzentren: 2025 lag das Marktvolumen bei USD 5,800.0 Mio.; bis 2035 soll es bei einer CAGR von 16.79 % auf USD 27.40 Mrd. steigen. Auf North America entfallen 44.8% des Marktes.
 Von Satyabrat Rajawat, Senior Research Analyst, Strategic Advisory
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 6. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Markttreiber
- 04Markttrends
- 05Marktherausforderungen
- 06Marktchancen
- 07Preisanalyse
- 08Normen und Regulierung
- 09Marktsegmentierung
- 10DC Exklusiv: Matrix Technologie × Käufer
- 16Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 16Profilierte Unternehmen
Regionale Analyse
- North America44.8%
- Asia Pacific27.1%
- Europe19.2%
- Latin America4.4%
- Middle East and Africa4.5%
Profilierte Unternehmen
- Vertiv
- Eaton (Boyd Thermal)
- Schneider Electric (Motivair)
- CoolIT Systems (Ecolab)
- nVent
- Trane Technologies (LiquidStack)
- Daikin Applied (Chilldyne)
- Delta Electronics
- Asia Vital Components (AVC)
- Auras Technology
- Supermicro
- Submer
- Iceotope
- Accelsius
- Green Revolution Cooling (GRC)
- Corintis
Vollständige Analyse
Der Markt für Flüssigkeitskühlung von Rechenzentren hat 2026 einen Wert von 8,84 Mrd. USD und soll bis 2035 auf 27,40 Mrd. USD steigen, ausgehend von 5,80 Mrd. USD im Jahr 2025, was einer CAGR von 16,79 % von 2025 bis 2035 entspricht (Schätzung von DC Market Insights). Was hier das Geld bewegt, ist die Rack-Leistung: Ein NVIDIA GB200 NVL72-Rack verbindet 72 Blackwell-GPUs zu einer flüssigkeitsgekühlten Einheit, und Luft kann die Wärme bei dieser Dichte nicht abführen, sodass jede für solche Racks gebaute Halle Kühlplatten, Kühlmittelverteilereinheiten (CDUs) und Verteiler kauft, bevor der erste Server eintrifft (Quelle: NVIDIA). Ausrüster haben für diese Position bezahlt: Eaton schloss im März 2026 den Kauf von Boyd Thermal für 9,55 Mrd. USD ab (Quelle: Quartalsbericht von Eaton), und Ecolab schloss im Juli 2026 den Kauf von CoolIT Systems für 4,75 Mrd. USD ab (Quelle: Quartalsbericht von Ecolab), sodass zwei der drei größten Kühlplattenanbieter nun zu Industriekonzernen gehören. DC Market Insights erwartet, dass der Gesamtwert 2026 um 52,30 % über dem Wert von 2025 liegt, weil die 2025 bestellte flüssigkeitsfähige KI-Kapazität 2026 ausgebaut wird.
Der Markt für Flüssigkeitskühlung von Rechenzentren umfasst die Ausrüstung, Flüssigkeiten und Dienstleistungen, die Wärme mit Flüssigkeit statt mit Luft von Servern abführen: Direct-to-Chip-Kühlplatten, Kühlmittelverteilereinheiten (CDUs), Verteiler im Rack, Rücktür-Wärmetauscher, Immersionstanks, Kühlmittel sowie die Installations- und Flüssigkeitsmanagementarbeiten, die den Betrieb sichern. Der Wert von 5,80 Mrd. USD für 2025 ergibt sich aus dem Ausbau selbst: Rund 2,94 GW neue flüssigkeitsgekühlte KI-Kapazität bei etwa 1,58 Mio. USD Flüssigkeitskühlungsausrüstung pro MW ergeben 4,65 Mrd. USD, rund 0,98 GW flüssigkeitsgekühlte konventionelle Kapazität und Kapazität für Hochleistungsrechnen (HPC) bei 0,55 Mio. USD pro MW fügen 538,20 Mio. USD hinzu, und Dienstleistungen und Flüssigkeiten für eine installierte flüssigkeitsgekühlte Basis von rund 15,9 GW fügen 619,61 Mio. USD hinzu.
Wichtige Marktstatistiken: Wie hoch sind die Ausgaben für Flüssigkeitskühlung von Rechenzentren 2026?
Die Ausgaben für Flüssigkeitskühlung von Rechenzentren erreichen 2026 8,84 Mrd. USD, 3,03 Mrd. USD mehr als 2025 (Schätzung von DC Market Insights).
- Marktgröße 2025: 5,80 Mrd. USD.
- Marktgröße 2026: 8,84 Mrd. USD, ein Plus von 52,30 % gegenüber 2025.
- Marktgröße 2030: 20,02 Mrd. USD.
- Marktgröße 2035: 27,40 Mrd. USD.
- CAGR 2025-2035: 16,79 % im Basisszenario; der Markt 2035 liegt zwischen 22,14 Mrd. USD (niedriges Szenario) und 32,22 Mrd. USD (hohes Szenario).
- Größte Technologie: Direct-to-Chip-Kühlung, 71,4 % der Ausgaben 2025 (4,14 Mrd. USD).
- Am schnellsten wachsendes Segment: Racks über 150 kW, mit 38,75 % pro Jahr, von 8,8 % der Ausgaben 2025 auf 49,3 % bis 2035; Zweiphasenkühlung ist mit 23,42 % pro Jahr die am schnellsten wachsende Technologie.
- Führende Region: Nordamerika, 44,8 % der Ausgaben 2025; am schnellsten wachsende Region: Naher Osten und Afrika mit 19,79 % pro Jahr.
- Größtes Land: die Vereinigten Staaten, 2,32 Mrd. USD im Jahr 2025; Indien wächst unter den großen Ländern mit 22,77 % pro Jahr am schnellsten.
- Marktführer: Boyd Thermal (Eaton), Vertiv und CoolIT Systems (Ecolab), 2026 zusammen rund 38 % (Schätzung von DC Market Insights).
Zusammenfassung: Warum stiegen die Ausgaben für Flüssigkeitskühlung 2025 um 78 %?
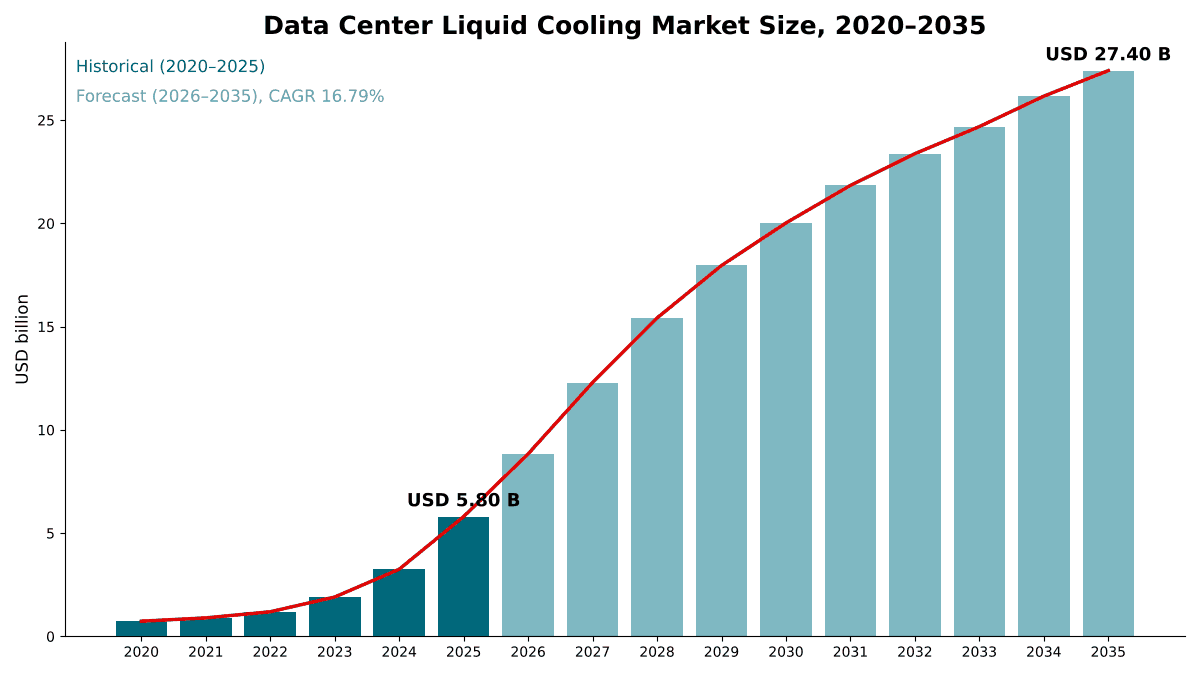
Der globale Markt für Flüssigkeitskühlung von Rechenzentren wurde 2020 auf 736,26 Mio. USD bewertet, erreichte 2025 5,80 Mrd. USD und soll bis 2035 27,40 Mrd. USD erreichen, bei einer CAGR von 16,79 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Flüssigkeitskühlung von Rechenzentren 2025 | 5,80 Mrd. USD |
| Marktgröße Flüssigkeitskühlung von Rechenzentren 2026 | 8,84 Mrd. USD |
| Markt für Flüssigkeitskühlung von Rechenzentren, CAGR | 16,79 % |
| Marktgröße Flüssigkeitskühlung von Rechenzentren 2035 | 27,40 Mrd. USD |
Der Markt wuchs zwischen 2020 und 2025 um 51,12 % pro Jahr, und allein 2025 kamen 78,4 % gegenüber 2024 hinzu, als flüssigkeitsgekühlte Rack-Scale-Systeme mit Grafikprozessoren (GPUs) wie NVIDIAs GB200 NVL72 in die Serienbereitstellung gingen. Das Wachstum verlangsamt sich von 2025 bis 2035 auf 16,79 % pro Jahr, weil Flüssigkeitskühlung bis 2030 zum Standard für KI-Hallen wird (94 % der neuen KI-Kapazität); danach wächst der Markt mit dem Kapazitätszubau, sinkenden Kosten pro MW und einem Dienstleistungsgeschäft auf einer installierten Basis, die nach Erwartung von DC Market Insights bis 2035 rund 156 GW erreicht.
Marktabgrenzung: Wo endet die Flüssigkeitskühlung und wo beginnt die Gebäudekühlung?
Der Markt für Flüssigkeitskühlung von Rechenzentren umfasst jedes Produkt und jede Dienstleistung, die Wärme in einem Flüssigkeitskreislauf innerhalb des Rechenzentrumsraums von der IT-Ausrüstung abführt, bewertet zum Erstverkaufswert in laufenden US-Dollar (5,80 Mrd. USD im Jahr 2025).
Enthalten. Direct-to-Chip-Kühlplatten und die Rack-Hardware, die sie versorgt (Verteiler, Schläuche und Schnellkupplungen), Kühlmittelverteilereinheiten aller Art (im Rack, in der Reihe und Flüssigkeit-zu-Luft-Sidecar-Einheiten), Rücktür-Wärmetauscher, Einphasen- und Zweiphasen-Immersionstanks, Zweiphasen-Direct-to-Chip-Verdampfer, Wasser-Glykol- und dielektrische Kühlmittel sowie Dienstleistungen: Planung, Installation, Inbetriebnahme, Spülung, Filtration, Flüssigkeitsprüfung und Wartung des technischen Kühlkreislaufs.
Ausgeschlossen. Wärmeabfuhr der Gebäudetechnik außerhalb des Whitespace (Kältemaschinen, Kühltürme und Trockenkühler), Umluftkühlgeräte und andere Luftkühlungsausrüstung, die Server und GPUs selbst, Gebäudeverrohrung vor der CDU sowie Krypto-Mining-Immersionsanlagen, die nicht zum Bestand eines Rechenzentrumsbetreibers gehören. Die Kühlung auf Gebäudeseite wird in unserem Bericht Markt für Thermomanagement in Rechenzentren behandelt, und der umfassendere Bericht Markt für Rechenzentrumskühlung ergänzt den hier bewerteten Flüssigkeitskreislauf um Luftkühlung, Kältemaschinen sowie Heizungs-, Lüftungs- und Klimatechnik (HVAC); der Gesamtwert der Flüssigkeitskühlung von 5,80 Mrd. USD im Jahr 2025 ist der flüssigkeitsbasierte Teil dieses umfassenderen Marktes und kommt nicht zu ihm hinzu.
Edge-Standorte, Serverhersteller und Chassis-Immersion. Flüssigkeitsgekühlte Edge-Gehäuse und Mikro-Rechenzentren sind enthalten, wenn sie IT-Ausrüstung mit einem Flüssigkeitskreislauf kühlen, machen aber nur einen kleinen Teil der 5,80 Mrd. USD aus, weil die meisten Edge-Racks weniger als 30 kW aufnehmen. Kühlplatten, die Serverhersteller wie Wiwynn und Supermicro werkseitig einbauen, werden einmal gezählt, zum Wert der Kühlhardware, sodass ein mit integrierten Kühlplatten ausgeliefertes Rack nicht erneut gezählt wird, wenn der Betreiber die CDU ergänzt. Immersion in versiegelten Chassis von Anbietern wie LiquidCool Solutions fällt unter Einphasen-Immersionskühlung (632,53 Mio. USD im Jahr 2025). Wasseraufbereitungschemie der Gebäudetechnik und HVAC-Ausrüstung im Technikraum sind ausgeschlossen; Kühlmittelfiltration und Flüssigkeitsprüfung innerhalb des technischen Kühlkreislaufs gehören zu den Dienstleistungen.
Markttreiber: Warum erzwingen KI-Racks Flüssigkeitskühlung in neuen Hallen?
KI-Racks heben die Ausgaben für Flüssigkeitskühlung 2025 auf 1,58 Mio. USD pro MW. Drei Treiber erklären den größten Teil des Wachstums im Markt für Flüssigkeitskühlung von Rechenzentren: KI-Racks, die nicht mit Luft gekühlt werden können, eine Verdopplung des Strombedarfs von Rechenzentren bis 2030 und Hyperscale-Betreiber, die Flüssigkeitskühlung für ihre eigenen Beschleuniger inzwischen in großem Maßstab einsetzen.
Rack-Scale-KI-Systeme heben die Ausgaben für Flüssigkeitskühlung auf 1,58 Mio. USD pro MW
NVIDIAs GB200 NVL72 verbindet 36 Grace-CPUs und 72 Blackwell-GPUs in einem flüssigkeitsgekühlten Rack-Scale-Design. NVIDIA gibt an, dass GB200 im Vergleich zu luftgekühlter H100-Infrastruktur bei gleicher Leistungsaufnahme die 25-fache Leistung liefert und zugleich den Wasserverbrauch senkt. DC Market Insights schätzt den Anteil der Flüssigkeitskühlung an einer KI-Halle 2025 auf 1,58 Mio. USD pro MW, fast das Dreifache der 0,55 Mio. USD pro MW, die in konventionellen Hallen ausgegeben werden, in denen Flüssigkeit die Luft ergänzt. NVIDIA plant die vollständige Serienproduktion von 800-VDC-Rechenzentren passend zu seinen Kyber-Rack-Scale-Systemen im Jahr 2027, ein Schritt hin zu Racks mit 1 MW IT-Last. Die Verrohrung im Rack, die jede Kühlplatte mit der CDU verbindet, wird in unserem Bericht Markt für Verteiler zur Flüssigkeitskühlung von Rechenzentren bewertet.
Der Stromverbrauch von Rechenzentren dürfte sich bis 2030 auf rund 945 TWh verdoppeln
Die Internationale Energieagentur (IEA) schätzt, dass Rechenzentren 2024 rund 415 Terawattstunden (TWh) verbrauchten, etwa 1,5 % des weltweiten Stroms, und erwartet, dass sich der Verbrauch bis 2030 auf rund 945 TWh mehr als verdoppelt. In den Vereinigten Staaten berichtete das Department of Energy, dass Rechenzentren 2023 rund 4,4 % des gesamten Stroms verbrauchten und bis 2028 6,7 % bis 12 % verbrauchen könnten. DC Market Insights modelliert einen jährlichen Zubau flüssigkeitsgekühlter Kapazität, der von 3,91 GW im Jahr 2025 auf 13,78 GW im Jahr 2030 und 19,03 GW im Jahr 2035 steigt.
Hyperscaler setzen Flüssigkeitskühlung im Gigawatt-Maßstab ein
Google gibt an, in den vergangenen sieben Jahren Flüssigkeitskühlung im Gigawatt-Maßstab in mehr als 2.000 TPU-Pods eingesetzt zu haben, bei einer Verfügbarkeit von rund 99,999 %. Amazon Web Services (AWS) bezeichnete Blackwell als die erste Hardwareplattform mit Flüssigkeitskühlung, die das Unternehmen in großem Maßstab eingesetzt hat, gekühlt über den eigenen In-Row Heat Exchanger (IRHX). Hyperscale-Rechenzentren entfallen im Modell von DC Market Insights auf 2,74 Mrd. USD bzw. 47,3 % der Ausgaben für Flüssigkeitskühlung 2025, und ihr Anteil steigt bis 2035 auf 50,4 %.
Markttrends: Was kommt nach Einphasen-Kühlplatten?
Der Markt für Flüssigkeitskühlung von Rechenzentren bewegt sich hin zu Kühlung im Chipgehäuse, Zweiphasen-Kühlmitteln und Flüssigkeit-zu-Luft-Einheiten, mit denen Betreiber flüssigkeitsgekühlte Racks in luftgekühlten Hallen ergänzen können.
Mikrofluidische Kühlung bringt Kühlmittel ins Chipgehäuse
Microsoft berichtete im September 2025, dass Labortests mit mikrofluidischer Kühlung im Chip je nach Workload und Konfiguration Wärme bis zu dreimal besser abführten als Kühlplatten und den maximalen Temperaturanstieg des Siliziums in einer GPU um 65 % verringerten. DC Market Insights zählt Mikrofluidik zum Direct-to-Chip-Segment, das mit 17,77 % jährlichem Wachstum modelliert wird.
Zweiphasenkühlung gewinnt Investoren, da die Chipleistung steigt
Zweiphasensysteme verdampfen eine Niederdruckflüssigkeit am Chip und kondensieren den Dampf an anderer Stelle, wodurch pro Durchflusseinheit mehr Wärme transportiert wird als mit einphasigem Wasser. Accelsius, ein Anbieter von Zweiphasen-Direct-to-Chip-Kühlung, zählt Johnson Controls und Legrand zu seinen Investoren. Zweiphasenkühlung über Direct-to-Chip und Immersion hinweg hat im Modell von DC Market Insights 2025 einen Wert von 110,26 Mio. USD und ist mit 23,42 % pro Jahr die am schnellsten wachsende Technologie.
Flüssigkeit-zu-Luft-Einheiten überbrücken luftgekühlte Hallen
Metas GB200-basiertes Catalina-Design nutzt luftunterstützte Sidecar-Racks mit Flüssigkeitskühlung, um 120-kW-Compute-Racks in luftgekühlten 20-kW-Hallen zu betreiben, und AWS kühlt seine Blackwell-Installationen über eigene IRHX-Einheiten. DC Market Insights schätzt Flüssigkeit-zu-Luft-Einheiten auf 1,50 Mrd. USD bzw. 25,8 % der Ausgaben 2025, erwartet aber, dass ihr Anteil bis 2035 auf 13,1 % sinkt, da neue Hallen von Anfang an mit Gebäudewasserkreisläufen geplant werden.
Marktherausforderungen: Warum betreiben die meisten Betreiber noch luftgekühlte Racks?
Niedrige Rack-Dichten in den meisten bestehenden Anlagen und der Ausstieg aus fluorierten Flüssigkeiten sind die beiden Einschränkungen, die nach Erwartung von DC Market Insights den Markt für Flüssigkeitskühlung von Rechenzentren außerhalb neuer KI-Hallen bremsen.
Mehr als 80 % der Betreiber haben noch keine Racks über 30 kW
Eine weltweite Umfrage unter Rechenzentrumsbetreibern aus dem Jahr 2025 ergab, dass der Durchschnitt der häufigsten Rack-Dichten fast 9 kW erreichte, leicht gestiegen von 8,3 kW, und dass mehr als 80 % der Betreiber keine Racks über 30 kW haben. Unternehmensrechenzentren wachsen im Modell von DC Market Insights daher nur um 13,25 % pro Jahr. Fehlende Standardisierung bei Schnellkupplungen, CDU-Steuerungen und Kühlmittelspezifikationen erhöht die Planungskosten für Betreiber, die Anbieter kombinieren, was ein Grund dafür ist, dass Rücktür-Wärmetauscher 2025 noch 15,8 % der Ausgaben ausmachen.
Der PFAS-Ausstieg schränkt die Auswahl an Zweiphasen-Flüssigkeiten ein
3M hat sich verpflichtet, die Herstellung von per- und polyfluorierten Alkylsubstanzen (PFAS) einzustellen und die Verwendung von PFAS in seinem gesamten Produktportfolio zu beenden. DC Market Insights schätzt, dass dieser Ausstieg die Auswahl an fluorierten Flüssigkeiten einschränkt, die in einigen Zweiphasen-Immersionssystemen verwendet werden, und erwartet, dass Einphasen-Immersion 2035 10,4 % des Marktes hält, während Zweiphasen-Immersion eine kleine Nische innerhalb des Segments Zweiphasenkühlung bleibt.
Marktchancen: Wer verdient nach der Inbetriebnahme am Kühlmittelkreislauf?
Dienstleistungen für das Flüssigkeitsmanagement, die um 21,10 % pro Jahr wachsen, sind der größte neue Umsatzpool. Racks über 150 kW sind der zweite, mit einem Wachstum von 38,75 % pro Jahr im Modell von DC Market Insights.
Dienstleistungen wachsen bis 2035 auf 5,95 Mrd. USD
Jeder Flüssigkeitskreislauf benötigt während seiner gesamten Lebensdauer Spülung, Filtration, Flüssigkeitsprüfung und Leckagebehebung. Vertiv vereinbarte im November 2025 den Kauf von PurgeRite, einem Spezialisten für Flüssigkeitsmanagement-Dienstleistungen, für rund 1,0 Mrd. USD in bar zuzüglich bis zu 250 Mio. USD an zusätzlicher Gegenleistung (Quelle: Pressemitteilung von Vertiv), und vereinbarte im September 2026 die Übernahme von King Environmental Services, einem irischen Unternehmen für Flüssigkeitsmanagement (Quelle: Mitteilung von Vertiv). DC Market Insights schätzt die Dienstleistungen auf 876,25 Mio. USD im Jahr 2025 und 5,95 Mrd. USD im Jahr 2035, wenn sie 21,7 % des Marktes erreichen.
Racks über 150 kW erreichen 49,3 % der Ausgaben
Racks über 150 kW machten 2025 8,8 % der Ausgaben für Flüssigkeitskühlung aus und sollen bis 2035 49,3 % erreichen, eine CAGR von 38,75 %. Pumpen, die für diese Racks ausgelegt sind, werden in unserem Bericht Markt für CDU-Pumpen zur Rechenzentrumskühlung behandelt. Abwärmenutzung ist eine zweite Chance: Deutschland verpflichtet neue Rechenzentren, einen steigenden Anteil ihrer Energie wiederzuverwenden, und DC Market Insights erwartet, dass Warmwasser-Flüssigkeitskreisläufe die wichtigste Quelle dieser Wärme sein werden.
Preise: Was kostet die Flüssigkeitskühlung von Rechenzentren pro MW?
Eine KI-Halle gibt 2025 rund 1,58 Mio. USD für Flüssigkeitskühlung pro MW IT-Last aus, und eine konventionelle oder HPC-Halle, die Flüssigkeitskühlung ergänzt, rund 0,55 Mio. USD pro MW. Dies sind Schätzungen von DC Market Insights, die Kühlplatten, Rack-Hardware, CDUs, Rücktüren, Tanks und die Erstbefüllung mit Kühlmittel umfassen, ohne Wärmeabfuhr der Gebäudetechnik.
| Ausgaben für Flüssigkeitskühlung pro MW (Mio. USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| KI-Halle, flüssigkeitsgekühlt | 1,35 | 1,58 | 1,36 | 1,17 |
| Konventionelle oder HPC-Halle mit Flüssigkeitskühlung | 0,52 | 0,55 | 0,59 | 0,62 |
| Dienstleistungen und Flüssigkeiten pro installiertem MW und Jahr | 0,036 | 0,039 | 0,042 | 0,045 |
| Flüssigkeitsgekühlter Anteil der neuen KI-Kapazität | 40 % | 70 % | 94 % | 97 % |
Die Ausgaben pro MW in KI-Hallen erreichten 2025 ihren Höhepunkt und sinken um rund 3 % pro Jahr, da CDUs größer werden und die Rack-Dichte schneller steigt als die Zahl der Kühlplatten: Ein dichteres Rack teilt sich eine CDU und einen Satz Gebäudeanschlüsse mit mehr Rechenleistung.
Normen und Regulierung: Welche Regeln prägen die Flüssigkeitskühlung von Rechenzentren?
Vier Regelwerke prägen die Flüssigkeitskühlung von Rechenzentren: die Wassertemperaturklassen von ASHRAE, die Hardwarespezifikationen des Open Compute Project (OCP), europäische Vorschriften zur Energieberichterstattung und nationale Effizienzgrenzwerte in Deutschland und Singapur.
ASHRAE-Klassen für Flüssigkeitskühlung. Mit der Aktualisierung von 2022 stellte ASHRAE auf die Gebäudewasserklassen W17, W27, W32, W40, W45 und W+ um. Betreiberumfragen zeigen, dass sich die Gebäudewassertemperaturen in flüssigkeitsgekühlten Systemen bei rund 32 °C einpendeln.
Open Compute Project. Google kündigte im April 2025 an, sein CDU-Design Project Deschutes der fünften Generation an OCP zu übergeben, was Anbietern eine gemeinsame Referenz für CDUs mit hoher Kapazität bietet.
EU-Energieeffizienzrichtlinie. Artikel 12 verpflichtet Rechenzentren mit einem installierten IT-Leistungsbedarf von mindestens 500 kW, jährlich über ihre Energieeffizienz zu berichten, und die Delegierte Verordnung (EU) 2024/1364 der Kommission legt die Informationen und wesentlichen Leistungsindikatoren fest, die diese Betreiber an die europäische Datenbank übermitteln müssen.
Deutschland und Singapur. Nach dem Wortlaut von § 11 des deutschen Energieeffizienzgesetzes (EnEfG) müssen Rechenzentren, die ab dem 1. Juli 2026 den Betrieb aufnehmen, eine Power Usage Effectiveness (PUE) von 1,2 oder weniger erreichen und mindestens 10 % ihrer Energie wiederverwenden, steigend auf 15 % für Rechenzentren mit Betriebsbeginn ab dem 1. Juli 2027 und 20 % ab dem 1. Juli 2028 (Quelle: EnEfG, Bundesgesetzblatt 2023). Die Green Data Centre Roadmap Singapurs strebt an, dass alle Rechenzentren mit einer PUE von 1,3 oder weniger betrieben werden. Dieselbe Betreiberumfrage von 2025 ermittelte eine gewichtete durchschnittliche PUE von 1,54, sodass diese Grenzwerte Flüssigkeitskreisläufe begünstigen, die den Energiebedarf von Lüftern und Kältemaschinen senken.
Marktsegmentierung: Auf welche Technologie der Flüssigkeitskühlung entfallen die meisten Ausgaben?
Direct-to-Chip-Kühlung führt den Markt für Flüssigkeitskühlung von Rechenzentren mit 71,4 % des Wertes 2025 an, Hyperscale-Rechenzentren führen bei den Käufern mit 47,3 %, und Kühlplatten und Rack-Hardware führen bei den Komponenten mit 34,6 %. Zweiphasenkühlung ist mit 23,42 % pro Jahr das am schnellsten wachsende Segment nach Technologie, vor Direct-to-Chip mit 17,77 %, weil steigende Chipleistung Flüssigkeiten begünstigt, die Wärme durch Verdampfen aufnehmen.
Nach Technologie: Direct-to-Chip-Kühlung führt mit 71,4 %
| Technologie | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Direct-to-Chip-Kühlung | 4,14 | 71,4 % | 21,26 | 17,77 % |
| Rücktür-Wärmetauscher | 0,92 | 15,8 % | 2,38 | 10,03 % |
| Einphasen-Immersionskühlung | 0,63 | 10,9 % | 2,85 | 16,24 % |
| Zweiphasenkühlung | 0,11 | 1,9 % | 0,90 | 23,42 % |
Direct-to-Chip-Kühlung gewinnt bis 2035 6,2 Prozentpunkte Anteil hinzu, weil NVIDIAs Rack-Scale-Systeme GB200 und GB300 direkt am Chip flüssigkeitsgekühlt sind. Rücktür-Wärmetauscher verlieren Anteile, da sie hauptsächlich Reihen mit geringerer Dichte in Unternehmens- und Colocation-Rechenzentren bedienen.
Nach Komponente: Kühlplatten und Rack-Hardware führen mit 34,6 %
| Komponente | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Kühlplatten und Rack-Hardware | 2,01 | 34,6 % | 9,01 | 16,20 % |
| Kühlmittelverteilereinheiten | 1,58 | 27,3 % | 7,23 | 16,40 % |
| Wärmetauscher und Tanks | 1,00 | 17,2 % | 3,37 | 12,94 % |
| Dienstleistungen | 0,88 | 15,1 % | 5,95 | 21,10 % |
| Kühlmittel und Flüssigkeiten | 0,34 | 5,8 % | 1,84 | 18,49 % |
Kühlmittelverteilereinheiten haben 2025 einen Wert von 1,58 Mrd. USD, und jeder Direct-to-Chip-Kreislauf benötigt eine. Dienstleistungen wachsen am schnellsten, weil die installierte Basis weiter wächst, nachdem sich der Neubau verlangsamt.
Nach Endnutzer: Hyperscale-Rechenzentren führen mit 47,3 %
| Endnutzer | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Rechenzentren | 2,74 | 47,3 % | 13,81 | 17,53 % |
| Colocation-Rechenzentren | 1,08 | 18,6 % | 5,89 | 18,50 % |
| GPU- und Neocloud-Anbieter | 0,82 | 14,2 % | 4,19 | 17,67 % |
| HPC- und Forschungszentren | 0,59 | 10,1 % | 1,53 | 10,10 % |
| Unternehmensrechenzentren | 0,57 | 9,8 % | 1,97 | 13,25 % |
Colocation-Rechenzentren wachsen unter den Käufern mit 18,50 % pro Jahr am schnellsten, da Betreiber flüssigkeitsfähige Hallen für KI-Mieter bauen.
Nach Wärmeabfuhr: Flüssigkeit-zu-Flüssigkeit-Systeme führen mit 74,2 %
Flüssigkeit-zu-Flüssigkeit-Systeme, die Wärme vom technischen Kühlkreislauf an einen Gebäudewasserkreislauf übertragen, haben 2025 einen Wert von 4,31 Mrd. USD (74,2 %) und bis 2035 von 23,81 Mrd. USD, eine CAGR von 18,65 %. Flüssigkeit-zu-Luft-Systeme, die Wärme über Sidecar-Einheiten oder Rücktüren an die Raumluft abgeben, haben einen Wert von 1,50 Mrd. USD (25,8 %) und wachsen um 9,14 % pro Jahr auf 3,59 Mrd. USD.
Nach Rack-Dichte: Racks mit 80 kW bis 150 kW führen mit 52,6 %
Racks mit 80 kW bis 150 kW entfallen auf 3,05 Mrd. USD (52,6 %) der Ausgaben 2025. Racks mit 30 kW bis 80 kW halten 24,9 %, Racks unter 30 kW 13,7 % und Racks über 150 kW 8,8 %. Bis 2035 erreichen Racks über 150 kW 13,51 Mrd. USD (49,3 %), da 800-VDC-Stromversorgung und dichtere GPU-Systeme kommen, während Racks unter 30 kW nur um 7,71 % pro Jahr wachsen.
DC Exklusiv: Das Modell der Ausgaben für Flüssigkeitskühlung pro MW und die Matrix Technologie × Käufer
Mit 2,20 Mrd. USD im Jahr 2025 ist Hyperscale-Direct-to-Chip-Kühlung die größte einzelne Zelle der Matrix und macht 37,9 % aller Ausgaben für Flüssigkeitskühlung von Rechenzentren aus. Es handelt sich um ein Modell von DC Market Insights, nicht um eine Zählung von Auslieferungen: aufgebaut aus 53 Eingangsgrößen: 32 Kapazitätskohorten (16 Jahre konventionelle und KI-Hallen), 2 Kurven der Flüssigkeitsdurchdringung, 2 Kurven der Ausgaben pro MW, 1 Kurve der Dienstleistungsrate, 4 Technologieaufteilungen, 5 Käuferaufteilungen, 5 regionale Aufteilungen und 2 Umsatzangaben von Anbietern als Gegenprüfung.
| 2025, Mrd. USD | Direct-to-Chip | Rücktür | Einphasen-Immersion | Zweiphasen | Gesamt |
|---|---|---|---|---|---|
| Hyperscale-Rechenzentren | 2,20 | 0,28 | 0,23 | 0,04 | 2,74 |
| Colocation-Rechenzentren | 0,66 | 0,27 | 0,13 | 0,02 | 1,08 |
| GPU- und Neocloud-Anbieter | 0,68 | 0,04 | 0,09 | 0,02 | 0,82 |
| Unternehmensrechenzentren | 0,19 | 0,28 | 0,08 | 0,01 | 0,57 |
| HPC- und Forschungszentren | 0,41 | 0,05 | 0,11 | 0,02 | 0,59 |
| Gesamt | 4,14 | 0,92 | 0,63 | 0,11 | 5,80 |
GPU- und Neocloud-Anbieter geben 83 % ihres Budgets für Flüssigkeitskühlung für Direct-to-Chip-Systeme aus, den höchsten Anteil aller Käufer, während Unternehmensrechenzentren noch 50 % für Rücktür-Wärmetauscher ausgeben; ein Anbieter, der bei Rücktüren stark ist, verkauft in die am langsamsten wachsende Technologie. HPC- und Forschungszentren haben mit 19 % den höchsten Immersionsanteil, ein Erbe von Supercomputern, die um Tanks herum gebaut wurden.
Das Modell der Ausgaben für Flüssigkeitskühlung pro MW hinter diesen Zahlen hat drei Eingangsgrößen, die jeder Leser prüfen kann: die jährlich gelieferte neue Kapazität (12,0 GW im Jahr 2025), den für KI gebauten Anteil (35 % im Jahr 2025) und den für Flüssigkeitskühlung gebauten Anteil der KI-Kapazität (70 % im Jahr 2025). Die Multiplikation jeder flüssigkeitsgekühlten Kohorte mit ihren Ausgaben pro MW ergibt die Neubauausgaben; die Addition der Dienstleistungen auf der installierten Basis ergibt den Markt. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für Flüssigkeitskühlung von Rechenzentren an?
Nordamerika führt den Markt für Flüssigkeitskühlung von Rechenzentren mit 44,8 % des Wertes 2025 an. Der Nahe Osten und Afrika ist mit 19,79 % pro Jahr die am schnellsten wachsende Region, weil Saudi-Arabien und die Vereinigten Arabischen Emirate, die DC Market Insights mit 65,8 % der Ausgaben der Region 2035 modelliert, von einer kleinen Basis aus wachsen.
Nordamerika führt mit 44,8 % Anteil
Nordamerikanische Betreiber gaben 2025 2,60 Mrd. USD für Flüssigkeitskühlung aus, und die Region soll bis 2035 11,12 Mrd. USD erreichen, eine CAGR von 15,65 %. Im Juli 2026 kündigte nVent ein Werk für Flüssigkeitskühlung mit 160.000 Quadratfuß in Blaine, Minnesota, an, seine dritte Kapazitätserweiterung für Flüssigkeitskühlung von Rechenzentren in drei Jahren (Quelle: Pressemitteilung von nVent). Nordamerika verliert bis 2035 4,2 Prozentpunkte Anteil, da Asien-Pazifik und die Golfregion aufholen.
Asien-Pazifik hält 27,1 % Anteil
Asien-Pazifik hat 2025 einen Wert von 1,57 Mrd. USD und bis 2035 von 8,33 Mrd. USD, eine CAGR von 18,14 %. China ist mit 621,19 Mio. USD im Jahr 2025 der größte Markt der Region, und Indien wächst im Ländermodell von DC Market Insights mit 22,77 % pro Jahr am schnellsten.
Europa hält 19,2 % Anteil
Europa hat 2025 einen Wert von 1,11 Mrd. USD und bis 2035 von 4,90 Mrd. USD, eine CAGR von 15,97 %. Der deutsche PUE-Grenzwert von 1,2 für neue Rechenzentren und die Vorschriften zur Energiewiederverwendung machen Warmwasser-Flüssigkeitskreisläufe zum einfachsten Weg zur Einhaltung für neue Hallen, weil DC Market Insights erwartet, dass Flüssigkeitskreisläufe den größten Teil der nutzbaren Abwärme liefern.
Lateinamerika hält 4,4 % Anteil
Lateinamerika hat 2025 einen Wert von 255,33 Mio. USD und bis 2035 von 1,45 Mrd. USD, eine CAGR von 18,98 %, angeführt von Brasilien, Mexiko und Chile.
Naher Osten und Afrika hält 4,5 % Anteil
Der Nahe Osten und Afrika hat 2025 einen Wert von 261,14 Mio. USD und bis 2035 von 1,59 Mrd. USD, das schnellste Wachstum aller Regionen mit 19,79 % pro Jahr. Saudi-Arabien und die Vereinigten Arabischen Emirate sind die beiden größten Ländermärkte der Region und wachsen im Modell von DC Market Insights um 20,58 % bzw. 20,22 % pro Jahr.
Länderanalyse: Welche Länder geben am meisten für die Flüssigkeitskühlung von Rechenzentren aus?
Die Vereinigten Staaten sind mit 2,32 Mrd. USD im Jahr 2025 der größte Ländermarkt für Flüssigkeitskühlung von Rechenzentren, 40,0 % des globalen Wertes, gefolgt von China mit 621,19 Mio. USD (10,7 %) und Kanada mit 280,77 Mio. USD (4,8 %). Die 12 größten Länder entfallen auf 79,7 % der Ausgaben 2025: Japan (217,02 Mio. USD) und das Vereinigte Königreich (205,01 Mio. USD) führen nach Deutschland die übrigen an, Frankreich erreicht 134,82 Mio. USD, Australien 130,53 Mio. USD und Südkorea 116,37 Mio. USD, und die Niederlande liegen knapp außerhalb der Top 12 innerhalb des europäischen Gesamtwertes.
| Rang | Land | Region | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 2,32 | 40,0 % | 9,80 | 15,50 % |
| 2 | China | Asien-Pazifik | 0,62 | 10,7 % | 2,93 | 16,79 % |
| 3 | Kanada | Nordamerika | 0,28 | 4,8 % | 1,32 | 16,77 % |
| 4 | Deutschland | Europa | 0,22 | 3,8 % | 0,98 | 16,15 % |
| 5 | Japan | Asien-Pazifik | 0,22 | 3,7 % | 0,99 | 16,40 % |
| 6 | Vereinigtes Königreich | Europa | 0,21 | 3,5 % | 0,85 | 15,26 % |
| 7 | Indien | Asien-Pazifik | 0,15 | 2,6 % | 1,17 | 22,77 % |
| 8 | Frankreich | Europa | 0,13 | 2,3 % | 0,61 | 16,26 % |
| 9 | Australien | Asien-Pazifik | 0,13 | 2,2 % | 0,72 | 18,56 % |
| 10 | Brasilien | Lateinamerika | 0,12 | 2,1 % | 0,67 | 18,68 % |
| 11 | Südkorea | Asien-Pazifik | 0,12 | 2,0 % | 0,58 | 17,49 % |
| 12 | Singapur | Asien-Pazifik | 0,11 | 1,9 % | 0,42 | 14,62 % |
Indien ist mit 22,77 % pro Jahr der am schnellsten wachsende große Ländermarkt, da Hyperscale- und Colocation-Betreiber KI-Kapazität von einer kleinen installierten Basis aus hinzufügen. Die Länderwerte sind eine Aufteilung der regionalen Gesamtwerte durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an installierter und neuer KI-Rechenzentrumskapazität.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Der Markt für Flüssigkeitskühlung von Rechenzentren erreicht bis 2035 im Basisszenario 27,40 Mrd. USD, mit einer Spanne von 22,14 Mrd. USD bis 32,22 Mrd. USD über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Kapazitätszubau 15 % unter Basis; Flüssigkeitsanteil konventioneller Hallen auf dem Niveau von 2025 gehalten | 22,14 | 14,33 % |
| Basis | Zubau steigt auf 27,0 GW pro Jahr; 97 % der neuen KI-Kapazität bis 2035 flüssigkeitsgekühlt | 27,40 | 16,79 % |
| Hoch | Zubau 15 % über Basis; schnellere Nachrüstung von Colocation-Hallen | 32,22 | 18,70 % |
Das niedrige Szenario zeigt, wie eine zweijährige Pause bei den KI-Investitionen aussieht: Fertigstellungen verzögern sich, und weniger konventionelle Hallen ergänzen Flüssigkeitskühlung.
Wettbewerbsanalyse: Welche Anbieter haben sich in die Flüssigkeitskühlung eingekauft?
- Vertiv
- Eaton (Boyd Thermal)
- Schneider Electric (Motivair)
- CoolIT Systems (Ecolab)
- nVent
- Trane Technologies (LiquidStack)
- Daikin Applied (Chilldyne)
- Delta Electronics
- Asia Vital Components (AVC)
- Auras Technology
- Supermicro
- Submer
- Iceotope
- Accelsius
- Green Revolution Cooling (GRC)
- Corintis
DC Market Insights schätzt, dass die drei größten Anbieter, Boyd Thermal (heute Teil von Eaton), Vertiv und CoolIT Systems (heute Teil von Ecolab), 2026 zusammen rund 38 % des Marktes für Flüssigkeitskühlung von Rechenzentren halten, wobei der Anteil von Vertiv eine Schätzung von DC Market Insights ist, weil Vertiv die Umsätze mit Flüssigkeitskühlung nicht gesondert ausweist. Grundlage sind zwei Angaben von Anbietern: Boyd Thermal prognostizierte für 2026 einen Umsatz von 1,7 Mrd. USD, davon 1,5 Mrd. USD mit Flüssigkeitskühlung, was rund 17,0 % der Schätzung von DC Market Insights von 8,84 Mrd. USD für 2026 entspricht, und CoolIT soll in den 12 Monaten nach März 2026 rund 550 Mio. USD Umsatz erzielen, rund 6,2 %. Eaton schloss den Kauf von Boyd Thermal am 12. März 2026 für 9,55 Mrd. USD abzüglich erworbener Barmittel ab, und Ecolab vollzog den Kauf von CoolIT für 4,75 Mrd. USD am 2. Juli 2026 (Quelle: Quartalsbericht von Ecolab, eingereicht bei der US Securities and Exchange Commission). nVent meldete für das zweite Quartal 2026 einen Umsatz von 1,5 Mrd. USD, ein Plus von 53 %, mit deutlichem Wachstum im Rechenzentrumsgeschäft.
Jüngste Entwicklungen: Welche Transaktionen haben die Flüssigkeitskühlung seit 2025 neu geordnet?
- Im Februar 2025 schloss Schneider Electric den Erwerb einer Mehrheitsbeteiligung von 75 % an Motivair ab; die restlichen 25 % werden 2028 erwartet (Quelle: Mitteilung von Schneider Electric).
- Im November 2025 vereinbarte Eaton die Übernahme von Boyd Thermal für 9,5 Mrd. USD; Boyd Thermal prognostizierte für 2026 einen Umsatz von 1,7 Mrd. USD, davon 1,5 Mrd. USD mit Flüssigkeitskühlung (Quelle: Mitteilung von Eaton).
- Im Dezember 2025 schloss Vertiv die Übernahme von PurgeRite ab, einem Anbieter von Flüssigkeitsmanagement-Dienstleistungen für Flüssigkeitskühlung (Quelle: Pressemitteilung von Vertiv).
- Im März 2026 schloss Trane Technologies die Übernahme des Flüssigkeitskühlungsspezialisten LiquidStack ab (Quelle: Pressemitteilung von Trane Technologies).
- Im Juli 2026 schloss Ecolab die Übernahme von CoolIT Systems für 4,75 Mrd. USD ab (Quelle: Quartalsbericht von Ecolab).
- Im September 2026 vereinbarte Vertiv die Übernahme von King Environmental Services, einem irischen Unternehmen für Flüssigkeitsmanagement, zu nicht genannten Konditionen und schloss den Kauf später ab (Quelle: Mitteilungen von Vertiv).
Methodik: Wie wir das Modell des Marktes für Flüssigkeitskühlung von Rechenzentren aufgebaut haben
DC Market Insights hat diesen Markt bottom-up aus 16 jährlichen Kapazitätskohorten (2020 bis 2035) aufgebaut, die jeweils in konventionelle und KI-Hallen unterteilt sind. Jede Kohorte wurde mit dem für Flüssigkeitskühlung gebauten Anteil (40 % der KI-Kapazität im Jahr 2020, 70 % im Jahr 2025 und 97 % im Jahr 2035; 11,0 % bis 19,0 % der konventionellen Kapazität) und mit den Ausgaben für Flüssigkeitskühlung pro MW multipliziert (1,35 Mio. USD bis 1,58 Mio. USD für KI-Hallen, danach sinkend um 3 % pro Jahr; 0,52 Mio. USD, steigend um 1,2 % pro Jahr für konventionelle Hallen). Dienstleistungen und Flüssigkeiten wurden auf der installierten flüssigkeitsgekühlten Basis hinzugerechnet, die Ende 2019 mit rund 9,5 GW HPC-, Mainframe- und Rücktürkapazität beginnt, mit 0,036 Mio. USD pro MW und Jahr im Jahr 2020, steigend auf 0,045 Mio. USD im Jahr 2035. Der Gesamtwert wurde nach 4 Technologien, 5 Komponenten, 2 Arten der Wärmeabfuhr, 5 Käufertypen, 4 Rack-Dichteklassen und 5 Regionen aufgeteilt, und jede Aufteilung ergibt in der Summe den Marktgesamtwert. Das Ergebnis wurde top-down mit den veröffentlichten Umsätzen mit Flüssigkeitskühlung von Boyd Thermal und CoolIT abgeglichen. Die Länderwerte teilen jeden regionalen Gesamtwert nach Länderanteilen an installierter und neuer KI-Kapazität auf. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat Berechnungen, Quellen und Daten vor der Veröffentlichung kontrolliert.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Abgrenzung
- 1.2Abgrenzung zum Markt für Rechenzentrumskühlung
- 1.3Edge-Standorte, Serverhersteller und Chassis-Immersion
- 1.4Zusammenhang der Segmente
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Wichtige Marktstatistiken
- 2.3Wachstum von 2020 bis 2035
- 03Markttreiber
- 3.1Rack-Scale-KI-Systeme und Ausgaben pro MW
- 3.2Stromverbrauch von Rechenzentren bis 2030
- 3.3Einsatz von Flüssigkeitskühlung bei Hyperscalern
- 04Markttrends
- 4.1Mikrofluidische Kühlung im Chipgehäuse
- 4.2Zweiphasenkühlung
- 4.3Flüssigkeit-zu-Luft-Einheiten in luftgekühlten Hallen
- 05Marktherausforderungen
- 5.1Niedrige Rack-Dichten in bestehenden Anlagen
- 5.2PFAS-Ausstieg und Zweiphasen-Flüssigkeiten
- 06Marktchancen
- 6.1Dienstleistungen für das Flüssigkeitsmanagement
- 6.2Racks über 150 kW und Abwärmenutzung
- 07Preisanalyse
- 7.1Ausgaben für Flüssigkeitskühlung pro MW, 2020-2035
- 7.2Dienstleistungen und Flüssigkeiten pro installiertem MW
- 08Normen und Regulierung
- 8.1ASHRAE-Klassen für Flüssigkeitskühlung
- 8.2Open Compute Project
- 8.3EU-Energieeffizienzrichtlinie und Delegierte Verordnung (EU) 2024/1364
- 8.4Deutsches Energieeffizienzgesetz und Green Data Centre Roadmap Singapurs
- 09Marktsegmentierung
- 9.1Nach Technologie: Direct-to-Chip-Kühlung, Rücktür-Wärmetauscher, Einphasen-Immersionskühlung, Zweiphasenkühlung
- 9.2Nach Komponente: Kühlplatten und Rack-Hardware, Kühlmittelverteilereinheiten, Wärmetauscher und Tanks, Dienstleistungen, Kühlmittel und Flüssigkeiten
- 9.3Nach Endnutzer: Hyperscale, Colocation, GPU- und Neocloud-Anbieter, HPC- und Forschungszentren, Unternehmen
- 9.4Nach Wärmeabfuhr: Flüssigkeit-zu-Flüssigkeit, Flüssigkeit-zu-Luft
- 9.5Nach Rack-Dichte: Unter 30 kW, 30 kW bis 80 kW, 80 kW bis 150 kW, Über 150 kW
- 10DC Exklusiv: Matrix Technologie × Käufer
- 10.1Matrix Technologie × Endnutzer, 2025
- 10.2Eingangsgrößen des Modells der Ausgaben für Flüssigkeitskühlung pro MW
- 11Regionale Einblicke
- 11.1Nordamerika
- 11.2Asien-Pazifik
- 11.3Europa
- 11.4Lateinamerika
- 11.5Naher Osten und Afrika
- 12Länderanalyse
- 12.1Top 12 Länder, 2025 und 2035
- 12.2Vereinigte Staaten
- 12.3China
- 12.4Indien
- 12.5Nordische Länder
- 13Prognoseszenarien
- 13.1Niedriges, Basis- und hohes Szenario bis 2035
- 14Wettbewerbsanalyse
- 14.1Vertiv
- 14.2Eaton (Boyd Thermal)
- 14.3Schneider Electric (Motivair)
- 14.4CoolIT Systems (Ecolab)
- 14.5nVent
- 14.6Trane Technologies (LiquidStack)
- 14.7Daikin Applied (Chilldyne)
- 14.8Delta Electronics
- 14.9Asia Vital Components (AVC)
- 14.10Auras Technology
- 14.11Supermicro
- 14.12Submer
- 14.13Iceotope
- 14.14Accelsius
- 14.15Green Revolution Cooling (GRC)
- 14.16Corintis
- 14.17Konzentration der drei größten Anbieter, 2026
- 15Jüngste Entwicklungen
- 15.1Fusionen und Übernahmen, 2025-2026
- 16Methodik
- 16.1Kapazitätskohorten und Flüssigkeitsdurchdringung
- 16.2Top-down-Abgleich mit Angaben der Anbieter
- Abb. 1Marktgröße Flüssigkeitskühlung von Rechenzentren, 2020-2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Ausgaben für Flüssigkeitskühlung pro MW, 2020-2035
- Tabelle 3Markt nach Technologie, 2025 und 2035
- Tabelle 4Markt nach Komponente, 2025 und 2035
- Tabelle 5Markt nach Endnutzer, 2025 und 2035
- Tabelle 6Matrix Technologie × Endnutzer, 2025
- Tabelle 7Top 12 Länder, 2025 und 2035
- Tabelle 8Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Satyabrat Rajawat, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
8,84 Mrd. USD im Jahr 2026, ein Plus von 52,30 % gegenüber 5,80 Mrd. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 27,40 Mrd. USD erreichen, eine CAGR von 16,79 % ab 2025.
16,79 % pro Jahr von 2025 bis 2035. Zwischen 2020 und 2025 war das Wachstum mit 51,12 % pro Jahr höher, als flüssigkeitsgekühlte Rack-Scale-GPU-Systeme in die Serienbereitstellung gingen.
Racks über 150 kW, mit einem Wachstum von 38,75 % pro Jahr und einem Anstieg von 8,8 % der Ausgaben 2025 auf 49,3 % bis 2035 (Schätzung von DC Market Insights). Nach Technologie wächst Zweiphasenkühlung mit 23,42 % pro Jahr am schnellsten; nach Komponente wachsen Dienstleistungen mit 21,10 % am schnellsten.
Direct-to-Chip-Kühlung mit 4,14 Mrd. USD bzw. 71,4 % des Marktes im Jahr 2025. Sie wächst um 17,77 % pro Jahr auf 21,26 Mrd. USD bis 2035, weil Rack-Scale-GPU-Systeme mit Kühlplatten ausgeliefert werden.
1,58 Mrd. USD bzw. 27,3 % der Ausgaben 2025, laut Schätzungen von DC Market Insights. Die Ausgaben für CDUs wachsen um 16,40 % pro Jahr auf 7,23 Mrd. USD bis 2035.
Rund 1,58 Mio. USD pro MW für eine flüssigkeitsgekühlte KI-Halle und 0,55 Mio. USD pro MW für eine konventionelle oder HPC-Halle im Jahr 2025, laut Schätzungen von DC Market Insights.
Nordamerika mit 2,60 Mrd. USD bzw. 44,8 % des Wertes 2025. Der Nahe Osten und Afrika wächst mit 19,79 % pro Jahr am schnellsten.
Boyd Thermal (Eaton), Vertiv und CoolIT Systems (Ecolab) halten 2026 zusammen rund 38 % des Marktes (Schätzung von DC Market Insights). Schneider Electric, nVent, Trane Technologies, Daikin Applied, Submer, Iceotope und Accelsius sind ebenfalls im Wettbewerb.
2,32 Mrd. USD in den Vereinigten Staaten bzw. 40,0 % der Ausgaben 2025, gefolgt von China mit 621,19 Mio. USD. Indien wächst unter den großen Ländermärkten mit 22,77 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
5,80 Mrd. USD an Ausrüstung, Flüssigkeiten und Dienstleistungen für Flüssigkeitskreisläufe im Jahr 2025 sind der flüssigkeitsbasierte Teil des umfassenderen Kühlungsmarktes, der auch Luftkühlung, Kältemaschinen, Kühltürme und HVAC-Anlagen umfasst. Schätzungen, die die Gebäudekühlung einbeziehen, sind daher um ein Mehrfaches größer.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.