
Markt für erneuerbare Energien in Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für erneuerbare Energien in Rechenzentren: 2025 lag das Marktvolumen bei USD 14.24 Mrd.; bis 2035 soll es bei einer CAGR von 14.75 % auf USD 56.38 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 19. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Was umfasst der Markt für erneuerbare Energien in Rechenzentren?
- 05Warum unterscheiden sich die Schätzungen zum Markt für erneuerbare Energien in Rechenzentren?
- 06Markttreiber
- 07Markttrends
- 08Marktherausforderungen
- 09Marktchancen
- 10Preise
- 20Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
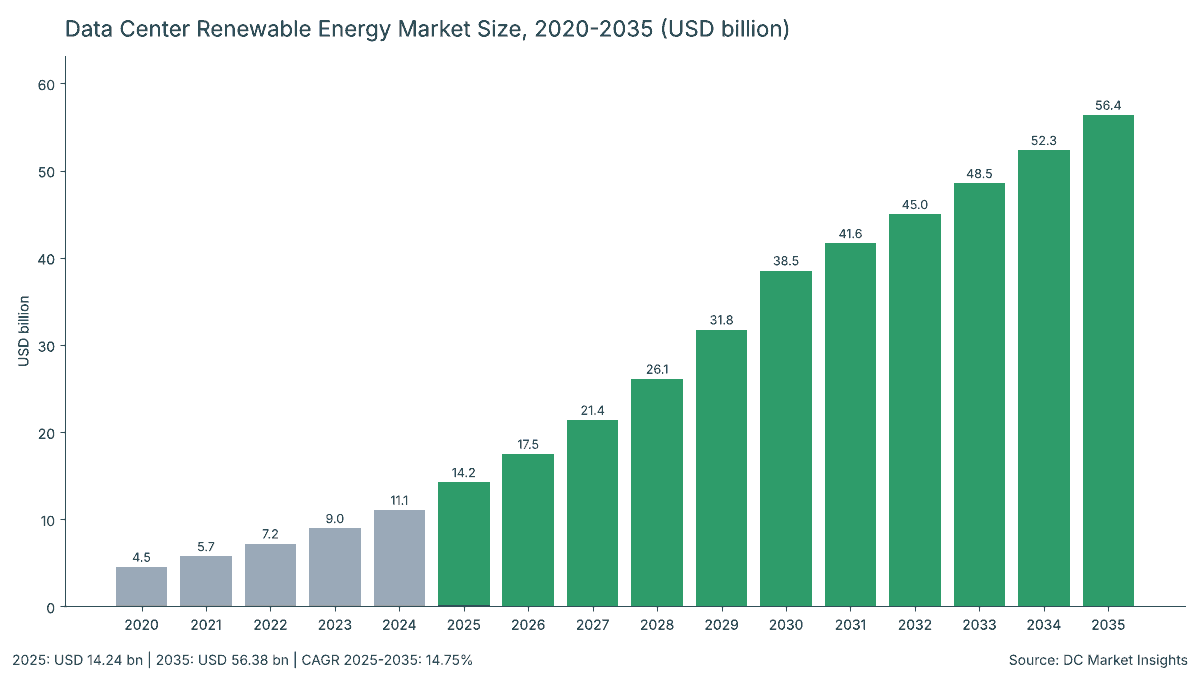
Der Markt für erneuerbare Energien in Rechenzentren hat 2026 einen Wert von 17,48 Mrd. USD und soll bis 2035 auf 56,38 Mrd. USD steigen, nach 14,24 Mrd. USD im Jahr 2025; das entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14,75 % von 2025 bis 2035 (Schätzung von DC Market Insights). Gemessen wird hier der Vertragswert des erneuerbaren Stroms, den Rechenzentren gezielt einkaufen: Unternehmens-Stromabnahmeverträge (Power Purchase Agreements, PPAs), Ökostromtarife von Versorgern, entkoppelte Herkunftsnachweise bzw. Energieattributzertifikate (EACs) sowie Solar- oder Windstrom vor Ort. Die Größe des Marktes folgt zwei Zahlen, die die Internationale Energieagentur (IEA) veröffentlicht, nämlich einem Stromverbrauch der Rechenzentren von 485 Terawattstunden (TWh) im Jahr 2025, der bis 2030 auf 950 TWh steigt, und einer Zahl, die gesetzlich festgelegt ist: Das deutsche Energieeffizienzgesetz (EnEfG) verpflichtet Rechenzentren, ab dem 1. Januar 2027 100 % ihres Stroms aus erneuerbaren Energien zu decken, nach 50 % seit 2024. DC Market Insights schätzt, dass dedizierte Verträge für erneuerbaren Strom 2025 69 % des Stromverbrauchs der Rechenzentren abdeckten, also 334,6 TWh, zu einem durchschnittlichen Vertragswert von 42,55 USD je Megawattstunde (MWh), und dass PPAs 75,1 % der Ausgaben tragen, weil Käufer von günstigen Zertifikaten zu Verträgen wechseln, die neue Wind- und Solarleistung ans Netz bringen. Die erneuerbare Eigenerzeugung vor Ort ist mit 20,95 % pro Jahr der am schnellsten wachsende Kanal, und Lateinamerika ist mit 18,10 % pro Jahr die am schnellsten wachsende Region, nachdem Brasilien im September 2026 seine Steuerregelung für Rechenzentren an sauberen Strom gekoppelt hat.
Wichtige Marktkennzahlen: Wie groß ist der Markt für erneuerbare Energien in Rechenzentren 2026?
DC Market Insights beziffert den Markt für erneuerbare Energien in Rechenzentren für 2026 auf 17,48 Mrd. USD und damit 22,8 % über dem Wert von 2025, weil der Stromverbrauch der Rechenzentren laut IEA 2025 um 17 % stieg, während die größten Käufer an ihren Zielen einer 100-prozentigen Deckung mit erneuerbarem Strom festhalten.
- Marktgröße 2025: 14,24 Mrd. USD
- Marktgröße 2026: 17,48 Mrd. USD
- Marktgröße 2030: 38,53 Mrd. USD
- Marktgröße 2035: 56,38 Mrd. USD
- CAGR 2025-2035: 14,75 % im Basisszenario, 10,67 % im unteren und 17,15 % im oberen Szenario
- Größter Beschaffungskanal: Unternehmens-PPAs, 75,1 % des Wertes 2025 (10,69 Mrd. USD)
- Am schnellsten wachsender Kanal: erneuerbare Eigenerzeugung vor Ort, 20,95 % pro Jahr
- Größte Erzeugungstechnologie: Photovoltaik (PV), 42,0 % des Wertes 2025; Offshore-Wind wächst mit 17,34 % pro Jahr am schnellsten
- Führende Region: Nordamerika, 46,0 % des Wertes 2025 (6,55 Mrd. USD)
- Am schnellsten wachsende Region: Lateinamerika, 18,10 % pro Jahr
- Größtes Land: die Vereinigten Staaten, 6,05 Mrd. USD im Jahr 2025
- Marktführer: Brookfield Renewable, rund 6 % des Wertes 2025 (Einschätzung von DC Market Insights)
Zusammenfassung
Der weltweite Markt für erneuerbare Energien in Rechenzentren hatte 2020 einen Wert von 4,53 Mrd. USD, erreichte 2025 14,24 Mrd. USD und soll bis 2035 bei einer CAGR von 14,75 % im Prognosezeitraum 56,38 Mrd. USD erreichen.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße erneuerbare Energien in Rechenzentren 2025 | 14,24 Mrd. USD |
| Marktgröße erneuerbare Energien in Rechenzentren 2026 | 17,48 Mrd. USD |
| Markt für erneuerbare Energien in Rechenzentren, CAGR | 14,75 % |
| Marktgröße erneuerbare Energien in Rechenzentren 2035 | 56,38 Mrd. USD |
Die Ausgaben von Rechenzentren für erneuerbare Energien wuchsen von 2020 bis 2025 um 25,75 % pro Jahr und damit schneller als im Prognosezeitraum, weil sich zwei Größen gleichzeitig bewegten: Der Stromverbrauch der Rechenzentren stieg von 270 TWh auf 485 TWh (Daten der IEA und Rückrechnung von DC Market Insights), und der durch dedizierte Verträge für erneuerbaren Strom gedeckte Anteil stieg von 60,5 % auf 69,0 %. Ab 2025 steigt der Deckungsanteil langsamer, auf 79,0 % im Jahr 2035; das Wachstum von 14,75 % pro Jahr stammt daher vor allem aus dem Volumen (1.250 TWh Verbrauch der Rechenzentren im Jahr 2035) und aus der Verlagerung des Wertes hin zu PPAs mit einem Preis von 64 USD je MWh im Jahr 2030 statt Zertifikaten zu 4 USD je MWh.
Die wichtigsten Erkenntnisse
Vier Befunde erklären die Basis von 14,24 Mrd. USD, die der Markt für erneuerbare Energien in Rechenzentren 2025 erreichte.
- Unternehmens-PPAs machen mit 10,69 Mrd. USD 75,1 % des Wertes 2025 aus, während Zertifikate zwar 22 % des Stromverbrauchs der Rechenzentren abdecken, aber nur 320,10 Mio. USD einbringen.
- Hyperscale- und KI-Cloud-Rechenzentren kaufen 58,0 % des Wertes; Microsoft, Amazon, Google und Meta melden zusammen rund 145 Gigawatt (GW) vertraglich gesicherten sauberen Strom.
- Die deutsche 100-%-Regel ab 2027, die irische Auflage von 80 % aus neuen erneuerbaren Anlagen (Commission for Regulation of Utilities, Dezember 2025) und die brasilianische REDATA-Regelung machen aus freiwilligem Einkauf eine Bedingung für Netzanschluss oder Steuervorteile.
- Die Vereinigten Staaten stellen mit 6,05 Mrd. USD 42,5 % des Marktes, doch Wind- und Solaranlagen in den USA verlieren die bundesweiten Steuergutschriften, wenn sie nach dem 31. Dezember 2027 in Betrieb gehen, sofern der Bau nicht bis zum 4. Juli 2026 beginnt (Internal Revenue Service, Notice 2025-42).
Was umfasst der Markt für erneuerbare Energien in Rechenzentren?
Der Markt für erneuerbare Energien in Rechenzentren umfasst Ausgaben von 14,24 Mrd. USD im Jahr 2025 für erneuerbaren Strom, den Betreiber von Rechenzentren vertraglich beziehen, gemessen zum Vertragswert und je MWh nur einmal gezählt.
Enthalten
Vier Kanäle gehören dazu: Unternehmens-PPAs, physisch und virtuell, bewertet mit dem Vertragspreis mal gelieferter MWh (10,69 Mrd. USD im Jahr 2025); Ökostromtarife von Versorgern und durchgeleitete Lieferungen (Sleeved Supply), bewertet zum erneuerbaren Endkundentarif (2,79 Mrd. USD); entkoppelte EACs wie US-amerikanische Renewable Energy Certificates (RECs), europäische Herkunftsnachweise (Guarantees of Origin, GOs) und internationale RECs (I-RECs), bewertet zum Zertifikatspreis (320,10 Mio. USD); sowie erneuerbare Eigenerzeugung vor Ort, bewertet zu ihren Stromgestehungskosten (Levelized Cost of Energy, LCOE) (436,50 Mio. USD). Käufer sind Betreiber von Hyperscale- und KI-Cloud-Rechenzentren, Colocation-Anbieter sowie Unternehmens- und Edge-Standorte, einschließlich kleiner und mittlerer Unternehmen (KMU), die Ökostromtarife über einen Colocation-Anbieter beziehen.
Nicht enthalten
Netzstrom im gewöhnlichen Strommix gehört nicht dazu, selbst wenn ein Teil davon erneuerbar ist; ebenso wenig Kernkraft, Gas- und Brennstoffzellenversorgung, Batteriespeicher-Hardware und die Ausrüstung für Anlagen vor Ort, die der Data Center Onsite Power Generation Market und der Data Center Microgrid Market abdecken. Energieeffiziente Kühl- und Stromversorgungstechnik gehört zum Green Data Center Market.
Wie die Segmente zusammenpassen
Jede Aufteilung ergibt in Summe 14,24 Mrd. USD im Jahr 2025 und 56,38 Mrd. USD im Jahr 2035: Die vier Beschaffungskanäle, die vier Erzeugungstechnologien und die drei Rechenzentrumstypen ergeben jeweils die Gesamtsumme, ebenso die fünf Regionen. Die 12 Länder der Ländertabelle halten 77,8 % des Wertes 2025; der Rest entfällt auf die regionalen Restgrößen.
Warum unterscheiden sich die Schätzungen zum Markt für erneuerbare Energien in Rechenzentren?
Die Schätzungen unterscheiden sich, weil der Wert von 17,48 Mrd. USD, den DC Market Insights für 2026 angibt, nur den Vertragswert des erneuerbaren Stroms zählt, den Rechenzentren gezielt einkaufen, nicht aber Ausrüstung oder den erneuerbaren Anteil des gewöhnlichen Netzstrommixes.
Breitere Definitionen rechnen die Investitionskosten von Solar- und Windparks hinzu, die für die Abnahme durch Rechenzentren gebaut werden, außerdem Batteriespeicher und Microgrid-Steuerungen, Energieeffizienz-Hardware, die als Ausrüstung für „grüne Rechenzentren“ verkauft wird, oder Beratungshonorare für Nachhaltigkeitsberichte. Manche zählen jede erneuerbare MWh, die ein Rechenzentrum aus dem Netz bezieht: Die IEA schätzt, dass erneuerbare Energien weltweit rund 27 % des Stroms der Rechenzentren liefern, ein physischer Anteil, der sich von den 69 % unterscheidet, die dedizierte Verträge abdecken. Kernkraft-PPAs, als kohlenstofffreie Energie (Carbon-Free Energy, CFE) verkaufte Verträge über grundlastfähigen geothermischen Strom, gasgestützte Co-Location und Investitionen in Übertragungsleitungen sind hier nicht enthalten, ebenso wenig Käufe erneuerbaren Stroms durch Telekommunikationsnetze und Bürogebäude.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Vertragswert von Unternehmens-PPAs | Ja, 10,69 Mrd. USD | Rechenzentrum als Käufer zahlt je MWh |
| Ökostromtarife von Versorgern und Sleeved Supply | Ja, 2,79 Mrd. USD | Erneuerbarer Endkundentarif, vom Rechenzentrum bezahlt |
| Entkoppelte Zertifikate (RECs, GOs, I-RECs) | Ja, 320,10 Mio. USD | Nur der Zertifikatspreis |
| Solar- und Windstrom vor Ort | Ja, 436,50 Mio. USD | Bewertet zu LCOE |
| Erneuerbarer Anteil des gewöhnlichen Netzstrommixes | Nein | Keine Kaufentscheidung |
| Solar-, Wind-, Speicher- und Microgrid-Ausrüstung | Nein | Investitionsgüter, in verwandten Berichten abgedeckt |
| Lieferverträge für Kernkraft und Gas | Nein | Nicht erneuerbar |
Innerhalb des Marktumfangs sind die Käufergruppen Betreiber von Hyperscale- und KI-Cloud-Rechenzentren (8,26 Mrd. USD), Colocation-Anbieter (4,27 Mrd. USD) sowie Unternehmens- und Edge-Standorte einschließlich KMU (1,71 Mrd. USD).
Warum kaufen Rechenzentren mehr erneuerbare Energie?
Rechenzentren werden 2030 vertraglich 712 TWh erneuerbaren Strom beziehen, nach 335 TWh im Jahr 2025 (Schätzung von DC Market Insights), angetrieben von Gesetzen mit vorgeschriebenen erneuerbaren Anteilen, dem steigenden Stromverbrauch durch KI und Regeln für den Netzanschluss.
Deutschland schreibt Rechenzentren ab Januar 2027 100 % erneuerbaren Strom vor
§ 11 des deutschen Energieeffizienzgesetzes (EnEfG) verpflichtet Betreiber von Rechenzentren, ab dem 1. Januar 2024 50 % und ab dem 1. Januar 2027 100 % ihres Stroms bilanziell aus erneuerbaren Energien zu decken. DC Market Insights schätzt, dass die Ausgaben deutscher Rechenzentren für erneuerbare Energien 2025 683,50 Mio. USD und bis 2035 2,42 Mrd. USD erreichen. Die Delegierte Verordnung (EU) 2024/1364 der Europäischen Union ergänzt eine Berichtspflicht: Jedes Rechenzentrum mit mindestens 500 Kilowatt (kW) IT-Last meldet einen Faktor für erneuerbare Energien, der Herkunftsnachweise, PPAs und Eigenerzeugung vor Ort zusammenfasst; die Berichte sind seit 2025 jeweils zum 15. Mai fällig.
KI ließ den Stromverbrauch der Rechenzentren 2025 um 17 % steigen
Die Stromnachfrage der Rechenzentren stieg 2025 laut IEA (April 2026) um 17 %, und Technologieunternehmen schlossen in diesem Jahr rund 40 % aller Unternehmens-PPAs für erneuerbaren Strom ab. Allein Google unterzeichnete 2025 laut seinem Umweltbericht 2026 Verträge über mehr als 12 GW neue saubere Energie. Im Modell von DC Market Insights fügt jede zusätzliche TWh Rechenzentrumsverbrauch 2025 rund 29,4 Mio. USD an Ausgaben für erneuerbare Energien hinzu; 2035 sind es 45,1 Mio. USD je TWh, weil Deckungsgrad und PPA-Anteil steigen.
Irland und Brasilien machen erneuerbare Versorgung zur Anschlussbedingung
Die Entscheidung der irischen Commission for Regulation of Utilities (CRU) vom 12. Dezember 2025 verpflichtet neue Rechenzentren, mindestens 80 % ihres Jahresbedarfs mit zusätzlichen irischen erneuerbaren Projekten zu decken, mit einem sechsjährigen Übergangspfad, und Erzeugung oder Speicher vor Ort oder in der Nähe mitzubringen, die auf ihre Bezugskapazität abgestimmt sind. Die brasilianische Sondersteuerregelung REDATA für Rechenzentren, die laut Finanzministerium am 15. September 2026 in Kraft gesetzt wurde, verpflichtet die Begünstigten, ihren gesamten vertraglich bezogenen Strom aus sauberen oder erneuerbaren Quellen zu decken. DC Market Insights beziffert die irischen Ausgaben 2025 auf 455,67 Mio. USD und die brasilianischen auf 227,83 Mio. USD bei einem Wachstum von 18,46 % pro Jahr.
Wie verändert sich der Einkauf erneuerbarer Energie durch Rechenzentren?
Der PPA-Anteil am Stromverbrauch der Rechenzentren steigt im Modell von DC Market Insights von 38 % im Jahr 2025 auf 54 % im Jahr 2035, weil Käufer vom jährlichen Zertifikatsabgleich zu standortnaher Versorgung und Versorgung rund um die Uhr wechseln.
Alphabet kauft Intersect, um Rechenzentren direkt neben eigener Erzeugung zu bauen
Alphabet vereinbarte im Dezember 2025 die Übernahme von Intersect für 4,75 Mrd. USD in bar zuzüglich übernommener Schulden, aufbauend auf einer Partnerschaft vom Dezember 2024, Rechenzentren gemeinsam mit neuer Erzeugung zu errichten. Im Juni 2026 benannte Google den ersten Standort, das Meitner Energy Center in den Countys Gray und Roberts in Texas. DC Market Insights erwartet, dass der Wert erneuerbarer Erzeugung vor Ort und in Standortnähe von 436,50 Mio. USD im Jahr 2025 bis 2035 auf 2,92 Mrd. USD wächst.
Zertifikate verlieren Anteile an Verträge, die neue Anlagen hinzufügen
Entkoppelte Zertifikate deckten 2020 30 % und 2025 22 % des Stromverbrauchs der Rechenzentren ab und fallen im Modell von DC Market Insights bis 2035 auf 10 %, weil die deutschen, irischen und brasilianischen Regeln sowie die Ziele der Käufer neue, zusätzliche Anlagen bevorzugen. Der Zertifikatskanal wächst nur um 4,56 % pro Jahr auf 500,00 Mio. USD, obwohl die Zertifikatspreise von 3 auf 4 USD je MWh steigen.
Solarstrom mit Speicher nähert sich der Versorgung rund um die Uhr
Masdar und die Emirates Water and Electricity Company (EWEC) kündigten im Oktober 2025 eine Solaranlage mit 5,2 GW und 19 Gigawattstunden (GWh) Batteriespeicher an, die in Abu Dhabi rund um die Uhr 1 GW liefern soll, vorgestellt als Unterstützung für die Pläne des Emirats für ein KI-Zentrum. Meta vereinbarte im April 2026 mit Noon Energy die Reservierung von bis zu 1 GW Ultralangzeitspeicher. Gesicherte Versorgung kostet je MWh mehr; deshalb steigt der PPA-Preis bei DC Market Insights von 58 USD im Jahr 2025 auf 64 USD je MWh im Jahr 2030.
Was könnte den Einkauf erneuerbarer Energie durch Rechenzentren bremsen?
Zwei Grenzen könnten den Markt 2035 auf das untere Szenario von 39,24 Mrd. USD drücken: das Auslaufen der US-Bundessteuergutschriften und das Tempo, mit dem neue erneuerbare Anlagen ans Netz gehen können.
US-Steuergutschriften für Wind und Solar enden für Anlagen, die nach 2027 ans Netz gehen
Nach dem One Big Beautiful Bill Act verlieren Wind- und Solaranlagen, die nach dem 31. Dezember 2027 in Betrieb gehen, die Produktions- und Investitionsgutschriften für sauberen Strom (Sections 45Y und 48E), sofern der Bau nicht bis zum 4. Juli 2026 beginnt, wie in der Notice 2025-42 des Internal Revenue Service festgelegt. Das Lawrence Berkeley National Laboratory (LBNL) beziffert die LCOE von US-Solarparks im Kraftwerksmaßstab für 2024 auf 41 USD je MWh mit Steuergutschriften und 60 USD ohne, für Solar mit Batteriespeicher auf 59 USD und 87 USD. Die Vereinigten Staaten stellen 42,5 % des Marktes; ein Anstieg der US-PPA-Preise um 5 USD je MWh würde die Kosten desselben PPA-Volumens 2030 um rund 0,92 Mrd. USD erhöhen, Geld, das Käufer stattdessen beim vertraglich gesicherten Volumen einsparen könnten (Schätzung von DC Market Insights).
Neue erneuerbare Erzeugung kann mit der Nachfrage der Rechenzentren nicht Schritt halten
Die IEA erwartet, dass erneuerbare Energien bis 2030 knapp 50 % des Zuwachses der Stromnachfrage von Rechenzentren decken; der Rest stammt aus Gas, Kernkraft und dem bestehenden Netz. Die Deckung durch dedizierte Verträge steigt im Modell von DC Market Insights daher nur von 69 % im Jahr 2025 auf 75 % im Jahr 2030, und 238 TWh Rechenzentrumsverbrauch bleiben 2030 ohne Deckung durch Verträge für erneuerbaren Strom.
Wo liegen die Chancen im Markt für erneuerbare Energien in Rechenzentren?
Die beiden größten Chancen sind die regulatorisch getriebene Nachfrage in Indien und Brasilien, zusammen 3,50 Mrd. USD bis 2035 wert, und die Versorgung vor Ort oder in Standortnähe mit 2,92 Mrd. USD.
Indien und Brasilien wachsen unter den großen Ländern am schnellsten
Die Ausgaben indischer Rechenzentren für erneuerbare Energien wachsen von 284,79 Mio. USD im Jahr 2025 bis 2035 auf 2,25 Mrd. USD, um 22,99 % pro Jahr und damit am schnellsten unter den 12 größten Ländern. Indiens Green Energy Open Access Rules (Energieministerium, Juni 2022) senkten die Schwelle für den offenen Netzzugang für Grünstrom von 1 Megawatt (MW) auf 100 kW, und im Juni 2026 verknüpften Meta und Reliance eine erste Ausbaustufe von 168 MW in Jamnagar mit knapp 1 GW neuer sauberer Energie, darunter 837 MW von CleanMax. Brasilien wächst unter REDATA von 227,83 Mio. USD auf 1,24 Mrd. USD.
Erneuerbare Erzeugung vor Ort und in Standortnähe unter Anschlussregeln
Die erneuerbare Eigenerzeugung vor Ort wächst von 436,50 Mio. USD im Jahr 2025 bis 2035 auf 2,92 Mrd. USD, um 20,95 % pro Jahr und damit als schnellster Kanal, weil die irische Auflage zu Erzeugung vor Ort oder in der Nähe und US-amerikanische Co-Location-Projekte Anlagen auf dem Campus belohnen. Ihr Anteil am Stromverbrauch der Rechenzentren steigt im Modell von DC Market Insights von 1 % auf 3 %.
Wie viel zahlen Rechenzentren für erneuerbaren Strom?
Rechenzentren zahlten 2025 über alle Kanäle durchschnittlich 42,55 USD je MWh vertraglich bezogenen erneuerbaren Stroms, bei PPAs 58 USD und bei Zertifikaten 3 USD je MWh (Schätzungen von DC Market Insights).
| Kanal (USD je MWh) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Unternehmens-PPAs (physisch und virtuell) | 50 | 58 | 64 | 62 |
| Ökostromtarife von Versorgern und Sleeved Supply | 64 | 72 | 76 | 74 |
| Entkoppelte Energieattributzertifikate | 2 | 3 | 4 | 4 |
| Erneuerbare Eigenerzeugung vor Ort | 95 | 90 | 82 | 78 |
Öffentliche Referenzwerte stützen diese Preisleiter: Das LBNL meldet einen durchschnittlichen nivellierten PPA-Preis von 29 USD je MWh für US-Solarprojekte, die 2024 in Betrieb gingen, und LCOE für Windparks der Jahre 2023-2024 von 40 USD je MWh im Gebiet des Electric Reliability Council of Texas (ERCOT) bis 67 USD je MWh im Gebiet des New York Independent System Operator (NYISO). Der gemischte PPA-Preis von DC Market Insights liegt mit 58 USD je MWh im Jahr 2025 höher, weil er europäische Verträge, profilierte und gesicherte Lieferungen sowie Offshore-Wind einschließt.
Welche Gesetze und Standards regeln Aussagen von Rechenzentren zu erneuerbarer Energie?
Mindestens sieben Regelwerke bestimmen, wie die Ausgaben von 14,24 Mrd. USD im Jahr 2025 getätigt und berichtet werden, von der deutschen 100-%-Pflicht bis zum Faktor für erneuerbare Energien der EU.
- Deutschland, Energieeffizienzgesetz (EnEfG) § 11: 50 % erneuerbarer Strom ab 2024 und 100 % ab dem 1. Januar 2027.
- Europäische Union, Energieeffizienzrichtlinie (EU) 2023/1791 Artikel 12 und Delegierte Verordnung (EU) 2024/1364: Rechenzentren ab 500 kW melden Leistungskennzahlen zu Energie und erneuerbaren Energien, einschließlich des Faktors für erneuerbare Energien.
- Irland, Entscheidung der CRU zur Anschlusspolitik für Rechenzentren (12. Dezember 2025): 80 % des Jahresbedarfs aus zusätzlichen irischen erneuerbaren Anlagen.
- Vereinigte Staaten, One Big Beautiful Bill Act und Notice 2025-42: Fristen für die Gutschriften nach 45Y und 48E für Wind und Solar.
- Brasilien, Sondersteuerregelung REDATA (September 2026): gesamter vertraglich bezogener Strom aus sauberen oder erneuerbaren Quellen.
- Indien, Green Energy Open Access Rules 2022: offener Netzzugang für Grünstrom ab 100 kW.
- Singapur, Green Data Centre Roadmap der Infocomm Media Development Authority (IMDA) (Mai 2024): mindestens 300 MW neue Kapazität, gekoppelt an eine schnellere Nutzung grüner Energie.
Die marktbasierte Berichterstattung nach der Scope 2 Guidance des Greenhouse Gas Protocol entscheidet, welche Zertifikate und PPAs ein Rechenzentrum auf seine strombezogenen Emissionen anrechnen kann.
Welche Kanäle für erneuerbare Energie nutzen Rechenzentren am häufigsten?
Unternehmens-PPAs führen mit 75,1 % des Wertes 2025, Photovoltaik führt die Erzeugungstechnologien mit 42,0 % an, und Hyperscale- und KI-Cloud-Rechenzentren führen die Käufertypen mit 58,0 % an.
Nach Beschaffungskanal: Unternehmens-PPAs führen mit 75,1 %
PPAs wachsen um 14,62 % pro Jahr auf 41,85 Mrd. USD; Ökostromtarife wachsen um 14,79 % pro Jahr, da Versorger eigene Tarife für Rechenzentren anbieten; Zertifikate wachsen nur um 4,56 %.
| Beschaffungskanal | Wert 2025 | Anteil 2025 | Wert 2035 | CAGR 2025-2035 |
|---|---|---|---|---|
| Unternehmens-PPAs (physisch und virtuell) | 10,69 Mrd. USD | 75,1 % | 41,85 Mrd. USD | 14,62 % |
| Ökostromtarife von Versorgern und Sleeved Supply | 2,79 Mrd. USD | 19,6 % | 11,10 Mrd. USD | 14,79 % |
| Entkoppelte Energieattributzertifikate | 320,10 Mio. USD | 2,2 % | 500,00 Mio. USD | 4,56 % |
| Erneuerbare Eigenerzeugung vor Ort | 436,50 Mio. USD | 3,1 % | 2,92 Mrd. USD | 20,95 % |
| Gesamt | 14,24 Mrd. USD | 100,0 % | 56,38 Mrd. USD | 14,75 % |
Nach Erzeugungstechnologie: Photovoltaik führt mit 42,0 %
Photovoltaik steigt von 5,98 Mrd. USD auf 27,06 Mrd. USD, da sich Solarstrom mit Speicher ausbreitet; Offshore-Wind wächst um 17,34 % pro Jahr dank europäischer Verträge wie Amazons 600-MW-Vertrag für Gennaker in Deutschland (August 2026).
| Erzeugungstechnologie | Wert 2025 | Anteil 2025 | Wert 2035 | CAGR 2025-2035 |
|---|---|---|---|---|
| Photovoltaik | 5,98 Mrd. USD | 42,0 % | 27,06 Mrd. USD | 16,29 % |
| Onshore-Wind | 5,41 Mrd. USD | 38,0 % | 16,91 Mrd. USD | 12,07 % |
| Offshore-Wind | 1,14 Mrd. USD | 8,0 % | 5,64 Mrd. USD | 17,34 % |
| Wasserkraft und Geothermie | 1,71 Mrd. USD | 12,0 % | 6,76 Mrd. USD | 14,75 % |
| Gesamt | 14,24 Mrd. USD | 100,0 % | 56,38 Mrd. USD | 14,75 % |
Nach Rechenzentrumstyp: Hyperscale und KI-Cloud führen mit 58,0 %
Käufer aus dem Bereich Hyperscale und KI-Cloud wachsen um 16,24 % pro Jahr; Colocation-Anbieter, angeführt von Equinix mit 96 % erneuerbarer Deckung im Jahr 2025 und Digital Realty mit 93 %, wachsen um 13,55 % pro Jahr.
| Rechenzentrumstyp | Wert 2025 | Anteil 2025 | Wert 2035 | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und KI-Cloud-Rechenzentren | 8,26 Mrd. USD | 58,0 % | 37,21 Mrd. USD | 16,24 % |
| Colocation-Rechenzentren | 4,27 Mrd. USD | 30,0 % | 15,22 Mrd. USD | 13,55 % |
| Unternehmens- und Edge-Rechenzentren | 1,71 Mrd. USD | 12,0 % | 3,95 Mrd. USD | 8,73 % |
| Gesamt | 14,24 Mrd. USD | 100,0 % | 56,38 Mrd. USD | 14,75 % |
DC Exclusive: Das Vertragsbuch für sauberen Strom, 6 Käufer und rund 147 GW
Sechs Käufer aus der Rechenzentrumsbranche melden rund 147 GW vertraglich gesicherten sauberen Strom; der Tracker von DC Market Insights beruht auf 10 öffentlichen Angaben aus Unternehmensberichten. Die zweite Tabelle ist ein Modell von DC Market Insights, das den Wert 2025 von 14,24 Mrd. USD nach Käufertyp und Kanal aufteilt.
| Käufer | Vertraglich gesicherter sauberer Strom | Deckung oder Abgleich | Jüngster datierter Schritt |
|---|---|---|---|
| Microsoft | 40 GW in 26 Ländern | 100 % jährlicher Abgleich mit erneuerbarem Strom (2025) | Rahmenvertrag mit Brookfield, 10,5 GW für 2026-2030 |
| Amazon | Über 40 GW, mehr als 700 Projekte (einschließlich Kernkraft und Speicher) | 100 % abgeglichen im Jahr 2025 | 700 MW Geothermie und Solar, Nevada (Mai 2026) |
| Knapp 35 GW unterzeichnet 2010-2025 | 100 % jährlicher Abgleich, 9. Jahr in Folge | Über 12 GW unterzeichnet im Jahr 2025; Übernahme von Intersect | |
| Meta | Über 30 GW | 100 % abgeglichen seit 2020 | Knapp 1 GW in Indien mit Reliance (Juni 2026) |
| Digital Realty | 1,7 GW | 93 % Deckung (2025) | 205 Standorte mit 100 % (Bericht vom Mai 2026) |
| Equinix | Keine Angabe in GW | 96 % Deckung (2025) | Achtes Jahr in Folge mit 90 % oder mehr |
Die rund 145 GW an Verträgen der vier Hyperscaler stehen 335 TWh erneuerbarem Strom gegenüber, den alle Rechenzentren 2025 eingekauft haben: Bei einem Kapazitätsfaktor von 30 % würden 145 GW nach Fertigstellung rund 381 TWh pro Jahr erzeugen; das zeigt, wie viel des Vertragsbuchs noch im Bau ist oder Verbraucher außerhalb der Rechenzentren versorgt (Berechnung von DC Market Insights).
| Rechenzentrumstyp | Unternehmens-PPAs | Ökostromtarife | Zertifikate | Vor Ort | Gesamt |
|---|---|---|---|---|---|
| Hyperscale- und KI-Cloud-Rechenzentren | 7,03 Mrd. USD | 936,79 Mio. USD | 29,14 Mio. USD | 262,84 Mio. USD | 8,26 Mrd. USD |
| Colocation-Rechenzentren | 2,79 Mrd. USD | 1,21 Mrd. USD | 156,79 Mio. USD | 113,15 Mio. USD | 4,27 Mrd. USD |
| Unternehmens- und Edge-Rechenzentren | 867,06 Mio. USD | 647,01 Mio. USD | 134,17 Mio. USD | 60,51 Mio. USD | 1,71 Mrd. USD |
| Gesamt | 10,69 Mrd. USD | 2,79 Mrd. USD | 320,10 Mio. USD | 436,50 Mio. USD | 14,24 Mrd. USD |
Welche Region gibt am meisten für erneuerbare Energie in Rechenzentren aus?
Nordamerika führt mit 46,0 % des Wertes 2025, während Lateinamerika mit 18,10 % pro Jahr am schnellsten wächst und bis 2035 2,25 Mrd. USD erreicht.
| Region | Wert 2025 | Anteil 2025 | Wert 2035 | CAGR 2025-2035 |
|---|---|---|---|---|
| Nordamerika | 6,55 Mrd. USD | 46,0 % | 23,68 Mrd. USD | 13,71 % |
| Europa | 3,70 Mrd. USD | 26,0 % | 12,40 Mrd. USD | 12,85 % |
| Asien-Pazifik | 2,99 Mrd. USD | 21,0 % | 15,22 Mrd. USD | 17,67 % |
| Lateinamerika | 427,19 Mio. USD | 3,0 % | 2,25 Mrd. USD | 18,10 % |
| Naher Osten und Afrika | 569,58 Mio. USD | 4,0 % | 2,82 Mrd. USD | 17,34 % |
| Gesamt | 14,24 Mrd. USD | 100,0 % | 56,38 Mrd. USD | 14,75 % |
Nordamerika führt mit 46,0 % Anteil
Nordamerika gibt 2025 6,55 Mrd. USD aus. Das National Laboratory of the Rockies zählt mit Stand September 2025 122,7 GW an US-Unternehmens-PPAs und erneuerbaren Versorgerverträgen, davon rund 64 GW in Betrieb, und die IEA erwartet, dass erneuerbare Energien zwischen 2024 und 2030 110 TWh zur Versorgung der US-Rechenzentren beitragen.
Europa hält 26,0 % Anteil
Europa gibt 2025 3,70 Mrd. USD aus und wächst um 12,85 % pro Jahr; die deutsche Frist 2027 und die irische 80-%-Regel geben das Tempo vor. Amazon unterzeichnete im September 2026 in Italien einen PPA über 156 MW Agri-Photovoltaik.
Asien-Pazifik hält 21,0 % Anteil
Asien-Pazifik gibt 2025 2,99 Mrd. USD aus und wächst um 17,67 % pro Jahr. Amazon verpflichtete sich im Juni 2025, mehr als 170 MW aus drei neuen Solarparks in Victoria und Queensland abzunehmen, parallel zu einem australischen Rechenzentrumsplan über 20 Mrd. AUD.
Lateinamerika ist mit 18,10 % die am schnellsten wachsende Region
Lateinamerika wächst von 427,19 Mio. USD auf 2,25 Mrd. USD, angeführt von Brasilien, wo REDATA erneuerbare Versorgung ab September 2026 zur Bedingung der Steuerregelung für Rechenzentren macht.
Naher Osten und Afrika halten 4,0 % Anteil
Der Nahe Osten und Afrika geben 2025 569,58 Mio. USD aus und wachsen um 17,34 % pro Jahr; das Solarprojekt in Abu Dhabi mit 5,2 GW und Versorgung rund um die Uhr ist die größte angekündigte gesicherte erneuerbare Versorgung in der Nähe eines Rechenzentrums-Hubs.
Welche Länder geben am meisten für erneuerbare Energie in Rechenzentren aus?
Die Vereinigten Staaten führen mit 6,05 Mrd. USD im Jahr 2025, und Indien ist mit 22,99 % pro Jahr das am schnellsten wachsende große Land.
| Rang | Land | Region | Wert 2025 | Anteil 2025 | Wert 2035 | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 6,05 Mrd. USD | 42,5 % | 21,70 Mrd. USD | 13,62 % |
| 2 | China | Asien-Pazifik | 996,77 Mio. USD | 7,0 % | 5,64 Mrd. USD | 18,92 % |
| 3 | Deutschland | Europa | 683,50 Mio. USD | 4,8 % | 2,42 Mrd. USD | 13,50 % |
| 4 | Vereinigtes Königreich | Europa | 512,63 Mio. USD | 3,6 % | 1,80 Mrd. USD | 13,41 % |
| 5 | Kanada | Nordamerika | 498,39 Mio. USD | 3,5 % | 1,97 Mrd. USD | 14,75 % |
| 6 | Irland | Europa | 455,67 Mio. USD | 3,2 % | 1,41 Mrd. USD | 11,95 % |
| 7 | Japan | Asien-Pazifik | 427,19 Mio. USD | 3,0 % | 1,92 Mrd. USD | 16,20 % |
| 8 | Niederlande | Europa | 398,71 Mio. USD | 2,8 % | 1,35 Mrd. USD | 13,00 % |
| 9 | Australien | Asien-Pazifik | 370,23 Mio. USD | 2,6 % | 1,58 Mrd. USD | 15,61 % |
| 10 | Indien | Asien-Pazifik | 284,79 Mio. USD | 2,0 % | 2,25 Mrd. USD | 22,99 % |
| 11 | Brasilien | Lateinamerika | 227,83 Mio. USD | 1,6 % | 1,24 Mrd. USD | 18,46 % |
| 12 | Singapur | Asien-Pazifik | 170,88 Mio. USD | 1,2 % | 620,12 Mio. USD | 13,76 % |
China liegt mit 996,77 Mio. USD auf Rang zwei und wächst um 18,92 % pro Jahr, da grüne Stromzertifikate und der provinzielle Handel mit Grünstrom zunehmen; DC Market Insights bewertet den chinesischen Zertifikatskanal zu lokalen Preisen.
Wie könnte sich die Prognose 2035 für erneuerbare Energie in Rechenzentren verändern?
Der Markt 2035 reicht von 39,24 Mrd. USD im unteren Szenario bis 69,35 Mrd. USD im oberen Szenario, um einen Basiswert von 56,38 Mrd. USD.
| Szenario | Wert 2035 | CAGR 2025-2035 | Annahmen |
|---|---|---|---|
| Unteres | 39,24 Mrd. USD | 10,67 % | Stromverbrauch der Rechenzentren 15 % unter Basis, PPA-Anteil 8 Prozentpunkte niedriger, Preise 8 % niedriger |
| Basis | 56,38 Mrd. USD | 14,75 % | 1.250 TWh, PPA-Anteil 54 %, PPA-Preis 62 USD je MWh |
| Oberes | 69,35 Mrd. USD | 17,15 % | Verbrauch 10 % über Basis, PPA-Anteil 4 Prozentpunkte höher, Preise 6 % höher |
Wer liefert erneuerbare Energie an Rechenzentren?
Die fünf größten Anbieter halten rund 21 % des Wertes 2025 (Einschätzung von DC Market Insights auf Basis angekündigter Abnahmeverträge von Rechenzentren), wobei Brookfield Renewable mit rund 6 % der größte ist; Hunderte regionale Projektentwickler und Versorger teilen sich den Rest.
- Brookfield Renewable
- NextEra Energy Resources
- Ørsted
- Iberdrola
- Enel Green Power
- RWE
- EDP Renewables
- AES Corporation
- ENGIE
- Invenergy
- Intersect Power (Alphabet)
- TotalEnergies
- Masdar
- ACWA Power
- Adani Green Energy
- CleanMax
Der Rahmenvertrag von Brookfield Renewable mit Microsoft umfasst mehr als 10,5 GW neue Kapazität in den USA und Europa zur Lieferung zwischen 2026 und 2030 (Brookfield, Mai 2024). Mit der Übernahme von Intersect für 4,75 Mrd. USD (Dezember 2025) wird bei Alphabet ein Käufer zu seinem eigenen Projektentwickler. CleanMax liefert 837 MW an das Projekt von Meta und Reliance in Indien (Meta, Juni 2026), und Masdar führt gemeinsam mit EWEC die Solar- und Speicheranlage mit 5,2 GW in Abu Dhabi (Oktober 2025).
Jüngste Entwicklungen
Sechs datierte Ereignisse von Februar bis September 2026 zeigen, wie Käufer neue Verträge abschließen und Regierungen die Regeln verschärfen.
- Im Februar 2026 meldete Microsoft 40 GW vertraglich gesicherte neue erneuerbare Versorgung in 26 Ländern und einen jährlichen Abgleich mit erneuerbarem Strom von 100 % (Quelle: Microsoft).
- Im April 2026 reservierte Meta bis zu 1 GW weltraumgestützte Solarenergie von Overview Energy und bis zu 1 GW Langzeitspeicher von Noon Energy (Quelle: Meta).
- Im Mai 2026 vereinbarte Amazon 700 MW neue Geothermie- und Solarkapazität in Nevada (Quelle: Amazon).
- Im Juni 2026 kündigten Meta und Reliance eine erste Ausbaustufe von 168 MW in Jamnagar an, gestützt auf knapp 1 GW neuer sauberer Energie in Indien (Quelle: Meta).
- Im August 2026 vereinbarte Amazon die Abnahme von 600 MW aus dem Offshore-Windpark Gennaker in Deutschland (Quelle: Amazon).
- Im September 2026 setzte Brasilien die Steuerregelung REDATA für Rechenzentren mit einer Bedingung für sauberen oder erneuerbaren Strom in Kraft (Quelle: Finanzministerium Brasiliens).
Methodik: Wie DC Market Insights den Markt für erneuerbare Energien in Rechenzentren berechnet
DC Market Insights beziffert den Markt 2025 auf 14,24 Mrd. USD als Stromverbrauch der Rechenzentren mal den über jeden erneuerbaren Kanal bezogenen Anteil mal den Preis je MWh dieses Kanals.
Der Stromverbrauch der Rechenzentren folgt der IEA (Energy and AI und deren Aktualisierung 2026): 415 TWh im Jahr 2024, 485 TWh im Jahr 2025 und 950 TWh im Jahr 2030, fortgeschrieben auf 1.250 TWh im Jahr 2035 und zurückgerechnet auf 270 TWh im Jahr 2020. Die Kanalanteile steigen von 60,5 % Gesamtdeckung im Jahr 2020 auf 69,0 % im Jahr 2025 und 79,0 % im Jahr 2035; die Preise je MWh folgen der Preistabelle. Die Rechnung für 2025: 485 TWh x 38 % x 58 USD = 10,69 Mrd. USD an PPAs, zuzüglich 2,79 Mrd. USD Ökostromtarife, 320,10 Mio. USD Zertifikate und 436,50 Mio. USD Eigenerzeugung vor Ort. Regionen, Länder, Technologien und Käufertypen sind Anteile an der Gesamtsumme, die sich von 2025 bis 2035 linear verändern.
Drei Plausibilitätsprüfungen halten stand. Erstens (Obergrenze): Würden alle 485 TWh Rechenzentrumsstrom des Jahres 2025 zum PPA-Preis eingekauft, kostete das 28,13 Mrd. USD, mehr als die Schätzung von 14,24 Mrd. USD. Zweitens (Obergrenze): Die 64 GW in Betrieb befindlichen erneuerbaren US-Unternehmensverträge würden bei einem Kapazitätsfaktor von 30 % rund 168 TWh pro Jahr liefern, zu 50 USD je MWh rund 8,4 Mrd. USD wert, mehr als die 5,73 Mrd. USD an PPA- und Ökostromtarif-Wert der US-Rechenzentren im Modell. Drittens (Untergrenze): Allein die Rechenzentren von Meta verbrauchten 2024 18,06 TWh, vollständig mit erneuerbarem Strom abgeglichen, zum LBNL-Solar-PPA-Preis von 29 USD je MWh mindestens 0,52 Mrd. USD wert. Vollständige Methodik: Forschungsmethodik von DC Market Insights; der übergeordnete Wert steht im Bericht Data Center Market.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition
- 1.2Historischer Zeitraum, Basisjahr und Prognosezeitraum
- 1.3Berichtsmerkmale
- 02Forschungsmethodik
- 2.1Das Modell Strom mal Kanal mal Preis in Zahlen
- 2.2Plausibilitätsprüfungen: Obergrenze bei vollständigem PPA-Bezug, Obergrenze der US-Unternehmensverträge und Untergrenze Meta
- 03Zusammenfassung
- 3.1Marktüberblick 2025, 2026 und 2035
- 3.2Wichtige Marktkennzahlen
- 3.3Die wichtigsten Erkenntnisse
- 04Was umfasst der Markt für erneuerbare Energien in Rechenzentren?
- 4.1Enthalten: PPAs, Ökostromtarife, Zertifikate und Eigenerzeugung vor Ort
- 4.2Nicht enthalten: Netzstrommix, Ausrüstung, Kernkraft- und Gasversorgung
- 4.3Wie die Segmente zusammenpassen
- 05Warum unterscheiden sich die Schätzungen zum Markt für erneuerbare Energien in Rechenzentren?
- 5.1Ausrüstung, Speicher und erneuerbarer Netzstrom in breiteren Definitionen
- 5.2Abgrenzungsvergleich: Was enthalten ist und was nicht
- 5.3Käufer innerhalb des Marktumfangs
- 06Markttreiber
- 6.1Deutschland schreibt Rechenzentren ab Januar 2027 100 % erneuerbaren Strom vor
- 6.2KI ließ den Stromverbrauch der Rechenzentren 2025 um 17 % steigen
- 6.3Irland und Brasilien machen erneuerbare Versorgung zur Anschlussbedingung
- 07Markttrends
- 7.1Alphabet kauft Intersect, um Rechenzentren direkt neben eigener Erzeugung zu bauen
- 7.2Zertifikate verlieren Anteile an Verträge, die neue Anlagen hinzufügen
- 7.3Solarstrom mit Speicher nähert sich der Versorgung rund um die Uhr
- 08Marktherausforderungen
- 8.1US-Steuergutschriften für Wind und Solar enden für Anlagen, die nach 2027 ans Netz gehen
- 8.2Neue erneuerbare Erzeugung kann mit der Nachfrage der Rechenzentren nicht Schritt halten
- 09Marktchancen
- 9.1Indien und Brasilien wachsen unter den großen Ländern am schnellsten
- 9.2Erneuerbare Erzeugung vor Ort und in Standortnähe unter Anschlussregeln
- 10Preise
- 10.1Preis je MWh nach Kanal, 2020-2035
- 10.2Öffentliche Preisreferenzen: LBNL-Solar-PPA und Wind-LCOE
- 11Gesetze und Standards
- 11.1Deutsches Energieeffizienzgesetz § 11
- 11.2Delegierte Verordnung (EU) 2024/1364
- 11.3Anschlusspolitik der irischen CRU
- 11.4US One Big Beautiful Bill Act und Notice 2025-42
- 11.5Brasilien REDATA
- 11.6Indien Green Energy Open Access Rules
- 11.7Singapur IMDA Green Data Centre Roadmap
- 11.8Greenhouse Gas Protocol Scope 2 Guidance
- 12Marktsegmentierung nach Beschaffungskanal
- 12.1Unternehmens-PPAs (physisch und virtuell)
- 12.2Ökostromtarife von Versorgern und Sleeved Supply
- 12.3Entkoppelte Energieattributzertifikate
- 12.4Erneuerbare Eigenerzeugung vor Ort
- 13Marktsegmentierung nach Erzeugungstechnologie
- 13.1Photovoltaik
- 13.2Onshore-Wind
- 13.3Offshore-Wind
- 13.4Wasserkraft und Geothermie
- 14Marktsegmentierung nach Rechenzentrumstyp
- 14.1Hyperscale- und KI-Cloud-Rechenzentren
- 14.2Colocation-Rechenzentren
- 14.3Unternehmens- und Edge-Rechenzentren
- 15DC Exclusive: Das Vertragsbuch für sauberen Strom
- 15.1Microsoft
- 15.2Amazon
- 15.3Google
- 15.4Meta
- 15.5Digital Realty
- 15.6Equinix
- 15.7Beschaffungskanal nach Rechenzentrumstyp, 2025
- 16Regionale Analyse
- 16.1Nordamerika
- 16.2Europa
- 16.3Asien-Pazifik
- 16.4Lateinamerika
- 16.5Naher Osten und Afrika
- 17Länderanalyse
- 17.1Vereinigte Staaten
- 17.2China
- 17.3Deutschland
- 17.4Vereinigtes Königreich
- 17.5Kanada
- 17.6Irland
- 17.7Japan
- 17.8Niederlande
- 17.9Australien
- 17.10Indien
- 17.11Brasilien
- 17.12Singapur
- 18Prognoseszenarien
- 18.1Unteres Szenario
- 18.2Basisszenario
- 18.3Oberes Szenario
- 19Wettbewerbsanalyse
- 19.1Brookfield Renewable
- 19.2NextEra Energy Resources
- 19.3Ørsted
- 19.4Iberdrola
- 19.5Enel Green Power
- 19.6RWE
- 19.7EDP Renewables
- 19.8AES Corporation
- 19.9ENGIE
- 19.10Invenergy
- 19.11Intersect Power (Alphabet)
- 19.12TotalEnergies
- 19.13Masdar
- 19.14ACWA Power
- 19.15Adani Green Energy
- 19.16CleanMax
- 20Jüngste Entwicklungen
- 20.1Datierte Ereignisse, Februar bis September 2026
- Abb. 1Marktgröße erneuerbare Energien in Rechenzentren, 2020-2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Abgrenzungsvergleich: Was enthalten ist und was nicht
- Tabelle 3Preis je MWh nach Kanal, 2020-2035
- Tabelle 4Markt nach Beschaffungskanal, 2025 und 2035
- Tabelle 5Markt nach Erzeugungstechnologie, 2025 und 2035
- Tabelle 6Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 7Vertragsbuch für sauberen Strom: 6 Käufer
- Tabelle 8Beschaffungskanal nach Rechenzentrumstyp, 2025
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Die 12 größten Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
17,48 Mrd. USD im Jahr 2026, ein Plus von 22,8 % gegenüber 14,24 Mrd. USD im Jahr 2025, nach Schätzungen von DC Market Insights. Bis 2035 soll der Markt 56,38 Mrd. USD erreichen, was einer CAGR von 14,75 % ab 2025 entspricht.
14,75 % pro Jahr von 2025 bis 2035, nach 25,75 % pro Jahr von 2020 bis 2025, da der Stromverbrauch der Rechenzentren von 485 TWh auf 1.250 TWh steigt und PPAs die Zertifikate ersetzen.
14,24 Mrd. USD Vertragswert im Jahr 2025 über Unternehmens-PPAs, Ökostromtarife von Versorgern, entkoppelte Zertifikate und Solar- oder Windstrom vor Ort. Ausrüstung, der gewöhnliche Netzstrommix sowie Kernkraft- und Gasversorgung sind nicht enthalten.
Durchschnittlich 42,55 USD je MWh im Jahr 2025 über alle Kanäle, bei Unternehmens-PPAs 58 USD und bei Zertifikaten 3 USD je MWh (Schätzungen von DC Market Insights).
75,1 % des Wertes 2025 bzw. 10,69 Mrd. USD stammen aus Unternehmens-PPAs. Die erneuerbare Eigenerzeugung vor Ort wächst am schnellsten, um 20,95 % pro Jahr auf 2,92 Mrd. USD bis 2035.
46,0 % des Wertes 2025 bzw. 6,55 Mrd. USD werden in Nordamerika ausgegeben. Lateinamerika wächst mit 18,10 % pro Jahr am schnellsten, und Indien ist das am schnellsten wachsende Land.
Rund 145 GW bei vier Unternehmen: Microsoft 40 GW, Amazon über 40 GW einschließlich Kernkraft und Speicher, Google knapp 35 GW seit 2010 und Meta über 30 GW, laut ihren eigenen Berichten.
Ja, 100 % ab dem 1. Januar 2027 nach § 11 des Energieeffizienzgesetzes (EnEfG), nach 50 % seit dem 1. Januar 2024, bilanziell gerechnet.
Wind- und Solaranlagen, die nach dem 31. Dezember 2027 in Betrieb gehen, verlieren die Gutschriften nach 45Y und 48E, sofern der Bau nicht bis zum 4. Juli 2026 beginnt. Das LBNL beziffert die Solar-LCOE auf 41 USD je MWh mit Gutschriften und 60 USD ohne.
17,48 Mrd. USD im Jahr 2026 ist der Wert von DC Market Insights, der nur den Vertragswert zählt. Schätzungen, die Investitionen in Solar- und Windanlagen, Speicher-Hardware oder den erneuerbaren Anteil des Netzstrommixes hinzurechnen, fallen höher aus.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.