
Markt für Rechenzentrums-Microgrids: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrums-Microgrids: 2025 lag das Marktvolumen bei USD 648.1 Mio.; bis 2035 soll es bei einer CAGR von 17.01 % auf USD 3,120.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 18. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Was ist ein Rechenzentrums-Microgrid?
- 05Warum unterscheiden sich die Schätzungen zum Markt für Rechenzentrums-Microgrids?
- 06Markttreiber
- 07Markttrends
- 08Markthemmnisse
- 09Marktchancen
- 10Preisanalyse: Kosten eines Rechenzentrums-Microgrids pro kW
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
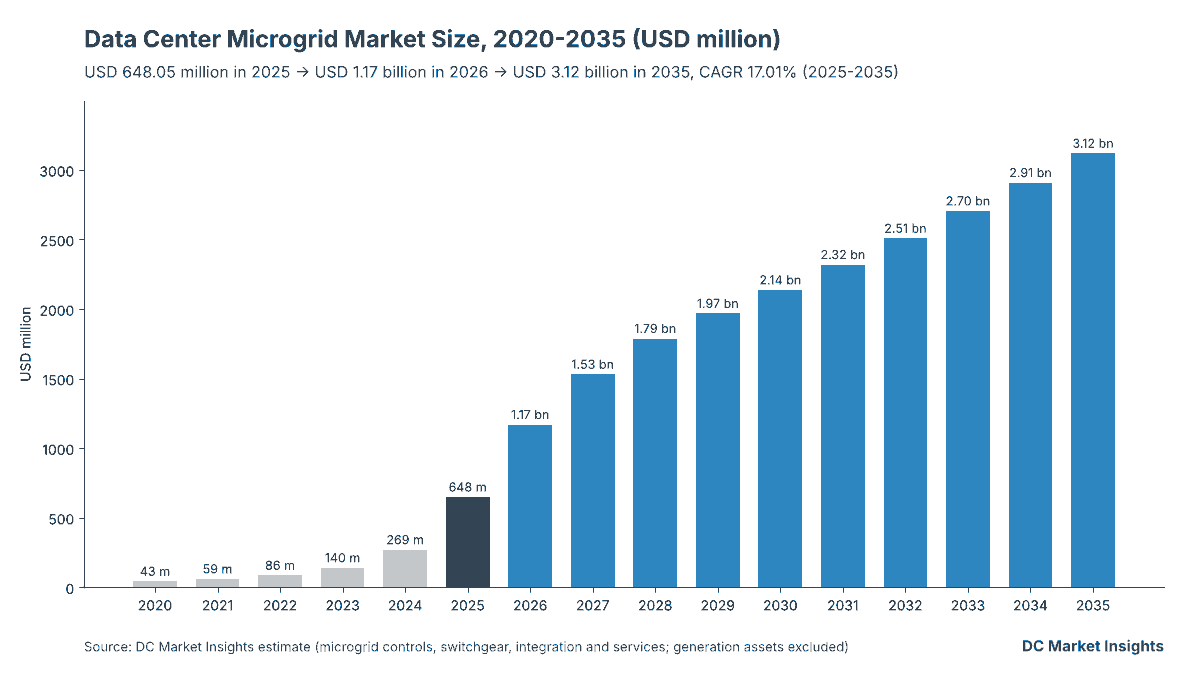
Der Markt für Rechenzentrums-Microgrids wird 2026 auf 1,17 Mrd. USD geschätzt und soll bis 2035 3,12 Mrd. USD erreichen, ausgehend von 648,05 Mio. USD im Jahr 2025, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17,01 % von 2025 bis 2035 entspricht (Schätzung von DC Market Insights). Bezahlt wird hier nicht der Generator, sondern die Ebene, mit der ein Campus ohne Versorgungsnetz betrieben werden kann: der Microgrid-Controller, die Inselbetriebs-Schaltanlagen und der Netzschutz sowie das Engineering, das Motoren, Turbinen, Brennstoffzellen und Batterien zu einer Anlage verbindet. Diese Ebene wurde 2025 und 2026 zu einer eigenständigen Kaufentscheidung, als Standorte wie der netzunabhängige 350-Megawatt-Campus (MW) in New Albany, Ohio, für dessen Betrieb Veolia im Juli 2026 beauftragt wurde, und der 110-MW-Campus von Pure DC in Dublin, der im März 2026 als vollständig inselbetriebenes Microgrid startete, von Anfang an für einen Betrieb ohne Netzanschluss ausgelegt wurden. DC Market Insights zählt für 2025 eine in Rechenzentren in Betrieb genommene Insel- und Bridge-to-Grid-Microgrid-Kapazität von 2.000 MW zu 260 USD pro Kilowatt (kW) für die Microgrid-Ebene, die 2026 auf 3.600 MW steigt. Betriebs- und Optimierungsdienstleistungen sind mit 34,84 % pro Jahr die am schnellsten wachsende Komponente, und der asiatisch-pazifische Raum ist mit 26,18 % pro Jahr die am schnellsten wachsende Region.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Rechenzentrums-Microgrids im Jahr 2026?
DC Market Insights bewertet den Markt für Rechenzentrums-Microgrids im Jahr 2026 mit 1,17 Mrd. USD, 80,4 % mehr als 2025, da 2025 bestellte Insel-Campusse die Inbetriebnahme erreichen.
- Marktgröße 2025: 648,05 Mio. USD
- Marktgröße 2026: 1,17 Mrd. USD
- Marktgröße 2030: 2,14 Mrd. USD
- Marktgröße 2035: 3,12 Mrd. USD
- CAGR 2025-2035: 17,01 % im Basisszenario, 13,70 % im unteren Szenario und 19,52 % im oberen Szenario
- In Rechenzentren in Betrieb genommene Insel- und Bridge-to-Grid-Microgrid-Kapazität: 2.000 MW im Jahr 2025, 5.300 MW im Jahr 2030 und 6.300 MW im Jahr 2035
- Größte Komponente: Schaltanlagen, Schutz- und Inselbetriebsausrüstung, 41,6 % des Werts 2025 (269,64 Mio. USD)
- Am schnellsten wachsende Komponente: Betriebs- und Optimierungsdienstleistungen, 34,84 % pro Jahr
- Führende Region: Nordamerika, 74,0 % des Werts 2025 (479,56 Mio. USD)
- Am schnellsten wachsende Region: Asien-Pazifik, 26,18 % pro Jahr
- Größtes Land: die Vereinigten Staaten, 453,63 Mio. USD im Jahr 2025 (70,0 % des weltweiten Werts)
- Marktführer: Schneider Electric, etwa 12 % des Werts 2025 (Bewertung von DC Market Insights)
Zusammenfassung
Der weltweite Markt für Rechenzentrums-Microgrids wurde 2020 auf 42,75 Mio. USD geschätzt, erreichte 2025 648,05 Mio. USD und soll bis 2035 3,12 Mrd. USD erreichen, bei einer CAGR von 17,01 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Rechenzentrums-Microgrids 2025 | 648,05 Mio. USD |
| Marktgröße Rechenzentrums-Microgrids 2026 | 1,17 Mrd. USD |
| Markt für Rechenzentrums-Microgrids, CAGR | 17,01 % |
| Marktgröße Rechenzentrums-Microgrids 2035 | 3,12 Mrd. USD |
Die Ausgaben für Rechenzentrums-Microgrids wuchsen von 2020 bis 2025 um 72,24 % pro Jahr, weil sich die Arbeit von wenigen Resilienzprojekten mit 10 bis 100 MW, etwa dem 2022 für ein Microsoft-Rechenzentrum in San Jose geplanten 100-MW-Microgrid mit erneuerbarem Erdgas, hin zu Multi-Gigawatt-Campussen verlagerte, die vom ersten Tag an im Inselbetrieb laufen müssen. Das Wachstum von 17,01 % pro Jahr bis 2035 beruht auf drei Modellannahmen: Die jährlich in Betrieb genommene Insel- und Bridge-to-Grid-Kapazität steigt von 2.000 MW auf 6.300 MW; netzparallele Resilienz-Microgrids wachsen von 6 % auf 20 % der neuen IT-Kapazität von Rechenzentren, also von 720 MW auf 5.400 MW pro Jahr; und der installierte Microgrid-Bestand wächst von 6.709 MW Ende 2025 auf 84.844 MW im Jahr 2035, wodurch der Anteil der Betriebs- und Optimierungsdienstleistungen von 7,5 % auf 31,1 % des Marktes steigt.
Wichtigste Erkenntnisse
- Der Markt verfünffacht sich nahezu auf 3,12 Mrd. USD bis 2035, weil Netzwartezeiten von drei bis zehn Jahren den Controller und die Inselbetriebs-Schaltanlagen zum ersten Paket machen, das ein KI-Campus kauft.
- Schaltanlagen, Schutz- und Inselbetriebsausrüstung bleiben mit 41,6 % des Werts 2025 die größte Komponente, weil jede Inselanlage Mittelspannungs-Leistungsschalter benötigt, die den Campus trennen und wieder synchronisieren können.
- Betriebs- und Optimierungsdienstleistungen wachsen um 34,84 % pro Jahr, weil jeder netzunabhängige Campus ein rund um die Uhr arbeitendes Team benötigt, etwa die 35 bis 40 Mitarbeitenden, die Veolia in Ohio plant.
- Netzparallele Resilienz-Microgrids steigen von 16,1 % auf 30,8 % des Werts, weil Vorschriften in Irland und Texas große Rechenzentren nun verpflichten, regelbare Vor-Ort-Kapazität bereitzustellen, auch wenn sie ans Netz angeschlossen sind.
Was ist ein Rechenzentrums-Microgrid, und welche Ausgaben zählt dieser Markt?
Ein Rechenzentrums-Microgrid ist ein Verbund aus Vor-Ort-Generatoren, Batterien und Lasten, den ein Controller als ein einziges System betreiben kann, mit oder ohne öffentliches Stromnetz, und DC Market Insights bewertet dessen Steuerungs-, Schutz-, Integrations- und Betriebsebene im Jahr 2025 mit 648,05 Mio. USD.
Enthalten. Microgrid-Controller und Energiemanagement-Software (Dispatch, Lastverteilung, Schwarzstart und Netzdienstleistungslogik); Schaltanlagen, Schutz- und Inselbetriebsausrüstung (Leistungsschalter am Netzverknüpfungspunkt, Parallel- und Generatorschaltanlagen, Schutzrelais und Synchronisiereinrichtungen); Engineering, Integration und Inbetriebnahme des Microgrids als eine Anlage; sowie Betriebs- und Optimierungsdienstleistungen für das Microgrid, einschließlich Betriebsgebühren für Microgrid-as-a-Service ohne die Erzeugungsanlagen. Abgedeckt sind sowohl Insel- und Bridge-to-Grid-Microgrids für netzunabhängige KI-Campusse als auch netzparallele Resilienz-Microgrids, die bei einem Ausfall in den Inselbetrieb wechseln können, in Hyperscale-, Colocation-, Unternehmens- und Edge-Rechenzentren.
Ausgeschlossen. Die Erzeugungsanlagen selbst (behandelt im Markt für Rechenzentrums-Gasturbinen, im Markt für Rechenzentrums-Brennstoffzellen und im Markt für Rechenzentrums-Generatoren), Batteriezellen und ihre Leistungsumrichtersysteme (behandelt im Markt für Rechenzentrums-Energiespeicher), unterbrechungsfreie Stromversorgungen (USV) im Datensaal, Brennstoff, im Rahmen von Stromabnahmeverträgen verkaufter Strom sowie Netzarbeiten des Versorgers außerhalb des Campusgeländes.
Wie die Segmente zusammenpassen. Jede Segmenttabelle teilt denselben Wert von 648,05 Mio. USD im Jahr 2025 auf: nach Komponente, nach Netzmodus, nach primärer Energiequelle und nach Rechenzentrumstyp, dazu fünf Regionen und 12 Länder. Jede Aufteilung ergibt in jedem Jahr von 2020 bis 2035 die Gesamtsumme.
Warum unterscheiden sich die Schätzungen zum Markt für Rechenzentrums-Microgrids?
Schätzungen zu Rechenzentrums-Microgrids unterscheiden sich vor allem, weil manche die Generatoren und Batterien innerhalb des Microgrids mitzählen, während DC Market Insights 1,17 Mrd. USD an Ausgaben im Jahr 2026 für die Microgrid-Ebene zählt, die diese Anlagen verbindet.
Weiter gefasste Definitionen fügen drei Dinge hinzu. Erstens die vollen Installationskosten von Gasmotoren, Gasturbinen, Brennstoffzellen, Solaranlagen und Batterien, die eine Kostenstudie des National Renewable Energy Laboratory (NREL) im Mittel mit 3,34 Mio. USD pro MW für Campus-Microgrids und 4,08 Mio. USD pro MW für gewerbliche und industrielle Microgrids ansetzt; die Einbeziehung dieser Anlagen würde den Wert etwa acht- bis fünfzehnfach erhöhen und dieselbe Ausrüstung in den Schwesterberichten doppelt zählen. Zweitens Standby-Dieselgeneratoren und USV-Systeme, die nie mit einem Controller im Inselbetrieb laufen. Drittens der Wert von Strom und Brennstoff über die Laufzeit eines Microgrid-as-a-Service-Vertrags. DC Market Insights schließt diese aus, damit der Wert misst, was ein Rechenzentrumsbetreiber ausgibt, um getrennte Energieanlagen in ein steuerbares Microgrid zu verwandeln.
| Element | In diesem Markt? | Warum |
|---|---|---|
| Microgrid-Controller und Energiemanagement-Software | Ja (119,84 Mio. USD im Jahr 2025) | Betreibt die Anlagen als eine Anlage |
| Schaltanlagen, Schutz- und Inselbetriebsausrüstung | Ja (269,64 Mio. USD im Jahr 2025) | Trennt den Campus und verbindet ihn wieder |
| Engineering, Integration und Inbetriebnahme | Ja (209,72 Mio. USD im Jahr 2025) | Baut das Microgrid als System auf |
| Betriebs- und Optimierungsdienstleistungen | Ja (48,85 Mio. USD im Jahr 2025) | Betreibt das Microgrid |
| Gasmotoren, Turbinen, Brennstoffzellen und Batterien | Nein | In Schwesterberichten bewertet |
| Brennstoff- und Stromverkäufe | Nein | Betriebskosten, keine Microgrid-Ausrüstung |
Zu den Käufern innerhalb des Marktumfangs zählen Hyperscale-Cloud-Betreiber, KI-Cloud-Entwickler, Colocation-Anbieter, Unternehmens- und Edge-Betreiber sowie unabhängige Stromerzeuger, die im Rahmen eines Microgrid-as-a-Service-Vertrags ein Microgrid für einen Campus bauen und betreiben. Erzeugungshardware, Batteriezellen, Standby-Dieselgeneratoren, Brennstoffversorgung und Stromabnahmeverträge bleiben in jeder Tabelle außerhalb des Marktumfangs.
Was treibt Rechenzentren dazu, eigene Microgrids zu bauen?
Begrenzte Netzanschlüsse treiben Rechenzentren zu Microgrids, und DC Market Insights erwartet infolgedessen, dass von 2025 bis 2030 25.600 MW an Insel- und Bridge-to-Grid-Microgrid-Kapazität in Rechenzentren in Betrieb genommen werden.
Irland knüpft neue Netzanschlüsse an regelbare Vor-Ort-Kapazität
Die Commission for Regulation of Utilities (CRU) veröffentlichte im Dezember 2025 ihre endgültige Anschlussrichtlinie für Großverbraucher, laut einer Zusammenfassung der Entscheidung durch William Fry: Rechenzentren über 10 Megavoltampere (MVA) müssen neue regelbare Erzeugung oder Speicherung vor Ort oder in der Nähe bereitstellen, die separat angeschlossen und gemessen wird, und müssen am Großhandelsmarkt Single Electricity Market teilnehmen, während 80 % des Jahresbedarfs innerhalb von sechs Jahren nach Inbetriebnahme durch zusätzlichen irischen Strom aus erneuerbaren Quellen gedeckt werden müssen. Pure DC startete seinen 110-MW-Campus in Dublin im März 2026 als vollständig inselbetriebenes Microgrid mit drei Kraft-Wärme-Kopplungs-Energiezentralen von jeweils bis zu 30 MW und 20 MW Batteriekapazität, laut seiner Ankündigung mit AVK. DC Market Insights stuft Irland aufgrund dieser Vorschriften mit 25,92 Mio. USD im Jahr 2025 auf Platz zwei der Länder ein.
Vorschriften in Texas und auf Bundesebene machen den Inselbetrieb zum Teil der Großlastplanung
Das texanische Gesetz Senate Bill 6 legte eine Schwelle von 75 MW für Großlasten fest und erlaubt dem Electric Reliability Council of Texas (ERCOT), diese in Notfällen anzuweisen, ihre Vor-Ort-Notstromerzeugung zu betreiben oder ihre Last zu reduzieren, laut der offiziellen Analyse des Senatsgesetzes vom August 2025. Die US-Umweltschutzbehörde Environmental Protection Agency (EPA) veröffentlichte im Juli 2026 Genehmigungsleitlinien für inselbetriebene Stromerzeugungsanlagen an Rechenzentren, und die Federal Energy Regulatory Commission (FERC) erklärte im Dezember 2025 den Co-Location-Tarif von PJM Interconnection für ungerecht und unangemessen und schlug zwei neue Übertragungsdienste für co-lokalisierte Lasten vor. DC Market Insights verknüpft netzparallele Resilienz-Microgrids, 16,1 % des Werts 2025 oder 104,28 Mio. USD, mit diesen Vorschriften.
Multi-Gigawatt-Campusse werden um einen einzigen Controller herum geplant
Vor-Ort-Anlagen für KI-Campusse werden heute als integrierte Systeme bestellt und nicht mehr als einzelne Generatoren. Caterpillar gab im August 2025 bekannt, 4 Gigawatt (GW) Erzeugungsleistung und 1,1 Gigawattstunden (GWh) netzbildende Batterien einschließlich Steuerung und Schaltanlagen für den Campus von Joule Capital Partners im Zentrum Utahs zu liefern. VoltaGrid vereinbarte im Oktober 2025, 2,3 GW modulare Erdgaserzeugung für Oracle Cloud Infrastructure in Texas bereitzustellen, mit Motoren von INNIO Jenbacher und Automatisierung von ABB, laut dem Magazin POWER. DC Market Insights zählt in seiner nachstehenden DC-Exclusive-Kostenaufschlüsselung 9.310 MW solcher namentlich bekannten Microgrid-Projekte.
Wie verändern sich die Designs von Rechenzentrums-Microgrids?
Rechenzentrums-Microgrids entwickeln sich von Notstromlösungen zu primären Kraftwerken, und DC Market Insights erwartet, dass Insel- und Bridge-to-Grid-Designs im Jahr 2035 69,2 % des Werts halten, nach 83,9 % im Jahr 2025, da netzparallele Designs aufholen.
Vollständig netzunabhängige Campusse wechseln vom Pilotprojekt zum Vertrag
Veolia gab am 30. Juli 2026 bekannt, ein 350-MW-Microgrid mit 430 Megawattstunden (MWh) Batterien zu betreiben und zu warten, das 100 % des Stroms für einen KI-Rechenzentrumscampus in New Albany, Ohio, ohne Rückgriff auf das Netz liefert, mit einem Verfügbarkeitsziel von 99,9 %. Oracle und Bloom Energy kündigten im April 2026 an, bis zu 2,45 GW Festoxid-Brennstoffzellen für einen Campus in New Mexico zu installieren, mit einem Ziel von 99,999 % Verfügbarkeit. DC Market Insights modelliert die Insel- und Bridge-to-Grid-Kapazität für 2026 mit 3.600 MW, nach 2.000 MW im Jahr 2025.
Bridge-to-Grid-Anlagen werden später zu flexiblen Netzressourcen
Enchanted Rock beschrieb sein Bridge-to-Grid-Modell im Mai 2024: Das Microgrid liefert die Primärenergie, solange sich der Netzanschluss verzögert, und stellt nach dessen Fertigstellung in Spitzenzeiten flexible Kapazität bereit, laut POWER Engineering. Die Internationale Energieagentur (IEA) erklärte im April 2026, dass die Vor-Ort-Erzeugung typischerweise um 30 % bis 70 % gegenüber dem Bedarf überdimensioniert ist, was Spielraum für Netzdienstleistungen lässt. DC Market Insights lässt die Betriebs- und Optimierungsdienstleistungen daher auch nach dem Höhepunkt des Inselausbaus weiter steigen, von 48,85 Mio. USD im Jahr 2025 auf 970,27 Mio. USD im Jahr 2035.
Microgrid-Controller werden vor den Arbeiten vor Ort in Herstellerlaboren getestet
Schneider Electric eröffnete im Februar 2025 ein Microgrid-Testlabor in seinem Forschungszentrum in Andover, Massachusetts, mit vier 90-kW-Netzsimulatoren und drei 45-kW-Solarsimulatoren, um voll funktionsfähige Microgrids zu testen, laut seiner Unternehmensmitteilung. Werks- und Labortests verkürzen die Inbetriebnahme, weshalb DC Market Insights Engineering, Integration und Inbetriebnahme bei 35 % der Hardware- und Integrationsebene ansetzt und nicht bei den höheren Anteilen an Nebenkosten, die bei kleinen Microgrids zu beobachten sind.
Markthemmnisse: Was bremst die Ausgaben für Rechenzentrums-Microgrids?
Zwei Hemmnisse bremsen den Markt: Brennstoff- und Emissionsgenehmigungen für die Generatoren hinter dem Microgrid sowie die sinkenden Steuerungskosten pro kW im Gigawatt-Maßstab, die die Ebene im Jahr 2035 bei etwa 245 USD pro kW halten.
Luftreinhaltegenehmigungen für die Generatoren bestimmen den Zeitplan des Microgrids
Ein Microgrid-Controller kann erst in Betrieb genommen werden, wenn die von ihm gesteuerten Motoren, Turbinen oder Brennstoffzellen ihre Genehmigungen haben. In den Vereinigten Staaten erteilen Bundesstaats- und Kommunalbehörden die meisten Luftreinhaltegenehmigungen für die Stromerzeugung an Rechenzentren, und für neue Verbrennungsturbinen gelten seit Januar 2026 strengere Stickoxid-Grenzwerte. DC Market Insights bildet dies im unteren Szenario ab, das die Inselkapazität ab 2027 um 25 % kürzt und für 2035 2,34 Mrd. USD ergibt.
Die Controller-Kosten pro kW sinken mit wachsender Anlagengröße
Das NREL stellte in einer Studie überwiegend kleiner Microgrids fest, dass die Kosten für Microgrid-Controller zwischen 6.200 USD und 470.000 USD pro MW liegen, mit einem Mittelwert von 155.000 USD pro MW und einem Median von 7 % der gesamten Projektkosten. Im Campus-Maßstab deckt derselbe Controller Hunderte MW ab, daher setzt DC Market Insights für 2025 52 USD pro kW für Steuerung und Energiemanagement-Software an, ein Drittel des NREL-Mittelwerts, und lässt die gesamte Microgrid-Ebene von 270 USD pro kW im Jahr 2027 auf 245 USD pro kW im Jahr 2035 sinken.
Wo liegen die Chancen für Anbieter von Rechenzentrums-Microgrids?
Die beiden größten Chancen sind Betriebsverträge für einen wachsenden installierten Bestand und Nachrüstungen, die Standby-Generatoranlagen in netzparallele Microgrids verwandeln, mit einem Gesamtwert von 1,58 Mrd. USD im Jahr 2035.
Betriebsverträge für einen Bestand von fast 85 GW
Betriebs- und Optimierungsdienstleistungen steigen von 48,85 Mio. USD im Jahr 2025 auf 970,27 Mio. USD im Jahr 2035, weil der installierte Bestand an Rechenzentrums-Microgrids von 6.709 MW auf 84.844 MW wächst, bei 12 bis 13 USD pro kW und Jahr. Der Vertrag von Veolia in Ohio mit 35 bis 40 Vollzeitkräften für 350 MW zeigt, dass Betreiber netzunabhängiger Campusse das Betriebsteam und die Leistungsgarantie zusammen einkaufen.
Netzparallele Microgrids für Colocation- und Unternehmensstandorte
Hardware und Integration für netzparallele Microgrids wachsen um 22,54 % pro Jahr, von 79,20 Mio. USD im Jahr 2025 auf 604,80 Mio. USD im Jahr 2035 (Schätzung von DC Market Insights). Der Anteil der neuen IT-Kapazität von Rechenzentren, die mit diesen Microgrids gebaut wird, steigt von 6 % im Jahr 2025 auf 14 % im Jahr 2030 und 20 % im Jahr 2035, da Colocation- und Unternehmensbetreiber ihre Standby-Anlagen um Microgrid-Controller ergänzen, um Erlöse aus Netzdienstleistungen zu erzielen und Anschlussvorschriften zu erfüllen.
Was kostet ein Rechenzentrums-Microgrid pro kW?
Die Microgrid-Ebene eines inselbetriebenen Rechenzentrumscampus kostet 2025 etwa 260 USD pro kW, die Ebene eines netzparallelen Resilienz-Microgrids etwa 110 USD pro kW (Schätzungen von DC Market Insights, ohne Erzeugungsanlagen).
| Preis | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Insel- und Bridge-to-Grid-Ebene (USD pro kW) | 240 | 260 | 260 | 245 |
| Netzparallele Resilienz-Ebene (USD pro kW) | 95 | 110 | 115 | 112 |
| Betrieb und Optimierung (USD pro kW und Jahr) | 10 | 12 | 13 | 13 |
Öffentliche Referenzwerte stammen aus der NREL Phase I Microgrid Cost Study vom Oktober 2018: mittlere Gesamtkosten von 3,34 Mio. USD pro MW für Campus- und institutionelle Microgrids, 4,08 Mio. USD pro MW für gewerbliche und industrielle Microgrids und 2,55 Mio. USD pro MW für Versorger-Microgrids, wobei zusätzliche elektrische Infrastruktur 1 % bis 38 % der Kosten ausmacht. Die Inselebene von 260 USD pro kW entspricht 13,7 % des installierten Preises von 1.900 USD pro kW, den DC Market Insights für Rechenzentrums-Gasturbinen im Jahr 2025 ansetzt.
Welche Normen und Vorschriften gelten für Rechenzentrums-Microgrids?
Fünf Regelwerke prägen die 648,05 Mio. USD, die 2025 ausgegeben wurden: Controller-Normen, Netzanschlussnormen, Elektrovorschriften, Anschlussrichtlinien und Luftreinhaltegenehmigungen.
- IEEE 2030.7 und IEEE 2030.8. Die Normen des Institute of Electrical and Electronics Engineers (IEEE), die die Funktionen von Microgrid-Controllern und deren Prüfung festlegen und in Controller-Ausschreibungen verwendet werden.
- IEEE 1547. Die Netzanschlussnorm für dezentrale Energieressourcen, die festlegt, wie sich ein netzparalleles Microgrid vom Versorgungsnetz trennt und wieder mit ihm verbindet.
- NFPA 70, National Electrical Code (NEC). Die Vorschrift der National Fire Protection Association, deren Artikel 705 in den Vereinigten Staaten zusammengeschaltete Stromerzeugungsquellen und Microgrid-Systeme regelt.
- Anschlussrichtlinie der irischen CRU für Großverbraucher. Die Entscheidung vom Dezember 2025, die neue Rechenzentrumsanschlüsse an regelbare Erzeugung oder Speicherung vor Ort oder in der Nähe knüpft.
- Texas Senate Bill 6 und EPA-Leitlinien zum Inselbetrieb. Die texanischen Großlastvorschriften von 2025 und die Genehmigungsleitlinien der EPA vom Juli 2026 für inselbetriebene Stromerzeugungsanlagen.
Welche Microgrid-Komponenten und -Designs führen bei den Ausgaben von Rechenzentren?
Schaltanlagen, Schutz- und Inselbetriebsausrüstung führen bei den Komponenten mit 41,6 % des Werts 2025, und Insel- und Bridge-to-Grid-Microgrids führen bei den Netzmodi mit 83,9 %, laut DC Market Insights.
Nach Komponente: Schaltanlagen, Schutz- und Inselbetriebsausrüstung führen mit 41,6 %
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Steuerung und Energiemanagement-Software | 119,84 | 18,5 % | 429,66 | 13,62 % |
| Schaltanlagen, Schutz- und Inselbetriebsausrüstung | 269,64 | 41,6 % | 966,74 | 13,62 % |
| Engineering, Integration und Inbetriebnahme | 209,72 | 32,4 % | 751,90 | 13,62 % |
| Betriebs- und Optimierungsdienstleistungen | 48,85 | 7,5 % | 970,27 | 34,84 % |
| Gesamt | 648,05 | 100,0 % | 3.118,57 | 17,01 % |
Nach Netzmodus: Insel- und Bridge-to-Grid-Microgrids führen mit 83,9 %
| Netzmodus | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Insel- und Bridge-to-Grid-Microgrids | 543,77 | 83,9 % | 2.156,69 | 14,77 % |
| Netzparallele Resilienz-Microgrids | 104,28 | 16,1 % | 961,88 | 24,88 % |
| Gesamt | 648,05 | 100,0 % | 3.118,57 | 17,01 % |
Nach primärer Energiequelle: Gasmotorbasierte Microgrids führen mit 40,0 %
| Primäre Energiequelle | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Gasmotorbasiert | 259,22 | 40,0 % | 935,57 | 13,69 % |
| Gasturbinenbasiert | 213,86 | 33,0 % | 1.091,50 | 17,70 % |
| Brennstoffzellenbasiert | 77,77 | 12,0 % | 530,16 | 21,16 % |
| Batterie- und Erneuerbaren-Hybrid | 97,20 | 15,0 % | 561,34 | 19,17 % |
| Gesamt | 648,05 | 100,0 % | 3.118,57 | 17,01 % |
Nach Rechenzentrumstyp: Hyperscale- und KI-Campusse führen mit 70,0 %
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und KI-Campusse | 453,63 | 70,0 % | 2.245,37 | 17,34 % |
| Colocation-Rechenzentren | 142,57 | 22,0 % | 654,90 | 16,47 % |
| Unternehmens- und Edge-Rechenzentren | 51,85 | 8,0 % | 218,30 | 15,46 % |
| Gesamt | 648,05 | 100,0 % | 3.118,57 | 17,01 % |
Brennstoffzellenbasierte Microgrids wachsen unter den Energiequellen mit 21,16 % pro Jahr am schnellsten, weil Aufträge für Festoxid-Brennstoffzellen wie das Vorhaben von Oracle und Bloom Energy in New Mexico einen Controller erfordern, der die Last auf Hunderte kleiner Einheiten verteilt.
DC Exclusive: Kostenaufschlüsselung eines inselbetriebenen 100-MW-Campus-Microgrids — 26,0 Mio. USD vor Erzeugung
DC Market Insights hat diese Kostenaufschlüsselung aus 14 Eingangsgrößen, der NREL-Kostenstudie und Angaben zu namentlich bekannten Projekten erstellt; sie ist eine modellierte Schätzung dessen, was die Microgrid-Ebene eines inselbetriebenen 100-MW-Rechenzentrumscampus im Jahr 2025 kostet, bevor ein Motor, eine Turbine, eine Brennstoffzelle oder eine Batterie gekauft wird.
| Position der Microgrid-Ebene | USD pro kW (2025) | Mio. USD für 100 MW | Anteil an der Ebene |
|---|---|---|---|
| Steuerung und Energiemanagement-Software | 52 | 5,2 | 20 % |
| Schaltanlagen, Schutz- und Inselbetriebsausrüstung | 117 | 11,7 | 45 % |
| Engineering, Integration und Inbetriebnahme | 91 | 9,1 | 35 % |
| Microgrid-Ebene gesamt | 260 | 26,0 | 100 % |
Auf namentlich bekannte Rechenzentrums-Microgrid-Projekte angewendet, ergeben dieselben 260 USD pro kW einen Wert der Microgrid-Ebene von etwa 2,42 Mrd. USD bei 9.310 MW, die in Phasen über mehrere Jahre gebaut werden:
| Projekt | Microgrid-Design | MW | Angekündigt |
|---|---|---|---|
| Joule Capital Partners, Zentral-Utah | Caterpillar-Gasgeneratoraggregate, 1,1 GWh Batterien, Kraft-Wärme-Kälte-Kopplung | 4.000 | August 2025 |
| Oracle, Campus in New Mexico | Festoxid-Brennstoffzellen von Bloom Energy | Bis zu 2.450 | April 2026 |
| Oracle Cloud Infrastructure, Standorte in Texas | Modulare Gaskraftwerke von VoltaGrid mit Automatisierung von ABB | 2.300 | Oktober 2025 |
| KI-Campus, New Albany, Ohio | Gasmotoren, Lineargeneratoren, 430 MWh Batterien; betrieben von Veolia | 350 | Juli 2026 |
| Pure DC, Dublin | Drei gasbetriebene Kraft-Wärme-Kopplungs-Energiezentralen, 20 MW Batterien | 110 | März 2026 |
| Microsoft, San Jose | Generatoren von Enchanted Rock mit erneuerbarem Erdgas | 100 | Juni 2022 |
| Gesamt | 9.310 |
Die Kostenaufschlüsselung zeigt, warum Schaltanlagen und nicht Software die größte Kostenposition sind: Ein inselbetriebener Campus benötigt Mittelspannungs-Leistungsschalter und Schutzeinrichtungen für jeden Generatorblock und jeden Datensaal-Abgang, während eine einzige Controller-Plattform den gesamten Standort abdeckt. DC Market Insights hält die Erzeugungsanlagen dieser Projekte aus diesem Markt heraus und bewertet sie in den Schwesterberichten.
Welche Region gibt am meisten für Rechenzentrums-Microgrids aus?
Nordamerika führt mit 479,56 Mio. USD im Jahr 2025, 74,0 % des weltweiten Werts, und Asien-Pazifik ist mit 26,18 % pro Jahr die am schnellsten wachsende Region.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nordamerika | 479,56 | 74,0 % | 1.746,40 | 13,80 % |
| Europa | 58,32 | 9,0 % | 374,23 | 20,43 % |
| Asien-Pazifik | 51,84 | 8,0 % | 530,16 | 26,18 % |
| Naher Osten und Afrika | 38,88 | 6,0 % | 311,86 | 23,15 % |
| Lateinamerika | 19,45 | 3,0 % | 155,92 | 23,14 % |
| Gesamt | 648,05 | 100,0 % | 3.118,57 | 17,01 % |
Nordamerika führt mit 74,0 % Anteil
Die nordamerikanischen Ausgaben für Rechenzentrums-Microgrids erreichen 2025 479,56 Mio. USD, weil die größten inselbetriebenen Campusse in Texas, Ohio, Utah und New Mexico in den Vereinigten Staaten liegen, wo Großlastvorschriften und die EPA-Leitlinien vom Juli 2026 Vor-Ort-Anlagen begünstigen.
Europa hält 9,0 % Anteil
Die europäischen Ausgaben von 58,32 Mio. USD im Jahr 2025 wachsen um 20,43 % pro Jahr, angeführt von Irland, wo die CRU-Richtlinie vom Dezember 2025 jeden neuen Anschluss eines großen Rechenzentrums an regelbare Kapazität vor Ort oder in der Nähe knüpft.
Asien-Pazifik ist mit 26,18 % die am schnellsten wachsende Region
Die Microgrid-Ausgaben im asiatisch-pazifischen Raum wachsen von 51,84 Mio. USD im Jahr 2025 auf 530,16 Mio. USD im Jahr 2035, da Japan, Australien, Indien und Malaysia KI-Campusse in Gebieten errichten, in denen der Ausbau der Übertragungsnetze hinter der neuen Nachfrage zurückbleibt.
Naher Osten und Afrika hält 6,0 % Anteil
Die Ausgaben im Nahen Osten und in Afrika von 38,88 Mio. USD im Jahr 2025 wachsen um 23,15 % pro Jahr, da das gasreiche Saudi-Arabien und die Vereinigten Arabischen Emirate neue KI-Campusse mit eigenen Vor-Ort-Anlagen kombinieren.
Lateinamerika hält 3,0 % Anteil
Die lateinamerikanischen Ausgaben für Rechenzentrums-Microgrids wachsen von 19,45 Mio. USD im Jahr 2025 auf 155,92 Mio. USD im Jahr 2035, angeführt von Mexiko, wo Campus-Entwickler Vor-Ort-Erzeugung planen, um Verzögerungen beim Netzanschluss zu überbrücken.
Welche Länder geben am meisten für Rechenzentrums-Microgrids aus?
Die Vereinigten Staaten geben 2025 453,63 Mio. USD für Rechenzentrums-Microgrids aus, 70,0 % der weltweiten Summe, und Indien ist mit 32,63 % pro Jahr das am schnellsten wachsende Land unter den Top 12.
| Rang | Land | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 | Region |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | 453,63 | 1.559,29 | 13,14 % | Nordamerika |
| 2 | Irland | 25,92 | 124,74 | 17,01 % | Europa |
| 3 | Kanada | 25,92 | 187,11 | 21,86 % | Nordamerika |
| 4 | Saudi-Arabien | 16,20 | 140,34 | 24,10 % | Naher Osten und Afrika |
| 5 | Vereinigte Arabische Emirate | 12,96 | 109,15 | 23,75 % | Naher Osten und Afrika |
| 6 | Japan | 12,96 | 109,15 | 23,75 % | Asien-Pazifik |
| 7 | Australien | 10,37 | 93,56 | 24,60 % | Asien-Pazifik |
| 8 | Vereinigtes Königreich | 9,72 | 77,96 | 23,15 % | Europa |
| 9 | Deutschland | 7,78 | 62,37 | 23,14 % | Europa |
| 10 | Mexiko | 7,78 | 68,61 | 24,32 % | Lateinamerika |
| 11 | Indien | 6,48 | 109,15 | 32,63 % | Asien-Pazifik |
| 12 | Malaysia | 6,48 | 77,96 | 28,24 % | Asien-Pazifik |
Die Vereinigten Staaten bleiben bis 2035 der größte Markt, doch ihr Anteil sinkt von 70,0 % auf 50,0 %, da die Netzanschlüsse aufholen und andere Länder Vor-Ort-Anlagen errichten. Indien ist mit 32,63 % pro Jahr das am schnellsten wachsende Land, weil seine Pipeline an KI-Campussen von einem Microgrid-Bestand von nur 6,48 Mio. USD im Jahr 2025 ausgeht (Allokation von DC Market Insights).
Wie könnte sich die Prognose 2035 für Rechenzentrums-Microgrids verändern?
Der Markt 2035 bewegt sich zwischen 2,34 Mrd. USD und 3,85 Mrd. USD um das Basisszenario von 3,12 Mrd. USD, je nachdem, wie viel Inselkapazität nach 2026 in Betrieb genommen wird und zu welchem Preis.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme ab 2027 |
|---|---|---|---|
| Unteres | 2.339,42 | 13,70 % | Insel-MW 25 % niedriger, netzparallele MW 15 % niedriger, Preis 5 % niedriger |
| Basis | 3.118,57 | 17,01 % | Modell wie beschrieben |
| Oberes | 3.854,68 | 19,52 % | Insel-MW 20 % höher, netzparallele MW 15 % höher, Preis 5 % höher |
Das untere Szenario folgt aus schnelleren Netzanschlüssen durch die neuen Vorschriften von FERC und Texas; das obere Szenario folgt aus einer breiteren Nutzung netzunabhängiger Campusse wie der Standorte in Ohio und Dublin in anderen Märkten.
Wer sind die führenden Unternehmen für Rechenzentrums-Microgrids?
Schneider Electric führt mit etwa 12 % des Werts 2025, und die fünf größten Anbieter halten etwa 42 % (Bewertung von DC Market Insights auf Basis namentlich bekannter Rechenzentrums-Microgrid-Projekte sowie der Lieferung von Controllern und Schaltanlagen).
- Schneider Electric
- Siemens
- ABB
- Eaton
- Hitachi Energy
- GE Vernova
- Caterpillar
- Enchanted Rock
- Bloom Energy
- VoltaGrid
- PowerSecure (Southern Company)
- Veolia
- AVK
- Vertiv
- INNIO Jenbacher
- Rolls-Royce Power Systems (mtu)
Die Konzentrationsschätzung von etwa 42 % für Schneider Electric (etwa 12 %), Siemens (etwa 9 %), ABB (etwa 8 %), Eaton (etwa 7 %) und Hitachi Energy (etwa 6 %) spiegelt ihren Anteil an Controllern, Mittelspannungs-Schaltanlagen und Schutzeinrichtungen wider, die an Rechenzentrums-Microgrids geliefert werden. Motoren- und Turbinenhersteller wie Caterpillar und GE Vernova verkaufen Steuerung und Schaltanlagen zunehmend zusammen mit ihren Generatorblöcken, wie beim Utah-Paket von Caterpillar, während Entwickler wie Enchanted Rock, VoltaGrid und AVK das Microgrid planen, besitzen oder integrieren und Dienstleister wie Veolia es betreiben.
Aktuelle Entwicklungen
Sieben datierte Ereignisse von Februar 2025 bis Juli 2026 zeigen, wie sich Rechenzentrums-Microgrids von Resilienz-Ergänzungen zum zentralen Energiekonzept entwickeln.
- Im Februar 2025 eröffnete Schneider Electric ein Microgrid-Testlabor in seinem Forschungszentrum in Andover, Massachusetts (Quelle: Schneider Electric).
- Im August 2025 vereinbarte Caterpillar die Lieferung von 4 GW Erzeugungsleistung und 1,1 GWh Batterien für den Campus von Joule Capital Partners in Utah (Quelle: Caterpillar).
- Im Oktober 2025 vereinbarte VoltaGrid die Bereitstellung von 2,3 GW modularer Gaserzeugung für Oracle-Rechenzentren in Texas (Quelle: VoltaGrid).
- Im Dezember 2025 veröffentlichte die CRU ihre endgültige Anschlussrichtlinie, die regelbare Kapazität vor Ort oder in der Nähe für große Rechenzentren vorschreibt (Quelle: CRU).
- Im März 2026 starteten Pure DC und AVK ein inselbetriebenes 110-MW-Microgrid auf einem Rechenzentrumscampus in Dublin (Quelle: Pure DC).
- Im April 2026 kündigten Oracle und Bloom Energy bis zu 2,45 GW Brennstoffzellen für einen Campus in New Mexico an (Quelle: Oracle und Bloom Energy).
- Im Juli 2026 wurde Veolia ausgewählt, ein netzunabhängiges 350-MW-Microgrid für einen KI-Rechenzentrumscampus in Ohio zu betreiben (Quelle: Veolia).
Methodik: Wie DC Market Insights den Markt für Rechenzentrums-Microgrids bewertet
DC Market Insights bewertet den Markt im Bottom-up-Verfahren als die in Rechenzentren in Betrieb genommenen Microgrid-MW multipliziert mit dem Wert der Microgrid-Ebene pro kW, zuzüglich der Betriebsdienstleistungen pro kW und Jahr auf den installierten Microgrid-Bestand, was 648,05 Mio. USD im Jahr 2025 ergibt.
Das Modell in Zahlen: Insel- und Bridge-to-Grid-Kapazität von 80 MW (2020), 2.000 MW (2025), 3.600 MW (2026), 5.300 MW (2030) und 6.300 MW (2035) zu 240 USD, 260 USD, 268 USD, 260 USD und 245 USD pro kW; netzparallele Resilienz-Microgrids mit 1,5 % (2020), 6 % (2025), 14 % (2030) und 20 % (2035) der neuen IT-Kapazität von Rechenzentren von 6.000 MW, 12.000 MW, 22.000 MW und 27.000 MW zu 95 USD, 110 USD, 115 USD und 112 USD pro kW; sowie Betrieb und Optimierung zu 10 bis 13 USD pro kW und Jahr auf den Bestand des Vorjahres, der Ende 2019 bei 1.500 MW beginnt und um 2 % pro Jahr außer Betrieb genommen wird. Segment-, Regional- und Länderanteile sind Allokationen von DC Market Insights, die in jedem Jahr die Gesamtsumme ergeben.
Drei Plausibilitätsprüfungen testen das Ergebnis. Obergrenze eins: Die Steuerung mit 52 USD pro kW entspricht einem Drittel der mittleren NREL-Controller-Kosten von 155.000 USD pro MW, wie im Campus-Maßstab zu erwarten. Obergrenze zwei: Die bis 2030 in Betrieb genommene Inselkapazität von etwa 27 GW, davon etwa 73 % gasbefeuert, liegt innerhalb der IEA-Spanne von 15 bis 27 GW an Vor-Ort-Erdgas für Rechenzentren bis 2030. Untergrenze: Die 9.310 MW namentlich bekannter Projekte in der DC-Exclusive-Kostenaufschlüsselung entsprechen etwa 2,42 Mrd. USD an Wert der Microgrid-Ebene, 36 % der 6,79 Mrd. USD, die für inselbetriebene Microgrids von 2025 bis 2030 modelliert werden. Der vollständige Ansatz wird auf der Seite zur Forschungsmethodik von DC Market Insights beschrieben.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition
- 1.2Historischer Zeitraum, Basisjahr und Prognosezeitraum
- 1.3Berichtsmerkmale
- 02Forschungsmethodik
- 2.1Das Modell der Microgrid-Ebene in Zahlen
- 2.2Plausibilitätsprüfungen: NREL-Controller-Obergrenze, IEA-Obergrenze für Vor-Ort-Gas und Untergrenze aus benannten Projekten
- 03Zusammenfassung
- 3.1Marktüberblick, 2025, 2026 und 2035
- 3.2Wichtige Marktkennzahlen
- 3.3Wichtigste Erkenntnisse
- 04Was ist ein Rechenzentrums-Microgrid?
- 4.1Enthalten: Steuerung, Schaltanlagen, Integration und Betrieb
- 4.2Ausgeschlossen: Generatoren, Brennstoffzellen, Batterien, USV und Brennstoff
- 4.3Wie die Segmente zusammenpassen
- 05Warum unterscheiden sich die Schätzungen zum Markt für Rechenzentrums-Microgrids?
- 5.1Erzeugungsanlagen und Brennstoff in weiter gefassten Definitionen
- 5.2Vergleich des Marktumfangs: Was enthalten ist und was nicht
- 5.3Käufer innerhalb des Marktumfangs
- 06Markttreiber
- 6.1Irland knüpft neue Netzanschlüsse an regelbare Vor-Ort-Kapazität
- 6.2Vorschriften in Texas und auf Bundesebene machen den Inselbetrieb zum Teil der Großlastplanung
- 6.3Multi-Gigawatt-Campusse werden um einen einzigen Controller herum geplant
- 07Markttrends
- 7.1Vollständig netzunabhängige Campusse wechseln vom Pilotprojekt zum Vertrag
- 7.2Bridge-to-Grid-Anlagen werden später zu flexiblen Netzressourcen
- 7.3Microgrid-Controller werden vor den Arbeiten vor Ort in Herstellerlaboren getestet
- 08Markthemmnisse
- 8.1Luftreinhaltegenehmigungen für die Generatoren bestimmen den Zeitplan des Microgrids
- 8.2Die Controller-Kosten pro kW sinken mit wachsender Anlagengröße
- 09Marktchancen
- 9.1Betriebsverträge für einen Bestand von fast 85 GW
- 9.2Netzparallele Microgrids für Colocation- und Unternehmensstandorte
- 10Preisanalyse: Kosten eines Rechenzentrums-Microgrids pro kW
- 10.1Preise für Microgrid-Ebene und Dienstleistungen, 2020-2035
- 10.2Öffentliche Referenzwerte: NREL Phase I Microgrid Cost Study
- 11Normen und Regulierung
- 11.1IEEE 2030.7 und IEEE 2030.8
- 11.2IEEE 1547
- 11.3NFPA 70, National Electrical Code
- 11.4Anschlussrichtlinie der irischen CRU für Großverbraucher
- 11.5Texas Senate Bill 6 und EPA-Leitlinien zum Inselbetrieb
- 12Markt für Rechenzentrums-Microgrids, nach Komponente
- 12.1Steuerung und Energiemanagement-Software
- 12.2Schaltanlagen, Schutz- und Inselbetriebsausrüstung
- 12.3Engineering, Integration und Inbetriebnahme
- 12.4Betriebs- und Optimierungsdienstleistungen
- 13Markt für Rechenzentrums-Microgrids, nach Netzmodus
- 13.1Insel- und Bridge-to-Grid-Microgrids
- 13.2Netzparallele Resilienz-Microgrids
- 14Markt für Rechenzentrums-Microgrids, nach primärer Energiequelle
- 14.1Gasmotorbasiert
- 14.2Gasturbinenbasiert
- 14.3Brennstoffzellenbasiert
- 14.4Batterie- und Erneuerbaren-Hybrid
- 15Markt für Rechenzentrums-Microgrids, nach Rechenzentrumstyp
- 15.1Hyperscale- und KI-Campusse
- 15.2Colocation-Rechenzentren
- 15.3Unternehmens- und Edge-Rechenzentren
- 16DC Exclusive: Kostenaufschlüsselung eines inselbetriebenen 100-MW-Campus-Microgrids
- 16.1Kosten der Microgrid-Ebene pro kW
- 16.2Namentlich bekannte Rechenzentrums-Microgrid-Projekte, 9.310 MW
- 17Regionale Einblicke
- 17.1Nordamerika
- 17.2Europa
- 17.3Asien-Pazifik
- 17.4Naher Osten und Afrika
- 17.5Lateinamerika
- 18Länderanalyse
- 18.1Vereinigte Staaten
- 18.2Irland
- 18.3Kanada
- 18.4Saudi-Arabien
- 18.5Vereinigte Arabische Emirate
- 18.6Japan
- 18.7Australien
- 18.8Vereinigtes Königreich
- 18.9Deutschland
- 18.10Mexiko
- 18.11Indien
- 18.12Malaysia
- 19Prognoseszenarien, 2035
- 19.1Unteres Szenario
- 19.2Basisszenario
- 19.3Oberes Szenario
- 20Wettbewerbseinblicke
- 20.1Schneider Electric
- 20.2Siemens
- 20.3ABB
- 20.4Eaton
- 20.5Hitachi Energy
- 20.6GE Vernova
- 20.7Caterpillar
- 20.8Enchanted Rock
- 20.9Bloom Energy
- 20.10VoltaGrid
- 20.11PowerSecure (Southern Company)
- 20.12Veolia
- 20.13AVK
- 20.14Vertiv
- 20.15INNIO Jenbacher
- 20.16Rolls-Royce Power Systems (mtu)
- 20.17Marktkonzentration
- 21Aktuelle Entwicklungen
- 21.1Datierte Ereignisse, Februar 2025 bis Juli 2026
- Abb. 1Marktgröße Rechenzentrums-Microgrids, 2020-2035 (Mio. USD)
- Tabelle 1Berichtsmerkmale
- Tabelle 2Vergleich des Marktumfangs: Was enthalten ist und was nicht
- Tabelle 3Preise für Microgrid-Ebene und Dienstleistungen, 2020-2035
- Tabelle 4Markt für Rechenzentrums-Microgrids, nach Komponente, 2025 und 2035
- Tabelle 5Markt für Rechenzentrums-Microgrids, nach Netzmodus, 2025 und 2035
- Tabelle 6Markt für Rechenzentrums-Microgrids, nach primärer Energiequelle, 2025 und 2035
- Tabelle 7Markt für Rechenzentrums-Microgrids, nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 8Kostenaufschlüsselung eines inselbetriebenen 100-MW-Campus-Microgrids
- Tabelle 9Namentlich bekannte Rechenzentrums-Microgrid-Projekte
- Tabelle 10Markt für Rechenzentrums-Microgrids, nach Region, 2025 und 2035
- Tabelle 11Top 12 Länder, 2025 und 2035
- Tabelle 12Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
1,17 Mrd. USD im Jahr 2026, 80,4 % mehr als die 648,05 Mio. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 3,12 Mrd. USD erreichen, was einer CAGR von 17,01 % ab 2025 entspricht.
17,01 % pro Jahr von 2025 bis 2035, nach 72,24 % pro Jahr von 2020 bis 2025, weil die in Rechenzentren in Betrieb genommene Insel- und Bridge-to-Grid-Microgrid-Kapazität von 2.000 MW im Jahr 2025 auf 6.300 MW im Jahr 2035 steigt.
Ein Rechenzentrums-Microgrid ist ein Verbund aus Vor-Ort-Generatoren, Batterien und Lasten, den ein Controller als ein einziges System betreibt, mit oder ohne Stromnetz. DC Market Insights bewertet dessen Steuerungs-, Schaltanlagen-, Integrations- und Betriebsebene im Jahr 2025 mit 648,05 Mio. USD.
Etwa 260 USD pro kW für die Microgrid-Ebene eines inselbetriebenen Campus im Jahr 2025, also 26,0 Mio. USD für 100 MW, ohne Generatoren und Batterien (Schätzung von DC Market Insights). Die Ebene eines netzparallelen Resilienz-Microgrids kostet etwa 110 USD pro kW.
41,6 % des Werts 2025, also 269,64 Mio. USD, entfallen auf Schaltanlagen, Schutz- und Inselbetriebsausrüstung. Betriebs- und Optimierungsdienstleistungen wachsen mit 34,84 % pro Jahr am schnellsten, da der installierte Microgrid-Bestand 2035 84.844 MW erreicht.
Netzanschlüsse für große Campusse können drei bis zehn Jahre dauern, daher wurden 2025 in Rechenzentren 2.000 MW an Insel- und Bridge-to-Grid-Microgrids in Betrieb genommen. Vorschriften in Irland und Texas verlangen zudem von Großlasten, regelbare Vor-Ort-Kapazität bereitzustellen.
74,0 % des Werts 2025, also 479,56 Mio. USD, werden in Nordamerika ausgegeben. Asien-Pazifik wächst mit 26,18 % pro Jahr am schnellsten, und Indien ist mit 32,63 % pro Jahr das am schnellsten wachsende Land unter den Top 12.
Etwa 12 % des Werts 2025 hält Schneider Electric, und die fünf größten Anbieter halten etwa 42 % (Bewertung von DC Market Insights). Es folgen Siemens, ABB, Eaton und Hitachi Energy, mit Caterpillar, Enchanted Rock und VoltaGrid als Integratoren.
Die 9.310 MW namentlich bekannter Projekte umfassen 4.000 MW für Joule Capital Partners in Utah, bis zu 2.450 MW Brennstoffzellen für Oracle in New Mexico und 2.300 MW von VoltaGrid für Oracle in Texas. Ihre Microgrid-Ebene hat einen Wert von etwa 2,42 Mrd. USD.
1,17 Mrd. USD im Jahr 2026 ist der Wert von DC Market Insights nur für die Microgrid-Ebene. Schätzungen, die die Generatoren, Brennstoffzellen und Batterien innerhalb des Microgrids oder Brennstoff- und Stromverkäufe einbeziehen, sind um ein Mehrfaches höher.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.