
海底ケーブルシステム市場 規模・シェア・2035年までの予測
市場の概要
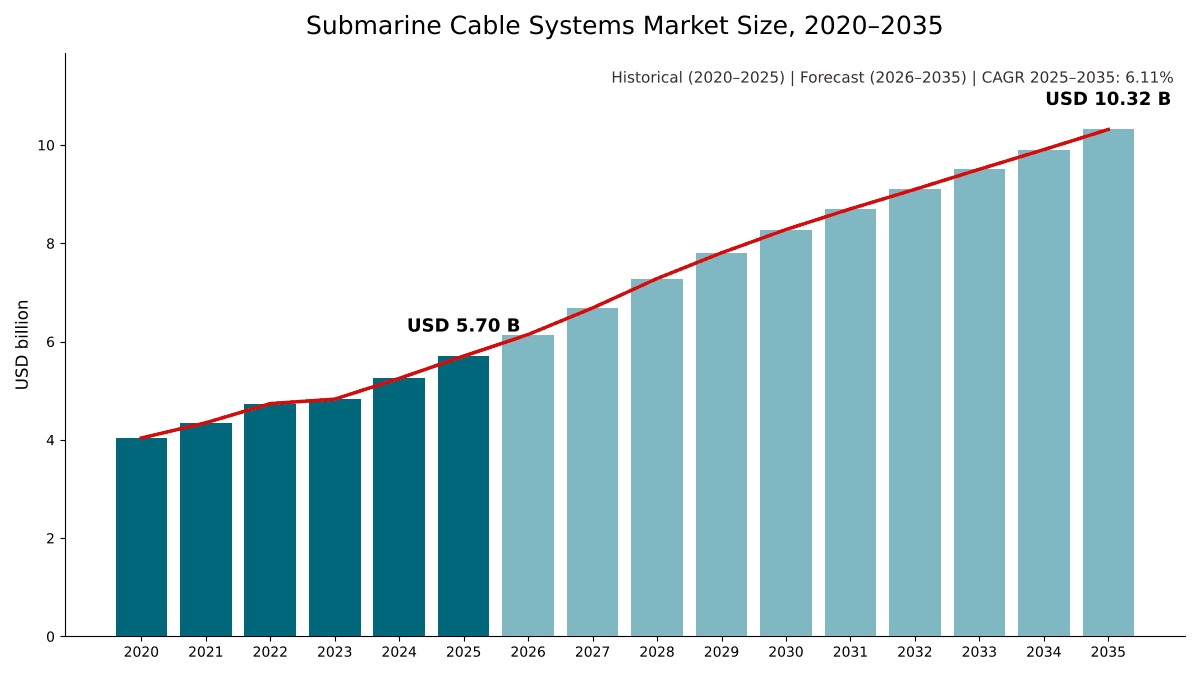
海底ケーブルシステム市場の規模は2025年にUSD 5,700.0百万で、年平均成長率(CAGR)6.11%で拡大し、2035年までにUSD 10.32十億に達すると予測されています。 Asia Pacificが市場の33.4%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格分析
- 06規格と規制
- 07サプライチェーン分析
- 08市場規模と予測
- 09提供区分別市場
- 10システムタイプ別市場
- 21章
- 2020-2024実績期間
- 2026-2035予測期間
- 15掲載企業
地域別インサイト
- Asia Pacific33.4%
- North America23.9%
- Europe20.6%
- Middle East and Africa13.8%
- Latin America8.3%
掲載企業
- SubCom
- Alcatel Submarine Networks (ASN)
- NEC
- HMN Technologies
- Hengtong Group
- Ciena
- Nokia
- Orange
- Global Marine Group
- OMS Group
- Meta
- Amazon Web Services
- Microsoft
- Southern Cross Cables
詳細分析
海底ケーブルシステム市場は、海底に敷設される光ファイバー通信ケーブルとその中継器、分岐装置、海洋調査・敷設、陸揚局機器、容量アップグレード、保守・修理サービスを対象とします。DC Market Insightsは、世界の海底ケーブルシステム市場を2025年に57.00億米ドルと評価し、2035年までに103.20億米ドルに達すると予測しています(CAGR 6.11%)。2025年の値は敷設実績そのものから算出しています。新規システム工事約118,400kmに1kmあたり約3.15万米ドルを乗じると新規システム支出は37.30億米ドルとなり、約170万kmの既設ケーブルのアップグレードが9.37億米ドル、保守契約と約175件の修理が10.40億米ドルを加えます。容量アップグレードは年率8.07%で最も急成長している提供区分です。クラウドトラフィックが既存のファイバーペアを埋める速度が、新しいケーブルの敷設速度を上回っているためです。また中東・アフリカは年率7.41%で最も急成長している地域です。アフリカ周辺と湾岸地域を経由する新システムが、紅海でのケーブル切断の影響を受けやすいルートの代替手段を加えているためです。
エグゼクティブサマリー
世界の海底ケーブルシステム市場規模は2020年に40.40億米ドルと評価され、2025年に57.00億米ドルに達し、予測期間中にCAGR 6.11%で成長して2035年までに103.20億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| 海底ケーブルシステム市場規模 2025年 | 57.00億米ドル |
| 海底ケーブルシステム市場、CAGR | 6.11% |
| 海底ケーブルシステム市場規模 2035年 | 103.20億米ドル |
市場は2020年から2025年にかけて年率7.16%で成長し、2025年単年では2024年比8.6%増加しました。コンテンツ・クラウドプロバイダーが、コンソーシアムケーブルの容量購入から自社システムへの出資へと移行したためです。2035年までの成長率は年率6.11%に緩やかになります。新ルートのペースを決めるのは需要ではなく、工場とケーブル船だからです。DC Market Insightsは、新規システム工事が2025年の118,400kmから2035年には176,000kmに増加し、既設ケーブル総延長が約261万kmに拡大するとモデル化しています。
市場範囲:海底ケーブルシステム市場は何を対象とするか?
海底ケーブルシステム市場は、海や大洋を横断する光ファイバー通信システムへの支出を対象とし、初回販売時点の名目米ドルで評価し、2025年を基準年として2035年までを予測しています。DC Market Insightsは2025年の市場規模を57.00億米ドルと算定しています。
対象範囲。ウェットプラント機器(海底ケーブル、光中継器、分岐装置、等化器)、海洋ルート調査、ケーブル敷設・埋設、陸揚局のドライプラント(海底線端局装置、給電装置、ネットワーク管理)、既に運用中のシステムにおける端局装置の容量アップグレード、ならびに保守契約、待機ケーブル船、個別修理。
対象外。海底電力ケーブルおよび連系線(当社の海底電力ケーブル市場レポートで扱っています)、完成したケーブル上の帯域幅または破棄し得ない使用権(IRU)の販売・リース、陸揚局から内陸のデータセンターまでの陸上バックホール、陸揚局建屋の建設。
セグメントの関係。提供区分別の内訳は、57.00億米ドル全体を新規システム供給(ウェットプラント、海洋工事、ドライプラント)、アップグレード、保守に分割します。システムタイプ別、所有者別、用途別の内訳は同じ合計を別の切り口で分けたものです。ファイバーペア数別の内訳は新規システム供給のみを対象とし、2025年の規模は37.30億米ドルです。
市場の推進要因:海底ケーブルシステム市場を牽引するものは何か?
海底ケーブルシステム市場の成長の大部分は、3つの推進要因で説明できます。システム全体に出資するようになったコンテンツ・クラウドプロバイダー、ケーブルあたりのファイバーペア数が16から24へと50%増加したこと、そして国際電気通信連合(ITU)が年間約200件の障害と推定する一連のケーブル切断を受けた、レジリエンス強化に向けた公的な後押しです。
クラウドプロバイダーの支出、2035年までに54.10億米ドルへ
コンテンツ・クラウドプロバイダーは2025年に海底ケーブルシステムに24.40億米ドルを支出し、これは市場の42.7%に相当します。DC Market Insightsは、2035年までに54.10億米ドル(年率8.30%の成長)に達すると予測しています。この変化は各社自身の発表にも表れています。Metaは20本を超える海底ケーブルを開発してきたと述べ、50,000kmを超えるシステムであるProject Waterworthを数十億ドル規模の複数年投資と説明しています。2025年11月、Amazon Web Servicesはメリーランドとカウンティ・コークを結ぶFastnetを発表しました。同社初の単独プライベート海底ケーブルで、2028年の運用開始時には320Tbpsを超える容量を提供します。Cienaの年次報告書は、クラウドプロバイダーがサービスプロバイダーの海底および有線ネットワークにおける容量の重要な購入者であると記しています。海底需要は、当社のデータセンター相互接続市場レポートで扱うリージョン間トラフィックに連動しています。
ケーブルあたりのファイバーペア数が16から24へ増加
空間分割多重(SDM)は、各ペアにより多くの波長を通すのではなく、ファイバーペアを追加します。GoogleのDunantケーブルは12ファイバーペアのSDM設計と毎秒250テラビット(Tbps)の容量を持つ初の長距離海底ケーブルでした。NECは2021年に24ファイバーペアシステムを認定し、当時一般的に入手可能だった16ファイバーペアシステムから50%の改善だとしました。そしてMetaはWaterworthを世界最長の24ファイバーペアケーブルプロジェクトとして建設しています。ファイバーペアが増えるとkmあたりのコストが上昇します。DC Market Insightsは、新規システムの平均ターンキーコストが2025年の1kmあたり3.15万米ドルから2035年には1kmあたり約3.62万米ドルに上昇するとモデル化しています。
レジリエンス政策が新ルートに公的資金を投入
各国政府は現在、海底ケーブルを重要インフラとして扱っています。ITUは、国際データトラフィックの99%超が海底ケーブルで運ばれていると述べています。欧州委員会は2025年2月にケーブルセキュリティ行動計画を発表し、2026年2月には戦略的海底ケーブルプロジェクトに3.47億ユーロを配分しました。これには欧州の修理能力を強化するための2,000万ユーロの公募が含まれます(出典:欧州委員会の発表)。欧州委員会はまた、2025年10月時点でコネクティング・ヨーロッパ・ファシリティ(CEF)デジタルプログラムを通じて51件のグローバル・ゲートウェイ・プロジェクトに4.20億ユーロを投資したと報告しています。DC Market Insightsは、政府および開発銀行が所有するシステムを2025年に6.33億米ドルと算定しています。
市場トレンド:海底ケーブルシステムはどのように変化しているか?
海底ケーブルシステム市場は、高ファイバー数設計、kmあたりのアップグレード支出の増加、ケーブル船団の刷新へと移行しつつあります。
17ファイバーペア以上のシステムは年率15.84%で成長
17ファイバーペア以上の新規システムは2025年に6.60億米ドルで、新規システム供給の17.7%を占めました。DC Market Insightsは2035年までに28.70億米ドルに達すると予測しており、年率15.84%で最も急成長しているファイバーペア区分です。MetaのPetalケーブルはさらに進んでおり、24ファイバーペアシステムに2コアファイバーを使用し、48ファイバーペアに相当します。8ファイバーペア以下のシステムは年率3.71%で減少します。
アップグレードが支出に占める割合が拡大
ウェットプラントに手を加えずに各陸揚局の端局装置を交換する容量アップグレードは、2025年に9.37億米ドル、2035年には20.40億米ドルに達し、ウェットプラント機器の5.59%に対して年率8.07%で成長します。例えば2Africaでは、Metaは西セグメントの幹線で8ファイバーペア、1ファイバーペアあたり21Tbpsを報告しています。DC Market Insightsは、アップグレード支出を2025年に既設ケーブル1kmあたり約551米ドル、2035年までに1kmあたり約780米ドルに上昇するとモデル化しています。
ケーブル船団の刷新が進む
海洋工事能力は今や戦略的資産です。2025年3月、Keppelは、6隻の船団を運航するGlobal Marine GroupをKeppel Infrastructure Fundが買収したと発表しました。2025年11月、Orangeは老朽化した船団の一部を置き換えるため新たに2隻の海底ケーブル船を建造すると述べ、引き渡しは2028年と2029年を見込んでいます。2026年1月、OMS GroupはUlsteinと、それぞれ最大6,500トンのケーブル積載能力を持つSX252ケーブル敷設船2隻の契約を締結しました。
市場の課題:海底ケーブルシステム市場を抑制するものは何か?
修理能力を上回るケーブル損傷と、サプライヤーおよびルートに対する地政学的制約が、DC Market Insightsが海底ケーブルシステム市場の成長を鈍化させると見込む2つの制約要因です。
年間約200件の障害が修理船団を圧迫
ITUは海底ケーブルの障害が毎年約200件発生しており、その80%超が漁業と投錨によるものだと報告しています。また国際ケーブル保護委員会(ICPC)は、2025年に世界で170件を超えるケーブル修理を報告しました。ITUの諮問機関は、平均修理対応時間が2012年から2024年の間に20日未満から50日超へと2倍以上に延びたこと、そしてアフリカ全体で恒久的かつ専用のケーブル修理船は1隻しかないことを明らかにしました。2025年9月には、ジッダ付近のSMW4およびIMEWEシステムの障害により、中東と南アジア全域でインターネット接続が混乱しました。修理には通常数百万ドルの費用がかかり、場所、天候、水深に応じて10~20日を要します。DC Market Insightsは、2025年の修理1件あたりの平均費用を約241万米ドルとモデル化しています。
セキュリティ規則がサプライヤーとルートの選択肢を狭める
2025年8月、米国連邦通信委員会(FCC)は海底ケーブル陸揚免許を合理化する規則を採択しましたが、免許を受けたシステムが同委員会のCovered Listに掲載された機器やサービスを使用しないことを求め、申請者が外国敵対国にケーブルを陸揚げしようとする場合は却下を推定するとしています。バルト海での事案、すなわち2024年11月のフィンランドとドイツを結ぶC-Lion1ケーブルの障害と、2024年12月のEstLink 2およびその他4本のケーブルの損傷を受けて、欧州の購入者はルートの多様化へと向かいました。サプライヤーも独自のリスクに直面しています。NECは2025年3月期の会計年度に、海底システムの品質問題解決のための費用として340億円を計上しました。
市場機会:新たな収益源はどこにあるか?
海底ケーブルシステム市場における2つの最大の新たな収益源は、クラウドプロバイダーが発注している24ファイバーペアシステムと、2035年までに19.10億米ドルに成長する保守・修理サービスです。
インドとグローバルサウスが新ルートを開く
Waterworthは米国、インド、ブラジル、南アフリカおよびその他の地域を結びます。2026年2月、GoogleはAmerica-India Connectを発表しました。これはヴィシャーカパトナム(Vizag)に新たな国際海底ゲートウェイを設け、インドとシンガポール、南アフリカ、オーストラリアを結ぶ3本の新たな海底経路を構築するものです。DC Market Insightsは、インドが年率9.69%で最も急成長する国別市場になり、2025年の2.15億米ドルから2035年には5.43億米ドルに拡大すると予測しています。内陸では、同じルートがデータセンター集積地に到達するための長距離ファイバーを必要としており、この市場は当社のダークファイバー市場レポートで扱っています。
保守・修理は2035年までに19.10億米ドルに成長
保守契約と修理は2025年に10.40億米ドルで市場の18.2%を占め、DC Market Insightsは2035年までに年率6.30%で19.10億米ドルに達すると予測しています。欧州連合のケーブル修理能力に関するCEFデジタルの第2回公募では、さらに4,000万ユーロが投資され、応募者に修理モジュール向けに事前構成された少なくとも3隻の船舶を特定することが求められています。
価格:海底ケーブルのkmあたりのコストはいくらか?
DC Market Insightsの推定(ウェットプラント、海洋工事、初期の陸揚局機器を含む)によると、新規海底ケーブルシステムのコストは2025年に平均で1kmあたり約3.15万米ドルです。公表されたプロジェクト金額には幅があり、長距離の太平洋横断ルートでの1kmあたり約2万米ドルから、北極ルートでの1kmあたり8万米ドル超まであります。
| システム | 公表金額 | 延長(km) | kmあたり金額 |
|---|---|---|---|
| Hawaiki(オーストラリア、ニュージーランド、米国) | 3.00億米ドル | 15,000 | 2万米ドル |
| Southern Cross NEXT | 3.50億米ドル | 15,840 | 2.2096万米ドル |
| Humboldt(チリ、オーストラリア)、チリ当局者による推定 | 3.00億米ドル~5.50億米ドル | 14,000 | 2.1429万米ドル~3.9286万米ドル |
| SEA-ME-WE 6、SubComの入札額 | 約6.00億米ドル | 19,200 | 3.125万米ドル |
| East Micronesia Cable | 9,500万米ドル | 2,250 | 4.2222万米ドル |
| Medusa(地中海) | 3.42億ユーロ | 7,100 | 4.8169万ユーロ |
| Far North Fiber(北極) | 約11.50億米ドル | 14,000 | 8.2143万米ドル |
kmあたりのコストは延長が長いほど下がり、陸揚地点、埋設、ファイバー数が増えるほど上がります。DC Market Insightsは、kmあたりの平均ターンキーコストを2020年に2.9万米ドル、2025年に3.15万米ドル、2030年に3.377万米ドル、2035年に3.62万米ドルとモデル化しており、ファイバーペア数の増加に伴い年率約1.4%で上昇します。
規格と規制:海底ケーブルシステムを形作る規則は何か?
海底ケーブルシステムを形作るのは3つの規則群です。ITU電気通信標準化部門(ITU-T)勧告、陸揚免許、そしてケーブルセキュリティの枠組みです。
ITU-T G.977およびG.977.1。G.977は光増幅型光ファイバー海底ケーブルシステムの特性を定め、G.977.1(10/20)は中継器付きシステム向けの横方向互換の高密度波長分割多重アプリケーションを扱います。これは、ウェットプラントのサプライヤーとは別のサプライヤーから端局装置を購入するための基礎となります。
ITU-T G.654。2024年8月に改訂されたG.654勧告は、カットオフシフト単一モード光ファイバーおよびケーブルを扱います。これは長距離の中継スパンで使用される低損失ファイバーのファミリーです。
FCC報告・命令FCC 25-49。2025年8月7日に採択されたFCCの海底ケーブルに関する報告・命令は、陸揚免許規則を合理化・近代化する一方、免許を受けたシステムでCovered List掲載機器の使用を禁止しています。
欧州連合のケーブルセキュリティ枠組み。2025年2月の行動計画は、新規ケーブルおよびスマートケーブルへの資金提供を優先し、修理能力の強化を目指しています。2026年2月、欧州委員会はケーブルセキュリティ・ツールボックスと、公的資金の優先対象となる欧州共通利益ケーブルプロジェクト(CPEI)のリストを提案しました。
国際的なレジリエンス機関。ITUとICPCは2024年11月に海底ケーブルのレジリエンスに関する国際諮問機関を設立しました。2026年2月にポルトで開催された第2回国際海底ケーブル・レジリエンス・サミットには、70を超える国々から参加者が集まりました(出典:ITUプレスリリース)。
市場セグメンテーション:海底ケーブルシステム市場をリードするセグメントはどれか?
ウェットプラント機器が2025年の金額の37.9%を占めて海底ケーブルシステム市場をリードし、システムタイプでは中継器付き大洋横断システムが51.6%でリードし、通信事業者・コンソーシアムが46.2%で引き続き最大の所有者グループです。提供区分の中では、容量アップグレードが年率8.07%で最も急成長しているセグメントで、保守・修理の6.30%、ウェットプラントの5.59%を上回ります。端局光学機器の新世代ごとに、既に運用中のケーブルの容量が追加されるためです。
提供区分別:ウェットプラント機器が37.9%でリード
| 提供区分 | 2025年(億米ドル) | シェア 2025年 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ウェットプラント機器 | 21.60 | 37.9% | 37.30 | 5.59% |
| 海洋調査・敷設 | 10.10 | 17.7% | 16.70 | 5.18% |
| ドライプラント・陸揚局機器 | 5.60 | 9.8% | 9.70 | 5.71% |
| 容量アップグレード | 9.40 | 16.4% | 20.40 | 8.07% |
| 保守・修理 | 10.40 | 18.2% | 19.10 | 6.30% |
最初の3行にあたる新規システム供給は2025年に37.30億米ドルで、市場の65.4%を占めます。そのシェアは2035年までに61.8%に低下します。
システムタイプ別:中継器付き大洋横断システムが51.6%でリード
| システムタイプ | 2025年(億米ドル) | シェア 2025年 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 中継器付き大洋横断システム | 29.40 | 51.6% | 56.90 | 6.82% |
| 中継器付き地域システム | 20.10 | 35.3% | 34.80 | 5.61% |
| 無中継システム | 7.50 | 13.1% | 11.50 | 4.36% |
クラウド資金による最大級のプロジェクトは大洋を横断するため、大洋横断システムがシェアを伸ばしています。島嶼や沿岸都市への無中継リンクの成長はより緩やかです。
所有者別:通信事業者・コンソーシアムが46.2%でリード
| 所有者 | 2025年(億米ドル) | シェア 2025年 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 通信事業者・コンソーシアム | 26.40 | 46.2% | 39.10 | 4.03% |
| コンテンツ・クラウドプロバイダー | 24.40 | 42.7% | 54.10 | 8.30% |
| 政府・その他の所有者 | 6.30 | 11.1% | 10.00 | 4.69% |
DC Market Insightsは、コンテンツ・クラウドプロバイダーが2030年より前に通信事業者を追い抜き、2035年までに市場の52.4%に達すると予測しています。シンガポールと日本を結ぶ8,900kmのシステムにNECを選定したAUG Eastコンソーシアムには、通信事業者と並んでAmazon Web ServicesとMicrosoftが参加しています。
用途別:国際インターネット・クラウドトラフィックが63.4%でリード
国際インターネット・クラウドトラフィックは2025年の支出のうち36.20億米ドル(63.4%)を占め、年率6.84%で成長して2035年までに70.10億米ドルに達します。国内・島嶼接続は10.20億米ドル(17.8%)、洋上エネルギープラットフォームは5.82億米ドル(10.2%)、企業・研究・防衛ネットワークは4.91億米ドル(8.6%)で、年率6.35%で成長します。
ファイバーペア数別:9~16ファイバーペアが50.9%で新規システムをリード
新規システム供給は2025年に37.30億米ドルです。9~16ファイバーペアのシステムが19.00億米ドル(50.9%)でリードし、8ファイバーペア以下のシステムが11.70億米ドル(31.4%)、17ファイバーペア以上のシステムが6.60億米ドル(17.7%)を占めます。DC Market Insightsは、17ファイバーペア以上の区分が2035年に新規システム金額の45.1%に達すると予測しています。
| ファイバーペア数(新規システム) | 2025年(億米ドル) | シェア 2025年 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 8ファイバーペア以下 | 11.70 | 31.4% | 8.00 | -3.71% |
| 9~16ファイバーペア | 19.00 | 50.9% | 26.90 | 3.57% |
| 17ファイバーペア以上 | 6.60 | 17.7% | 28.70 | 15.84% |
DC独自分析:kmあたりコストモデルと所有者×システムタイプ・マトリクス
2025年に16.90億米ドルとなるコンテンツ・クラウドプロバイダー出資の大洋横断システムは、マトリクスの中で単一の最大セルであり、海底ケーブルシステム支出全体の29.6%を占めます。このマトリクスは契約件数ではなく、DC Market Insightsのモデルです。新規システムkmの16の年次コホート(2020年~2035年)をkmあたりのターンキーコストで評価し、アップグレードと保守については既設ケーブルモデルを用い、所有者別およびシステムタイプ別の内訳を適用して構築しています。モデル全体は59の入力から構築されています。16のkmコホート、16のkmあたりコスト値、既設ケーブル総延長、撤去率、3つのアップグレード・保守率曲線、修理件数と修理コスト、6つの所有者・システムタイプのシェア、5つの地域別内訳、7つの公表プロジェクトコスト、そしてクロスチェックに用いた2つのサプライヤー開示情報です。
| 2025年、億米ドル | 大洋横断 | 地域 | 無中継 | 合計 |
|---|---|---|---|---|
| 通信事業者・コンソーシアム | 11.20 | 10.60 | 4.60 | 26.40 |
| コンテンツ・クラウドプロバイダー | 16.90 | 6.70 | 0.70 | 24.40 |
| 政府・その他の所有者 | 1.40 | 2.80 | 2.10 | 6.30 |
| 合計 | 29.40 | 20.10 | 7.50 | 57.00 |
コンテンツ・クラウドプロバイダーは海底関連支出の69%を大洋横断システムに投じている一方、通信事業者は大洋横断ルートと地域ルートにほぼ均等に配分しています。政府・その他の所有者は予算の3分の1を島嶼や沿岸地域への無中継リンクに費やしています。無中継システムに強いサプライヤーは、主に通信事業者と公的部門に販売していることになります。新規システムkm(2025年に118,400km)に平均kmあたりコスト(3.15万米ドル)を乗じると新規システム支出が得られ、既設ケーブルにおけるアップグレード・保守支出を加えると市場規模になります。モデルとその前提条件は、当社の調査手法ページで説明しています。
地域別インサイト:海底ケーブルシステム市場をリードする地域はどこか?
アジア太平洋が2025年の金額の33.4%を占めて海底ケーブルシステム市場をリードし、中東・アフリカが年率7.41%で最も急成長している地域です。アフリカ周辺と湾岸地域を経由する新ルートが、紅海でのケーブル切断の影響を受けやすい回廊に多様性を加えているためです。地域別の金額は、各システムの支出をその所有者とルートの陸揚国に配分したものです。
アジア太平洋が33.4%のシェアでリード
アジア太平洋は2025年に海底ケーブルシステムに19.10億米ドルを支出し、2035年には35.70億米ドル(CAGR 6.48%)に達すると予測されています。2029年第3四半期までの完成を目指すAUG Eastなどのアジア域内ルートと、インドへの新たな経路が成長の大部分を牽引しています。
北米は23.9%のシェア
北米は2025年に13.60億米ドル、2035年までに22.40億米ドル(CAGR 5.09%)です。米国に拠点を置くクラウドプロバイダーが、Fastnetや、フロリダ州パームコーストとバミューダ、アゾレス諸島、スペインを結ぶGoogleのSolケーブルなど、新たな大西洋横断・太平洋横断システムの大半に出資しています。各ルートの反対側の端に陸揚げされる支出が増えるため、北米のシェアは2035年までに2.2ポイント低下します。
欧州は20.6%のシェア
欧州は2025年に11.70億米ドル、2035年までに19.80億米ドル(CAGR 5.36%)です。CEFデジタルを通じた公的資金と修理能力に関する公募が、欧州のシェアを支えています。
中東・アフリカは13.8%のシェア
中東・アフリカは2025年に7.87億米ドル、2035年までに16.10億米ドルで、年率7.41%と地域別で最も高い成長率です。2025年11月、Metaは45,000kmのオープンアクセスシステムである2Africaの中核部分の完成を発表しました。後続の支線、湾岸ルート、修理能力がさらなる支出を牽引します。
ラテンアメリカは8.3%のシェア
ラテンアメリカは2025年に4.73億米ドル、2035年までに9.18億米ドル(CAGR 6.85%)で、ブラジルと、チリのオーストラリア向けHumboldtルートが牽引しています。
国別分析:海底ケーブルシステムへの支出が最も多い国はどこか?
米国は海底ケーブルシステムの最大の国別市場で、2025年に11.70億米ドルと世界全体の20.6%を占め、次いで中国が4.08億米ドル(7.1%)、日本が3.07億米ドル(5.4%)です。上位12か国が2025年の支出の61.8%を占めます。
| 順位 | 国 | 地域 | 2025年(億米ドル) | シェア 2025年 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 11.70 | 20.6% | 19.10 | 4.98% |
| 2 | 中国 | アジア太平洋 | 4.10 | 7.1% | 6.70 | 5.11% |
| 3 | 日本 | アジア太平洋 | 3.10 | 5.4% | 5.40 | 5.73% |
| 4 | シンガポール | アジア太平洋 | 2.60 | 4.6% | 4.70 | 5.93% |
| 5 | 英国 | 欧州 | 2.40 | 4.2% | 3.80 | 4.67% |
| 6 | フランス | 欧州 | 2.20 | 3.9% | 3.60 | 5.02% |
| 7 | インド | アジア太平洋 | 2.20 | 3.8% | 5.40 | 9.69% |
| 8 | ブラジル | ラテンアメリカ | 2.10 | 3.8% | 4.30 | 7.22% |
| 9 | サウジアラビア | 中東・アフリカ | 1.40 | 2.4% | 2.90 | 7.96% |
| 10 | オーストラリア | アジア太平洋 | 1.40 | 2.4% | 2.60 | 6.63% |
| 11 | インドネシア | アジア太平洋 | 1.20 | 2.1% | 2.50 | 7.59% |
| 12 | ポルトガル | 欧州 | 1.00 | 1.7% | 1.80 | 6.83% |
インドは年率9.69%で最も急成長している大規模国別市場で、サウジアラビアの7.96%、インドネシアの7.59%を上回ります。新たなゲートウェイが少数の陸揚ハブへの依存を減らしているためです。国別の数値は、DC Market Insightsが地域別合計を配分したもので、運用中および建設中のシステムにおける各国の陸揚地点と所有者支出の推定シェアで加重しています。
予測シナリオ:2035年の予測はどのように変わり得るか?
海底ケーブルシステム市場は、ベースケースで2035年までに103.20億米ドルに達し、低シナリオと高シナリオでは86.90億米ドルから119.00億米ドルの範囲となります。
| シナリオ | 2026年以降の前提 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低 | 新規システムkmが2035年までにベースより約20%少ない。アップグレードサイクルが遅い | 86.90 | 4.30% |
| ベース | 新規システム工事が年間176,000kmに増加。kmあたりコストが年率1.4%上昇 | 103.20 | 6.11% |
| 高 | 発表済みのクラウドプログラムが進むことで新規システムkmが2035年までにベースより約20%多い。修理船団がより速く拡大 | 119.00 | 7.63% |
低ケースはクラウド設備投資の一時停止を反映し、高ケースは工場と船舶の能力が発表済みのプログラムに追いつくことを前提としています。マルチコアファイバーが主要な技術的変動要因です。コストよりも速くケーブルあたりの容量を高めるため、Tbpsあたりに必要な新規システム数を減らす可能性があります。
競合インサイト:海底ケーブルシステム市場をリードするのは誰か?
- SubCom
- Alcatel Submarine Networks (ASN)
- NEC
- HMN Technologies
- Hengtong Group
- Ciena
- Nokia
- Orange
- Global Marine Group
- OMS Group
- Meta
- Amazon Web Services
- Microsoft
- Southern Cross Cables
3社のシステムサプライヤー、SubCom、Alcatel Submarine Networks、NECが、2025年の新規システム金額の約70%を合わせて供給しています(DC Market Insightsの推定、公表された契約受注と工場能力に基づく)。Alcatel Submarine NetworksはNokiaの決算において2024年に10.60億ユーロの純売上高を計上しました。これは1ユーロ=1.08米ドルと仮定すると2024年の市場の約21.8%に相当し、同社は世界で75万kmを超える光海底ケーブルを敷設しています。フランス政府は2024年12月31日にNokiaからのASN買収を完了しました。ニューハンプシャー州ニューイントンにあるSubComの工場は年間58,000kmのケーブルを生産しており、2026年4月にはCerberusがSubComの継続ビークルを約23.00億米ドルのコミットメントでクローズしました。NECはAUG Eastシステムを供給しており、Hengtongは中国で初めて40,000kmの海底光ケーブル敷設を完了した企業であると報告しています。CienaとNokiaは端局装置とアップグレードで競合しています。Orange、Global Marine Group、OMS Groupは敷設船と修理船を運航しています。そしてSouthern Cross Cablesは、シドニーとオークランドを結ぶ16ファイバーペアシステムであるSX Tasman Expressを発注しました。ASNが供給し、海洋敷設はOMS Groupが担当します。
最近の動向
- 2025年2月、Metaは米国、インド、ブラジル、南アフリカおよびその他の地域を結ぶ、50,000kmを超える24ファイバーペアシステムであるProject Waterworthを発表しました(出典:Metaエンジニアリングブログ)。
- 2025年7月、Amazon Web ServicesとMicrosoftをメンバーに含むAUG Eastコンソーシアムは、2029年第3四半期までの完成を目指すシンガポールと日本の間の8,900kmのシステムについてNECと契約を締結しました(出典:W.Mediaのニュース報道)。
- 2025年11月、Amazonはメリーランドとカウンティ・コークを結ぶFastnetを発表しました。同社初の単独プライベート海底ケーブルで、2028年の運用開始時には320Tbpsを超える容量を持ちます(出典:Data Center Dynamicsのニュース報道)。
- 2026年1月、OMS GroupはUlsteinと、それぞれ最大6,500トンのケーブル積載能力を持つSX252ケーブル敷設船2隻の契約を締結しました(出典:Data Center Dynamicsのニュース報道)。
- 2026年2月、欧州委員会は戦略的海底ケーブルプロジェクトに3.47億ユーロを配分し、ケーブルセキュリティ・ツールボックスを提案しました(出典:欧州委員会の発表)。
- 2026年9月、24ファイバーペアシステムに2コアファイバーを使用し48ファイバーペアに相当する、米国とフランスを結ぶケーブルPetalに関するMetaの計画が報じられました(出典:Data Center Dynamicsのニュース報道)。
当社は、これらの契約、ケーブルの運用開始、修理能力プログラムを、データセンター業界アップデートでリアルタイムに追跡しています。
調査手法:海底ケーブルシステム市場モデルの構築方法
DC Market Insightsは、この市場を新規システムkmの16の年次コホート(2020年~2035年)からボトムアップで構築しました。各コホートは、2020年の1kmあたり2.9万米ドルから始まり2035年に3.62万米ドルに達するkmあたりのターンキーコストで評価しています。2025年の1kmあたり3.15万米ドルというコストは、7つの公表プロジェクト金額の範囲(1kmあたり約2万米ドルから約8.2万米ドル)に収まっています。アップグレード支出は、2025年の既設ケーブル170万km(ITUが約500本のケーブルについて報告している170万km超と整合)に対して1kmあたり約551米ドルで加算しました。保守は1kmあたり約362米ドルに加え、1件あたり約241万米ドルの修理175件で加算しており、これはICPCが2025年について報告した170件超の修理と整合しています。既設ケーブルは年率3.2%で撤去されます。すべての内訳は市場合計と一致し、ファイバーペア数別の内訳は新規システム供給のみを分割しています。結果は2つの境界値で検証しました。ASNの2024年の純売上高10.60億ユーロはモデル化した2024年市場の約21.8%に相当し、3大サプライヤーの1社であることと整合します。またSubComの年間58,000kmのケーブル生産量はモデル化した2025年のkmの約49%に相当し、最大級のサプライヤーの1社としての地位と整合します。このページに記載のアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査目的
- 1.3通貨、単位、前提条件
- 1.4ステークホルダー
- 02調査手法
- 2.1ボトムアップのkmあたりコストモデル
- 2.2既設ケーブル、アップグレード、保守モデル
- 2.3トップダウンのサプライヤー・クロスチェック
- 2.4データソースと検証
- 03エグゼクティブサマリー
- 3.1市場スナップショット、2025年および2035年
- 3.2主な調査結果
- 3.3アナリストの見解
- 04市場ダイナミクス
- 4.1市場の推進要因
- 4.2市場トレンド
- 4.3市場の課題
- 4.4市場機会
- 05価格分析
- 5.1公表プロジェクトのkmあたり金額
- 5.2kmあたりターンキーコスト、2020年~2035年
- 5.3修理コストと所要期間
- 06規格と規制
- 6.1ITU-T G.977およびG.977.1
- 6.2ITU-T G.654ファイバー
- 6.3FCC海底ケーブル免許規則
- 6.4欧州連合のケーブルセキュリティ枠組み
- 6.5国際的なケーブル・レジリエンス機関
- 07サプライチェーン分析
- 7.1ケーブルおよび中継器の製造
- 7.2海洋調査、敷設、ケーブル船
- 7.3端局装置とアップグレード
- 7.4保守契約と修理
- 08市場規模と予測
- 8.1市場規模、2020年~2035年
- 8.2新規システムkmと既設ケーブル
- 8.3前年比成長率
- 09提供区分別市場
- 9.1ウェットプラント機器
- 9.2海洋調査・敷設
- 9.3ドライプラント・陸揚局機器
- 9.4容量アップグレード
- 9.5保守・修理
- 10システムタイプ別市場
- 10.1中継器付き大洋横断システム
- 10.2中継器付き地域システム
- 10.3無中継システム
- 11ファイバーペア数別市場
- 11.18ファイバーペア以下
- 11.29~16ファイバーペア
- 11.317ファイバーペア以上
- 12所有者別市場
- 12.1通信事業者・コンソーシアム
- 12.2コンテンツ・クラウドプロバイダー
- 12.3政府・その他の所有者
- 13用途別市場
- 13.1国際インターネット・クラウドトラフィック
- 13.2国内・島嶼接続
- 13.3企業・研究・防衛ネットワーク
- 13.4洋上エネルギープラットフォーム
- 14DC独自分析:kmあたりコストモデルと所有者×システムタイプ・マトリクス
- 14.1モデル構造と入力
- 14.2所有者×システムタイプ・マトリクス、2025年
- 14.3主なポイント
- 15地域別市場
- 15.1北米(米国、その他の北米)
- 15.2欧州(英国、フランス、ポルトガル、その他の欧州)
- 15.3アジア太平洋(中国、日本、シンガポール、インド、オーストラリア、インドネシア、その他のアジア太平洋)
- 15.4ラテンアメリカ(ブラジル、その他のラテンアメリカ)
- 15.5中東・アフリカ(サウジアラビア、その他の中東・アフリカ)
- 16国別分析
- 16.1上位12か国、2025年および2035年
- 16.2最も急成長している国
- 17地域別クロスセクション
- 17.1地域別・提供区分別、2025年および2035年
- 17.2地域別・所有者別、2025年および2035年
- 18予測シナリオ
- 18.1低シナリオ
- 18.2ベースシナリオ
- 18.3高シナリオ
- 19競合環境
- 19.1市場構造と集中度
- 19.2サプライヤーのポジショニング
- 19.3最近の動向
- 20企業プロファイル
- 20.1SubCom
- 20.2Alcatel Submarine Networks (ASN)
- 20.3NEC
- 20.4HMN Technologies
- 20.5Hengtong Group
- 20.6Ciena
- 20.7Nokia
- 20.8Orange
- 20.9Global Marine Group
- 20.10OMS Group
- 20.11Meta
- 20.12Google
- 20.13Amazon Web Services
- 20.14Microsoft
- 20.15Southern Cross Cables
- 21アナリストの提言
- 21.1システムサプライヤーへの提言
- 21.2ケーブル所有者への提言
- 21.3投資家への提言
- 図 1海底ケーブルシステム市場規模、2020年~2035年
- 図 2提供区分別海底ケーブルシステム市場、2025年
- 図 3地域別海底ケーブルシステム市場、2025年および2035年
- 図 4kmあたりターンキーコスト、2020年~2035年
- 図 5海底ケーブルの既設総延長、2020年~2035年
- 図 6システムタイプ別市場シェア、2025年および2035年
- 図 7所有者別市場シェア、2025年および2035年
- 図 8所有者×システムタイプ・マトリクス、2025年
- 図 9上位12か国、2025年
- 図 10予測シナリオ、2035年
- 表 1レポート属性
- 表 2公表プロジェクトのkmあたり金額
- 表 3提供区分別市場、2025年および2035年
- 表 4システムタイプ別市場、2025年および2035年
- 表 5所有者別市場、2025年および2035年
- 表 6用途別市場、2025年および2035年
- 表 7ファイバーペア数別市場、2025年および2035年
- 表 8所有者×システムタイプ・マトリクス、2025年
- 表 9地域別市場、2025年および2035年
- 表 10上位12か国、2025年および2035年
- 表 11予測シナリオ、2035年
- 表 12最近の動向
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に57.00億米ドルで、2035年までに103.20億米ドルに拡大します。DC Market Insightsは2020年の市場規模を40.40億米ドルと推定しています。
2025年から2035年にかけて年率6.11%です。2020年から2025年の成長率は年率7.16%で、コンテンツ・クラウドプロバイダーが自社システムへの出資を始めたためです。
ウェットプラント機器で、2025年に21.60億米ドル、市場の37.9%を占めます。容量アップグレードは年率8.07%で最も急成長している提供区分です。
DC Market Insightsの推定によると、2025年に平均で1kmあたり約3.15万米ドルです。公表されたプロジェクトは、長距離の太平洋横断ルートでの1kmあたり約2万米ドルから、北極ルートでの1kmあたり8万米ドル超まであります。
アジア太平洋で、19.10億米ドル、2025年の金額の33.4%を占めます。中東・アフリカは年率7.41%で最も速く成長しています。
SubCom、Alcatel Submarine Networks、NECの3社が、2025年の新規システム金額の約70%を合わせて供給しています(DC Market Insightsの推定)。HMN Technologies、Hengtong Group、Ciena、Nokia、Orange、Global Marine Group、OMS Groupも競合しており、Meta、Google、Amazon Web Services、Microsoftは主要な所有者です。
通信事業者・コンソーシアムで、26.40億米ドル、2025年の支出の46.2%を占めます。コンテンツ・クラウドプロバイダーは年率8.30%で最も速く成長し、2035年までに54.10億米ドルに達します。
米国で11.70億米ドル、2025年の支出の20.6%を占め、次いで中国が4.08億米ドルです。インドは大規模国別市場の中で年率9.69%と最も速く成長しています(DC Market Insightsの推定)。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。