

Punti chiave
- Il 15 ottobre TSMC ha comunicato ricavi del terzo trimestre 2026 pari a 46,72 miliardi di US$, in crescita del 41,2% su base annua, con un utile netto salito del 68,7% a 763,06 miliardi di NT$ (TSMC).
- TSMC prevede ricavi del quarto trimestre compresi tra 52,3 e 54,3 miliardi di US$ e ha confermato un budget di investimento 2026 compreso tra 60 e 64 miliardi di US$. Il presidente C.C. Wei ha dichiarato che la domanda legata all’AI resta superiore all’offerta.
- Il 14 ottobre ASML ha comunicato che la capacità di fornitura pianificata per il 2027 e il 2028 non soddisferà pienamente la domanda dei clienti e che alcuni clienti vogliono già effettuare ordini per il 2029 e il 2030 (ASML).
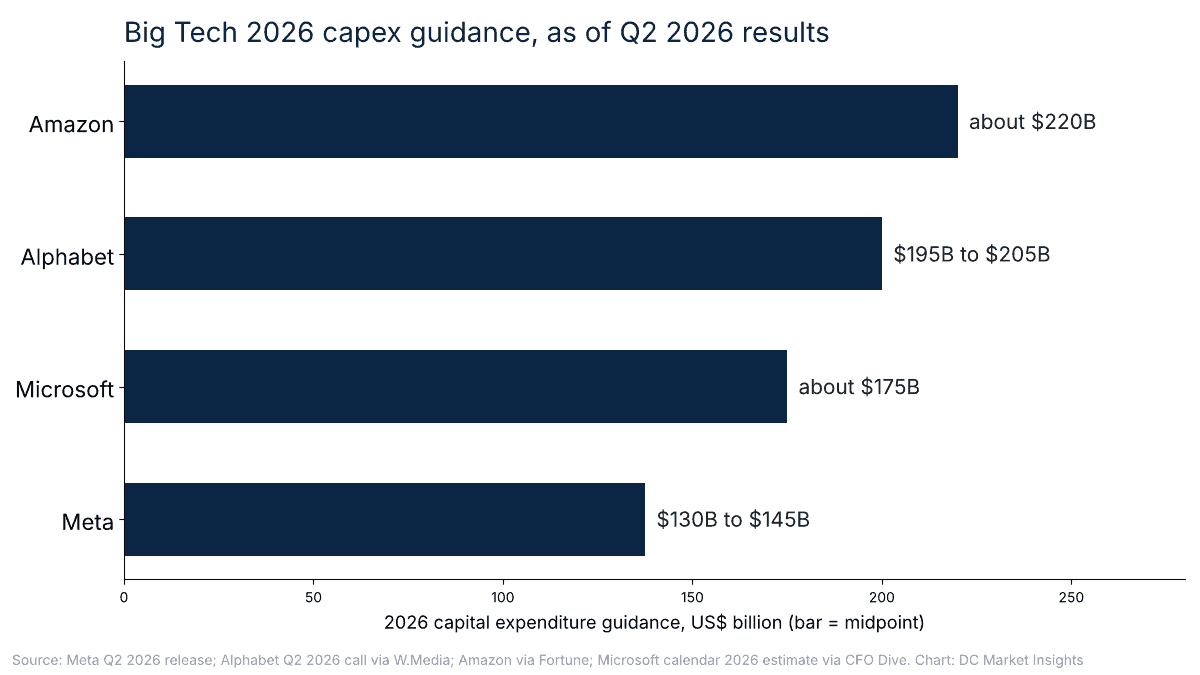
- Amazon, Alphabet, Microsoft e Meta prevedono complessivamente circa 733 miliardi di US$ di investimenti nel 2026, considerando il punto medio delle rispettive forchette più recenti (nostro calcolo su dati societari).
- La prossima verifica arriva presto: Meta pubblica i conti il 21 ottobre, Alphabet e Microsoft il 28 ottobre e Amazon il 29 ottobre.
Il più grande produttore di chip per conto terzi al mondo ha appena detto al mercato che lo sviluppo dell’AI non sta rallentando. Il terzo trimestre di TSMC ha superato la guidance della stessa società, le previsioni per il quarto trimestre indicano un ulteriore balzo in avanti e il presidente ha affermato che la domanda di chip per l’AI continua a superare ciò che l’azienda è in grado di produrre. Il giorno prima ASML, che fornisce le macchine litografiche alla base di quei chip, aveva dichiarato che i suoi clienti chiedono già informazioni su ordini per il 2029 e il 2030.
Per i data center è questo il segnale di mercato della settimana. I chip ordinati oggi diventeranno, nel 2027 e nel 2028, rack che richiedono energia, raffreddamento ed edifici. La domanda per le prossime due settimane è se i quattro maggiori acquirenti confermeranno questo segnale con i propri piani di spesa.
Cosa dice il segnale: il trimestre di TSMC in cifre
Il comunicato sul terzo trimestre di TSMC, depositato presso la Securities and Exchange Commission statunitense il 15 ottobre, riporta ricavi per 1.494,24 miliardi di NT$, pari a 46,72 miliardi di US$. Si tratta di una crescita del 50,9% su base annua in nuovi dollari taiwanesi e del 16,2% rispetto al secondo trimestre in dollari USA. L’utile netto è aumentato del 68,7% a 763,06 miliardi di NT$ e il margine lordo si è attestato al 66,4%.
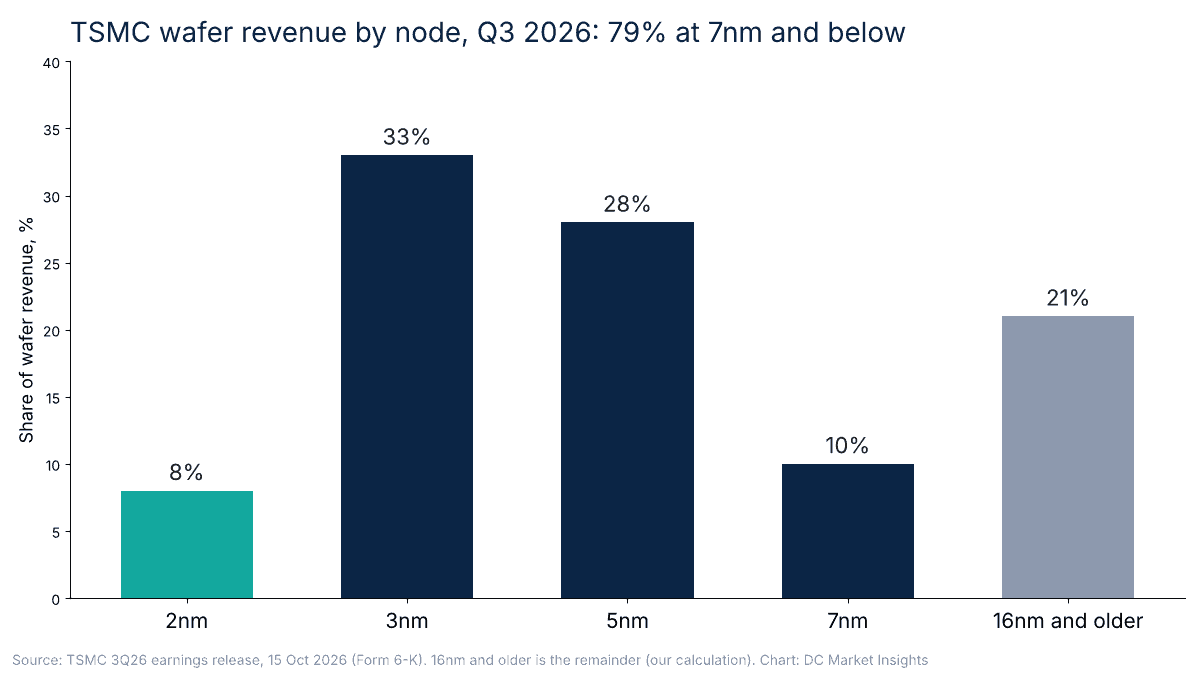
La composizione conta più del totale. Le tecnologie avanzate a 7 nanometri e inferiori hanno rappresentato il 79% dei ricavi da wafer. Il solo nodo a 3 nm ha pesato per il 33% e il nuovo nodo a 2 nm, entrato in fase di ramp-up solo quest’anno, ha già raggiunto l’8%. L’high-performance computing, la piattaforma che comprende gli acceleratori AI e i processori per data center, ha generato il 68% dei ricavi ed è cresciuto del 22% rispetto al trimestre precedente, secondo CRN Asia.
Il direttore finanziario Wendell Huang ha collegato direttamente il trimestre alla domanda per le tecnologie più avanzate.
Nel terzo trimestre la nostra attività è stata sostenuta da una forte domanda per le nostre tecnologie di processo più avanzate.
| Indicatore TSMC | Valore | Fonte |
|---|---|---|
| Ricavi del terzo trimestre 2026 | 46,72 miliardi di US$ (1.494,24 miliardi di NT$) | TSMC |
| Crescita su base annua, in dollari USA | 41,2% | TSMC |
| Margine lordo del terzo trimestre 2026 | 66,4% | TSMC |
| Guidance sui ricavi del quarto trimestre 2026 | Da 52,3 a 54,3 miliardi di US$ | TSMC |
| Guidance sul margine lordo del quarto trimestre 2026 | Dal 65% al 67% | TSMC |
| Previsione di crescita dei ricavi 2026, in dollari USA | Circa 44% | Conference call di TSMC, dalla trascrizione di The Motley Fool |
| Budget di investimento 2026 | Da 60 a 64 miliardi di US$ | Conference call di TSMC, dalla trascrizione di The Motley Fool |
| Capex del terzo trimestre 2026 | 13,8 miliardi di US$ | CRN Asia |
Fonti: TSMC, 15 ott 2026; The Motley Fool, 15 ott 2026; CRN Asia, 16 ott 2026. Al momento della pubblicazione i dati del terzo trimestre non erano ancora stati approvati dal consiglio di amministrazione di TSMC.
Dove porta il segnale: la domanda resta superiore all’offerta
Durante la conference call sui risultati, a Wei è stato chiesto se la domanda legata all’AI si stia raffreddando. La sua risposta è andata nella direzione opposta. Secondo la trascrizione di The Motley Fool, ha affermato che la precedente previsione di TSMC, una crescita annua composta dei ricavi da acceleratori AI compresa tra il 55% e il 59% circa dal 2024 al 2029, sarà “probabilmente” superata.
Riteniamo ancora che la domanda sia superiore all’offerta e stiamo lavorando molto per ridurre il divario.
Huang ha aggiunto che TSMC prevede investimenti tra il 2026 e il 2028 “ancora più nettamente superiori rispetto agli ultimi tre anni”, pur rifiutandosi di fornire una cifra per il 2027. Wei ha inoltre dichiarato che la produzione in volume nel prossimo stabilimento di TSMC in Arizona partirà nel terzo trimestre del 2027, leggermente in anticipo sul programma. Interpellato su dove collocare la nuova capacità, ha spiegato che la disponibilità di energia è “uno dei fattori considerati” nella pianificazione di TSMC.
A nostro avviso, quest’ultima osservazione è il ponte verso il mercato dei data center. Un produttore di chip che non riesce a soddisfare la domanda e pianifica nuovi stabilimenti scommette sul fatto che i clienti dei suoi clienti, cioè gli operatori cloud e AI, avranno edifici e connessioni alla rete elettrica pronti ad assorbire la produzione. Wei ha detto che TSMC pianifica la capacità tenendo conto del “cliente del nostro cliente”.
La conferma a monte: ASML e Samsung
TSMC non è stata la sola questa settimana. Il 14 ottobre ASML ha comunicato vendite nette record nel terzo trimestre pari a 11,7 miliardi di € e un utile netto di 5,0 miliardi di €, con un margine lordo del 57,5%. Per il quarto trimestre prevede vendite tra 14,2 e 15,2 miliardi di € e per l’intero 2026 tra 44 e 45 miliardi di €.
Prevediamo ora che la nostra capacità di fornitura, così come attualmente pianificata sia per il 2027 sia per il 2028, non soddisferà pienamente la domanda dei nostri clienti.
Fouquet ha spiegato che i clienti continuano ad alzare le previsioni di domanda di macchinari, “trainate soprattutto dalla loro visione sulla dimensione e sulla durata degli investimenti legati all’AI”, e che ASML sta valutando come aumentare la capacità del 2028 oltre l’incremento del 30% già annunciato.
Anche le memorie vanno nella stessa direzione. L’8 ottobre Samsung Electronics ha indicato per il terzo trimestre un utile operativo di circa 107,4 trilioni di KRW su vendite per circa 195 trilioni di KRW. Un anno prima l’utile operativo era di 12,17 trilioni di KRW: l’utile è quindi aumentato di quasi nove volte (nostro calcolo su dati Samsung).
| Società | Segnale di questo mese | Data |
|---|---|---|
| Samsung Electronics | Guidance sull’utile operativo del terzo trimestre di circa 107,4 trilioni di KRW, contro 12,17 trilioni di KRW un anno prima | 8 ott 2026 |
| ASML | La fornitura pianificata per il 2027 e il 2028 non soddisferà pienamente la domanda dei clienti; previsione di vendite 2026 tra 44 e 45 miliardi di € | 14 ott 2026 |
| TSMC | Ricavi del terzo trimestre pari a 46,72 miliardi di US$; guidance per il quarto trimestre tra 52,3 e 54,3 miliardi di US$; domanda AI superiore all’offerta | 15 ott 2026 |
Fonti: Samsung Electronics, 8 ott 2026; ASML, 14 ott 2026; TSMC, 15 ott 2026. I dati di Samsung sono stime preliminari secondo i principi K-IFRS. Le cifre provengono da società, valute e periodi diversi e non vanno sommate.
Dove arrivano i soldi: i piani di spesa 2026 delle Big Tech
Il segnale dei chip si traduce in domanda di data center solo se gli acquirenti continuano a spendere. Gli ultimi aggiornamenti, forniti con i risultati del secondo trimestre a fine luglio, andavano verso l’alto.
- Amazon. Amazon ha alzato la stima degli investimenti 2026 a circa 220 miliardi di US$, dai precedenti 200 miliardi, citando l’aumento dei costi delle memorie, secondo Fortune. Il CEO Andy Jassy ha affermato che Amazon non avrà capacità sufficiente a soddisfare tutta la domanda del 2026 e si aspetta la stessa situazione nel 2027. I ricavi di AWS sono cresciuti del 37% a 42,2 miliardi di US$, il portafoglio ordini si è attestato a 496 miliardi di US$ e AWS è sulla buona strada per raddoppiare la propria capacità energetica entro la fine del 2027 rispetto al 2025.
- Alphabet. Alphabet ha alzato la guidance sul capex 2026 a un intervallo tra 195 e 205 miliardi di US$, dal precedente intervallo tra 180 e 190 miliardi. Dei circa 44,9 miliardi di US$ di capex del secondo trimestre, circa il 60% è andato ai server e il 40% a data center e apparati di rete, secondo W.Media. Il portafoglio ordini di Google Cloud ha raggiunto 514 miliardi di US$.
- Meta. Meta ha ristretto la previsione di capex 2026 a un intervallo tra 130 e 145 miliardi di US$, inclusi i rimborsi del capitale sui leasing finanziari, dal precedente intervallo tra 125 e 145 miliardi. Il capex del secondo trimestre è stato di 31,08 miliardi di US$, secondo il comunicato sui risultati.
- Microsoft. Il capex di Microsoft per l’anno solare 2026 è ora di circa 175 miliardi di US$, in calo rispetto alla stima precedente di 190 miliardi, a causa di un cambiamento contabile che sposta i futuri leasing di data center da finanziari a operativi, secondo CFO Dive. La società ha dichiarato che i suoi piani per l’infrastruttura AI restano invariati.
La direttrice finanziaria di Microsoft, Amy Hood, ha spiegato perché il dato principale è sceso pur senza modifiche al piano di costruzione.
I leasing finanziari sono inclusi nelle spese in conto capitale, mentre i leasing operativi non lo sono.
| Società | Guidance sul capex 2026 | Prossimi risultati |
|---|---|---|
| Amazon | Circa 220 miliardi di US$ | 29 ott 2026 |
| Alphabet | Da 195 a 205 miliardi di US$ | 28 ott 2026 |
| Microsoft | Circa 175 miliardi di US$ (anno solare 2026) | 28 ott 2026 |
| Meta | Da 130 a 145 miliardi di US$ | 21 ott 2026 |
| Totale ai punti medi | Circa 733 miliardi di US$ (nostro calcolo) |
Fonti: Fortune, 30 lug 2026; W.Media, 23 lug 2026; CFO Dive, 30 lug 2026; Meta, 29 lug 2026; date dei risultati tratte dagli avvisi agli investitori di Amazon, Alphabet e Meta; data di Microsoft tratta dal suo avviso agli investitori del 7 ottobre. Il nostro totale utilizza 220, 200, 175 e 137,5 miliardi di US$. Le definizioni variano da società a società (Meta include il rimborso del capitale sui leasing finanziari; il dato di Microsoft esclude i leasing operativi), quindi il totale è puramente indicativo.
Cosa significa per la costruzione di data center
I ricavi dei chip sono il primo dato concreto nella filiera dell’AI. I wafer che TSMC spedisce nel quarto trimestre diventeranno acceleratori e server nel 2027, e quei server avranno bisogno di sale alimentate. La ripartizione di Alphabet dà un’idea dell’ordine di grandezza: se circa il 40% del punto medio del suo capex 2026, pari a 200 miliardi di US$, andasse a data center e reti, come nel secondo trimestre, si tratterebbe di circa 80 miliardi di US$ in un solo anno da una sola società (nostro calcolo, ipotizzando che la ripartizione del secondo trimestre valga per l’intero anno).
Il vincolo si sta spostando dai chip ai siti. L’avvertimento di Jassy, secondo cui AWS non potrà soddisfare tutta la domanda nel 2026, e il piano di raddoppiare la capacità energetica entro la fine del 2027 descrivono un mercato in cui a dettare il ritmo è la capacità alimentata, non il silicio. Ciò è coerente con i limiti di rete e di autorizzazione che abbiamo trattato nella nostra analisi sulla coda di connessione in Texas e nella nostra analisi su PJM.
A nostro avviso, è questo il nucleo del segnale. I fornitori a monte stanno già pianificando per il 2028 e oltre. Gli sviluppatori di data center in grado di garantire energia entro il 2027 e il 2028 si trovano nella posizione più forte di sempre, mentre quelli che non ci riescono vedranno la domanda spostarsi verso altri mercati.
Cosa potrebbe indebolire il segnale
Margini. Il margine lordo di TSMC è sceso di 1,3 punti rispetto al secondo trimestre, al 66,4%, secondo CRN Asia, e la guidance per il quarto trimestre, dal 65% al 67%, non prevede un aumento. Il ramp-up dei 2 nm è costoso.
Contabilità, non appetito. Il capex più basso di Microsoft dimostra che il dato principale può scendere mentre la costruzione prosegue tramite leasing. Chi confronta i trimestri deve leggere le informative sui leasing oltre alle voci di capex.
Limiti di fornitura. Se ASML non riuscirà a consegnare abbastanza macchinari per il 2027 e il 2028, la produzione di chip e la pipeline di server che ne dipende avranno un tetto. Ciò rallenterebbe, senza fermarla, la domanda di data center implicita nei chip.
Costi delle memorie. Amazon ha dichiarato che i prezzi più alti delle memorie hanno fatto salire di 20 miliardi di US$ la sua stima di capex. Parte della crescita della spesa riflette i prezzi, non i volumi.
Cosa significa per operatori, investitori e fornitori
La nostra valutazione, sulla base dei risultati sopra riportati:
- Pianificare fin da ora per la domanda del 2027 e del 2028. ASML afferma che la sua fornitura pianificata per il 2027 e il 2028 sarà inferiore alla domanda e lo stabilimento di TSMC in Arizona avvierà la produzione in volume nel terzo trimestre del 2027. La capacità alimentata disponibile in quella finestra è la risorsa scarsa.
- Dare un prezzo all’energia, non solo allo spazio. AWS punta a raddoppiare la propria capacità energetica entro la fine del 2027 rispetto al 2025. Contratti di locazione e operazioni sui terreni vanno valutati in base ai megawatt effettivamente disponibili e alle date di energizzazione.
- Leggere le note sui leasing insieme al capex. La stima di Microsoft è scesa da 190 a circa 175 miliardi di US$ solo per effetto di un cambiamento contabile. I leasing operativi con gli sviluppatori rappresentano ora una quota maggiore del modo in cui gli hyperscaler costruiscono.
- Fornitori: il portafoglio ordini va oltre il 2027. Il fatto che i clienti di ASML chiedano informazioni su ordini per il 2029 e il 2030 suggerisce un ciclo lungo anche per i fornitori di impianti elettrici, raffreddamento e costruzioni.
- Monitorare i costi delle memorie nei budget per i server. L’aumento di 20 miliardi di US$ del capex di Amazon è legato ai prezzi delle memorie, che possono comprimere i budget destinati alle strutture.
- Considerare il periodo dal 21 al 29 ottobre come la finestra di conferma. Qualsiasi taglio ai circa 733 miliardi di US$ di guidance 2026 complessiva (nostro calcolo) sarebbe il primo segnale che i chip stanno correndo più veloci degli acquirenti.
Per il dimensionamento della domanda alla base di questi risultati, consultate il nostro report AI Infrastructure Market, che stima il mercato in 367,61 miliardi di USD nel 2025. Per la pressione sui costi delle memorie segnalata da Amazon, consultate il report DDR5 AI Server Memory Market. Per gli edifici finanziati da questa spesa, consultate il report Data Center Construction Market. Seguite i progetti e i finanziamenti annunciati nel nostro Deal Tracker e la capacità installata per paese nei nostri dati sulla capacità globale dei data center.
Cosa monitorare
- 21 ottobre 2026: Meta pubblica i risultati del terzo trimestre dopo la chiusura dei mercati statunitensi, con eventuali aggiornamenti alla forchetta di capex 2026 tra 130 e 145 miliardi di US$.
- 28 ottobre 2026: pubblicano i conti Alphabet e Microsoft. Le voci chiave sono la forchetta di capex e il portafoglio ordini cloud di Alphabet e le informative sui leasing di Microsoft.
- 29 ottobre 2026: pubblica i conti Amazon, con la crescita di AWS, il portafoglio ordini e la stima di capex 2026 di 220 miliardi di US$.
- Gennaio 2027: risultati del quarto trimestre di TSMC (data non ancora fissata) e prima cifra sul capex 2027, che Huang non ha voluto fornire questa settimana.
- Terzo trimestre 2027: avvio della produzione in volume nel prossimo stabilimento di TSMC in Arizona, leggermente in anticipo rispetto al programma precedente, secondo Wei.
Domande frequenti
Quali ricavi ha registrato TSMC nel terzo trimestre 2026?
46,72 miliardi di US$, pari a 1.494,24 miliardi di NT$, in crescita del 41,2% su base annua in dollari USA. L’utile netto è salito del 68,7% a 763,06 miliardi di NT$ e il margine lordo si è attestato al 66,4%.
Che cosa ha detto TSMC sulla domanda legata all’AI?
Il presidente C.C. Wei ha dichiarato che la domanda è ancora superiore all’offerta e che la previsione di TSMC di una crescita annua composta dei ricavi da acceleratori AI compresa tra il 55% e il 59% circa dal 2024 al 2029 sarà probabilmente superata. TSMC prevede ricavi del quarto trimestre tra 52,3 e 54,3 miliardi di US$.
Perché i risultati di un produttore di chip contano per i data center?
Circa il 68% dei ricavi di TSMC proviene ora dall’high-performance computing, che comprende gli acceleratori AI. I chip spediti oggi diventeranno server che avranno bisogno di capacità alimentata nei data center nel 2027 e nel 2028.
Quanto spenderanno nel 2026 le maggiori società cloud?
Circa 733 miliardi di US$ complessivi ai punti medi delle forchette più recenti, secondo il nostro calcolo: Amazon circa 220 miliardi di US$, Alphabet tra 195 e 205 miliardi di US$, Microsoft circa 175 miliardi di US$ e Meta tra 130 e 145 miliardi di US$. Gli aggiornamenti arriveranno tra il 21 e il 29 ottobre.
Fonti
- TSMC, “3Q26 Earnings Release” (Form 6-K), 15 ott 2026. Link
- ASML, “ASML reports €11.7 billion total net sales and €5.0 billion net income in Q3 2026” (Form 6-K), 14 ott 2026. Link
- Samsung Electronics, “Samsung Electronics Announces Earnings Guidance for Third Quarter 2026”, 8 ott 2026. Link
- Meta, “Meta Reports Second Quarter 2026 Results”, 29 lug 2026. Link
- Meta, “Meta to Announce Third Quarter 2026 Results”, 12 ott 2026. Link
- Alphabet, “Alphabet Announces Date of Third Quarter 2026 Financial Results Conference Call”, 6 ott 2026. Link
- Amazon, “Amazon.com to Webcast Third Quarter 2026 Financial Results Conference Call”, 15 ott 2026. Link
- The Motley Fool, “TSMC (TSM) Q3 2026 Earnings Call Transcript”, 15 ott 2026. Link
- CRN Asia, “TSMC third quarter revenue tops guidance as CEO says AI demand still exceeds supply”, 16 ott 2026. Link
- W.Media, “AI infrastructure demand pushes Alphabet’s 2026 capex guidance to US$ 205 billion”, 23 lug 2026. Link
- Fortune, “Andy Jassy said Amazon will spend $220 billion this year, and still won’t have enough capacity to meet demand”, 30 lug 2026. Link
- CFO Dive, “Microsoft holds the line on AI spending plans”, 30 lug 2026. Link