
Mercato del raffreddamento a liquido per data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato del raffreddamento a liquido per data center era pari a USD 5,800.0 milioni; si prevede che raggiunga USD 27.40 miliardi entro il 2035, con un CAGR del 16.79%. North America rappresenta 44.8% del mercato.
 A cura di Satyabrat Rajawat, Senior Research Analyst, consulenza strategica
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 6 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Driver del mercato
- 04Tendenze del mercato
- 05Sfide del mercato
- 06Opportunità di mercato
- 07Analisi dei prezzi
- 08Standard e normative
- 09Segmentazione del mercato
- 10Esclusiva DC: matrice tecnologia × acquirente
- 16capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 16Aziende analizzate
Analisi regionale
- North America44.8%
- Asia Pacific27.1%
- Europe19.2%
- Latin America4.4%
- Middle East and Africa4.5%
Aziende analizzate
- Vertiv
- Eaton (Boyd Thermal)
- Schneider Electric (Motivair)
- CoolIT Systems (Ecolab)
- nVent
- Trane Technologies (LiquidStack)
- Daikin Applied (Chilldyne)
- Delta Electronics
- Asia Vital Components (AVC)
- Auras Technology
- Supermicro
- Submer
- Iceotope
- Accelsius
- Green Revolution Cooling (GRC)
- Corintis
Analisi completa
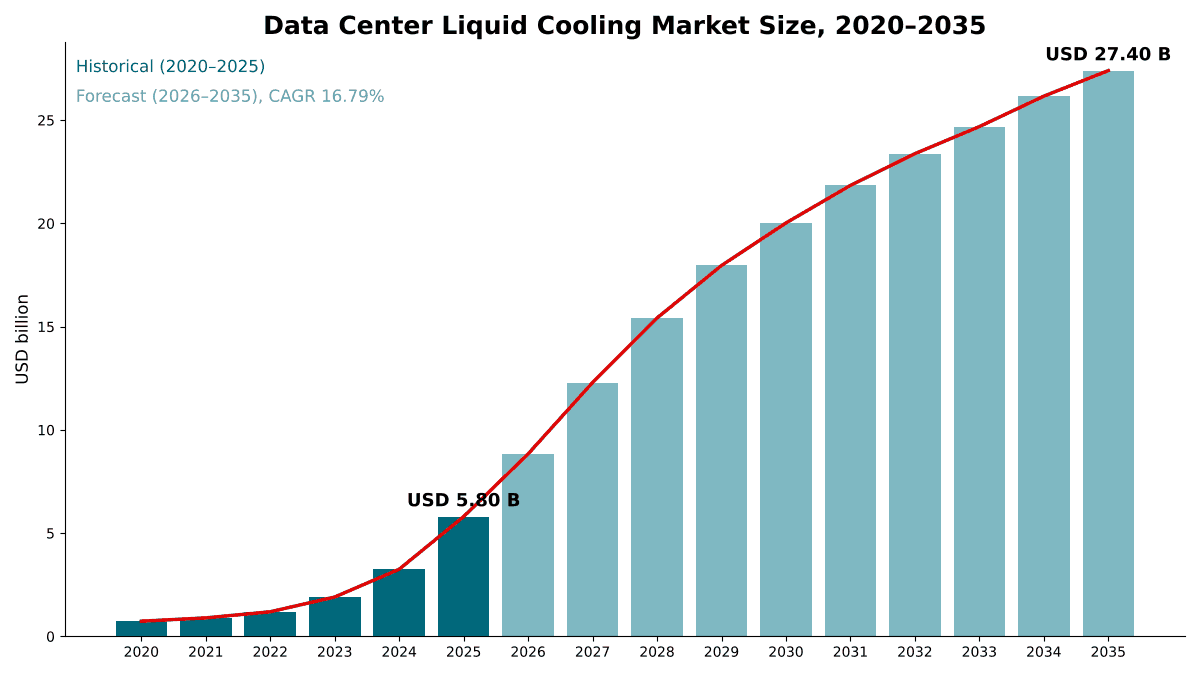
Il mercato del raffreddamento a liquido per data center è valutato USD 8,84 miliardi nel 2026 e si prevede che raggiunga USD 27,40 miliardi entro il 2035, rispetto a USD 5,80 miliardi nel 2025, con un CAGR del 16,79% dal 2025 al 2035 (stima DC Market Insights). A muovere la spesa è la potenza dei rack: un rack NVIDIA GB200 NVL72 collega 72 GPU Blackwell in un’unica unità raffreddata a liquido, e a quella densità l’aria non riesce a smaltire il calore, per cui ogni sala costruita per rack di questo tipo acquista cold plate, unità di distribuzione del refrigerante (CDU) e collettori prima che arrivi il primo server (Fonte: NVIDIA). I produttori di apparecchiature hanno pagato per questa posizione: Eaton ha concluso l’acquisizione di Boyd Thermal per USD 9,55 miliardi nel marzo 2026 (Fonte: relazione trimestrale di Eaton) ed Ecolab ha concluso l’acquisizione di CoolIT Systems per USD 4,75 miliardi nel luglio 2026 (Fonte: relazione trimestrale di Ecolab), per cui due dei tre maggiori fornitori di cold plate fanno ora parte di gruppi industriali. DC Market Insights prevede che il totale del 2026 cresca del 52,30% rispetto al 2025, perché la capacità IA predisposta per il liquido ordinata nel 2025 viene allestita nel 2026.
Il mercato del raffreddamento a liquido per data center comprende le apparecchiature, i fluidi e i servizi che rimuovono il calore dai server con un liquido anziché con l’aria: cold plate direct-to-chip, unità di distribuzione del refrigerante (CDU), collettori in rack, scambiatori di calore a porta posteriore, vasche a immersione, refrigeranti e le attività di installazione e gestione dei fluidi che li mantengono in funzione. Il valore 2025 di USD 5,80 miliardi è costruito a partire dalle realizzazioni stesse: circa 2,94 GW di nuova capacità IA raffreddata a liquido, a circa USD 1,58 milioni di apparecchiature di raffreddamento a liquido per MW, danno USD 4,65 miliardi; circa 0,98 GW di capacità convenzionale e di calcolo ad alte prestazioni (HPC) raffreddata a liquido, a USD 0,55 milioni per MW, aggiungono USD 538,20 milioni; e servizi e fluidi su una base installata raffreddata a liquido di circa 15,9 GW aggiungono USD 619,61 milioni.
Statistiche chiave del mercato: quanto vale la spesa per il raffreddamento a liquido dei data center nel 2026?
La spesa per il raffreddamento a liquido dei data center raggiunge USD 8,84 miliardi nel 2026, USD 3,03 miliardi in più rispetto al 2025 (stima DC Market Insights).
- Dimensione del mercato 2025: USD 5,80 miliardi.
- Dimensione del mercato 2026: USD 8,84 miliardi, +52,30% rispetto al 2025.
- Dimensione del mercato 2030: USD 20,02 miliardi.
- Dimensione del mercato 2035: USD 27,40 miliardi.
- CAGR 2025-2035: 16,79% nello scenario base; il mercato 2035 varia da USD 22,14 miliardi (scenario basso) a USD 32,22 miliardi (scenario alto).
- Tecnologia principale: raffreddamento direct-to-chip, 71,4% della spesa 2025 (USD 4,14 miliardi).
- Segmento in più rapida crescita: rack oltre 150 kW, +38,75% l’anno, dall’8,8% della spesa 2025 al 49,3% entro il 2035; il raffreddamento bifase è la tecnologia più dinamica con il 23,42% l’anno.
- Regione leader: Nord America, 44,8% della spesa 2025; regione in più rapida crescita: Medio Oriente e Africa con il 19,79% l’anno.
- Paese principale: Stati Uniti, USD 2,32 miliardi nel 2025; l’India cresce più rapidamente tra i grandi paesi con il 22,77% l’anno.
- Leader di mercato: Boyd Thermal (Eaton), Vertiv e CoolIT Systems (Ecolab), circa il 38% complessivo nel 2026 (stima DC Market Insights).
Sintesi: perché la spesa per il raffreddamento a liquido è balzata del 78% nel 2025?
Il mercato globale del raffreddamento a liquido per data center era valutato USD 736,26 milioni nel 2020, ha raggiunto USD 5,80 miliardi nel 2025 e si prevede che raggiunga USD 27,40 miliardi entro il 2035, con un CAGR del 16,79% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato del raffreddamento a liquido per data center 2025 | USD 5,80 miliardi |
| Dimensione del mercato del raffreddamento a liquido per data center 2026 | USD 8,84 miliardi |
| Mercato del raffreddamento a liquido per data center, CAGR | 16,79% |
| Dimensione del mercato del raffreddamento a liquido per data center 2035 | USD 27,40 miliardi |
Il mercato è cresciuto del 51,12% l’anno tra il 2020 e il 2025, e il solo 2025 ha aggiunto il 78,4% rispetto al 2024, quando i sistemi rack-scale con unità di elaborazione grafica (GPU) raffreddati a liquido, come NVIDIA GB200 NVL72, sono passati alla distribuzione su larga scala. La crescita rallenta al 16,79% l’anno dal 2025 al 2035 perché entro il 2030 il liquido diventa lo standard per le sale IA (94% della nuova capacità IA); da lì in poi il mercato cresce con le aggiunte di capacità, il calo del costo per MW e un business dei servizi su una base installata che DC Market Insights prevede raggiunga circa 156 GW entro il 2035.
Ambito del mercato: dove finisce il raffreddamento a liquido e dove inizia il raffreddamento dell’edificio?
Il mercato del raffreddamento a liquido per data center comprende ogni prodotto e servizio che asporta il calore dalle apparecchiature IT tramite un circuito di liquido all’interno della sala dati, valutato alla prima vendita in dollari USA correnti (USD 5,80 miliardi nel 2025).
Incluso. Cold plate direct-to-chip e l’hardware in rack che le alimenta (collettori, tubi flessibili e innesti rapidi), unità di distribuzione del refrigerante di ogni tipo (in rack, in fila e unità sidecar liquido-aria), scambiatori di calore a porta posteriore, vasche a immersione monofase e bifase, evaporatori bifase direct-to-chip, refrigeranti acqua-glicole e dielettrici, e servizi: progettazione, installazione, messa in servizio, lavaggio, filtrazione, analisi dei fluidi e manutenzione del circuito di raffreddamento tecnologico.
Escluso. Smaltimento del calore a livello di edificio al di fuori della white space (chiller, torri di raffreddamento e dry cooler), unità di trattamento aria per sale computer e altre apparecchiature di raffreddamento ad aria, i server e le GPU stessi, le tubazioni dell’edificio a monte della CDU e le farm di crypto-mining a immersione che non fanno parte del patrimonio di un operatore di data center. Il raffreddamento lato edificio è trattato nel nostro report Data Center Thermal Management Market, e il più ampio report Data Center Cooling Market aggiunge al circuito di liquido qui dimensionato il raffreddamento ad aria, i chiller e gli impianti di riscaldamento, ventilazione e condizionamento dell’aria (HVAC); il totale del raffreddamento a liquido di USD 5,80 miliardi nel 2025 è la parte liquida di quel mercato più ampio, non un’aggiunta a esso.
Siti edge, produttori di server e immersione a livello di chassis. Gli armadi edge e i micro data center raffreddati a liquido sono inclusi quando raffreddano le apparecchiature IT con un circuito di liquido, ma rappresentano una piccola quota degli USD 5,80 miliardi perché la maggior parte dei rack edge assorbe meno di 30 kW. Le cold plate che produttori di server come Wiwynn e Supermicro montano in fabbrica sono conteggiate una sola volta, al valore dell’hardware di raffreddamento, per cui un rack spedito con cold plate integrate non viene conteggiato di nuovo quando l’operatore aggiunge la CDU. L’immersione in chassis sigillato di fornitori come LiquidCool Solutions rientra nel raffreddamento a immersione monofase (USD 632,53 milioni nel 2025). La chimica di trattamento dell’acqua dell’edificio e le apparecchiature HVAC nella sala impianti sono escluse; la filtrazione del refrigerante e l’analisi dei fluidi all’interno del circuito di raffreddamento tecnologico fanno parte dei servizi.
Driver del mercato: perché i rack IA impongono il raffreddamento a liquido nelle nuove sale?
I rack IA portano la spesa per il raffreddamento a liquido a USD 1,58 milioni per MW nel 2025. Tre driver spiegano la maggior parte della crescita del mercato del raffreddamento a liquido per data center: rack IA che non possono essere raffreddati ad aria, il raddoppio della domanda di elettricità dei data center entro il 2030 e operatori hyperscale che ora impiegano il raffreddamento a liquido su larga scala per i propri acceleratori.
I sistemi IA rack-scale portano la spesa per il raffreddamento a liquido a USD 1,58 milioni per MW
NVIDIA GB200 NVL72 collega 36 CPU Grace e 72 GPU Blackwell in un design rack-scale raffreddato a liquido. NVIDIA afferma che, rispetto a un’infrastruttura H100 raffreddata ad aria, GB200 offre prestazioni 25 volte superiori a parità di potenza riducendo al contempo il consumo d’acqua. DC Market Insights stima il contenuto di raffreddamento a liquido di una sala IA in USD 1,58 milioni per MW nel 2025, quasi tre volte gli USD 0,55 milioni per MW spesi dove il liquido integra l’aria nelle sale convenzionali. NVIDIA prevede la produzione su larga scala di data center a 800 VDC in concomitanza con i suoi sistemi rack-scale Kyber nel 2027, un passo verso rack da 1 MW di carico IT. Le tubazioni in rack che collegano ogni cold plate alla CDU sono dimensionate nel nostro report Data Center Liquid Cooling Manifolds Market.
Il consumo di elettricità dei data center è destinato a raddoppiare fino a circa 945 TWh entro il 2030
L’Agenzia Internazionale dell’Energia (IEA) stima che i data center abbiano consumato circa 415 terawattora (TWh) nel 2024, circa l’1,5% dell’elettricità mondiale, e prevede che il consumo più che raddoppi fino a circa 945 TWh entro il 2030. Negli Stati Uniti, il Department of Energy ha riferito che i data center hanno utilizzato circa il 4,4% dell’elettricità totale nel 2023 e potrebbero arrivare a utilizzarne tra il 6,7% e il 12% entro il 2028. DC Market Insights modella la capacità raffreddata a liquido aggiunta ogni anno in crescita da 3,91 GW nel 2025 a 13,78 GW nel 2030 e 19,03 GW nel 2035.
Gli hyperscaler impiegano il raffreddamento a liquido su scala di gigawatt
Google afferma di aver impiegato il raffreddamento a liquido su scala di gigawatt in oltre 2.000 TPU Pod negli ultimi sette anni, con una disponibilità di circa il 99,999%. Amazon Web Services (AWS) ha descritto Blackwell come la prima piattaforma hardware con raffreddamento a liquido impiegata su larga scala, raffreddata tramite il proprio In-Row Heat Exchanger (IRHX). I data center hyperscale rappresentano USD 2,74 miliardi, ovvero il 47,3%, della spesa 2025 per il raffreddamento a liquido nel modello DC Market Insights, e la loro quota sale al 50,4% entro il 2035.
Tendenze del mercato: cosa viene dopo le cold plate monofase?
Il mercato del raffreddamento a liquido per data center si sta spostando verso il raffreddamento all’interno del package del chip, i refrigeranti bifase e le unità liquido-aria che consentono agli operatori di aggiungere rack a liquido in sale raffreddate ad aria.
Il raffreddamento microfluidico porta il refrigerante dentro il package del chip
Microsoft ha riferito nel settembre 2025 che test su scala di laboratorio del raffreddamento microfluidico integrato nel chip hanno rimosso il calore fino a tre volte meglio delle cold plate, a seconda del carico di lavoro e della configurazione, e hanno ridotto del 65% l’aumento massimo di temperatura del silicio all’interno di una GPU. DC Market Insights conteggia la microfluidica nel segmento direct-to-chip, modellato con una crescita annua del 17,77%.
Il raffreddamento bifase attira investitori con l’aumento della potenza dei chip
I sistemi bifase fanno bollire un fluido a bassa pressione sul chip e ne condensano il vapore altrove, trasportando più calore per unità di portata rispetto all’acqua monofase. Accelsius, fornitore di soluzioni bifase direct-to-chip, annovera Johnson Controls e Legrand tra i suoi investitori. Il raffreddamento bifase, tra direct-to-chip e immersione, vale USD 110,26 milioni nel 2025 nel modello DC Market Insights ed è la tecnologia in più rapida crescita con il 23,42% l’anno.
Le unità liquido-aria fanno da ponte nelle sale raffreddate ad aria
Il design Catalina di Meta basato su GB200 utilizza rack sidecar di raffreddamento a liquido assistito ad aria per far funzionare rack di calcolo da 120 kW in sale raffreddate ad aria da 20 kW, e AWS raffredda i propri impianti Blackwell tramite le proprie unità IRHX. DC Market Insights stima le unità liquido-aria in USD 1,50 miliardi, ovvero il 25,8% della spesa 2025, ma prevede che la loro quota scenda al 13,1% entro il 2035, man mano che le nuove sale vengono progettate fin dall’inizio con circuiti di acqua dell’edificio.
Sfide del mercato: perché la maggior parte degli operatori utilizza ancora rack raffreddati ad aria?
Le basse densità dei rack nella maggior parte delle strutture esistenti e l’eliminazione graduale dei fluidi fluorurati sono i due vincoli che, secondo DC Market Insights, rallenteranno il mercato del raffreddamento a liquido per data center al di fuori delle nuove sale IA.
Oltre l’80% degli operatori non ha ancora rack oltre 30 kW
Un sondaggio globale del 2025 tra gli operatori di data center ha rilevato che la media delle densità modali dei rack ha raggiunto quasi 9 kW, in leggero aumento da 8,3 kW, e che oltre l’80% degli operatori non ha rack oltre 30 kW. Per questo i data center enterprise crescono solo del 13,25% l’anno nel modello DC Market Insights. La mancanza di standardizzazione negli innesti rapidi, nei controlli delle CDU e nelle specifiche dei refrigeranti aumenta i costi di progettazione per gli operatori che combinano più fornitori, ed è uno dei motivi per cui gli scambiatori di calore a porta posteriore assorbono ancora il 15,8% della spesa 2025.
L’uscita dai PFAS restringe la scelta dei fluidi bifase
3M si è impegnata a uscire dalla produzione di sostanze per- e polifluoroalchiliche (PFAS) e a interromperne l’uso in tutto il proprio portafoglio di prodotti. DC Market Insights stima che questa uscita restringa la scelta dei fluidi fluorurati utilizzati in alcuni sistemi a immersione bifase, e prevede che l’immersione monofase mantenga il 10,4% del mercato nel 2035, mentre l’immersione bifase resta una piccola nicchia all’interno del segmento del raffreddamento bifase.
Opportunità di mercato: chi guadagna dal circuito del refrigerante dopo la messa in servizio?
I servizi di gestione dei fluidi, in crescita del 21,10% l’anno, sono il principale nuovo bacino di ricavi. I rack oltre 150 kW sono il secondo, in crescita del 38,75% l’anno nel modello DC Market Insights.
I servizi crescono fino a USD 5,95 miliardi entro il 2035
Ogni circuito di liquido richiede lavaggio, filtrazione, analisi dei fluidi e intervento in caso di perdite per tutta la sua vita utile. Nel novembre 2025 Vertiv ha concordato l’acquisizione di PurgeRite, specialista nei servizi di gestione dei fluidi, per circa USD 1,0 miliardi in contanti più fino a USD 250 milioni di corrispettivo aggiuntivo (Fonte: comunicato stampa di Vertiv), e nel settembre 2026 ha concordato l’acquisizione di King Environmental Services, società irlandese di gestione dei fluidi (Fonte: annuncio di Vertiv). DC Market Insights stima i servizi in USD 876,25 milioni nel 2025 e USD 5,95 miliardi nel 2035, quando raggiungono il 21,7% del mercato.
I rack oltre 150 kW raggiungono il 49,3% della spesa
I rack oltre 150 kW hanno assorbito l’8,8% della spesa per il raffreddamento a liquido nel 2025 e si prevede che raggiungano il 49,3% entro il 2035, con un CAGR del 38,75%. Le pompe dimensionate per questi rack sono trattate nel nostro report Data Center Cooling CDU Pumps Market. Il recupero del calore è una seconda opportunità: la Germania impone ai nuovi data center di riutilizzare una quota crescente della propria energia, e DC Market Insights prevede che i circuiti di liquido ad acqua calda saranno la principale fonte di quel calore.
Prezzi: quanto costa il raffreddamento a liquido dei data center per MW?
Una sala IA spende circa USD 1,58 milioni in raffreddamento a liquido per MW di carico IT nel 2025, mentre una sala convenzionale o HPC che aggiunge il liquido spende circa USD 0,55 milioni per MW. Si tratta di stime DC Market Insights che comprendono cold plate, hardware in rack, CDU, porte posteriori, vasche e primo riempimento di refrigerante, escluso lo smaltimento del calore a livello di edificio.
| Spesa per il raffreddamento a liquido per MW (USD milioni) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Sala IA, raffreddata a liquido | 1,35 | 1,58 | 1,36 | 1,17 |
| Sala convenzionale o HPC con liquido | 0,52 | 0,55 | 0,59 | 0,62 |
| Servizi e fluidi per MW installato all’anno | 0,036 | 0,039 | 0,042 | 0,045 |
| Quota raffreddata a liquido della nuova capacità IA | 40% | 70% | 94% | 97% |
La spesa per MW delle sale IA ha raggiunto il picco nel 2025 e scende di circa il 3% l’anno, perché le CDU diventano più grandi e la densità dei rack cresce più rapidamente del numero di cold plate: un rack più denso ripartisce una CDU e un set di collegamenti all’edificio su una maggiore capacità di calcolo.
Standard e normative: quali regole influenzano il raffreddamento a liquido dei data center?
Quattro gruppi di regole influenzano il raffreddamento a liquido dei data center: le classi di temperatura dell’acqua ASHRAE, le specifiche hardware dell’Open Compute Project (OCP), le norme europee di rendicontazione energetica e i limiti nazionali di efficienza in Germania e a Singapore.
Classi di raffreddamento a liquido ASHRAE. L’aggiornamento ASHRAE del 2022 ha introdotto le classi di acqua dell’edificio W17, W27, W32, W40, W45 e W+. I sondaggi tra gli operatori mostrano che le temperature dell’acqua dell’edificio nei sistemi raffreddati a liquido stanno convergendo intorno ai 32°C.
Open Compute Project. Google ha dichiarato nell’aprile 2025 che avrebbe contribuito a OCP con il design della CDU Project Deschutes di quinta generazione, offrendo ai fornitori un riferimento comune per CDU ad alta capacità.
Direttiva UE sull’efficienza energetica. L’articolo 12 impone ai data center con una domanda di potenza IT installata di almeno 500 kW di comunicare ogni anno la propria prestazione energetica, e il Regolamento delegato (UE) 2024/1364 della Commissione stabilisce le informazioni e gli indicatori chiave di prestazione che tali operatori devono trasmettere alla banca dati europea.
Germania e Singapore. Secondo il testo della legge tedesca sull’efficienza energetica (Energieeffizienzgesetz, EnEfG), sezione 11, i data center che entrano in funzione dal 1° luglio 2026 devono raggiungere un’efficacia nell’utilizzo dell’energia (PUE) pari o inferiore a 1,2 e riutilizzare almeno il 10% della propria energia, quota che sale al 15% per quelli avviati dal 1° luglio 2027 e al 20% dal 1° luglio 2028 (Fonte: EnEfG, Gazzetta ufficiale federale 2023). La Green Data Centre Roadmap di Singapore punta a far operare tutti i data center con un PUE pari o inferiore a 1,3. Lo stesso sondaggio del 2025 tra gli operatori ha indicato un PUE medio ponderato di 1,54, per cui questi limiti favoriscono i circuiti di liquido che riducono l’energia di ventole e chiller.
Segmentazione del mercato: quale tecnologia di raffreddamento a liquido assorbe la spesa maggiore?
Il raffreddamento direct-to-chip guida il mercato del raffreddamento a liquido per data center con il 71,4% del valore 2025, i data center hyperscale guidano gli acquirenti con il 47,3%, e cold plate e hardware in rack guidano i componenti con il 34,6%. Il raffreddamento bifase è il segmento tecnologico in più rapida crescita con il 23,42% l’anno, davanti al direct-to-chip con il 17,77%, perché l’aumento della potenza dei chip premia i fluidi che assorbono il calore tramite ebollizione.
Per tecnologia: il raffreddamento direct-to-chip guida con il 71,4%
| Tecnologia | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Raffreddamento direct-to-chip | 4,14 | 71,4% | 21,26 | 17,77% |
| Scambiatori di calore a porta posteriore | 0,92 | 15,8% | 2,38 | 10,03% |
| Raffreddamento a immersione monofase | 0,63 | 10,9% | 2,85 | 16,24% |
| Raffreddamento bifase | 0,11 | 1,9% | 0,90 | 23,42% |
Il raffreddamento direct-to-chip guadagna 6,2 punti di quota entro il 2035 perché i sistemi rack-scale GB200 e GB300 di NVIDIA sono raffreddati a liquido a livello di chip. Gli scambiatori di calore a porta posteriore perdono quota perché servono principalmente file enterprise e di colocation a densità inferiore.
Per componente: cold plate e hardware in rack guidano con il 34,6%
| Componente | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Cold plate e hardware in rack | 2,01 | 34,6% | 9,01 | 16,20% |
| Unità di distribuzione del refrigerante | 1,58 | 27,3% | 7,23 | 16,40% |
| Scambiatori di calore e vasche | 1,00 | 17,2% | 3,37 | 12,94% |
| Servizi | 0,88 | 15,1% | 5,95 | 21,10% |
| Refrigeranti e fluidi | 0,34 | 5,8% | 1,84 | 18,49% |
Le unità di distribuzione del refrigerante valgono USD 1,58 miliardi nel 2025 e ogni circuito direct-to-chip ne richiede una. I servizi crescono più rapidamente perché la base installata continua ad aumentare anche dopo il rallentamento delle nuove realizzazioni.
Per utente finale: i data center hyperscale guidano con il 47,3%
| Utente finale | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center hyperscale | 2,74 | 47,3% | 13,81 | 17,53% |
| Data center di colocation | 1,08 | 18,6% | 5,89 | 18,50% |
| Fornitori GPU e neocloud | 0,82 | 14,2% | 4,19 | 17,67% |
| Centri HPC e di ricerca | 0,59 | 10,1% | 1,53 | 10,10% |
| Data center enterprise | 0,57 | 9,8% | 1,97 | 13,25% |
I data center di colocation sono gli acquirenti in più rapida crescita con il 18,50% l’anno, poiché gli operatori costruiscono sale predisposte per il liquido destinate ai clienti IA.
Per smaltimento del calore: i sistemi liquido-liquido guidano con il 74,2%
I sistemi liquido-liquido, che trasferiscono il calore dal circuito di raffreddamento tecnologico a un circuito di acqua dell’edificio, valgono USD 4,31 miliardi (74,2%) nel 2025 e USD 23,81 miliardi entro il 2035, con un CAGR del 18,65%. I sistemi liquido-aria, che cedono il calore all’aria ambiente tramite unità sidecar o porte posteriori, valgono USD 1,50 miliardi (25,8%) e crescono del 9,14% l’anno fino a USD 3,59 miliardi.
Per densità dei rack: i rack da 80 kW a 150 kW guidano con il 52,6%
I rack da 80 kW a 150 kW rappresentano USD 3,05 miliardi (52,6%) della spesa 2025. I rack da 30 kW a 80 kW detengono il 24,9%, i rack sotto i 30 kW il 13,7% e i rack oltre 150 kW l’8,8%. Entro il 2035 i rack oltre 150 kW raggiungono USD 13,51 miliardi (49,3%) con l’arrivo dell’alimentazione a 800 VDC e di sistemi GPU più densi, mentre i rack sotto i 30 kW crescono solo del 7,71% l’anno.
Esclusiva DC: il modello di spesa per MW del raffreddamento a liquido e la matrice tecnologia × acquirente
Con USD 2,20 miliardi nel 2025, il raffreddamento direct-to-chip hyperscale è la singola cella più grande della matrice e il 37,9% di tutta la spesa per il raffreddamento a liquido dei data center. Si tratta di un modello DC Market Insights, non di un conteggio delle spedizioni, costruito su 53 input: 32 coorti di capacità (16 anni di sale convenzionali e IA), 2 curve di penetrazione del liquido, 2 curve di spesa per MW, 1 curva del tasso dei servizi, 4 ripartizioni per tecnologia, 5 ripartizioni per acquirente, 5 ripartizioni regionali e 2 dati di vendita dichiarati dai fornitori utilizzati come verifica incrociata.
| 2025, USD miliardi | Direct-to-chip | Porta posteriore | Immersione monofase | Bifase | Totale |
|---|---|---|---|---|---|
| Data center hyperscale | 2,20 | 0,28 | 0,23 | 0,04 | 2,74 |
| Data center di colocation | 0,66 | 0,27 | 0,13 | 0,02 | 1,08 |
| Fornitori GPU e neocloud | 0,68 | 0,04 | 0,09 | 0,02 | 0,82 |
| Data center enterprise | 0,19 | 0,28 | 0,08 | 0,01 | 0,57 |
| Centri HPC e di ricerca | 0,41 | 0,05 | 0,11 | 0,02 | 0,59 |
| Totale | 4,14 | 0,92 | 0,63 | 0,11 | 5,80 |
I fornitori GPU e neocloud destinano l’83% del proprio budget per il raffreddamento a liquido ai sistemi direct-to-chip, la quota più alta tra tutti gli acquirenti, mentre i data center enterprise spendono ancora il 50% in scambiatori di calore a porta posteriore; un fornitore forte nelle porte posteriori vende nella tecnologia a crescita più lenta. I centri HPC e di ricerca hanno la quota di immersione più alta, pari al 19%, eredità dei supercomputer costruiti attorno alle vasche.
Il modello di spesa per MW del raffreddamento a liquido alla base di questi dati ha tre input che qualsiasi lettore può verificare: la nuova capacità consegnata ogni anno (12,0 GW nel 2025), la quota costruita per l’IA (35% nel 2025) e la quota di capacità IA costruita per il liquido (70% nel 2025). Moltiplicando ogni coorte raffreddata a liquido per la relativa spesa per MW si ottiene la spesa per le nuove realizzazioni; aggiungendo i servizi sulla base installata si ottiene il mercato. Il modello e le sue ipotesi sono illustrati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il mercato del raffreddamento a liquido per data center?
Il Nord America guida il mercato del raffreddamento a liquido per data center con il 44,8% del valore 2025. Medio Oriente e Africa è la regione in più rapida crescita con il 19,79% l’anno, perché l’Arabia Saudita e gli Emirati Arabi Uniti, che DC Market Insights modella al 65,8% della spesa regionale 2035, crescono partendo da una base ridotta.
Il Nord America guida con una quota del 44,8%
Gli operatori nordamericani hanno speso USD 2,60 miliardi in raffreddamento a liquido nel 2025 e si prevede che la regione raggiunga USD 11,12 miliardi entro il 2035, con un CAGR del 15,65%. Nel luglio 2026 nVent ha annunciato uno stabilimento per il raffreddamento a liquido di 160.000 piedi quadrati a Blaine, in Minnesota, la sua terza espansione di capacità nel raffreddamento a liquido per data center in tre anni (Fonte: comunicato stampa di nVent). Il Nord America perde 4,2 punti di quota entro il 2035, man mano che l’Asia Pacifico e il Golfo recuperano terreno.
L’Asia Pacifico detiene una quota del 27,1%
L’Asia Pacifico vale USD 1,57 miliardi nel 2025 e USD 8,33 miliardi entro il 2035, con un CAGR del 18,14%. La Cina è il mercato più grande della regione con USD 621,19 milioni nel 2025, e l’India cresce più rapidamente con il 22,77% l’anno nel modello per paese di DC Market Insights.
L’Europa detiene una quota del 19,2%
L’Europa vale USD 1,11 miliardi nel 2025 e USD 4,90 miliardi entro il 2035, con un CAGR del 15,97%. Il limite di PUE di 1,2 fissato dalla Germania per i nuovi data center e le sue norme sul riutilizzo dell’energia rendono i circuiti di liquido ad acqua calda la via più semplice verso la conformità per le nuove sale, perché DC Market Insights prevede che i circuiti di liquido forniranno la maggior parte del calore riutilizzabile.
L’America Latina detiene una quota del 4,4%
L’America Latina vale USD 255,33 milioni nel 2025 e USD 1,45 miliardi entro il 2035, con un CAGR del 18,98%, trainata da Brasile, Messico e Cile.
Medio Oriente e Africa detengono una quota del 4,5%
Medio Oriente e Africa valgono USD 261,14 milioni nel 2025 e USD 1,59 miliardi entro il 2035, la crescita più rapida tra tutte le regioni con il 19,79% l’anno. L’Arabia Saudita e gli Emirati Arabi Uniti sono i due maggiori mercati nazionali della regione, in crescita rispettivamente del 20,58% e del 20,22% l’anno nel modello DC Market Insights.
Analisi per paese: quali paesi spendono di più per il raffreddamento a liquido dei data center?
Gli Stati Uniti sono il più grande mercato nazionale del raffreddamento a liquido per data center con USD 2,32 miliardi nel 2025, il 40,0% del valore globale, seguiti dalla Cina con USD 621,19 milioni (10,7%) e dal Canada con USD 280,77 milioni (4,8%). I 12 maggiori paesi rappresentano il 79,7% della spesa 2025: il Giappone (USD 217,02 milioni) e il Regno Unito (USD 205,01 milioni) guidano gli altri dopo la Germania, la Francia raggiunge USD 134,82 milioni, l’Australia USD 130,53 milioni e la Corea del Sud USD 116,37 milioni, mentre i Paesi Bassi restano appena fuori dai primi 12, all’interno del totale europeo.
| Posizione | Paese | Regione | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 2,32 | 40,0% | 9,80 | 15,50% |
| 2 | Cina | Asia Pacifico | 0,62 | 10,7% | 2,93 | 16,79% |
| 3 | Canada | Nord America | 0,28 | 4,8% | 1,32 | 16,77% |
| 4 | Germania | Europa | 0,22 | 3,8% | 0,98 | 16,15% |
| 5 | Giappone | Asia Pacifico | 0,22 | 3,7% | 0,99 | 16,40% |
| 6 | Regno Unito | Europa | 0,21 | 3,5% | 0,85 | 15,26% |
| 7 | India | Asia Pacifico | 0,15 | 2,6% | 1,17 | 22,77% |
| 8 | Francia | Europa | 0,13 | 2,3% | 0,61 | 16,26% |
| 9 | Australia | Asia Pacifico | 0,13 | 2,2% | 0,72 | 18,56% |
| 10 | Brasile | America Latina | 0,12 | 2,1% | 0,67 | 18,68% |
| 11 | Corea del Sud | Asia Pacifico | 0,12 | 2,0% | 0,58 | 17,49% |
| 12 | Singapore | Asia Pacifico | 0,11 | 1,9% | 0,42 | 14,62% |
L’India è il grande mercato nazionale in più rapida crescita con il 22,77% l’anno, poiché gli operatori hyperscale e di colocation aggiungono capacità IA partendo da una base installata ridotta. I dati per paese sono un’allocazione DC Market Insights dei totali regionali, ponderata in base alla quota stimata di ciascun paese nella capacità IA installata e nuova dei data center.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Il mercato del raffreddamento a liquido per data center raggiunge USD 27,40 miliardi entro il 2035 nello scenario base, con un intervallo da USD 22,14 miliardi a USD 32,22 miliardi tra gli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Aggiunte di capacità inferiori del 15% allo scenario base; quota di liquido nelle sale convenzionali mantenuta al livello del 2025 | 22,14 | 14,33% |
| Base | Aggiunte in crescita fino a 27,0 GW l’anno; 97% della nuova capacità IA raffreddata a liquido entro il 2035 | 27,40 | 16,79% |
| Alto | Aggiunte superiori del 15% allo scenario base; adeguamento più rapido delle sale di colocation | 32,22 | 18,70% |
Lo scenario basso rappresenta l’effetto di una pausa di due anni negli investimenti in conto capitale per l’IA: i completamenti slittano e meno sale convenzionali aggiungono il liquido.
Analisi competitiva: quali fornitori sono entrati nel raffreddamento a liquido tramite acquisizioni?
- Vertiv
- Eaton (Boyd Thermal)
- Schneider Electric (Motivair)
- CoolIT Systems (Ecolab)
- nVent
- Trane Technologies (LiquidStack)
- Daikin Applied (Chilldyne)
- Delta Electronics
- Asia Vital Components (AVC)
- Auras Technology
- Supermicro
- Submer
- Iceotope
- Accelsius
- Green Revolution Cooling (GRC)
- Corintis
DC Market Insights stima che i tre maggiori fornitori, Boyd Thermal (ora parte di Eaton), Vertiv e CoolIT Systems (ora parte di Ecolab), detengano complessivamente circa il 38% del mercato del raffreddamento a liquido per data center nel 2026; la quota di Vertiv è una stima DC Market Insights perché Vertiv non riporta separatamente le vendite di raffreddamento a liquido. La base sono due dati dichiarati dai fornitori: Boyd Thermal prevedeva vendite 2026 per USD 1,7 miliardi, di cui USD 1,5 miliardi nel raffreddamento a liquido, pari a circa il 17,0% della stima DC Market Insights di USD 8,84 miliardi per il 2026, e si prevede che CoolIT generi circa USD 550 milioni di vendite nei 12 mesi successivi a marzo 2026, circa il 6,2%. Eaton ha concluso l’acquisizione di Boyd Thermal il 12 marzo 2026 per USD 9,55 miliardi al netto della liquidità acquisita, ed Ecolab ha completato l’acquisizione di CoolIT per USD 4,75 miliardi il 2 luglio 2026 (Fonte: relazione trimestrale di Ecolab depositata presso la US Securities and Exchange Commission). nVent ha registrato vendite nel secondo trimestre 2026 per USD 1,5 miliardi, in crescita del 53%, con una crescita significativa nei data center.
Sviluppi recenti: quali operazioni hanno ridisegnato il raffreddamento a liquido dal 2025?
- Nel febbraio 2025 Schneider Electric ha completato l’acquisizione di una partecipazione di controllo del 75% in Motivair, con il restante 25% previsto nel 2028 (Fonte: annuncio di Schneider Electric).
- Nel novembre 2025 Eaton ha concordato l’acquisizione di Boyd Thermal per USD 9,5 miliardi; Boyd Thermal prevedeva vendite 2026 per USD 1,7 miliardi, di cui USD 1,5 miliardi nel raffreddamento a liquido (Fonte: annuncio di Eaton).
- Nel dicembre 2025 Vertiv ha completato l’acquisizione di PurgeRite, fornitore di servizi di gestione dei fluidi per il raffreddamento a liquido (Fonte: comunicato stampa di Vertiv).
- Nel marzo 2026 Trane Technologies ha completato l’acquisizione dello specialista del raffreddamento a liquido LiquidStack (Fonte: comunicato stampa di Trane Technologies).
- Nel luglio 2026 Ecolab ha completato l’acquisizione di CoolIT Systems per USD 4,75 miliardi (Fonte: relazione trimestrale di Ecolab).
- Nel settembre 2026 Vertiv ha concordato l’acquisizione di King Environmental Services, società irlandese di gestione dei fluidi, a condizioni non divulgate, e ha successivamente completato l’operazione (Fonte: annunci di Vertiv).
Metodologia: come abbiamo costruito il modello del mercato del raffreddamento a liquido per data center
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire da 16 coorti annuali di capacità (dal 2020 al 2035), ciascuna suddivisa tra sale convenzionali e sale IA. Ogni coorte è stata moltiplicata per la quota costruita per il liquido (40% della capacità IA nel 2020, 70% nel 2025 e 97% nel 2035; dall’11,0% al 19,0% della capacità convenzionale) e per una spesa per il raffreddamento a liquido per MW (da USD 1,35 milioni a USD 1,58 milioni per le sale IA, prima di un calo del 3% l’anno; USD 0,52 milioni in crescita dell’1,2% l’anno per le sale convenzionali). Servizi e fluidi sono stati aggiunti sulla base installata raffreddata a liquido, che parte da circa 9,5 GW di capacità HPC, mainframe e a porta posteriore alla fine del 2019, a USD 0,036 milioni per MW all’anno nel 2020, in crescita fino a USD 0,045 milioni nel 2035. Il totale è stato suddiviso per 4 tecnologie, 5 componenti, 2 tipi di smaltimento del calore, 5 tipi di acquirente, 4 fasce di densità dei rack e 5 regioni, e ogni ripartizione corrisponde al totale del mercato. Il risultato è stato verificato con un approccio top-down rispetto alle vendite di raffreddamento a liquido dichiarate da Boyd Thermal e CoolIT. I valori per paese allocano ciascun totale regionale in base a pesi nazionali per la capacità IA installata e nuova. L’analista indicato in questa pagina ha costruito il modello e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Confine con il mercato del raffreddamento dei data center
- 1.3Siti edge, produttori di server e immersione a livello di chassis
- 1.4Come si combinano i segmenti
- 02Sintesi
- 2.1Panoramica del mercato, 2025, 2026 e 2035
- 2.2Statistiche chiave del mercato
- 2.3Crescita dal 2020 al 2035
- 03Driver del mercato
- 3.1Sistemi IA rack-scale e spesa per MW
- 3.2Consumo di elettricità dei data center fino al 2030
- 3.3Implementazioni di raffreddamento a liquido hyperscale
- 04Tendenze del mercato
- 4.1Raffreddamento microfluidico nel package del chip
- 4.2Raffreddamento bifase
- 4.3Unità liquido-aria nelle sale raffreddate ad aria
- 05Sfide del mercato
- 5.1Basse densità dei rack nelle strutture esistenti
- 5.2Uscita dai PFAS e fluidi bifase
- 06Opportunità di mercato
- 6.1Servizi di gestione dei fluidi
- 6.2Rack oltre 150 kW e recupero del calore
- 07Analisi dei prezzi
- 7.1Spesa per il raffreddamento a liquido per MW, 2020-2035
- 7.2Servizi e fluidi per MW installato
- 08Standard e normative
- 8.1Classi di raffreddamento a liquido ASHRAE
- 8.2Open Compute Project
- 8.3Direttiva UE sull'efficienza energetica e Regolamento delegato (UE) 2024/1364
- 8.4Legge tedesca sull'efficienza energetica e Green Data Centre Roadmap di Singapore
- 09Segmentazione del mercato
- 9.1Per tecnologia: raffreddamento direct-to-chip, scambiatori di calore a porta posteriore, raffreddamento a immersione monofase, raffreddamento bifase
- 9.2Per componente: cold plate e hardware in rack, unità di distribuzione del refrigerante, scambiatori di calore e vasche, servizi, refrigeranti e fluidi
- 9.3Per utente finale: hyperscale, colocation, fornitori GPU e neocloud, centri HPC e di ricerca, enterprise
- 9.4Per smaltimento del calore: liquido-liquido, liquido-aria
- 9.5Per densità dei rack: sotto i 30 kW, da 30 kW a 80 kW, da 80 kW a 150 kW, oltre 150 kW
- 10Esclusiva DC: matrice tecnologia × acquirente
- 10.1Matrice tecnologia × utente finale, 2025
- 10.2Input del modello di spesa per MW del raffreddamento a liquido
- 11Analisi regionale
- 11.1Nord America
- 11.2Asia Pacifico
- 11.3Europa
- 11.4America Latina
- 11.5Medio Oriente e Africa
- 12Analisi per paese
- 12.1Primi 12 paesi, 2025 e 2035
- 12.2Stati Uniti
- 12.3Cina
- 12.4India
- 12.5Paesi nordici
- 13Scenari di previsione
- 13.1Scenari basso, base e alto fino al 2035
- 14Analisi competitiva
- 14.1Vertiv
- 14.2Eaton (Boyd Thermal)
- 14.3Schneider Electric (Motivair)
- 14.4CoolIT Systems (Ecolab)
- 14.5nVent
- 14.6Trane Technologies (LiquidStack)
- 14.7Daikin Applied (Chilldyne)
- 14.8Delta Electronics
- 14.9Asia Vital Components (AVC)
- 14.10Auras Technology
- 14.11Supermicro
- 14.12Submer
- 14.13Iceotope
- 14.14Accelsius
- 14.15Green Revolution Cooling (GRC)
- 14.16Corintis
- 14.17Concentrazione dei primi tre fornitori, 2026
- 15Sviluppi recenti
- 15.1Fusioni e acquisizioni, 2025-2026
- 16Metodologia
- 16.1Coorti di capacità e penetrazione del liquido
- 16.2Verifica top-down rispetto ai dati dichiarati dai fornitori
- Fig. 1Dimensione del mercato del raffreddamento a liquido per data center, 2020-2035
- Tabella 1Attributi del report
- Tabella 2Spesa per il raffreddamento a liquido per MW, 2020-2035
- Tabella 3Mercato per tecnologia, 2025 e 2035
- Tabella 4Mercato per componente, 2025 e 2035
- Tabella 5Mercato per utente finale, 2025 e 2035
- Tabella 6Matrice tecnologia × utente finale, 2025
- Tabella 7Primi 12 paesi, 2025 e 2035
- Tabella 8Scenari di previsione, 2035
Informazioni sul report
Redatto da Satyabrat Rajawat e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 8,84 miliardi nel 2026, in crescita del 52,30% rispetto a USD 5,80 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 27,40 miliardi entro il 2035, con un CAGR del 16,79% dal 2025.
Del 16,79% l’anno dal 2025 al 2035. La crescita è stata più rapida, pari al 51,12% l’anno, tra il 2020 e il 2025, quando i sistemi GPU rack-scale raffreddati a liquido sono passati alla distribuzione su larga scala.
I rack oltre 150 kW, in crescita del 38,75% l’anno e in aumento dall’8,8% della spesa 2025 al 49,3% entro il 2035 (stima DC Market Insights). Per tecnologia, il raffreddamento bifase cresce più rapidamente con il 23,42% l’anno; per componente, i servizi crescono più rapidamente con il 21,10%.
Il raffreddamento direct-to-chip, con USD 4,14 miliardi, ovvero il 71,4% del mercato nel 2025. Cresce del 17,77% l’anno fino a USD 21,26 miliardi entro il 2035, perché i sistemi GPU rack-scale vengono forniti con cold plate.
USD 1,58 miliardi, ovvero il 27,3% della spesa 2025, secondo le stime di DC Market Insights. La spesa per le CDU cresce del 16,40% l’anno fino a USD 7,23 miliardi entro il 2035.
Circa USD 1,58 milioni per MW per una sala IA raffreddata a liquido e USD 0,55 milioni per MW per una sala convenzionale o HPC nel 2025, secondo le stime di DC Market Insights.
Il Nord America, con USD 2,60 miliardi, ovvero il 44,8% del valore 2025. Medio Oriente e Africa crescono più rapidamente, con il 19,79% l’anno.
Boyd Thermal (Eaton), Vertiv e CoolIT Systems (Ecolab) detengono complessivamente circa il 38% del mercato nel 2026 (stima DC Market Insights). Competono inoltre Schneider Electric, nVent, Trane Technologies, Daikin Applied, Submer, Iceotope e Accelsius.
Gli Stati Uniti, con USD 2,32 miliardi, ovvero il 40,0% della spesa 2025, seguiti dalla Cina con USD 621,19 milioni. L’India cresce più rapidamente tra i grandi mercati nazionali, con il 22,77% l’anno (stima DC Market Insights).
Gli USD 5,80 miliardi di apparecchiature per circuiti di liquido, fluidi e servizi nel 2025 sono la parte liquida del più ampio mercato del raffreddamento, che comprende anche il raffreddamento ad aria, i chiller, le torri di raffreddamento e gli impianti HVAC. Le stime che includono il raffreddamento a livello di edificio sono quindi di diverse volte superiori.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.