
Mercato della filtrazione dell’aria per data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
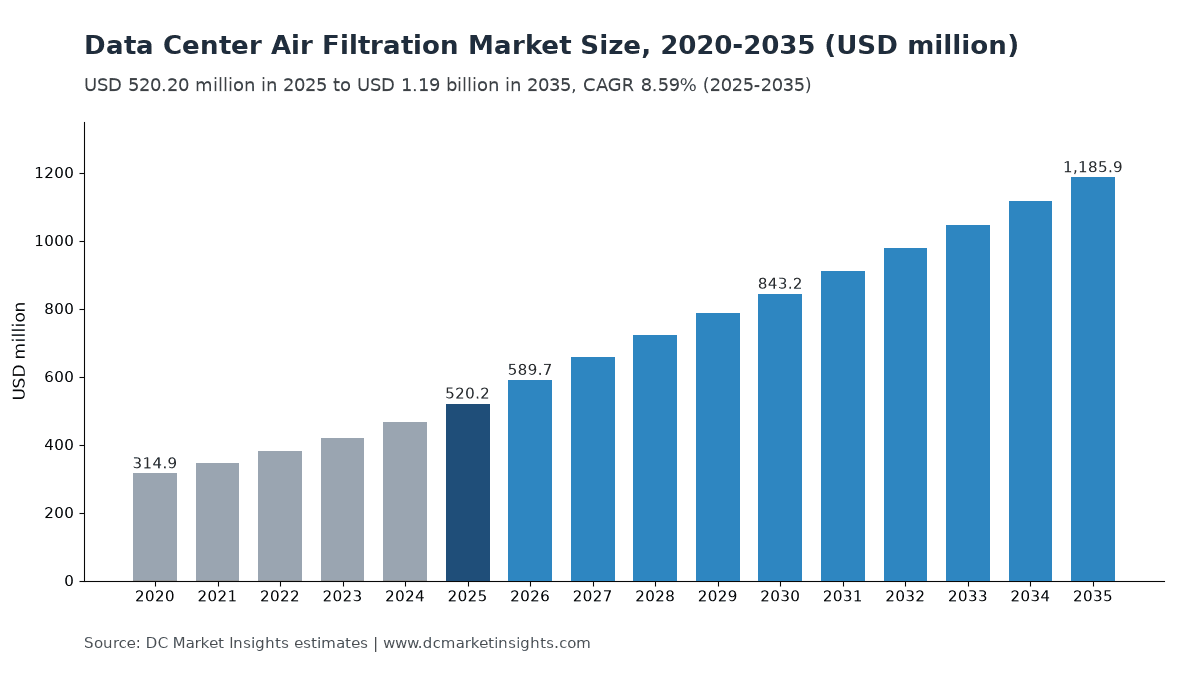
Nel 2025 il valore del Mercato della filtrazione dell’aria per data center era pari a USD 520.2 milioni; si prevede che raggiunga USD 1,185.9 milioni entro il 2035, con un CAGR del 8.59%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 20 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Che cosa comprende la filtrazione dell'aria per data center?
- 05Perché le stime del mercato della filtrazione dell'aria per data center divergono?
- 06Fattori di crescita del mercato
- 07Tendenze del mercato
- 08Sfide del mercato
- 09Opportunità di mercato
- 10Prezzi
- 18capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il mercato della filtrazione dell’aria per data center vale USD 589,74 milioni nel 2026 e dovrebbe raggiungere USD 1,19 miliardi entro il 2035, partendo da USD 520,20 milioni nel 2025, con un tasso di crescita annuo composto (CAGR) dell’8,59% tra il 2025 e il 2035 (stima DC Market Insights). Si tratta anzitutto di un mercato di materiali di consumo: il 78,3% del valore 2025 è costituito da filtri e media di ricambio, acquistati a intervalli di pochi mesi per i 113,1 gigawatt (GW) di carico informatico (IT) che ancora cedono il proprio calore all’aria. Il Technical Committee 9.9 dell’American Society of Heating, Refrigerating and Air-Conditioning Engineers (ASHRAE) chiede che le sale dati restino nella classe di pulizia 8 della ISO 14644-1 e, dove i gas superano una velocità di corrosione del rame di 300 angstrom (Å) al mese o dell’argento di 200 Å al mese, raccomanda la filtrazione in fase gassosa; per questo DC Market Insights stima la spesa annua per filtri in circa USD 3.600 per megawatt (MW) di carico trattato ad aria nel 2025. La filtrazione in fase gassosa (chimica) è il tipo di filtro in più rapida crescita, all’11,16% annuo, e Medio Oriente e Africa è la regione più dinamica, al 12,13% annuo, perché la polvere del deserto accorcia la vita dei filtri nei nuovi campus del Golfo.
Statistiche chiave: quanto vale il mercato della filtrazione dell’aria per data center nel 2026?
DC Market Insights stima il mercato della filtrazione dell’aria per data center in USD 589,74 milioni nel 2026, il 13,4% in più rispetto al 2025, perché circa 14,5 GW di nuova capacità vengono dotati di filtri mentre la base installata trattata ad aria sale a circa 123 GW.
- Dimensione del mercato 2025: USD 520,20 milioni
- Dimensione del mercato 2026: USD 589,74 milioni
- Dimensione del mercato 2030: USD 843,18 milioni
- Dimensione del mercato 2035: USD 1,19 miliardi (USD 1.185,94 milioni)
- CAGR 2025-2035: 8,59% nello scenario base, 7,55% in quello basso e 9,78% in quello alto
- Tipo di filtro principale: filtri fini (a tasche e compatti rigidi), 38,0% del valore 2025 (USD 197,68 milioni)
- Tipo di filtro in più rapida crescita: filtrazione in fase gassosa (chimica), 11,16% annuo
- Tipo di acquisto principale: filtri e media di ricambio, 78,3% del valore 2025
- Regione leader: Nord America, 39,0% del valore 2025 (USD 202,87 milioni)
- Regione in più rapida crescita: Medio Oriente e Africa, 12,13% annuo
- Primo paese: Stati Uniti, USD 189,34 milioni nel 2025
- Leader di mercato: Camfil, circa il 15% del valore 2025 (valutazione DC Market Insights)
Sintesi
Il mercato globale della filtrazione dell’aria per data center valeva USD 314,90 milioni nel 2020, ha raggiunto USD 520,20 milioni nel 2025 e dovrebbe arrivare a USD 1.185,94 milioni entro il 2035, con un CAGR dell’8,59% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato della filtrazione dell’aria per data center 2025 | USD 520,20 milioni |
| Dimensione del mercato della filtrazione dell’aria per data center 2026 | USD 589,74 milioni |
| Mercato della filtrazione dell’aria per data center, CAGR | 8,59% |
| Dimensione del mercato della filtrazione dell’aria per data center 2035 | USD 1.185,94 milioni |
La crescita rallenta dal 10,56% annuo del 2020-2025 all’8,59% annuo del 2025-2035 per un solo motivo: il raffreddamento a liquido sottrae calore al percorso dell’aria. DC Market Insights stima la base installata raffreddata a liquido in 3,83 GW nel 2025 e in 94,07 GW nel 2035, e ogni MW raffreddato a liquido cede comunque circa il 15%-25% del proprio calore all’aria ambiente. Il carico trattato ad aria passa quindi da 113,1 GW a 231,0 GW, più lentamente della base installata complessiva, che sale da 116 GW a 311 GW, e la spesa per la prima dotazione di filtri nei nuovi impianti cresce solo del 5,48% annuo, contro il 9,33% annuo di filtri e media di ricambio.
Punti chiave
- USD 407,26 milioni, ovvero il 78,3% del valore 2025, sono spesa di ricambio, perché i filtri dei 113,1 GW di carico trattato ad aria vengono sostituiti una o due volte l’anno: il mercato segue quindi la base installata più che le nuove costruzioni.
- USD 3.600 per MW all’anno è la spesa media per filtri del parco nel 2025, perché 1 MW di carico IT raffreddato ad aria muove circa 146.400 piedi cubi al minuto (CFM) d’aria attraverso circa 73 sezioni filtranti (modello DC Market Insights).
- L’11,16% annuo è il tasso di crescita della fase gassosa, perché il limite di corrosione G1 dell’ASHRAE (rame sotto 300 Å al mese, argento sotto 200 Å al mese) è difficile da rispettare vicino a traffico, industria e centrali a carbone negli hub dell’Asia Pacifico.
- Il 27,0% del valore 2025 si concentra sulle prese d’aria esterna degli economizzatori, perché ASHRAE TC 9.9 e il Lawrence Berkeley National Laboratory (LBNL) indicano entrambi per i siti a free cooling filtri con minimum efficiency reporting value (MERV) 13.
- Il 5,48% annuo è il tasso di crescita della prima dotazione, perché Schneider Electric (agosto 2026) attribuisce alle piastre fredde l’80% o più del calore di un rack raffreddato a liquido, il che riduce il percorso dell’aria di ogni nuova sala IA.
Che cosa comprende la filtrazione dell’aria per data center?
Il mercato comprende USD 520,20 milioni di spesa 2025 per filtri dell’aria, media filtranti e alloggiamenti per filtri acquistati per data center, sia come prima dotazione sia come ricambio.
Incluso
Prefiltri a pannello e pieghettati; filtri fini a tasche e compatti rigidi con classe da MERV 11 a MERV 16 o classi ISO 16890 ePM1 (particolato di 1 micron); filtri ad alta efficienza per particolato (HEPA) e filtri efficienti per particolato (EPA) usati in zone pulite e locali sensibili; media, moduli e unità autonome di filtrazione in fase gassosa (chimica) che rimuovono gas corrosivi come anidride solforosa e acido solfidrico; telai, alloggiamenti e manometri differenziali che segnalano agli operatori quando cambiare i filtri. Sono conteggiati i filtri delle unità di trattamento aria per sala computer (CRAH) e dei condizionatori per sala computer (CRAC), delle pareti ventilanti, delle prese d’aria esterna degli economizzatori, delle unità di aria di reintegro e dei locali generatori, batterie ed elettrici.
Escluso
Le unità di trattamento aria, i ventilatori e le batterie di raffreddamento in sé, refrigeratori, torri evaporative e dry cooler; filtrazione e trattamento dell’acqua; filtri per carburante e lubrificante dei generatori diesel; filtri dell’aria per uffici, abitazioni, veicoli e camere bianche di fabbricazione; servizi di monitoraggio della corrosione venduti senza filtri.
Come si combinano i segmenti
Ogni tabella di segmento somma al totale 2025 di USD 520,20 milioni. La ripartizione per tipo di filtro mostra che cosa si acquista, quella per applicazione dove si trova nell’edificio, quella per tipo di acquisto separa prima dotazione e ricambio, e quella per tipo di data center mostra chi paga. Le regioni sommano al totale e i primi 12 paesi rientrano nelle rispettive regioni.
Perché le stime del mercato della filtrazione dell’aria per data center divergono?
USD 589,74 milioni nel 2026 è il dato di DC Market Insights per filtri, media e alloggiamenti utilizzati esclusivamente nei data center; le stime che includono le unità di trattamento aria, o i filtri di tutti gli edifici commerciali, sono più volte superiori.
Le definizioni più ampie aggiungono tre elementi. Alcune includono le unità di trattamento aria per sala computer, le pareti ventilanti e le serrande degli economizzatori che ospitano i filtri, il che porta il dato nell’ambito delle apparecchiature di raffreddamento trattato nel report Mercato del condizionamento di precisione per data center. Altre aggiungono la filtrazione di camere bianche e fabbriche di semiconduttori, dove i filtri ULPA (ultra-low particulate air) e i filtri molecolari costano molto di più per metro quadrato. Altre ancora aggiungono i filtri HVAC (riscaldamento, ventilazione e condizionamento) di ogni edificio commerciale, che appartengono a un mercato della ventilazione generale e non dei data center. DC Market Insights li esclude, così che il suo valore corrisponda a quanto proprietari, operatori di data center e relative imprese di facility spendono per filtri e media.
| Elemento | In questo report | Motivo |
|---|---|---|
| Filtri, media e alloggiamenti nei data center | Sì, USD 520,20 milioni nel 2025 | Acquistati e sostituiti dagli operatori di data center |
| Filtrazione in fase gassosa (chimica) per sale dati | Sì, USD 98,84 milioni nel 2025 | Protegge l’hardware IT dai gas corrosivi |
| Unità CRAH, CRAC e pareti ventilanti | No | Apparecchiature di raffreddamento; i filtri al loro interno sono conteggiati |
| Filtrazione per camere bianche e fabbriche di semiconduttori | No | Acquirente e classe ISO diversi |
| Filtri HVAC per edifici commerciali | No | Ventilazione generale al di fuori dei data center |
| Filtri carburante e olio dei generatori | No | Materiali di consumo del motore, non filtrazione dell’aria |
Restano fuori dal perimetro i filtri dell’aria HVAC commerciali, la filtrazione dell’aria per camere bianche, i purificatori d’aria domestici e i filtri abitacolo per autoveicoli. Rientrano invece tutti gli acquirenti di data center, comprese le piccole e medie imprese (PMI) che gestiscono sale server, i siti edge presso le torri di telecomunicazione e i data center governativi, oltre agli operatori informatici (IT) e di telecomunicazioni.
Perché i data center spendono di più per la filtrazione dell’aria?
Tre fattori aggiungono circa USD 666 milioni di spesa annua per filtri tra il 2025 e il 2035: il free cooling ad aria esterna, i limiti di corrosione per l’elettronica senza piombo e stagioni più lunghe di fumo da incendi boschivi.
L’ASHRAE indica filtri di presa MERV 13 per i siti a free cooling
Le prese d’aria esterna degli economizzatori rappresentano il 27,0% del valore 2025 e crescono del 10,10% annuo, più rapidamente del mercato. La linea guida sulla contaminazione del TC 9.9 dell’ASHRAE (2011) stabilisce che l’aria ambiente ricircolata può essere filtrata con filtri MERV 8, l’aria in ingresso in un data center con MERV 11 o MERV 13, e che i siti a free cooling dovrebbero usare filtri MERV 11 o, preferibilmente, MERV 13 per mantenere la sala nella classe 8 della ISO 14644-1. La guida alla progettazione dei data center dell’LBNL per il Federal Energy Management Program (rivista nel luglio 2024) aggiunge che con filtri MERV 13 «gli effetti negativi degli inquinanti dell’aria esterna sono ridotti». Ogni sito con economizzatore acquista quindi un banco di presa con filtri rigidi MERV 13 (una cella rigida da 24 x 24 x 12 pollici è a listino a circa USD 107 per filtro presso un rivenditore online) oltre ai filtri di sala.
Saldature senza piombo e limite di corrosione G1 spingono la filtrazione in fase gassosa
La filtrazione in fase gassosa sale dal 19,0% del valore 2025 al 24,0% nel 2035, con una crescita dell’11,16% annuo. La direttiva dell’Unione europea sulla restrizione delle sostanze pericolose (RoHS) 2011/65/EU limita il piombo allo 0,1% nell’elettronica, e la linea guida ASHRAE indica il passaggio dalle saldature al piombo a quelle senza piombo rame-stagno-argento come causa di un maggior numero di guasti da corrosione. L’ASHRAE fissa il limite per i gas al livello di severità G1 della norma 71.04 della International Society of Automation (ISA), ovvero una reattività del rame inferiore a 300 Å al mese e dell’argento inferiore a 200 Å al mese, e raccomanda la filtrazione in fase gassosa dove un sito non lo rispetta. DC Market Insights stima che circa un data center su cinque al di fuori del Nord America e dell’Europa occidentale abbia bisogno di media chimici per restare entro il livello G1.
Le stagioni di fumo da incendi aumentano la frequenza di sostituzione in Nord America
Il quadro di pianificazione per gli edifici commerciali della United States Environmental Protection Agency (US EPA), aggiornato a settembre 2026, raccomanda filtri MERV 13 o superiori durante gli episodi di fumo, e il servizio AirNow dell’agenzia ha segnalato fumo con effetti sulla qualità dell’aria in diversi stati nell’ottobre 2026. Una settimana di fumo può intasare un banco di prefiltri in pochi giorni anziché in mesi, per cui DC Market Insights aggiunge 0,3 sostituzioni in più all’anno per i siti con economizzatore negli Stati Uniti occidentali e in Canada. Ciò aumenta la spesa nordamericana per i ricambi di circa USD 6 milioni all’anno entro il 2030.
Come sta cambiando la filtrazione dell’aria per data center?
I produttori di filtri acquisiscono specialisti della fase gassosa, aprono stabilimenti vicino agli hub asiatici dei data center e si preparano a una nuova edizione della ISO 16890, mentre il mercato cresce dell’8,59% annuo.
I produttori di filtri acquisiscono specialisti della filtrazione in fase gassosa e molecolare
Nel novembre 2025 Parker Hannifin ha concordato l’acquisizione di Filtration Group, capogruppo dello specialista della fase gassosa Purafil, per USD 9,25 miliardi in contanti, e ha chiuso l’operazione nell’agosto 2026; Parker ha dichiarato che Filtration Group prevedeva vendite per l’anno solare 2025 di USD 2 miliardi (Parker Hannifin, novembre 2025). Nel marzo 2026 Camfil ha acquistato la spagnola Bioconservación (Bion) per ampliare la propria divisione di controllo della contaminazione molecolare. Entrambe le operazioni portano i media per gas corrosivi, il tipo di filtro in più rapida crescita all’11,16% annuo, all’interno di gruppi più grandi della filtrazione dell’aria.
Le costruzioni di data center in Giappone sostengono la domanda di media filtranti
Il Rapporto annuale 2025 di Freudenberg afferma che l’attività filtri della controllata Japan Vilene è cresciuta anche grazie alla forte domanda di filtri per la costruzione di nuovi data center, mentre Daikin Industries, proprietaria di American Air Filter (AAF), ha incluso i data center tra i mercati di fascia alta della propria attività filtri nell’Integrated Report 2025. Il Giappone è il quinto mercato nazionale, con USD 21,85 milioni nel 2025 (stima DC Market Insights).
ISO 16890 e allarmi sui filtri spostano la sostituzione dal calendario alle condizioni reali
La ISO 16890-1:2016 classifica i filtri per ventilazione generale in base all’efficienza ePM1, ePM2.5 ed ePM10, e la pagina ISO 16890-1 indica che una nuova edizione è attesa entro pochi mesi. Il regolamento dell’Unione europea sulla progettazione ecocompatibile delle unità di ventilazione (UE) n. 1253/2014 impone un segnale visivo o un allarme quando un filtro raggiunge la caduta di pressione massima. Alloggiamenti, telai e monitoraggio della pressione detengono il 17,0% del valore 2025, pari a USD 88,43 milioni, perché gli operatori ormai cambiano i filtri in base alla caduta di pressione misurata anziché secondo un calendario fisso.
Che cosa frena la spesa per la filtrazione dell’aria nei data center?
Raffreddamento a liquido ed energia dei ventilatori limitano il mercato: se ogni MW del 2035 fosse raffreddato ad aria, DC Market Insights stima che il mercato 2035 varrebbe circa USD 1,67 miliardi, il 41% in più rispetto agli USD 1,19 miliardi dello scenario base.
Le piastre fredde sottraggono dal 70% all’80% del calore dei rack IA al percorso dell’aria
Nell’agosto 2026 Schneider Electric ha scritto che i sistemi direct-to-chip possono trasferire alle piastre fredde l’80% o più del calore del rack, lasciandone circa il 20% all’aria, e Vertiv descrive una rimozione tramite liquido del 70%-75%. Il GB200 NVL72 di NVIDIA è un progetto raffreddato a liquido su scala di rack con 36 CPU Grace e 72 GPU (unità di elaborazione grafica) Blackwell. DC Market Insights conta quindi ogni MW raffreddato a liquido come 0,25 MW di carico trattato ad aria nel 2025 e 0,15 MW nel 2035, ed è per questo che la spesa per la prima dotazione di filtri cresce solo del 5,48% annuo mentre la nuova capacità più che raddoppia, da 12,0 GW a 27 GW.
La caduta di pressione dei filtri erode i risparmi degli economizzatori
La guida alla progettazione dell’LBNL (luglio 2024) avverte che può essere necessaria una progettazione attenta affinché i risparmi di raffreddamento non vadano persi a causa di requisiti di filtrazione eccessivi. Un banco MERV 13 aggiunge potenza ai ventilatori in ogni ora di funzionamento, per cui gli operatori di grandi sale a free cooling soppesano una classe di filtro più elevata rispetto all’energia dei ventilatori. Nel modello 2025 DC Market Insights mantiene MERV 8 come standard di ricircolo per il 75% delle sezioni filtranti, il che tiene la spesa media del parco a USD 3.600 per MW all’anno.
Dove sono le opportunità nella filtrazione dell’aria per data center?
Spiccano due opportunità: i contratti di ricambio, per USD 993,47 milioni all’anno entro il 2035, e i media in fase gassosa, per USD 284,63 milioni all’anno entro il 2035, in parte compresi nel bacino dei ricambi.
Contratti di ricambio su 231 GW di carico trattato ad aria entro il 2035
Filtri e media di ricambio crescono da USD 407,26 milioni a USD 993,47 milioni entro il 2035, al 9,33% annuo, mentre la base trattata ad aria raddoppia da 113,1 GW a 231,0 GW e la spesa per le sostituzioni sale da USD 3.600 a USD 4.300 per MW all’anno. I contratti multisito di fornitura e sostituzione con operatori di colocation e hyperscale, con prezzi per MW o per sezione filtrante, costituiscono il singolo bacino di valore più ampio del mercato.
Media in fase gassosa per gli hub dell’Asia Pacifico e dell’India
La filtrazione in fase gassosa raggiunge USD 284,63 milioni nel 2035 (stima DC Market Insights). L’India, il grande paese in più rapida crescita al 13,30% annuo, e la Cina, secondo mercato con USD 70,23 milioni nel 2025, costruiscono entrambe campus vicino a corridoi industriali dove i limiti di corrosione G1 sono difficili da rispettare. Nel settembre 2025 Camfil ha aggiunto una linea HEPA e ULPA a Manesar, in India, e nel maggio 2026 ha avviato i lavori di un sito di 14.400 metri quadrati in Malaysia, vicino a questi acquirenti.
Quanto costa la filtrazione dell’aria per data center per MW?
DC Market Insights stima la spesa per filtri 2025 in USD 3.600 per MW di carico IT trattato ad aria all’anno per i ricambi e in USD 11.000 per ogni nuovo MW trattato ad aria per la prima dotazione, inclusi alloggiamenti e set iniziali di filtri.
| Voce di prezzo | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Filtri e media di ricambio, USD per MW trattato ad aria all’anno | 3.300 | 3.600 | 4.000 | 4.300 |
| Prima dotazione, USD per nuovo MW trattato ad aria | 10.000 | 11.000 | 11.800 | 12.500 |
| Quota trattata ad aria di un MW raffreddato a liquido | 30% | 25% | 18% | 15% |
I prezzi dei ricambi salgono dell’1,8% annuo perché un numero crescente di siti passa da MERV 8 a MERV 13 e aggiunge media chimici; il contenuto per MW della prima dotazione cresce più lentamente perché le sale raffreddate a liquido richiedono banchi filtranti più piccoli. Riferimenti di prezzo pubblici: un filtro a cella rigida MERV 13 da 24 x 24 x 12 pollici è a listino a USD 107,25 presso un rivenditore online (ottobre 2026), e il bollettino di Purafil sui media al permanganato indica una densità apparente di 50 libbre per piede cubo, che converte i prezzi dei media quotati per libbra in un prezzo per modulo. I media in fase gassosa sono venduti su preventivo, per cui il modello usa USD 450 per MW trattato ad aria all’anno come spesa media del parco per i media chimici.
Quali norme fissano i requisiti di filtrazione dell’aria nei data center?
Sei documenti stabiliscono le classi di filtro acquistate con gli USD 520,20 milioni di spesa del 2025.
- ASHRAE TC 9.9 Gaseous and Particulate Contamination Guidelines for Data Centers (2011): classe 8 della ISO 14644-1; MERV 8 per l’aria ricircolata, MERV 11 o MERV 13 per l’aria in ingresso; limiti G1 per i gas (linea guida ASHRAE).
- ISA-71.04 livello di severità G1: rame sotto 300 Å al mese e argento sotto 200 Å al mese, come modificato dall’ASHRAE per i data center.
- ASHRAE Standard 52.2-2017: classifica i filtri in base al MERV a partire dall’efficienza per dimensione delle particelle tra 0,30 e 10 micrometri.
- ISO 16890-1:2016 e ISO 29463: classi ePM per i filtri di ventilazione generale fino al 99% ePM1, e classi HEPA e ULPA oltre tale soglia.
- Regolamento UE sulla progettazione ecocompatibile (UE) n. 1253/2014: le unità di ventilazione con filtri devono segnalare quando la caduta di pressione del filtro raggiunge il limite.
- Direttiva UE RoHS 2011/65/EU: limite del piombo allo 0,1%, motivo per cui le saldature senza piombo e il relativo rischio di corrosione dominano le schede dei server.
Il codice energetico Title 24 della California (manuale di conformità 2022) impone filtri MERV 13 per gli spazi occupati, il che riguarda uffici e aree di supporto dei data center ma non le sale dati, e la US EPA raccomanda filtri MERV 13 o superiori durante gli episodi di fumo da incendi boschivi.
Quali tipi di filtro e quali acquirenti guidano la filtrazione dell’aria per data center?
I filtri fini guidano i tipi di filtro con il 38,0% del valore 2025, il ricircolo CRAH e delle pareti ventilanti guida le applicazioni con il 46,0%, il ricambio guida i tipi di acquisto con il 78,3%, e i data center hyperscale e cloud IA guidano i tipi di acquirente con il 38,0%. Le ricerche di «filtri aria per data center» e «filtrazione dell’aria per sale server» rientrano nello stesso perimetro.
Per tipo di filtro: i filtri fini in testa con il 38,0%
I filtri fini crescono dell’8,30% annuo fino a USD 438,80 milioni, mentre la filtrazione in fase gassosa cresce dell’11,16% annuo e diventa il secondo tipo di filtro entro il 2035.
| Tipo di filtro | Valore 2025 | Quota 2025 | Valore 2035 | CAGR 2025-2035 |
|---|---|---|---|---|
| Prefiltri (a pannello e pieghettati) | USD 109,24 milioni | 21,0% | USD 213,46 milioni | 6,93% |
| Filtri fini (a tasche e compatti rigidi) | USD 197,68 milioni | 38,0% | USD 438,80 milioni | 8,30% |
| Filtri HEPA ed EPA | USD 26,01 milioni | 5,0% | USD 59,30 milioni | 8,59% |
| Filtrazione in fase gassosa (chimica) | USD 98,84 milioni | 19,0% | USD 284,63 milioni | 11,16% |
| Alloggiamenti telai e monitoraggio della pressione | USD 88,43 milioni | 17,0% | USD 189,75 milioni | 7,93% |
| Totale | USD 520,20 milioni | 100,0% | USD 1.185,94 milioni | 8,59% |
Per applicazione: i filtri di ricircolo in testa con il 46,0%
Le prese d’aria esterna degli economizzatori crescono più rapidamente, al 10,10% annuo, poiché un numero maggiore di nuovi siti in climi freschi adotta il free cooling ad aria esterna.
| Applicazione | Valore 2025 | Quota 2025 | Valore 2035 | CAGR 2025-2035 |
|---|---|---|---|---|
| Ricircolo CRAH CRAC e pareti ventilanti | USD 239,30 milioni | 46,0% | USD 474,38 milioni | 7,08% |
| Prese d’aria esterna degli economizzatori | USD 140,45 milioni | 27,0% | USD 367,64 milioni | 10,10% |
| Unità di aria di reintegro e pressurizzazione | USD 88,43 milioni | 17,0% | USD 213,47 milioni | 9,21% |
| Locali generatori batterie ed elettrici | USD 52,02 milioni | 10,0% | USD 130,45 milioni | 9,63% |
| Totale | USD 520,20 milioni | 100,0% | USD 1.185,94 milioni | 8,59% |
Per tipo di acquisto: filtri e media di ricambio al 78,3%
Il ricambio cresce del 9,33% annuo e la prima dotazione del 5,48% annuo, per cui il ricambio raggiunge l’83,8% del valore entro il 2035.
| Tipo di acquisto | Valore 2025 | Quota 2025 | Valore 2035 | CAGR 2025-2035 |
|---|---|---|---|---|
| Prima dotazione nelle nuove costruzioni | USD 112,94 milioni | 21,7% | USD 192,47 milioni | 5,48% |
| Filtri e media di ricambio | USD 407,26 milioni | 78,3% | USD 993,47 milioni | 9,33% |
| Totale | USD 520,20 milioni | 100,0% | USD 1.185,94 milioni | 8,59% |
Per tipo di data center: gli acquirenti hyperscale e cloud IA al 38,0%
I data center hyperscale e cloud IA crescono del 10,44% annuo; i siti enterprise ed edge crescono del 5,00% annuo, poiché i carichi di lavoro si spostano verso colocation e cloud.
| Tipo di data center | Valore 2025 | Quota 2025 | Valore 2035 | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center hyperscale e cloud IA | USD 197,67 milioni | 38,0% | USD 533,67 milioni | 10,44% |
| Data center di colocation | USD 176,87 milioni | 34,0% | USD 415,08 milioni | 8,90% |
| Data center enterprise ed edge | USD 145,66 milioni | 28,0% | USD 237,19 milioni | 5,00% |
| Totale | USD 520,20 milioni | 100,0% | USD 1.185,94 milioni | 8,59% |
Esclusiva DC: il registro della sostituzione dei filtri per 1 MW, USD 3.600 all’anno
Questo modello di DC Market Insights mostra quanto spende in un anno per i filtri 1 MW di carico IT trattato ad aria, costruito a partire da 13 input: fisica dei flussi d’aria, portata nominale delle sezioni filtranti, frequenza di sostituzione e prezzi dei filtri.
Per rimuovere 1 MW di calore con un aumento della temperatura dell’aria di 12 kelvin servono circa 69 metri cubi al secondo, ovvero 146.400 CFM. Con 2.000 CFM per sezione filtrante da 24 x 24 pollici, si ottengono 73 sezioni nelle unità CRAH e nelle pareti ventilanti. Il registro medio del parco riportato sotto combina sale con e senza economizzatori e con e senza media in fase gassosa, per cui ogni riga è una media per MW.
| Voce del registro (per MW di carico trattato ad aria, 2025) | Input | USD all’anno | Quota |
|---|---|---|---|
| Prefiltri di ricircolo (MERV 8) | 73 sezioni x 1,5 sostituzioni x USD 8 | 876 | 24,3% |
| Filtri fini di ricircolo dove previsti | 18 sezioni (25%) x 1 sostituzione x USD 45 | 810 | 22,5% |
| Filtri rigidi MERV 13 sulle prese degli economizzatori | 7 sezioni (media del parco) x 1 sostituzione x USD 107,25 | 751 | 20,9% |
| Filtri per aria di reintegro e pressurizzazione | 4 sezioni x 2 sostituzioni x USD 60 | 480 | 13,3% |
| Sostituzione dei media in fase gassosa | Media del parco dove il livello G1 non è rispettato | 450 | 12,5% |
| Filtri per locali generatori, batterie ed elettrici | Set di aspirazione e scarico dei locali | 233 | 6,5% |
| Totale | 13 input | 3.600 | 100,0% |
Il registro spiega la forma del mercato. I filtri di ricircolo costituiscono quasi metà della spesa perché ogni MW trattato ad aria ne ha bisogno, qualunque sia il clima. Le voci degli economizzatori e della fase gassosa sono più piccole per MW nella media del parco ma crescono più in fretta, perché si concentrano nei nuovi siti a free cooling e negli hub inquinati. Un campus da 100 MW raffreddato ad aria spende circa USD 360.000 all’anno in filtri, mentre un campus IA da 100 MW raffreddato a liquido con il 15% di carico trattato ad aria ne spende circa USD 54.000.
Quali regioni acquistano più filtri dell’aria per data center?
Il Nord America guida con il 39,0% del valore 2025, pari a USD 202,87 milioni, e Medio Oriente e Africa cresce più rapidamente, al 12,13% annuo.
| Regione | Valore 2025 | Quota 2025 | Valore 2035 | CAGR 2025-2035 |
|---|---|---|---|---|
| Nord America | USD 202,87 milioni | 39,0% | USD 426,93 milioni | 7,72% |
| Asia Pacifico | USD 156,06 milioni | 30,0% | USD 391,36 milioni | 9,63% |
| Europa | USD 119,65 milioni | 23,0% | USD 249,05 milioni | 7,61% |
| Medio Oriente e Africa | USD 23,41 milioni | 4,5% | USD 73,53 milioni | 12,13% |
| America Latina | USD 18,21 milioni | 3,5% | USD 45,07 milioni | 9,49% |
| Totale | USD 520,20 milioni | 100,0% | USD 1.185,94 milioni | 8,59% |
Il Nord America acquista il 39,0% del valore dei filtri per data center
Gli Stati Uniti hanno la base installata più ampia: il Department of Energy (DOE) statunitense ha riferito che i data center degli Stati Uniti hanno consumato 176 terawattora (TWh) di elettricità nel 2023, il 4,4% del totale nazionale, e potrebbero consumarne da 325 a 580 TWh entro il 2028 (US Department of Energy, dicembre 2024). Il fumo degli incendi negli stati occidentali e in Canada aggiunge sostituzioni supplementari, e il Nord America cresce del 7,72% annuo.
L’Asia Pacifico detiene il 30,0% e guida la domanda di fase gassosa
L’Asia Pacifico cresce del 9,63% annuo fino a USD 391,36 milioni entro il 2035, con Cina, Giappone, India, Australia, Singapore e Corea del Sud tutte tra i primi 12 paesi. DC Market Insights prevede che gli hub vicini a emissioni industriali e da traffico, come Johor in Malaysia e Mumbai in India, saranno i maggiori acquirenti di nuovi media in fase gassosa nella regione.
L’Europa detiene una quota del 23,0%
L’Europa cresce del 7,61% annuo. I siti nordici e irlandesi usano aria esterna per gran parte dell’anno, e la norma Ecodesign sugli allarmi dei filtri porta il monitoraggio della pressione in ogni unità di ventilazione.
L’America Latina detiene una quota del 3,5%
L’America Latina cresce del 9,49% annuo fino a USD 45,07 milioni entro il 2035, trainata da Brasile e Messico, dove la maggior parte delle nuove sale sono siti di colocation raffreddati ad aria con filtri di ricircolo e di aria di reintegro.
Medio Oriente e Africa è la regione in più rapida crescita, al 12,13%
Arabia Saudita ed Emirati Arabi Uniti (EAU) guidano la regione. I carichi di sabbia e polvere nei campus del Golfo accorciano la vita dei prefiltri, per cui i siti locali cambiano i filtri più spesso della media del parco, e la quota della regione sale dal 4,5% al 6,2% entro il 2035.
Quali paesi spendono di più per la filtrazione dell’aria nei data center?
Gli Stati Uniti guidano con USD 189,34 milioni nel 2025, il 36,4% del totale mondiale, e l’India è il grande paese in più rapida crescita, al 13,30% annuo.
| Posizione | Paese | Regione | Valore 2025 | Valore 2035 | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | USD 189,34 milioni | USD 393,72 milioni | 7,60% |
| 2 | Cina | Asia Pacifico | USD 70,23 milioni | USD 166,03 milioni | 8,98% |
| 3 | Germania | Europa | USD 26,01 milioni | USD 54,55 milioni | 7,69% |
| 4 | Regno Unito | Europa | USD 22,89 milioni | USD 47,44 milioni | 7,56% |
| 5 | Giappone | Asia Pacifico | USD 21,85 milioni | USD 45,07 milioni | 7,51% |
| 6 | India | Asia Pacifico | USD 17,69 milioni | USD 61,67 milioni | 13,30% |
| 7 | Canada | Nord America | USD 13,53 milioni | USD 33,21 milioni | 9,39% |
| 8 | Australia | Asia Pacifico | USD 12,48 milioni | USD 29,65 milioni | 9,04% |
| 9 | Francia | Europa | USD 11,96 milioni | USD 24,90 milioni | 7,61% |
| 10 | Paesi Bassi | Europa | USD 11,44 milioni | USD 22,53 milioni | 7,01% |
| 11 | Singapore | Asia Pacifico | USD 9,88 milioni | USD 18,98 milioni | 6,75% |
| 12 | Corea del Sud | Asia Pacifico | USD 9,36 milioni | USD 22,53 milioni | 9,18% |
L’India cresce da USD 17,69 milioni a USD 61,67 milioni entro il 2035 perché la sua nuova capacità si concentra a Mumbai, Chennai e Hyderabad, dove polvere e gas corrosivi richiedono sia filtri fini sia media chimici; Singapore cresce più lentamente, al 6,75% annuo, perché la sua base installata è quella che cresce meno tra i primi 12 paesi nella serie di capacità di DC Market Insights.
Come potrebbe cambiare la previsione 2035 per la filtrazione dell’aria?
Il mercato 2035 varia da USD 1,08 miliardi a USD 1,32 miliardi nei tre scenari, a seconda di quanto calore il raffreddamento a liquido sottrae al percorso dell’aria e della velocità di aumento dei prezzi dei filtri.
| Scenario | Ipotesi | Valore 2035 | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Un MW raffreddato a liquido cede all’aria solo l’8% del calore; spesa di ricambio USD 4.000 per MW | USD 1.076,82 milioni | 7,55% |
| Base | 15% all’aria; USD 4.300 per MW | USD 1.185,94 milioni | 8,59% |
| Alto | 22% all’aria; USD 4.700 per MW con un uso più diffuso di MERV 13 e fase gassosa | USD 1.322,78 milioni | 9,78% |
Quali sono le principali aziende della filtrazione dell’aria per data center?
I primi cinque fornitori detengono circa il 50% del valore 2025 (valutazione DC Market Insights basata su gamme di prodotto, referenze nei data center e vendite di filtri), con Camfil al primo posto con circa il 15%, seguita da AAF International (Daikin Industries), Parker Hannifin (Filtration Group e Purafil), Freudenberg Filtration Technologies e MANN+HUMMEL.
- Camfil
- AAF International (Daikin Industries)
- Parker Hannifin (Filtration Group e Purafil)
- Freudenberg Filtration Technologies (Viledon)
- MANN+HUMMEL
- Donaldson Company
- Japan Vilene Company
- Ahlstrom
- Circul-Aire (Dectron)
- Koch Filter
- Nederman
- Troy Filters
- 3M
- Hollingsworth and Vose
Camfil dichiara un fatturato di 14,3 miliardi di corone svedesi (SEK) e gestisce negli Stati Uniti una pagina prodotto dedicata alla filtrazione per data center che copre le minacce da particolato e da gas. Freudenberg Filtration Technologies ha registrato vendite per EUR 634,6 milioni nel 2025, in calo dagli EUR 664,4 milioni del 2024 soprattutto per effetto dei cambi, mentre le vendite di filtrazione industriale sono leggermente aumentate (Rapporto annuale Freudenberg 2025). MANN+HUMMEL ha registrato vendite 2025 per circa EUR 4,2 miliardi e indica i data center tra le applicazioni in crescita della sua attività Life Sciences and Environment. Donaldson ha registrato vendite nell’esercizio 2026 per USD 3,89 miliardi, di cui USD 1,13 miliardi da Industrial Solutions (Donaldson, agosto 2026); il suo rapporto annuale dell’esercizio 2025 cita la domanda di capacità di cloud computing tra i fattori di crescita. Ahlstrom ha registrato vendite nette 2025 per EUR 2.930 milioni nella sua attività di media filtranti e materiali speciali.
Sviluppi recenti
Sei eventi datati tra settembre 2025 e agosto 2026 mostrano gruppi della filtrazione che si consolidano e aggiungono capacità in fase gassosa e in Asia.
- Nel settembre 2025 Camfil ha inaugurato una linea di filtri HEPA e ULPA nel suo stabilimento di Manesar, in India (Fonte: Camfil).
- Nel novembre 2025 Parker Hannifin ha concordato l’acquisizione di Filtration Group, inclusa Purafil, per USD 9,25 miliardi in contanti (Fonte: Parker Hannifin).
- Nel novembre 2025 AAF International ha lanciato negli Stati Uniti la sua linea di filtri molecolari AstroSorb (Fonte: AAF International).
- Nel marzo 2026 Camfil ha acquisito la spagnola Bioconservación (Bion) per ampliare la propria divisione di controllo della contaminazione molecolare (Fonte: Camfil).
- Nel maggio 2026 Donaldson ha completato l’acquisizione di Facet Filtration, e Camfil ha avviato i lavori di un sito di espansione di 14.400 metri quadrati in Malaysia (Fonte: Donaldson; Camfil).
- Nell’agosto 2026 Parker ha completato l’acquisizione di Filtration Group, che prevede aggiunga circa USD 1,8 miliardi alle vendite dell’esercizio 2027 (Fonte: Filtration Group).
Metodologia: come viene dimensionato il mercato della filtrazione dell’aria per data center?
DC Market Insights dimensiona il mercato in USD 520,20 milioni nel 2025 come carico installato trattato ad aria moltiplicato per la spesa annua di ricambio per MW, più la nuova capacità trattata ad aria moltiplicata per il contenuto di prima dotazione per MW.
La nuova capacità IT dei data center segue la serie di capacità di DC Market Insights utilizzata in tutti i suoi report: 12,0 GW nel 2025, 22 GW nel 2030 e 27 GW nel 2035, con una base installata di 116 GW nel 2025 e di 311 GW nel 2035. L’IA rappresenta il 35% della nuova capacità nel 2025, il 60% nel 2030 e il 66% nel 2035, e la quota raffreddata a liquido della nuova capacità IA sale dal 55% al 90% e al 95%, il che porta a una base installata raffreddata a liquido di 3,83 GW nel 2025 e di 94,07 GW nel 2035. Un MW raffreddato a liquido vale 0,25 MW di carico trattato ad aria nel 2025 e 0,15 MW nel 2035. Il calcolo 2025: 113,1 GW di carico installato trattato ad aria x USD 3.600 per MW all’anno = USD 407,26 milioni; 10,27 GW di nuova capacità trattata ad aria x USD 11.000 per MW = USD 112,94 milioni. Tipi di filtro, applicazioni, regioni, paesi e tipi di acquirente sono quote del totale che si muovono linearmente dal 2025 al 2035; la ripartizione per tipo di acquisto segue le righe del modello.
La stima supera tre verifiche di plausibilità. Prima (tetto): se tutti i 116 GW di capacità installata del 2025 fossero trattati ad aria e tutti i 12,0 GW di nuova capacità fossero dotati di filtri al tasso di prima dotazione, i filtri costerebbero circa USD 549,6 milioni, al di sopra della stima di USD 520,20 milioni. Seconda (tetto): l’intero mercato equivale a circa il 26% dei USD 2 miliardi di vendite 2025 previste da Filtration Group e a circa il 57% dei USD 914,2 milioni di vendite di Industrial Filtration Solutions di Donaldson nell’esercizio 2025, una dimensione plausibile per un singolo mercato finale del settore della filtrazione dell’aria. Terza (soglia minima): una sostituzione all’anno dei filtri di ricircolo MERV 8 a USD 8 su 73 sezioni per MW della base di 113,1 GW (USD 66,0 milioni) più USD 4.000 di prima dotazione per ogni nuovo MW trattato ad aria (USD 41,1 milioni) danno USD 107,1 milioni, al di sotto della stima. Metodo completo: metodologia di ricerca di DC Market Insights; i filtri rientrano nella spesa di raffreddamento del report Mercato della gestione termica dei data center, accanto al report Mercato del trattamento dell’acqua per data center sul lato idrico.
Indice
- 01Introduzione
- 1.1Definizione del mercato
- 1.2Periodo storico, anno base e periodo di previsione
- 1.3Attributi del report
- 02Metodologia di ricerca
- 2.1Il modello carico installato per spesa in filtri in cifre
- 2.2Verifiche di plausibilità: tetto tutto-aria, tetto delle vendite dei fornitori e soglia MERV 8
- 03Sintesi
- 3.1Quadro del mercato, 2025, 2026 e 2035
- 3.2Statistiche chiave del mercato
- 3.3Punti chiave
- 04Che cosa comprende la filtrazione dell'aria per data center?
- 4.1Incluso: filtri, media in fase gassosa e alloggiamenti
- 4.2Escluso: unità di trattamento aria, trattamento dell'acqua, filtri carburante e camere bianche di fabbricazione
- 4.3Come si combinano i segmenti
- 05Perché le stime del mercato della filtrazione dell'aria per data center divergono?
- 5.1Unità di trattamento aria, camere bianche e HVAC commerciale nelle definizioni più ampie
- 5.2Confronto del perimetro: che cosa è incluso ed escluso
- 5.3Acquirenti all'interno del perimetro
- 06Fattori di crescita del mercato
- 6.1L'ASHRAE indica filtri di presa MERV 13 per i siti a free cooling
- 6.2Saldature senza piombo e limite di corrosione G1 spingono la filtrazione in fase gassosa
- 6.3Le stagioni di fumo da incendi aumentano la frequenza di sostituzione in Nord America
- 07Tendenze del mercato
- 7.1I produttori di filtri acquisiscono specialisti della filtrazione in fase gassosa e molecolare
- 7.2Le costruzioni di data center in Giappone sostengono la domanda di media filtranti
- 7.3ISO 16890 e allarmi sui filtri spostano la sostituzione dal calendario alle condizioni reali
- 08Sfide del mercato
- 8.1Le piastre fredde sottraggono dal 70% all'80% del calore dei rack IA al percorso dell'aria
- 8.2La caduta di pressione dei filtri erode i risparmi degli economizzatori
- 09Opportunità di mercato
- 9.1Contratti di ricambio su 231 GW di carico trattato ad aria entro il 2035
- 9.2Media in fase gassosa per gli hub dell'Asia Pacifico e dell'India
- 10Prezzi
- 10.1Prezzo per MW: ricambio e prima dotazione, 2020-2035
- 10.2Riferimenti di prezzo pubblici: filtro a cella rigida MERV 13 e media al permanganato
- 11Norme e regolamentazione
- 11.1Linee guida ASHRAE TC 9.9 sulla contaminazione
- 11.2ISA-71.04 livello di severità G1
- 11.3ASHRAE Standard 52.2-2017
- 11.4ISO 16890-1 e ISO 29463
- 11.5Regolamento UE sulla progettazione ecocompatibile 1253/2014
- 11.6Direttiva UE RoHS 2011/65/EU
- 11.7Title 24 della California e indicazioni della US EPA sugli incendi boschivi
- 12Segmentazione del mercato
- 12.1Per tipo di filtro
- 12.1.1Prefiltri (a pannello e pieghettati)
- 12.1.2Filtri fini (a tasche e compatti rigidi)
- 12.1.3Filtri HEPA ed EPA
- 12.1.4Filtrazione in fase gassosa (chimica)
- 12.1.5Alloggiamenti telai e monitoraggio della pressione
- 12.2Per applicazione
- 12.2.1Ricircolo CRAH CRAC e pareti ventilanti
- 12.2.2Prese d'aria esterna degli economizzatori
- 12.2.3Unità di aria di reintegro e pressurizzazione
- 12.2.4Locali generatori batterie ed elettrici
- 12.3Per tipo di acquisto
- 12.3.1Prima dotazione nelle nuove costruzioni
- 12.3.2Filtri e media di ricambio
- 12.4Per tipo di data center
- 12.4.1Data center hyperscale e cloud IA
- 12.4.2Data center di colocation
- 12.4.3Data center enterprise ed edge
- 13Esclusiva DC: il registro della sostituzione dei filtri per 1 MW
- 13.1Flusso d'aria e sezioni filtranti per MW
- 13.2Voci del registro: ricircolo, prese, aria di reintegro, fase gassosa e locali
- 13.3Spesa in filtri: campus raffreddato ad aria e campus raffreddato a liquido a confronto
- 14Analisi regionale
- 14.1Nord America
- 14.2Asia Pacifico
- 14.3Europa
- 14.4America Latina
- 14.5Medio Oriente e Africa
- 15Analisi per paese
- 15.1Stati Uniti
- 15.2Cina
- 15.3Germania
- 15.4Regno Unito
- 15.5Giappone
- 15.6India
- 15.7Canada
- 15.8Australia
- 15.9Francia
- 15.10Paesi Bassi
- 15.11Singapore
- 15.12Corea del Sud
- 16Scenari di previsione
- 16.1Scenario basso
- 16.2Scenario base
- 16.3Scenario alto
- 17Analisi competitiva
- 17.1Concentrazione del mercato
- 17.2Camfil
- 17.3AAF International (Daikin Industries)
- 17.4Parker Hannifin (Filtration Group e Purafil)
- 17.5Freudenberg Filtration Technologies
- 17.6MANN+HUMMEL
- 17.7Donaldson Company
- 17.8Ahlstrom
- 18Sviluppi recenti
- 18.1Acquisizioni: Filtration Group, Bion e Facet Filtration
- 18.2Capacità: Manesar e Malaysia
- 18.3Prodotti: filtri molecolari AstroSorb
- Fig. 1Dimensione del mercato della filtrazione dell'aria per data center, 2020-2035 (milioni di USD)
- Tabella 1Attributi del report
- Tabella 2Confronto del perimetro
- Tabella 3Prezzo per MW, 2020-2035
- Tabella 4Mercato per tipo di filtro, 2025 e 2035
- Tabella 5Mercato per applicazione, 2025 e 2035
- Tabella 6Mercato per tipo di acquisto, 2025 e 2035
- Tabella 7Mercato per tipo di data center, 2025 e 2035
- Tabella 8Il registro della sostituzione dei filtri per 1 MW
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10Primi 12 paesi, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 589,74 milioni nel 2026, in crescita del 13,4% rispetto agli USD 520,20 milioni del 2025, secondo le stime di DC Market Insights. Il mercato dovrebbe raggiungere USD 1,19 miliardi entro il 2035, con un CAGR dell’8,59% dal 2025.
8,59% annuo dal 2025 al 2035, dopo il 10,56% annuo dal 2020 al 2025, perché il raffreddamento a liquido sottrae al percorso dell’aria dal 75% all’85% del calore dei rack IA, mentre la base trattata ad aria raddoppia comunque fino a 231,0 GW.
USD 520,20 milioni di spesa 2025 per prefiltri, filtri fini, filtri HEPA ed EPA, media in fase gassosa (chimici) e alloggiamenti acquistati per data center. Sono escluse le unità di trattamento aria, il trattamento dell’acqua, i filtri carburante dei generatori e la filtrazione delle camere bianche di fabbricazione.
USD 3.600 per MW di carico IT trattato ad aria all’anno per filtri e media di ricambio nel 2025, e USD 11.000 per ogni nuovo MW trattato ad aria per la prima dotazione (stime DC Market Insights).
MERV 8 per l’aria ambiente ricircolata e MERV 11 o, preferibilmente, MERV 13 per l’aria esterna, secondo le indicazioni dell’ASHRAE TC 9.9, che mantengono le sale dati nella classe di pulizia 8 della ISO 14644-1.
300 angstrom al mese di corrosione del rame è il limite G1 dell’ASHRAE (argento 200). I siti che lo superano hanno bisogno di media chimici perché le saldature senza piombo si corrodono più in fretta; la filtrazione in fase gassosa cresce dell’11,16% annuo fino a USD 284,63 milioni entro il 2035.
I filtri fini (a tasche e compatti rigidi), con il 38,0% del valore 2025, pari a USD 197,68 milioni. La filtrazione in fase gassosa (chimica) cresce più rapidamente, all’11,16% annuo.
Il Nord America, con il 39,0% del valore 2025, pari a USD 202,87 milioni. Medio Oriente e Africa cresce più rapidamente, al 12,13% annuo, perché i carichi di polvere nei campus del Golfo accorciano la vita dei filtri.
Circa il 50% del valore 2025 fa capo ai primi cinque: Camfil, AAF International (Daikin Industries), Parker Hannifin (Filtration Group e Purafil), Freudenberg Filtration Technologies e MANN+HUMMEL (valutazione DC Market Insights).
USD 589,74 milioni nel 2026 è il dato di DC Market Insights per filtri, media e alloggiamenti esclusivamente nei data center. Le stime che aggiungono unità di trattamento aria, filtrazione per camere bianche o filtri HVAC commerciali sono più volte superiori.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.