
データセンター空気ろ過市場 規模・シェア・2035年までの予測
市場の概要
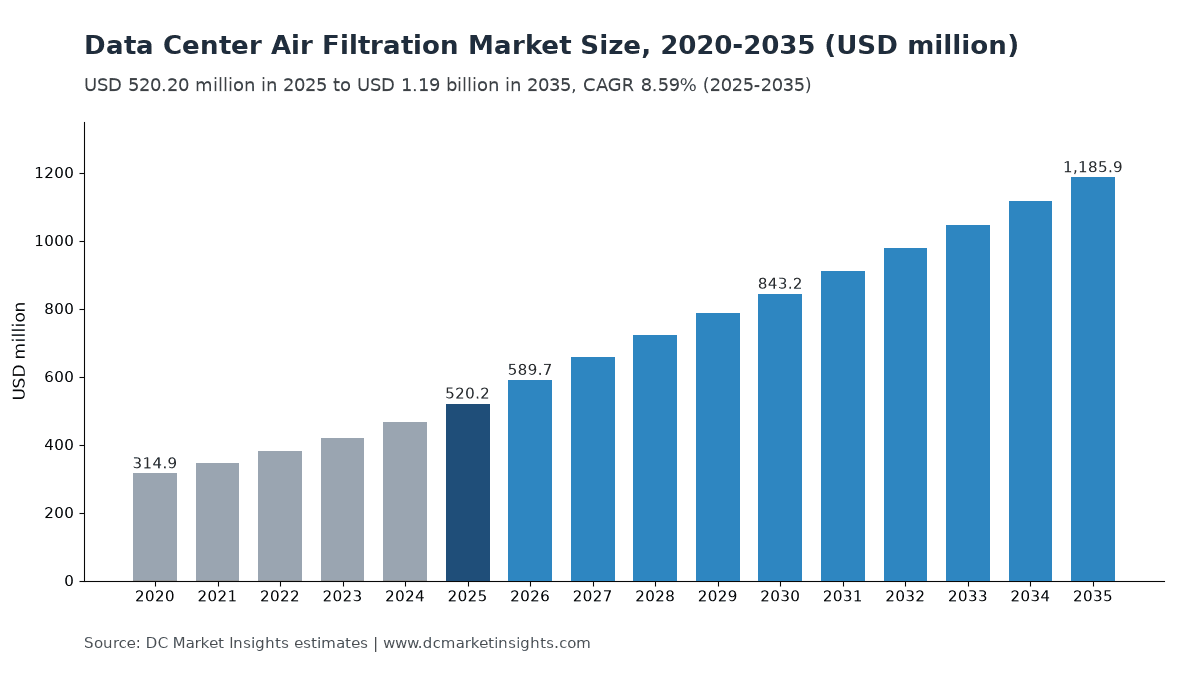
データセンター空気ろ過市場の規模は2025年にUSD 520.2百万で、年平均成長率(CAGR)8.59%で拡大し、2035年までにUSD 1,185.9百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04データセンター空気ろ過の対象範囲は?
- 05データセンター空気ろ過市場の推計値はなぜ異なるのか?
- 06市場の促進要因
- 07市場動向
- 08市場の課題
- 09市場機会
- 10価格
- 18章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
データセンター空気ろ過市場の規模は2026年に5億8,974万米ドルと評価され、2025年の5億2,020万米ドルから2035年には11億8,594万米ドルに達し、2025年から2035年までの年平均成長率(CAGR)は8.59%となる見通しです(DC Market Insights推計)。この市場は何よりもまず消耗品市場です。2025年の市場価値の78.3%を交換用フィルターおよびろ材が占めており、これらは依然として熱を空気に排出している113.1ギガワット(GW)の情報技術(IT)負荷向けに、数カ月ごとに購入されています。米国暖房冷凍空調学会(ASHRAE)の技術委員会9.9は、データホールをISO 14644-1クラス8の清浄度に保つよう求めており、ガスによる銅の腐食速度が月300オングストローム(Å)、または銀の腐食速度が月200 Åを超える場合にはガス相ろ過を推奨しています。こうした要件を踏まえ、DC Market Insightsは2025年の年間フィルター費用を、空調負荷1メガワット(MW)当たり約3,600米ドルと見積もっています。フィルタータイプ別ではガス相(化学)ろ過が年11.16%と最も速く成長し、地域別では中東・アフリカが年12.13%で最も高い成長を示します。湾岸地域の新しいキャンパスでは、砂漠の粉じんによってフィルター寿命が短くなるためです。
主要市場統計:2026年のデータセンター空気ろ過市場の規模は?
DC Market Insightsは、2026年のデータセンター空気ろ過市場を2025年比13.4%増の5億8,974万米ドルと評価しています。約14.5 GWの新設データセンター容量にフィルターが取り付けられる一方、空調で冷却される既設基盤が約123 GWまで拡大するためです。
- 2025年の市場規模:5億2,020万米ドル
- 2026年の市場規模:5億8,974万米ドル
- 2030年の市場規模:8億4,318万米ドル
- 2035年の市場規模:11億8,594万米ドル
- 2025~2035年のCAGR:ベースケース8.59%、低位ケース7.55%、高位ケース9.78%
- 最大のフィルタータイプ:ファインフィルター(バッグ型およびリジッドボックス型)、2025年市場価値の38.0%(1億9,768万米ドル)
- 最も成長が速いフィルタータイプ:ガス相(化学)ろ過、年11.16%
- 最大の購入タイプ:交換用フィルターおよびろ材、2025年市場価値の78.3%
- 首位地域:北米、2025年市場価値の39.0%(2億287万米ドル)
- 最も成長が速い地域:中東・アフリカ、年12.13%
- 最大の国:米国、2025年に1億8,934万米ドル
- 市場リーダー:Camfil、2025年市場価値の約15%(DC Market Insightsによる評価)
エグゼクティブサマリー
世界のデータセンター空気ろ過市場の規模は、2020年に3億1,490万米ドル、2025年に5億2,020万米ドルと評価され、予測期間中のCAGR 8.59%で2035年には11億8,594万米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020~2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026~2035年 |
| データセンター空気ろ過市場規模(2025年) | 5億2,020万米ドル |
| データセンター空気ろ過市場規模(2026年) | 5億8,974万米ドル |
| データセンター空気ろ過市場のCAGR | 8.59% |
| データセンター空気ろ過市場規模(2035年) | 11億8,594万米ドル |
成長率が2020~2025年の年10.56%から2025~2035年の年8.59%へと鈍化する理由はただ一つ、液冷が熱を空気経路から奪うことです。DC Market Insightsは、液冷の既設基盤を2025年に3.83 GW、2035年に94.07 GWと推計しており、液冷された1 MWでも熱の約15~25%は依然として室内空気に放出されます。そのため空調負荷は113.1 GWから231.0 GWへと増加しますが、これは総既設基盤の116 GWから311 GWへの伸びより緩やかです。新設時の初期装着フィルター支出の伸びは年5.48%にとどまり、交換用フィルターおよびろ材の年9.33%を下回ります。
主なポイント
- 2025年市場価値の78.3%にあたる4億726万米ドルは交換需要です。113.1 GWの空調負荷に設置されたフィルターは年1~2回交換されるため、市場は新規建設よりも既設基盤に連動して動きます。
- 2025年のフリート平均のフィルター費用はMW当たり年3,600米ドルです。空冷IT負荷1 MWは、約73面のフィルターを通じて毎分約146,400立方フィート(CFM)の空気を送るためです(DC Market Insightsモデル)。
- ガス相ろ過の成長率は年11.16%です。ASHRAEのG1腐食限度(銅が月300 Å未満、銀が月200 Å未満)は、アジア太平洋のハブで交通、工業、石炭火力発電所に近い立地では満たすことが難しいためです。
- 2025年市場価値の27.0%は外気エコノマイザーの取入口に集中しています。ASHRAE TC 9.9とローレンス・バークレー国立研究所(LBNL)の双方が、外気冷却を行うサイトに対して最小効率報告値(MERV)13のフィルターを示しているためです。
- 初期装着の成長率は年5.48%です。Schneider Electric(2026年8月)によれば、液冷ラックの熱の80%以上がコールドプレートで除去され、新しいAIホールそれぞれの空気経路が縮小するためです。
データセンター空気ろ過の対象範囲は?
本市場は、データセンター向けに初期装着および交換用として購入されるエアフィルター、フィルターろ材、フィルターハウジングへの2025年の支出5億2,020万米ドルを対象としています。
対象に含まれるもの
パネル型およびプリーツ型のプレフィルター。MERV 11~MERV 16、またはISO 16890 ePM1(1ミクロンの粒子状物質)クラスに分類されるバッグ型およびリジッドボックス型のファインフィルター。クリーンゾーンや精密機器室で使用される高性能微粒子エア(HEPA)フィルターおよび高効率微粒子エア(EPA)フィルター。二酸化硫黄や硫化水素などの腐食性ガスを除去するガス相(化学)ろ過用のろ材、モジュール、単体ユニット。フィルター交換時期を運用者に知らせるフィルターフレーム、ハウジング、差圧計。コンピュータールーム・エアハンドラー(CRAH)およびコンピュータールーム・エアコン(CRAC)ユニット、ファンウォール、外気エコノマイザー取入口、外気処理ユニット、さらに発電機室、バッテリー室、電気室のフィルターもすべて計上しています。
対象から除外されるもの
エアハンドラー、ファン、冷却コイルそのもの、チラー、冷却塔、ドライクーラー。水のろ過および水処理。ディーゼル発電機の燃料フィルターおよび潤滑油フィルター。オフィス、住宅、車両、半導体クリーンルーム工場向けのエアフィルター。フィルターを伴わずに販売される腐食モニタリングサービス。
各セグメントの関係
すべてのセグメント表は2025年の合計5億2,020万米ドルに一致します。フィルタータイプ別の内訳は何が購入されるかを、用途別の内訳は建物内のどこに設置されるかを示し、購入タイプ別の内訳は初期装着と交換を区別し、データセンタータイプ別の内訳は誰が費用を負担するかを示します。地域の合計は総額と一致し、上位12カ国はそれぞれの地域に含まれます。
データセンター空気ろ過市場の推計値はなぜ異なるのか?
2026年の5億8,974万米ドルは、データセンターで使用されるフィルター、ろ材、ハウジングのみを対象としたDC Market Insightsの数値です。エアハンドラーや、あらゆる商業ビル向けのフィルターまで含める推計は、この数倍の規模になります。
より広い定義では、主に三つの要素が加わります。一つ目は、フィルターを収めるコンピュータールーム・エアハンドラー、ファンウォール、エコノマイザーダンパーを加えるもので、数値はデータセンター精密空調市場レポートが扱う冷却設備の領域に入ります。二つ目は、クリーンルームや半導体工場のろ過を加えるもので、ULPA(超低透過率エア)フィルターやケミカルフィルターは平方メートル当たりのコストがはるかに高くなります。三つ目は、あらゆる商業ビル向けのHVAC(暖房・換気・空調)フィルターを加えるもので、これはデータセンター市場ではなく一般換気市場です。DC Market Insightsはこれらを除外しているため、本レポートの数値は、データセンターの所有者、運用者、およびその設備請負業者がフィルターとろ材に支出する金額と一致します。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| データセンター内のフィルター、ろ材、ハウジング | 対象、2025年に5億2,020万米ドル | データセンター運用者が購入・交換する |
| データホール向けガス相(化学)ろ過 | 対象、2025年に9,884万米ドル | IT機器を腐食性ガスから保護する |
| CRAH、CRAC、ファンウォールユニット | 対象外 | 冷却設備であり、内部のフィルターは計上 |
| クリーンルームおよび半導体工場のろ過 | 対象外 | 購入者とISOクラスが異なる |
| 商業ビル向けHVACフィルター | 対象外 | データセンター外の一般換気 |
| 発電機の燃料フィルターおよびオイルフィルター | 対象外 | エンジン消耗品であり、空気ろ過ではない |
商業用HVACエアフィルター、クリーンルームの空気ろ過、家庭用空気清浄機、自動車のキャビンフィルターは対象範囲外です。一方、サーバールームを運用する中小企業(SME)、通信タワーのエッジサイト、政府のデータセンター、さらに情報技術(IT)事業者および通信事業者を含む、すべてのデータセンター購入者が対象範囲に含まれます。
データセンターはなぜ空気ろ過への支出を増やしているのか?
2025年から2035年にかけて、三つの要因が年間フィルター支出を約6億6,600万米ドル押し上げます。外気冷却、鉛フリー電子機器の腐食限度、そして長期化する山火事の煙のシーズンです。
ASHRAEは外気冷却サイトにMERV 13の取入口フィルターを推奨
外気エコノマイザーの取入口は2025年市場価値の27.0%を占め、市場全体を上回る年10.10%で成長します。ASHRAEのTC 9.9汚染ガイドライン(2011年)は、再循環する室内空気はMERV 8フィルターで、データセンターに入る空気はMERV 11またはMERV 13でろ過してよいとし、外気冷却サイトではホールをISO 14644-1クラス8に保つためにMERV 11、できればMERV 13のフィルターを使用すべきだとしています。連邦エネルギー管理プログラム向けのLBNLデータセンター設計ガイド(2024年7月改訂)はさらに、MERV 13フィルターを使えば外気汚染物質の悪影響は小さいと述べています。そのため各エコノマイザーサイトは、室内用フィルターに加えて、リジッド型MERV 13の取入口フィルターバンクを購入します(24 x 24 x 12インチのリジッドセルは、オンライン販売店で1枚約107米ドルで掲載されています)。
鉛フリーはんだとG1腐食限度がガス相ろ過を後押し
ガス相ろ過は2025年市場価値の19.0%から2035年には24.0%へと拡大し、年11.16%で成長します。欧州連合(EU)の特定有害物質使用制限(RoHS)指令2011/65/EUは電子機器中の鉛を0.1%に制限しており、ASHRAEのガイドラインは、鉛含有はんだから鉛フリーの銅・スズ・銀はんだへの移行を腐食故障増加の一因として挙げています。ASHRAEはガス状汚染物質の限度を国際計測制御学会(ISA)規格71.04の重大度レベルG1、すなわち銅の反応速度が月300 Å未満、銀が月200 Å未満と定め、これを満たさないサイトにはガス相ろ過を推奨しています。DC Market Insightsは、北米と西欧以外のデータセンターのおよそ5カ所に1カ所が、G1の範囲内にとどまるためにケミカルろ材を必要とすると推計しています。
山火事の煙のシーズンが北米で交換頻度を引き上げる
米国環境保護庁(US EPA)の商業ビル向け計画フレームワーク(2026年9月更新)は、煙の発生時にMERV 13以上のフィルターを推奨しており、同庁のAirNowサービスは2026年10月に複数の州で煙が大気質に影響を与えていると報告しました。煙が1週間続くと、プレフィルターバンクは数カ月ではなく数日で目詰まりする可能性があるため、DC Market Insightsは米国西部とカナダのエコノマイザーサイトについて年0.3回の追加交換を見込んでいます。これにより、北米の交換費用は2030年までに年約600万米ドル増加します。
データセンター空気ろ過はどのように変化しているのか?
市場が年8.59%で成長するなか、フィルターメーカーはガス相の専門企業を買収し、アジアのデータセンターハブ近くに工場を増設し、ISO 16890の新版への対応を進めています。
フィルターメーカーがガス相・分子ろ過の専門企業を買収
Parker Hannifinは2025年11月、ガス相専門企業Purafilの親会社であるFiltration Groupを現金92億5,000万米ドルで買収することに合意し、2026年8月に取引を完了しました。Parkerによれば、Filtration Groupは2025暦年の売上高を20億米ドルと見込んでいました(Parker Hannifin、2025年11月)。Camfilは2026年3月、分子汚染制御部門を拡大するためにスペインのBioconservación(Bion)を買収しました。いずれの動きも、年11.16%で最も成長の速いフィルタータイプである腐食性ガス用ろ材を、より大きな空気ろ過グループの傘下に収めるものです。
日本のデータセンター建設がフィルターろ材の需要を押し上げる
Freudenbergのアニュアルレポート2025によると、同社の日本バイリーン部門のフィルター事業は、データセンター新設向けフィルターの旺盛な需要もあって成長しました。また、American Air Filter(AAF)を傘下に持つダイキン工業は、統合報告書2025でデータセンターをフィルター事業の高付加価値市場の一つに挙げています。日本は国別市場で5位にあたり、2025年の規模は2,185万米ドルです(DC Market Insights推計)。
ISO 16890とフィルターアラームが交換を定期から状態基準へ
ISO 16890-1:2016は一般換気用フィルターをePM1、ePM2.5、ePM10の効率で分類しており、ISO 16890-1のページには新版が数カ月以内に発行される見込みと記されています。換気ユニットに関するEUのエコデザイン規則(EU)No 1253/2014は、フィルターが最大圧力損失に達した際の視覚信号またはアラームを義務付けています。運用者が固定の暦ではなく実測の圧力損失に基づいてフィルターを交換するようになったことから、ハウジング、フレーム、圧力監視は2025年市場価値の17.0%、8,843万米ドルを占めています。
データセンター空気ろ過への支出を抑制する要因は?
液冷とファンのエネルギーが市場を制約しています。2035年のすべてのMWが空冷であった場合、DC Market Insightsは2035年の市場を約16億7,000万米ドルと推計しており、これはベースケースの11億8,594万米ドルを41%上回ります。
コールドプレートがAIラックの熱の70~80%を空気経路から除去
Schneider Electricは2026年8月、ダイレクト・トゥ・チップ方式ではラックの熱の80%以上をコールドプレートに移し、空気に残るのは約20%になり得ると記しており、Vertivは液体による除去率を70~75%としています。NVIDIAのGB200 NVL72は、36基のGrace CPUと72基のBlackwell GPU(グラフィックス処理装置)を搭載したラックスケールの液冷設計です。このためDC Market Insightsは、液冷1 MWを2025年には0.25 MW、2035年には0.15 MWの空調負荷として計上しています。新設容量が12.0 GWから27 GWへと2倍以上に増える一方で、初期装着フィルター支出の伸びが年5.48%にとどまるのはこのためです。
フィルターの圧力損失がエコノマイザーの省エネ効果を削る
LBNLの設計ガイド(2024年7月)は、冷却による省エネ効果が過剰なろ過要件で失われないよう、慎重な設計が必要になる場合があると警告しています。MERV 13のフィルターバンクは運転中のあらゆる時間帯でファン動力を増やすため、大規模な外気冷却ホールの運用者は、より高いフィルタークラスとファンのエネルギーとを比較検討します。DC Market Insightsは2025年モデルでフィルター面の75%について再循環用の標準をMERV 8としており、これによりフリート平均の費用をMW当たり年3,600米ドルに保っています。
データセンター空気ろ過の事業機会はどこにあるのか?
二つの機会が際立っています。2035年までに年9億9,347万米ドル規模となる交換契約と、2035年までに年2億8,463万米ドル規模となるガス相ろ材で、後者の一部は交換需要の中に含まれます。
2035年までに231 GWの空調負荷を対象とする交換契約
空調負荷の基盤が113.1 GWから231.0 GWへと倍増し、交換費用がMW当たり年3,600米ドルから4,300米ドルへと上昇するのに伴い、交換用フィルターおよびろ材は4億726万米ドルから2035年には9億9,347万米ドルへと年9.33%で成長します。コロケーション事業者やハイパースケール事業者との、MW当たりまたはフィルター面当たりで価格設定された複数拠点の供給・交換契約は、市場で最大の単一の価値プールです。
アジア太平洋とインドのハブ向けガス相ろ材
ガス相ろ過は2035年に2億8,463万米ドルに達します(DC Market Insights推計)。年13.30%で成長する最速の大型国であるインドと、2025年に7,023万米ドルで第2位の市場である中国は、いずれもG1腐食限度を満たしにくい工業地帯の近くにキャンパスを建設しています。Camfilは2025年9月にインドのマネサールでHEPAおよびULPAの生産ラインを追加し、2026年5月にはこれらの購入者に近いマレーシアで14,400平方メートルの用地に着工しました。
データセンター空気ろ過のMW当たりのコストは?
DC Market Insightsは、2025年のフィルター費用を、交換用では空調IT負荷1 MW当たり年3,600米ドル、初期装着ではハウジングと初回フィルターセットを含めて新設の空調負荷1 MW当たり11,000米ドルと見積もっています。
| 価格指標 | 2020年 | 2025年 | 2030年 | 2035年 |
|---|---|---|---|---|
| 交換用フィルターおよびろ材、空調負荷1 MW当たり年間(米ドル) | 3,300 | 3,600 | 4,000 | 4,300 |
| 初期装着、新設空調負荷1 MW当たり(米ドル) | 10,000 | 11,000 | 11,800 | 12,500 |
| 液冷1 MWに占める空調負荷の割合 | 30% | 25% | 18% | 15% |
MERV 8からMERV 13へ移行し、ケミカルろ材を追加するサイトが増えるため、交換用の価格は年1.8%上昇します。一方、液冷ホールではフィルターバンクが小さくて済むため、MW当たりの初期装着の内容はより緩やかに増加します。公開されている価格の目安として、24 x 24 x 12インチのMERV 13リジッドセルフィルターはオンライン販売店で107.25米ドルで掲載されており(2026年10月)、Purafilの過マンガン酸塩ろ材の技術資料はかさ密度を1立方フィート当たり50ポンドとしています。これにより、ポンド当たりで提示されるろ材価格をモジュール当たりの価格に換算できます。ガス相ろ材は見積もりベースで販売されるため、モデルではフリート平均のケミカルろ材費用として空調負荷1 MW当たり年450米ドルを用いています。
データセンター空気ろ過の要件を定める規格は?
2025年の支出5億2,020万米ドルで購入されるフィルタークラスは、六つの文書によって定められています。
- ASHRAE TC 9.9 データセンターのガス状および粒子状汚染に関するガイドライン(2011年):ISO 14644-1クラス8。再循環空気にはMERV 8、流入空気にはMERV 11またはMERV 13。G1のガス限度(ASHRAEガイドライン)。
- ISA-71.04 重大度レベルG1:ASHRAEがデータセンター向けに修正したもので、銅は月300 Å未満、銀は月200 Å未満。
- ASHRAE規格52.2-2017:0.30~10マイクロメートルの粒径別捕集効率に基づき、フィルターをMERVで格付け。
- ISO 16890-1:2016およびISO 29463:一般換気用フィルターのePMクラス(ePM1で最大99%)と、それを上回るHEPAおよびULPAのクラス。
- EUエコデザイン規則(EU)No 1253/2014:フィルター付き換気ユニットは、フィルターの圧力損失が限度に達した際に信号を発しなければならない。
- EU RoHS指令2011/65/EU:鉛の上限0.1%。サーバー基板で鉛フリーはんだとその腐食リスクが主流となっている理由。
カリフォルニア州のTitle 24エネルギー規程(2022年版適合マニュアル)は、人が常駐する空間にMERV 13フィルターを義務付けており、これはデータセンターの事務所や支援エリアには適用されますが、データホールそのものには適用されません。また、US EPAは山火事の煙の発生時にMERV 13以上を推奨しています。
データセンター空気ろ過をリードするフィルタータイプと購入者は?
2025年の市場価値で見ると、フィルタータイプではファインフィルターが38.0%、用途ではCRAHおよびファンウォールの再循環が46.0%、購入タイプでは交換が78.3%、購入者タイプではハイパースケールおよびAIクラウドデータセンターが38.0%でそれぞれ首位です。「データセンター用エアフィルター」や「サーバールームの空気ろ過」といった検索語も同じ範囲に含まれます。
フィルタータイプ別:ファインフィルターが38.0%で首位
ファインフィルターは年8.30%で4億3,880万米ドルまで成長し、ガス相ろ過は年11.16%で成長して2035年までに第2位のフィルタータイプとなります。
| フィルタータイプ | 2025年の市場価値 | 2025年のシェア | 2035年の市場価値 | CAGR 2025~2035年 |
|---|---|---|---|---|
| プレフィルター(パネル型およびプリーツ型) | 1億924万米ドル | 21.0% | 2億1,346万米ドル | 6.93% |
| ファインフィルター(バッグ型およびリジッドボックス型) | 1億9,768万米ドル | 38.0% | 4億3,880万米ドル | 8.30% |
| HEPAおよびEPAフィルター | 2,601万米ドル | 5.0% | 5,930万米ドル | 8.59% |
| ガス相(化学)ろ過 | 9,884万米ドル | 19.0% | 2億8,463万米ドル | 11.16% |
| ハウジング・フレームおよび圧力監視 | 8,843万米ドル | 17.0% | 1億8,975万米ドル | 7.93% |
| 合計 | 5億2,020万米ドル | 100.0% | 11億8,594万米ドル | 8.59% |
用途別:再循環フィルターが46.0%で首位
冷涼な気候の新設サイトで外気冷却の採用が進むことから、外気エコノマイザー取入口が年10.10%で最も速く成長します。
| 用途 | 2025年の市場価値 | 2025年のシェア | 2035年の市場価値 | CAGR 2025~2035年 |
|---|---|---|---|---|
| CRAH・CRACおよびファンウォールの再循環 | 2億3,930万米ドル | 46.0% | 4億7,438万米ドル | 7.08% |
| 外気エコノマイザー取入口 | 1億4,045万米ドル | 27.0% | 3億6,764万米ドル | 10.10% |
| 外気処理ユニットおよび加圧ユニット | 8,843万米ドル | 17.0% | 2億1,347万米ドル | 9.21% |
| 発電機室・バッテリー室および電気室 | 5,202万米ドル | 10.0% | 1億3,045万米ドル | 9.63% |
| 合計 | 5億2,020万米ドル | 100.0% | 11億8,594万米ドル | 8.59% |
購入タイプ別:交換用フィルターおよびろ材が78.3%を占める
交換は年9.33%、初期装着は年5.48%で成長するため、2035年には交換が市場価値の83.8%に達します。
| 購入タイプ | 2025年の市場価値 | 2025年のシェア | 2035年の市場価値 | CAGR 2025~2035年 |
|---|---|---|---|---|
| 新設時の初期装着 | 1億1,294万米ドル | 21.7% | 1億9,247万米ドル | 5.48% |
| 交換用フィルターおよびろ材 | 4億726万米ドル | 78.3% | 9億9,347万米ドル | 9.33% |
| 合計 | 5億2,020万米ドル | 100.0% | 11億8,594万米ドル | 8.59% |
データセンタータイプ別:ハイパースケールおよびAIクラウドの購入者が38.0%を占める
ハイパースケールおよびAIクラウドデータセンターは年10.44%で成長します。一方、ワークロードがコロケーションやクラウドへ移行するため、エンタープライズおよびエッジのサイトは年5.00%の成長にとどまります。
| データセンタータイプ | 2025年の市場価値 | 2025年のシェア | 2035年の市場価値 | CAGR 2025~2035年 |
|---|---|---|---|---|
| ハイパースケールおよびAIクラウドデータセンター | 1億9,767万米ドル | 38.0% | 5億3,367万米ドル | 10.44% |
| コロケーションデータセンター | 1億7,687万米ドル | 34.0% | 4億1,508万米ドル | 8.90% |
| エンタープライズおよびエッジデータセンター | 1億4,566万米ドル | 28.0% | 2億3,719万米ドル | 5.00% |
| 合計 | 5億2,020万米ドル | 100.0% | 11億8,594万米ドル | 8.59% |
DC独自分析:1 MW当たりのフィルター交換台帳、年3,600米ドル
このDC Market Insightsのモデルは、空調IT負荷1 MWが1年間にフィルターへ支出する金額を示すもので、気流の物理、フィルター面の定格風量、交換頻度、フィルター価格という13の入力値から構築されています。
給排気の温度差12ケルビンで1 MWの熱を除去するには、毎秒約69立方メートル、すなわち146,400 CFMの風量が必要です。24 x 24インチのフィルター面1面当たり2,000 CFMとすると、CRAHおよびファンウォールユニットには73面が必要になります。以下のフリート平均の台帳は、エコノマイザーの有無、ガス相ろ材の有無が異なるホールを組み合わせたものであり、各行はMW当たりの平均値です。
| 台帳項目(空調負荷1 MW当たり、2025年) | 入力値 | 年間(米ドル) | シェア |
|---|---|---|---|
| 再循環用プレフィルター(MERV 8) | 73面 x 交換1.5回 x 8米ドル | 876 | 24.3% |
| 指定がある場合の再循環用ファインフィルター | 18面(25%) x 交換1回 x 45米ドル | 810 | 22.5% |
| エコノマイザー取入口のリジッド型MERV 13フィルター | 7面(フリート平均) x 交換1回 x 107.25米ドル | 751 | 20.9% |
| 外気処理および加圧用フィルター | 4面 x 交換2回 x 60米ドル | 480 | 13.3% |
| ガス相ろ材の交換 | G1を満たさないサイトのフリート平均 | 450 | 12.5% |
| 発電機室、バッテリー室、電気室のフィルター | 室内の給気・排気用セット | 233 | 6.5% |
| 合計 | 13の入力値 | 3,600 | 100.0% |
この台帳から市場の構造がわかります。再循環用フィルターは、気候にかかわらず空調負荷1 MWごとに必要となるため、費用のほぼ半分を占めます。エコノマイザーとガス相の項目は、フリート平均ではMW当たりの額が小さいものの、新しい外気冷却サイトや汚染の多いハブに集中しているため、より速く成長します。100 MWの空冷キャンパスはフィルターに年約360,000米ドルを支出する一方、空調負荷が15%の100 MW液冷AIキャンパスの支出は約54,000米ドルです。
データセンター用エアフィルターを最も多く購入している地域は?
北米が2025年市場価値の39.0%、2億287万米ドルで首位に立ち、中東・アフリカが年12.13%で最も速く成長します。
| 地域 | 2025年の市場価値 | 2025年のシェア | 2035年の市場価値 | CAGR 2025~2035年 |
|---|---|---|---|---|
| 北米 | 2億287万米ドル | 39.0% | 4億2,693万米ドル | 7.72% |
| アジア太平洋 | 1億5,606万米ドル | 30.0% | 3億9,136万米ドル | 9.63% |
| 欧州 | 1億1,965万米ドル | 23.0% | 2億4,905万米ドル | 7.61% |
| 中東・アフリカ | 2,341万米ドル | 4.5% | 7,353万米ドル | 12.13% |
| 中南米 | 1,821万米ドル | 3.5% | 4,507万米ドル | 9.49% |
| 合計 | 5億2,020万米ドル | 100.0% | 11億8,594万米ドル | 8.59% |
北米はデータセンター用フィルターの市場価値の39.0%を購入
米国は最大の既設基盤を有しています。米国エネルギー省(DOE)は、米国のデータセンターが2023年に176テラワット時(TWh)の電力を消費し、これは国内総消費量の4.4%にあたること、また2028年までに325~580 TWhを消費する可能性があることを報告しました(米国エネルギー省、2024年12月)。西部諸州とカナダでは山火事の煙によって交換回数が増え、北米は年7.72%で成長します。
アジア太平洋は30.0%を占め、ガス相需要をリード
アジア太平洋は年9.63%で成長して2035年までに3億9,136万米ドルに達し、中国、日本、インド、オーストラリア、シンガポール、韓国がいずれも上位12カ国に入っています。DC Market Insightsは、マレーシアのジョホールやインドのムンバイなど、工業や交通による排出源に近いハブが、この地域で新規のガス相ろ材を最も多く購入すると予想しています。
欧州は23.0%のシェアを占める
欧州は年7.61%で成長します。北欧やアイルランドのサイトは年間の大半で外気を利用しており、エコデザイン規則のフィルターアラーム要件により、すべての換気ユニットに圧力監視が導入されつつあります。
中南米は3.5%のシェアを占める
中南米は年9.49%で成長し、2035年までに4,507万米ドルに達します。牽引役はブラジルとメキシコで、新設ホールの大半は再循環用および外気処理用のフィルターを備えた空冷式のコロケーション施設です。
中東・アフリカは年12.13%で最も成長の速い地域
この地域をリードするのはサウジアラビアとアラブ首長国連邦(UAE)です。湾岸地域のキャンパスでは砂やほこりの負荷によってプレフィルターの寿命が短くなるため、フリート平均よりも頻繁にフィルターが交換され、この地域のシェアは2035年までに4.5%から6.2%へと上昇します。
データセンター空気ろ過への支出が最も多い国は?
米国が2025年に1億8,934万米ドル、世界全体の36.4%で首位に立ち、インドが年13.30%で最も成長の速い大型国です。
| 順位 | 国 | 地域 | 2025年の市場価値 | 2035年の市場価値 | CAGR 2025~2035年 |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 1億8,934万米ドル | 3億9,372万米ドル | 7.60% |
| 2 | 中国 | アジア太平洋 | 7,023万米ドル | 1億6,603万米ドル | 8.98% |
| 3 | ドイツ | 欧州 | 2,601万米ドル | 5,455万米ドル | 7.69% |
| 4 | 英国 | 欧州 | 2,289万米ドル | 4,744万米ドル | 7.56% |
| 5 | 日本 | アジア太平洋 | 2,185万米ドル | 4,507万米ドル | 7.51% |
| 6 | インド | アジア太平洋 | 1,769万米ドル | 6,167万米ドル | 13.30% |
| 7 | カナダ | 北米 | 1,353万米ドル | 3,321万米ドル | 9.39% |
| 8 | オーストラリア | アジア太平洋 | 1,248万米ドル | 2,965万米ドル | 9.04% |
| 9 | フランス | 欧州 | 1,196万米ドル | 2,490万米ドル | 7.61% |
| 10 | オランダ | 欧州 | 1,144万米ドル | 2,253万米ドル | 7.01% |
| 11 | シンガポール | アジア太平洋 | 988万米ドル | 1,898万米ドル | 6.75% |
| 12 | 韓国 | アジア太平洋 | 936万米ドル | 2,253万米ドル | 9.18% |
インドが1,769万米ドルから2035年までに6,167万米ドルへと成長するのは、新設容量がムンバイ、チェンナイ、ハイデラバードに集中しており、これらの都市では粉じんと腐食性ガスの双方に対応するためにファインフィルターとケミカルろ材が必要となるためです。シンガポールの成長が年6.75%と最も緩やかなのは、DC Market Insightsの容量シリーズにおいて、上位12カ国の中で既設基盤の伸びが最も小さいためです。
2035年の空気ろ過市場予測はどのように変わり得るか?
2035年の市場は、液冷が空気経路からどれだけの熱を除去するか、そしてフィルター価格がどれだけ速く上昇するかによって、三つのシナリオで10億7,682万米ドルから13億2,278万米ドルの範囲となります。
| シナリオ | 前提条件 | 2035年の市場価値 | CAGR 2025~2035年 |
|---|---|---|---|
| 低位 | 液冷MWが空気に放出する熱はわずか8%、交換費用はMW当たり4,000米ドル | 10億7,682万米ドル | 7.55% |
| ベース | 空気への放出15%、MW当たり4,300米ドル | 11億8,594万米ドル | 8.59% |
| 高位 | 空気への放出22%、MERV 13とガス相の利用拡大によりMW当たり4,700米ドル | 13億2,278万米ドル | 9.78% |
データセンター空気ろ過の主要企業は?
上位5社のサプライヤーが2025年市場価値の約50%を占めています(製品ラインアップ、データセンターでの採用実績、フィルター売上高に基づくDC Market Insightsの評価)。最大手はCamfilで約15%を占め、AAF International(ダイキン工業)、Parker Hannifin(Filtration GroupおよびPurafil)、Freudenberg Filtration Technologies、MANN+HUMMELが続きます。
- Camfil
- AAF International(ダイキン工業)
- Parker Hannifin(Filtration GroupおよびPurafil)
- Freudenberg Filtration Technologies(Viledon)
- MANN+HUMMEL
- Donaldson Company
- 日本バイリーン
- Ahlstrom
- Circul-Aire(Dectron)
- Koch Filter
- Nederman
- Troy Filters
- 3M
- Hollingsworth and Vose
Camfilは売上高143億スウェーデン・クローナ(SEK)を報告しており、米国で粒子状およびガス状の脅威を対象とするデータセンター向けろ過製品のページを運営しています。Freudenberg Filtration Technologiesの2025年の売上高は6億3,460万ユーロで、2024年の6億6,440万ユーロから主に為替要因で減少しましたが、産業用ろ過の売上高はわずかに増加しました(Freudenbergアニュアルレポート2025)。MANN+HUMMELは2025年の売上高を約42億ユーロと報告し、ライフサイエンス・環境事業の成長用途の一つにデータセンターを挙げています。Donaldsonは2026会計年度の売上高を38億9,000万米ドルと報告し、そのうちIndustrial Solutionsは11億3,000万米ドルでした(Donaldson、2026年8月)。同社の2025会計年度アニュアルレポートは、クラウドコンピューティング容量への需要を成長要因の一つに挙げています。Ahlstromは、フィルターろ材および特殊素材事業の2025年の純売上高を29億3,000万ユーロと報告しました。
最近の動向
2025年9月から2026年8月までの日付が明確な六つの出来事は、フィルターグループが統合を進め、ガス相とアジアでの生産能力を拡充していることを示しています。
- 2025年9月、Camfilはインドのマネサール工場にHEPAおよびULPAフィルターの生産ラインを開設しました(出典:Camfil)。
- 2025年11月、Parker Hannifinは、Purafilを含むFiltration Groupを現金92億5,000万米ドルで買収することに合意しました(出典:Parker Hannifin)。
- 2025年11月、AAF Internationalは米国でAstroSorbケミカルフィルターのシリーズを発売しました(出典:AAF International)。
- 2026年3月、Camfilは分子汚染制御部門を拡大するため、スペインのBioconservación(Bion)を買収しました(出典:Camfil)。
- 2026年5月、DonaldsonはFacet Filtrationの買収を完了し、Camfilはマレーシアで14,400平方メートルの拡張用地に着工しました(出典:Donaldson、Camfil)。
- 2026年8月、ParkerはFiltration Groupの買収を完了し、これにより2027会計年度の売上高が約18億米ドル増加すると見込んでいます(出典:Filtration Group)。
調査手法:データセンター空気ろ過市場の規模はどのように算出されるのか?
DC Market Insightsは、空調負荷の既設容量にMW当たりの年間交換費用を乗じ、これに新設の空調容量とMW当たりの初期装着額の積を加えることで、2025年の市場規模を5億2,020万米ドルと算出しています。
新設データセンターのIT容量は、DC Market Insightsの各レポートで共通して用いる容量シリーズに従っており、2025年に12.0 GW、2030年に22 GW、2035年に27 GWで、既設基盤は2025年に116 GW、2035年に311 GWです。新設容量に占めるAIの割合は2025年に35%、2030年に60%、2035年に66%で、新設AI容量に占める液冷の割合は55%から90%、95%へと上昇します。これにより液冷の既設基盤は2025年に3.83 GW、2035年に94.07 GWとなります。液冷1 MWは、2025年には0.25 MW、2035年には0.15 MWの空調負荷として計上します。2025年の算出内訳は次のとおりです。空調負荷の既設容量113.1 GW x MW当たり年3,600米ドル = 4億726万米ドル、新設の空調容量10.27 GW x MW当たり11,000米ドル = 1億1,294万米ドル。フィルタータイプ、用途、地域、国、購入者タイプは総額に対するシェアで、2025年から2035年にかけて直線的に推移します。購入タイプ別の内訳はモデルの各項目に従います。
この推計は三つの境界チェックを満たしています。第一(上限):2025年の既設容量116 GWがすべて空調負荷で、新設容量12.0 GWがすべて初期装着単価で装着されたとしても、フィルター費用は約5億4,960万米ドルで、推計値の5億2,020万米ドルを上回ります。第二(上限):市場全体は、Filtration Groupが見込んだ2025年売上高20億米ドルの約26%、Donaldsonの2025会計年度のIndustrial Filtration Solutions売上高9億1,420万米ドルの約57%に相当し、空気ろ過業界の一つの最終市場として妥当な規模です。第三(下限):113.1 GWの基盤についてMW当たり73面のMERV 8再循環フィルター(1枚8米ドル)を年1回交換した場合(6,600万米ドル)に、新設空調負荷1 MW当たり4,000米ドルの初期装着(4,110万米ドル)を加えると1億710万米ドルとなり、推計値を下回ります。手法の詳細:DC Market Insightsの調査手法。フィルターはデータセンター熱管理市場レポートの冷却支出に含まれ、水関連ではデータセンター水処理市場レポートが隣接しています。
目次
- 01はじめに
- 1.1市場の定義
- 1.2過去期間、基準年および予測期間
- 1.3レポート属性
- 02調査手法
- 2.1空調負荷 x フィルター費用モデルの数値
- 2.2境界チェック:全空冷の上限、サプライヤー売上の上限およびMERV 8の下限
- 03エグゼクティブサマリー
- 3.1市場の概況(2025年、2026年、2035年)
- 3.2主要市場統計
- 3.3主なポイント
- 04データセンター空気ろ過の対象範囲は?
- 4.1対象:フィルター、ガス相ろ材およびハウジング
- 4.2対象外:エアハンドラー、水処理、燃料フィルターおよびクリーンルーム工場
- 4.3各セグメントの関係
- 05データセンター空気ろ過市場の推計値はなぜ異なるのか?
- 5.1広い定義に含まれるエアハンドラー、クリーンルームおよび商業用HVAC
- 5.2範囲の比較:対象と対象外
- 5.3範囲内の購入者
- 06市場の促進要因
- 6.1ASHRAEは外気冷却サイトにMERV 13の取入口フィルターを推奨
- 6.2鉛フリーはんだとG1腐食限度がガス相ろ過を後押し
- 6.3山火事の煙のシーズンが北米で交換頻度を引き上げる
- 07市場動向
- 7.1フィルターメーカーがガス相・分子ろ過の専門企業を買収
- 7.2日本のデータセンター建設がフィルターろ材の需要を押し上げる
- 7.3ISO 16890とフィルターアラームが交換を定期から状態基準へ
- 08市場の課題
- 8.1コールドプレートがAIラックの熱の70~80%を空気経路から除去
- 8.2フィルターの圧力損失がエコノマイザーの省エネ効果を削る
- 09市場機会
- 9.12035年までに231 GWの空調負荷を対象とする交換契約
- 9.2アジア太平洋とインドのハブ向けガス相ろ材
- 10価格
- 10.1MW当たり価格:交換および初期装着、2020~2035年
- 10.2公開価格の目安:MERV 13リジッドセルフィルターと過マンガン酸塩ろ材
- 11規格および規制
- 11.1ASHRAE TC 9.9 汚染ガイドライン
- 11.2ISA-71.04 重大度レベルG1
- 11.3ASHRAE規格52.2-2017
- 11.4ISO 16890-1およびISO 29463
- 11.5EUエコデザイン規則1253/2014
- 11.6EU RoHS指令2011/65/EU
- 11.7カリフォルニア州Title 24およびUS EPAの山火事ガイダンス
- 12市場セグメンテーション
- 12.1フィルタータイプ別
- 12.1.1プレフィルター(パネル型およびプリーツ型)
- 12.1.2ファインフィルター(バッグ型およびリジッドボックス型)
- 12.1.3HEPAおよびEPAフィルター
- 12.1.4ガス相(化学)ろ過
- 12.1.5ハウジング・フレームおよび圧力監視
- 12.2用途別
- 12.2.1CRAH・CRACおよびファンウォールの再循環
- 12.2.2外気エコノマイザー取入口
- 12.2.3外気処理ユニットおよび加圧ユニット
- 12.2.4発電機室・バッテリー室および電気室
- 12.3購入タイプ別
- 12.3.1新設時の初期装着
- 12.3.2交換用フィルターおよびろ材
- 12.4データセンタータイプ別
- 12.4.1ハイパースケールおよびAIクラウドデータセンター
- 12.4.2コロケーションデータセンター
- 12.4.3エンタープライズおよびエッジデータセンター
- 13Dc独自分析:1 mw当たりのフィルター交換台帳
- 13.1MW当たりの風量とフィルター面数
- 13.2台帳項目:再循環、取入口、外気処理、ガス相および各室
- 13.3空冷キャンパスと液冷キャンパスのフィルター費用
- 14地域別インサイト
- 14.1北米
- 14.2アジア太平洋
- 14.3欧州
- 14.4中南米
- 14.5中東・アフリカ
- 15国別分析
- 15.1米国
- 15.2中国
- 15.3ドイツ
- 15.4英国
- 15.5日本
- 15.6インド
- 15.7カナダ
- 15.8オーストラリア
- 15.9フランス
- 15.10オランダ
- 15.11シンガポール
- 15.12韓国
- 16予測シナリオ
- 16.1低位シナリオ
- 16.2ベースシナリオ
- 16.3高位シナリオ
- 17競合インサイト
- 17.1市場集中度
- 17.2Camfil
- 17.3AAF International(ダイキン工業)
- 17.4Parker Hannifin(Filtration GroupおよびPurafil)
- 17.5Freudenberg Filtration Technologies
- 17.6MANN+HUMMEL
- 17.7Donaldson Company
- 17.8Ahlstrom
- 18最近の動向
- 18.1買収:Filtration Group、BionおよびFacet Filtration
- 18.2生産能力:マネサールおよびマレーシア
- 18.3製品:AstroSorbケミカルフィルター
- 図 1データセンター空気ろ過市場規模、2020~2035年(百万米ドル)
- 表 1レポート属性
- 表 2範囲の比較
- 表 3MW当たり価格、2020~2035年
- 表 4フィルタータイプ別市場、2025年および2035年
- 表 5用途別市場、2025年および2035年
- 表 6購入タイプ別市場、2025年および2035年
- 表 7データセンタータイプ別市場、2025年および2035年
- 表 81 MW当たりのフィルター交換台帳
- 表 9地域別市場、2025年および2035年
- 表 10上位12カ国、2025年および2035年
- 表 11予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は5億8,974万米ドルで、2025年の5億2,020万米ドルから13.4%増加します。市場は2035年までに11億8,594万米ドルに達し、2025年からのCAGRは8.59%と予測されています。
2020~2025年の年10.56%に続き、2025~2035年は年8.59%で成長します。液冷によってAIラックの熱の75~85%が空気経路から除かれる一方、空調負荷の基盤は依然として231.0 GWへと倍増するためです。
データセンター向けに購入されるプレフィルター、ファインフィルター、HEPAおよびEPAフィルター、ガス相(化学)ろ材、ハウジングへの2025年の支出5億2,020万米ドルです。エアハンドラー、水処理、発電機の燃料フィルター、半導体クリーンルーム工場のろ過は除外されます。
2025年の交換用フィルターおよびろ材は空調IT負荷1 MW当たり年3,600米ドル、初期装着は新設の空調負荷1 MW当たり11,000米ドルです(DC Market Insights推計)。
ASHRAE TC 9.9のガイダンスでは、再循環する室内空気にはMERV 8、外気にはMERV 11、できればMERV 13が求められ、これによりデータホールはISO 14644-1クラス8の清浄度に保たれます。
銅の腐食が月300オングストロームというのがASHRAEのG1限度です(銀は200)。鉛フリーはんだは腐食が速いため、この限度を超えるサイトにはケミカルろ材が必要です。ガス相ろ過は年11.16%で成長し、2035年までに2億8,463万米ドルに達します。
ファインフィルター(バッグ型およびリジッドボックス型)で、2025年市場価値の38.0%、1億9,768万米ドルを占めます。最も速く成長するのはガス相(化学)ろ過で、年11.16%です。
北米で、2025年市場価値の39.0%、2億287万米ドルを占めます。湾岸地域のキャンパスでは粉じん負荷によってフィルター寿命が短くなるため、中東・アフリカが年12.13%で最も速く成長します。
2025年市場価値の約50%を上位5社が占めています。Camfil、AAF International(ダイキン工業)、Parker Hannifin(Filtration GroupおよびPurafil)、Freudenberg Filtration Technologies、MANN+HUMMELです(DC Market Insightsによる評価)。
2026年の5億8,974万米ドルは、データセンター内のフィルター、ろ材、ハウジングのみを対象としたDC Market Insightsの数値です。エアハンドラー、クリーンルームのろ過、商業用HVACフィルターを加えた推計は、その数倍の規模になります。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。