
Markt für Luftfiltration in Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
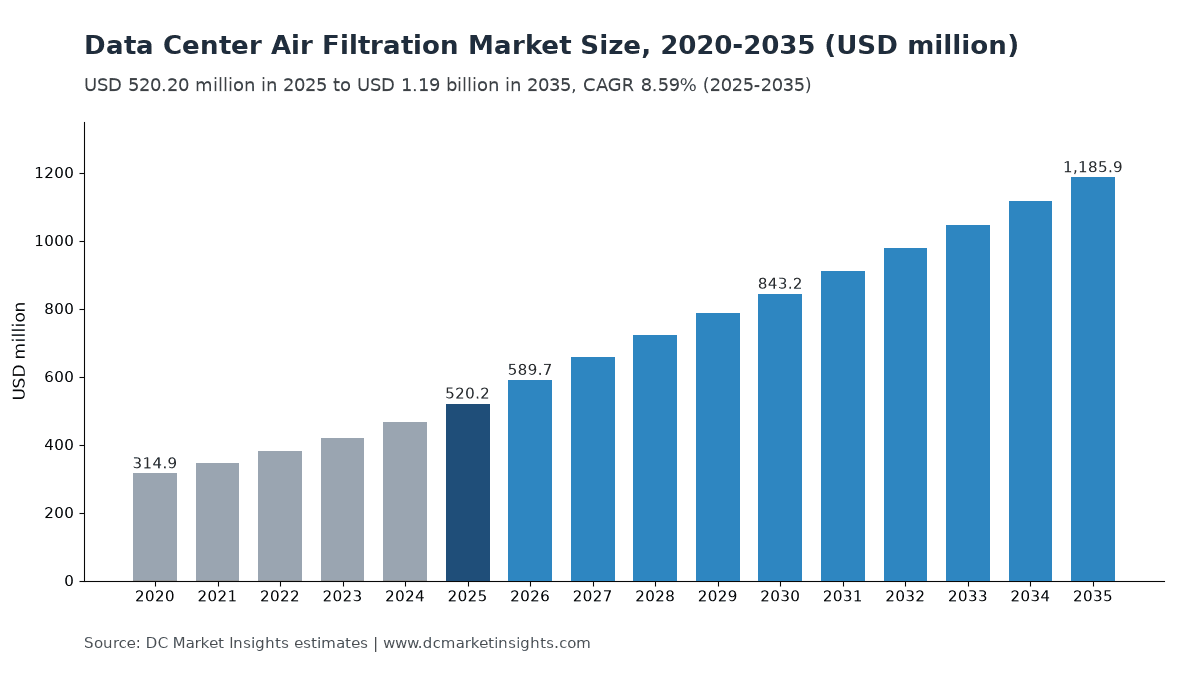
Markt für Luftfiltration in Rechenzentren: 2025 lag das Marktvolumen bei USD 520.2 Mio.; bis 2035 soll es bei einer CAGR von 8.59 % auf USD 1,185.9 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 20. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Was umfasst die Luftfiltration in Rechenzentren?
- 05Warum weichen Schätzungen zum Markt für Luftfiltration in Rechenzentren voneinander ab?
- 06Markttreiber
- 07Markttrends
- 08Marktherausforderungen
- 09Marktchancen
- 10Preise
- 18Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für Luftfiltration in Rechenzentren wird für 2026 auf 589,74 Mio. USD beziffert und soll bis 2035 auf 1,19 Mrd. USD steigen, ausgehend von 520,20 Mio. USD im Jahr 2025; das entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,59 % im Zeitraum 2025 bis 2035 (Schätzung von DC Market Insights). Es handelt sich vor allem um einen Markt für Verbrauchsmaterial: 78,3 % des Werts von 2025 entfallen auf Ersatzfilter und Filtermedien, die alle paar Monate für jene 113,1 Gigawatt (GW) an Last der Informationstechnik (IT) nachgekauft werden, die ihre Wärme weiterhin an die Luft abgibt. Das Technical Committee 9.9 der American Society of Heating, Refrigerating and Air-Conditioning Engineers (ASHRAE) verlangt für Datenhallen die Reinheitsklasse 8 nach ISO 14644-1 und empfiehlt Gasphasenfiltration überall dort, wo Gase eine Kupferkorrosionsrate von 300 Ångström (Å) pro Monat oder eine Silberkorrosionsrate von 200 Å pro Monat überschreiten. DC Market Insights setzt die jährliche Filterrechnung für 2025 deshalb bei rund 3.600 USD pro Megawatt (MW) luftgeführter Last an. Die Gasphasenfiltration (chemische Filtration) ist mit 11,16 % pro Jahr der wachstumsstärkste Filtertyp, und der Nahe Osten und Afrika ist mit 12,13 % pro Jahr die am schnellsten wachsende Region, weil Wüstenstaub die Standzeit der Filter auf neuen Rechenzentrumscampus am Golf verkürzt.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Luftfiltration in Rechenzentren 2026?
DC Market Insights bewertet den Markt für Luftfiltration in Rechenzentren für 2026 mit 589,74 Mio. USD, 13,4 % mehr als 2025, weil rund 14,5 GW neue Rechenzentrumskapazität mit Filtern ausgestattet werden, während die installierte luftgeführte Basis auf etwa 123 GW wächst.
- Marktgröße 2025: 520,20 Mio. USD
- Marktgröße 2026: 589,74 Mio. USD
- Marktgröße 2030: 843,18 Mio. USD
- Marktgröße 2035: 1,19 Mrd. USD (1.185,94 Mio. USD)
- CAGR 2025-2035: 8,59 % im Basisszenario, 7,55 % im unteren und 9,78 % im oberen Szenario
- Größter Filtertyp: Feinfilter (Taschen- und Kompaktfilter), 38,0 % des Werts von 2025 (197,68 Mio. USD)
- Am schnellsten wachsender Filtertyp: Gasphasenfiltration (chemisch), 11,16 % pro Jahr
- Größte Beschaffungsart: Ersatzfilter und -medien, 78,3 % des Werts von 2025
- Führende Region: Nordamerika, 39,0 % des Werts von 2025 (202,87 Mio. USD)
- Am schnellsten wachsende Region: Naher Osten und Afrika, 12,13 % pro Jahr
- Größtes Land: die Vereinigten Staaten, 189,34 Mio. USD im Jahr 2025
- Marktführer: Camfil, rund 15 % des Werts von 2025 (Einschätzung von DC Market Insights)
Zusammenfassung
Der weltweite Markt für Luftfiltration in Rechenzentren wurde 2020 auf 314,90 Mio. USD bewertet, erreichte 2025 einen Wert von 520,20 Mio. USD und dürfte bis 2035 auf 1.185,94 Mio. USD steigen, bei einer CAGR von 8,59 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Luftfiltration in Rechenzentren 2025 | 520,20 Mio. USD |
| Marktgröße Luftfiltration in Rechenzentren 2026 | 589,74 Mio. USD |
| Markt für Luftfiltration in Rechenzentren, CAGR | 8,59 % |
| Marktgröße Luftfiltration in Rechenzentren 2035 | 1.185,94 Mio. USD |
Das Wachstum verlangsamt sich von 10,56 % pro Jahr in 2020-2025 auf 8,59 % pro Jahr in 2025-2035, und zwar aus einem Grund: Flüssigkeitskühlung nimmt der Luft die Wärme ab. DC Market Insights schätzt die installierte flüssigkeitsgekühlte Basis auf 3,83 GW im Jahr 2025 und 94,07 GW im Jahr 2035, wobei jedes flüssigkeitsgekühlte MW weiterhin rund 15 % bis 25 % seiner Wärme an die Raumluft abgibt. Die luftgeführte Last wächst daher von 113,1 GW auf 231,0 GW und damit langsamer als die gesamte installierte Basis von 116 GW auf 311 GW. Die Ausgaben für die Erstausstattung von Neubauten mit Filtern wachsen nur um 5,48 % pro Jahr, gegenüber 9,33 % pro Jahr bei Ersatzfiltern und -medien.
Die wichtigsten Erkenntnisse
- 407,26 Mio. USD oder 78,3 % des Werts von 2025 entfallen auf Ersatzbeschaffung, weil die Filter für 113,1 GW luftgeführter Last ein- bis zweimal im Jahr gewechselt werden; der Markt folgt daher eher der installierten Basis als dem Neubau.
- 3.600 USD pro MW und Jahr beträgt die durchschnittliche Filterrechnung des Bestands 2025, weil 1 MW luftgekühlter IT-Last rund 146.400 Kubikfuß pro Minute (CFM) Luft durch etwa 73 Filterflächen bewegt (Modell von DC Market Insights).
- 11,16 % pro Jahr wächst die Gasphasenfiltration, weil der ASHRAE-Korrosionsgrenzwert G1 (Kupfer unter 300 Å pro Monat, Silber unter 200 Å pro Monat) in der Nähe von Verkehr, Industrie und Kohlekraftwerken in den Zentren im asiatisch-pazifischen Raum schwer einzuhalten ist.
- 27,0 % des Werts von 2025 entfallen auf die Ansaugungen von Außenluft-Economizern, weil sowohl ASHRAE TC 9.9 als auch das Lawrence Berkeley National Laboratory (LBNL) für Standorte mit Freiluftkühlung Filter mit einem Minimum Efficiency Reporting Value (MERV) von 13 empfehlen.
- 5,48 % pro Jahr wächst die Erstausstattung, weil laut Schneider Electric (August 2026) 80 % oder mehr der Wärme eines flüssigkeitsgekühlten Racks über Kühlplatten abgeführt werden, was den Luftpfad jeder neuen KI-Halle verkleinert.
Was umfasst die Luftfiltration in Rechenzentren?
Der Markt umfasst 520,20 Mio. USD an Ausgaben des Jahres 2025 für Luftfilter, Filtermedien und Filtergehäuse, die für Rechenzentren gekauft werden, sowohl als Erstausstattung als auch als Ersatz.
Enthalten
Vorfilter als Platten- und Faltenfilter; Feinfilter als Taschen- und Kompaktfilter der Klassen MERV 11 bis MERV 16 oder der Klassen ISO 16890 ePM1 (Feinstaub von 1 Mikrometer); Schwebstofffilter (High-Efficiency Particulate Air, HEPA) und Hochleistungs-Partikelfilter (Efficient Particulate Air, EPA) für Reinzonen und empfindliche Räume; Medien, Module und eigenständige Geräte der Gasphasenfiltration (chemischen Filtration), die korrosive Gase wie Schwefeldioxid und Schwefelwasserstoff entfernen; Filterrahmen, Gehäuse und Differenzdruckmesser, die dem Betreiber den Zeitpunkt für einen Filterwechsel anzeigen. Gezählt werden die Filter in Umluftgeräten für Rechnerräume (Computer Room Air Handler, CRAH) und Klimageräten für Rechnerräume (Computer Room Air Conditioner, CRAC), in Fan-Walls, in Ansaugungen von Außenluft-Economizern, in Zuluftanlagen sowie in Generator-, Batterie- und Elektroräumen.
Ausgeschlossen
Die Lüftungsgeräte, Ventilatoren und Kühlregister selbst, Kältemaschinen, Kühltürme und Trockenkühler; Wasserfiltration und Wasseraufbereitung; Kraftstoff- und Schmierstofffilter an Dieselgeneratoren; Luftfilter für Büros, Wohnungen, Fahrzeuge und Reinraumfabriken; sowie Dienstleistungen zur Korrosionsüberwachung, die ohne Filter verkauft werden.
Wie die Segmente zusammenpassen
Jede Segmenttabelle ergibt in Summe den Gesamtwert von 520,20 Mio. USD für 2025. Die Aufteilung nach Filtertyp zeigt, was gekauft wird, die Aufteilung nach Anwendung, wo es im Gebäude sitzt, die Aufteilung nach Beschaffungsart trennt Erstausstattung von Ersatz, und die Aufteilung nach Rechenzentrumstyp zeigt, wer bezahlt. Die Regionen ergeben zusammen den Gesamtwert, und die 12 größten Länder sind in ihren Regionen enthalten.
Warum weichen Schätzungen zum Markt für Luftfiltration in Rechenzentren voneinander ab?
Die 589,74 Mio. USD für 2026 sind der Wert von DC Market Insights ausschließlich für Filter, Medien und Gehäuse in Rechenzentren; Schätzungen, die die Lüftungsgeräte oder die Filter aller Gewerbegebäude mitzählen, liegen um ein Mehrfaches höher.
Weiter gefasste Definitionen nehmen drei Dinge hinzu. Manche zählen die Umluftgeräte, Fan-Walls und Economizer-Klappen mit, in denen die Filter sitzen, wodurch die Zahl in den Bereich der Kühltechnik rückt, den der Bericht Markt für Präzisionsklimatisierung in Rechenzentren abdeckt. Andere nehmen die Filtration für Reinräume und Halbleiterfabriken hinzu, wo ULPA-Filter (Ultra-Low Particulate Air) und Molekularfilter pro Quadratmeter weit mehr kosten. Wieder andere zählen die Filter der Heizungs-, Lüftungs- und Klimatechnik (HLK) aller Gewerbegebäude mit, was ein Markt für allgemeine Raumlufttechnik ist und kein Rechenzentrumsmarkt. DC Market Insights klammert diese Bereiche aus, sodass sein Wert dem entspricht, was Eigentümer und Betreiber von Rechenzentren sowie ihre Facility-Dienstleister für Filter und Medien ausgeben.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Filter, Medien und Gehäuse in Rechenzentren | Ja, 520,20 Mio. USD im Jahr 2025 | Von Rechenzentrumsbetreibern gekauft und ersetzt |
| Gasphasenfiltration (chemisch) für Datenhallen | Ja, 98,84 Mio. USD im Jahr 2025 | Schützt IT-Hardware vor korrosiven Gasen |
| CRAH-, CRAC- und Fan-Wall-Geräte | Nein | Kühltechnik; die darin eingesetzten Filter werden gezählt |
| Filtration für Reinräume und Halbleiterfabriken | Nein | Anderer Käufer und andere ISO-Klasse |
| HLK-Filter für Gewerbegebäude | Nein | Allgemeine Raumlufttechnik außerhalb von Rechenzentren |
| Kraftstoff- und Ölfilter für Generatoren | Nein | Motorverbrauchsmaterial, keine Luftfiltration |
Außerhalb des Untersuchungsumfangs liegen HLK-Luftfilter für Gewerbegebäude, Reinraum-Luftfiltration, Luftreiniger für Privathaushalte und Innenraumfilter für Fahrzeuge. Innerhalb des Umfangs liegen alle Käufer aus dem Rechenzentrumsumfeld, darunter kleine und mittlere Unternehmen (KMU) mit eigenen Serverräumen, Edge-Standorte an Mobilfunkmasten und Rechenzentren der öffentlichen Hand sowie Betreiber aus Informationstechnik (IT) und Telekommunikation.
Warum geben Rechenzentren mehr für Luftfiltration aus?
Drei Kräfte fügen zwischen 2025 und 2035 rund 666 Mio. USD an jährlichen Filterausgaben hinzu: Freiluftkühlung, Korrosionsgrenzwerte für bleifreie Elektronik und längere Waldbrandrauch-Saisons.
ASHRAE verweist Standorte mit Freiluftkühlung auf Ansaugfilter der Klasse MERV 13
Die Ansaugungen von Außenluft-Economizern stehen für 27,0 % des Werts von 2025 und wachsen um 10,10 % pro Jahr, schneller als der Markt. Die Kontaminationsrichtlinie von ASHRAE TC 9.9 (2011) besagt, dass rückgeführte Raumluft mit Filtern der Klasse MERV 8 gefiltert werden kann, in ein Rechenzentrum einströmende Luft mit MERV 11 oder MERV 13, und dass Standorte mit Freiluftkühlung Filter der Klasse MERV 11 oder vorzugsweise MERV 13 einsetzen sollten, um die Halle in der Klasse 8 nach ISO 14644-1 zu halten. Der Planungsleitfaden des LBNL für Rechenzentren im Auftrag des Federal Energy Management Program (überarbeitet im Juli 2024) ergänzt, dass Außenluftschadstoffe bei Filtern der Klasse MERV 13 nur geringe negative Auswirkungen haben. Jeder Economizer-Standort kauft daher zusätzlich zu den Raumfiltern eine starre Ansaugfilterbank der Klasse MERV 13 (eine Kompaktfilterzelle mit 24 x 24 x 12 Zoll ist bei einem Online-Händler für rund 107 USD pro Filter gelistet).
Bleifreies Lot und der Korrosionsgrenzwert G1 treiben die Gasphasenfiltration
Die Gasphasenfiltration steigt von 19,0 % des Werts von 2025 auf 24,0 % im Jahr 2035, ein Wachstum von 11,16 % pro Jahr. Die Richtlinie der Europäischen Union zur Beschränkung gefährlicher Stoffe (RoHS) 2011/65/EU begrenzt Blei in Elektronik auf 0,1 %, und die ASHRAE-Richtlinie nennt den Wechsel von bleihaltigem Lot zu bleifreiem Kupfer-Zinn-Silber-Lot als Ursache für mehr Korrosionsausfälle. ASHRAE legt den Grenzwert für Gase beim Schweregrad G1 der Norm 71.04 der International Society of Automation (ISA) fest, also bei einer Kupferreaktivitätsrate unter 300 Å pro Monat und einer Silberrate unter 200 Å pro Monat, und empfiehlt Gasphasenfiltration, wenn ein Standort diesen Wert nicht einhält. DC Market Insights schätzt, dass etwa jedes fünfte Rechenzentrum außerhalb Nordamerikas und Westeuropas chemische Medien benötigt, um innerhalb von G1 zu bleiben.
Waldbrandrauch-Saisons erhöhen die Wechselhäufigkeit in Nordamerika
Der Planungsrahmen der United States Environmental Protection Agency (US EPA) für Gewerbegebäude (aktualisiert im September 2026) empfiehlt bei Rauchereignissen Filter der Klasse MERV 13 oder höher, und der Dienst AirNow der Behörde meldete im Oktober 2026 rauchbedingte Beeinträchtigungen der Luftqualität in mehreren Bundesstaaten. Eine Rauchwoche kann eine Vorfilterbank innerhalb von Tagen statt Monaten zusetzen, weshalb DC Market Insights für Economizer-Standorte im Westen der Vereinigten Staaten und in Kanada 0,3 zusätzliche Filterwechsel pro Jahr ansetzt. Das erhöht die nordamerikanische Ersatzrechnung bis 2030 um rund 6 Mio. USD pro Jahr.
Wie verändert sich die Luftfiltration in Rechenzentren?
Filterhersteller übernehmen Spezialisten für Gasphasenfiltration, bauen Werke in der Nähe asiatischer Rechenzentrumszentren und bereiten sich auf eine neue Ausgabe der ISO 16890 vor, während der Markt um 8,59 % pro Jahr wächst.
Filterhersteller kaufen Spezialisten für Gasphasen- und Molekularfiltration
Parker Hannifin vereinbarte im November 2025 die Übernahme von Filtration Group, der Muttergesellschaft des Gasphasenspezialisten Purafil, für 9,25 Mrd. USD in bar und schloss die Transaktion im August 2026 ab; nach Angaben von Parker erwartete Filtration Group für das Kalenderjahr 2025 einen Umsatz von 2 Mrd. USD (Parker Hannifin, November 2025). Camfil erwarb im März 2026 das spanische Unternehmen Bioconservación (Bion), um seinen Geschäftsbereich für molekulare Kontaminationskontrolle auszubauen. Beide Schritte bringen Medien gegen korrosive Gase, den mit 11,16 % pro Jahr am schnellsten wachsenden Filtertyp, unter das Dach größerer Luftfiltrationskonzerne.
Der Rechenzentrumsbau in Japan steigert die Nachfrage nach Filtermedien
Laut dem Geschäftsbericht 2025 von Freudenberg wuchs das Filtergeschäft der Einheit Japan Vilene unter anderem dank starker Nachfrage nach Filtern für den Neubau von Rechenzentren, und Daikin Industries, Eigentümer von American Air Filter (AAF), nannte Rechenzentren in seinem Integrated Report 2025 als einen der hochwertigen Märkte für sein Filtergeschäft. Japan ist mit 21,85 Mio. USD im Jahr 2025 der fünftgrößte Ländermarkt (Schätzung von DC Market Insights).
ISO 16890 und Filteralarme verlagern den Wechsel vom Kalender auf den Zustand
ISO 16890-1:2016 klassifiziert Filter für die allgemeine Raumlufttechnik nach ihrer Abscheideleistung für ePM1, ePM2,5 und ePM10, und die Seite zu ISO 16890-1 kündigt eine neue Ausgabe innerhalb weniger Monate an. Die Ökodesign-Verordnung der Europäischen Union für Lüftungsanlagen (EU) Nr. 1253/2014 schreibt ein optisches Signal oder einen Alarm vor, sobald ein Filter seinen maximalen Druckverlust erreicht. Gehäuse, Rahmen und Drucküberwachung stehen für 17,0 % des Werts von 2025, also 88,43 Mio. USD, weil Betreiber Filter heute nach gemessenem Druckverlust wechseln und nicht mehr nach festem Kalender.
Was bremst die Ausgaben für Luftfiltration in Rechenzentren?
Flüssigkeitskühlung und Ventilatorenergie begrenzen den Markt: Wäre jedes MW im Jahr 2035 luftgekühlt, läge der Markt 2035 nach Schätzung von DC Market Insights bei rund 1,67 Mrd. USD, 41 % über dem Basisszenario von 1,19 Mrd. USD.
Kühlplatten nehmen 70 % bis 80 % der Wärme von KI-Racks aus dem Luftpfad
Schneider Electric schrieb im August 2026, dass Direct-to-Chip-Systeme 80 % oder mehr der Rack-Wärme auf Kühlplatten verlagern können, sodass rund 20 % für die Luft bleiben, und Vertiv beschreibt eine Wärmeabfuhr von 70 % bis 75 % über Flüssigkeit. NVIDIAs GB200 NVL72 ist ein flüssigkeitsgekühltes Design im Rack-Maßstab mit 36 Grace-CPUs und 72 Blackwell-GPUs (Grafikprozessoren). DC Market Insights rechnet daher jedes flüssigkeitsgekühlte MW 2025 als 0,25 MW und 2035 als 0,15 MW luftgeführter Last. Deshalb wachsen die Ausgaben für die Erstausstattung mit Filtern nur um 5,48 % pro Jahr, während sich die neue Kapazität von 12,0 GW auf 27 GW mehr als verdoppelt.
Der Druckverlust der Filter zehrt die Einsparungen der Economizer auf
Der LBNL-Planungsleitfaden (Juli 2024) warnt, dass eine sorgfältige Auslegung nötig sein kann, damit die Einsparungen bei der Kühlung nicht durch überzogene Filtrationsanforderungen verloren gehen. Eine Filterbank der Klasse MERV 13 erhöht in jeder Betriebsstunde die Ventilatorleistung, weshalb Betreiber großer Hallen mit Freiluftkühlung eine höhere Filterklasse gegen die Ventilatorenergie abwägen. DC Market Insights behält in seinem Modell für 2025 MERV 8 als Standard für die Umluft bei 75 % der Filterflächen bei, wodurch die durchschnittliche Rechnung des Bestands bei 3.600 USD pro MW und Jahr bleibt.
Wo liegen die Chancen in der Luftfiltration für Rechenzentren?
Zwei Chancen ragen heraus: Ersatzverträge im Wert von 993,47 Mio. USD pro Jahr bis 2035 und Gasphasenmedien im Wert von 284,63 Mio. USD pro Jahr bis 2035, die teilweise im Ersatzvolumen enthalten sind.
Ersatzverträge für 231 GW luftgeführter Last bis 2035
Ersatzfilter und -medien wachsen bis 2035 von 407,26 Mio. USD auf 993,47 Mio. USD, um 9,33 % pro Jahr, da sich die luftgeführte Basis von 113,1 GW auf 231,0 GW verdoppelt und die Wechselrechnung von 3.600 USD auf 4.300 USD pro MW und Jahr steigt. Standortübergreifende Liefer- und Wechselverträge mit Colocation- und Hyperscale-Betreibern, abgerechnet pro MW oder pro Filterfläche, bilden den größten einzelnen Wertpool des Marktes.
Gasphasenmedien für Zentren im asiatisch-pazifischen Raum und in Indien
Die Gasphasenfiltration erreicht 2035 einen Wert von 284,63 Mio. USD (Schätzung von DC Market Insights). Indien, mit 13,30 % pro Jahr das am schnellsten wachsende große Land, und China, mit 70,23 Mio. USD im Jahr 2025 der zweitgrößte Markt, errichten beide Campus in der Nähe von Industriekorridoren, wo die Korrosionsgrenzwerte nach G1 schwer einzuhalten sind. Camfil nahm im September 2025 in Manesar, Indien, eine Fertigungslinie für HEPA- und ULPA-Filter in Betrieb und begann im Mai 2026 mit dem Bau eines 14.400 Quadratmeter großen Standorts in Malaysia, nahe an diesen Käufern.
Was kostet Luftfiltration in Rechenzentren pro MW?
DC Market Insights beziffert die Filterrechnung 2025 auf 3.600 USD pro MW luftgeführter IT-Last und Jahr für den Ersatz und auf 11.000 USD pro neuem luftgeführten MW für die Erstausstattung, einschließlich Gehäusen und erstem Filtersatz.
| Preispunkt | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Ersatzfilter und -medien, USD pro luftgeführtem MW und Jahr | 3.300 | 3.600 | 4.000 | 4.300 |
| Erstausstattung, USD pro neuem luftgeführten MW | 10.000 | 11.000 | 11.800 | 12.500 |
| Luftgeführter Anteil eines flüssigkeitsgekühlten MW | 30 % | 25 % | 18 % | 15 % |
Die Preise für den Ersatz steigen um 1,8 % pro Jahr, weil mehr Standorte von MERV 8 auf MERV 13 umstellen und chemische Medien ergänzen; der Inhalt der Erstausstattung pro MW steigt langsamer, weil flüssigkeitsgekühlte Hallen kleinere Filterbänke benötigen. Öffentliche Preisanker: Eine Kompaktfilterzelle der Klasse MERV 13 mit 24 x 24 x 12 Zoll ist bei einem Online-Händler für 107,25 USD gelistet (Oktober 2026), und das Datenblatt von Purafil zu Permanganat-Medien nennt eine Schüttdichte von 50 Pfund pro Kubikfuß, mit der sich angebotene Medienpreise pro Pfund in einen Preis pro Modul umrechnen lassen. Gasphasenmedien werden auf Angebotsbasis verkauft, daher setzt das Modell 450 USD pro luftgeführtem MW und Jahr als durchschnittliche Rechnung des Bestands für chemische Medien an.
Welche Normen bestimmen die Anforderungen an die Luftfiltration in Rechenzentren?
Sechs Dokumente legen die Filterklassen fest, die mit den 520,20 Mio. USD an Ausgaben des Jahres 2025 gekauft werden.
- ASHRAE TC 9.9 Gaseous and Particulate Contamination Guidelines for Data Centers (2011): ISO 14644-1 Klasse 8; MERV 8 für Umluft, MERV 11 oder MERV 13 für einströmende Luft; Gasgrenzwerte nach G1 (ASHRAE-Richtlinie).
- ISA-71.04 Schweregrad G1: Kupfer unter 300 Å pro Monat und Silber unter 200 Å pro Monat, in der von ASHRAE für Rechenzentren angepassten Form.
- ASHRAE Standard 52.2-2017: bewertet Filter nach MERV anhand der Abscheideleistung für Partikelgrößen zwischen 0,30 und 10 Mikrometern.
- ISO 16890-1:2016 und ISO 29463: ePM-Klassen für Filter der allgemeinen Raumlufttechnik bis 99 % ePM1 sowie darüber HEPA- und ULPA-Klassen.
- EU-Ökodesign-Verordnung (EU) Nr. 1253/2014: Lüftungsanlagen mit Filtern müssen signalisieren, wenn der Druckverlust des Filters seinen Grenzwert erreicht.
- EU-RoHS-Richtlinie 2011/65/EU: Bleigrenzwert von 0,1 %, der Grund, warum bleifreies Lot und das damit verbundene Korrosionsrisiko die Serverplatinen prägen.
Die kalifornische Energieverordnung Title 24 (Compliance-Handbuch 2022) schreibt Filter der Klasse MERV 13 für genutzte Räume vor, was Büros und Nebenflächen von Rechenzentren betrifft, nicht aber die Datenhallen selbst, und die US EPA empfiehlt bei Waldbrandrauch Filter der Klasse MERV 13 oder höher.
Welche Filtertypen und Käufer führen die Luftfiltration in Rechenzentren an?
Feinfilter führen bei den Filtertypen mit 38,0 % des Werts von 2025, die Umluft über CRAH-Geräte und Fan-Walls führt bei den Anwendungen mit 46,0 %, der Ersatz führt bei den Beschaffungsarten mit 78,3 %, und Hyperscale- und KI-Cloud-Rechenzentren führen bei den Käufertypen mit 38,0 %. Suchanfragen nach „Luftfilter für Rechenzentren“ und „Luftfiltration im Serverraum“ fallen in denselben Untersuchungsumfang.
Nach Filtertyp: Feinfilter führen mit 38,0 %
Feinfilter wachsen um 8,30 % pro Jahr auf 438,80 Mio. USD, während die Gasphasenfiltration um 11,16 % pro Jahr zulegt und bis 2035 zum zweitgrößten Filtertyp wird.
| Filtertyp | Wert 2025 | Anteil 2025 | Wert 2035 | CAGR 2025-2035 |
|---|---|---|---|---|
| Vorfilter (Platten- und Faltenfilter) | 109,24 Mio. USD | 21,0 % | 213,46 Mio. USD | 6,93 % |
| Feinfilter (Taschen- und Kompaktfilter) | 197,68 Mio. USD | 38,0 % | 438,80 Mio. USD | 8,30 % |
| HEPA- und EPA-Filter | 26,01 Mio. USD | 5,0 % | 59,30 Mio. USD | 8,59 % |
| Gasphasenfiltration (chemisch) | 98,84 Mio. USD | 19,0 % | 284,63 Mio. USD | 11,16 % |
| Gehäuse Rahmen und Drucküberwachung | 88,43 Mio. USD | 17,0 % | 189,75 Mio. USD | 7,93 % |
| Gesamt | 520,20 Mio. USD | 100,0 % | 1.185,94 Mio. USD | 8,59 % |
Nach Anwendung: Umluftfilter führen mit 46,0 %
Die Ansaugungen von Außenluft-Economizern wachsen mit 10,10 % pro Jahr am schnellsten, da mehr neue Standorte in kühlen Klimazonen auf Freiluftkühlung setzen.
| Anwendung | Wert 2025 | Anteil 2025 | Wert 2035 | CAGR 2025-2035 |
|---|---|---|---|---|
| CRAH CRAC und Fan-Wall-Umluft | 239,30 Mio. USD | 46,0 % | 474,38 Mio. USD | 7,08 % |
| Ansaugungen von Außenluft-Economizern | 140,45 Mio. USD | 27,0 % | 367,64 Mio. USD | 10,10 % |
| Zuluft- und Druckhaltungsanlagen | 88,43 Mio. USD | 17,0 % | 213,47 Mio. USD | 9,21 % |
| Generator- Batterie- und Elektroräume | 52,02 Mio. USD | 10,0 % | 130,45 Mio. USD | 9,63 % |
| Gesamt | 520,20 Mio. USD | 100,0 % | 1.185,94 Mio. USD | 8,59 % |
Nach Beschaffungsart: Ersatzfilter und -medien erreichen 78,3 %
Der Ersatz wächst um 9,33 % pro Jahr und die Erstausstattung um 5,48 % pro Jahr, sodass der Ersatz bis 2035 auf 83,8 % des Werts kommt.
| Beschaffungsart | Wert 2025 | Anteil 2025 | Wert 2035 | CAGR 2025-2035 |
|---|---|---|---|---|
| Erstausstattung bei Neubauten | 112,94 Mio. USD | 21,7 % | 192,47 Mio. USD | 5,48 % |
| Ersatzfilter und -medien | 407,26 Mio. USD | 78,3 % | 993,47 Mio. USD | 9,33 % |
| Gesamt | 520,20 Mio. USD | 100,0 % | 1.185,94 Mio. USD | 8,59 % |
Nach Rechenzentrumstyp: Hyperscale- und KI-Cloud-Käufer erreichen 38,0 %
Hyperscale- und KI-Cloud-Rechenzentren wachsen um 10,44 % pro Jahr; Unternehmens- und Edge-Standorte wachsen um 5,00 % pro Jahr, da Workloads in Colocation und Cloud abwandern.
| Rechenzentrumstyp | Wert 2025 | Anteil 2025 | Wert 2035 | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und KI-Cloud-Rechenzentren | 197,67 Mio. USD | 38,0 % | 533,67 Mio. USD | 10,44 % |
| Colocation-Rechenzentren | 176,87 Mio. USD | 34,0 % | 415,08 Mio. USD | 8,90 % |
| Unternehmens- und Edge-Rechenzentren | 145,66 Mio. USD | 28,0 % | 237,19 Mio. USD | 5,00 % |
| Gesamt | 520,20 Mio. USD | 100,0 % | 1.185,94 Mio. USD | 8,59 % |
DC Exclusive: Das Filterwechsel-Kontenblatt für 1 MW, 3.600 USD pro Jahr
Dieses Modell von DC Market Insights zeigt, was 1 MW luftgeführter IT-Last in einem Jahr für Filter ausgibt, aufgebaut aus 13 Eingangsgrößen: Physik des Luftstroms, Nennleistung der Filterflächen, Wechselhäufigkeit und Filterpreise.
Um 1 MW Wärme bei einer Lufttemperaturerhöhung von 12 Kelvin abzuführen, sind rund 69 Kubikmeter pro Sekunde oder 146.400 CFM nötig. Bei 2.000 CFM pro Filterfläche von 24 x 24 Zoll ergibt das 73 Flächen in den CRAH- und Fan-Wall-Geräten. Das nachstehende Kontenblatt als Durchschnitt des Bestands fasst Hallen mit und ohne Economizer sowie mit und ohne Gasphasenmedien zusammen, sodass jede Zeile einen Durchschnitt pro MW darstellt.
| Kontenzeile (pro MW luftgeführter Last, 2025) | Eingangsgrößen | USD pro Jahr | Anteil |
|---|---|---|---|
| Umluft-Vorfilter (MERV 8) | 73 Flächen x 1,5 Wechsel x 8 USD | 876 | 24,3 % |
| Umluft-Feinfilter, wo vorgeschrieben | 18 Flächen (25 %) x 1 Wechsel x 45 USD | 810 | 22,5 % |
| Starre Ansaugfilter MERV 13 für Economizer | 7 Flächen (Durchschnitt des Bestands) x 1 Wechsel x 107,25 USD | 751 | 20,9 % |
| Filter für Zuluft und Druckhaltung | 4 Flächen x 2 Wechsel x 60 USD | 480 | 13,3 % |
| Wechsel der Gasphasenmedien | Durchschnitt des Bestands, wo G1 nicht eingehalten wird | 450 | 12,5 % |
| Filter für Generator-, Batterie- und Elektroräume | Sätze für Raumzuluft und -abluft | 233 | 6,5 % |
| Gesamt | 13 Eingangsgrößen | 3.600 | 100,0 % |
Das Kontenblatt erklärt die Struktur des Marktes. Umluftfilter machen fast die Hälfte der Rechnung aus, weil jedes luftgeführte MW sie benötigt, unabhängig vom Klima. Die Zeilen für Economizer und Gasphase sind im Durchschnitt des Bestands pro MW kleiner, wachsen aber schneller, weil sie sich auf neue Standorte mit Freiluftkühlung und auf Zentren mit belasteter Luft konzentrieren. Ein luftgekühlter Campus mit 100 MW gibt rund 360.000 USD pro Jahr für Filter aus, ein flüssigkeitsgekühlter KI-Campus mit 100 MW und 15 % luftgeführter Last dagegen rund 54.000 USD.
Welche Regionen kaufen die meisten Luftfilter für Rechenzentren?
Nordamerika führt mit 39,0 % des Werts von 2025, also 202,87 Mio. USD, und der Nahe Osten und Afrika wächst mit 12,13 % pro Jahr am schnellsten.
| Region | Wert 2025 | Anteil 2025 | Wert 2035 | CAGR 2025-2035 |
|---|---|---|---|---|
| Nordamerika | 202,87 Mio. USD | 39,0 % | 426,93 Mio. USD | 7,72 % |
| Asien-Pazifik | 156,06 Mio. USD | 30,0 % | 391,36 Mio. USD | 9,63 % |
| Europa | 119,65 Mio. USD | 23,0 % | 249,05 Mio. USD | 7,61 % |
| Naher Osten und Afrika | 23,41 Mio. USD | 4,5 % | 73,53 Mio. USD | 12,13 % |
| Lateinamerika | 18,21 Mio. USD | 3,5 % | 45,07 Mio. USD | 9,49 % |
| Gesamt | 520,20 Mio. USD | 100,0 % | 1.185,94 Mio. USD | 8,59 % |
Nordamerika kauft 39,0 % des Filterwerts für Rechenzentren
Die Vereinigten Staaten verfügen über die größte installierte Basis: Das United States Department of Energy (DOE) berichtete, dass US-Rechenzentren 2023 176 Terawattstunden (TWh) Strom verbrauchten, 4,4 % des landesweiten Gesamtverbrauchs, und bis 2028 325 bis 580 TWh verbrauchen könnten (US Department of Energy, Dezember 2024). Waldbrandrauch in den westlichen Bundesstaaten und in Kanada sorgt für zusätzliche Filterwechsel, und Nordamerika wächst um 7,72 % pro Jahr.
Asien-Pazifik hält 30,0 % und führt bei der Nachfrage nach Gasphasenfiltration
Asien-Pazifik wächst um 9,63 % pro Jahr auf 391,36 Mio. USD bis 2035, wobei China, Japan, Indien, Australien, Singapur und Südkorea alle unter den 12 größten Ländern sind. DC Market Insights erwartet, dass Zentren in der Nähe von Industrie- und Verkehrsemissionen, etwa Johor in Malaysia und Mumbai in Indien, in der Region die meisten neuen Gasphasenmedien kaufen.
Europa hält einen Anteil von 23,0 %
Europa wächst um 7,61 % pro Jahr. Standorte in den nordischen Ländern und in Irland nutzen den größten Teil des Jahres Außenluft, und die Ökodesign-Vorschrift zum Filteralarm bringt die Drucküberwachung in jede Lüftungsanlage.
Lateinamerika hält einen Anteil von 3,5 %
Lateinamerika wächst um 9,49 % pro Jahr auf 45,07 Mio. USD bis 2035, angeführt von Brasilien und Mexiko, wo die meisten neuen Hallen luftgekühlte Colocation-Standorte mit Umluft- und Zuluftfiltern sind.
Der Nahe Osten und Afrika ist mit 12,13 % die am schnellsten wachsende Region
Saudi-Arabien und die Vereinigten Arabischen Emirate (VAE) führen die Region an. Sand- und Staublasten auf den Campus am Golf verkürzen die Standzeit der Vorfilter, sodass die Standorte dort häufiger Filter wechseln als der Durchschnitt des Bestands, und der Anteil der Region steigt bis 2035 von 4,5 % auf 6,2 %.
Welche Länder geben am meisten für Luftfiltration in Rechenzentren aus?
Die Vereinigten Staaten führen mit 189,34 Mio. USD im Jahr 2025, 36,4 % des weltweiten Gesamtwerts, und Indien ist mit 13,30 % pro Jahr das am schnellsten wachsende große Land.
| Rang | Land | Region | Wert 2025 | Wert 2035 | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 189,34 Mio. USD | 393,72 Mio. USD | 7,60 % |
| 2 | China | Asien-Pazifik | 70,23 Mio. USD | 166,03 Mio. USD | 8,98 % |
| 3 | Deutschland | Europa | 26,01 Mio. USD | 54,55 Mio. USD | 7,69 % |
| 4 | Vereinigtes Königreich | Europa | 22,89 Mio. USD | 47,44 Mio. USD | 7,56 % |
| 5 | Japan | Asien-Pazifik | 21,85 Mio. USD | 45,07 Mio. USD | 7,51 % |
| 6 | Indien | Asien-Pazifik | 17,69 Mio. USD | 61,67 Mio. USD | 13,30 % |
| 7 | Kanada | Nordamerika | 13,53 Mio. USD | 33,21 Mio. USD | 9,39 % |
| 8 | Australien | Asien-Pazifik | 12,48 Mio. USD | 29,65 Mio. USD | 9,04 % |
| 9 | Frankreich | Europa | 11,96 Mio. USD | 24,90 Mio. USD | 7,61 % |
| 10 | Niederlande | Europa | 11,44 Mio. USD | 22,53 Mio. USD | 7,01 % |
| 11 | Singapur | Asien-Pazifik | 9,88 Mio. USD | 18,98 Mio. USD | 6,75 % |
| 12 | Südkorea | Asien-Pazifik | 9,36 Mio. USD | 22,53 Mio. USD | 9,18 % |
Indien wächst bis 2035 von 17,69 Mio. USD auf 61,67 Mio. USD, weil sich seine neue Kapazität auf Mumbai, Chennai und Hyderabad konzentriert, wo sowohl Staub als auch korrosive Gase Feinfilter und chemische Medien erfordern; Singapur wächst mit 6,75 % pro Jahr am langsamsten, weil seine installierte Basis in der Kapazitätsreihe von DC Market Insights unter den 12 größten Ländern am wenigsten zunimmt.
Wie könnte sich die Prognose für die Luftfiltration 2035 verändern?
Der Markt 2035 reicht in drei Szenarien von 1,08 Mrd. USD bis 1,32 Mrd. USD, je nachdem, wie viel Wärme die Flüssigkeitskühlung dem Luftpfad entzieht und wie schnell die Filterpreise steigen.
| Szenario | Annahme | Wert 2035 | CAGR 2025-2035 |
|---|---|---|---|
| Unteres | Flüssigkeitsgekühltes MW gibt nur 8 % der Wärme an die Luft ab; Ersatzrechnung 4.000 USD pro MW | 1.076,82 Mio. USD | 7,55 % |
| Basis | 15 % an die Luft; 4.300 USD pro MW | 1.185,94 Mio. USD | 8,59 % |
| Oberes | 22 % an die Luft; 4.700 USD pro MW bei breiterem Einsatz von MERV 13 und Gasphasenfiltration | 1.322,78 Mio. USD | 9,78 % |
Wer sind die führenden Unternehmen der Luftfiltration für Rechenzentren?
Die fünf größten Anbieter halten rund 50 % des Werts von 2025 (Einschätzung von DC Market Insights auf Basis von Produktprogrammen, Rechenzentrumsreferenzen und Filterumsätzen). Camfil ist mit rund 15 % der größte, gefolgt von AAF International (Daikin Industries), Parker Hannifin (Filtration Group and Purafil), Freudenberg Filtration Technologies und MANN+HUMMEL.
- Camfil
- AAF International (Daikin Industries)
- Parker Hannifin (Filtration Group and Purafil)
- Freudenberg Filtration Technologies (Viledon)
- MANN+HUMMEL
- Donaldson Company
- Japan Vilene Company
- Ahlstrom
- Circul-Aire (Dectron)
- Koch Filter
- Nederman
- Troy Filters
- 3M
- Hollingsworth and Vose
Camfil weist einen Umsatz von 14,3 Mrd. schwedischen Kronen (SEK) aus und betreibt in den Vereinigten Staaten eine Produktseite zur Filtration in Rechenzentren, die partikuläre und gasförmige Gefahren abdeckt. Freudenberg Filtration Technologies meldete für 2025 einen Umsatz von 634,6 Mio. EUR nach 664,4 Mio. EUR im Jahr 2024, vor allem währungsbedingt, während der Umsatz mit industrieller Filtration leicht stieg (Freudenberg Geschäftsbericht 2025). MANN+HUMMEL meldete für 2025 einen Umsatz von rund 4,2 Mrd. EUR und nennt Rechenzentren unter den Wachstumsanwendungen seines Geschäftsbereichs Life Sciences and Environment. Donaldson meldete für das Geschäftsjahr 2026 einen Umsatz von 3,89 Mrd. USD, davon 1,13 Mrd. USD im Segment Industrial Solutions (Donaldson, August 2026); der Geschäftsbericht für das Geschäftsjahr 2025 führt die Nachfrage nach Cloud-Computing-Kapazität unter den Wachstumstreibern auf. Ahlstrom meldete für 2025 einen Nettoumsatz von 2.930 Mio. EUR für sein Geschäft mit Filtermedien und Spezialmaterialien.
Aktuelle Entwicklungen
Sechs datierte Ereignisse zwischen September 2025 und August 2026 zeigen, wie Filterkonzerne sich konsolidieren und Kapazitäten für Gasphasenfiltration und in Asien hinzufügen.
- Im September 2025 eröffnete Camfil in seinem Werk in Manesar, Indien, eine Fertigungslinie für HEPA- und ULPA-Filter (Quelle: Camfil).
- Im November 2025 vereinbarte Parker Hannifin die Übernahme von Filtration Group einschließlich Purafil für 9,25 Mrd. USD in bar (Quelle: Parker Hannifin).
- Im November 2025 brachte AAF International in den Vereinigten Staaten seine Molekularfilter-Linie AstroSorb auf den Markt (Quelle: AAF International).
- Im März 2026 übernahm Camfil das spanische Unternehmen Bioconservación (Bion), um seinen Geschäftsbereich für molekulare Kontaminationskontrolle auszubauen (Quelle: Camfil).
- Im Mai 2026 schloss Donaldson die Übernahme von Facet Filtration ab, und Camfil begann mit dem Bau eines 14.400 Quadratmeter großen Erweiterungsstandorts in Malaysia (Quelle: Donaldson; Camfil).
- Im August 2026 schloss Parker die Übernahme von Filtration Group ab, die nach eigener Erwartung rund 1,8 Mrd. USD zum Umsatz des Geschäftsjahres 2027 beitragen soll (Quelle: Filtration Group).
Methodik: Wie wird der Markt für Luftfiltration in Rechenzentren bemessen?
DC Market Insights bemisst den Markt für 2025 mit 520,20 Mio. USD als installierte luftgeführte Last mal jährliche Ersatzrechnung pro MW, zuzüglich neuer luftgeführter Kapazität mal Erstausstattungsinhalt pro MW.
Die neue IT-Kapazität von Rechenzentren folgt der Kapazitätsreihe von DC Market Insights, die in allen Berichten verwendet wird: 12,0 GW im Jahr 2025, 22 GW im Jahr 2030 und 27 GW im Jahr 2035, bei einer installierten Basis von 116 GW im Jahr 2025 und 311 GW im Jahr 2035. KI macht 35 % der neuen Kapazität im Jahr 2025 aus, 60 % im Jahr 2030 und 66 % im Jahr 2035, und der flüssigkeitsgekühlte Anteil der neuen KI-Kapazität steigt von 55 % auf 90 % und 95 %, woraus sich eine installierte flüssigkeitsgekühlte Basis von 3,83 GW im Jahr 2025 und 94,07 GW im Jahr 2035 ergibt. Ein flüssigkeitsgekühltes MW zählt 2025 als 0,25 MW und 2035 als 0,15 MW luftgeführter Last. Die Rechnung für 2025: 113,1 GW installierte luftgeführte Last x 3.600 USD pro MW und Jahr = 407,26 Mio. USD; 10,27 GW neue luftgeführte Kapazität x 11.000 USD pro MW = 112,94 Mio. USD. Filtertypen, Anwendungen, Regionen, Länder und Käufertypen sind Anteile am Gesamtwert, die sich von 2025 bis 2035 linear verschieben; die Aufteilung nach Beschaffungsart folgt den Modellzeilen.
Die Schätzung besteht drei Plausibilitätsprüfungen. Erstens (Obergrenze): Wären die gesamten 116 GW installierter Kapazität von 2025 luftgeführt und würden alle 12,0 GW neuer Kapazität zum Satz der Erstausstattung ausgerüstet, kosteten die Filter rund 549,6 Mio. USD, mehr als die Schätzung von 520,20 Mio. USD. Zweitens (Obergrenze): Der Gesamtmarkt entspricht rund 26 % der 2 Mrd. USD Umsatz, die Filtration Group für 2025 erwartete, und rund 57 % der 914,2 Mio. USD Umsatz von Donaldson mit Industrial Filtration Solutions im Geschäftsjahr 2025, eine plausible Größe für einen Endmarkt der Luftfiltrationsbranche. Drittens (Untergrenze): Ein Wechsel pro Jahr der Umluftfilter der Klasse MERV 8 zu 8 USD auf 73 Flächen pro MW der Basis von 113,1 GW (66,0 Mio. USD) plus 4.000 USD Erstausstattung pro neuem luftgeführten MW (41,1 Mio. USD) ergibt 107,1 Mio. USD, weniger als die Schätzung. Vollständige Methodik: Forschungsmethodik von DC Market Insights; Filter sind Teil der Kühlungsausgaben im Bericht Markt für Wärmemanagement in Rechenzentren, neben dem Bericht Markt für Wasseraufbereitung in Rechenzentren auf der Wasserseite.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition
- 1.2Historischer Zeitraum, Basisjahr und Prognosezeitraum
- 1.3Berichtsmerkmale
- 02Forschungsmethodik
- 2.1Das Modell aus installierter Last mal Filterrechnung in Zahlen
- 2.2Plausibilitätsprüfungen: Obergrenze bei vollständiger Luftführung, Obergrenze nach Lieferantenumsatz und Untergrenze nach MERV 8
- 03Zusammenfassung
- 3.1Marktüberblick 2025, 2026 und 2035
- 3.2Wichtige Marktkennzahlen
- 3.3Die wichtigsten Erkenntnisse
- 04Was umfasst die Luftfiltration in Rechenzentren?
- 4.1Enthalten: Filter, Gasphasenmedien und Gehäuse
- 4.2Ausgeschlossen: Lüftungsgeräte, Wasseraufbereitung, Kraftstofffilter und Reinraumfabriken
- 4.3Wie die Segmente zusammenpassen
- 05Warum weichen Schätzungen zum Markt für Luftfiltration in Rechenzentren voneinander ab?
- 5.1Lüftungsgeräte, Reinräume und gewerbliche HLK in weiter gefassten Definitionen
- 5.2Vergleich des Untersuchungsumfangs: Was enthalten ist und was nicht
- 5.3Käufer innerhalb des Untersuchungsumfangs
- 06Markttreiber
- 6.1ASHRAE verweist Standorte mit Freiluftkühlung auf Ansaugfilter der Klasse MERV 13
- 6.2Bleifreies Lot und der Korrosionsgrenzwert G1 treiben die Gasphasenfiltration
- 6.3Waldbrandrauch-Saisons erhöhen die Wechselhäufigkeit in Nordamerika
- 07Markttrends
- 7.1Filterhersteller kaufen Spezialisten für Gasphasen- und Molekularfiltration
- 7.2Der Rechenzentrumsbau in Japan steigert die Nachfrage nach Filtermedien
- 7.3ISO 16890 und Filteralarme verlagern den Wechsel vom Kalender auf den Zustand
- 08Marktherausforderungen
- 8.1Kühlplatten nehmen 70 % bis 80 % der Wärme von KI-Racks aus dem Luftpfad
- 8.2Der Druckverlust der Filter zehrt die Einsparungen der Economizer auf
- 09Marktchancen
- 9.1Ersatzverträge für 231 GW luftgeführter Last bis 2035
- 9.2Gasphasenmedien für Zentren im asiatisch-pazifischen Raum und in Indien
- 10Preise
- 10.1Preis pro MW: Ersatz und Erstausstattung, 2020-2035
- 10.2Öffentliche Preisanker: Kompaktfilterzelle MERV 13 und Permanganat-Medien
- 11Normen und Regulierung
- 11.1Kontaminationsrichtlinien von ASHRAE TC 9.9
- 11.2ISA-71.04 Schweregrad G1
- 11.3ASHRAE Standard 52.2-2017
- 11.4ISO 16890-1 und ISO 29463
- 11.5EU-Ökodesign-Verordnung 1253/2014
- 11.6EU-RoHS-Richtlinie 2011/65/EU
- 11.7California Title 24 und Empfehlungen der US EPA zu Waldbränden
- 12Marktsegmentierung
- 12.1Nach Filtertyp
- 12.1.1Vorfilter (Platten- und Faltenfilter)
- 12.1.2Feinfilter (Taschen- und Kompaktfilter)
- 12.1.3HEPA- und EPA-Filter
- 12.1.4Gasphasenfiltration (chemisch)
- 12.1.5Gehäuse Rahmen und Drucküberwachung
- 12.2Nach Anwendung
- 12.2.1CRAH CRAC und Fan-Wall-Umluft
- 12.2.2Ansaugungen von Außenluft-Economizern
- 12.2.3Zuluft- und Druckhaltungsanlagen
- 12.2.4Generator- Batterie- und Elektroräume
- 12.3Nach Beschaffungsart
- 12.3.1Erstausstattung bei Neubauten
- 12.3.2Ersatzfilter und -medien
- 12.4Nach Rechenzentrumstyp
- 12.4.1Hyperscale- und KI-Cloud-Rechenzentren
- 12.4.2Colocation-Rechenzentren
- 12.4.3Unternehmens- und Edge-Rechenzentren
- 13DC Exclusive: Das Filterwechsel-Kontenblatt für 1 MW
- 13.1Luftstrom und Filterflächen pro MW
- 13.2Kontenzeilen: Umluft, Ansaugung, Zuluft, Gasphase und Räume
- 13.3Filterrechnung luftgekühlter und flüssigkeitsgekühlter Campus im Vergleich
- 14Regionale Analyse
- 14.1Nordamerika
- 14.2Asien-Pazifik
- 14.3Europa
- 14.4Lateinamerika
- 14.5Naher Osten und Afrika
- 15Länderanalyse
- 15.1Vereinigte Staaten
- 15.2China
- 15.3Deutschland
- 15.4Vereinigtes Königreich
- 15.5Japan
- 15.6Indien
- 15.7Kanada
- 15.8Australien
- 15.9Frankreich
- 15.10Niederlande
- 15.11Singapur
- 15.12Südkorea
- 16Prognoseszenarien
- 16.1Unteres Szenario
- 16.2Basisszenario
- 16.3Oberes Szenario
- 17Wettbewerbsanalyse
- 17.1Marktkonzentration
- 17.2Camfil
- 17.3AAF International (Daikin Industries)
- 17.4Parker Hannifin (Filtration Group and Purafil)
- 17.5Freudenberg Filtration Technologies
- 17.6MANN+HUMMEL
- 17.7Donaldson Company
- 17.8Ahlstrom
- 18Aktuelle Entwicklungen
- 18.1Übernahmen: Filtration Group, Bion und Facet Filtration
- 18.2Kapazitäten: Manesar und Malaysia
- 18.3Produkte: Molekularfilter AstroSorb
- Abb. 1Marktgröße Luftfiltration in Rechenzentren, 2020-2035 (Mio. USD)
- Tabelle 1Berichtsmerkmale
- Tabelle 2Vergleich des Untersuchungsumfangs
- Tabelle 3Preis pro MW, 2020-2035
- Tabelle 4Markt nach Filtertyp, 2025 und 2035
- Tabelle 5Markt nach Anwendung, 2025 und 2035
- Tabelle 6Markt nach Beschaffungsart, 2025 und 2035
- Tabelle 7Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 8Das Filterwechsel-Kontenblatt für 1 MW
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Die 12 größten Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
589,74 Mio. USD im Jahr 2026, ein Plus von 13,4 % gegenüber 520,20 Mio. USD im Jahr 2025, nach Schätzungen von DC Market Insights. Der Markt soll bis 2035 auf 1,19 Mrd. USD steigen, bei einer CAGR von 8,59 % ab 2025.
Um 8,59 % pro Jahr von 2025 bis 2035, nach 10,56 % pro Jahr von 2020 bis 2025, weil Flüssigkeitskühlung 75 % bis 85 % der Wärme von KI-Racks aus dem Luftpfad nimmt, während sich die luftgeführte Basis dennoch auf 231,0 GW verdoppelt.
520,20 Mio. USD an Ausgaben des Jahres 2025 für Vorfilter, Feinfilter, HEPA- und EPA-Filter, Gasphasenmedien (chemisch) und Gehäuse, die für Rechenzentren gekauft werden. Lüftungsgeräte, Wasseraufbereitung, Kraftstofffilter für Generatoren und die Filtration in Reinraumfabriken sind ausgeschlossen.
3.600 USD pro MW luftgeführter IT-Last und Jahr für Ersatzfilter und -medien im Jahr 2025 sowie 11.000 USD pro neuem luftgeführten MW für die Erstausstattung (Schätzungen von DC Market Insights).
MERV 8 für rückgeführte Raumluft und MERV 11 oder vorzugsweise MERV 13 für Außenluft, gemäß der Empfehlung von ASHRAE TC 9.9, die Datenhallen in der Reinheitsklasse 8 nach ISO 14644-1 hält.
300 Ångström Kupferkorrosion pro Monat sind der ASHRAE-Grenzwert G1 (Silber 200). Standorte darüber benötigen chemische Medien, weil bleifreies Lot schneller korrodiert; die Gasphasenfiltration wächst um 11,16 % pro Jahr auf 284,63 Mio. USD bis 2035.
Feinfilter (Taschen- und Kompaktfilter) mit 38,0 % des Werts von 2025 oder 197,68 Mio. USD. Die Gasphasenfiltration (chemisch) wächst mit 11,16 % pro Jahr am schnellsten.
Nordamerika mit 39,0 % des Werts von 2025 oder 202,87 Mio. USD. Der Nahe Osten und Afrika wächst mit 12,13 % pro Jahr am schnellsten, da Staublasten auf den Campus am Golf die Standzeit der Filter verkürzen.
Rund 50 % des Werts von 2025 entfallen auf die fünf größten Anbieter: Camfil, AAF International (Daikin Industries), Parker Hannifin (Filtration Group and Purafil), Freudenberg Filtration Technologies und MANN+HUMMEL (Einschätzung von DC Market Insights).
Die 589,74 Mio. USD für 2026 sind der Wert von DC Market Insights ausschließlich für Filter, Medien und Gehäuse in Rechenzentren. Schätzungen, die Lüftungsgeräte, Reinraumfiltration oder HLK-Filter für Gewerbegebäude hinzunehmen, liegen um ein Mehrfaches höher.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.