
Mercato del condizionamento di precisione per data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato del condizionamento di precisione per data center era pari a USD 4,880.0 milioni; si prevede che raggiunga USD 10.00 miliardi entro il 2035, con un CAGR del 7.43%. North America rappresenta 40.5% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 11 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Confronto degli ambiti: perché le stime di mercato differiscono
- 05Dinamiche di mercato
- 06Analisi dei prezzi
- 07Standard e regolamentazione
- 08Analisi della catena di fornitura e della catena del valore
- 09Dimensione del mercato e previsioni, 2020-2035
- 10Mercato per tipo di prodotto
- 23capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 15Aziende analizzate
Analisi regionale
- North America40.5%
- Asia Pacific27.5%
- Europe23.5%
- Middle East and Africa4.3%
- Latin America4.2%
Aziende analizzate
- Vertiv
- Schneider Electric
- STULZ
- Carrier
- Trane Technologies
- Johnson Controls
- Daikin Applied
- Modine (Airedale)
- Munters
- Shenzhen Envicool
- Mitsubishi Electric
- Nortek Air Solutions
- Data Aire
- Petra Engineering
- Canovate
Analisi completa
Il mercato del condizionamento di precisione per data center vale USD 5,53 miliardi nel 2026 e si prevede che raggiunga USD 10,00 miliardi entro il 2035, rispetto a USD 4,88 miliardi nel 2025, con un CAGR del 7,43% dal 2025 al 2035 (stima di DC Market Insights). Il mercato comprende i condizionatori per sale computer (CRAC), le unità di trattamento aria per sale computer (CRAH), i raffreddatori in-row e a livello di rack, i fan wall e gli scambiatori di calore a porta posteriore che mantengono l’aria in ingresso alle apparecchiature informatiche (IT) entro una fascia definita di temperatura e umidità in un data center. Il conto della costruzione: circa 7,8 GW di nuova capacità IT convenzionale a circa USD 290.000 di contenuto di aria di precisione per MW e 4,2 GW di nuova capacità per l’intelligenza artificiale (IA) a circa USD 115.000 per MW generano USD 2,75 miliardi di spesa per nuove costruzioni nel 2025, mentre la sostituzione delle unità obsolete e i contratti di assistenza su una base installata di circa 116 GW aggiungono USD 2,14 miliardi. Gli scambiatori di calore a porta posteriore sono il prodotto in più rapida crescita, al 13,12% annuo, perché i rack IA raffreddati a liquido cedono ancora all’aria dal 25% al 30% del loro calore, e il Medio Oriente e Africa è la regione in più rapida crescita, all’11,61% annuo, poiché i campus IA sovrani in Arabia Saudita e negli Emirati Arabi Uniti partono da una base ridotta.
Statistiche chiave del mercato: quanto vale il mercato del condizionamento di precisione per data center nel 2026?
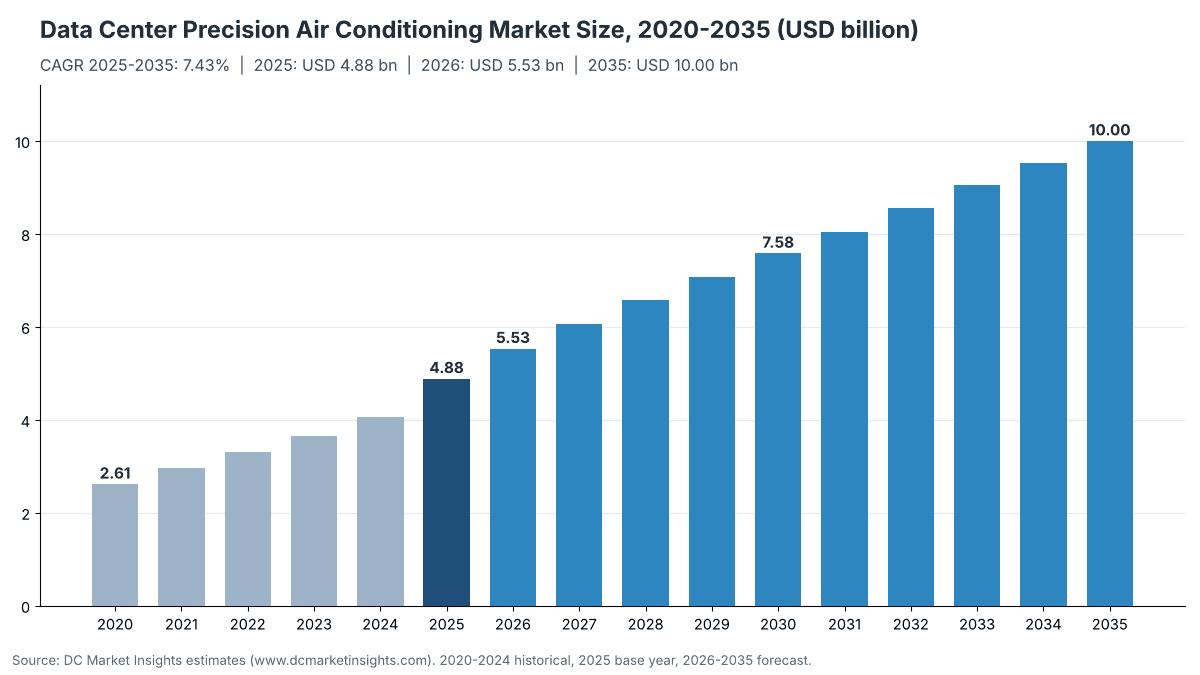
DC Market Insights valuta il mercato del condizionamento di precisione per data center USD 5,53 miliardi nel 2026, il 13,2% in più rispetto ai USD 4,88 miliardi del 2025.
- Dimensione del mercato 2025: USD 4,88 miliardi (USD 4.884,87 milioni)
- Dimensione del mercato 2026: USD 5,53 miliardi (USD 5.531,51 milioni)
- Dimensione del mercato 2030: USD 7,58 miliardi (USD 7.580,97 milioni)
- Dimensione del mercato 2035: USD 10,00 miliardi (USD 9.999,92 milioni)
- CAGR 2025-2035: 7,43% nello scenario base, 5,22% nello scenario basso e 9,46% nello scenario alto
- Prodotto principale: unità CRAC e CRAH perimetrali, 54,2% del valore 2025 (USD 2,65 miliardi)
- Prodotto in più rapida crescita: scambiatori di calore a porta posteriore, 13,12% annuo
- Regione leader: Nord America, 40,5% del valore 2025 (USD 1,98 miliardi)
- Regione in più rapida crescita: Medio Oriente e Africa, 11,61% annuo
- Paese più grande: Stati Uniti, USD 1,74 miliardi nel 2025 (35,6% del valore globale)
- Leader di mercato: Vertiv, seguita da Schneider Electric e STULZ (valutazione di DC Market Insights)
Sintesi
La dimensione del mercato globale del condizionamento di precisione per data center era pari a USD 2,61 miliardi nel 2020, ha raggiunto USD 4,88 miliardi nel 2025 e si prevede che raggiunga USD 10,00 miliardi entro il 2035, con un CAGR del 7,43% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato del condizionamento di precisione per data center 2025 | USD 4,88 miliardi |
| Dimensione del mercato del condizionamento di precisione per data center 2026 | USD 5,53 miliardi |
| Mercato del condizionamento di precisione per data center, CAGR | 7,43% |
| Dimensione del mercato del condizionamento di precisione per data center 2035 | USD 10,00 miliardi |
Il mercato è cresciuto del 13,32% annuo tra il 2020 e il 2025, e il solo 2025 ha aggiunto il 20,6% rispetto ai USD 4,05 miliardi del 2024, poiché i completamenti annuali sono balzati da 8,8 GW a 12,0 GW. La crescita rallenta al 7,43% annuo dal 2025 al 2035 per un motivo: le sale IA trasferiscono la maggior parte del calore al liquido, per cui il contenuto di aria di precisione per nuovo MW IA scende da circa USD 115.000 nel 2025 a circa USD 85.000 nel 2035, contro USD 290.000-325.000 per MW in una sala convenzionale. La base installata mantiene comunque il mercato in crescita. Passa da circa 116 GW nel 2025 a circa 313 GW nel 2035, e sostituzione e assistenza salgono dal 43,8% del mercato nel 2025 al 55,0% nel 2035.
Ambito del mercato: cosa comprende il mercato del condizionamento di precisione per data center?
Il mercato del condizionamento di precisione per data center comprende ogni unità lato aria che raffredda e deumidifica l’aria fornita alle apparecchiature IT in un data center, valutata al prezzo di fabbrica e di installazione delle apparecchiature più l’assistenza, in dollari USA correnti. DC Market Insights lo stima in USD 4,88 miliardi nel 2025 e USD 5,53 miliardi nel 2026.
Incluso. Unità CRAC perimetrali con circuiti frigoriferi a espansione diretta (DX), unità CRAH ad acqua refrigerata, raffreddatori in-row e montati a rack, fan wall e thermal wall, scambiatori di calore a porta posteriore, unità a refrigerante pompato ed economizzatori ibridi venduti come apparecchiature di close control, i relativi controlli di unità, nonché la sostituzione, il retrofit, la manutenzione e la riparazione di tali unità.
L’ambito va da un raffreddatore per rack da 3,5 kW in una sala edge a una sala di fan wall in un campus hyperscale, e dagli ordini per nuove costruzioni ai contratti di assistenza sulla base installata.
Escluso. Chiller, torri di raffreddamento, dry cooler e altri impianti di dissipazione del calore, apparecchiature di raffreddamento a liquido come unità di distribuzione del refrigerante, cold plate e vasche a immersione, condizionamento di comfort per gli uffici e condizionatori per shelter e stazioni base di telecomunicazione.
Come si combinano i segmenti. La ripartizione per tipo di vendita somma apparecchiature per nuove costruzioni, sostituzione e retrofit, e assistenza e manutenzione fino al totale di USD 4,88 miliardi. Le ripartizioni per prodotto, mezzo di raffreddamento e tipo di data center riscompongono lo stesso totale per forma dell’unità, per modalità di rimozione del calore e per acquirente.
Perché le stime del mercato del condizionamento di precisione per data center differiscono?
Le stime pubbliche per questo nome di mercato variano molto perché utilizzano ambiti diversi; DC Market Insights conta solo le unità di precisione lato aria e la relativa assistenza, ottenendo USD 5,53 miliardi nel 2026.
Le definizioni più ampie aggiungono chiller, torri di raffreddamento e dry cooler, che costituiscono l’impianto di dissipazione del calore a monte di una CRAH ad acqua refrigerata e non il condizionamento di precisione. Alcune aggiungono anche apparecchiature di raffreddamento a liquido come unità di distribuzione del refrigerante, cold plate direct-to-chip e vasche di raffreddamento a immersione, il condizionamento di comfort negli uffici dei data center e i condizionatori per shelter di telecomunicazione. Ciascuno di questi elementi può raddoppiare o triplicare un totale pubblicato. Le definizioni più ristrette contano solo le unità CRAC perimetrali ed escludono fan wall, scambiatori di calore a porta posteriore e assistenza, il che può dimezzarlo.
| Elemento | In questo report | Motivo |
|---|---|---|
| Unità CRAC e CRAH perimetrali | Sì, USD 2.646,73 milioni nel 2025 | Apparecchiature di close control principali |
| Raffreddatori in-row e a livello di rack | Sì, USD 917,12 milioni | Unità di close control collocate accanto al carico |
| Fan wall e thermal wall | Sì, USD 923,66 milioni | Unità di trattamento aria che sostituiscono le unità perimetrali nelle grandi sale |
| Scambiatori di calore a porta posteriore | Sì, USD 397,36 milioni | Unità lato aria che rimuovono il calore residuo dai rack ad alta densità |
| Assistenza e manutenzione di queste unità | Sì, USD 696,00 milioni | Spesa ricorrente sulle stesse apparecchiature |
| Chiller, torri di raffreddamento e dry cooler | No | Impianto di dissipazione del calore, stimato in un mercato separato |
| Unità di distribuzione del refrigerante, cold plate e vasche a immersione | No | Apparecchiature di raffreddamento a liquido |
| Condizionamento di comfort e per shelter di telecomunicazione | No | Non utilizzato per raffreddare le apparecchiature IT dei data center |
I gruppi di acquirenti all’interno dell’ambito comprendono gli operatori cloud hyperscale, i fornitori di colocation, le imprese e le piccole e medie imprese (PMI) che gestiscono proprie sale server, e gli operatori edge. Le sale server di imprese e PMI, che utilizzano per lo più unità DX, rappresentano USD 1,05 miliardi della spesa 2025.
Fattori trainanti del mercato: cosa spinge il mercato del condizionamento di precisione per data center?
Tre fattori spiegano la maggior parte della crescita del mercato del condizionamento di precisione per data center: un’espansione della capacità che più che raddoppia i completamenti annuali da 12,0 GW a 27,0 GW, il carico d’aria residuo dei rack IA raffreddati a liquido e le norme sull’efficienza che costringono a dismettere le unità più vecchie.
Una nuova capacità di 12,0 GW all’anno aggiunge USD 2,75 miliardi di spesa per nuove costruzioni
Il mercato del condizionamento di precisione per data center è ancora principalmente un mercato di costruzione: il 56,2% della spesa 2025 è andato a nuove sale. BloombergNEF (BNEF) ha contato 23,1 GW di capacità in costruzione a livello globale in 831 siti alla fine di settembre 2025, e i soli Stati Uniti ne ospitano 15,9 GW. DC Market Insights modella completamenti annuali in crescita da 12,0 GW nel 2025 a 22,0 GW nel 2030 e 27,0 GW nel 2035, il che porta la spesa per aria di precisione nelle nuove costruzioni da USD 2,75 miliardi a USD 4,50 miliardi. Google, Amazon, Microsoft e Meta prevedono USD 725 miliardi di investimenti in conto capitale nel 2026, il 77% in più rispetto ai USD 410 miliardi del 2025, secondo un conteggio di Tom’s Hardware basato sulle indicazioni delle aziende.
I rack IA raffreddati a liquido cedono ancora all’aria dal 25% al 30% del loro calore
Il raffreddamento a liquido riduce il carico d’aria di una sala IA ma non lo elimina. Vertiv afferma che il raffreddamento a liquido direct-to-chip rimuove circa dal 70% al 75% del calore generato nel rack, lasciando dal 25% al 30% ai sistemi di raffreddamento ad aria. NVIDIA descrive i propri sistemi GB200 e GB300 NVL72 come sistemi a scala di rack raffreddati a liquido e cita una densità di potenza per rack completo di 120 kW, per cui un calore residuo del 30% su un rack di questo tipo equivale a circa 36 kW di raffreddamento ad aria, più di un intero rack convenzionale. DC Market Insights utilizza una quota d’aria del 30% nel 2025 che scende al 22% nel 2035, il che dà comunque USD 1,51 miliardi di spesa per aria di precisione nelle sale IA nel 2035, più del triplo dei USD 483,00 milioni del 2025.
Le norme su efficienza e refrigeranti mandano in pensione le unità più vecchie
Sostituzione e retrofit valgono USD 1,44 miliardi nel 2025, il 29,6% del mercato, e le norme su efficienza e refrigeranti li mantengono in crescita dell’8,12% annuo. La legge tedesca sull’efficienza energetica (EnEfG) impone ai data center che entrano in funzione dal 1° luglio 2026 di raggiungere un’efficacia nell’uso dell’energia (PUE) pari o inferiore a 1,2, e ai siti esistenti 1,5 da luglio 2027 e 1,3 da luglio 2030. Negli Stati Uniti, l’Environmental Protection Agency (EPA) fissa un limite di potenziale di riscaldamento globale (GWP) di 700 per i sistemi di raffreddamento di data center, di condizionamento per sale computer e di raffreddamento delle apparecchiature IT dal 1° gennaio 2027, il che esclude l’R-410A nelle nuove unità DX. Entrambe le norme favoriscono le unità con ventilatori a commutazione elettronica, compressori a velocità variabile e modalità di economizzazione rispetto alle unità installate un decennio fa.
Tendenze del mercato: come sta cambiando il condizionamento di precisione per data center?
Tre tendenze stanno ridisegnando il mix di prodotti del mercato del condizionamento di precisione per data center: i fan wall guadagnano quota nelle grandi sale, gli scambiatori di calore a porta posteriore entrano nel mainstream e i fornitori acquisiscono tecnologie di raffreddamento a liquido per vendere aria e liquido come un unico pacchetto.
I fan wall crescono fino a USD 2,73 miliardi entro il 2035
Fan wall e thermal wall valgono USD 923,66 milioni nel 2025 e USD 2,73 miliardi nel 2035, con un CAGR dell’11,47%, che porta la loro quota dal 18,9% al 27,3%. Le sale hyperscale e IA preferiscono una parete di grandi batterie ad acqua refrigerata e ventilatori lungo il bordo della sala a molti armadi perimetrali, perché libera spazio bianco e funziona alle temperature di mandata più elevate consentite dall’American Society of Heating, Refrigerating and Air-Conditioning Engineers (ASHRAE). Carrier ha lanciato la CRAH AiroVision 39CV per data center di medie e grandi dimensioni a gennaio 2026 all’interno del suo portafoglio QuantumLeap, segno che i produttori di chiller vogliono anche la parte lato aria dell’ordine.
Gli scambiatori di calore a porta posteriore raggiungono il 13,6% del valore entro il 2035
Gli scambiatori di calore a porta posteriore crescono da USD 397,36 milioni nel 2025 a USD 1,36 miliardi nel 2035, il CAGR di prodotto più rapido, al 13,12%. Una porta posteriore rimuove il calore allo scarico del rack, per cui è adatta ai rack IA il cui carico d’aria residuo è troppo denso per le unità a livello di sala. Vertiv ha annunciato il lancio globale di uno scambiatore di calore a porta posteriore ad acqua refrigerata per IA e calcolo ad alte prestazioni (HPC) a marzo 2025, e Schneider Electric controlla Motivair, produttore di ChilledDoor.
Aria e liquido vengono venduti insieme
I principali fornitori hanno trascorso il 2025 e il 2026 ad acquisire tecnologie di raffreddamento a liquido, in modo che un unico fornitore possa fornire sia le unità di aria di precisione sia il circuito a liquido di una sala IA. Schneider Electric ha completato l’acquisizione di una partecipazione di controllo in Motivair a febbraio 2025, Daikin Applied ha acquisito Chilldyne a novembre 2025 ed Eaton ha completato l’acquisizione di Boyd Thermal a marzo 2026. DC Market Insights prevede che gli ordini combinati mantengano stabili i prezzi della parte lato aria, con un contenuto medio per MW convenzionale in crescita da USD 290.000 nel 2025 a USD 325.000 nel 2035.
Sfide del mercato: cosa frena il mercato del condizionamento di precisione per data center?
Due sfide limitano la crescita al 7,43% annuo: il raffreddamento a liquido assorbe una quota crescente del calore nelle nuove sale IA, e le sale server aziendali continuano a ridursi man mano che i carichi di lavoro si spostano verso cloud e colocation.
Il contenuto d’aria per MW IA cala del 26% entro il 2035
Il contenuto di aria di precisione per nuovo MW IA scende da circa USD 115.000 nel 2025 a circa USD 85.000 nel 2035, un calo del 26%, man mano che più calore passa alle cold plate. Le sale IA assorbono il 66% della nuova capacità entro il 2035, rispetto al 35% nel 2025, per cui questo spostamento riduce la crescita delle nuove costruzioni al 5,06% annuo, ben al di sotto della crescita dei completamenti dell’8,45% annuo. Il sondaggio 2025 dell’Uptime Institute ha rilevato una maggiore adozione di rack nella fascia da 10 kW a 30 kW e pochi siti sopra i 30 kW, per cui il passaggio al liquido è graduale al di fuori dei campus IA.
La spesa enterprise cresce solo del 2,73% annuo
I data center enterprise spendono USD 1,05 miliardi in condizionamento di precisione nel 2025 ma solo USD 1,38 miliardi nel 2035, con un CAGR del 2,73%, e la loro quota scende dal 21,6% al 13,8%. Le sale enterprise si affidano alle unità DX, per cui il DX cresce solo dell’1,26% annuo, da USD 1,07 miliardi a USD 1,22 miliardi. Ogni cambio di refrigerante, come il passaggio statunitense a un GWP inferiore a 700 da gennaio 2027, costringe inoltre i fornitori a riprogettare le gamme DX per una clientela in contrazione.
Opportunità di mercato: dove si trovano i nuovi bacini di ricavi?
I due maggiori nuovi bacini di ricavi sono l’assistenza su una base installata in rapida crescita, che vale USD 2,35 miliardi entro il 2035, e le apparecchiature lato aria per le sale IA, che valgono USD 1,51 miliardi di spesa per nuove costruzioni entro il 2035.
Assistenza e manutenzione crescono fino a USD 2,35 miliardi entro il 2035
Assistenza e manutenzione è il tipo di vendita in più rapida crescita, al 12,94% annuo, da USD 696,00 milioni nel 2025 a USD 2,35 miliardi nel 2035, perché la base installata quasi triplica da circa 116 GW a circa 313 GW e l’assistenza per MW installato sale da USD 6.000 a USD 7.500 all’anno. Vertiv ha completato l’acquisizione di PurgeRite, fornitore di servizi di lavaggio meccanico, spurgo e filtrazione per data center, a dicembre 2025, aggiungendo capacità di assistenza sui fluidi applicabile ai circuiti CRAH ad acqua refrigerata così come al raffreddamento a liquido.
Le sale IA aggiungono USD 1,51 miliardi di spesa lato aria entro il 2035
Le nuove sale IA acquistano USD 483,00 milioni di apparecchiature di aria di precisione nel 2025 e USD 1,51 miliardi nel 2035, man mano che la capacità IA in costruzione passa da 4,2 GW all’anno a 17,8 GW all’anno. La maggior parte va a fan wall e scambiatori di calore a porta posteriore, che insieme assorbono il 65% della spesa per aria delle sale IA nel 2025 e il 74% nel 2035. Munters ha ottenuto un ordine del valore di circa SEK 2,0 miliardi (corone svedesi) da un fornitore di colocation statunitense per una soluzione modulare di raffreddamento IA ad aprile 2026, la dimensione degli ordini che i campus IA effettuano oggi.
Prezzi: quanto costa il condizionamento di precisione per MW?
Una sala di data center convenzionale contiene circa USD 290.000 di condizionamento di precisione per MW di carico IT nel 2025, e una sala IA circa USD 115.000 per MW. Si tratta di stime di DC Market Insights che comprendono unità CRAC, CRAH, in-row, fan wall e a porta posteriore con i relativi controlli al prezzo di fabbrica e di installazione, esclusi chiller e dissipazione del calore.
| Contenuto di aria di precisione (migliaia di USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Sala convenzionale, per MW di nuovo carico IT | 260,0 | 290,0 | 310,0 | 325,0 |
| Sala IA, per MW di nuovo carico IT | 130,0 | 115,0 | 95,0 | 85,0 |
| Assistenza, per MW installato all’anno | 5,0 | 6,0 | 6,75 | 7,5 |
| Quota IA della nuova capacità | 3% | 35% | 60% | 66% |
I prezzi pubblici ancorano il modello. Un’unità in-row APC InRow DX ACRD301S da 30 kW raffreddata ad aria è in vendita a USD 17.582,99 (prezzo normale USD 25.690) presso un rivenditore statunitense, ovvero circa USD 586 per kW. L’APC InRow RC ACRC301S ad acqua refrigerata è a listino a USD 20.050,06 rispetto a un prezzo al dettaglio consigliato dal produttore (MSRP) di USD 20.730 su un sito di un rivenditore per la pubblica amministrazione. Un raffreddatore per rack autonomo Vertiv VRC da 3,5 kW per sale edge è in vendita a USD 5.093,99. A luglio 2024, la contea di Sedgwick, in Kansas, ha approvato USD 283.417,49 per tre unità CRAC Vertiv con le relative unità esterne per il data center del suo centro 911. Gli acquirenti di grandi volumi pagano per kW molto meno di questi prezzi per singola unità: DC Market Insights utilizza circa USD 190 per kW di capacità dell’unità per le unità CRAH perimetrali, USD 170 per i fan wall, USD 450 per le unità in-row e USD 250 per le porte posteriori, una media ponderata di USD 242 per kW, e 1,2 kW di capacità installata delle unità per kW di carico IT per la ridondanza, il che dà USD 290.000 per MW.
Standard e regolamentazione: quali norme definiscono il condizionamento di precisione per data center?
Cinque gruppi di norme determinano le specifiche delle unità di aria di precisione: gli standard termici ed energetici ASHRAE, la serie europea EN 50600, la legislazione UE e tedesca sull’efficienza energetica, le norme sui refrigeranti e gli obiettivi nazionali di PUE in Asia.
ASHRAE TC 9.9 Thermal Guidelines. L’intervallo di ingresso raccomandato da 18 °C a 27 °C (da 65 °F a 80 °F) stabilisce la temperatura dell’aria di mandata che le unità devono mantenere; le linee guida del Lawrence Berkeley National Laboratory indicano agli operatori di selezionarlo come impostazione predefinita.
ANSI/ASHRAE Standard 90.4-2025. L’Energy Standard for Data Centers dell’American National Standards Institute (ANSI) e dell’ASHRAE fissa i limiti della componente di carico meccanico che i progetti di raffreddamento devono rispettare nei codici edilizi statunitensi.
EN 50600-2-3. Lo standard europeo per i data center disciplina il controllo ambientale all’interno dei data center, compresi il controllo di temperatura e umidità e le relative classi di disponibilità.
Regolamento delegato UE 2024/1364. La prima fase del sistema di classificazione UE dei data center impone agli operatori di data center con una domanda di potenza IT installata di almeno 500 kW di comunicare indicatori chiave tra cui il PUE, rendendo pubblico il consumo energetico del raffreddamento.
EnEfG tedesca. PUE pari o inferiore a 1,2 per i data center che entrano in funzione dal 1° luglio 2026, 1,5 per i siti esistenti da luglio 2027 e 1,3 da luglio 2030.
Norme sui refrigeranti. Il limite di GWP di 700 dell’EPA statunitense per il raffreddamento di data center e CRAC si applica dal 1° gennaio 2027. Il regolamento UE sui gas fluorurati 2024/573, pubblicato il 20 febbraio 2024, riduce gradualmente i gas ad alto GWP nei sistemi split e nei chiller a partire dal 2027.
Cina e Singapore. Il piano d’azione cinese 2024 per data center verdi e a basse emissioni di carbonio impone ai data center grandi e hyperscale nuovi e ampliati di raggiungere un PUE entro 1,25 entro la fine del 2025, e 1,2 nei nodi hub nazionali. L’Infocomm Media Development Authority (IMDA) di Singapore rileva che i data center possono risparmiare dal 2% al 5% di energia per ogni aumento di 1 °C della temperatura operativa.
Segmentazione del mercato: quale segmento guida il mercato del condizionamento di precisione per data center?
Le unità CRAC e CRAH perimetrali guidano il mercato del condizionamento di precisione per data center con il 54,2% del valore 2025, le unità ad acqua refrigerata guidano per mezzo di raffreddamento con il 69,9% e i data center di colocation guidano tra gli acquirenti con il 38,5%. Il segmento in più rapida crescita sono gli scambiatori di calore a porta posteriore, al 13,12% annuo, davanti ad assistenza e manutenzione al 12,94%, perché i rack IA richiedono raffreddamento allo scarico del rack e la base installata cresce più rapidamente delle nuove costruzioni.
Per tipo di prodotto: le unità CRAC e CRAH perimetrali guidano con il 54,2%
| Tipo di prodotto | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unità CRAC e CRAH perimetrali | 2.646,73 | 54,2% | 4.239,02 | 4,82% |
| Raffreddatori in-row e a livello di rack | 917,12 | 18,8% | 1.663,43 | 6,13% |
| Fan wall e thermal wall | 923,66 | 18,9% | 2.734,71 | 11,47% |
| Scambiatori di calore a porta posteriore | 397,36 | 8,1% | 1.362,76 | 13,12% |
Le unità perimetrali perdono 11,8 punti di quota entro il 2035, scendendo al 42,4%, mentre i fan wall guadagnano 8,4 punti e le porte posteriori 5,5 punti, perché le nuove sale hyperscale e IA acquistano unità di trattamento aria meno numerose e più grandi.
Per mezzo di raffreddamento: l’acqua refrigerata guida con il 69,9%
| Mezzo di raffreddamento | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Acqua refrigerata | 3.413,47 | 69,9% | 7.806,89 | 8,62% |
| Espansione diretta (DX) | 1.074,39 | 22,0% | 1.218,06 | 1,26% |
| Refrigerante pompato ed economizzatore ibrido | 397,01 | 8,1% | 974,97 | 9,40% |
L’acqua refrigerata raggiunge il 78,1% del valore entro il 2035 perché ogni fan wall e porta posteriore funziona ad acqua, mentre gli economizzatori a refrigerante pompato crescono del 9,40% annuo nelle unità perimetrali che devono rispettare limiti di PUE più stringenti senza un impianto chiller.
Per tipo di data center: i data center di colocation guidano con il 38,5%
| Tipo di data center | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center di colocation | 1.878,41 | 38,5% | 3.971,25 | 7,77% |
| Data center hyperscale | 1.636,11 | 33,5% | 3.889,76 | 9,05% |
| Data center enterprise | 1.054,86 | 21,6% | 1.380,31 | 2,73% |
| Data center edge | 315,49 | 6,5% | 758,60 | 9,17% |
I data center edge crescono più rapidamente tra gli acquirenti, al 9,17% annuo partendo da una base ridotta, e gli operatori hyperscale colmano gran parte del divario con la colocation entro il 2035 con l’entrata in funzione dei campus IA.
Per tipo di vendita: le apparecchiature per nuove costruzioni guidano con il 56,2%
| Tipo di vendita | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Apparecchiature per nuove costruzioni | 2.745,00 | 56,2% | 4.498,20 | 5,06% |
| Sostituzione e retrofit | 1.443,87 | 29,6% | 3.151,86 | 8,12% |
| Assistenza e manutenzione | 696,00 | 14,2% | 2.349,86 | 12,94% |
Le apparecchiature per nuove costruzioni scendono sotto la metà del mercato entro il 2035, al 45,0%, mentre sostituzione e assistenza sulla base installata raggiungono complessivamente USD 5,50 miliardi.
Esclusiva DC: il modello del contenuto di aria di precisione per MW e la matrice prodotto × tipo di data center
Con USD 1,02 miliardi nel 2025, le unità CRAC e CRAH perimetrali nei data center di colocation sono la singola cella più grande della matrice e il 21,0% di tutta la spesa per condizionamento di precisione. La matrice seguente incrocia ciò che viene acquistato con chi lo acquista. Si tratta di un modello di DC Market Insights, non di un conteggio delle spedizioni: è costruito a partire da 41 input, ovvero 32 coorti di capacità (16 anni di sale convenzionali e IA), 3 curve di prezzo, 2 tassi di ciclo di vita e 4 tabelle di mix, e poi verificato rispetto a 3 controlli di limite.
| 2025, milioni di USD | Colocation | Hyperscale | Enterprise | Edge |
|---|---|---|---|---|
| Unità CRAC e CRAH perimetrali | 1.023,50 | 830,39 | 614,18 | 178,66 |
| Raffreddatori in-row e a livello di rack | 355,72 | 292,62 | 207,23 | 61,55 |
| Fan wall e thermal wall | 354,11 | 343,88 | 170,27 | 55,40 |
| Scambiatori di calore a porta posteriore | 145,08 | 169,22 | 63,18 | 19,88 |
| Totale | 1.878,41 | 1.636,11 | 1.054,86 | 315,49 |
Gli operatori hyperscale spendono il 10,3% del loro budget per aria di precisione in scambiatori di calore a porta posteriore e il 21,0% in fan wall, le quote più alte tra tutti gli acquirenti, perché le loro sale IA raffreddano il calore residuo a livello di rack e al bordo della sala. I data center enterprise spendono il 58,2% del loro budget in unità perimetrali, la quota più alta tra tutti gli acquirenti, perché la maggior parte delle sale enterprise utilizza ancora il raffreddamento DX a pavimento sopraelevato.
Il modello del contenuto per MW ha due input che qualsiasi lettore può verificare: la nuova capacità consegnata ogni anno (12,0 GW nel 2025) e la quota costruita per l’IA (35% nel 2025). Moltiplicando ciascuno per il relativo contenuto per MW si ottiene la spesa per nuove costruzioni; aggiungendo la sostituzione al 4,5% del contenuto installato all’anno e l’assistenza per MW installato si ottiene il mercato. Il modello e le sue ipotesi sono illustrati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il mercato del condizionamento di precisione per data center?
Il Nord America guida il mercato del condizionamento di precisione per data center con il 40,5% del valore 2025, e il Medio Oriente e Africa è la regione in più rapida crescita, all’11,61% annuo, perché i campus IA sovrani in Arabia Saudita e negli Emirati Arabi Uniti aggiungono grandi siti a una base ridotta.
Il Nord America guida con una quota del 40,5%
Gli operatori nordamericani hanno speso USD 1,98 miliardi in condizionamento di precisione per data center nel 2025, e si prevede che la regione raggiunga USD 3,80 miliardi nel 2035, con un CAGR del 6,74%. Gli Stati Uniti ospitavano 15,9 GW dei 23,1 GW in costruzione nel mondo alla fine del 2025, secondo BloombergNEF, e STULZ ha aperto un nuovo stabilimento produttivo in Texas a marzo 2026 per servire questa domanda.
L’Asia Pacifico detiene una quota del 27,5%
L’Asia Pacifico vale USD 1,34 miliardi nel 2025 e USD 3,00 miliardi entro il 2035, con un CAGR dell’8,37%. La capacità dei data center dell’India ha raggiunto quasi 1,5 GW nel 2025, rispetto a 375 MW nel 2020, secondo il Ministero IT indiano, e il limite di PUE di 1,25 fissato dalla Cina per i nuovi grandi siti spinge gli acquirenti verso soluzioni con economizzatori e fan wall.
L’Europa detiene una quota del 23,5%
L’Europa vale USD 1,15 miliardi nel 2025 e USD 2,05 miliardi entro il 2035, con un CAGR del 5,97%. CBRE ha riportato un assorbimento netto di 218 MW a Francoforte e di 208 MW a Londra a giugno 2026, e il limite di PUE di 1,2 fissato dalla Germania per i nuovi siti da luglio 2026 è il più severo della regione.
Il Medio Oriente e Africa detiene una quota del 4,3%
Il Medio Oriente e Africa vale USD 210,05 milioni nel 2025 e USD 629,99 milioni entro il 2035, il CAGR regionale più rapido, all’11,61%. HUMAIN ha avviato i lavori di due data center a Riyadh e Dammam con una capacità iniziale di 100 MW ciascuno ad agosto 2025, e Stargate UAE è previsto come un cluster da 1 GW con un primo data center da 200 MW nel 2026; il caldo desertico rende il contenuto di aria di precisione per MW più elevato che in Europa.
L’America Latina detiene una quota del 4,2%
L’America Latina vale USD 205,16 milioni nel 2025 e USD 520,00 milioni entro il 2035, con un CAGR del 9,75%. Il Brasile contava 706 MW di capacità di data center ad agosto 2026 e 660 MW in costruzione, e Querétaro disponeva di 186 MW di capacità operativa a maggio 2025, il 79% del totale del Messico.
Analisi per paese: quali paesi spendono di più in condizionamento di precisione per data center?
Gli Stati Uniti sono il più grande mercato nazionale del condizionamento di precisione per data center con USD 1,74 miliardi nel 2025, il 35,6% del valore globale, seguiti dalla Cina con USD 510,47 milioni (10,5%) e dalla Germania con USD 241,07 milioni (4,9%). I 12 paesi più grandi rappresentano il 78,9% della spesa 2025.
| Posizione | Paese | Regione | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 1.740,97 | 35,6% | 3.305,97 | 6,62% |
| 2 | Cina | Asia Pacifico | 510,47 | 10,5% | 1.049,99 | 7,48% |
| 3 | Germania | Europa | 241,07 | 4,9% | 430,50 | 5,97% |
| 4 | Canada | Nord America | 237,41 | 4,9% | 494,00 | 7,60% |
| 5 | Regno Unito | Europa | 229,59 | 4,7% | 389,50 | 5,43% |
| 6 | Giappone | Asia Pacifico | 201,50 | 4,1% | 390,00 | 6,83% |
| 7 | Francia | Europa | 137,75 | 2,8% | 246,00 | 5,97% |
| 8 | Australia | Asia Pacifico | 134,33 | 2,7% | 300,00 | 8,37% |
| 9 | India | Asia Pacifico | 120,90 | 2,5% | 420,00 | 13,26% |
| 10 | Paesi Bassi | Europa | 114,79 | 2,3% | 184,50 | 4,86% |
| 11 | Singapore | Asia Pacifico | 94,03 | 1,9% | 180,00 | 6,71% |
| 12 | Brasile | America Latina | 92,32 | 1,9% | 234,00 | 9,75% |
L’India è il grande mercato nazionale in più rapida crescita, al 13,26% annuo, davanti al Brasile al 9,75% e all’Australia all’8,37%, poiché gli operatori hyperscale e di colocation aggiungono capacità in climi tropicali che richiedono raffreddamento tutto l’anno. I dati per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di ciascun paese della capacità di data center installata e nuova, e le righe del Nord America sommano al totale regionale.
Scenari di previsione: come potrebbe cambiare la previsione per il 2035?
Il mercato del condizionamento di precisione per data center raggiunge USD 10,00 miliardi entro il 2035 nello scenario base, con un intervallo da USD 8,13 miliardi a USD 12,06 miliardi tra gli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Aggiunte di capacità inferiori del 15% rispetto allo scenario base; contenuto e tariffe di assistenza inferiori dell’8% | 8,13 | 5,22% |
| Base | Le aggiunte salgono a 27,0 GW all’anno; la quota IA della nuova capacità raggiunge il 66% | 10,00 | 7,43% |
| Alto | Aggiunte superiori del 15% rispetto allo scenario base; contenuto e tariffe di assistenza superiori dell’8% | 12,06 | 9,46% |
Lo scenario basso riflette una pausa negli investimenti in conto capitale per l’IA e un passaggio più rapido del calore residuo al liquido. Lo scenario alto ipotizza che climi più caldi e regole di PUE più stringenti aumentino il contenuto lato aria per MW e che gli operatori sostituiscano prima le unità anteriori al 2015.
Analisi competitiva: chi guida il mercato del condizionamento di precisione per data center?
- Vertiv
- Schneider Electric
- STULZ
- Carrier
- Trane Technologies
- Johnson Controls
- Daikin Applied
- Modine (Airedale)
- Munters
- Shenzhen Envicool
- Mitsubishi Electric
- Nortek Air Solutions
- Data Aire
- Petra Engineering
- Canovate
Il mercato del condizionamento di precisione per data center è moderatamente concentrato: DC Market Insights stima che Vertiv, Schneider Electric e STULZ detengano insieme circa il 40% del mercato. La stima confronta le gamme complete per sala, fila e rack di questi tre fornitori e la loro base installata di contratti di assistenza con il mercato di USD 4,88 miliardi. Vertiv ha riportato vendite nette 2025 pari a USD 10,23 miliardi, in crescita da USD 8,01 miliardi nel 2024, tra alimentazione, termico e servizi. I ricavi 2025 di Schneider Electric sono cresciuti del 9% su base organica e hanno superato EUR 40 miliardi, con una crescita a tre cifre della domanda dei data center puri nel quarto trimestre. STULZ impiega circa 8.200 persone in 35 filiali con 10 siti produttivi. Shenzhen Envicool ha riportato ricavi 2025 pari a RMB 6,07 miliardi (yuan cinesi), in crescita del 32,23%. Le vendite di Modine nel settore data center sono aumentate del 158% su base annua nel quarto trimestre del suo esercizio chiuso a marzo 2026, e gli ordini del quarto trimestre 2025 di Carrier sono aumentati di quasi il 50%, trainati da importanti commesse nei data center. Johnson Controls ha collegato i risultati del secondo trimestre dell’esercizio 2026 alla solidità del segmento data center.
Sviluppi recenti
- A febbraio 2025, Schneider Electric ha completato l’acquisizione di una partecipazione di controllo in Motivair, produttore degli scambiatori di calore a porta posteriore ChilledDoor (Fonte: comunicato stampa di Schneider Electric).
- A marzo 2025, Vertiv ha annunciato il lancio globale di uno scambiatore di calore a porta posteriore ad acqua refrigerata per applicazioni IA e HPC (Fonte: comunicato stampa di Vertiv).
- A luglio 2025, Modine ha annunciato un nuovo investimento di USD 100 milioni per ampliare la capacità della sua attività nei data center nordamericani, compresi i prodotti di raffreddamento Airedale (Fonte: comunicato stampa di Modine).
- Ad agosto 2025, Daikin Applied ha firmato un accordo per acquisire DDC Solutions di San Diego (Fonte: comunicato stampa di Daikin Applied).
- A gennaio 2026, Carrier ha lanciato l’unità di trattamento aria per sale computer AiroVision 39CV per data center di medie e grandi dimensioni (Fonte: comunicato stampa di Carrier).
- Ad aprile 2026, Munters ha ottenuto un ordine del valore di circa SEK 2,0 miliardi da un fornitore di colocation statunitense per una soluzione modulare di raffreddamento IA (Fonte: comunicato stampa di Munters).
Seguiamo questi accordi, lanci e implementazioni man mano che avvengono nei nostri aggiornamenti sul settore dei data center. Gli acquirenti che pianificano un programma di raffreddamento possono confrontare la spesa per le unità con la domanda di refrigeranti nel report Data Center Refrigerant Market e con la domanda regionale nel report Asia Pacific Data Center Cooling Market.
Metodologia: come abbiamo costruito il modello del mercato del condizionamento di precisione per data center
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire da 16 coorti annuali di capacità (dal 2020 al 2035), ciascuna suddivisa in sale convenzionali e sale IA. La spesa per nuove costruzioni moltiplica ciascuna coorte per il relativo contenuto di aria di precisione per MW: USD 290.000 in una sala convenzionale nel 2025, derivanti da circa USD 242 per kW di capacità dell’unità e 1,2 kW di unità per kW di carico IT, e USD 115.000 in una sala IA, dove il 30% del calore va all’aria. La spesa sulla base installata aggiunge sostituzione e retrofit al 4,5% del contenuto installato all’anno e assistenza a USD 6.000 per MW installato all’anno nel 2025. La base installata di circa 116 GW nel 2025 viene dismessa all’1,05% annuo. Il totale è stato suddiviso per 4 tipi di prodotto, 3 mezzi di raffreddamento, 4 tipi di data center, 3 tipi di vendita e 5 regioni, e ogni ripartizione somma al totale di mercato.
Poiché nessun fornitore comunica le vendite di condizionamento di precisione per data center, il risultato è stato verificato rispetto a tre limiti. Primo tetto: con un costo medio complessivo di sviluppo di USD 17,6 milioni per MW riportato da Cushman & Wakefield, 12,0 GW di nuova capacità rappresentano circa USD 211,20 miliardi di costruzione, e la spesa modellata per aria di precisione nelle nuove costruzioni di USD 2,75 miliardi ne costituisce l’1,3%. Secondo tetto: l’intero mercato è l’1,0% degli USD 0,5 trilioni di investimenti in data center nel 2024 riportati dall’Agenzia internazionale dell’energia (IEA), e meno della metà delle vendite nette 2025 di Vertiv pari a USD 10,23 miliardi. Soglia minima: la sola Shenzhen Envicool ha riportato ricavi 2025 pari a RMB 6,07 miliardi in tutte le sue attività, meno di USD 1 miliardo, ben al di sotto del mercato modellato di USD 4,88 miliardi servito da più di una dozzina di fornitori. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Apparecchiature incluse ed escluse
- 1.3Valuta, base di prezzo e anni considerati
- 02Metodologia di ricerca
- 2.1Modello bottom-up del contenuto di aria di precisione per MW
- 2.2Coorti di capacità: sale convenzionali e sale IA
- 2.3Controlli di limite e fonti dei dati
- 2.4Ipotesi e limitazioni
- 03Sintesi
- 3.1Istantanea del mercato, 2025, 2026 e 2035
- 3.2Statistiche chiave del mercato
- 3.3Punto di vista dell'analista
- 04Confronto degli ambiti: perché le stime di mercato differiscono
- 4.1Unità lato aria rispetto a chiller e dissipazione del calore
- 4.2Aria di precisione rispetto al raffreddamento a liquido
- 05Dinamiche di mercato
- 5.1Fattori trainanti
- 5.2Tendenze
- 5.3Sfide
- 5.4Opportunità
- 06Analisi dei prezzi
- 6.1Contenuto di aria di precisione per MW, sale convenzionali e sale IA
- 6.2Prezzi di unità in-row, CRAC, CRAH e raffreddatori per rack
- 6.3Prezzi dell'assistenza per MW installato
- 07Standard e regolamentazione
- 7.1ASHRAE TC 9.9 Thermal Guidelines e Standard 90.4
- 7.2EN 50600-2-3
- 7.3Direttiva UE sull'efficienza energetica e Regolamento delegato 2024/1364
- 7.4Legge tedesca sull'efficienza energetica (EnEfG)
- 7.5Norme sui refrigeranti: US EPA Technology Transitions e regolamento UE sui gas fluorurati
- 7.6Obiettivi di efficienza di Cina e Singapore
- 08Analisi della catena di fornitura e della catena del valore
- 8.1Fornitori di compressori, ventilatori e batterie
- 8.2Produttori di sistemi di raffreddamento di precisione
- 8.3Installatori meccanici e fornitori di assistenza
- 09Dimensione del mercato e previsioni, 2020-2035
- 9.1Dimensione storica del mercato, 2020-2024
- 9.2Previsioni, 2026-2035
- 9.3Spesa per nuove costruzioni e sulla base installata
- 10Mercato per tipo di prodotto
- 10.1Unità CRAC e CRAH perimetrali
- 10.2Raffreddatori in-row e a livello di rack
- 10.3Fan wall e thermal wall
- 10.4Scambiatori di calore a porta posteriore
- 11Mercato per mezzo di raffreddamento
- 11.1Acqua refrigerata
- 11.2Espansione diretta (DX)
- 11.3Refrigerante pompato ed economizzatore ibrido
- 12Mercato per tipo di data center
- 12.1Data center di colocation
- 12.2Data center hyperscale
- 12.3Data center enterprise
- 12.4Data center edge
- 13Mercato per tipo di vendita
- 13.1Apparecchiature per nuove costruzioni
- 13.2Sostituzione e retrofit
- 13.3Assistenza e manutenzione
- 14Esclusiva DC: matrice prodotto × tipo di data center
- 14.1Risultati per cella, 2025
- 14.2Input del modello e controlli di limite
- 15Mercato del Nord America
- 15.1Stati Uniti
- 15.2Canada
- 16Mercato dell'Europa
- 16.1Germania
- 16.2Regno Unito
- 16.3Francia
- 16.4Paesi Bassi
- 16.5Resto d'Europa
- 17Mercato dell'Asia Pacifico
- 17.1Cina
- 17.2Giappone
- 17.3Australia
- 17.4India
- 17.5Singapore
- 17.6Resto dell'Asia Pacifico
- 18Mercato dell'America Latina
- 18.1Brasile
- 18.2Messico
- 18.3Resto dell'America Latina
- 19Mercato del Medio Oriente e Africa
- 19.1Arabia Saudita
- 19.2Emirati Arabi Uniti
- 19.3Resto del Medio Oriente e Africa
- 20Analisi per paese: i 12 paesi principali
- 20.1Classifica dei paesi, 2025
- 20.2Grandi paesi in più rapida crescita
- 21Scenari di previsione
- 21.1Scenari basso, base e alto, 2035
- 21.2Ipotesi degli scenari
- 22Panorama competitivo
- 22.1Concentrazione del mercato
- 22.2Profili aziendali: Vertiv, Schneider Electric, STULZ, Carrier, Trane Technologies, Johnson Controls, Daikin Applied, Modine, Munters, Shenzhen Envicool
- 22.3Sviluppi recenti
- 23Raccomandazioni degli analisti
- 23.1Per gli operatori di data center
- 23.2Per i fornitori di sistemi di raffreddamento
- 23.3Per gli investitori
- Fig. 1Dimensione del mercato del condizionamento di precisione per data center, 2020-2035
- Fig. 2Quota di mercato per tipo di prodotto, 2025 e 2035
- Fig. 3Quota di mercato per regione, 2025
- Fig. 4Contenuto di aria di precisione per MW, 2020-2035
- Fig. 5Scenari di previsione, 2035
- Tabella 1Attributi del report
- Tabella 2Confronto degli ambiti
- Tabella 3Contenuto di aria di precisione per MW, 2020-2035
- Tabella 4Mercato per tipo di prodotto, 2025 e 2035
- Tabella 5Mercato per mezzo di raffreddamento, 2025 e 2035
- Tabella 6Mercato per tipo di data center, 2025 e 2035
- Tabella 7Mercato per tipo di vendita, 2025 e 2035
- Tabella 8Matrice prodotto × tipo di data center, 2025
- Tabella 9I 12 paesi principali, 2025 e 2035
- Tabella 10Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 5,53 miliardi nel 2026, il 13,2% in più rispetto a USD 4,88 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 10,00 miliardi entro il 2035.
Del 7,43% annuo dal 2025 al 2035, dopo il 13,32% annuo tra il 2020 e il 2025, quando i completamenti annuali di data center sono saliti a 12,0 GW.
I USD 4,88 miliardi di spesa del 2025 comprendono le unità CRAC e CRAH, i raffreddatori in-row, i fan wall e gli scambiatori di calore a porta posteriore che mantengono l’aria in ingresso alle apparecchiature IT nella fascia da 18 °C a 27 °C, più la relativa assistenza. Chiller e raffreddamento a liquido sono esclusi.
Il 54,2% del valore 2025, pari a USD 2,65 miliardi, va alle unità CRAC e CRAH perimetrali. Gli scambiatori di calore a porta posteriore crescono più rapidamente, al 13,12% annuo, fino a USD 1,36 miliardi entro il 2035.
Circa USD 290.000 per MW in una sala convenzionale e USD 115.000 per MW in una sala IA nel 2025, secondo le stime di DC Market Insights, perché i rack IA raffreddati a liquido cedono all’aria solo dal 25% al 30% del loro calore.
Il 40,5% del valore 2025, pari a USD 1,98 miliardi, viene speso in Nord America. Il Medio Oriente e Africa cresce più rapidamente, all’11,61% annuo, e l’India è il grande paese in più rapida crescita, al 13,26%.
Circa il 40% del mercato è detenuto insieme da Vertiv, Schneider Electric e STULZ (stima di DC Market Insights). Competono anche Carrier, Trane Technologies, Johnson Controls, Daikin Applied, Modine, Munters e Shenzhen Envicool.
No: la spesa per aria di precisione nelle sale IA sale da USD 483,00 milioni nel 2025 a USD 1,51 miliardi nel 2035, perché il raffreddamento direct-to-chip lascia ancora dal 25% al 30% del calore del rack a sistemi ad aria come fan wall e porte posteriori.
USD 5,53 miliardi nel 2026 è il dato di DC Market Insights relativo solo alle unità di precisione lato aria e alla relativa assistenza. Le stime che aggiungono chiller, torri di raffreddamento, raffreddamento a liquido o condizionamento di comfort risultano da due a tre volte più grandi.
Gli scambiatori di calore a porta posteriore, al 13,12% annuo, davanti ad assistenza e manutenzione al 12,94% e ai fan wall all’11,47%, poiché le sale IA e una base installata di 313 GW ridisegnano la domanda entro il 2035.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.