
Mercato degli acceleratori per data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
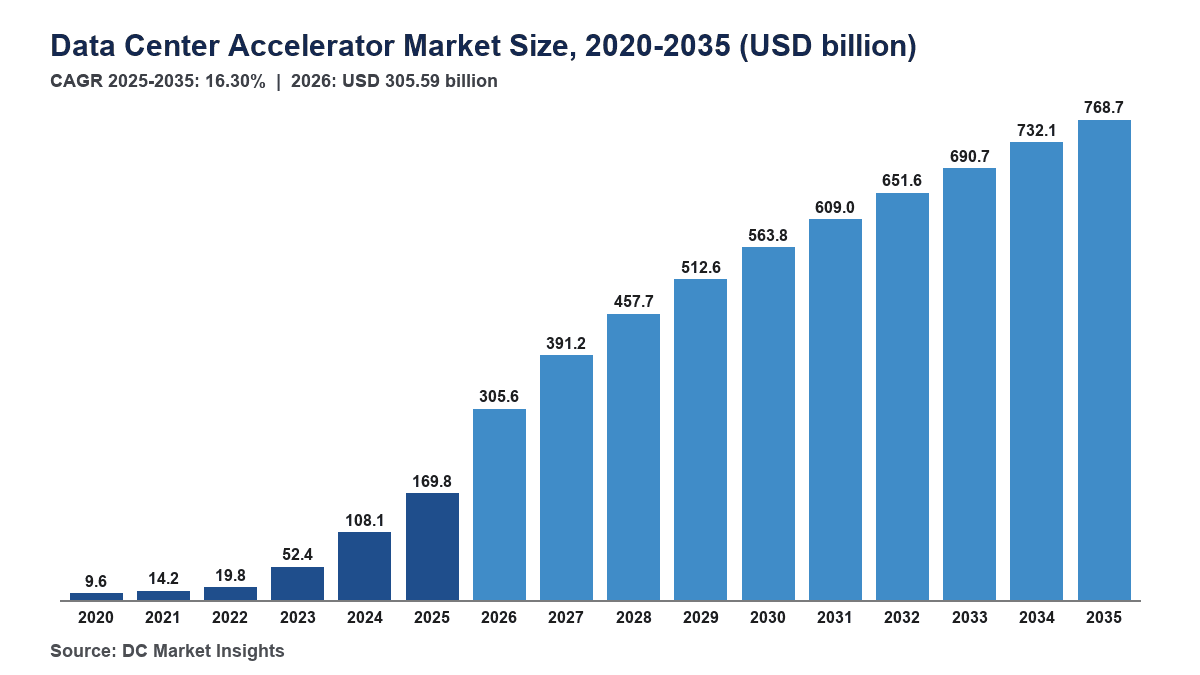
Nel 2025 il valore del Mercato degli acceleratori per data center era pari a USD 169.77 miliardi; si prevede che raggiunga USD 768.72 miliardi entro il 2035, con un CAGR del 16.3%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 21 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perché le stime differiscono
- 04Dinamiche di mercato
- 05Prezzi
- 06Standard e regolamentazione
- 07Segmentazione del mercato per tipo di acceleratore
- 08Segmentazione del mercato per carico di lavoro
- 09Segmentazione del mercato per form factor
- 10Segmentazione del mercato per utente finale
- 19capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il Mercato degli acceleratori per data center vale USD 305,59 miliardi nel 2026 e si prevede che raggiunga USD 768,72 miliardi entro il 2035, rispetto a USD 169,77 miliardi nel 2025, con un CAGR del 16,30% dal 2025 al 2035 (stima di DC Market Insights). Il balzo dell’80,0% nel 2026 è visibile nei documenti dei fornitori: NVIDIA ha registrato USD 75,2 miliardi di ricavi data center nel trimestre chiuso ad aprile 2026 e circa USD 89,0 miliardi nel trimestre chiuso a luglio 2026, e Broadcom ha indicato ricavi da semiconduttori AI di USD 21,7 miliardi per il trimestre chiuso a novembre 2026, più di 2,5 volte gli USD 8,2 miliardi indicati per il suo primo trimestre fiscale (Fonti: comunicati sui risultati di NVIDIA e Broadcom). La maggior parte di questa spesa acquista unità di elaborazione grafica (GPU) e circuiti integrati per applicazioni specifiche (ASIC) personalizzati per campus AI su scala di gigawatt contrattati dai laboratori AI a fine 2025, per cui le spedizioni di acceleratori seguono ormai la capacità elettrica firmata più da vicino dei cicli di rinnovo dei server. I sistemi rack-scale sono il segmento a crescita più rapida al 26,40% annuo, gli ASIC AI personalizzati sono il tipo di chip a crescita più rapida al 23,47% e il Medio Oriente e Africa è la regione a crescita più rapida al 20,18% annuo, mentre i programmi AI sovrani del Golfo installano acceleratori partendo da una base ridotta.
Statistiche chiave del mercato: quanto vale il Mercato degli acceleratori per data center nel 2026?
DC Market Insights valuta il Mercato degli acceleratori per data center USD 305,59 miliardi nel 2026, l’80,0% in più rispetto agli USD 169,77 miliardi del 2025, perché il primo anno completo di spedizioni di rack di generazione Blackwell e i primi rack Vera Rubin cadono negli stessi dodici mesi.
- Dimensione del mercato 2025: USD 169,77 miliardi (stima di DC Market Insights)
- Dimensione del mercato 2026: USD 305,59 miliardi, +80,0% sul 2025
- Dimensione del mercato 2030: USD 563,84 miliardi
- Dimensione del mercato 2035: USD 768,72 miliardi
- CAGR 2025-2035: 16,30% nello scenario base, 12,85% nello scenario basso e 18,54% nello scenario alto
- Segmento più grande: GPU, USD 138,97 miliardi ovvero l’81,9% del valore 2025
- Segmento a crescita più rapida: sistemi rack-scale al 26,40% annuo; ASIC AI personalizzati al 23,47% tra i tipi di chip
- Regione leader: Nord America, USD 100,84 miliardi ovvero il 59,4% del valore 2025
- Regione a crescita più rapida: Medio Oriente e Africa al 20,18% annuo
- Paese più grande: Stati Uniti, USD 93,03 miliardi ovvero il 54,8% del valore 2025
- Leader di mercato: NVIDIA, con circa il 77% del valore degli acceleratori 2025 (stima di DC Market Insights)
Sintesi
Il Mercato globale degli acceleratori per data center valeva USD 9,61 miliardi nel 2020, ha raggiunto USD 169,77 miliardi nel 2025 e si prevede che raggiunga USD 768,72 miliardi entro il 2035, con un CAGR del 16,30% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato degli acceleratori per data center 2025 | USD 169,77 miliardi |
| Dimensione del Mercato degli acceleratori per data center 2026 | USD 305,59 miliardi |
| Mercato degli acceleratori per data center, CAGR | 16,30% |
| Dimensione del Mercato degli acceleratori per data center 2035 | USD 768,72 miliardi |
Il mercato è cresciuto del 77,59% annuo tra il 2020 e il 2025, e DC Market Insights prevede ora USD 305,59 miliardi nel 2026, una revisione al rialzo rispetto al percorso di ottobre 2025 perché i ricavi dei fornitori nella prima metà del 2026 lo hanno superato di molto. NVIDIA ha riportato ricavi data center compute per il primo trimestre fiscale 2027 di USD 60,4 miliardi, +77% su base annua, più USD 14,8 miliardi di networking (Fonte: comunicato trimestrale sui risultati di NVIDIA). La crescita rallenta al 28,0% nel 2027 e a circa il 5% annuo entro il 2035, perché i prezzi unitari salgono più lentamente dopo la generazione Rubin, gli ASIC personalizzati guadagnano quota a prezzi per chip più bassi e la nuova capacità AI cresce da 4,2 GW nel 2025 a circa 17,8 GW nel 2035 anziché raddoppiare ogni anno.
Che cosa comprende il Mercato degli acceleratori per data center?
Il Mercato degli acceleratori per data center copre ogni acceleratore di calcolo venduto per l’installazione in un server di data center, per un valore di USD 169,77 miliardi nel 2025, valutato alla prima vendita in dollari USA correnti con la memoria on-package inclusa.
Incluso. GPU merchant per data center vendute come moduli SXM o OCP Accelerator Module (OAM), baseboard e schede PCIe; il contenuto di acceleratori dei sistemi rack-scale come NVIDIA GB300 NVL72 e AMD Helios; ASIC AI personalizzati progettati da cloud provider e laboratori AI (Google TPU, AWS Trainium, Microsoft Maia, Meta MTIA e il chip di OpenAI realizzato con Broadcom), valutati al prezzo pagato al partner di progettazione o alla filiera della fonderia; field-programmable gate array (FPGA) per data center usati per AI, offload di rete e sistemi di trading; e altri acceleratori come unità di elaborazione neurale, unità di elaborazione del linguaggio, motori vettoriali e motori wafer-scale. La memoria ad alta larghezza di banda (HBM) è inclusa quando si trova sul package dell’acceleratore.
Escluso. Unità di elaborazione centrale (CPU) per server, unità di elaborazione dati e schede di interfaccia di rete, switch Ethernet e InfiniBand, tray di switch NVLink, chassis dei server e margine dei produttori di server, hardware di alimentazione e raffreddamento, licenze software, ricavi da noleggio cloud e acceleratori in PC client, telefoni, veicoli e gateway edge.
Come si combinano i segmenti. Le suddivisioni per tipo di acceleratore, carico di lavoro, form factor e utente finale ripartiscono ciascuna lo stesso totale di USD 169,77 miliardi del 2025. Regioni e paesi sono assegnati in base al luogo in cui gli acceleratori sono installati, non a dove sono progettati o prodotti.
Perché le stime sul Mercato degli acceleratori per data center differiscono?
Le stime pubblicate sugli acceleratori per data center vanno da ben meno di USD 100 miliardi a oltre USD 300 miliardi per lo stesso anno, e il dato di DC Market Insights di USD 305,59 miliardi per il 2026 si colloca al vertice perché conta il contenuto di acceleratori dei sistemi rack-scale ai livelli di spedizione 2026 anziché ai ritmi del 2023 o del 2024.
Le definizioni più ampie aggiungono il server completo, il fabric NVLink ed Ethernet o il noleggio di GPU in cloud, e alcune aggiungono gli acceleratori AI edge in fabbriche, negozi e siti di telecomunicazione. Le definizioni più ristrette contano solo le GPU merchant ed escludono gli ASIC personalizzati, che detengono il 15,6% del valore 2025 in questo modello. Le stime più vecchie trattano inoltre l’AI generativa come un segmento futuro, mentre addestramento e inferenza di AI generativa rappresentano già la maggior parte della spesa 2025 in questo modello. Gli acceleratori ad alta efficienza energetica non sono qui una linea di prodotto separata: le prestazioni per watt sono un criterio di acquisto in ogni segmento. Produttori di server come Dell Technologies, Hewlett Packard Enterprise e Supermicro sono canali di vendita il cui margine sui server resta fuori dal perimetro, mentre gli acceleratori che spediscono sono contati una sola volta al valore del chip. I cloud provider pubblici compaiono come acquirenti (cloud provider hyperscale) anziché come mercato separato, e gli acceleratori di IBM (l’acceleratore Spyre per i sistemi IBM Z e Power) e NEC (il motore vettoriale SX-Aurora TSUBASA) sono contati negli altri acceleratori.
| Elemento | In questo report | Perché |
|---|---|---|
| GPU merchant e ASIC AI personalizzati | Sì, 97,5% del valore 2025 | Silicio acceleratore principale acquistato per i data center |
| Contenuto di acceleratori dei sistemi rack-scale | Sì, 28,7% del valore 2025 | Chip contati al valore del chip all’interno del rack |
| Server AI completi, switch e tray NVLink | No | Coperti nel report sul Mercato dei server AI |
| Acceleratori AI edge | No | Non installati nei data center |
| Ricavi da noleggio di GPU in cloud | No | Un servizio, non una vendita di hardware |
Gli acquirenti all’interno del perimetro vanno dai cloud provider pubblici hyperscale alle imprese, incluse le piccole e medie imprese (PMI) che acquistano un singolo server di inferenza PCIe tramite un provider di colocation.
Che cosa spinge la spesa per acceleratori per data center nel 2026?
Tre fattori fanno crescere il Mercato degli acceleratori per data center dell’80,0% nel 2026, a USD 305,59 miliardi: spedizioni record dei fornitori, contratti da gigawatt firmati dai laboratori AI a fine 2025 e la crescita degli ASIC personalizzati presso Broadcom e i suoi concorrenti.
I ricavi data center di NVIDIA hanno raggiunto circa USD 89,0 miliardi in un solo trimestre
NVIDIA ha riportato ricavi data center di circa USD 89,0 miliardi per il trimestre chiuso il 26 luglio 2026, +117% rispetto a un anno prima e +18% rispetto al trimestre precedente, e ha indicato ricavi totali di USD 108,0 miliardi per il trimestre successivo senza alcun ricavo data center compute dalla Cina (Fonte: risultati NVIDIA del secondo trimestre fiscale 2027, agosto 2026). Quel solo trimestre supera la metà degli USD 169,77 miliardi che DC Market Insights conta per l’intero mercato 2025. Il modello assume che gli acceleratori rappresentino circa l’80% dei ricavi data center compute di NVIDIA, con CPU Grace, schede e componenti di sistema a coprire il resto.
27,2 GW di contratti dei laboratori AI iniziano le spedizioni nella seconda metà del 2026
OpenAI ha contrattato almeno 10 GW di sistemi NVIDIA, 6 GW di GPU Instinct di Advanced Micro Devices (AMD) e 10 GW di propri acceleratori realizzati da Broadcom a settembre e ottobre 2025, e Anthropic ha concordato di usare fino a un milione di TPU Google con oltre 1 GW operativo nel 2026 (Fonti: annunci di NVIDIA, AMD, OpenAI e Google Cloud). Con 0,2 GW di rack di inferenza Qualcomm per Humain, questi programmi totalizzano 27,2 GW. A USD 17-22 miliardi di contenuto di acceleratori per gigawatt ai prezzi 2025, rappresentano da USD 462,40 miliardi a USD 598,40 miliardi di ordini di acceleratori nel periodo 2026-2029, ed è per questo che il modello mantiene la crescita 2027 al 28,0%.
La guidance AI di Broadcom di USD 21,7 miliardi segnala la crescita degli ASIC personalizzati
Broadcom ha riportato ricavi da semiconduttori AI di USD 16,7 miliardi per il trimestre chiuso il 2 agosto 2026, +221% su base annua, e ha indicato USD 21,7 miliardi per il trimestre successivo (Fonte: risultati del terzo trimestre fiscale 2026 di Broadcom depositati presso la US Securities and Exchange Commission). La maggior parte di quei ricavi proviene da acceleratori personalizzati per Google, Meta, OpenAI e altri acquirenti, mentre gli switch AI Ethernet costituiscono il resto. Nel modello di DC Market Insights, gli ASIC AI personalizzati salgono dal 15,6% del valore degli acceleratori nel 2025 al 28,4% entro il 2035.
Come stanno cambiando gli acceleratori per data center?
Gli acceleratori si stanno spostando verso rack completi, nuove memorie e silicio interno, con i sistemi rack-scale che salgono dal 28,7% del valore nel 2025 al 66,0% entro il 2035.
I sistemi rack-scale salgono dal 28,7% al 66,0% del valore degli acceleratori
Gli acquirenti ordinano ora rack completi in cui 72 o più acceleratori condividono un unico fabric scale-up, raffreddamento a liquido e power shelf. Il contenuto di acceleratori dei sistemi rack-scale cresce del 26,40% annuo nel modello di DC Market Insights, il segmento più rapido del report. Questi rack funzionano da 120 kW a oltre 200 kW, il che lega questa tendenza al Mercato del raffreddamento a liquido per data center.
I rack Vera Rubin raggiungono la piena produzione presso cinque cloud
NVIDIA ha dichiarato ad agosto 2026 che la sua piattaforma Vera Rubin stava entrando in piena produzione, con rack in funzione presso CoreWeave, Google Cloud, Microsoft Azure, Oracle Cloud Infrastructure e Nebius. Rubin abbina inoltre ogni GPU a HBM4, per cui una quota maggiore di ogni dollaro speso in acceleratori va ai fornitori di memoria trattati nel report sul Mercato della memoria ad alta larghezza di banda.
HBM4 a 2 terabyte al secondo per stack fissa il tetto della memoria
Lo standard HBM4 del Joint Electron Device Engineering Council (JEDEC) consente velocità di trasferimento fino a 8 gigabit al secondo su un’interfaccia a 2048 bit, per un massimo di 2 terabyte al secondo (TB/s) per stack (Fonte: annuncio JEDEC). I chip di inferenza che sacrificano larghezza di banda a favore della capacità, usando LPDDR, GDDR o SRAM on-chip, sono uno dei motivi per cui gli altri acceleratori crescono del 22,21% annuo.
Che cosa potrebbe rallentare il Mercato degli acceleratori per data center?
Le norme sulle esportazioni e la fornitura di energia sono i due limiti che DC Market Insights incorpora nello scenario basso di USD 568,85 miliardi per il 2035, il 26% sotto lo scenario base.
Le vendite in Cina escono dalle previsioni dei fornitori
Le previsioni di NVIDIA per il secondo e il terzo trimestre fiscale 2027 non includono ricavi data center compute dalla Cina, e i risultati di AMD del secondo trimestre 2025 hanno incluso un onere di USD 800 milioni legato ai controlli USA sulle esportazioni della sua Instinct MI308 (Fonte: risultati AMD del secondo trimestre 2026). A maggio 2025 il Dipartimento del Commercio USA ha revocato la AI Diffusion Rule e ha messo in guardia dall’uso di specifici chip Huawei Ascend (Fonte: Bureau of Industry and Security). DC Market Insights prevede per la Cina una crescita del 13,89% annuo, sotto il tasso globale del 16,30%, perché gli acceleratori nazionali di Huawei e Cambricon Technologies sostituiscono quelli importati a prezzi più bassi.
Ogni gigawatt assorbe da 1,0 a 1,3 milioni di acceleratori
DC Market Insights stima che un gigawatt di capacità AI contenga circa 1,0-1,3 milioni di acceleratori ai livelli di potenza della generazione Blackwell, per cui una connessione alla rete che slitta di un anno sposta altrettanti chip all’anno successivo. La nuova capacità AI raggiunge circa 13,2 GW all’anno entro il 2030 nel modello, su 22 GW di nuova capacità IT totale, e lo scenario basso assume uno slittamento di due anni nella fornitura di energia per l’AI.
Dove sono i nuovi bacini di ricavi per i fornitori di acceleratori?
I chip di inferenza, il 62,0% del mercato 2035, e gli acquirenti al di fuori dei cloud hyperscale sono i due maggiori nuovi bacini del Mercato degli acceleratori per data center.
L’inferenza sale al 62,0% della spesa per acceleratori entro il 2035
L’inferenza AI ha rappresentato il 41,3% della spesa per acceleratori 2025 e cresce del 21,13% annuo fino al 62,0% del mercato 2035, superando l’addestramento entro il 2028 nel modello di DC Market Insights. L’inferenza premia la capacità di memoria e il costo per token, il che offre punti di ingresso a Qualcomm (rack AI200 dal 2026), Intel (la GPU Crescent Island con 160 GB di LPDDR5X, in campionamento nella seconda metà del 2026) e Groq, la cui tecnologia di inferenza NVIDIA ha acquisito in licenza a dicembre 2025.
Acquirenti enterprise e sovrani aggiungono USD 171,50 miliardi di spesa annua
Le imprese hanno assorbito il 12,9% della spesa per acceleratori 2025 e crescono più rapidamente tra i gruppi di acquirenti al 18,46% annuo, mentre i cluster AI privati si spostano nelle sale di colocation. Gli acquirenti governativi, di AI sovrana e di ricerca crescono dal 10,6% al 12,0% della spesa al 17,75% annuo, e i due gruppi insieme aggiungono USD 171,50 miliardi di spesa annua tra il 2025 e il 2035.
Quanto costa una GPU o un ASIC AI per data center?
Una GPU per data center è stata venduta in media a circa USD 22.060 nel 2025 e un ASIC AI personalizzato a circa USD 5.120 (stime di DC Market Insights dei prezzi medi di vendita ponderati, inclusa la memoria on-package ed escluso il server che li ospita).
| Prezzo medio di vendita (migliaia di USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| GPU | 7,80 | 22,06 | 31,40 | 34,90 |
| ASIC AI personalizzati | 2,90 | 5,12 | 8,30 | 10,60 |
| FPGA | 1,60 | 2,21 | 2,50 | 2,70 |
| Altri acceleratori | 3,10 | 4,96 | 6,20 | 7,10 |
I prezzi delle GPU sono quasi triplicati tra il 2020 e il 2025, poiché ogni generazione ha aggiunto capacità HBM, die più grandi e package a due die. DC Market Insights prevede che i prezzi delle GPU salgano di circa il 4,7% annuo fino al 2035, mentre gli acquirenti di rack-scale negoziano prezzi per volume e gli ASIC personalizzati limitano ciò che i fornitori merchant possono applicare.
Quali standard e norme sulle esportazioni si applicano ai chip AI per data center?
Tre insiemi di regole plasmano il Mercato degli acceleratori per data center: lo standard JEDEC HBM4 fino a 2 TB/s per stack, la specifica scale-up UALink per un massimo di 1.024 acceleratori e i controlli USA sulle esportazioni gestiti dal Bureau of Industry and Security.
JEDEC HBM4 (JESD270-4). Lo standard supporta stack DRAM da 4 a 16 strati e fino a 2 TB/s per stack, e DC Market Insights prevede che diventi la principale interfaccia di memoria per i nuovi acceleratori spediti dal 2026.
UALink 200G 1.0. La prima specifica dell’Ultra Accelerator Link Consortium abilita collegamenti scale-up a 200 gigabit per lane per un massimo di 1.024 acceleratori in un unico pod.
Controlli USA sulle esportazioni. Le norme stabiliscono quali acceleratori possono essere spediti in Cina, il secondo mercato nazionale con l’11,1% del valore 2025; sono costate ad AMD un onere di USD 800 milioni nel secondo trimestre 2025 e tengono la Cina fuori dalle previsioni data center 2026 di NVIDIA.
Quale segmento guida la spesa per acceleratori per data center?
Le GPU guidano il Mercato degli acceleratori per data center con l’81,9% del valore 2025 (USD 138,97 miliardi), i cloud provider hyperscale guidano gli acquirenti con il 61,7% e l’addestramento AI guida i carichi di lavoro con il 51,2%.
Per tipo di acceleratore: le GPU detengono l’81,9%
| Tipo di acceleratore | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| GPU | 138,97 | 81,9% | 529,65 | 14,32% |
| ASIC AI personalizzati | 26,52 | 15,6% | 218,32 | 23,47% |
| FPGA | 2,00 | 1,2% | 3,84 | 6,73% |
| Altri acceleratori | 2,27 | 1,3% | 16,91 | 22,21% |
Le GPU perdono 13,0 punti di quota entro il 2035 ma crescono comunque di 3,8 volte in valore, perché gli stack software CUDA e ROCm le mantengono la scelta predefinita per l’addestramento e per gli acquirenti senza team interni di progettazione chip. Le FPGA crescono più lentamente, al 6,73% annuo, poiché il lavoro AI si sposta su chip progettati ad hoc.
Per carico di lavoro: l’addestramento detiene il 51,2%, l’inferenza guida dal 2028
| Carico di lavoro | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Addestramento AI | 86,92 | 51,2% | 257,52 | 11,47% |
| Inferenza AI | 70,11 | 41,3% | 476,61 | 21,13% |
| HPC e calcolo scientifico | 7,81 | 4,6% | 19,99 | 9,85% |
| Analisi dei dati e altro | 4,92 | 2,9% | 14,61 | 11,49% |
Per form factor: le baseboard detengono oggi il 54,2%, i rack il 66,0% entro il 2035
| Form factor | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Sistemi rack-scale | 48,72 | 28,7% | 507,36 | 26,40% |
| Baseboard multi-acceleratore | 92,02 | 54,2% | 184,49 | 7,20% |
| Schede PCIe | 29,03 | 17,1% | 76,87 | 10,23% |
Le baseboard multi-acceleratore (SXM e OAM) sono rimaste il form factor più grande nel 2025, ma i sistemi rack-scale diventano i più grandi entro il 2029. Le schede PCIe servono i server di inferenza enterprise e crescono del 10,23% annuo.
Per utente finale: i cloud provider hyperscale detengono il 61,7%
| Utente finale | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Cloud provider hyperscale | 104,75 | 61,7% | 445,86 | 15,59% |
| Provider di GPU cloud e neocloud | 25,13 | 14,8% | 111,46 | 16,07% |
| Imprese | 21,90 | 12,9% | 119,15 | 18,46% |
| Governo, AI sovrana e ricerca | 18,00 | 10,6% | 92,25 | 17,75% |
I provider di GPU cloud e neocloud come CoreWeave e Nebius acquistano quasi esclusivamente GPU e crescono del 16,07% annuo, poiché i laboratori AI noleggiano capacità prima di costruirne di propria.
Qual è il segmento di acceleratori per data center a crescita più rapida?
I sistemi rack-scale sono il segmento di acceleratori per data center a crescita più rapida, al 26,40% annuo dal 2025 al 2035, salendo dal 28,7% al 66,0% del valore degli acceleratori (stima di DC Market Insights).
Tra i tipi di chip, gli ASIC AI personalizzati crescono più rapidamente al 23,47% annuo, davanti agli altri acceleratori al 22,21% e alle GPU al 14,32%, perché Google, AWS, Microsoft, Meta e OpenAI usano i propri chip per ridurre il costo dell’inferenza. Tra i carichi di lavoro, l’inferenza AI guida al 21,13% annuo; tra gli acquirenti, le imprese guidano al 18,46%.
DC Exclusive: tracker dei contratti di acceleratori da gigawatt, 5 programmi e 27,2 GW
Cinque programmi di laboratori AI e sovrani firmati a settembre e ottobre 2025 impegnano 27,2 GW di capacità di acceleratori, per un valore da USD 462,40 miliardi a USD 598,40 miliardi al contenuto di acceleratori per gigawatt del 2025, pari a 2,7-3,5 volte l’intero mercato 2025 (Fonti: annunci di NVIDIA, AMD, OpenAI, Google Cloud e Qualcomm; modello di DC Market Insights).
| Programma | Firmato | Hardware | GW | Tempistica | Valore degli acceleratori (miliardi di USD, a USD 17-22 miliardi per GW) |
|---|---|---|---|---|---|
| OpenAI – NVIDIA | Set 2025 | Sistemi GPU NVIDIA (prima Vera Rubin) | 10,0 | Primo GW nel 2° semestre 2026 | 170,00-220,00 |
| OpenAI – AMD | Ott 2025 | GPU AMD Instinct MI450 | 6,0 | Primo GW nel 2° semestre 2026 | 102,00-132,00 |
| OpenAI – Broadcom | Ott 2025 | Rack con ASIC personalizzati progettati da OpenAI | 10,0 | Dal 2° semestre 2026 a fine 2029 | 170,00-220,00 |
| Anthropic – Google Cloud | Ott 2025 | Fino a 1 milione di TPU | 1,0 | 2026 | 17,00-22,00 |
| Humain – Qualcomm | Ott 2025 | Rack di inferenza AI200 e AI250 | 0,2 | Dal 2026 | 3,40-4,40 |
| Totale | 27,2 | 462,40-598,40 |
Il tracker è un modello di DC Market Insights costruito da 15 input: dimensione in gigawatt e tempistica di 5 programmi, un valore basso e uno alto degli acceleratori per gigawatt, e i dati sui ricavi dei fornitori NVIDIA, AMD e Broadcom da febbraio ad agosto 2026 usati come verifica delle consegne. Le GPU merchant rappresentano 16 GW dei 27,2 GW, il silicio personalizzato 11 GW e i rack di inferenza 0,2 GW, per cui il portafoglio contratti è già più orientato agli ASIC personalizzati (40%) rispetto al mercato 2025 (15,6%). Se ogni programma viene consegnato entro il 2029, il tracker copre dal 28% al 36% degli USD 1.666,99 miliardi di spesa cumulata in acceleratori 2026-2029 nello scenario base.
Quale regione guida il Mercato degli acceleratori per data center?
Il Nord America guida il Mercato degli acceleratori per data center con il 59,4% del valore 2025 (USD 100,84 miliardi), e il Medio Oriente e Africa è la regione a crescita più rapida al 20,18% annuo (stima di DC Market Insights).
Nord America: USD 100,84 miliardi nel 2025
I data center nordamericani hanno installato il 59,4% del valore degli acceleratori 2025 e crescono del 15,41% annuo fino a USD 422,80 miliardi. Texas e Wisconsin ospitano i primi campus OpenAI Stargate e Microsoft Fairwater, e la regione perde 4,4 punti di quota entro il 2035 man mano che le altre regioni costruiscono la propria capacità AI.
Asia Pacifico: USD 41,76 miliardi nel 2025
L’Asia Pacifico cresce del 16,77% annuo fino a USD 196,79 miliardi. La Cina rappresenta il 45,1% della regione ed è sempre più servita da chip nazionali: Huawei prevede Ascend 950 nel 2026, Ascend 960 nel 2027 e Ascend 970 nel 2028. L’India cresce più rapidamente nella regione al 23,94% annuo.
Europa: USD 15,62 miliardi nel 2025
L’Europa cresce del 17,28% annuo fino a USD 76,87 miliardi, sostenuta dal programma di gigafactory AI dell’Unione europea e da supercomputer nazionali come JUPITER in Germania; Regno Unito, Germania e Francia sono in testa, e il Resto d’Europa (Paesi nordici, Italia, Spagna e Polonia) cresce più rapidamente partendo da una base ridotta, mentre le code di connessione alla rete a Francoforte, Amsterdam e Dublino limitano la crescita dei cluster privati.
Medio Oriente e Africa: USD 8,32 miliardi nel 2025
Il Medio Oriente e Africa cresce più rapidamente al 20,18% annuo fino a USD 52,27 miliardi. Arabia Saudita ed Emirati Arabi Uniti rappresentano il 69,4% della regione nel 2025, e Humain prevede 200 MW di rack di inferenza Qualcomm a partire dal 2026.
America Latina: USD 3,23 miliardi nel 2025
L’America Latina cresce del 20,01% annuo fino a USD 19,99 miliardi, trainata da Brasile, Messico e Cile, dove le region cloud aggiungono capacità GPU per i servizi AI locali.
Quali paesi spendono di più in acceleratori per data center?
Gli Stati Uniti sono il mercato nazionale più grande con USD 93,03 miliardi, il 54,8% del valore 2025, seguiti dalla Cina con USD 18,84 miliardi e dal Canada con USD 7,81 miliardi; i 12 paesi più grandi detengono l’88,4% della spesa 2025.
| Posizione | Paese | Regione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 93,03 | 54,8% | 387,43 | 15,33% |
| 2 | Cina | Asia Pacifico | 18,84 | 11,1% | 69,18 | 13,89% |
| 3 | Canada | Nord America | 7,81 | 4,6% | 35,36 | 16,30% |
| 4 | Giappone | Asia Pacifico | 5,94 | 3,5% | 26,14 | 15,97% |
| 5 | Corea del Sud | Asia Pacifico | 3,90 | 2,3% | 19,22 | 17,28% |
| 6 | Regno Unito | Europa | 3,90 | 2,3% | 17,68 | 16,30% |
| 7 | Arabia Saudita | Medio Oriente e Africa | 3,06 | 1,8% | 19,99 | 20,66% |
| 8 | Germania | Europa | 3,06 | 1,8% | 14,61 | 16,93% |
| 9 | India | Asia Pacifico | 3,06 | 1,8% | 26,14 | 23,94% |
| 10 | Emirati Arabi Uniti | Medio Oriente e Africa | 2,72 | 1,6% | 17,68 | 20,60% |
| 11 | Australia | Asia Pacifico | 2,55 | 1,5% | 12,30 | 17,06% |
| 12 | Francia | Europa | 2,21 | 1,3% | 11,53 | 17,98% |
L’India è il grande paese a crescita più rapida al 23,94% annuo, poiché operatori hyperscale e cloud provider nazionali costruiscono capacità AI partendo da una base installata ridotta, davanti all’Arabia Saudita al 20,66%.
Come potrebbe cambiare la previsione 2035 sugli acceleratori?
Il Mercato degli acceleratori per data center raggiunge USD 768,72 miliardi entro il 2035 nello scenario base, in un intervallo da USD 568,85 miliardi a USD 930,15 miliardi tra gli scenari basso e alto.
| Scenario | Ipotesi dal 2027 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Slittamento di due anni nella fornitura di energia per l’AI; spesa in conto capitale per l’AI stabile in termini reali dopo il 2028; prezzi inferiori del 10% allo scenario base | 568,85 | 12,85% |
| Base | Programmi da gigawatt contrattati consegnati entro il 2029; la quota degli ASIC personalizzati raggiunge il 28,4% | 768,72 | 16,30% |
| Alto | Rete elettrica, HBM e packaging avanzato tengono il passo dei contratti; domanda di inferenza superiore del 20% allo scenario base | 930,15 | 18,54% |
Lo scenario basso descrive una pausa nella spesa in conto capitale per l’AI: le consegne slittano, gli acquirenti usano più a lungo le flotte esistenti e i fornitori tagliano i prezzi per smaltire le scorte.
Quali sono le principali aziende di acceleratori per data center?
NVIDIA guida il Mercato degli acceleratori per data center con circa il 77% del valore 2025 (stima di DC Market Insights), e gli ASIC personalizzati realizzati con Broadcom, Marvell Technology e Alchip Technologies insieme alle GPU AMD Instinct rappresentano la maggior parte del restante 23%.
- NVIDIA
- AMD
- Broadcom
- Google (TPU)
- Amazon Web Services (Trainium)
- Microsoft (Maia)
- Intel
- Marvell Technology
- Huawei (Ascend)
- Qualcomm
- Groq
- Cerebras Systems
- Cambricon Technologies
- Alchip Technologies
- IBM
- NEC
La quota del 77% deriva dai ricavi data center dell’anno fiscale 2026 di NVIDIA pari a USD 193,70 miliardi, al netto del networking e di una quota stimata per CPU e componenti di sistema, rapportati al mercato di USD 169,77 miliardi. Il segmento Data Center di AMD ha raggiunto USD 6,7 miliardi nel secondo trimestre 2026, +107%, grazie ai processori EPYC e alle GPU Instinct, e AMD prevede un’accelerazione delle vendite data center nella seconda metà del 2026 con la crescita dei rack Helios (Fonte: risultati AMD del secondo trimestre 2026). Broadcom è il maggiore partner per ASIC AI personalizzati, con ricavi da semiconduttori AI di USD 16,7 miliardi nel terzo trimestre fiscale 2026 (Fonte: documento sui risultati di Broadcom). Gli stessi acquirenti plasmano il Mercato dei chip AI e il Mercato dei server AI, dove gli acceleratori vengono integrati nei server.
Che cosa è successo di recente nel Mercato degli acceleratori per data center?
Tre comunicati sugli utili tra maggio e settembre 2026 hanno mostrato una domanda di acceleratori ancora in crescita, con NVIDIA, AMD e Broadcom che insieme hanno riportato oltre USD 112 miliardi di ricavi da data center e chip AI negli ultimi trimestri (Fonti: comunicati sui risultati di NVIDIA, AMD e Broadcom).
- A settembre 2026 Broadcom ha riportato ricavi da semiconduttori AI di USD 16,7 miliardi per il terzo trimestre fiscale, +221%, e ha indicato USD 21,7 miliardi per il quarto (Fonte: documento sui risultati di Broadcom).
- Ad agosto 2026 NVIDIA ha riportato ricavi data center di circa USD 89,0 miliardi per il secondo trimestre fiscale 2027, +117%, e ha dichiarato che Vera Rubin stava entrando in piena produzione (Fonte: comunicato sui risultati di NVIDIA).
- Ad agosto 2026 AMD ha riportato ricavi del segmento Data Center di USD 6,7 miliardi per il secondo trimestre, +107%, grazie alla domanda di EPYC e Instinct (Fonte: comunicato sui risultati di AMD).
- A maggio 2026 NVIDIA ha riportato ricavi data center per il primo trimestre fiscale 2027 di USD 75,2 miliardi, +92%, e ha dichiarato che da allora avrebbe riportato i sotto-mercati Hyperscale and AI Clouds, Industrial ed Enterprise (Fonte: comunicato sui risultati di NVIDIA).
- A gennaio 2026 Microsoft ha presentato il suo acceleratore di inferenza Maia 200, realizzato con il processo a 3 nm di TSMC con 216 GB di HBM3e, e lo ha implementato nella sua region US Central (Fonte: annuncio di Microsoft).
- A dicembre 2025 AWS ha reso disponibili gli UltraServer Trainium3, con fino a 144 chip Trainium3 per sistema e fino a 4,4 volte la potenza di calcolo degli UltraServer Trainium2 (Fonte: annuncio di Amazon).
Conclusioni degli analisti: che cosa dovrebbero fare acquirenti e fornitori con i numeri del 2026?
Dalla stima di USD 305,59 miliardi per il 2026 derivano quattro conclusioni, secondo DC Market Insights.
- Una crescita dell’80,0% nel 2026 significa che gli acquirenti dovrebbero prenotare ora la fornitura 2027, perché NVIDIA, AMD e Broadcom hanno spedito da febbraio ad agosto 2026 molto più di quanto implicasse la tendenza 2025 (Fonti: comunicati sui risultati delle aziende).
- 27,2 GW di contratti firmati dai laboratori AI fissano in anticipo la maggior parte della domanda 2027, per cui i fornitori dovrebbero pianificare la capacità per gigawatt, perché i laboratori ora acquistano acceleratori in questo modo.
- Il 23,47% annuo degli ASIC AI personalizzati supera il 14,32% delle GPU, per cui partner di progettazione come Broadcom e Marvell Technology guadagnano quota, perché i cloud provider riducono il costo dell’inferenza con i propri chip.
- Il 20,18% annuo del Medio Oriente e Africa supera il tasso di mercato del 16,30%, per cui i fornitori dovrebbero rafforzare i team commerciali nel Golfo, perché i programmi sovrani partono da una base installata ridotta.
Metodologia: come DC Market Insights ha dimensionato il Mercato degli acceleratori per data center
DC Market Insights ha dimensionato la base 2025 con un approccio bottom-up a USD 169,77 miliardi a partire da circa 12,85 milioni di acceleratori: 6,30 milioni di GPU a USD 22.060, 5,18 milioni di ASIC AI personalizzati a USD 5.120, e FPGA e altri acceleratori per un valore di USD 4,27 miliardi.
Il valore 2026 di USD 305,59 miliardi è stato ricalcolato sui dati dei fornitori da febbraio ad agosto 2026 (primo e secondo trimestre fiscale 2027 di NVIDIA, secondo trimestre 2026 di AMD, terzo trimestre fiscale 2026 di Broadcom), considerando gli acceleratori pari all’80% dei ricavi data center compute di NVIDIA. La previsione 2027-2035 applica una crescita annua che scende dal 28,0% al 5,0%, verificata rispetto alla nuova capacità AI che sale da 4,2 GW nel 2025 (35% di 12 GW) a 17,8 GW nel 2035 (66% di 27 GW) a USD 17-22 miliardi di acceleratori per gigawatt. Ogni suddivisione per tipo, carico di lavoro, form factor, acquirente e regione somma al totale nel 2025 e nel 2035.
Tre verifiche di limite: (1) tetto, il valore 2026 equivale a circa il 41% dei quasi USD 750 miliardi di spesa in conto capitale dei maggiori operatori di data center, sotto il 50% che lascerebbe troppo poco per edifici, energia e networking; (2) tetto, il valore 2026 resta sotto i circa USD 375 miliardi di ricavi data center che la sola NVIDIA è avviata a raggiungere nell’anno solare 2026 (stima di DC Market Insights dai primi due trimestri e dalla previsione per il terzo trimestre); (3) soglia minima, il valore 2025 è superiore all’80% dei ricavi data center compute dell’anno fiscale 2026 di NVIDIA (circa USD 130 miliardi) più i ricavi da acceleratori di AMD e Broadcom. L’approccio completo è descritto nella nostra pagina sulla metodologia di ricerca; l’analista indicato in questa pagina ha costruito il modello e un revisore ha verificato calcoli, fonti e date.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Prodotti inclusi ed esclusi
- 1.3Come si combinano i segmenti
- 02Sintesi
- 2.1Panoramica del mercato, 2025, 2026 e 2035
- 2.2Statistiche chiave del mercato
- 2.3Prospettive di crescita, 2020-2035
- 03Perché le stime differiscono
- 3.1Definizioni più ampie e più ristrette
- 3.2Tabella di confronto del perimetro
- 3.3Gruppi di acquirenti nel perimetro
- 04Dinamiche di mercato
- 4.1Fattore: ricavi data center di NVIDIA di circa USD 89,0 miliardi in un solo trimestre
- 4.2Fattore: 27,2 GW di contratti dei laboratori AI
- 4.3Fattore: crescita degli ASIC personalizzati di Broadcom
- 4.4Tendenza: sistemi rack-scale
- 4.5Tendenza: produzione di Vera Rubin
- 4.6Tendenza: memoria HBM4
- 4.7Sfida: vendite in Cina e controlli sulle esportazioni
- 4.8Sfida: fornitura di energia
- 4.9Opportunità: acceleratori di inferenza
- 4.10Opportunità: acquirenti enterprise e sovrani
- 05Prezzi
- 5.1Prezzo medio di vendita per tipo di acceleratore, 2020-2035
- 06Standard e regolamentazione
- 6.1JEDEC HBM4 (JESD270-4)
- 6.2UALink 200G 1.0
- 6.3Controlli USA sulle esportazioni
- 07Segmentazione del mercato per tipo di acceleratore
- 7.1GPU
- 7.2ASIC AI personalizzati
- 7.3FPGA
- 7.4Altri acceleratori
- 08Segmentazione del mercato per carico di lavoro
- 8.1Addestramento AI
- 8.2Inferenza AI
- 8.3HPC e calcolo scientifico
- 8.4Analisi dei dati e altro
- 09Segmentazione del mercato per form factor
- 9.1Sistemi rack-scale
- 9.2Baseboard multi-acceleratore
- 9.3Schede PCIe
- 10Segmentazione del mercato per utente finale
- 10.1Cloud provider hyperscale
- 10.2Provider di GPU cloud e neocloud
- 10.3Imprese
- 10.4Governo, AI sovrana e ricerca
- 11Segmenti a crescita più rapida
- 11.1Sistemi rack-scale
- 11.2ASIC AI personalizzati
- 11.3Inferenza AI e imprese
- 12DC Exclusive: tracker dei contratti di acceleratori da gigawatt
- 12.1OpenAI – NVIDIA
- 12.2OpenAI – AMD
- 12.3OpenAI – Broadcom
- 12.4Anthropic – Google Cloud
- 12.5Humain – Qualcomm
- 13Analisi regionale
- 13.1Nord America
- 13.2Asia Pacifico
- 13.3Europa
- 13.4Medio Oriente e Africa
- 13.5America Latina
- 14Analisi per paese
- 14.1Stati Uniti
- 14.2Cina
- 14.3Canada
- 14.4Giappone
- 14.5Corea del Sud
- 14.6Regno Unito
- 14.7Arabia Saudita
- 14.8Germania
- 14.9India
- 14.10Emirati Arabi Uniti
- 14.11Australia
- 14.12Francia
- 15Scenari di previsione
- 15.1Scenario basso
- 15.2Scenario base
- 15.3Scenario alto
- 16Analisi competitiva
- 16.1NVIDIA
- 16.2AMD
- 16.3Broadcom
- 16.4Google (TPU)
- 16.5Amazon Web Services (Trainium)
- 16.6Microsoft (Maia)
- 16.7Intel
- 16.8Marvell Technology
- 16.9Huawei (Ascend)
- 16.10Qualcomm
- 16.11Groq
- 16.12Cerebras Systems
- 16.13Cambricon Technologies
- 16.14Alchip Technologies
- 16.15IBM
- 16.16NEC
- 17Sviluppi recenti
- 17.1Risultati di Broadcom del terzo trimestre fiscale 2026
- 17.2Risultati di NVIDIA del secondo trimestre fiscale 2027
- 17.3Risultati di AMD del secondo trimestre 2026
- 17.4Risultati di NVIDIA del primo trimestre fiscale 2027
- 17.5Microsoft Maia 200
- 17.6UltraServer AWS Trainium3
- 18Conclusioni degli analisti
- 18.1Prenotare ora la fornitura 2027
- 18.2Pianificare la capacità per gigawatt
- 18.3I partner di progettazione di ASIC personalizzati guadagnano quota
- 18.4Programmi sovrani del Golfo
- 19Metodologia
- 19.1Base 2025 bottom-up
- 19.2Ricalcolo 2026 sui dati dei fornitori
- 19.3Verifiche di limite
- Fig. 1Dimensione del Mercato degli acceleratori per data center, 2020-2035 (miliardi di USD)
- Tabella 1Attributi del report
- Tabella 2Confronto del perimetro
- Tabella 3Prezzo medio di vendita per tipo di acceleratore, 2020-2035
- Tabella 4Mercato per tipo di acceleratore, 2025 e 2035
- Tabella 5Mercato per carico di lavoro, 2025 e 2035
- Tabella 6Mercato per form factor, 2025 e 2035
- Tabella 7Mercato per utente finale, 2025 e 2035
- Tabella 8Tracker dei contratti di acceleratori da gigawatt
- Tabella 9Primi 12 paesi, 2025 e 2035
- Tabella 10Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 305,59 miliardi nel 2026, +80,0% rispetto a USD 169,77 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 768,72 miliardi entro il 2035, con un CAGR del 16,30% dal 2025 al 2035.
Del 16,30% annuo dal 2025 al 2035, dopo il 77,59% annuo dal 2020 al 2025. La crescita è dell’80,0% nel 2026 e del 28,0% nel 2027 con la spedizione dei programmi da gigawatt contrattati, poi rallenta a circa il 5% annuo entro il 2035.
I sistemi rack-scale, al 26,40% annuo dal 2025 al 2035, che salgono dal 28,7% al 66,0% del valore degli acceleratori. Tra i tipi di chip, gli ASIC AI personalizzati crescono più rapidamente al 23,47% annuo.
Le GPU, con USD 138,97 miliardi ovvero l’81,9% del valore 2025. La loro quota scende al 68,9% entro il 2035, mentre gli ASIC AI personalizzati di Google, AWS, Microsoft, Meta e OpenAI guadagnano quota.
In media circa USD 22.060 per una GPU per data center e USD 5.120 per un ASIC AI personalizzato nel 2025, secondo le stime di DC Market Insights dei prezzi medi di vendita ponderati, inclusa la memoria on-package.
I cloud provider hyperscale, con il 61,7% della spesa 2025, seguiti dai provider di GPU cloud e neocloud (14,8%), dalle imprese (12,9%) e dagli acquirenti governativi, di AI sovrana e di ricerca (10,6%). OpenAI, Anthropic e Humain hanno inoltre firmato 27,2 GW di contratti di acceleratori nel 2025.
Il Medio Oriente e Africa, al 20,18% annuo fino al 2035, davanti all’America Latina al 20,01%. Il Nord America resta la regione più grande con il 59,4% del valore 2025, e l’India è il grande paese a crescita più rapida al 23,94%.
NVIDIA è in testa con circa il 77% del valore 2025 (stima di DC Market Insights). Competono anche AMD, Broadcom, Google, AWS, Microsoft, Intel, Marvell Technology, Huawei, Qualcomm, Groq, Cerebras Systems, Cambricon Technologies, Alchip Technologies, IBM e NEC.
Sì, entro il 2028 secondo il modello di DC Market Insights. L’inferenza ha rappresentato il 41,3% della spesa 2025 e cresce del 21,13% annuo fino al 62,0% del mercato 2035.
Per il perimetro: gli USD 305,59 miliardi di DC Market Insights per il 2026 contano GPU, ASIC personalizzati, FPGA e altri acceleratori al valore del chip. Le stime che aggiungono server completi, networking o noleggio cloud sono più alte; quelle che contano solo GPU merchant o ritmi più vecchi sono più basse.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.