
Mercato dei data center per metalli e miniere: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
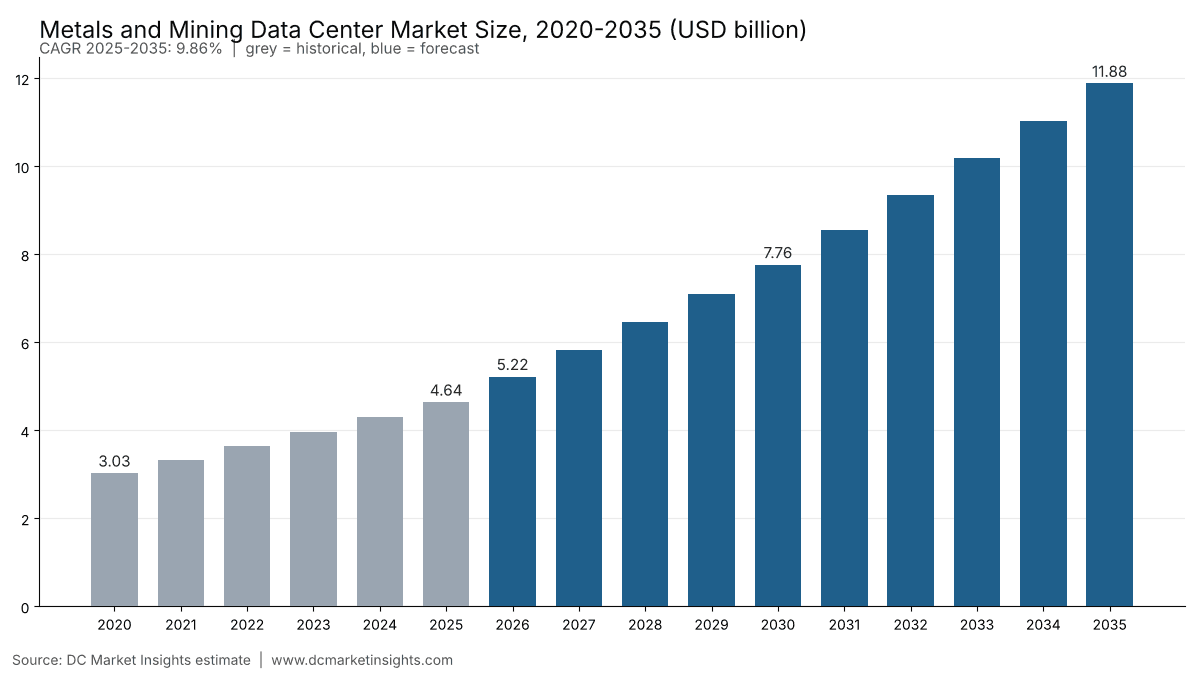
Nel 2025 il valore del Mercato dei data center per metalli e miniere era pari a USD 4,640.0 milioni; si prevede che raggiunga USD 11.88 miliardi entro il 2035, con un CAGR del 9.86%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 10 nov 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Statistiche chiave del mercato
- 03Sintesi
- 04Ambito del mercato
- 05Perché le stime differiscono
- 06Fattori trainanti del mercato
- 07Tendenze di mercato
- 08Sfide e vincoli del mercato
- 09Opportunità di mercato
- 10Analisi dei prezzi
- 22capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il Mercato dei data center per metalli e miniere è valutato 5,22 miliardi di USD nel 2026 e si prevede che raggiunga 11,88 miliardi di USD entro il 2035, rispetto a 4,64 miliardi di USD nel 2025, con un CAGR del 9,86% dal 2025 al 2035 (stima DC Market Insights). Nel settore minerario il denaro segue le piste di trasporto: Komatsu ha messo in servizio il suo 1.000° camion da trasporto autonomo di classe ultra nell’aprile 2026, Fortescue gestisce oltre 200 camion autonomi dal suo centro operativo di Perth e ognuna di queste macchine trasmette dati di posizione, carico utile e guasti ai centri operativi remoti e ai data center che li supportano. BHP ha quantificato il ritorno nell’ottobre 2026: le iniziative tecnologiche aggiungevano EBITDA a un ritmo annuo di quasi 500 milioni di US$ alla fine dell’esercizio 2026, con un obiettivo di oltre 650 milioni di US$ per l’esercizio 2027 (BHP, ottobre 2026). Il calcolo del 2025: 1.100 megawatt (MW) di carico IT (tecnologia dell’informazione) in uso da parte di aziende minerarie, fonderie e acciaierie x 4,22 milioni di USD di spesa per MW = 4,64 miliardi di USD, di cui 3,26 miliardi di USD in server, storage e apparati di rete e 781,44 milioni di USD in canoni di colocation e hosting. L’intelligenza artificiale (IA) mineraria e la visione artificiale sono il carico di lavoro più dinamico con il 23,91% annuo, i produttori di batterie e minerali critici gli acquirenti più dinamici con il 16,18% e il Medio Oriente e Africa la regione più dinamica con l’11,44%, mentre l’Arabia Saudita e l’Africa centrale aggiungono capacità di lavorazione.
Statistiche chiave del mercato: quanto vale il Mercato dei data center per metalli e miniere nel 2026?
DC Market Insights valuta la spesa in data center per metalli e miniere 5,22 miliardi di USD nel 2026, il 12,53% in più rispetto al 2025, perché flotte autonome, aggiornamenti dei sistemi di controllo degli impianti e i primi rack GPU (unità di elaborazione grafica) per la modellazione dei giacimenti aggiungono tutti carico IT nello stesso anno.
- Dimensione del mercato dei data center per metalli e miniere 2025: 4,64 miliardi di USD
- Dimensione del mercato 2026: 5,22 miliardi di USD
- Dimensione del mercato 2030: 7,76 miliardi di USD
- Dimensione del mercato 2035: 11,88 miliardi di USD
- CAGR 2025-2035: 9,86% (scenario basso 7,96%, scenario alto 11,60%)
- Componente principale: hardware IT, 3,26 miliardi di USD pari al 70,3% del valore 2025
- Carico di lavoro più dinamico: IA mineraria e visione artificiale, 23,91% annuo fino a 2,38 miliardi di USD entro il 2035
- Utente finale principale: minerari di ferro e gruppi diversificati, 1,39 miliardi di USD nel 2025; utente finale più dinamico: produttori di batterie e minerali critici con il 16,18%
- Regione principale: Asia-Pacifico, 1,86 miliardi di USD pari al 40,0% del valore 2025; regione più dinamica: Medio Oriente e Africa con l’11,44%
- Paese principale: Cina, 928,27 milioni di USD nel 2025; grande paese più dinamico: India con il 14,40%
- Leader di mercato: BHP, Rio Tinto, Vale, Freeport-McMoRan, Fortescue e Codelco come maggiori utilizzatori di capacità di calcolo nel settore minerario, Microsoft e Amazon Web Services come host delle piattaforme, e Komatsu e Caterpillar come fornitori di sistemi autonomi le cui flotte alimentano i dati (valutazione DC Market Insights)
Sintesi: dimensione del Mercato dei data center per metalli e miniere, 2020-2035
Il Mercato globale dei data center per metalli e miniere era valutato 3,03 miliardi di USD nel 2020, ha raggiunto 4,64 miliardi di USD nel 2025 e si prevede che raggiunga 11,88 miliardi di USD entro il 2035, con un CAGR del 9,86% nel periodo di previsione. La spesa è cresciuta dell’8,91% annuo dal 2020 al 2025, mentre il settore servito è rimasto ampio e ciclico: lo U.S. Geological Survey (USGS) ha stimato la produzione mineraria non combustibile degli Stati Uniti in 112 miliardi di USD nel 2025 e la produzione mondiale di acciaio grezzo ha raggiunto 1.849,4 milioni di tonnellate (Mt), secondo la World Steel Association.
| Attributo | Valore |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | 4,64 miliardi di USD |
| Dimensione del mercato 2026 | 5,22 miliardi di USD |
| CAGR 2025-2035 | 9,86% |
| Dimensione del mercato 2035 | 11,88 miliardi di USD |
| Segmenti coperti | Componente, utente finale, carico di lavoro, modello di implementazione, regione, 12 paesi |
Il settore minerario sta spostando i dati fuori dall’ufficio di cava in due direzioni contemporaneamente. I data center aziendali crescono appena, da 1,72 miliardi di USD nel 2025 a 1,90 miliardi di USD nel 2035 all’1,02% annuo, mentre colocation e cloud privato in hosting salgono da 1,49 miliardi di USD a 5,82 miliardi di USD al 14,64%. L’edge di miniera e d’impianto, cioè le sale server presso frantoi, concentratori, fonderie e stazioni di carico ferroviario, raggiunge 4,16 miliardi di USD perché i camion autonomi non possono attendere un collegamento satellitare con una sede in città.
Che cosa rientra nella spesa in data center per metalli e miniere?
4,64 miliardi di USD nel 2025: il mercato dei data center per metalli e miniere è la capacità di data center che aziende minerarie, raffinerie di metalli, fonderie, produttori di acciaio e trasformatori di materiali per batterie possiedono o prendono in locazione per le proprie attività, valorizzata come hardware IT, canoni di colocation e hosting, impianti elettrici e meccanici, e costruzione e allestimento.
- Incluso: server, storage e apparati di rete in sale aziendali, centri operativi remoti e sale server di miniera o d’impianto; capacità di colocation, wholesale e cloud privato in hosting presa in locazione da aziende minerarie e metallurgiche; alimentazione ininterrotta, raffreddamento e quadri elettrici per i siti di proprietà; costruzione e allestimento di tali sale.
- Escluso: canoni di consumo del cloud pubblico, hardware per il trasporto autonomo installato sui camion, licenze software di gestione flotte e pianificazione mineraria, radio LTE (Long-Term Evolution) e 5G private, droni e sensori sul campo, e il settore petrolifero e del gas, che ha un proprio Mercato dei data center per petrolio e gas.
- Come si combinano i segmenti: le quattro componenti sommano il totale; utenti finali, carichi di lavoro e modelli di implementazione ripartiscono ciascuno lo stesso totale in ogni anno, e le cinque regioni e i dodici paesi si riconciliano con esso.
Perché le stime del Mercato dei data center per metalli e miniere differiscono?
I 5,22 miliardi di USD del 2026 contano solo la capacità di data center che le aziende di metalli e miniere possiedono o prendono in locazione, per cui il valore è molto inferiore alle cifre su “miniera digitale” o “automazione mineraria” che includono macchine e software.
Le definizioni più ampie aggiungono kit per il trasporto autonomo, sistemi di gestione flotte, software di pianificazione mineraria e geologia, reti LTE e 5G private, droni, dispositivi indossabili, sensori sul campo e talvolta l’intero stack di tecnologia operativa (OT) di un concentratore. DC Market Insights li esclude perché sono acquistati con budget per attrezzature e software, non con budget per data center; tuttavia alimentano questo mercato, perché ogni camion autonomo e ogni sensore aggiunge carico a un centro operativo remoto o a una sala server di sito.
| Elemento | Conteggiato da DC Market Insights | Motivo |
|---|---|---|
| Server, storage e apparati di rete per aziende minerarie | Sì, 3,26 miliardi di USD nel 2025 | Spesa core per data center |
| Colocation e cloud privato in hosting | Sì, 781,44 milioni di USD | Capacità in locazione |
| Alimentazione, raffreddamento e allestimento dei siti di proprietà | Sì, 598,40 milioni di USD | Livello infrastrutturale |
| Hardware per il trasporto autonomo e software di gestione flotte | No | Budget per attrezzature |
| Radio LTE e 5G private, droni, sensori | No | Budget per reti e campo |
| Consumo di cloud pubblico | No | Conteggiato dai fornitori cloud |
Gli acquirenti inclusi comprendono minerari di medie dimensioni e junior oltre alle major: conta anche una singola miniera d’oro o di litio con una sala server di sito e un sistema ERP (enterprise resource planning) in hosting, motivo per cui l’edge di miniera e d’impianto detiene già il 31,0% del valore 2025.
Fattori trainanti del mercato: che cosa spinge minerari e produttori di metalli ad acquistare più capacità di data center?
Tre fattori aggiungono 7,24 miliardi di USD di spesa annua tra il 2025 e il 2035: le flotte autonome, l’analisi dei dati sul rame legata al boom stesso dei data center e il ritorno economico che BHP ha ora quantificato.
I 1.000 camion autonomi di classe ultra di Komatsu e i dati che generano
Komatsu è diventato nell’aprile 2026 il primo costruttore a mettere in servizio 1.000 camion da trasporto autonomi di classe ultra, una flotta che ha movimentato oltre 11,5 miliardi di tonnellate, e la sua 500ª unità australiana è entrata in funzione nel settembre 2025 (Komatsu, aprile 2026). Caterpillar ha dichiarato al suo investor day di novembre 2025 di puntare a oltre 2.000 camion autonomi nel mondo entro il 2030, circa il triplo della sua flotta (Caterpillar, secondo quanto riportato dal suo concessionario Finning). DC Market Insights valuta il carico di lavoro di operazioni remote e autonomia 1,02 miliardi di USD nel 2025, in crescita a 2,85 miliardi di USD entro il 2035 al 10,82% annuo.
L’analisi della lisciviazione aggiunge rame senza nuove cave
Freeport-McMoRan ha raggiunto alla fine del 2025 un ritmo annuo di circa 240 milioni di libbre di rame grazie all’analisi dei dati e alle nuove tecnologie applicate ai cumuli di lisciviazione e punta a 300 milioni di libbre nel 2026 (Freeport-McMoRan Form 10-K, febbraio 2026). Recuperare metallo dai cumuli esistenti con modelli anziché con nuove miniere significa rame a basso costo, e questo porta i dati geologici e di processo nelle sale centrali: i minerari di rame, oro e metalli di base spendono 1,11 miliardi di USD nel 2025, con una crescita del 10,31% annuo.
Il ritmo EBITDA di 500 milioni di US$ di BHP generato dalla tecnologia
BHP ha riportato iniziative tecnologiche pari a quasi 500 milioni di US$ annui di EBITDA alla fine dell’esercizio 2026 e ha fissato un obiettivo superiore a 650 milioni di US$ per l’esercizio 2027 (BHP, ottobre 2026); nel 2021 ha trasferito il suo portafoglio globale di applicazioni su Microsoft Azure per ridurre la dipendenza dai data center regionali. Un ritorno misurato sulla capacità di calcolo cambia le discussioni di budget in tutto il settore, motivo per cui DC Market Insights prevede che i minerari di ferro e i gruppi diversificati aumentino la loro spesa in data center da 1,39 miliardi di USD a 3,33 miliardi di USD entro il 2035.
Tendenze di mercato: come sta cambiando l’informatica nel settore minerario e metallurgico?
L’IA mineraria e la visione artificiale crescono del 23,91% annuo, oltre quattro volte più velocemente dell’ERP, mentre la capacità di calcolo si sposta dai sistemi di back-office alla cava, all’impianto e all’acquirente di rame.
Rio Tinto vende rame Nuton ai data center di Amazon
Nel gennaio 2026 Rio Tinto e Amazon Web Services (AWS) hanno concordato che AWS fornirà per due anni supporto cloud per dati e analisi alla biolisciviazione Nuton presso la miniera Johnson Camp in Arizona, mentre circa 30.000 tonnellate di rame in quattro anni andranno ai data center statunitensi (Rio Tinto, gennaio 2026). L’accordo rende il data center sia cliente sia host di calcolo; DC Market Insights conteggia solo la parte di hosting, che rientra nei 781,44 milioni di USD di canoni di hosting del 2025.
Le acciaierie portano l’IA nel reparto di laminazione
POSCO DX ha dichiarato nell’agosto 2026 di gestire oltre 200 agenti IA per le società del Gruppo POSCO e nell’aprile 2026 ha investito 3 miliardi di KRW in Mobilint, produttore di unità di elaborazione neurale (NPU), per eseguire l’IA negli stabilimenti del gruppo senza GPU (POSCO Newsroom, 2026). I produttori di acciaio spendono 1,21 miliardi di USD in capacità di data center nel 2025 e l’inferenza on-premise è uno dei motivi per cui l’edge di miniera e d’impianto cresce dell’11,20% annuo.
Il 5G privato trasforma le attrezzature remote in flussi di dati
Ericsson ha riferito nell’aprile 2025 che una rete 5G privata presso la miniera Cadia di Newmont fornisce fino a 175 megabit al secondo (Mbps) in uplink su 2,5 chilometri, sufficienti per 12 dozer telecomandati, dove il Wi-Fi gestiva due macchine a 100 metri (Ericsson, aprile 2025); Nokia ha contato oltre 35 clienti minerari in più di 60 miniere sulle sue reti wireless private (Nokia, marzo 2022). Ogni macchina collegata via video aggiunge carico al centro operativo e rientra nel carico di lavoro di operazioni remote e autonomia da 1,02 miliardi di USD.
Sfide e vincoli del mercato: che cosa rallenta gli investimenti in data center per metalli e miniere?
I cicli delle materie prime e l’energia nelle aree remote mantengono il CAGR 2025-2035 al 9,86%, al di sotto del 23,91% del carico di lavoro più dinamico.
I proventi delle esportazioni australiane scendono da 385 miliardi di A$ a 354 miliardi di A$
Il Department of Industry, Science and Resources australiano ha previsto proventi dalle esportazioni di risorse ed energia pari a 369 miliardi di A$ nel 2025-26 e 354 miliardi di A$ nel 2026-27, in calo rispetto a 385 miliardi di A$ nel 2024-25 (Resources and Energy Quarterly, settembre 2025). Il calo degli incassi da minerale di ferro e carbone comprime i budget IT discrezionali, motivo per cui DC Market Insights fa crescere l’Australia del 9,41% annuo, al di sotto del tasso mondiale del 9,86%.
Le miniere remote pagano prezzi dell’energia industriale per ogni server
Antofagasta plc ha pagato una media ponderata di 128 US$ per megawattora (MWh) per 3.724 gigawattora (GWh) nel 2025, rispetto a 125 US$/MWh (Antofagasta plc, Annual Report 2025), e il gestore della rete cilena colloca la maggior parte della domanda pianificata di data center nella regione di Santiago, non nei distretti minerari settentrionali (Coordinador Eléctrico Nacional, ottobre 2026). Un’energia costosa e limitata in miniera mantiene piccole le sale di sito e spinge il calcolo più pesante verso le città, contenendo le infrastrutture elettriche e meccaniche al 4,42% annuo.
Opportunità di mercato: da dove arriverà la nuova domanda di data center per metalli e miniere?
Le politiche sui minerali critici e i programmi di IA nella cintura del rame aggiungono circa 1,29 miliardi di USD di spesa annua entro il 2035 solo da parte dei produttori di batterie e minerali critici.
Il Critical Raw Materials Act dell’UE fissa parametri di riferimento per il 2030
Il Regolamento (UE) 2024/1252 fissa parametri di riferimento per il 2030 pari al 10% del consumo UE di materie prime strategiche da estrazione nell’UE, al 40% da lavorazione nell’UE e al 25% da riciclo, con nessun singolo paese terzo oltre il 65% (EUR-Lex, maggio 2024), e l’Executive Order statunitense 14241 del 20 marzo 2025 dispone elenchi prioritari di progetti di produzione mineraria (The White House, marzo 2025). I nuovi impianti di lavorazione sono progettati fin dal primo giorno con sale edge d’impianto e sistemi in hosting; DC Market Insights valuta i produttori di batterie e minerali critici 371,31 milioni di USD nel 2025, in crescita a 1,66 miliardi di USD entro il 2035.
Codelco e Microsoft aprono all’IA la cintura cilena del rame
Codelco ha firmato con Microsoft nel marzo 2026 un accordo di 18 mesi che copre dati, analisi avanzata, IA e operazioni più autonome, e nel settembre 2026 ha attivato 5.500 licenze Microsoft 365 Copilot (Codelco, 2026). Il Cile ha prodotto circa 5,4 Mt di rame nel 2025 secondo la Commissione cilena del rame (Cochilco), e DC Market Insights fa crescere la spesa cilena in data center per metalli e miniere da 222,78 milioni di USD a 677,31 milioni di USD all’11,76% annuo.
Analisi dei prezzi: quanto spende il settore metalli e miniere per MW di capacità di data center?
4,22 milioni di USD per MW di carico IT in uso nel 2025, in crescita a 5,53 milioni di USD entro il 2035 poiché i rack IA aumentano il costo dell’hardware per MW.
| Anno | Carico IT in uso (MW) | Mercato (milioni di USD) | Spesa per MW (milioni di USD) | Quota IA del carico |
|---|---|---|---|---|
| 2020 | 820 | 3.028,89 | 3,69 | 1% |
| 2025 | 1.100 | 4.641,34 | 4,22 | 5% |
| 2030 | 1.560 | 7.764,05 | 4,98 | 15% |
| 2035 | 2.150 | 11.882,55 | 5,53 | 24% |
Riferimenti di prezzo pubblici: DC Market Insights valuta colocation e hosting a 185 USD per kilowatt (kW) al mese nel 2025, quindi 352 MW in locazione x 185 USD x 12 = 781,44 milioni di USD; l’hardware IT costa 2,70 milioni di USD per MW-anno convenzionale e 8,00 milioni di USD per MW-anno IA. L’energia è un costo operativo separato che resta fuori da questo mercato: la media di 128 US$/MWh di Antofagasta implica circa 1,12 milioni di USD all’anno per ogni MW in funzione 24 ore su 24.
Standard e regolamentazione: quali norme determinano la progettazione dei data center per metalli e miniere?
Quattro corpi normativi stabiliscono dove risiedono i dati minerari e come sono protetti, coprendo acquirenti che rappresentano il 73% della spesa 2025 in Asia-Pacifico, Europa e Nord America.
- Critical Raw Materials Act dell’UE: Regolamento (UE) 2024/1252, in vigore da maggio 2024, con parametri di riferimento 2030 per estrazione, lavorazione e riciclo e obblighi di rendicontazione per i progetti strategici (Fonte: EUR-Lex).
- Executive Order statunitense 14241: “Immediate Measures to Increase American Mineral Production”, 20 marzo 2025, elenchi di progetti prioritari e delega ai sensi del Defense Production Act (Fonte: The White House).
- Australia Security of Critical Infrastructure Act 2018: copre 11 settori, tra cui archiviazione o elaborazione dei dati, ma nessun settore minerario, per cui i sistemi di dati delle miniere vi rientrano solo se ospitati da un fornitore di archiviazione dati coperto (Fonte: Cyber and Infrastructure Security Centre).
- Piano nazionale cileno per i data center: annunciato il 5 dicembre 2024 dal Ministero della Scienza con circa 4 miliardi di US$ di investimenti attesi e 30 nuovi progetti entro il 2028, incentrato su Santiago (Fonte: Ministero della Scienza, Tecnologia, Conoscenza e Innovazione).
Segmentazione del Mercato dei data center per metalli e miniere: quale segmento spende di più?
L’hardware IT è la componente principale con 3,26 miliardi di USD nel 2025, i minerari di ferro e i gruppi diversificati l’utente finale principale con 1,39 miliardi di USD, e ERP, catena di fornitura e trading il carico di lavoro principale con 1,30 miliardi di USD.
Per componente
| Componente | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hardware IT | 3.261,50 | 70,3% | 8.246,25 | 9,72% |
| Servizi di colocation e hosting | 781,44 | 16,8% | 2.714,24 | 13,26% |
| Infrastrutture elettriche e meccaniche | 411,40 | 8,9% | 633,92 | 4,42% |
| Costruzione e allestimento | 187,00 | 4,0% | 288,14 | 4,42% |
Per utente finale
| Utente finale | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Minerari di ferro e gruppi diversificati | 1.392,40 | 30,0% | 3.327,11 | 9,10% |
| Minerari di rame, oro e metalli di base | 1.113,92 | 24,0% | 2.970,64 | 10,31% |
| Produttori di acciaio | 1.206,75 | 26,0% | 2.614,16 | 8,04% |
| Fonderie di alluminio e metalli non ferrosi | 556,96 | 12,0% | 1.307,08 | 8,90% |
| Produttori di batterie e minerali critici | 371,31 | 8,0% | 1.663,56 | 16,18% |
Per carico di lavoro
| Carico di lavoro | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Operazioni remote e autonomia | 1.021,09 | 22,0% | 2.851,81 | 10,82% |
| Geologia, pianificazione mineraria e gemelli digitali | 649,79 | 14,0% | 1.663,56 | 9,86% |
| Controllo di processo e sistemi d’impianto | 928,27 | 20,0% | 1.901,21 | 7,43% |
| ERP, catena di fornitura e trading | 1.299,58 | 28,0% | 2.138,86 | 5,11% |
| IA mineraria e visione artificiale | 278,48 | 6,0% | 2.376,51 | 23,91% |
| Backup, sicurezza e altri carichi di lavoro | 464,13 | 10,0% | 950,60 | 7,43% |
Per modello di implementazione
| Modello di implementazione | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center aziendali | 1.717,29 | 37,0% | 1.901,21 | 1,02% |
| Edge di miniera e d’impianto | 1.438,82 | 31,0% | 4.158,89 | 11,20% |
| Colocation e cloud privato in hosting | 1.485,23 | 32,0% | 5.822,45 | 14,64% |
Esclusiva DC: tracker delle operazioni remote e dell’autonomia nelle miniere, 9 programmi guidati dai 1.000 camion autonomi di Komatsu
Il Tracker delle operazioni remote e dell’autonomia nelle miniere di DC Market Insights è una stima di DC Market Insights basata su 9 input tratti da comunicazioni aziendali; mostra dove gira effettivamente il carico di lavoro di operazioni remote e autonomia da 1,02 miliardi di USD del 2025.
| Programma | Località | Dimensione dichiarata | Data | Dove girano i dati |
|---|---|---|---|---|
| Komatsu FrontRunner | Globale, 1.000 camion di classe ultra | 1.000° camion messo in servizio; oltre 11,5 miliardi di tonnellate trasportate | Aprile 2026 | Server di controllo flotta in sito, analisi nei centri remoti |
| Caterpillar Command for hauling | Globale | Obiettivo di oltre 2.000 camion autonomi entro il 2030 | Novembre 2025 | Server di sito e del centro operativo |
| Fortescue Hive | Perth, Pilbara | Oltre 200 camion autonomi, circa 500 Mtpa movimentate, 4.000 vagoni per minerale | 2026 | Centro operativo integrato |
| Rio Tinto Perth Operations Centre | Perth, 7 siti | 40 perforatrici autonome; dati di automazione mineraria dal 98% dei siti | 2026 | Centro operativo più cloud |
| BHP Escondida Norte | Cile | Prima cava con trasporto completamente autonomo, 33 camion | Giugno 2025 | Microsoft Azure ospita le applicazioni globali |
| Freeport-McMoRan Bagdad | Arizona | Prima grande miniera statunitense con una flotta di trasporto completamente autonoma | 2025 | Edge di sito più analisi della lisciviazione |
| Newmont Cadia | Nuovo Galles del Sud | 5G privato, uplink da 175 Mbps, fino a 12 dozer telecomandati | Aprile 2025 | Controllo remoto in sotterraneo e in superficie |
| Antofagasta Centinela | Cile | LTE per operazioni autonome a Encuentro Sulphides; centri operativi remoti integrati | 2025 | Centri operativi remoti |
| Codelco | Cile | Accordo di 18 mesi con Microsoft su IA e autonomia; 5.500 licenze Copilot | Marzo e settembre 2026 | Cloud Microsoft |
Lo schema è a due livelli: il controllo della flotta resta sui server in miniera perché un camion da trasporto ha bisogno di risposte in millisecondi, mentre pianificazione, analisi e IA si spostano verso i centri operativi di Perth, Santiago e Phoenix e verso i cloud di Microsoft e AWS. DC Market Insights modella questa ripartizione con l’edge di miniera e d’impianto al 31,0% del valore 2025 e colocation e cloud privato in hosting al 32,0%, con la capacità in hosting che raggiunge il 49,0% entro il 2035.
Quale regione guida il Mercato dei data center per metalli e miniere?
L’Asia-Pacifico è in testa con 1,86 miliardi di USD pari al 40,0% del valore 2025, mentre il Medio Oriente e Africa cresce più rapidamente all’11,44% annuo.
| Regione | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Asia-Pacifico | 1.856,54 | 40,0% | 4.871,85 | 10,13% |
| America Latina | 649,79 | 14,0% | 1.782,38 | 10,62% |
| Europa | 696,20 | 15,0% | 1.425,91 | 7,43% |
| Nord America | 835,44 | 18,0% | 2.020,03 | 9,23% |
| Medio Oriente e Africa | 603,37 | 13,0% | 1.782,38 | 11,44% |
Asia-Pacifico
1,86 miliardi di USD nel 2025 (40,0%). La Cina ha prodotto 960,81 Mt di acciaio grezzo nel 2025, in calo del 4,4%, e 5,97 milioni di server, in crescita del 12,6% (National Bureau of Statistics of China, febbraio 2026); la produzione indiana di acciaio grezzo è aumentata di circa il 10,7% a circa 168,4 Mt nell’esercizio 2025-26 (Press Information Bureau, aprile 2026), il che rende l’India il grande paese più dinamico con il 14,40% annuo.
Nord America
835,44 milioni di USD nel 2025 (18,0%). L’USGS ha valutato la produzione delle miniere metallifere statunitensi 38,1 miliardi di USD nel 2025, in crescita del 13% (USGS Mineral Commodity Summaries 2026), e Natural Resources Canada ha stimato la produzione mineraria del Canada in 64,3 miliardi di C$ nel 2024; Nucor ha acquisito nell’aprile 2024 Southwest Data Products, produttore di sistemi di contenimento per data center, per 115 milioni di US$, segno che anche le acciaierie vendono alla crescita dei data center.
Europa
696,20 milioni di USD nel 2025 (15,0%). L’Europa cresce più lentamente, al 7,43% annuo, perché la produzione di acciaio è stabile, ma il parametro di riferimento del 40% per la lavorazione al 2030 previsto dal Critical Raw Materials Act porta nuove raffinerie e le relative sale edge d’impianto.
America Latina
649,79 milioni di USD nel 2025 (14,0%). Il Cile ha prodotto circa 5,4 Mt di rame nel 2025 (Cochilco, dicembre 2025) e la miniera Brucutu di Vale in Brasile è diventata la prima miniera completamente autonoma del paese con 13 camion (Vale, giugno 2021); l’America Latina cresce del 10,62% annuo, trainata dal Cile con l’11,76%.
Medio Oriente e Africa
603,37 milioni di USD nel 2025 (13,0%). Saudi Arabian Mining Company (Ma’aden) ha riportato ricavi FY2025 di 10,3 miliardi di US$, in crescita del 19% (Ma’aden, marzo 2026), le vendite minerarie del Sudafrica hanno raggiunto 861,1 miliardi di rand (R) nel 2025 (Statistics South Africa, marzo 2026) e la Repubblica Democratica del Congo ha estratto circa il 73% del cobalto mondiale (USGS, febbraio 2026); l’Arabia Saudita è il paese più dinamico tra i primi 12 con il 16,18% annuo.
I primi 12 paesi nel Mercato dei data center per metalli e miniere
La Cina è il paese più grande con 928,27 milioni di USD nel 2025, e l’India è il grande paese più dinamico con il 14,40% annuo, mentre la capacità siderurgica supera i 220 Mt.
| Posizione | Paese | Regione | 2025 (milioni di USD) | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Cina | Asia-Pacifico | 928,27 | 2.257,68 | 9,29% |
| 2 | Stati Uniti | Nord America | 580,17 | 1.366,49 | 8,94% |
| 3 | Australia | Asia-Pacifico | 464,13 | 1.140,72 | 9,41% |
| 4 | Brasile | America Latina | 241,35 | 653,54 | 10,47% |
| 5 | Cile | America Latina | 222,78 | 677,31 | 11,76% |
| 6 | Canada | Nord America | 208,86 | 510,95 | 9,36% |
| 7 | India | Asia-Pacifico | 185,65 | 712,95 | 14,40% |
| 8 | Giappone | Asia-Pacifico | 148,52 | 297,06 | 7,18% |
| 9 | Sudafrica | Medio Oriente e Africa | 139,24 | 356,48 | 9,86% |
| 10 | Russia | Europa | 129,96 | 285,18 | 8,18% |
| 11 | Germania | Europa | 116,03 | 237,65 | 7,43% |
| 12 | Arabia Saudita | Medio Oriente e Africa | 92,83 | 415,89 | 16,18% |
I primi 12 paesi detengono il 74,5% del valore 2025; Indonesia, Perù, Messico, Kazakistan e Repubblica Democratica del Congo costituiscono la maggior parte del resto.
Scenari di previsione: quanto potrebbe valere il Mercato dei data center per metalli e miniere nel 2035?
Lo scenario base raggiunge 11,88 miliardi di USD entro il 2035, all’interno di un intervallo compreso tra 9,98 miliardi di USD e 13,90 miliardi di USD.
| Scenario | 2035 (milioni di USD) | CAGR 2025-2035 | Ipotesi principale |
|---|---|---|---|
| Basso | 9.981,34 | 7,96% | Una flessione delle materie prime ritarda l’autonomia e la quota IA resta vicina al 18% |
| Base | 11.882,55 | 9,86% | Il carico IT raggiunge 2.150 MW, 24% IA |
| Alto | 13.902,58 | 11,60% | Lo sviluppo dei minerali critici e i programmi IA per il rame procedono in anticipo sui piani |
Scenario basso
9,98 miliardi di USD entro il 2035 se i prezzi dei metalli scendono e i minerari rinviano l’introduzione dell’autonomia, come suggerisce possibile il calo previsto delle esportazioni australiane a 354 miliardi di A$ nel 2026-27.
Scenario base
11,88 miliardi di USD entro il 2035, con il carico IT in uso che sale da 1.100 MW a 2.150 MW e la quota in locazione dal 32% al 49%.
Scenario alto
13,90 miliardi di USD entro il 2035 se l’obiettivo di 2.000 camion di Caterpillar, il parametro UE sulla lavorazione e i programmi IA della cintura del rame si realizzano tutti nei tempi previsti.
Principali attori e quote di mercato: chi spende e chi fornisce nel Mercato dei data center per metalli e miniere?
I dieci maggiori gruppi minerari e metallurgici rappresentano circa il 34% della spesa 2025 (stima DC Market Insights basata sulla loro quota della produzione mondiale), mentre due cloud ospitano la maggior parte dei carichi di lavoro trasferiti.
- BHP
- Rio Tinto
- Vale
- Freeport-McMoRan
- Fortescue
- Codelco (Corporación Nacional del Cobre de Chile)
- Antofagasta plc
- Newmont
- Nucor
- POSCO Group
- Saudi Arabian Mining Company (Ma’aden)
- Komatsu
- Caterpillar
- Microsoft
- Amazon Web Services
- Ericsson
- Nokia
Concentrazione delle piattaforme di hosting, 2025
BHP ospita le sue applicazioni globali su Microsoft Azure e utilizza AWS per l’analisi dei dati, Codelco ha firmato con Microsoft nel 2026 e Rio Tinto collabora con AWS su Nuton; con Komatsu e Caterpillar che forniscono la maggior parte dei camion autonomi, i dati che riempiono i data center minerari provengono da una breve lista di fornitori, motivo per cui colocation e cloud privato in hosting detengono già il 32,0% della spesa 2025.
Sviluppi recenti nel Mercato dei data center per metalli e miniere
Sei eventi datati dall’inizio del 2026 mostrano lo spostamento dei dati minerari verso centri operativi, cloud e IA.
- Nell’ottobre 2026 BHP ha riportato iniziative tecnologiche con un ritmo EBITDA di quasi 500 milioni di US$ (Fonte: BHP).
- Nel settembre 2026 Codelco ha attivato 5.500 licenze Microsoft 365 Copilot (Fonte: Codelco).
- Nell’agosto 2026 POSCO DX ha riportato oltre 200 agenti IA in uso nel Gruppo POSCO (Fonte: POSCO Newsroom).
- Nell’aprile 2026 Komatsu ha messo in servizio il suo 1.000° camion da trasporto autonomo di classe ultra (Fonte: Komatsu).
- Nel marzo 2026 Codelco e Microsoft hanno firmato un accordo di 18 mesi su dati, IA e autonomia (Fonte: Codelco).
- Nel gennaio 2026 Rio Tinto e Amazon Web Services hanno concordato il supporto di analisi cloud per il rame Nuton e la fornitura di rame ai data center statunitensi (Fonte: Rio Tinto).
Metodologia di ricerca: come DC Market Insights ha dimensionato il Mercato dei data center per metalli e miniere
Il valore di 4,64 miliardi di USD del 2025 deriva da un modello bottom-up di DC Market Insights basato su 1.100 MW di carico IT in uso nel settore metalli e miniere, circa il 2,4% dei circa 46 gigawatt (GW) di capacità enterprise e di colocation all’interno della base installata di 116 GW, valorizzato componente per componente; si veda la metodologia di ricerca di DC Market Insights.
Input del modello
Carico IT in uso nel settore metalli e miniere di 820, 1.100, 1.560 e 2.150 MW nel 2020, 2025, 2030 e 2035; quota in locazione 22%, 32%, 42% e 49%; quota IA 1%, 5%, 15% e 24%. L’hardware IT costa 2,70 milioni di USD per MW-anno convenzionale e 8,00 milioni di USD per MW-anno IA nel 2025, quindi 1.045 MW convenzionali e 55 MW IA danno 3,26 miliardi di USD; colocation e hosting hanno una media di 185 USD per kW al mese su 352 MW in locazione. La spesa per impianti elettrici e meccanici dei siti di proprietà è di 411,40 milioni di USD e quella per costruzione e allestimento di 187,00 milioni di USD. Le stime correlate utilizzano la stessa base: il Mercato dei data center per il manifatturiero e il Mercato dei data center per petrolio e gas; le sale server di miniera e d’impianto sono un sottoinsieme del Mercato dei data center edge e i canoni di hosting sono una parte del Mercato della colocation per data center.
Verifiche dei limiti
Limite superiore 1: 4,64 miliardi di USD rappresentano lo 0,81% del mercato globale dei data center di DC Market Insights, pari a 570,04 miliardi di USD nel 2025, tra l’agricoltura (0,49%) e il manifatturiero (3,7%). Limite superiore 2: la quota statunitense di 580,17 milioni di USD equivale allo 0,52% della produzione mineraria non combustibile degli Stati Uniti di 112 miliardi di USD (USGS). Limite inferiore: circa 1.700 camion autonomi (i 1.000 di Komatsu più una flotta Caterpillar che triplica a 2.000 entro il 2030) con una spesa ipotizzata in data center di 100.000 USD all’anno ciascuno danno 170 milioni di USD, al di sotto del carico di lavoro di operazioni remote e autonomia da 1,02 miliardi di USD. Ogni ripartizione somma il totale in ogni anno, e il CAGR è ricalcolato dagli estremi 2025 e 2035.
Indice
- 01Introduzione
- 1.1Definizione del mercato
- 1.2Ambito del report
- 02Statistiche chiave del mercato
- 2.1Dimensione del mercato 2025, 2026, 2030 e 2035
- 2.2Segmenti, regioni e paesi principali
- 03Sintesi
- 3.1Panoramica del mercato, 2025, 2026 e 2035
- 3.2Dimensione del Mercato dei data center per metalli e miniere, 2020-2035
- 04Ambito del mercato
- 4.1Spesa inclusa
- 4.2Spesa esclusa
- 4.3Come si combinano i segmenti
- 05Perché le stime differiscono
- 5.1Tabella di confronto dell'ambito
- 5.2Gruppi di acquirenti inclusi
- 06Fattori trainanti del mercato
- 6.1I 1.000 camion autonomi di classe ultra di Komatsu e i dati che generano
- 6.2L'analisi della lisciviazione aggiunge rame senza nuove cave
- 6.3Il ritmo EBITDA di 500 milioni di US$ di BHP generato dalla tecnologia
- 07Tendenze di mercato
- 7.1Rio Tinto vende rame Nuton ai data center di Amazon
- 7.2Le acciaierie portano l'IA nel reparto di laminazione
- 7.3Il 5G privato trasforma le attrezzature remote in flussi di dati
- 08Sfide e vincoli del mercato
- 8.1I proventi delle esportazioni australiane scendono da 385 miliardi di A$ a 354 miliardi di A$
- 8.2Le miniere remote pagano prezzi dell'energia industriale per ogni server
- 09Opportunità di mercato
- 9.1Il Critical Raw Materials Act dell'UE fissa parametri di riferimento per il 2030
- 9.2Codelco e Microsoft aprono all'IA la cintura cilena del rame
- 10Analisi dei prezzi
- 10.1Spesa per MW, 2020-2035
- 10.2Riferimenti di prezzo pubblici
- 11Standard e regolamentazione
- 11.1Critical Raw Materials Act dell'UE
- 11.2Executive Order statunitense 14241
- 11.3Australia Security of Critical Infrastructure Act 2018
- 11.4Piano nazionale cileno per i data center
- 12Segmentazione del mercato per componente
- 12.1Hardware IT
- 12.2Servizi di colocation e hosting
- 12.3Infrastrutture elettriche e meccaniche
- 12.4Costruzione e allestimento
- 13Segmentazione del mercato per utente finale
- 13.1Minerari di ferro e gruppi diversificati
- 13.2Minerari di rame, oro e metalli di base
- 13.3Produttori di acciaio
- 13.4Fonderie di alluminio e metalli non ferrosi
- 13.5Produttori di batterie e minerali critici
- 14Segmentazione del mercato per carico di lavoro
- 14.1Operazioni remote e autonomia
- 14.2Geologia, pianificazione mineraria e gemelli digitali
- 14.3Controllo di processo e sistemi d'impianto
- 14.4ERP, catena di fornitura e trading
- 14.5IA mineraria e visione artificiale
- 14.6Backup, sicurezza e altri carichi di lavoro
- 15Segmentazione del mercato per modello di implementazione
- 15.1Data center aziendali
- 15.2Edge di miniera e d'impianto
- 15.3Colocation e cloud privato in hosting
- 16Esclusiva DC: tracker delle operazioni remote e dell'autonomia nelle miniere
- 16.1Komatsu FrontRunner
- 16.2Caterpillar Command for Hauling
- 16.3Fortescue Hive
- 16.4Rio Tinto Perth Operations Centre
- 16.5BHP Escondida Norte
- 16.6Freeport-McMoRan Bagdad
- 16.7Newmont Cadia
- 16.8Antofagasta Centinela
- 16.9Codelco
- 17Analisi regionale
- 17.1Asia-Pacifico
- 17.2Nord America
- 17.3Europa
- 17.4America Latina
- 17.5Medio Oriente e Africa
- 18Analisi per paese
- 18.1Cina
- 18.2Stati Uniti
- 18.3Australia
- 18.4Brasile
- 18.5Cile
- 18.6Canada
- 18.7India
- 18.8Giappone
- 18.9Sudafrica
- 18.10Russia
- 18.11Germania
- 18.12Arabia Saudita
- 19Scenari di previsione
- 19.1Scenario basso
- 19.2Scenario base
- 19.3Scenario alto
- 20Analisi competitiva
- 20.1BHP
- 20.2Rio Tinto
- 20.3Vale
- 20.4Freeport-McMoRan
- 20.5Fortescue
- 20.6Codelco
- 20.7Antofagasta plc
- 20.8Newmont
- 20.9Nucor
- 20.10POSCO Group
- 20.11Saudi Arabian Mining Company (Ma'aden)
- 20.12Komatsu
- 20.13Caterpillar
- 20.14Microsoft
- 20.15Amazon Web Services
- 20.16Ericsson
- 20.17Nokia
- 20.18Concentrazione delle piattaforme di hosting, 2025
- 21Sviluppi recenti
- 21.1Sviluppi datati, da gennaio a ottobre 2026
- 22Metodologia di ricerca
- 22.1Input del modello
- 22.2Verifiche dei limiti
- Fig. 1Dimensione del Mercato dei data center per metalli e miniere, 2020-2035
- Tabella 1Attributi della sintesi
- Tabella 2Confronto dell'ambito
- Tabella 3Spesa per MW, 2020-2035
- Tabella 4Mercato per componente, 2025 e 2035
- Tabella 5Mercato per utente finale, 2025 e 2035
- Tabella 6Mercato per carico di lavoro, 2025 e 2035
- Tabella 7Mercato per modello di implementazione, 2025 e 2035
- Tabella 8Tracker delle operazioni remote e dell'autonomia nelle miniere
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10Primi 12 paesi, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
5,22 miliardi di USD nel 2026, il 12,53% in più rispetto a 4,64 miliardi di USD nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga 11,88 miliardi di USD entro il 2035, con un CAGR del 9,86% dal 2025.
Del 9,86% annuo dal 2025 al 2035, dopo l’8,91% annuo dal 2020 al 2025, mentre il carico IT in uso nel settore metalli e miniere sale da 1.100 MW a 2.150 MW e la quota dell’IA passa dal 5% al 24%.
Nel 2025 sono stati spesi 4,64 miliardi di USD in capacità di data center che aziende minerarie, fonderie, acciaierie e trasformatori di materiali per batterie possiedono o prendono in locazione. Non sono conteggiati l’hardware dei camion autonomi, il software minerario, le reti private e i canoni del cloud pubblico.
1,02 miliardi di USD della spesa 2025 servono le operazioni remote e l’autonomia. Komatsu ha messo in servizio il suo 1.000° camion autonomo di classe ultra nell’aprile 2026 e ogni flotta trasmette dati ai server di sito e ai centri operativi.
L’IA mineraria e la visione artificiale crescono più rapidamente, al 23,91% annuo fino a 2,38 miliardi di USD entro il 2035; tra gli utenti finali, i produttori di batterie e minerali critici sono in testa con il 16,18%.
Quasi 500 milioni di US$ annui di EBITDA in BHP alla fine dell’esercizio 2026, con un obiettivo di oltre 650 milioni di US$ per l’esercizio 2027, da IA, automazione e altre iniziative tecnologiche.
L’Asia-Pacifico, con 1,86 miliardi di USD pari al 40,0% del valore 2025. Il Medio Oriente e Africa cresce più rapidamente all’11,44% annuo e l’India è il grande paese più dinamico con il 14,40%.
222,78 milioni di USD nel 2025, in crescita a 677,31 milioni di USD entro il 2035 all’11,76% annuo, mentre l’accordo 2026 di Codelco con Microsoft porta IA e autonomia nella cintura del rame.
Sì: colocation e cloud privato in hosting valgono 1,49 miliardi di USD pari al 32,0% della spesa 2025, in crescita a 5,82 miliardi di USD entro il 2035. BHP ospita le sue applicazioni globali su Microsoft Azure.
I 5,22 miliardi di USD del 2026 contano solo la capacità che le aziende di metalli e miniere possiedono o prendono in locazione. Le stime sulla miniera digitale che aggiungono kit per il trasporto autonomo, software di gestione flotte, reti LTE private, droni e sensori risultano molte volte più grandi.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.