
Mercato dei materiali di interfaccia termica: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dei materiali di interfaccia termica era pari a USD 4,190.0 milioni; si prevede che raggiunga USD 7,570.0 milioni entro il 2035, con un CAGR del 6.11%. Asia Pacific rappresenta 64.7% del mercato.
 A cura di Satyabrat Rajawat, Senior Research Analyst, consulenza strategica
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 7 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi di prezzi e contenuto
- 06Norme e regolamentazione
- 07Analisi della supply chain e della catena del valore
- 08Dimensione e previsione del Mercato globale dei materiali di interfaccia termica
- 09Mercato per tipo
- 10Mercato per chimica
- 20capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 11Aziende analizzate
Analisi regionale
- Asia Pacific64.7%
- North America15.1%
- Europe14.6%
- Latin America3.3%
- Middle East and Africa2.3%
Aziende analizzate
- Henkel
- Qnity Electronics (Laird)
- Shin-Etsu Chemical
- Dow
- Solstice Advanced Materials
- Parker Chomerics
- 3M
- Fujipoly
- Wacker Chemie
- Momentive
- Indium Corporation
Analisi completa
Il Mercato dei materiali di interfaccia termica comprende pad, grassi, gap filler, gel, materiali a cambiamento di fase, adesivi e nastri termicamente conduttivi e materiali a base metallica che riempiono i microscopici vuoti d’aria tra una fonte di calore, come un processore, una cella di batteria o un modulo di potenza, e il dissipatore, il diffusore di calore o la cold plate che porta via il calore. DC Market Insights valuta il Mercato globale dei materiali di interfaccia termica in USD 4,19 miliardi nel 2025 e prevede USD 7,57 miliardi entro il 2035, con un CAGR del 6,11%. Il valore 2025 è costruito a partire dalle stime di DC Market Insights su unità e contenuto: circa 2,01 miliardi di dispositivi di consumo con USD 0,61 di materiale ciascuno, 20,7 milioni di auto elettriche con circa USD 49,50 ciascuna più 67,3 milioni di altre auto con USD 4,80 ciascuna, e 16,2 GW di potenza di server e switch spedita a USD 14,20 per kW nei server convenzionali e USD 47,50 per kW nei server AI, a cui si aggiunge la domanda di telecomunicazioni, industria, medicale e aerospaziale. I TIM a base metallica sono il segmento a crescita più rapida, all’11,29% annuo, perché i processori AI oltre i 1.000 watt portano i TIM a saldatura e a metallo liquido nelle posizioni del processore, e Medio Oriente e Africa sono la regione a crescita più rapida, al 9,04% annuo, perché DC Market Insights prevede che la loro quota della domanda di TIM dei data center quasi raddoppi partendo da una base ridotta.
Sintesi
La dimensione del Mercato globale dei materiali di interfaccia termica è stata valutata in USD 2,48 miliardi nel 2020, ha raggiunto USD 4,19 miliardi nel 2025 e si prevede che raggiunga USD 7,57 miliardi entro il 2035, con un CAGR del 6,11% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato dei materiali di interfaccia termica 2025 | USD 4,19 miliardi |
| Mercato dei materiali di interfaccia termica, CAGR | 6,11% |
| Dimensione del Mercato dei materiali di interfaccia termica 2035 | USD 7,57 miliardi |
Il mercato è cresciuto dell’11,08% annuo tra il 2020 e il 2025, e il 2025 ha aggiunto l’11,2% rispetto al 2024. DC Market Insights stima che la spesa per TIM in data center e server sia salita da USD 86,43 milioni nel 2020 a USD 505,16 milioni nel 2025.
La crescita rallenta al 6,11% annuo dal 2025 al 2035 per tre motivi. L’elettronica di consumo, che rappresenta ancora il 29,3% del mercato, cresce solo del 3,87% annuo. Il contenuto di materiale per auto elettrica diminuisce, poiché DC Market Insights prevede che i progetti di batterie cell-to-pack utilizzino meno materiale per auto. Anche il contenuto per kW dei server AI diminuisce, da USD 47,50 a USD 40,80, perché la potenza dei rack cresce più rapidamente della superficie delle interfacce al loro interno. Data center e server crescono comunque dell’11,04% annuo e raggiungono USD 1,44 miliardi, pari al 19,0% del mercato, entro il 2035.

Perimetro del mercato: che cosa comprende il Mercato dei materiali di interfaccia termica?
Il Mercato dei materiali di interfaccia termica comprende ogni materiale venduto per colmare il gap termico tra due superfici solide in un assemblaggio elettronico o elettrico, valutato alla prima vendita da parte del produttore del materiale in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima in USD 4,19 miliardi nel 2025.
Inclusi. Pad termici e gap pad, grassi e paste termiche, gap filler erogabili e gel che polimerizzano in sito, materiali a cambiamento di fase (PCM), adesivi termicamente conduttivi, adesivi per incapsulamento utilizzati per il trasferimento di calore e nastri termici, e TIM a base metallica come TIM a saldatura, fogli di indio e metalli liquidi a base di gallio.
Esclusi. Dissipatori, camere di vapore, heat pipe e cold plate, diffusori di calore in grafite venduti come diffusori autonomi anziché come fogli di interfaccia, refrigeranti liquidi e fluidi per immersione, e manodopera di assemblaggio e apparecchiature di erogazione.
Come si articolano i segmenti. La ripartizione per tipo e quella per applicazione suddividono ciascuna lo stesso valore di USD 4,19 miliardi. La ripartizione per chimica lo suddivide nuovamente per materiale di base: i TIM a base metallica compaiono sia come tipo sia come chimica dei metalli e delle saldature, con lo stesso valore di USD 193,27 milioni nel 2025.
Fattori trainanti: che cosa spinge il Mercato dei materiali di interfaccia termica?
Tre fattori spiegano la maggior parte della crescita del Mercato dei materiali di interfaccia termica: i server AI, che contengono USD 47,50 di materiale termico per kW contro USD 14,20 nei server convenzionali, le batterie delle auto elettriche, che rappresentano già USD 1,02 miliardi di domanda, e l’elettronica di potenza, che continua a spostarsi verso temperature più elevate.
I server AI portano la spesa per TIM dei data center da USD 505,16 milioni a USD 1,44 miliardi entro il 2035
DC Market Insights stima il contenuto di materiale termico dei server AI in USD 47,50 per kW nel 2025, più del triplo dei USD 14,20 per kW dei server convenzionali, e modella i sistemi AI al 51% dei 16,2 GW di potenza di server e switch spediti nel 2025, in crescita al 72% di 42,5 GW entro il 2035. NVIDIA ha registrato ricavi record del segmento Data Center pari a USD 51,2 miliardi per il trimestre chiuso il 26 ottobre 2025, in aumento del 66% su base annua (Fonte: risultati di NVIDIA depositati presso la US Securities and Exchange Commission). L’Agenzia internazionale dell’energia (IEA) stima il consumo di elettricità dei data center in circa 415 terawattora (TWh) nel 2024, circa l’1,5% dell’elettricità mondiale, e prevede che più che raddoppi fino a circa 945 TWh entro il 2030. Dow ha riassunto la pressione al COMPUTEX 2026: “Man mano che i carichi di lavoro AI spingono più in alto le densità di potenza in data center, server e packaging avanzato dei semiconduttori, la gestione termica è diventata un vincolo critico per prestazioni, disponibilità ed efficienza energetica.”
Le batterie delle auto elettriche rappresentano già USD 1,02 miliardi di domanda
La IEA riferisce che le vendite di auto elettriche hanno superato i 17 milioni nel 2024, oltre il 20% delle vendite di auto, e prevede che superino i 20 milioni nel 2025, oltre un quarto delle auto vendute nel mondo. DC Market Insights modella 20,7 milioni di auto elettriche nel 2025 con circa USD 49,50 di materiale termico ciascuna, pari a USD 1,02 miliardi, e 52,4 milioni di auto elettriche entro il 2035, quando la quota di domanda legata alle auto elettriche raggiunge USD 2,28 miliardi.
L’elettronica di potenza passa al carburo di silicio e al nitruro di gallio
DC Market Insights prevede che il passaggio ai dispositivi di potenza in carburo di silicio (SiC) e nitruro di gallio (GaN) aumenti le temperature nominali che i TIM devono sostenere. Qnity ha destinato il proprio grasso termico Laird Tgrease 3000, con una conducibilità di 3,2 W/mK e per temperature di esercizio fino a 200°C, ad applicazioni di AI, calcolo avanzato ed elettrificazione, progettandolo per dispositivi SiC e GaN. DC Market Insights valuta la domanda dell’elettronica industriale e di potenza in USD 556,00 milioni nel 2025, in crescita del 5,48% annuo fino a USD 948,00 milioni entro il 2035.
Tendenze di mercato: come stanno cambiando i materiali di interfaccia termica?
Il Mercato dei materiali di interfaccia termica si sta spostando verso i TIM metallici a livello di processore, gel erogabili a conducibilità più elevata a livello di scheda e chimiche prive di silicone, e questi tre cambiamenti portano i TIM a base metallica dal 4,6% al 7,4% del valore entro il 2035.
I TIM metallici si spostano sui processori oltre i 1.000 watt
Indium Corporation commercializza TIM a saldatura per “dispositivi ad alta densità di potenza oltre i 1.000 watt”, TIM a metallo liquido per le posizioni TIM1 e TIM1.5 (TIM0) e un TIM comprimibile Heat-Spring in indio puro per le posizioni TIM2, con una conducibilità di 86 W/mK in tutti i piani. DC Market Insights prevede che i TIM a base metallica crescano da USD 193,27 milioni nel 2025 a USD 563,24 milioni nel 2035, con un CAGR dell’11,29%, il più rapido tra tutti i tipi.
I gel erogabili raggiungono 9-10 W/mK
Il gap filler liquido Laird Tflex CR910 di Qnity ha una conducibilità di 9,2 W/mK, e il gel Bergquist Liqui Form TLF 10000 di Henkel, lanciato nel 2022, ha una conducibilità di 10,0 W/m-K per switch, router e server dei data center. Gap filler e gel sono già il tipo più grande, con USD 1,30 miliardi (31,0%) nel 2025, e crescono del 7,08% annuo fino a USD 2,57 miliardi entro il 2035.
I materiali a cambiamento di fase guadagnano terreno negli strati di interfaccia sottili
Solstice Advanced Materials indica per il proprio pad a cambiamento di fase PTM7950 una conducibilità termica di 8,5 W/mK e un’impedenza termica da 0,04 a 0,08 °C cm²/W, per applicazioni in unità di elaborazione centrale (CPU), unità di elaborazione grafica (GPU), switch e transceiver, e lo descrive come “privo di silicone, senza problemi di pump-out, trasudamento o essiccazione”. DC Market Insights prevede che i materiali a cambiamento di fase crescano dell’8,34% annuo, da USD 345,79 milioni a USD 770,04 milioni.
Sfide di mercato: che cosa frena il Mercato dei materiali di interfaccia termica?
La diminuzione del contenuto di materiale per unità e norme chimiche più severe sono i due vincoli che, secondo DC Market Insights, rallenteranno il Mercato dei materiali di interfaccia termica, mantenendo la crescita al 6,11% annuo anche se i volumi di AI e auto elettriche aumentano molto più rapidamente.
Il contenuto per auto elettrica scende da USD 57,00 a USD 43,60
Henkel ha lanciato l’adesivo termicamente conduttivo Loctite TLB 9270APS, con una conducibilità di 2 W/mˑK, per veicoli elettrici con progetti di batterie cell-to-pack, e il suo gap filler privo di silicone Bergquist TGF 2030APS, con una conducibilità di 1,7 W/mˑK, si eroga a oltre 40 cc al secondo. DC Market Insights stima il contenuto di materiale termico per auto elettrica in USD 57,00 nel 2020 e USD 49,50 nel 2025 e prevede USD 43,60 entro il 2035, poiché i progetti cell-to-pack e i filler a densità inferiore riducono i grammi per kWh e l’erogazione ad alto volume riduce il prezzo per chilogrammo. Una crescita dei volumi del 9,73% annuo nelle auto elettriche si traduce quindi in una crescita del valore dell’8,35% annuo nella quota della domanda di TIM legata alle auto elettriche.
Le norme sui silossani spingono alla riformulazione
I TIM a base siliconica detengono il 63,7% del valore 2025, per cui le norme sulle materie prime siliconiche sono rilevanti. Il Regolamento (UE) 2024/1328 della Commissione, adottato il 16 maggio 2024, limita i silossani ciclici D4, D5 e D6 nei prodotti di consumo e professionali dal 6 giugno 2026. DC Market Insights prevede che la quota siliconica del Mercato dei materiali di interfaccia termica scenda dal 63,7% al 53,5% entro il 2035, mentre i polimeri non siliconici salgono dal 25,9% al 32,1%.
Opportunità di mercato: dove sono i nuovi bacini di ricavi?
I due maggiori nuovi bacini di ricavi del Mercato dei materiali di interfaccia termica sono l’hardware dei data center AI, che aggiunge USD 934,91 milioni di domanda annua tra il 2025 e il 2035, e i moduli ottici e di rete all’interno di quegli stessi data center.
I rack AI raffreddati a liquido aggiungono USD 934,91 milioni di domanda annua
Secondo DC Market Insights, il raffreddamento a liquido si aggiunge alla domanda di TIM anziché sostituirla, perché le cold plate poggiano comunque sui coperchi dei processori o sui die nudi. Un articolo della Carnegie Mellon University osserva che fino al 40% del consumo energetico dei data center deriva dal raffreddamento di chip ad alta potenza, il che rende ogni kelvin risparmiato all’interfaccia un valore economico per l’operatore. DC Market Insights prevede che la domanda di TIM di data center e server salga da USD 505,16 milioni nel 2025 a USD 1,44 miliardi nel 2035, di cui i TIM a cambiamento di fase e a base metallica rappresenteranno il 45% entro il 2035. Il report sul Mercato del raffreddamento a liquido dei data center tratta le cold plate e i circuiti a cui questi materiali si collegano.
I transceiver ottici richiedono gap pad morbidi e a basso trasudamento
Nel 2025 Henkel ha presentato un gap pad ad alta conducibilità termica, basso trasudamento d’olio e modulo ultrabasso e un gel polimerizzabile ad alta conducibilità termica per transceiver ottici. DC Market Insights stima la domanda di TIM di telecomunicazioni e networking in USD 389,00 milioni nel 2025 e prevede USD 578,00 milioni entro il 2035. I fornitori di pompe e collettori per gli stessi rack raffreddati a liquido sono trattati nel report sul Mercato delle pompe CDU per il raffreddamento dei data center.
Prezzi: quanto materiale di interfaccia termica contiene ogni dispositivo?
Nel 2025 un server AI contiene circa USD 47,50 di materiale di interfaccia termica per kW di potenza, un’auto elettrica circa USD 49,50 e un dispositivo di consumo medio circa USD 0,61. Si tratta di stime di DC Market Insights del valore del materiale alla prima vendita, escluse manodopera e apparecchiature di erogazione.
| Contenuto di TIM (USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Per dispositivo di consumo | 0,52 | 0,61 | 0,71 | 0,80 |
| Per auto elettrica | 57,00 | 49,50 | 46,20 | 43,60 |
| Per altra auto | 3,90 | 4,80 | 5,50 | 6,30 |
| Per kW, server convenzionale | 13,10 | 14,20 | 15,12 | 16,10 |
| Per kW, server AI | 52,00 | 47,50 | 43,90 | 40,80 |
Il contenuto per auto elettrica diminuisce di circa l’1,3% annuo dal 2025, e il contenuto per kW dei server AI diminuisce di circa l’1,5% annuo perché la potenza dei rack cresce più rapidamente del numero di interfacce in ciascun server. Il valore medio ponderato per i data center era di circa USD 31,18 per kW nel 2025.
Norme e regolamentazione: quali regole definiscono i materiali di interfaccia termica?
Tre insiemi di regole stabiliscono come i materiali di interfaccia termica vengono testati, classificati e formulati: il metodo di prova ASTM D5470, la norma di infiammabilità UL 94 e le restrizioni chimiche REACH dell’Unione europea.
ASTM D5470. Il metodo di prova di ASTM International riguarda l’impedenza termica e il calcolo di una conducibilità termica apparente per i materiali isolanti elettrici termicamente conduttivi, dai composti liquidi ai solidi duri; la versione in vigore è la D5470-17R24. Le schede tecniche dei fornitori lo citano: 3M, ad esempio, indica per il proprio grasso termicamente conduttivo TCG-2035 per processori e chip grafici una conducibilità di 4,1 W/m-K secondo un metodo ASTM D5470 modificato.
UL 94. La norma “Tests for Flammability of Plastic Materials for Parts in Devices and Appliances” riguarda le prove di infiammabilità dei materiali polimerici utilizzati per parti di dispositivi e apparecchi, che comprendono pad, gel e adesivi a base polimerica; l’edizione 7 è stata pubblicata il 28 febbraio 2023.
REACH, allegato XVII. Il Regolamento (UE) 2024/1328 della Commissione modifica la voce 70 dell’allegato XVII del REACH relativa ai silossani D4, D5 e D6 e si applica dal 6 giugno 2026. DC Market Insights prevede che la norma acceleri il passaggio a gradi a bassa volatilità e privi di silicone, motivo per cui il modello riduce la quota siliconica del mercato fino al 2035.
Segmentazione del mercato: quale segmento guida il Mercato dei materiali di interfaccia termica?
Gap filler e gel guidano il Mercato dei materiali di interfaccia termica per tipo con il 31,0% del valore 2025, automotive e veicoli elettrici guidano le applicazioni con il 32,2% e i materiali a base siliconica guidano le chimiche con il 63,7%. I TIM a base metallica sono il segmento a crescita più rapida, all’11,29% annuo, davanti a data center e server all’11,04%, perché gli acceleratori oltre i 1.000 watt portano i TIM a saldatura e a metallo liquido nelle posizioni del processore.
Per tipo: gap filler e gel guidano con il 31,0%
| Tipo | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Gap filler e gel | 1,30 | 31,0% | 2,57 | 7,08% |
| Pad termici | 1,21 | 29,0% | 1,82 | 4,13% |
| Adesivi e nastri termici | 0,60 | 14,3% | 1,06 | 5,88% |
| Grassi e paste termiche | 0,54 | 12,9% | 0,80 | 3,97% |
| Materiali a cambiamento di fase | 0,35 | 8,3% | 0,77 | 8,34% |
| TIM a base metallica | 0,19 | 4,6% | 0,56 | 11,29% |
Gap filler e gel guadagnano 2,9 punti di quota entro il 2035 perché le linee di produzione delle batterie per auto elettriche e delle schede per server li erogano in modo automatizzato.
Per applicazione: automotive e veicoli elettrici guidano con il 32,2%
| Applicazione | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Automotive e veicoli elettrici | 1,35 | 32,2% | 2,58 | 6,70% |
| Elettronica di consumo | 1,23 | 29,3% | 1,79 | 3,87% |
| Elettronica industriale e di potenza | 0,56 | 13,3% | 0,95 | 5,48% |
| Data center e server | 0,51 | 12,1% | 1,44 | 11,04% |
| Telecomunicazioni e networking | 0,39 | 9,3% | 0,58 | 4,04% |
| Medicale, aerospaziale e altro | 0,16 | 3,9% | 0,24 | 3,92% |
Data center e server superano l’elettronica industriale e di potenza nel 2026 e guadagnano 6,9 punti di quota entro il 2035, il guadagno maggiore tra tutte le applicazioni.
Per chimica: i materiali a base siliconica guidano con il 63,7%
I materiali a base siliconica valgono USD 2,67 miliardi nel 2025 e crescono del 4,28% annuo fino a USD 4,05 miliardi entro il 2035. I polimeri non siliconici, principalmente sistemi acrilici, poliuretanici ed epossidici, valgono USD 1,09 miliardi (25,9%) e crescono dell’8,41% annuo fino a USD 2,43 miliardi, trainati dai filler per batterie privi di silicone e dai pad compatibili con l’ottica. I materiali metallici e per saldatura valgono USD 193,27 milioni (4,6%) e crescono dell’11,29% annuo, e i fogli di interfaccia in grafite e carbonio valgono USD 240,71 milioni (5,8%) e crescono dell’8,05% annuo fino a USD 522,17 milioni.
DC Exclusive: il modello del contenuto di TIM e la matrice applicazione × tipo
Con USD 781,67 milioni nel 2025, i gap filler utilizzati negli assemblaggi automotive e per veicoli elettrici sono la singola cella più grande della matrice e il 18,7% di tutta la spesa per materiali di interfaccia termica. La matrice seguente incrocia che cosa viene acquistato e dove viene utilizzato, come quota della spesa 2025 di ciascuna applicazione. Si tratta di un modello di DC Market Insights, non di un conteggio delle spedizioni: la matrice è costruita su 42 input, 6 totali per applicazione e 36 quote per applicazione e tipo, e i totali per applicazione derivano da 13 curve di unità e contenuto che coprono dispositivi, potenza dei server, auto elettriche e altre auto e il relativo contenuto di materiale per unità.
| 2025, quota dell’applicazione | Pad | Grassi | Gap filler e gel | PCM | Adesivi e nastri | Metallo | Totale (USD miliardi) |
|---|---|---|---|---|---|---|---|
| Elettronica di consumo | 36,0% | 17,0% | 16,0% | 9,0% | 18,0% | 4,0% | 1,23 |
| Data center e server | 30,0% | 14,0% | 17,0% | 20,0% | 3,0% | 16,0% | 0,51 |
| Automotive e veicoli elettrici | 14,0% | 5,0% | 58,0% | 2,0% | 19,0% | 2,0% | 1,35 |
| Telecomunicazioni e networking | 40,0% | 12,0% | 28,0% | 10,0% | 7,0% | 3,0% | 0,39 |
| Elettronica industriale e di potenza | 38,0% | 22,0% | 17,0% | 10,0% | 10,0% | 3,0% | 0,56 |
| Medicale, aerospaziale e altro | 40,0% | 15,0% | 18,0% | 8,0% | 14,0% | 5,0% | 0,16 |
| Tutte le applicazioni | 29,0% | 12,9% | 31,0% | 8,3% | 14,3% | 4,6% | 4,19 |
Data center e server hanno il mix più premium tra tutte le applicazioni: i TIM a cambiamento di fase e a base metallica rappresentano il 36% della spesa dei data center, contro il 13% nell’elettronica di consumo e il 4% nell’automotive e nei veicoli elettrici.
Il modello del contenuto di TIM alla base di questi dati si fonda su input che qualsiasi lettore può verificare: le unità spedite in ciascuna applicazione e il valore del materiale contenuto in ciascuna unità. Moltiplicando i due si ottiene la domanda per applicazione, e le ripartizioni per tipo, chimica e regione suddividono ciascun totale per applicazione. Il modello e le sue ipotesi sono spiegati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il Mercato dei materiali di interfaccia termica?
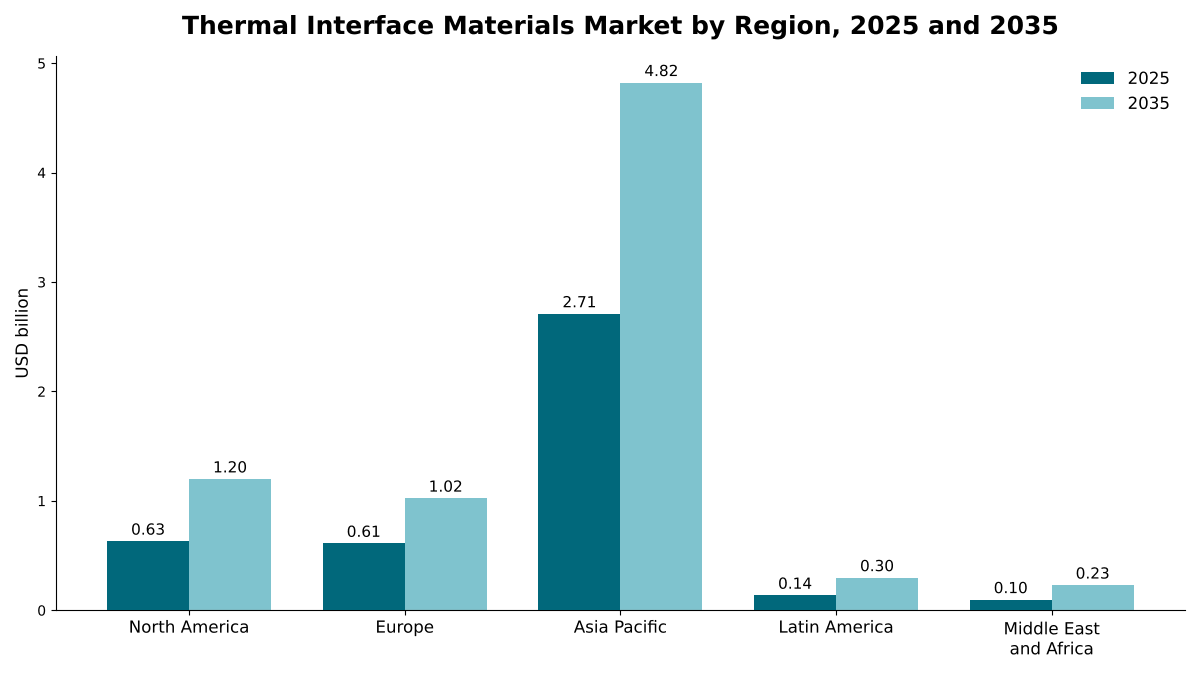
L’Asia Pacifico guida il Mercato dei materiali di interfaccia termica con il 64,7% del valore 2025, perché DC Market Insights attribuisce alla regione la maggior parte della domanda di TIM di elettronica di consumo, data center e automotive, e Medio Oriente e Africa sono la regione a crescita più rapida, al 9,04% annuo, partendo da una base ridotta.
L’Asia Pacifico guida con una quota del 64,7%
L’Asia Pacifico vale USD 2,71 miliardi nel 2025 e USD 4,82 miliardi entro il 2035, con un CAGR del 5,94%. La sola Cina vale USD 1,49 miliardi, e Giappone, Corea del Sud e Taiwan aggiungono insieme USD 799,32 milioni. DC Market Insights attribuisce all’Asia Pacifico l’84% della domanda dell’elettronica di consumo e il 58% della domanda di data center e server nel 2025.
Il Nord America detiene una quota del 15,1%
Il Nord America vale USD 631,40 milioni nel 2025 e USD 1,20 miliardi entro il 2035, con un CAGR del 6,63%, il più rapido tra le tre grandi regioni. DC Market Insights attribuisce al Nord America il 29% della domanda di data center e server nel 2025.
L’Europa detiene una quota del 14,6%
L’Europa vale USD 611,32 milioni nel 2025 e USD 1,02 miliardi entro il 2035, con un CAGR del 5,29%. L’automotive e l’elettronica di potenza industriale costituiscono la maggior parte della domanda europea, guidata dalla Germania, e in questa regione si applica la restrizione UE sui silossani.
L’America Latina detiene una quota del 3,3%
L’America Latina vale USD 136,96 milioni nel 2025 e USD 297,65 milioni entro il 2035, con un CAGR dell’8,07%, guidata dal Brasile nell’allocazione di DC Market Insights.
Medio Oriente e Africa detengono una quota del 2,3% e crescono più rapidamente
Medio Oriente e Africa valgono USD 96,72 milioni nel 2025 e USD 229,73 milioni entro il 2035, con un CAGR del 9,04%. DC Market Insights prevede che la quota della regione nella domanda globale di TIM di data center e server salga dal 2,5% al 4,5% con la costruzione dei campus AI, con l’Arabia Saudita come maggiore mercato nazionale nell’allocazione di DC Market Insights.
Analisi per paese: quali paesi acquistano più materiali di interfaccia termica?
La Cina è il maggiore mercato nazionale per i materiali di interfaccia termica, con USD 1,49 miliardi nel 2025, pari al 35,6% del valore globale, seguita dagli Stati Uniti con USD 505,12 milioni (12,1%) e dal Giappone con USD 298,05 milioni (7,1%). I 12 paesi più grandi rappresentano l’83,6% della spesa 2025.
| Posizione | Paese | Regione | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Cina | Asia Pacifico | 1,49 | 35,6% | 2,56 | 5,54% |
| 2 | Stati Uniti | Nord America | 0,51 | 12,1% | 0,94 | 6,43% |
| 3 | Giappone | Asia Pacifico | 0,30 | 7,1% | 0,48 | 4,93% |
| 4 | Corea del Sud | Asia Pacifico | 0,27 | 6,5% | 0,46 | 5,39% |
| 5 | Taiwan | Asia Pacifico | 0,23 | 5,5% | 0,43 | 6,54% |
| 6 | Germania | Europa | 0,18 | 4,4% | 0,30 | 4,94% |
| 7 | India | Asia Pacifico | 0,12 | 2,9% | 0,34 | 10,72% |
| 8 | Vietnam | Asia Pacifico | 0,11 | 2,6% | 0,24 | 8,33% |
| 9 | Messico | Nord America | 0,09 | 2,1% | 0,19 | 7,72% |
| 10 | Brasile | America Latina | 0,07 | 1,7% | 0,15 | 7,86% |
| 11 | Francia | Europa | 0,07 | 1,6% | 0,11 | 4,81% |
| 12 | Malaysia | Asia Pacifico | 0,07 | 1,6% | 0,14 | 7,96% |
L’India è il grande mercato nazionale a crescita più rapida, al 10,72% annuo, davanti al Vietnam all’8,33%, poiché DC Market Insights pondera entrambi i paesi in base alla crescita dell’assemblaggio di elettronica e di veicoli elettrici. Taiwan cresce più rapidamente della Cina, al 6,54% contro il 5,54%, perché DC Market Insights orienta l’allocazione di Taiwan verso l’assemblaggio di server AI. I dati per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di ciascun paese nell’assemblaggio di elettronica, server e veicoli.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Il Mercato dei materiali di interfaccia termica raggiunge USD 7,57 miliardi entro il 2035 nello scenario base, con un intervallo da USD 6,99 miliardi a USD 8,09 miliardi tra gli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Vendite di auto elettriche e potenza dei server spedita inferiori del 15% allo scenario base; quota AI della potenza dei server inferiore di 8 punti | 6,99 | 5,27% |
| Base | Le vendite di auto elettriche raggiungono 52,4 milioni; la potenza dei server spedita raggiunge 42,5 GW con una quota AI del 72% | 7,57 | 6,11% |
| Alto | Vendite di auto elettriche superiori del 12% e potenza dei server superiore del 15% allo scenario base; quota AI superiore di 5 punti | 8,09 | 6,80% |
Gli scenari basso e alto modificano i volumi di auto elettriche e server e la quota AI della potenza dei server; il contenuto per unità resta ai valori dello scenario base, per cui l’intervallo 2035 di USD 1,09 miliardi deriva interamente dai volumi.
Analisi competitiva: chi guida il Mercato dei materiali di interfaccia termica?
- Henkel
- Qnity Electronics (Laird)
- Shin-Etsu Chemical
- Dow
- Solstice Advanced Materials
- Parker Chomerics
- 3M
- Fujipoly
- Wacker Chemie
- Momentive
- Indium Corporation
Il Mercato dei materiali di interfaccia termica è moderatamente concentrato: DC Market Insights stima che i cinque maggiori fornitori, Henkel, Qnity, Shin-Etsu Chemical, Dow e Solstice Advanced Materials, detengano insieme circa il 45% del valore 2025, una stima basata sull’attribuzione della domanda di ciascuna applicazione alle linee di prodotto che questi fornitori vi vendono. Henkel vende pad, gel, gap filler e adesivi con i marchi Bergquist e Loctite, con lanci sia per le batterie delle auto elettriche sia per switch e server dei data center. Qnity, separata da DuPont il 1° novembre 2025, possiede Laird Technologies, che la sua relazione annuale descrive come leader mondiale nelle soluzioni ad alte prestazioni per la gestione termica e la schermatura elettromagnetica. Shin-Etsu Chemical, Dow, Wacker Chemie e Momentive apportano la chimica dei siliconi, dai fogli in gomma siliconica per interfaccia termica TC-BGI di Shin-Etsu con una conducibilità di 7 W/m·K ai gap filler SEMICOSIL di Wacker e ai materiali SILCOOL di Momentive. Solstice Advanced Materials, scorporata da Honeywell nell’ottobre 2025, vende il pad a cambiamento di fase PTM7950. Parker Chomerics vende i gel THERM-A-GAP, 3M vende grassi termicamente conduttivi per processori e chip grafici, Fujipoly vende i materiali siliconici SARCON e Indium Corporation vende TIM a saldatura, in indio e a metallo liquido.
Sviluppi recenti
- Nell’ottobre 2025 Honeywell ha completato lo spin-off di Solstice Advanced Materials, la sua divisione Advanced Materials, che ha iniziato a essere quotata sul Nasdaq con il ticker SOLS (Fonte: comunicato stampa di Honeywell).
- Nel novembre 2025 DuPont ha completato la separazione di Qnity Electronics, che comprende l’attività di gestione termica e schermatura elettromagnetica di Laird Technologies (Fonte: relazione annuale di Qnity sul Form 10-K).
- Nel marzo 2026 Indium Corporation ha annunciato che avrebbe presentato a productronica China TIM a saldatura per dispositivi oltre i 1.000 watt, un TIM Heat-Spring in indio puro con una conducibilità di 86 W/mK e TIM a metallo liquido per le posizioni TIM1 e TIM1.5 (Fonte: comunicato stampa di Indium Corporation).
- Nel maggio 2026 Henkel ha lanciato il gap filler privo di silicone Bergquist TGF 2030APS e l’adesivo termicamente conduttivo Loctite TLB 9270APS per le batterie delle auto elettriche (Fonte: comunicato stampa di Henkel).
- Nel giugno 2026 Dow ha presentato al COMPUTEX Taipei 2026 i materiali di interfaccia termica DOWSIL insieme a fluidi per il raffreddamento a immersione e direct-to-chip per i data center AI (Fonte: comunicato stampa di Dow).
- Nel luglio 2026 Qnity ha lanciato il gap filler liquido Laird Tflex CR910 da 9,2 W/mK e il grasso termico Laird Tgrease 3000 da 3,2 W/mK per AI, automotive ed elettronica ad alta potenza (Fonte: comunicato stampa di Qnity).
Seguiamo questi lanci, spin-off e annunci di fornitura man mano che avvengono nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello dei materiali di interfaccia termica
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire da 6 serie di domanda per applicazione su 16 anni (dal 2020 al 2035). L’elettronica di consumo moltiplica le spedizioni di dispositivi, circa 2,01 miliardi nel 2025, per il contenuto di materiale per dispositivo. Data center e server moltiplicano i 16,2 GW di potenza di server e switch spediti nel 2025 per il contenuto per kW, suddiviso tra sistemi convenzionali e AI. Automotive e veicoli elettrici moltiplicano 20,7 milioni di auto elettriche e 67,3 milioni di altre auto per il contenuto per veicolo. Il totale è stato suddiviso per 6 tipi, 4 chimiche e 5 regioni tramite 180 quote a livello di applicazione per il 2025 e il 2035, e ogni ripartizione somma al totale del mercato. Il risultato è stato verificato con un approccio top-down rispetto alle vendite di auto elettriche e al consumo di elettricità dei data center pubblicati dall’Agenzia internazionale dell’energia e rispetto ai ricavi Data Center dichiarati da NVIDIA: USD 505,16 milioni di TIM per data center nel 2025 equivalgono a circa lo 0,25% dei ricavi Data Center di NVIDIA annualizzati al ritmo del terzo trimestre dell’esercizio fiscale 2026, una frazione ridotta coerente con un materiale presente all’interno di ogni server. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha verificato calcoli, fonti e date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Tipi, chimiche, applicazioni e regioni considerati
- 1.3Valuta, anno base e periodo di previsione
- 1.4Domande chiave a cui risponde il report
- 02Metodologia di ricerca
- 2.1Modello del contenuto di TIM: unità × contenuto per unità
- 2.2Serie della domanda per applicazione, 2020-2035
- 2.3Coorti di potenza dei server convenzionali e AI
- 2.4Verifiche top-down rispetto ai volumi pubblicati e ai dati dei fornitori
- 2.5Ipotesi e limiti
- 03Sintesi
- 3.1Il mercato in sintesi, 2020-2035
- 3.2Risultati principali
- 3.3Raccomandazioni degli analisti per tipo di acquirente
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Sfide e vincoli
- 4.3Opportunità
- 4.4Tendenze
- 4.5Analisi d'impatto di fattori trainanti e sfide, 2025-2035
- 05Analisi di prezzi e contenuto
- 5.1Contenuto di TIM per dispositivo di consumo, 2020-2035
- 5.2Contenuto di TIM per auto elettrica e altra auto, 2020-2035
- 5.3Contenuto di TIM per kW: server convenzionali e server AI, 2020-2035
- 5.4Prospettive del contenuto per applicazione, 2026-2035
- 06Norme e regolamentazione
- 6.1Metodo di prova ASTM D5470 per la trasmissione termica
- 6.2Classi di infiammabilità UL 94
- 6.3REACH UE, allegato XVII, voce 70: silossani D4, D5 e D6
- 07Analisi della supply chain e della catena del valore
- 7.1Filler, siliconi e materie prime polimeriche
- 7.2Fornitura di TIM metallici: indio, gallio e leghe per saldatura
- 7.3Trasformatori, distributori e partner per l'erogazione
- 7.4Cicli di qualifica con OEM e ODM
- 08Dimensione e previsione del Mercato globale dei materiali di interfaccia termica
- 8.1Dimensione del mercato, 2020-2024
- 8.2Dimensione del mercato, 2025
- 8.3Previsione del mercato, 2026-2035
- 09Mercato per tipo
- 9.1Pad termici
- 9.2Grassi e paste termiche
- 9.3Gap filler e gel
- 9.4Materiali a cambiamento di fase
- 9.5Adesivi e nastri termici
- 9.6TIM a base metallica
- 10Mercato per chimica
- 10.1A base siliconica
- 10.2Polimeri non siliconici
- 10.3Metalli e saldature
- 10.4Grafite e carbonio
- 11Mercato per applicazione
- 11.1Elettronica di consumo
- 11.2Data center e server
- 11.3Automotive e veicoli elettrici
- 11.4Telecomunicazioni e networking
- 11.5Elettronica industriale e di potenza
- 11.6Medicale, aerospaziale e altro
- 12Approfondimento su data center e server
- 12.1Potenza di server e switch spedita, 2020-2035
- 12.2Quota AI della potenza dei server, 2020-2035
- 12.3Posizioni TIM1, TIM1.5 e TIM2 nei server AI
- 12.4Transceiver ottici e riempimento dei gap a livello di scheda
- 13Approfondimento su automotive e veicoli elettrici
- 13.1Vendite di auto elettriche e contenuto di TIM, 2020-2035
- 13.2Gap filler e adesivi nei progetti cell-to-pack
- 13.3Elettronica di potenza: moduli SiC e GaN
- 14DC Exclusive: matrice applicazione × tipo
- 14.1Matrice applicazione × tipo, 2025
- 14.2Mix premium per applicazione
- 14.3Implicazioni per i fornitori
- 15Mercato per regione
- 15.1Nord America (Stati Uniti, Messico, Canada)
- 15.2Europa (Germania, Francia, Italia, Regno Unito, Polonia, Ungheria, resto d'Europa)
- 15.3Asia Pacifico (Cina, Giappone, Corea del Sud, Taiwan, India, Vietnam, Malaysia, resto dell'Asia Pacifico)
- 15.4America Latina (Brasile, resto dell'America Latina)
- 15.5Medio Oriente e Africa (Arabia Saudita, resto del Medio Oriente e dell'Africa)
- 15.6I 12 principali paesi, 2025 e 2035
- 16Confronti regionali
- 16.1Regione × applicazione, 2025 e 2035
- 16.2Regione × tipo, 2025 e 2035
- 17Scenari di previsione
- 17.1Scenari base, basso e alto al 2035
- 17.2Sensibilità alle vendite di auto elettriche
- 17.3Sensibilità alla potenza dei server spedita e alla quota AI
- 18Panorama competitivo
- 18.1Concentrazione dei primi cinque fornitori, 2025
- 18.2Spin-off e separazioni, 2025
- 18.3Lanci di prodotto, 2026
- 19Profili aziendali
- 19.1Henkel
- 19.2Qnity Electronics (Laird)
- 19.3Shin-Etsu Chemical
- 19.4Dow
- 19.5Solstice Advanced Materials
- 19.6Parker Chomerics
- 19.73M
- 19.8Fujipoly
- 19.9Wacker Chemie
- 19.10Momentive
- 19.11Indium Corporation
- 20Raccomandazioni degli analisti
- 20.1Per i fornitori di TIM
- 20.2Per i produttori di server, batterie e dispositivi
- 20.3Per gli investitori
- Fig. 1Dimensione del Mercato dei materiali di interfaccia termica, 2020-2035
- Fig. 2Mercato per regione, 2025 e 2035
- Fig. 3Quota di mercato per tipo, 2025 e 2035
- Fig. 4Quota di mercato per applicazione, 2025 e 2035
- Fig. 5Contenuto di TIM per kW, server convenzionali e server AI, 2020-2035
- Fig. 6Vendite di auto elettriche e domanda di TIM, 2020-2035
- Fig. 7Matrice applicazione × tipo, 2025
- Fig. 8Scenari di previsione, 2025-2035
- Fig. 9I 12 principali paesi, 2025
- Tabella 1Attributi del report
- Tabella 2Contenuto di TIM per unità, 2020-2035
- Tabella 3Mercato per tipo, 2025 e 2035
- Tabella 4Mercato per chimica, 2025 e 2035
- Tabella 5Mercato per applicazione, 2020-2035
- Tabella 6Matrice applicazione × tipo, 2025
- Tabella 7Mercato per regione, 2025 e 2035
- Tabella 8I 12 principali paesi, 2025 e 2035
- Tabella 9Scenari di previsione, 2035
- Tabella 10Sviluppi recenti, 2025-2026
- Tabella 11Profili aziendali: prodotti e applicazioni
Informazioni sul report
Redatto da Satyabrat Rajawat e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 4,19 miliardi nel 2025, in crescita a USD 7,57 miliardi entro il 2035. DC Market Insights stima il mercato in USD 2,48 miliardi nel 2020.
Del 6,11% annuo dal 2025 al 2035. La crescita è stata più rapida, all’11,08% annuo, tra il 2020 e il 2025, con l’espansione delle batterie per auto elettriche e dei server AI.
I gap filler e i gel, con USD 1,30 miliardi, pari al 31,0% del mercato nel 2025. I TIM a base metallica sono il tipo a crescita più rapida, all’11,29% annuo (stima di DC Market Insights).
Circa USD 47,50 per kW nel 2025, contro USD 14,20 per kW in un server convenzionale, secondo le stime di DC Market Insights del valore del materiale alla prima vendita.
USD 505,16 milioni nel 2025, pari al 12,1% del mercato, in crescita a USD 1,44 miliardi entro il 2035 all’11,04% annuo, il ritmo più rapido tra tutte le applicazioni (stima di DC Market Insights).
L’Asia Pacifico, con USD 2,71 miliardi, pari al 64,7% del valore 2025. Medio Oriente e Africa crescono più rapidamente, al 9,04% annuo (stima di DC Market Insights).
I cinque maggiori fornitori, Henkel, Qnity, Shin-Etsu Chemical, Dow e Solstice Advanced Materials, detengono circa il 45% del valore 2025 (stima di DC Market Insights). Competono inoltre Parker Chomerics, 3M, Fujipoly, Wacker Chemie, Momentive e Indium Corporation.
La Cina, con USD 1,49 miliardi, pari al 35,6% della spesa 2025, seguita dagli Stati Uniti con USD 505,12 milioni. Tra i grandi mercati nazionali, l’India cresce più rapidamente, al 10,72% annuo (stima di DC Market Insights).
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.