
サーマルインターフェースマテリアル市場 規模・シェア・2035年までの予測
市場の概要
サーマルインターフェースマテリアル市場の規模は2025年にUSD 4,190.0百万で、年平均成長率(CAGR)6.11%で拡大し、2035年までにUSD 7,570.0百万に達すると予測されています。 Asia Pacificが市場の64.7%を占めています。
 執筆:Satyabrat Rajawat, シニアリサーチアナリスト(戦略アドバイザリー)
 レビュー:Deepti Agrawal
最終更新日:2026年10月7日
基準年 2025年 PDF + Excel
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場動向
- 05価格および搭載量分析
- 06規格と規制
- 07サプライチェーンおよびバリューチェーン分析
- 08世界のサーマルインターフェースマテリアル市場規模と予測
- 09タイプ別市場
- 10化学組成別市場
- 20章
- 2020-2024実績期間
- 2026-2035予測期間
- 11掲載企業
地域別インサイト
- Asia Pacific64.7%
- North America15.1%
- Europe14.6%
- Latin America3.3%
- Middle East and Africa2.3%
掲載企業
- Henkel
- Qnity Electronics (Laird)
- Shin-Etsu Chemical
- Dow
- Solstice Advanced Materials
- Parker Chomerics
- 3M
- Fujipoly
- Wacker Chemie
- Momentive
- Indium Corporation
詳細分析
サーマルインターフェースマテリアル市場は、プロセッサー、バッテリーセル、パワーモジュールなどの熱源と、熱を運び去るヒートスプレッダー、ヒートシンク、コールドプレートとの間にある微細な空気の隙間を埋める、パッド、グリース、ギャップフィラー、ゲル、相変化材料、熱伝導性接着剤およびテープ、ならびに金属系材料を対象としています。DC Market Insightsは、世界のサーマルインターフェースマテリアル市場を2025年に41.9億米ドルと評価し、2035年には75.7億米ドルに達し、年平均成長率(CAGR)は6.11%になると予測しています。2025年の数値は、DC Market Insightsによる台数と搭載量の推計から積み上げたものです。約20.1億台の家電に1台あたり0.61米ドルの材料、2,070万台の電気自動車に1台あたり約49.50米ドル、さらに6,730万台のその他の自動車に1台あたり4.80米ドル、そして16.2 GWのサーバーおよびスイッチの出荷電力に対して従来型サーバーでkWあたり14.20米ドル、AIサーバーでkWあたり47.50米ドルを掛け合わせ、これに通信、産業、医療、航空宇宙の需要を加えています。1,000ワットを超えるAIプロセッサーにより、はんだTIMや液体金属TIMがプロセッサーのポジションに採用されるため、金属系TIMは年11.29%で最も急成長しているセグメントであり、DC Market Insightsはデータセンター向けTIM需要に占める中東・アフリカのシェアが小さな基盤からほぼ倍増するとモデル化しているため、同地域は年9.04%で最も急成長している地域です。
エグゼクティブサマリー
世界のサーマルインターフェースマテリアル市場規模は、2020年に24.8億米ドルと評価され、2025年に41.9億米ドルに達し、予測期間中のCAGR 6.11%で2035年までに75.7億米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020~2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026~2035年 |
| サーマルインターフェースマテリアル市場規模(2025年) | 41.9億米ドル |
| サーマルインターフェースマテリアル市場、CAGR | 6.11% |
| サーマルインターフェースマテリアル市場規模(2035年) | 75.7億米ドル |
市場は2020年から2025年にかけて年11.08%で成長し、2025年は2024年から11.2%増加しました。DC Market Insightsの推計では、データセンターおよびサーバーにおけるTIM支出は2020年の8,643万米ドルから2025年には5.05億米ドルに増加しました。
2025年から2035年の成長率は、3つの理由により年6.11%に減速します。依然として市場の29.3%を占める家電は、年3.87%しか成長しません。DC Market Insightsはセル・トゥ・パック型バッテリー設計により1台あたりの材料使用量が減ると見込んでいるため、電気自動車1台あたりの材料搭載量は減少します。また、ラック電力がその内部のインターフェース面積よりも速く増加するため、AIサーバーのkWあたり搭載量も47.50米ドルから40.80米ドルに減少します。それでもデータセンターおよびサーバーは年11.04%で成長し、2035年までに14.4億米ドル、市場の19.0%に達します。

市場の範囲:サーマルインターフェースマテリアル市場は何を対象としていますか?
サーマルインターフェースマテリアル市場は、電子・電気アセンブリにおいて2つの固体表面間の熱的な隙間を埋めるために販売されるあらゆる材料を対象とし、材料メーカーによる初回販売時点の名目米ドルで評価しており、2025年を基準年とし、2035年までを予測しています。DC Market Insightsは、2025年の市場規模を41.9億米ドルと算定しています。
対象範囲。サーマルパッドおよびギャップパッド、サーマルグリースおよびペースト、ディスペンス型ギャップフィラーおよび現場硬化型ゲル、相変化材料(PCM)、熱伝導性接着剤、熱伝達に使用されるポッティンググレードの接着剤およびサーマルテープ、ならびにはんだTIM、インジウム箔、ガリウム系液体金属などの金属系TIM。
対象外。ヒートシンク、ベイパーチャンバー、ヒートパイプ、コールドプレート、インターフェースシートとしてではなく単体のスプレッダーとして販売されるグラファイト製ヒートスプレッダー、液体冷却材および液浸用流体、ならびに組立作業およびディスペンシング装置。
セグメントの構成。タイプ別と用途別の内訳は、それぞれ同じ41.9億米ドルを区分したものです。化学組成別の内訳は、それをベース材料別に再区分したものであり、金属系TIMはタイプとしても、金属およびはんだの化学組成としても、2025年に同じ1.93億米ドルで計上されています。
市場の成長要因:サーマルインターフェースマテリアル市場を牽引するものは何ですか?
サーマルインターフェースマテリアル市場の成長の大部分は、3つの要因で説明できます。従来型サーバーの14.20米ドルに対してkWあたり47.50米ドルの熱材料を搭載するAIサーバー、すでに10.2億米ドルの需要を占める電気自動車用バッテリー、そしてより高温への移行が続くパワーエレクトロニクスです。
AIサーバーがデータセンター向けTIM支出を2035年までに5.05億米ドルから14.4億米ドルに押し上げる
DC Market Insightsは、AIサーバーの熱材料搭載量を2025年にkWあたり47.50米ドルと推計しており、これは従来型サーバーのkWあたり14.20米ドルの3倍以上です。また、2025年に出荷されたサーバーおよびスイッチの電力16.2 GWのうち51%をAIシステムとモデル化しており、2035年までに42.5 GWの72%に上昇すると見込んでいます。NVIDIAは、2025年10月26日に終了した四半期のデータセンター売上高が前年同期比66%増の過去最高となる512億米ドルであったと報告しました(出典:米国証券取引委員会に提出されたNVIDIAの業績)。国際エネルギー機関(IEA)は、2024年のデータセンターの電力使用量を約415テラワット時(TWh)、世界の電力の約1.5%としており、2030年までに2倍以上の約945 TWhに増加すると見込んでいます。DowはCOMPUTEX 2026でこの圧力を次のように要約しました。「AIワークロードがデータセンター、サーバー、先端半導体パッケージング全体で電力密度を押し上げる中、熱管理は性能、稼働時間、エネルギー効率に対する重大な制約となっています。」
電気自動車用バッテリーはすでに10.2億米ドルの需要を占める
IEAの報告によると、2024年の電気自動車の販売台数は1,700万台を超え、自動車販売台数の20%以上を占めました。また、2025年には2,000万台を超え、世界で販売される自動車の4分の1以上を占めると見込んでいます。DC Market Insightsは、2025年に2,070万台の電気自動車に1台あたり約49.50米ドルの熱材料、つまり10.2億米ドルとモデル化しており、2035年までに電気自動車は5,240万台となり、その時点で需要のうち電気自動車分は22.8億米ドルに達します。
パワーエレクトロニクスは炭化ケイ素と窒化ガリウムへ移行
DC Market Insightsは、炭化ケイ素(SiC)および窒化ガリウム(GaN)パワーデバイスへの移行により、TIMが耐えなければならない温度定格が上昇すると見込んでいます。Qnityは、3.2 W/mKの定格で最高200°Cの動作温度に対応するLaird Tgrease 3000サーマルグリースを、AI、先端コンピューティング、電動化の用途向けに投入し、SiCおよびGaNデバイス向けに設計しました。DC Market Insightsは、産業用およびパワーエレクトロニクスの需要を2025年に5.56億米ドルと評価しており、年5.48%で成長して2035年までに9.48億米ドルに達すると見込んでいます。
市場のトレンド:サーマルインターフェースマテリアルはどのように変化していますか?
サーマルインターフェースマテリアル市場は、プロセッサーでの金属TIM、ボードレベルでのより高熱伝導率のディスペンス型ゲル、そしてシリコーンフリーの化学組成へと移行しており、これら3つの変化により、金属系TIMの市場価値に占める割合は2035年までに4.6%から7.4%に上昇します。
金属TIMは1,000ワットを超えるプロセッサーに採用
Indium Corporationは、「1,000ワットを超える高電力密度デバイス」向けのはんだTIM、TIM1およびTIM1.5(TIM0)ポジション向けの液体金属TIM、そしてTIM2ポジション向けに全方向で86 W/mKの定格を持つ圧縮性のHeat-Spring純インジウムTIMを販売しています。DC Market Insightsは、金属系TIMが2025年の1.93億米ドルから2035年には5.63億米ドルに、CAGR 11.29%と全タイプの中で最も速く成長すると予測しています。
ディスペンス型ゲルは9~10 W/mKに到達
QnityのLaird Tflex CR910液状ギャップフィラーの定格は9.2 W/mKで、2022年に発売されたHenkelのBergquist Liqui Form TLF 10000ゲルは、データセンターのスイッチ、ルーター、サーバー向けに10.0 W/m-Kの定格を持っています。ギャップフィラーおよびゲルは、2025年にすでに13.0億米ドル(31.0%)で最大のタイプであり、年7.08%で成長して2035年までに25.7億米ドルに達します。
相変化材料は薄いボンドラインで拡大
Solstice Advanced Materialsは、PTM7950相変化パッドを熱伝導率8.5 W/mK、熱インピーダンス0.04~0.08 °C cm²/Wとして、中央処理装置(CPU)、画像処理装置(GPU)、スイッチ、トランシーバー用途向けに掲載しており、「シリコーンフリーで、ポンプアウト、ブリードアウト、ドライアウトの問題がない」と説明しています。DC Market Insightsは、相変化材料が年8.34%で成長し、3.46億米ドルから7.70億米ドルに拡大すると予測しています。
市場の課題:サーマルインターフェースマテリアル市場を抑制するものは何ですか?
DC Market Insightsは、1台あたりの材料搭載量の減少と化学物質規制の強化という2つの制約がサーマルインターフェースマテリアル市場の成長を鈍らせると見込んでおり、AIと電気自動車の数量がはるかに速く増加する中でも、成長率は年6.11%にとどまります。
電気自動車1台あたりの搭載量は57.00米ドルから43.60米ドルに減少
Henkelは、セル・トゥ・パック型バッテリー設計を採用した電気自動車向けに、2 W/mˑKの定格を持つLoctite TLB 9270APS熱伝導性接着剤を発売しました。また、同社のシリコーンフリーのBergquist TGF 2030APSギャップフィラーは1.7 W/mˑKの定格を持ち、毎秒40 cc以上でディスペンスできます。DC Market Insightsは、電気自動車1台あたりの熱材料搭載量を2020年に57.00米ドル、2025年に49.50米ドルと推計しており、セル・トゥ・パック設計と低密度フィラーによりkWhあたりのグラム数が減少し、大量ディスペンシングによりキログラムあたりの価格が下がるため、2035年までに43.60米ドルになると予測しています。したがって、電気自動車における年9.73%の数量成長は、TIM需要のうち電気自動車分では年8.35%の金額成長となります。
シロキサン規制が配合の見直しを促す
シリコーン系TIMは2025年の市場価値の63.7%を占めているため、シリコーン原料に関する規制は重要です。2024年5月16日に採択された欧州委員会規則(EU)2024/1328は、2026年6月6日から消費者向けおよび業務用製品における環状シロキサンD4、D5、D6を制限します。DC Market Insightsは、サーマルインターフェースマテリアル市場に占めるシリコーンの割合が2035年までに63.7%から53.5%に低下する一方、非シリコーンポリマーは25.9%から32.1%に上昇すると予測しています。
市場の機会:新たな収益源はどこにありますか?
サーマルインターフェースマテリアル市場における最大の新たな収益源は2つあります。2025年から2035年の間に年間需要を9.35億米ドル押し上げるAIデータセンターハードウェアと、それらのデータセンター内の光モジュールおよびネットワークモジュールです。
液冷AIラックが年間需要を9.35億米ドル押し上げる
DC Market Insightsの見解では、コールドプレートは依然としてプロセッサーのリッドまたはベアダイの上に載るため、液冷はTIM需要に取って代わるのではなく、むしろ需要を増やします。カーネギーメロン大学の記事は、データセンターの電力使用量の最大40%が高電力チップの冷却によるものであり、インターフェースで1ケルビン削減するごとに事業者にとって金銭的な価値が生じると指摘しています。DC Market Insightsは、データセンターおよびサーバー向けTIM需要が2025年の5.05億米ドルから2035年には14.4億米ドルに増加し、2035年までにそのうち45%を相変化TIMと金属系TIMが占めると予測しています。これらの材料が接続するコールドプレートとループについては、データセンター液冷市場レポートで取り上げています。
光トランシーバーには柔軟で低ブリードのギャップパッドが必要
Henkelは2025年に、光トランシーバー向けの高熱伝導率・低オイルブリード・超低弾性率のギャップパッドと、高熱伝導率の硬化型ゲルを発表しました。DC Market Insightsは、通信およびネットワーキング向けTIM需要を2025年に3.89億米ドルと推計しており、2035年までに5.78億米ドルになると予測しています。同じ液冷ラックに搭載されるポンプおよびマニホールドのサプライヤーについては、データセンター冷却CDUポンプ市場レポートで取り上げています。
価格:各デバイスにはどのくらいのサーマルインターフェースマテリアルが搭載されていますか?
2025年には、AIサーバーは電力1 kWあたり約47.50米ドル、電気自動車は約49.50米ドル、平均的な家電は約0.61米ドルのサーマルインターフェースマテリアルを搭載しています。これらはDC Market Insightsによる初回販売時点の材料価値の推計値であり、ディスペンシング作業と装置は除外しています。
| TIM搭載量(米ドル) | 2020年 | 2025年 | 2030年 | 2035年 |
|---|---|---|---|---|
| 家電1台あたり | 0.52 | 0.61 | 0.71 | 0.80 |
| 電気自動車1台あたり | 57.00 | 49.50 | 46.20 | 43.60 |
| その他の自動車1台あたり | 3.90 | 4.80 | 5.50 | 6.30 |
| kWあたり、従来型サーバー | 13.10 | 14.20 | 15.12 | 16.10 |
| kWあたり、AIサーバー | 52.00 | 47.50 | 43.90 | 40.80 |
電気自動車の搭載量は2025年から年約1.3%減少し、ラック電力が各サーバー内のインターフェース数よりも速く増加するため、AIサーバーのkWあたり搭載量は年約1.5%減少します。2025年のデータセンター全体の加重平均値は、kWあたり約31.18米ドルでした。
規格と規制:サーマルインターフェースマテリアルを形作る規則は何ですか?
サーマルインターフェースマテリアルの試験、定格、配合の方法は、3つの規則群によって決まります。ASTM D5470試験方法、UL 94難燃性規格、そして欧州連合のREACH化学物質規制です。
ASTM D5470。このASTM Internationalの試験方法は、液状コンパウンドから硬質固体まで、熱伝導性電気絶縁材料の熱インピーダンスと見かけの熱伝導率の算出を対象としており、現行版はD5470-17R24です。サプライヤーのデータシートはこの方法を引用しています。例えば3Mは、プロセッサーおよびグラフィックスチップ向けのTCG-2035熱伝導性グリースを、修正ASTM D5470法を用いて4.1 W/m-Kと定格しています。
UL 94。「デバイスおよび機器の部品用プラスチック材料の燃焼性試験」は、デバイスおよび機器の部品に使用されるポリマー材料の燃焼性試験を対象としており、これにはポリマー系のパッド、ゲル、接着剤が含まれます。第7版は2023年2月28日に発行されました。
REACH附属書XVII。欧州委員会規則(EU)2024/1328は、シロキサンD4、D5、D6に関するREACH附属書XVIIのエントリー70を改正するもので、2026年6月6日から適用されます。DC Market Insightsは、この規則により低揮発性およびシリコーンフリーのグレードへの移行が加速すると見込んでおり、そのためモデルでは2035年にかけて市場に占めるシリコーンの割合を引き下げています。
市場セグメンテーション:サーマルインターフェースマテリアル市場をリードするセグメントはどれですか?
サーマルインターフェースマテリアル市場では、タイプ別ではギャップフィラーおよびゲルが2025年の市場価値の31.0%でリードしており、用途別では自動車およびEVが32.2%、化学組成別ではシリコーン系材料が63.7%でリードしています。1,000ワットを超えるアクセラレーターにより、はんだTIMや液体金属TIMがプロセッサーのポジションに採用されるため、金属系TIMは年11.29%で最も急成長しているセグメントであり、年11.04%のデータセンターおよびサーバーを上回っています。
タイプ別:ギャップフィラーおよびゲルが31.0%でリード
| タイプ | 2025年(10億米ドル) | シェア(2025年) | 2035年(10億米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| ギャップフィラーおよびゲル | 1.30 | 31.0% | 2.57 | 7.08% |
| サーマルパッド | 1.21 | 29.0% | 1.82 | 4.13% |
| 熱伝導性接着剤およびテープ | 0.60 | 14.3% | 1.06 | 5.88% |
| サーマルグリースおよびペースト | 0.54 | 12.9% | 0.80 | 3.97% |
| 相変化材料 | 0.35 | 8.3% | 0.77 | 8.34% |
| 金属系TIM | 0.19 | 4.6% | 0.56 | 11.29% |
電気自動車のバッテリーラインとサーバーボードラインでは自動でディスペンスされるため、ギャップフィラーおよびゲルは2035年までにシェアを2.9ポイント拡大します。
用途別:自動車およびEVが32.2%でリード
| 用途 | 2025年(10億米ドル) | シェア(2025年) | 2035年(10億米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| 自動車およびEV | 1.35 | 32.2% | 2.58 | 6.70% |
| 家電 | 1.23 | 29.3% | 1.79 | 3.87% |
| 産業用およびパワーエレクトロニクス | 0.56 | 13.3% | 0.95 | 5.48% |
| データセンターおよびサーバー | 0.51 | 12.1% | 1.44 | 11.04% |
| 通信およびネットワーキング | 0.39 | 9.3% | 0.58 | 4.04% |
| 医療、航空宇宙およびその他 | 0.16 | 3.9% | 0.24 | 3.92% |
データセンターおよびサーバーは2026年に産業用およびパワーエレクトロニクスを上回り、2035年までにシェアを6.9ポイント拡大します。これはあらゆる用途の中で最大の拡大幅です。
化学組成別:シリコーン系材料が63.7%でリード
シリコーン系材料は2025年に26.7億米ドルの規模で、年4.28%で成長して2035年までに40.5億米ドルに達します。主にアクリル、ポリウレタン、エポキシ系からなる非シリコーンポリマーは10.9億米ドル(25.9%)の規模で、シリコーンフリーのバッテリー用フィラーと光学部品に安全なパッドに牽引され、年8.41%で成長して24.3億米ドルに達します。金属およびはんだ材料は1.93億米ドル(4.6%)の規模で年11.29%で成長し、グラファイトおよびカーボンのインターフェースシートは2.41億米ドル(5.8%)の規模で、年8.05%で成長して5.22億米ドルに達します。
DC独自分析:TIM搭載量モデルと用途×タイプのマトリクス
2025年に7.82億米ドルとなる自動車およびEVアセンブリで使用されるギャップフィラーは、マトリクスの中で単独で最大のセルであり、サーマルインターフェースマテリアル支出全体の18.7%を占めています。以下のマトリクスは、何が購入され、どこで使用されているかを、各用途の2025年支出に占める割合としてクロス集計したものです。これは出荷台数ではなくDC Market Insightsのモデルです。マトリクスは42の入力値、すなわち6つの用途別合計と36の用途別・タイプ別シェアから構築されており、用途別合計は、デバイス、サーバー電力、電気自動車およびその他の自動車と、それらの1台あたり材料搭載量を対象とする13本の台数・搭載量曲線から得られています。
| 2025年、用途に占める割合 | パッド | グリース | ギャップフィラーおよびゲル | PCM | 接着剤およびテープ | 金属 | 合計(10億米ドル) |
|---|---|---|---|---|---|---|---|
| 家電 | 36.0% | 17.0% | 16.0% | 9.0% | 18.0% | 4.0% | 1.23 |
| データセンターおよびサーバー | 30.0% | 14.0% | 17.0% | 20.0% | 3.0% | 16.0% | 0.51 |
| 自動車およびEV | 14.0% | 5.0% | 58.0% | 2.0% | 19.0% | 2.0% | 1.35 |
| 通信およびネットワーキング | 40.0% | 12.0% | 28.0% | 10.0% | 7.0% | 3.0% | 0.39 |
| 産業用およびパワーエレクトロニクス | 38.0% | 22.0% | 17.0% | 10.0% | 10.0% | 3.0% | 0.56 |
| 医療、航空宇宙およびその他 | 40.0% | 15.0% | 18.0% | 8.0% | 14.0% | 5.0% | 0.16 |
| 全用途 | 29.0% | 12.9% | 31.0% | 8.3% | 14.3% | 4.6% | 4.19 |
データセンターおよびサーバーは、あらゆる用途の中で最もプレミアムな構成となっています。相変化TIMと金属系TIMがデータセンター支出の36%を占めるのに対し、家電では13%、自動車およびEVでは4%です。
これらの数値の背後にあるTIM搭載量モデルの入力値は、どの読者でも確認できるものです。各用途で出荷される台数と、各ユニットが搭載する材料価値です。この2つを掛け合わせると用途別需要が得られ、タイプ別、化学組成別、地域別の内訳が各用途の合計を分割します。モデルとその前提条件については、当社の調査方法ページで説明しています。
地域別インサイト:サーマルインターフェースマテリアル市場をリードする地域はどこですか?
DC Market Insightsは家電、データセンター、自動車向けのTIM需要の大部分をアジア太平洋に配分しているため、同地域は2025年の市場価値の64.7%でサーマルインターフェースマテリアル市場をリードしており、中東・アフリカは小さな基盤から年9.04%で最も急成長している地域です。
アジア太平洋が64.7%のシェアでリード
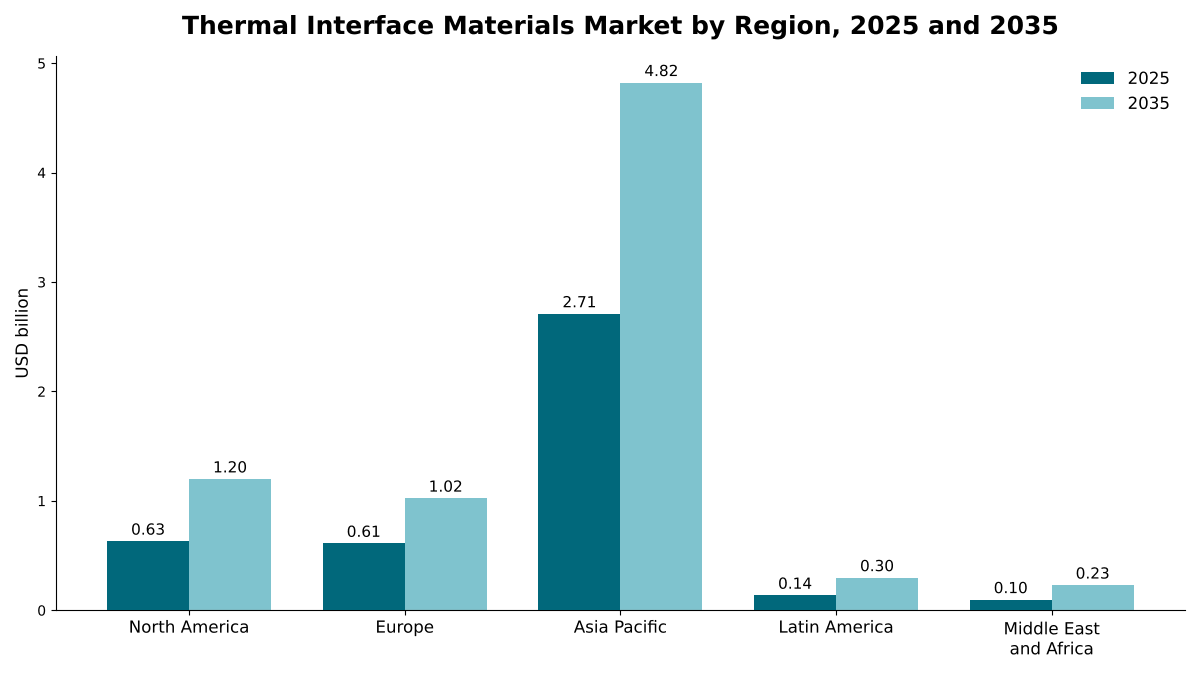
アジア太平洋は2025年に27.1億米ドル、2035年までに48.2億米ドルの規模となり、CAGRは5.94%です。中国だけで14.9億米ドルの規模があり、日本、韓国、台湾を合わせると7.99億米ドルが加わります。DC Market Insightsは、2025年に家電需要の84%とデータセンターおよびサーバー需要の58%をアジア太平洋に配分しています。
北米が15.1%のシェアを保持
北米は2025年に6.31億米ドル、2035年までに12.0億米ドルの規模となり、CAGRは6.63%で、3つの大規模地域の中で最も速い成長です。DC Market Insightsは、2025年にデータセンターおよびサーバー需要の29%を北米に配分しています。
欧州が14.6%のシェアを保持
欧州は2025年に6.11億米ドル、2035年までに10.2億米ドルの規模となり、CAGRは5.29%です。欧州の需要の大部分は、ドイツを筆頭とする自動車および産業用パワーエレクトロニクスで構成されており、EUのシロキサン規制はこの地域に適用されます。
中南米が3.3%のシェアを保持
中南米は2025年に1.37億米ドル、2035年までに2.98億米ドルの規模となり、CAGRは8.07%で、DC Market Insightsの配分ではブラジルが牽引しています。
中東・アフリカは2.3%のシェアを保持し、最も急成長
中東・アフリカは2025年に9,672万米ドル、2035年までに2.30億米ドルの規模となり、CAGRは9.04%です。DC Market Insightsは、AIキャンパスの建設に伴い、世界のデータセンターおよびサーバー向けTIM需要に占める同地域のシェアが2.5%から4.5%に上昇するとモデル化しており、DC Market Insightsの配分ではサウジアラビアが最大の国別市場です。
国別分析:サーマルインターフェースマテリアルの購入額が最も多い国はどこですか?
中国はサーマルインターフェースマテリアルの最大の国別市場であり、2025年に14.9億米ドルと世界全体の35.6%を占め、これに米国が5.05億米ドル(12.1%)、日本が2.98億米ドル(7.1%)で続いています。上位12か国が2025年の支出の83.6%を占めています。
| 順位 | 国 | 地域 | 2025年(10億米ドル) | シェア(2025年) | 2035年(10億米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|---|---|
| 1 | 中国 | アジア太平洋 | 1.49 | 35.6% | 2.56 | 5.54% |
| 2 | 米国 | 北米 | 0.51 | 12.1% | 0.94 | 6.43% |
| 3 | 日本 | アジア太平洋 | 0.30 | 7.1% | 0.48 | 4.93% |
| 4 | 韓国 | アジア太平洋 | 0.27 | 6.5% | 0.46 | 5.39% |
| 5 | 台湾 | アジア太平洋 | 0.23 | 5.5% | 0.43 | 6.54% |
| 6 | ドイツ | 欧州 | 0.18 | 4.4% | 0.30 | 4.94% |
| 7 | インド | アジア太平洋 | 0.12 | 2.9% | 0.34 | 10.72% |
| 8 | ベトナム | アジア太平洋 | 0.11 | 2.6% | 0.24 | 8.33% |
| 9 | メキシコ | 北米 | 0.09 | 2.1% | 0.19 | 7.72% |
| 10 | ブラジル | 中南米 | 0.07 | 1.7% | 0.15 | 7.86% |
| 11 | フランス | 欧州 | 0.07 | 1.6% | 0.11 | 4.81% |
| 12 | マレーシア | アジア太平洋 | 0.07 | 1.6% | 0.14 | 7.96% |
DC Market Insightsは、拡大するエレクトロニクスおよび電気自動車の組立に向けてインドとベトナムの両国に重み付けしているため、インドは年10.72%で最も急成長している大規模な国別市場であり、年8.33%のベトナムを上回っています。DC Market Insightsは台湾の配分をAIサーバーの組立に重み付けしているため、台湾は年6.54%と、中国の5.54%よりも速く成長します。国別の数値は、DC Market Insightsが地域合計を配分したものであり、各国のエレクトロニクス、サーバー、自動車の組立における推定シェアで重み付けしています。
予測シナリオ:2035年の予測はどのように変わる可能性がありますか?
サーマルインターフェースマテリアル市場はベースケースで2035年までに75.7億米ドルに達し、低位シナリオと高位シナリオの幅は69.9億米ドルから80.9億米ドルです。
| シナリオ | 2026年以降の前提 | 2035年(10億米ドル) | CAGR(2025~2035年) |
|---|---|---|---|
| 低位 | 電気自動車の販売台数とサーバーの出荷電力がベースより15%少なく、サーバー電力に占めるAIの割合が8ポイント低い | 6.99 | 5.27% |
| ベース | 電気自動車の販売台数が5,240万台に達し、サーバーの出荷電力がAI比率72%で42.5 GWに達する | 7.57 | 6.11% |
| 高位 | 電気自動車の販売台数がベースより12%、サーバー電力が15%多く、AIの割合が5ポイント高い | 8.09 | 6.80% |
低位ケースと高位ケースでは、電気自動車とサーバーの数量、およびサーバー電力に占めるAIの割合を変更しています。1台あたりの搭載量はベースケースの値のままであるため、2035年の10.9億米ドルの幅はすべて数量によるものです。
競合インサイト:サーマルインターフェースマテリアル市場をリードしているのはどこですか?
- Henkel
- Qnity Electronics (Laird)
- Shin-Etsu Chemical
- Dow
- Solstice Advanced Materials
- Parker Chomerics
- 3M
- Fujipoly
- Wacker Chemie
- Momentive
- Indium Corporation
サーマルインターフェースマテリアル市場は中程度に集中しています。DC Market Insightsは、上位5社のサプライヤーであるHenkel、Qnity、Shin-Etsu Chemical、Dow、Solstice Advanced Materialsが2025年の市場価値の約45%を合わせて占めていると推計しており、この推計は各用途の需要を、これらのサプライヤーがその用途に販売する製品ラインに配分したものに基づいています。Henkelは、BergquistおよびLoctiteブランドでパッド、ゲル、ギャップフィラー、接着剤を幅広く販売しており、電気自動車用バッテリー向けとデータセンターのスイッチおよびサーバー向けの両方で製品を発売しています。2025年11月1日にDuPontから分離したQnityはLaird Technologiesを所有しており、同社の年次報告書はLairdを高性能な熱および電磁シールドソリューションの世界的リーダーと説明しています。Shin-Etsu Chemical、Dow、Wacker Chemie、Momentiveはシリコーン化学を提供しており、7 W/m·Kの定格を持つShin-EtsuのTC-BGIサーマルインターフェースシリコーンゴムシートから、WackerのSEMICOSILギャップフィラー、MomentiveのSILCOOL材料まで多岐にわたります。2025年10月にHoneywellからスピンオフしたSolstice Advanced Materialsは、PTM7950相変化パッドを販売しています。Parker ChomericsはTHERM-A-GAPゲルを、3Mはプロセッサーおよびグラフィックスチップ向けの熱伝導性グリースを、FujipolyはSARCONシリコーン材料を、Indium Corporationははんだ、インジウム、液体金属のTIMを販売しています。
最近の動向
- 2025年10月、Honeywellは同社の先端材料事業であるSolstice Advanced Materialsのスピンオフを完了し、同社はティッカーシンボルSOLSでNasdaqでの取引を開始しました(出典:Honeywellプレスリリース)。
- 2025年11月、DuPontは、Laird Technologiesの熱および電磁シールド事業を含むQnity Electronicsの分離を完了しました(出典:QnityのForm 10-K年次報告書)。
- 2026年3月、Indium Corporationは、productronica Chinaにおいて、1,000ワットを超えるデバイス向けのはんだTIM、86 W/mKの定格を持つ純インジウムHeat-Spring TIM、TIM1およびTIM1.5ポジション向けの液体金属TIMを展示すると発表しました(出典:Indium Corporationプレスリリース)。
- 2026年5月、Henkelは、電気自動車用バッテリー向けに、シリコーンフリーのBergquist TGF 2030APSギャップフィラーとLoctite TLB 9270APS熱伝導性接着剤を発売しました(出典:Henkelプレスリリース)。
- 2026年6月、Dowは、COMPUTEX Taipei 2026において、AIデータセンター向けの液浸冷却液およびダイレクト・トゥ・チップ冷却液とともに、DOWSILサーマルインターフェースマテリアルを展示しました(出典:Dowプレスリリース)。
- 2026年7月、Qnityは、AI、自動車、高出力エレクトロニクス向けに、9.2 W/mKのLaird Tflex CR910液状ギャップフィラーと3.2 W/mKのLaird Tgrease 3000サーマルグリースを発売しました(出典:Qnityプレスリリース)。
当社は、これらの製品発表、スピンオフ、供給に関する発表を、データセンター業界の最新情報でリアルタイムに追跡しています。
調査方法:サーマルインターフェースマテリアルモデルの構築方法
DC Market Insightsは、16年間(2020年から2035年)にわたる6つの用途別需要系列からボトムアップでこの市場を構築しました。家電は、2025年に約20.1億台のデバイス出荷台数に1台あたりの材料搭載量を掛け合わせています。データセンターおよびサーバーは、2025年に出荷されたサーバーおよびスイッチの電力16.2 GWに、従来型システムとAIシステムに分けたkWあたり搭載量を掛け合わせています。自動車およびEVは、2,070万台の電気自動車と6,730万台のその他の自動車に1台あたり搭載量を掛け合わせています。合計は、2025年と2035年の180の用途レベルのシェアを通じて、6つのタイプ、4つの化学組成、5つの地域に分割しており、すべての内訳は市場合計と一致します。結果は、国際エネルギー機関が公表した電気自動車の販売台数とデータセンターの電力使用量、ならびにNVIDIAが開示したデータセンター売上高とトップダウンで照合しました。2025年のデータセンター向けTIM 5.05億米ドルは、NVIDIAの2026会計年度第3四半期の水準で年換算したデータセンター売上高の約0.25%に相当し、あらゆるサーバーの内部に組み込まれる材料として整合的な小さな割合です。本ページに記載のアナリストがモデルを構築し、公開前にレビュアーが計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象とするタイプ、化学組成、用途、地域
- 1.3通貨、基準年、予測期間
- 1.4本レポートで答える主な質問
- 02調査方法
- 2.1TIM搭載量モデル:台数×1台あたり搭載量
- 2.2用途別需要系列(2020~2035年)
- 2.3従来型サーバーとAIサーバーの電力コホート
- 2.4公表数量およびサプライヤー開示情報とのトップダウン照合
- 2.5前提条件と制約
- 03エグゼクティブサマリー
- 3.1市場の概要(2020~2035年)
- 3.2主な調査結果
- 3.3購入者タイプ別のアナリスト提言
- 04市場動向
- 4.1成長要因
- 4.2課題と抑制要因
- 4.3機会
- 4.4トレンド
- 4.5成長要因と課題の影響分析(2025~2035年)
- 05価格および搭載量分析
- 5.1家電1台あたりのTIM搭載量(2020~2035年)
- 5.2電気自動車およびその他の自動車1台あたりのTIM搭載量(2020~2035年)
- 5.3kWあたりのTIM搭載量:従来型サーバーとAIサーバーの比較(2020~2035年)
- 5.4用途別の搭載量見通し(2026~2035年)
- 06規格と規制
- 6.1ASTM D5470熱伝達試験方法
- 6.2UL 94難燃性クラス
- 6.3EU REACH附属書XVIIエントリー70:シロキサンD4、D5、D6
- 07サプライチェーンおよびバリューチェーン分析
- 7.1フィラー、シリコーン、ポリマー原料
- 7.2金属TIMの供給:インジウム、ガリウム、はんだ合金
- 7.3コンバーター、販売代理店、ディスペンシングパートナー
- 7.4OEMおよびODMとの認定サイクル
- 08世界のサーマルインターフェースマテリアル市場規模と予測
- 8.1市場規模(2020~2024年)
- 8.2市場規模(2025年)
- 8.3市場予測(2026~2035年)
- 09タイプ別市場
- 9.1サーマルパッド
- 9.2サーマルグリースおよびペースト
- 9.3ギャップフィラーおよびゲル
- 9.4相変化材料
- 9.5熱伝導性接着剤およびテープ
- 9.6金属系TIM
- 10化学組成別市場
- 10.1シリコーン系
- 10.2非シリコーンポリマー
- 10.3金属およびはんだ
- 10.4グラファイトおよびカーボン
- 11用途別市場
- 11.1家電
- 11.2データセンターおよびサーバー
- 11.3自動車およびEV
- 11.4通信およびネットワーキング
- 11.5産業用およびパワーエレクトロニクス
- 11.6医療、航空宇宙およびその他
- 12データセンターおよびサーバーの詳細分析
- 12.1サーバーおよびスイッチの出荷電力(2020~2035年)
- 12.2サーバー電力に占めるAIの割合(2020~2035年)
- 12.3AIサーバーにおけるTIM1、TIM1.5、TIM2のポジション
- 12.4光トランシーバーおよびボードレベルのギャップ充填
- 13自動車およびevの詳細分析
- 13.1電気自動車の販売台数とTIM搭載量(2020~2035年)
- 13.2セル・トゥ・パック設計におけるギャップフィラーと接着剤
- 13.3パワーエレクトロニクス:SiCおよびGaNモジュール
- 14Dc独自分析:用途×タイプのマトリクス
- 14.1用途×タイプのマトリクス(2025年)
- 14.2用途別のプレミアム構成
- 14.3サプライヤーへの示唆
- 15地域別市場
- 15.1北米(米国、メキシコ、カナダ)
- 15.2欧州(ドイツ、フランス、イタリア、英国、ポーランド、ハンガリー、その他の欧州)
- 15.3アジア太平洋(中国、日本、韓国、台湾、インド、ベトナム、マレーシア、その他のアジア太平洋)
- 15.4中南米(ブラジル、その他の中南米)
- 15.5中東・アフリカ(サウジアラビア、その他の中東・アフリカ)
- 15.6上位12か国(2025年および2035年)
- 16地域別クロスセクション
- 16.1地域×用途(2025年および2035年)
- 16.2地域×タイプ(2025年および2035年)
- 17予測シナリオ
- 17.12035年までのベース、低位、高位ケース
- 17.2電気自動車販売台数に対する感応度
- 17.3サーバー出荷電力とAI比率に対する感応度
- 18競争環境
- 18.1上位5社サプライヤーの集中度(2025年)
- 18.2スピンオフと分離(2025年)
- 18.3製品発表(2026年)
- 19企業プロファイル
- 19.1Henkel
- 19.2Qnity Electronics (Laird)
- 19.3Shin-Etsu Chemical
- 19.4Dow
- 19.5Solstice Advanced Materials
- 19.6Parker Chomerics
- 19.73M
- 19.8Fujipoly
- 19.9Wacker Chemie
- 19.10Momentive
- 19.11Indium Corporation
- 20アナリストの提言
- 20.1TIMサプライヤー向け
- 20.2サーバー、バッテリー、デバイスメーカー向け
- 20.3投資家向け
- 図 1サーマルインターフェースマテリアル市場規模(2020~2035年)
- 図 2地域別市場(2025年および2035年)
- 図 3タイプ別市場シェア(2025年および2035年)
- 図 4用途別市場シェア(2025年および2035年)
- 図 5kWあたりのTIM搭載量:従来型サーバーとAIサーバーの比較(2020~2035年)
- 図 6電気自動車の販売台数とTIM需要(2020~2035年)
- 図 7用途×タイプのマトリクス(2025年)
- 図 8予測シナリオ(2025~2035年)
- 図 9上位12か国(2025年)
- 表 1レポート属性
- 表 21台あたりのTIM搭載量(2020~2035年)
- 表 3タイプ別市場(2025年および2035年)
- 表 4化学組成別市場(2025年および2035年)
- 表 5用途別市場(2020~2035年)
- 表 6用途×タイプのマトリクス(2025年)
- 表 7地域別市場(2025年および2035年)
- 表 8上位12か国(2025年および2035年)
- 表 9予測シナリオ(2035年)
- 表 10最近の動向(2025~2026年)
- 表 11企業プロファイル:製品と用途
本レポートについて
執筆:Satyabrat Rajawat、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に41.9億米ドルで、2035年までに75.7億米ドルに増加します。DC Market Insightsは、2020年の市場規模を24.8億米ドルと推計しています。
2025年から2035年にかけて年6.11%で成長します。2020年から2025年にかけては、電気自動車用バッテリーとAIサーバーの規模拡大に伴い年11.08%とより速いペースで成長しました。
ギャップフィラーおよびゲルで、2025年の市場の13.0億米ドル、つまり31.0%を占めています。金属系TIMは年11.29%で最も急成長しているタイプです(DC Market Insightsの推計)。
DC Market Insightsによる初回販売時点の材料価値の推計によると、2025年にはkWあたり約47.50米ドルで、従来型サーバーのkWあたり14.20米ドルを上回ります。
2025年に5.05億米ドル(市場の12.1%)で、年11.04%で成長して2035年までに14.4億米ドルに増加し、あらゆる用途の中で最も速い成長となります(DC Market Insightsの推計)。
アジア太平洋で、2025年の市場価値の27.1億米ドル、つまり64.7%を占めています。中東・アフリカは年9.04%で最も急成長しています(DC Market Insightsの推計)。
上位5社のサプライヤーであるHenkel、Qnity、Shin-Etsu Chemical、Dow、Solstice Advanced Materialsが、2025年の市場価値の約45%を占めています(DC Market Insightsの推計)。Parker Chomerics、3M、Fujipoly、Wacker Chemie、Momentive、Indium Corporationも競合しています。
中国が14.9億米ドルで、2025年の支出の35.6%を占め、これに米国が5.05億米ドルで続きます。インドは大規模な国別市場の中で年10.72%と最も急成長しています(DC Market Insightsの推計)。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。