
Mercato statunitense dei rack per data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato statunitense dei rack per data center era pari a USD 1,640.0 milioni; si prevede che raggiunga USD 3,270.0 milioni entro il 2035, con un CAGR del 7.14%. Mid-Atlantic and Northeast rappresentano 36% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 11 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Che cos'è il mercato statunitense dei rack per data center
- 05Fattori di crescita
- 06Tendenze di mercato
- 07Sfide di mercato
- 08Opportunità di mercato
- 09Prezzo dei rack per data center negli Stati Uniti
- 10Standard e normativa
- 20capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 15Aziende analizzate
Analisi regionale
- Mid-Atlantic and Northeast36%
- West20%
- South Central17%
- Southeast15%
- Midwest12%
Aziende analizzate
- Vertiv
- Schneider Electric
- Legrand
- Eaton
- nVent
- Rittal
- Chatsworth Products
- Panduit
- Great Lakes Data Racks & Cabinets (Vertiv)
- Supermicro
- Dell Technologies
- Hewlett Packard Enterprise
- Foxconn (Hon Hai Precision Industry)
- Wiwynn
- ATEN International
Analisi completa
Il mercato statunitense dei rack per data center comprende gli armadi server chiusi, i rack a telaio aperto e i rack Open Compute Project (OCP) e i rack AI basati sull’architettura server modulare MGX (MGX) del progettista di chip NVIDIA Corporation (NVIDIA), utilizzati per l’intelligenza artificiale (AI), con i relativi accessori strutturali, che ospitano server, storage e apparati di rete nei data center situati negli Stati Uniti. DC Market Insights valuta il mercato statunitense dei rack per data center a USD 1,64 miliardi nel 2025 e prevede USD 3,27 miliardi entro il 2035, con un CAGR del 7,14%. La ricostruzione dei volumi: circa 5,8 GW di nuova capacità IT negli Stati Uniti nel 2025, di cui 3,48 GW in sale convenzionali con circa 110 rack per MW a USD 2.300 per rack e 2,32 GW in sale AI con circa 14 rack per MW a USD 9.500 per rack, generano USD 1,19 miliardi di spesa per nuove costruzioni, mentre la sostituzione e la riconfigurazione dei rack su una base installata di circa 50 GW aggiungono USD 450,00 milioni. Il segmento a crescita più rapida del mercato statunitense dei rack per data center è quello dei rack aperti da 21 pollici, al 14,30% annuo, seguito da vicino dai rack AI OCP e MGX al 14,16%, perché i rack GPU da 120 kW e oltre richiedono telai più larghi, più profondi e più robusti con alimentazione a busbar; la regione South Central è quella a crescita più rapida, al 10,43% annuo, poiché i campus del Texas assorbono il carico AI.
Sintesi
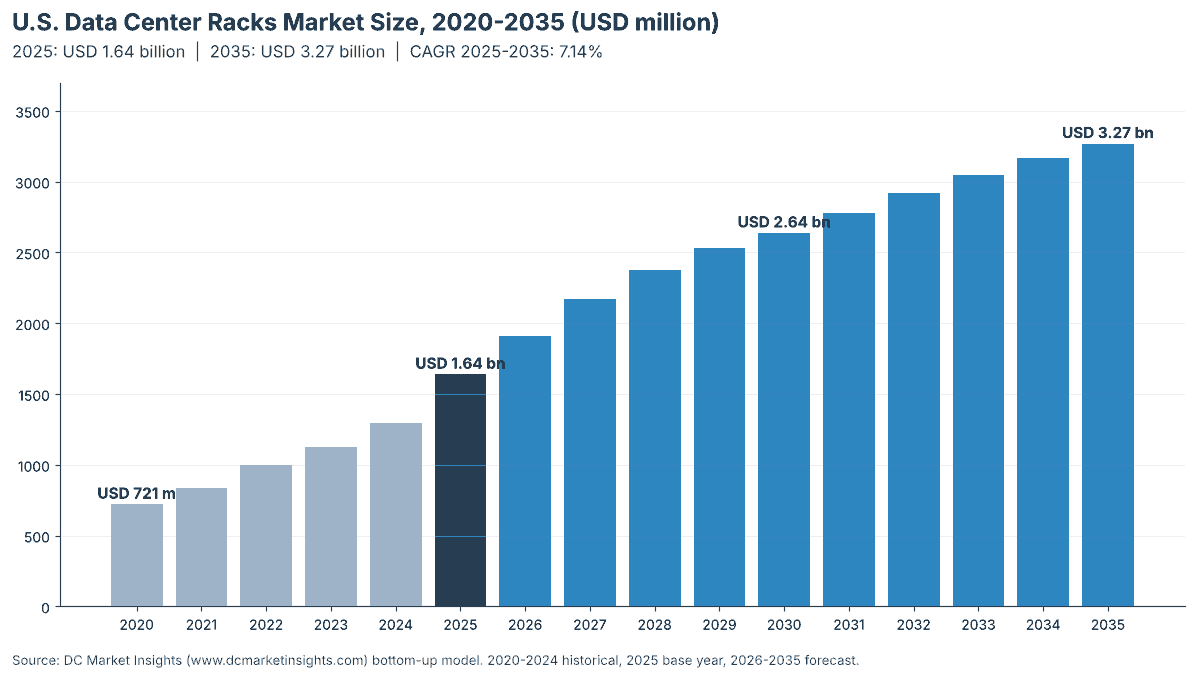
Il mercato statunitense dei rack per data center è stato valutato USD 721,44 milioni nel 2020, ha raggiunto USD 1,64 miliardi nel 2025 e si prevede che raggiunga USD 3,27 miliardi entro il 2035, con un CAGR del 7,14% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato statunitense dei rack per data center 2025 | USD 1,64 miliardi |
| Mercato statunitense dei rack per data center, CAGR | 7,14% |
| Dimensione del mercato statunitense dei rack per data center 2035 | USD 3,27 miliardi |
Il mercato è cresciuto del 17,84% annuo tra il 2020 e il 2025, e il solo 2025 ha aggiunto il 26,3% rispetto agli USD 1,30 miliardi del 2024, poiché la nuova capacità IT statunitense è salita da circa 4,4 GW a circa 5,8 GW e i prezzi dell’acciaio sono aumentati per effetto di dazi più elevati. DC Market Insights prevede che la crescita rallenti al 7,14% annuo dal 2025 al 2035 per una ragione fisica: le sale AI concentrano molta più potenza in ciascun rack, per cui il numero di rack necessari per MW diminuisce. Una sala convenzionale richiede circa 110 rack per MW nel 2025; una sala AI ne richiede circa 14 nel 2025 e circa 6 entro il 2035. I prezzi più elevati per rack AI compensano solo in parte questo effetto, e la componente ricorrente di sostituzione e riconfigurazione dei rack sale dal 27,5% del mercato nel 2025 al 48,3% nel 2035, su una base installata che cresce da circa 50 GW a circa 144 GW.
Che cos’è il mercato statunitense dei rack per data center?
Il mercato statunitense dei rack per data center corrisponde alla spesa annua per i rack e gli armadi che ospitano le apparecchiature IT nei data center degli Stati Uniti, valutata al prezzo pagato dall’operatore o dall’integratore in dollari USA correnti. DC Market Insights lo stima in USD 1,64 miliardi nel 2025, pari a circa 415.280 nuovi rack per le nuove sale più i rack di sostituzione per quelle esistenti.
Incluso. Armadi server e di rete chiusi con porte, pannelli laterali e tetti; rack a telaio aperto a due e quattro montanti; rack OCP Open Rack e rack AI basati su NVIDIA MGX con relativi telai, guide rinforzate e supporti per busbar; armadi antisismici; e gli accessori strutturali venduti con il rack (pannelli ciechi, passacavi verticali, ripiani per montaggio a rack, ruote, piedini di livellamento e kit di affiancamento).
Escluso. I server, gli switch e lo storage all’interno del rack, le unità di distribuzione dell’alimentazione per rack (PDU), i power shelf e le parti elettriche delle busbar, i collettori per il raffreddamento a liquido e le unità di distribuzione del refrigerante, il contenimento dei corridoi, le serrature per rack vendute separatamente e gli armadi a parete per i locali di rete degli uffici.
Come si combinano i segmenti. La ripartizione per tipo di rack (armadi chiusi, rack a telaio aperto, rack AI OCP e MGX) somma al totale di USD 1,64 miliardi. Le ripartizioni per altezza, larghezza e tipo di data center suddividono lo stesso totale per dimensione, per standard di montaggio e per acquirente, mentre le cinque regioni e i 12 stati degli Stati Uniti lo allocano per localizzazione. In questo report, un rack per data center statunitense è il telaio in acciaio e il suo involucro: la struttura a cui viene fissato un server.
Fattori di crescita: cosa spinge il mercato statunitense dei rack per data center?
Tre fattori portano il mercato statunitense dei rack per data center da USD 1,64 miliardi nel 2025 a USD 3,27 miliardi nel 2035: un volume record di nuova capacità negli Stati Uniti, investimenti in conto capitale degli hyperscaler che hanno raggiunto USD 725 miliardi nei piani per il 2026, e rack AI che costano circa quattro volte un armadio convenzionale.
Le costruzioni record aggiungono USD 1,19 miliardi di spesa in rack per nuovi impianti
Il mercato statunitense dei rack per data center resta un mercato trainato dalle costruzioni: il 72,5% della spesa 2025 è andato a nuove sale. BloombergNEF ha censito 23,1 GW di capacità in costruzione a livello globale in 831 siti alla fine di settembre 2025, di cui 15,9 GW nei soli Stati Uniti. Nel suo aggiornamento di agosto 2026, la società di real estate commerciale CBRE Group (CBRE) ha riportato 7.481 MW in costruzione nei principali mercati nordamericani nel primo semestre 2026, con oltre l’80% già pre-locato e un tasso di sfitto dell’1,4%. DC Market Insights modella una nuova capacità IT statunitense in crescita da circa 5,8 GW nel 2025 a 10,6 GW nel 2030 e 12,2 GW nel 2035, che porta la spesa in rack per nuovi impianti da USD 1,19 miliardi nel 2025 a USD 1,73 miliardi nel 2030.
Investimenti hyperscale per USD 725 miliardi nel 2026
Google, Amazon, Microsoft e Meta prevedono investimenti in conto capitale per USD 725 miliardi nel 2026, in aumento del 77% rispetto agli USD 410 miliardi del 2025, e la maggior parte della loro nuova capacità si trova negli Stati Uniti. I data center hyperscale sono il gruppo di acquirenti più grande e a crescita più rapida: DC Market Insights stima la loro spesa in rack in USD 622,82 milioni (38,0%) nel 2025, in crescita a USD 1,54 miliardi entro il 2035, con un CAGR del 9,45%. Gli Stati Uniti contano oltre 3.000 data center operativi e oltre 1.500 in varie fasi di sviluppo, per cui la pipeline dei rack si estende ben oltre i campus hyperscale.
I rack AI costano circa quattro volte un armadio convenzionale
DC Market Insights stima il rack AI medio a USD 9.500 nel 2025, contro USD 2.300 per un armadio chiuso convenzionale. La differenza è strutturale. Il rack NVIDIA GB200 NVL72, il cui progetto NVIDIA ha conferito all’Open Compute Project nell’ottobre 2024, richiede 120 kW di capacità di raffreddamento, oltre 100 libbre di rinforzi in acciaio e una busbar che trasporta 1.400 ampere. Rispetto ai 3-10 kW per rack che un tempo richiedevano i server CPU raffreddati ad aria, ogni rack AI sostiene più peso, più cablaggi e più componenti di alimentazione. I rack AI OCP e MGX crescono del 14,16% annuo, da USD 289,28 milioni nel 2025 a USD 1,09 miliardi nel 2035.
Tendenze di mercato: come sta cambiando il mercato statunitense dei rack per data center?
Il mercato statunitense dei rack per data center si sta spostando verso rack più alti, più larghi e più robusti, verso sistemi rack-scale integrati in fabbrica e verso telai alimentati a busbar predisposti per l’alimentazione in corrente continua (VDC) a 800 volt.
I rack da 48U e oltre raggiungono metà del mercato entro il 2035
I rack da 48U e oltre rappresentano USD 481,09 milioni (29,4%) della spesa statunitense in rack nel 2025 e USD 1,63 miliardi (49,8%) entro il 2035, con una crescita del 12,96% annuo. Nel giugno 2025 Schneider Electric ha lanciato una nuova linea di rack descritta come rack più alti, più profondi e più robusti per sostenere un peso maggiore, cablaggi e infrastrutture, insieme a un rack NetShelter Open Architecture ispirato a OCP e a un sistema rack sviluppato per NVIDIA GB200 NVL72.
L’integrazione rack-scale sposta l’acquisto dei rack verso i produttori di server
Un numero crescente di rack AI arriva ora nei data center statunitensi già popolato di server, cablato e collaudato. Nel febbraio 2025 Supermicro ha dichiarato di poter consegnare 5.000 rack raffreddati ad aria o 2.000 rack raffreddati a liquido al mese, e stava aggiungendo un terzo campus nella Silicon Valley il cui primo edificio copre oltre 300.000 piedi quadrati. DC Market Insights conteggia il telaio del rack all’interno di tali sistemi al suo valore come rack, non al prezzo del sistema, per cui l’integrazione da parte dei produttori di server modifica chi acquista il rack senza gonfiare il mercato.
L’alimentazione a 800 VDC prepara i rack a 1 MW
NVIDIA prevede un’architettura di alimentazione a 800 VDC per supportare rack IT da 1 MW e oltre, a partire dal 2027, con la produzione su vasta scala allineata ai suoi sistemi rack-scale Kyber, che ospitano 576 GPU (unità di elaborazione grafica) Rubin Ultra in un singolo rack. A 54 VDC, un rack da 1 MW richiederebbe fino a 200 kg di busbar in rame. DC Market Insights modella un calo dei rack AI per MW da circa 14 nel 2025 a circa 6 entro il 2035, mentre il prezzo per rack AI sale da USD 9.500 a USD 14.500.
Sfide di mercato: cosa frena il mercato statunitense dei rack per data center?
I dazi sull’acciaio e il calo dei rack necessari per MW sono i due vincoli che, secondo DC Market Insights, limiteranno la crescita dei rack per data center negli Stati Uniti al 7,14% annuo.
Dazi del 50% sull’acciaio aumentano il costo di ogni telaio
Il 4 giugno 2025 gli Stati Uniti hanno innalzato il dazio Section 232 sulle importazioni di acciaio e alluminio dal 25% al 50%. Un rack è costituito per lo più da acciaio laminato a freddo, per cui DC Market Insights modella un aumento del prezzo medio del rack convenzionale da USD 2.050 nel 2024 a USD 2.300 nel 2025, un salto del 12,2%, prima che la crescita dei prezzi torni a circa l’1,8% annuo. Gli acquirenti con budget fissi reagiscono riutilizzando i telai durante i rinnovamenti e specificando rack meno numerosi ma più grandi.
Le sale AI richiedono l’87% di rack in meno per MW
Nel 2025 una sala AI richiede circa 14 rack per MW contro circa 110 in una sala convenzionale, per cui ogni GW che passa da sale convenzionali a sale AI elimina una domanda di circa 96.000 rack. Il contenuto in rack per MW scende da circa USD 253.000 in una sala convenzionale a circa USD 133.000 in una sala AI nel 2025, e a USD 87.000 per MW nelle sale AI entro il 2035. Per questo motivo il mercato statunitense dei rack per data center cresce più lentamente della capacità dei data center statunitensi.
Opportunità di mercato: dove si trovano i nuovi bacini di ricavi nel mercato statunitense dei rack per data center?
I due maggiori nuovi bacini di ricavi per i fornitori di rack statunitensi sono la sostituzione dei rack su una base installata che triplica, del valore di USD 1,58 miliardi entro il 2035, e i rack aperti da 21 pollici, del valore di USD 686,89 milioni entro il 2035.
La sostituzione dei rack sale a USD 1,58 miliardi entro il 2035
La sostituzione e la riconfigurazione dei rack valgono USD 450,00 milioni nel 2025 e USD 1,58 miliardi nel 2035. DC Market Insights modella una spesa di sostituzione di circa USD 9.000 per MW installato all’anno nel 2025, in aumento del 2% annuo, su una base installata che cresce da circa 50 GW a circa 144 GW. Gli operatori di colocation che convertono sale raffreddate ad aria in suite AI raffreddate a liquido sostituiscono i telai che non possono sostenere il nuovo carico.
I rack aperti da 21 pollici aggiungono USD 506,35 milioni di spesa annua entro il 2035
I rack aperti da 21 pollici valgono USD 180,54 milioni (11,0%) nel 2025 e USD 686,89 milioni (21,0%) entro il 2035. I rack Open Rack V3 (ORv3) offrono una larghezza interna di 21 pollici, un’altezza OpenU di 48 mm e il supporto per busbar a 48V, e un rack conforme a ORv3 dichiara una capacità di carico statico fino a 1.600 kg e una capacità di carico dinamico fino a 1.400 kg.
Prezzo dei rack per data center negli Stati Uniti: quanto costa un rack per data center negli Stati Uniti?
Un armadio server chiuso standard da 42U costa circa USD 2.300 negli Stati Uniti nel 2025, e un rack AI realizzato secondo i progetti OCP o MGX circa USD 9.500. Si tratta di prezzi medi di vendita stimati da DC Market Insights, inclusi gli accessori strutturali ed esclusi PDU e raffreddamento.
| Prezzo dei rack per data center negli Stati Uniti (USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Armadio chiuso convenzionale, per rack | 1.750 | 2.300 | 2.525 | 2.750 |
| Rack AI OCP e MGX, per rack | 7.000 | 9.500 | 12.000 | 14.500 |
| Contenuto in rack per MW, sala convenzionale (migliaia di USD) | 210,0 | 253,0 | 252,5 | 247,5 |
| Contenuto in rack per MW, sala AI (migliaia di USD) | 140,0 | 133,0 | 108,0 | 87,0 |
| Quota AI della nuova capacità statunitense | 3% | 40% | 62% | 68% |
I prezzi pubblici ancorano il modello. Un rack APC NetShelter SX 42U di Schneider Electric è listato a USD 1.796 presso un rivenditore statunitense, a fronte di un prezzo di listino consigliato (MSRP) di USD 2.380; l’aggiunta di pannelli ciechi, passacavi e kit di affiancamento porta un armadio installato vicino alla media di USD 2.300. I rack AI costano di più perché montano guide più pesanti, un telaio per busbar, staffe per collettori e portate superiori a 1.400 kg. Il prezzo per MW scende comunque nelle sale AI, perché servono pochissimi rack.
Standard e normativa: quali regole definiscono i rack per data center negli Stati Uniti?
Quattro insiemi di regole determinano quali rack vengono acquistati negli Stati Uniti: gli standard di montaggio da 19 e 21 pollici, lo standard di sicurezza UL per gli armadi, gli standard di progettazione dei data center e la normativa commerciale statunitense sull’acciaio.
Rack Electronic Industries Alliance (EIA) da 19 pollici e OCP Open Rack V3. La maggior parte delle apparecchiature si monta ancora sullo standard di guide EIA da 19 pollici, che secondo le stime di DC Market Insights detiene l’86,5% del valore 2025. La specifica di base OCP Open Rack V3 definisce la larghezza interna di 21 pollici e la busbar a 48V utilizzate dai rack AI hyperscale.
UL 2416. Lo standard di Underwriters Laboratories (UL) per armadi, involucri e sistemi rack per apparecchiature audio/video e ICT (Audio/Video, Information and Communication Technology Equipment Cabinet, Enclosure and Rack Systems) disciplina la sicurezza meccanica ed elettrica di rack e armadi, e gli acquirenti statunitensi richiedono comunemente una certificazione UL.
ANSI/TIA-942. Lo standard per data center della Telecommunications Industry Association (TIA) copre la sicurezza fisica insieme al monitoraggio e alla ridondanza dei sistemi, e definisce il cablaggio e la pianificazione degli spazi che determinano la disposizione dei rack.
Dazi Section 232 sull’acciaio. Il dazio del 50% su acciaio e alluminio importati, in vigore da giugno 2025, favorisce i rack assemblati negli Stati Uniti con acciaio nazionale, uno dei motivi per cui i produttori di rack hanno aperto stabilimenti negli Stati Uniti.
Segmentazione del mercato: quale segmento è in testa e qual è il segmento a crescita più rapida dei rack per data center negli Stati Uniti?
I rack aperti da 21 pollici sono il segmento a crescita più rapida dei rack per data center negli Stati Uniti, al 14,30% annuo, davanti ai rack AI OCP e MGX al 14,16% e ai rack da 48U e oltre al 12,96%, perché i rack AI richiedono maggiore larghezza, altezza e capacità di carico. Gli armadi rack chiusi guidano il mercato statunitense dei rack per data center con il 65,4% del valore 2025, i rack da 42U a 47U guidano per altezza con il 59,0% e i data center hyperscale guidano tra gli acquirenti con il 38,0%.
Per tipo di rack: gli armadi rack chiusi guidano con il 65,4%
| Tipo di rack | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Armadi rack chiusi | 1.072,12 | 65,4% | 1.721,71 | 4,85% |
| Rack a telaio aperto | 277,61 | 16,9% | 458,65 | 5,15% |
| Rack AI OCP e MGX | 289,28 | 17,6% | 1.087,43 | 14,16% |
Per chi cerca il mercato degli armadi rack per data center o il mercato dei rack a telaio aperto per data center negli Stati Uniti, i dati sono gli stessi: gli armadi per data center valgono USD 1.072,12 milioni e i rack a telaio aperto per data center USD 277,61 milioni nel 2025. I rack AI OCP e MGX superano i rack a telaio aperto nel 2025 e raggiungono il 33,3% del valore entro il 2035, mentre gli armadi chiusi scendono al 52,7% perché le sale convenzionali assorbono una quota decrescente della nuova capacità statunitense.
Per altezza del rack: i rack da 42U a 47U guidano con il 59,0%
| Altezza del rack | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Inferiore a 42U | 190,49 | 11,6% | 275,33 | 3,75% |
| Da 42U a 47U | 967,42 | 59,0% | 1.365,31 | 3,51% |
| 48U e oltre | 481,09 | 29,4% | 1.627,15 | 12,96% |
I rack da 48U e oltre superano i rack da 42U a 47U entro il 2035, con il 49,8% del valore contro il 41,8%, poiché i rack AI e gli armadi chiusi più alti sostituiscono lo standard 42U nelle nuove sale.
Per larghezza del rack: i rack EIA da 19 pollici guidano con l’86,5%
| Larghezza del rack | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Rack EIA da 19 pollici | 1.417,96 | 86,5% | 2.515,49 | 5,90% |
| Rack aperti da 21 pollici | 180,54 | 11,0% | 686,89 | 14,30% |
| 23 pollici e altre larghezze | 40,49 | 2,5% | 65,41 | 4,91% |
I rack aperti da 21 pollici quasi raddoppiano la propria quota, al 21,0% entro il 2035. I rack da 19 pollici mantengono la maggioranza perché i rack AI basati su MGX, le sale enterprise e i locali di rete montano ancora apparecchiature da 19 pollici.
Per tipo di data center: i data center hyperscale guidano con il 38,0%
| Tipo di data center | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center hyperscale | 622,82 | 38,0% | 1.535,86 | 9,45% |
| Data center di colocation | 557,26 | 34,0% | 1.078,37 | 6,82% |
| Data center enterprise | 327,80 | 20,0% | 392,13 | 1,81% |
| Data center edge | 131,12 | 8,0% | 261,42 | 7,14% |
I data center hyperscale crescono più rapidamente, al 9,45% annuo, e raggiungono il 47,0% del valore entro il 2035, mentre i data center enterprise crescono solo dell’1,81% poiché i carichi di lavoro si spostano verso cloud e colocation. All’interno del segmento enterprise da USD 327,80 milioni, i principali acquirenti sono gli operatori IT e di telecomunicazioni e le società di servizi bancari, finanziari e assicurativi (BFSI), seguiti da pubblica amministrazione, sanità e operatori energetici che mantengono in sede i carichi di lavoro regolamentati. La domanda di rack nel resto della regione è trattata nel report North America Data Center Racks Market.
Esclusiva DC: il modello statunitense del contenuto in rack per MW e la matrice tipo di rack × tipo di data center
Con USD 409,86 milioni nel 2025, gli armadi rack chiusi nei data center di colocation sono la singola cella più grande della matrice e il 25,0% di tutta la spesa statunitense in rack per data center. La matrice seguente incrocia ciò che viene acquistato con chi lo acquista. Si tratta di un modello di DC Market Insights, non di un conteggio delle spedizioni: è costruito su 46 input: 32 coorti di capacità (16 anni di sale convenzionali e AI), 4 curve di rack per MW e di prezzo, 1 tasso di base installata, 1 tasso di dismissione, 5 rapporti di allocazione per tipo di rack e 3 verifiche di limite.
| 2025, milioni di USD | Hyperscale | Colocation | Enterprise | Edge |
|---|---|---|---|---|
| Armadi rack chiusi | 291,64 | 409,86 | 259,72 | 110,90 |
| Rack a telaio aperto | 120,32 | 84,55 | 54,95 | 17,79 |
| Rack AI OCP e MGX | 210,86 | 62,86 | 13,13 | 2,43 |
| Totale | 622,82 | 557,26 | 327,80 | 131,12 |
Gli operatori hyperscale destinano il 33,9% del proprio budget per rack ai rack AI OCP e MGX, contro l’11,3% degli operatori di colocation, perché gli hyperscaler progettano le proprie sale AI attorno ai telai Open Rack e MGX. Gli operatori di colocation destinano il 73,5% del budget agli armadi chiusi, poiché i clienti necessitano di spazi chiudibili a chiave e separati, e i data center edge destinano l’84,6% agli armadi chiusi per lo stesso motivo.
Il modello del contenuto in rack per MW si basa su due input verificabili da qualsiasi lettore: la nuova capacità IT statunitense consegnata ogni anno (circa 5,8 GW nel 2025) e la quota costruita per l’AI (40% nel 2025). Moltiplicando ciascuno per i rispettivi rack per MW e prezzo per rack si ottiene la spesa per nuovi impianti; aggiungendo la sostituzione sulla base installata si ottiene il mercato. Il modello e le sue ipotesi sono illustrati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione degli Stati Uniti guida il mercato dei rack per data center?
La regione Mid-Atlantic e Northeast guida il mercato statunitense dei rack per data center con il 36,0% del valore 2025, mentre South Central è la regione a crescita più rapida, al 10,43% annuo, perché il Texas offre terreni, energia da gas naturale e una coda in rapida crescita di campus AI.
Mid-Atlantic e Northeast in testa con una quota del 36,0%
La regione Mid-Atlantic e Northeast vale USD 590,04 milioni nel 2025 e USD 914,98 milioni entro il 2035, con un CAGR del 4,48%. Secondo CBRE, la Virginia settentrionale è rimasta il maggiore mercato nordamericano per capacità installata, con 4.496,5 MW nel primo semestre 2026, un tasso di sfitto dello 0,2% e 2.420,2 MW in costruzione.
West detiene una quota del 20,0%
La regione West vale USD 327,80 milioni nel 2025 e USD 555,52 milioni entro il 2035, con un CAGR del 5,42%. In Arizona, Arizona Public Service (APS) segnala una coda non impegnata di 19,0 GW di richieste di grandi carichi a fronte di un picco di carico di 8,7 GW nel 2025, e afferma che l’area metropolitana di Phoenix è seconda in Nord America per sviluppo di data center proposti.
South Central detiene una quota del 17,0%
La regione South Central vale USD 278,63 milioni nel 2025 e USD 751,59 milioni entro il 2035, il CAGR regionale più elevato al 10,43%. Nel giugno 2026 l’amministratore delegato dell’Electric Reliability Council of Texas (ERCOT) ha citato oltre 250.000 megawatt di domanda prevista da progetti di grandi carichi.
Southeast detiene una quota del 15,0%
La regione Southeast vale USD 245,85 milioni nel 2025 e USD 588,20 milioni entro il 2035, con un CAGR del 9,12%. Secondo CBRE, la capacità in costruzione ad Atlanta è aumentata del 52,3% su base annua, a 2.882 MW, nel primo semestre 2026, superando quella della Virginia settentrionale.
Midwest detiene una quota del 12,0%
La regione Midwest vale USD 196,68 milioni nel 2025 e USD 457,49 milioni entro il 2035, con un CAGR dell’8,81%. Il 9 luglio 2025 la Public Utilities Commission of Ohio ha adottato la tariffa per data center di AEP Ohio, in base alla quale i grandi nuovi data center pagano almeno l’85% della loro domanda mensile più elevata recente; DC Market Insights prevede che ciò filtri i progetti speculativi senza fermare quelli solidi.
Analisi per stato: quali stati degli Stati Uniti spendono di più in rack per data center?
La Virginia è il maggiore mercato statale per i rack per data center con USD 401,23 milioni nel 2025, il 24,5% del valore statunitense, seguita dal Texas con USD 222,90 milioni (13,6%) e dalla Georgia con USD 118,01 milioni (7,2%). I 12 stati più grandi rappresentano il 79,7% della spesa 2025.
| Posizione | Stato | Regione | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Virginia | Mid-Atlantic e Northeast | 401,23 | 24,5% | 585,59 | 3,85% |
| 2 | Texas | South Central | 222,90 | 13,6% | 601,27 | 10,43% |
| 3 | Georgia | Southeast | 118,01 | 7,2% | 270,57 | 8,65% |
| 4 | Arizona | West | 98,34 | 6,0% | 199,99 | 7,36% |
| 5 | California | West | 98,34 | 6,0% | 122,22 | 2,20% |
| 6 | Ohio | Midwest | 70,80 | 4,3% | 173,85 | 9,40% |
| 7 | Illinois | Midwest | 62,94 | 3,8% | 123,52 | 6,98% |
| 8 | Oregon | West | 55,73 | 3,4% | 94,44 | 5,42% |
| 9 | New Jersey | Mid-Atlantic e Northeast | 53,10 | 3,2% | 64,05 | 1,89% |
| 10 | Pennsylvania | Mid-Atlantic e Northeast | 47,20 | 2,9% | 109,80 | 8,81% |
| 11 | North Carolina | Southeast | 44,25 | 2,7% | 105,88 | 9,12% |
| 12 | Nevada | West | 32,78 | 2,0% | 66,66 | 7,36% |
Il Texas è il grande stato a crescita più rapida, al 10,43% annuo, e supera la Virginia entro il 2035, con USD 601,27 milioni contro USD 585,59 milioni. Segue l’Ohio al 9,40% annuo. I dati per stato sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di ciascuno stato nella capacità di data center installata e nuova.
Scenari di previsione: come potrebbe cambiare la previsione 2035 per i rack per data center negli Stati Uniti?
Nello scenario base il mercato statunitense dei rack per data center raggiunge USD 3,27 miliardi entro il 2035. Lo scenario basso indica USD 2,71 miliardi e lo scenario alto USD 3,87 miliardi.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Nuova capacità statunitense inferiore del 15% rispetto alla base; prezzi dei rack inferiori del 5% | 2,71 | 5,15% |
| Base | Le aggiunte salgono a 12,2 GW annui; la quota AI della nuova capacità raggiunge il 68% | 3,27 | 7,14% |
| Alto | Nuova capacità statunitense superiore del 15% rispetto alla base; prezzi dei rack superiori del 5% | 3,87 | 8,97% |
Lo scenario basso riflette una pausa negli investimenti in AI, ritardi nella connessione alla rete in Texas e nella Virginia settentrionale e costi dell’acciaio inferiori in caso di allentamento dei dazi. Lo scenario alto presuppone che i dazi sull’acciaio restino al 50% e che la pipeline hyperscale si traduca più rapidamente in sale completate.
Panorama competitivo: chi guida il mercato statunitense dei rack per data center?
- Vertiv
- Schneider Electric
- Legrand
- Eaton
- nVent
- Rittal
- Chatsworth Products
- Panduit
- Great Lakes Data Racks & Cabinets (Vertiv)
- Supermicro
- Dell Technologies
- Hewlett Packard Enterprise
- Foxconn (Hon Hai Precision Industry)
- Wiwynn
- ATEN International
Il mercato statunitense dei rack per data center è moderatamente concentrato: DC Market Insights stima che i tre maggiori fornitori di rack, Vertiv, Schneider Electric e Legrand, detengano insieme circa il 31% del mercato. La stima confronta la dimensione dichiarata delle attività data center di questi gruppi con il mercato da USD 1,64 miliardi, ipotizzando che i rack rappresentino una piccola quota a una cifra delle loro vendite nel settore data center. Vertiv ha riportato vendite nette 2025 per USD 10,23 miliardi, con vendite nette nelle Americhe di USD 6,39 miliardi, in crescita del 41,9% (Fonte: comunicato sui risultati di Vertiv), e nell’agosto 2025 ha completato l’acquisizione, per circa USD 200 milioni, di Great Lakes Data Racks & Cabinets di Edinboro, Pennsylvania, produttore di rack standard e personalizzati, armadi integrati e armadi antisismici. Legrand ha comunicato che la propria attività data center rappresentava vendite per EUR 2,4 miliardi a fine 2025, il 26% delle vendite del gruppo (Fonte: comunicato sui risultati di Legrand). Schneider Electric commercializza la gamma APC NetShelter, mentre Supermicro, Dell Technologies, Hewlett Packard Enterprise, Foxconn e Wiwynn forniscono rack AI pre-integrati con i server.
Sviluppi recenti
- Nel febbraio 2025 Supermicro ha dichiarato di poter consegnare 5.000 rack raffreddati ad aria o 2.000 rack raffreddati a liquido al mese e ha annunciato un terzo campus nella Silicon Valley (Fonte: comunicato stampa di Supermicro).
- Nel maggio 2025 NVIDIA ha presentato un’architettura di alimentazione a 800 VDC per supportare rack IT da 1 MW a partire dal 2027 (Fonte: blog tecnico di NVIDIA).
- Nel giugno 2025 gli Stati Uniti hanno innalzato i dazi Section 232 sulle importazioni di acciaio e alluminio dal 25% al 50%, con effetto dal 4 giugno 2025 (Fonte: scheda informativa della Casa Bianca).
- Nel giugno 2025 Schneider Electric ha lanciato rack NetShelter più alti, più profondi e più robusti, un rack open architecture ispirato a OCP e un sistema rack per NVIDIA GB200 NVL72 (Fonte: comunicato stampa di Schneider Electric).
- Nell’agosto 2025 Vertiv ha completato l’acquisizione di Great Lakes Data Racks & Cabinets per circa USD 200 milioni (Fonte: comunicato stampa di Vertiv).
- Nell’agosto 2026 CBRE ha riportato un record di 7.481 MW in costruzione nei principali mercati nordamericani, di cui oltre l’80% pre-locato (Fonte: comunicato stampa di CBRE).
Seguiamo queste operazioni, questi lanci e queste normative in tempo reale nei nostri aggiornamenti sul settore dei data center. Chi desidera confrontare gli Stati Uniti con altri mercati può consultare il report globale Data Center Racks Market.
Metodologia: come abbiamo costruito il modello del mercato statunitense dei rack per data center
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire da 16 coorti annuali di capacità statunitense (dal 2020 al 2035), ciascuna suddivisa in sale convenzionali e sale AI. La spesa per nuovi impianti moltiplica ogni coorte per i rispettivi rack per MW e prezzo per rack: nel 2025, circa 110 rack per MW nelle sale convenzionali a USD 2.300 per rack e circa 14 rack per MW nelle sale AI a USD 9.500 per rack, che passano a 90 e 6 rack per MW e a USD 2.750 e USD 14.500 per rack entro il 2035. La spesa sulla base installata aggiunge la sostituzione e la riconfigurazione dei rack a USD 9.000 per MW installato all’anno nel 2025, in aumento del 2% annuo. La base installata di circa 50 GW nel 2025 viene dismessa all’1,05% annuo. I data center statunitensi hanno consumato circa 176 TWh di elettricità nel 2023, circa il 4,4% dei consumi degli Stati Uniti, secondo le stime del Lawrence Berkeley National Laboratory (LBNL) citate dal Congressional Research Service, un dato coerente con una base IT installata di quest’ordine di grandezza. Il totale è stato ripartito per 3 tipi di rack, 3 altezze, 3 larghezze, 4 tipi di data center, 5 regioni e 12 stati, e ogni ripartizione somma al totale del mercato.
Poiché nessun istituto di statistica pubblica dati sulle vendite di rack negli Stati Uniti, il risultato è stato verificato rispetto a tre limiti. Primo limite superiore: le vendite nette di Vertiv nelle Americhe, pari a USD 6,39 miliardi nel 2025, sono circa quattro volte l’intero mercato statunitense dei rack, e i rack rappresentano una piccola parte dell’attività di Vertiv. Secondo limite superiore: gli USD 1,64 miliardi modellati corrispondono a circa lo 0,33% degli USD 0,5 trilioni di investimenti globali in data center nel 2024 stimati dall’International Energy Agency (IEA), in linea con il fatto che i rack costituiscono una quota minore del costo di costruzione. Limite inferiore: la capacità dichiarata da Supermicro di 2.000 rack raffreddati a liquido al mese, a USD 9.500 di valore del rack ciascuno, corrisponde a circa USD 228 milioni l’anno, al di sotto degli USD 289,28 milioni modellati per il segmento dei rack AI OCP e MGX. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Periodo storico, anno base e periodo di previsione
- 1.3Attributi del report
- 02Metodologia di ricerca
- 2.1Modello bottom-up: 16 coorti di capacità, rack per MW e prezzo per rack
- 2.2Spesa per sostituzione e riconfigurazione sulla base installata
- 2.3Ripartizioni per tipo, altezza e larghezza del rack, tipo di data center, regione e stato
- 2.4Verifiche dei limiti: due limiti superiori e un limite inferiore
- 03Sintesi
- 3.1Dimensione e crescita del mercato, 2020-2035
- 04Che cos'è il mercato statunitense dei rack per data center
- 4.1Incluso
- 4.2Escluso
- 4.3Come si combinano i segmenti
- 05Fattori di crescita
- 5.1Le costruzioni record aggiungono USD 1,19 miliardi di spesa in rack per nuovi impianti
- 5.2Investimenti hyperscale per USD 725 miliardi nel 2026
- 5.3I rack AI costano circa quattro volte un armadio convenzionale
- 06Tendenze di mercato
- 6.1I rack da 48U e oltre raggiungono metà del mercato entro il 2035
- 6.2L'integrazione rack-scale sposta l'acquisto dei rack verso i produttori di server
- 6.3L'alimentazione a 800 VDC prepara i rack a 1 MW
- 07Sfide di mercato
- 7.1Dazi del 50% sull'acciaio aumentano il costo di ogni telaio
- 7.2Le sale AI richiedono l'87% di rack in meno per MW
- 08Opportunità di mercato
- 8.1La sostituzione dei rack sale a USD 1,58 miliardi entro il 2035
- 8.2I rack aperti da 21 pollici aggiungono USD 506,35 milioni di spesa annua entro il 2035
- 09Prezzo dei rack per data center negli Stati Uniti
- 9.1Armadio chiuso convenzionale, per rack
- 9.2Rack AI OCP e MGX, per rack
- 9.3Contenuto in rack per MW, sala convenzionale (migliaia di USD)
- 9.4Contenuto in rack per MW, sala AI (migliaia di USD)
- 9.5Quota AI della nuova capacità statunitense
- 10Standard e normativa
- 10.1Rack Electronic Industries Alliance (EIA) da 19 pollici e OCP Open Rack V3
- 10.2UL 2416
- 10.3ANSI/TIA-942
- 10.4Dazi Section 232 sull'acciaio
- 11Mercato statunitense dei rack per data center, per tipo di rack
- 11.1Armadi rack chiusi
- 11.2Rack a telaio aperto
- 11.3Rack AI OCP e MGX
- 12Mercato statunitense dei rack per data center, per altezza del rack
- 12.1Inferiore a 42U
- 12.2Da 42U a 47U
- 12.348U e oltre
- 13Mercato statunitense dei rack per data center, per larghezza del rack
- 13.1Rack EIA da 19 pollici
- 13.2Rack aperti da 21 pollici
- 13.323 pollici e altre larghezze
- 14Mercato statunitense dei rack per data center, per tipo di data center
- 14.1Data center hyperscale
- 14.2Data center di colocation
- 14.3Data center enterprise
- 14.4Data center edge
- 15Esclusiva DC: il modello statunitense del contenuto in rack per MW e la matrice tipo di rack × tipo di data center
- 15.1Matrice tipo di rack × tipo di data center, 2025
- 15.2Modello statunitense del contenuto in rack per MW
- 16Analisi regionale
- 16.1Mid-Atlantic e Northeast
- 16.2West
- 16.3South Central
- 16.4Southeast
- 16.5Midwest
- 17Analisi per stato
- 17.1Virginia
- 17.2Texas
- 17.3Georgia
- 17.4Arizona
- 17.5California
- 17.6Ohio
- 17.7Illinois
- 17.8Oregon
- 17.9New Jersey
- 17.10Pennsylvania
- 17.11North Carolina
- 17.12Nevada
- 18Scenari di previsione
- 18.1Scenario basso
- 18.2Scenario base
- 18.3Scenario alto
- 19Panorama competitivo
- 19.1Vertiv
- 19.2Schneider Electric
- 19.3Legrand
- 19.4Eaton
- 19.5nVent
- 19.6Rittal
- 19.7Chatsworth Products
- 19.8Panduit
- 19.9Great Lakes Data Racks & Cabinets (Vertiv)
- 19.10Supermicro
- 19.11Dell Technologies
- 19.12Hewlett Packard Enterprise
- 19.13Foxconn (Hon Hai Precision Industry)
- 19.14Wiwynn
- 19.15ATEN International
- 20Sviluppi recenti
- 20.1Supermicro: capacità produttiva di rack e terzo campus nella Silicon Valley (febbraio 2025)
- 20.2NVIDIA: architettura di alimentazione a 800 VDC per rack da 1 MW (maggio 2025)
- 20.3Dazi Section 232 su acciaio e alluminio innalzati al 50% (giugno 2025)
- 20.4Schneider Electric: rack NetShelter e sistema rack per NVIDIA GB200 NVL72 (giugno 2025)
- 20.5Vertiv completa l'acquisizione di Great Lakes Data Racks & Cabinets (agosto 2025)
- 20.6CBRE: record di 7.481 MW in costruzione in Nord America (agosto 2026)
- Fig. 1Dimensione del mercato statunitense dei rack per data center, 2020-2035
- Tabella 1Attributi del report
- Tabella 2Prezzo dei rack per data center negli Stati Uniti, 2020-2035
- Tabella 3Per tipo di rack, 2025 e 2035
- Tabella 4Per altezza del rack, 2025 e 2035
- Tabella 5Per larghezza del rack, 2025 e 2035
- Tabella 6Per tipo di data center, 2025 e 2035
- Tabella 7Matrice tipo di rack × tipo di data center, 2025
- Tabella 8I 12 stati principali, 2025 e 2035
- Tabella 9Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 1,64 miliardi nel 2025, in crescita a USD 3,27 miliardi entro il 2035 con un CAGR del 7,14%. DC Market Insights stima il mercato in USD 721,44 milioni nel 2020.
USD 1,64 miliardi di spesa nel 2025 per armadi chiusi, rack a telaio aperto e rack AI OCP e MGX che ospitano server, storage e apparati di rete nei data center statunitensi, inclusi gli accessori strutturali ma esclusi PDU, raffreddamento e le apparecchiature IT stesse.
Del 7,14% annuo dal 2025 al 2035, dopo il 17,84% annuo tra il 2020 e il 2025, perché le sale AI richiedono circa 14 rack per MW contro circa 110 nelle sale convenzionali.
I rack aperti da 21 pollici, al 14,30% annuo da USD 180,54 milioni nel 2025 a USD 686,89 milioni entro il 2035, seguiti da vicino dai rack AI OCP e MGX al 14,16%, perché i rack AI richiedono telai più larghi e robusti con alimentazione a busbar.
Circa USD 2.300 per un armadio chiuso da 42U e circa USD 9.500 per un rack AI OCP o MGX nel 2025, secondo le stime di DC Market Insights inclusi gli accessori strutturali. Un rack APC NetShelter SX 42U è listato a USD 1.796 presso un rivenditore statunitense.
USD 1,07 miliardi per gli armadi chiusi per data center, il 65,4% del valore 2025, e USD 277,61 milioni per i rack a telaio aperto, il 16,9%. I rack AI OCP e MGX salgono dal 17,6% al 33,3% del valore entro il 2035.
Il 36,0% del valore 2025, pari a USD 590,04 milioni, è speso nella regione Mid-Atlantic e Northeast, guidata dalla Virginia con USD 401,23 milioni. South Central cresce più rapidamente, al 10,43% annuo, poiché il Texas aggiunge campus AI.
Circa il 31% del mercato è detenuto congiuntamente da Vertiv, Schneider Electric e Legrand (stima DC Market Insights). Competono inoltre Eaton, nVent, Rittal, Chatsworth Products, Panduit, Supermicro, Dell Technologies, Hewlett Packard Enterprise, Foxconn, Wiwynn e ATEN International.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.