
Markt für Rechenzentrums-Racks in den USA: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrums-Racks in den USA: 2025 lag das Marktvolumen bei USD 1,640.0 Mio.; bis 2035 soll es bei einer CAGR von 7.14 % auf USD 3,270.0 Mio. steigen. Auf Mid-Atlantic and Northeast entfallen 36% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 12. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Was ist der Markt für Rechenzentrums-Racks in den USA
- 05Markttreiber
- 06Markttrends
- 07Marktherausforderungen
- 08Marktchancen
- 09Preise für Rechenzentrums-Racks in den USA
- 10Standards und Regulierung
- 20Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 15Profilierte Unternehmen
Regionale Analyse
- Mid-Atlantic and Northeast36%
- West20%
- South Central17%
- Southeast15%
- Midwest12%
Profilierte Unternehmen
- Vertiv
- Schneider Electric
- Legrand
- Eaton
- nVent
- Rittal
- Chatsworth Products
- Panduit
- Great Lakes Data Racks & Cabinets (Vertiv)
- Supermicro
- Dell Technologies
- Hewlett Packard Enterprise
- Foxconn (Hon Hai Precision Industry)
- Wiwynn
- ATEN International
Vollständige Analyse
Der Markt für Rechenzentrums-Racks in den USA umfasst geschlossene Serverschränke, offene Rahmenracks sowie Racks nach Open Compute Project (OCP) und KI-Racks auf Basis der modularen Serverarchitektur MGX (MGX) des Chipentwicklers NVIDIA Corporation (NVIDIA), die für künstliche Intelligenz (KI) eingesetzt werden, jeweils mit ihrem strukturellen Zubehör, die Server, Speicher- und Netzwerkgeräte in Rechenzentren in den Vereinigten Staaten aufnehmen. DC Market Insights bewertet den Markt für Rechenzentrums-Racks in den USA im Jahr 2025 mit USD 1,64 Mrd. und prognostiziert bis 2035 USD 3,27 Mrd., was einer CAGR von 7,14 % entspricht. Die Herleitung aus dem Neubau: Rund 5,8 GW neue IT-Kapazität in den USA im Jahr 2025, davon 3,48 GW in konventionellen Hallen mit etwa 110 Racks pro MW zu USD 2.300 pro Rack und 2,32 GW in KI-Hallen mit etwa 14 Racks pro MW zu USD 9.500 pro Rack, ergeben USD 1,19 Mrd. an Neubauausgaben; Austausch und Umrüstung von Racks im installierten Bestand von rund 50 GW tragen weitere USD 450,00 Mio. bei. Das am schnellsten wachsende Segment des US-Marktes für Rechenzentrums-Racks sind 21-Zoll-Open-Racks mit 14,30 % pro Jahr, dicht gefolgt von OCP- und MGX-KI-Racks mit 14,16 %, da GPU-Racks ab 120 kW breitere, tiefere und stabilere Rahmen mit Stromschienenversorgung benötigen; die Region South Central wächst mit 10,43 % pro Jahr am schnellsten, weil Campusse in Texas die KI-Last aufnehmen.
Zusammenfassung
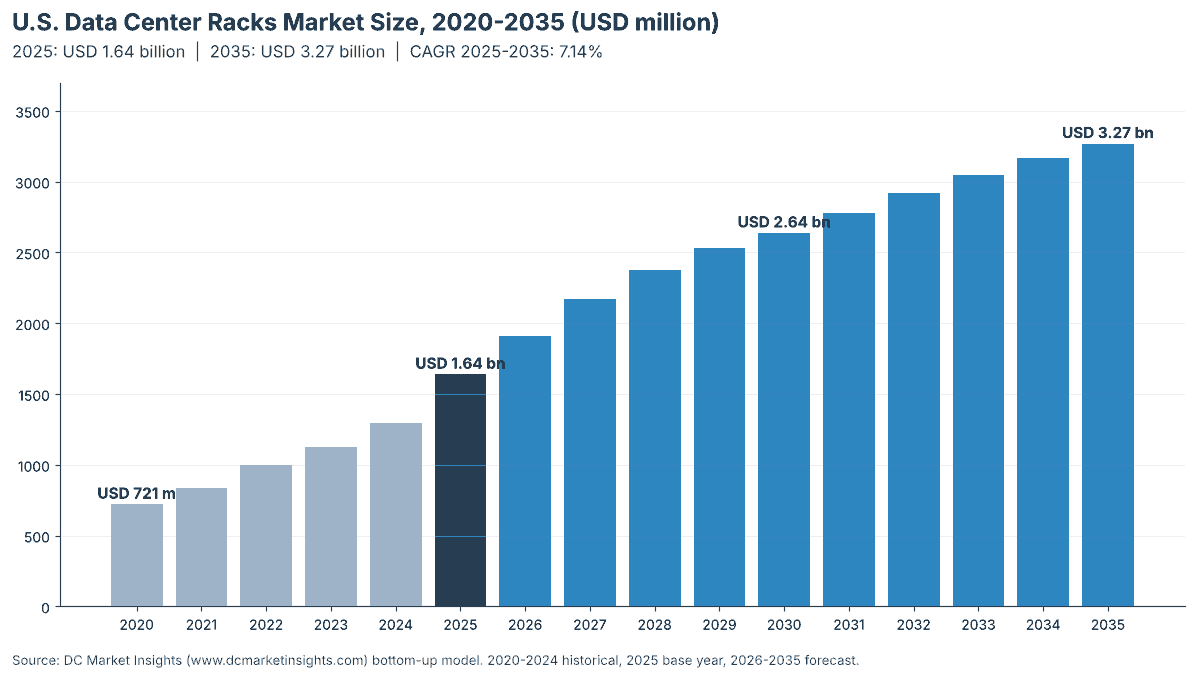
Die Größe des Marktes für Rechenzentrums-Racks in den USA wurde im Jahr 2020 auf USD 721,44 Mio. bewertet, erreichte 2025 USD 1,64 Mrd. und soll bis 2035 bei einer CAGR von 7,14 % im Prognosezeitraum USD 3,27 Mrd. erreichen.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Rechenzentrums-Racks USA 2025 | USD 1,64 Mrd. |
| Markt für Rechenzentrums-Racks in den USA, CAGR | 7,14 % |
| Marktgröße Rechenzentrums-Racks USA 2035 | USD 3,27 Mrd. |
Der Markt wuchs zwischen 2020 und 2025 um 17,84 % pro Jahr, und allein 2025 legte er gegenüber den USD 1,30 Mrd. des Jahres 2024 um 26,3 % zu, da die neue IT-Kapazität in den USA von rund 4,4 GW auf rund 5,8 GW stieg und die Stahlpreise unter höheren Zöllen anzogen. DC Market Insights erwartet, dass sich das Wachstum von 2025 bis 2035 aus einem physikalischen Grund auf 7,14 % pro Jahr verlangsamt: KI-Hallen bringen deutlich mehr Leistung in jedes Rack, sodass die Zahl der benötigten Racks pro MW sinkt. Eine konventionelle Halle benötigt 2025 rund 110 Racks pro MW; eine KI-Halle rund 14 im Jahr 2025 und rund 6 bis 2035. Höhere Preise pro KI-Rack gleichen dies nur teilweise aus, und das wiederkehrende Geschäft mit Austausch und Umrüstung von Racks steigt von 27,5 % des Marktes im Jahr 2025 auf 48,3 % im Jahr 2035, bei einem installierten Bestand, der von rund 50 GW auf rund 144 GW wächst.
Was ist der Markt für Rechenzentrums-Racks in den USA?
Der Markt für Rechenzentrums-Racks in den USA umfasst die jährlichen Ausgaben für Racks und Schränke, die IT-Geräte in US-Rechenzentren aufnehmen, bewertet zum vom Betreiber oder Integrator gezahlten Preis in laufenden US-Dollar. DC Market Insights beziffert ihn für 2025 auf USD 1,64 Mrd., was rund 415.280 neuen Racks für neue Hallen zuzüglich Ersatzracks für bestehende Hallen entspricht.
Enthalten. Geschlossene Server- und Netzwerkschränke mit Türen, Seitenwänden und Dächern; offene Zwei- und Vier-Säulen-Rahmenracks; OCP-Open-Rack- und NVIDIA-MGX-basierte KI-Racks mit ihren Rahmen, verstärkten Schienen und Stromschienenhalterungen; erdbebensichere Schränke; sowie das mit dem Rack verkaufte strukturelle Zubehör (Blindplatten, vertikale Kabelführungen, Rack-Fachböden, Rollen, Nivellierfüße und Anreihsätze).
Ausgeschlossen. Die Server, Switches und Speichersysteme im Rack, Rack-Stromverteiler (PDUs), Power Shelves und elektrische Stromschienenkomponenten, Verteiler für Flüssigkeitskühlung und Kühlmittelverteilereinheiten, Gangeinhausungen, separat verkaufte Rack-Schlösser sowie Wandschränke für Netzwerkräume in Büros.
Wie die Segmente zusammenhängen. Die Aufteilung nach Racktyp (geschlossene Schränke, offene Rahmenracks, OCP- und MGX-KI-Racks) ergibt in der Summe USD 1,64 Mrd. Die Aufteilungen nach Höhe, Breite und Rechenzentrumstyp schneiden dieselbe Summe nach Größe, Montagestandard und Käufer neu, und die fünf US-Regionen und 12 Bundesstaaten verteilen sie nach Standort. Ein US-Rechenzentrums-Rack ist in diesem Bericht der Stahlrahmen samt Gehäuse: das, worin ein Server verschraubt wird.
Markttreiber: Was treibt den Markt für Rechenzentrums-Racks in den USA an?
Drei Treiber heben den Markt für Rechenzentrums-Racks in den USA von USD 1,64 Mrd. im Jahr 2025 auf USD 3,27 Mrd. im Jahr 2035: ein Rekordausbau der US-Kapazität, Hyperscale-Investitionen, die in den Planungen für 2026 USD 725 Mrd. erreichten, und KI-Racks, die rund viermal so viel kosten wie ein konventioneller Schrank.
Rekordbau bringt USD 1,19 Mrd. an Rack-Ausgaben für Neubauten
Der Markt für Rechenzentrums-Racks in den USA ist nach wie vor ein Neubaumarkt: 72,5 % der Ausgaben 2025 flossen in neue Hallen. BloombergNEF zählte weltweit 23,1 GW im Bau befindliche Kapazität an 831 Standorten Ende September 2025, davon allein 15,9 GW in den Vereinigten Staaten. In seinem Update vom August 2026 meldete das Gewerbeimmobilienunternehmen CBRE Group (CBRE) 7.481 MW im Bau in den wichtigsten nordamerikanischen Märkten im ersten Halbjahr 2026, davon mehr als 80 % bereits vorvermietet, bei einem Leerstand von 1,4 %. DC Market Insights modelliert einen Anstieg der neuen IT-Kapazität in den USA von rund 5,8 GW im Jahr 2025 auf 10,6 GW im Jahr 2030 und 12,2 GW im Jahr 2035, wodurch die Rack-Ausgaben für Neubauten von USD 1,19 Mrd. im Jahr 2025 auf USD 1,73 Mrd. im Jahr 2030 steigen.
Hyperscale-Investitionen von USD 725 Mrd. im Jahr 2026
Google, Amazon, Microsoft und Meta planen für 2026 Investitionsausgaben von USD 725 Mrd., 77 % mehr als die USD 410 Mrd. im Jahr 2025, und der Großteil ihrer neuen Kapazität entsteht in den Vereinigten Staaten. Hyperscale-Rechenzentren sind die größte und am schnellsten wachsende Käufergruppe: DC Market Insights schätzt ihre Rack-Ausgaben 2025 auf USD 622,82 Mio. (38,0 %), mit einem Anstieg auf USD 1,54 Mrd. bis 2035, was einer CAGR von 9,45 % entspricht. In den Vereinigten Staaten sind mehr als 3.000 Rechenzentren in Betrieb und mehr als 1.500 in verschiedenen Entwicklungsstadien, sodass die Rack-Pipeline weit über die Hyperscale-Campusse hinausreicht.
KI-Racks kosten rund viermal so viel wie ein konventioneller Schrank
DC Market Insights schätzt den Durchschnittspreis eines KI-Racks im Jahr 2025 auf USD 9.500 gegenüber USD 2.300 für einen konventionellen geschlossenen Schrank. Der Unterschied ist konstruktiv bedingt. Das Rack NVIDIA GB200 NVL72, dessen Design NVIDIA im Oktober 2024 dem Open Compute Project zur Verfügung stellte, benötigt 120 kW Kühlleistung, mehr als 100 lbs Stahlverstärkungen und eine Stromschiene für 1.400 Ampere. Verglichen mit den 3 bis 10 kW pro Rack, die CPU-Server früher für die Luftkühlung benötigten, trägt jedes KI-Rack mehr Gewicht, mehr Verkabelung und mehr Stromversorgungshardware. OCP- und MGX-KI-Racks wachsen um 14,16 % pro Jahr, von USD 289,28 Mio. im Jahr 2025 auf USD 1,09 Mrd. im Jahr 2035.
Markttrends: Wie verändert sich der Markt für Rechenzentrums-Racks in den USA?
Der Markt für Rechenzentrums-Racks in den USA bewegt sich hin zu höheren, breiteren und stabileren Racks, zu werkseitig integrierten Rack-Scale-Systemen und zu Rahmen mit Stromschienenversorgung, die für 800-Volt-Gleichstrom (VDC) ausgelegt sind.
Racks ab 48U erreichen bis 2035 die Hälfte des Marktes
Racks ab 48U machen 2025 USD 481,09 Mio. (29,4 %) der US-Rack-Ausgaben aus und bis 2035 USD 1,63 Mrd. (49,8 %), bei einem Wachstum von 12,96 % pro Jahr. Im Juni 2025 brachte Schneider Electric eine neue Rack-Linie auf den Markt, die das Unternehmen als höhere, tiefere und stabilere Racks zur Aufnahme von mehr Gewicht, Verkabelung und Infrastruktur beschrieb, zusammen mit einem OCP-inspirierten NetShelter-Open-Architecture-Rack und einem für NVIDIA GB200 NVL72 entwickelten Rack-System.
Rack-Scale-Integration verlagert den Rack-Einkauf zu Serverherstellern
Immer mehr KI-Racks kommen in US-Rechenzentren bereits mit Servern bestückt, verkabelt und getestet an. Im Februar 2025 erklärte Supermicro, dass es 5.000 luftgekühlte oder 2.000 flüssigkeitsgekühlte Racks pro Monat liefern kann, und baute einen dritten Campus im Silicon Valley, dessen erstes Gebäude mehr als 300.000 Quadratfuß umfasst. DC Market Insights erfasst den Rack-Rahmen in einem solchen System mit seinem Wert als Rack, nicht mit dem Systempreis, sodass die Integration durch Serverhersteller verschiebt, wer das Rack kauft, ohne den Markt aufzublähen.
800-VDC-Stromversorgung bereitet Racks auf 1 MW vor
NVIDIA plant eine 800-VDC-Stromarchitektur, um ab 2027 IT-Racks mit 1 MW und mehr zu versorgen, wobei die Serienproduktion auf die Rack-Scale-Systeme Kyber abgestimmt ist, die 576 Rubin-Ultra-GPUs (Grafikprozessoren) in einem einzigen Rack aufnehmen. Bei 54 VDC würde ein 1-MW-Rack bis zu 200 kg Kupfer-Stromschienen benötigen. DC Market Insights modelliert, dass die Zahl der KI-Racks pro MW von rund 14 im Jahr 2025 auf rund 6 bis 2035 sinkt, während der Preis pro KI-Rack von USD 9.500 auf USD 14.500 steigt.
Marktherausforderungen: Was bremst den Markt für Rechenzentrums-Racks in den USA?
Stahlzölle und der Rückgang der benötigten Racks pro MW sind die beiden Faktoren, die nach Erwartung von DC Market Insights das Wachstum bei US-Rechenzentrums-Racks auf 7,14 % pro Jahr begrenzen.
Stahlzölle von 50 % verteuern jeden Rahmen
Am 4. Juni 2025 erhöhten die Vereinigten Staaten den Section-232-Zoll auf Stahl- und Aluminiumimporte von 25 % auf 50 %. Ein Rack besteht überwiegend aus kaltgewalztem Stahl, daher modelliert DC Market Insights einen Anstieg des durchschnittlichen Preises für konventionelle Racks von USD 2.050 im Jahr 2024 auf USD 2.300 im Jahr 2025, ein Sprung von 12,2 %, bevor sich das Preiswachstum wieder bei rund 1,8 % pro Jahr einpendelt. Käufer mit festen Budgets reagieren, indem sie Rahmen bei Umbauten weiterverwenden und weniger, aber größere Racks spezifizieren.
KI-Hallen benötigen 87 % weniger Racks pro MW
Eine KI-Halle benötigt 2025 rund 14 Racks pro MW gegenüber rund 110 in einer konventionellen Halle, sodass jedes GW, das von konventionellen zu KI-Hallen wechselt, die Nachfrage um rund 96.000 Racks verringert. Der Rack-Anteil pro MW sinkt 2025 von rund USD 253.000 in einer konventionellen Halle auf rund USD 133.000 in einer KI-Halle und bis 2035 auf USD 87.000 pro MW in KI-Hallen. Deshalb wächst der Markt für Rechenzentrums-Racks in den USA langsamer als die US-Rechenzentrumskapazität.
Marktchancen: Wo liegen die neuen Umsatzpotenziale im Markt für Rechenzentrums-Racks in den USA?
Die beiden größten neuen Umsatzpotenziale für US-Rack-Anbieter sind der Rack-Austausch in einem sich verdreifachenden installierten Bestand mit einem Wert von USD 1,58 Mrd. bis 2035 und 21-Zoll-Open-Racks mit einem Wert von USD 686,89 Mio. bis 2035.
Rack-Austausch wächst bis 2035 auf USD 1,58 Mrd.
Austausch und Umrüstung von Racks haben 2025 einen Wert von USD 450,00 Mio. und 2035 von USD 1,58 Mrd. DC Market Insights modelliert die Austauschausgaben 2025 mit rund USD 9.000 pro installiertem MW und Jahr, steigend um 2 % pro Jahr, bei einem installierten Bestand, der von rund 50 GW auf rund 144 GW wächst. Colocation-Betreiber, die luftgekühlte Hallen in flüssigkeitsgekühlte KI-Suiten umwandeln, ersetzen Rahmen, die die neue Last nicht tragen können.
21-Zoll-Open-Racks bringen bis 2035 jährlich USD 506,35 Mio. zusätzliche Ausgaben
21-Zoll-Open-Racks haben 2025 einen Wert von USD 180,54 Mio. (11,0 %) und bis 2035 von USD 686,89 Mio. (21,0 %). Racks nach Open Rack V3 (ORv3) bieten eine Innenbreite von 21 Zoll, eine OpenU-Höhe von 48 mm und Unterstützung für 48-V-Stromschienen, und ein ORv3-konformes Rack wird mit einer statischen Tragfähigkeit von bis zu 1.600 kg und einer dynamischen Tragfähigkeit von bis zu 1.400 kg angeboten.
Preise für Rechenzentrums-Racks in den USA: Was kostet ein Rechenzentrums-Rack in den USA?
Ein standardmäßiger geschlossener 42U-Serverschrank kostet in den Vereinigten Staaten 2025 rund USD 2.300, ein nach OCP- oder MGX-Designs gebautes KI-Rack rund USD 9.500. Dabei handelt es sich um durchschnittliche Verkaufspreise von DC Market Insights einschließlich strukturellem Zubehör, ohne PDUs und Kühlung.
| Preis für Rechenzentrums-Racks in den USA (USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Konventioneller geschlossener Schrank, pro Rack | 1.750 | 2.300 | 2.525 | 2.750 |
| OCP- und MGX-KI-Rack, pro Rack | 7.000 | 9.500 | 12.000 | 14.500 |
| Rack-Anteil pro MW, konventionelle Halle (Tsd. USD) | 210,0 | 253,0 | 252,5 | 247,5 |
| Rack-Anteil pro MW, KI-Halle (Tsd. USD) | 140,0 | 133,0 | 108,0 | 87,0 |
| KI-Anteil an neuer US-Kapazität | 3 % | 40 % | 62 % | 68 % |
Öffentliche Preise verankern das Modell. Ein APC NetShelter SX 42U Rack von Schneider Electric wird bei einem US-Händler für USD 1.796 gelistet, bei einer unverbindlichen Preisempfehlung von USD 2.380; mit Blindplatten, Kabelführungen und Anreihsätzen kommt ein installierter Schrank nahe an den Durchschnitt von USD 2.300 heran. KI-Racks kosten mehr, weil sie schwerere Schienen, einen Stromschienenrahmen, Halterungen für Kühlmittelverteiler und Tragfähigkeiten über 1.400 kg aufweisen. Der Preis pro MW sinkt in KI-Hallen dennoch, weil so wenige Racks benötigt werden.
Standards und Regulierung: Welche Vorschriften prägen Rechenzentrums-Racks in den USA?
Vier Regelwerke bestimmen, welche Racks in den Vereinigten Staaten gekauft werden: die 19-Zoll- und 21-Zoll-Montagestandards, die UL-Sicherheitsnorm für Schränke, Designstandards für Rechenzentren und das US-Handelsrecht für Stahl.
19-Zoll-Racks nach Electronic Industries Alliance (EIA) und OCP Open Rack V3. Die meisten Geräte werden nach wie vor auf dem 19-Zoll-EIA-Schienenstandard montiert, der nach Schätzung von DC Market Insights 86,5 % des Wertes 2025 ausmacht. Die Basisspezifikation OCP Open Rack V3 legt die Innenbreite von 21 Zoll und die 48-V-Stromschiene fest, die in Hyperscale-KI-Racks verwendet werden.
UL 2416. Die Norm der Underwriters Laboratories (UL) für Audio/Video, Information and Communication Technology Equipment Cabinet, Enclosure and Rack Systems regelt die mechanische und elektrische Sicherheit von Racks und Schränken, und US-Käufer verlangen in der Regel eine UL-Listung.
ANSI/TIA-942. Der Rechenzentrumsstandard der Telecommunications Industry Association (TIA) behandelt neben Überwachung und Systemredundanz auch die physische Sicherheit und legt die Verkabelungs- und Flächenplanung fest, die über die Rack-Anordnung entscheidet.
Section-232-Stahlzölle. Der seit Juni 2025 geltende Zoll von 50 % auf importierten Stahl und importiertes Aluminium begünstigt Racks, die in den Vereinigten Staaten aus heimischem Stahl montiert werden – ein Grund, warum Rack-Hersteller zusätzliche US-Werke errichtet haben.
Marktsegmentierung: Welches Segment führt, und welches Segment des US-Marktes für Rechenzentrums-Racks wächst am schnellsten?
21-Zoll-Open-Racks sind mit 14,30 % pro Jahr das am schnellsten wachsende Segment des US-Marktes für Rechenzentrums-Racks, vor OCP- und MGX-KI-Racks mit 14,16 % und Racks ab 48U mit 12,96 %, weil KI-Racks mehr Breite, Höhe und Tragfähigkeit benötigen. Geschlossene Schrankracks führen den Markt für Rechenzentrums-Racks in den USA mit 65,4 % des Wertes 2025 an, Racks mit 42U bis 47U führen nach Höhe mit 59,0 %, und Hyperscale-Rechenzentren führen bei den Käufern mit 38,0 %.
Nach Racktyp: Geschlossene Schrankracks führen mit 65,4 %
| Racktyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Geschlossene Schrankracks | 1.072,12 | 65,4 % | 1.721,71 | 4,85 % |
| Offene Rahmenracks | 277,61 | 16,9 % | 458,65 | 5,15 % |
| OCP- und MGX-KI-Racks | 289,28 | 17,6 % | 1.087,43 | 14,16 % |
Für Leser, die nach dem Markt für Rechenzentrumsschränke oder dem Markt für offene Rahmenracks in Rechenzentren in den Vereinigten Staaten suchen, gelten dieselben Zahlen: Rechenzentrumsschränke haben 2025 einen Wert von USD 1.072,12 Mio. und offene Rahmenracks für Rechenzentren von USD 277,61 Mio. OCP- und MGX-KI-Racks überholen offene Rahmenracks bereits 2025 und erreichen bis 2035 33,3 % des Wertes, während geschlossene Schränke auf 52,7 % zurückgehen, weil konventionelle Hallen einen schrumpfenden Anteil der neuen US-Kapazität ausmachen.
Nach Rackhöhe: Racks mit 42U bis 47U führen mit 59,0 %
| Rackhöhe | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unter 42U | 190,49 | 11,6 % | 275,33 | 3,75 % |
| 42U bis 47U | 967,42 | 59,0 % | 1.365,31 | 3,51 % |
| 48U und höher | 481,09 | 29,4 % | 1.627,15 | 12,96 % |
Racks ab 48U überholen Racks mit 42U bis 47U bis 2035 mit 49,8 % des Wertes gegenüber 41,8 %, da KI-Racks und höhere geschlossene Schränke den 42U-Standard in neuen Hallen ablösen.
Nach Rackbreite: 19-Zoll-EIA-Racks führen mit 86,5 %
| Rackbreite | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| 19-Zoll-EIA-Racks | 1.417,96 | 86,5 % | 2.515,49 | 5,90 % |
| 21-Zoll-Open-Racks | 180,54 | 11,0 % | 686,89 | 14,30 % |
| 23 Zoll und andere Breiten | 40,49 | 2,5 % | 65,41 | 4,91 % |
21-Zoll-Open-Racks verdoppeln ihren Anteil bis 2035 nahezu auf 21,0 %. 19-Zoll-Racks behalten die Mehrheit, weil MGX-basierte KI-Racks, Unternehmenshallen und Netzwerkräume weiterhin 19-Zoll-Geräte aufnehmen.
Nach Rechenzentrumstyp: Hyperscale-Rechenzentren führen mit 38,0 %
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Rechenzentren | 622,82 | 38,0 % | 1.535,86 | 9,45 % |
| Colocation-Rechenzentren | 557,26 | 34,0 % | 1.078,37 | 6,82 % |
| Unternehmensrechenzentren | 327,80 | 20,0 % | 392,13 | 1,81 % |
| Edge-Rechenzentren | 131,12 | 8,0 % | 261,42 | 7,14 % |
Hyperscale-Rechenzentren wachsen mit 9,45 % pro Jahr am schnellsten und erreichen bis 2035 47,0 % des Wertes, während Unternehmensrechenzentren nur um 1,81 % wachsen, da Workloads in die Cloud und in Colocation-Umgebungen wandern. Innerhalb des Unternehmenssegments von USD 327,80 Mio. sind die wichtigsten Käufer IT- und Telekommunikationsbetreiber sowie Unternehmen aus Banken, Finanzdienstleistungen und Versicherungen (BFSI), gefolgt von Behörden, Gesundheitswesen und Energieversorgern, die regulierte Workloads vor Ort betreiben. Die Rack-Nachfrage im Rest der Region wird im Bericht Markt für Rechenzentrums-Racks in Nordamerika behandelt.
DC Exclusive: Das US-Modell für den Rack-Anteil pro MW und die Matrix Racktyp × Rechenzentrumstyp
Mit USD 409,86 Mio. im Jahr 2025 sind geschlossene Schrankracks in Colocation-Rechenzentren die größte Einzelzelle der Matrix und machen 25,0 % aller Ausgaben für Rechenzentrums-Racks in den USA aus. Die folgende Matrix stellt gegenüber, was gekauft wird und wer es kauft. Es handelt sich um ein Modell von DC Market Insights, nicht um eine Zählung von Auslieferungen: Es basiert auf 46 Eingangsgrößen: 32 Kapazitätskohorten (16 Jahre konventioneller und KI-Hallen), 4 Kurven für Racks pro MW und Preise, 1 Rate für den installierten Bestand, 1 Stilllegungsrate, 5 Aufteilungsquoten nach Racktyp und 3 Plausibilitätsprüfungen.
| 2025, Mio. USD | Hyperscale | Colocation | Unternehmen | Edge |
|---|---|---|---|---|
| Geschlossene Schrankracks | 291,64 | 409,86 | 259,72 | 110,90 |
| Offene Rahmenracks | 120,32 | 84,55 | 54,95 | 17,79 |
| OCP- und MGX-KI-Racks | 210,86 | 62,86 | 13,13 | 2,43 |
| Gesamt | 622,82 | 557,26 | 327,80 | 131,12 |
Hyperscale-Betreiber geben 33,9 % ihres Rack-Budgets für OCP- und MGX-KI-Racks aus, gegenüber 11,3 % bei Colocation-Betreibern, weil Hyperscaler ihre eigenen KI-Hallen rund um Open-Rack- und MGX-Rahmen planen. Colocation-Betreiber geben 73,5 % ihres Budgets für geschlossene Schränke aus, da Mieter abschließbare, getrennte Flächen benötigen, und Edge-Rechenzentren geben aus demselben Grund 84,6 % für geschlossene Schränke aus.
Das Modell für den Rack-Anteil pro MW hat zwei Eingangsgrößen, die jeder Leser prüfen kann: die jährlich gelieferte neue IT-Kapazität in den USA (rund 5,8 GW im Jahr 2025) und den für KI gebauten Anteil (40 % im Jahr 2025). Die Multiplikation beider mit ihren jeweiligen Racks pro MW und Preisen pro Rack ergibt die Neubauausgaben; zuzüglich des Austauschs im installierten Bestand ergibt sich der Markt. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche US-Region führt den Markt für Rechenzentrums-Racks an?
Die Region Mid-Atlantic und Northeast führt den Markt für Rechenzentrums-Racks in den USA mit 36,0 % des Wertes 2025 an, und South Central ist mit 10,43 % pro Jahr die am schnellsten wachsende Region, weil Texas Flächen, gasbefeuerte Stromerzeugung und eine schnell wachsende Warteschlange von KI-Campussen bietet.
Mid-Atlantic und Northeast führt mit 36,0 % Anteil
Mid-Atlantic und Northeast hat 2025 einen Wert von USD 590,04 Mio. und bis 2035 von USD 914,98 Mio., was einer CAGR von 4,48 % entspricht. Laut CBRE blieb Northern Virginia im ersten Halbjahr 2026 mit einem Bestand von 4.496,5 MW der größte nordamerikanische Markt, bei einem Leerstand von 0,2 % und 2.420,2 MW im Bau.
West hält 20,0 % Anteil
Die Region West hat 2025 einen Wert von USD 327,80 Mio. und bis 2035 von USD 555,52 Mio., was einer CAGR von 5,42 % entspricht. In Arizona meldet Arizona Public Service (APS) eine nicht zugesagte Warteschlange von 19,0 GW an Großlastanfragen gegenüber einer Spitzenlast von 8,7 GW im Jahr 2025 und gibt an, dass der Großraum Phoenix in Nordamerika bei geplanten Rechenzentrumsprojekten an zweiter Stelle steht.
South Central hält 17,0 % Anteil
South Central hat 2025 einen Wert von USD 278,63 Mio. und bis 2035 von USD 751,59 Mio., die höchste regionale CAGR mit 10,43 %. Im Juni 2026 verwies der Chief Executive des Electric Reliability Council of Texas (ERCOT) auf mehr als 250.000 Megawatt prognostizierter Nachfrage aus Großlastprojekten.
Southeast hält 15,0 % Anteil
Die Region Southeast hat 2025 einen Wert von USD 245,85 Mio. und bis 2035 von USD 588,20 Mio., was einer CAGR von 9,12 % entspricht. Laut CBRE stieg die im Bau befindliche Kapazität in Atlanta im ersten Halbjahr 2026 gegenüber dem Vorjahr um 52,3 % auf 2.882 MW und lag damit über der von Northern Virginia.
Midwest hält 12,0 % Anteil
Die Region Midwest hat 2025 einen Wert von USD 196,68 Mio. und bis 2035 von USD 457,49 Mio., was einer CAGR von 8,81 % entspricht. Am 9. Juli 2025 genehmigte die Public Utilities Commission of Ohio den Rechenzentrumstarif von AEP Ohio, nach dem große neue Rechenzentren mindestens 85 % ihrer höchsten monatlichen Nachfrage der jüngeren Vergangenheit bezahlen; DC Market Insights erwartet, dass dies spekulative Projekte herausfiltert, ohne feste Projekte zu stoppen.
Analyse nach Bundesstaaten: Welche US-Bundesstaaten geben am meisten für Rechenzentrums-Racks aus?
Virginia ist mit USD 401,23 Mio. im Jahr 2025 bzw. 24,5 % des US-Wertes der größte Bundesstaatsmarkt für Rechenzentrums-Racks, gefolgt von Texas mit USD 222,90 Mio. (13,6 %) und Georgia mit USD 118,01 Mio. (7,2 %). Die 12 größten Bundesstaaten vereinen 79,7 % der Ausgaben 2025 auf sich.
| Rang | Bundesstaat | Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Virginia | Mid-Atlantic und Northeast | 401,23 | 24,5 % | 585,59 | 3,85 % |
| 2 | Texas | South Central | 222,90 | 13,6 % | 601,27 | 10,43 % |
| 3 | Georgia | Southeast | 118,01 | 7,2 % | 270,57 | 8,65 % |
| 4 | Arizona | West | 98,34 | 6,0 % | 199,99 | 7,36 % |
| 5 | Kalifornien | West | 98,34 | 6,0 % | 122,22 | 2,20 % |
| 6 | Ohio | Midwest | 70,80 | 4,3 % | 173,85 | 9,40 % |
| 7 | Illinois | Midwest | 62,94 | 3,8 % | 123,52 | 6,98 % |
| 8 | Oregon | West | 55,73 | 3,4 % | 94,44 | 5,42 % |
| 9 | New Jersey | Mid-Atlantic und Northeast | 53,10 | 3,2 % | 64,05 | 1,89 % |
| 10 | Pennsylvania | Mid-Atlantic und Northeast | 47,20 | 2,9 % | 109,80 | 8,81 % |
| 11 | North Carolina | Southeast | 44,25 | 2,7 % | 105,88 | 9,12 % |
| 12 | Nevada | West | 32,78 | 2,0 % | 66,66 | 7,36 % |
Texas ist mit 10,43 % pro Jahr der am schnellsten wachsende große Bundesstaat und überholt Virginia bis 2035 mit USD 601,27 Mio. gegenüber USD 585,59 Mio. Ohio folgt mit 9,40 % pro Jahr. Die Werte der Bundesstaaten sind eine Aufteilung der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Bundesstaates an der installierten und neuen Rechenzentrumskapazität.
Prognoseszenarien: Wie könnte sich die Prognose für Rechenzentrums-Racks in den USA für 2035 ändern?
Der Markt für Rechenzentrums-Racks in den USA erreicht im Basisszenario bis 2035 USD 3,27 Mrd. Das niedrige Szenario ergibt USD 2,71 Mrd., das hohe Szenario USD 3,87 Mrd.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Neue US-Kapazität 15 % unter Basis; Rack-Preise 5 % niedriger | 2,71 | 5,15 % |
| Basis | Zubau steigt auf 12,2 GW pro Jahr; KI-Anteil an neuer Kapazität erreicht 68 % | 3,27 | 7,14 % |
| Hoch | Neue US-Kapazität 15 % über Basis; Rack-Preise 5 % höher | 3,87 | 8,97 % |
Das niedrige Szenario spiegelt eine Pause bei KI-Investitionen, Verzögerungen beim Netzanschluss in Texas und Northern Virginia sowie niedrigere Stahlkosten bei einer Lockerung der Zölle wider. Das hohe Szenario geht davon aus, dass die Stahlzölle bei 50 % bleiben und die Hyperscale-Pipeline schneller in fertiggestellte Hallen umgesetzt wird.
Wettbewerbseinblicke: Wer führt den Markt für Rechenzentrums-Racks in den USA an?
- Vertiv
- Schneider Electric
- Legrand
- Eaton
- nVent
- Rittal
- Chatsworth Products
- Panduit
- Great Lakes Data Racks & Cabinets (Vertiv)
- Supermicro
- Dell Technologies
- Hewlett Packard Enterprise
- Foxconn (Hon Hai Precision Industry)
- Wiwynn
- ATEN International
Der Markt für Rechenzentrums-Racks in den USA ist mäßig konzentriert: DC Market Insights schätzt, dass die drei größten Rack-Anbieter, Vertiv, Schneider Electric und Legrand, zusammen rund 31 % des Marktes halten. Die Schätzung setzt das offengelegte Rechenzentrumsgeschäft dieser Konzerne ins Verhältnis zum Markt von USD 1,64 Mrd., unter der Annahme, dass Racks einen kleinen einstelligen Anteil ihres Rechenzentrumsumsatzes ausmachen. Vertiv meldete für 2025 einen Nettoumsatz von USD 10,23 Mrd., mit einem Nettoumsatz in Nord- und Südamerika von USD 6,39 Mrd., ein Plus von 41,9 % (Quelle: Ergebnisbericht von Vertiv), und schloss im August 2025 die Übernahme von Great Lakes Data Racks & Cabinets für rund USD 200 Mio. ab, einem Hersteller von Standard- und Sonderracks, integrierten Schränken und erdbebensicheren Schränken mit Sitz in Edinboro, Pennsylvania. Legrand meldete, dass sein Rechenzentrumsgeschäft zum Jahresende 2025 einen Umsatz von EUR 2,4 Mrd. bzw. 26 % des Konzernumsatzes erzielte (Quelle: Ergebnismitteilung von Legrand). Schneider Electric vertreibt die Produktreihe APC NetShelter, und Supermicro, Dell Technologies, Hewlett Packard Enterprise, Foxconn und Wiwynn liefern KI-Racks vorintegriert mit Servern aus.
Aktuelle Entwicklungen
- Im Februar 2025 erklärte Supermicro, 5.000 luftgekühlte oder 2.000 flüssigkeitsgekühlte Racks pro Monat liefern zu können, und kündigte einen dritten Campus im Silicon Valley an (Quelle: Pressemitteilung von Supermicro).
- Im Mai 2025 stellte NVIDIA eine 800-VDC-Stromarchitektur vor, die ab 2027 IT-Racks mit 1 MW versorgen soll (Quelle: technischer Blog von NVIDIA).
- Im Juni 2025 erhöhten die Vereinigten Staaten die Section-232-Zölle auf Stahl- und Aluminiumimporte mit Wirkung zum 4. Juni 2025 von 25 % auf 50 % (Quelle: Faktenblatt des Weißen Hauses).
- Im Juni 2025 brachte Schneider Electric höhere, tiefere und stabilere NetShelter-Racks, ein OCP-inspiriertes Open-Architecture-Rack und ein Rack-System für NVIDIA GB200 NVL72 auf den Markt (Quelle: Pressemitteilung von Schneider Electric).
- Im August 2025 schloss Vertiv die Übernahme von Great Lakes Data Racks & Cabinets für rund USD 200 Mio. ab (Quelle: Pressemitteilung von Vertiv).
- Im August 2026 meldete CBRE einen Rekordwert von 7.481 MW im Bau in den wichtigsten nordamerikanischen Märkten, davon mehr als 80 % vorvermietet (Quelle: Pressemitteilung von CBRE).
Wir verfolgen diese Transaktionen, Produkteinführungen und Vorschriften laufend in unseren Branchen-Updates zu Rechenzentren. Käufer, die die Vereinigten Staaten mit anderen Märkten vergleichen, können den globalen Bericht Markt für Rechenzentrums-Racks nutzen.
Methodik: Wie wir das Modell für den Markt für Rechenzentrums-Racks in den USA erstellt haben
DC Market Insights hat diesen Markt bottom-up aus 16 jährlichen US-Kapazitätskohorten (2020 bis 2035) aufgebaut, die jeweils in konventionelle und KI-Hallen aufgeteilt sind. Die Neubauausgaben ergeben sich aus der Multiplikation jeder Kohorte mit ihren Racks pro MW und dem Preis pro Rack: 2025 rund 110 Racks pro MW in konventionellen Hallen zu USD 2.300 pro Rack und rund 14 Racks pro MW in KI-Hallen zu USD 9.500 pro Rack, bis 2035 übergehend zu 90 bzw. 6 Racks pro MW und USD 2.750 bzw. USD 14.500 pro Rack. Die Ausgaben für den installierten Bestand umfassen Austausch und Umrüstung von Racks mit USD 9.000 pro installiertem MW und Jahr im Jahr 2025, steigend um 2 % pro Jahr. Der installierte Bestand von rund 50 GW im Jahr 2025 wird mit 1,05 % pro Jahr stillgelegt. US-Rechenzentren verbrauchten 2023 rund 176 TWh Strom, etwa 4,4 % des US-Verbrauchs, laut Schätzungen des Lawrence Berkeley National Laboratory (LBNL), die vom Congressional Research Service zitiert werden; dies ist mit einem installierten IT-Bestand dieser Größenordnung vereinbar. Die Summe wurde nach 3 Racktypen, 3 Höhen, 3 Breiten, 4 Rechenzentrumstypen, 5 Regionen und 12 Bundesstaaten aufgeteilt, und jede Aufteilung ergibt in der Summe den Gesamtmarkt.
Da kein Statistikamt US-Rack-Verkäufe veröffentlicht, wurde das Ergebnis anhand von drei Grenzwerten geprüft. Obergrenze eins: Der Nettoumsatz von Vertiv in Nord- und Südamerika von USD 6,39 Mrd. im Jahr 2025 ist rund viermal so hoch wie der gesamte US-Rack-Markt, und Racks machen nur einen kleinen Teil des Geschäfts von Vertiv aus. Obergrenze zwei: Die modellierten USD 1,64 Mrd. entsprechen rund 0,33 % der weltweiten Rechenzentrumsinvestitionen von USD 0,5 Bio. im Jahr 2024 laut Internationaler Energieagentur (IEA), was dazu passt, dass Racks einen geringen Anteil der Baukosten ausmachen. Untergrenze: Die von Supermicro angegebene Kapazität von 2.000 flüssigkeitsgekühlten Racks pro Monat ergibt bei einem Rack-Wert von je USD 9.500 rund USD 228 Mio. pro Jahr und liegt damit unter dem modellierten Segment der OCP- und MGX-KI-Racks von USD 289,28 Mio. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat Berechnungen, Quellen und Daten vor der Veröffentlichung kontrolliert.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Abgrenzung
- 1.2Historischer Zeitraum, Basisjahr und Prognosezeitraum
- 1.3Berichtsmerkmale
- 02Forschungsmethodik
- 2.1Bottom-up-Modell: 16 Kapazitätskohorten, Racks pro MW und Preis pro Rack
- 2.2Ausgaben für Austausch und Umkonfiguration im Bestand
- 2.3Aufteilung nach Racktyp, Höhe, Breite, Rechenzentrumstyp, Region und Bundesstaat
- 2.4Plausibilitätsprüfung: zwei Obergrenzen und eine Untergrenze
- 03Zusammenfassung
- 3.1Marktgröße und Wachstum, 2020-2035
- 04Was ist der Markt für Rechenzentrums-Racks in den USA
- 4.1Enthalten
- 4.2Ausgeschlossen
- 4.3Wie die Segmente zusammenhängen
- 05Markttreiber
- 5.1Rekordbau bringt USD 1,19 Mrd. an Rack-Ausgaben für Neubauten
- 5.2Hyperscale-Investitionen von USD 725 Mrd. im Jahr 2026
- 5.3KI-Racks kosten rund viermal so viel wie ein konventioneller Schrank
- 06Markttrends
- 6.1Racks ab 48U erreichen bis 2035 die Hälfte des Marktes
- 6.2Rack-Scale-Integration verlagert den Rack-Einkauf zu Serverherstellern
- 6.3800-VDC-Stromversorgung bereitet Racks auf 1 MW vor
- 07Marktherausforderungen
- 7.1Stahlzölle von 50 % verteuern jeden Rahmen
- 7.2KI-Hallen benötigen 87 % weniger Racks pro MW
- 08Marktchancen
- 8.1Rack-Austausch wächst bis 2035 auf USD 1,58 Mrd.
- 8.221-Zoll-Open-Racks bringen bis 2035 jährlich USD 506,35 Mio. zusätzliche Ausgaben
- 09Preise für Rechenzentrums-Racks in den USA
- 9.1Konventioneller geschlossener Schrank, pro Rack
- 9.2OCP- und MGX-KI-Rack, pro Rack
- 9.3Rack-Anteil pro MW, konventionelle Halle (Tsd. USD)
- 9.4Rack-Anteil pro MW, KI-Halle (Tsd. USD)
- 9.5KI-Anteil an neuer US-Kapazität
- 10Standards und Regulierung
- 10.119-Zoll-Racks nach Electronic Industries Alliance (EIA) und OCP Open Rack V3
- 10.2UL 2416
- 10.3ANSI/TIA-942
- 10.4Section-232-Stahlzölle
- 11Markt für Rechenzentrums-Racks in den USA, nach Racktyp
- 11.1Geschlossene Schrankracks
- 11.2Offene Rahmenracks
- 11.3OCP- und MGX-KI-Racks
- 12Markt für Rechenzentrums-Racks in den USA, nach Rackhöhe
- 12.1Unter 42U
- 12.242U bis 47U
- 12.348U und höher
- 13Markt für Rechenzentrums-Racks in den USA, nach Rackbreite
- 13.119-Zoll-EIA-Racks
- 13.221-Zoll-Open-Racks
- 13.323 Zoll und andere Breiten
- 14Markt für Rechenzentrums-Racks in den USA, nach Rechenzentrumstyp
- 14.1Hyperscale-Rechenzentren
- 14.2Colocation-Rechenzentren
- 14.3Unternehmensrechenzentren
- 14.4Edge-Rechenzentren
- 15DC Exclusive: Das US-Modell für den Rack-Anteil pro MW und die Matrix Racktyp × Rechenzentrumstyp
- 15.1Matrix Racktyp × Rechenzentrumstyp, 2025
- 15.2US-Modell für den Rack-Anteil pro MW
- 16Regionale Einblicke
- 16.1Mid-Atlantic und Northeast
- 16.2West
- 16.3South Central
- 16.4Southeast
- 16.5Midwest
- 17Analyse nach Bundesstaaten
- 17.1Virginia
- 17.2Texas
- 17.3Georgia
- 17.4Arizona
- 17.5Kalifornien
- 17.6Ohio
- 17.7Illinois
- 17.8Oregon
- 17.9New Jersey
- 17.10Pennsylvania
- 17.11North Carolina
- 17.12Nevada
- 18Prognoseszenarien
- 18.1Niedriges Szenario
- 18.2Basisszenario
- 18.3Hohes Szenario
- 19Wettbewerbseinblicke
- 19.1Vertiv
- 19.2Schneider Electric
- 19.3Legrand
- 19.4Eaton
- 19.5nVent
- 19.6Rittal
- 19.7Chatsworth Products
- 19.8Panduit
- 19.9Great Lakes Data Racks & Cabinets (Vertiv)
- 19.10Supermicro
- 19.11Dell Technologies
- 19.12Hewlett Packard Enterprise
- 19.13Foxconn (Hon Hai Precision Industry)
- 19.14Wiwynn
- 19.15ATEN International
- 20Aktuelle Entwicklungen
- 20.1Supermicro: Rack-Kapazität und dritter Campus im Silicon Valley (Februar 2025)
- 20.2NVIDIA: 800-VDC-Stromarchitektur für 1-MW-Racks (Mai 2025)
- 20.3Section-232-Zölle auf Stahl und Aluminium auf 50 % erhöht (Juni 2025)
- 20.4Schneider Electric: NetShelter-Racks und Rack-System für NVIDIA GB200 NVL72 (Juni 2025)
- 20.5Vertiv schließt Übernahme von Great Lakes Data Racks & Cabinets ab (August 2025)
- 20.6CBRE meldet Rekord von 7.481 MW im Bau in Nordamerika (August 2026)
- Abb. 1Marktgröße Rechenzentrums-Racks USA, 2020-2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Preis für Rechenzentrums-Racks in den USA, 2020-2035
- Tabelle 3Nach Racktyp, 2025 und 2035
- Tabelle 4Nach Rackhöhe, 2025 und 2035
- Tabelle 5Nach Rackbreite, 2025 und 2035
- Tabelle 6Nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 7Matrix Racktyp × Rechenzentrumstyp, 2025
- Tabelle 8Die 12 größten Bundesstaaten, 2025 und 2035
- Tabelle 9Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 1,64 Mrd. im Jahr 2025, mit einem Anstieg auf USD 3,27 Mrd. bis 2035 bei einer CAGR von 7,14 %. DC Market Insights schätzt den Markt im Jahr 2020 auf USD 721,44 Mio.
Ausgaben von USD 1,64 Mrd. im Jahr 2025 für geschlossene Schränke, offene Rahmenracks sowie OCP- und MGX-KI-Racks, die Server, Speicher- und Netzwerkgeräte in US-Rechenzentren aufnehmen, einschließlich strukturellem Zubehör, jedoch ohne PDUs, Kühlung und die IT-Geräte selbst.
7,14 % pro Jahr von 2025 bis 2035, nach 17,84 % pro Jahr zwischen 2020 und 2025, da KI-Hallen rund 14 Racks pro MW benötigen, gegenüber rund 110 in konventionellen Hallen.
21-Zoll-Open-Racks mit 14,30 % pro Jahr, von USD 180,54 Mio. im Jahr 2025 auf USD 686,89 Mio. bis 2035, dicht gefolgt von OCP- und MGX-KI-Racks mit 14,16 %, da KI-Racks breitere, stabilere Rahmen mit Stromschienenversorgung benötigen.
Rund USD 2.300 für einen geschlossenen 42U-Schrank und rund USD 9.500 für ein OCP- oder MGX-KI-Rack im Jahr 2025, laut Schätzungen von DC Market Insights einschließlich strukturellem Zubehör. Ein APC NetShelter SX 42U Rack wird bei einem US-Händler für USD 1.796 gelistet.
USD 1,07 Mrd. für geschlossene Rechenzentrumsschränke bzw. 65,4 % des Wertes 2025 und USD 277,61 Mio. für offene Rahmenracks bzw. 16,9 %. OCP- und MGX-KI-Racks steigen bis 2035 von 17,6 % auf 33,3 % des Wertes.
36,0 % des Wertes 2025 bzw. USD 590,04 Mio. entfallen auf Mid-Atlantic und Northeast, angeführt von Virginia mit USD 401,23 Mio. South Central wächst mit 10,43 % pro Jahr am schnellsten, da Texas KI-Campusse hinzugewinnt.
Rund 31 % des Marktes halten Vertiv, Schneider Electric und Legrand zusammen (Schätzung von DC Market Insights). Eaton, nVent, Rittal, Chatsworth Products, Panduit, Supermicro, Dell Technologies, Hewlett Packard Enterprise, Foxconn, Wiwynn und ATEN International konkurrieren ebenfalls.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.