
米国データセンターラック市場 規模・シェア・2035年までの予測
市場の概要
米国データセンターラック市場の規模は2025年にUSD 1,640.0百万で、年平均成長率(CAGR)7.14%で拡大し、2035年までにUSD 3,270.0百万に達すると予測されています。 Mid-Atlantic and Northeastが市場の36%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04米国データセンターラック市場とは
- 05市場の推進要因
- 06市場トレンド
- 07市場の課題
- 08市場機会
- 09米国データセンターラックの価格
- 10規格と規制
- 20章
- 2020-2024実績期間
- 2026-2035予測期間
- 15掲載企業
地域別インサイト
- Mid-Atlantic and Northeast36%
- West20%
- South Central17%
- Southeast15%
- Midwest12%
掲載企業
- Vertiv
- Schneider Electric
- Legrand
- Eaton
- nVent
- Rittal
- Chatsworth Products
- Panduit
- Great Lakes Data Racks & Cabinets (Vertiv)
- Supermicro
- Dell Technologies
- Hewlett Packard Enterprise
- Foxconn (Hon Hai Precision Industry)
- Wiwynn
- ATEN International
詳細分析
米国データセンターラック市場は、米国内に所在するデータセンターにおいてサーバー、ストレージ、ネットワーク機器を収容する密閉型サーバーキャビネット、オープンフレームラック、ならびにOpen Compute Project(OCP)ラックと、半導体設計企業NVIDIA Corporation(NVIDIA)のモジュラー型サーバーアーキテクチャMGX(MGX)を基盤とする人工知能(AI)向けAIラックを、その構造用アクセサリーとともに対象とします。DC Market Insightsは、米国データセンターラック市場を2025年に16.4億米ドルと評価し、2035年には32.7億米ドルに達し、年平均成長率(CAGR)は7.14%になると予測しています。積み上げの内訳は次のとおりです。2025年の米国における新規IT容量は約5.8 GWで、そのうち3.48 GWは従来型ホール(1 MW当たり約110ラック、1ラック当たり2,300米ドル)、2.32 GWはAIホール(1 MW当たり約14ラック、1ラック当たり9,500米ドル)であり、これにより新設向け支出は11.9億米ドルとなります。さらに約50 GWの導入済み基盤におけるラックの更新・再構成が4億5,000万米ドルを上乗せします。米国データセンターラック市場で最も成長が速いセグメントは年率14.30%の21インチオープンラックで、年率14.16%のOCPおよびMGX AIラックがこれに僅差で続きます。120 kW以上のGPUラックには、バスバー給電を備えた、より幅広く、より奥行きがあり、より堅牢なフレームが必要となるためです。また、テキサス州のキャンパスがAI負荷を吸収していることから、サウスセントラル地域が年率10.43%で最も成長の速い地域となっています。
エグゼクティブサマリー
米国データセンターラック市場の規模は、2020年に7億2,144万米ドルと評価され、2025年に16.4億米ドルに達しました。予測期間中のCAGRは7.14%で、2035年には32.7億米ドルに達すると見込まれています。
| レポート項目 | 詳細 |
|---|---|
| 実績期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| 米国データセンターラック市場規模(2025年) | 16.4億米ドル |
| 米国データセンターラック市場CAGR | 7.14% |
| 米国データセンターラック市場規模(2035年) | 32.7億米ドル |
市場は2020年から2025年にかけて年率17.84%で成長し、2025年単年でも2024年の13.0億米ドルから26.3%拡大しました。米国の新規IT容量が約4.4 GWから約5.8 GWに増加し、関税引き上げにより鉄鋼価格が上昇したためです。DC Market Insightsは、2025年から2035年にかけての成長率が年率7.14%に減速すると予測しており、その理由は物理的なものです。AIホールでは1ラック当たりの電力がはるかに大きくなるため、1 MW当たりに必要なラック数が減少します。2025年の従来型ホールでは1 MW当たり約110ラックが必要ですが、AIホールでは2025年に約14ラック、2035年には約6ラックにとどまります。AIラック1台当たりの価格上昇はこれを部分的にしか相殺せず、ラックの更新・再構成という継続的な需要層は、導入済み基盤が約50 GWから約144 GWへと拡大するなかで、市場に占める比率が2025年の27.5%から2035年には48.3%へと上昇します。
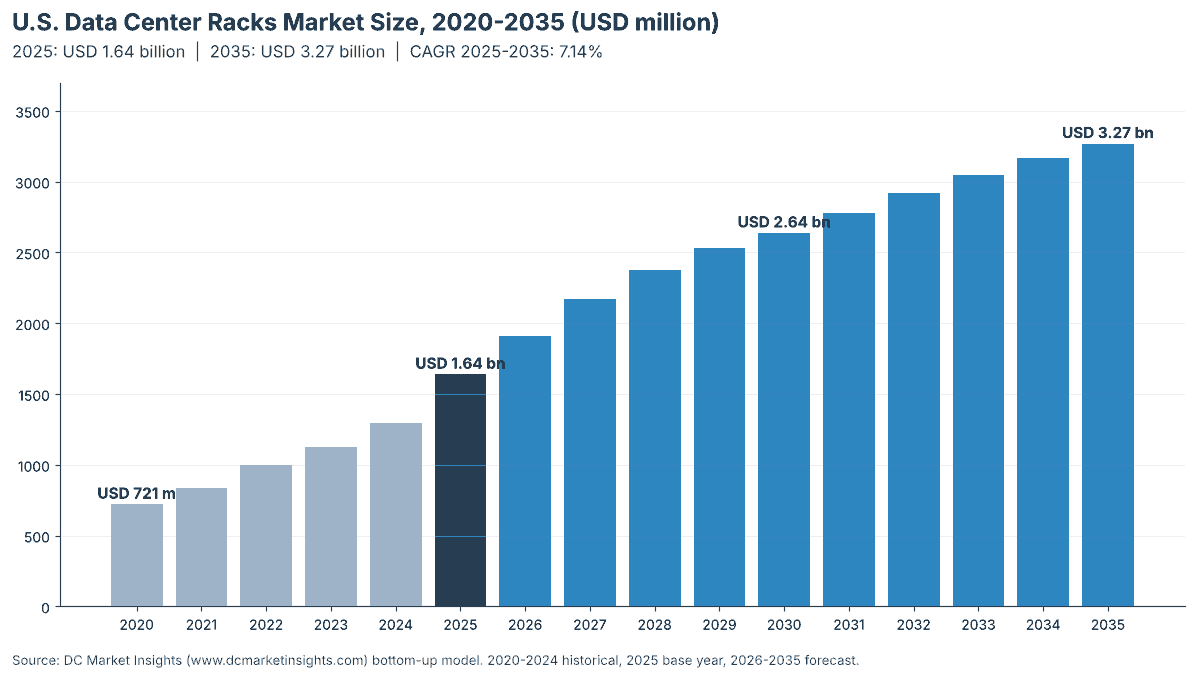
米国データセンターラック市場とは
米国データセンターラック市場とは、米国のデータセンターでIT機器を収容するラックおよびキャビネットに毎年支出される金額であり、事業者またはインテグレーターが支払う価格に基づき、名目米ドルで評価しています。DC Market Insightsは2025年の市場規模を16.4億米ドルと算定しており、これは新設ホール向けの新規ラック約415,280台と、既存ホール向けの更新用ラックに相当します。
対象範囲。扉、側板、天板を備えた密閉型サーバーキャビネットおよびネットワークキャビネット、2ポストおよび4ポストのオープンフレームラック、フレーム・補強レール・バスバー取付部を含むOCP Open RackおよびNVIDIA MGXベースのAIラック、耐震キャビネット、ならびにラックと同時に販売される構造用アクセサリー(ブランクパネル、垂直ケーブルマネージャー、ラックマウント棚、キャスター、レベリングフット、連結キット)。
対象外。ラック内に搭載されるサーバー、スイッチ、ストレージ、ラック用電源分配ユニット(PDU)、パワーシェルフおよびバスバー電気部品、液冷マニホールドおよび冷却液分配ユニット、アイルコンテインメント、別売りのラックロック、オフィスのネットワーク配線室向け壁掛けキャビネット。
セグメントの関係。ラックタイプ別の内訳(密閉型キャビネット、オープンフレームラック、OCPおよびMGX AIラック)の合計は16.4億米ドルとなります。高さ別、幅別、データセンタータイプ別の内訳は、同じ合計をサイズ、取付規格、購入者の観点から切り分け直したものであり、米国の5地域および12州は所在地別に配分したものです。本レポートにおける米国データセンターラックとは、鋼製フレームとその筐体、すなわちサーバーをボルトで固定する構造物を指します。
市場の推進要因:米国データセンターラック市場を牽引するものは何か
米国データセンターラック市場を2025年の16.4億米ドルから2035年の32.7億米ドルへと押し上げる推進要因は3つあります。米国における過去最大規模の容量建設、2026年計画で7,250億米ドルに達したハイパースケーラーの設備投資、そして従来型キャビネットの約4倍のコストがかかるAIラックです。
過去最大の建設が11.9億米ドルの新設向けラック支出を生む
米国データセンターラック市場は依然として建設主導の市場であり、2025年の支出の72.5%が新設ホールに向けられました。BloombergNEFは、2025年9月末時点で世界831サイトにおいて23.1 GWの容量が建設中であると集計しており、そのうち米国だけで15.9 GWを占めています。商業用不動産会社CBRE Group(CBRE)は2026年8月の最新レポートで、2026年上半期に北米の主要市場全体で7,481 MWが建設中であると報告しており、その80%超がすでに事前賃貸済みで、空室率は1.4%でした。DC Market Insightsは、米国の新規IT容量が2025年の約5.8 GWから2030年に10.6 GW、2035年に12.2 GWへと増加するとモデル化しており、これにより新設向けラック支出は2025年の11.9億米ドルから2030年には17.3億米ドルへと拡大します。
2026年のハイパースケール設備投資は7,250億米ドル
Google、Amazon、Microsoft、Metaは2026年に7,250億米ドルの設備投資を計画しており、これは2025年の4,100億米ドルから77%の増加です。その新規容量の大半は米国に設置されます。ハイパースケールデータセンターは最大かつ最も成長の速い購入者グループであり、DC Market Insightsはそのラック支出を2025年に6億2,282万米ドル(38.0%)と推定し、2035年には15.4億米ドルに達し、CAGRは9.45%になると見込んでいます。米国には稼働中のデータセンターが3,000カ所以上、開発段階にあるものが1,500カ所以上あり、ラック需要のパイプラインはハイパースケールキャンパスをはるかに超えて広がっています。
AIラックのコストは従来型キャビネットの約4倍
DC Market Insightsは、2025年のAIラックの平均価格を9,500米ドルと推定しており、従来型の密閉型キャビネットの2,300米ドルを大きく上回ります。その差は構造に起因します。NVIDIAが2024年10月にOpen Compute Projectへ設計を提供したNVIDIA GB200 NVL72ラックは、120 kWの冷却能力、100ポンドを超える鋼製補強材、そして1,400アンペアを流すバスバーを必要とします。かつてCPUサーバーが空冷で必要としていたラック当たり3~10 kWと比べ、各AIラックはより大きな重量、より多くのケーブル、より多くの電源ハードウェアを担います。OCPおよびMGX AIラックは年率14.16%で成長し、2025年の2億8,928万米ドルから2035年には10.9億米ドルに達します。
市場トレンド:米国データセンターラック市場はどのように変化しているか
米国データセンターラック市場は、より高く、より幅広く、より堅牢なラック、工場で統合されたラックスケールシステム、そして800ボルト直流(VDC)給電に対応したバスバー給電フレームへと移行しつつあります。
48U以上のラックは2035年までに市場の半分に到達
48U以上のラックは、2025年に米国ラック支出の4億8,109万米ドル(29.4%)を占め、2035年には16.3億米ドル(49.8%)に達し、年率12.96%で成長します。2025年6月、Schneider Electricは、増加する重量を支えるための、より高く、より奥行きがあり、より堅牢なラックと説明する新たなラック製品群を、ケーブルおよびインフラ対応製品とともに発表しました。あわせて、OCPに着想を得たNetShelter Open Architectureラックと、NVIDIA GB200 NVL72向けに開発されたラックシステムも発表しています。
ラックスケール統合によりラック購入の主体がサーバーメーカーへ移行
米国のデータセンターには、サーバーを搭載し、配線と試験を済ませた状態で納入されるAIラックが増えています。2025年2月、Supermicroは月間5,000台の空冷ラックまたは2,000台の液冷ラックを納入できると表明し、第1棟の床面積が30万平方フィートを超えるシリコンバレーで3カ所目のキャンパスを増設していました。DC Market Insightsは、こうしたシステムに含まれるラックフレームをシステム価格ではなくラックとしての価値で計上しているため、サーバーメーカーによる統合はラックの購入主体を変えるものの、市場規模を膨らませることはありません。
800 VDC給電がラックを1 MWに備えさせる
NVIDIAは、2027年から1 MW以上のITラックをサポートする800 VDC電源アーキテクチャを計画しており、本格量産は1ラックに576基のRubin Ultra GPU(グラフィックス処理装置)を搭載するKyberラックスケールシステムに合わせて行われます。54 VDCでは、1 MWラックに最大200 kgの銅製バスバーが必要になります。DC Market Insightsは、1 MW当たりのAIラック数が2025年の約14台から2035年には約6台へと減少する一方、AIラック1台当たりの価格は9,500米ドルから14,500米ドルへと上昇するとモデル化しています。
市場の課題:米国データセンターラック市場の成長を抑制するものは何か
DC Market Insightsが米国データセンターラック市場の成長を年率7.14%にとどめると見込む2つの制約要因は、鉄鋼関税と、1 MW当たりに必要なラック数の減少です。
50%の鉄鋼関税がすべてのフレームのコストを押し上げる
2025年6月4日、米国は鉄鋼およびアルミニウム輸入に対する通商拡大法232条関税を25%から50%に引き上げました。ラックの大部分は冷間圧延鋼板でできているため、DC Market Insightsは、従来型ラックの平均価格が2024年の2,050米ドルから2025年には2,300米ドルへと12.2%上昇し、その後価格上昇率は年率約1.8%に戻るとモデル化しています。予算が固定された購入者は、改修時にフレームを再利用したり、より少数の大型ラックを指定したりすることで対応しています。
AIホールでは1 MW当たりのラック数が87%少ない
2025年のAIホールでは1 MW当たり約14ラックしか必要とせず、従来型ホールの約110ラックを大きく下回ります。そのため、従来型ホールからAIホールへ1 GWが移行するごとに、約96,000台のラック需要が失われます。1 MW当たりのラック金額は、2025年には従来型ホールの約25万3,000米ドルに対しAIホールでは約13万3,000米ドルとなり、2035年にはAIホールで1 MW当たり8万7,000米ドルまで低下します。これが、米国データセンターラック市場の成長が米国データセンター容量の伸びより緩やかである理由です。
市場機会:米国データセンターラック市場における新たな収益源はどこにあるか
米国のラックサプライヤーにとって最大の新たな収益源は2つあります。3倍に拡大する導入済み基盤におけるラック更新(2035年までに15.8億米ドル規模)と、21インチオープンラック(2035年までに6億8,689万米ドル規模)です。
ラック更新は2035年までに15.8億米ドルへ拡大
ラックの更新・再構成は、2025年に4億5,000万米ドル、2035年に15.8億米ドルの規模となります。DC Market Insightsは、更新支出を2025年に導入済み1 MW当たり年間約9,000米ドルとし、年率2%で上昇するとモデル化しており、導入済み基盤は約50 GWから約144 GWへと拡大します。空冷ホールを液冷AIスイートへ転換するコロケーション事業者は、新たな荷重に耐えられないフレームを交換しています。
21インチオープンラックは2035年までに年間支出を5億635万米ドル押し上げる
21インチオープンラックは、2025年に1億8,054万米ドル(11.0%)、2035年に6億8,689万米ドル(21.0%)の規模となります。Open Rack V3(ORv3)ラックは、21インチの内寸幅、48 mmのOpenU高さ、48Vバスバーへの対応を特長としており、あるORv3準拠ラックは最大1,600 kgの静荷重容量と最大1,400 kgの動荷重容量を公表しています。
米国データセンターラックの価格:米国のデータセンターラックはいくらか
2025年の米国における標準的な42U密閉型サーバーキャビネットの価格は約2,300米ドル、OCPまたはMGX設計に基づくAIラックは約9,500米ドルです。これらはDC Market Insightsによる平均販売価格であり、構造用アクセサリーを含み、PDUおよび冷却設備を除きます。
| 米国データセンターラック価格(米ドル) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 従来型密閉型キャビネット(1ラック当たり) | 1,750 | 2,300 | 2,525 | 2,750 |
| OCPおよびMGX AIラック(1ラック当たり) | 7,000 | 9,500 | 12,000 | 14,500 |
| 1 MW当たりのラック金額、従来型ホール(千米ドル) | 210.0 | 253.0 | 252.5 | 247.5 |
| 1 MW当たりのラック金額、AIホール(千米ドル) | 140.0 | 133.0 | 108.0 | 87.0 |
| 米国新規容量に占めるAIの比率 | 3% | 40% | 62% | 68% |
公開価格がモデルの基準となっています。Schneider ElectricのAPC NetShelter SX 42Uラックは、米国の販売代理店で1,796米ドル(メーカー希望小売価格は2,380米ドル)で掲載されています。ブランクパネル、ケーブルマネージャー、連結キットを加えると、設置済みキャビネットの価格は平均の2,300米ドルに近づきます。AIラックは、より重量のあるレール、バスバーフレーム、マニホールドブラケット、1,400 kgを超える耐荷重を備えるため、より高価です。それでも必要なラック数が非常に少ないため、AIホールでは1 MW当たりの価格は低下します。
規格と規制:米国データセンターラックを左右するルールは何か
米国でどのラックが購入されるかは、4つのルール群によって決まります。19インチおよび21インチの取付規格、キャビネットに関するUL安全規格、データセンター設計規格、そして鉄鋼に関する米国通商法です。
19インチ米国電子工業会(EIA)ラックとOCP Open Rack V3。ほとんどの機器は依然として19インチEIAレール規格に取り付けられており、DC Market Insightsはこれが2025年の金額の86.5%を占めると推定しています。OCP Open Rack V3の基本仕様は、ハイパースケールAIラックで用いられる21インチの内寸幅と48Vバスバーを定めています。
UL 2416。オーディオ/ビデオ・情報通信技術機器用キャビネット、筐体およびラックシステムに関するUnderwriters Laboratories(UL)の規格で、ラックおよびキャビネットの機械的・電気的安全性を対象としており、米国の購入者は一般的にUL認証を求めています。
ANSI/TIA-942。米国電気通信工業会(TIA)のデータセンター規格で、監視およびシステム冗長性とあわせて物理的セキュリティを対象とし、ラックレイアウトを決定する配線およびスペース計画を定めています。
通商拡大法232条に基づく鉄鋼関税。2025年6月から施行されている輸入鉄鋼・アルミニウムへの50%関税は、国産鋼材を用いて米国内で組み立てられたラックを有利にしており、これはラックメーカーが米国内に工場を増設している理由の一つです。
市場セグメンテーション:どのセグメントが市場をリードし、米国データセンターラック市場で最も成長が速いセグメントはどれか
米国データセンターラック市場で最も成長が速いセグメントは年率14.30%の21インチオープンラックで、年率14.16%のOCPおよびMGX AIラック、年率12.96%の48U以上のラックがこれに続きます。AIラックには、より大きな幅、高さ、耐荷重が必要となるためです。2025年の金額ベースでは、密閉型キャビネットラックが65.4%で米国データセンターラック市場をリードし、高さ別では42U~47Uラックが59.0%で、購入者別ではハイパースケールデータセンターが38.0%でそれぞれ首位となっています。
ラックタイプ別:密閉型キャビネットラックが65.4%で首位
| ラックタイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 密閉型キャビネットラック | 1,072.12 | 65.4% | 1,721.71 | 4.85% |
| オープンフレームラック | 277.61 | 16.9% | 458.65 | 5.15% |
| OCPおよびMGX AIラック | 289.28 | 17.6% | 1,087.43 | 14.16% |
米国のデータセンターキャビネットラック市場やデータセンターオープンフレームラック市場をお調べの読者にとっても、数値は同じです。2025年のデータセンターキャビネットは10億7,212万米ドル、データセンターオープンフレームラックは2億7,761万米ドルの規模です。OCPおよびMGX AIラックは2025年にオープンフレームラックを上回り、2035年には金額の33.3%に達します。一方、従来型ホールが米国新規容量に占める比率が縮小するため、密閉型キャビネットの比率は52.7%に低下します。
ラック高さ別:42U~47Uラックが59.0%で首位
| ラック高さ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 42U未満 | 190.49 | 11.6% | 275.33 | 3.75% |
| 42U~47U | 967.42 | 59.0% | 1,365.31 | 3.51% |
| 48U以上 | 481.09 | 29.4% | 1,627.15 | 12.96% |
AIラックとより背の高い密閉型キャビネットが新設ホールで42U標準に取って代わるにつれ、48U以上のラックは2035年までに42U~47Uラックを上回り、金額ベースで49.8%(42U~47Uは41.8%)を占めるようになります。
ラック幅別:19インチEIAラックが86.5%で首位
| ラック幅 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 19インチEIAラック | 1,417.96 | 86.5% | 2,515.49 | 5.90% |
| 21インチオープンラック | 180.54 | 11.0% | 686.89 | 14.30% |
| 23インチおよびその他の幅 | 40.49 | 2.5% | 65.41 | 4.91% |
21インチオープンラックは2035年までにシェアをほぼ倍増させ、21.0%に達します。MGXベースのAIラック、エンタープライズホール、ネットワークルームでは依然として19インチ機器が搭載されるため、19インチラックは過半のシェアを維持します。
データセンタータイプ別:ハイパースケールデータセンターが38.0%で首位
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケールデータセンター | 622.82 | 38.0% | 1,535.86 | 9.45% |
| コロケーションデータセンター | 557.26 | 34.0% | 1,078.37 | 6.82% |
| エンタープライズデータセンター | 327.80 | 20.0% | 392.13 | 1.81% |
| エッジデータセンター | 131.12 | 8.0% | 261.42 | 7.14% |
ハイパースケールデータセンターは年率9.45%と最も速く成長し、2035年には金額の47.0%に達します。一方、ワークロードがクラウドやコロケーションへ移行するため、エンタープライズデータセンターの成長率はわずか1.81%にとどまります。3億2,780万米ドル規模のエンタープライズセグメントにおける主な購入者はITおよび通信事業者と、銀行・金融サービス・保険(BFSI)企業であり、規制対象のワークロードをオンプレミスに維持する政府、医療、エネルギー分野のユーザーがこれに続きます。同地域のその他の国々におけるラック需要については、北米データセンターラック市場レポートで取り上げています。
DC独自分析:米国の1 MW当たりラック金額モデルとラックタイプ×データセンタータイプ・マトリクス
2025年に4億986万米ドルとなるコロケーションデータセンター向け密閉型キャビネットラックは、マトリクス内で単独最大のセルであり、米国データセンターラック支出全体の25.0%を占めます。以下のマトリクスは、何が購入され、誰が購入するかをクロス集計したものです。これは出荷台数ではなくDC Market Insightsのモデルであり、46の入力値から構築されています。内訳は、32の容量コホート(従来型ホールとAIホールの16年分)、1 MW当たりラック数および価格の4本のカーブ、1つの導入済み基盤レート、1つの除却率、5つのラックタイプ配分比率、3つの上下限チェックです。
| 2025年、百万米ドル | ハイパースケール | コロケーション | エンタープライズ | エッジ |
|---|---|---|---|---|
| 密閉型キャビネットラック | 291.64 | 409.86 | 259.72 | 110.90 |
| オープンフレームラック | 120.32 | 84.55 | 54.95 | 17.79 |
| OCPおよびMGX AIラック | 210.86 | 62.86 | 13.13 | 2.43 |
| 合計 | 622.82 | 557.26 | 327.80 | 131.12 |
ハイパースケール事業者はラック予算の33.9%をOCPおよびMGX AIラックに充てており、コロケーション事業者の11.3%を大きく上回ります。ハイパースケーラーはOpen RackおよびMGXフレームを中心に自社のAIホールを設計しているためです。コロケーション事業者は、テナントが施錠可能で区画分けされたスペースを必要とするため予算の73.5%を密閉型キャビネットに充てており、エッジデータセンターも同じ理由から84.6%を密閉型キャビネットに充てています。
1 MW当たりラック金額モデルには、読者が誰でも検証できる2つの入力値があります。毎年引き渡される米国の新規IT容量(2025年は約5.8 GW)と、そのうちAI向けに建設される比率(2025年は40%)です。それぞれに1 MW当たりラック数と1ラック当たり価格を掛け合わせると新設向け支出が得られ、これに導入済み基盤の更新分を加えると市場規模になります。モデルとその前提条件については、当社の調査方法ページで説明しています。
地域別インサイト:米国のどの地域がデータセンターラック市場をリードしているか
2025年の金額ベースでは、ミッドアトランティックおよび北東部地域が36.0%で米国データセンターラック市場をリードしています。サウスセントラル地域は年率10.43%で最も成長の速い地域であり、テキサス州が用地、ガス火力電源、そして急速に拡大するAIキャンパスの待ち行列を有していることがその背景にあります。
ミッドアトランティックおよび北東部が36.0%のシェアで首位
ミッドアトランティックおよび北東部の規模は、2025年に5億9,004万米ドル、2035年に9億1,498万米ドルで、CAGRは4.48%です。CBREによると、2026年上半期においてもバージニア州北部は在庫ベースで4,496.5 MWと北米最大の市場であり続け、空室率は0.2%、建設中の容量は2,420.2 MWでした。
西部は20.0%のシェア
西部の規模は、2025年に3億2,780万米ドル、2035年に5億5,552万米ドルで、CAGRは5.42%です。アリゾナ州では、Arizona Public Service(APS)が、2025年のピーク負荷8.7 GWに対して大規模負荷の未確定接続要求が19.0 GWに上ると報告しており、フェニックス都市圏が北米で2番目に多くのデータセンター開発が計画されている地域であるとしています。
サウスセントラルは17.0%のシェア
サウスセントラルの規模は、2025年に2億7,863万米ドル、2035年に7億5,159万米ドルで、CAGRは地域別で最も高い10.43%です。2026年6月、テキサス電力信頼性協議会(ERCOT)の最高経営責任者は、大規模負荷プロジェクトによる予測需要が250,000メガワットを超えると述べました。
南東部は15.0%のシェア
南東部の規模は、2025年に2億4,585万米ドル、2035年に5億8,820万米ドルで、CAGRは9.12%です。CBREによると、2026年上半期のアトランタの建設中容量は前年比52.3%増の2,882 MWとなり、バージニア州北部を上回りました。
中西部は12.0%のシェア
中西部の規模は、2025年に1億9,668万米ドル、2035年に4億5,749万米ドルで、CAGRは8.81%です。2025年7月9日、オハイオ州公益事業委員会はAEP Ohioのデータセンター料金制度を採択しました。この制度の下では、新設の大規模データセンターは直近の最大月間需要の少なくとも85%に相当する料金を支払う必要があり、DC Market Insightsは、これにより確実性の高いプロジェクトを妨げることなく投機的なプロジェクトが淘汰されると見込んでいます。
州別分析:米国のどの州がデータセンターラックに最も多く支出しているか
データセンターラックの州別市場ではバージニア州が最大で、2025年に4億123万米ドルと米国全体の金額の24.5%を占め、テキサス州の2億2,290万米ドル(13.6%)、ジョージア州の1億1,801万米ドル(7.2%)が続きます。上位12州で2025年の支出の79.7%を占めています。
| 順位 | 州 | 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | バージニア州 | ミッドアトランティックおよび北東部 | 401.23 | 24.5% | 585.59 | 3.85% |
| 2 | テキサス州 | サウスセントラル | 222.90 | 13.6% | 601.27 | 10.43% |
| 3 | ジョージア州 | 南東部 | 118.01 | 7.2% | 270.57 | 8.65% |
| 4 | アリゾナ州 | 西部 | 98.34 | 6.0% | 199.99 | 7.36% |
| 5 | カリフォルニア州 | 西部 | 98.34 | 6.0% | 122.22 | 2.20% |
| 6 | オハイオ州 | 中西部 | 70.80 | 4.3% | 173.85 | 9.40% |
| 7 | イリノイ州 | 中西部 | 62.94 | 3.8% | 123.52 | 6.98% |
| 8 | オレゴン州 | 西部 | 55.73 | 3.4% | 94.44 | 5.42% |
| 9 | ニュージャージー州 | ミッドアトランティックおよび北東部 | 53.10 | 3.2% | 64.05 | 1.89% |
| 10 | ペンシルベニア州 | ミッドアトランティックおよび北東部 | 47.20 | 2.9% | 109.80 | 8.81% |
| 11 | ノースカロライナ州 | 南東部 | 44.25 | 2.7% | 105.88 | 9.12% |
| 12 | ネバダ州 | 西部 | 32.78 | 2.0% | 66.66 | 7.36% |
テキサス州は年率10.43%で最も成長の速い大規模州であり、2035年までに6億127万米ドルとなり、5億8,559万米ドルのバージニア州を上回ります。オハイオ州が年率9.40%でこれに続きます。州別の数値は、各州の導入済みおよび新規データセンター容量の推定シェアで加重し、DC Market Insightsが地域合計を配分したものです。
予測シナリオ:2035年の米国データセンターラック市場予測はどのように変わり得るか
ベースケースでは、米国データセンターラック市場は2035年までに32.7億米ドルに達します。低位シナリオでは27.1億米ドル、高位シナリオでは38.7億米ドルとなります。
| シナリオ | 2026年以降の前提 | 2035年(十億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | 米国新規容量がベースより15%少ない。ラック価格が5%低い | 2.71 | 5.15% |
| ベース | 年間追加容量が12.2 GWに増加。新規容量に占めるAI比率が68%に到達 | 3.27 | 7.14% |
| 高位 | 米国新規容量がベースより15%多い。ラック価格が5%高い | 3.87 | 8.97% |
低位ケースは、AI設備投資の一時停止、テキサス州およびバージニア州北部における系統接続の遅延、関税緩和に伴う鉄鋼コストの低下を反映しています。高位ケースは、鉄鋼関税が50%に据え置かれ、ハイパースケールのパイプラインがより速く完成ホールへと転換されることを前提としています。
競合インサイト:米国データセンターラック市場をリードするのは誰か
- Vertiv
- Schneider Electric
- Legrand
- Eaton
- nVent
- Rittal
- Chatsworth Products
- Panduit
- Great Lakes Data Racks & Cabinets(Vertiv)
- Supermicro
- Dell Technologies
- Hewlett Packard Enterprise
- Foxconn(Hon Hai Precision Industry)
- Wiwynn
- ATEN International
米国データセンターラック市場は中程度に集中しています。DC Market Insightsは、上位3社のラックサプライヤーであるVertiv、Schneider Electric、Legrandが合計で市場の約31%を占めると推定しています。この推定は、ラックが各社のデータセンター売上に占める比率を一桁台前半と仮定し、各グループが開示しているデータセンター事業の規模を16.4億米ドルの市場と照らし合わせたものです。Vertivは2025年の純売上高を102.3億米ドルと報告しており、米州の純売上高は41.9%増の63.9億米ドルでした(出典:Vertiv決算発表)。また同社は2025年8月、ペンシルベニア州エディンボロに拠点を置き、標準ラックおよびカスタムラック、統合キャビネット、耐震キャビネットを製造するGreat Lakes Data Racks & Cabinetsを約2億米ドルで買収完了しました。Legrandは、同社のデータセンター事業が2025年末時点で24億ユーロの売上高となり、グループ売上高の26%を占めたと報告しています(出典:Legrand決算発表)。Schneider ElectricはAPC NetShelterシリーズを販売しており、Supermicro、Dell Technologies、Hewlett Packard Enterprise、Foxconn、Wiwynnはサーバーを事前統合したAIラックを出荷しています。
最近の動向
- 2025年2月、Supermicroは月間5,000台の空冷ラックまたは2,000台の液冷ラックを納入できると表明し、シリコンバレーで3カ所目となるキャンパスを発表しました(出典:Supermicroプレスリリース)。
- 2025年5月、NVIDIAは2027年から1 MWのITラックをサポートする800 VDC電源アーキテクチャを発表しました(出典:NVIDIA技術ブログ)。
- 2025年6月、米国は鉄鋼およびアルミニウム輸入に対する通商拡大法232条関税を25%から50%に引き上げ、2025年6月4日に発効しました(出典:ホワイトハウス・ファクトシート)。
- 2025年6月、Schneider Electricは、より高く、より奥行きがあり、より堅牢なNetShelterラック、OCPに着想を得たオープンアーキテクチャラック、NVIDIA GB200 NVL72向けラックシステムを発表しました(出典:Schneider Electricプレスリリース)。
- 2025年8月、VertivはGreat Lakes Data Racks & Cabinetsの約2億米ドルでの買収を完了しました(出典:Vertivプレスリリース)。
- 2026年8月、CBREは北米の主要市場全体で過去最大となる7,481 MWが建設中であり、その80%超が事前賃貸済みであると報告しました(出典:CBREプレスリリース)。
当社は、こうした取引、製品発表、規制の動きをデータセンター業界アップデートでリアルタイムに追跡しています。米国と他市場を比較される方は、グローバル版のデータセンターラック市場レポートをご利用いただけます。
調査方法:米国データセンターラック市場モデルの構築方法
DC Market Insightsは、16年分(2020年~2035年)の米国の年間容量コホートを起点に、それぞれを従来型ホールとAIホールに分割して、ボトムアップで本市場を構築しました。新設向け支出は、各コホートに1 MW当たりラック数と1ラック当たり価格を掛け合わせて算出しています。2025年は、従来型ホールで1 MW当たり約110ラック・1ラック当たり2,300米ドル、AIホールで1 MW当たり約14ラック・1ラック当たり9,500米ドルであり、2035年までにそれぞれ1 MW当たり90ラックと6ラック、1ラック当たり2,750米ドルと14,500米ドルへと推移します。導入済み基盤向け支出として、2025年に導入済み1 MW当たり年間9,000米ドル(年率2%で上昇)のラック更新・再構成を加算しています。2025年に約50 GWの導入済み基盤は、年率1.05%で除却されます。米国議会調査局(Congressional Research Service)が引用したローレンス・バークレー国立研究所(LBNL)の推計によると、米国のデータセンターは2023年に約176 TWhの電力を使用しており、これは米国の電力消費量の約4.4%に相当し、この規模の導入済みIT基盤と整合しています。合計は、3つのラックタイプ、3つの高さ、3つの幅、4つのデータセンタータイプ、5つの地域、12の州に分割されており、いずれの内訳も合計すると市場総額に一致します。
米国のラック販売額を公表する統計機関は存在しないため、結果は3つの上下限に照らして検証しました。上限1:Vertivの2025年の米州純売上高63.9億米ドルは米国ラック市場全体の約4倍であり、ラックは同社事業のごく一部にすぎません。上限2:モデル化した16.4億米ドルは、国際エネルギー機関(IEA)が示す2024年の世界データセンター投資額0.5兆米ドルの約0.33%であり、ラックが建設コストのわずかな部分を占めるにすぎないことと整合します。下限:Supermicroが表明している月間2,000台の液冷ラック生産能力に、1台当たり9,500米ドルのラック価値を掛けると年間約2億2,800万米ドルとなり、モデル化したOCPおよびMGX AIラックセグメントの2億8,928万米ドルを下回ります。本ページに記載のアナリストがモデルを構築し、レビュー担当者が公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2過去期間、基準年および予測期間
- 1.3レポート属性
- 02調査方法
- 2.1ボトムアップモデル:16の容量コホート、1 MW当たりラック数と1ラック当たり価格
- 2.2設置ベースのラック更新・再構成支出
- 2.3ラックタイプ、高さ、幅、データセンタータイプ、地域、州別の内訳
- 2.4上下限による検証:2つの上限と1つの下限
- 03エグゼクティブサマリー
- 3.1市場規模と成長、2020年~2035年
- 04米国データセンターラック市場とは
- 4.1対象範囲
- 4.2対象外
- 4.3セグメントの関係
- 05市場の推進要因
- 5.1過去最大の建設が11.9億米ドルの新設向けラック支出を生む
- 5.22026年のハイパースケール設備投資は7,250億米ドル
- 5.3AIラックのコストは従来型キャビネットの約4倍
- 06市場トレンド
- 6.148U以上のラックは2035年までに市場の半分に到達
- 6.2ラックスケール統合によりラック購入の主体がサーバーメーカーへ移行
- 6.3800 VDC給電がラックを1 MWに備えさせる
- 07市場の課題
- 7.150%の鉄鋼関税がすべてのフレームのコストを押し上げる
- 7.2AIホールでは1 MW当たりのラック数が87%少ない
- 08市場機会
- 8.1ラック更新は2035年までに15.8億米ドルへ拡大
- 8.221インチオープンラックは2035年までに年間支出を5億635万米ドル押し上げる
- 09米国データセンターラックの価格
- 9.1従来型密閉型キャビネット(1ラック当たり)
- 9.2OCPおよびMGX AIラック(1ラック当たり)
- 9.31 MW当たりのラック金額、従来型ホール(千米ドル)
- 9.41 MW当たりのラック金額、AIホール(千米ドル)
- 9.5米国新規容量に占めるAIの比率
- 10規格と規制
- 10.119インチ米国電子工業会(EIA)ラックとOCP Open Rack V3
- 10.2UL 2416
- 10.3ANSI/TIA-942
- 10.4通商拡大法232条に基づく鉄鋼関税
- 11ラックタイプ別の米国データセンターラック市場
- 11.1密閉型キャビネットラック
- 11.2オープンフレームラック
- 11.3OCPおよびMGX AIラック
- 12ラック高さ別の米国データセンターラック市場
- 12.142U未満
- 12.242U~47U
- 12.348U以上
- 13ラック幅別の米国データセンターラック市場
- 13.119インチEIAラック
- 13.221インチオープンラック
- 13.323インチおよびその他の幅
- 14データセンタータイプ別の米国データセンターラック市場
- 14.1ハイパースケールデータセンター
- 14.2コロケーションデータセンター
- 14.3エンタープライズデータセンター
- 14.4エッジデータセンター
- 15Dc独自分析:米国の1 mw当たりラック金額モデルとラックタイプ×データセンタータイプ・マトリクス
- 15.1ラックタイプ×データセンタータイプ・マトリクス(2025年)
- 15.2米国の1 MW当たりラック金額モデル
- 16地域別インサイト
- 16.1ミッドアトランティックおよび北東部
- 16.2西部
- 16.3サウスセントラル
- 16.4南東部
- 16.5中西部
- 17州別分析
- 17.1バージニア州
- 17.2テキサス州
- 17.3ジョージア州
- 17.4アリゾナ州
- 17.5カリフォルニア州
- 17.6オハイオ州
- 17.7イリノイ州
- 17.8オレゴン州
- 17.9ニュージャージー州
- 17.10ペンシルベニア州
- 17.11ノースカロライナ州
- 17.12ネバダ州
- 18予測シナリオ
- 18.1低位シナリオ
- 18.2ベースシナリオ
- 18.3高位シナリオ
- 19競合インサイト
- 19.1Vertiv
- 19.2Schneider Electric
- 19.3Legrand
- 19.4Eaton
- 19.5nVent
- 19.6Rittal
- 19.7Chatsworth Products
- 19.8Panduit
- 19.9Great Lakes Data Racks & Cabinets(Vertiv)
- 19.10Supermicro
- 19.11Dell Technologies
- 19.12Hewlett Packard Enterprise
- 19.13Foxconn(Hon Hai Precision Industry)
- 19.14Wiwynn
- 19.15ATEN International
- 20最近の動向
- 20.1Supermicroのラック供給能力とシリコンバレー第3キャンパス(2025年2月)
- 20.2NVIDIAの1 MWラック向け800 VDC電源アーキテクチャ(2025年5月)
- 20.3鉄鋼・アルミニウムの通商拡大法232条関税を50%に引き上げ(2025年6月)
- 20.4Schneider ElectricのNetShelterラックとNVIDIA GB200 NVL72向けラックシステム(2025年6月)
- 20.5VertivがGreat Lakes Data Racks & Cabinetsの買収を完了(2025年8月)
- 20.6CBREが北米で過去最大の7,481 MWの建設中容量を報告(2026年8月)
- 図 1米国データセンターラック市場規模(2020年~2035年)
- 表 1レポート項目
- 表 2米国データセンターラック価格(2020年~2035年)
- 表 3ラックタイプ別(2025年および2035年)
- 表 4ラック高さ別(2025年および2035年)
- 表 5ラック幅別(2025年および2035年)
- 表 6データセンタータイプ別(2025年および2035年)
- 表 7ラックタイプ×データセンタータイプ・マトリクス(2025年)
- 表 8上位12州(2025年および2035年)
- 表 9予測シナリオ(2035年)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年は16.4億米ドルで、CAGR 7.14%で成長し、2035年には32.7億米ドルに達します。DC Market Insightsは、2020年の市場規模を7億2,144万米ドルと推定しています。
米国のデータセンターでサーバー、ストレージ、ネットワーク機器を収容する密閉型キャビネット、オープンフレームラック、OCPおよびMGX AIラックに対する2025年の支出16.4億米ドルを指し、構造用アクセサリーを含み、PDU、冷却設備、IT機器本体を除きます。
2020年から2025年の年率17.84%に続き、2025年から2035年は年率7.14%で成長します。AIホールで必要なラックは1 MW当たり約14台と、従来型ホールの約110台を大きく下回るためです。
21インチオープンラックで、年率14.30%で2025年の1億8,054万米ドルから2035年には6億8,689万米ドルへ拡大し、年率14.16%のOCPおよびMGX AIラックが僅差で続きます。AIラックには、バスバー給電を備えたより幅広く堅牢なフレームが必要となるためです。
構造用アクセサリーを含むDC Market Insightsの推定では、2025年に42U密閉型キャビネットが約2,300米ドル、OCPまたはMGX AIラックが約9,500米ドルです。APC NetShelter SX 42Uラックは米国の販売代理店で1,796米ドルで掲載されています。
2025年の金額ベースで、密閉型データセンターキャビネットは10.7億米ドル(65.4%)、オープンフレームラックは2億7,761万米ドル(16.9%)です。OCPおよびMGX AIラックの比率は、2035年までに17.6%から33.3%へ上昇します。
2025年の金額の36.0%に当たる5億9,004万米ドルがミッドアトランティックおよび北東部で支出されており、4億123万米ドルのバージニア州が牽引しています。テキサス州でAIキャンパスの増設が進むサウスセントラルは、年率10.43%で最も速く成長しています。
Vertiv、Schneider Electric、Legrandの3社で市場の約31%を占めています(DC Market Insights推定)。このほか、Eaton、nVent、Rittal、Chatsworth Products、Panduit、Supermicro、Dell Technologies、Hewlett Packard Enterprise、Foxconn、Wiwynn、ATEN Internationalも競合しています。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。