
データセンターケーブル市場 規模・シェア・2035年までの予測
市場の概要
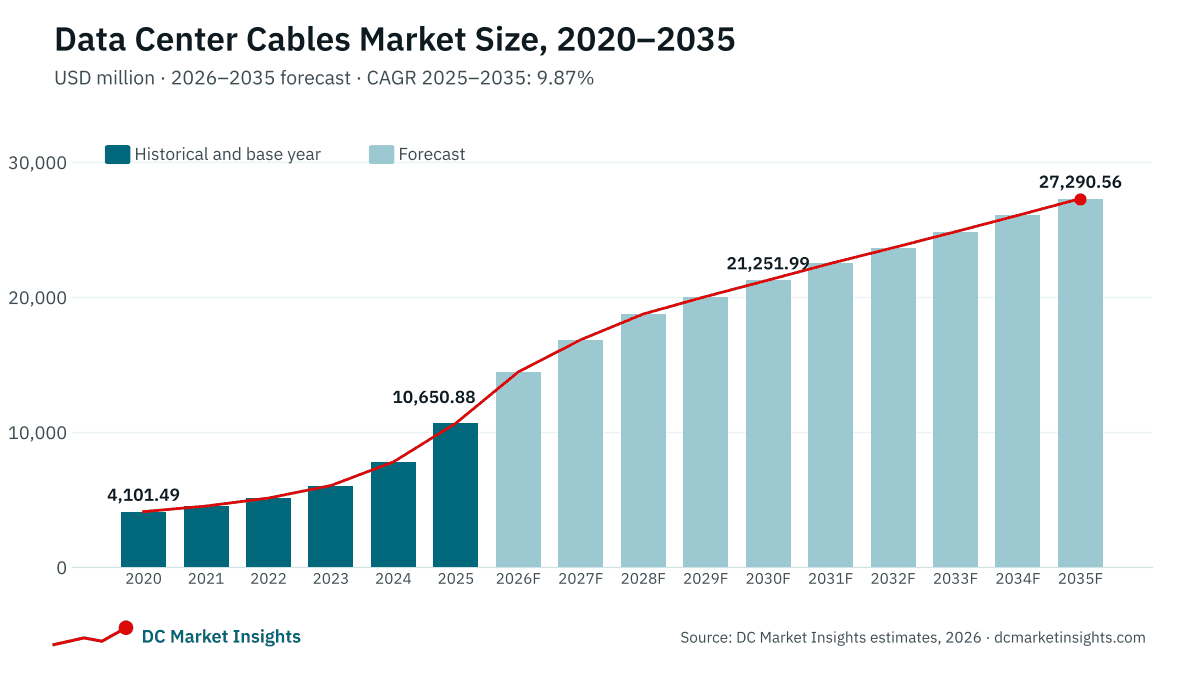
データセンターケーブル市場の規模は2025年にUSD 10.65十億で、年平均成長率(CAGR)9.87%で拡大し、2035年までにUSD 27.29十億に達すると予測されています。 North Americaが市場の42.6%を占めています。
 執筆:Satyabrat Rajawat, シニアリサーチアナリスト(戦略アドバイザリー)
 レビュー:Deepti Agrawal
最終更新日:2026年10月7日
基準年 2025年 PDF + Excel
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格・コスト分析
- 06規格と規制
- 07サプライチェーンおよびバリューチェーン分析
- 08世界のデータセンターケーブル市場規模と予測
- 09製品別市場
- 10用途別市場
- 23章
- 2020-2024実績期間
- 2026-2035予測期間
- 17掲載企業
地域別インサイト
- North America42.6%
- Asia Pacific27.9%
- Europe18.7%
- Latin America5.6%
- Middle East and Africa5.2%
掲載企業
- Corning Incorporated
- Amphenol Corporation
- Prysmian Group
- Panduit Corporation
- Belden
- Nexans
- Sumitomo Electric Industries
- Furukawa Electric
- Fujikura
- Yangtze Optical Fibre and Cable (YOFC)
- Hengtong Group
- Legrand
- Leviton Manufacturing
- The Siemon Company
- Molex
- TE Connectivity
- LS Cable & System
詳細分析
データセンターケーブル市場は、データセンターの建屋およびキャンパス内に敷設される光ファイバーケーブル、銅線ケーブル、電力ケーブル、コネクタ、プレターミネーテッド(工場成端済み)アセンブリ、ケーブル管理ハードウェアを対象とする。DC Market Insightsは、世界のデータセンターケーブル市場を2025年に106.5億米ドルと評価し、2035年には272.9億米ドル(CAGR 9.87%)に達すると予測している。2025年の値は建設そのものから積み上げている。約12.0 GWの新規IT容量に対し、MW当たりのケーブル投資が従来型ホールで約43万米ドル、AIホールで107万米ドルであることから、新設支出は78.6億米ドルとなり、約116 GWの既設ベースにおける更新工事が27.9億米ドルを加える。AIのバックエンドファブリックはほぼ全面的に光ファイバーで構成されるため、光ファイバーケーブルは年率12.14%で最も成長の速いセグメントであり、サウジアラビアとアラブ首長国連邦のソブリンAIキャンパスに支えられ、中東・アフリカは年率11.45%で最も成長の速い地域である。
エグゼクティブサマリー
世界のデータセンターケーブル市場規模は2020年に41.0億米ドルと評価され、2025年に106.5億米ドルに達し、予測期間中のCAGR 9.87%で2035年には272.9億米ドルに達すると見込まれる。
| レポート項目 | 詳細 |
|---|---|
| 過去期間 | 2020年~2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026年~2035年 |
| データセンターケーブル市場規模(2025年) | 106.5億米ドル |
| データセンターケーブル市場のCAGR | 9.87% |
| データセンターケーブル市場規模(2035年) | 272.9億米ドル |
市場は2020年から2025年にかけて年率21.03%で成長し、画像処理装置(GPU)クラスターがパイロットからキャンパス規模の展開へ移行したことで、2025年単年では2024年比36.9%増となった。2025年から2035年にかけて成長率は年率9.87%に鈍化する。AIホールの密度が上昇を続けるためである。MW当たりの演算能力が高まるほどMW当たりのケーブル長は短くなる一方、年間の追加容量は2035年までに2倍超の27.0 GWに達する。
市場範囲:データセンターケーブル市場は何を対象とするのか?
データセンターケーブル市場は、データセンターの建屋内およびデータセンターキャンパス内に敷設されるすべてのケーブルおよびケーブルアセンブリを対象とし、初回販売時点の名目米ドルで評価し、2025年を基準年として2035年まで予測している。DC Market Insightsは2025年の市場規模を106.5億米ドルと算定している。
対象範囲。光ファイバーケーブル(バックボーンおよびキャンパスのトランク、分配ケーブル、パッチコード、プレターミネーテッドアセンブリ)、アクティブ光ケーブル(AOC)、Category 5EからCategory 8までのツイストペア銅線、ダイレクトアタッチ銅線(DAC)およびアクティブ電気ケーブル(AEC)、電源分配ユニットまたはバスウェイのタップからラックまでの低電圧電力ケーブル、コネクタ、パッチパネル、ならびにトレイ、レースウェイ、ラベリングなどのケーブル管理ハードウェア。
対象外。ケーブルとは別に販売されるプラガブル光トランシーバー、スイッチおよびサーバー、キャンパス外の長距離・メトロ・海底光ファイバー、電力会社側および中電圧の電力ケーブル、ならびに施工作業費。
セグメント間の関係。DACとAECは銅線ケーブルに、AOCは光ファイバーケーブルに含まれるため、インターコネクトタイプ別の区分は同じ106.5億米ドルを技術別に切り直したものである。ポート速度別の区分はDAC、AEC、AOCのみを対象とし、2025年の規模は19.9億米ドルである。
市場の推進要因:データセンターケーブル市場を牽引するものは何か?
データセンターケーブル市場の成長の大部分は、3つの推進要因で説明できる。従来型ホールの2.5倍のMW当たりケーブル量を必要とするAIクラスター、年間容量追加の倍増、そしてハイパースケーラーが建設の数年前から締結するようになった長期供給契約である。
AIクラスターがMW当たりケーブル支出を107万米ドルに押し上げる
GPU学習クラスターはバックエンドファブリックを通じてすべてのアクセラレータを相互に接続するため、同じ電力定格のホールでもクラウドホールの数倍の光ファイバーと短距離銅線を搭載する。DC Market Insightsは、2025年のAIホールのケーブル含有額をMW当たり107万米ドル、従来型ホールをMW当たり43万米ドルと推計している。DC Market Insightsの推計では、AIホールは2025年に新規容量の約35%を占め(2023年は15%)、2035年には新規容量の66%に達すると予測される。Corningは、データセンター内の売上を捕捉するエンタープライズ光学事業が2025年に61%成長し、ハイパースケール部分はそれを大きく上回る伸びを示したと報告している。これらのクラスターの規模は、データセンターGPU市場レポートで扱うアクセラレータ出荷に連動する。
新規容量追加は年間12.0 GWから27.0 GWへ拡大
データセンターケーブル市場は、何よりもまず建設市場である。2025年の支出の73.8%が新設ホールに投じられた。BloombergNEFは、2025年9月末時点で世界で23 GW超のデータセンター容量が建設中であり、その約4分の3が米国にあると集計した。DC Market Insightsは、年間竣工容量が2025年の12.0 GWから2030年に22.0 GW、2035年に27.0 GWへ増加し、既設ベースが約116 GWから約313 GWに拡大するとモデル化している。
ハイパースケール供給契約が2030年までの数量を確定させる
購買者は今や用地より先にケーブルを確保している。2026年1月、MetaはCorningと光ファイバー、ケーブル、コネクティビティに関する最大60億米ドルの複数年契約を締結し、ノースカロライナ州ヒッコリーにあるCorningの既存光ケーブル工場の生産能力拡張においてMetaがアンカー顧客となった(出典:Corningプレスリリース)。2026年7月には、PrysmianがMolexとデータセンター内用途の光ファイバーケーブルを供給する最大55億ユーロの契約を締結した。この規模の契約は予測需要を確約された数量に変えるものであり、光ファイバー価格が急騰する中でもデータセンターケーブル市場が2025年に36.9%成長した理由を説明している。
市場トレンド:データセンターのケーブル配線はどのように変化しているのか?
データセンターケーブル市場は、より細いケーブルでのより多い心線数、プレターミネーテッドアセンブリ、そしてスイッチチップにより近づく光学部品へとシフトしている。
ケーブルの細径化とともにラック当たりの心線数は3,000心を超える
AIバックエンドファブリックによりラック間トランクは3,000心を超え、ケーブルメーカーはダクトスペースを増やすのではなく径を小さくすることを迫られている。例えば、PrysmianのSirocco Ultraマイクロダクトケーブルは160 µmファイバーを使用し、従来のマイクロダクト設計より最大35%小さい。DC Market Insightsは、光ファイバーケーブルが2035年まで年率12.14%で成長し、3つの製品ファミリーの中で最も速いと予測している。
プレターミネーテッドアセンブリが支出に占める割合が拡大
コネクタおよびプレターミネーテッドアセンブリは2025年にデータセンターケーブル市場の26.2億米ドル(24.6%)を占め、年率11.57%で成長すると予測され、ベアケーブルの9.25%を上回る。工場成端済みのMPOトランクは現場での融着接続をクリティカルパスから取り除くため、100 MWのAIホールを数週間でケーブル敷設しなければならない場合に重要となる。価値はケーブルの被覆から工場へと移る。アセンブリはより高い利益率、より厳格な試験報告書、より長いリードタイムを伴う。
ラック内の短距離は銅線が維持
最短のリンクは銅線が担い続ける。ダイレクトアタッチケーブルとアクティブ電気ケーブルは、光学部品より低いコストと電力でラック内のGPU、スイッチ、ネットワークインターフェースカードを接続する。銅線ケーブルは2025年に33.5億米ドルで、年率5.96%で成長して2035年には59.8億米ドルとなる。新しいスイッチ世代ごとに銅線が信号を伝送できる距離が短くなるため、光ファイバーより成長は緩やかである。
市場の課題:データセンターケーブル市場を抑制するものは何か?
原材料価格と熟練ケーブル施工者の人手不足は、DC Market Insightsが2026年と2027年にデータセンターケーブル市場を減速させると見込む2つの制約である。
光ファイバー価格は10か月で400%超上昇
プリフォームの生産能力は、AIおよびその他の新たな光ファイバー需要に追いつかなかった。業界の価格調査機関が公表する標準G.652.Dベアファイバーの中国スポット価格は、1年足らずで400%超上昇し、ファイバー1キロメートル当たり約83.40人民元となった。新たなプリフォーム生産能力の建設には通常18~24か月を要するため、2025年に着工した生産能力が2027年より前に商業生産を開始するとは見込まれない。DC Market Insightsは2026年の市場価値に6%の価格上昇を織り込み、2028年には2%まで縮小するとしている。
銅は1トン当たり14,000米ドル超の過去最高値で取引
銅線ケーブルと電力ケーブルのコストは金属価格に連動する。ロンドン金属取引所の現物価格は2026年中に1トン当たり14,000米ドルを超える過去最高値を記録し、2025年の同じ月の平均を約39%上回った。電力ケーブル価格は通常、金属価格調整条項を通じて銅に連動するが、固定価格のコロケーション内装工事契約では上昇分を吸収することになり、施工業者の利益率を圧迫し、一部のエンタープライズ更新を遅らせている。
市場機会:新たな収益源はどこにあるのか?
データセンターケーブル市場における2つの最大の新たな収益源は、年率12.21%で成長するGPU・ネオクラウド事業者と、2035年までにほぼ3倍となる既設ベースの更新である。
GPU・ネオクラウド事業者のケーブル支出は2035年までに3倍に
専業のGPUクラウド事業者は2025年にケーブルに10.4億米ドルを支出し、DC Market Insightsはその支出が2035年に33.0億米ドルと2025年水準の3倍超に達すると見込んでいる。これらの事業者は賃貸シェルで、光ファイバー中心のファブリックを用いて迅速に建設するため、完全なプレターミネーテッドキットを出荷できるサプライヤーに適している。ラック設計もここで重要となる。OCPラック市場レポートでは、オープンラック規格がラックにおけるケーブル配線と配電をどのように変えるかを示している。
更新支出は2035年までに93.4億米ドルへ拡大
400Gから800G、1.6Tへと、スイッチ世代が変わるたびに既設ベースの部分的な再配線が必要となる。DC Market Insightsは、更新支出を2025年に27.9億米ドル、2035年に93.4億米ドルとモデル化しており、2035年にはデータセンターケーブル市場の34.2%に達する。
価格:データセンターはMW当たりどれだけをケーブル配線に支出しているのか?
2025年に従来型データセンターホールはITロードのMW当たり約43万米ドルをケーブル配線に支出し、AIホールはMW当たり約107万米ドルを支出している。これらは、施工作業費を除く建屋内のすべてのケーブル、コネクティビティ、配線経路ハードウェアを対象とするDC Market Insightsの推計値である。
| MW当たりケーブル支出(100万米ドル) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 従来型ホール | 0.40 | 0.43 | 0.46 | 0.50 |
| AIホール | 1.28 | 1.07 | 0.90 | 0.75 |
| 新規容量に占めるAIの割合 | 3% | 35% | 60% | 66% |
2つの系列は逆方向に動く。従来型のMW当たり支出は、最低心線数とケーブルグレードの引き上げに伴い年率約1.5%上昇する。AIのMW当たり支出は、ラックの電力密度が心線数より速く上昇するため年率約3.5%低下する。40 kWではなく130 kWを消費するラックでは、ケーブル1本当たりの背後にある演算能力が大きくなる。
規格と規制:データセンターのケーブル配線を左右するルールは何か?
データセンターが敷設できるケーブルは4つのルール群によって決まる。米国電気通信工業会(TIA)のTIA-942インフラストラクチャ規格、ISO/IEC 11801ケーブル配線規格群、防火性能基準、そしてイーサネット物理層規格である。
TIA-942-C(2024年5月)。ANSI/TIA-942-C データセンター向け電気通信インフラストラクチャ規格は、水平およびバックボーンのケーブル配線に最低2本の光ファイバーを推奨し、機器アウトレット以外ではTIA-568.3に準拠した任意の光ファイバーコネクタを認め、シングル平衡ツイストペアケーブル配線を認定し、エッジデータセンターの追補を本規格に統合している。これに従う設計は、すべての新設ホールにおける光ファイバー含有量の下限を引き上げる。
ISO/IEC 11801-5。この国際規格は、データセンターのケーブル配線トポロジーと最低性能クラスを定めている。
防火性能。EU建設製品規則(CPR)はケーブルを火災反応性のEuroclassで分類しており、多くの事業者はデータホール向けに低煙ゼロハロゲン被覆のCcaまたはB2caを指定している。米国では、全米電気工事規程(NFPA 70)がプレナムおよびライザーの等級を定めている。上位のクラスはメートル当たりのコストを押し上げ、認証済みコンパウンドを持つサプライヤーに有利に働く。
IEEE 802.3。新たなイーサネット速度が登場するたびに、銅線とマルチモード光ファイバーの到達距離が定まる。800Gおよび1.6Tでは、パッシブ銅線の到達距離はレーン当たり100Gで約2メートル、レーン当たり200Gで約1メートルに低下し、より多くのリンクが光ファイバーへ移行する。
市場セグメンテーション:データセンターケーブル市場をリードするセグメントはどれか?
データセンターケーブル市場では、光ファイバーケーブルが2025年の金額の47.6%を占めて首位にあり、購買者ではハイパースケールデータセンターが46.5%で首位、用途では高速イーサネットおよびGPUファブリックのリンクが年率13.55%で最も速く成長している。製品別では、すべてのAIバックエンドファブリックとすべての新規バックボーン配線が光ファイバーで構築されるため、光ファイバーケーブルが年率12.14%で最も成長の速いセグメントであり、電力ケーブルの9.18%、銅線の5.96%を上回る。
製品別:光ファイバーケーブルが47.6%で首位
| 製品 | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|---|
| 光ファイバーケーブル | 5.07 | 47.6% | 15.94 | 12.14% |
| 銅線ケーブル | 3.35 | 31.4% | 5.98 | 5.96% |
| 電力ケーブル | 2.23 | 21.0% | 5.38 | 9.18% |
すべてのAIバックエンドファブリックとすべての新規バックボーン配線がシングルモードまたは多心マルチモード光ファイバーであるため、光ファイバーは2035年までにシェアを10.8ポイント伸ばす。ラックの電力密度は演算密度とともに上昇するため、電力ケーブルは金額の約5分の1を維持する。
エンドユーザー別:ハイパースケールデータセンターが46.5%で首位
| エンドユーザー | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|---|
| ハイパースケールデータセンター | 4.95 | 46.5% | 14.35 | 11.23% |
| コロケーションデータセンター | 2.69 | 25.3% | 6.58 | 9.33% |
| エンタープライズデータセンター | 1.96 | 18.4% | 3.06 | 4.54% |
| GPU・ネオクラウド事業者 | 1.04 | 9.8% | 3.30 | 12.21% |
ハイパースケールデータセンターは主に大手クラウドサービスプロバイダーによって運営されている。GPU・ネオクラウド事業者が最も速く成長し、ワークロードがクラウドとコロケーションへ移行するにつれてエンタープライズデータセンターの成長は最も緩やかとなる。政府・防衛のデータセンターは所有者タイプ別ではエンタープライズとコロケーションの行に含まれる。購買者の業種として測ると、政府・防衛は2025年にデータセンターケーブルに11.1億米ドル(市場の10.4%)を支出し、2035年には26.2億米ドルとなり、年率8.99%で成長する。
用途別:高速イーサネットおよびGPUファブリックが13.55%で最も速く成長
サーバーをユーザーやストレージに接続するフロントエンドネットワークであるネットワーキング接続は、2025年に37.1億米ドル(34.8%)で最大の用途である。高速イーサネットおよびGPUファブリックのリンクが29.2億米ドル(27.4%)でこれに続き、2030年より前にネットワーキング接続を追い抜いて、2035年には104.0億米ドルに達する。配電および接地は22.3億米ドル(21.0%)、ケーブル管理・整理は12.7億米ドル(11.9%)、センシングやモニタリングなどのその他の特殊用途は5.25億米ドル(4.9%)である。
ツイストペアグレード別:Category 6Aが38.4%でツイストペア銅線の首位
ツイストペアの構造化銅線は銅線ケーブルの一部であり、2025年に17.4億米ドルで、年率3.47%で成長する。その中ではCategory 6Aが6.69億米ドル(38.4%)で首位にあり、年率6.06%で成長する。Category 6は29.7%を占め、年率0.13%とほぼ横ばいである。Category 5Eは14.6%を占め、従来型のエンタープライズルームが廃止されるにつれて年率7.23%で減少する。Category 7および7Aは9.8%を占め、主にCategory 8とシングルペアイーサネットからなるその他のタイプは7.5%を占め、年率9.48%で最も速く成長する。
コンポーネント別:コネクタおよびアセンブリが11.57%で最も速く成長
ベアケーブルは2025年に62.1億米ドル(58.3%)である。コネクタおよびプレターミネーテッドアセンブリは26.2億米ドル(24.6%)で、2035年には78.3億米ドルに達する。トレイ、パッチパネル、エンクロージャー、ラベリングなどのアクセサリーは15.1億米ドル(14.2%)、その他は3.09億米ドル(2.9%)である。
業種別:ITおよび通信が41.3%で首位
ITおよび通信事業者は2025年需要の44.0億米ドル(41.3%)を占め、年率10.76%で成長する。BFSIが18.3億米ドル(17.2%)で続き、小売・eコマースが12.1%、政府・防衛が10.4%、ヘルスケアが7.6%、エネルギー・公益事業が6.2%、その他が5.2%である。画像診断や臨床AIのワークロードが専用ホールへ移行するにつれ、ヘルスケアはIT以外で最も速い年率10.29%で成長する。
インターコネクトタイプ別:アクティブ電気ケーブルが14.16%で最も速く成長
構造化光ファイバー配線は2025年に46.9億米ドル(44.0%)で最大のインターコネクトタイプであり、2035年には150.5億米ドル(55.1%)に達する。銅線にリタイマーまたはデジタルシグナルプロセッサー(DSP)チップを加え、パッシブケーブルより高いレーン速度をより長い距離で伝送できるようにしたアクティブ電気ケーブル(AEC)は、年率14.16%で最も成長の速いインターコネクトタイプであり、5.63億米ドルから21.2億米ドルへ拡大する。ダイレクトアタッチケーブルとしても販売されるダイレクトアタッチ銅線(DAC)は、レーン当たり200Gでパッシブの到達距離が約1メートルに低下するため年率3.04%の成長にとどまり、アクティブ光ケーブル(AOC)は、より多くのリンクが構造化光ファイバーとプラガブル光学部品へ移行するにつれて年率8.91%で成長する。
| インターコネクトタイプ | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|---|
| 構造化光ファイバー配線 | 4.69 | 44.0% | 15.05 | 12.37% |
| アクティブ光ケーブル(AOC) | 0.38 | 3.6% | 0.89 | 8.91% |
| ツイストペア銅線 | 1.74 | 16.4% | 2.45 | 3.47% |
| ダイレクトアタッチ銅線(DAC) | 1.05 | 9.8% | 1.41 | 3.04% |
| アクティブ電気ケーブル(AEC) | 0.56 | 5.3% | 2.12 | 14.16% |
| 電力ケーブル | 2.23 | 21.0% | 5.38 | 9.18% |
ポート速度別:1.6T以上が2035年までに高速ケーブルアセンブリの60.3%に到達
高速ケーブルアセンブリ(DAC、AEC、AOC)は2025年に19.9億米ドル、2035年には44.2億米ドルとなり、CAGRは8.31%である。2025年には200Gおよび400Gのリンクが41.8%で最大の速度クラスであり、800Gが37.3%でこれに迫る。DC Market Insightsは、AIバックエンドファブリックが400Gおよび800Gのリンクからレーン当たり200Gのシグナリングへ移行するにつれ、1.6T以上がこのセグメントの2025年の3.3%から2035年には60.3%に拡大し、100G以下のリンクは年率10.20%で縮小すると予測している。
| ポート速度(DAC、AEC、AOC) | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|---|
| 100G以下 | 0.35 | 17.6% | 0.12 | -10.20% |
| 200Gおよび400G | 0.83 | 41.8% | 0.52 | -4.56% |
| 800G | 0.74 | 37.3% | 1.11 | 4.15% |
| 1.6T以上 | 0.07 | 3.3% | 2.66 | 44.83% |
DC独自分析:MW当たりケーブル支出モデルと製品×購買者マトリクス
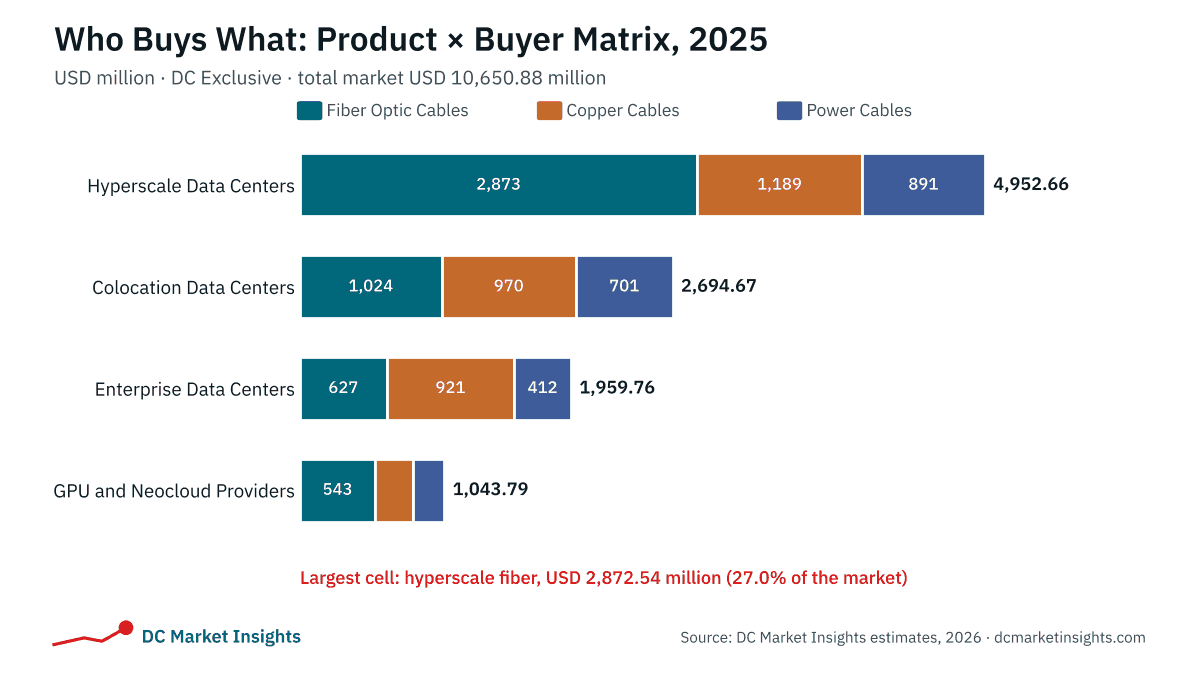
2025年に28.7億米ドルとなるハイパースケールの光ファイバーは、マトリクスの中で単一として最大のセルであり、データセンターケーブル支出全体の27.0%を占める。以下のマトリクスは、購買者とベンダーが最も多く尋ねる2つの区分、すなわち何が購入されるか、誰が購入するかをクロス集計したものである。これは出荷数量の集計ではなく、DC Market Insightsのモデルである。16の年次容量コホート(2020年~2035年)をそれぞれ従来型ホールとAIホールに分け、3つの製品別MW当たりコスト曲線と4つの購買者区分から構築し、上場サプライヤー3社が開示したデータセンター向け売上と照合している。全体として、このモデルは47の入力から構築されている。32の容量コホート(従来型ホールとAIホールの16年分)、3つの製品別MW当たりコスト曲線、4つの購買者区分、5つの地域区分、そしてクロスチェックに用いる3社のサプライヤー開示情報である。
| 2025年、10億米ドル | 光ファイバー | 銅線 | 電力 | 合計 |
|---|---|---|---|---|
| ハイパースケールデータセンター | 2.87 | 1.19 | 0.89 | 4.95 |
| コロケーションデータセンター | 1.02 | 0.97 | 0.70 | 2.69 |
| エンタープライズデータセンター | 0.63 | 0.92 | 0.41 | 1.96 |
| GPU・ネオクラウド事業者 | 0.54 | 0.27 | 0.23 | 1.04 |
| 合計 | 5.07 | 3.35 | 2.23 | 10.65 |
ハイパースケール購買者はケーブル予算の58%を光ファイバーに支出する一方、エンタープライズデータセンターは依然として47%を銅線に支出している。銅線の構造化配線に強いベンダーは、最も成長の遅い購買者に販売していることになる。コロケーションの支出は3製品にほぼ均等に分かれているため、ケーブル、コネクティビティ、電力をまとめたバンドル提案が勝ちやすいのはコロケーションである。GPU・ネオクラウド事業者は、ハイパースケーラーに次いで高い52%の光ファイバー比率を持つ。
これらの数値の背後にあるMW当たりケーブル支出モデルには、誰でも確認できる2つの入力がある。毎年引き渡される新規容量(2025年は12.0 GW)と、そのうちAI向けに建設される割合(2025年は35%)である。それぞれにMW当たりのケーブル含有額を掛けると新設支出が得られ、既設ベースの更新支出を加えると市場規模となる。モデルとその前提条件は、当社の調査方法ページで説明している。
地域別インサイト:データセンターケーブル市場をリードする地域はどこか?
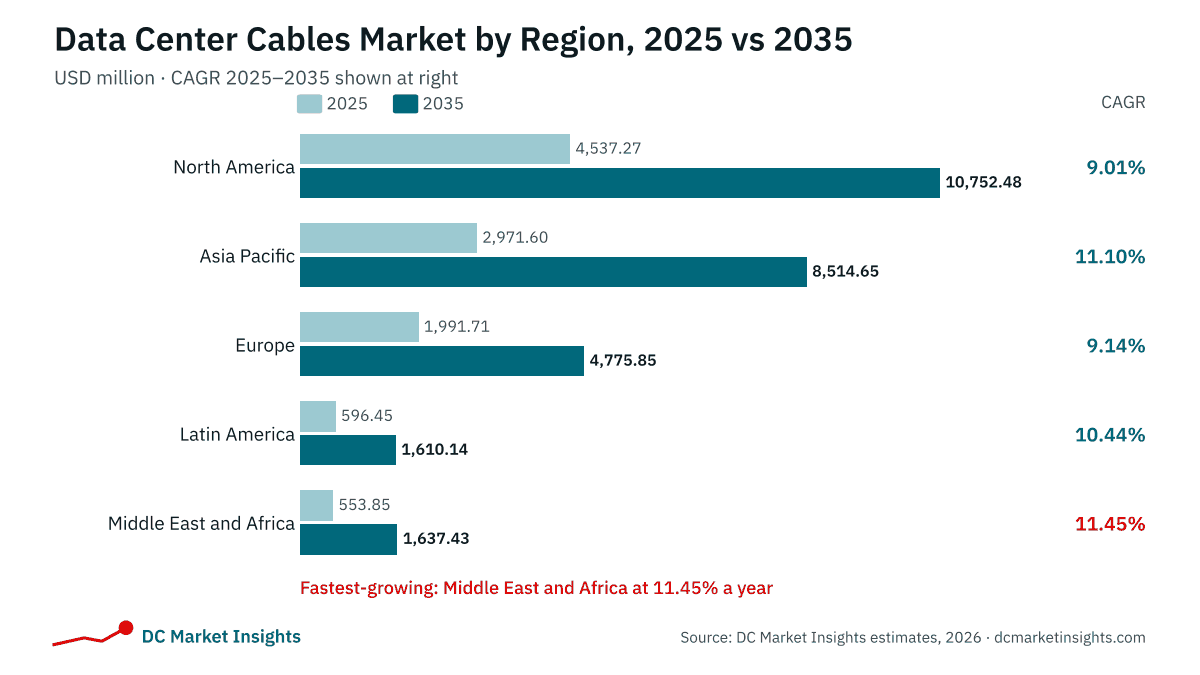
北米は2025年の金額の42.6%を占めてデータセンターケーブル市場をリードしており、中東・アフリカは年率11.45%で最も成長の速い地域である。サウジアラビアとアラブ首長国連邦のソブリンAIプログラムが、小さな基盤からキャンパス規模の容量を追加しているためである。
北米が42.6%のシェアで首位
北米の事業者は2025年にケーブル配線に45.4億米ドルを支出し、同地域は2035年に107.5億米ドル(CAGR 9.01%)に達すると予測される。2025年後半に世界で建設中だった23.1 GWのうち約15.9 GWが米国にあり、2026年の2大光ファイバー供給契約であるCorningとMeta、PrysmianとMolexの契約は、いずれも米国のケーブル製造の拡張を伴う。北米は2035年までにシェアを3.2ポイント失うが、これは数量が鈍化するためではなく、他地域が追い上げるためである。
アジア太平洋は27.9%のシェアを持ち、11.10%で成長
アジア太平洋は2025年に29.7億米ドル、2035年には85.1億米ドルとなる。中国は世界のプリフォームとベアファイバーの大部分を供給し、中国以外ではインド、マレーシア、日本、オーストラリアが最も多くの新規容量を追加している。アジア太平洋はシェアを3.3ポイント伸ばし、これはすべての地域の中で最大の伸びである。
欧州は18.7%のシェア
欧州は2025年に19.9億米ドル、2035年には47.8億米ドルとなり、CAGRは9.14%である。フランクフルト、ロンドン、アムステルダム、パリ、ダブリンにおける系統接続の待ち行列が新設のペースを制約する一方、建設製品規則の防火クラスは敷設されるメートル当たりの価値を押し上げる。
ラテンアメリカは5.6%のシェア
ラテンアメリカは2025年に5.96億米ドル、2035年には16.1億米ドルとなり、CAGRは10.44%で、サンパウロ、ケレタロ、サンティアゴが牽引する。
中東・アフリカは5.2%のシェアを持ち、11.45%で最も速く成長
中東・アフリカは2025年に5.54億米ドル、2035年には16.4億米ドルとなる。サウジアラビアとアラブ首長国連邦のソブリンAIプログラムが成長の大部分を牽引し、ヨハネスブルグ、ラゴス、ナイロビがコロケーション容量を追加している。新たな市場を検討する投資家は、当社のデータセンター立地選定・フィージビリティ業務において、電力、光ファイバールート、許認可をどのように評価しているかをご覧いただける。
国別分析:データセンターケーブルを最も多く購入する国はどこか?
米国は2025年に40.1億米ドルで、世界の金額の37.6%を占めるデータセンターケーブルの最大の国別市場であり、中国が11.2億米ドル(10.5%)、カナダが5.31億米ドル(5.0%)で続く。上位12か国が2025年の支出の77.6%を占める。
| 順位 | 国 | 地域 | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 4.01 | 37.6% | 9.37 | 8.86% |
| 2 | 中国 | アジア太平洋 | 1.12 | 10.5% | 2.84 | 9.76% |
| 3 | カナダ | 北米 | 0.53 | 5.0% | 1.39 | 10.08% |
| 4 | 日本 | アジア太平洋 | 0.40 | 3.7% | 0.96 | 9.22% |
| 5 | 英国 | 欧州 | 0.38 | 3.6% | 0.83 | 8.01% |
| 6 | インド | アジア太平洋 | 0.35 | 3.3% | 1.34 | 14.32% |
| 7 | ドイツ | 欧州 | 0.35 | 3.3% | 0.79 | 8.50% |
| 8 | オーストラリア | アジア太平洋 | 0.27 | 2.5% | 0.75 | 10.73% |
| 9 | ブラジル | ラテンアメリカ | 0.27 | 2.5% | 0.70 | 9.97% |
| 10 | フランス | 欧州 | 0.21 | 1.9% | 0.52 | 9.66% |
| 11 | オランダ | 欧州 | 0.19 | 1.8% | 0.42 | 8.07% |
| 12 | マレーシア | アジア太平洋 | 0.18 | 1.7% | 0.67 | 13.83% |
ハイパースケールおよびコロケーション事業者が既存のアジアのハブ以外で容量を追加しているため、インドは年率14.32%で最も成長の速い大規模国別市場であり、マレーシアの13.83%を上回る。上位12か国以外では、北欧諸国の合計が2025年に2.35億米ドルで、年率11.72%で成長する。国別の数値は、各国の既設および新規データセンター容量の推定シェアで加重して地域合計を配分した、DC Market Insightsによる配分値である。
予測シナリオ:2035年の予測はどのように変わりうるか?
データセンターケーブル市場はベースケースで2035年までに272.9億米ドルに達し、低位シナリオと高位シナリオの範囲は229.0億米ドルから313.5億米ドルである。
| シナリオ | 2026年以降の前提 | 2035年(10億米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|
| 低位 | 容量追加がベースより15%少ない。新規容量に占めるAIの割合は52%が上限 | 22.90 | 7.96% |
| ベース | 追加は年間27.0 GWまで増加。AIの割合は66%に到達 | 27.29 | 9.87% |
| 高位 | 追加がベースより15%多い。AIの割合は毎年6ポイント高い | 31.35 | 11.40% |
低位ケースは、AI設備投資が2年間停止した場合の姿である。竣工が遅れ、従来型ホールのシェアが拡大し、MW当たりのケーブル配線額は50万米ドル近くまで低下する。高位ケースは、系統接続とプリフォーム生産能力が発表済みのハイパースケール計画に追随することを前提としている。コパッケージドオプティクスは技術面での主要な変動要因である。銅線リンクをさらに短くし、価値をケーブルからスイッチへ移すため、合計よりも製品構成に大きく影響する。
競合インサイト:データセンターケーブル市場をリードするのは誰か?
- Corning Incorporated
- Amphenol Corporation
- Prysmian Group
- Panduit Corporation
- Belden
- Nexans
- Sumitomo Electric Industries
- Furukawa Electric
- Fujikura
- Yangtze Optical Fibre and Cable (YOFC)
- Hengtong Group
- Legrand
- Leviton Manufacturing
- The Siemon Company
- Molex
- TE Connectivity
- LS Cable & System
Corningは2025年にデータセンターケーブル市場の約28%を占める市場リーダーであり、上位3社のサプライヤーであるCorning、Amphenol、Prysmianが合わせて3分の1超を占める(DC Market Insightsの推計:データセンター内の売上を含むCorningのエンタープライズ光学売上約30億米ドルを、106.5億米ドルの市場と対比)。CorningのOptical Communicationsセグメントは2025年に約62.7億米ドルを売り上げ、そのエンタープライズ光学売上のおよそ3分の2がハイパースケーラー向けであった。Amphenolは、CommScope Holding CompanyのConnectivity and Cable Solutions(CCS)事業を105億米ドルで買収したことで、光ファイバーインターコネクト能力を大幅に拡大した(出典:米国証券取引委員会へのAmphenolの提出書類)。同社はこの事業が2026年にITデータコム、通信ネットワーク、ビルインフラ市場全体で約41億米ドルの売上を生み出すと見込んでいる。Prysmianは、Molexとの契約と、電線管およびケーブル管理システムを加える係属中のAtkore買収により、ホワイトスペース内部へ進出した。Panduit、Belden、Leviton、Legrand、Siemonは、コロケーションおよびエンタープライズのホールにおいて構造化銅線とプレターミネーテッドシステムで競合し、YOFC、Hengtong、Fujikura、Sumitomo、Furukawaは光ファイバーと多心ケーブルで競合しており、中国のサプライヤーはベアファイバーの価格で最も強い。TE ConnectivityとMolexはラック内リンク向けの高速銅線ケーブルアセンブリを供給し、LS Cable & Systemは電力ケーブルと光ケーブルの両方を製造している。
最近の動向
- 2025年8月、AmphenolはCommScopeのConnectivity and Cable Solutions事業を現金105億米ドルで買収することに合意した(出典:Amphenolの発表)。
- 2026年1月、AmphenolはCCS買収を完了し、約20,000人の従業員と、2026年に見込まれる約41億米ドルの売上を加えた(出典:Amphenolプレスリリース)。
- 2026年1月、CorningとMetaは光ファイバー、ケーブル、コネクティビティに関する最大60億米ドルの複数年契約を発表し、ノースカロライナ州ヒッコリーにあるCorningの光ケーブル工場の生産能力拡張においてMetaがアンカー顧客となった(出典:Corningプレスリリース)。
- 2026年3月、Prysmianは160 µmファイバーを使用し、従来のマイクロダクトケーブルより最大35%小さいマイクロダクトケーブルSirocco Ultraを発表した(出典:Prysmianの製品発表)。
- 2026年7月、PrysmianはMolexとデータセンター向け光ファイバーケーブルを供給する最大55億ユーロの契約を締結し、米国の光ファイバー生産能力を2倍超に引き上げるため2031年までに12.5億ユーロを投じることを約束した(出典:Prysmianの発表)。
- 2026年8月、Prysmianは米国の電線管およびケーブル管理システムメーカーであるAtkoreを企業価値約38億米ドルで買収することに合意した。この取引は2026年9月に米国の独占禁止法上の承認を受け、2026年末までの完了を目指している(出典:Prysmianの発表)。
これらの取引、製品発表、生産能力の発表は、当社のデータセンター業界アップデートで随時追跡している。
調査方法:データセンターケーブル市場モデルの構築方法
DC Market Insightsは、16の年次容量コホート(2020年~2035年)からボトムアップでこの市場を構築した。各コホートは従来型ホールとAIホールに分けられ、MW当たりのケーブル配線コストで価格付けされている。更新支出は、2020年に新設のMW当たりコストの年2.4%として既設ベースに加算し、毎年2%ずつ上昇させた。合計は3つの製品、4つの購買者タイプ、5つの用途、4つのコンポーネント、7つの業種、5つの地域に分割され、すべての区分の合計は市場合計と一致する。結果は、上場サプライヤー3社が開示したデータセンター向け売上および公表されている容量集計とトップダウンで照合した。国別の値は、既設および新規容量に基づく国別ウェイトで各地域合計を配分したものであり、インターコネクトタイプ別とポート速度別の区分は銅線と光ファイバーの合計を技術とレーン速度で分割しているため、すべての区分の合計は引き続き市場合計と一致する。本ページに記載のアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認した。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象とする製品、購買者および地域
- 1.3通貨、基準年および予測期間
- 1.4本レポートで回答する主要な問い
- 02調査方法
- 2.1MW当たりケーブル支出モデル
- 2.2容量コホート:従来型ホールとAIホール
- 2.3更新・アップグレード支出モデル
- 2.4サプライヤー開示情報とのトップダウン照合
- 2.5前提条件と制約
- 03エグゼクティブサマリー
- 3.1市場概況(2020年~2035年)
- 3.2主な調査結果
- 3.3購買者タイプ別アナリスト提言
- 04市場ダイナミクス
- 4.1推進要因
- 4.2課題と抑制要因
- 4.3機会
- 4.4トレンド
- 4.5推進要因と課題の影響分析(2025年~2035年)
- 05価格・コスト分析
- 5.1MW当たりケーブル支出:従来型ホールとAIホールの比較(2020年~2035年)
- 5.2光ファイバー価格指数(2024年~2026年)
- 5.3銅価格のケーブル価格への転嫁
- 5.4製品別価格見通し(2026年~2030年)
- 06規格と規制
- 6.1ANSI/TIA-942-C
- 6.2ISO/IEC 11801-5
- 6.3防火性能:EU CPR EuroclassおよびNFPA 70
- 6.4IEEE 802.3の速度と到達距離の制限
- 07サプライチェーンおよびバリューチェーン分析
- 7.1プリフォーム、光ファイバーおよびケーブルの生産能力
- 7.2コネクティビティおよびプレターミネーテッドアセンブリ
- 7.3流通、インテグレーターおよび施工業者
- 7.4長期供給契約
- 08世界のデータセンターケーブル市場規模と予測
- 8.1市場規模(2020年~2024年)
- 8.2市場規模(2025年)
- 8.3市場予測(2026年~2035年)
- 8.4新設支出と更新支出の比較
- 09製品別市場
- 9.1光ファイバーケーブル
- 9.2銅線ケーブル
- 9.3電力ケーブル
- 10用途別市場
- 10.1ネットワーキング接続
- 10.2高速イーサネットおよびGPUファブリック
- 10.3配電および接地
- 10.4ケーブル管理・整理
- 10.5その他の特殊用途
- 11エンドユーザー別市場
- 11.1ハイパースケールデータセンター
- 11.2コロケーションデータセンター
- 11.3エンタープライズデータセンター
- 11.4GPU・ネオクラウド事業者
- 12ツイストペアグレード別市場
- 12.1Category 5E
- 12.2Category 6
- 12.3Category 6A
- 12.4Category 7および7A
- 12.5その他(Category 8、シングルペアイーサネット)
- 13コンポーネント別市場
- 13.1ケーブル
- 13.2コネクタおよびアセンブリ
- 13.3アクセサリー
- 13.4その他
- 14業種別市場
- 14.1ITおよび通信
- 14.2BFSI
- 14.3小売・eコマース
- 14.4政府
- 14.5ヘルスケア
- 14.6エネルギー・公益事業
- 14.7その他
- 15インターコネクトタイプ別市場
- 15.1構造化光ファイバー配線
- 15.2アクティブ光ケーブル(AOC)
- 15.3ツイストペア銅線
- 15.4ダイレクトアタッチ銅線(DAC)
- 15.5アクティブ電気ケーブル(AEC)
- 15.6電力ケーブル
- 16ポート速度別市場
- 16.1100G以下
- 16.2200Gおよび400G
- 16.3800G
- 16.41.6T以上
- 17Dc独自分析:製品×購買者マトリクス
- 17.1製品×エンドユーザーマトリクス(2025年)
- 17.2製品×エンドユーザーマトリクス(2030年)
- 17.3製品×エンドユーザーマトリクス(2035年)
- 17.4サプライヤーへの示唆
- 18地域別市場
- 18.1北米(米国、カナダ)
- 18.2欧州(ドイツ、英国、フランス、オランダ、アイルランド、北欧諸国、イタリア、スペイン、その他の欧州)
- 18.3アジア太平洋(中国、日本、インド、オーストラリア、韓国、シンガポール、マレーシア、インドネシア、その他のアジア太平洋)
- 18.4ラテンアメリカ(ブラジル、メキシコ、チリ、その他のラテンアメリカ)
- 18.5中東・アフリカ(サウジアラビア、アラブ首長国連邦、イスラエル、南アフリカ、ナイジェリア、ケニア、その他の中東・アフリカ)
- 18.6上位12か国(2025年および2035年)
- 19地域別クロス分析
- 19.1地域×製品(2025年および2035年)
- 19.2地域×エンドユーザー(2025年および2035年)
- 20予測シナリオ
- 20.12035年までのベース、低位および高位ケース
- 20.2新規容量に占めるAIの割合に対する感応度
- 20.3容量追加に対する感応度
- 20.4コパッケージドオプティクスと銅線・光ファイバーの境界
- 21競合環境
- 21.1主要サプライヤーの市場シェア(2025年)
- 21.2上位3社の集中度
- 21.3合併、買収および供給契約(2025年~2026年)
- 21.4製品発表
- 22企業プロファイル
- 22.1Corning Incorporated
- 22.2Amphenol Corporation
- 22.3Prysmian Group
- 22.4Panduit Corporation
- 22.5Belden
- 22.6Nexans
- 22.7Sumitomo Electric Industries
- 22.8Furukawa Electric
- 22.9Fujikura
- 22.10Yangtze Optical Fibre and Cable (YOFC)
- 22.11Hengtong Group
- 22.12Legrand
- 22.13Leviton Manufacturing
- 22.14The Siemon Company
- 22.15Molex
- 23アナリスト提言
- 23.1ケーブル・コネクティビティサプライヤー向け
- 23.2ハイパースケールおよびコロケーション事業者向け
- 23.3投資家向け
- 図 1データセンターケーブル市場規模(2020年~2035年)
- 図 2年間新規データセンター容量追加:従来型とAIの比較(2020年~2035年)
- 図 3MW当たりケーブル支出:従来型ホールとAIホールの比較(2020年~2035年)
- 図 4新設支出と更新支出の比較(2020年~2035年)
- 図 5製品別市場シェア(2025年および2035年)
- 図 6エンドユーザー別市場シェア(2025年および2035年)
- 図 7製品×エンドユーザーマトリクス(2025年)
- 図 8地域別市場(2025年および2035年)
- 図 9予測シナリオ(2025年~2035年)
- 図 10上位3社サプライヤーの集中度(2025年)
- 図 11インターコネクトタイプ別市場(2025年および2035年)
- 図 12上位12か国(2025年)
- 表 1レポート項目
- 表 2MW当たりケーブル支出(2020年~2035年)
- 表 3製品別市場(2020年~2035年)
- 表 4用途別市場(2020年~2035年)
- 表 5エンドユーザー別市場(2020年~2035年)
- 表 6ツイストペアグレード別市場(2020年~2035年)
- 表 7コンポーネント別市場(2020年~2035年)
- 表 8業種別市場(2020年~2035年)
- 表 9製品×エンドユーザーマトリクス(2025年、2030年、2035年)
- 表 10地域別・国別市場(2020年~2035年)
- 表 11予測シナリオ(2035年)
- 表 12合併、買収および供給契約(2025年~2026年)
- 表 13企業プロファイル:製品とデータセンターへの注力
- 表 14インターコネクトタイプ別市場(2025年および2035年)
- 表 15ポート速度別市場(2025年および2035年)
- 表 16上位12か国(2025年および2035年)
本レポートについて
執筆:Satyabrat Rajawat、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に106.5億米ドルで、2035年までに272.9億米ドルに拡大する。DC Market Insightsは、2020年の市場規模を41.0億米ドルと推計している。
2025年から2035年にかけて年率9.87%で成長する。AIクラスターの規模拡大に伴い、2020年から2025年にかけては年率21.03%とより速いペースで成長した。
光ファイバーケーブルであり、2025年に50.7億米ドル、市場の47.6%を占める。光ファイバーは年率12.14%で最も成長の速い製品でもある。
ケーブル、コネクティビティ、配線経路を対象とするDC Market Insightsの推計によると、2025年には従来型ホールでMW当たり約43万米ドル、AIホールでMW当たり107万米ドルである。
北米であり、2025年の金額の45.4億米ドル、42.6%を占める。中東・アフリカは年率11.45%で最も速く成長している。
Corningが市場の約28%を占めて首位にあり、Corning、Amphenol、Prysmianの3社で3分の1超を占める(DC Market Insightsの推計)。Panduit、Belden、Nexans、Sumitomo Electric、Furukawa Electric、Fujikura、YOFC、Hengtong、Legrand、Leviton、Siemon、Molexも競合している。
ハイパースケールデータセンターであり、2025年需要の49.5億米ドル、46.5%を占める。GPU・ネオクラウド事業者は年率12.21%で最も速く成長している。
米国が40.1億米ドルで2025年の支出の37.6%を占め、中国が11.2億米ドルで続く。大規模な国別市場の中ではインドが年率14.32%で最も速く成長している(DC Market Insightsの推計)。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。