
データセンターCPU市場 規模・シェア・2035年までの予測
市場の概要
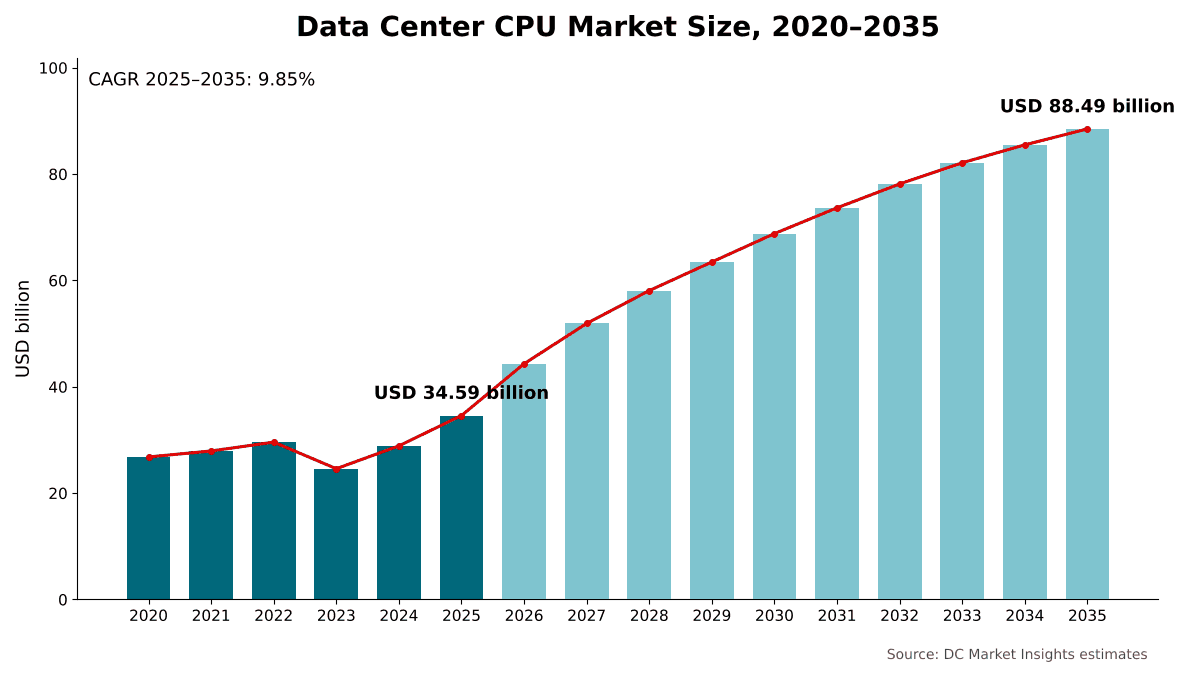
データセンターCPU市場の規模は2025年にUSD 34.59十億で、年平均成長率(CAGR)9.85%で拡大し、2035年までにUSD 88.49十億に達すると予測されています。 North Americaが市場の46.6%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格分析
- 06標準と規制
- 07サプライチェーン分析
- 08市場規模と予測
- 09データセンターcpu市場:アーキテクチャ別
- 10データセンターcpu市場:コア数別
- 21章
- 2020-2024実績期間
- 2026-2035予測期間
- 10掲載企業
地域別インサイト
- North America46.6%
- Asia Pacific29.1%
- Europe17.1%
- Latin America3.9%
- Middle East and Africa3.3%
掲載企業
- Intel
- AMD
- NVIDIA
- Arm
- Amazon Web Services (AWS)
- Microsoft
- Ampere Computing
- Qualcomm
- Huawei
詳細分析
データセンターCPU市場は、クラウド、コロケーション、エンタープライズ、通信、研究機関のデータセンター内で稼働する汎用サーバープロセッサ(x86およびArm、マーチャント製品およびカスタム設計品)を対象とします。DC Market Insightsは、世界のデータセンターCPU市場を2025年に345.9億米ドルと評価し、2035年には884.9億米ドルに達し、年平均成長率(CAGR)は9.85%になると予測しています。2025年の市場規模は出荷数量と価格から算出しています。すなわち、サーバーCPUソケット約2,540万個に、プロセッサ1個当たりの加重平均販売価格約1,362米ドルを乗じたものです。128コア超のプロセッサは年率25.25%で最も急成長しているセグメントです。これは、192コアから256コア、288コアへと世代を重ねるごとに、購入者がより少数の大型チップへ移行するためです。また、インド、中国、オーストラリアがクラウド容量を拡大していることから、アジア太平洋地域は年率10.63%で最も急成長している地域です。
エグゼクティブサマリー
世界のデータセンターCPU市場規模は、2020年に268.1億米ドルと評価され、2025年には345.9億米ドルに達しました。予測期間中にCAGR 9.85%で成長し、2035年には884.9億米ドルに達すると見込まれています。
| レポート項目 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| データセンターCPU市場規模(2025年) | 345.9億米ドル |
| データセンターCPU市場のCAGR | 9.85% |
| データセンターCPU市場規模(2035年) | 884.9億米ドル |
2020年から2025年にかけて、市場は年率5.23%で成長しました。DC Market Insightsのモデルでは、ソケット出荷数が約2,190万個に落ち込んだ2023年に市場は16.9%縮小し、その後2024年に288.9億米ドルへ回復、2025年には19.7%増加しました。ベンダー各社の業績は、2026年にさらに大きな伸びを示しています。Intelは2026年第2四半期のデータセンター&AI(DCAI)部門売上高が前年同期比59%増の63億米ドルだったと報告し、AMDは同四半期のデータセンター部門売上高が107%増の67億米ドルだったと報告しました。DC Market Insightsは、2026年の市場規模を28.2%増の443.3億米ドルと予測しています。
2025年から2035年にかけては、ソケット出荷数が年間約3,900万個付近で横ばいとなるため、成長率は年率9.85%に鈍化します。一方、平均販売価格はコア数の増加に伴って上昇を続け、2025年の約1,362米ドルから2035年には約2,272米ドルとなります。
市場範囲:データセンターCPU市場は何を対象とするか?
データセンターCPU市場は、データセンターサーバーのホストプロセッサまたは汎用プロセッサとして搭載されるすべての中央処理装置(CPU)を対象とし、初回販売時点の名目米ドルで評価しています。基準年は2025年、予測期間は2035年までです。DC Market Insightsは、2025年の市場規模を345.9億米ドルと算出しています。
対象範囲。マーチャントx86サーバープロセッサ、マーチャントArmサーバープロセッサ、CPUのみのサーバー向けに販売されるスタンドアロンCPU、アクセラレーテッドサーバーのホストCPU、そしてAWS Graviton、Google Axion、Microsoft Azure Cobaltなど、クラウドプロバイダーが設計したカスタム自社開発プロセッサ。自社開発プロセッサは公開市場で販売されないため、DC Market Insightsは推定の単位当たり相当コスト(シリコン、パッケージング、設計費の償却)で評価しています。
対象外。グラフィックス処理装置(GPU)およびその他のアクセラレータ、CPU-GPUスーパーチップモジュールに組み込まれて出荷されるCPU(アクセラレータとして計上)、データ処理装置、クライアントおよびワークステーション向けプロセッサ、ネットワークおよびストレージコントローラの組み込みプロセッサ、ならびにCPU周辺のサーバーボード、メモリ、システム。
セグメントの関係。アーキテクチャ、コア数、調達モデル、用途、エンドユーザーの各区分は、いずれも同じ345.9億米ドルを別の切り口で分割したものです。本モデルではカスタム自社開発プロセッサはすべてArmベースであるため、アーキテクチャ別区分のArmの行に含まれます。
市場の成長要因:データセンターCPU市場を牽引するものは何か?
データセンターCPU市場の成長の大半は、3つの要因で説明できます。汎用CPUをAIクラスターに取り込むAI推論およびエージェントワークロード、クラウド設備投資計画の拡大、そしてプロセッサ1個当たりの平均価格を2035年までに1,362米ドルから2,272米ドルへ押し上げる高コア数化競争です。
AIホストおよび推論ノードは年率16.68%で成長し、263.7億米ドルへ
アクセラレーテッドサーバーにもホストプロセッサは必ず必要であり、エージェント型AIはオーケストレーション、検索、ツール呼び出しなど、CPU負荷の高い処理を増やします。NVIDIAのGB200 NVL72ラックは36基のGrace CPUを72基のBlackwell GPUと接続し、DGX B200システムは2基のIntel Xeon Platinum 8570プロセッサと8基のBlackwell GPUを組み合わせています。2026年4月、Intelの最高経営責任者であるLip-Bu Tan氏は、推論およびエージェント型AIへの移行が「IntelのCPUに対する需要を大幅に高めている」と述べました(出典:米国証券取引委員会に提出されたIntelの2026年第1四半期決算発表)。2026年5月、NVIDIAの最高財務責任者は、スタンドアロンCPUとスーパーチップ内のCPUを合わせたCPU売上高が今会計年度に200億米ドルに達する可能性があると述べました。DC Market Insightsは、AIホストおよび推論ノード向けCPUを2025年に56.4億米ドル(市場の16.3%)、2035年に263.7億米ドル(29.8%)と評価しています。
2026年のクラウド設備投資計画は7,250億米ドルに
データセンターCPU市場はクラウド予算に連動します。DC Market Insightsの推定では、2025年の市場価値の46.8%をハイパースケールクラウドプロバイダーが購入しました。Financial Timesがまとめた2026年第1四半期決算によると、Google、Amazon、Microsoft、Metaは2026年に合計約7,250億米ドルの設備投資を計画しています。サーバーメーカーも同様の需要を報告しています。DellのInfrastructure Solutions Groupは2026会計年度に前年比40%増となる過去最高の売上高608億米ドルを計上し、Supermicroの純売上高は2025年6月までの会計年度に150億米ドルから220億米ドルへ増加しました。国際エネルギー機関(IEA)は、データセンターの電力使用量を2024年に約415テラワット時(TWh)と推定し、2030年には約945 TWhに達すると予測しています。これは、これらのCPUが稼働するサーバー群の規模を示すものです。
最上位コア数は2024年以降、1ソケット当たり128コアから288コアへ
世代ごとに1ソケットに搭載されるコア数が増え、チップ1個当たりの価格も上がっています。IntelのXeon 6980Pは2024年に128基のパフォーマンスコアを搭載して発売されました。続いて2024年10月にAMDのEPYC 9965が192コアで登場し、AMDは2026年7月に1ソケット当たり最大256コアの第6世代EPYC「Venice」を発表しました。また、2026年6月に発売されたIntelのXeon 6+「Clearwater Forest」は、1ソケット当たり最大288基の高効率コアを搭載しています。DC Market Insightsの推定では、128コア超のプロセッサは2025年の市場価値の12.9%を占め、2035年には47.9%に達します。これが、ソケット数量が年率約4.37%で伸びる一方、加重平均販売価格が年率約5.25%で上昇する主な理由です。
市場トレンド:データセンターCPU市場はどのように変化しているか?
データセンターCPU市場は、Arm、クラウドプロバイダー自身が設計したプロセッサ、そしてAIエージェント向けに構築されたスタンドアロンCPUサーバーへとシフトしています。Armベースのプロセッサは2035年まで年率16.23%で成長します。
Armの市場価値シェアは24.1%から42.4%へ上昇
Arm Holdingsは、2025年に大手ハイパースケーラー向けに出荷される新規サーバーチップの50%近くがArmベースになると見込み、2026年6月までの四半期にデータセンター向けロイヤルティが前年同期比で2倍以上に増加したと報告しました。AWSは、新たに追加したCPU容量の半分以上が3年連続でGravitonによるものだと述べています(出典:Amazonプレスリリース)。DC Market Insightsは、ArmベースのデータセンターCPUを2025年に83.4億米ドル、2035年に375.2億米ドルと評価しており、2035年には市場の42.4%に達します。エンタープライズソフトウェアや仮想化環境がx86にとどまるため、x86は2035年も54.8%と過半数を維持します。
カスタム自社開発プロセッサは2035年までに市場価値の33.6%に
クラウドプロバイダーは現在、自社でサーバーCPUを設計しています。AWS Graviton5はチップ1個当たり192コアを搭載し、Googleは2024年10月にAxionベースのC4A仮想マシンの一般提供を開始し、同等の現行世代x86インスタンスと比べて最大65%優れた価格性能比を謳っています。また、MicrosoftのAzure Cobalt 200は3 nmプロセスで132基のArm Neoverse V3コアを搭載しています。DC Market Insightsは、カスタム自社開発プロセッサを2025年に65.0億米ドル(18.8%)、2035年に297.3億米ドル(33.6%)と評価しており、年率16.41%で成長します。Metaもマーチャントパートナーと組んで同じ道を進んでいます。2026年6月、QualcommとMetaはデータセンターCPUに関する複数世代にわたる契約を発表し、第1世代は2028年下半期に生産開始が予定されています。
AIエージェント向けにスタンドアロンCPUサーバーが復活
アクセラレータベンダーは現在、CPUを単体で販売しています。2026年5月、NVIDIAは88基のカスタムOlympusコアを搭載したCPU「Vera」を発表しました。VeraはDell、HPE、Lenovo、SupermicroのスタンドアロンCPUサーバーで提供され、システムは2026年秋から入手可能となります。Armも自社のデータセンター向けチップを販売しており、Arm AGI CPUに対する顧客需要が2027会計年度と2028会計年度の合計で20億米ドルを超えると報告しています。
市場の課題:データセンターCPU市場の成長を妨げるものは何か?
DC Market Insightsは、年率4.94%の成長にとどまるエンタープライズ需要と、新規データセンター容量に対する電力の制約という2つの制約要因が、データセンターCPU市場の成長を鈍化させると見込んでいます。
エンタープライズ需要の成長は年率4.94%にとどまる
DC Market Insightsの推定では、2025年に企業が購入したデータセンターCPUは102.7億米ドルで市場の29.7%を占めましたが、ワークロードがクラウドやコロケーションへ移行し、コア数の増加によって1台の新しいサーバーで複数の旧型サーバーを置き換えられるようになるため、DC Market Insightsは2035年までに166.4億米ドルにとどまると予測しています。サーバー統合により、単位当たりの支出は増えても企業のサーバールームにおける台数需要は縮小します。32コア以下のプロセッサは年率1.74%で減少します。
電力および効率に関する規制が新規容量を制限
電力は、新しいサーバーを設置できるペースを制限します。欧州連合(EU)では、エコデザイン規則(EU)2019/424が2020年3月1日以降サーバーのアイドル時電力の上限を定めており、委任規則(EU)2024/1364は、設置IT電力が500 kW以上のデータセンターに対し、2024年9月15日まで、2025年5月15日まで、およびその後毎年、欧州のデータベースへのデータ報告を義務付けています。DC Market Insightsは、これらの制約により欧州が年率8.01%で最も成長の遅い地域にとどまると見込んでいます。
市場機会:新たな収益源はどこにあるか?
データセンターCPU市場における最大の新たな収益源は2つあります。年率12.88%で成長するコロケーションおよびGPUクラウドプロバイダーと、年率16.08%で最も急成長している大規模国別市場のインドです。
コロケーションおよびGPUクラウドプロバイダーのCPU支出は2035年までに3倍に
DC Market Insightsの推定では、コロケーションおよびGPUクラウドプロバイダーは2025年にデータセンターCPUに38.7億米ドルを支出しており、DC Market Insightsは2035年にその支出が130.1億米ドルに達すると見込んでいます。これらの事業者は自社でプロセッサを設計せずにマーチャントプロセッサを購入するため、Intel、AMD、NVIDIA、Ampereにとって開かれた市場となっています。サーバーメーカーのAI受注状況がこのパイプラインを示しています。Dellは2026会計年度に640億米ドルを超えるAI最適化サーバーの受注を獲得し、過去最高となる430億米ドルの受注残を抱えて2027会計年度を迎えました。これらのプロセッサを搭載するサーバープラットフォームについては、データセンターサーバー市場レポートで取り上げています。
CXLによるメモリ拡張がサーバー1台当たりのCPU価値を高める
Compute Express Link(CXL)により、CPUは自身のメモリチャネルを超えてメモリを接続できます。CXLコンソーシアムは2025年11月18日にCXL 4.0仕様をリリースし、帯域幅を64 GT/sから128 GT/sへと倍増させました。ソケット当たりのメモリプールが大きくなることは、インメモリデータベースやAI検索ワークロードに適しており、より多くのレーンを備えたハイエンドプロセッサに有利に働きます。DC Market Insightsは、65~128コア帯が2025年の134.9億米ドルから2035年には280.5億米ドルへ成長すると予測しています。
価格:データセンターCPUの価格はいくらか?
DC Market Insightsの推定によると、データセンターCPUの加重平均販売価格は2025年に約1,362米ドルでした。一方、主力マーチャントプロセッサの定価は、2024年以降、約14,800米ドルから17,800米ドルの範囲となっています。
| プロセッサ | コア数 | 定価(米ドル) | コア当たり価格(米ドル) |
|---|---|---|---|
| Intel Xeon 6980P(発売時価格、2024年) | 128 | 17,800 | 139.06 |
| AMD EPYC 9965(発売時価格、2024年) | 192 | 14,813 | 77.15 |
| AMD EPYC 9996(1,000個単位価格、2026年) | 256 | 14,904 | 58.22 |
コア当たりの定価は世代ごとに低下しますが、購入者がより高いコア数帯へ移行するため、プロセッサ1個当たりの加重販売価格は上昇します。DC Market Insightsは、平均販売価格を2030年に1,880米ドル、2035年に2,272米ドルとモデル化しています。加重平均値が主力製品の定価を大きく下回るのは、ソケットの大半がミッドレンジ製品として出荷され、大手クラウド購入者が契約価格で購入しているためです。AMD自身の比較資料では、2026年のXeon 6980Pの価格を、発売時価格を下回る13,955米ドルとしています。
標準と規制:データセンターCPUを形作る規則は何か?
データセンターCPUの設計と需要は、4つの規則群によって形作られています。EUのサーバー効率規則、EUのデータセンター報告制度、CXLおよびPCI Expressのインターコネクト仕様、そして米国の輸出規制です。
EUエコデザイン規則2019/424。エコデザイン規則(EU)2019/424は、耐障害性サーバーなどの例外を除き、2020年3月1日からサーバーのアイドル時電力の上限を定めています。プロセッサの電力管理機能は、これらの上限を満たすよう設計されています。
EUのデータセンター報告制度。委任規則(EU)2024/1364は、設置IT電力が500 kW以上のデータセンターに適用され、2024年9月15日まで、2025年5月15日まで、およびその後毎年の報告を義務付けています。これにより、事業者には旧式で効率の低いサーバーを入れ替える定量的な根拠が生まれます。
CXLとPCI Express。CXL 4.0仕様(2025年11月)は128 GT/sで動作し、PCI-SIGは2025年6月11日に128.0 GT/sのPCI Express 7.0仕様を会員向けにリリースしました。インターコネクトの新世代ごとに、次のCPUプラットフォームがサポートすべきI/Oが決まります。
米国の輸出規制。米国商務省は、遵守期限の2日前にあたる2025年5月13日にAI拡散規則を撤回しました。先端コンピューティングに関する輸出規則は、中国向け販売にとって引き続き計画上のリスクとなっており、中国ではHuaweiなどの国内サプライヤーが独自のサーバープロセッサを開発しています。
市場セグメンテーション:データセンターCPU市場をリードするセグメントはどれか?
データセンターCPU市場では、x86プロセッサが2025年の市場価値の72.4%を占めて首位に立ち、購入者ではハイパースケールクラウドプロバイダーが46.8%で首位です。128コア超のプロセッサは、世代を重ねるごとに購入者がより多くのコアを持つ製品へ移行するため、年率25.25%で最も急成長しているセグメントです。アーキテクチャ別では、Armが年率16.23%で最も速く成長しています。
アーキテクチャ別:x86が72.4%で首位
| アーキテクチャ | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| x86 | 25.05 | 72.4% | 48.49 | 6.83% |
| Arm | 8.34 | 24.1% | 37.52 | 16.23% |
| その他のアーキテクチャ(Power、RISC-Vなど) | 1.21 | 3.5% | 2.48 | 7.42% |
Armは2035年までにシェアを18.3ポイント拡大しますが、その大部分はクラウドプロバイダーが自社のサーバー群向けに設計するプロセッサによるものです。エンタープライズ、コロケーション、AIホストの需要が主にIntel XeonとAMD EPYCにとどまるため、x86も価値ベースでほぼ倍増します。
コア数別:65~128コアが39.0%で首位
| コア数 | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 32コア以下 | 6.43 | 18.6% | 5.40 | -1.74% |
| 33~64コア | 10.21 | 29.5% | 12.65 | 2.17% |
| 65~128コア | 13.49 | 39.0% | 28.05 | 7.59% |
| 128コア超 | 4.46 | 12.9% | 42.39 | 25.25% |
128コア超のプロセッサは、2035年までに市場価値の47.9%を占め、最大のコア数帯となります。低コア数製品は、エッジ、ストレージ、ライセンス費用に敏感なエンタープライズサーバーで引き続き使用されます。
調達モデル別:マーチャントプロセッサが81.2%で首位
Intel、AMD、NVIDIA、Ampereなどが販売するマーチャントプロセッサの市場価値は、2025年に280.9億米ドル、2035年までに587.6億米ドルで、CAGRは7.66%です。クラウドプロバイダーが設計するカスタム自社開発プロセッサの市場価値は2025年に65.0億米ドル(18.8%)で、年率16.41%で成長して297.3億米ドルに達します。
用途別:汎用クラウドコンピュートが38.4%で首位
| 用途 | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 汎用クラウドコンピュート | 13.28 | 38.4% | 32.83 | 9.47% |
| AIホストおよび推論ノード | 5.64 | 16.3% | 26.37 | 16.68% |
| エンタープライズ仮想化およびデータベース | 9.10 | 26.3% | 15.22 | 5.28% |
| 高性能コンピューティング | 3.01 | 8.7% | 6.99 | 8.79% |
| ストレージおよびネットワークアプライアンス | 3.56 | 10.3% | 7.08 | 7.11% |
AIホストおよび推論ノードは用途別で最も速く成長し、2035年までにエンタープライズ仮想化およびデータベースを上回る規模となります。
エンドユーザー別:ハイパースケールクラウドプロバイダーが46.8%で首位
| エンドユーザー | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケールクラウドプロバイダー | 16.19 | 46.8% | 48.94 | 11.70% |
| コロケーションおよびGPUクラウドプロバイダー | 3.87 | 11.2% | 13.01 | 12.88% |
| 企業 | 10.27 | 29.7% | 16.64 | 4.94% |
| 通信およびエッジ事業者 | 2.46 | 7.1% | 5.68 | 8.75% |
| 政府および研究機関 | 1.80 | 5.2% | 4.23 | 8.93% |
ハイパースケールクラウドプロバイダーは、2035年までに市場の55.3%を占めます。政府および研究機関の購入者は年率8.93%で成長します。
DC独自分析:ソケット×価格モデルとアーキテクチャ×購入者マトリクス
2025年に101.8億米ドルとなるハイパースケールクラウドプロバイダーによるx86プロセッサの購入は、マトリクスの中で単独として最大のセルであり、データセンターCPU支出全体の29.4%を占めます。以下のマトリクスは、購入者とベンダーから最も多く寄せられる2つの区分、すなわちどの命令セットが購入されているか、そして誰が購入しているかをクロス集計したものです。これは出荷数量の集計ではなくDC Market Insightsのモデルであり、43の入力値に基づいて構築されています。内訳は、年間ソケット出荷数の16コホート(2020年~2035年)、平均販売価格16点、アーキテクチャ別シェア3つ、エンドユーザー別シェア5つ、そしてクロスチェックに用いたベンダー開示情報3件です。
| 2025年(10億米ドル) | x86 | Arm | その他 | 合計 |
|---|---|---|---|---|
| ハイパースケールクラウドプロバイダー | 10.18 | 5.78 | 0.23 | 16.19 |
| コロケーションおよびGPUクラウドプロバイダー | 2.72 | 1.03 | 0.13 | 3.87 |
| 企業 | 9.26 | 0.52 | 0.49 | 10.27 |
| 通信およびエッジ事業者 | 1.67 | 0.68 | 0.10 | 2.46 |
| 政府および研究機関 | 1.21 | 0.33 | 0.26 | 1.80 |
| 合計 | 25.05 | 8.34 | 1.21 | 34.59 |
ハイパースケールクラウドプロバイダーはArm支出全体の69.3%を占める一方、企業はCPU予算の90.2%をx86に費やしています。Armのみを販売するベンダーは、2番目に大きい購入者グループから締め出されることになります。電力効率に優れたArm設計はネットワーク拠点やエッジ拠点に適しているため、通信およびエッジ事業者のArmシェアはハイパースケーラーに次いで高い27.9%です。政府および研究機関は、スーパーコンピューティングや国産プロセッサ計画を反映し、その他のアーキテクチャのシェアが14.6%と最も高くなっています。
これらの数値の基となるソケット×価格モデルには、どの読者でも確認できる2つの入力値があります。年間のプロセッサソケット出荷数(2025年に約2,540万個)と、プロセッサ1個当たりの加重価格(2025年に約1,362米ドル)です。この2つを掛け合わせると市場規模になります。モデルとその前提条件については、調査手法のページで説明しています。
地域別インサイト:データセンターCPU市場をリードする地域はどこか?
DC Market Insightsの推定によると、北米が2025年の市場価値の46.6%を占めてデータセンターCPU市場をリードしています。また、インド、中国、オーストラリアがクラウドおよびコロケーション容量の拡大を続けていることから、アジア太平洋地域が年率10.63%で最も急成長している地域です。
北米が46.6%のシェアで首位
北米の購入者は2025年にデータセンターCPUに161.2億米ドルを支出し、同地域は2035年に417.7億米ドルに達すると予測されています(CAGR 9.99%)。Google、Amazon、Microsoft、Metaは2026年に合計約7,250億米ドルの設備投資を計画しています。
アジア太平洋地域は29.1%のシェアを占め、最も急成長
アジア太平洋地域の市場価値は2025年に100.7億米ドル、2035年までに276.5億米ドルで、年率10.63%で成長します。中国は同地域最大の市場であり、Huaweiは国産サーバープロセッサを開発中で、2028年第1四半期に256コア以上のKunpengプロセッサを投入する計画です。インドは同地域の大規模市場の中で最も速く成長しています。
欧州は17.1%のシェア
欧州の市場価値は2025年に59.2億米ドル、2035年までに127.9億米ドルで、CAGRは8.01%です。DC Market Insightsは、主要ハブにおける系統接続の制約が新たなデータホールの建設を遅らせる一方、EUのエネルギー報告規則が事業者に旧式サーバーを更新する定量的な根拠を与えると見込んでいます。
中南米は3.9%のシェア
中南米の市場価値は2025年に13.5億米ドル、2035年までに31.9億米ドルで、CAGRは8.97%です。ブラジルが市場をけん引しています。
中東・アフリカは3.3%のシェア
中東・アフリカの市場価値は2025年に11.4億米ドル、2035年までに31.0億米ドルで、年率10.50%で成長します。これは全地域で2番目に高い成長率であり、最も小さい規模からの成長です。
国別分析:データセンターCPUを最も多く購入している国はどこか?
米国はデータセンターCPUの最大の国別市場であり、2025年に145.9億米ドルと世界全体の42.2%を占めています。これに中国が42.1億米ドル(12.2%)、日本が16.3億米ドル(4.7%)で続きます。上位12か国が2025年の支出の83.4%を占めています。
| 順位 | 国 | 地域 | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 14.59 | 42.2% | 37.47 | 9.89% |
| 2 | 中国 | アジア太平洋 | 4.21 | 12.2% | 10.26 | 9.32% |
| 3 | 日本 | アジア太平洋 | 1.63 | 4.7% | 3.82 | 8.87% |
| 4 | カナダ | 北米 | 1.53 | 4.4% | 4.30 | 10.88% |
| 5 | ドイツ | 欧州 | 1.27 | 3.7% | 2.66 | 7.71% |
| 6 | 英国 | 欧州 | 1.17 | 3.4% | 2.47 | 7.74% |
| 7 | インド | アジア太平洋 | 0.95 | 2.7% | 4.20 | 16.08% |
| 8 | 韓国 | アジア太平洋 | 0.83 | 2.4% | 2.18 | 10.22% |
| 9 | フランス | 欧州 | 0.75 | 2.2% | 1.68 | 8.35% |
| 10 | オーストラリア | アジア太平洋 | 0.71 | 2.1% | 2.05 | 11.09% |
| 11 | ブラジル | 中南米 | 0.61 | 1.8% | 1.42 | 8.85% |
| 12 | オランダ | 欧州 | 0.61 | 1.8% | 1.20 | 7.03% |
インドは年率16.08%で最も急成長している大規模国別市場であり、年率11.09%のオーストラリアを上回っています。これは、ハイパースケールおよびコロケーション事業者が既存のアジアのハブ以外で容量を拡大しているためです。インドは2025年の7位から2035年までに4位へ順位を上げます。国別の数値は、DC Market Insightsが各国の既存および新規サーバー容量の推定シェアで加重して地域合計を配分したものです。
予測シナリオ:2035年の予測はどのように変わり得るか?
データセンターCPU市場は、ベースケースで2035年までに884.9億米ドルに達し、低位シナリオと高位シナリオでは738.9億米ドルから1,028.3億米ドルの範囲となります。
| シナリオ | 2026年以降の前提 | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | 2035年までにソケット出荷数がベースを10%下回り、平均販売価格はベースを約7%下回る | 73.89 | 7.88% |
| ベース | 出荷数は約3,900万ソケット付近で横ばい、平均販売価格は約2,272米ドルに達する | 88.49 | 9.85% |
| 高位 | エージェントワークロードによりアクセラレータに対するCPUの比率が上昇し、2035年までに出荷数がベースを10%、平均販売価格がベースを約6%上回る | 102.83 | 11.51% |
低位ケースは、クラウド設備投資が一時停止した場合の姿です。更新サイクルが長期化し、サーバー統合が進み、価格上昇が鈍化します。高位ケースは、AIエージェントによってアクセラレータ1基当たりの汎用コア数が増え続けることを前提としています。主な技術的変動要因は、アクセラレータモジュールに統合されたCPUがスタンドアロンのホストプロセッサをどの程度置き換えるかであり、置き換えが進めば価値は本市場からアクセラレータへと移ることになります。
競争環境に関するインサイト:データセンターCPU市場をリードするのは誰か?
- Intel
- AMD
- NVIDIA
- Arm
- Amazon Web Services (AWS)
- Microsoft
- Ampere Computing
- Qualcomm
- Huawei
Intelは2025年にデータセンターCPU市場の約42%を占める市場リーダーであり、IntelとAMDを合わせると約69%を占めます(DC Market Insightsの推定:IntelのDCAI部門の2025年売上高169億米ドルにはXeonプロセッサ以外の製品も含まれており、DC Market Insightsはそのうち約144億米ドルをサーバーCPUに配分しています。AMDは166億米ドルのデータセンター部門内でCPUとGPUの売上高を区分していないため、DC Market Insightsは約95億米ドルをEPYCに配分しています)。AMDは2025年に前年比32%増となる過去最高のデータセンター部門売上高166億米ドルを報告し、2025年11月のFinancial Analyst Dayでは、3~5年でサーバーCPU売上高の市場シェアを50%超とする目標を掲げました。AWS、Google、Microsoftは自社クラウド向けにArmプロセッサを開発しており、3社でカスタム自社開発セグメントの大部分を占めています。NVIDIAはGraceおよびVera CPUを販売し、Ampere ComputingはSoftBank Groupに現金65億米ドルで買収されました。QualcommはMetaとの複数世代にわたる契約に基づきデータセンターCPUを供給する予定であり、Huaweiは中国向けにKunpengサーバープロセッサを開発しています。
最近の動向
- 2025年3月、SoftBank GroupはAmpere Computingを総額65億米ドルの全額現金取引で買収することに合意しました(出典:SoftBank Groupプレスリリース)。
- 2025年11月、MicrosoftはAzure Cobalt 200を発表しました。3 nmプロセスで132基のArm Neoverse V3コアを搭載し、Cobalt 100と比べて最大50%高い性能を備えています(出典:Phoronixのニュース記事)。
- 2025年12月、AWSはチップ1個当たり192コアを搭載したGraviton5を発表し、AWSに追加された新規CPU容量の半分以上がGravitonによるものだと述べました(出典:Amazonプレスリリース)。
- 2026年5月、NVIDIAはDell、HPE、Lenovo、Supermicro製のスタンドアロンCPUサーバー向けに、88基のOlympusコアを搭載したVera CPUを発表しました(出典:NVIDIAプレスリリース)。
- 2026年6月、IntelはIntel 18Aで製造された12個のコンピュートタイルを備え、1ソケット当たり最大288コアを搭載するXeon 6+「Clearwater Forest」を発売しました(出典:TweakTownのニュース記事)。
- 2026年7月、AMDは1ソケット当たり最大256コアの第6世代EPYC「Venice」を発表しました。パートナー各社のプラットフォームは2026年第4四半期に続く予定です(出典:StorageReviewのニュース記事)。
これらの製品発表、取引、デザインウィンは、データセンター業界の最新情報で随時お伝えしています。また、アクセラレータやネットワークチップを含む半導体全体の状況については、データセンターチップ市場レポートで取り上げています。
調査手法:データセンターCPU市場モデルの構築方法
DC Market Insightsは、本市場をボトムアップで構築しました。出荷されたサーバーCPUソケットの年間16コホート(2020年~2035年)に、それぞれ加重平均販売価格を乗じています。2025年は2,540万ソケット×約1,362米ドルで345.9億米ドル、2035年は3,895万ソケット×約2,272米ドルで884.9億米ドルとなります。クラウドプロバイダーが設計した自社開発プロセッサは、推定の単位当たり相当コストで評価しています。合計値は3つのアーキテクチャ、4つのコア数帯、2つの調達モデル、5つの用途、5つのエンドユーザーグループ、5つの地域に分割しており、いずれの区分も合計は市場全体と一致します。結果は、上場サプライヤー3社の開示業績とトップダウンで照合しました。x86の合計250.5億米ドルは、2025年のIntelのDCAI部門とAMDのデータセンター部門の合計335億米ドル(いずれもCPU以外の製品を含む)を下回っており、Armの合計は、Gravitonが新規CPU容量の半分以上を担っているというAWSの発表、およびデータセンター向けロイヤルティが2倍以上に増加したというArmの報告と整合しています。国別の値は、各地域合計を既存および新規サーバー容量に基づく国別ウェイトで配分したものです。本ページに記載されているアナリストがモデルを構築し、レビュー担当者が公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査目的
- 1.3通貨、単位、基準年
- 1.4主要ステークホルダー
- 02調査手法
- 2.1ソケット×価格モデル
- 2.2データソースと事実検証
- 2.3ベンダー開示情報とのトップダウン照合
- 2.4前提条件と制約
- 03エグゼクティブサマリー
- 3.1市場概況(2025年および2035年)
- 3.2主な調査結果
- 3.3アナリストの見通し
- 04市場ダイナミクス
- 4.1成長要因
- 4.2トレンド
- 4.3課題
- 4.4機会
- 05価格分析
- 5.1主力プロセッサの定価
- 5.2世代別のコア当たり価格
- 5.3加重平均販売価格(2020年~2035年)
- 06標準と規制
- 6.1EUエコデザイン規則2019/424
- 6.2EUのデータセンター報告制度(委任規則2024/1364)
- 6.3CXLおよびPCI Express仕様
- 6.4米国の輸出規制
- 07サプライチェーン分析
- 7.1プロセッサ設計とライセンス
- 7.2ファウンドリと先端パッケージング
- 7.3サーバーOEMおよびODMによる統合
- 7.4クラウドおよびエンタープライズへの導入
- 08市場規模と予測
- 8.1市場規模(2020年~2035年)
- 8.2ソケット出荷数(2020年~2035年)
- 8.3前年比成長率
- 09データセンターcpu市場:アーキテクチャ別
- 9.1x86
- 9.2Arm
- 9.3その他のアーキテクチャ(Power、RISC-Vなど)
- 10データセンターcpu市場:コア数別
- 10.132コア以下
- 10.233~64コア
- 10.365~128コア
- 10.4128コア超
- 11データセンターcpu市場:調達モデル別
- 11.1マーチャントプロセッサ
- 11.2カスタム自社開発プロセッサ
- 12データセンターcpu市場:用途別
- 12.1汎用クラウドコンピュート
- 12.2AIホストおよび推論ノード
- 12.3エンタープライズ仮想化およびデータベース
- 12.4高性能コンピューティング
- 12.5ストレージおよびネットワークアプライアンス
- 13データセンターcpu市場:エンドユーザー別
- 13.1ハイパースケールクラウドプロバイダー
- 13.2コロケーションおよびGPUクラウドプロバイダー
- 13.3企業
- 13.4通信およびエッジ事業者
- 13.5政府および研究機関
- 14Dc独自分析:ソケット×価格モデルとアーキテクチャ×購入者マトリクス
- 14.1マトリクス(2025年)
- 14.2モデルの入力値
- 15データセンターcpu市場:地域別
- 15.1北米(米国、カナダ)
- 15.2アジア太平洋(中国、日本、インド、韓国、オーストラリア)
- 15.3欧州(ドイツ、英国、フランス、オランダ)
- 15.4中南米(ブラジル)
- 15.5中東・アフリカ
- 16国別分析
- 16.1上位12か国(2025年および2035年)
- 16.2最も急成長している国
- 17地域別クロスセクション分析
- 17.1地域別シェア(2025年および2035年)
- 17.2地域別成長率(2025年~2035年)
- 18予測シナリオ
- 18.1低位シナリオ
- 18.2ベースシナリオ
- 18.3高位シナリオ
- 19競争環境
- 19.1市場シェア推定(2025年)
- 19.2マーチャント戦略と自社開発戦略の比較
- 19.3最近の動向
- 20企業プロファイル
- 20.1Intel
- 20.2AMD
- 20.3NVIDIA
- 20.4Arm
- 20.5Amazon Web Services (AWS)
- 20.6Google
- 20.7Microsoft
- 20.8Ampere Computing
- 20.9Qualcomm
- 20.10Huawei
- 21アナリストの提言
- 21.1プロセッサベンダー向け
- 21.2クラウドおよびコロケーション事業者向け
- 21.3エンタープライズ購入者向け
- 図 1データセンターCPU市場規模(2020年~2035年)
- 図 2データセンターCPU市場:アーキテクチャ別(2025年および2035年)
- 図 3データセンターCPU市場:コア数別(2025年および2035年)
- 図 4データセンターCPU市場:エンドユーザー別(2025年および2035年)
- 図 5データセンターCPU市場:地域別(2025年および2035年)
- 図 6アーキテクチャ×購入者マトリクス(2025年)
- 図 7予測シナリオ(2035年)
- 表 1レポート項目
- 表 2主力プロセッサの定価
- 表 3市場規模とソケット出荷数(2020年~2035年)
- 表 4アーキテクチャ別市場(2025年および2035年)
- 表 5コア数別市場(2025年および2035年)
- 表 6調達モデル別市場(2025年および2035年)
- 表 7用途別市場(2025年および2035年)
- 表 8エンドユーザー別市場(2025年および2035年)
- 表 9アーキテクチャ×購入者マトリクス(2025年)
- 表 10地域別市場(2025年および2035年)
- 表 11上位12か国(2025年および2035年)
- 表 12予測シナリオ(2035年)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に345.9億米ドル、2035年までに884.9億米ドルに拡大します。DC Market Insightsは、2020年の市場規模を268.1億米ドルと推定しています。
2025年から2035年にかけて年率9.85%で、2020年から2025年の年率5.23%から上昇します。DC Market Insightsは、2026年単年で28.2%の増加を予測しています。
x86で、2025年に250.5億米ドル(市場の72.4%)を占めます。Armは年率16.23%で最も急成長しており、2035年までに市場価値の42.4%に達します。
DC Market Insightsの推定によると、2025年はプロセッサ1個当たり約1,362米ドルで、コア数の増加に伴い2035年までに約2,272米ドルへ上昇します。主力製品の定価は約14,800米ドルから17,800米ドルです。
北米で、2025年の市場価値のうち161.2億米ドル(46.6%)を占めます。アジア太平洋地域は年率10.63%で最も急成長しています。
Intelが市場の約42%を占めて首位に立ち、IntelとAMDを合わせると約69%を占めます(DC Market Insightsの推定)。NVIDIA、Arm、AWS、Google、Microsoft、Ampere Computing、Qualcomm、Huaweiも競合しています。
ハイパースケールクラウドプロバイダーで、2025年の需要のうち161.9億米ドル(46.8%)を占めます。コロケーションおよびGPUクラウドプロバイダーは年率12.88%で最も急成長しています。
米国で、2025年の支出のうち145.9億米ドル(42.2%)を占め、42.1億米ドルの中国が続きます。インドは大規模国別市場の中で年率16.08%と最も急成長しています(DC Market Insightsの推定)。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。