
Mercato delle CPU per data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
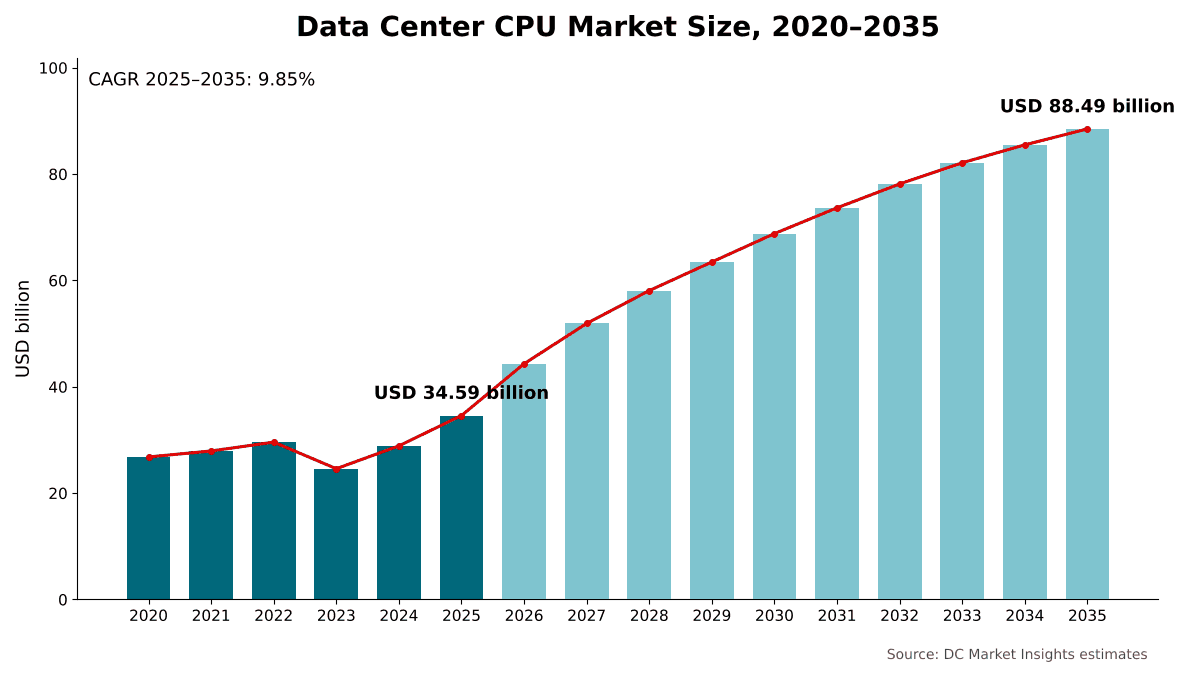
Nel 2025 il valore del Mercato delle CPU per data center era pari a USD 34.59 miliardi; si prevede che raggiunga USD 88.49 miliardi entro il 2035, con un CAGR del 9.85%. North America rappresenta 46.6% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 10 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e normative
- 07Analisi della catena di approvvigionamento
- 08Dimensione del mercato e previsioni
- 09Mercato delle CPU per data center, per architettura
- 10Mercato delle CPU per data center, per numero di core
- 21capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 10Aziende analizzate
Analisi regionale
- North America46.6%
- Asia Pacific29.1%
- Europe17.1%
- Latin America3.9%
- Middle East and Africa3.3%
Aziende analizzate
- Intel
- AMD
- NVIDIA
- Arm
- Amazon Web Services (AWS)
- Microsoft
- Ampere Computing
- Qualcomm
- Huawei
Analisi completa
Il mercato delle CPU per data center comprende i processori per server general-purpose, x86 e Arm, commerciali e progettati su misura, che operano all’interno di data center cloud, di colocation, aziendali, delle telecomunicazioni e della ricerca. DC Market Insights valuta il mercato globale delle CPU per data center a USD 34,59 miliardi nel 2025 e prevede USD 88,49 miliardi entro il 2035, con un CAGR del 9,85%. Il valore del 2025 è costruito a partire da spedizioni e prezzo: circa 25,4 milioni di socket CPU per server a un prezzo medio di vendita ponderato di circa USD 1.362 per processore. I processori con più di 128 core sono il segmento in più rapida crescita, al 25,25% annuo, perché ogni nuova generazione, da 192 a 256 e 288 core, sposta gli acquirenti verso chip meno numerosi e più grandi, e l’Asia Pacifico è la regione in più rapida crescita, al 10,63% annuo, poiché India, Cina e Australia aggiungono capacità cloud.
Sintesi
Il mercato globale delle CPU per data center è stato valutato USD 26,81 miliardi nel 2020, ha raggiunto USD 34,59 miliardi nel 2025 e si prevede che raggiunga USD 88,49 miliardi entro il 2035, con un CAGR del 9,85% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato delle CPU per data center 2025 | USD 34,59 miliardi |
| Mercato delle CPU per data center, CAGR | 9,85% |
| Dimensione del mercato delle CPU per data center 2035 | USD 88,49 miliardi |
Il mercato è cresciuto del 5,23% annuo tra il 2020 e il 2025. DC Market Insights modella un calo del 16,9% nel 2023, quando le spedizioni di socket sono scese a circa 21,9 milioni, seguito da una ripresa a USD 28,89 miliardi nel 2024 e da un aumento del 19,7% nel 2025. I risultati dei fornitori indicano un’accelerazione più marcata nel 2026: Intel ha riportato ricavi della divisione Data Center and AI (DCAI) pari a USD 6,3 miliardi nel secondo trimestre del 2026, in aumento del 59% su base annua, e AMD ha riportato ricavi del segmento Data Center pari a USD 6,7 miliardi nello stesso trimestre, in aumento del 107%. DC Market Insights prevede un mercato di USD 44,33 miliardi nel 2026, con un incremento del 28,2%.
La crescita rallenta al 9,85% annuo dal 2025 al 2035, poiché le spedizioni di socket si stabilizzano intorno ai 39 milioni l’anno, mentre il prezzo medio di vendita continua a salire con il numero di core, da circa USD 1.362 nel 2025 a circa USD 2.272 nel 2035.
Ambito del mercato: che cosa comprende il mercato delle CPU per data center?
Il mercato delle CPU per data center comprende ogni unità di elaborazione centrale (CPU) installata come processore host o general-purpose di un server per data center, valutata alla prima vendita in dollari statunitensi correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima a USD 34,59 miliardi nel 2025.
Incluso. Processori per server x86 commerciali, processori per server Arm commerciali, CPU autonome vendute per server solo CPU, CPU host nei server accelerati e processori interni su misura progettati dai provider cloud, come AWS Graviton, Google Axion e Microsoft Azure Cobalt. I processori interni non sono venduti sul mercato aperto, quindi DC Market Insights li valuta a un costo unitario equivalente stimato (silicio, packaging e ammortamento della progettazione).
Escluso. Unità di elaborazione grafica (GPU) e altri acceleratori, CPU fornite all’interno di moduli superchip CPU-GPU (conteggiate con gli acceleratori), unità di elaborazione dati, processori client e per workstation, processori embedded nei controller di rete e di storage, nonché schede server, memoria e sistemi che circondano la CPU.
Come si combinano i segmenti. Architettura, numero di core, modello di approvvigionamento, applicazione e utente finale ripartiscono ciascuno gli stessi USD 34,59 miliardi. In questo modello i processori interni su misura sono tutti basati su Arm, quindi rientrano nella riga Arm della ripartizione per architettura.
Fattori trainanti: che cosa spinge il mercato delle CPU per data center?
Tre fattori spiegano la maggior parte della crescita del mercato delle CPU per data center: i carichi di lavoro di inferenza AI e degli agenti che portano le CPU general-purpose nei cluster AI, piani di spesa in conto capitale per il cloud più ampi e la corsa verso un numero di core più elevato, che porta il prezzo medio per processore da USD 1.362 a USD 2.272 entro il 2035.
I nodi host e di inferenza AI crescono del 16,68% annuo fino a USD 26,37 miliardi
Ogni server accelerato ha comunque bisogno di processori host, e l’AI basata su agenti aggiunge lavoro ad alta intensità di CPU come orchestrazione, recupero di informazioni e chiamate a strumenti. Il rack GB200 NVL72 di NVIDIA collega 36 CPU Grace a 72 GPU Blackwell, e il sistema DGX B200 abbina 2 processori Intel Xeon Platinum 8570 a 8 GPU Blackwell. Nell’aprile 2026, l’amministratore delegato di Intel Lip-Bu Tan ha dichiarato che il passaggio all’inferenza e all’AI agentica sta “aumentando in modo significativo la necessità delle CPU di Intel” (Fonte: comunicato sui risultati del primo trimestre 2026 di Intel depositato presso la US Securities and Exchange Commission). Nel maggio 2026, il direttore finanziario di NVIDIA ha affermato che i ricavi da CPU, considerando le CPU autonome e le CPU all’interno dei superchip, possono raggiungere USD 20 miliardi nell’esercizio in corso. DC Market Insights valuta le CPU per nodi host e di inferenza AI a USD 5,64 miliardi nel 2025 (16,3% del mercato) e a USD 26,37 miliardi entro il 2035 (29,8%).
I piani di spesa in conto capitale per il cloud raggiungono USD 725 miliardi per il 2026
Il mercato delle CPU per data center segue i budget del cloud: DC Market Insights stima che i provider cloud hyperscale abbiano acquistato il 46,8% del valore del 2025. Google, Amazon, Microsoft e Meta prevedono complessivamente circa USD 725 miliardi di spesa in conto capitale nel 2026, secondo i loro risultati del primo trimestre 2026 raccolti dal Financial Times. I produttori di server riportano la stessa domanda: l’Infrastructure Solutions Group di Dell ha registrato ricavi record di USD 60,8 miliardi nell’esercizio 2026, in aumento del 40%, e le vendite nette di Supermicro hanno raggiunto USD 22,0 miliardi nell’esercizio chiuso a giugno 2025, rispetto a USD 15,0 miliardi. L’Agenzia internazionale dell’energia (IEA) stima che i data center abbiano consumato circa 415 terawattora (TWh) di elettricità nel 2024 e ne prevede circa 945 TWh entro il 2030, il che definisce la scala del parco server su cui operano queste CPU.
Il numero massimo di core sale da 128 a 288 per socket dal 2024
Ogni generazione concentra più core in un unico socket e ha un prezzo più alto per chip. Lo Xeon 6980P di Intel è stato lanciato nel 2024 con 128 performance core. L’EPYC 9965 di AMD è seguito nell’ottobre 2024 con 192 core, AMD ha presentato la 6a generazione di EPYC “Venice” nel luglio 2026 con fino a 256 core per socket, e lo Xeon 6+ “Clearwater Forest” di Intel, lanciato nel giugno 2026, offre fino a 288 efficient core per socket. DC Market Insights stima che i processori con più di 128 core rappresentassero il 12,9% del valore del 2025 e che raggiungeranno il 47,9% entro il 2035, il che costituisce il motivo principale per cui il prezzo medio di vendita ponderato aumenta di circa il 5,25% annuo, mentre i volumi di socket crescono di circa il 4,37% annuo.
Tendenze di mercato: come sta cambiando il mercato delle CPU per data center?
Il mercato delle CPU per data center si sta spostando verso Arm, verso processori progettati dagli stessi provider cloud e verso server con sola CPU costruiti per gli agenti AI; i processori basati su Arm crescono del 16,23% annuo fino al 2035.
Arm sale dal 24,1% al 42,4% del valore di mercato
Arm Holdings prevedeva che quasi il 50% dei nuovi chip per server spediti ai principali hyperscaler nel 2025 fosse basato su Arm, e ha riferito che le sue royalty nel data center sono più che raddoppiate su base annua nel trimestre chiuso a giugno 2026. AWS afferma che più della metà della nuova capacità CPU aggiunta è stata basata su Graviton per il terzo anno consecutivo (Fonte: comunicato stampa di Amazon). DC Market Insights valuta le CPU per data center basate su Arm a USD 8,34 miliardi nel 2025 e a USD 37,52 miliardi entro il 2035, quando raggiungeranno il 42,4% del mercato. x86 mantiene la maggioranza con il 54,8% nel 2035, perché il software aziendale e gli ambienti di virtualizzazione restano su questa architettura.
I processori interni su misura raggiungono il 33,6% del valore entro il 2035
I provider cloud progettano ora le proprie CPU per server. AWS Graviton5 ha 192 core per chip, Google ha reso disponibili al pubblico nell’ottobre 2024 le macchine virtuali C4A basate su Axion, dichiarando un rapporto prezzo-prestazioni migliore fino al 65% rispetto a istanze x86 comparabili della generazione attuale, e Azure Cobalt 200 di Microsoft integra 132 core Arm Neoverse V3 con un processo a 3 nm. DC Market Insights valuta i processori interni su misura a USD 6,50 miliardi nel 2025 (18,8%) e a USD 29,73 miliardi nel 2035 (33,6%), con una crescita del 16,41% annuo. Meta segue lo stesso percorso con un partner commerciale: nel giugno 2026, Qualcomm e Meta hanno annunciato un accordo plurigenerazionale per CPU per data center, con la prima generazione prevista in produzione nella seconda metà del 2028.
I server con sola CPU tornano per gli agenti AI
I fornitori di acceleratori vendono ora CPU autonomamente. Nel maggio 2026, NVIDIA ha presentato Vera, una CPU con 88 core personalizzati Olympus offerta in server con sola CPU da Dell, HPE, Lenovo e Supermicro, con sistemi disponibili dall’autunno 2026. Anche Arm vende un proprio chip per data center: ha riferito che la domanda dei clienti per la sua Arm AGI CPU supera USD 2 miliardi nei suoi esercizi 2027 e 2028.
Sfide del mercato: che cosa frena il mercato delle CPU per data center?
Una domanda aziendale che cresce solo del 4,94% annuo e i limiti di potenza sulla nuova capacità dei data center sono i due vincoli che, secondo DC Market Insights, rallenteranno il mercato delle CPU per data center.
La domanda aziendale cresce solo del 4,94% annuo
DC Market Insights stima che le aziende abbiano acquistato CPU per data center per USD 10,27 miliardi nel 2025, il 29,7% del mercato, ma DC Market Insights prevede solo USD 16,64 miliardi entro il 2035, poiché i carichi di lavoro si spostano verso cloud e colocation e un numero di core più elevato consente a un nuovo server di sostituirne diversi vecchi. Il consolidamento dei server riduce la domanda in unità nelle sale aziendali anche se la spesa per unità aumenta: i processori fino a 32 core calano dell’1,74% annuo.
Le norme su potenza ed efficienza limitano la nuova capacità
L’elettricità limita la velocità con cui è possibile installare nuovi server. Nell’Unione europea, il Regolamento sulla progettazione ecocompatibile (UE) 2019/424 fissa dal 1° marzo 2020 limiti di potenza in stato inattivo per i server, e il Regolamento delegato (UE) 2024/1364 impone ai data center con almeno 500 kW di potenza IT installata di comunicare dati a una banca dati europea entro il 15 settembre 2024, entro il 15 maggio 2025 e successivamente ogni anno. DC Market Insights prevede che questi limiti manterranno l’Europa la regione a crescita più lenta, all’8,01% annuo.
Opportunità di mercato: dove si trovano i nuovi bacini di ricavi?
I due maggiori nuovi bacini di ricavi nel mercato delle CPU per data center sono i provider di colocation e GPU cloud, in crescita del 12,88% annuo, e l’India, il mercato nazionale di grandi dimensioni in più rapida crescita, al 16,08% annuo.
I provider di colocation e GPU cloud triplicano la spesa in CPU entro il 2035
DC Market Insights stima che i provider di colocation e GPU cloud abbiano speso USD 3,87 miliardi in CPU per data center nel 2025, e DC Market Insights prevede che la loro spesa raggiunga USD 13,01 miliardi nel 2035. Questi operatori acquistano processori commerciali anziché progettarne di propri, il che li mantiene aperti a Intel, AMD, NVIDIA e Ampere. I portafogli ordini AI dei produttori di server mostrano la pipeline: Dell ha registrato oltre USD 64 miliardi di ordini di server ottimizzati per l’AI nell’esercizio 2026 ed è entrata nell’esercizio 2027 con un portafoglio ordini record di USD 43 miliardi. Le piattaforme server che ospitano questi processori sono trattate nel report Mercato dei server per data center.
L’espansione della memoria tramite CXL aumenta il valore della CPU per server
Compute Express Link (CXL) consente a una CPU di collegare memoria oltre i propri canali. Il CXL Consortium ha pubblicato la specifica CXL 4.0 il 18 novembre 2025, raddoppiando la larghezza di banda da 64 GT/s a 128 GT/s. Pool di memoria più ampi per socket si adattano ai database in-memory e ai carichi di lavoro di recupero AI e favoriscono i processori di fascia alta con più linee; DC Market Insights prevede che la fascia da 65 a 128 core cresca da USD 13,49 miliardi nel 2025 a USD 28,05 miliardi nel 2035.
Prezzi: quanto costa una CPU per data center?
Il prezzo medio di vendita ponderato di una CPU per data center è stato di circa USD 1.362 nel 2025, secondo le stime di DC Market Insights, mentre i processori commerciali di punta hanno avuto prezzi di listino compresi tra circa USD 14.800 e USD 17.800 dal 2024.
| Processore | Core | Prezzo di listino (USD) | Prezzo per core (USD) |
|---|---|---|---|
| Intel Xeon 6980P (prezzo di lancio, 2024) | 128 | 17.800 | 139,06 |
| AMD EPYC 9965 (prezzo di lancio, 2024) | 192 | 14.813 | 77,15 |
| AMD EPYC 9996 (prezzo per 1.000 unità, 2026) | 256 | 14.904 | 58,22 |
I prezzi di listino per core diminuiscono a ogni generazione, ma il prezzo di vendita ponderato per processore aumenta perché gli acquirenti salgono nella gamma del numero di core. DC Market Insights modella il prezzo medio di vendita a USD 1.880 nel 2030 e a USD 2.272 nel 2035. Il valore ponderato è molto inferiore ai prezzi di listino di punta perché la maggior parte dei socket viene spedita in componenti di fascia media e perché i grandi acquirenti cloud pagano prezzi contrattuali; il materiale comparativo di AMD indica lo Xeon 6980P a USD 13.955 nel 2026, al di sotto del suo prezzo di lancio.
Standard e normative: quali regole influenzano le CPU per data center?
Quattro insiemi di regole influenzano la progettazione e la domanda di CPU per data center: le norme UE sull’efficienza dei server, la rendicontazione UE dei data center, le specifiche di interconnessione CXL e PCI Express e i controlli statunitensi sulle esportazioni.
Regolamento UE sulla progettazione ecocompatibile 2019/424. Il Regolamento sulla progettazione ecocompatibile (UE) 2019/424 fissa limiti di potenza in stato inattivo per i server dal 1° marzo 2020, con eccezioni come i server resilienti. Le funzioni di gestione energetica dei processori sono progettate per rispettare questi limiti.
Rendicontazione UE dei data center. Il Regolamento delegato (UE) 2024/1364 si applica ai data center con almeno 500 kW di potenza IT installata e richiede comunicazioni entro il 15 settembre 2024, il 15 maggio 2025 e successivamente ogni anno, offrendo agli operatori un motivo misurato per sostituire i server più vecchi e meno efficienti.
CXL e PCI Express. La specifica CXL 4.0 (novembre 2025) opera a 128 GT/s, e PCI-SIG ha rilasciato ai propri membri la specifica PCI Express 7.0 a 128,0 GT/s l’11 giugno 2025. Ogni nuova generazione di interconnessione definisce l’I/O che la successiva piattaforma CPU deve supportare.
Controlli statunitensi sulle esportazioni. Il Dipartimento del Commercio degli Stati Uniti ha revocato la AI Diffusion Rule il 13 maggio 2025, due giorni prima della scadenza per la conformità. Le regole di esportazione per il calcolo avanzato restano un rischio di pianificazione per le vendite in Cina, dove fornitori nazionali come Huawei stanno sviluppando propri processori per server.
Segmentazione del mercato: quale segmento guida il mercato delle CPU per data center?
I processori x86 guidano il mercato delle CPU per data center con il 72,4% del valore del 2025, i provider cloud hyperscale guidano gli acquirenti con il 46,8% e i processori con più di 128 core sono il segmento in più rapida crescita, al 25,25% annuo, perché ogni nuova generazione sposta gli acquirenti verso componenti con più core. Tra le architetture, Arm cresce più rapidamente, al 16,23% annuo.
Per architettura: x86 in testa con il 72,4%
| Architettura | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| x86 | 25,05 | 72,4% | 48,49 | 6,83% |
| Arm | 8,34 | 24,1% | 37,52 | 16,23% |
| Altre architetture (Power, RISC-V e altre) | 1,21 | 3,5% | 2,48 | 7,42% |
Arm guadagna 18,3 punti di quota entro il 2035, principalmente grazie ai processori che i provider cloud progettano per i propri parchi server. x86 quasi raddoppia comunque il proprio valore perché la domanda aziendale, di colocation e di host AI resta in larga parte su Intel Xeon e AMD EPYC.
Per numero di core: la fascia da 65 a 128 core è in testa con il 39,0%
| Numero di core | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Fino a 32 core | 6,43 | 18,6% | 5,40 | -1,74% |
| Da 33 a 64 core | 10,21 | 29,5% | 12,65 | 2,17% |
| Da 65 a 128 core | 13,49 | 39,0% | 28,05 | 7,59% |
| Oltre 128 core | 4,46 | 12,9% | 42,39 | 25,25% |
I processori con oltre 128 core diventano la fascia più ampia entro il 2035, con il 47,9% del valore. I componenti con pochi core restano nei server edge, di storage e nei server aziendali sensibili alle licenze.
Per modello di approvvigionamento: i processori commerciali sono in testa con l’81,2%
I processori commerciali venduti da Intel, AMD, NVIDIA, Ampere e altri valgono USD 28,09 miliardi nel 2025 e USD 58,76 miliardi entro il 2035, con un CAGR del 7,66%. I processori interni su misura progettati dai provider cloud valgono USD 6,50 miliardi (18,8%) nel 2025 e crescono del 16,41% annuo fino a USD 29,73 miliardi.
Per applicazione: il calcolo cloud general-purpose è in testa con il 38,4%
| Applicazione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Calcolo cloud general-purpose | 13,28 | 38,4% | 32,83 | 9,47% |
| Nodi host e di inferenza AI | 5,64 | 16,3% | 26,37 | 16,68% |
| Virtualizzazione e database aziendali | 9,10 | 26,3% | 15,22 | 5,28% |
| Calcolo ad alte prestazioni | 3,01 | 8,7% | 6,99 | 8,79% |
| Appliance di storage e networking | 3,56 | 10,3% | 7,08 | 7,11% |
I nodi host e di inferenza AI crescono più rapidamente tra le applicazioni e superano la virtualizzazione e i database aziendali entro il 2035.
Per utente finale: i provider cloud hyperscale sono in testa con il 46,8%
| Utente finale | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Provider cloud hyperscale | 16,19 | 46,8% | 48,94 | 11,70% |
| Provider di colocation e GPU cloud | 3,87 | 11,2% | 13,01 | 12,88% |
| Aziende | 10,27 | 29,7% | 16,64 | 4,94% |
| Operatori telecom ed edge | 2,46 | 7,1% | 5,68 | 8,75% |
| Governo e ricerca | 1,80 | 5,2% | 4,23 | 8,93% |
I provider cloud hyperscale raggiungono il 55,3% del mercato entro il 2035. Gli acquirenti governativi e della ricerca crescono dell’8,93% annuo.
Esclusiva DC: il modello socket × prezzo e la matrice architettura × acquirente
Con USD 10,18 miliardi nel 2025, i processori x86 acquistati dai provider cloud hyperscale sono la singola cella più grande della matrice e il 29,4% di tutta la spesa in CPU per data center. La matrice seguente incrocia le due ripartizioni su cui acquirenti e fornitori pongono più domande: quale set di istruzioni viene acquistato e chi lo acquista. Si tratta di un modello di DC Market Insights, non di un conteggio delle spedizioni, costruito su 43 input: 16 coorti annuali di spedizioni di socket (dal 2020 al 2035), 16 valori di prezzo medio di vendita, 3 quote per architettura, 5 quote per utente finale e 3 dati comunicati dai fornitori usati come verifica incrociata.
| 2025, miliardi di USD | x86 | Arm | Altre | Totale |
|---|---|---|---|---|
| Provider cloud hyperscale | 10,18 | 5,78 | 0,23 | 16,19 |
| Provider di colocation e GPU cloud | 2,72 | 1,03 | 0,13 | 3,87 |
| Aziende | 9,26 | 0,52 | 0,49 | 10,27 |
| Operatori telecom ed edge | 1,67 | 0,68 | 0,10 | 2,46 |
| Governo e ricerca | 1,21 | 0,33 | 0,26 | 1,80 |
| Totale | 25,05 | 8,34 | 1,21 | 34,59 |
I provider cloud hyperscale rappresentano il 69,3% di tutta la spesa in Arm, mentre le aziende destinano il 90,2% del proprio budget CPU a x86; un fornitore che vende solo Arm è escluso dal secondo gruppo di acquirenti per dimensione. Gli operatori telecom ed edge presentano la quota Arm più alta dopo gli hyperscaler, pari al 27,9%, perché i progetti Arm a basso consumo si adattano ai siti di rete ed edge. Gli acquirenti governativi e della ricerca detengono la quota più alta di altre architetture, pari al 14,6%, a riflesso dei programmi di supercalcolo e di processori nazionali.
Il modello socket × prezzo alla base di questi dati ha due input che qualsiasi lettore può verificare: i socket di processore spediti ogni anno (circa 25,4 milioni nel 2025) e il prezzo ponderato per processore (circa USD 1.362 nel 2025). Moltiplicando i due si ottiene il mercato. Il modello e le sue ipotesi sono illustrati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il mercato delle CPU per data center?
DC Market Insights stima che il Nord America guidi il mercato delle CPU per data center con il 46,6% del valore del 2025, e che l’Asia Pacifico sia la regione in più rapida crescita, al 10,63% annuo, perché India, Cina e Australia continuano ad aggiungere capacità cloud e di colocation.
Il Nord America è in testa con una quota del 46,6%
Gli acquirenti nordamericani hanno speso USD 16,12 miliardi in CPU per data center nel 2025, e si prevede che la regione raggiunga USD 41,77 miliardi nel 2035, con un CAGR del 9,99%. Google, Amazon, Microsoft e Meta prevedono complessivamente circa USD 725 miliardi di spesa in conto capitale nel 2026.
L’Asia Pacifico detiene una quota del 29,1% e cresce più rapidamente
L’Asia Pacifico vale USD 10,07 miliardi nel 2025 e USD 27,65 miliardi entro il 2035, con una crescita del 10,63% annuo. La Cina è il mercato più grande della regione, e Huawei sta sviluppando processori per server nazionali: prevede un processore Kunpeng con almeno 256 core nel primo trimestre del 2028. L’India cresce più rapidamente tra i grandi mercati della regione.
L’Europa detiene una quota del 17,1%
L’Europa vale USD 5,92 miliardi nel 2025 e USD 12,79 miliardi entro il 2035, con un CAGR dell’8,01%. DC Market Insights prevede che i limiti di connessione alla rete elettrica nei principali hub rallenteranno le nuove sale, mentre le norme UE sulla rendicontazione energetica offrono agli operatori un motivo misurato per rinnovare i server più vecchi.
L’America Latina detiene una quota del 3,9%
L’America Latina vale USD 1,35 miliardi nel 2025 e USD 3,19 miliardi entro il 2035, con un CAGR dell’8,97%, trainata dal Brasile.
Il Medio Oriente e Africa detiene una quota del 3,3%
Il Medio Oriente e Africa vale USD 1,14 miliardi nel 2025 e USD 3,10 miliardi entro il 2035, con una crescita del 10,50% annuo, il secondo tasso più rapido tra tutte le regioni, a partire dalla base più piccola.
Analisi per paese: quali paesi acquistano più CPU per data center?
Gli Stati Uniti sono il maggiore mercato nazionale per le CPU per data center con USD 14,59 miliardi nel 2025, il 42,2% del valore globale, seguiti dalla Cina con USD 4,21 miliardi (12,2%) e dal Giappone con USD 1,63 miliardi (4,7%). I 12 maggiori paesi rappresentano l’83,4% della spesa del 2025.
| Posizione | Paese | Regione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 14,59 | 42,2% | 37,47 | 9,89% |
| 2 | Cina | Asia Pacifico | 4,21 | 12,2% | 10,26 | 9,32% |
| 3 | Giappone | Asia Pacifico | 1,63 | 4,7% | 3,82 | 8,87% |
| 4 | Canada | Nord America | 1,53 | 4,4% | 4,30 | 10,88% |
| 5 | Germania | Europa | 1,27 | 3,7% | 2,66 | 7,71% |
| 6 | Regno Unito | Europa | 1,17 | 3,4% | 2,47 | 7,74% |
| 7 | India | Asia Pacifico | 0,95 | 2,7% | 4,20 | 16,08% |
| 8 | Corea del Sud | Asia Pacifico | 0,83 | 2,4% | 2,18 | 10,22% |
| 9 | Francia | Europa | 0,75 | 2,2% | 1,68 | 8,35% |
| 10 | Australia | Asia Pacifico | 0,71 | 2,1% | 2,05 | 11,09% |
| 11 | Brasile | America Latina | 0,61 | 1,8% | 1,42 | 8,85% |
| 12 | Paesi Bassi | Europa | 0,61 | 1,8% | 1,20 | 7,03% |
L’India è il mercato nazionale di grandi dimensioni in più rapida crescita, al 16,08% annuo, davanti all’Australia all’11,09%, poiché gli operatori hyperscale e di colocation aggiungono capacità al di fuori degli hub asiatici consolidati. L’India sale dal settimo posto nel 2025 al quarto posto entro il 2035. I dati per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di ciascun paese della capacità server installata e nuova.
Scenari di previsione: come potrebbe cambiare la previsione per il 2035?
Il mercato delle CPU per data center raggiunge USD 88,49 miliardi entro il 2035 nello scenario base, con un intervallo compreso tra USD 73,89 miliardi e USD 102,83 miliardi tra gli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Spedizioni di socket inferiori del 10% rispetto allo scenario base entro il 2035; prezzo medio di vendita inferiore di circa il 7% rispetto allo scenario base | 73,89 | 7,88% |
| Base | Le spedizioni si stabilizzano intorno ai 39 milioni di socket; il prezzo medio di vendita raggiunge circa USD 2.272 | 88,49 | 9,85% |
| Alto | I carichi di lavoro degli agenti aumentano il rapporto CPU/acceleratori; spedizioni superiori del 10% e prezzo medio di vendita superiore di circa il 6% rispetto allo scenario base entro il 2035 | 102,83 | 11,51% |
Lo scenario basso rappresenta l’effetto di una pausa nella spesa in conto capitale per il cloud: i cicli di rinnovo si allungano, un maggior numero di server viene consolidato e gli aumenti di prezzo rallentano. Lo scenario alto presuppone che gli agenti AI continuino ad aumentare il numero di core general-purpose per acceleratore. Il principale fattore tecnico di variabilità è la misura in cui le CPU integrate nei moduli acceleratori sostituiranno i processori host autonomi, il che sposterebbe valore da questo mercato verso gli acceleratori.
Analisi competitiva: chi guida il mercato delle CPU per data center?
- Intel
- AMD
- NVIDIA
- Arm
- Amazon Web Services (AWS)
- Microsoft
- Ampere Computing
- Qualcomm
- Huawei
Intel è il leader di mercato con circa il 42% del mercato delle CPU per data center nel 2025, e Intel e AMD insieme detengono circa il 69% (stima di DC Market Insights: i ricavi DCAI di Intel, pari a USD 16,9 miliardi nel 2025, includono prodotti diversi dai processori Xeon, e DC Market Insights ne attribuisce circa USD 14,4 miliardi alle CPU per server; AMD non suddivide le vendite di CPU e GPU all’interno del proprio segmento Data Center da USD 16,6 miliardi, quindi DC Market Insights attribuisce circa USD 9,5 miliardi a EPYC). AMD ha riportato ricavi record del segmento Data Center pari a USD 16,6 miliardi nel 2025, in aumento del 32%, e in occasione del Financial Analyst Day di novembre 2025 ha fissato un obiettivo a tre-cinque anni di una quota di mercato dei ricavi da CPU per server superiore al 50%. AWS, Google e Microsoft realizzano processori Arm per i propri cloud e insieme costituiscono la maggior parte del segmento dei processori interni su misura. NVIDIA vende le CPU Grace e Vera, Ampere Computing è stata acquisita da SoftBank Group per USD 6,5 miliardi in contanti, Qualcomm fornirà CPU per data center a Meta nell’ambito di un accordo plurigenerazionale e Huawei sta sviluppando i propri processori per server Kunpeng per la Cina.
Sviluppi recenti
- Nel marzo 2025, SoftBank Group ha concordato l’acquisizione di Ampere Computing in un’operazione interamente in contanti del valore di USD 6,5 miliardi (Fonte: comunicato stampa di SoftBank Group).
- Nel novembre 2025, Microsoft ha presentato Azure Cobalt 200, con 132 core Arm Neoverse V3 con un processo a 3 nm e prestazioni superiori fino al 50% rispetto a Cobalt 100 (Fonte: articolo di Phoronix).
- Nel dicembre 2025, AWS ha presentato Graviton5 con 192 core per chip e ha dichiarato che più della metà della nuova capacità CPU aggiunta ad AWS è basata su Graviton (Fonte: comunicato stampa di Amazon).
- Nel maggio 2026, NVIDIA ha presentato la CPU Vera con 88 core Olympus per server con sola CPU di Dell, HPE, Lenovo e Supermicro (Fonte: comunicato stampa di NVIDIA).
- Nel giugno 2026, Intel ha lanciato Xeon 6+ “Clearwater Forest”, con 12 tile di calcolo realizzati su Intel 18A e fino a 288 core per socket (Fonte: articolo di TweakTown).
- Nel luglio 2026, AMD ha presentato la 6a generazione di EPYC “Venice” con fino a 256 core per socket, con piattaforme dei partner in arrivo nel quarto trimestre del 2026 (Fonte: articolo di StorageReview).
Seguiamo questi lanci, accordi e design win man mano che avvengono nei nostri aggiornamenti sul settore dei data center, e il quadro più ampio del silicio, inclusi acceleratori e chip di rete, è trattato nel report Mercato dei chip per data center.
Metodologia: come abbiamo costruito il modello del mercato delle CPU per data center
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire da 16 coorti annuali (dal 2020 al 2035) di socket CPU per server spediti, ciascuna moltiplicata per un prezzo medio di vendita ponderato: 25,4 milioni di socket a circa USD 1.362 danno USD 34,59 miliardi nel 2025, e 38,95 milioni di socket a circa USD 2.272 danno USD 88,49 miliardi nel 2035. I processori interni progettati dai provider cloud sono valutati a un costo unitario equivalente stimato. Il totale è stato suddiviso per 3 architetture, 4 fasce di numero di core, 2 modelli di approvvigionamento, 5 applicazioni, 5 gruppi di utenti finali e 5 regioni, e ogni ripartizione somma al totale del mercato. Il risultato è stato verificato con un approccio top-down rispetto ai risultati comunicati da 3 fornitori quotati: il totale x86 di USD 25,05 miliardi si colloca al di sotto dei USD 33,5 miliardi complessivi dei segmenti DCAI di Intel e Data Center di AMD nel 2025, entrambi comprensivi di prodotti diversi dalle CPU, e il totale Arm è coerente con la dichiarazione di AWS secondo cui Graviton alimenta più della metà della sua nuova capacità CPU e con il rapporto di Arm secondo cui le sue royalty nel data center sono più che raddoppiate. I valori per paese allocano ciascun totale regionale in base a pesi nazionali relativi alla capacità server installata e nuova. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Obiettivi della ricerca
- 1.3Valuta, unità e anno base
- 1.4Principali stakeholder
- 02Metodologia di ricerca
- 2.1Modello socket × prezzo
- 2.2Fonti dei dati e verifica dei fatti
- 2.3Verifiche incrociate top-down rispetto ai dati dei fornitori
- 2.4Ipotesi e limitazioni
- 03Sintesi
- 3.1Panoramica del mercato, 2025 e 2035
- 3.2Risultati principali
- 3.3Prospettive dell'analista
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Tendenze
- 4.3Sfide
- 4.4Opportunità
- 05Analisi dei prezzi
- 5.1Prezzi di listino dei processori di punta
- 5.2Prezzo per core per generazione
- 5.3Prezzo medio di vendita ponderato, 2020-2035
- 06Standard e normative
- 6.1Regolamento UE sulla progettazione ecocompatibile 2019/424
- 6.2Rendicontazione UE dei data center (Regolamento delegato 2024/1364)
- 6.3Specifiche CXL e PCI Express
- 6.4Controlli statunitensi sulle esportazioni
- 07Analisi della catena di approvvigionamento
- 7.1Progettazione e licenze dei processori
- 7.2Fonderia e packaging avanzato
- 7.3Integrazione OEM e ODM dei server
- 7.4Implementazione cloud e aziendale
- 08Dimensione del mercato e previsioni
- 8.1Dimensione del mercato, 2020-2035
- 8.2Spedizioni di socket, 2020-2035
- 8.3Crescita su base annua
- 09Mercato delle CPU per data center, per architettura
- 9.1x86
- 9.2Arm
- 9.3Altre architetture (Power, RISC-V e altre)
- 10Mercato delle CPU per data center, per numero di core
- 10.1Fino a 32 core
- 10.2Da 33 a 64 core
- 10.3Da 65 a 128 core
- 10.4Oltre 128 core
- 11Mercato delle CPU per data center, per modello di approvvigionamento
- 11.1Processori commerciali
- 11.2Processori interni su misura
- 12Mercato delle CPU per data center, per applicazione
- 12.1Calcolo cloud general-purpose
- 12.2Nodi host e di inferenza AI
- 12.3Virtualizzazione e database aziendali
- 12.4Calcolo ad alte prestazioni
- 12.5Appliance di storage e networking
- 13Mercato delle CPU per data center, per utente finale
- 13.1Provider cloud hyperscale
- 13.2Provider di colocation e GPU cloud
- 13.3Aziende
- 13.4Operatori telecom ed edge
- 13.5Governo e ricerca
- 14Esclusiva DC: modello socket × prezzo e matrice architettura × acquirente
- 14.1Matrice, 2025
- 14.2Input del modello
- 15Mercato delle CPU per data center, per regione
- 15.1Nord America (Stati Uniti, Canada)
- 15.2Asia Pacifico (Cina, Giappone, India, Corea del Sud, Australia)
- 15.3Europa (Germania, Regno Unito, Francia, Paesi Bassi)
- 15.4America Latina (Brasile)
- 15.5Medio Oriente e Africa
- 16Analisi per paese
- 16.1I 12 principali paesi, 2025 e 2035
- 16.2Paesi in più rapida crescita
- 17Confronti regionali
- 17.1Quote regionali, 2025 e 2035
- 17.2Tassi di crescita regionali, 2025-2035
- 18Scenari di previsione
- 18.1Scenario basso
- 18.2Scenario base
- 18.3Scenario alto
- 19Panorama competitivo
- 19.1Stime delle quote di mercato, 2025
- 19.2Strategie commerciali e interne a confronto
- 19.3Sviluppi recenti
- 20Profili aziendali
- 20.1Intel
- 20.2AMD
- 20.3NVIDIA
- 20.4Arm
- 20.5Amazon Web Services (AWS)
- 20.6Google
- 20.7Microsoft
- 20.8Ampere Computing
- 20.9Qualcomm
- 20.10Huawei
- 21Raccomandazioni dell'analista
- 21.1Per i fornitori di processori
- 21.2Per gli operatori cloud e di colocation
- 21.3Per gli acquirenti aziendali
- Fig. 1Dimensione del mercato delle CPU per data center, 2020-2035
- Fig. 2Mercato delle CPU per data center per architettura, 2025 e 2035
- Fig. 3Mercato delle CPU per data center per numero di core, 2025 e 2035
- Fig. 4Mercato delle CPU per data center per utente finale, 2025 e 2035
- Fig. 5Mercato delle CPU per data center per regione, 2025 e 2035
- Fig. 6Matrice architettura × acquirente, 2025
- Fig. 7Scenari di previsione, 2035
- Tabella 1Attributi del report
- Tabella 2Prezzi di listino dei processori di punta
- Tabella 3Dimensione del mercato e spedizioni di socket, 2020-2035
- Tabella 4Mercato per architettura, 2025 e 2035
- Tabella 5Mercato per numero di core, 2025 e 2035
- Tabella 6Mercato per modello di approvvigionamento, 2025 e 2035
- Tabella 7Mercato per applicazione, 2025 e 2035
- Tabella 8Mercato per utente finale, 2025 e 2035
- Tabella 9Matrice architettura × acquirente, 2025
- Tabella 10Mercato per regione, 2025 e 2035
- Tabella 11I 12 principali paesi, 2025 e 2035
- Tabella 12Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 34,59 miliardi nel 2025, in crescita fino a USD 88,49 miliardi entro il 2035. DC Market Insights stima il mercato a USD 26,81 miliardi nel 2020.
Del 9,85% annuo dal 2025 al 2035, rispetto al 5,23% annuo tra il 2020 e il 2025. DC Market Insights prevede un aumento del 28,2% nel solo 2026.
x86, con USD 25,05 miliardi, pari al 72,4% del mercato nel 2025. Arm cresce più rapidamente, al 16,23% annuo, e raggiunge il 42,4% del valore entro il 2035.
Circa USD 1.362 per processore nel 2025, in aumento fino a circa USD 2.272 entro il 2035 con la crescita del numero di core, secondo le stime di DC Market Insights. I componenti di punta hanno prezzi di listino compresi tra circa USD 14.800 e USD 17.800.
Il Nord America, con USD 16,12 miliardi, pari al 46,6% del valore del 2025. L’Asia Pacifico cresce più rapidamente, al 10,63% annuo.
Intel è in testa con circa il 42% del mercato, e Intel e AMD insieme detengono circa il 69% (stima di DC Market Insights). Competono inoltre NVIDIA, Arm, AWS, Google, Microsoft, Ampere Computing, Qualcomm e Huawei.
I provider cloud hyperscale, con USD 16,19 miliardi, pari al 46,8% della domanda del 2025. I provider di colocation e GPU cloud crescono più rapidamente, al 12,88% annuo.
Gli Stati Uniti, con USD 14,59 miliardi, pari al 42,2% della spesa del 2025, seguiti dalla Cina con USD 4,21 miliardi. L’India cresce più rapidamente tra i grandi mercati nazionali, al 16,08% annuo (stima di DC Market Insights).
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.