
Markt für Rechenzentrums-CPUs: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
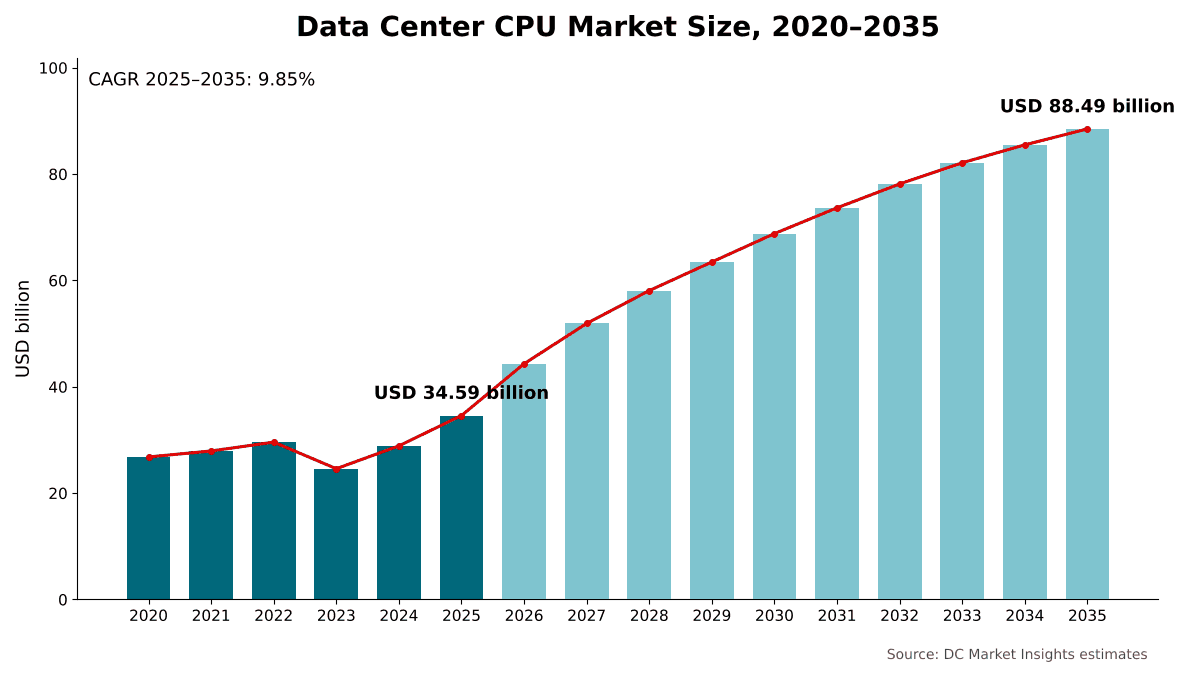
Markt für Rechenzentrums-CPUs: 2025 lag das Marktvolumen bei USD 34.59 Mrd.; bis 2035 soll es bei einer CAGR von 9.85 % auf USD 88.49 Mrd. steigen. Auf North America entfallen 46.6% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 10. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Standards und Regulierung
- 07Lieferkettenanalyse
- 08Marktgröße und Prognose
- 09Markt für Rechenzentrums-CPUs, nach Architektur
- 10Markt für Rechenzentrums-CPUs, nach Kernzahl
- 21Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 10Profilierte Unternehmen
Regionale Analyse
- North America46.6%
- Asia Pacific29.1%
- Europe17.1%
- Latin America3.9%
- Middle East and Africa3.3%
Profilierte Unternehmen
- Intel
- AMD
- NVIDIA
- Arm
- Amazon Web Services (AWS)
- Microsoft
- Ampere Computing
- Qualcomm
- Huawei
Vollständige Analyse
Der Markt für Rechenzentrums-CPUs umfasst die universellen Serverprozessoren – x86 und Arm, als Merchant-Produkte oder kundenspezifisch entwickelt –, die in Cloud-, Colocation-, Unternehmens-, Telekommunikations- und Forschungsrechenzentren arbeiten. DC Market Insights bewertet den globalen Markt für Rechenzentrums-CPUs für 2025 mit USD 34,59 Mrd. und prognostiziert bis 2035 USD 88,49 Mrd., was einer CAGR von 9,85 % entspricht. Der Wert für 2025 ergibt sich aus Auslieferungen und Preis: rund 25,4 Mio. Server-CPU-Sockel zu einem gemischten durchschnittlichen Verkaufspreis von rund USD 1.362 pro Prozessor. Prozessoren mit mehr als 128 Kernen sind mit 25,25 % pro Jahr das am schnellsten wachsende Segment, weil jede neue Generation – von 192 über 256 bis 288 Kerne – Käufer zu weniger, aber größeren Chips bewegt, und der asiatisch-pazifische Raum ist mit 10,63 % pro Jahr die am schnellsten wachsende Region, da Indien, China und Australien Cloud-Kapazitäten ausbauen.
Zusammenfassung
Der globale Markt für Rechenzentrums-CPUs wurde 2020 auf USD 26,81 Mrd. bewertet, erreichte 2025 USD 34,59 Mrd. und soll bis 2035 USD 88,49 Mrd. erreichen, bei einer CAGR von 9,85 % im Prognosezeitraum.
| Berichtsattribut | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Rechenzentrums-CPUs 2025 | USD 34,59 Mrd. |
| Markt für Rechenzentrums-CPUs, CAGR | 9,85 % |
| Marktgröße Rechenzentrums-CPUs 2035 | USD 88,49 Mrd. |
Der Markt wuchs zwischen 2020 und 2025 um 5,23 % pro Jahr. DC Market Insights modelliert für 2023 einen Rückgang um 16,9 %, als die Sockelauslieferungen auf rund 21,9 Mio. fielen, gefolgt von einer Erholung auf USD 28,89 Mrd. im Jahr 2024 und einem Anstieg um 19,7 % im Jahr 2025. Die Ergebnisse der Anbieter deuten auf einen stärkeren Sprung im Jahr 2026 hin: Intel meldete für das zweite Quartal 2026 einen Umsatz im Bereich Data Center and AI (DCAI) von USD 6,3 Mrd., 59 % mehr als im Vorjahr, und AMD meldete im selben Quartal einen Umsatz im Segment Data Center von USD 6,7 Mrd., ein Plus von 107 %. DC Market Insights prognostiziert den Markt für 2026 auf USD 44,33 Mrd., ein Anstieg um 28,2 %.
Von 2025 bis 2035 verlangsamt sich das Wachstum auf 9,85 % pro Jahr, da sich die Sockelauslieferungen bei knapp 39 Mio. pro Jahr einpendeln, während der durchschnittliche Verkaufspreis mit der Kernzahl weiter steigt, von rund USD 1.362 im Jahr 2025 auf rund USD 2.272 im Jahr 2035.
Marktabgrenzung: Was umfasst der Markt für Rechenzentrums-CPUs?
Der Markt für Rechenzentrums-CPUs umfasst jede zentrale Recheneinheit (CPU), die als Host- oder Universalprozessor eines Rechenzentrumsservers verbaut wird, bewertet zum Erstverkauf in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf USD 34,59 Mrd.
Eingeschlossen. Merchant-x86-Serverprozessoren, Merchant-Arm-Serverprozessoren, eigenständige CPUs für reine CPU-Server, Host-CPUs in beschleunigten Servern sowie von Cloud-Anbietern entwickelte kundenspezifische Inhouse-Prozessoren wie AWS Graviton, Google Axion und Microsoft Azure Cobalt. Inhouse-Prozessoren werden nicht am freien Markt verkauft, daher bewertet DC Market Insights sie zu geschätzten äquivalenten Stückkosten (Silizium, Packaging und Amortisation der Entwicklung).
Ausgeschlossen. Grafikprozessoren (GPUs) und andere Beschleuniger, CPUs, die in CPU-GPU-Superchip-Modulen ausgeliefert werden (sie werden den Beschleunigern zugerechnet), Data Processing Units, Client- und Workstation-Prozessoren, Embedded-Prozessoren in Netzwerk- und Speichercontrollern sowie die Serverplatinen, der Arbeitsspeicher und die Systeme rund um die CPU.
Wie die Segmente zusammenhängen. Architektur, Kernzahl, Bezugsmodell, Anwendung und Endnutzer teilen jeweils dieselben USD 34,59 Mrd. unterschiedlich auf. Kundenspezifische Inhouse-Prozessoren basieren in diesem Modell vollständig auf Arm und sind daher in der Arm-Zeile der Architekturaufteilung enthalten.
Markttreiber: Was treibt den Markt für Rechenzentrums-CPUs an?
Drei Treiber erklären den Großteil des Wachstums im Markt für Rechenzentrums-CPUs: KI-Inferenz- und Agenten-Workloads, die Universal-CPUs in KI-Cluster ziehen, höhere Investitionspläne der Cloud-Anbieter und der Wettlauf um höhere Kernzahlen, der den durchschnittlichen Preis pro Prozessor bis 2035 von USD 1.362 auf USD 2.272 anhebt.
KI-Host- und Inferenzknoten wachsen um 16,68 % pro Jahr auf USD 26,37 Mrd.
Jeder beschleunigte Server benötigt weiterhin Host-Prozessoren, und agentenbasierte KI bringt CPU-intensive Aufgaben wie Orchestrierung, Retrieval und Tool-Aufrufe hinzu. Das Rack GB200 NVL72 von NVIDIA verbindet 36 Grace-CPUs mit 72 Blackwell-GPUs, und das System DGX B200 kombiniert 2 Prozessoren vom Typ Intel Xeon Platinum 8570 mit 8 Blackwell-GPUs. Im April 2026 sagte Intel-CEO Lip-Bu Tan, der Wandel hin zu Inferenz und agentischer KI „erhöht den Bedarf an Intels CPUs erheblich“ (Quelle: Ergebnismitteilung von Intel für das erste Quartal 2026, eingereicht bei der US-Börsenaufsicht Securities and Exchange Commission). Im Mai 2026 erklärte der Finanzvorstand von NVIDIA, der CPU-Umsatz – einschließlich eigenständiger CPUs und CPUs in Superchips – könne im laufenden Geschäftsjahr USD 20 Mrd. erreichen. DC Market Insights bewertet CPUs für KI-Host- und Inferenzknoten für 2025 mit USD 5,64 Mrd. (16,3 % des Marktes) und bis 2035 mit USD 26,37 Mrd. (29,8 %).
Cloud-Investitionspläne erreichen USD 725 Mrd. für 2026
Der Markt für Rechenzentrums-CPUs folgt den Cloud-Budgets: DC Market Insights schätzt, dass Hyperscale-Cloud-Anbieter 46,8 % des Werts 2025 gekauft haben. Google, Amazon, Microsoft und Meta planen für 2026 zusammen Investitionsausgaben von rund USD 725 Mrd., wie aus ihren Ergebnissen für das erste Quartal 2026 in der Zusammenstellung der Financial Times hervorgeht. Die Serverhersteller melden dieselbe Nachfrage: Die Infrastructure Solutions Group von Dell erzielte im Geschäftsjahr 2026 einen Rekordumsatz von USD 60,8 Mrd., ein Plus von 40 %, und der Nettoumsatz von Supermicro erreichte im Geschäftsjahr bis Juni 2025 USD 22,0 Mrd. gegenüber USD 15,0 Mrd. Die Internationale Energieagentur (IEA) schätzt, dass Rechenzentren 2024 rund 415 Terawattstunden (TWh) Strom verbraucht haben, und prognostiziert rund 945 TWh bis 2030, was die Größenordnung der von diesen CPUs betriebenen Serverflotte vorgibt.
Höchste Kernzahlen steigen seit 2024 von 128 auf 288 pro Sockel
Jede Generation bringt mehr Kerne in einem Sockel unter und verlangt mehr pro Chip. Der Xeon 6980P von Intel kam 2024 mit 128 Performance-Kernen auf den Markt. Der EPYC 9965 von AMD folgte im Oktober 2024 mit 192 Kernen, AMD stellte im Juli 2026 die EPYC-Prozessoren der 6. Generation „Venice“ mit bis zu 256 Kernen pro Sockel vor, und der im Juni 2026 eingeführte Xeon 6+ „Clearwater Forest“ von Intel bietet bis zu 288 Effizienzkerne pro Sockel. DC Market Insights schätzt, dass Prozessoren mit mehr als 128 Kernen 2025 12,9 % des Werts ausmachten und bis 2035 47,9 % erreichen werden. Dies ist der Hauptgrund dafür, dass der gemischte durchschnittliche Verkaufspreis um rund 5,25 % pro Jahr steigt, während die Sockelvolumina um rund 4,37 % pro Jahr wachsen.
Markttrends: Wie verändert sich der Markt für Rechenzentrums-CPUs?
Der Markt für Rechenzentrums-CPUs verschiebt sich hin zu Arm, zu Prozessoren, die die Cloud-Anbieter selbst entwickeln, und zu eigenständigen CPU-Servern für KI-Agenten; Arm-basierte Prozessoren wachsen bis 2035 um 16,23 % pro Jahr.
Arm steigt von 24,1 % auf 42,4 % des Marktwerts
Arm Holdings erwartete, dass 2025 knapp 50 % der an die größten Hyperscaler ausgelieferten neuen Serverchips Arm-basiert sein würden, und meldete, dass sich seine Lizenzgebühren aus dem Rechenzentrumsgeschäft im Quartal bis Juni 2026 im Vorjahresvergleich mehr als verdoppelt haben. AWS gibt an, dass zum dritten Mal in Folge mehr als die Hälfte der neu hinzugefügten CPU-Kapazität auf Graviton basierte (Quelle: Pressemitteilung von Amazon). DC Market Insights bewertet Arm-basierte Rechenzentrums-CPUs für 2025 mit USD 8,34 Mrd. und bis 2035 mit USD 37,52 Mrd.; dann erreichen sie 42,4 % des Marktes. x86 behält 2035 mit 54,8 % die Mehrheit, weil Unternehmenssoftware und Virtualisierungsumgebungen auf dieser Architektur verbleiben.
Kundenspezifische Inhouse-Prozessoren erreichen bis 2035 33,6 % des Werts
Cloud-Anbieter entwickeln ihre Server-CPUs inzwischen selbst. AWS Graviton5 hat 192 Kerne pro Chip, Google machte seine Axion-basierten virtuellen Maschinen C4A im Oktober 2024 allgemein verfügbar und versprach ein um bis zu 65 % besseres Preis-Leistungs-Verhältnis als vergleichbare x86-Instanzen der aktuellen Generation, und Azure Cobalt 200 von Microsoft bietet 132 Kerne vom Typ Arm Neoverse V3 in einem Fertigungsprozess mit 3 nm. DC Market Insights bewertet kundenspezifische Inhouse-Prozessoren für 2025 mit USD 6,50 Mrd. (18,8 %) und für 2035 mit USD 29,73 Mrd. (33,6 %), bei einem Wachstum von 16,41 % pro Jahr. Meta geht denselben Weg mit einem Merchant-Partner: Im Juni 2026 kündigten Qualcomm und Meta eine mehrere Generationen umfassende Vereinbarung über Rechenzentrums-CPUs an; die erste Generation soll in der zweiten Hälfte des Jahres 2028 in Produktion gehen.
Eigenständige CPU-Server kehren für KI-Agenten zurück
Beschleunigeranbieter verkaufen CPUs inzwischen auch eigenständig. Im Mai 2026 stellte NVIDIA Vera vor, eine CPU mit 88 kundenspezifischen Olympus-Kernen, die Dell, HPE, Lenovo und Supermicro in eigenständigen CPU-Servern anbieten; die Systeme sind ab Herbst 2026 erhältlich. Auch Arm verkauft einen eigenen Rechenzentrumschip: Das Unternehmen meldete, dass die Kundennachfrage nach seiner Arm AGI CPU über seine Geschäftsjahre 2027 und 2028 hinweg USD 2 Mrd. übersteigt.
Marktherausforderungen: Was bremst den Markt für Rechenzentrums-CPUs?
Eine Unternehmensnachfrage, die nur um 4,94 % pro Jahr wächst, und Strombegrenzungen für neue Rechenzentrumskapazitäten sind die beiden Faktoren, von denen DC Market Insights erwartet, dass sie den Markt für Rechenzentrums-CPUs bremsen.
Unternehmensnachfrage wächst nur um 4,94 % pro Jahr
DC Market Insights schätzt, dass Unternehmen 2025 Rechenzentrums-CPUs im Wert von USD 10,27 Mrd. gekauft haben, 29,7 % des Marktes, prognostiziert jedoch bis 2035 nur USD 16,64 Mrd., da Workloads in die Cloud und in Colocation-Rechenzentren abwandern und höhere Kernzahlen es ermöglichen, mehrere alte Server durch einen neuen zu ersetzen. Die Serverkonsolidierung verringert die Stückzahlnachfrage in Unternehmensrechenzentren, auch wenn die Ausgaben pro Einheit steigen: Prozessoren mit bis zu 32 Kernen gehen um 1,74 % pro Jahr zurück.
Strom- und Effizienzvorschriften begrenzen neue Kapazitäten
Die verfügbare Strommenge begrenzt, wie schnell neue Server installiert werden können. In der Europäischen Union legt die Ökodesign-Verordnung (EU) 2019/424 seit dem 1. März 2020 Leistungsgrenzwerte für Server im Leerlauf fest, und die Delegierte Verordnung (EU) 2024/1364 verpflichtet Rechenzentren mit mindestens 500 kW installierter IT-Leistung, bis zum 15. September 2024, bis zum 15. Mai 2025 und danach jährlich Daten an eine europäische Datenbank zu melden. DC Market Insights erwartet, dass Europa aufgrund dieser Grenzen mit 8,01 % pro Jahr die am langsamsten wachsende Region bleibt.
Marktchancen: Wo entstehen neue Umsatzpools?
Die beiden größten neuen Umsatzpools im Markt für Rechenzentrums-CPUs sind Colocation- und GPU-Cloud-Anbieter, die um 12,88 % pro Jahr wachsen, sowie Indien, der am schnellsten wachsende große Ländermarkt mit 16,08 % pro Jahr.
Colocation- und GPU-Cloud-Anbieter verdreifachen ihre CPU-Ausgaben bis 2035
DC Market Insights schätzt, dass Colocation- und GPU-Cloud-Anbieter 2025 USD 3,87 Mrd. für Rechenzentrums-CPUs ausgegeben haben, und erwartet, dass ihre Ausgaben 2035 USD 13,01 Mrd. erreichen. Diese Betreiber kaufen Merchant-Prozessoren, statt eigene zu entwickeln, und bleiben damit offen für Intel, AMD, NVIDIA und Ampere. Die KI-Auftragsbücher der Serverhersteller zeigen die Pipeline: Dell verbuchte im Geschäftsjahr 2026 Aufträge für KI-optimierte Server von mehr als USD 64 Mrd. und startete mit einem Rekordauftragsbestand von USD 43 Mrd. in das Geschäftsjahr 2027. Die Serverplattformen, in denen diese Prozessoren verbaut werden, behandelt der Bericht Markt für Rechenzentrumsserver.
Speichererweiterung über CXL steigert den CPU-Wert pro Server
Compute Express Link (CXL) ermöglicht es einer CPU, Arbeitsspeicher über die eigenen Speicherkanäle hinaus anzubinden. Das CXL Consortium veröffentlichte die Spezifikation CXL 4.0 am 18. November 2025 und verdoppelte damit die Bandbreite von 64 GT/s auf 128 GT/s. Größere Speicherpools pro Sockel eignen sich für In-Memory-Datenbanken und KI-Retrieval-Workloads und begünstigen High-End-Prozessoren mit mehr Lanes; DC Market Insights prognostiziert, dass das Segment mit 65 bis 128 Kernen von USD 13,49 Mrd. im Jahr 2025 auf USD 28,05 Mrd. im Jahr 2035 wächst.
Preise: Was kostet eine Rechenzentrums-CPU?
Der gemischte durchschnittliche Verkaufspreis einer Rechenzentrums-CPU lag 2025 nach Schätzungen von DC Market Insights bei rund USD 1.362, während die Listenpreise für Flaggschiff-Merchant-Prozessoren seit 2024 zwischen rund USD 14.800 und USD 17.800 liegen.
| Prozessor | Kerne | Listenpreis (USD) | Preis pro Kern (USD) |
|---|---|---|---|
| Intel Xeon 6980P (Einführungspreis, 2024) | 128 | 17.800 | 139,06 |
| AMD EPYC 9965 (Einführungspreis, 2024) | 192 | 14.813 | 77,15 |
| AMD EPYC 9996 (Preis bei Abnahme von 1.000 Stück, 2026) | 256 | 14.904 | 58,22 |
Die Listenpreise pro Kern sinken mit jeder Generation, doch der gemischte Verkaufspreis pro Prozessor steigt, weil Käufer zu höheren Kernzahlen wechseln. DC Market Insights modelliert den durchschnittlichen Verkaufspreis mit USD 1.880 im Jahr 2030 und USD 2.272 im Jahr 2035. Der gemischte Wert liegt weit unter den Listenpreisen der Flaggschiffe, weil die meisten Sockel als Mittelklasse-Modelle ausgeliefert werden und große Cloud-Käufer Vertragspreise zahlen; das eigene Vergleichsmaterial von AMD führt den Xeon 6980P 2026 mit USD 13.955, also unter seinem Einführungspreis.
Standards und Regulierung: Welche Vorschriften prägen Rechenzentrums-CPUs?
Vier Regelwerke prägen Design und Nachfrage von Rechenzentrums-CPUs: die EU-Effizienzvorschriften für Server, die EU-Berichtspflichten für Rechenzentren, die Interconnect-Spezifikationen CXL und PCI Express sowie die US-Exportkontrollen.
EU-Ökodesign-Verordnung 2019/424. Die Ökodesign-Verordnung (EU) 2019/424 legt ab dem 1. März 2020 Leistungsgrenzwerte für Server im Leerlauf fest, mit Ausnahmen etwa für ausfallsichere Server. Die Energieverwaltungsfunktionen der Prozessoren sind darauf ausgelegt, diese Grenzwerte einzuhalten.
EU-Berichtspflichten für Rechenzentren. Die Delegierte Verordnung (EU) 2024/1364 gilt für Rechenzentren mit mindestens 500 kW installierter IT-Leistung und verlangt Berichte bis zum 15. September 2024, zum 15. Mai 2025 und danach jährlich; dies gibt Betreibern einen messbaren Grund, ältere, weniger effiziente Server zu ersetzen.
CXL und PCI Express. Die Spezifikation CXL 4.0 (November 2025) arbeitet mit 128 GT/s, und PCI-SIG gab die Spezifikation PCI Express 7.0 mit 128,0 GT/s am 11. Juni 2025 für ihre Mitglieder frei. Jede neue Interconnect-Generation legt die I/O fest, die die nächste CPU-Plattform unterstützen muss.
US-Exportkontrollen. Das US-Handelsministerium hob die AI Diffusion Rule am 13. Mai 2025 auf, zwei Tage bevor ihre Einhaltung verpflichtend geworden wäre. Exportvorschriften für fortschrittliche Rechentechnik bleiben ein Planungsrisiko für Verkäufe nach China, wo heimische Anbieter wie Huawei eigene Serverprozessoren entwickeln.
Marktsegmentierung: Welches Segment führt den Markt für Rechenzentrums-CPUs an?
x86-Prozessoren führen den Markt für Rechenzentrums-CPUs mit 72,4 % des Werts 2025 an, Hyperscale-Cloud-Anbieter führen bei den Käufern mit 46,8 %, und Prozessoren mit mehr als 128 Kernen sind mit 25,25 % pro Jahr das am schnellsten wachsende Segment, weil jede neue Generation Käufer zu Modellen mit mehr Kernen bewegt. Unter den Architekturen wächst Arm mit 16,23 % pro Jahr am schnellsten.
Nach Architektur: x86 führt mit 72,4 %
| Architektur | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| x86 | 25,05 | 72,4 % | 48,49 | 6,83 % |
| Arm | 8,34 | 24,1 % | 37,52 | 16,23 % |
| Andere Architekturen (Power, RISC-V und andere) | 1,21 | 3,5 % | 2,48 | 7,42 % |
Arm gewinnt bis 2035 18,3 Prozentpunkte Marktanteil hinzu, überwiegend durch Prozessoren, die Cloud-Anbieter für ihre eigenen Flotten entwickeln. x86 verdoppelt seinen Wert dennoch nahezu, weil die Nachfrage von Unternehmen, Colocation-Anbietern und KI-Hosts weitgehend bei Intel Xeon und AMD EPYC bleibt.
Nach Kernzahl: 65 bis 128 Kerne führen mit 39,0 %
| Kernzahl | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Bis zu 32 Kerne | 6,43 | 18,6 % | 5,40 | -1,74 % |
| 33 bis 64 Kerne | 10,21 | 29,5 % | 12,65 | 2,17 % |
| 65 bis 128 Kerne | 13,49 | 39,0 % | 28,05 | 7,59 % |
| Über 128 Kerne | 4,46 | 12,9 % | 42,39 | 25,25 % |
Prozessoren mit mehr als 128 Kernen werden bis 2035 mit 47,9 % des Werts zum größten Segment. Modelle mit wenigen Kernen bleiben in Edge-, Speicher- und lizenzkostensensiblen Unternehmensservern im Einsatz.
Nach Bezugsmodell: Merchant-Prozessoren führen mit 81,2 %
Merchant-Prozessoren, die von Intel, AMD, NVIDIA, Ampere und anderen verkauft werden, haben 2025 einen Wert von USD 28,09 Mrd. und bis 2035 von USD 58,76 Mrd., bei einer CAGR von 7,66 %. Von Cloud-Anbietern entwickelte kundenspezifische Inhouse-Prozessoren haben 2025 einen Wert von USD 6,50 Mrd. (18,8 %) und wachsen um 16,41 % pro Jahr auf USD 29,73 Mrd.
Nach Anwendung: Universelles Cloud-Computing führt mit 38,4 %
| Anwendung | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Universelles Cloud-Computing | 13,28 | 38,4 % | 32,83 | 9,47 % |
| KI-Host- und Inferenzknoten | 5,64 | 16,3 % | 26,37 | 16,68 % |
| Unternehmensvirtualisierung und Datenbanken | 9,10 | 26,3 % | 15,22 | 5,28 % |
| High Performance Computing | 3,01 | 8,7 % | 6,99 | 8,79 % |
| Speicher- und Netzwerk-Appliances | 3,56 | 10,3 % | 7,08 | 7,11 % |
KI-Host- und Inferenzknoten wachsen unter den Anwendungen am schnellsten und sind bis 2035 größer als Unternehmensvirtualisierung und Datenbanken.
Nach Endnutzer: Hyperscale-Cloud-Anbieter führen mit 46,8 %
| Endnutzer | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Cloud-Anbieter | 16,19 | 46,8 % | 48,94 | 11,70 % |
| Colocation- und GPU-Cloud-Anbieter | 3,87 | 11,2 % | 13,01 | 12,88 % |
| Unternehmen | 10,27 | 29,7 % | 16,64 | 4,94 % |
| Telekommunikations- und Edge-Betreiber | 2,46 | 7,1 % | 5,68 | 8,75 % |
| Behörden und Forschung | 1,80 | 5,2 % | 4,23 | 8,93 % |
Hyperscale-Cloud-Anbieter erreichen bis 2035 55,3 % des Marktes. Käufer aus Behörden und Forschung wachsen um 8,93 % pro Jahr.
DC Exklusiv: Das Sockel-×-Preis-Modell und die Architektur-×-Käufer-Matrix
Mit USD 10,18 Mrd. im Jahr 2025 sind x86-Prozessoren, die von Hyperscale-Cloud-Anbietern gekauft werden, die größte Einzelzelle der Matrix und machen 29,4 % aller Ausgaben für Rechenzentrums-CPUs aus. Die folgende Matrix kreuzt die beiden Aufteilungen, nach denen Käufer und Anbieter am häufigsten fragen: welcher Befehlssatz gekauft wird und wer ihn kauft. Es handelt sich um ein Modell von DC Market Insights, nicht um eine Zählung der Auslieferungen, aufgebaut aus 43 Eingangsgrößen: 16 jährliche Kohorten der Sockelauslieferungen (2020 bis 2035), 16 Datenpunkte zum durchschnittlichen Verkaufspreis, 3 Architekturanteile, 5 Endnutzeranteile und 3 Offenlegungen von Anbietern, die als Gegenprüfung dienen.
| 2025, Mrd. USD | x86 | Arm | Andere | Gesamt |
|---|---|---|---|---|
| Hyperscale-Cloud-Anbieter | 10,18 | 5,78 | 0,23 | 16,19 |
| Colocation- und GPU-Cloud-Anbieter | 2,72 | 1,03 | 0,13 | 3,87 |
| Unternehmen | 9,26 | 0,52 | 0,49 | 10,27 |
| Telekommunikations- und Edge-Betreiber | 1,67 | 0,68 | 0,10 | 2,46 |
| Behörden und Forschung | 1,21 | 0,33 | 0,26 | 1,80 |
| Gesamt | 25,05 | 8,34 | 1,21 | 34,59 |
Hyperscale-Cloud-Anbieter stehen für 69,3 % aller Arm-Ausgaben, während Unternehmen 90,2 % ihres CPU-Budgets für x86 ausgeben; ein Anbieter, der nur Arm verkauft, ist von der zweitgrößten Käufergruppe ausgeschlossen. Telekommunikations- und Edge-Betreiber haben nach den Hyperscalern mit 27,9 % den höchsten Arm-Anteil, weil stromsparende Arm-Designs zu Netzwerk- und Edge-Standorten passen. Käufer aus Behörden und Forschung haben mit 14,6 % den höchsten Anteil anderer Architekturen, was Supercomputing-Programme und Programme für heimische Prozessoren widerspiegelt.
Das Sockel-×-Preis-Modell hinter diesen Zahlen hat zwei Eingangsgrößen, die jeder Leser überprüfen kann: die jährlich ausgelieferten Prozessorsockel (rund 25,4 Mio. im Jahr 2025) und den gemischten Preis pro Prozessor (rund USD 1.362 im Jahr 2025). Das Produkt aus beiden ergibt den Markt. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für Rechenzentrums-CPUs an?
DC Market Insights schätzt, dass Nordamerika den Markt für Rechenzentrums-CPUs mit 46,6 % des Werts 2025 anführt, und der asiatisch-pazifische Raum ist mit 10,63 % pro Jahr die am schnellsten wachsende Region, weil Indien, China und Australien weiter Cloud- und Colocation-Kapazitäten ausbauen.
Nordamerika führt mit 46,6 % Anteil
Käufer in Nordamerika gaben 2025 USD 16,12 Mrd. für Rechenzentrums-CPUs aus, und die Region soll 2035 USD 41,77 Mrd. erreichen, bei einer CAGR von 9,99 %. Google, Amazon, Microsoft und Meta planen für 2026 zusammen Investitionsausgaben von rund USD 725 Mrd.
Asien-Pazifik hält 29,1 % Anteil und wächst am schnellsten
Der asiatisch-pazifische Raum hat 2025 einen Wert von USD 10,07 Mrd. und bis 2035 von USD 27,65 Mrd. und wächst um 10,63 % pro Jahr. China ist der größte Markt der Region, und Huawei entwickelt heimische Serverprozessoren: Für das erste Quartal 2028 plant das Unternehmen einen Kunpeng-Prozessor mit mindestens 256 Kernen. Indien wächst unter den großen Märkten der Region am schnellsten.
Europa hält 17,1 % Anteil
Europa hat 2025 einen Wert von USD 5,92 Mrd. und bis 2035 von USD 12,79 Mrd., bei einer CAGR von 8,01 %. DC Market Insights erwartet, dass begrenzte Netzanschlüsse an den wichtigsten Standorten den Bau neuer Hallen verlangsamen, während die EU-Energieberichtspflichten Betreibern einen messbaren Grund geben, ältere Server zu erneuern.
Lateinamerika hält 3,9 % Anteil
Lateinamerika hat 2025 einen Wert von USD 1,35 Mrd. und bis 2035 von USD 3,19 Mrd., bei einer CAGR von 8,97 %, angeführt von Brasilien.
Naher Osten und Afrika hält 3,3 % Anteil
Der Nahe Osten und Afrika haben 2025 einen Wert von USD 1,14 Mrd. und bis 2035 von USD 3,10 Mrd. und wachsen um 10,50 % pro Jahr – die zweithöchste Rate aller Regionen, ausgehend von der kleinsten Basis.
Länderanalyse: Welche Länder kaufen die meisten Rechenzentrums-CPUs?
Die Vereinigten Staaten sind mit USD 14,59 Mrd. im Jahr 2025 der größte Ländermarkt für Rechenzentrums-CPUs und stehen für 42,2 % des weltweiten Werts, gefolgt von China mit USD 4,21 Mrd. (12,2 %) und Japan mit USD 1,63 Mrd. (4,7 %). Die 12 größten Länder vereinen 83,4 % der Ausgaben 2025 auf sich.
| Rang | Land | Region | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 14,59 | 42,2 % | 37,47 | 9,89 % |
| 2 | China | Asien-Pazifik | 4,21 | 12,2 % | 10,26 | 9,32 % |
| 3 | Japan | Asien-Pazifik | 1,63 | 4,7 % | 3,82 | 8,87 % |
| 4 | Kanada | Nordamerika | 1,53 | 4,4 % | 4,30 | 10,88 % |
| 5 | Deutschland | Europa | 1,27 | 3,7 % | 2,66 | 7,71 % |
| 6 | Vereinigtes Königreich | Europa | 1,17 | 3,4 % | 2,47 | 7,74 % |
| 7 | Indien | Asien-Pazifik | 0,95 | 2,7 % | 4,20 | 16,08 % |
| 8 | Südkorea | Asien-Pazifik | 0,83 | 2,4 % | 2,18 | 10,22 % |
| 9 | Frankreich | Europa | 0,75 | 2,2 % | 1,68 | 8,35 % |
| 10 | Australien | Asien-Pazifik | 0,71 | 2,1 % | 2,05 | 11,09 % |
| 11 | Brasilien | Lateinamerika | 0,61 | 1,8 % | 1,42 | 8,85 % |
| 12 | Niederlande | Europa | 0,61 | 1,8 % | 1,20 | 7,03 % |
Indien ist mit 16,08 % pro Jahr der am schnellsten wachsende große Ländermarkt, vor Australien mit 11,09 %, da Hyperscale- und Colocation-Betreiber Kapazitäten außerhalb der etablierten asiatischen Standorte ausbauen. Indien steigt von Platz sieben im Jahr 2025 bis 2035 auf Platz vier auf. Die Länderwerte sind eine Aufteilung der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an der installierten und neuen Serverkapazität.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 verändern?
Der Markt für Rechenzentrums-CPUs erreicht im Basisszenario bis 2035 USD 88,49 Mrd., mit einer Spanne von USD 73,89 Mrd. bis USD 102,83 Mrd. zwischen dem niedrigen und dem hohen Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Sockelauslieferungen bis 2035 10 % unter dem Basisszenario; durchschnittlicher Verkaufspreis rund 7 % unter dem Basisszenario | 73,89 | 7,88 % |
| Basis | Auslieferungen pendeln sich bei knapp 39 Mio. Sockeln ein; durchschnittlicher Verkaufspreis erreicht rund USD 2.272 | 88,49 | 9,85 % |
| Hoch | Agenten-Workloads erhöhen das Verhältnis von CPUs zu Beschleunigern; Auslieferungen bis 2035 10 % über dem Basisszenario und durchschnittlicher Verkaufspreis rund 6 % über dem Basisszenario | 102,83 | 11,51 % |
Das niedrige Szenario zeigt, wie eine Pause bei den Cloud-Investitionen aussieht: Erneuerungszyklen verlängern sich, mehr Server werden konsolidiert und Preissteigerungen verlangsamen sich. Das hohe Szenario geht davon aus, dass KI-Agenten die Zahl der Universalkerne pro Beschleuniger weiter erhöhen. Der wichtigste technische Unsicherheitsfaktor ist, inwieweit in Beschleunigermodule integrierte CPUs eigenständige Host-Prozessoren verdrängen, was Wert aus diesem Markt in den Beschleunigermarkt verlagern würde.
Wettbewerbsanalyse: Wer führt den Markt für Rechenzentrums-CPUs an?
- Intel
- AMD
- NVIDIA
- Arm
- Amazon Web Services (AWS)
- Microsoft
- Ampere Computing
- Qualcomm
- Huawei
Intel ist mit rund 42 % des Marktes für Rechenzentrums-CPUs im Jahr 2025 Marktführer, und Intel und AMD halten zusammen rund 69 % (Schätzung von DC Market Insights: Der DCAI-Umsatz von Intel in Höhe von USD 16,9 Mrd. im Jahr 2025 umfasst neben Xeon-Prozessoren weitere Produkte, und DC Market Insights ordnet davon rund USD 14,4 Mrd. den Server-CPUs zu; AMD weist CPU- und GPU-Umsätze innerhalb seines Data-Center-Segments von USD 16,6 Mrd. nicht getrennt aus, daher ordnet DC Market Insights rund USD 9,5 Mrd. EPYC zu). AMD meldete für 2025 einen Rekordumsatz im Segment Data Center von USD 16,6 Mrd., ein Plus von 32 %, und setzte sich auf seinem Financial Analyst Day im November 2025 für drei bis fünf Jahre das Ziel eines Umsatzmarktanteils bei Server-CPUs von mehr als 50 %. AWS, Google und Microsoft bauen Arm-Prozessoren für ihre eigenen Clouds und stellen zusammen den Großteil des Segments der kundenspezifischen Inhouse-Prozessoren. NVIDIA verkauft die CPUs Grace und Vera, Ampere Computing wurde von der SoftBank Group für USD 6,5 Mrd. in bar übernommen, Qualcomm wird Meta im Rahmen einer mehrere Generationen umfassenden Vereinbarung mit Rechenzentrums-CPUs beliefern, und Huawei entwickelt seine Kunpeng-Serverprozessoren für China.
Aktuelle Entwicklungen
- Im März 2025 vereinbarte die SoftBank Group die Übernahme von Ampere Computing in einer reinen Bartransaktion im Wert von USD 6,5 Mrd. (Quelle: Pressemitteilung der SoftBank Group).
- Im November 2025 stellte Microsoft Azure Cobalt 200 vor, mit 132 Kernen vom Typ Arm Neoverse V3 in einem Fertigungsprozess mit 3 nm und bis zu 50 % mehr Leistung als Cobalt 100 (Quelle: Nachrichtenbericht von Phoronix).
- Im Dezember 2025 stellte AWS Graviton5 mit 192 Kernen pro Chip vor und erklärte, dass mehr als die Hälfte der bei AWS neu hinzugefügten CPU-Kapazität auf Graviton basiert (Quelle: Pressemitteilung von Amazon).
- Im Mai 2026 stellte NVIDIA die CPU Vera mit 88 Olympus-Kernen für eigenständige CPU-Server von Dell, HPE, Lenovo und Supermicro vor (Quelle: Pressemitteilung von NVIDIA).
- Im Juni 2026 brachte Intel den Xeon 6+ „Clearwater Forest“ auf den Markt, mit 12 Compute-Tiles auf Basis von Intel 18A und bis zu 288 Kernen pro Sockel (Quelle: Nachrichtenbericht von TweakTown).
- Im Juli 2026 stellte AMD die EPYC-Prozessoren der 6. Generation „Venice“ mit bis zu 256 Kernen pro Sockel vor; Partnerplattformen folgen im vierten Quartal 2026 (Quelle: Nachrichtenbericht von StorageReview).
Wir verfolgen diese Markteinführungen, Übernahmen und Design-Wins zeitnah in unseren Branchen-Updates zu Rechenzentren, und das breitere Bild der Halbleiter, einschließlich Beschleunigern und Netzwerkchips, behandelt der Bericht Markt für Rechenzentrumschips.
Methodik: Wie wir das Marktmodell für Rechenzentrums-CPUs aufgebaut haben
DC Market Insights hat diesen Markt Bottom-up aus 16 jährlichen Kohorten (2020 bis 2035) ausgelieferter Server-CPU-Sockel aufgebaut, die jeweils mit einem gemischten durchschnittlichen Verkaufspreis multipliziert werden: 25,4 Mio. Sockel zu rund USD 1.362 ergeben USD 34,59 Mrd. im Jahr 2025, und 38,95 Mio. Sockel zu rund USD 2.272 ergeben USD 88,49 Mrd. im Jahr 2035. Von Cloud-Anbietern entwickelte Inhouse-Prozessoren werden zu geschätzten äquivalenten Stückkosten bewertet. Die Summe wurde nach 3 Architekturen, 4 Kernzahlklassen, 2 Bezugsmodellen, 5 Anwendungen, 5 Endnutzergruppen und 5 Regionen aufgeteilt, und jede Aufteilung ergibt in der Summe den Gesamtmarkt. Das Ergebnis wurde Top-down anhand der veröffentlichten Ergebnisse von 3 börsennotierten Anbietern geprüft: Die x86-Summe von USD 25,05 Mrd. liegt unter den zusammengerechneten USD 33,5 Mrd. der Segmente DCAI von Intel und Data Center von AMD im Jahr 2025, die beide auch andere Produkte als CPUs umfassen, und die Arm-Summe stimmt mit der Aussage von AWS überein, dass Graviton mehr als die Hälfte seiner neuen CPU-Kapazität stellt, sowie mit dem Bericht von Arm, dass sich seine Lizenzgebühren aus dem Rechenzentrumsgeschäft mehr als verdoppelt haben. Die Länderwerte verteilen jede regionale Summe anhand von Ländergewichten für installierte und neue Serverkapazität. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat vor der Veröffentlichung die Berechnungen, die Quellen und die Datumsangaben kontrolliert.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Forschungsziele
- 1.3Währung, Einheiten und Basisjahr
- 1.4Wichtige Stakeholder
- 02Forschungsmethodik
- 2.1Sockel-×-Preis-Modell
- 2.2Datenquellen und Faktenprüfung
- 2.3Top-down-Gegenprüfung anhand von Anbieterangaben
- 2.4Annahmen und Einschränkungen
- 03Zusammenfassung
- 3.1Marktüberblick, 2025 und 2035
- 3.2Wichtigste Ergebnisse
- 3.3Ausblick des Analysten
- 04Marktdynamik
- 4.1Treiber
- 4.2Trends
- 4.3Herausforderungen
- 4.4Chancen
- 05Preisanalyse
- 5.1Listenpreise der Flaggschiff-Prozessoren
- 5.2Preis pro Kern nach Generation
- 5.3Gemischter durchschnittlicher Verkaufspreis, 2020-2035
- 06Standards und Regulierung
- 6.1EU-Ökodesign-Verordnung 2019/424
- 6.2EU-Berichtspflichten für Rechenzentren (Delegierte Verordnung 2024/1364)
- 6.3Spezifikationen CXL und PCI Express
- 6.4US-Exportkontrollen
- 07Lieferkettenanalyse
- 7.1Prozessordesign und Lizenzierung
- 7.2Foundry und Advanced Packaging
- 7.3Integration durch Server-OEMs und -ODMs
- 7.4Einsatz in Cloud und Unternehmen
- 08Marktgröße und Prognose
- 8.1Marktgröße, 2020-2035
- 8.2Sockelauslieferungen, 2020-2035
- 8.3Wachstum gegenüber dem Vorjahr
- 09Markt für Rechenzentrums-CPUs, nach Architektur
- 9.1x86
- 9.2Arm
- 9.3Andere Architekturen (Power, RISC-V und andere)
- 10Markt für Rechenzentrums-CPUs, nach Kernzahl
- 10.1Bis zu 32 Kerne
- 10.233 bis 64 Kerne
- 10.365 bis 128 Kerne
- 10.4Über 128 Kerne
- 11Markt für Rechenzentrums-CPUs, nach Bezugsmodell
- 11.1Merchant-Prozessoren
- 11.2Kundenspezifische Inhouse-Prozessoren
- 12Markt für Rechenzentrums-CPUs, nach Anwendung
- 12.1Universelles Cloud-Computing
- 12.2KI-Host- und Inferenzknoten
- 12.3Unternehmensvirtualisierung und Datenbanken
- 12.4High Performance Computing
- 12.5Speicher- und Netzwerk-Appliances
- 13Markt für Rechenzentrums-CPUs, nach Endnutzer
- 13.1Hyperscale-Cloud-Anbieter
- 13.2Colocation- und GPU-Cloud-Anbieter
- 13.3Unternehmen
- 13.4Telekommunikations- und Edge-Betreiber
- 13.5Behörden und Forschung
- 14DC Exklusiv: Sockel-×-Preis-Modell und Architektur-×-Käufer-Matrix
- 14.1Matrix, 2025
- 14.2Modelleingaben
- 15Markt für Rechenzentrums-CPUs, nach Region
- 15.1Nordamerika (Vereinigte Staaten, Kanada)
- 15.2Asien-Pazifik (China, Japan, Indien, Südkorea, Australien)
- 15.3Europa (Deutschland, Vereinigtes Königreich, Frankreich, Niederlande)
- 15.4Lateinamerika (Brasilien)
- 15.5Naher Osten und Afrika
- 16Länderanalyse
- 16.1Top 12 Länder, 2025 und 2035
- 16.2Am schnellsten wachsende Länder
- 17Regionale Querschnitte
- 17.1Regionale Anteile, 2025 und 2035
- 17.2Regionale Wachstumsraten, 2025-2035
- 18Prognoseszenarien
- 18.1Niedriges Szenario
- 18.2Basisszenario
- 18.3Hohes Szenario
- 19Wettbewerbslandschaft
- 19.1Geschätzte Marktanteile, 2025
- 19.2Merchant- versus Inhouse-Strategien
- 19.3Aktuelle Entwicklungen
- 20Unternehmensprofile
- 20.1Intel
- 20.2AMD
- 20.3NVIDIA
- 20.4Arm
- 20.5Amazon Web Services (AWS)
- 20.6Google
- 20.7Microsoft
- 20.8Ampere Computing
- 20.9Qualcomm
- 20.10Huawei
- 21Empfehlungen des Analysten
- 21.1Für Prozessoranbieter
- 21.2Für Cloud- und Colocation-Betreiber
- 21.3Für Unternehmenskäufer
- Abb. 1Marktgröße für Rechenzentrums-CPUs, 2020-2035
- Abb. 2Markt für Rechenzentrums-CPUs nach Architektur, 2025 und 2035
- Abb. 3Markt für Rechenzentrums-CPUs nach Kernzahl, 2025 und 2035
- Abb. 4Markt für Rechenzentrums-CPUs nach Endnutzer, 2025 und 2035
- Abb. 5Markt für Rechenzentrums-CPUs nach Region, 2025 und 2035
- Abb. 6Architektur-×-Käufer-Matrix, 2025
- Abb. 7Prognoseszenarien, 2035
- Tabelle 1Berichtsattribute
- Tabelle 2Listenpreise der Flaggschiff-Prozessoren
- Tabelle 3Marktgröße und Sockelauslieferungen, 2020-2035
- Tabelle 4Markt nach Architektur, 2025 und 2035
- Tabelle 5Markt nach Kernzahl, 2025 und 2035
- Tabelle 6Markt nach Bezugsmodell, 2025 und 2035
- Tabelle 7Markt nach Anwendung, 2025 und 2035
- Tabelle 8Markt nach Endnutzer, 2025 und 2035
- Tabelle 9Architektur-×-Käufer-Matrix, 2025
- Tabelle 10Markt nach Region, 2025 und 2035
- Tabelle 11Top 12 Länder, 2025 und 2035
- Tabelle 12Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 34,59 Mrd. im Jahr 2025, mit einem Anstieg auf USD 88,49 Mrd. bis 2035. DC Market Insights beziffert den Markt für 2020 auf USD 26,81 Mrd.
Um 9,85 % pro Jahr von 2025 bis 2035, nach 5,23 % pro Jahr zwischen 2020 und 2025. DC Market Insights prognostiziert allein für 2026 einen Anstieg um 28,2 %.
x86, mit USD 25,05 Mrd. bzw. 72,4 % des Marktes im Jahr 2025. Arm wächst mit 16,23 % pro Jahr am schnellsten und erreicht bis 2035 42,4 % des Werts.
Nach Schätzungen von DC Market Insights rund USD 1.362 pro Prozessor im Jahr 2025, mit einem Anstieg auf rund USD 2.272 bis 2035, da die Kernzahlen steigen. Die Listenpreise für Flaggschiff-Modelle liegen zwischen rund USD 14.800 und USD 17.800.
Nordamerika, mit USD 16,12 Mrd. bzw. 46,6 % des Werts 2025. Der asiatisch-pazifische Raum wächst mit 10,63 % pro Jahr am schnellsten.
Intel führt mit rund 42 % des Marktes, und Intel und AMD halten zusammen rund 69 % (Schätzung von DC Market Insights). Außerdem sind NVIDIA, Arm, AWS, Google, Microsoft, Ampere Computing, Qualcomm und Huawei im Wettbewerb aktiv.
Hyperscale-Cloud-Anbieter, mit USD 16,19 Mrd. bzw. 46,8 % der Nachfrage 2025. Colocation- und GPU-Cloud-Anbieter wachsen mit 12,88 % pro Jahr am schnellsten.
Die Vereinigten Staaten mit USD 14,59 Mrd. bzw. 42,2 % der Ausgaben 2025, gefolgt von China mit USD 4,21 Mrd. Indien wächst unter den großen Ländermärkten mit 16,08 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.