
ハイエンドAIサーバー用PCB市場 規模・シェア・2035年までの予測
市場の概要
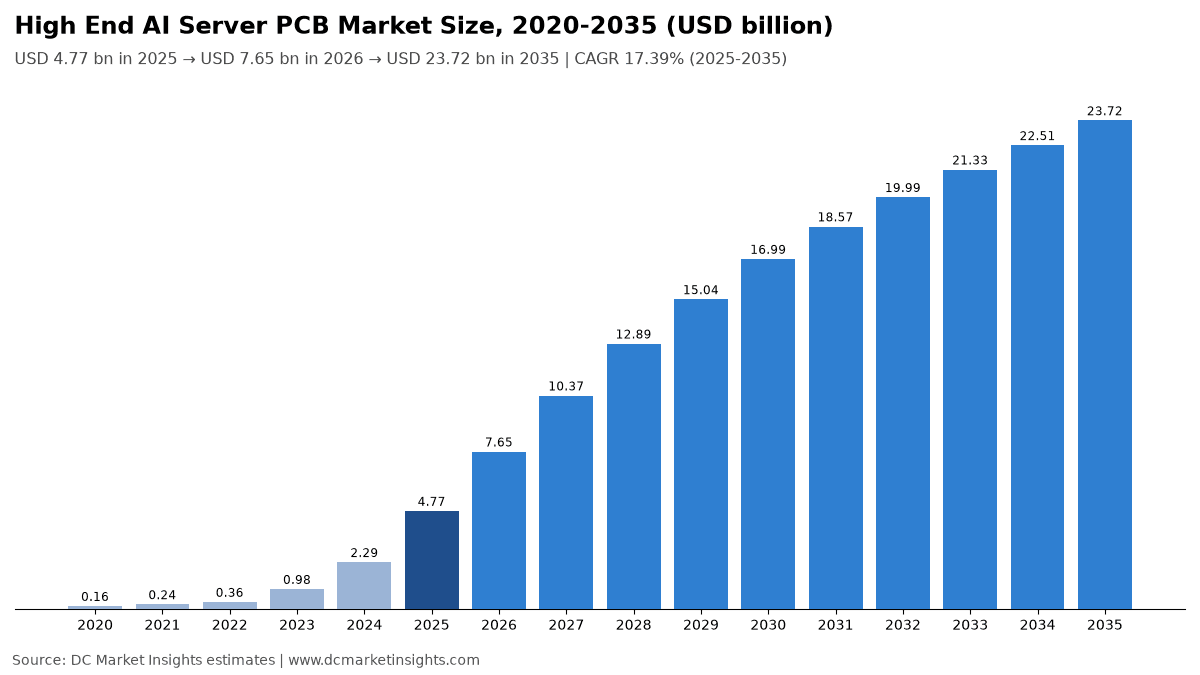
ハイエンドAIサーバー用PCB市場の規模は2025年にUSD 4,770.0百万で、年平均成長率(CAGR)17.39%で拡大し、2035年までにUSD 23.72十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場の範囲
- 04市場推定値が異なる理由
- 05市場の推進要因
- 06市場トレンド
- 07市場の課題と抑制要因
- 08市場機会
- 09価格分析
- 10規格と規制
- 19章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
ハイエンドAIサーバー用PCB市場は2026年に76.5億米ドルと評価され、2025年の47.7億米ドルから2035年には237.2億米ドルに達すると予測されています。2025年から2035年のCAGRは17.39%です(DC Market Insightsの推定)。この市場の基板価値を決めるのはサーバーの台数ではなく、層数と積層板の損失グレードです。2025年に出荷された72GPUラックには、アクセラレーターモジュール、コンピュートトレイ、スイッチトレイ、ホストボードを合わせて約40,320米ドルのベアプリント基板(PCB)が搭載されていました。2020年当時の8GPUサーバーで同じ72GPUを構成した場合は約18,720米ドルです。最大のサプライヤーであるVictory Giant Technologyは、2025年に人工知能(AI)および高性能コンピューティング(HPC)向けで83.4億元の売上高を計上し、売上高全体の43.2%を占めました。高次の高密度相互接続(HDI)基板により、売上総利益率は35.22%に上昇しました(Victory Giant 2025年財務報告、2026年3月)。次の段階は、これまで存在しなかった基板です。2025年3月のGTCカンファレンスで2027年下半期向けとして示された、Rubin Ultra向けのNVIDIAのKyberラックは、ケーブルカートリッジをPCBミッドプレーンに置き換えます。そのため、スケールアップスイッチトレイ基板およびミッドプレーンが年率24.28%で最も急成長し、導入地域では中東・アフリカが年率21.30%で最も急成長しています。
主要な市場統計:2026年のハイエンドAIサーバー用PCB市場の規模は?
DC Market Insightsは、ハイエンドAIサーバー用PCB市場を2026年に76.5億米ドルと評価しています。これは2025年の47.7億米ドルを60.34%上回る水準です。AIアクセラレーターの出荷台数が1,148万台から1,600万台に増え、グラフィックス処理装置(GPU)1個当たりのPCB搭載額が560米ドルから640米ドルに上昇するためです。
- 市場規模:2025年 47.7億米ドル、2026年 76.5億米ドル、2030年 169.9億米ドル、2035年 237.2億米ドル。
- 2025年~2035年のCAGR:基準シナリオで17.39%。2035年の値の範囲は180.2億米ドル(低位、14.21%)から289.3億米ドル(高位、19.75%)です。
- PCB搭載額:2025年はGPU 1個当たり560米ドル、カスタム特定用途向け集積回路(ASIC)1個当たり240米ドルで、2035年までにそれぞれ920米ドルと410米ドルに上昇します(DC Market Insightsの推定)。
- 最大の基板タイプ:18~30層の高多層基板、2025年は18.1億米ドルで金額の38.0%。最も急成長するタイプ:30層超の超高多層基板、年率20.20%。
- 最大の基板用途:ベースボードおよびコンピュートトレイ基板、2025年は20.0億米ドル。最も急成長する用途:スケールアップスイッチトレイ基板およびミッドプレーン、年率24.28%。
- 最も急成長する積層板グレード:エクストリーム低損失(M8およびM9クラス)、9億5,424万米ドルから142.3億米ドルへ、年率31.02%。
- カスタムASICサーバーは年率19.43%で成長し、GPUベースのAIサーバーの16.59%を上回ります。
- 主要地域:北米、2025年は28.3億米ドル(59.4%)。最も急成長する地域:中東・アフリカ、年率21.30%。
- 最大の国:米国、2025年は26.1億米ドル。最も急成長する大国:インド、年率25.10%。
- 市場リーダー:Victory Giant Technology、2025年の金額の約18%。上位5社のサプライヤーで約55%を占めます(DC Market Insightsの推定)。
エグゼクティブサマリー:AIサーバー用回路基板への支出はどれほどの速さで伸びているか?
世界のハイエンドAIサーバー用PCB市場規模は2020年に1億5,900万米ドルと評価され、2025年に47.7億米ドルに達し、予測期間中のCAGR 17.39%で2035年には237.2億米ドルに達すると見込まれています。
| 項目 | 値 |
|---|---|
| 実績期間 | 2020年~2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026年~2035年 |
| 2025年の市場規模 | 47.7億米ドル |
| 2026年の市場規模 | 76.5億米ドル |
| 2025年~2035年のCAGR | 17.39% |
| 2035年の市場規模 | 237.2億米ドル |
支出は2020年から2025年にかけて年率97.44%で伸びました。アクセラレーターの出荷台数が約80万台から1,148万台に増え、各アクセラレーターの下にある基板が、標準的な低損失積層板の16~20層から、超低損失材料を使った26~40層および5+N HDIへ移行したためです。2026年1月期のNVIDIAのデータセンター売上高は1,937億米ドルで68%増となり、これらの基板が搭載されるシステムの規模を示しています(NVIDIA 2026年度決算、2026年2月)。米国に本拠を置く最大のPCBメーカーであるTTM Technologiesは、2025年の売上高29.1億米ドルの24%をデータセンターコンピューティングから得ており、年末の受注残高比率(Book-to-Bill)は1.35でした(TTM Technologies 2025年決算、2026年2月)。2025年以降の成長率が年率17.39%に鈍化するのは、2028年以降に出荷台数が頭打ちになるためです。一方、M8およびM9積層板とミッドプレーンの普及に伴い、アクセラレーター1個当たりの金額は上昇を続けます。
ハイエンドAIサーバー用PCBに含まれるものは何か?
ハイエンドAIサーバー用PCB市場は、AIサーバーとそのスケールアップスイッチトレイ向けに販売されるベアプリント基板を対象とし、2025年の規模は47.7億米ドルです。金額は、部品実装前の基板メーカーの販売価格で評価しています。
対象:Open Accelerator Module(OAM)基板やGPUモジュール基板などのアクセラレーターモジュール基板、複数アクセラレーター用のベースボードおよびコンピュートトレイ基板、スケールアップスイッチトレイ基板およびラックミッドプレーン、ならびにAIサーバー内のホスト、管理、配電用の基板。いずれも低損失積層板を用いた高多層基板(18層以上)または高次HDI基板として製造されるものです。
対象外:味の素ビルドアップフィルム(ABF)基板などの集積回路(IC)パッケージ基板、スケールアウト用のEthernetおよびInfiniBandスイッチ向け基板、光トランシーバー基板、アクセラレーターを搭載しない汎用中央処理装置(CPU)サーバー向け基板、プリント基板実装(PCBA)の付加価値、材料として販売される銅張積層板(CCL)。
各セグメントの関係:基板タイプ、基板用途、アクセラレータープラットフォーム、積層板の損失グレード、生産拠点は、それぞれ2025年の同じ47.7億米ドルを分割したものです。地域と国はAIサーバーの導入先で集計し、生産拠点は基板の製造地を示します。
ハイエンドAIサーバー用PCB市場の推定値が異なるのはなぜか?
推定値の違いは主に、DC Market InsightsがAIサーバーとスケールアップスイッチの基板のみを数えた2026年の76.5億米ドルに、何を加えるかによって生じます。
より広い定義では、汎用CPUサーバー向けのサーバーPCB需要、スケールアウトファブリック用のネットワークスイッチおよびルーター基板、光モジュール基板、GPUと広帯域メモリ(HBM)向けのIC基板、場合によっては実装後の基板価値全体を加えます。そのため「サーバーPCB」や「AI PCB」の合計は2~3倍大きくなることがあります。DC Market InsightsがIC基板、PCBA、銅張積層板を除外しているのは、それぞれをサプライチェーンの異なる段階で異なる購入者が購入するためです。
| 要素 | 本推定に含まれるか | 理由 |
|---|---|---|
| アクセラレーターモジュール、ベースボード、コンピュートトレイ基板 | 含む、2025年は34.4億米ドル | すべてのAIサーバーの中核 |
| スケールアップスイッチトレイ基板およびミッドプレーン | 含む、2025年は6億2,026万米ドル | AIラック内に搭載されて出荷 |
| AIサーバー内のホスト、管理、電源基板 | 含む、2025年は7億1,568万米ドル | AIサーバーの部品表の一部 |
| スケールアウトスイッチおよびルーター基板 | 含まない | ネットワーク機器として購入 |
| IC基板(ABFおよびBT) | 含まない | チップのパッケージメーカーが購入 |
| 汎用サーバー基板 | 含まない | システムにアクセラレーターがない |
対象となる購入者には、ハイパースケーラー向けにラックを組み立てる相手先ブランド設計製造業者(ODM)、Dell Technologies、Hewlett Packard Enterprise、Supermicroなどのサーバーブランド、モジュール基板を直接購入するアクセラレーターメーカー、そしてこれらのチャネルを通じて発注する中小規模のGPUクラウドプロバイダーや企業が含まれます。
市場の推進要因:AIサーバー用PCBへの支出を押し上げているものは何か?
3つの推進要因により、GPU 1個当たりのPCB搭載額は2025年の560米ドルから2030年には850米ドルへと、台数の伸びに加えて52%上昇します。
ラックスケールシステムで1枚のサーバー基板が4枚に
ラックスケールシステムでは、GPUのグループごとにモジュール基板、コンピュートトレイ基板、スイッチトレイ基板、ホストボードが配置されます。DC Market Insightsは、2025年の72GPUラック1台当たりのベア基板を40,320米ドルと推定しており、2020年のベースボード型サーバーで同数のGPUを構成した場合の18,720米ドルを上回ります。NVIDIAは2025年10月、PCBミッドプレーンがケーブル接続を置き換えるVera Rubinのコンピュートトレイ設計をOpen Compute Project(OCP)に提供しました。スケールアップスイッチトレイ基板およびミッドプレーンは、2025年の6億2,026万米ドルから2035年には54.5億米ドルに増加します。
2027年下半期に向けたKyberミッドプレーン計画
2025年3月のGTCで2027年下半期向けとして発表された、Rubin Ultra NVL576向けのNVIDIAのKyberラックは、ラック当たり約600キロワット(kW)で、ケーブルカートリッジをミッドプレーン基板に置き換えます。そのため、30層超の超高多層基板は2025年の14.3億米ドルから2035年には90.1億米ドルへ、年率20.20%で成長します。
Victory GiantのAI売上高は約11倍に増加
Victory Giant Technologyの2025年の売上高は79.77%増の192.9億元で、そのうち83.4億元がAIおよびHPC基板、74.2億元がHDI基板によるものでした。売上総利益率は22.7%から35.22%に上昇しました(Victory Giant 2025年年次報告書、2026年3月)。購入者がGPUモジュールにHDIを採用するのは、アクセラレーター直下の信号経路が短くなるためです。高次HDIが年率19.43%で成長し、2035年までに90.1億米ドルに達するのはこのためです。
市場トレンド:AIサーバー用基板の次の生産地はどこか?
中国からの生産移転が最も速く進んでいるのはタイで、生産額は2025年の5億7,254万米ドルから2035年には52.2億米ドルへ、年率24.73%で増加します。
タイに2,000億バーツ超のPCBプロジェクトが集まる
タイ投資委員会(BOI)のデータによると、2022年から2025年6月までに、総額2,000億バーツを超える180件以上のPCBプロジェクトがBOIの投資奨励を申請しました。また、BOIは2024年11月1日、2件のハイパースケールデータセンターを承認したのと同じ会議で、Cheng Yi Technologyがチャチューンサオ県に建設する61.5億バーツのプリプレグおよび銅張積層板工場を承認しました(タイBOIプレスリリース151/2567、2024年11月)。Shennan Circuitsは2025年下半期にタイ工場で生産を開始しました。
ベトナムがVictory Giantの第2拠点に
Victory Giant Technologyのベトナム子会社の売上高は、2024年の10.8億元から2025年には約4億7,000万米ドルに達しました(同社、2026年4月)。そのため、生産拠点別の内訳でベトナムは1億9,085万米ドルから19.0億米ドルへ、年率25.82%で成長します。
エクストリーム低損失積層板が標準に
次世代アクセラレーターの224ギガビット毎秒(Gbps)シリアライザー/デシリアライザー(SerDes)レーンには、より低い信号損失が求められるため、M8およびM9クラスの積層板は基板金額の2025年の20%から2035年には60%に上昇します。超低損失M6基板は年13.4億米ドル前後にとどまり、成長率は0.63%です。
市場の課題と抑制要因:AIサーバー用PCBの供給を遅らせ得るものは何か?
低位シナリオの背景には2つの材料面の制約があり、低位シナリオでは2035年に180.2億米ドルと、基準を24%下回ります。
低CTEガラスクロスの不足は2027年度まで続く
低熱膨張係数(CTE)ガラスクロスの主要サプライヤーであるNitto Boseki(日東紡)は2025年11月、生産能力の増加は2026年度に10%~20%にとどまり、2027年度に倍増すると述べました。また、ハイパースケールの購入者がプレミアムクロスの大半を確保しています。クロスを入手できない基板メーカーは30層の積層板をプレスできないため、DC Market Insightsは、アクセラレーターの台数が39%増えても、2026年の成長率を60.34%に抑えています。
2026年第2四半期に積層板価格が少なくとも10%上昇
低損失積層板の最大サプライヤーであるElite Materialは、2025年の売上高が46.4%増の943億台湾ドルだったと報告し、2026年第2四半期に積層板価格を少なくとも10%引き上げると発表しました。一方、世界銀行は2026年の銅価格の平均を1トン当たり12,000米ドルと、2025年を20.6%上回ると見込んでいます。基板メーカーはこれらの大半を価格に転嫁しますが、価格が固定されたホスト基板と電源基板の利益率は圧迫されます。これらの基板は年率16.59%で成長します。
市場機会:AIサーバー用PCBの収益機会はどこにあるか?
新たな収益の2大領域は、2035年までに142.3億米ドル規模となるM8およびM9クラスの基板と、73.4億米ドル規模となるカスタムASICラックです。
2035年までに142.3億米ドル規模となるエクストリーム低損失基板
エクストリーム低損失基板は、2025年の9億5,424万米ドルから2035年には142.3億米ドルに成長します。これほど大きな基板で歩留まりを維持できるラインは少ないため、M9クラスの材料と40層以上の量産で認定を受けたメーカーがこの価値の大半を獲得します。
カスタムASICラックは年率19.43%で成長
クラウドプロバイダーが自社開発のアクセラレーターを導入するにつれ、カスタムASICサーバーは12.4億米ドルから73.4億米ドルに増加します。Metaだけでも2026年の設備投資を1,300億~1,450億米ドルと見込んでいます。Gold Circuit Electronicsの2025年の売上高は54.02%増の過去最高の597.3億台湾ドルで、その大半はASICサーバー基板によるものでした(Gold Circuit Electronics、2026年1月)。
AIサーバーにはどれだけのPCB価値が搭載されているか?
2025年の平均的なGPUには560米ドル、カスタムASICには240米ドルのベア基板が搭載され、72GPUラックでは約40,320米ドルでした(DC Market Insightsの推定)。
| 年 | GPU 1個当たりのPCB搭載額(米ドル) | カスタムASIC 1個当たりのPCB搭載額(米ドル) | 72GPUラック1台当たりのPCB搭載額(米ドル) |
|---|---|---|---|
| 2020年 | 260 | 120 | 18,720 |
| 2025年 | 560 | 240 | 40,320 |
| 2030年 | 850 | 362 | 61,200 |
| 2035年 | 920 | 410 | 66,240 |
公表された価格の根拠がこの上昇を裏付けています。Victory Giantの売上総利益率はHDIの構成比上昇により2025年に12.5ポイント上昇し、Elite Materialは2026年第2四半期に積層板価格を少なくとも10%引き上げ、世界銀行の銅価格の平均は2025年の1トン当たり9,947米ドルから2026年には12,000米ドルに上がります。GPU 1個当たりの搭載額は2025年から2030年にかけて52%上昇し、その後は層数の増加が落ち着くため、2035年までの上昇は8%にとどまります。
AIサーバー用PCBに適用される規格と規則は?
認定クラスから有害物質の制限まで、5つの規則が2025年の47.7億米ドルの基板を形作っています。
- IPC-6012(Qualification and Performance Specification for Rigid Printed Boards、リジッドプリント基板の認定および性能仕様):AIベースボードとミッドプレーンは、一般にClass 3の高信頼性受入基準で製造されます。
- IPC-4101(Specification for Base Materials for Rigid and Multilayer Printed Boards、リジッドおよび多層プリント基板用基材の仕様):購入者がM6~M9クラスの材料を指定する際に用いる積層板のスラッシュシートを定めています。
- UL 796(Printed Wiring Boards、プリント配線板):サーバーメーカーがラック内のすべての基板に求める難燃性と安全性の認証です。
- EU RoHS指令 2011/65/EU:欧州連合で販売されるサーバーの鉛などの有害物質を制限するもので、基板が耐えなければならない鉛フリー実装のプロファイルを決めます。
- OCP Modular Hardware System(MGX):NVIDIAが2025年10月に、PCBミッドプレーンを含むVera RubinのラックデザインをOpen Compute Projectに提供したものです。
ハイエンドAIサーバー用PCB市場はどのようにセグメント化されているか?
市場は基板タイプ、基板用途、アクセラレータープラットフォーム、積層板の損失グレード、生産拠点で分割されます。2025年は18~30層の高多層基板が38.0%で首位ですが、2035年には超高多層基板とHDI基板がそれぞれ38.0%で首位となります。
基板タイプ別
30層超の超高多層基板は年率20.20%で成長し、18~30層の基板の12.12%を上回ります。
| 基板タイプ | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|---|
| 高多層基板(18~30層) | 18.1億米ドル | 38.0% | 56.9億米ドル | 12.12% |
| 超高多層基板(30層超) | 14.3億米ドル | 30.0% | 90.1億米ドル | 20.20% |
| 高次HDI基板 | 15.3億米ドル | 32.0% | 90.1億米ドル | 19.43% |
基板用途別
ベースボードおよびコンピュートトレイ基板が2025年の金額の42.0%を占め、スイッチトレイ基板およびミッドプレーンは2035年までにシェアを10ポイント伸ばします。
| 基板用途 | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|---|
| アクセラレーターモジュールおよびOAM基板 | 14.3億米ドル | 30.0% | 64.0億米ドル | 16.16% |
| ベースボードおよびコンピュートトレイ基板 | 20.0億米ドル | 42.0% | 85.4億米ドル | 15.60% |
| スケールアップスイッチトレイ基板およびミッドプレーン | 6億2,026万米ドル | 13.0% | 54.5億米ドル | 24.28% |
| ホスト、管理および電源基板 | 7億1,568万米ドル | 15.0% | 33.2億米ドル | 16.59% |
アクセラレータープラットフォーム別
GPUベースのAIサーバーが2025年の金額の73.9%を占め、カスタムASICサーバーは年率19.43%とより速く成長します。
| アクセラレータープラットフォーム | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|---|
| GPUベースのAIサーバー | 35.3億米ドル | 73.9% | 163.8億米ドル | 16.59% |
| カスタムASIC AIサーバー | 12.4億米ドル | 26.1% | 73.4億米ドル | 19.43% |
積層板の損失グレード別
2025年はウルトラ低損失のM7クラス基板が52.0%で首位ですが、エクストリーム低損失のM8およびM9クラス基板は2035年までに60.0%に達します。
| 積層板の損失グレード | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|---|
| 超低損失(M6クラス) | 13.4億米ドル | 28.0% | 14.2億米ドル | 0.63% |
| ウルトラ低損失(M7クラス) | 24.8億米ドル | 52.0% | 80.6億米ドル | 12.51% |
| エクストリーム低損失(M8およびM9クラス) | 9億5,424万米ドル | 20.0% | 142.3億米ドル | 31.02% |
生産拠点別
2025年の基板金額の52.0%は中国で製造されており、タイとベトナムを合わせた比率は2035年までに16.0%から30.0%に上昇します。
| 生産拠点 | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|---|
| 中国 | 24.8億米ドル | 52.0% | 104.3億米ドル | 15.45% |
| 台湾 | 10.5億米ドル | 22.0% | 37.9億米ドル | 13.71% |
| タイ | 5億7,254万米ドル | 12.0% | 52.2億米ドル | 24.73% |
| ベトナム | 1億9,085万米ドル | 4.0% | 19.0億米ドル | 25.82% |
| 日本、韓国およびその他 | 4億7,713万米ドル | 10.0% | 23.7億米ドル | 17.39% |
DC独自分析:AI PCB生産能力マップ、2035年までにタイの生産額52.2億米ドルを支える8件の公表済み増強
このDC Market Insightsのサプライヤーおよび拠点マップは、8件の公表済み生産能力の情報を生産拠点モデルに結び付けたものです。このモデルでは、タイとベトナムで製造される基板金額の比率が2025年の16.0%から2035年には30.0%に移行します。
| 拠点 | 企業 | 公表内容 | 時期 | モデルとの関係 |
|---|---|---|---|---|
| タイ、全県 | 180件以上のPCBプロジェクト | 2,000億バーツ超のBOI投資奨励申請 | 2022年~2025年6月 | 2025年のタイ 5億7,254万米ドル |
| タイ、チャチューンサオ県 | Cheng Yi Technology | 61.5億バーツのプリプレグおよび積層板工場が承認 | 2024年11月1日 | タイの生産ライン向けの現地積層板 |
| タイ | Shennan Circuits | タイ工場が生産開始 | 2025年下半期 | タイの比率が上昇 |
| タイ | Compeq、Multi-Fineline、Gold Circuit Electronics | 222億バーツの増強が承認 | 2026年5月18日 | 2035年までにタイ 52.2億米ドル |
| ベトナム | Victory Giant Technology | 2025年の売上高約4億7,000万米ドル | 2026年4月 | 2025年のベトナム 1億9,085万米ドル |
| 中国、南通 | Shennan Circuits | 第4期工場が生産開始 | 2025年下半期 | 2025年の中国 24.8億米ドル |
| 中国、恵州 | Victory Giant Technology | 香港上場で約201億香港ドルを調達(9,585万株、1株209.88香港ドル) | 2026年4月21日 | 2035年までに中国 104.3億米ドル |
| 中国、昆山 | WUS Printed Circuit | 2026年上半期の売上高136.9億元、61.17%増 | 2026年8月 | スイッチトレイ基板 |
このマップを読み解くと、基板金額に占めるタイの比率は2025年の12.0%から2035年には22.0%になります。一方、台湾系メーカーは、台湾に新しいラインを設けるのではなく、タイの工場を通じてASIC基板での首位を維持します。
AIサーバー用PCBの購入額が最も多い地域は?
AIサーバーの導入先で集計すると、北米が2025年の金額の28.3億米ドル、59.4%で首位に立ち、中東・アフリカが年率21.30%で最も急成長しています。
北米
北米の支出は2025年に28.3億米ドル(59.4%)、2035年に130.4億米ドルで、年率16.49%で成長します。Metaなどのハイパースケーラーが2026年の設備投資を1,300億~1,450億米ドルと見込むなか、米国だけで26.1億米ドルを占めます。
アジア太平洋
アジア太平洋の支出は2025年に11.7億米ドル(24.6%)、2035年に60.7億米ドルで、年率17.86%で成長します。中国(5億2,960万米ドル)と日本(1億6,699万米ドル)が牽引し、国家AIクラスターの構築が進むインドが年率25.10%で最も急成長しています。
欧州
欧州の支出は2025年に4億3,895万米ドル(9.2%)、2035年に23.7億米ドルで、年率18.38%で成長します。英国(1億974万米ドル)とドイツ(8,588万米ドル)が牽引し、すべてのラックでRoHS準拠の基板が求められます。
中東・アフリカ
中東・アフリカの支出は2025年に2億3,379万米ドル(4.9%)、2035年に16.1億米ドルで、年率21.30%で成長します。サウジアラビア(8,588万米ドル)とアラブ首長国連邦(7,634万米ドル)が国家AIクラスターを構築しています。
中南米
中南米の支出は2025年に9,065万米ドル(1.9%)、2035年に6億1,659万米ドルで、年率21.13%で成長します。クラウドリージョンがGPU容量を増やすなか、ブラジルとメキシコがその大半を占めます。
AIサーバー用PCBの導入額が最も多い国は?
米国が2025年に26.1億米ドル、市場の54.8%で首位に立ち、インドは年率25.10%で最も急成長する大国です。
| 順位 | 国 | 地域 | 2025年(米ドル) | 2035年(米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 26.1億米ドル | 119.5億米ドル | 16.41% |
| 2 | 中国 | アジア太平洋 | 5億2,960万米ドル | 21.3億米ドル | 14.96% |
| 3 | カナダ | 北米 | 2億1,947万米ドル | 10.9億米ドル | 17.39% |
| 4 | 日本 | アジア太平洋 | 1億6,699万米ドル | 8億631万米ドル | 17.05% |
| 5 | 韓国 | アジア太平洋 | 1億974万米ドル | 5億9,288万米ドル | 18.38% |
| 6 | 英国 | 欧州 | 1億974万米ドル | 5億4,545万米ドル | 17.39% |
| 7 | サウジアラビア | 中東・アフリカ | 8,588万米ドル | 6億1,659万米ドル | 21.79% |
| 8 | ドイツ | 欧州 | 8,588万米ドル | 4億5,059万米ドル | 18.03% |
| 9 | インド | アジア太平洋 | 8,588万米ドル | 8億631万米ドル | 25.10% |
| 10 | アラブ首長国連邦 | 中東・アフリカ | 7,634万米ドル | 5億4,545万米ドル | 21.73% |
| 11 | オーストラリア | アジア太平洋 | 7,157万米ドル | 3億7,944万米ドル | 18.15% |
| 12 | フランス | 欧州 | 6,203万米ドル | 3億5,573万米ドル | 19.08% |
2035年の予測シナリオは?
2035年の市場は、アクセラレーターの出荷台数と、ミッドプレーンおよびM9積層板の普及速度に応じて、基準の237.2億米ドルを中心に180.2億米ドルから289.3億米ドルの範囲にあります。
| シナリオ | 2035年(米ドル) | CAGR 2025年~2035年 | 前提 |
|---|---|---|---|
| 低位シナリオ | 180.2億米ドル | 14.21% | アクセラレーターの台数が基準を15%下回り、Kyber型ミッドプレーンが2029年にずれ込み、GPU 1個当たりの搭載額は800米ドル前後で頭打ち |
| 基準シナリオ | 237.2億米ドル | 17.39% | 2035年にアクセラレーター3,570万個、GPU 1個当たり920米ドル、ASIC 1個当たり410米ドル |
| 高位シナリオ | 289.3億米ドル | 19.75% | アクセラレーターの台数が基準を10%上回り、2028年からほとんどのラックにミッドプレーンを搭載、GPU 1個当たりの搭載額は1,000米ドル超 |
ハイエンドAIサーバー用PCBの主要メーカーは?
Victory Giant Technologyが2025年の金額の約18%で首位に立ち、上位5社であるVictory Giant Technology、Gold Circuit Electronics、WUS Printed Circuit、TTM Technologies、Shennan Circuitsが約55%を占めます(各社が開示したAI、サーバー、データセンター関連の売上高に基づくDC Market Insightsの推定)。
- Victory Giant Technology
- WUS Printed Circuit
- Gold Circuit Electronics
- TTM Technologies
- Shennan Circuits
- Tripod Technology
- Zhen Ding Technology
- ISU Petasys
- Unimicron Technology
- Kinwong Electronic
- Compeq Manufacturing
- Dynamic Holding
- Meiko Electronics
- Ibiden
- Multi-Fineline Electronix (MFS)
Victory Giantの2025年のAIおよびHPC売上高83.4億元は、2025年の平均レートで約11.6億米ドルに相当し、その一部は本推定の対象外であるスイッチ基板と光モジュール基板です。Gold Circuit Electronicsの2025年の売上高は54.02%増の597.3億台湾ドルで、その大半がサーバー基板によるものでした。TTM Technologiesはデータセンターコンピューティングから約6億9,700万米ドルを得ました。WUS Printed Circuitの2025年の売上高は約42%増の189億元で、その多くはスイッチ基板です。Shennan CircuitsのPCB売上高はAIサーバーを中心に36.84%増の143.6億元でした(Shennan Circuits 2025年年次報告書、2026年3月)。
AIサーバー用PCBの最近の動向は?
2026年1月から8月までの6つの動きは、生産能力と資本がAI基板へ向かっていることを示しています。
- 2026年1月、Gold Circuit Electronicsは2025年の売上高が54.02%増の過去最高の597.3億台湾ドルだったと報告しました(出典:Gold Circuit Electronics)。
- 2026年2月、TTM Technologiesは2025年の売上高29.1億米ドルと第4四半期の受注残高比率(Book-to-Bill)1.35を報告し、2026年の売上高成長率を15%~20%と見込みました(出典:TTM Technologies)。
- 2026年3月、Victory Giant Technologyは2025年の売上高が79.77%増の192.9億元、Shennan Circuitsは32.05%増の236.5億元だったと報告しました(出典:各社の年次報告書)。
- 2026年4月、Victory Giant Technologyは1株209.88香港ドルで香港にH株を上場し、約201億香港ドルを調達しました(出典:香港取引所への提出書類)。
- 2026年5月、タイBOIはCompeq、Multi-Fineline、Gold Circuit Electronicsによる222億バーツのPCB増強を承認しました(出典:タイ投資委員会)。
- 2026年8月、WUS Printed Circuitは、スイッチ、AIサーバー、HPC向け基板により、上半期の売上高が61.17%増の136.9億元だったと報告しました(出典:WUS Printed Circuit)。
主なポイント
基板の購入者とサプライヤーにとって、ハイエンドAIサーバー用PCB市場は4つの数字に集約されます。
- 2026年は76.5億米ドルで60.34%増。アクセラレーターの台数が39%、GPU 1個当たりの搭載額が14%増えるためです。
- 2025年の72GPUラック1台当たりのベア基板は40,320米ドルで、2030年までに61,200米ドルに上昇します。
- 2035年までにM8およびM9クラスの基板が142.3億米ドルとなり、市場の60.0%を占めます。
- 2035年の基板金額の30.0%をタイとベトナムで製造し、2025年の16.0%から上昇します。
調査方法:DC Market InsightsはAIサーバー用PCB市場をどのように推計したか?
DC Market Insightsは、ハイエンドAIサーバー用PCB市場をボトムアップで推計しました。GPU 630万個にPCB搭載額560米ドルを掛け、カスタムASIC 518万個に240米ドルを掛けたものを加えると、2025年は47.7億米ドルとなります。アクセラレーターの台数は自社のアクセラレーターモデルから、1台当たりの搭載額はラック当たりの基板数から算出しています。
3つの範囲チェックがいずれも成立します。上限チェック1:47.7億米ドルは、2025年のデータセンターアクセラレーター市場1,697.7億米ドルの2.8%、NVIDIAのデータセンター売上高1,937億米ドルの2.5%であり、システムコストに占めるベア基板の小さな比率と整合します。上限チェック2:主要5社(Victory Giant、WUS、Shennan CircuitsのPCB部門、Gold Circuit Electronics、TTM Technologies)の2025年の売上高合計は約121億米ドルで、市場を大きく上回ります。下限チェック:Victory GiantのAIおよびHPC売上高だけで約11.6億米ドル、これにTTM Technologiesのデータセンターコンピューティング売上高6億9,700万米ドルを加えても、合計を下回ります。詳しくは調査方法をご覧ください。また、これらの基板を取り巻くシステムと材料については、AIサーバー市場、AIサーバー用銅箔市場、データセンターアクセラレーター市場をご参照ください。
目次
- 01はじめに
- 1.1レポートの概要
- 1.2主要な市場統計、2025年、2026年、2030年および2035年
- 02エグゼクティブサマリー
- 2.1市場の概況、2025年、2026年および2035年
- 2.2市場規模チャート、2020年~2035年
- 03市場の範囲
- 3.1対象
- 3.2対象外
- 3.3各セグメントの関係
- 04市場推定値が異なる理由
- 4.1範囲表:本推定に含まれるものと含まれないもの
- 4.2対象となる購入者グループ
- 05市場の推進要因
- 5.1ラックスケールシステムで1枚のサーバー基板が4枚に
- 5.22027年下半期に向けたKyberミッドプレーン計画
- 5.3Victory GiantのAI売上高は約11倍に増加
- 06市場トレンド
- 6.1タイに2,000億バーツ超のPCBプロジェクトが集まる
- 6.2ベトナムがVictory Giantの第2拠点に
- 6.3エクストリーム低損失積層板が標準に
- 07市場の課題と抑制要因
- 7.1低CTEガラスクロスの不足は2027年度まで続く
- 7.22026年第2四半期に積層板価格が少なくとも10%上昇
- 08市場機会
- 8.12035年までに142.3億米ドル規模となるエクストリーム低損失基板
- 8.2カスタムASICラックは年率19.43%で成長
- 09価格分析
- 9.1GPU、カスタムASIC、72GPUラック1台当たりのPCB搭載額、2020年~2035年
- 9.2積層板、銅、利益率の価格の根拠
- 10規格と規制
- 10.1IPC-6012
- 10.2IPC-4101
- 10.3UL 796
- 10.4EU RoHS指令 2011/65/EU
- 10.5OCP Modular Hardware System(MGX)
- 11市場セグメンテーション
- 11.1基板タイプ別
- 11.2高多層基板(18~30層)
- 11.3超高多層基板(30層超)
- 11.4高次HDI基板
- 11.5基板用途別
- 11.6アクセラレーターモジュールおよびOAM基板
- 11.7ベースボードおよびコンピュートトレイ基板
- 11.8スケールアップスイッチトレイ基板およびミッドプレーン
- 11.9ホスト、管理および電源基板
- 11.10アクセラレータープラットフォーム別
- 11.11GPUベースのAIサーバー
- 11.12カスタムASIC AIサーバー
- 11.13積層板の損失グレード別
- 11.14超低損失(M6クラス)
- 11.15ウルトラ低損失(M7クラス)
- 11.16エクストリーム低損失(M8およびM9クラス)
- 11.17生産拠点別
- 11.18中国
- 11.19台湾
- 11.20タイ
- 11.21ベトナム
- 11.22日本、韓国およびその他
- 12Dc独自分析:ai pcb生産能力マップ
- 12.1タイBOIの投資奨励申請
- 12.2Cheng Yi Technologyの積層板工場
- 12.3Shennan Circuitsのタイ工場と南通工場
- 12.4Compeq、Multi-Fineline、Gold Circuit Electronicsの増強
- 12.5Victory Giantのベトナム拠点と香港上場
- 12.6WUS Printed Circuitの昆山拠点
- 13地域別分析
- 13.1北米
- 13.2アジア太平洋
- 13.3欧州
- 13.4中東・アフリカ
- 13.5中南米
- 14国別分析
- 14.1米国
- 14.2中国
- 14.3カナダ
- 14.4日本
- 14.5韓国
- 14.6英国
- 14.7サウジアラビア
- 14.8ドイツ
- 14.9インド
- 14.10アラブ首長国連邦
- 14.11オーストラリア
- 14.12フランス
- 15予測シナリオ、2035年
- 15.1低位シナリオ
- 15.2基準シナリオ
- 15.3高位シナリオ
- 16競合分析
- 16.1Victory Giant Technology
- 16.2WUS Printed Circuit
- 16.3Gold Circuit Electronics
- 16.4TTM Technologies
- 16.5Shennan Circuits
- 16.6Tripod Technology
- 16.7Zhen Ding Technology
- 16.8ISU Petasys
- 16.9Unimicron Technology
- 16.10Kinwong Electronic
- 16.11Compeq Manufacturing
- 16.12Dynamic Holding
- 16.13Meiko Electronics
- 16.14Ibiden
- 16.15Multi-Fineline Electronix (MFS)
- 16.16市場集中度、上位5社のシェア
- 17最近の動向
- 17.12026年1月~2026年8月の動き
- 18主なポイント
- 18.1購入者とサプライヤーのための4つの数字
- 19調査方法
- 19.1ボトムアップモデル
- 19.2範囲チェック
- 19.3情報源
- 図 1ハイエンドAIサーバー用PCB市場規模、2020年~2035年(億米ドル)
- 表 1市場の概況、2025年、2026年および2035年
- 表 2範囲表:本推定に含まれるものと含まれないもの
- 表 3GPU、カスタムASIC、72GPUラック1台当たりのPCB搭載額、2020年~2035年
- 表 4基板タイプ別の市場、2025年および2035年
- 表 5基板用途別の市場、2025年および2035年
- 表 6アクセラレータープラットフォーム別の市場、2025年および2035年
- 表 7積層板の損失グレード別の市場、2025年および2035年
- 表 8生産拠点別の市場、2025年および2035年
- 表 9AI PCB生産能力マップ、8件の公表済み増強
- 表 10上位12カ国、2025年および2035年
- 表 112035年の予測シナリオ
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推定によると、2026年は76.5億米ドルで、2025年の47.7億米ドルから60.34%増加します。市場は2035年に237.2億米ドルに達すると予測されており、2025年からのCAGRは17.39%です。
2025年から2035年にかけて年率17.39%です。2020年から2025年の年率97.44%から減速するのは、2028年以降アクセラレーターの出荷台数が頭打ちになる一方、GPU 1個当たりのPCB搭載額が560米ドルから920米ドルへ上昇するためです。
2025年は72GPUラック1台当たり約40,320米ドル、GPU 1個当たり560米ドルのベア基板が搭載され、スイッチトレイとミッドプレーンの追加により2030年には61,200米ドルに上昇します(DC Market Insightsの推定)。
112Gおよび224Gのリンクと高密度のアクセラレーターモジュールには、短く低損失の信号経路が必要なためです。2035年まで、30層超の基板は年率20.20%、高次HDI基板は年率19.43%で成長します。
コンピュートトレイとスイッチトレイの間のケーブルカートリッジを置き換える大型の基板です。NVIDIAは2027年下半期にKyberラックへの採用を計画しており、スイッチトレイ基板およびミッドプレーンは年率24.28%で成長します。
エクストリーム低損失のM8およびM9クラスの積層板で、2025年の9億5,424万米ドルから2035年には142.3億米ドルへ年率31.02%で成長し、基板金額の60%に達します。
Victory Giant Technologyが2025年の金額の約18%で首位に立ち、Gold Circuit Electronics、WUS Printed Circuit、TTM Technologies、Shennan Circuitsを合わせた上位5社で約55%を占めます(DC Market Insightsの推定)。
2025年の基板金額の52.0%を中国、22.0%を台湾が製造しました。総額2,000億バーツを超える180件以上のPCBプロジェクトがタイの投資奨励を申請しており、タイとベトナムの比率は2035年までに16.0%から30.0%に上昇します。
北米で、導入ベースで2025年の金額の28.3億米ドル、59.4%を占めます。中東・アフリカが年率21.30%で最も急成長しており、大国ではインドが年率25.10%で最も急成長しています。
2026年の76.5億米ドルは、DC Market InsightsがAIサーバーとスケールアップスイッチトレイのベア基板のみを評価した値です。IC基板、スケールアウトスイッチ基板、汎用サーバー、または実装の価値を加えた推定値は大きくなります。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。