
AI 랙 공장 인수 시험 서비스 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
AI 랙 공장 인수 시험 서비스 시장 규모는 2025년 USD 672.3백만였으며, 연평균 성장률(CAGR) 18.35%로 성장해 2035년에는 USD 3,620.0백만에 이를 것으로 전망됩니다. North America의 시장 점유율은 61.37%입니다.
출처: DC Market Insights 분석
보고서 구성
- 01서론
- 02요약
- 03시장 역학
- 04가격 및 mw당 시험 가치
- 05표준 및 규제
- 06시장 세분화
- 07DC 독점 분석: 랙 유형 x 지역 매트릭스
- 08지역별 분석
- 09국가별 분석
- 10예측 시나리오
- 11개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- 17분석 대상 기업
지역별 인사이트
- North America61.37%
- Asia Pacific21.64%
- Europe9.73%
- Middle East and Africa5.19%
- Latin America2.07%
분석 대상 기업
- Foxconn (Hon Hai)
- Quanta Computer
- Wistron
- Wiwynn
- Inventec
- Dell Technologies
- Hewlett Packard Enterprise
- Supermicro
- Lenovo
- ASUS
- Gigabyte
- Celestica
- Sanmina
- Jabil
- Flex
- Eaton
- Chroma ATE
전체 분석
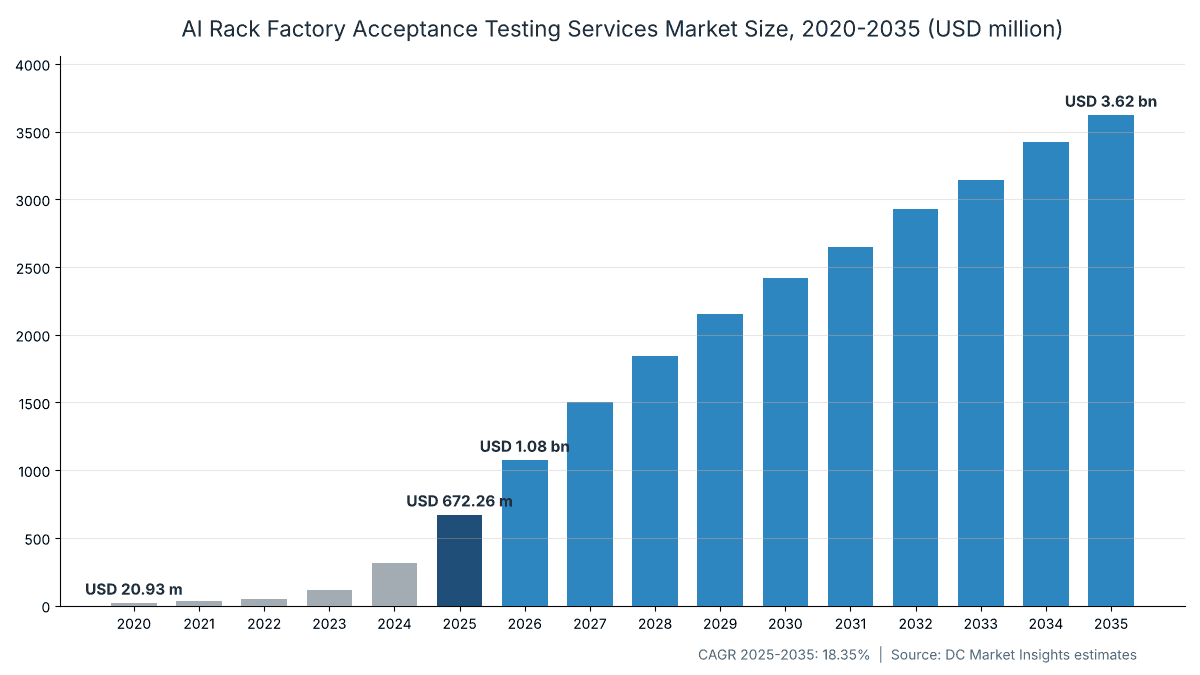
AI 랙 공장 인수 시험 서비스 시장은 2026년 10.8억 달러 규모로 평가되며, 2025년 6억 7,226만 달러에서 2035년 36.2억 달러로 성장해 2025-2035년 연평균 성장률(CAGR) 18.35%를 기록할 것으로 전망됩니다(DC Market Insights 추정). 이 시장은 AI 랙이 공장을 떠나기 전 통합업체가 수행하는 랙 단위 인수 시험을 포괄합니다. 여기에는 랙 전체의 전원 투입 및 번인(burn-in), 그래픽 처리 장치(GPU) 패브릭 및 네트워크 검증, 액체 냉각 루프의 압력 및 누설 시험, 전력 및 열 부하 시험, 그리고 출하 전 구매자가 서명하는 입회 시험과 기록이 포함됩니다. 산출 근거: 2025년 랙 단위로 시험된 AI IT 부하 4,255 MW x MW당 시험 작업 15만 8천 달러 = 6억 7,226만 달러. 맞춤형 가속기 랙은 하이퍼스케일러가 자체 칩을 완성 랙 형태로 더 많이 도입하면서 가장 빠르게 성장하는 랙 유형이며, 중동 및 아프리카는 걸프 지역 AI 캠퍼스가 완전히 시험을 마친 랙을 구매하면서 연 25.10%로 가장 빠르게 성장하는 지역입니다. 이 보고서는 이러한 랙이 설치되는 시설 규모를 산정하는 AI 데이터센터 시장 보고서의 하위 보고서입니다. 이 보고서의 영어 원문도 확인할 수 있습니다.
주요 시장 통계: 2026년 AI 랙 공장 인수 시험 서비스 시장 규모는 얼마입니까?
AI 랙 공장 인수 시험 서비스 시장은 랙 스케일 GPU 시스템이 AI 구매의 일반적인 단위가 되면서 2026년 10.8억 달러로 2025년 대비 60.01% 증가했습니다. 아래 수치는 DC Market Insights 추정치입니다.
- 2025년 시장 규모: 6억 7,226만 달러
- 2026년 시장 규모: 10.8억 달러
- 2030년 시장 규모: 24.2억 달러
- 2035년 시장 규모: 36.2억 달러
- 2025-2035년 CAGR: 기본 시나리오 18.35%, 저성장 시나리오 16.11%, 고성장 시나리오 20.23%
- 최대 시험 유형: 기능, 번인 및 스트레스 시험, 2025년 매출의 34.17%
- 최고 성장 시험 유형: 액체 냉각 압력 및 누설 시험, 연 21.36%
- 최고 성장 구매자 유형: 엔터프라이즈 및 소버린 AI, 연 20.44%
- 선도 지역: 북미, 2025년 매출의 61.37%
- 최고 성장 지역: 중동 및 아프리카, 연 25.10%
- 최대 국가: 미국, 2025년 매출의 58.71%
- 시장 선도 기업: 폭스콘(Hon Hai), DC Market Insights 평가
핵심 요약.
- AI 랙 공장 인수 시험은 이제 모든 액체 냉각 GPU 랙의 출하 전 표준 절차입니다.
- 랙 전력이 높아지면서 액체 냉각 및 패브릭 점검이 기본 번인 시험의 점유율을 가져가고 있습니다.
- 시험 라인이 미국 구매자와 가까운 멕시코와 텍사스로 대만에서 이전하고 있습니다.
- 중동 및 아프리카가 가장 빠르게 성장하는 지역이며, 북미는 최대 지역의 지위를 유지합니다.
요약
세계 AI 랙 공장 인수 시험 서비스 시장 규모는 2020년 2,093만 달러로 평가되었고, 2025년 6억 7,226만 달러에 도달했으며, 예측 기간 동안 CAGR 18.35%로 성장해 2035년 36.2억 달러에 이를 것으로 예상됩니다.
| 보고서 속성 | 세부 내용 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 AI 랙 공장 인수 시험 서비스 시장 규모 | 6억 7,226만 달러 |
| 2026년 AI 랙 공장 인수 시험 서비스 시장 규모 | 10.8억 달러 |
| AI 랙 공장 인수 시험 서비스 시장 CAGR | 18.35% |
| 2035년 AI 랙 공장 인수 시험 서비스 시장 규모 | 36.2억 달러 |
2020년부터 2025년까지 시장이 연 100.15%로 성장한 것은 판매 단위가 바뀌었기 때문입니다. 2020년에는 대부분의 AI 서버가 단일 노드로 출하되어 현장에서 케이블로 연결되었기 때문에 AI 용량의 약 38%만 랙 단위 시험 라인을 거쳤습니다. 2025년에는 이 비율이 약 82%로 높아졌는데, 하나의 구리 패브릭으로 연결된 72개 GPU를 탑재한 액체 냉각 랙은 부품으로 나눠 나중에 점검할 수 없기 때문입니다. NVIDIA는 GB300 NVL72를 72개의 Blackwell Ultra GPU와 36개의 Grace 중앙 처리 장치(CPU)를 갖춘 완전 액체 냉각 랙 스케일 시스템으로 설명합니다(출처: NVIDIA Corporation(NVIDIA) 제품 페이지). 예측 기간 성장률이 18.35%로 둔화되는 이유는 공장에서 시험되는 랙의 비율이 이미 높고, 물량이 늘면서 시험 라인이 자동화되어 2026년부터 MW당 시험 비용이 낮아지기 때문입니다.
시장 범위: AI 랙 공장 인수 시험은 무엇을 포함합니까?
이 시장은 출하 전 통합 현장에서 완성된 AI 랙에 대해 수행되는 유료 및 자체 시험 작업을 포괄하며, 구매자가 랙 가격에 포함하거나 별도 서비스로 지불하는 비용 기준으로 평가합니다.
포함 항목. 레벨 11(L11) 전체 랙 시험과 레벨 12(L12) 클러스터 시험 중 랙 단위 부분, 번인 및 스트레스 시험, NVLink, InfiniBand 및 이더넷 패브릭 점검, 냉각수 루프 압력, 유량 및 누설 시험, 전원 셸프 및 열 부하 시험, 고객 입회 시험, 시험 보고서 및 승인, IT 장비 장착 전에 랙과 냉각수 분배 장치(CDU)를 시험하는 데 쓰이는 랙 에뮬레이터 및 부하 뱅크 서비스.
제외 항목. 칩 및 웨이퍼 시험, 랙 라인의 일부가 아닌 레벨 10(L10) 단일 노드 시험, 납품 후 현장 인수 시험(SAT), 데이터 홀 커미셔닝, 시험 장비 자체의 판매. 이들은 반도체 시험 및 커미셔닝 시장에 속합니다.
세그먼트 구성 방식. 시험된 각 랙은 시험 유형, 공급자, 랙 유형, 구매자별로 각각 한 번씩 집계되며, 각 차원의 합계는 전체와 일치합니다. 지역은 랙이 시험되는 곳이 아니라 배치되는 곳을 기준으로 하므로, 텍사스 캠퍼스용으로 멕시코에서 시험된 랙은 북미로 집계됩니다.
AI 랙 공장 인수 시험 서비스 시장 추정치는 왜 서로 다릅니까?
추정치가 다른 주된 이유는 일부 추정이 랙 통합의 전체 가치를 집계하는 반면, 이 보고서는 그 안의 시험 작업만 집계하기 때문이며, 이에 따라 2025년 수치는 6억 7,226만 달러로 유지됩니다.
| 요소 | 이 보고서의 처리 | 이유 |
|---|---|---|
| 랙 조립 및 케이블링 인건비 | 제외 | 조립은 통합 작업이며 인수 시험이 아님 |
| 제조자 개발 생산업체(ODM) 및 주문자 상표 부착 생산업체(OEM)의 자체 시험 라인 | 귀속 비용으로 포함 | 대부분의 AI 랙 시험은 별도 청구서로 나타나지 않음 |
| 시험 장비 판매 | 제외 | 시험 서비스 비용으로 한 번만 집계 |
| 현장 인수 및 커미셔닝 | 제외 | 출하 후 데이터센터에서 수행 |
| 지역 구분 | 배치 지역 기준 | 시험은 멕시코, 대만, 미국에 집중됨 |
출하 전 AI 랙 시험 지출을 이끄는 요인은 무엇입니까?
AI 랙 공장 인수 시험을 이끄는 세 가지 요인은 두 배 이상 늘어나는 랙 물량, 설치 후에는 쉽게 고칠 수 없는 랙, 그리고 수백만 달러 가치의 랙을 인수하기 전에 증빙을 요구하는 구매자입니다.
랙 스케일 물량의 급증
2025년 8월 2026 회계연도 2분기 실적 발표에서 NVIDIA는 GB300 생산이 정상 속도로 복귀해 주당 약 1,000개 랙을 생산하고 있다고 밝혔습니다(출처: NVIDIA 실적 발표 녹취록). 2025년 11월 폭스콘의 Young Liu 회장은 회사가 주당 1,000개의 AI 랙을 생산할 수 있다고 말했습니다(출처: Reuters). 폭스콘은 2026년 8월 자사의 AI 랙 출하량이 2026년에 두 배 이상 증가할 것으로 예상한다고 밝혔습니다(출처: 폭스콘 보도자료). NVIDIA는 2026 회계연도 데이터센터 매출이 68% 증가한 사상 최대 1,937억 달러라고 발표했습니다(출처: 미국 증권거래위원회에 제출된 NVIDIA 실적 발표). 이 랙들은 모두 출하 전에 전체 랙 시험을 통과하므로, 시험 시간은 랙 생산량과 함께 증가합니다.
고장 난 랙은 현장에서 고치는 비용이 큼
GB200 생산 확대 기간 동안 엔지니어들은 소프트웨어 버그, 칩 간 연결 문제, 액체 냉각 시스템 누설을 보고했으며, 공급업체들은 출하 전 시험 프로토콜 수를 늘리는 방식으로 대응했습니다(출처: DatacenterDynamics, 2025년 5월). 2025년 초 Reuters는 초기 Blackwell 랙에서 과열과 칩 연결 결함이 발생했다고 보도했습니다. 데이터 홀에서 고장 난 랙은 72개의 GPU와 학습 클러스터의 일부를 멈추게 하므로, 구매자들은 현장에서 며칠을 잃기보다 공장에서 더 긴 번인 시험에 비용을 지불하는 편을 선택합니다.
랙 전력과 액체 냉각이 시험 단계를 늘림
Supermicro는 GB200 NVL72 랙의 운영 전력을 125 kW-135 kW로 제시하며, 이는 8개의 33 kW 전원 셸프로 공급됩니다(출처: Supermicro 데이터시트). Flex는 랙 전력이 약 125 kW에서 향후 GPU 플랫폼에서는 최대 880 kW로 높아지고 있다고 밝혔습니다(출처: Flex 보도자료, 2026년 3월). 전력이 한 단계 높아질 때마다 냉각수 루프, 전원 셸프 및 열 시험이 추가되며, 시험 베이는 그 전력을 공급하고 그 열을 제거해야 합니다. 이 때문에 액체 냉각 및 전력 시험 세그먼트가 2035년 시장의 5분의 2 가까이를 차지합니다.
AI 랙 시험은 어떻게 대만에서 북미로 이동하고 있습니까?
통합업체들이 북미에 시험 라인을 구축하고 GPU가 도착하기 전에 에뮬레이터로 냉각을 시험하면서, AI 랙 공장 인수 시험은 구매자 가까이로 이동하고, 자동화되며, 설계 주기의 더 이른 단계에서 시작되고 있습니다.
텍사스, 멕시코, 위스콘신의 신규 시험 라인
2025년 4월 NVIDIA는 휴스턴에서 폭스콘과, 댈러스에서 Wistron과 함께 텍사스에 슈퍼컴퓨터 제조 공장을 건설하고 있다고 밝혔습니다(출처: NVIDIA 블로그). Wistron은 2026년 7월 포트워스에 7억 달러 규모의 D1 공장을 열었으며, 이는 GB300을 대량 생산하는 미국 최초의 시설입니다(출처: Focus Taiwan). Wiwynn은 Amazon과 함께 건설한 텍사스 소코로의 랙 스케일 공장에 16억 달러를 투자했으며, 생산 능력의 70%는 멕시코에 있습니다(출처: Taipei Times, 2026년 9월). 각 공장은 메가와트급 전력 공급을 갖춘 전체 랙 시험 베이를 추가합니다.
랙 에뮬레이터로 GPU 도착 전 냉각 시험
현재 Boyd Thermal을 포함하는 Eaton은 480 VAC에서 최대 250 kW 정격의 랙 에뮬레이터를 판매하며, 이 장비는 IT 랙의 열 부하와 압력 강하를 모사해 IT 장비 설치 전에 CDU를 시험할 수 있게 합니다(출처: Eaton 제품 페이지). Chroma는 자사의 63200A 직류(DC) 부하 장치를 최대 60대까지 병렬 운전해 1.44 MW를 구현할 수 있으며, 전원 공급 장치(PSU)부터 전원 랙까지의 시험을 지원한다고 밝혔습니다(출처: Chroma, 2026년 1월). 이러한 도구 덕분에 과거에는 제조자 개발 생산업체 공장 안에만 있던 시험 시간을 독립 시험소가 판매할 수 있게 되었습니다.
계층형 검증의 표준화
ASUSTeK Computer(ASUS)는 Vera Rubin NVL72에 대해 L10 단일 노드 시험부터 L11 전체 랙 시험까지 이어지는 6계층 검증 체계를 설명하며, 여기에는 하드웨어, 기본 입출력 시스템(BIOS), 베이스보드 관리 컨트롤러(BMC), 전원 사이클링 및 스트레스, NVIDIA 검증 도구 및 성능 시험이 포함되고, 어느 한 항목이라도 실패하면 다음 단계로 넘어갈 수 없습니다(출처: ASUS, 2026년 8월). Dell은 자사의 Integrated Rack Scalable Systems가 L11 공장 통합과 L12 솔루션 시험을 결합한다고 밝혔습니다(출처: Dell 블로그). 따라서 2035년까지 패브릭 점검은 기본 번인 시험보다 빠르게 성장합니다.
AI 랙 공장 시험 지출을 제약하는 요인은 무엇입니까?
AI 랙 공장 인수 시험을 제약하는 두 가지 한계는 시험당 비용을 낮추는 자동화와 부족한 전력 및 공간이 필요한 시험 베이입니다.
자동화로 시험 MW당 비용 하락
라인이 성숙하면서 스크립트가 엔지니어를 대체하고 같은 베이에서 더 고밀도의 랙을 시험합니다. DC Market Insights는 MW당 시험 가치가 2025년 약 15만 8천 달러에서 2035년 약 11만 9천 달러로 하락할 것으로 모델링합니다. Supermicro는 시험을 마친 랙을 충격 및 진동 시험을 거친 크레이트에 담아 출하한다고 밝혔는데, 이는 시험이 맞춤형 서비스가 아니라 표준 라인 공정이 되고 있다는 신호입니다(출처: Supermicro, 2026년 7월).
시험 베이에는 전력, 용수, 공간이 필요
132 kW를 소비하는 랙은 번인 시험 중 최대 부하로 가동되어야 하므로, 주당 1,000개 랙을 시험하는 공장에는 수 메가와트의 시험 전력과 열 배출 루프가 필요합니다. Supermicro의 새 실리콘밸리 캠퍼스는 설계, 제조 및 시험을 위해 약 32.8에이커, 71만 4,000제곱피트 이상의 규모를 갖추고 있습니다(출처: Supermicro, 2026년 4월). 전력을 늘릴 수 없는 공장은 랙을 대기시키거나 번인 시간을 줄이게 되며, 이는 시험 지출을 제한합니다.
AI 랙 시험의 새로운 수익원은 어디에 있습니까?
AI 랙 공장 인수 시험에서 가장 큰 두 가지 신규 수익원은 액체 냉각 검증과 하이퍼스케일 채널 밖 독립 구매자를 위한 시험입니다.
액체 냉각 검증
액체 냉각 압력 및 누설 시험은 2025년 1억 1,536만 달러에서 2035년 7억 9,967만 달러로 성장합니다. 새로운 랙 세대마다 출하 전에 압력을 유지해야 하는 매니폴드, 퀵 디스커넥트, 콜드 플레이트가 추가됩니다.
네오클라우드 및 소버린 구매자를 위한 독립 시험소
독립 시험소 및 에뮬레이터 서비스는 2025년 3,919만 달러에서 2035년 2억 5,653만 달러로 성장합니다. GPU 클라우드 제공업체와 소버린 AI 프로그램은 여러 공급업체로부터 구매하는 경우가 많아 중립적인 입회 시험을 원하며, 이는 ODM 공장 안에서 자체 인수 팀을 운영하는 하이퍼스케일러와 다른 점입니다.
가격: AI 랙 시험 비용은 MW당 얼마입니까?
DC Market Insights 단가 기준으로 AI 랙 공장 인수 시험 비용은 2025년 AI 랙 부하 MW당 약 15만 8천 달러, 132 kW 랙 1개 기준 약 2만 900달러입니다.
| 연도 | MW당 시험 가치(천 달러) | 랙 단위로 시험된 AI 용량 비율 | 132 kW 랙 1개 환산(천 달러) |
|---|---|---|---|
| 2020 | 85 | 38% | 11.2 |
| 2025 | 158 | 82% | 20.9 |
| 2030 | 137 | 92% | 18.1 |
| 2035 | 119 | 95% | 15.7 |
위 수치는 DC Market Insights의 단가 추정치입니다. 공개된 기준점이 비용의 틀을 보여 줍니다. Supermicro는 GB200 NVL72 랙의 정격을 125 kW-135 kW로 제시하므로, 48시간 번인 시험에는 약 6.3 MWh의 전력이 쓰이며 이는 비용에서 작은 비중을 차지합니다. 가치의 대부분은 시험 베이 용량, 엔지니어 시간, 패브릭 시험 장비, 불량 트레이의 재작업에서 나옵니다. Eaton은 랙 에뮬레이터의 정격을 대당 최대 250 kW로 제시하며, Chroma의 DC 부하 장치는 1.44 MW까지 확장되는데, 이는 시험 베이가 갖춰야 하는 전력 장비의 규모를 보여 줍니다.
표준 및 규제: AI 랙 인수 시험에 영향을 주는 규정은 무엇입니까?
AI 랙 공장 인수 시험을 의무화하는 법은 없으므로, 규칙은 일반 인수 시험 표준, 개방형 랙 사양, 칩 공급업체의 자체 검증 도구에서 나옵니다.
IEC 62381. IEC 62381:2024는 공장 인수 시험(FAT), 현장 인수 시험(SAT), 현장 통합 시험(SIT)에 대한 요구 사항과 체크리스트를 정의합니다(출처: 국제전기기술위원회(IEC) 발행 기록). AI 랙 구매자는 시험 계획, 펀치 리스트 및 승인에 이 구조를 차용합니다.
Open Rack V3. Open Compute Project(OCP)에 등재된 Open Rack V3(ORv3) 제품은 48 V DC 버스바를 사용하며, Rittal ORv3 등재 제품은 버스바 정격이 18 kW이고 직접 액체 냉각을 지원하도록 준비되어 있습니다(출처: OCP 마켓플레이스). 버스바 및 전원 셸프 점검은 모든 ORv3 랙 시험의 일부입니다.
공급업체 검증 도구. ASUS에 따르면 통합업체들은 출시 전에 NVQual, NVSSVT, 파트너 진단 도구, Data Center GPU Manager(DCGM) 등 NVIDIA 검증 도구를 실행합니다. 이를 통과하는 것이 인증된 랙을 출하하기 위한 조건입니다.
시장 세분화: AI 랙 인수 시험에서 어떤 시험 유형과 랙 유형이 선도합니까?
AI 랙 공장 인수 시험에서는 기능, 번인 및 스트레스 시험이 2025년 매출의 34.17%로 선두를 차지하고, 액체 냉각 압력 및 누설 시험이 연 21.36%로 가장 빠르게 성장합니다. 아래 표의 모든 수치는 DC Market Insights 추정치입니다.
시험 유형별: 기능, 번인 및 스트레스 시험이 34.17%로 선도
기능, 번인 및 스트레스 시험이 가장 큰 점유율을 차지하고 액체 냉각 압력 및 누설 시험이 연 21.36%로 가장 빠르게 성장합니다. 모든 랙이 다른 점검에 앞서 전원 투입, 번인 및 스트레스 시험을 거치는 한편, NVLink 도메인이 72개 GPU에서 더 큰 스케일업 그룹으로 커지면서 패브릭 검증의 비중이 커지기 때문입니다.
| 세그먼트 | 2025(백만 달러) | 2025 점유율 | 2035(백만 달러) | 2025-2035 CAGR |
|---|---|---|---|---|
| 기능, 번인 및 스트레스 시험 | 229.71 | 34.17% | 1,048.24 | 16.39% |
| 패브릭 및 네트워크 검증 | 150.45 | 22.38% | 898.95 | 19.57% |
| 액체 냉각 압력 및 누설 시험 | 115.36 | 17.16% | 799.67 | 21.36% |
| 전력 및 열 부하 시험 | 97.61 | 14.52% | 574.66 | 19.40% |
| 고객 입회 시험 및 문서화 | 79.13 | 11.77% | 301.83 | 14.33% |
공급자별: ODM 자체 시험 라인이 61.24%로 선도
ODM 자체 시험 라인이 가장 큰 점유율을 차지하고 EMS 랙 통합업체가 연 22.75%로 가장 빠르게 성장합니다. 폭스콘, Quanta, Wistron 그룹이 대부분의 AI 랙을 제조해 자체 라인에서 시험하는 한편, AMD 및 맞춤형 칩 랙이 확산되면서 Celestica, Sanmina, Jabil, Flex 등 전자제품 위탁생산(EMS) 통합업체의 비중이 커지기 때문입니다.
| 세그먼트 | 2025(백만 달러) | 2025 점유율 | 2035(백만 달러) | 2025-2035 CAGR |
|---|---|---|---|---|
| ODM 자체 시험 라인 | 411.69 | 61.24% | 2,060.60 | 17.47% |
| OEM 공장 통합 센터 | 155.36 | 23.11% | 793.51 | 17.71% |
| EMS 랙 통합업체 | 66.02 | 9.82% | 512.70 | 22.75% |
| 독립 시험소 및 에뮬레이터 서비스 | 39.19 | 5.83% | 256.53 | 20.67% |
랙 유형별: GPU 랙 스케일 시스템이 54.86%로 선도
GPU 랙 스케일 시스템이 가장 큰 점유율을 차지하고 맞춤형 가속기 랙이 연 21.30%로 가장 빠르게 성장합니다. NVL72급 랙은 가장 심도 있는 시험 계획을 거치는 한편, 하이퍼스케일러가 자체 칩을 랙 스케일로 배치하면서 맞춤형 가속기 랙의 비중이 커지기 때문입니다.
| 세그먼트 | 2025(백만 달러) | 2025 점유율 | 2035(백만 달러) | 2025-2035 CAGR |
|---|---|---|---|---|
| GPU 랙 스케일 시스템 | 368.80 | 54.86% | 2,308.80 | 20.13% |
| 8-GPU 서버 랙 | 193.14 | 28.73% | 554.01 | 11.11% |
| 맞춤형 가속기 랙 | 110.32 | 16.41% | 760.54 | 21.30% |
최종 사용자별: 하이퍼스케일 클라우드 제공업체가 59.38%로 선도
하이퍼스케일 클라우드 제공업체가 가장 큰 점유율을 차지하고 엔터프라이즈 및 소버린 AI가 연 20.44%로 가장 빠르게 성장합니다. 4대 클라우드 제공업체가 대부분의 AI 랙을 구매하는 한편, 정부와 대기업이 자체 AI 용량을 구축하면서 엔터프라이즈 및 소버린 AI 구매자가 가장 빠르게 성장하기 때문입니다.
| 세그먼트 | 2025(백만 달러) | 2025 점유율 | 2035(백만 달러) | 2025-2035 CAGR |
|---|---|---|---|---|
| 하이퍼스케일 클라우드 제공업체 | 399.19 | 59.38% | 1,889.94 | 16.82% |
| AI 및 GPU 클라우드 제공업체 | 151.73 | 22.57% | 954.39 | 20.19% |
| 엔터프라이즈 및 소버린 AI | 121.34 | 18.05% | 779.02 | 20.44% |
DC 독점 분석: 시험 MW 모델과 랙 유형 x 지역 매트릭스
AI 랙 공장 인수 시험에서 가장 큰 셀은 북미의 GPU 랙 스케일 시스템으로, 2025년 2억 4,031만 달러입니다. 이는 9개 입력값으로 구축되고 3개의 경계 점검으로 검증된 DC Market Insights 모델로, 매년 추가 및 교체되는 AI 용량을 랙 단위 시험 비율 및 MW당 시험 가치와 연결합니다.
| 랙 유형(2025, 백만 달러) | 북미 | 아시아 태평양 | 유럽 | 중동 및 아프리카 | 라틴 아메리카 | 합계 |
|---|---|---|---|---|---|---|
| GPU 랙 스케일 시스템 | 240.31 | 66.96 | 33.13 | 22.13 | 6.27 | 368.80 |
| 8-GPU 서버 랙 | 105.90 | 52.08 | 21.13 | 8.63 | 5.40 | 193.14 |
| 맞춤형 가속기 랙 | 66.35 | 26.44 | 11.15 | 4.13 | 2.25 | 110.32 |
지역별 분석: 어느 지역이 AI 랙 인수 시험을 선도합니까?
대부분의 AI 랙이 미국 하이퍼스케일 캠퍼스에 배치되기 때문에 북미가 2025년 매출의 61.37%로 AI 랙 공장 인수 시험을 선도합니다. 중동 및 아프리카는 걸프 지역 AI 캠퍼스가 완전히 시험을 마친 랙을 구매하면서 연 25.10%로 가장 빠르게 성장하는 지역입니다.
북미가 61.37% 점유율로 선도
북미는 2025년 매출의 61.37%를 차지하며 2035년까지 연 16.58% 성장합니다. 미국 하이퍼스케일러가 NVL72급 랙의 대부분을 가져가며, 휴스턴, 포트워스, 소코로의 신규 시험 공장은 시험 베이에서 데이터 홀까지의 이동 거리를 줄입니다. Meta는 2026년 자본 지출을 1,300억-1,450억 달러로 예상합니다(출처: Meta 실적 발표, 2026년 7월).
아시아 태평양이 21.64% 점유율 차지
아시아 태평양은 2025년 매출의 21.64%를 차지하며 2035년까지 연 19.88% 성장합니다. 중국, 일본, 한국, 인도, 말레이시아가 AI 용량을 늘리고 있으며, 대만의 ODM들이 이 지역을 위한 대규모 시험 라인을 운영합니다. 대만의 수출은 2026년 9월 사상 최대인 872.2억 달러를 기록했습니다(출처: 재정부, Focus Taiwan 경유).
유럽이 9.73% 점유율 차지
유럽은 2025년 매출의 9.73%를 차지하며 2035년까지 연 19.45% 성장합니다. 독일, 영국, 프랑스가 유럽의 AI 배치를 이끌고 있으며, 소버린 AI 프로젝트는 랙을 인수하기 전에 입회 시험과 완전한 기록을 요구합니다.
중동 및 아프리카가 5.19% 점유율 차지
중동 및 아프리카는 2025년 매출의 5.19%를 차지하며 2035년까지 연 25.10% 성장합니다. 아랍에미리트와 사우디아라비아는 시험 공장에서 멀리 떨어진 곳에 대규모 AI 캠퍼스를 구축하고 있어, 구매자들은 출하 전 완전한 시험과 더 긴 번인 시험을 요구합니다.
라틴 아메리카가 2.07% 점유율 차지
라틴 아메리카는 2025년 매출의 2.07%를 차지하며 2035년까지 연 22.28% 성장합니다. 멕시코는 주요 시험 라인을 보유하고 있지만 자체적으로 배치하는 AI 랙은 적으며, 브라질과 멕시코가 소규모 지역 수요를 이끕니다.
국가별 분석: 어느 국가가 AI 랙 시험에 가장 많이 지출합니까?
미국이 2025년 매출의 58.71%로 AI 랙 공장 인수 시험에 가장 많이 지출하며, 중국과 일본이 그 뒤를 잇습니다. 상위 12개국 중에서는 인도와 아랍에미리트가 가장 빠르게 성장합니다. 수치는 배치 국가 기준 DC Market Insights 추정치입니다.
| 순위 | 국가 | 지역 | 2025(백만 달러) | 2025 점유율 | 2035(백만 달러) | 2025-2035 CAGR |
|---|---|---|---|---|---|---|
| 1 | 미국 | 북미 | 394.68 | 58.71% | 1,812.76 | 16.47% |
| 2 | 중국 | 아시아 태평양 | 63.73 | 9.48% | 326.46 | 17.75% |
| 3 | 일본 | 아시아 태평양 | 19.56 | 2.91% | 102.90 | 18.06% |
| 4 | 캐나다 | 북미 | 17.88 | 2.66% | 100.00 | 18.78% |
| 5 | 독일 | 유럽 | 17.61 | 2.62% | 90.22 | 17.75% |
| 6 | 아랍에미리트 | 중동 및 아프리카 | 16.60 | 2.47% | 144.21 | 24.13% |
| 7 | 영국 | 유럽 | 16.40 | 2.44% | 94.93 | 19.19% |
| 8 | 말레이시아 | 아시아 태평양 | 16.20 | 2.41% | 115.58 | 21.71% |
| 9 | 한국 | 아시아 태평양 | 15.87 | 2.36% | 94.93 | 19.59% |
| 10 | 인도 | 아시아 태평양 | 14.39 | 2.14% | 144.21 | 25.92% |
| 11 | 사우디아라비아 | 중동 및 아프리카 | 14.32 | 2.13% | 127.18 | 24.41% |
| 12 | 싱가포르 | 아시아 태평양 | 12.57 | 1.87% | 55.44 | 16.00% |
예측 시나리오: 2035년 AI 랙 시험 전망을 바꿀 수 있는 요인은 무엇입니까?
2035년 AI 랙 공장 인수 시험 시장 가치는 기본 시나리오 36.2억 달러를 중심으로 저성장 시나리오 29.9억 달러에서 고성장 시나리오 42.4억 달러까지의 범위를 보입니다.
| 시나리오 | 2026년 이후 가정 | 2035년 가치 | 2025-2035 CAGR |
|---|---|---|---|
| 저성장 | AI 용량 추가가 기본 대비 약 15% 낮고 시험 자동화가 더 빠름 | 29.9억 달러 | 16.11% |
| 기본 | DC Market Insights 용량 모델, MW당 시험 가치가 11만 9천 달러로 하락 | 36.2억 달러 | 18.35% |
| 고성장 | AI 용량 추가가 기본 대비 약 15% 높고 500 kW 초과 랙의 번인 시험이 더 길어짐 | 42.4억 달러 | 20.23% |
경쟁 분석: AI 랙 공장 인수 시험을 선도하는 기업은 누구입니까?
폭스콘(Hon Hai)은 가장 많은 AI 랙을 제조하고 시험하기 때문에 AI 랙 공장 인수 시험을 선도하며, Quanta와 Wistron 그룹이 그 뒤를 잇습니다.
- 폭스콘(Hon Hai)
- Quanta Computer
- Wistron
- Wiwynn
- Inventec
- Dell Technologies
- Hewlett Packard Enterprise
- Supermicro
- Lenovo
- ASUS
- Gigabyte
- Celestica
- Sanmina
- Jabil
- Flex
- Eaton
- Chroma ATE
상위 3개 기업이 2025년 매출의 약 61%를 차지합니다. 이 점유율은 DC Market Insights의 평가입니다. 폭스콘의 순환 CEO는 회사가 세계 AI 서버 시장의 40% 이상을 차지하고 있다고 밝혔으며(출처: Focus Taiwan, 2026년 10월), 폭스콘의 시험 라인은 멕시코, 텍사스, 위스콘신, 대만에서 운영됩니다. Quanta는 대만과 미국에서 여러 하이퍼스케일러를 위해 랙을 시험합니다. Wistron 그룹은 포트워스의 Wistron GB300 공장과 Wiwynn을 결합하고 있으며, Wiwynn의 2025년 매출은 9,506.63억 대만달러에 달했고 그 절반 이상이 AI 제품이었습니다(출처: Wiwynn 실적 발표). Dell, Hewlett Packard Enterprise, Supermicro는 자체 브랜드로 공장 시험을 마친 랙을 판매하며, Sanmina는 ZT Systems의 제조 사업을 인수한 후 랙 스케일 AI 분야에서 AMD의 우선 신제품 도입 파트너가 되었습니다(출처: Sanmina 발표, 2025년 10월).
최근 동향
다음은 AI 랙 공장 인수 시험 역량과 관련된 최신 동향입니다.
- 2026년 9월, Wiwynn은 Amazon과 함께 건설한 텍사스 소코로 공장이 16억 달러의 투자를 바탕으로 랙 스케일 서버 생산에 집중할 것이라고 밝혔습니다(출처: Amazon 보도자료).
- 2026년 8월, 폭스콘은 자사의 AI 랙 출하량이 2026년에 두 배 이상 증가할 것으로 예상한다고 밝혔습니다(출처: 폭스콘 보도자료).
- 2026년 7월, Wistron은 포트워스에 GB300을 대량 생산하는 미국 최초의 시설인 7억 달러 규모의 D1 공장을 열었습니다(출처: Focus Taiwan).
- 2026년 4월, Supermicro는 시스템 설계, 제조 및 시험을 위한 최대 규모의 실리콘밸리 캠퍼스를 추가했습니다(출처: Supermicro 보도자료).
- 2025년 10월, Sanmina는 AMD로부터 ZT Systems의 데이터센터 인프라 제조 사업 인수를 완료했습니다(출처: Sanmina 보도자료).
- 2025년 8월, NVIDIA는 GB300 랙 생산이 주당 약 1,000개에 도달했다고 밝혔습니다(출처: NVIDIA 실적 발표).
AI 하드웨어에 관한 더 많은 보고서는 산업 디렉터리에서 확인할 수 있으며, 여기에는 데이터센터 랙 전력 분배 장치 시장과 칩 직접 액체 냉각 시장 보고서가 포함됩니다.
조사 방법론: AI 랙 시험 모델의 구축 방식
AI 랙 공장 인수 시험 모델은 AI 용량을 기준으로 상향식으로 구축했습니다. 매년 배치되는 AI IT 부하는 신규 AI 용량(2025년 완공 용량 12,000 MW x AI 비중 35%)에 설치된 AI 기반의 연 12% 교체분을 더한 값으로, 2025년 약 5,189 MW, 2035년 32,051 MW입니다.
그중 랙 단위로 시험되는 부하의 비율은 2020년 38%에서 2025년 82%, 2035년 95%로 높아집니다. MW당 시험 가치는 액체 냉각 및 패브릭 시험이 추가되면서 2020년 8만 5천 달러에서 2025년 15만 8천 달러로 상승한 뒤, 자동화로 2035년까지 11만 9천 달러로 하락합니다. 시험 유형, 공급자, 랙 유형 및 구매자별 구분은 기업 발표에 나타난 랙 구성과 채널 근거를 바탕으로 합니다.
세 가지 경계 점검이 성립합니다. 첫째, 2025년 가치는 NVIDIA의 2026 회계연도 데이터센터 매출 1,937억 달러의 약 0.35%로, 어떤 시험 비용도 근접해서는 안 되는 상한선입니다. 둘째, GPU 랙 스케일 세그먼트는 2025년 약 17,700개의 NVL72급 랙이 시험되었음을 의미하며, 이는 NVIDIA의 주당 약 1,000개 랙 생산 속도보다 낮습니다. 셋째, 하한선으로서 18,000개 랙에 랙당 최소 시험 가치 1만 달러를 적용하면 약 1억 8천만 달러로, 모델 값보다 훨씬 낮습니다. 전체 규칙은 조사 방법론 페이지에서 확인할 수 있습니다. 이 페이지에 기재된 애널리스트가 모델을 구축했으며, 검토자가 게시 전에 산술, 출처 및 날짜를 확인했습니다.
목차
- 01서론
- 1.1시장 정의 및 범위
- 1.2조사 방법론
- 1.3기준 연도, 예측 기간 및 단위
- 02요약
- 2.1주요 시장 통계
- 2.2시장 규모 2020-2035
- 03시장 역학
- 3.1시장 성장 요인
- 3.2시장 동향
- 3.3시장 과제
- 3.4시장 기회
- 04가격 및 mw당 시험 가치
- 05표준 및 규제
- 06시장 세분화
- 6.1시험 유형별
- 6.2공급자별
- 6.3랙 유형별
- 6.4최종 사용자별
- 07DC 독점 분석: 랙 유형 x 지역 매트릭스
- 08지역별 분석
- 8.1북미
- 8.2아시아 태평양
- 8.3유럽
- 8.4중동 및 아프리카
- 8.5라틴 아메리카
- 09국가별 분석
- 10예측 시나리오
- 11경쟁 환경
- 11.1기업 목록
- 11.2최근 동향
- 그림 1AI 랙 공장 인수 시험 서비스 시장 규모, 2020-2035
- 표 1보고서 속성
- 표 2범위 비교
- 표 3MW당 시험 가치
- 표 4-7. 차원별 세그먼트 가치
- 표 8랙 유형 x 지역 매트릭스
- 표 9상위 12개국
- 표 10예측 시나리오
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 10.8억 달러로, 2025년 6억 7,226만 달러 대비 60.01% 증가했습니다. 시장은 CAGR 18.35%로 성장해 2035년 36.2억 달러에 이를 것으로 전망됩니다.
DC Market Insights 추정에 따르면 2025년 6억 7,226만 달러에서 2035년 36.2억 달러로 성장합니다. 2020년 시장 규모는 2,093만 달러였습니다.
완성된 AI 랙이 출하되기 전에 수행되는 시험 작업으로, 2025년 6억 7,226만 달러 규모입니다. 번인, 패브릭 점검, 액체 냉각 누설 시험, 전력 및 열 시험, 고객 입회 시험이 포함되며, 현장 커미셔닝과 칩 시험은 제외됩니다.
2025년부터 2035년까지 연 18.35% 성장하며, 이는 2020-2025년의 100.15%보다 느린 속도입니다. 대부분의 AI 랙이 이미 랙 단위로 시험되고 있고 자동화로 MW당 비용이 낮아지기 때문입니다.
기능, 번인 및 스트레스 시험이 2025년 매출의 34.17%로 선도합니다. 모든 랙이 가장 먼저 전원 투입, 번인 및 스트레스 시험을 거치기 때문입니다.
액체 냉각 압력 및 누설 시험으로, 2025년부터 2035년까지 연 21.36% 성장합니다. 랙 세대가 바뀔 때마다 압력을 유지해야 하는 매니폴드, 퀵 디스커넥트, 콜드 플레이트가 추가되기 때문입니다.
DC Market Insights 단가 기준으로 2025년 랙 부하 MW당 약 15만 8천 달러, 132 kW 랙 1개 기준 약 2만 900달러입니다.
북미가 2025년 매출의 61.37%로 선도합니다. 중동 및 아프리카는 걸프 지역 AI 캠퍼스가 완전히 시험을 마친 랙을 구매하면서 연 25.10%로 가장 빠르게 성장합니다.
폭스콘(Hon Hai), Quanta, Wistron 그룹이 선도하며, 이들이 합쳐 2025년 매출의 약 61%를 차지합니다(DC Market Insights 평가). Dell, Hewlett Packard Enterprise, Supermicro, Celestica, Sanmina도 경쟁하고 있습니다.
하이퍼스케일 클라우드 제공업체가 2025년 매출의 59.38%를 차지합니다. 엔터프라이즈 및 소버린 AI는 연 20.44%로 가장 빠르게 성장합니다.
고장 난 랙은 현장에서 72개의 GPU를 멈추게 하기 때문입니다. GB200 생산 확대 기간 동안 엔지니어들은 연결 문제와 냉각수 누설을 보고했으며, 공급업체들은 출하 전 시험 프로토콜을 추가했습니다(출처: DatacenterDynamics, 2025년 5월).
라이선스, 전달 및 결제
어떤 라이선스를 선택해야 하나요?
싱글 유저는 1인용 열람 전용 PDF입니다. 멀티 유저는 인쇄 가능한 PDF와 Excel 데이터가 포함되며 한 사업장 내에서 인원 제한 없이 사용할 수 있습니다. 엔터프라이즈는 회사 전체에서 사용할 수 있으며 애널리스트 지원 100시간(무료)이 포함됩니다.
보고서는 언제, 어떻게 받나요?
결제 후 24~48 영업시간 이내에 구매하신 라이선스 형식으로 이메일로 보내드립니다.
결제는 어떻게 하나요?
PayPal을 통해 안전하게 결제하실 수 있습니다. PayPal 계정, 체크카드 또는 신용카드, 이용 가능한 지역에서는 PayPal 나중에 결제를 사용할 수 있습니다. 가격은 미국 달러 기준입니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.