
AIラック工場受入試験サービス市場 規模・シェア・2035年までの予測
市場の概要
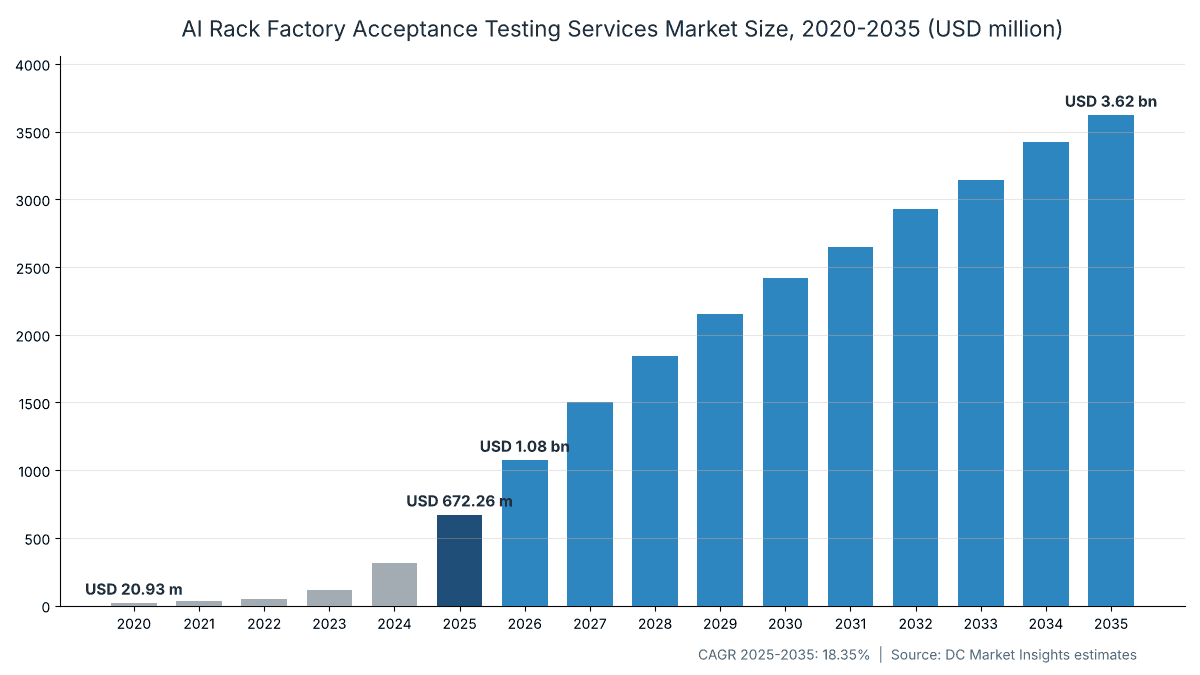
AIラック工場受入試験サービス市場の規模は2025年にUSD 672.3百万で、年平均成長率(CAGR)18.35%で拡大し、2035年までにUSD 3,620.0百万に達すると予測されています。 North Americaが市場の61.37%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場動向
- 04価格とmw当たり試験金額
- 05規格と規制
- 06市場セグメンテーション
- 07Dc独自分析:ラックタイプ × 地域マトリクス
- 08地域別インサイト
- 09国別分析
- 10予測シナリオ
- 11章
- 2020-2024実績期間
- 2026-2035予測期間
- 17掲載企業
地域別インサイト
- North America61.37%
- Asia Pacific21.64%
- Europe9.73%
- Middle East and Africa5.19%
- Latin America2.07%
掲載企業
- Foxconn (Hon Hai)
- Quanta Computer
- Wistron
- Wiwynn
- Inventec
- Dell Technologies
- Hewlett Packard Enterprise
- Supermicro
- Lenovo
- ASUS
- Gigabyte
- Celestica
- Sanmina
- Jabil
- Flex
- Eaton
- Chroma ATE
詳細分析
AIラック工場受入試験サービス市場は、2026年に10.8億米ドルと評価され、2025年の6億7,226万米ドルから2035年には36.2億米ドルに達すると予測されています。2025年から2035年までの年平均成長率(CAGR)は18.35%です(DC Market Insights推計)。本市場は、AIラックが工場を出荷される前にインテグレーターが実施するラックレベルの受入試験を対象とします。具体的には、ラック全体の電源投入とバーンイン、グラフィックス処理装置(GPU)ファブリックおよびネットワークの検証、液冷ループの圧力試験と漏れ試験、電力および熱負荷試験、そして出荷前に購入者が署名する立会試験と記録です。算出根拠は次のとおりです。2025年にラックレベルで試験されたAI ITロード4,255 MW × MW当たり試験業務15万8,000米ドル = 6億7,226万米ドル。ハイパースケーラーが自社チップをフルラックへ移行させる割合を高めているため、カスタムアクセラレーターラックが最も急成長しているラックタイプです。また、湾岸地域のAIキャンパスが完全に試験済みの状態で届くラックを購入するため、中東・アフリカが年率25.10%で最も急成長している地域です。本レポートは、これらのラックが設置される施設の規模を算定するAIデータセンター市場の下位に位置付けられます。英語版の原文もあわせてご覧ください。
主要市場統計:2026年のAIラック工場受入試験サービス市場の規模は?
ラックスケールのGPUシステムがAI購入の標準単位となるにつれ、AIラック工場受入試験サービス市場は2026年に10.8億米ドルとなり、2025年比で60.01%増加します。以下の数値はDC Market Insightsの推計です。
- 2025年の市場規模:6億7,226万米ドル
- 2026年の市場規模:10.8億米ドル
- 2030年の市場規模:24.2億米ドル
- 2035年の市場規模:36.2億米ドル
- 2025-2035年のCAGR:基本ケース18.35%、低位ケース16.11%、高位ケース20.23%
- 最大の試験タイプ:機能試験、バーンイン試験およびストレス試験、2025年金額の34.17%
- 最も急成長している試験タイプ:液冷圧力試験および漏れ試験、年率21.36%
- 最も急成長している購入者タイプ:エンタープライズおよびソブリンAI、年率20.44%
- 主要地域:北米、2025年金額の61.37%
- 最も急成長している地域:中東・アフリカ、年率25.10%
- 最大の国:米国、2025年金額の58.71%
- 市場リーダー:Foxconn(Hon Hai)、DC Market Insightsの評価
主なポイント
- AIラックの工場受入試験は、現在ではすべての液冷GPUラックにとって出荷前の標準工程となっています。
- ラック電力の上昇に伴い、液冷試験とファブリック検査が基本的なバーンイン試験からシェアを奪っています。
- 試験ラインは台湾からメキシコおよびテキサスへと移り、米国の購入者に近づいています。
- 中東・アフリカが最も急成長している地域であり、北米は引き続き最大の地域です。
エグゼクティブサマリー
世界のAIラック工場受入試験サービス市場規模は、2020年に2,093万米ドルと評価され、2025年には6億7,226万米ドルに達しました。予測期間中のCAGRは18.35%で、2035年には36.2億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026-2035年 |
| AIラック工場受入試験サービス市場規模(2025年) | 6億7,226万米ドル |
| AIラック工場受入試験サービス市場規模(2026年) | 10.8億米ドル |
| AIラック工場受入試験サービス市場、CAGR | 18.35% |
| AIラック工場受入試験サービス市場規模(2035年) | 36.2億米ドル |
2020年から2025年までの成長率が年100.15%に達したのは、販売単位が変化したためです。2020年にはほとんどのAIサーバーが単体ノードとして出荷され、現地でケーブル接続されていたため、ラックレベルの試験ラインを通過したAI容量は約38%にとどまっていました。2025年にはこの比率が約82%に上昇しました。72基のGPUを1つの銅線ファブリックで接続した液冷ラックは、部品に分解して後から検査することができないためです。NVIDIAは、GB300 NVL72を72基のBlackwell Ultra GPUと36基のGrace中央処理装置(CPU)を搭載した完全液冷のラックスケールシステムと説明しています(出典:NVIDIA Corporation(NVIDIA)製品ページ)。予測期間の成長率が18.35%に鈍化するのは、工場で試験されるラックの比率がすでに高いことに加え、量の増加に伴って試験ラインの自動化が進み、2026年以降はMW当たりの試験コストが低下するためです。
市場範囲:AIラック工場受入試験の対象は?
本市場は、出荷前にインテグレーション拠点で完成したAIラックに対して行われる有償および社内の試験業務を対象とし、購入者がラック価格に含めて、または個別サービスとして支払うコストで評価しています。
対象に含むもの レベル11(L11)のフルラック試験およびレベル12(L12)クラスター試験のうちラックレベル部分、バーンインおよびストレス試験、NVLink、InfiniBandおよびEthernetのファブリック検査、冷却液ループの圧力、流量および漏れ試験、パワーシェルフおよび熱負荷試験、顧客立会試験、試験報告書および承認、IT機器の搭載前にラックおよび冷却液分配ユニット(CDU)を試験するために使用されるラックエミュレーターおよびロードバンクサービス。
対象外のもの チップおよびウェーハ試験、ラックラインの一部ではない場合のレベル10(L10)単体ノード試験、納入後の現地受入試験(SAT)、データホールのコミッショニング、および試験装置自体の販売。これらは半導体試験市場およびコミッショニング市場に属します。
セグメントの構成 試験された各ラックは、試験タイプ別、プロバイダー別、ラックタイプ別、購入者別にそれぞれ1回ずつ計上され、各区分の合計は総額と一致します。地域は試験された場所ではなくラックが導入される場所に基づいて区分されるため、テキサスのキャンパス向けにメキシコで試験されたラックは北米に計上されます。
AIラック工場受入試験サービス市場の推計値が異なるのはなぜか?
推計値が異なる主な理由は、ラックインテグレーションの総額を計上する推計がある一方、本レポートはその中の試験業務のみを計上しているためです。これにより、2025年の数値は6億7,226万米ドルとなっています。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| ラック組立およびケーブル配線の作業 | 対象外 | 組立はインテグレーションであり、受入試験ではないため |
| 相手先ブランド設計製造業者(ODM)および相手先ブランド製造業者(OEM)の社内試験ライン | 帰属コストで計上 | AIラック試験の大部分は個別の請求書に現れないため |
| 試験装置の販売 | 対象外 | 試験サービスのコストとして1回のみ計上するため |
| 現地受入およびコミッショニング | 対象外 | 出荷後にデータセンターで実施されるため |
| 地域区分 | 導入地域別 | 試験はメキシコ、台湾、米国に集中しているため |
出荷前のAIラック試験への支出を押し上げる要因は?
AIラック工場受入試験を押し上げる要因は3つあります。2倍以上に増加するラック出荷量、設置後の修理が容易でないラック、そして数百万ドル規模のラックを受け入れる前に証明を求める購入者です。
ラックスケールの出荷量が急増
2025年8月の2026会計年度第2四半期決算説明会で、NVIDIAはGB300の生産がフル稼働に戻り、週約1,000ラックを生産していると述べました(出典:NVIDIA決算説明会トランスクリプト)。2025年11月には、Foxconnのヤング・リュウ会長が同社は週1,000台のAIラックを製造できると述べました(出典:Reuters)。Foxconnは2026年8月、2026年の同社のAIラック出荷量が2倍以上になる見込みであると発表しました(出典:Foxconnプレスリリース)。NVIDIAは2026会計年度のデータセンター売上高が過去最高の1,937億米ドルとなり、68%増加したと報告しました(出典:米国証券取引委員会に提出されたNVIDIA決算リリース)。これらのラックはすべて出荷前にフルラック試験を通過するため、試験時間はラック生産量に比例して増加します。
不具合のあるラックは現地での修理コストが高い
GB200の立ち上げ期には、エンジニアがソフトウェアのバグ、チップ間接続の問題、液冷システムの漏れを報告し、サプライヤーは出荷前の試験プロトコル数を増やして対応しました(出典:DatacenterDynamics、2025年5月)。2025年初めには、Reutersが最初のBlackwellラックで過熱とチップ接続の不具合が発生したと報じました。データホールで不具合を起こしたラックは72基のGPUとトレーニングクラスターの一部を遊休状態にするため、購入者は現地で何日も失うより、工場でのより長いバーンインに費用を払うことを選びます。
ラック電力と液冷が試験工程を増やす
Supermicroは、自社のGB200 NVL72ラックの動作電力を125-135 kWとしており、8台の33 kWパワーシェルフから給電されます(出典:Supermicroデータシート)。Flexは、将来のGPUプラットフォームではラック電力が約125 kWから最大880 kWへ移行するとしています(出典:Flexプレスリリース、2026年3月)。電力が1段階上がるごとに冷却液ループ、パワーシェルフおよび熱の試験が追加され、試験ベイはその電力を供給し、その熱を除去しなければなりません。このため、液冷試験と電力試験のセグメントは合わせて2035年に市場の5分の2近くを占めます。
AIラック試験は台湾から北米へどのように移行しているか?
インテグレーターが北米に試験ラインを建設し、GPUの到着前にエミュレーターで冷却を試験するようになるにつれ、AIラック工場受入試験は購入者に近づき、自動化され、設計サイクルのより早い段階で開始されるようになっています。
テキサス、メキシコ、ウィスコンシンの新しい試験ライン
2025年4月、NVIDIAはヒューストンでFoxconnと、ダラスでWistronと共同でテキサスにスーパーコンピューター製造工場を建設していると発表しました(出典:NVIDIAブログ)。Wistronは2026年7月、フォートワースに7億米ドルのD1工場を開設しました。これはGB300を量産する米国初の拠点です(出典:Focus Taiwan)。Wiwynnは、Amazonと共同で建設したテキサス州ソコロのラックスケール工場に16億米ドルを投資しており、生産能力の70%はメキシコにあります(出典:Taipei Times、2026年9月)。各工場はメガワット規模の電源を備えたフルラック試験ベイを追加しています。
ラックエミュレーターでGPU到着前に冷却を試験
現在Boyd Thermalを傘下に持つEatonは、480 VACで最大250 kWの定格を持つラックエミュレーターを販売しています。これはITラックの熱負荷と圧力損失をシミュレートし、IT機器の設置前にCDUを試験できるようにするものです(出典:Eaton製品ページ)。Chromaは、同社の63200A直流(DC)負荷装置は最大60台を並列運転して1.44 MWに対応でき、電源ユニット(PSU)からパワーラックまでの試験をカバーするとしています(出典:Chroma、2026年1月)。これらのツールにより、従来は相手先ブランド設計製造業者の工場内にしかなかった試験時間を、独立系ラボが販売できるようになっています。
階層的な検証が標準に
ASUSTeK Computer(ASUS)は、Vera Rubin NVL72向けに、L10単体ノード試験からL11フルラック試験までの6層の検証フレームワークを説明しています。これはハードウェア、基本入出力システム(BIOS)、ベースボード管理コントローラー(BMC)、電源サイクルおよびストレス、NVIDIA検証ツール、性能試験をカバーし、いずれかの項目が不合格となると次の段階に進めません(出典:ASUS、2026年8月)。Dellは、同社のIntegrated Rack Scalable SystemsがL11の工場インテグレーションとL12のソリューション試験を組み合わせているとしています(出典:Dellブログ)。そのため、2035年までファブリック検査は基本的なバーンイン試験よりも速く成長します。
AIラックの工場試験への支出を抑制する要因は?
AIラック工場受入試験を抑制する制約は2つあります。1回当たりの試験コストを削減する自動化と、不足している電力および床面積を必要とする試験ベイです。
自動化により試験済みMW当たりのコストが低下
ラインが成熟するにつれ、スクリプトがエンジニアに取って代わり、同じベイでより高密度のラックを試験するようになります。DC Market Insightsは、MW当たりの試験金額が2025年の約15万8,000米ドルから2035年には約11万9,000米ドルに低下するとモデル化しています。Supermicroは、試験済みのラックを衝撃および振動試験済みの梱包箱で出荷しているとしており、試験がカスタムサービスではなく標準的なライン工程になりつつあることを示しています(出典:Supermicro、2026年7月)。
試験ベイには電力、水、スペースが必要
132 kWを消費するラックはバーンイン中にフル負荷で稼働しなければならないため、週1,000ラックを試験する工場には何メガワットもの試験用電力と排熱ループが必要です。Supermicroのシリコンバレーの新キャンパスは、設計、製造および試験のために約32.8エーカー、71万4,000平方フィート超に及びます(出典:Supermicro、2026年4月)。電力を増強できない工場はラックを待機させるか、バーンイン時間を短縮するため、試験支出に上限が生じます。
AIラック試験における新たな収益源はどこにあるか?
AIラック工場受入試験における2つの最大の新たな収益源は、液冷の検証と、ハイパースケールチャネル以外の独立系購入者向けの試験です。
液冷の検証
液冷圧力試験および漏れ試験は、2025年の1億1,536万米ドルから2035年には7億9,967万米ドルに成長します。新しいラック世代ごとに、出荷前に圧力を保持しなければならないマニホールド、クイックディスコネクトおよびコールドプレートが追加されます。
ネオクラウドとソブリン購入者向けの独立系ラボ
独立系試験ラボおよびエミュレーターサービスは、2025年の3,919万米ドルから2035年には2億5,653万米ドルに成長します。GPUクラウドプロバイダーやソブリンAIプログラムは複数のベンダーから購入することが多く、ODM工場内に自社の受入チームを置くハイパースケーラーとは異なり、中立的な立会試験を求めます。
価格:AIラックの試験費用はMW当たりいくらか?
DC Market Insightsの単価によると、AIラック工場受入試験の費用は、2025年にAIラック負荷1 MW当たり約15万8,000米ドル、132 kWのラック1台当たり約2万900米ドルです。
| 年 | MW当たり試験金額(千米ドル) | ラックレベルで試験されたAI容量の比率 | 132 kWラック1台換算(千米ドル) |
|---|---|---|---|
| 2020 | 85 | 38% | 11.2 |
| 2025 | 158 | 82% | 20.9 |
| 2030 | 137 | 92% | 18.1 |
| 2035 | 119 | 95% | 15.7 |
上記の数値はDC Market Insightsの単価推計です。公開情報がコストの目安となります。SupermicroはGB200 NVL72ラックの定格を125-135 kWとしており、48時間のバーンインで使用される電力は約6.3 MWhで、コストに占める割合はわずかです。金額の大部分は、試験ベイの容量、エンジニアの時間、ファブリック試験装置、不合格トレイの手直しです。Eatonは自社のラックエミュレーターの定格を1台当たり最大250 kWとしており、ChromaのDC負荷装置は1.44 MWまで拡張できます。これは試験ベイが備えるべき電力機器の規模を示しています。
規格と規制:AIラック受入試験を形作るルールは?
AIラック工場受入試験を義務付ける法律はないため、ルールは一般的な受入試験規格、オープンラック仕様、およびチップベンダー独自の検証ツールに由来します。
IEC 62381 IEC 62381:2024は、工場受入試験(FAT)、現地受入試験(SAT)および現地統合試験(SIT)の要件とチェックリストを定めています(出典:国際電気標準会議(IEC)の出版記録)。AIラックの購入者は、試験計画、パンチリストおよび承認にその構成を借用しています。
Open Rack V3 Open Compute Project(OCP)に掲載されたOpen Rack V3(ORv3)製品は48 V DCバスバーを使用しており、RittalのORv3掲載製品はバスバーの定格を18 kWとし、直接液冷に対応しています(出典:OCPマーケットプレイス)。バスバーとパワーシェルフの検査は、すべてのORv3ラック試験の一部です。
ベンダーの検証スイート ASUSによると、インテグレーターはリリース前に、NVQual、NVSSVT、パートナー診断ツール、Data Center GPU Manager(DCGM)などのNVIDIA検証ツールを実行します。これらに合格することが、認定ラックを出荷するための条件です。
市場セグメンテーション:AIラック受入試験をリードする試験タイプとラックタイプは?
AIラック工場受入試験では、機能試験、バーンイン試験およびストレス試験が2025年金額の34.17%を占めて首位にあり、液冷圧力試験および漏れ試験が年率21.36%で最も急速に成長しています。以下の表の数値はすべてDC Market Insightsの推計です。
試験タイプ別:機能試験、バーンイン試験およびストレス試験が34.17%で首位
機能試験、バーンイン試験およびストレス試験が最大のシェアを占め、液冷圧力試験および漏れ試験が年率21.36%で最も急速に成長しています。すべてのラックは他の検査に先立って電源投入、バーンインおよびストレス試験を実施する一方、NVLinkドメインが72基のGPUからより大規模なスケールアップグループへと拡大するにつれ、ファブリック検証の比重が高まるためです。
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 機能試験、バーンイン試験およびストレス試験 | 229.71 | 34.17% | 1,048.24 | 16.39% |
| ファブリックおよびネットワーク検証 | 150.45 | 22.38% | 898.95 | 19.57% |
| 液冷圧力試験および漏れ試験 | 115.36 | 17.16% | 799.67 | 21.36% |
| 電力および熱負荷試験 | 97.61 | 14.52% | 574.66 | 19.40% |
| 顧客立会試験および文書化 | 79.13 | 11.77% | 301.83 | 14.33% |
プロバイダー別:ODM社内試験ラインが61.24%で首位
ODM社内試験ラインが最大のシェアを占め、EMSラックインテグレーターが年率22.75%で最も急速に成長しています。Foxconn、QuantaおよびWistronグループがAIラックの大部分を製造し、自社ラインで試験している一方、AMDやカスタムチップのラックが普及するにつれ、Celestica、Sanmina、Jabil、Flexなどの電子機器受託製造サービス(EMS)インテグレーターが伸びているためです。
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ODM社内試験ライン | 411.69 | 61.24% | 2,060.60 | 17.47% |
| OEM工場インテグレーションセンター | 155.36 | 23.11% | 793.51 | 17.71% |
| EMSラックインテグレーター | 66.02 | 9.82% | 512.70 | 22.75% |
| 独立系試験ラボおよびエミュレーターサービス | 39.19 | 5.83% | 256.53 | 20.67% |
ラックタイプ別:GPUラックスケールシステムが54.86%で首位
GPUラックスケールシステムが最大のシェアを占め、カスタムアクセラレーターラックが年率21.30%で最も急速に成長しています。NVL72クラスのラックは最も詳細な試験計画を伴う一方、ハイパースケーラーが自社チップをラックスケールで導入するにつれ、カスタムアクセラレーターラックが伸びているためです。
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| GPUラックスケールシステム | 368.80 | 54.86% | 2,308.80 | 20.13% |
| 8 GPUサーバーラック | 193.14 | 28.73% | 554.01 | 11.11% |
| カスタムアクセラレーターラック | 110.32 | 16.41% | 760.54 | 21.30% |
エンドユーザー別:ハイパースケールクラウドプロバイダーが59.38%で首位
ハイパースケールクラウドプロバイダーが最大のシェアを占め、エンタープライズおよびソブリンAIが年率20.44%で最も急速に成長しています。上位4社のクラウドプロバイダーがAIラックの大部分を購入する一方、政府や大企業が独自のAI容量を構築するにつれ、エンタープライズおよびソブリンAIの購入者が最も速く成長しているためです。
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ハイパースケールクラウドプロバイダー | 399.19 | 59.38% | 1,889.94 | 16.82% |
| AIおよびGPUクラウドプロバイダー | 151.73 | 22.57% | 954.39 | 20.19% |
| エンタープライズおよびソブリンAI | 121.34 | 18.05% | 779.02 | 20.44% |
DC独自分析:試験済みMWモデルとラックタイプ × 地域マトリクス
AIラック工場受入試験における最大のセルは北米のGPUラックスケールシステムで、2025年に2億4,031万米ドルです。これは9つの入力から構築され、3つの範囲チェックで検証されたDC Market Insightsのモデルです。毎年追加および更新されるAI容量を、ラックレベルで試験される比率およびMW当たりの試験金額と結び付けています。
| ラックタイプ(2025年、百万米ドル) | 北米 | アジア太平洋 | 欧州 | 中東・アフリカ | 中南米 | 合計 |
|---|---|---|---|---|---|---|
| GPUラックスケールシステム | 240.31 | 66.96 | 33.13 | 22.13 | 6.27 | 368.80 |
| 8 GPUサーバーラック | 105.90 | 52.08 | 21.13 | 8.63 | 5.40 | 193.14 |
| カスタムアクセラレーターラック | 66.35 | 26.44 | 11.15 | 4.13 | 2.25 | 110.32 |
地域別インサイト:AIラック受入試験をリードする地域は?
AIラックの大部分が米国のハイパースケールキャンパスに導入されるため、北米が2025年金額の61.37%を占めてAIラック工場受入試験をリードしています。湾岸地域のAIキャンパスが完全に試験済みの状態で届くラックを購入するため、中東・アフリカが年率25.10%で最も急成長している地域です。
北米が61.37%のシェアで首位
北米は2025年金額の61.37%を占め、2035年まで年率16.58%で成長します。米国のハイパースケーラーがNVL72クラスのラックの大半を導入しており、ヒューストン、フォートワース、ソコロの新しい試験工場により、試験ベイからデータホールまでの輸送距離が短縮されています。Metaは2026年の設備投資額を1,300億-1,450億米ドルと見込んでいます(出典:Meta決算リリース、2026年7月)。
アジア太平洋が21.64%のシェア
アジア太平洋は2025年金額の21.64%を占め、2035年まで年率19.88%で成長します。中国、日本、韓国、インド、マレーシアがAI容量を増強しており、台湾のODMがこの地域向けに大規模な試験ラインを運営しています。台湾の輸出額は2026年9月に過去最高の872.2億米ドルに達しました(出典:財政部、Focus Taiwan経由)。
欧州が9.73%のシェア
欧州は2025年金額の9.73%を占め、2035年まで年率19.45%で成長します。ドイツ、英国、フランスが欧州のAI導入をリードしており、ソブリンAIプロジェクトはラックを受け入れる前に立会試験と完全な記録を求めます。
中東・アフリカが5.19%のシェア
中東・アフリカは2025年金額の5.19%を占め、2035年まで年率25.10%で成長します。アラブ首長国連邦とサウジアラビアは試験工場から遠く離れた場所に大規模なAIキャンパスを建設しているため、購入者は出荷前に完全に試験されたラックとより長いバーンインを求めます。
中南米が2.07%のシェア
中南米は2025年金額の2.07%を占め、2035年まで年率22.28%で成長します。メキシコは主要な試験ラインを擁していますが、自国に導入するAIラックは少なく、ブラジルとメキシコが小規模な地域需要をリードしています。
国別分析:AIラックの試験に最も多く支出している国は?
AIラック工場受入試験への支出が最も多いのは米国で、2025年金額の58.71%を占め、中国と日本がこれに続きます。上位12か国の中ではインドとアラブ首長国連邦が最も急速に成長しています。数値は導入国別のDC Market Insights推計です。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 394.68 | 58.71% | 1,812.76 | 16.47% |
| 2 | 中国 | アジア太平洋 | 63.73 | 9.48% | 326.46 | 17.75% |
| 3 | 日本 | アジア太平洋 | 19.56 | 2.91% | 102.90 | 18.06% |
| 4 | カナダ | 北米 | 17.88 | 2.66% | 100.00 | 18.78% |
| 5 | ドイツ | 欧州 | 17.61 | 2.62% | 90.22 | 17.75% |
| 6 | アラブ首長国連邦 | 中東・アフリカ | 16.60 | 2.47% | 144.21 | 24.13% |
| 7 | 英国 | 欧州 | 16.40 | 2.44% | 94.93 | 19.19% |
| 8 | マレーシア | アジア太平洋 | 16.20 | 2.41% | 115.58 | 21.71% |
| 9 | 韓国 | アジア太平洋 | 15.87 | 2.36% | 94.93 | 19.59% |
| 10 | インド | アジア太平洋 | 14.39 | 2.14% | 144.21 | 25.92% |
| 11 | サウジアラビア | 中東・アフリカ | 14.32 | 2.13% | 127.18 | 24.41% |
| 12 | シンガポール | アジア太平洋 | 12.57 | 1.87% | 55.44 | 16.00% |
予測シナリオ:2035年のAIラック試験予測を変え得る要因は?
2035年のAIラック工場受入試験の金額は、基本ケースの36.2億米ドルを中心に、低位ケースの29.9億米ドルから高位ケースの42.4億米ドルまでの範囲となります。
| シナリオ | 2026年以降の前提 | 2035年の金額 | CAGR 2025-2035年 |
|---|---|---|---|
| 低位 | AI容量の追加が基本ケースより約15%少なく、試験の自動化がより速く進む | 29.9億米ドル | 16.11% |
| 基本 | DC Market Insightsの容量モデル、MW当たり試験金額が11万9,000米ドルに低下 | 36.2億米ドル | 18.35% |
| 高位 | AI容量の追加が基本ケースより約15%多く、500 kWを超えるラックのバーンインが長期化 | 42.4億米ドル | 20.23% |
競合インサイト:AIラック工場受入試験をリードするのは誰か?
最も多くのAIラックを製造および試験しているFoxconn(Hon Hai)がAIラック工場受入試験をリードしており、QuantaとWistronグループがこれに続きます。
- Foxconn(Hon Hai)
- Quanta Computer
- Wistron
- Wiwynn
- Inventec
- Dell Technologies
- Hewlett Packard Enterprise
- Supermicro
- Lenovo
- ASUS
- Gigabyte
- Celestica
- Sanmina
- Jabil
- Flex
- Eaton
- Chroma ATE
上位3社は2025年金額の約61%を占めます。このシェアはDC Market Insightsの評価です。Foxconnの輪番CEOは、同社が世界のAIサーバー市場の40%超を占めていると述べており(出典:Focus Taiwan、2026年10月)、同社の試験ラインはメキシコ、テキサス、ウィスコンシン、台湾で稼働しています。Quantaは台湾と米国で複数のハイパースケーラー向けにラックを試験しています。Wistronグループは、フォートワースのWistronのGB300工場とWiwynnを組み合わせています。Wiwynnの2025年の売上高は9,506.63億台湾ドルに達し、その半分以上をAI製品が占めました(出典:Wiwynn決算リリース)。Dell、Hewlett Packard EnterpriseおよびSupermicroは自社ブランドで工場試験済みのラックを販売しており、SanminaはZT Systemsの製造事業を買収した後、ラックスケールAIにおけるAMDの優先的な新製品導入パートナーとなりました(出典:Sanminaリリース、2025年10月)。
最近の動向
AIラック工場受入試験の能力に関する最新の動きは以下のとおりです。
- 2026年9月、Wiwynnは、Amazonと共同で建設したテキサス州ソコロの工場がラックスケールサーバーの生産に注力し、投資額は16億米ドルであると発表しました(出典:Amazonニュースリリース)。
- 2026年8月、Foxconnは、2026年の同社のAIラック出荷量が2倍以上になる見込みであると発表しました(出典:Foxconnプレスリリース)。
- 2026年7月、Wistronはフォートワースに7億米ドルのD1工場を開設しました。これはGB300を量産する米国初の拠点です(出典:Focus Taiwan)。
- 2026年4月、Supermicroは、システム設計、製造および試験のための同社最大のシリコンバレーキャンパスを追加しました(出典:Supermicroプレスリリース)。
- 2025年10月、Sanminaは、AMDからのZT Systemsのデータセンターインフラ製造事業の買収を完了しました(出典:Sanminaプレスリリース)。
- 2025年8月、NVIDIAは、GB300ラックの生産が週約1,000ラックに達したと発表しました(出典:NVIDIA決算説明会)。
AIハードウェアに関するその他のレポートは、データセンターラック電力分配ユニット市場やダイレクトトゥチップ液冷市場を含め、当社の業界ディレクトリに掲載されています。
調査手法:AIラック試験モデルの構築方法
当社はAIラック工場受入試験モデルを、AI容量からボトムアップで構築しました。毎年導入されるAI ITロードは、新規AI容量(2025年の完成容量12,000 MWにAI比率35%を乗じたもの)に、導入済みAI基盤の年12%の更新分を加えたもので、2025年に約5,189 MW、2035年に32,051 MWとなります。
そのうちラックレベルで試験される比率は、2020年の38%から2025年には82%、2035年には95%に上昇します。MW当たりの試験金額は、液冷試験とファブリック試験の追加に伴い2020年の8万5,000米ドルから2025年には15万8,000米ドルに上昇し、その後自動化により2035年までに11万9,000米ドルに低下します。試験タイプ別、プロバイダー別、ラックタイプ別、購入者別の区分は、企業リリースに含まれるラック構成とチャネルの根拠に基づいています。
3つの範囲チェックが成立しています。第1に、2025年の金額はNVIDIAの2026会計年度データセンター売上高1,937億米ドルの約0.35%であり、試験コストが近づくべきではない上限です。第2に、GPUラックスケールセグメントは2025年に約17,700台のNVL72クラスのラックが試験されたことを示しており、これはNVIDIAの週約1,000ラックという生産ペースを下回ります。第3に、下限として、18,000ラックに1台当たり最低試験金額1万米ドルを乗じると約1億8,000万米ドルとなり、モデルを大きく下回ります。詳細なルールは当社の調査手法ページに掲載しています。本ページに記載されたアナリストがモデルを構築し、レビュアーが公開前に計算、出典および日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査手法
- 1.3基準年、予測期間および単位
- 02エグゼクティブサマリー
- 2.1主要市場統計
- 2.2市場規模 2020-2035年
- 03市場動向
- 3.1市場の推進要因
- 3.2市場トレンド
- 3.3市場の課題
- 3.4市場機会
- 04価格とmw当たり試験金額
- 05規格と規制
- 06市場セグメンテーション
- 6.1試験タイプ別
- 6.2プロバイダー別
- 6.3ラックタイプ別
- 6.4エンドユーザー別
- 07Dc独自分析:ラックタイプ × 地域マトリクス
- 08地域別インサイト
- 8.1北米
- 8.2アジア太平洋
- 8.3欧州
- 8.4中東・アフリカ
- 8.5中南米
- 09国別分析
- 10予測シナリオ
- 11競合環境
- 11.1企業リスト
- 11.2最近の動向
- 図 1AIラック工場受入試験サービス市場規模、2020-2035年
- 表 1レポート属性
- 表 2範囲の比較
- 表 3MW当たり試験金額
- 表 4-7. 区分別セグメント金額
- 表 8ラックタイプ × 地域マトリクス
- 表 9上位12か国
- 表 10予測シナリオ
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は10.8億米ドルで、2025年の6億7,226万米ドルから60.01%増加します。市場は2035年までに36.2億米ドルに達すると予測され、CAGRは18.35%です。
DC Market Insightsの推計によると、2025年の6億7,226万米ドルから2035年までに36.2億米ドルに達します。2020年の市場規模は2,093万米ドルでした。
完成したAIラックに対して出荷前に行われる試験業務で、2025年の市場規模は6億7,226万米ドルです。バーンイン、ファブリック検査、液冷の漏れ試験、電力および熱の試験、顧客立会試験が含まれます。現地コミッショニングとチップ試験は対象外です。
2025年から2035年まで年率18.35%で、2020年から2025年までの100.15%より緩やかです。AIラックの大部分がすでにラックレベルで試験されており、自動化によりMW当たりのコストが低下するためです。
機能試験、バーンイン試験およびストレス試験で、2025年金額の34.17%を占めます。すべてのラックが最初に電源投入、バーンインおよびストレス試験を実施するためです。
液冷圧力試験および漏れ試験で、2025年から2035年まで年率21.36%で成長します。ラック世代ごとに、圧力を保持しなければならないマニホールド、クイックディスコネクトおよびコールドプレートが追加されるためです。
DC Market Insightsの単価によると、2025年にラック負荷1 MW当たり約15万8,000米ドル、132 kWのラック1台当たり約2万900米ドルです。
北米で、2025年金額の61.37%を占めます。湾岸地域のAIキャンパスが完全に試験済みのラックを購入するため、中東・アフリカが年率25.10%で最も急速に成長しています。
Foxconn(Hon Hai)、QuantaおよびWistronグループがリードしており、合わせて2025年金額の約61%を占めます(DC Market Insightsの評価)。Dell、Hewlett Packard Enterprise、Supermicro、CelesticaおよびSanminaも競合しています。
ハイパースケールクラウドプロバイダーで、2025年金額の59.38%を占めます。エンタープライズおよびソブリンAIが年率20.44%で最も急速に成長しています。
不具合のあるラックは現地で72基のGPUを遊休状態にするためです。GB200の立ち上げ期には、エンジニアが接続の問題と冷却液の漏れを報告し、サプライヤーは出荷前の試験プロトコルを追加しました(出典:DatacenterDynamics、2025年5月)。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。