
중국 데이터 센터 랙 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
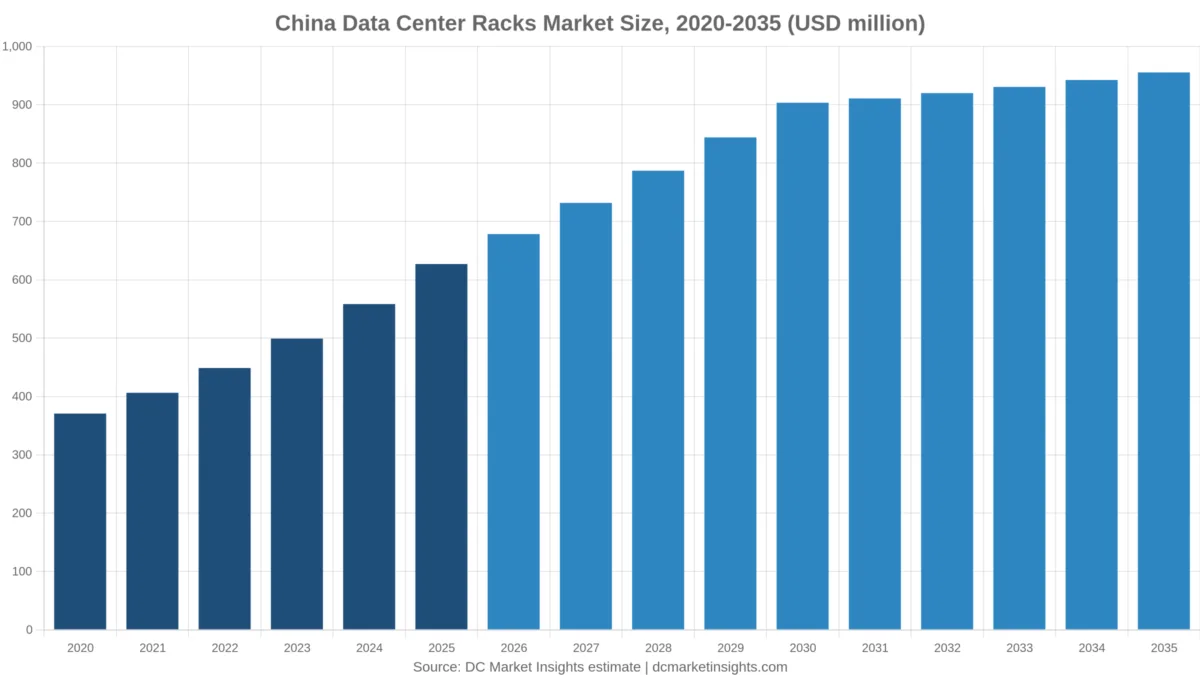
중국 데이터 센터 랙 시장 규모는 2025년 USD 626.9백만였으며, 연평균 성장률(CAGR) 4.3%로 성장해 2035년에는 USD 955.4백만에 이를 것으로 전망됩니다.
보고서 구성
- 01서론
- 02주요 시장 통계
- 03요약
- 04추정치가 다른 이유
- 05시장 성장 요인
- 06시장 동향
- 07시장 과제
- 08시장 기회
- 09가격 분석
- 10표준 및 규제
- 18개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- 15분석 대상 기업
분석 대상 기업
- Huawei (FusionModule cabinets and modules)
- Inspur Electronic Information
- ZTE
- Sugon and Sugon Data Energy
- Foxconn Industrial Internet (FII)
- Kehua Data
- H3C
- Lenovo
- Vertiv
- Schneider Electric
- Rittal
- Delta Electronics
- Invt (Shenzhen INVT Electric)
- Eaton
- Legrand (Minkels and Raritan)
전체 분석
중국 데이터 센터 랙 시장 규모는 2026년 6억 7,832만 달러로 평가되며, 2025년 6억 2,693만 달러에서 2035년 9억 5,536만 달러에 이를 것으로 전망되어 2025년부터 2035년까지 연평균 성장률(CAGR)은 4.30%입니다(DC Market Insights 추정). 중국의 랙 지출은 랙 밀도가 높아지고 있기 때문에 데이터 홀 자체의 성장보다 훨씬 느리게 늘어납니다. 2025년 기존 홀은 랙당 6kW 기준으로 IT 부하 1메가와트(MW)당 약 167개의 랙이 필요했지만, 랙당 30kW인 AI 홀은 약 33개만 필요하므로 새로 추가되는 1MW마다 더 적고, 더 무겁고, 더 비싼 캐비닛을 구매하게 됩니다. 국가데이터국은 2025년 말 기준 사용 중인 표준 랙이 1년 전 900만 개 이상에서 1,373만 개 이상으로 늘었다고 집계했으며(출처: 디지털 차이나 발전 보고서, 2026년 4월), 2025년 산출 내역은 AI 랙 스케일 캐비닛 32,933개 × 9,000달러 = 2억 9,640만 달러, 기존 캐비닛 268,667개 × 950달러 = 2억 5,523만 달러, 교체 캐비닛 79,255개 × 950달러 = 7,529만 달러입니다. 랙 유형 중에서는 AI 랙 스케일 캐비닛이 연 7.89%로 가장 빠르게 성장하고, 지역 중에서는 내몽골과 닝샤가 국가 컴퓨팅 구축에서 더 큰 비중을 차지하면서 서부 허브 지역이 연 10.31%로 가장 빠르게 성장합니다.
중국 데이터 센터 랙 시장은 중국 데이터 센터에서 서버, 스토리지, 네트워크 장비를 수용하는 강철 및 알루미늄 캐비닛, 오픈 프레임, 인클로저를 포괄하며, 레일, 도어, 케이블 관리 부품과 랙 내부 매니폴드 및 버스바 마운트 같은 액체 냉각 대응 프레임 부품도 함께 포함합니다.
주요 시장 통계: 중국은 2026년에 데이터 센터 랙에 얼마를 지출할까?
DC Market Insights 추정에 따르면 중국은 2026년 데이터 센터 랙에 6억 7,832만 달러를 지출하며, 이는 2025년 6억 2,693만 달러보다 8.20% 많은 규모입니다.
- 2025년 시장 규모: 6억 2,693만 달러
- 2026년 시장 규모: 6억 7,832만 달러
- 2030년 시장 규모: 9억 337만 달러
- 2035년 시장 규모: 9억 5,536만 달러
- 2025-2035년 CAGR: 4.30%(저성장 시나리오 2.00%, 고성장 시나리오 6.40%)
- 2025년 최대 랙 유형: AI 랙 스케일 캐비닛, 2억 9,640만 달러(47.28%)
- 최고 성장 세그먼트: 액체 냉각 대응 랙, 연 13.17%
- 선도 지역: 장강 삼각주, 1억 8,808만 달러(30.00%)
- 최고 성장 지역: 서부 허브 지역, 연 10.31%
- 최대 성: 광둥, 2025년 1억 658만 달러
- 시장 선도 기업: Huawei, 2025년 랙 가치의 약 13%(DC Market Insights 추정)
핵심 요약: 중국의 랙 구매자와 공급업체가 알아야 할 점은?
- 새로운 IT 용량은 연 약 8.7% 증가하는 반면 랙 가치는 연 4.30% 증가합니다. 2035년까지 MW당 랙 수가 기존 홀에서는 167개에서 100개로, AI 홀에서는 33개에서 10개로 줄어들기 때문입니다.
- AI 랙 스케일 캐비닛은 개당 약 9,000달러로 표준 캐비닛 950달러를 크게 웃돌기 때문에 이미 2025년 가치의 47.28%를 차지합니다.
- Sugon Data Energy의 2025년 연차보고서에 따르면 공랭식 냉각은 캐비닛당 약 20kW가 한계이므로 액체 냉각 대응 랙은 연 13.17% 성장합니다.
- 새로운 허브 용량이 내몽골, 닝샤, 구이저우로 유도되면서 서부 허브 지역은 연 10.31% 성장합니다.
요약: 2020년부터 2035년까지 중국 데이터 센터 랙 시장 규모는 어느 정도인가?
중국 데이터 센터 랙 시장 규모는 2020년 3억 7,067만 달러로 평가되었고 2025년 6억 2,693만 달러에 도달했으며, 예측 기간 동안 연평균 4.30% 성장하여 2035년에는 9억 5,536만 달러에 이를 것으로 예상됩니다.
| 항목 | 값 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 시장 규모 | 6억 2,693만 달러 |
| 2026년 시장 규모 | 6억 7,832만 달러 |
| 2025-2035년 CAGR | 4.30% |
| 2035년 시장 규모 | 9억 5,536만 달러 |
2020년부터 2025년까지는 연 11.08%로 성장 속도가 더 빨랐습니다. 신규 IT 용량에서 AI가 차지하는 비중이 5%에서 38%로 높아졌고, AI 캐비닛 한 대의 가격이 표준 캐비닛의 거의 10배에 달하기 때문입니다. 2030년 이후에는 성장 곡선이 연 1.2% 미만으로 완만해집니다. DC Market Insights 중국 모델에서 신규 용량은 연 약 6,000MW 수준에서 정체되고 AI 랙은 대당 100kW에 도달하므로, 신규 AI 캐비닛 수는 2030년 40,600개에서 2035년 38,400개로 감소합니다.
시장 범위: 중국 데이터 센터 랙 시장은 어떤 랙을 포함하는가?
중국 데이터 센터 랙 시장은 2025년 중국 본토 데이터 센터용으로 구매된 6억 2,693만 달러 규모의 랙 하드웨어를 집계합니다.
포함 항목
- 밀폐형 서버 캐비닛(주로 폭 600mm 및 800mm, 42U~47U)
- AI 랙 스케일 캐비닛: 통합 GPU 시스템용 48U 이상의 보강 프레임으로, 매니폴드, 버스바, 후면 도어 마운트 포함
- 네트워크실 및 하이퍼스케일 홀용 오픈 프레임 랙
- 데이터 센터 부지 내에서 사용되는 네트워크 및 엣지 인클로저
- 랙과 함께 판매되는 레일, 도어, 사이드 패널, 블랭킹 패널 및 케이블 관리 부품
제외 항목
- 서버, 스토리지 및 스위치(중국 데이터 센터 시장에서 집계)
- 전력 분배 장치(PDU), UPS 및 버스웨이
- 냉각 장치, 냉각수 분배 장치 및 후면 도어 열교환기(중국 데이터 센터 냉각 시장에서 집계)
- 프리패브 모듈 외함, 건물 및 이중 마루
세그먼트 간의 관계
아래의 모든 구분 기준은 2025년 6억 2,693만 달러, 2035년 9억 5,536만 달러라는 동일한 합계로 수렴합니다. 랙 유형, 냉각 대응, 랙 높이는 캐비닛 자체를 설명하며, 최종 사용자는 구매자를 설명합니다.
중국 데이터 센터 랙 시장 추정치는 왜 서로 다른가?
이 시장에 대해 발표된 수치가 서로 다른 이유는 일부는 표준 캐비닛만 집계하는 반면 다른 일부는 PDU, 냉각 장비, 프리패브 모듈 전체까지 더하기 때문입니다. DC Market Insights는 2026년 랙 계층을 6억 7,832만 달러로 산정합니다.
이 페이지의 이전 DC Market Insights 판은 모든 랙을 표준 캐비닛 가격으로 계산했기 때문에 2025년 규모를 3억 1,848만 달러로 제시했습니다. 이번 판은 보강형 AI 랙 스케일 캐비닛을 약 9,000달러의 독립 제품으로 집계하며, 이로써 2025년에 2억 9,640만 달러가 추가됩니다. 더 넓은 정의는 전력 분배 장치, 인로우 냉각, 컨테인먼트 통로, 단일 제품으로 판매되는 마이크로 모듈 데이터 센터, 옥외 통신 캐비닛용 서버 인클로저까지 포함하며, 이러한 계층은 대표 수치를 세 배로 키울 수 있습니다. 서버실용으로 캐비닛을 한 대씩 구매하는 중소기업(SME)은 여기서 정부 및 기업 세그먼트에 포함되지만, 해당 공간이 데이터 센터 부지인 경우에 한합니다.
| 요소 | 본 보고서 포함 여부 | 이유 |
|---|---|---|
| 표준 서버 캐비닛 | 예 | 2025년 2억 6,442만 달러 |
| AI 랙 스케일 캐비닛 | 예 | 2025년 2억 9,640만 달러 |
| PDU 및 버스웨이 | 아니요 | 전력 계층으로, 캐비닛 단위가 아닌 kW 단위로 가격 책정 |
| 냉각 장치 및 컨테인먼트 통로 | 아니요 | 열 관리 계층으로, 중국 데이터 센터 냉각 시장에서 다룸 |
| 단일 제품으로 판매되는 마이크로 모듈 데이터 센터 | 랙 부분만 | 모듈 중 캐비닛 비중만 집계 |
시장 성장 요인: 중국의 랙 지출을 끌어올리는 요인은?
DC Market Insights 추정에 따르면 세 가지 요인이 2025년부터 2026년 사이 랙 지출을 5,139만 달러 증가시킵니다.
가속기 640개를 수용하는 슈퍼노드 캐비닛
Sugon은 2025년 11월 침지식 상변화 냉각을 적용해 가속기 640개를 단일 캐비닛에 수용하는 scaleX640을 출시했으며, 캐비닛당 컴퓨팅 밀도를 20배 높인다고 밝혔습니다(출처: Sugon, scaleX640 출시). Sugon Data Energy의 2025년 연차보고서에 따르면 C8000 V3.0 플랫폼은 캐비닛당 900kW 이상을 지원합니다. 이 등급의 캐비닛은 맞춤형 강철 구조로 더 넓고 깊으며, 고하중 정격과 사전 배관을 갖추고 있어 DC Market Insights는 AI 랙 스케일 등급의 가격을 2025년 9,000달러, 2035년 16,500달러로 산정합니다. 2035년 랙 가치의 66.32%를 견인하는 것은 수량이 아니라 바로 이 가격 상승입니다.
표준 랙 1,373만 개, 한 해 470만 개 증가
국가데이터국에 따르면 중국은 2025년에 약 470만 개의 표준 랙 용량을 추가하여 2024년 말 900만 개 이상에서 2025년 말 1,373만 개 이상으로 늘었습니다. 표준 랙은 2.5kW 용량 단위이므로 이 증가분은 약 11.8GW의 랙 용량에 해당하며, DC Market Insights 모델은 이 중 2,600MW를 2025년 홀에 새로 투입된 IT 부하로 간주합니다. 공업정보화부(MIIT)는 별도로 2025년 말 외부 고객에게 서비스하는 랙을 938,000개로 집계했으며, 이는 1년 동안 108,000개 증가한 수치입니다(출처: MIIT, 2025년 통신업 통계 공보).
저렴한 서부 전력으로 향하는 허브 노드 배치
국가 허브 배치 정책은 신규 컴퓨팅을 내몽골, 닝샤, 구이저우, 간쑤로 보내고 있으며, 국가에너지국(2025년 7월)에 따르면 후허하오터의 전력 요금은 kWh당 약 0.35위안입니다. 이들 캠퍼스는 AI 밀도로 새로 건설되기 때문에 서부 허브 지역의 랙 지출은 2025년 7,523만 달러에서 2035년 2억 63만 달러로 증가하며, 이 지역의 연 10.31% 성장률은 전국 성장률의 세 배를 넘습니다.
시장 동향: 중국 데이터 센터 랙은 어떻게 변화하고 있는가?
DC Market Insights 추정에 따르면 가장 큰 변화는 공랭식에서 액체 냉각 대응 프레임으로의 전환이며, 랙 가치에서 액체 냉각 대응 프레임이 차지하는 비중은 2025년 27.58%에서 2035년 62.38%로 상승합니다.
캐비닛 프레임 안으로 들어오는 액체 냉각
Sugon Data Energy는 2025년 연차보고서에서 침지식 액체 냉각 매출이 4억 5,790만 위안으로 370.58% 증가했고, 콜드 플레이트 매출은 2억 9,860만 위안으로 40.01% 증가했다고 보고했습니다. ZTE의 2025년 연차보고서에 따르면 자사의 콜드 플레이트 및 침지식 제품은 현재 대규모로 판매되고 있으며, 데이터 센터 제품은 30만 개 이상의 랙에 배치되어 있습니다. 액체 냉각 대응 프레임은 매니폴드 브래킷, 드립 트레이, 더 높은 하중 정격을 갖추며, DC Market Insights는 같은 높이의 공랭식 캐비닛 대비 20%~40%의 프리미엄으로 가격을 산정합니다.
공랭식 캐비닛은 50kW까지 확장된 뒤 자리를 내준다
Huawei Digital Power는 2025년 10월 공랭식으로 랙당 50kW를 구현하는 FusionModule2000을 선보였으며(출처: Huawei Digital Power), Kehua의 2025년 연차보고서에 따르면 Kehua Data의 액체 냉각 POD는 전력 사용 효율(PUE) 최저 1.15에서 캐비닛당 40kW~120kW로 운영됩니다. 40kW와 50kW가 겹치는 구간에서 중국 구매자는 더 깊은 공랭식 캐비닛과 액체 냉각 대응 프레임 사이에서 선택하게 됩니다.
더 높은 랙이 데이터 홀을 장악한다
AI 랙 스케일 시스템과 전원 셸프 설계에 추가 높이가 필요하기 때문에 48U 이상 캐비닛은 2025년 가치의 50.44%, 2035년 가치의 70.36%를 차지하며, 42U 이하는 연 3.10% 감소합니다.
시장 과제: 중국의 랙 지출을 억제하는 요인은?
DC Market Insights 추정에 따르면 밀도가 주요 제약 요인으로, 신규 기존형 캐비닛 수를 2025년 268,667개에서 2035년 216,000개로 줄입니다.
메가와트당 랙 수 감소
랙당 6kW 기준으로 기존 홀 1MW에는 약 167개의 캐비닛이 필요하지만, 2035년 10kW 기준으로는 100개면 충분합니다. 따라서 홀 용량이 늘어나는 동안에도 표준 캐비닛 가치는 2025년 2억 6,442만 달러에서 2035년 2억 4,454만 달러로 연 0.78% 감소합니다.
가동률 규제가 신규 대형 부지를 늦춘다
국가발전개혁위원회(NDRC)의 2024년 7월 녹색 데이터 센터 계획은 가동률이 50% 미만인 지역에는 신규 데이터 센터 클러스터나 대형 부지를 계획하지 않도록 하고, 전체 가동률 하한을 60%로 설정했습니다. MIIT의 2026년 녹색 컴퓨팅 공고는 추천 시설에 최소 3,000개의 표준 랙과 최소 60%의 가동률을 요구합니다. 랙 주문은 가동 중인 홀을 따라 발생하므로, 가동률이 더디게 오르는 지역은 캐비닛을 더 작은 단위로 주문합니다.
시장 기회: 중국에서 랙 공급업체가 승부할 수 있는 영역은?
DC Market Insights 추정에 따르면 두 가지 수요처가 2025년부터 2035년 사이 연간 랙 지출을 4억 7,511만 달러 늘립니다.
2035년까지 5억 9,598만 달러 규모의 액체 냉각 대응 개조 및 신규 프레임
액체 냉각 대응 랙은 2025년 1억 7,294만 달러에서 2035년 5억 9,598만 달러로 성장합니다. 콜드 플레이트 매니폴드 장착을 마친 프레임을 출하하는 공급업체는 하이퍼스케일 구매자들이 이제 거부하는 현장 재작업을 피할 수 있습니다.
2035년까지 연 1억 2,736만 달러 규모의 교체 수요
DC Market Insights 모델에서 중국의 설치 IT 부하는 2025년 초 약 19,021MW에서 2035년 초 약 56,603MW로 증가하며, 이 기반의 2.5%가 매년 랙을 교체하므로 교체 지출은 7,529만 달러에서 1억 2,736만 달러로 늘어납니다.
가격 분석: 중국에서 데이터 센터 랙 가격은 얼마인가?
DC Market Insights 추정에 따르면 2025년 중국에서 표준 42U~47U 데이터 센터 캐비닛 가격은 약 950달러(1달러당 7.2위안 기준 약 6,840위안)였으며, AI 랙 스케일 캐비닛은 약 9,000달러였습니다.
| 가격 항목 | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 표준 캐비닛(랙당 달러) | 1,000 | 950 | 920 | 900 |
| AI 랙 스케일 캐비닛(랙당 달러) | 3,000 | 9,000 | 14,000 | 16,500 |
| 표준 캐비닛 랙당 kW | 4.5 | 6.0 | 8.0 | 10.0 |
| AI 캐비닛 랙당 kW | 15 | 30 | 70 | 100 |
| MW당 표준 랙 지출(달러) | 222,222 | 158,333 | 115,000 | 90,000 |
| MW당 AI 랙 지출(달러) | 200,000 | 300,000 | 200,000 | 165,000 |
MW당 랙 지출이 더 적합한 구매 지표입니다. 2025년 AI 홀은 캐비닛에 MW당 약 300,000달러를 지출하는 반면 기존 홀은 158,333달러를 지출하지만, 2035년에는 100kW 랙이 프레임 비용을 더 많은 부하에 분산시키면서 AI 수치가 165,000달러로 떨어집니다. 공개 기준 자료: Kehua Data의 2025년 연차보고서에 따르면 데이터 센터 제품 부문 매출은 2025년 22억 3,900만 위안으로 16.54% 증가했으며, 회사는 2,000대 이상의 일체형 캐비닛을 납품했습니다.
표준 및 규제: 중국 데이터 센터 랙을 형성하는 규정은?
중국의 랙 선택에는 다섯 가지 국가 규정이 영향을 미치며, 그중 대표적인 것은 추천 녹색 컴퓨팅 시설이 가동률 60%에서 최소 3,000개의 표준 랙을 보유해야 한다는 MIIT의 2026년 9월 요건입니다(출처: MIIT, 국가 녹색 컴퓨팅 시설 공고).
- MIIT 신형 데이터 센터 발전 3개년 행동계획(2021년): 2023년까지 랙 규모 연 약 20% 성장, 신규 대형 부지 PUE 1.3 미만, 랙당 전력의 꾸준한 증가(출처: MIIT, 2021년 7월).
- NDRC 녹색 데이터 센터 특별 행동계획(2024년 7월): 신규 대형 부지 PUE 1.25 이하, 전체 가동률 60%, 가동률 50% 미만 지역의 신규 대형 부지 금지(출처: NDRC).
- GB 40879 데이터 센터 에너지 효율 한계값: MIIT의 2026년 녹색 컴퓨팅 공고는 2등급 이상을 요구(출처: MIIT, 2026년 9월).
- 베이징 PUE 할증료: PUE 한도를 초과하는 전력 사용분에 대해 kWh당 0.2위안 부과(출처: 베이징시 정부, 2024년 11월).
- 국가 허브 노드 및 클러스터 계획: 2022년 8개 허브 노드와 10개 데이터 센터 클러스터 승인(출처: NDRC, 2022년 3월).
시장 세분화: 중국 데이터 센터 랙 중 어떤 유형이 가치를 주도하는가?
DC Market Insights 추정에 따르면 AI 랙 스케일 캐비닛은 출하 캐비닛의 8.6%에 불과하지만 2025년 중국 랙 가치의 47.28%를 차지합니다.
랙 유형별
| 랙 유형 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| 밀폐형 서버 캐비닛 | 264.42 | 42.18% | 244.54 | -0.78% |
| AI 랙 스케일 캐비닛 | 296.40 | 47.28% | 633.60 | 7.89% |
| 오픈 프레임 랙 | 39.66 | 6.33% | 45.05 | 1.28% |
| 네트워크 및 엣지 인클로저 | 26.44 | 4.22% | 32.18 | 1.98% |
냉각 대응별
2035년까지 AI 캐비닛의 90%가 액체 냉각 대응 상태로 출하되므로 액체 냉각 대응 랙은 연 13.17%로 가장 빠르게 성장하는 세그먼트입니다.
| 냉각 대응 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| 공랭식 랙 | 453.99 | 72.41% | 359.38 | -2.31% |
| 액체 냉각 대응 랙 | 172.94 | 27.58% | 595.98 | 13.17% |
랙 높이별
| 랙 높이 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| 42U 이하 | 211.54 | 33.74% | 154.44 | -3.10% |
| 43U~47U | 99.16 | 15.82% | 128.70 | 2.64% |
| 48U 이상 | 316.23 | 50.44% | 672.21 | 7.83% |
최종 사용자별
클라우드 및 인터넷 기업이 중국 AI 홀의 대부분을 건설하기 때문에 가장 많은 랙을 구매합니다.
| 최종 사용자 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| 클라우드 및 인터넷 기업 | 288.39 | 46.00% | 496.79 | 5.59% |
| 통신 사업자 | 150.46 | 24.00% | 191.07 | 2.42% |
| 서드파티 코로케이션 | 112.85 | 18.00% | 171.96 | 4.30% |
| 정부 및 기업 | 75.23 | 12.00% | 95.54 | 2.42% |
DC 독점 분석: 중국 랙 밀도 사다리, 3kW부터 400kW까지 MW당 랙 지출
중국 랙 밀도 사다리는 8개의 입력값(Huawei, Kehua, Sugon이 공개한 랙 밀도, Sugon Data Energy 공시에 나온 공랭식 20kW 한계, DC Market Insights 캐비닛 가격)으로 구축한 DC Market Insights 모델로, MW당 랙 지출이 30kW 액체 냉각 대응 AI 캐비닛에서 약 300,000달러로 정점을 찍고 80kW 이상에서는 약 150,000달러로 떨어진다는 점을 보여줍니다.
| 랙 등급 | 랙당 kW | 10MW당 랙 수 | 랙당 가격 | MW당 랙 지출 |
|---|---|---|---|---|
| 통신 엣지 인클로저 | 3 | 333 | 600달러 | 200,000달러 |
| 표준 캐비닛, 공랭식 | 6 | 167 | 950달러 | 158,333달러 |
| 딥 캐비닛, 공랭식(FusionModule 등급) | 20 | 50 | 2,400달러 | 120,000달러 |
| 액체 냉각 대응 AI 캐비닛 | 30 | 33 | 9,000달러 | 300,000달러 |
| 액체 냉각 POD 캐비닛(Kehua 등급) | 80 | 13 | 12,000달러 | 150,000달러 |
| 슈퍼노드 캐비닛(scaleX640 등급) | 400 | 3 | 60,000달러 | 150,000달러 |
이 사다리는 시장의 구조를 설명합니다. 2025년 중국 AI 홀은 가장 비싼 단계에 위치하지만, 더 높은 밀도의 액체 냉각 POD와 슈퍼노드로 이동할 때마다 MW당 지출은 낮아집니다. 950달러를 초과하는 가격은 DC Market Insights 추정치이며, 중국 공급업체 중 캐비닛 정가를 공개하는 곳은 없습니다.
지역별 분석: 중국에서 데이터 센터 랙을 가장 많이 구매하는 지역은?
DC Market Insights 추정에 따르면 장강 삼각주가 2025년 랙 지출 1억 8,808만 달러로 선두를 차지하고, 서부 허브 지역이 연 10.31%로 가장 빠르게 성장합니다.
| 지역 | 2025년(백만 달러) | 2025년 점유율 | 2035년(백만 달러) | 2025-2035년 CAGR |
|---|---|---|---|---|
| 징진지 및 화북 | 169.27 | 27.00% | 229.29 | 3.08% |
| 장강 삼각주 | 188.08 | 30.00% | 248.39 | 2.82% |
| 광둥-홍콩-마카오 대만구 | 119.12 | 19.00% | 152.86 | 2.53% |
| 청두-충칭 및 화중 | 75.23 | 12.00% | 124.20 | 5.14% |
| 서부 허브 지역 | 75.23 | 12.00% | 200.63 | 10.31% |
장강 삼각주
상하이, 장쑤, 저장과 안후이의 우후 클러스터는 2025년 1억 8,808만 달러를 지출하며, 우후는 삼각주의 허브 클러스터로서 연 11.79% 성장합니다.
징진지 및 화북
이 지역은 2025년 1억 6,927만 달러를 지출합니다. 베이징의 kWh당 0.2위안 PUE 할증료로 인해 신규 건설이 허베이의 장자커우와 랑팡으로 옮겨가고 있으며, 이들 지역은 연 5.30% 성장하는 반면 베이징은 0.16% 성장에 그칩니다.
광둥-홍콩-마카오 대만구
광둥은 광저우, 선전 및 사오관 허브의 인터넷 기업 홀에 힘입어 2025년 1억 658만 달러로 단일 성 기준 최대 규모입니다.
청두-충칭 및 화중
쓰촨과 충칭은 2025년 7,523만 달러를 지출하며, 수력 발전 기반 허브에 힘입어 연 5.14% 성장합니다.
서부 허브 지역
내몽골, 닝샤, 구이저우, 간쑤는 2025년 7,523만 달러, 2035년 2억 63만 달러를 지출하며, 닝샤(중웨이)는 연 13.11%로 가장 빠르게 성장하는 성입니다.
성별 분석: 중국 데이터 센터 랙 수요를 주도하는 성은?
DC Market Insights 추정에 따르면 광둥이 2025년 랙 지출 1억 658만 달러로 선두이며, 내몽골(허린거얼)은 연 11.15%로 가장 빠르게 성장하는 대형 성입니다.
| 순위 | 성 | 지역 | 2025년(백만 달러) | 2035년(백만 달러) | 2025-2035년 CAGR |
|---|---|---|---|---|---|
| 1 | 광둥 | 광둥-홍콩-마카오 대만구 | 106.58 | 133.75 | 2.30% |
| 2 | 베이징 | 징진지 및 화북 | 75.23 | 76.43 | 0.16% |
| 3 | 허베이(장자커우 및 랑팡) | 징진지 및 화북 | 62.69 | 105.09 | 5.30% |
| 4 | 상하이 | 장강 삼각주 | 59.56 | 71.65 | 1.87% |
| 5 | 장쑤 | 장강 삼각주 | 53.29 | 66.88 | 2.30% |
| 6 | 저장 | 장강 삼각주 | 40.75 | 52.54 | 2.57% |
| 7 | 쓰촨 | 청두-충칭 및 화중 | 28.21 | 47.77 | 5.41% |
| 8 | 내몽골(허린거얼) | 서부 허브 지역 | 28.21 | 81.21 | 11.15% |
| 9 | 구이저우(구이안) | 서부 허브 지역 | 25.08 | 52.54 | 7.68% |
| 10 | 충칭 | 청두-충칭 및 화중 | 18.81 | 33.44 | 5.92% |
| 11 | 안후이(우후) | 장강 삼각주 | 12.54 | 38.21 | 11.79% |
| 12 | 닝샤(중웨이) | 서부 허브 지역 | 12.54 | 42.99 | 13.11% |
예측 시나리오: 2035년까지 중국의 랙 지출은 어디까지 늘어날 수 있는가?
DC Market Insights 추정에 따르면 기본 시나리오는 2035년 9억 5,536만 달러에 도달하며, 범위는 7억 6,429만 달러에서 11억 7,000만 달러입니다.
| 시나리오 | 2035년(백만 달러) | 2025-2035년 CAGR | 가정 |
|---|---|---|---|
| 저성장 | 764.29 | 2.00% | 100kW 초과 슈퍼노드 캐비닛이 더 빠르게 확산되고, 신규 용량은 연 약 4,500MW 수준에 머묾 |
| 기본 | 955.36 | 4.30% | 2035년 신규 IT 용량 6,000MW, AI 비중 64% |
| 고성장 | 1,165.54 | 6.40% | 액체 냉각 대응 프레임에 40% 프리미엄 적용, 교체율 3.5%로 상승 |
경쟁 분석: 중국에서 데이터 센터 랙을 공급하는 기업은?
랙 스케일 시스템 점유율과 공개된 캐비닛 납품 실적을 바탕으로 한 DC Market Insights 추정에 따르면, 상위 5개 공급업체가 2025년 중국 랙 가치의 약 41%를 차지합니다.
- Huawei(FusionModule 캐비닛 및 모듈)
- Inspur Electronic Information
- ZTE
- Sugon 및 Sugon Data Energy
- Foxconn Industrial Internet(FII)
- Kehua Data
- H3C
- Lenovo
- Vertiv
- Schneider Electric
- Rittal
- Delta Electronics
- Invt(Shenzhen INVT Electric)
- Eaton
- Legrand(Minkels 및 Raritan)
중국 시스템 제조업체는 통합 AI 시스템 안에 랙을 포함해 판매합니다. Foxconn Industrial Internet의 2025년 연차보고서에 따르면 클라우드 컴퓨팅 매출은 2025년 6,026억 8,000만 위안으로 88.70% 증가했으며, Inspur Electronic Information은 1,647억 8,000만 위안의 매출로 43.25% 증가를 보고했습니다. ZTE의 2025년 연차보고서에 따르면 ZTE의 정부 및 기업 부문 매출은 2025년 372억 2,000만 위안으로 100.49% 증가했습니다. 해외 공급업체는 표준 캐비닛에서 경쟁하고 있으며, Vertiv는 4분기 실적에서 2025년 아시아 태평양 순매출이 20억 2,000만 달러로 17.5% 증가했다고 보고했으나 중국 실적은 따로 공개하지 않았습니다.
최근 동향: 2025년과 2026년 중국 랙 시장에서 무엇이 바뀌었는가?
2025년 10월 이후 날짜가 확인된 여섯 가지 사건이 시장의 방향을 정했으며, 각각 시장을 더 높은 밀도의 액체 냉각 대응 캐비닛 쪽으로 이끌었습니다.
- 2026년 9월, MIIT와 4개 부처는 최소 3,000개의 표준 랙과 60% 가동률이라는 국가 녹색 컴퓨팅 시설 기준을 마련했습니다(출처: MIIT).
- 2026년 4월, 국가데이터국은 2025년 말 기준 사용 중인 표준 랙이 1,373만 개 이상이라고 발표했습니다(출처: 국가데이터국).
- 2026년 4월, Kehua Data는 2,000대 이상의 일체형 캐비닛 납품과 40~120kW 액체 냉각 POD 캐비닛을 보고했습니다(출처: Kehua Data 2025년 연차보고서).
- 2026년 3월, ZTE는 자사 데이터 센터 제품이 30만 개 이상의 랙에 배치되었다고 보고했습니다(출처: ZTE 2025년 연차보고서).
- 2026년 1월, MIIT는 외부 고객에게 서비스하는 랙이 938,000개로 108,000개 증가했다고 보고했습니다(출처: MIIT).
- 2025년 11월, Sugon은 단일 캐비닛에 가속기 640개를 탑재한 슈퍼노드 scaleX640을 출시했습니다(출처: Sugon).
조사 방법론: 모델은 중국의 랙을 어떻게 집계하는가
이 모델은 16년간의 신규 IT 용량, 4가지 밀도 경로, 2가지 가격 경로를 바탕으로 매년 구매되는 랙을 집계하며, 2025년 결과는 6억 2,693만 달러입니다.
산출 내역: 2025년 신규 IT 부하 2,600MW를 AI 38%, 기존형 62%로 나눕니다(중국 데이터 센터 시장 모델과 동일한 입력값). 랙당 30kW 기준 AI 부하 988MW는 AI 캐비닛 32,933개(대당 9,000달러)에 해당하고, 6kW 기준 1,612MW는 표준 캐비닛 268,667개(대당 950달러)에 해당하며, 설치 기반 19,021MW의 2.5%가 랙 교체 대상입니다. 환율: 1달러당 7.2위안.
세 가지 범위 검증:
- 상한 1: 랙은 2025년 중국 데이터 센터 시장 727억 7,000만 달러의 0.86%로, 캐비닛 지출의 일반적인 범위인 0.5%~1.5% 안에 있습니다.
- 상한 2: 중국은 2025년 글로벌 데이터 센터 랙 시장(48억 8,000만 달러)의 12.85%로, 글로벌 데이터 센터 지출에서 중국이 차지하는 비중 12.77%와 비슷합니다. 아시아 태평양 데이터 센터 랙 시장은 지역적 맥락을 제공합니다.
- 하한: MIIT 기준 2025년 순증 외부 서비스 랙 108,000개 × 950달러 = 1억 260만 달러로, 표준 캐비닛 세그먼트 2억 6,442만 달러보다 낮습니다.
전체 접근 방식: DC Market Insights 조사 방법론.
목차
- 01서론
- 1.1시장 정의
- 1.2범위: 포함 및 제외 항목
- 02주요 시장 통계
- 2.1시장 개요, 2025년, 2026년 및 2035년
- 2.2핵심 요약
- 03요약
- 3.1시장 규모, 2020-2035
- 3.2성장 전망
- 04추정치가 다른 이유
- 4.1범위 비교표
- 05시장 성장 요인
- 5.1가속기 640개를 수용하는 슈퍼노드 캐비닛
- 5.2표준 랙 1,373만 개
- 5.3서부 전력으로 향하는 허브 노드 배치
- 06시장 동향
- 6.1캐비닛 프레임 안으로 들어오는 액체 냉각
- 6.250kW 공랭식 캐비닛
- 6.3더 높은 랙이 데이터 홀을 장악
- 07시장 과제
- 7.1메가와트당 랙 수 감소
- 7.2가동률 규제
- 08시장 기회
- 8.1액체 냉각 대응 프레임
- 8.2교체 수요
- 09가격 분석
- 9.1랙 가격 및 랙당 kW, 2020-2035
- 10표준 및 규제
- 10.1MIIT 3개년 행동계획
- 10.2NDRC 녹색 데이터 센터 계획
- 10.3GB 40879
- 10.4베이징 PUE 할증료
- 10.5허브 노드 및 클러스터 계획
- 11시장 세분화
- 11.1랙 유형별: 밀폐형 서버 캐비닛 / AI 랙 스케일 캐비닛 / 오픈 프레임 랙 / 네트워크 및 엣지 인클로저
- 11.2냉각 대응별: 공랭식 랙 / 액체 냉각 대응 랙
- 11.3랙 높이별: 42U 이하 / 43U~47U / 48U 이상
- 11.4최종 사용자별: 클라우드 및 인터넷 기업 / 통신 사업자 / 서드파티 코로케이션 / 정부 및 기업
- 12Dc 독점 분석: 중국 랙 밀도 사다리
- 12.1랙 등급별 MW당 랙 지출
- 13지역별 분석
- 13.1징진지 및 화북
- 13.2장강 삼각주
- 13.3광둥-홍콩-마카오 대만구
- 13.4청두-충칭 및 화중
- 13.5서부 허브 지역
- 14성별 분석
- 14.1광둥
- 14.2베이징
- 14.3허베이(장자커우 및 랑팡)
- 14.4상하이
- 14.5장쑤
- 14.6저장
- 14.7쓰촨
- 14.8내몽골(허린거얼)
- 14.9구이저우(구이안)
- 14.10충칭
- 14.11안후이(우후)
- 14.12닝샤(중웨이)
- 15예측 시나리오
- 15.1저성장 시나리오
- 15.2기본 시나리오
- 15.3고성장 시나리오
- 16경쟁 분석
- 16.1Huawei
- 16.2Inspur Electronic Information
- 16.3ZTE
- 16.4Sugon
- 16.5Foxconn Industrial Internet
- 16.6Kehua Data
- 16.7Vertiv
- 16.8Schneider Electric
- 16.9Rittal
- 17최근 동향
- 17.12025-2026년 주요 사건
- 18조사 방법론
- 18.1모델 산출 내역
- 18.2범위 검증
- 그림 1중국 데이터 센터 랙 시장 규모, 2020-2035(백만 달러)
- 표 1요약 항목
- 표 2범위 비교
- 표 3랙 가격 및 랙당 kW, 2020-2035
- 표 4랙 유형별 시장
- 표 5냉각 대응별 시장
- 표 6랙 높이별 시장
- 표 7최종 사용자별 시장
- 표 8중국 랙 밀도 사다리
- 표 9지역별 시장
- 표 10상위 12개 성
- 표 11예측 시나리오, 2035
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 6억 7,832만 달러로, 2025년 6억 2,693만 달러 대비 8.20% 증가합니다. 시장은 2035년까지 9억 5,536만 달러에 이를 것으로 전망되며, 2025년부터 연평균 성장률(CAGR)은 4.30%입니다.
2025년부터 2035년까지 연 4.30%로, 2020-2025년의 11.08%보다 낮아집니다. 중국의 데이터 센터 용량은 계속 늘어나지만 랙 밀도가 높아지면서 메가와트당 필요한 캐비닛 수가 줄어들기 때문입니다.
액체 냉각 대응 랙이 연 13.17%로 가장 빠르게 성장하여 2025년 1억 7,294만 달러에서 2035년 5억 9,598만 달러로 늘어납니다. 공랭식 냉각은 캐비닛당 약 20kW가 한계이기 때문입니다.
DC Market Insights 추정에 따르면 2025년 표준 42U~47U 캐비닛은 약 950달러, AI 랙 스케일 캐비닛은 약 9,000달러입니다. 메가와트당 랙 지출은 기존 홀에서 약 158,333달러, AI 홀에서 300,000달러입니다.
국가데이터국에 따르면 2025년 말 기준 1,373만 개 이상의 표준 랙(2.5kW 단위)이 사용 중이며, 이는 1년 전 900만 개 이상에서 증가한 수치입니다. MIIT는 외부 고객에게 서비스하는 랙을 938,000개로 집계했습니다.
장강 삼각주가 2025년 1억 8,808만 달러(30.00%)로 선두입니다. 신규 컴퓨팅이 내몽골, 닝샤, 구이저우로 이동하면서 서부 허브 지역이 연 10.31%로 가장 빠르게 성장합니다.
광둥으로, 2025년 랙 지출은 1억 658만 달러입니다. 닝샤(중웨이)는 1,254만 달러에서 4,299만 달러로 연 13.11% 성장하는 가장 빠르게 성장하는 성입니다.
Huawei, Inspur Electronic Information, ZTE, Sugon, Foxconn Industrial Internet이 선도하며, 이들이 2025년 랙 가치의 약 41%를 차지합니다(DC Market Insights 추정). 그 뒤를 Kehua Data, H3C, Lenovo, Vertiv, Schneider Electric, Rittal이 잇고 있습니다.
AI 랙 스케일 캐비닛은 대당 약 9,000달러로 표준 캐비닛 950달러보다 훨씬 비싸기 때문입니다. AI 캐비닛은 출하 캐비닛의 약 8.6%에 불과하지만 2025년 가치의 47.28%(2억 9,640만 달러)를 차지합니다.
2026년 6억 7,832만 달러는 랙 하드웨어만 집계한 수치입니다. 전력 분배 장치, 냉각 장비, 컨테인먼트 통로 또는 마이크로 모듈 데이터 센터 전체를 포함하는 추정치는 몇 배 더 크며, 이전 DC Market Insights 판은 모든 랙을 표준 캐비닛 가격으로 계산했습니다.
이 보고서 받기
전체 보고서는 어떻게 받을 수 있나요?
견적을 요청해 주세요. 영업일 기준 1일 이내에 이메일로 답변드립니다.
보고서는 언제, 어떻게 받나요?
결제 후 영업시간 기준 24~48시간 이내에 이메일로 보내드립니다.
결제는 어떻게 하나요?
견적을 수락하시면 안전한 결제 링크를 이메일로 보내드립니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.