
Markt für Rechenzentrums-Beschleuniger: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
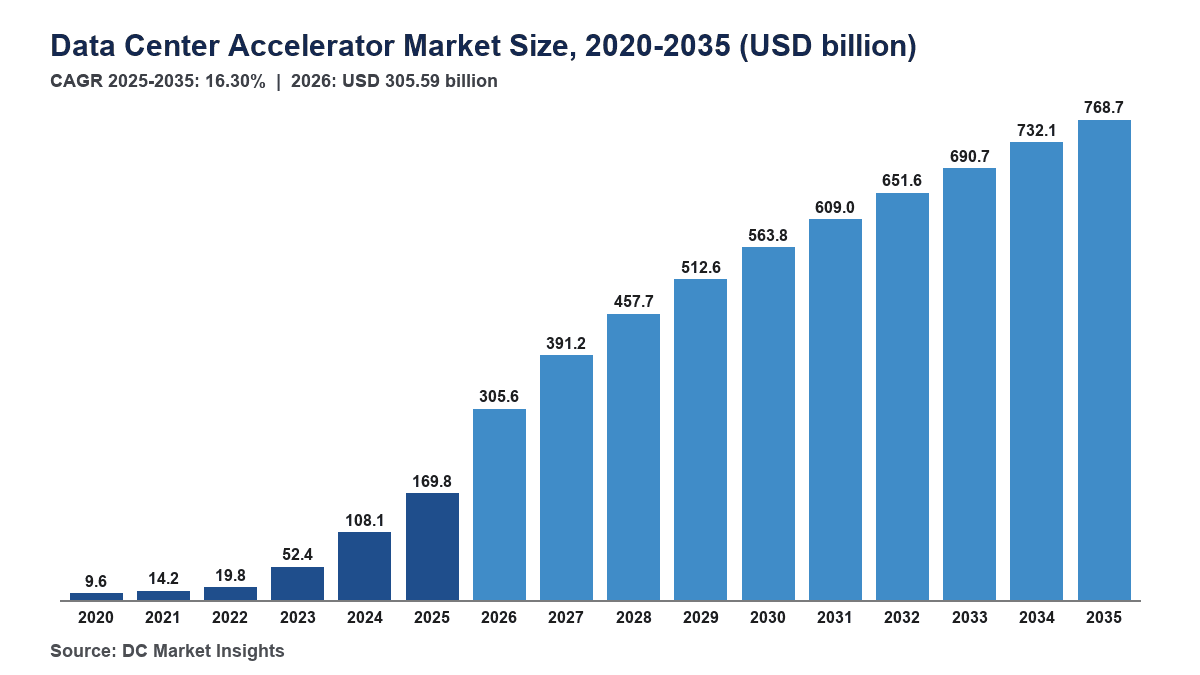
Markt für Rechenzentrums-Beschleuniger: 2025 lag das Marktvolumen bei USD 169.77 Mrd.; bis 2035 soll es bei einer CAGR von 16.3 % auf USD 768.72 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 21. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Warum sich Schätzungen unterscheiden
- 04Marktdynamik
- 05Preise
- 06Standards und Regulierung
- 07Marktsegmentierung nach Beschleunigertyp
- 08Marktsegmentierung nach Workload
- 09Marktsegmentierung nach Formfaktor
- 10Marktsegmentierung nach Endnutzer
- 19Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für Rechenzentrums-Beschleuniger hat 2026 einen Wert von 305,59 Mrd. USD und soll bis 2035 auf 768,72 Mrd. USD steigen, nach 169,77 Mrd. USD im Jahr 2025, was einer CAGR von 16,30 % von 2025 bis 2035 entspricht (Schätzung von DC Market Insights). Der Sprung von 80,0 % im Jahr 2026 ist in den Berichten der Anbieter sichtbar: NVIDIA verbuchte im Quartal bis April 2026 einen Rechenzentrumsumsatz von 75,2 Mrd. USD und im Quartal bis Juli 2026 rund 89,0 Mrd. USD, und Broadcom prognostizierte seinen Umsatz mit KI-Halbleitern für das Quartal bis November 2026 auf 21,7 Mrd. USD, mehr als das 2,5-Fache der 8,2 Mrd. USD, die es für sein erstes Geschäftsquartal prognostiziert hatte (Quellen: Ergebnismitteilungen von NVIDIA und Broadcom). Der größte Teil dieses Geldes fließt in Grafikprozessoren (GPUs) und kundenspezifische anwendungsspezifische integrierte Schaltungen (ASICs) für KI-Campusse im Gigawatt-Maßstab, die KI-Labore Ende 2025 unter Vertrag genommen haben, sodass die Auslieferungen von Beschleunigern heute eher der vertraglich gesicherten Stromkapazität folgen als den Austauschzyklen von Servern. Rack-Scale-Systeme sind mit 26,40 % pro Jahr das am schnellsten wachsende Segment, kundenspezifische KI-ASICs sind mit 23,47 % der am schnellsten wachsende Chiptyp, und der Nahe Osten und Afrika ist mit 20,18 % pro Jahr die am schnellsten wachsende Region, da staatliche KI-Programme am Golf Beschleuniger von einer kleinen Basis aus installieren.
Wichtige Marktstatistiken: Wie groß ist der Markt für Rechenzentrums-Beschleuniger im Jahr 2026?
DC Market Insights bewertet den Markt für Rechenzentrums-Beschleuniger 2026 mit 305,59 Mrd. USD, 80,0 % über den 169,77 Mrd. USD von 2025, weil das erste volle Jahr der Rack-Auslieferungen der Blackwell-Generation und die ersten Vera-Rubin-Racks in dieselben zwölf Monate fallen.
- Marktgröße 2025: 169,77 Mrd. USD (Schätzung von DC Market Insights)
- Marktgröße 2026: 305,59 Mrd. USD, ein Plus von 80,0 % gegenüber 2025
- Marktgröße 2030: 563,84 Mrd. USD
- Marktgröße 2035: 768,72 Mrd. USD
- CAGR 2025-2035: 16,30 % im Basisszenario, 12,85 % im niedrigen und 18,54 % im hohen Szenario
- Größtes Segment: GPUs, 138,97 Mrd. USD oder 81,9 % des Werts von 2025
- Am schnellsten wachsendes Segment: Rack-Scale-Systeme mit 26,40 % pro Jahr; kundenspezifische KI-ASICs mit 23,47 % unter den Chiptypen
- Führende Region: Nordamerika, 100,84 Mrd. USD oder 59,4 % des Werts von 2025
- Am schnellsten wachsende Region: Naher Osten und Afrika mit 20,18 % pro Jahr
- Größtes Land: Vereinigte Staaten, 93,03 Mrd. USD oder 54,8 % des Werts von 2025
- Marktführer: NVIDIA, mit rund 77 % des Beschleunigerwerts von 2025 (Schätzung von DC Market Insights)
Zusammenfassung
Der globale Markt für Rechenzentrums-Beschleuniger hatte 2020 einen Wert von 9,61 Mrd. USD, erreichte 2025 169,77 Mrd. USD und soll bis 2035 auf 768,72 Mrd. USD steigen, bei einer CAGR von 16,30 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Größe des Markts für Rechenzentrums-Beschleuniger 2025 | 169,77 Mrd. USD |
| Größe des Markts für Rechenzentrums-Beschleuniger 2026 | 305,59 Mrd. USD |
| Markt für Rechenzentrums-Beschleuniger, CAGR | 16,30 % |
| Größe des Markts für Rechenzentrums-Beschleuniger 2035 | 768,72 Mrd. USD |
Der Markt wuchs zwischen 2020 und 2025 um 77,59 % pro Jahr, und DC Market Insights erwartet für 2026 nun 305,59 Mrd. USD, nach oben korrigiert gegenüber dem Pfad vom Oktober 2025, weil die Umsätze der Anbieter im ersten Halbjahr 2026 weit darüber lagen. NVIDIA meldete für das erste Quartal des Geschäftsjahres 2027 einen Umsatz mit Rechenzentrums-Compute von 60,4 Mrd. USD, ein Plus von 77 % gegenüber dem Vorjahr, plus 14,8 Mrd. USD im Networking (Quelle: Quartalsergebnismitteilung von NVIDIA). Das Wachstum verlangsamt sich 2027 auf 28,0 % und bis 2035 auf rund 5 % pro Jahr, weil die Stückpreise nach der Rubin-Generation langsamer steigen, kundenspezifische ASICs mit niedrigeren Preisen pro Chip Anteile gewinnen und die neue KI-Kapazität von 4,2 GW im Jahr 2025 auf rund 17,8 GW im Jahr 2035 wächst, statt sich jedes Jahr zu verdoppeln.
Was umfasst der Markt für Rechenzentrums-Beschleuniger?
Der Markt für Rechenzentrums-Beschleuniger umfasst jeden Rechenbeschleuniger, der für den Einbau in einen Rechenzentrumsserver verkauft wird, mit einem Wert von 169,77 Mrd. USD im Jahr 2025, bewertet zum Erstverkauf in laufenden US-Dollar einschließlich des On-Package-Speichers.
Enthalten. Rechenzentrums-GPUs von Chipanbietern, verkauft als SXM- oder OCP-Accelerator-Module (OAM), Baseboards und PCIe-Karten; der Beschleunigeranteil von Rack-Scale-Systemen wie NVIDIA GB300 NVL72 und AMD Helios; kundenspezifische KI-ASICs, die von Cloud-Anbietern und KI-Laboren entwickelt werden (Google TPU, AWS Trainium, Microsoft Maia, Meta MTIA und der mit Broadcom gebaute OpenAI-Chip), bewertet zum Preis, der an den Designpartner oder die Foundry-Kette gezahlt wird; feldprogrammierbare Gate-Arrays (FPGAs) im Rechenzentrum für KI, Netzwerk-Offload und Handelssysteme; sowie andere Beschleuniger wie Neural Processing Units, Language Processing Units, Vektor-Engines und Wafer-Scale-Engines. High-Bandwidth Memory (HBM) ist enthalten, wenn er auf dem Beschleuniger-Package sitzt.
Ausgeschlossen. Server-Hauptprozessoren (CPUs), Data Processing Units und Netzwerkkarten, Ethernet- und InfiniBand-Switches, NVLink-Switch-Trays, Servergehäuse und die Marge der Serverhersteller, Strom- und Kühlhardware, Softwarelizenzen, Umsätze aus Cloud-Vermietung sowie Beschleuniger in Client-PCs, Telefonen, Fahrzeugen und Edge-Gateways.
Wie die Segmente zusammenpassen. Die Aufteilungen nach Beschleunigertyp, Workload, Formfaktor und Endnutzer teilen jeweils dieselbe Gesamtsumme von 169,77 Mrd. USD für 2025 neu auf. Regionen und Länder werden danach zugeordnet, wo die Beschleuniger installiert sind, nicht wo sie entwickelt oder hergestellt werden.
Warum unterscheiden sich die Schätzungen zum Markt für Rechenzentrums-Beschleuniger?
Veröffentlichte Schätzungen für Rechenzentrums-Beschleuniger reichen für dasselbe Jahr von deutlich unter 100 Mrd. USD bis über 300 Mrd. USD, und der Wert von DC Market Insights von 305,59 Mrd. USD für 2026 liegt am oberen Ende, weil er den Beschleunigeranteil von Rack-Scale-Systemen auf dem Auslieferungsniveau von 2026 zählt statt auf dem Niveau von 2023 oder 2024.
Breitere Definitionen schließen den kompletten Server, das NVLink- und Ethernet-Netz oder die Cloud-GPU-Vermietung ein, und einige fügen Edge-KI-Beschleuniger in Fabriken, Geschäften und Telekom-Standorten hinzu. Engere Definitionen zählen nur GPUs von Chipanbietern und lassen kundenspezifische ASICs weg, die in diesem Modell 15,6 % des Werts von 2025 ausmachen. Ältere Schätzungen behandeln generative KI zudem als künftiges Segment, während Training und Inferenz für generative KI in diesem Modell bereits den größten Teil der Ausgaben von 2025 ausmachen. Energieeffiziente Beschleuniger sind hier keine eigene Produktlinie: Leistung pro Watt ist in jedem Segment ein Kaufkriterium. Serverhersteller wie Dell Technologies, Hewlett Packard Enterprise und Supermicro sind Vertriebskanäle, deren Servermarge außerhalb des Umfangs liegt, während die von ihnen ausgelieferten Beschleuniger einmal zum Chipwert gezählt werden. Public-Cloud-Anbieter erscheinen als Käufer (Hyperscale-Cloud-Anbieter) und nicht als eigener Markt, und Beschleuniger von IBM (der Spyre-Beschleuniger für IBM-Z- und Power-Systeme) und NEC (die Vektor-Engine SX-Aurora TSUBASA) werden unter anderen Beschleunigern gezählt.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| GPUs von Chipanbietern und kundenspezifische KI-ASICs | Ja, 97,5 % des Werts von 2025 | Zentrale Beschleuniger-Chips, die für Rechenzentren gekauft werden |
| Beschleunigeranteil von Rack-Scale-Systemen | Ja, 28,7 % des Werts von 2025 | Chips werden im Rack zum Chipwert gezählt |
| Komplette KI-Server, Switches und NVLink-Trays | Nein | Im Bericht zum Markt für KI-Server abgedeckt |
| Edge-KI-Beschleuniger | Nein | Nicht in Rechenzentren installiert |
| Umsätze aus Cloud-GPU-Vermietung | Nein | Eine Dienstleistung, kein Hardwareverkauf |
Die Käufer im Umfang reichen von Hyperscale-Public-Cloud-Anbietern bis zu Unternehmen, einschließlich kleiner und mittlerer Unternehmen (KMU), die einen einzelnen PCIe-Inferenzserver über einen Colocation-Anbieter kaufen.
Was treibt die Ausgaben für Rechenzentrums-Beschleuniger im Jahr 2026?
Drei Treiber heben den Markt für Rechenzentrums-Beschleuniger 2026 um 80,0 % auf 305,59 Mrd. USD: Rekordauslieferungen der Anbieter, Gigawatt-Verträge, die KI-Labore Ende 2025 unterzeichnet haben, und der Hochlauf kundenspezifischer ASICs bei Broadcom und seinen Wettbewerbern.
Der Rechenzentrumsumsatz von NVIDIA erreichte in einem Quartal rund 89,0 Mrd. USD
NVIDIA meldete für das Quartal bis zum 26. Juli 2026 einen Rechenzentrumsumsatz von rund 89,0 Mrd. USD, 117 % mehr als ein Jahr zuvor und 18 % mehr als im Vorquartal, und prognostizierte für das folgende Quartal einen Gesamtumsatz von 108,0 Mrd. USD ohne jeglichen Umsatz mit Rechenzentrums-Compute aus China (Quelle: NVIDIA-Ergebnisse für das zweite Quartal des Geschäftsjahres 2027, August 2026). Dieses eine Quartal übersteigt die Hälfte der 169,77 Mrd. USD, die DC Market Insights für den gesamten Markt 2025 ansetzt. Das Modell nimmt an, dass Beschleuniger rund 80 % des Umsatzes von NVIDIA mit Rechenzentrums-Compute ausmachen, während Grace-CPUs, Boards und Systemteile den Rest bilden.
27,2 GW an KI-Laborverträgen werden ab dem zweiten Halbjahr 2026 ausgeliefert
OpenAI hat im September und Oktober 2025 mindestens 10 GW an NVIDIA-Systemen, 6 GW an Instinct-GPUs von Advanced Micro Devices (AMD) und 10 GW an eigenen, von Broadcom gebauten Beschleunigern unter Vertrag genommen, und Anthropic vereinbarte die Nutzung von bis zu einer Million Google-TPUs mit mehr als 1 GW in Betrieb im Jahr 2026 (Quellen: Ankündigungen von NVIDIA, AMD, OpenAI und Google Cloud). Mit 0,2 GW an Qualcomm-Inferenz-Racks für Humain summieren sich diese Programme auf 27,2 GW. Bei 17 Mrd. USD bis 22 Mrd. USD Beschleunigeranteil pro Gigawatt zu Preisen von 2025 entsprechen sie Beschleunigeraufträgen von 462,40 Mrd. USD bis 598,40 Mrd. USD über 2026 bis 2029, weshalb das Modell das Wachstum 2027 bei 28,0 % hält.
Broadcoms KI-Prognose von 21,7 Mrd. USD signalisiert den Hochlauf kundenspezifischer ASICs
Broadcom meldete für das Quartal bis zum 2. August 2026 einen Umsatz mit KI-Halbleitern von 16,7 Mrd. USD, 221 % mehr als im Vorjahr, und prognostizierte 21,7 Mrd. USD für das nächste Quartal (Quelle: Ergebnisse von Broadcom für das dritte Quartal des Geschäftsjahres 2026, eingereicht bei der US Securities and Exchange Commission). Der größte Teil dieses Umsatzes entfällt auf kundenspezifische Beschleuniger für Google, Meta, OpenAI und andere Käufer, der Rest auf Ethernet-KI-Switches. Im Modell von DC Market Insights steigen kundenspezifische KI-ASICs von 15,6 % des Beschleunigerwerts im Jahr 2025 auf 28,4 % bis 2035.
Wie verändern sich Rechenzentrums-Beschleuniger?
Beschleuniger wandern in komplette Racks, auf neuen Speicher und auf hauseigenes Silizium, wobei Rack-Scale-Systeme von 28,7 % des Werts im Jahr 2025 auf 66,0 % bis 2035 steigen.
Rack-Scale-Systeme steigen von 28,7 % auf 66,0 % des Beschleunigerwerts
Käufer bestellen heute komplette Racks, in denen 72 oder mehr Beschleuniger ein gemeinsames Scale-up-Netz, eine Flüssigkeitskühlung und ein Power-Shelf teilen. Der Beschleunigeranteil von Rack-Scale-Systemen wächst im Modell von DC Market Insights um 26,40 % pro Jahr, das schnellste Segment im Bericht. Diese Racks laufen mit 120 kW bis über 200 kW, was diesen Trend mit dem Markt für Flüssigkeitskühlung in Rechenzentren verbindet.
Vera-Rubin-Racks erreichen die volle Produktion bei fünf Clouds
NVIDIA erklärte im August 2026, dass seine Plattform Vera Rubin in die volle Produktion hochfährt, mit Racks in Betrieb bei CoreWeave, Google Cloud, Microsoft Azure, Oracle Cloud Infrastructure und Nebius. Rubin kombiniert zudem jede GPU mit HBM4, sodass ein größerer Teil jedes Beschleuniger-Dollars an Speicherlieferanten geht, die im Bericht zum Markt für High Bandwidth Memory behandelt werden.
HBM4 mit 2 Terabyte pro Sekunde pro Stack setzt die Speichergrenze
Der HBM4-Standard des Joint Electron Device Engineering Council (JEDEC) erlaubt Übertragungsraten von bis zu 8 Gigabit pro Sekunde über eine 2048-Bit-Schnittstelle, für bis zu 2 Terabyte pro Sekunde (TB/s) pro Stack (Quelle: JEDEC-Ankündigung). Inferenz-Chips, die Bandbreite gegen Kapazität tauschen und LPDDR, GDDR oder On-Chip-SRAM nutzen, sind ein Grund dafür, dass andere Beschleuniger um 22,21 % pro Jahr wachsen.
Was könnte den Markt für Rechenzentrums-Beschleuniger bremsen?
Exportregeln und Stromversorgung sind die beiden Grenzen, die DC Market Insights in das niedrige Szenario von 568,85 Mrd. USD für 2035 einbaut, 26 % unter dem Basisszenario.
China-Verkäufe fallen aus den Prognosen der Anbieter heraus
Die Prognosen von NVIDIA für das zweite und dritte Quartal des Geschäftsjahres 2027 gehen von keinem Umsatz mit Rechenzentrums-Compute aus China aus, und die Ergebnisse von AMD für das zweite Quartal 2025 enthielten eine Belastung von 800 Mio. USD im Zusammenhang mit US-Exportkontrollen für seinen Instinct MI308 (Quelle: AMD-Ergebnisse für das zweite Quartal 2026). Im Mai 2025 hob das US-Handelsministerium die AI Diffusion Rule auf und warnte vor der Nutzung bestimmter Huawei-Ascend-Chips (Quelle: Bureau of Industry and Security). DC Market Insights prognostiziert für China 13,89 % pro Jahr, unter der globalen Rate von 16,30 %, weil heimische Beschleuniger von Huawei und Cambricon Technologies importierte Chips zu niedrigeren Preisen ersetzen.
Jedes Gigawatt nimmt 1,0 Mio. bis 1,3 Mio. Beschleuniger auf
DC Market Insights schätzt, dass ein Gigawatt KI-Kapazität bei Leistungsniveaus der Blackwell-Generation rund 1,0 Mio. bis 1,3 Mio. Beschleuniger aufnimmt, sodass ein Netzanschluss, der sich um ein Jahr verzögert, ebenso viele Chips ins nächste Jahr verschiebt. Die neue KI-Kapazität erreicht im Modell bis 2030 rund 13,2 GW pro Jahr, von insgesamt 22 GW neuer IT-Kapazität, und das niedrige Szenario nimmt eine Verzögerung der KI-Stromversorgung um zwei Jahre an.
Wo liegen die neuen Umsatzpools für Beschleuniger-Anbieter?
Inferenz-Chips, 62,0 % des Markts 2035, und Käufer außerhalb der Hyperscale-Clouds sind die beiden größten neuen Pools im Markt für Rechenzentrums-Beschleuniger.
Inferenz steigt bis 2035 auf 62,0 % der Beschleunigerausgaben
KI-Inferenz machte 41,3 % der Beschleunigerausgaben 2025 aus und wächst um 21,13 % pro Jahr auf 62,0 % des Markts 2035, wobei sie das Training im Modell von DC Market Insights bis 2028 überholt. Inferenz belohnt Speicherkapazität und Kosten pro Token, was Einstiegspunkte für Qualcomm (AI200-Racks ab 2026), Intel (die Crescent-Island-GPU mit 160 GB LPDDR5X, Muster im zweiten Halbjahr 2026) und Groq bietet, dessen Inferenztechnologie NVIDIA im Dezember 2025 lizenziert hat.
Unternehmen und staatliche Käufer erhöhen die jährlichen Ausgaben um 171,50 Mrd. USD
Unternehmen hatten 12,9 % der Beschleunigerausgaben 2025 und wachsen mit 18,46 % pro Jahr am schnellsten unter den Käufergruppen, da private KI-Cluster in Colocation-Hallen umziehen. Käufer aus Regierung, staatlicher KI und Forschung wachsen mit 17,75 % pro Jahr von 10,6 % auf 12,0 % der Ausgaben, und die beiden Gruppen zusammen erhöhen die jährlichen Ausgaben zwischen 2025 und 2035 um 171,50 Mrd. USD.
Was kostet eine Rechenzentrums-GPU oder ein KI-ASIC?
Eine Rechenzentrums-GPU wurde 2025 im Durchschnitt für rund 22.060 USD verkauft und ein kundenspezifischer KI-ASIC für rund 5.120 USD (Schätzungen von DC Market Insights zu gemischten Verkaufspreisen, einschließlich On-Package-Speicher und ohne den umgebenden Server).
| Durchschnittlicher Verkaufspreis (Tsd. USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| GPUs | 7,80 | 22,06 | 31,40 | 34,90 |
| Kundenspezifische KI-ASICs | 2,90 | 5,12 | 8,30 | 10,60 |
| FPGAs | 1,60 | 2,21 | 2,50 | 2,70 |
| Andere Beschleuniger | 3,10 | 4,96 | 6,20 | 7,10 |
Die GPU-Preise haben sich zwischen 2020 und 2025 fast verdreifacht, da jede Generation mehr HBM-Kapazität, größere Dies und Packages mit zwei Dies brachte. DC Market Insights prognostiziert, dass die GPU-Preise bis 2035 um rund 4,7 % pro Jahr steigen, da Rack-Scale-Käufer Mengenpreise aushandeln und kundenspezifische ASICs begrenzen, was Chipanbieter verlangen können.
Welche Standards und Exportregeln gelten für KI-Chips im Rechenzentrum?
Drei Regelwerke prägen den Markt für Rechenzentrums-Beschleuniger: der JEDEC-Standard HBM4 mit bis zu 2 TB/s pro Stack, die UALink-Scale-up-Spezifikation für bis zu 1.024 Beschleuniger und die vom Bureau of Industry and Security verwalteten US-Exportkontrollen.
JEDEC HBM4 (JESD270-4). Der Standard unterstützt DRAM-Stacks mit 4 bis 16 Lagen und bis zu 2 TB/s pro Stack, und DC Market Insights erwartet, dass er zur wichtigsten Speicherschnittstelle für neue Beschleuniger wird, die ab 2026 ausgeliefert werden.
UALink 200G 1.0. Die erste Spezifikation des Ultra Accelerator Link Consortium ermöglicht Scale-up-Verbindungen mit 200 Gigabit pro Lane für bis zu 1.024 Beschleuniger in einem Pod.
US-Exportkontrollen. Die Regeln entscheiden, welche Beschleuniger nach China geliefert werden dürfen, dem zweitgrößten Ländermarkt mit 11,1 % des Werts von 2025; sie kosteten AMD im zweiten Quartal 2025 eine Belastung von 800 Mio. USD und halten China aus den Rechenzentrumsprognosen von NVIDIA für 2026 heraus.
Welches Segment führt bei den Ausgaben für Rechenzentrums-Beschleuniger?
GPUs führen den Markt für Rechenzentrums-Beschleuniger mit 81,9 % des Werts von 2025 (138,97 Mrd. USD) an, Hyperscale-Cloud-Anbieter führen die Käufer mit 61,7 % an und KI-Training führt die Workloads mit 51,2 % an.
Nach Beschleunigertyp: GPUs halten 81,9 %
| Beschleunigertyp | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| GPUs | 138,97 | 81,9 % | 529,65 | 14,32 % |
| Kundenspezifische KI-ASICs | 26,52 | 15,6 % | 218,32 | 23,47 % |
| FPGAs | 2,00 | 1,2 % | 3,84 | 6,73 % |
| Andere Beschleuniger | 2,27 | 1,3 % | 16,91 | 22,21 % |
GPUs verlieren bis 2035 13,0 Prozentpunkte Anteil, wachsen aber im Wert dennoch um das 3,8-Fache, weil die Software-Stacks CUDA und ROCm sie zum Standard für Training und für Käufer ohne eigene Chip-Teams machen. FPGAs wachsen mit 6,73 % pro Jahr am langsamsten, da KI-Arbeit auf speziell dafür gebaute Chips wandert.
Nach Workload: Training hält 51,2 %, Inferenz führt ab 2028
| Workload | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| KI-Training | 86,92 | 51,2 % | 257,52 | 11,47 % |
| KI-Inferenz | 70,11 | 41,3 % | 476,61 | 21,13 % |
| HPC und wissenschaftliches Rechnen | 7,81 | 4,6 % | 19,99 | 9,85 % |
| Datenanalyse und Sonstiges | 4,92 | 2,9 % | 14,61 | 11,49 % |
Nach Formfaktor: Baseboards halten heute 54,2 %, Racks bis 2035 66,0 %
| Formfaktor | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Rack-Scale-Systeme | 48,72 | 28,7 % | 507,36 | 26,40 % |
| Multi-Beschleuniger-Baseboards | 92,02 | 54,2 % | 184,49 | 7,20 % |
| PCIe-Karten | 29,03 | 17,1 % | 76,87 | 10,23 % |
Multi-Beschleuniger-Baseboards (SXM und OAM) blieben 2025 der größte Formfaktor, doch Rack-Scale-Systeme werden bis 2029 zum größten. PCIe-Karten bedienen Inferenzserver in Unternehmen und wachsen um 10,23 % pro Jahr.
Nach Endnutzer: Hyperscale-Cloud-Anbieter halten 61,7 %
| Endnutzer | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Cloud-Anbieter | 104,75 | 61,7 % | 445,86 | 15,59 % |
| GPU-Cloud- und Neocloud-Anbieter | 25,13 | 14,8 % | 111,46 | 16,07 % |
| Unternehmen | 21,90 | 12,9 % | 119,15 | 18,46 % |
| Regierung, staatliche KI und Forschung | 18,00 | 10,6 % | 92,25 | 17,75 % |
GPU-Cloud- und Neocloud-Anbieter wie CoreWeave und Nebius kaufen fast ausschließlich GPUs und wachsen um 16,07 % pro Jahr, da KI-Labore Kapazität mieten, bevor sie eigene aufbauen.
Was ist das am schnellsten wachsende Segment bei Rechenzentrums-Beschleunigern?
Rack-Scale-Systeme sind mit 26,40 % pro Jahr von 2025 bis 2035 das am schnellsten wachsende Segment bei Rechenzentrums-Beschleunigern und steigen von 28,7 % auf 66,0 % des Beschleunigerwerts (Schätzung von DC Market Insights).
Unter den Chiptypen wachsen kundenspezifische KI-ASICs mit 23,47 % pro Jahr am schnellsten, vor anderen Beschleunigern mit 22,21 % und GPUs mit 14,32 %, weil Google, AWS, Microsoft, Meta und OpenAI eigene Chips nutzen, um die Kosten der Inferenz zu senken. Unter den Workloads führt KI-Inferenz mit 21,13 % pro Jahr; unter den Käufern führen Unternehmen mit 18,46 %.
DC Exclusive: Tracker für Gigawatt-Beschleunigerverträge, 5 Programme und 27,2 GW
Fünf Programme von KI-Laboren und Staaten, unterzeichnet im September und Oktober 2025, binden 27,2 GW an Beschleunigerkapazität im Wert von 462,40 Mrd. USD bis 598,40 Mrd. USD beim Beschleunigeranteil pro Gigawatt von 2025, das 2,7- bis 3,5-Fache des gesamten Markts 2025 (Quellen: Ankündigungen von NVIDIA, AMD, OpenAI, Google Cloud und Qualcomm; Modell von DC Market Insights).
| Programm | Unterzeichnet | Hardware | GW | Zeitplan | Beschleunigerwert (Mrd. USD, bei 17-22 Mrd. USD pro GW) |
|---|---|---|---|---|---|
| OpenAI – NVIDIA | Sep. 2025 | NVIDIA-GPU-Systeme (zuerst Vera Rubin) | 10,0 | Erstes GW im 2. Hj. 2026 | 170,00-220,00 |
| OpenAI – AMD | Okt. 2025 | AMD-Instinct-MI450-GPUs | 6,0 | Erstes GW im 2. Hj. 2026 | 102,00-132,00 |
| OpenAI – Broadcom | Okt. 2025 | Racks mit von OpenAI entwickelten kundenspezifischen ASICs | 10,0 | 2. Hj. 2026 bis Ende 2029 | 170,00-220,00 |
| Anthropic – Google Cloud | Okt. 2025 | Bis zu 1 Million TPUs | 1,0 | 2026 | 17,00-22,00 |
| Humain – Qualcomm | Okt. 2025 | Inferenz-Racks AI200 und AI250 | 0,2 | Ab 2026 | 3,40-4,40 |
| Gesamt | 27,2 | 462,40-598,40 |
Der Tracker ist ein Modell von DC Market Insights, das auf 15 Eingangsgrößen beruht: Gigawatt-Umfang und Zeitplan von 5 Programmen, ein niedriger und ein hoher Beschleunigerwert pro Gigawatt sowie Umsatzangaben von NVIDIA, AMD und Broadcom für Februar bis August 2026 als Lieferprüfung. GPUs von Chipanbietern machen 16 GW der 27,2 GW aus, kundenspezifisches Silizium 11 GW und Inferenz-Racks 0,2 GW, sodass das Vertragsbuch bereits stärker auf kundenspezifische ASICs gewichtet ist (40 %) als der Markt 2025 (15,6 %). Wenn jedes Programm bis 2029 geliefert wird, deckt der Tracker 28 % bis 36 % der kumulierten Beschleunigerausgaben von 1.666,99 Mrd. USD für 2026-2029 im Basisszenario ab.
Welche Region führt den Markt für Rechenzentrums-Beschleuniger an?
Nordamerika führt den Markt für Rechenzentrums-Beschleuniger mit 59,4 % des Werts von 2025 (100,84 Mrd. USD) an, und der Nahe Osten und Afrika ist mit 20,18 % pro Jahr die am schnellsten wachsende Region (Schätzung von DC Market Insights).
Nordamerika: 100,84 Mrd. USD im Jahr 2025
Nordamerikanische Rechenzentren installierten 59,4 % des Beschleunigerwerts 2025 und wachsen um 15,41 % pro Jahr auf 422,80 Mrd. USD. Texas und Wisconsin beherbergen die ersten Campusse von OpenAI Stargate und Microsoft Fairwater, und die Region verliert bis 2035 4,4 Prozentpunkte Anteil, da andere Regionen eigene KI-Kapazität aufbauen.
Asien-Pazifik: 41,76 Mrd. USD im Jahr 2025
Asien-Pazifik wächst um 16,77 % pro Jahr auf 196,79 Mrd. USD. China macht 45,1 % der Region aus und wird zunehmend mit heimischen Chips versorgt: Huawei plant Ascend 950 im Jahr 2026, Ascend 960 im Jahr 2027 und Ascend 970 im Jahr 2028. Indien wächst mit 23,94 % pro Jahr am schnellsten in der Region.
Europa: 15,62 Mrd. USD im Jahr 2025
Europa wächst um 17,28 % pro Jahr auf 76,87 Mrd. USD, unterstützt durch das Programm für KI-Gigafabriken der Europäischen Union und nationale Supercomputer wie JUPITER in Deutschland; das Vereinigte Königreich, Deutschland und Frankreich führen, und das übrige Europa (die nordischen Länder, Italien, Spanien und Polen) wächst von einer kleinen Basis aus am schnellsten, während Netzanschluss-Warteschlangen in Frankfurt, Amsterdam und Dublin das Wachstum privater Cluster begrenzen.
Naher Osten und Afrika: 8,32 Mrd. USD im Jahr 2025
Der Nahe Osten und Afrika wächst mit 20,18 % pro Jahr am schnellsten auf 52,27 Mrd. USD. Saudi-Arabien und die Vereinigten Arabischen Emirate machen 2025 69,4 % der Region aus, und Humain plant ab 2026 200 MW an Qualcomm-Inferenz-Racks.
Lateinamerika: 3,23 Mrd. USD im Jahr 2025
Lateinamerika wächst um 20,01 % pro Jahr auf 19,99 Mrd. USD, angeführt von Brasilien, Mexiko und Chile, wo Cloud-Regionen GPU-Kapazität für lokale KI-Dienste hinzufügen.
Welche Länder geben am meisten für Rechenzentrums-Beschleuniger aus?
Die Vereinigten Staaten sind mit 93,03 Mrd. USD, 54,8 % des Werts von 2025, der größte Ländermarkt, gefolgt von China mit 18,84 Mrd. USD und Kanada mit 7,81 Mrd. USD; die 12 größten Länder halten 88,4 % der Ausgaben 2025.
| Rang | Land | Region | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 93,03 | 54,8 % | 387,43 | 15,33 % |
| 2 | China | Asien-Pazifik | 18,84 | 11,1 % | 69,18 | 13,89 % |
| 3 | Kanada | Nordamerika | 7,81 | 4,6 % | 35,36 | 16,30 % |
| 4 | Japan | Asien-Pazifik | 5,94 | 3,5 % | 26,14 | 15,97 % |
| 5 | Südkorea | Asien-Pazifik | 3,90 | 2,3 % | 19,22 | 17,28 % |
| 6 | Vereinigtes Königreich | Europa | 3,90 | 2,3 % | 17,68 | 16,30 % |
| 7 | Saudi-Arabien | Naher Osten und Afrika | 3,06 | 1,8 % | 19,99 | 20,66 % |
| 8 | Deutschland | Europa | 3,06 | 1,8 % | 14,61 | 16,93 % |
| 9 | Indien | Asien-Pazifik | 3,06 | 1,8 % | 26,14 | 23,94 % |
| 10 | Vereinigte Arabische Emirate | Naher Osten und Afrika | 2,72 | 1,6 % | 17,68 | 20,60 % |
| 11 | Australien | Asien-Pazifik | 2,55 | 1,5 % | 12,30 | 17,06 % |
| 12 | Frankreich | Europa | 2,21 | 1,3 % | 11,53 | 17,98 % |
Indien ist mit 23,94 % pro Jahr das am schnellsten wachsende große Land, da Hyperscale-Betreiber und heimische Cloud-Anbieter KI-Kapazität von einer kleinen installierten Basis aus aufbauen, vor Saudi-Arabien mit 20,66 %.
Wie könnte sich die Beschleunigerprognose für 2035 ändern?
Der Markt für Rechenzentrums-Beschleuniger erreicht im Basisszenario bis 2035 768,72 Mrd. USD, innerhalb einer Spanne von 568,85 Mrd. USD bis 930,15 Mrd. USD über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2027 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Zwei Jahre Verzögerung bei der KI-Stromversorgung; KI-Investitionen nach 2028 real konstant; Preise 10 % unter dem Basisszenario | 568,85 | 12,85 % |
| Basis | Vertraglich gebundene Gigawatt-Programme bis 2029 geliefert; Anteil kundenspezifischer ASICs erreicht 28,4 % | 768,72 | 16,30 % |
| Hoch | Stromnetz, HBM und Advanced Packaging halten mit den Verträgen Schritt; Inferenznachfrage 20 % über dem Basisszenario | 930,15 | 18,54 % |
Das niedrige Szenario zeigt, wie eine Pause bei den KI-Investitionen aussieht: Lieferungen verzögern sich, Käufer betreiben bestehende Flotten länger und Anbieter senken die Preise, um Lagerbestände abzubauen.
Welches sind die führenden Unternehmen für Rechenzentrums-Beschleuniger?
NVIDIA führt den Markt für Rechenzentrums-Beschleuniger mit rund 77 % des Werts von 2025 an (Schätzung von DC Market Insights), und kundenspezifische ASICs, die mit Broadcom, Marvell Technology und Alchip Technologies gebaut werden, sowie AMD-Instinct-GPUs machen den größten Teil der verbleibenden 23 % aus.
- NVIDIA
- AMD
- Broadcom
- Google (TPU)
- Amazon Web Services (Trainium)
- Microsoft (Maia)
- Intel
- Marvell Technology
- Huawei (Ascend)
- Qualcomm
- Groq
- Cerebras Systems
- Cambricon Technologies
- Alchip Technologies
- IBM
- NEC
Der Anteil von 77 % ergibt sich aus dem Rechenzentrumsumsatz von NVIDIA im Geschäftsjahr 2026 von 193,70 Mrd. USD, abzüglich Networking und eines geschätzten Anteils für CPUs und Systemteile, gemessen am Markt von 169,77 Mrd. USD. Das Data-Center-Segment von AMD erreichte im zweiten Quartal 2026 6,7 Mrd. USD, ein Plus von 107 %, getragen von EPYC-Prozessoren und Instinct-GPUs, und AMD erwartet, dass sich die Rechenzentrumsumsätze im zweiten Halbjahr 2026 mit dem Hochlauf der Helios-Racks beschleunigen (Quelle: AMD-Ergebnisse für das zweite Quartal 2026). Broadcom ist der größte Partner für kundenspezifische KI-ASICs, mit einem Umsatz mit KI-Halbleitern von 16,7 Mrd. USD im dritten Quartal des Geschäftsjahres 2026 (Quelle: Ergebnisbericht von Broadcom). Dieselben Käufer prägen den Markt für KI-Chips und den Markt für KI-Server, wo die Beschleuniger in Server eingebaut werden.
Was ist zuletzt im Markt für Rechenzentrums-Beschleuniger passiert?
Drei Ergebnisberichte zwischen Mai und September 2026 zeigten eine weiter steigende Nachfrage nach Beschleunigern, wobei NVIDIA, AMD und Broadcom in ihren jüngsten Quartalen zusammen mehr als 112 Mrd. USD Umsatz mit Rechenzentrums- und KI-Chips meldeten (Quellen: Ergebnismitteilungen von NVIDIA, AMD und Broadcom).
- Im September 2026 meldete Broadcom für sein drittes Geschäftsquartal einen Umsatz mit KI-Halbleitern von 16,7 Mrd. USD, ein Plus von 221 %, und prognostizierte 21,7 Mrd. USD für das vierte (Quelle: Ergebnisbericht von Broadcom).
- Im August 2026 meldete NVIDIA für sein zweites Quartal des Geschäftsjahres 2027 einen Rechenzentrumsumsatz von rund 89,0 Mrd. USD, ein Plus von 117 %, und erklärte, dass Vera Rubin in die volle Produktion hochfährt (Quelle: Ergebnismitteilung von NVIDIA).
- Im August 2026 meldete AMD für das zweite Quartal einen Umsatz im Data-Center-Segment von 6,7 Mrd. USD, ein Plus von 107 %, getragen von der Nachfrage nach EPYC und Instinct (Quelle: Ergebnismitteilung von AMD).
- Im Mai 2026 meldete NVIDIA für das erste Quartal des Geschäftsjahres 2027 einen Rechenzentrumsumsatz von 75,2 Mrd. USD, ein Plus von 92 %, und kündigte an, künftig die Teilmärkte Hyperscale and AI Clouds, Industrial und Enterprise auszuweisen (Quelle: Ergebnismitteilung von NVIDIA).
- Im Januar 2026 stellte Microsoft seinen Inferenzbeschleuniger Maia 200 vor, gefertigt im 3-nm-Prozess von TSMC mit 216 GB HBM3e, und setzte ihn in seiner Region US Central ein (Quelle: Ankündigung von Microsoft).
- Im Dezember 2025 machte AWS die Trainium3 UltraServers allgemein verfügbar, mit bis zu 144 Trainium3-Chips pro System und bis zum 4,4-Fachen der Rechenleistung der Trainium2 UltraServers (Quelle: Ankündigung von Amazon).
Fazit der Analysten: Was sollten Käufer und Anbieter mit den Zahlen für 2026 tun?
Aus der Schätzung von 305,59 Mrd. USD für 2026 ergeben sich vier Schlussfolgerungen, so das Fazit von DC Market Insights.
- 80,0 % Wachstum im Jahr 2026 bedeuten, dass Käufer das Angebot für 2027 jetzt buchen sollten, weil NVIDIA, AMD und Broadcom von Februar bis August 2026 weit mehr ausgeliefert haben, als der Trend von 2025 erwarten ließ (Quellen: Ergebnismitteilungen der Unternehmen).
- 27,2 GW an unterzeichneten KI-Laborverträgen legen den Großteil der Nachfrage 2027 im Voraus fest, daher sollten Anbieter ihre Kapazität nach Gigawatt planen, weil Labore Beschleuniger heute so einkaufen.
- 23,47 % pro Jahr für kundenspezifische KI-ASICs übertreffen die 14,32 % für GPUs, sodass Designpartner wie Broadcom und Marvell Technology Anteile gewinnen, weil Cloud-Anbieter die Inferenzkosten mit eigenen Chips senken.
- 20,18 % pro Jahr im Nahen Osten und Afrika übertreffen die Marktrate von 16,30 %, daher sollten Anbieter Vertriebsteams am Golf aufbauen, weil staatliche Programme von einer kleinen installierten Basis aus starten.
Methodik: Wie DC Market Insights den Markt für Rechenzentrums-Beschleuniger bemessen hat
DC Market Insights hat die Basis 2025 bottom-up mit 169,77 Mrd. USD aus rund 12,85 Mio. Beschleunigern bemessen: 6,30 Mio. GPUs zu 22.060 USD, 5,18 Mio. kundenspezifische KI-ASICs zu 5.120 USD sowie FPGAs und andere Beschleuniger im Wert von 4,27 Mrd. USD.
Der Wert für 2026 von 305,59 Mrd. USD wurde anhand der Angaben der Anbieter für Februar bis August 2026 neu ermittelt (NVIDIA erstes und zweites Quartal des Geschäftsjahres 2027, AMD zweites Quartal 2026, Broadcom drittes Quartal des Geschäftsjahres 2026), wobei Beschleuniger mit 80 % des Umsatzes von NVIDIA mit Rechenzentrums-Compute angesetzt wurden. Die Prognose für 2027 bis 2035 wendet ein jährliches Wachstum an, das von 28,0 % auf 5,0 % sinkt, geprüft anhand der neuen KI-Kapazität, die von 4,2 GW im Jahr 2025 (35 % von 12 GW) auf 17,8 GW im Jahr 2035 (66 % von 27 GW) steigt, bei 17 Mrd. USD bis 22 Mrd. USD an Beschleunigern pro Gigawatt. Jede Aufteilung nach Typ, Workload, Formfaktor, Käufer und Region ergibt 2025 und 2035 die Gesamtsumme.
Drei Plausibilitätsprüfungen: (1) Obergrenze: Der Wert für 2026 entspricht rund 41 % der knapp 750 Mrd. USD an Investitionen der größten Rechenzentrumsbetreiber, unter den 50 %, die zu wenig für Gebäude, Strom und Netzwerk übrig ließen; (2) Obergrenze: Der Wert für 2026 bleibt unter den rund 375 Mrd. USD Rechenzentrumsumsatz, die allein NVIDIA im Kalenderjahr 2026 erreichen dürfte (Schätzung von DC Market Insights aus den ersten beiden Quartalen und der Prognose für das dritte Quartal); (3) Untergrenze: Der Wert für 2025 liegt über 80 % des Umsatzes von NVIDIA mit Rechenzentrums-Compute im Geschäftsjahr 2026 (rund 130 Mrd. USD) zuzüglich der Beschleunigerumsätze von AMD und Broadcom. Der vollständige Ansatz ist auf unserer Seite zur Forschungsmethodik beschrieben; der auf dieser Seite genannte Analyst hat das Modell erstellt, und ein Prüfer hat Rechnungen, Quellen und Daten kontrolliert.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Enthaltene und ausgeschlossene Produkte
- 1.3Wie die Segmente zusammenpassen
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Wichtige Marktstatistiken
- 2.3Wachstumsausblick, 2020-2035
- 03Warum sich Schätzungen unterscheiden
- 3.1Breitere und engere Definitionen
- 3.2Tabelle zum Umfangsvergleich
- 3.3Käufergruppen im Umfang
- 04Marktdynamik
- 4.1Treiber: Rechenzentrumsumsatz von NVIDIA von rund 89,0 Mrd. USD in einem Quartal
- 4.2Treiber: 27,2 GW an KI-Laborverträgen
- 4.3Treiber: Hochlauf kundenspezifischer ASICs bei Broadcom
- 4.4Trend: Rack-Scale-Systeme
- 4.5Trend: Produktion von Vera Rubin
- 4.6Trend: HBM4-Speicher
- 4.7Herausforderung: China-Verkäufe und Exportkontrollen
- 4.8Herausforderung: Stromversorgung
- 4.9Chance: Inferenzbeschleuniger
- 4.10Chance: Unternehmen und staatliche Käufer
- 05Preise
- 5.1Durchschnittlicher Verkaufspreis nach Beschleunigertyp, 2020-2035
- 06Standards und Regulierung
- 6.1JEDEC HBM4 (JESD270-4)
- 6.2UALink 200G 1.0
- 6.3US-Exportkontrollen
- 07Marktsegmentierung nach Beschleunigertyp
- 7.1GPUs
- 7.2Kundenspezifische KI-ASICs
- 7.3FPGAs
- 7.4Andere Beschleuniger
- 08Marktsegmentierung nach Workload
- 8.1KI-Training
- 8.2KI-Inferenz
- 8.3HPC und wissenschaftliches Rechnen
- 8.4Datenanalyse und Sonstiges
- 09Marktsegmentierung nach Formfaktor
- 9.1Rack-Scale-Systeme
- 9.2Multi-Beschleuniger-Baseboards
- 9.3PCIe-Karten
- 10Marktsegmentierung nach Endnutzer
- 10.1Hyperscale-Cloud-Anbieter
- 10.2GPU-Cloud- und Neocloud-Anbieter
- 10.3Unternehmen
- 10.4Regierung, staatliche KI und Forschung
- 11Am schnellsten wachsende Segmente
- 11.1Rack-Scale-Systeme
- 11.2Kundenspezifische KI-ASICs
- 11.3KI-Inferenz und Unternehmen
- 12DC Exclusive: Tracker für Gigawatt-Beschleunigerverträge
- 12.1OpenAI – NVIDIA
- 12.2OpenAI – AMD
- 12.3OpenAI – Broadcom
- 12.4Anthropic – Google Cloud
- 12.5Humain – Qualcomm
- 13Regionale Einblicke
- 13.1Nordamerika
- 13.2Asien-Pazifik
- 13.3Europa
- 13.4Naher Osten und Afrika
- 13.5Lateinamerika
- 14Länderanalyse
- 14.1Vereinigte Staaten
- 14.2China
- 14.3Kanada
- 14.4Japan
- 14.5Südkorea
- 14.6Vereinigtes Königreich
- 14.7Saudi-Arabien
- 14.8Deutschland
- 14.9Indien
- 14.10Vereinigte Arabische Emirate
- 14.11Australien
- 14.12Frankreich
- 15Prognoseszenarien
- 15.1Niedriges Szenario
- 15.2Basisszenario
- 15.3Hohes Szenario
- 16Wettbewerbsanalyse
- 16.1NVIDIA
- 16.2AMD
- 16.3Broadcom
- 16.4Google (TPU)
- 16.5Amazon Web Services (Trainium)
- 16.6Microsoft (Maia)
- 16.7Intel
- 16.8Marvell Technology
- 16.9Huawei (Ascend)
- 16.10Qualcomm
- 16.11Groq
- 16.12Cerebras Systems
- 16.13Cambricon Technologies
- 16.14Alchip Technologies
- 16.15IBM
- 16.16NEC
- 17Jüngste Entwicklungen
- 17.1Broadcom: Ergebnisse Q3 Geschäftsjahr 2026
- 17.2NVIDIA: Ergebnisse Q2 Geschäftsjahr 2027
- 17.3AMD: Ergebnisse Q2 2026
- 17.4NVIDIA: Ergebnisse Q1 Geschäftsjahr 2027
- 17.5Microsoft Maia 200
- 17.6AWS Trainium3 UltraServers
- 18Fazit der Analysten
- 18.1Angebot für 2027 jetzt buchen
- 18.2Kapazität nach Gigawatt planen
- 18.3Designpartner für kundenspezifische ASICs gewinnen Anteile
- 18.4Staatliche Programme am Golf
- 19Methodik
- 19.1Bottom-up-Basis 2025
- 19.2Neuermittlung 2026 anhand von Anbieterangaben
- 19.3Plausibilitätsprüfungen
- Abb. 1Größe des Markts für Rechenzentrums-Beschleuniger, 2020-2035 (Mrd. USD)
- Tabelle 1Berichtsmerkmale
- Tabelle 2Umfangsvergleich
- Tabelle 3Durchschnittlicher Verkaufspreis nach Beschleunigertyp, 2020-2035
- Tabelle 4Markt nach Beschleunigertyp, 2025 und 2035
- Tabelle 5Markt nach Workload, 2025 und 2035
- Tabelle 6Markt nach Formfaktor, 2025 und 2035
- Tabelle 7Markt nach Endnutzer, 2025 und 2035
- Tabelle 8Tracker für Gigawatt-Beschleunigerverträge
- Tabelle 9Top 12 Länder, 2025 und 2035
- Tabelle 10Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
305,59 Mrd. USD im Jahr 2026, ein Plus von 80,0 % gegenüber 169,77 Mrd. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 768,72 Mrd. USD erreichen, eine CAGR von 16,30 % von 2025 bis 2035.
16,30 % pro Jahr von 2025 bis 2035, nach 77,59 % pro Jahr von 2020 bis 2025. Das Wachstum liegt 2026 bei 80,0 % und 2027 bei 28,0 %, da vertraglich gebundene Gigawatt-Programme ausgeliefert werden, und verlangsamt sich bis 2035 auf rund 5 % pro Jahr.
Rack-Scale-Systeme, mit 26,40 % pro Jahr von 2025 bis 2035, steigend von 28,7 % auf 66,0 % des Beschleunigerwerts. Unter den Chiptypen wachsen kundenspezifische KI-ASICs mit 23,47 % pro Jahr am schnellsten.
GPUs, mit 138,97 Mrd. USD oder 81,9 % des Werts von 2025. Ihr Anteil sinkt bis 2035 auf 68,9 %, da kundenspezifische KI-ASICs von Google, AWS, Microsoft, Meta und OpenAI Anteile gewinnen.
Im Jahr 2025 durchschnittlich rund 22.060 USD für eine Rechenzentrums-GPU und 5.120 USD für einen kundenspezifischen KI-ASIC, laut Schätzungen von DC Market Insights zu gemischten Verkaufspreisen einschließlich des On-Package-Speichers.
Hyperscale-Cloud-Anbieter, mit 61,7 % der Ausgaben 2025, gefolgt von GPU-Cloud- und Neocloud-Anbietern (14,8 %), Unternehmen (12,9 %) sowie Käufern aus Regierung, staatlicher KI und Forschung (10,6 %). OpenAI, Anthropic und Humain unterzeichneten 2025 zudem Beschleunigerverträge über 27,2 GW.
Der Nahe Osten und Afrika, mit 20,18 % pro Jahr bis 2035, vor Lateinamerika mit 20,01 %. Nordamerika bleibt mit 59,4 % des Werts von 2025 die größte Region, und Indien ist mit 23,94 % das am schnellsten wachsende große Land.
NVIDIA führt mit rund 77 % des Werts von 2025 (Schätzung von DC Market Insights). Auch AMD, Broadcom, Google, AWS, Microsoft, Intel, Marvell Technology, Huawei, Qualcomm, Groq, Cerebras Systems, Cambricon Technologies, Alchip Technologies, IBM und NEC sind im Wettbewerb.
Ja, im Modell von DC Market Insights bis 2028. Inferenz hatte 41,3 % der Ausgaben 2025 und wächst um 21,13 % pro Jahr auf 62,0 % des Markts 2035.
Wegen des Umfangs: Die 305,59 Mrd. USD von DC Market Insights für 2026 zählen GPUs, kundenspezifische ASICs, FPGAs und andere Beschleuniger zum Chipwert. Schätzungen, die komplette Server, Networking oder Cloud-Vermietung einschließen, sind höher; solche, die nur GPUs von Chipanbietern oder ältere Niveaus zählen, sind niedriger.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.