
싱가포르 AI 데이터 센터 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
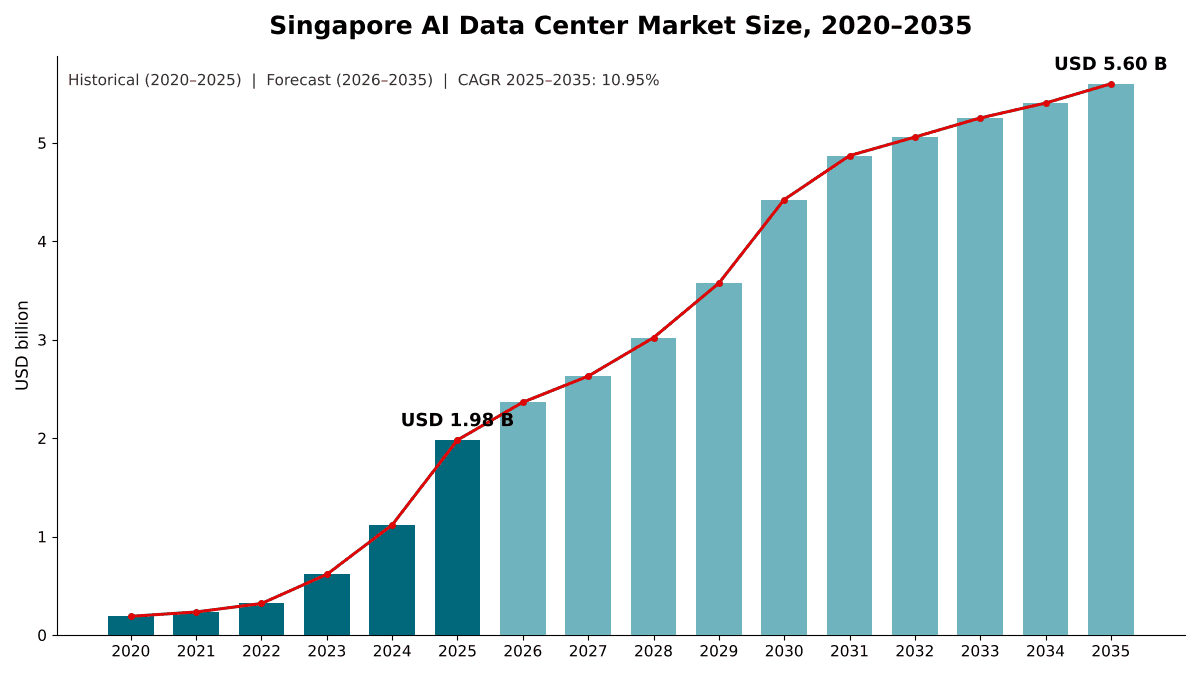
싱가포르 AI 데이터 센터 시장 규모는 2025년 USD 1,980.0백만였으며, 연평균 성장률(CAGR) 10.95%로 성장해 2035년에는 USD 5,600.0백만에 이를 것으로 전망됩니다. West Region의 시장 점유율은 47.2%입니다.
출처: DC Market Insights 분석
보고서 구성
- 01서론
- 02연구 방법론
- 03핵심 요약
- 04시장 역학
- 05가격 분석
- 06표준 및 규제
- 07공급망 분석
- 08시장 규모 및 예측
- 09구성 요소별 시장
- 10데이터 센터 유형별 시장
- 20개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- 13분석 대상 기업
지역별 인사이트
- West Region47.2%
- East Region26.8%
- Central Region17.3%
- North and North-East Regions8.7%
분석 대상 기업
- ST Telemedia Global Data Centres (STT GDC)
- Equinix
- Digital Realty
- Keppel Data Centres
- Nxera (Singtel)
- AirTrunk
- DayOne
- GDS
- Amazon Web Services (AWS)
- Microsoft
- NVIDIA
- Firmus (Sustainable Metal Cloud)
전체 분석
싱가포르 AI 데이터 센터 시장은 인공지능(AI) 학습 및 추론을 위해 싱가포르에 구축되거나 전환된 데이터 센터 용량에 대한 연간 지출을 다룹니다. 여기에는 AI 서버 및 가속기, 네트워킹, 스토리지, 전력 및 냉각 인프라, 그리고 이를 수용하는 홀의 건설이 포함됩니다. DC Market Insights는 싱가포르 AI 데이터 센터 시장 규모를 2025년 19.8억 달러로 평가하고 2035년까지 56.0억 달러에 이를 것으로 예측하며, 연평균 성장률(CAGR)은 10.95%입니다. 2025년 수치는 실제 배치를 바탕으로 산출되었습니다. 약 45 MW의 신규 AI IT 용량에 MW당 약 4,200만 달러의 총비용(all-in)을 적용하면 18.9억 달러의 신규 구축 지출이 산출되며, 2020년에 설치된 AI 하드웨어의 교체가 9,120만 달러를 더합니다. 직접 칩 액체 냉각은 연 19.09%로 가장 빠르게 성장하는 세그먼트인데, DC Market Insights는 약 120 kW급 신규 AI 랙이 액체 냉각될 것으로 예상하기 때문입니다. 서부 지역은 연 13.38%로 가장 빠르게 성장하는 하위 시장으로, 최대 700 MW 규모의 주롱섬(Jurong Island) 데이터 센터 파크와 투아스(Tuas) 및 주롱(Jurong) 부지가 이곳에 있기 때문입니다.
핵심 요약
싱가포르 AI 데이터 센터 시장 규모는 2020년 1.90억 달러로 평가되었고 2025년 19.8억 달러에 도달했으며, 예측 기간 동안 연평균 성장률(CAGR) 10.95%로 2035년까지 56.0억 달러에 이를 것으로 예상됩니다.
| 보고서 속성 | 세부 정보 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 싱가포르 AI 데이터 센터 시장 규모 2025 | 19.8억 달러 |
| 싱가포르 AI 데이터 센터 시장, CAGR | 10.95% |
| 싱가포르 AI 데이터 센터 시장 규모 2035 | 56.0억 달러 |
그렇습니다. 싱가포르에는 AI 데이터 센터가 있으며, DC Market Insights는 이것이 싱가포르에서 가장 빠르게 성장하는 데이터 센터 범주라고 추정합니다. DC Market Insights는 이 시장이 2020년부터 2025년까지 연 59.82% 성장했으며, 그래픽 처리 장치(GPU) 클러스터가 파일럿 홀에서 AI 지원(AI-ready) 코로케이션 및 하이퍼스케일 건물로 옮겨 가면서 2025년 한 해에만 2024년 대비 77.2% 증가했다고 추정합니다. 디지털개발정보부(MDDI)에 따르면 싱가포르에는 현재 총 용량 1.4기가와트(GW)를 넘는 70개 이상의 클라우드, 기업 및 코로케이션 데이터 센터가 있습니다. DC Market Insights는 2025년 말까지 이 기반 중 약 104 MW가 AI 워크로드용으로 구축되거나 전환되었다고 추정합니다.
2025년부터 2035년까지 성장률은 두 가지 이유로 연 10.95%로 둔화됩니다. 첫째, 토지와 전력은 계속 배급제로 관리됩니다. 정부는 시장이 자유롭게 건설하도록 두지 않고 할당 라운드를 통해 신규 용량을 공급합니다. 둘째, 가속기 세대가 바뀔 때마다 와트당 더 많은 연산 능력을 제공하므로 AI 용량 MW당 비용이 연 약 2.5%씩 하락합니다. 그럼에도 연간 AI 배치는 2025년 45 MW에서 2030년 95 MW, 2035년 120 MW로 증가하여 설치된 AI 용량은 1 GW를 약간 넘게 됩니다.
시장 범위: 싱가포르 AI 데이터 센터 시장이란 무엇인가?
싱가포르 AI 데이터 센터 시장은 싱가포르 영토에서 AI 연산을 가동하기 위해 매년 지출되는 금액으로, 최초 판매 시점의 현재 미국 달러 기준으로 평가하며 2025년을 기준 연도로 2035년까지 예측합니다. DC Market Insights는 2025년 시장 규모를 19.8억 달러로 산정합니다.
포함 항목. GPU 또는 기타 가속기를 탑재한 AI 서버, 이를 연결하는 백엔드 및 프런트엔드 네트워킹, AI 클러스터에 연결된 스토리지, AI 홀용으로 설치된 전력 및 냉각 장비(직접 칩 냉각 및 액침 냉각 포함), 신규 AI 홀의 건설 및 내부 설비 공사, 그리고 기존 홀의 AI 밀도로의 전환. 하이퍼스케일 클라우드 제공업체, 코로케이션 운영업체, GPU 클라우드 제공업체, 기업 및 공공 연구 센터의 지출이 집계됩니다.
제외 항목. 일반 클라우드 및 기업 IT 용량, 토지 및 전기 요금, 소프트웨어 라이선스, 인력, 그리고 싱가포르 주소로 청구되었으나 다른 국가로 배송되어 설치된 AI 하드웨어.
세그먼트 간의 관계. 구성 요소부터 데이터 센터 유형, 워크로드, 냉각 기술, 최종 사용자, 하위 시장에 이르기까지 이 보고서의 모든 차원은 동일한 19.8억 달러를 다르게 나눈 것입니다. 이 시장은 더 넓은 싱가포르 데이터 센터 시장의 일부로, AI용으로 구축된 용량에 한정됩니다.
시장 동인: 싱가포르는 왜 AI 데이터 센터를 구축하고 있는가?
세 가지 동인이 싱가포르 AI 데이터 센터 시장을 2025년 19.8억 달러에서 2035년까지 56.0억 달러로 끌어올립니다. AWS의 2024~2028년 추가 투자 120억 싱가포르달러와 Digital Realty의 약 70억 싱가포르달러로 구성된 약 190억 싱가포르달러(SGD) 규모의 하이퍼스케일 및 코로케이션 투자 프로그램, AI 지원 및 친환경 건물을 겨냥한 정부의 용량 공급, 그리고 10억 싱가포르달러를 넘는 AI 연산에 대한 국가 자금 지원입니다.
신규 AI 배치, 2025년 45 MW에서 2035년까지 연 120 MW로 증가
싱가포르 AI 데이터 센터 시장은 구축 중심의 시장입니다. 2025년 지출의 95.4%가 교체가 아닌 신규 또는 전환된 AI 용량에 투입되었습니다. DC Market Insights는 연간 AI 배치가 2025년 45 MW에서 2030년 95 MW, 2035년 120 MW로 증가하는 것으로 모델링합니다. 이러한 수치를 뒷받침하는 파이프라인은 가시적입니다. Singtel의 데이터 센터 부문인 Nxera는 2026년 2월 58 MW의 AI 지원 용량을 갖춘 DC Tuas를 개설했으며(출처: JTC Corporation이 게재한 Singtel 보도자료), Singtel은 이를 싱가포르에서 전력 밀도가 가장 높은 멀티테넌트 데이터 센터이자 국내 최대 규모의 직접 칩 액체 냉각 배치라고 설명합니다. DayOne은 2025년 7월 Jalan Buroh에 AI 워크로드 전용으로 설계된 20 MW 시설을 착공했으며 첫 단계는 2026년 완공 예정입니다. Equinix는 초기 투자액 2.60억 달러 규모의 20 MW 액체 냉각 시설인 SG6를 건설 중이며, 2027년 1분기에 개장할 예정입니다.
하이퍼스케일 및 코로케이션 투자 프로그램, 190억 싱가포르달러에 근접
여러 주요 구매자가 다년간 예산을 공개했습니다. Amazon Web Services(AWS)는 2024년부터 2028년까지 싱가포르 클라우드 인프라에 120억 싱가포르달러를 추가로 투자할 계획입니다. Google은 2024년 싱가포르에서 네 번째 데이터 센터를 완공하여 싱가포르 내 총 인프라 투자액을 50억 달러로 늘렸습니다. 2026년 4월 Digital Realty는 신규 데이터 센터 개발에 대한 43억 싱가포르달러 이상을 포함해 싱가포르에 총 약 70억 싱가포르달러의 투자를 약속했으며, 싱가포르를 아시아 태평양 AI 추론의 핵심 허브로 설명했습니다. DC Market Insights는 이러한 프로그램 중 AI 부분만 집계하며, 이 때문에 하이퍼스케일 및 클라우드 제공업체는 전체 지출이 아닌 2025년 시장의 9.63억 달러(48.6%)를 차지합니다.
국가 자금 지원, AI 연산 및 인재에 10억 싱가포르달러 이상 투입
2023년 12월 발표된 싱가포르의 개정 국가 AI 전략(NAIS 2.0)에 이어, 2024년 예산(Budget 2024)에서는 고성능 연산에 최대 5억 싱가포르달러를 포함하여 5년간 AI 연산, 인재 및 산업 발전에 10억 싱가포르달러 이상을 투입하기로 약속했습니다. 국립 슈퍼컴퓨팅 센터(NSCC)는 NVIDIA의 AI 서버 플랫폼(DGX) 기반 SuperPOD로 DGX H100 시스템을 갖춘 ASPIRE 2A+를 운영하며, 약 20페타플롭스의 FP64 Tensor Core 연산 성능을 제공합니다. DC Market Insights는 2025년 정부 및 연구 부문 지출을 시장의 6.3%인 1.25억 달러로 평가합니다.
시장 동향: 고밀도 GPU 랙과 낮은 PUE를 제공하는 싱가포르 데이터 센터는 어디인가?
현재 고밀도 GPU 랙, 낮은 전력 사용 효율(PUE), 액체 냉각을 내세우는 싱가포르 운영업체로는 Nxera(DC Tuas, PUE 1.25), STT GDC(STT Singapore 6), Equinix(SG6), DayOne 등이 있으며, DC Market Insights는 2035년까지 액체 냉각 용량이 AI 지출의 77.6%를 차지할 것으로 예상합니다.
액체 냉각, 파일럿에서 기본 방식으로 전환
STT GDC의 STT Singapore 6는 NVIDIA DGX-Ready 데이터 센터 인증을 보유하고 있으며 액침 냉각과 직접 칩 냉각을 모두 지원합니다. 정보통신미디어개발청(IMDA)과 Enterprise Singapore는 열대 지역 데이터 센터의 액체 냉각에 관한 표준인 싱가포르 표준(SS) 726:2026을 발표했습니다. NVIDIA GB200 NVL72 랙 한 대는 약 120 kW를 소비하며, DC Market Insights는 이 등급의 랙이 액체 냉각된다고 가정합니다. DC Market Insights는 직접 칩 액체 냉각이 2025년 지출의 33.2%를 차지했으며 2035년까지 67.4%에 이를 것으로 추정합니다.
추론, 2030년 이전에 학습을 추월
2025년 지출 중 학습 클러스터가 11.5억 달러(57.8%), 추론이 8.36억 달러(42.2%)를 차지했습니다. DC Market Insights는 추론이 연 15.06%, 학습이 연 6.75% 성장할 것으로 예측하며, 이에 따라 추론은 2035년까지 시장의 60.7%에 도달합니다. 추론은 동남아시아 전역의 사용자에게 낮은 지연 시간을 제공해야 하므로, 원격 학습 부지보다 싱가포르의 상호 연결된 코로케이션 캠퍼스가 유리합니다.
AI 지원 코로케이션, 자체 구축 홀 대비 점유율 확대
코로케이션 운영업체는 모든 구매자 중 가장 큰 점유율 증가를 기록하여, 연 13.24% 성장하면서 2025년 24.3%에서 2035년까지 29.8%로 확대됩니다. 운영업체는 액체 냉각 루프와 랙 전력이 이미 설치된 AI 지원 홀을 판매하므로, 수개월 내에 용량이 필요한 테넌트에게 신속한 랙 전력 공급을 제공합니다. 싱가포르 데이터 센터 코로케이션 시장 보고서는 이러한 AI 홀이 속한 더 넓은 코로케이션 기반을 다룹니다.
시장 과제: 싱가포르의 AI 데이터 센터 성장을 제한하는 요인은 무엇인가?
DC Market Insights의 추정에 따르면, 전력과 토지로 인해 2025년 싱가포르 AI 데이터 센터 시장의 신규 AI 용량은 약 45 MW로 제한됩니다. 2022년 1월 업계 언론 보도에 따르면 데이터 센터는 싱가포르 전력의 약 7%를 사용했으며, 신규 용량은 정부 할당 라운드를 통해서만 공급됩니다. 2023년 시범 라운드에서 약 80 MW, DC-CFA2에서 최소 200 MW가 공급되었고, 이와 함께 Green Data Centre Roadmap은 단기적으로 최소 300 MW를 목표로 합니다.
할당 라운드를 통한 용량 배급
싱가포르는 2019년 신규 데이터 센터 개발을 중단했으며, 2022년 1월 조건부로 중단 조치를 해제했습니다. 첫 번째 데이터 센터 신청 공모(DC-CFA)는 2023년 7월 AirTrunk와 ByteDance 컨소시엄, Equinix, GDS, Microsoft의 4개 제안에 약 80 MW를 잠정 배정했습니다. 2024년 5월의 Green Data Centre Roadmap은 단기적으로 최소 300 MW의 추가 용량 확보를 목표로 하며, PUE 1.3 이하를 목표로 합니다. 1.4 GW를 넘는 설치 용량을 감안할 때, 이러한 공급 방식은 AI 성장의 일부가 기존 홀의 전환에서 나온다는 것을 의미하며, DC Market Insights는 이를 배치 집계에 포함합니다.
가정용 전기 요금, 한 분기 만에 17.0% 상승
SP Group은 2026년 7월~9월 가정용 전기 요금(상품서비스세 제외)을 17.0%, 즉 kWh당 4.64센트 인상하여 kWh당 31.91센트로 올렸습니다. 데이터 센터는 자체 계약으로 전력을 구매하므로, DC Market Insights는 가정용 요금을 에너지 비용 압박의 지표로만 사용합니다. AI 부하 1 MW를 1년간 가동하면 8,760 MWh를 사용하므로, 에너지 가격 변동은 AI 용량 비용에 직접적인 부담을 주며 운영업체가 PUE가 더 낮은 설계를 채택하도록 유도합니다.
시장 기회: 동남아시아에서 확장 가능한 AI 팩토리 인프라는 어디에서 이용할 수 있는가?
싱가포르 내에서 가장 큰 신규 AI 팩토리 용량 풀은 최대 700 MW의 전력을 갖춘 주롱섬 데이터 센터 파크와 2026년 8월 두 번째 할당 라운드에서 배정된 200 MW입니다.
주롱섬 파크, 최대 700 MW의 저탄소 용량 추가
2025년 10월 JTC Corporation(JTC)과 경제개발청(EDB)은 주롱섬에 약 20헥타르 규모, 최대 700 MW의 전력 용량을 갖춘 싱가포르 최대의 저탄소 데이터 센터 파크를 발표했습니다. 2026년 8월 두 번째 신청 공모(DC-CFA2)는 주롱섬에서 Digital Realty, Equinix, Keppel Data Centres, STT GDC에 각각 50 MW를 잠정 배정했습니다. Keppel의 부지인 Keppel DC SGP 11은 PUE 1.2 미만을 목표로 하는 AI 지원 데이터 센터입니다. DC Market Insights는 이러한 부지가 서부 지역의 점유율을 2025년 47.2%에서 2035년 58.6%로 끌어올릴 것으로 예상합니다.
GPU 클라우드 및 네오클라우드 지출, 연 12.35% 성장
GPU 클라우드 및 네오클라우드 제공업체는 2025년 싱가포르 AI 데이터 센터 시장의 11.2%를 차지하며, DC Market Insights는 이 세그먼트가 연 12.35% 성장하여 2035년까지 시장의 12.7%에 이를 것으로 예측합니다. 자체 홀을 구축하지 않고 GPU 용량을 원하는 기업은 이러한 제공업체나 하이퍼스케일 클라우드에서 이를 임대합니다.
가격 분석: 싱가포르에서 AI 데이터 센터의 MW당 비용은 얼마인가?
2025년 싱가포르에서 AI 용량 1 MW의 총비용은 약 4,200만 달러이며, 이는 서버 및 가속기, 네트워킹, 스토리지, 전력 및 냉각, 건물을 포함하는 DC Market Insights의 추정치입니다. 서버 및 가속기가 이 비용의 63.6%를 차지합니다.
| AI 용량 총비용 (MW당 100만 달러 단위) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| MW당 총비용 | 38.00 | 42.00 | 37.01 | 32.60 |
| 배치된 AI 용량 (MW) | 5 | 45 | 95 | 120 |
| 신규 구축 지출 (10억 달러 단위) | 0.19 | 1.89 | 3.52 | 3.91 |
모델에서 MW당 비용은 2023년 4,400만 달러로 정점을 찍으며, DC Market Insights는 가속기 세대가 바뀔 때마다 와트당 더 많은 연산 능력을 제공함에 따라 2026년부터 연 2.5%씩 하락하는 것으로 모델링합니다. DC Market Insights는 Equinix SG6의 수치인 20 MW에 2.60억 달러를 테넌트 서버를 제외한 시설 지출로 해석하며, 이는 모델의 전력, 냉각 및 건물 비중과 부합합니다.
표준 및 규제: 싱가포르의 AI 데이터 센터를 형성하는 규칙은 무엇인가?
네 가지 규칙이 싱가포르에서 AI 용량이 구축되는 방식을 결정합니다. EDB와 IMDA가 운영하는 할당 라운드, Green Data Centre Roadmap, SS 715 및 SS 726 표준, 그리고 신규 용량에 대한 친환경 전력 조건입니다.
Green Data Centre Roadmap(2024년 5월). IMDA Green Data Centre Roadmap은 PUE 1.3 이하와 단기적으로 최소 300 MW의 추가 용량을 목표로 하며, IMDA가 IT 장비 에너지 효율 및 액체 냉각에 관한 표준을 마련하도록 약속했습니다.
DC-CFA2, SS 715:2025 및 SS 726:2026. 2025년 12월 시작된 두 번째 공모는 최소 200 MW를 공급했으며, 신규 용량의 최소 50%를 적격 친환경 에너지 경로로 공급하도록 요구했습니다. 신청은 2026년 3월 31일에 마감되었습니다. 데이터 센터 IT 장비의 에너지 효율에 관한 IMDA의 SS 715:2025 표준은 IT 장비 에너지 사용량을 최소 30% 줄이는 것을 목표로 합니다. 열대 지역 데이터 센터를 위한 SS 726:2026 액체 냉각 표준은 DC Market Insights가 2035년까지 AI 지출의 77.6%를 차지할 것으로 예상하는 직접 칩 냉각 및 액침 냉각 홀의 설계 기준을 제시합니다.
시장 세분화: 싱가포르 AI 데이터 센터 시장을 주도하는 세그먼트는 무엇인가?
2025년 가치 기준으로 AI 서버 및 가속기가 63.6%로 싱가포르 AI 데이터 센터 시장을 주도하고, 구매자 중에서는 하이퍼스케일 및 클라우드 제공업체가 48.6%로, 최종 사용자 중에서는 인터넷 및 IT 서비스가 46.1%로 선두를 차지합니다. 직접 칩 액체 냉각은 연 19.09%로 가장 빠르게 성장하는 세그먼트인데, DC Market Insights는 약 120 kW급 신규 GPU 랙이 액체 냉각될 것으로 예상하고 있으며 SS 726:2026이 이제 건설업체에 공통 설계 기준을 제공하기 때문입니다.
구성 요소별: AI 서버 및 가속기가 63.6%로 선두
| 구성 요소 | 2025 (10억 달러 단위) | 2025 점유율 | 2035 (10억 달러 단위) | CAGR 2025-2035 |
|---|---|---|---|---|
| AI 서버 및 가속기 | 1.26 | 63.6% | 3.37 | 10.32% |
| 네트워킹 및 인터커넥트 | 0.19 | 9.8% | 0.62 | 12.28% |
| 스토리지 | 0.13 | 6.8% | 0.41 | 11.89% |
| 전력 및 냉각 인프라 | 0.23 | 11.9% | 0.77 | 12.65% |
| 시설 건설 | 0.16 | 8.0% | 0.43 | 10.54% |
전력 및 냉각 인프라는 구성 요소 중 연 12.65%로 가장 빠르게 성장하는데, 액체 냉각 루프, 냉각수 분배 장치, 고정격 전력 계통이 공랭식 설계보다 MW당 비용이 더 높기 때문입니다. 2025년 1.35억 달러 규모인 AI 클러스터용 스토리지는 금융 및 의료 분야 기업들이 학습 데이터와 모델을 국내에 보관함에 따라 연 11.89% 성장합니다.
싱가포르에서 엔터프라이즈 규모의 AI 및 분석 워크로드를 전문으로 하는 데이터 스토리지 기업은 어디인가?
DC Market Insights의 추정에 따르면 싱가포르 AI 데이터 센터 시장에서 엔터프라이즈 규모의 AI 및 분석 워크로드용 스토리지는 2025년 1.35억 달러 규모이며, 2035년까지 4.14억 달러에 이릅니다. DC Market Insights는 개별 스토리지 벤더를 추천하지 않습니다. 싱가포르에서 딥러닝 워크로드를 위한 AI 스토리지 기업을 찾는 구매자는 일반적으로 AWS 아시아 태평양(싱가포르) 리전 및 기타 하이퍼스케일 클라우드에서 판매하는 스토리지와, STT GDC, Equinix, Digital Realty, Nxera 등의 운영업체가 운영하는 AI 지원 코로케이션 홀 내 자체 GPU 클러스터 옆에 배치하는 스토리지 중에서 선택합니다. 2025년 AI 스토리지 지출 중 하이퍼스케일 및 클라우드 구매자가 6,933만 달러, 기업이 1,883만 달러를 차지합니다.
데이터 센터 유형별: 하이퍼스케일 및 클라우드 제공업체가 48.6%로 선두
| 데이터 센터 유형 | 2025 (10억 달러 단위) | 2025 점유율 | 2035 (10억 달러 단위) | CAGR 2025-2035 |
|---|---|---|---|---|
| 하이퍼스케일 및 클라우드 제공업체 | 0.96 | 48.6% | 2.51 | 10.07% |
| 코로케이션 | 0.48 | 24.3% | 1.67 | 13.24% |
| GPU 클라우드 및 네오클라우드 | 0.22 | 11.2% | 0.71 | 12.35% |
| 기업 | 0.19 | 9.6% | 0.41 | 7.95% |
| 정부 및 연구 | 0.12 | 6.3% | 0.30 | 9.05% |
주롱섬 할당이 코로케이션 운영업체에 돌아갔기 때문에 데이터 센터 유형 중 코로케이션이 가장 빠르게 성장합니다. 기업 데이터 센터는 기업들이 GPU 용량을 직접 구축하기보다 임대하면서 연 7.95%로 가장 느리게 성장합니다.
워크로드별: 학습이 57.8%로 선두
2025년 지출 중 학습이 11.5억 달러(57.8%)를 차지했으며, 연 6.75% 성장하여 2035년까지 22.0억 달러에 이릅니다. 추론은 8.36억 달러에서 34.0억 달러로 연 15.06% 성장하며, 2030년 이전에 더 큰 워크로드가 됩니다.
냉각 기술별: 2025년 공랭식 냉각이 61.5%로 선두
공랭식 AI 용량은 2025년 지출의 12.2억 달러(61.5%)를 차지했지만 연 0.29% 성장에 그쳐 거의 정체 상태를 유지합니다. 직접 칩 액체 냉각은 6.58억 달러(33.2%)에서 37.7억 달러로, 액침 냉각은 1.05억 달러(5.3%)에서 5.71억 달러로 연 18.46% 성장합니다. 싱가포르 데이터 센터 냉각 시장 보고서는 냉각 장비 자체를 다룹니다.
최종 사용자별: 인터넷 및 IT 서비스가 46.1%로 선두
클라우드 플랫폼, 소셜 미디어, 온라인 서비스를 포함한 인터넷 및 IT 서비스는 2025년 9.13억 달러(46.1%)를 차지했습니다. 은행·금융 서비스·보험(BFSI)이 3.05억 달러(15.4%)로 뒤를 이었고, 이어 통신 10.7%, 정부 및 연구 8.8%, 제조 및 물류 7.9%, 의료 및 생명과학 5.6%, 기타 5.5% 순입니다. 명시된 산업 중에서는 의료 및 생명과학이 연 14.08%로 가장 빠르게 성장하며, 제조 및 물류가 13.71%로 그 뒤를 잇습니다.
DC 독점 분석: 구매자 및 구성 요소별 싱가포르 AI 용량 비용 구조
2025년 6.43억 달러인 하이퍼스케일 부문의 AI 서버 및 가속기 지출은 매트릭스에서 가장 큰 셀이며, 싱가포르 AI 데이터 센터 시장의 32.5%를 차지합니다. 이 매트릭스는 구매 대상과 구매자를 교차 분석합니다.
| 2025년 (10억 달러 단위) | 서버 및 가속기 | 네트워킹 | 스토리지 | 전력 및 냉각 | 시설 | 합계 |
|---|---|---|---|---|---|---|
| 하이퍼스케일 및 클라우드 제공업체 | 0.64 | 0.10 | 0.07 | 0.09 | 0.06 | 0.96 |
| 코로케이션 | 0.27 | 0.04 | 0.02 | 0.09 | 0.06 | 0.48 |
| GPU 클라우드 및 네오클라우드 | 0.16 | 0.03 | 0.01 | 0.02 | 0.01 | 0.22 |
| 기업 | 0.12 | 0.02 | 0.02 | 0.02 | 0.02 | 0.19 |
| 정부 및 연구 | 0.08 | 0.01 | 0.01 | 0.02 | 0.01 | 0.12 |
| 합계 | 1.26 | 0.19 | 0.13 | 0.23 | 0.16 | 1.98 |
코로케이션 구매자는 AI 예산의 31.3%를 전력, 냉각 및 건물에 지출하는 반면 하이퍼스케일 구매자는 15.9%를 지출합니다. 이는 코로케이션 운영업체가 건물 외피와 냉각 설비를 구축하고 테넌트가 서버의 대부분을 들여오기 때문입니다. GPU 클라우드 제공업체의 서버 비중이 71.3%로 가장 높습니다. 따라서 액체 냉각 또는 전기 시스템 공급업체는 주로 코로케이션 운영업체에 판매하고, 서버 벤더는 주로 하이퍼스케일러와 GPU 클라우드에 판매합니다.
이 모델은 많은 독자가 혼동하는 수치도 설명합니다. NVIDIA는 2025 회계연도에 전체 매출의 18%인 236.8억 달러를 싱가포르로 청구했지만, 싱가포르로 출하된 제품에서 발생한 매출은 약 2%에 불과했습니다(출처: 미국 증권거래위원회에 제출된 NVIDIA 연례 보고서). 싱가포르는 설치 기반보다 훨씬 큰 청구 허브입니다. DC Market Insights는 2025년 싱가포르에 배치된 AI 서버 및 가속기 지출을 12.6억 달러로 평가합니다.
싱가포르 AI 데이터 센터 시장 수치는 출하량 집계가 아닌 DC Market Insights의 모델입니다. 이 모델은 58개의 입력값으로 구성됩니다. 16개의 연간 AI 용량 코호트(2020~2035년), 16개의 연간 MW당 비용 값, 2개의 교체 매개변수, 5개의 구성 요소 분할, 5개의 구매자 분할, 4개의 하위 시장 분할, 그리고 교차 검증에 사용된 10개의 기업 및 정부 공시 자료입니다. 모델과 가정은 당사의 연구 방법론 페이지에 설명되어 있습니다.
지역별 인사이트: 싱가포르의 어느 지역이 AI 데이터 센터 시장을 주도하는가?
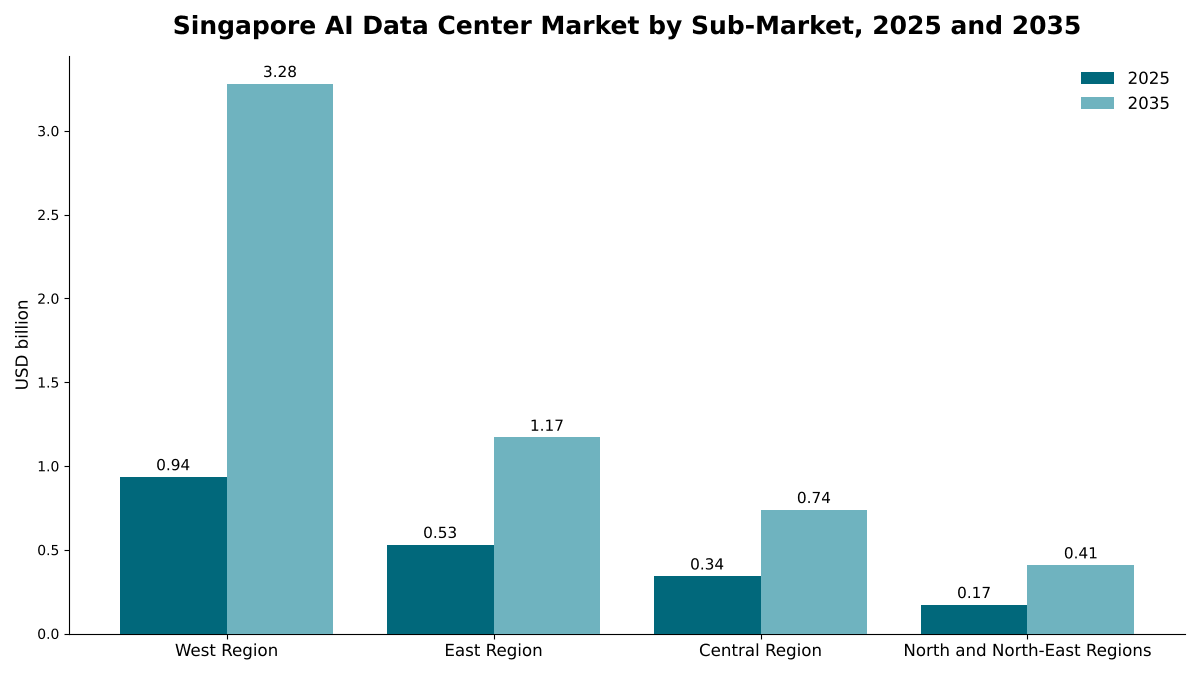
서부 지역은 2025년 가치의 47.2%로 싱가포르 AI 데이터 센터 시장을 주도합니다. 또한 투아스 및 주롱 부지와 주롱섬 파크가 신규 AI 지원 용량의 대부분을 보유하고 있어, 연 13.38%로 가장 빠르게 성장하는 하위 시장이기도 합니다. 하위 시장은 싱가포르의 공식 계획 지역을 따릅니다.
서부 지역, 47.2% 점유율로 선두
서부 지역은 2025년 9.35억 달러를 차지했으며 2035년까지 32.8억 달러에 이를 것으로 예측됩니다. Nxera DC Tuas(58 MW), Jalan Buroh에 있는 DayOne의 20 MW 부지, 그리고 주롱섬의 50 MW 할당 4건이 모두 서부에 위치하여, 2035년까지 이 지역의 시장 점유율을 58.6%로 끌어올립니다.
동부 지역, 26.8% 점유율
동부 지역은 2025년 5.31억 달러를 차지했으며 연 8.22% 성장하여 2035년까지 11.7억 달러에 이릅니다. 발표된 신규 AI 부지가 서부에 있기 때문에, DC Market Insights는 이 지역의 성장이 주로 기존 홀을 액체 냉각 AI 밀도로 전환하는 데서 나오는 것으로 모델링합니다.
중부 지역, 17.3% 점유율
중부 지역은 2025년 3.43억 달러를 차지했으며 2035년까지 7.39억 달러에 이르러 CAGR 7.99%를 기록합니다. DC Market Insights는 중부 지역을 전력 한도가 AI 밀도를 제한하는 기존 건물에서의 은행 및 기타 기업용 추론 중심으로 모델링합니다.
북부 및 북동부 지역, 8.7% 점유율
북부 및 북동부 지역은 2025년 1.72억 달러를 차지했으며, 주로 기업 및 연구 배치를 통해 연 9.02% 성장하여 2035년까지 4.09억 달러에 이릅니다.
예측 시나리오: 2035년 예측은 어떻게 달라질 수 있는가?
싱가포르 AI 데이터 센터 시장은 기본 시나리오에서 2035년까지 56.0억 달러에 이르며, 저성장 및 고성장 시나리오에 따라 41.5억 달러에서 68.9억 달러의 범위를 보입니다.
| 시나리오 | 2026년부터의 가정 | 2035 (10억 달러 단위) | CAGR 2025-2035 |
|---|---|---|---|
| 저성장 | 주롱섬 이후 할당 라운드 둔화, AI 배치가 기본 시나리오보다 약 25% 낮음, MW당 비용 하락 가속 | 4.15 | 7.69% |
| 기본 | AI 배치가 연 120 MW로 증가, MW당 비용이 연 2.5% 하락 | 5.60 | 10.95% |
| 고성장 | 2030년 이후 추가 할당 라운드 및 기존 홀의 빠른 전환, 배치가 기본 시나리오보다 약 20% 높음 | 6.89 | 13.28% |
저성장 시나리오는 AI 자본 지출이 중단되거나 신규 수요를 인근 국가로 돌리기로 결정할 경우의 모습입니다. 고성장 시나리오는 주롱섬이 채워지면 정부가 추가 용량을 공급하고, 액체 냉각을 통해 운영업체가 기존 건물의 AI 밀도를 모델보다 빠르게 높일 수 있다고 가정합니다.
경쟁 인사이트: 고밀도 시설을 제공하는 싱가포르의 AI 지원 데이터 센터 제공업체는 어디인가?
- ST Telemedia Global Data Centres (STT GDC)
- Equinix
- Digital Realty
- Keppel Data Centres
- Nxera (Singtel)
- AirTrunk
- DayOne
- GDS
- Amazon Web Services (AWS)
- Microsoft
- NVIDIA
- Firmus (Sustainable Metal Cloud)
싱가포르에서 전용 고밀도 시설을 갖춘 AI 지원 데이터 센터 제공업체로는 STT GDC, Nxera, Equinix, Digital Realty, Keppel Data Centres, DayOne 등이 있습니다. DC Market Insights는 3대 하이퍼스케일 클라우드 제공업체인 AWS, Google, Microsoft가 합산하여 2025년 AI 지출의 약 38%를 차지한 것으로 추정합니다(48.6%의 하이퍼스케일 및 클라우드 점유율과 이들 기업이 공개한 투자 프로그램을 바탕으로 한 DC Market Insights 추정). 2026년 2월 KKR과 Singtel이 나머지 82% 지분을 66억 싱가포르달러에 인수하기로 합의했을 때, STT GDC는 전체 시장에 걸쳐 1.7 GW의 IT 부하를 보유하고 있었습니다. Nxera는 DC Tuas에서 싱가포르 최대 규모의 직접 칩 액체 냉각 배치를 보유하고 있습니다. AirTrunk는 70 MW 하이퍼스케일 시설인 SGP2를 위해 22.5억 싱가포르달러의 그린 론을 확보했습니다. Digital Realty의 SIN10, SIN11, SIN12는 총 70 MW입니다. NVIDIA 시스템은 STT GDC의 DGX-Ready 인증과 NSCC의 ASPIRE 2A+를 뒷받침하며, Firmus는 STT GDC 시설 내 액침 냉각 GPU 클라우드 용량을 발표했습니다. 엔드투엔드 AI 지원 데이터 센터를 찾는 기업은 일반적으로 홀과 냉각을 위한 코로케이션 운영업체와 연산을 위한 하이퍼스케일 또는 GPU 클라우드 제공업체를 결합합니다.
최근 동향
- 2025년 10월, JTC와 EDB는 주롱섬에 최대 700 MW의 전력 용량을 갖춘 약 20헥타르 규모의 저탄소 데이터 센터 파크를 발표했습니다(출처: EDB 발표).
- 2025년 12월, EDB와 IMDA는 최소 50%를 친환경 에너지로 공급해야 하는 최소 200 MW의 용량을 제공하는 두 번째 데이터 센터 신청 공모를 시작했습니다(출처: EDB 보도자료).
- 2026년 2월, Nxera는 싱가포르 최대 규모의 직접 칩 액체 냉각 배치와 PUE 1.25를 갖춘 58 MW 규모의 AI 지원 데이터 센터 DC Tuas를 개설했습니다(출처: JTC가 재게재한 Singtel 보도자료).
- 2026년 4월, Digital Realty는 신규 데이터 센터 개발에 대한 43억 싱가포르달러 이상을 포함하여 싱가포르에 총 약 70억 싱가포르달러의 투자를 약속했습니다(출처: Data Center Dynamics 보도).
- 2026년 8월, Digital Realty, Equinix, Keppel Data Centres, STT GDC는 DC-CFA2에 따라 주롱섬에서 각각 50 MW의 용량을 잠정 배정받았습니다(출처: Data Center Dynamics 보도).
- 2026년 9월, STT GDC는 Singtel이 참여한 KKR 주도 컨소시엄에 의한 인수를 완료했습니다(출처: STT GDC 발표).
당사는 이러한 할당, 구축 및 거래를 데이터 센터 산업 업데이트에서 실시간으로 추적합니다.
방법론: 싱가포르 AI 데이터 센터 시장 모델 구축 방법
DC Market Insights는 이 시장을 16개의 연간 AI 용량 코호트(2020~2035년)를 바탕으로 상향식으로 구축했습니다. 각 코호트는 신규 AI 홀과 기존 홀의 전환을 집계하며, MW당 총비용을 적용하여 금액을 산정합니다. 이 비용은 2020년 3,800만 달러에서 2023년 4,400만 달러로 정점에 도달한 후 2026년부터 연 2.5%씩 하락합니다. 각 코호트의 하드웨어는 5년 후 하드웨어 가치의 60%로 교체되며, 하드웨어는 MW당 비용의 80%로 간주되어 2025년에 9,120만 달러, 2035년에 16.9억 달러를 더합니다. 총액은 5개 구성 요소, 5개 데이터 센터 유형, 2개 워크로드, 3개 냉각 기술, 7개 최종 사용자, 4개 계획 지역으로 분할되었으며, 모든 분할의 합계는 시장 총액과 일치합니다. 결과는 정부 용량 데이터(1.4 GW 이상 설치, Green Data Centre Roadmap에 따른 최소 300 MW 목표, DC-CFA2에 따른 200 MW 배정), AWS, Google, Digital Realty가 공개한 투자 프로그램, 그리고 NVIDIA의 2025 회계연도 매출 중 약 2%가 싱가포르로 출하된 제품에서 발생했다는 공시와 하향식으로 교차 검증되었습니다. 이 페이지에 명시된 애널리스트가 모델을 구축했으며, 검토자가 게시 전에 계산, 출처 및 날짜를 확인했습니다.
목차
- 01서론
- 1.1시장 정의 및 범위
- 1.2보고서 범위 및 단위
- 1.3주요 이해관계자
- 02연구 방법론
- 2.1상향식 AI 용량 코호트 모델
- 2.2MW당 비용 가정
- 2.3하향식 교차 검증
- 2.4출처 및 검증
- 03핵심 요약
- 3.12020년, 2025년 및 2035년 시장 규모
- 3.2주요 결과
- 04시장 역학
- 4.1동인
- 4.2동향
- 4.3과제
- 4.4기회
- 05가격 분석
- 5.1MW당 AI 용량 총비용, 2020-2035
- 5.2전력 비용 압박
- 06표준 및 규제
- 6.1Green Data Centre Roadmap
- 6.2데이터 센터 신청 공모 라운드
- 6.3SS 715:2025 및 SS 726:2026
- 07공급망 분석
- 7.1가속기 및 서버 공급업체
- 7.2전력 및 냉각 장비
- 7.3건설 및 내부 설비 공사
- 08시장 규모 및 예측
- 8.1시장 규모, 2020-2035
- 8.2신규 구축 및 교체 지출
- 8.3배치된 AI 용량, 2020-2035
- 09구성 요소별 시장
- 9.1AI 서버 및 가속기
- 9.2네트워킹 및 인터커넥트
- 9.3스토리지
- 9.4전력 및 냉각 인프라
- 9.5시설 건설
- 10데이터 센터 유형별 시장
- 10.1하이퍼스케일 및 클라우드 제공업체
- 10.2코로케이션
- 10.3GPU 클라우드 및 네오클라우드
- 10.4기업
- 10.5정부 및 연구
- 11워크로드별 시장
- 11.1학습
- 11.2추론
- 12냉각 기술별 시장
- 12.1공랭식 냉각
- 12.2직접 칩 액체 냉각
- 12.3액침 냉각
- 13최종 사용자별 시장
- 13.1인터넷 및 IT 서비스
- 13.2BFSI
- 13.3통신
- 13.4정부 및 연구
- 13.5의료 및 생명과학
- 13.6제조 및 물류
- 13.7기타
- 14Dc 독점 분석: AI 용량 비용 구조
- 14.1데이터 센터 유형 x 구성 요소 매트릭스, 2025
- 14.2NVIDIA 청구 매출 대 출하량
- 15지역별 시장
- 15.1서부 지역(투아스, 주롱 및 주롱섬)
- 15.2동부 지역
- 15.3중부 지역
- 15.4북부 및 북동부 지역
- 16지역별 교차 분석
- 16.1하위 시장 점유율 변화, 2025년에서 2035년
- 16.2하위 시장 성장률, 2025-2035
- 17예측 시나리오
- 17.1저성장 시나리오
- 17.2기본 시나리오
- 17.3고성장 시나리오
- 18경쟁 환경
- 18.1시장 집중도
- 18.2운영업체별 AI 지원 용량
- 18.3최근 동향
- 19기업 프로필
- 19.1ST Telemedia Global Data Centres (STT GDC)
- 19.2Equinix
- 19.3Digital Realty
- 19.4Keppel Data Centres
- 19.5Nxera (Singtel)
- 19.6AirTrunk
- 19.7DayOne
- 19.8GDS
- 19.9Amazon Web Services (AWS)
- 19.10Google
- 19.11Microsoft
- 19.12NVIDIA
- 19.13Firmus (Sustainable Metal Cloud)
- 20애널리스트 권고 사항
- 20.1운영업체를 위한 권고
- 20.2투자자를 위한 권고
- 20.3기업 구매자를 위한 권고
- 그림 1싱가포르 AI 데이터 센터 시장 규모, 2020-2035
- 그림 2하위 시장별 싱가포르 AI 데이터 센터 시장, 2025년 및 2035년
- 그림 3싱가포르에 배치된 AI 용량, 2020-2035
- 그림 4MW당 AI 용량 총비용, 2020-2035
- 그림 5구성 요소별 시장 점유율, 2025
- 그림 6냉각 기술별 시장 점유율, 2025년 및 2035년
- 표 1보고서 속성
- 표 2MW당 AI 용량 총비용, 2020년, 2025년, 2030년 및 2035년
- 표 3구성 요소별 시장, 2025년 및 2035년
- 표 4데이터 센터 유형별 시장, 2025년 및 2035년
- 표 5워크로드별 시장, 2025년 및 2035년
- 표 6냉각 기술별 시장, 2025년 및 2035년
- 표 7최종 사용자별 시장, 2025년 및 2035년
- 표 8데이터 센터 유형 x 구성 요소 매트릭스, 2025
- 표 9지역별 시장, 2025년 및 2035년
- 표 10예측 시나리오, 2035
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
2025년 19.8억 달러이며, 연평균 성장률 10.95%로 2035년까지 56.0억 달러로 증가합니다. DC Market Insights는 2020년 시장 규모를 1.90억 달러로 추정합니다.
그렇습니다. DC Market Insights는 2025년 말까지 싱가포르의 1.4 GW 이상의 데이터 센터 용량 중 약 104 MW가 AI용으로 구축되거나 전환되었다고 추정합니다. Nxera는 2026년 2월 58 MW의 AI 지원 용량을 갖춘 DC Tuas를 개설했습니다.
Nxera DC Tuas에 58 MW의 AI 지원 용량이 있으며, Singtel은 이를 싱가포르에서 전력 밀도가 가장 높은 멀티테넌트 데이터 센터로 설명합니다. 그 밖의 AI 지원 제공업체로는 STT GDC(NVIDIA DGX-Ready STT Singapore 6), Equinix(20 MW SG6), DayOne(Jalan Buroh의 20 MW), Keppel Data Centres, Digital Realty가 있습니다.
Nxera DC Tuas는 PUE 1.25를 기록하며 싱가포르 최대 규모의 직접 칩 액체 냉각 배치를 보유하고 있습니다. 주롱섬의 Keppel DC SGP 11은 PUE 1.2 미만을 목표로 하며, STT Singapore 6는 액침 냉각과 직접 칩 냉각을 지원합니다.
DC Market Insights 추정에 따르면 직접 칩 액체 냉각이 연 19.09% 성장하며, 2025년 6.58억 달러에서 2035년까지 37.7억 달러로 증가합니다.
2025년 기준 총비용은 MW당 약 4,200만 달러이며, 이는 서버, 네트워킹, 스토리지, 전력, 냉각 및 건물을 포함하는 DC Market Insights의 추정치입니다. 모델에 따르면 이 비용은 2035년까지 MW당 3,260만 달러로 하락합니다.
싱가포르 주롱섬 데이터 센터 파크에는 최대 700 MW의 전력 용량이 계획되어 있으며, 2026년 8월 Digital Realty, Equinix, Keppel Data Centres, STT GDC가 이곳에서 각각 50 MW를 잠정 배정받았습니다. 기업은 하이퍼스케일 클라우드 및 GPU 클라우드 제공업체로부터 GPU 용량을 임대할 수도 있습니다.
2025년 가치의 47.2%가 서부 지역에 있으며, 그 규모는 9.35억 달러이고 연 13.38% 성장하여 4개 하위 시장 중 가장 빠르게 성장합니다(DC Market Insights 추정).
이 보고서 받기
전체 보고서는 어떻게 받을 수 있나요?
견적을 요청해 주세요. 영업일 기준 1일 이내에 이메일로 답변드립니다.
보고서는 언제, 어떻게 받나요?
결제 후 영업시간 기준 24~48시간 이내에 이메일로 보내드립니다.
결제는 어떻게 하나요?
견적을 수락하시면 안전한 결제 링크를 이메일로 보내드립니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.