
Mercato dei Data Center AI di Singapore: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
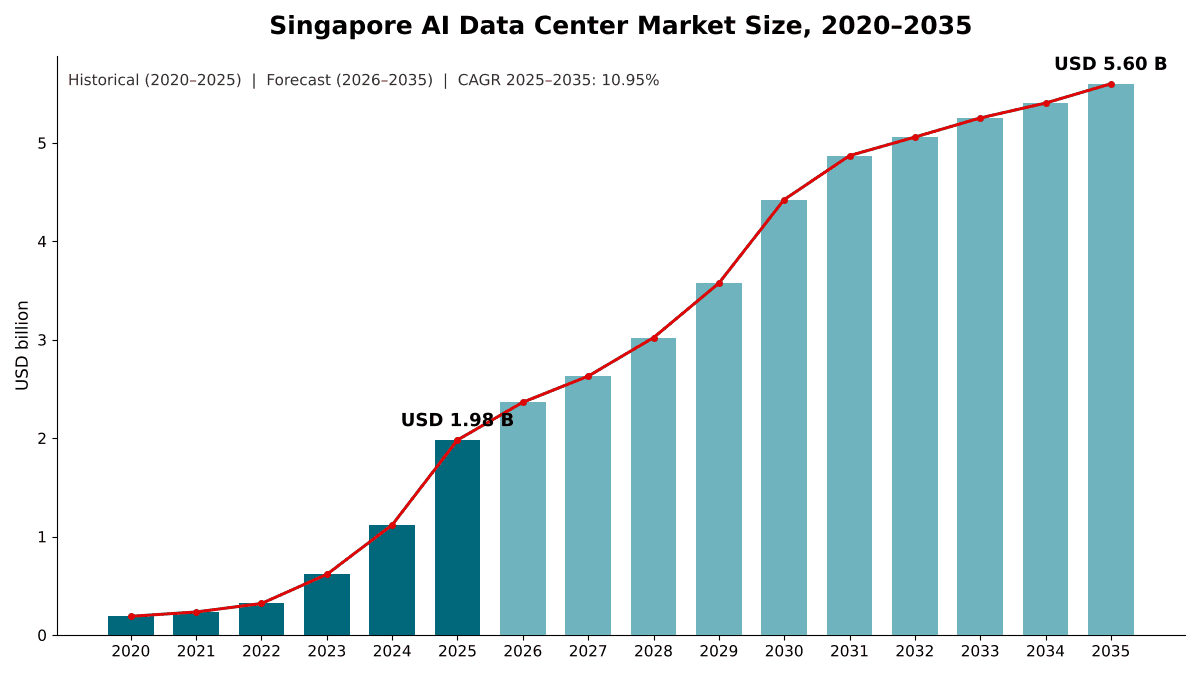
Nel 2025 il valore del Mercato dei Data Center AI di Singapore era pari a USD 1,980.0 milioni; si prevede che raggiunga USD 5,600.0 milioni entro il 2035, con un CAGR del 10.95%. West Region rappresenta 47.2% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 10 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e regolamentazione
- 07Analisi della catena di approvvigionamento
- 08Dimensione del mercato e previsioni
- 09Mercato per componente
- 10Mercato per tipo di data center
- 20capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 13Aziende analizzate
Analisi regionale
- West Region47.2%
- East Region26.8%
- Central Region17.3%
- North and North-East Regions8.7%
Aziende analizzate
- ST Telemedia Global Data Centres (STT GDC)
- Equinix
- Digital Realty
- Keppel Data Centres
- Nxera (Singtel)
- AirTrunk
- DayOne
- GDS
- Amazon Web Services (AWS)
- Microsoft
- NVIDIA
- Firmus (Sustainable Metal Cloud)
Analisi completa
Il Mercato dei Data Center AI di Singapore comprende la spesa annua per la capacità di data center costruita o convertita a Singapore per l’addestramento (training) e l’inferenza dell’intelligenza artificiale (AI): server e acceleratori AI, networking, storage, infrastrutture di alimentazione e raffreddamento e la costruzione delle sale che li ospitano. DC Market Insights valuta il Mercato dei Data Center AI di Singapore a USD 1,98 miliardi nel 2025 e prevede USD 5,60 miliardi entro il 2035, con un CAGR del 10,95%. Il valore del 2025 è costruito a partire dalle installazioni stesse: circa 45 MW di nuova capacità IT per l’AI a un costo complessivo di circa USD 42,0 milioni per MW generano USD 1,89 miliardi di spesa per nuove costruzioni, e il rinnovo dell’hardware AI installato nel 2020 aggiunge USD 91,20 milioni. Il raffreddamento a liquido direct-to-chip è il segmento a crescita più rapida, al 19,09% annuo, perché DC Market Insights prevede che i nuovi rack AI da circa 120 kW saranno raffreddati a liquido, e la West Region è il sottomercato a crescita più rapida, al 13,38% annuo, perché vi si trovano il parco data center di Jurong Island fino a 700 MW e i siti di Tuas e Jurong.
Sintesi
La dimensione del Mercato dei Data Center AI di Singapore è stata valutata a USD 190,00 milioni nel 2020, ha raggiunto USD 1,98 miliardi nel 2025 e si prevede che raggiunga USD 5,60 miliardi entro il 2035, con un CAGR del 10,95% durante il periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato dei Data Center AI di Singapore 2025 | USD 1,98 miliardi |
| Mercato dei Data Center AI di Singapore, CAGR | 10,95% |
| Dimensione del Mercato dei Data Center AI di Singapore 2035 | USD 5,60 miliardi |
Sì, Singapore dispone di data center AI e, secondo le stime di DC Market Insights, sono la categoria di data center a crescita più rapida del paese. DC Market Insights stima che il mercato sia cresciuto del 59,82% annuo tra il 2020 e il 2025 e che il solo 2025 abbia aggiunto il 77,2% rispetto al 2024, man mano che i cluster di unità di elaborazione grafica (GPU) passavano dalle sale pilota agli edifici di colocation e hyperscale predisposti per l’AI. Singapore ospita oggi più di 70 data center cloud, enterprise e di colocation con una capacità totale superiore a 1,4 gigawatt (GW), secondo il Ministry of Digital Development and Information (MDDI). DC Market Insights stima che circa 104 MW di questa base fossero stati costruiti o convertiti per carichi di lavoro AI entro la fine del 2025.
La crescita rallenta al 10,95% annuo dal 2025 al 2035 per due motivi. Terreni ed energia restano razionati: il governo rilascia nuova capacità attraverso cicli di assegnazione anziché lasciare che il mercato costruisca liberamente. Inoltre, il costo di ogni MW di capacità AI diminuisce di circa il 2,5% annuo, poiché ogni generazione di acceleratori offre più potenza di calcolo per watt. Le installazioni AI annuali salgono comunque da 45 MW nel 2025 a 95 MW nel 2030 e a 120 MW nel 2035, portando la capacità AI installata a poco più di 1 GW.
Ambito del mercato: che cos’è il Mercato dei Data Center AI di Singapore?
Il Mercato dei Data Center AI di Singapore è la spesa sostenuta ogni anno per mettere in servizio capacità di calcolo AI sul territorio di Singapore, valutata alla prima vendita in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima a USD 1,98 miliardi nel 2025.
Incluso. Server AI con GPU o altri acceleratori, il networking back-end e front-end che li collega, lo storage collegato ai cluster AI, le apparecchiature di alimentazione e raffreddamento installate per le sale AI (compreso il raffreddamento direct-to-chip e a immersione), la costruzione e l’allestimento di nuove sale AI e la conversione di sale esistenti a densità AI. È conteggiata la spesa di provider cloud hyperscale, operatori di colocation, provider di GPU cloud, imprese e centri di ricerca pubblici.
Escluso. Capacità IT cloud ed enterprise convenzionale, terreni e bollette elettriche, licenze software, personale e hardware AI fatturato a un indirizzo di Singapore ma spedito e installato in un altro paese.
Come si combinano i segmenti. Ogni dimensione di questo report, dal componente al tipo di data center, al carico di lavoro, alla tecnologia di raffreddamento, all’utente finale e al sottomercato, ripartisce gli stessi USD 1,98 miliardi. Il mercato è una porzione del più ampio Mercato dei Data Center di Singapore, limitata alla capacità costruita per l’AI.
Fattori di crescita del mercato: perché Singapore sta costruendo data center AI?
Tre fattori portano il Mercato dei Data Center AI di Singapore da USD 1,98 miliardi nel 2025 a USD 5,60 miliardi entro il 2035. Si tratta di programmi di investimento hyperscale e di colocation per circa 19 miliardi di dollari di Singapore (SGD), costituiti dagli ulteriori SGD 12 miliardi di AWS per il periodo dal 2024 al 2028 e dai quasi SGD 7 miliardi di Digital Realty; dei rilasci di capacità governativi destinati a edifici predisposti per l’AI e green; e di finanziamenti pubblici per la capacità di calcolo AI superiori a SGD 1 miliardo.
Le nuove installazioni AI salgono da 45 MW nel 2025 a 120 MW l’anno entro il 2035
Il Mercato dei Data Center AI di Singapore è un mercato di nuove costruzioni: il 95,4% della spesa del 2025 è andato a capacità AI nuova o convertita anziché al rinnovo. DC Market Insights modella installazioni AI annuali in crescita da 45 MW nel 2025 a 95 MW nel 2030 e a 120 MW nel 2035. La pipeline alla base di questi numeri è visibile. Nxera, la divisione data center di Singtel, ha aperto DC Tuas nel febbraio 2026 con 58 MW di capacità predisposta per l’AI (Fonte: comunicato di Singtel pubblicato da JTC Corporation); Singtel lo descrive come il data center multi-tenant con la più alta densità di potenza di Singapore e la più grande installazione di raffreddamento a liquido direct-to-chip del paese. DayOne ha avviato i lavori nel luglio 2025 per una struttura da 20 MW a Jalan Buroh progettata appositamente per carichi di lavoro AI, con la prima fase prevista nel 2026, ed Equinix sta costruendo SG6, una struttura raffreddata a liquido da 20 MW con un investimento iniziale di USD 260 milioni, la cui apertura è prevista nel primo trimestre del 2027.
I programmi di investimento hyperscale e di colocation si avvicinano a SGD 19 miliardi
Diversi grandi acquirenti hanno pubblicato budget pluriennali. Amazon Web Services (AWS) prevede di investire ulteriori SGD 12 miliardi nella propria infrastruttura cloud di Singapore dal 2024 al 2028. Google ha completato il suo quarto data center di Singapore nel 2024, portando il suo investimento totale in infrastrutture nel paese a USD 5 miliardi. Nell’aprile 2026 Digital Realty ha annunciato un investimento totale di quasi SGD 7 miliardi a Singapore, di cui oltre SGD 4,3 miliardi per nuovi sviluppi di data center, e ha descritto Singapore come un hub cruciale per l’inferenza AI nell’Asia-Pacifico. DC Market Insights conteggia solo la quota AI di questi programmi, motivo per cui hyperscale e cloud provider rappresentano USD 962,86 milioni (48,6%) del mercato del 2025 anziché tutta la loro spesa.
I finanziamenti pubblici destinano oltre SGD 1 miliardo a capacità di calcolo e talenti per l’AI
La rinnovata National AI Strategy di Singapore (NAIS 2.0), lanciata nel dicembre 2023, è stata seguita nel Budget 2024 da un impegno di oltre SGD 1 miliardo in cinque anni per capacità di calcolo AI, talenti e sviluppo industriale, inclusi fino a SGD 500 milioni per il calcolo ad alte prestazioni. Il National Supercomputing Centre (NSCC) gestisce ASPIRE 2A+, un SuperPOD basato sulla piattaforma di server AI di NVIDIA (DGX) con sistemi DGX H100, che offre circa 20 petaflops di potenza di calcolo FP64 Tensor Core. DC Market Insights valuta la spesa di governo e ricerca a USD 124,82 milioni nel 2025, il 6,3% del mercato.
Tendenze del mercato: quali data center di Singapore offrono rack GPU ad alta densità e PUE basso?
Gli operatori di Singapore che oggi propongono rack GPU ad alta densità, bassa efficacia nell’utilizzo dell’energia (PUE) e raffreddamento a liquido includono Nxera (DC Tuas, PUE 1.25), STT GDC (STT Singapore 6), Equinix (SG6) e DayOne, e DC Market Insights prevede che la capacità raffreddata a liquido rappresenterà il 77,6% della spesa AI entro il 2035.
Il raffreddamento a liquido passa da progetto pilota a standard
STT Singapore 6 di STT GDC possiede la certificazione NVIDIA DGX-Ready Data Center e supporta sia il raffreddamento a immersione sia quello direct-to-chip. L’Infocomm Media Development Authority (IMDA) ed Enterprise Singapore hanno lanciato lo Singapore Standard (SS) 726:2026, uno standard per il raffreddamento a liquido nei data center tropicali. Un singolo rack NVIDIA GB200 NVL72 assorbe circa 120 kW, e DC Market Insights presuppone che i rack di questa classe siano raffreddati a liquido. DC Market Insights stima che il raffreddamento a liquido direct-to-chip abbia coperto il 33,2% della spesa del 2025 e raggiungerà il 67,4% entro il 2035.
L’inferenza supera il training prima del 2030
I cluster di training hanno rappresentato USD 1,15 miliardi (57,8%) della spesa del 2025 e l’inferenza USD 836,07 milioni (42,2%). DC Market Insights prevede che l’inferenza cresca del 15,06% annuo e il training del 6,75%, per cui l’inferenza raggiunge il 60,7% del mercato entro il 2035. L’inferenza richiede una bassa latenza verso gli utenti in tutto il Sud-est asiatico, il che favorisce i campus di colocation interconnessi di Singapore rispetto ai siti di training remoti.
La colocation predisposta per l’AI guadagna quote rispetto alle sale costruite in proprio
Gli operatori di colocation registrano il maggiore guadagno di quota tra tutti gli acquirenti, dal 24,3% nel 2025 al 29,8% entro il 2035, con una crescita del 13,24% annuo. Gli operatori vendono sale predisposte per l’AI con circuiti di raffreddamento a liquido e alimentazione dei rack già installati, il che consente ai tenant un rapido provisioning dell’alimentazione dei rack quando hanno bisogno di capacità entro pochi mesi. Il report sul Mercato della Colocation dei Data Center di Singapore copre la più ampia base di colocation in cui si trovano queste sale AI.
Sfide del mercato: cosa limita la crescita dei data center AI a Singapore?
Energia e terreni limitano il Mercato dei Data Center AI di Singapore a circa 45 MW di nuova capacità AI nel 2025, secondo una stima di DC Market Insights. I data center hanno utilizzato circa il 7% dell’elettricità di Singapore, secondo un articolo della stampa di settore del gennaio 2022, e la nuova capacità viene rilasciata solo attraverso cicli di assegnazione governativi, circa 80 MW nel progetto pilota del 2023 e almeno 200 MW nel DC-CFA2, insieme all’obiettivo della Green Data Centre Roadmap di almeno 300 MW nel breve termine.
La capacità è razionata attraverso cicli di assegnazione
Singapore ha sospeso lo sviluppo di nuovi data center nel 2019 e ha revocato la sospensione, con condizioni, nel gennaio 2022. La prima Data Centre Call for Application (DC-CFA) ha assegnato provvisoriamente circa 80 MW nel luglio 2023 a quattro proposte: un consorzio di AirTrunk e ByteDance, Equinix, GDS e Microsoft. La Green Data Centre Roadmap del maggio 2024 mira a liberare almeno 300 MW di capacità aggiuntiva nel breve termine e punta a un PUE di 1.3 o inferiore. A fronte di oltre 1,4 GW di capacità installata, questi rilasci implicano che la crescita dell’AI derivi in parte dalla conversione di sale esistenti, che DC Market Insights include nel conteggio delle installazioni.
Le tariffe elettriche domestiche sono aumentate del 17,0% in un trimestre
SP Group ha aumentato le tariffe elettriche domestiche (al netto dell’imposta su beni e servizi) del 17,0%, ovvero di 4,64 centesimi per kWh, per il periodo da luglio a settembre 2026, portandole a 31,91 centesimi per kWh. I data center acquistano energia con contratti propri, per cui DC Market Insights utilizza la tariffa domestica solo come indicatore della pressione sui costi energetici. Ogni MW di carico AI in funzione per un anno consuma 8.760 MWh, quindi le variazioni del prezzo dell’energia incidono direttamente sul costo della capacità AI e spingono gli operatori verso progetti con PUE più basso.
Opportunità di mercato: dove possono le aziende accedere a un’infrastruttura AI factory scalabile nel Sud-est asiatico?
A Singapore, i maggiori nuovi bacini di capacità AI factory sono il parco data center di Jurong Island, con fino a 700 MW di potenza, e i 200 MW assegnati nel secondo ciclo di assegnazione nell’agosto 2026.
Il parco di Jurong Island aggiunge fino a 700 MW di capacità a basse emissioni di carbonio
Nell’ottobre 2025 JTC Corporation (JTC) e l’Economic Development Board (EDB) hanno annunciato il più grande parco data center a basse emissioni di carbonio di Singapore, circa 20 ettari su Jurong Island con fino a 700 MW di capacità di potenza. Nell’agosto 2026 la seconda call for application (DC-CFA2) ha assegnato provvisoriamente 50 MW ciascuno a Digital Realty, Equinix, Keppel Data Centres e STT GDC su Jurong Island. Il sito di Keppel, Keppel DC SGP 11, è un data center predisposto per l’AI che punta a un PUE inferiore a 1.2. DC Market Insights prevede che questi siti porteranno la quota della West Region dal 47,2% nel 2025 al 58,6% nel 2035.
La spesa per GPU cloud e neocloud cresce del 12,35% annuo
I provider di GPU cloud e neocloud rappresentano l’11,2% del Mercato dei Data Center AI di Singapore nel 2025, e DC Market Insights prevede che il loro segmento cresca del 12,35% annuo fino al 12,7% del mercato entro il 2035. Le aziende che desiderano capacità GPU senza costruire sale proprie la noleggiano da questi provider o dai cloud hyperscale.
Prezzi: quanto costa un data center AI per MW a Singapore?
Un MW di capacità AI a Singapore costa circa USD 42,0 milioni tutto compreso per il 2025, una stima di DC Market Insights che copre server e acceleratori, networking, storage, alimentazione e raffreddamento e l’edificio. Server e acceleratori rappresentano il 63,6% di tale costo.
| Costo complessivo della capacità AI (milioni di USD per MW) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Costo complessivo per MW | 38,00 | 42,00 | 37,01 | 32,60 |
| Capacità AI installata (MW) | 5 | 45 | 95 | 120 |
| Spesa per nuove costruzioni (miliardi di USD) | 0,19 | 1,89 | 3,52 | 3,91 |
Nel modello il costo per MW raggiunge il picco di USD 44,0 milioni nel 2023, e DC Market Insights modella un calo annuo del 2,5% a partire dal 2026, poiché ogni generazione di acceleratori offre più potenza di calcolo per ogni watt. DC Market Insights interpreta il dato di Equinix SG6, USD 260 milioni per 20 MW, come spesa per la struttura al netto dei server dei tenant, coerente con la quota di alimentazione, raffreddamento ed edificio del modello.
Standard e regolamentazione: quali regole definiscono i data center AI a Singapore?
Quattro insiemi di regole determinano il modo in cui la capacità AI viene costruita a Singapore: i cicli di assegnazione gestiti da EDB e IMDA, la Green Data Centre Roadmap, gli standard SS 715 e SS 726 e i requisiti di energia green per la nuova capacità.
Green Data Centre Roadmap (maggio 2024). La Green Data Centre Roadmap dell’IMDA punta a un PUE di 1.3 o inferiore e ad almeno 300 MW di capacità aggiuntiva nel breve termine, e ha impegnato l’IMDA a definire standard per l’efficienza energetica delle apparecchiature IT e per il raffreddamento a liquido.
DC-CFA2, SS 715:2025 e SS 726:2026. La seconda call, lanciata nel dicembre 2025, ha reso disponibili almeno 200 MW e ha richiesto che la nuova capacità fosse alimentata almeno per il 50% tramite percorsi di energia green ammissibili; le candidature si sono chiuse il 31 marzo 2026. Lo standard SS 715:2025 dell’IMDA sull’efficienza energetica delle apparecchiature IT dei data center mira a ridurre il consumo energetico delle apparecchiature IT di almeno il 30%. Lo standard sul raffreddamento a liquido per i data center tropicali SS 726:2026 stabilisce la base progettuale per le sale direct-to-chip e a immersione che, secondo le previsioni di DC Market Insights, assorbiranno il 77,6% della spesa AI entro il 2035.
Segmentazione del mercato: quale segmento guida il Mercato dei Data Center AI di Singapore?
I server e gli acceleratori AI guidano il Mercato dei Data Center AI di Singapore con il 63,6% del valore del 2025, hyperscale e cloud provider guidano gli acquirenti con il 48,6% e i servizi internet e IT guidano gli utenti finali con il 46,1%. Il raffreddamento a liquido direct-to-chip è il segmento a crescita più rapida, al 19,09% annuo, perché DC Market Insights prevede che i nuovi rack GPU da circa 120 kW saranno raffreddati a liquido e lo SS 726:2026 offre ora ai costruttori una base progettuale comune.
Per componente: server e acceleratori AI in testa con il 63,6%
| Componente | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Server e acceleratori AI | 1,26 | 63,6% | 3,37 | 10,32% |
| Networking e interconnessione | 0,19 | 9,8% | 0,62 | 12,28% |
| Storage | 0,13 | 6,8% | 0,41 | 11,89% |
| Infrastrutture di alimentazione e raffreddamento | 0,23 | 11,9% | 0,77 | 12,65% |
| Costruzione delle strutture | 0,16 | 8,0% | 0,43 | 10,54% |
Le infrastrutture di alimentazione e raffreddamento crescono più rapidamente tra i componenti, al 12,65% annuo, perché i circuiti di raffreddamento a liquido, le unità di distribuzione del refrigerante e le linee di alimentazione di potenza superiore costano di più per MW rispetto ai progetti raffreddati ad aria. Lo storage per i cluster AI, del valore di USD 134,73 milioni nel 2025, cresce dell’11,89% annuo poiché le imprese dei settori finanziario e sanitario mantengono dati di training e modelli all’interno del paese.
Quali aziende di storage dati a Singapore sono specializzate in carichi di lavoro AI e di analisi su scala enterprise?
Lo storage per carichi di lavoro AI e di analisi su scala enterprise vale USD 134,73 milioni nel Mercato dei Data Center AI di Singapore nel 2025, secondo una stima di DC Market Insights, e raggiunge USD 414,37 milioni entro il 2035. DC Market Insights non raccomanda singoli fornitori di storage. Gli acquirenti che cercano un’azienda di storage AI a Singapore per carichi di lavoro di deep learning scelgono di solito tra lo storage venduto dalla AWS Asia Pacific (Singapore) Region e da altri cloud hyperscale, e lo storage installato accanto ai propri cluster GPU all’interno di sale di colocation predisposte per l’AI gestite da operatori come STT GDC, Equinix, Digital Realty e Nxera. Gli acquirenti hyperscale e cloud rappresentano USD 69,33 milioni della spesa per storage AI nel 2025 e le imprese USD 18,83 milioni.
Per tipo di data center: hyperscale e cloud provider in testa con il 48,6%
| Tipo di data center | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale e cloud provider | 0,96 | 48,6% | 2,51 | 10,07% |
| Colocation | 0,48 | 24,3% | 1,67 | 13,24% |
| GPU cloud e neocloud | 0,22 | 11,2% | 0,71 | 12,35% |
| Enterprise | 0,19 | 9,6% | 0,41 | 7,95% |
| Governo e ricerca | 0,12 | 6,3% | 0,30 | 9,05% |
La colocation cresce più rapidamente tra i tipi di data center perché le assegnazioni di Jurong Island sono andate a operatori di colocation. I data center enterprise crescono più lentamente, al 7,95% annuo, poiché le aziende noleggiano capacità GPU anziché costruirla.
Per carico di lavoro: il training in testa con il 57,8%
Il training ha rappresentato USD 1,15 miliardi (57,8%) della spesa del 2025 e cresce del 6,75% annuo fino a USD 2,20 miliardi entro il 2035. L’inferenza cresce del 15,06% annuo da USD 836,07 milioni a USD 3,40 miliardi e diventa il carico di lavoro più grande prima del 2030.
Per tecnologia di raffreddamento: il raffreddamento ad aria in testa con il 61,5% nel 2025
La capacità AI raffreddata ad aria ha rappresentato USD 1,22 miliardi (61,5%) della spesa del 2025, ma rimane quasi stabile, con una crescita dello 0,29% annuo. Il raffreddamento a liquido direct-to-chip cresce da USD 657,76 milioni (33,2%) a USD 3,77 miliardi, e il raffreddamento a immersione da USD 105,00 milioni (5,3%) a USD 571,17 milioni, con un tasso di crescita del 18,46% annuo. Il report sul Mercato del Raffreddamento dei Data Center di Singapore copre le apparecchiature di raffreddamento stesse.
Per utente finale: i servizi internet e IT in testa con il 46,1%
I servizi internet e IT, comprese piattaforme cloud, social media e servizi online, hanno rappresentato USD 913,33 milioni (46,1%) nel 2025. Seguono i servizi bancari, finanziari e assicurativi (BFSI) con USD 305,10 milioni (15,4%), poi le telecomunicazioni con il 10,7%, governo e ricerca con l’8,8%, manifattura e logistica con il 7,9%, sanità e scienze della vita con il 5,6% e altri con il 5,5%. Sanità e scienze della vita crescono più rapidamente tra i settori verticali indicati, al 14,08% annuo, seguite da manifattura e logistica al 13,71%.
DC Exclusive: la struttura dei costi della capacità AI di Singapore per acquirente e componente
Con USD 643,19 milioni nel 2025, la spesa hyperscale per server e acceleratori AI è la cella più grande della matrice e il 32,5% del Mercato dei Data Center AI di Singapore. La matrice incrocia ciò che viene acquistato con chi lo acquista.
| 2025, miliardi di USD | Server e acceleratori | Networking | Storage | Alimentazione e raffreddamento | Strutture | Totale |
|---|---|---|---|---|---|---|
| Hyperscale e cloud provider | 0,64 | 0,10 | 0,07 | 0,09 | 0,06 | 0,96 |
| Colocation | 0,27 | 0,04 | 0,02 | 0,09 | 0,06 | 0,48 |
| GPU cloud e neocloud | 0,16 | 0,03 | 0,01 | 0,02 | 0,01 | 0,22 |
| Enterprise | 0,12 | 0,02 | 0,02 | 0,02 | 0,02 | 0,19 |
| Governo e ricerca | 0,08 | 0,01 | 0,01 | 0,02 | 0,01 | 0,12 |
| Totale | 1,26 | 0,19 | 0,13 | 0,23 | 0,16 | 1,98 |
Gli acquirenti di colocation spendono il 31,3% del loro budget AI per alimentazione, raffreddamento ed edificio, contro il 15,9% degli acquirenti hyperscale, perché gli operatori di colocation costruiscono la struttura e il raffreddamento mentre i tenant portano la maggior parte dei server. I provider di GPU cloud hanno la quota di server più alta, pari al 71,3%. Un fornitore di sistemi di raffreddamento a liquido o elettrici vende quindi principalmente agli operatori di colocation, mentre un fornitore di server vende principalmente agli hyperscaler e ai GPU cloud.
Il modello spiega anche un dato che confonde molti lettori. NVIDIA ha fatturato a Singapore USD 23,68 miliardi di ricavi nel suo anno fiscale 2025, il 18% del totale, ma solo circa il 2% dei suoi ricavi proveniva da prodotti spediti a Singapore (Fonte: relazione annuale di NVIDIA depositata presso la US Securities and Exchange Commission). Singapore è un hub di fatturazione molto più grande della sua base installata. DC Market Insights valuta la spesa del 2025 per server e acceleratori AI installati a Singapore a USD 1,26 miliardi.
I dati del Mercato dei Data Center AI di Singapore sono un modello di DC Market Insights, non un conteggio delle spedizioni. Il modello è costruito a partire da 58 input: 16 coorti annuali di capacità AI (dal 2020 al 2035), 16 valori annuali di costo per MW, 2 parametri di rinnovo, 5 ripartizioni per componente, 5 ripartizioni per acquirente, 4 ripartizioni per sottomercato e 10 informazioni pubblicate da aziende e governo utilizzate come verifiche incrociate. Il modello e le sue ipotesi sono spiegati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale area di Singapore guida il mercato dei data center AI?
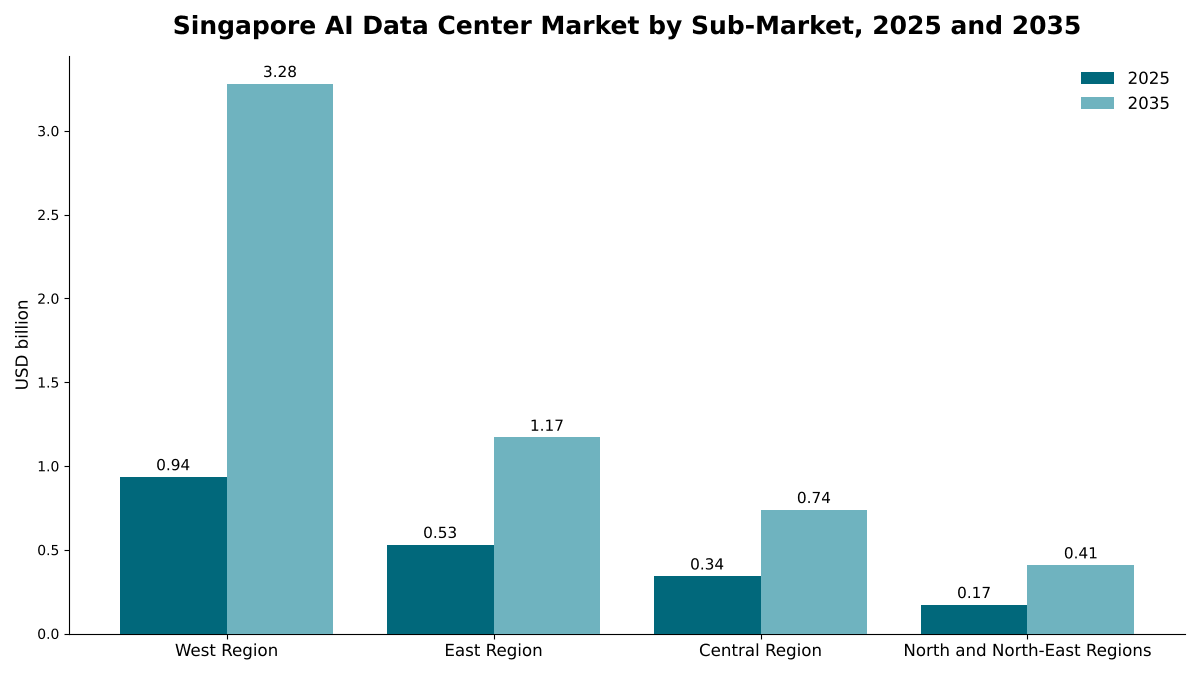
La West Region guida il Mercato dei Data Center AI di Singapore con il 47,2% del valore del 2025. È anche il sottomercato a crescita più rapida, al 13,38% annuo, perché i siti di Tuas e Jurong e il parco di Jurong Island ospitano la maggior parte della nuova capacità predisposta per l’AI. I sottomercati seguono le regioni di pianificazione ufficiali di Singapore.
La West Region in testa con una quota del 47,2%
La West Region ha rappresentato USD 935,13 milioni nel 2025 e si prevede che raggiunga USD 3,28 miliardi entro il 2035. Nxera DC Tuas (58 MW), il sito da 20 MW di DayOne a Jalan Buroh e le quattro assegnazioni da 50 MW di Jurong Island si trovano tutti nell’ovest, il che porta la regione al 58,6% del mercato entro il 2035.
La East Region detiene una quota del 26,8%
La East Region ha rappresentato USD 530,96 milioni nel 2025 e cresce dell’8,22% annuo fino a USD 1,17 miliardi entro il 2035. DC Market Insights modella la sua crescita principalmente sulla conversione di sale esistenti a densità AI raffreddate a liquido, perché i nuovi siti AI annunciati si trovano nell’ovest.
La Central Region detiene una quota del 17,3%
La Central Region ha rappresentato USD 342,75 milioni nel 2025 e raggiunge USD 739,16 milioni entro il 2035, con un CAGR del 7,99%. DC Market Insights modella la Central Region attorno all’inferenza per banche e altre imprese in edifici esistenti, dove i limiti di potenza vincolano la densità AI.
Le North e North-East Regions detengono una quota dell’8,7%
Le North e North-East Regions hanno rappresentato USD 172,36 milioni nel 2025 e crescono del 9,02% annuo fino a USD 408,78 milioni entro il 2035, principalmente attraverso installazioni enterprise e di ricerca.
Scenari di previsione: come potrebbe cambiare la previsione per il 2035?
Il Mercato dei Data Center AI di Singapore raggiunge USD 5,60 miliardi entro il 2035 nello scenario base, con un intervallo da USD 4,15 miliardi a USD 6,89 miliardi tra gli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | I cicli di assegnazione rallentano dopo Jurong Island; installazioni AI circa il 25% al di sotto dello scenario base; calo più rapido del costo per MW | 4,15 | 7,69% |
| Base | Le installazioni AI salgono a 120 MW l’anno; il costo per MW diminuisce del 2,5% annuo | 5,60 | 10,95% |
| Alto | Un ulteriore ciclo di assegnazione dopo il 2030 e una conversione più rapida delle sale esistenti; installazioni circa il 20% al di sopra dello scenario base | 6,89 | 13,28% |
Lo scenario basso rappresenta ciò che accadrebbe con una pausa negli investimenti in conto capitale per l’AI o con la decisione di indirizzare la nuova domanda verso i paesi vicini. Lo scenario alto presuppone che il governo rilasci ulteriore capacità una volta saturato Jurong Island e che il raffreddamento a liquido consenta agli operatori di aumentare la densità AI negli edifici esistenti più rapidamente di quanto modellato.
Analisi competitiva: quali provider di data center predisposti per l’AI a Singapore offrono strutture ad alta densità?
- ST Telemedia Global Data Centres (STT GDC)
- Equinix
- Digital Realty
- Keppel Data Centres
- Nxera (Singtel)
- AirTrunk
- DayOne
- GDS
- Amazon Web Services (AWS)
- Microsoft
- NVIDIA
- Firmus (Sustainable Metal Cloud)
I provider di data center predisposti per l’AI con strutture dedicate ad alta densità a Singapore includono STT GDC, Nxera, Equinix, Digital Realty, Keppel Data Centres e DayOne. DC Market Insights stima che i tre cloud provider hyperscale AWS, Google e Microsoft abbiano rappresentato insieme circa il 38% della spesa AI del 2025 (stima di DC Market Insights, basata sulla quota del 48,6% di hyperscale e cloud provider e sui programmi di investimento resi noti da queste aziende). STT GDC disponeva di 1,7 GW di carico IT nei suoi mercati quando, nel febbraio 2026, KKR e Singtel hanno concordato l’acquisto del restante 82% per SGD 6,6 miliardi. Nxera detiene la più grande installazione di raffreddamento a liquido direct-to-chip di Singapore presso DC Tuas. AirTrunk ha ottenuto un green loan da SGD 2,25 miliardi per SGP2, una struttura hyperscale da 70 MW. SIN10, SIN11 e SIN12 di Digital Realty totalizzano 70 MW. I sistemi NVIDIA sono alla base della certificazione DGX-Ready di STT GDC e di ASPIRE 2A+ dell’NSCC, e Firmus ha annunciato capacità GPU cloud raffreddata a immersione all’interno delle strutture di STT GDC. Le aziende che cercano un data center end-to-end predisposto per l’AI di solito combinano un operatore di colocation per la sala e il raffreddamento con un provider hyperscale o di GPU cloud per la capacità di calcolo.
Sviluppi recenti
- Nell’ottobre 2025 JTC ed EDB hanno annunciato un parco data center a basse emissioni di carbonio di circa 20 ettari su Jurong Island con fino a 700 MW di capacità di potenza (Fonte: annuncio dell’EDB).
- Nel dicembre 2025 EDB e IMDA hanno lanciato la seconda Data Centre Call for Application, offrendo almeno 200 MW di capacità che deve essere alimentata almeno per il 50% da energia green (Fonte: comunicato stampa dell’EDB).
- Nel febbraio 2026 Nxera ha aperto DC Tuas, un data center predisposto per l’AI da 58 MW con la più grande installazione di raffreddamento a liquido direct-to-chip di Singapore e un PUE 1.25 (Fonte: comunicato stampa di Singtel, ripubblicato da JTC).
- Nell’aprile 2026 Digital Realty ha annunciato un investimento totale di quasi SGD 7 miliardi a Singapore, di cui oltre SGD 4,3 miliardi per nuovi sviluppi di data center (Fonte: articolo di Data Center Dynamics).
- Nell’agosto 2026 Digital Realty, Equinix, Keppel Data Centres e STT GDC hanno ricevuto ciascuno un’assegnazione provvisoria di 50 MW di capacità su Jurong Island nell’ambito del DC-CFA2 (Fonte: articolo di Data Center Dynamics).
- Nel settembre 2026 STT GDC ha completato la propria acquisizione da parte di un consorzio guidato da KKR con Singtel (Fonte: annuncio di STT GDC).
Seguiamo queste assegnazioni, costruzioni e operazioni man mano che avvengono nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del Mercato dei Data Center AI di Singapore
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire da 16 coorti annuali di capacità AI (dal 2020 al 2035), ciascuna delle quali conteggia nuove sale AI e conversioni di sale esistenti, valorizzate con un costo complessivo per MW che sale da USD 38,0 milioni nel 2020 a un picco di USD 44,0 milioni nel 2023 e diminuisce del 2,5% annuo a partire dal 2026. L’hardware di ogni coorte viene rinnovato dopo cinque anni al 60% del suo valore hardware, considerando l’hardware pari all’80% del costo per MW, il che aggiunge USD 91,20 milioni nel 2025 e USD 1,69 miliardi nel 2035. Il totale è stato ripartito per 5 componenti, 5 tipi di data center, 2 carichi di lavoro, 3 tecnologie di raffreddamento, 7 utenti finali e 4 regioni di pianificazione, e ogni ripartizione somma al totale del mercato. Il risultato è stato verificato con un approccio top-down rispetto ai dati governativi sulla capacità (oltre 1,4 GW installati, almeno 300 MW previsti dalla Green Data Centre Roadmap, 200 MW assegnati nell’ambito del DC-CFA2), rispetto ai programmi di investimento resi noti da AWS, Google e Digital Realty e rispetto all’informativa di NVIDIA secondo cui circa il 2% dei suoi ricavi dell’anno fiscale 2025 proveniva da prodotti spediti a Singapore. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Copertura del report e unità di misura
- 1.3Principali stakeholder
- 02Metodologia di ricerca
- 2.1Modello bottom-up per coorti di capacità AI
- 2.2Ipotesi sul costo per MW
- 2.3Verifiche incrociate top-down
- 2.4Fonti e convalida
- 03Sintesi
- 3.1Dimensione del mercato 2020, 2025 e 2035
- 3.2Risultati principali
- 04Dinamiche di mercato
- 4.1Fattori di crescita
- 4.2Tendenze
- 4.3Sfide
- 4.4Opportunità
- 05Analisi dei prezzi
- 5.1Costo complessivo della capacità AI per MW, 2020-2035
- 5.2Pressione sui costi dell'elettricità
- 06Standard e regolamentazione
- 6.1Green Data Centre Roadmap
- 6.2Cicli della Data Centre Call for Application
- 6.3SS 715:2025 e SS 726:2026
- 07Analisi della catena di approvvigionamento
- 7.1Fornitori di acceleratori e server
- 7.2Apparecchiature di alimentazione e raffreddamento
- 7.3Costruzione e allestimento
- 08Dimensione del mercato e previsioni
- 8.1Dimensione del mercato, 2020-2035
- 8.2Spesa per nuove costruzioni e rinnovi
- 8.3Capacità AI installata, 2020-2035
- 09Mercato per componente
- 9.1Server e acceleratori AI
- 9.2Networking e interconnessione
- 9.3Storage
- 9.4Infrastrutture di alimentazione e raffreddamento
- 9.5Costruzione delle strutture
- 10Mercato per tipo di data center
- 10.1Hyperscale e cloud provider
- 10.2Colocation
- 10.3GPU cloud e neocloud
- 10.4Enterprise
- 10.5Governo e ricerca
- 11Mercato per carico di lavoro
- 11.1Training
- 11.2Inferenza
- 12Mercato per tecnologia di raffreddamento
- 12.1Raffreddamento ad aria
- 12.2Raffreddamento a liquido direct-to-chip
- 12.3Raffreddamento a immersione
- 13Mercato per utente finale
- 13.1Servizi internet e IT
- 13.2BFSI
- 13.3Telecomunicazioni
- 13.4Governo e ricerca
- 13.5Sanità e scienze della vita
- 13.6Manifattura e logistica
- 13.7Altri
- 14DC Exclusive: struttura dei costi della capacità AI
- 14.1Matrice tipo di data center x componente, 2025
- 14.2Fatturazione e spedizioni di NVIDIA a confronto
- 15Mercato per regione
- 15.1West Region (Tuas, Jurong e Jurong Island)
- 15.2East Region
- 15.3Central Region
- 15.4North e North-East Regions
- 16Analisi regionali trasversali
- 16.1Variazione delle quote dei sottomercati, dal 2025 al 2035
- 16.2Tassi di crescita dei sottomercati, 2025-2035
- 17Scenari di previsione
- 17.1Scenario basso
- 17.2Scenario base
- 17.3Scenario alto
- 18Panorama competitivo
- 18.1Concentrazione del mercato
- 18.2Capacità predisposta per l'AI per operatore
- 18.3Sviluppi recenti
- 19Profili aziendali
- 19.1ST Telemedia Global Data Centres (STT GDC)
- 19.2Equinix
- 19.3Digital Realty
- 19.4Keppel Data Centres
- 19.5Nxera (Singtel)
- 19.6AirTrunk
- 19.7DayOne
- 19.8GDS
- 19.9Amazon Web Services (AWS)
- 19.10Google
- 19.11Microsoft
- 19.12NVIDIA
- 19.13Firmus (Sustainable Metal Cloud)
- 20Raccomandazioni degli analisti
- 20.1Per gli operatori
- 20.2Per gli investitori
- 20.3Per gli acquirenti enterprise
- Fig. 1Dimensione del Mercato dei Data Center AI di Singapore, 2020-2035
- Fig. 2Mercato dei Data Center AI di Singapore per sottomercato, 2025 e 2035
- Fig. 3Capacità AI installata a Singapore, 2020-2035
- Fig. 4Costo complessivo della capacità AI per MW, 2020-2035
- Fig. 5Quota di mercato per componente, 2025
- Fig. 6Quota di mercato per tecnologia di raffreddamento, 2025 e 2035
- Tabella 1Attributi del report
- Tabella 2Costo complessivo della capacità AI per MW, 2020, 2025, 2030 e 2035
- Tabella 3Mercato per componente, 2025 e 2035
- Tabella 4Mercato per tipo di data center, 2025 e 2035
- Tabella 5Mercato per carico di lavoro, 2025 e 2035
- Tabella 6Mercato per tecnologia di raffreddamento, 2025 e 2035
- Tabella 7Mercato per utente finale, 2025 e 2035
- Tabella 8Matrice tipo di data center x componente, 2025
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 1,98 miliardi nel 2025, in crescita fino a USD 5,60 miliardi entro il 2035 con un CAGR del 10,95%. DC Market Insights stima il mercato a USD 190,00 milioni nel 2020.
Sì. DC Market Insights stima che circa 104 MW degli oltre 1,4 GW di capacità di data center di Singapore fossero stati costruiti o convertiti per l’AI entro la fine del 2025. Nxera ha aperto DC Tuas nel febbraio 2026 con 58 MW di capacità predisposta per l’AI.
58 MW di capacità predisposta per l’AI presso Nxera DC Tuas, che Singtel descrive come il data center multi-tenant con la più alta densità di potenza di Singapore. Altri provider predisposti per l’AI includono STT GDC (STT Singapore 6 con certificazione NVIDIA DGX-Ready), Equinix (SG6 da 20 MW), DayOne (20 MW a Jalan Buroh), Keppel Data Centres e Digital Realty.
Un PUE 1.25 presso Nxera DC Tuas, che ospita la più grande installazione di raffreddamento a liquido direct-to-chip di Singapore. Keppel DC SGP 11 su Jurong Island punta a un PUE inferiore a 1.2, e STT Singapore 6 supporta il raffreddamento a immersione e direct-to-chip.
Il 19,09% annuo per il raffreddamento a liquido direct-to-chip, che cresce da USD 657,76 milioni nel 2025 a USD 3,77 miliardi entro il 2035, secondo le stime di DC Market Insights.
Circa USD 42,0 milioni per MW tutto compreso per il 2025, una stima di DC Market Insights che copre server, networking, storage, alimentazione, raffreddamento e l’edificio. Secondo il modello, il costo scende a USD 32,60 milioni per MW entro il 2035.
Fino a 700 MW di capacità di potenza sono previsti nel parco data center di Jurong Island a Singapore, dove nell’agosto 2026 Digital Realty, Equinix, Keppel Data Centres e STT GDC hanno ricevuto ciascuno un’assegnazione provvisoria di 50 MW. Le aziende possono anche noleggiare capacità GPU da cloud hyperscale e provider di GPU cloud.
Il 47,2% del valore del 2025 si trova nella West Region, pari a USD 935,13 milioni e in crescita del 13,38% annuo, il ritmo più rapido tra i quattro sottomercati (stima di DC Market Insights).
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.