
シンガポールAIデータセンター市場 規模・シェア・2035年までの予測
市場の概要
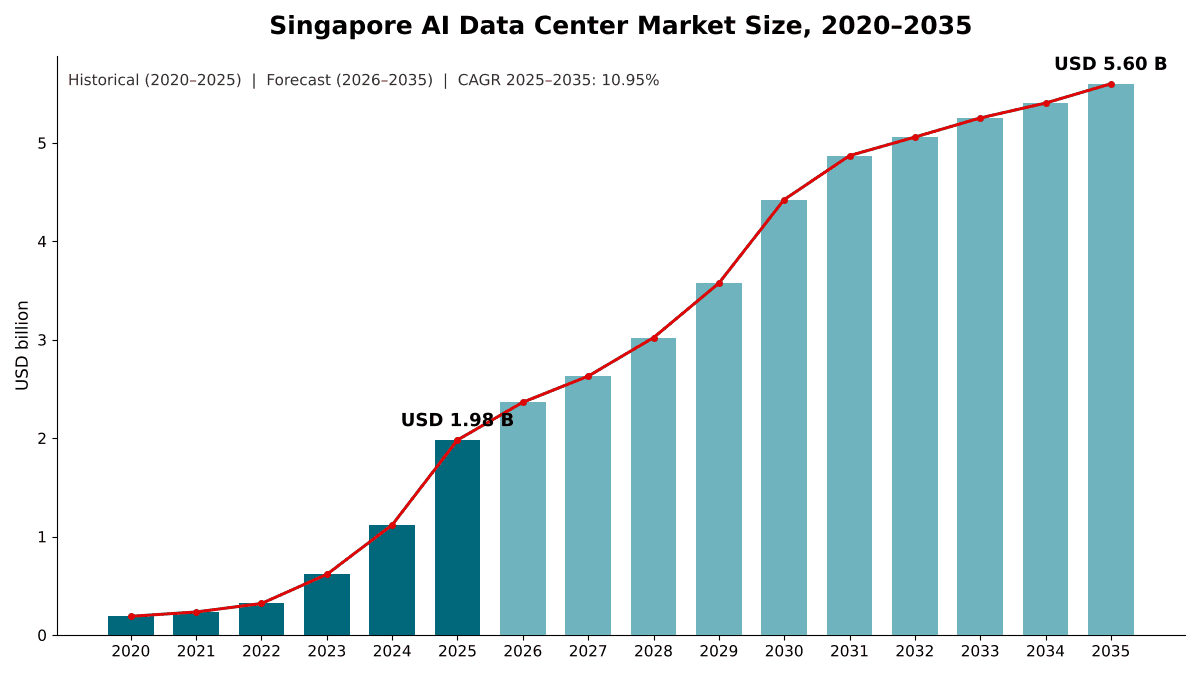
シンガポールAIデータセンター市場の規模は2025年にUSD 1,980.0百万で、年平均成長率(CAGR)10.95%で拡大し、2035年までにUSD 5,600.0百万に達すると予測されています。 West Regionが市場の47.2%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場動向
- 05価格分析
- 06規格と規制
- 07サプライチェーン分析
- 08市場規模と予測
- 09コンポーネント別市場
- 10データセンタータイプ別市場
- 20章
- 2020-2024実績期間
- 2026-2035予測期間
- 13掲載企業
地域別インサイト
- West Region47.2%
- East Region26.8%
- Central Region17.3%
- North and North-East Regions8.7%
掲載企業
- ST Telemedia Global Data Centres (STT GDC)
- Equinix
- Digital Realty
- Keppel Data Centres
- Nxera (Singtel)
- AirTrunk
- DayOne
- GDS
- Amazon Web Services (AWS)
- Microsoft
- NVIDIA
- Firmus (Sustainable Metal Cloud)
詳細分析
シンガポールAIデータセンター市場は、人工知能(AI)の学習および推論のためにシンガポールで新設または転換されるデータセンター容量への年間支出を対象とします。対象は、AIサーバーおよびアクセラレーター、ネットワーキング、ストレージ、電力・冷却インフラ、そしてそれらを収容するホールの建設です。DC Market Insightsは、シンガポールAIデータセンター市場を2025年に19.8億米ドルと評価し、2035年には56.0億米ドルに達すると予測しています。年平均成長率(CAGR)は10.95%です。2025年の値は導入実績そのものから積み上げています。約45MWの新規AI IT容量に1MW当たり約4,200万米ドルのオールインコストを掛けると18.9億米ドルの新設投資となり、2020年に導入されたAIハードウェアの更新が9,120万米ドルを加えます。ダイレクト・トゥ・チップ液冷は年率19.09%で最も急成長しているセグメントです。これは、DC Market Insightsが約120kWの新しいAIラックは液冷になると見込んでいるためです。また、西部地域は年率13.38%で最も急成長しているサブマーケットです。最大700MWのジュロン島データセンターパークと、トゥアスおよびジュロンのサイトがこの地域にあるためです。
エグゼクティブサマリー
シンガポールAIデータセンター市場規模は、2020年に1.90億米ドルと評価され、2025年に19.8億米ドルに達し、予測期間中のCAGR 10.95%で2035年には56.0億米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026-2035年 |
| シンガポールAIデータセンター市場規模(2025年) | 19.8億米ドル |
| シンガポールAIデータセンター市場 CAGR | 10.95% |
| シンガポールAIデータセンター市場規模(2035年) | 56.0億米ドル |
はい、シンガポールにはAIデータセンターがあり、DC Market Insightsはこれが同国で最も急成長しているデータセンターのカテゴリーであると推定しています。DC Market Insightsの推定では、市場は2020年から2025年にかけて年率59.82%で成長し、2025年だけで前年比77.2%増加しました。グラフィックス・プロセッシング・ユニット(GPU)クラスターが試験的なホールから、AI対応のコロケーションおよびハイパースケールの建物へと移行したためです。デジタル開発情報省(MDDI)によると、シンガポールには現在、クラウド、エンタープライズ、コロケーションのデータセンターが70以上あり、総容量は1.4ギガワット(GW)を超えています。DC Market Insightsは、2025年末までにそのうち約104MWがAIワークロード向けに新設または転換されたと推定しています。
2025年から2035年の成長率が年率10.95%に鈍化する理由は2つあります。第一に、土地と電力は引き続き配給制です。政府は市場に自由な建設を認めるのではなく、割り当てラウンドを通じて新たな容量を放出しています。第二に、アクセラレーターの世代ごとにワット当たりの演算能力が向上するため、AI容量1MW当たりのコストは年に約2.5%低下します。それでも年間のAI導入量は2025年の45MWから2030年に95MW、2035年に120MWへと増加し、AI導入容量の累計は1GWをわずかに上回る水準に達します。
市場範囲:シンガポールAIデータセンター市場とは?
シンガポールAIデータセンター市場とは、シンガポール国内でAI演算能力を稼働させるために毎年支出される金額であり、初回販売時点の名目米ドルで評価し、2025年を基準年として2035年までを予測しています。DC Market Insightsは、2025年の市場規模を19.8億米ドルと算定しています。
対象に含まれるもの。GPUまたはその他のアクセラレーターを搭載したAIサーバー、それらを接続するバックエンドおよびフロントエンドのネットワーキング、AIクラスターに接続されたストレージ、AIホール向けに設置された電力・冷却設備(ダイレクト・トゥ・チップ冷却および液浸冷却を含む)、新しいAIホールの建設と内装工事、そして既存ホールのAI密度への転換です。ハイパースケールクラウドプロバイダー、コロケーション事業者、GPUクラウドプロバイダー、企業、公的研究センターによる支出が計上されます。
対象外のもの。従来型のクラウドおよびエンタープライズIT容量、土地代と電気料金、ソフトウェアライセンス、人件費、そしてシンガポールの住所に請求されるものの他国に出荷・設置されるAIハードウェアです。
セグメントの関係。本レポートのすべての区分(コンポーネント、データセンタータイプ、ワークロード、冷却技術、エンドユーザー、サブマーケット)は、同じ19.8億米ドルを切り分け直したものです。本市場は、より広いシンガポールデータセンター市場の一部であり、AI向けに構築された容量に限定されています。
市場の推進要因:シンガポールはなぜAIデータセンターを建設しているのか?
3つの推進要因が、シンガポールAIデータセンター市場を2025年の19.8億米ドルから2035年には56.0億米ドルへと押し上げます。1つ目は約190億シンガポールドル(SGD)規模のハイパースケールおよびコロケーションの投資計画で、AWSによる2024年から2028年までの追加120億シンガポールドルと、Digital Realtyによる約70億シンガポールドルで構成されます。2つ目はAI対応かつグリーンな建物を対象とした政府による容量の放出、3つ目は10億シンガポールドルを超えるAI演算能力への国家資金です。
新規AI導入量は2025年の45MWから2035年までに年間120MWへ増加
シンガポールAIデータセンター市場は建設主導の市場です。2025年の支出の95.4%は、更新ではなく新設または転換されたAI容量に向けられました。DC Market Insightsは、年間のAI導入量が2025年の45MWから2030年に95MW、2035年に120MWへと増加するとモデル化しています。これらの数値の背後にあるパイプラインは目に見えています。Singtelのデータセンター部門であるNxeraは、2026年2月に58MWのAI対応容量を備えたDC Tuasを開設しました(出典:JTC Corporationが掲載したSingtelのリリース)。Singtelは同施設を、シンガポールで最も電力密度の高いマルチテナント型データセンターであり、国内最大のダイレクト・トゥ・チップ液冷の導入事例であると説明しています。DayOneは2025年7月、ジャラン・ブローでAIワークロード専用に設計された20MWの施設に着工し、第1期は2026年に完成予定です。またEquinixは、初期投資2.60億米ドルの20MW液冷施設SG6を建設中で、2027年第1四半期に開設予定です。
ハイパースケールおよびコロケーションの投資計画は190億シンガポールドルに迫る
複数の大口購入者が複数年の予算を公表しています。Amazon Web Services(AWS)は、2024年から2028年にかけてシンガポールのクラウドインフラに120億シンガポールドルを追加投資する計画です。Googleは2024年にシンガポールで4番目のデータセンターを完成させ、同国でのインフラ投資総額は50億米ドルとなりました。2026年4月、Digital Realtyはシンガポールへの総額約70億シンガポールドルの投資を表明し、そのうち43億シンガポールドル超は新規データセンター開発向けで、シンガポールをアジア太平洋地域におけるAI推論の重要拠点と位置付けました。DC Market Insightsはこれらの計画のうちAI部分のみを計上しているため、ハイパースケールおよびクラウドプロバイダーが2025年市場に占める額は、支出全額ではなく9.63億米ドル(48.6%)となっています。
国家資金が10億シンガポールドル超をAI演算能力と人材に投入
2023年12月に開始されたシンガポールの改訂版国家AI戦略(NAIS 2.0)に続き、2024年度予算では、AI演算能力、人材、産業育成に5年間で10億シンガポールドル超を投じることが約束され、そのうち最大5億シンガポールドルが高性能計算向けです。国立スーパーコンピューティングセンター(NSCC)は、NVIDIAのAIサーバープラットフォーム(DGX)上に構築されたSuperPODであるASPIRE 2A+をDGX H100システムで運用しており、FP64 Tensorコアで約20ペタフロップスの演算能力を提供しています。DC Market Insightsは、2025年の政府・研究機関の支出を1.25億米ドル、市場の6.3%と評価しています。
市場トレンド:高密度GPUラックと低PUEを提供するシンガポールのデータセンターは?
高密度GPUラック、低い電力使用効率(PUE)、液冷を現在打ち出しているシンガポールの事業者には、Nxera(DC Tuas、PUE 1.25)、STT GDC(STT Singapore 6)、Equinix(SG6)、DayOneが含まれ、DC Market Insightsは2035年までに液冷容量がAI支出の77.6%を占めると予想しています。
液冷は試験導入から標準へ
STT GDCのSTT Singapore 6はNVIDIA DGX-Readyデータセンター認証を取得しており、液浸冷却とダイレクト・トゥ・チップ冷却の両方に対応しています。情報通信メディア開発庁(IMDA)とEnterprise Singaporeは、熱帯地域のデータセンターにおける液冷の規格であるシンガポール規格(SS)726:2026を策定しました。NVIDIA GB200 NVL72のラック1台は約120kWを消費し、DC Market Insightsはこのクラスのラックが液冷されると想定しています。DC Market Insightsの推定では、ダイレクト・トゥ・チップ液冷は2025年の支出の33.2%を占め、2035年までに67.4%に達します。
推論は2030年より前に学習を上回る
2025年の支出のうち、学習クラスターは11.5億米ドル(57.8%)、推論は8.36億米ドル(42.2%)を占めました。DC Market Insightsは、推論が年率15.06%、学習が年率6.75%で成長すると予測しており、2035年までに推論が市場の60.7%に達します。推論には東南アジア全域のユーザーに対する低遅延が求められるため、遠隔地の学習用サイトよりも、相互接続されたシンガポールのコロケーションキャンパスが有利になります。
AI対応コロケーションが自社構築ホールに対してシェアを拡大
コロケーション事業者は購入者の中で最大のシェア拡大を遂げ、2025年の24.3%から2035年までに29.8%へと、年率13.24%で成長します。事業者は液冷ループとラック電力をあらかじめ設置したAI対応ホールを販売しており、数か月以内に容量を必要とするテナントに迅速なラック電力の供給を提供します。シンガポールデータセンターコロケーション市場レポートでは、これらのAIホールが位置する、より広いコロケーション基盤を取り上げています。
市場の課題:シンガポールにおけるAIデータセンターの成長を制約するものは?
DC Market Insightsの推定によると、電力と土地の制約により、シンガポールAIデータセンター市場の新規AI容量は2025年に約45MWに抑えられています。2022年1月の業界誌の報道によると、データセンターはシンガポールの電力の約7%を使用しており、新たな容量は政府の割り当てラウンドを通じてのみ放出されます。2023年の試験ラウンドでは約80MW、DC-CFA2では少なくとも200MWが放出され、これに加えてグリーンデータセンターロードマップは短期的に少なくとも300MWを目指しています。
容量は割り当てラウンドを通じて配給される
シンガポールは2019年に新規データセンター開発を一時停止し、2022年1月に条件付きで停止を解除しました。最初のデータセンター申請募集(DC-CFA)では、2023年7月に約80MWが4件の提案に暫定的に割り当てられました。対象は、AirTrunkとByteDanceのコンソーシアム、Equinix、GDS、Microsoftです。2024年5月のグリーンデータセンターロードマップは、短期的に少なくとも300MWの追加容量を確保することを目指し、PUE 1.3以下を目標としています。1.4GWを超える導入容量に対してこれらの放出量を考えると、AIの成長の一部は既存ホールの転換から生じることになり、DC Market Insightsはこれを導入量に含めています。
家庭用電気料金が1四半期で17.0%上昇
SP Groupは、2026年7月から9月の家庭用電気料金(物品サービス税抜き)を17.0%、すなわち1kWh当たり4.64セント引き上げ、1kWh当たり31.91セントとしました。データセンターは独自の契約で電力を購入するため、DC Market Insightsは家庭用料金をエネルギーコスト圧力の指標としてのみ使用しています。AI負荷1MWを1年間稼働させると8,760MWhを使用するため、エネルギー価格の変動はAI容量のコストに直接影響し、事業者をより低PUEの設計へと向かわせます。
市場機会:東南アジアで拡張可能なAIファクトリーインフラを利用できる場所は?
シンガポール国内で最大の新たなAIファクトリー容量のプールは、最大700MWの電力を持つジュロン島データセンターパークと、2026年8月の第2回割り当てラウンドで割り当てられた200MWです。
ジュロン島パークが最大700MWの低炭素容量を追加
2025年10月、JTC Corporation(JTC)と経済開発庁(EDB)は、ジュロン島の約20ヘクタールに最大700MWの電力容量を持つ、シンガポール最大の低炭素データセンターパークを発表しました。2026年8月には、第2回申請募集(DC-CFA2)により、Digital Realty、Equinix、Keppel Data Centres、STT GDCにそれぞれジュロン島で50MWが暫定的に割り当てられました。KeppelのサイトであるKeppel DC SGP 11は、PUE 1.2未満を目指すAI対応データセンターです。DC Market Insightsは、これらのサイトにより西部地域のシェアが2025年の47.2%から2035年には58.6%に拡大すると予想しています。
GPUクラウドおよびネオクラウドの支出は年率12.35%で成長
GPUクラウドおよびネオクラウドプロバイダーは2025年にシンガポールAIデータセンター市場の11.2%を占め、DC Market Insightsはこのセグメントが年率12.35%で成長し、2035年までに市場の12.7%に達すると予測しています。自社でホールを建設せずにGPU容量を求める企業は、これらのプロバイダーまたはハイパースケールクラウドから容量を借りています。
価格分析:シンガポールのAIデータセンターの1MW当たりのコストは?
シンガポールにおけるAI容量1MWのオールインコストは2025年に約4,200万米ドルであり、これはサーバーおよびアクセラレーター、ネットワーキング、ストレージ、電力・冷却、建物を含むDC Market Insightsの推定値です。サーバーおよびアクセラレーターがそのコストの63.6%を占めます。
| オールインAI容量コスト(1MW当たり100万米ドル単位) | 2020年 | 2025年 | 2030年 | 2035年 |
|---|---|---|---|---|
| 1MW当たりのオールインコスト | 38.00 | 42.00 | 37.01 | 32.60 |
| AI導入容量(MW) | 5 | 45 | 95 | 120 |
| 新設投資額(10億米ドル単位) | 0.19 | 1.89 | 3.52 | 3.91 |
モデルでは1MW当たりのコストは2023年に4,400万米ドルでピークに達し、DC Market Insightsは、アクセラレーターの世代ごとにワット当たりの演算能力が向上するため、2026年から年率2.5%で低下するとモデル化しています。DC Market Insightsは、Equinix SG6の数値(20MWで2.60億米ドル)をテナントのサーバーを除く施設支出と解釈しており、これはモデルにおける電力・冷却・建物の比率と整合します。
規格と規制:シンガポールのAIデータセンターを形作るルールは?
シンガポールにおけるAI容量の構築方法は、4つのルール群によって決まります。EDBとIMDAが実施する割り当てラウンド、グリーンデータセンターロードマップ、SS 715およびSS 726規格、そして新規容量に対するグリーン電力の条件です。
グリーンデータセンターロードマップ(2024年5月)。IMDAのグリーンデータセンターロードマップは、PUE 1.3以下と、短期的に少なくとも300MWの追加容量を目標としており、IMDAにIT機器のエネルギー効率と液冷に関する規格の策定を義務付けました。
DC-CFA2、SS 715:2025およびSS 726:2026。2025年12月に開始された第2回募集では少なくとも200MWが提供され、新規容量の少なくとも50%を適格なグリーンエネルギー経路で賄うことが求められました。申請は2026年3月31日に締め切られました。データセンターIT機器のエネルギー効率に関するIMDAのSS 715:2025規格は、IT機器のエネルギー使用量を少なくとも30%削減することを目指しています。熱帯地域のデータセンター向け液冷規格SS 726:2026は、DC Market Insightsが2035年までにAI支出の77.6%を担うと予想するダイレクト・トゥ・チップおよび液浸冷却ホールの設計基準を定めています。
市場セグメンテーション:シンガポールAIデータセンター市場をリードするセグメントは?
シンガポールAIデータセンター市場では、AIサーバーおよびアクセラレーターが2025年の金額の63.6%を占めてトップであり、購入者ではハイパースケールおよびクラウドプロバイダーが48.6%、エンドユーザーではインターネットおよびITサービスが46.1%でトップです。ダイレクト・トゥ・チップ液冷は年率19.09%で最も急成長しているセグメントです。これは、DC Market Insightsが約120kWの新しいGPUラックは液冷になると見込んでおり、SS 726:2026によって建設事業者に共通の設計基準が与えられたためです。
コンポーネント別:AIサーバーおよびアクセラレーターが63.6%でトップ
| コンポーネント | 2025年(10億米ドル単位) | 2025年シェア | 2035年(10億米ドル単位) | CAGR 2025-2035年 |
|---|---|---|---|---|
| AIサーバーおよびアクセラレーター | 1.26 | 63.6% | 3.37 | 10.32% |
| ネットワーキングおよびインターコネクト | 0.19 | 9.8% | 0.62 | 12.28% |
| ストレージ | 0.13 | 6.8% | 0.41 | 11.89% |
| 電力・冷却インフラ | 0.23 | 11.9% | 0.77 | 12.65% |
| 施設建設 | 0.16 | 8.0% | 0.43 | 10.54% |
電力・冷却インフラは年率12.65%でコンポーネントの中で最も速く成長します。液冷ループ、冷却液分配ユニット、より高定格の電源系統は、空冷設計よりも1MW当たりのコストが高いためです。2025年に1.35億米ドル規模のAIクラスター向けストレージは、金融やヘルスケアの企業が学習データとモデルを国内に保持するため、年率11.89%で成長します。
シンガポールで企業規模のAIおよび分析ワークロードに特化したデータストレージ企業は?
DC Market Insightsの推定によると、シンガポールAIデータセンター市場における企業規模のAIおよび分析ワークロード向けストレージは2025年に1.35億米ドル規模であり、2035年までに4.14億米ドルに達します。DC Market Insightsは個別のストレージベンダーを推奨していません。シンガポールでディープラーニングワークロード向けのAIストレージ企業を探す購入者は通常、AWSアジアパシフィック(シンガポール)リージョンやその他のハイパースケールクラウドから販売されるストレージと、STT GDC、Equinix、Digital Realty、Nxeraなどの事業者が運営するAI対応コロケーションホール内で自社のGPUクラスターの隣に導入するストレージのいずれかを選択します。2025年のAIストレージ支出のうち、ハイパースケールおよびクラウドの購入者が6,933万米ドル、企業が1,883万米ドルを占めています。
データセンタータイプ別:ハイパースケールおよびクラウドプロバイダーが48.6%でトップ
| データセンタータイプ | 2025年(10億米ドル単位) | 2025年シェア | 2035年(10億米ドル単位) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ハイパースケールおよびクラウドプロバイダー | 0.96 | 48.6% | 2.51 | 10.07% |
| コロケーション | 0.48 | 24.3% | 1.67 | 13.24% |
| GPUクラウドおよびネオクラウド | 0.22 | 11.2% | 0.71 | 12.35% |
| エンタープライズ | 0.19 | 9.6% | 0.41 | 7.95% |
| 政府・研究機関 | 0.12 | 6.3% | 0.30 | 9.05% |
ジュロン島の割り当てがコロケーション事業者に与えられたため、データセンタータイプの中ではコロケーションが最も速く成長します。企業はGPU容量を自ら構築するのではなく借りるため、エンタープライズデータセンターは年率7.95%と最も緩やかに成長します。
ワークロード別:学習が57.8%でトップ
学習は2025年の支出の11.5億米ドル(57.8%)を占め、年率6.75%で成長して2035年までに22.0億米ドルに達します。推論は年率15.06%で8.36億米ドルから34.0億米ドルへと成長し、2030年より前に最大のワークロードとなります。
冷却技術別:2025年は空冷が61.5%でトップ
空冷のAI容量は2025年の支出の12.2億米ドル(61.5%)を占めましたが、年率0.29%とほぼ横ばいで推移します。ダイレクト・トゥ・チップ液冷は6.58億米ドル(33.2%)から37.7億米ドルへ、液浸冷却は1.05億米ドル(5.3%)から5.71億米ドルへと年率18.46%で成長します。シンガポールデータセンター冷却市場レポートでは、冷却設備そのものを取り上げています。
エンドユーザー別:インターネットおよびITサービスが46.1%でトップ
クラウドプラットフォーム、ソーシャルメディア、オンラインサービスを含むインターネットおよびITサービスは、2025年に9.13億米ドル(46.1%)を占めました。銀行・金融サービス・保険(BFSI)が3.05億米ドル(15.4%)で続き、次いで通信が10.7%、政府・研究機関が8.8%、製造・物流が7.9%、ヘルスケア・ライフサイエンスが5.6%、その他が5.5%となっています。名称を挙げた業種の中ではヘルスケア・ライフサイエンスが年率14.08%で最も速く成長し、製造・物流が13.71%で続きます。
DC独自分析:購入者別・コンポーネント別のシンガポールAI容量コスト構成
2025年に6.43億米ドルとなるハイパースケールによるAIサーバーおよびアクセラレーターへの支出は、マトリックスの中で最大のセルであり、シンガポールAIデータセンター市場の32.5%を占めます。このマトリックスは、何が購入されるかと誰が購入するかをクロス集計したものです。
| 2025年(10億米ドル単位) | サーバーおよびアクセラレーター | ネットワーキング | ストレージ | 電力・冷却 | 施設 | 合計 |
|---|---|---|---|---|---|---|
| ハイパースケールおよびクラウドプロバイダー | 0.64 | 0.10 | 0.07 | 0.09 | 0.06 | 0.96 |
| コロケーション | 0.27 | 0.04 | 0.02 | 0.09 | 0.06 | 0.48 |
| GPUクラウドおよびネオクラウド | 0.16 | 0.03 | 0.01 | 0.02 | 0.01 | 0.22 |
| エンタープライズ | 0.12 | 0.02 | 0.02 | 0.02 | 0.02 | 0.19 |
| 政府・研究機関 | 0.08 | 0.01 | 0.01 | 0.02 | 0.01 | 0.12 |
| 合計 | 1.26 | 0.19 | 0.13 | 0.23 | 0.16 | 1.98 |
コロケーションの購入者はAI予算の31.3%を電力・冷却・建物に支出しているのに対し、ハイパースケールの購入者は15.9%です。コロケーション事業者は建物の躯体と冷却を構築し、テナントがサーバーの大部分を持ち込むためです。GPUクラウドプロバイダーはサーバーの比率が71.3%と最も高くなっています。したがって、液冷や電気システムのサプライヤーは主にコロケーション事業者に販売し、サーバーベンダーは主にハイパースケーラーとGPUクラウドに販売することになります。
このモデルは、多くの読者を混乱させる数値についても説明します。NVIDIAは2025会計年度に236.8億米ドルの売上をシンガポールに請求しており、これは総売上の18%に相当しますが、シンガポールに出荷された製品による売上は約2%にすぎません(出典:米国証券取引委員会に提出されたNVIDIAの年次報告書)。シンガポールは、導入基盤をはるかに上回る規模の請求拠点です。DC Market Insightsは、2025年にシンガポールに導入されたAIサーバーおよびアクセラレーターへの支出を12.6億米ドルと評価しています。
シンガポールAIデータセンター市場の数値はDC Market Insightsのモデルによるものであり、出荷数の集計ではありません。モデルは58の入力から構築されています。内訳は、16の年次AI容量コホート(2020年から2035年)、16の年次1MW当たりコスト値、2つの更新パラメーター、5つのコンポーネント比率、5つの購入者比率、4つのサブマーケット比率、そしてクロスチェックに使用した10件の企業および政府の開示情報です。モデルとその前提条件については、当社の調査方法ページで説明しています。
地域別インサイト:シンガポールのどの地域がAIデータセンター市場をリードしているか?
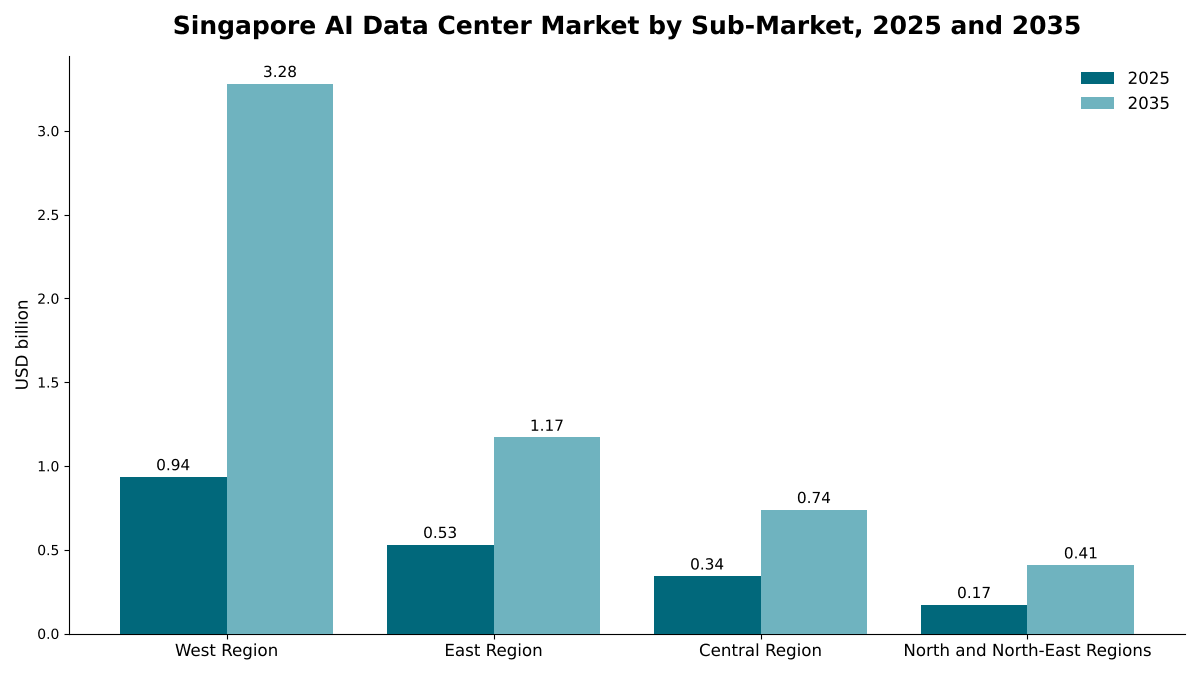
西部地域は2025年の金額の47.2%を占め、シンガポールAIデータセンター市場をリードしています。トゥアスとジュロンのサイト、そしてジュロン島パークが新たなAI対応容量の大部分を抱えているため、西部地域は年率13.38%で最も急成長しているサブマーケットでもあります。サブマーケットはシンガポールの公式な計画地域に従っています。
西部地域が47.2%のシェアでトップ
西部地域は2025年に9.35億米ドルを占め、2035年までに32.8億米ドルに達すると予測されています。Nxera DC Tuas(58MW)、ジャラン・ブローにあるDayOneの20MWサイト、そしてジュロン島の4件の50MW割り当てはすべて西部に位置しており、これにより同地域は2035年までに市場の58.6%を占めるようになります。
東部地域は26.8%のシェア
東部地域は2025年に5.31億米ドルを占め、年率8.22%で成長して2035年までに11.7億米ドルに達します。発表された新規AIサイトは西部にあるため、DC Market Insightsは同地域の成長を主に既存ホールの液冷AI密度への転換によるものとしてモデル化しています。
中央地域は17.3%のシェア
中央地域は2025年に3.43億米ドルを占め、2035年までにCAGR 7.99%で7.39億米ドルに達します。DC Market Insightsは、電力の制約がAI密度を抑える既存の建物における、銀行やその他の企業向けの推論を中心に中央地域をモデル化しています。
北部および北東部地域は8.7%のシェア
北部および北東部地域は2025年に1.72億米ドルを占め、主にエンタープライズおよび研究機関の導入によって年率9.02%で成長し、2035年までに4.09億米ドルに達します。
予測シナリオ:2035年の予測はどのように変わり得るか?
シンガポールAIデータセンター市場は、基本ケースで2035年までに56.0億米ドルに達し、低位シナリオと高位シナリオでは41.5億米ドルから68.9億米ドルの範囲となります。
| シナリオ | 2026年以降の前提 | 2035年(10億米ドル単位) | CAGR 2025-2035年 |
|---|---|---|---|
| 低位 | ジュロン島以降は割り当てラウンドが鈍化、AI導入量は基本ケースより約25%少ない、1MW当たりコストの低下が速い | 4.15 | 7.69% |
| 基本 | AI導入量は年間120MWに増加、1MW当たりコストは年率2.5%低下 | 5.60 | 10.95% |
| 高位 | 2030年以降にさらなる割り当てラウンドがあり、既存ホールの転換が加速、導入量は基本ケースより約20%多い | 6.89 | 13.28% |
低位ケースは、AIへの設備投資の一時停止、または新たな需要を近隣諸国に振り向ける決定が行われた場合の姿です。高位ケースは、ジュロン島が埋まった時点で政府がさらなる容量を放出し、液冷によって事業者が既存の建物のAI密度をモデルの想定より速く高められることを前提としています。
競合分析:高密度施設を提供するシンガポールのAI対応データセンタープロバイダーは?
- ST Telemedia Global Data Centres (STT GDC)
- Equinix
- Digital Realty
- Keppel Data Centres
- Nxera (Singtel)
- AirTrunk
- DayOne
- GDS
- Amazon Web Services (AWS)
- Microsoft
- NVIDIA
- Firmus (Sustainable Metal Cloud)
シンガポールで専用の高密度施設を持つAI対応データセンタープロバイダーには、STT GDC、Nxera、Equinix、Digital Realty、Keppel Data Centres、DayOneが含まれます。DC Market Insightsは、3大ハイパースケールクラウドプロバイダーであるAWS、Google、Microsoftが合わせて2025年のAI支出の約38%を占めたと推定しています(ハイパースケールおよびクラウドのシェア48.6%と、これらの企業が開示した投資計画に基づくDC Market Insightsの推定)。KKRとSingtelが2026年2月に残りの82%を66億シンガポールドルで取得することに合意した時点で、STT GDCは各市場合計で1.7GWのITロードを有していました。NxeraはDC Tuasにシンガポール最大のダイレクト・トゥ・チップ液冷の導入事例を有しています。AirTrunkは、70MWのハイパースケール施設SGP2向けに22.5億シンガポールドルのグリーンローンを確保しました。Digital RealtyのSIN10、SIN11、SIN12は合計70MWです。NVIDIAのシステムはSTT GDCのDGX-Ready認証とNSCCのASPIRE 2A+を支えており、FirmusはSTT GDCの施設内で液浸冷却型のGPUクラウド容量を提供すると発表しました。エンドツーエンドのAI対応データセンターを求める企業は通常、ホールと冷却にはコロケーション事業者を、演算にはハイパースケールまたはGPUクラウドプロバイダーを組み合わせて利用しています。
最近の動向
- 2025年10月、JTCとEDBは、ジュロン島の約20ヘクタールに最大700MWの電力容量を持つ低炭素データセンターパークを発表しました(出典:EDBの発表)。
- 2025年12月、EDBとIMDAは第2回データセンター申請募集を開始し、少なくとも50%をグリーンエネルギーで賄う必要がある少なくとも200MWの容量を提供しました(出典:EDBのメディアリリース)。
- 2026年2月、NxeraはDC Tuasを開設しました。シンガポール最大のダイレクト・トゥ・チップ液冷の導入事例とPUE 1.25を備えた58MWのAI対応データセンターです(出典:JTCが転載したSingtelのプレスリリース)。
- 2026年4月、Digital Realtyはシンガポールへの総額約70億シンガポールドルの投資を表明し、そのうち43億シンガポールドル超は新規データセンター開発向けです(出典:Data Center Dynamicsの報道)。
- 2026年8月、Digital Realty、Equinix、Keppel Data Centres、STT GDCは、DC-CFA2の下でジュロン島においてそれぞれ50MWの容量を暫定的に割り当てられました(出典:Data Center Dynamicsの報道)。
- 2026年9月、STT GDCはKKR主導のコンソーシアムとSingtelによる買収を完了しました(出典:STT GDCの発表)。
当社は、これらの割り当て、建設、取引の動向をデータセンター業界の最新情報でリアルタイムに追跡しています。
調査方法:シンガポールAIデータセンター市場モデルの構築方法
DC Market Insightsは、本市場を16の年次AI容量コホート(2020年から2035年)からボトムアップで構築しました。各コホートは新しいAIホールと既存ホールの転換を計上し、1MW当たりのオールインコストで価格付けしています。このコストは2020年の3,800万米ドルから2023年に4,400万米ドルのピークまで上昇し、2026年からは年率2.5%で低下します。各コホートのハードウェアは5年後にハードウェア価値の60%で更新され、ハードウェアは1MW当たりコストの80%とみなしており、これにより2025年に9,120万米ドル、2035年に16.9億米ドルが加わります。合計は5つのコンポーネント、5つのデータセンタータイプ、2つのワークロード、3つの冷却技術、7つのエンドユーザー、4つの計画地域に分割され、すべての分割は市場合計と一致します。結果は、政府の容量データ(1.4GW超の導入容量、グリーンデータセンターロードマップが目標とする少なくとも300MW、DC-CFA2で割り当てられた200MW)、AWS、Google、Digital Realtyが開示した投資計画、そして2025会計年度の売上の約2%がシンガポールに出荷された製品によるものであるとするNVIDIAの開示に照らして、トップダウンで検証されました。本ページに記載されたアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2レポートの対象範囲と単位
- 1.3主要なステークホルダー
- 02調査方法
- 2.1ボトムアップAI容量コホートモデル
- 2.21MW当たりコストの前提
- 2.3トップダウンのクロスチェック
- 2.4出典と検証
- 03エグゼクティブサマリー
- 3.1市場規模(2020年、2025年、2035年)
- 3.2主な調査結果
- 04市場動向
- 4.1推進要因
- 4.2トレンド
- 4.3課題
- 4.4機会
- 05価格分析
- 5.11MW当たりのオールインAI容量コスト、2020-2035年
- 5.2電力コストの圧力
- 06規格と規制
- 6.1グリーンデータセンターロードマップ
- 6.2データセンター申請募集ラウンド
- 6.3SS 715:2025およびSS 726:2026
- 07サプライチェーン分析
- 7.1アクセラレーターおよびサーバーのサプライヤー
- 7.2電力・冷却設備
- 7.3建設と内装工事
- 08市場規模と予測
- 8.1市場規模、2020-2035年
- 8.2新設投資と更新投資
- 8.3AI導入容量、2020-2035年
- 09コンポーネント別市場
- 9.1AIサーバーおよびアクセラレーター
- 9.2ネットワーキングおよびインターコネクト
- 9.3ストレージ
- 9.4電力・冷却インフラ
- 9.5施設建設
- 10データセンタータイプ別市場
- 10.1ハイパースケールおよびクラウドプロバイダー
- 10.2コロケーション
- 10.3GPUクラウドおよびネオクラウド
- 10.4エンタープライズ
- 10.5政府・研究機関
- 11ワークロード別市場
- 11.1学習
- 11.2推論
- 12冷却技術別市場
- 12.1空冷
- 12.2ダイレクト・トゥ・チップ液冷
- 12.3液浸冷却
- 13エンドユーザー別市場
- 13.1インターネットおよびITサービス
- 13.2BFSI
- 13.3通信
- 13.4政府・研究機関
- 13.5ヘルスケア・ライフサイエンス
- 13.6製造・物流
- 13.7その他
- 14Dc独自分析:ai容量コスト構成
- 14.1データセンタータイプ×コンポーネントのマトリックス、2025年
- 14.2NVIDIAの請求額と出荷額の比較
- 15地域別市場
- 15.1西部地域(トゥアス、ジュロン、ジュロン島)
- 15.2東部地域
- 15.3中央地域
- 15.4北部および北東部地域
- 16地域別クロスセクション
- 16.1サブマーケットのシェア推移、2025年から2035年
- 16.2サブマーケットの成長率、2025-2035年
- 17予測シナリオ
- 17.1低位シナリオ
- 17.2基本シナリオ
- 17.3高位シナリオ
- 18競争環境
- 18.1市場集中度
- 18.2事業者別AI対応容量
- 18.3最近の動向
- 19企業プロファイル
- 19.1ST Telemedia Global Data Centres (STT GDC)
- 19.2Equinix
- 19.3Digital Realty
- 19.4Keppel Data Centres
- 19.5Nxera (Singtel)
- 19.6AirTrunk
- 19.7DayOne
- 19.8GDS
- 19.9Amazon Web Services (AWS)
- 19.10Google
- 19.11Microsoft
- 19.12NVIDIA
- 19.13Firmus (Sustainable Metal Cloud)
- 20アナリストの提言
- 20.1事業者向け
- 20.2投資家向け
- 20.3企業購入者向け
- 図 1シンガポールAIデータセンター市場規模、2020-2035年
- 図 2サブマーケット別シンガポールAIデータセンター市場、2025年および2035年
- 図 3シンガポールにおけるAI導入容量、2020-2035年
- 図 41MW当たりのオールインAI容量コスト、2020-2035年
- 図 5コンポーネント別市場シェア、2025年
- 図 6冷却技術別市場シェア、2025年および2035年
- 表 1レポート属性
- 表 21MW当たりのオールインAI容量コスト、2020年、2025年、2030年、2035年
- 表 3コンポーネント別市場、2025年および2035年
- 表 4データセンタータイプ別市場、2025年および2035年
- 表 5ワークロード別市場、2025年および2035年
- 表 6冷却技術別市場、2025年および2035年
- 表 7エンドユーザー別市場、2025年および2035年
- 表 8データセンタータイプ×コンポーネントのマトリックス、2025年
- 表 9地域別市場、2025年および2035年
- 表 10予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に19.8億米ドル、2035年までにCAGR 10.95%で56.0億米ドルに拡大します。DC Market Insightsは、2020年の市場規模を1.90億米ドルと推定しています。
はい。DC Market Insightsは、シンガポールの1.4GWを超えるデータセンター容量のうち、約104MWが2025年末までにAI向けに新設または転換されたと推定しています。Nxeraは2026年2月に、58MWのAI対応容量を備えたDC Tuasを開設しました。
Nxera DC Tuasの58MWのAI対応容量で、Singtelは同施設をシンガポールで最も電力密度の高いマルチテナント型データセンターと説明しています。その他のAI対応プロバイダーには、STT GDC(NVIDIA DGX-ReadyのSTT Singapore 6)、Equinix(20MWのSG6)、DayOne(ジャラン・ブローの20MW)、Keppel Data Centres、Digital Realtyが含まれます。
Nxera DC TuasのPUE 1.25で、同施設はシンガポール最大のダイレクト・トゥ・チップ液冷の導入事例を有しています。ジュロン島のKeppel DC SGP 11はPUE 1.2未満を目指しており、STT Singapore 6は液浸冷却とダイレクト・トゥ・チップ冷却に対応しています。
DC Market Insightsの推定によると、ダイレクト・トゥ・チップ液冷が年率19.09%で、2025年の6.58億米ドルから2035年までに37.7億米ドルへと成長します。
2025年はオールインで1MW当たり約4,200万米ドルです。これはサーバー、ネットワーキング、ストレージ、電力、冷却、建物を含むDC Market Insightsの推定値です。モデルでは、2035年までに1MW当たり3,260万米ドルに低下します。
シンガポールのジュロン島データセンターパークでは最大700MWの電力容量が計画されており、2026年8月にはDigital Realty、Equinix、Keppel Data Centres、STT GDCがそれぞれ50MWを暫定的に割り当てられました。企業はハイパースケールクラウドやGPUクラウドプロバイダーからGPU容量を借りることもできます。
2025年の金額の47.2%を西部地域が占めており、その規模は9.35億米ドルで、年率13.38%と4つのサブマーケットの中で最も速く成長しています(DC Market Insightsの推定)。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。