
싱가포르 데이터 센터 열 관리 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
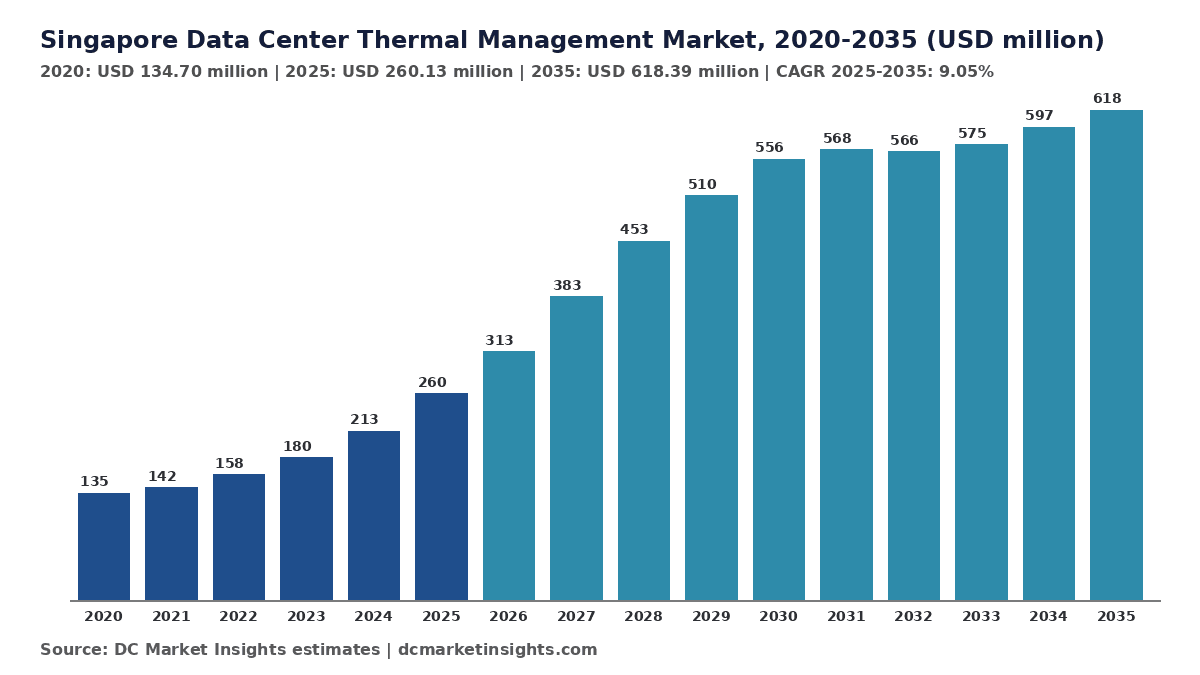
싱가포르 데이터 센터 열 관리 시장 규모는 2025년 USD 260.1백만였으며, 연평균 성장률(CAGR) 9.05%로 성장해 2035년에는 USD 618.4백만에 이를 것으로 전망됩니다.
보고서 구성
- 01서론
- 02연구 방법론
- 03요약
- 04시장 역학
- 05가격
- 06표준 및 규제
- 07냉각 기술별 시장 세분화
- 08제공 형태별 시장 세분화
- 09데이터 센터 유형별 시장 세분화
- 10Dc 독점: 싱가포르 액체 냉각 용량 트래커
- 15개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- —분석 대상 기업
전체 분석
싱가포르 데이터 센터 열 관리 시장은 2026년 3억 1,329만 달러 규모로 평가되며, 2025년 2억 6,013만 달러에서 2035년 6억 1,839만 달러에 이를 것으로 전망되어 2025년부터 2035년까지 연평균 성장률(CAGR) 9.05%를 기록할 것입니다(DC Market Insights 추정). 싱가포르는 신규 데이터 센터 전력을 제한적으로 배분하며, 두 번째 데이터 센터 신청 공모(DC-CFA2 또는 CFA2) 이후 공급되는 모든 신규 메가와트(MW)는 전체 IT 부하 기준 전력 사용 효율(PUE) 1.25 이하로 운영되어야 합니다. 이는 싱가포르의 고온다습한 기후에서 기존 공랭식 냉각으로는 충족하기 어려운 기준입니다. 2026년 8월 경제개발청(EDB)은 이 조건에 따라 주롱섬의 200 MW를 Digital Realty, Equinix, Keppel Data Centres, ST Telemedia Global Data Centres(STT GDC)에 할당했으며, 선정 과정에서 액체 냉각이 명시되었습니다. 이 규정은 지출을 공기 처리 장치에서 액체 루프로 이동시킵니다. DC Market Insights 추정에 따르면 액체 냉각 시스템 부문은 연 23.95% 성장하여 2035년 2억 2,262만 달러에 도달하며, 5개 냉각 기술 중 가장 빠르게 성장합니다. 싱가포르 데이터 센터 열 관리는 칠러 플랜트와 팬 월부터 칩 직접 냉각(direct-to-chip) 루프, 해수 방열, 유지보수 계약에 이르기까지 싱가포르 데이터 홀에서 열을 제거하는 장비, 제어 및 서비스를 포괄합니다. 2025년 지출 내역은 신규 홀 62.50 MW × MW당 약 205만 달러의 냉각 비용 = 1억 2,815만 달러에, 설치 용량 1,100 MW × 서비스 9만 5,000 달러 = 1억 448만 달러, 그리고 개보수 25 MW × 110만 달러 = 2,750만 달러를 더한 것입니다. 투아스와 주롱섬이 위치한 서부 지역은 700 MW 규모의 주롱섬 데이터 센터 파크가 자리하고 있어 연 14.37%로 가장 빠르게 성장하는 지역입니다.
주요 시장 통계: 2026년 싱가포르 데이터 센터 열 관리 시장의 규모는?
DC Market Insights는 2026년 싱가포르 데이터 센터 열 관리 시장 규모를 3억 1,329만 달러로 평가하며, 이는 Nxera의 58 MW DC Tuas가 가동률을 높이고 DC-CFA 시범 사업의 첫 액체 냉각 홀이 구축되면서 2025년의 2억 6,013만 달러보다 20.44% 증가한 수치입니다.
- 2025년 시장 규모: 2억 6,013만 달러
- 2026년 시장 규모: 3억 1,329만 달러
- 2030년 시장 규모: 5억 5,650만 달러
- 2035년 시장 규모: 6억 1,839만 달러
- 2025-2035년 CAGR: 9.05%(저성장 시나리오 6.64%, 고성장 시나리오 11.14%)
- 최대 냉각 기술: 공기측 냉각 및 격리(컨테인먼트), 2025년 지출의 40.00%(1억 405만 달러)
- 최고 성장 부문: 액체 냉각 시스템, 연 23.95% 성장하여 2035년 2억 2,262만 달러
- 선도 지역: 동부, 2025년 지출의 38.00%; 최고 성장 지역: 서부, 14.37%
- 최대 허브: 투아스, 2025년 3,746만 달러
- 시장 선도 기업: Vertiv, 2025년 지출의 약 14%(DC Market Insights 추정)
싱가포르 데이터 센터는 냉각 및 열 관리에 얼마를 지출하는가?
싱가포르 데이터 센터는 2025년 열 관리에 2억 6,013만 달러를 지출했습니다. 싱가포르 데이터 센터 열 관리 시장 규모는 2020년 1억 3,470만 달러로 평가되었고, 2025년 2억 6,013만 달러에 도달했으며, 예측 기간 동안 CAGR 9.05%로 성장하여 2035년 6억 1,839만 달러에 이를 것으로 예상됩니다. 2019-2022년 모라토리엄으로 신규 준공이 연간 약 30-40 MW로 제한되었음에도 2020년부터 2025년까지 시장은 연 14.07% 성장했는데, 이는 약 1,100 MW의 설치 기반이 서비스, 제어 및 개보수를 지속적으로 구매했기 때문입니다.
| 보고서 항목 | 세부 내용 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 싱가포르 데이터 센터 열 관리 시장 규모 | 2억 6,013만 달러 |
| 2026년 싱가포르 데이터 센터 열 관리 시장 규모 | 3억 1,329만 달러 |
| 싱가포르 데이터 센터 열 관리 시장 CAGR(2025-2035) | 9.05% |
| 2035년 싱가포르 데이터 센터 열 관리 시장 규모 | 6억 1,839만 달러 |
DC Market Insights는 싱가포르에서 준공되는 신규 IT 용량이 2025년 55 MW에서 2030년 130 MW로 증가한 후 2035년에는 연 110 MW 수준으로 안정되어, 2030년 시장 규모가 5억 5,650만 달러로 확대될 것으로 추정합니다. 2030년 이후에는 주롱섬 파크가 대부분 완공되고 정부가 매년 공급할 수 있는 전력이 상한에 묶여 있어 성장이 둔화됩니다(5억 5,650만 달러에서 6억 1,839만 달러). 본 보고서의 시설 및 서비스 범위 기준으로 열 관리는 2025년 싱가포르 데이터 센터 시장의 약 6.1%를 차지합니다.
핵심 요점:
- 2025년 2억 6,013만 달러, 2026년 3억 1,329만 달러, 2035년 6억 1,839만 달러로 CAGR 9.05%를 기록하며, 이는 싱가포르가 신규 용량을 80-300 MW 단위로만 공급하기 때문입니다.
- DC-CFA2 용량은 전부하 기준 PUE 1.25를 달성해야 하므로, 액체 냉각 시스템의 지출 비중은 2035년까지 10.00%에서 36.00%로 증가합니다.
- 주롱섬의 700 MW 파크가 구축되면서 서부 지역의 지출 비중은 36.00%에서 58.00%로 상승합니다.
- DC Market Insights 추정에 따르면 2025년 싱가포르 신규 홀의 냉각 비용은 IT 부하 MW당 약 200만 달러이며, 이는 열대 기후의 방열에 더 큰 칠러 플랜트가 필요하기 때문입니다.
- 설치 기반에 대한 서비스 및 개보수 지출은 1억 3,198만 달러로 2025년 지출의 50.74%를 차지하는데, 이는 약 1,100 MW의 노후 홀이 PUE 1.3을 향해 개선되어야 하기 때문입니다.
싱가포르 데이터 센터 열 관리의 범위는?
싱가포르 데이터 센터 열 관리는 5개 냉각 기술, 3개 제공 형태, 4개 데이터 센터 유형에 걸쳐 싱가포르 데이터 홀의 열 제거에 지출된 2025년 2억 6,013만 달러를 포괄합니다.
포함 항목
- 데이터 홀에 사용되는 칠러 플랜트, 냉각탑, 건식 냉각기 및 방열 장비.
- 공기측 시스템: 전산실 공기 처리 장치(CRAH), 팬 월, 인로우 냉각기, 후면 도어 열교환기 및 열복도 또는 냉복도 격리(컨테인먼트).
- 액체 냉각: 냉각수 분배 장치(CDU), 칩 직접 냉각 콜드 플레이트 루프, 액침 탱크, 매니폴드 및 2차 유체 네트워크, 그리고 시운전 시 충전되는 유전성 유체.
- 데이터 센터용으로 구축된 지역 냉방 및 해수 냉각 연결 설비.
- 열 제어: 빌딩 관리 시스템(BMS) 냉각 모듈, 데이터 센터 인프라 관리(DCIM) 열 대시보드, 전산 유체 역학(CFD) 모델링 및 AI 설정점 최적화.
- 설계 컨설팅, 설치, 시운전, 개보수, 유지보수 및 관리형 냉각 계약.
제외 항목
- 냉각 운전에 사용되는 전력 구매 비용 및 전력 계통(UPS, 개폐 장치, 발전기).
- IT 장비 내부에 탑재되어 출하되는 서버 자체 팬 및 방열판.
- 데이터 센터 건물 내 사무실용 쾌적 공조.
- 건물 외피, 토지 및 IT 장비.
부문 간 구성 방식
모든 지출은 세 가지 차원(냉각 기술, 제공 형태, 데이터 센터 유형) 각각에 한 번씩, 그리고 5개 지역 중 하나에 한 번 집계되며, 각 분류의 합계는 2025년 2억 6,013만 달러, 2035년 6억 1,839만 달러입니다. 2025년 신규 구축 지출은 1억 2,815만 달러, 설치 기반에 대한 서비스는 1억 448만 달러, 액체 냉각 및 격리 개보수는 2,750만 달러였습니다.
싱가포르 데이터 센터 열 관리 시장 추정치는 왜 서로 다른가?
추정치는 주로 범위에서 차이가 납니다. DC Market Insights는 시설 및 서비스 정의에 따라 2026년 시장을 3억 1,329만 달러로 산정하며, 더 넓은 수치는 냉각에 사용되는 전력, 사무실 층의 쾌적 냉방 또는 서버 수준 팬을 추가합니다. 전력 비용만으로도 장비 지출의 몇 배가 추가됩니다. 냉각이 시설 부하의 약 20%를 차지하는 1,100 MW 설치 기반은 연간 약 1.7테라와트시(TWh)를 소비하며, 이는 싱가포르 요금 기준 2억 5,000만 달러 이상에 해당합니다(DC Market Insights 추정). 싱가포르 데이터 센터 냉각 시장은 냉각 장비만을 다루며, 본 보고서의 열 관리 범위에는 제어 소프트웨어, 설계 컨설팅, 관리형 서비스, 지역 냉방 및 해수 연결이 추가됩니다. 서버룸과 엣지 사이트를 운영하는 중소기업(SME)은 엣지 부문과 기업 및 정부 부문을 통해 범위에 포함됩니다.
| 항목 | 본 보고서 포함 여부 | 이유 |
|---|---|---|
| 냉각 장비(칠러, CRAH, CDU, 액침) | 예(2025년 1억 5,088만 달러) | 시장의 핵심 |
| 설치, 개보수 및 설계 컨설팅 | 예(4,422만 달러) | 열 제거 설비의 설치 또는 변경 비용 |
| 유지보수 및 관리형 냉각 | 예(6,503만 달러) | 설치 기반에 대한 반복 지출 |
| 냉각에 사용되는 전력 | 아니요 | 열 관리 지출이 아닌 운영 비용 |
| 서버 팬 및 방열판 | 아니요 | IT 장비의 일부 |
| 사무실 쾌적 냉방 | 아니요 | 데이터 홀의 열이 아님 |
전력, 서버 팬 및 쾌적 냉방은 범위에서 제외되므로, 이를 포함하는 수치는 DC Market Insights 추정치보다 높게 나타납니다.
2026년 싱가포르 데이터 센터 냉각 수요를 견인하는 요인은?
싱가포르 고유의 세 가지 요인이 싱가포르 데이터 센터 열 관리 시장을 2025년 2억 6,013만 달러에서 2030년 5억 5,650만 달러로 끌어올립니다. 효율 규정과 연계된 용량 배분, 상승하는 탄소 가격, 그리고 공기로는 냉각할 수 없는 AI 랙입니다.
2026년 8월 주롱섬에 할당된 DC-CFA2 용량 200 MW
2026년 8월 21일자 EDB 팩트시트에 따르면 EDB는 2026년 8월 4개 운영사에 각각 50 MW씩 총 200 MW를 잠정 할당했으며, 선정 기업들은 액체 냉각, 100% 에너지 효율 IT 장비 및 Green Mark Platinum 인증을 약속했습니다. 2028-2030년 구축분에 대한 모델의 MW당 냉각 비용 230만 달러를 적용하면, 이 용량만으로도 약 4억 6,000만 달러의 열 관리 지출이 발생하며 그 대부분은 2027년에서 2031년 사이에 집계됩니다. Keppel의 50 MW 규모 Keppel DC SGP 11은 액체, 지역 및 해수 냉각을 통해 PUE 1.2 미만을 목표로 합니다(출처: Keppel SGX 공시, 2026년 8월).
전체 IT 부하 기준 PUE 1.25, 모든 기존 홀은 PUE 1.3
DC-CFA2는 신청자에게 IT 부하 100% 기준 PUE 1.25를 달성하고 전력의 최소 50%를 친환경 에너지로 조달하도록 요구했으며(출처: 정보통신미디어개발청, IMDA, 2025년 12월), 2024년 5월 그린 데이터 센터 로드맵은 모든 데이터 센터가 PUE 1.3 이하로 운영되는 것을 목표로 합니다(출처: IMDA). DC Market Insights는 2015년 이전에 건설된 홀이 일반적으로 PUE 1.5 이상으로 운영되는 것으로 추정하며, 이에 따라 모델은 2025년 25 MW의 개보수가 2030년까지 연 45 MW로 증가하여 2030년 5,625만 달러 규모가 될 것으로 반영합니다.
2026년부터 톤당 S$45의 탄소세
국가기후변화사무국(National Climate Change Secretariat)의 탄소세 일정에 따르면 싱가포르는 2026년 1월 1일 탄소세를 이산화탄소 환산 톤(tCO2e)당 S$25에서 S$45로 인상했으며 2030년까지 S$50-80을 계획하고 있습니다. 운영 온도가 1°C 상승할 때마다 냉각 에너지가 2%에서 5% 절감되므로(출처: IMDA), 홀을 26°C로 유지하는 제어 및 설정점 소프트웨어는 세율이 오를수록 투자 회수가 빨라집니다. 열 제어 및 모니터링 소프트웨어 부문은 연 6.64% 성장하여 2035년 4,947만 달러에 도달합니다.
싱가포르 운영사들이 현재 도입하고 있는 냉각 기술은?
싱가포르 데이터 센터 열 관리 시장에서 액체 냉각, 더 높은 온도의 홀, 해수 방열은 액체 및 지역 냉방 시스템의 지출 비중을 2025년 12.00%에서 2035년 42.00%로 끌어올리는 세 가지 변화입니다.
열대 데이터 센터를 위해 제정된 최초의 액체 냉각 표준인 싱가포르 표준(SS) 726:2026
IMDA와 Enterprise Singapore는 2026년 8월 SS 726:2026 열대 데이터 센터 액체 냉각 표준을 발표했으며, 이 표준은 바닥 하중, 냉각 루프 설계, 배관 재료 및 유체 품질을 다루고 액체 냉각이 데이터 센터 에너지 사용량을 30% 이상 줄일 수 있다고 명시합니다(출처: SS 726:2026 발표 보도자료). 2026년 2월 58 MW, PUE 1.25로 개소한 Nxera의 DC Tuas는 싱가포르 최대 규모의 칩 직접 냉각 시스템을 운영합니다(출처: JTC Corporation, JTC).
액침 냉각 시험과 26°C 홀
Keppel과 Shell은 2026년 5월 Keppel 데이터 센터에서 12개월간의 액침 냉각 테스트베드를 시작했으며, Shell의 벤치마크에 따르면 공랭식 대비 에너지 효율이 최대 48% 향상됩니다(출처: Keppel 및 Shell 액침 냉각 보도자료). SS 697:2023 열대 데이터 센터 표준은 운영사가 운영 온도를 26°C 이상으로 점진적으로 높이도록 요구하며(출처: IMDA), 이는 칠러 가동 시간을 줄이고 모니터링 소프트웨어 수요를 높입니다.
매립지의 해수 냉각 및 지역 냉방
2026년 초부터 건설 중인 Keppel의 해상 부유식 데이터 센터(출처: Keppel 2026년 1분기 사업 현황)는 폐쇄 루프 해수 냉각을 사용하며, JTC Corporation과 Keppel은 2026년 주롱섬 시설을 위한 열 네트워크 연구를 시작했습니다(출처: EDB). 지역 냉방 및 해수 냉각 부문은 작은 2025년 기반에서 연 21.71% 성장하여 2035년 3,710만 달러에 도달합니다.
싱가포르 데이터 센터 냉각 지출을 제약하는 과제는?
두 가지 제약으로 인해 싱가포르 데이터 센터 열 관리 시장의 성장률은 2020-2025년의 14.07%가 아닌 연 9.05%에 머뭅니다. 바로 용량 배분과 가동 중인 홀을 변경하는 비용입니다.
신규 용량은 80-300 MW 단위로 공급
싱가포르의 설치 용량은 70개 이상의 데이터 센터에 걸쳐 1.4기가와트(GW)를 넘지만(출처: 디지털개발정보부, 2026년 2월), 신규 용량은 2023년 7월 80 MW 시범 사업과 200 MW DC-CFA2 할당과 같은 공모를 통해서만 공급되며, 로드맵은 단기적으로 최소 300 MW를 약속하고 있습니다(출처: 그린 데이터 센터 로드맵 팩트시트). 따라서 DC Market Insights는 2029년 이후 신규 준공을 연 110-130 MW로 제한하며, 이로 인해 시장은 2031년 5억 6,805만 달러와 2033년 5억 7,470만 달러 사이에서 정체됩니다.
가동 중인 홀의 개보수 비용은 MW당 약 110만 달러
DC Market Insights 추정에 따르면 가동 중인 공랭식 홀을 후면 도어 또는 칩 직접 냉각으로 전환하는 비용은 2025년 MW당 약 110만 달러이며, 작업은 99.99% 가동률 계약을 맺은 테넌트에 맞춰 단계적으로 진행되어야 합니다. Keppel DC REIT(부동산 투자 신탁)는 2025년 포트폴리오 전반에 걸쳐 변압기 교체와 칠러 및 동적 회전 UPS(DRUPS) 정비에 약 S$969만을 지출했으며(출처: Keppel DC REIT 지속가능성 보고서 2025), 이는 소유주들이 설비를 얼마나 천천히 교체하는지 보여줍니다.
싱가포르 데이터 센터 열 관리의 수익 기회는 어디에 있는가?
액체 냉각과 관리형 열 서비스는 2025년 대비 2035년까지 싱가포르 데이터 센터 열 관리 시장의 연간 지출에 2억 9,855만 달러를 추가합니다.
액체 냉각 시스템: 2,601만 달러에서 2억 2,262만 달러로
DC-CFA2 홀과 AI 개보수에서 CDU, 콜드 플레이트 루프 및 액침 탱크를 도입하면서 이 부문은 연 23.95% 성장합니다. Johnson Controls는 2025년 10월 싱가포르에서 500킬로와트(kW)부터 10 MW 이상까지의 용량을 갖춘 Silent-Aire CDU 제품군을 출시했으며(출처: Johnson Controls), Vertiv는 2025년 11월 유체 서비스 기업 PurgeRite를 약 10억 달러에 인수하기로 합의했습니다(출처: Vertiv).
유지보수 및 관리형 서비스: 6,503만 달러에서 1억 6,697만 달러로
액체 루프는 공기 시스템에는 필요 없던 유체 샘플링, 여과 및 플러싱을 필요로 하므로, 유지보수 및 관리형 서비스의 지출 비중은 25.00%에서 27.00%로 상승합니다. DC Market Insights 추정에 따르면 공기 흐름과 액체 루프를 설계하는 기계 엔지니어 및 CFD 모델링 팀인 데이터 홀 열 관리 컨설턴트는 설치 및 개보수 지출의 약 8%, 즉 2025년 약 350만 달러를 벌어들입니다.
싱가포르 데이터 센터 냉각 비용은 MW당 얼마인가?
DC Market Insights 추정에 따르면 싱가포르 신규 홀의 데이터 센터 열 관리 비용은 2025년 IT 부하 MW당 약 200만 달러이며, 액체 루프가 공기 처리 장치를 대체하면서 2035년에는 270만 달러로 상승합니다.
| 가격 항목 | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 신규 구축 냉각 비용(IT MW당 백만 달러) | 1.60 | 2.00 | 2.45 | 2.70 |
| 서비스 및 제어(설치 MW당 연간 천 달러) | 75 | 95 | 115 | 130 |
| 액체 냉각 또는 격리 개보수(MW당 백만 달러) | 0.95 | 1.10 | 1.25 | 1.35 |
공개 기준점: Equinix는 20 MW 규모의 SG6 시설에 2억 6,000만 달러, 즉 MW당 약 1,300만 달러를 투자했으므로, MW당 200만 달러의 냉각 비용은 해당 예산의 약 15%에 해당합니다(출처: Equinix, 2024년 11월). Schneider Electric은 2026년 3월 지속가능한 열대 데이터 센터 테스트베드 2.0(Sustainable Tropical Data Centre Testbed 2.0)에 약 S$500만 상당의 냉각 및 조립식 데이터 홀 솔루션을 제공했습니다(출처: 싱가포르 국립대학교). SP Group은 2026년 10월-12월 가정용 전기 요금을 10.4%, 즉 킬로와트시(kWh)당 3.32센트 인하했으며(출처: SP Group), 요금 인하는 효율 개보수의 투자 회수 기간을 늘립니다.
싱가포르 데이터 센터 냉각을 규율하는 규정과 표준은?
다섯 가지 규정이 2억 6,013만 달러 규모의 싱가포르 데이터 센터 열 관리 시장을 형성하며, 가장 엄격한 전부하 기준 PUE 1.25는 200 MW의 DC-CFA2 용량에 적용됩니다.
- 그린 데이터 센터 로드맵(IMDA, 2024년 5월): 최소 300 MW의 추가 용량과 모든 데이터 센터에 대한 PUE 1.3 이하 목표.
- DC-CFA2 조건(IMDA 및 EDB, 2025년 12월): IT 부하 100% 기준 PUE 1.25 및 최소 50% 친환경 에너지.
- SS 697:2023 열대 데이터 센터 표준: 26°C 이상으로의 점진적 전환, 1°C당 냉각 에너지 2%에서 5% 절감.
- SS 726:2026 열대 데이터 센터 액체 냉각 표준(2026년 8월): 루프 설계, 배관, 유체 품질 및 모니터링.
- BCA-IMDA 데이터 센터용 Green Mark 2024(2024년 10월) 및 2026년부터 tCO2e당 S$45의 탄소세.
싱가포르 시장에서 선도하는 냉각 부문과 가장 빠르게 성장하는 부문은?
싱가포르 데이터 센터 열 관리 시장에서 공기측 냉각 및 격리가 2025년 지출의 40.00%(1억 405만 달러)로 선두를 차지하며, 액체 냉각 시스템은 연 23.95%로 가장 빠르게 성장하는 부문으로 2032년까지 공기측 시스템을 추월합니다.
냉각 기술별
30°C 기후에서는 액체 루프도 여전히 칠러나 건식 냉각기를 통해 열을 방출하므로, 칠러 플랜트는 2035년에도 지출의 27.00%를 유지합니다.
| 냉각 기술 | 2025(백만 달러) | 2025년 점유율 | 2035(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 칠러 플랜트 및 방열 | 98.85 | 38.00% | 166.97 | 5.38% |
| 공기측 냉각 및 격리 | 104.05 | 40.00% | 142.23 | 3.17% |
| 액체 냉각 시스템 | 26.01 | 10.00% | 222.62 | 23.95% |
| 지역 냉방 및 해수 냉각 | 5.20 | 2.00% | 37.10 | 21.71% |
| 열 제어 및 모니터링 소프트웨어 | 26.01 | 10.00% | 49.47 | 6.64% |
| 합계 | 260.13 | 100.00% | 618.39 | 9.05% |
제공 형태별
장비는 2025년 지출의 58.00%를 차지하며, 유지보수 및 관리형 서비스는 9.89%로 가장 빠르게 성장합니다.
| 제공 형태 | 2025(백만 달러) | 2025년 점유율 | 2035(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 장비 | 150.88 | 58.00% | 346.30 | 8.66% |
| 설치 및 개보수 서비스 | 44.22 | 17.00% | 105.13 | 9.05% |
| 유지보수 및 관리형 서비스 | 65.03 | 25.00% | 166.97 | 9.89% |
| 합계 | 260.13 | 100.00% | 618.39 | 9.05% |
데이터 센터 유형별
코로케이션은 2025년 지출의 56.00%를 차지하며, 클라우드 및 AI 테넌트가 DC-CFA 용량을 확보하면서 하이퍼스케일 및 클라우드가 11.65%로 가장 빠르게 성장합니다.
| 데이터 센터 유형 | 2025(백만 달러) | 2025년 점유율 | 2035(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 코로케이션 | 145.67 | 56.00% | 321.56 | 8.24% |
| 하이퍼스케일 및 클라우드 | 78.04 | 30.00% | 234.99 | 11.65% |
| 기업 및 정부 | 31.22 | 12.00% | 49.47 | 4.71% |
| 엣지 | 5.20 | 2.00% | 12.37 | 9.05% |
| 합계 | 260.13 | 100.00% | 618.39 | 9.05% |
DC 독점: 싱가포르 액체 냉각 용량 트래커(7개 프로젝트, 303 MW)
7개의 주요 프로젝트가 싱가포르 데이터 센터 열 관리 시장의 기반에 약 303 MW의 액체 또는 해수 냉각 IT 용량을 추가하며, 이는 2026-2030년 냉각 비용 단가 기준 약 6억 5,000만 달러의 열 관리 지출에 해당합니다. 트래커와 지역 × 기술 매트릭스는 DC Market Insights 모델로, 9개 입력값(연도별 준공, MW당 냉각 비용, MW당 서비스 지출, 개보수 MW, 개보수 가격, 폐기율, 집계 시차, 기술 점유율 및 지역 점유율)으로 추정하고 출처 원장과 대조하여 검증했습니다.
| 프로젝트 | 운영사 | 위치 | IT 용량 | 냉각 설계 | 상태 |
|---|---|---|---|---|---|
| DC Tuas | Nxera(Singtel) | 투아스 | 58 MW | 칩 직접 냉각, PUE 1.25 | 2026년 2월 개소 |
| SG6 | Equinix | 싱가포르(부지 미공개) | 20 MW | 액체 냉각 대응 | 2027년 1분기 개소 예정 |
| Keppel DC SGP 11 | Keppel Data Centres | 주롱섬 | 50 MW | 액체, 지역 및 해수 냉각, PUE 1.2 미만 | DC-CFA2, 2026년 8월 |
| DC-CFA2 캠퍼스 | ST Telemedia Global Data Centres | 주롱섬 | 50 MW | 액체 냉각 | DC-CFA2, 2026년 8월 |
| DC-CFA2 캠퍼스 | Digital Realty | 주롱섬 | 50 MW | 더 높은 냉수 온도 | DC-CFA2, 2026년 8월 |
| DC-CFA2 캠퍼스 | Equinix | 주롱섬 | 50 MW | 액체 냉각 | DC-CFA2, 2026년 8월 |
| 부유식 데이터 센터 | Keppel | 해상(부지 미공개) | 약 25 MW | 폐쇄 루프 해수 냉각 | 건설 중, 2028년 |
지역 × 냉각 기술 지출 매트릭스, 2025년(백만 달러, DC Market Insights 추정):
| 지역 | 칠러 플랜트 및 방열 | 공기측 냉각 및 격리 | 액체 냉각 시스템 | 지역 냉방 및 해수 냉각 | 열 제어 및 모니터링 소프트웨어 | 합계 |
|---|---|---|---|---|---|---|
| 서부 | 35.59 | 37.46 | 9.37 | 1.87 | 9.37 | 93.65 |
| 동부 | 37.56 | 39.54 | 9.88 | 1.98 | 9.88 | 98.85 |
| 중부 | 15.82 | 16.65 | 4.16 | 0.83 | 4.16 | 41.62 |
| 북부 | 5.93 | 6.24 | 1.56 | 0.31 | 1.56 | 15.61 |
| 북동부 | 3.96 | 4.16 | 1.04 | 0.21 | 1.04 | 10.41 |
싱가포르에서 데이터 센터 냉각 지출을 선도하는 지역과 가장 빠르게 성장하는 지역은?
동부는 2025년 지출의 38.00%(9,885만 달러)로 싱가포르 데이터 센터 열 관리 시장을 선도하며, 서부는 주롱섬과 투아스가 신규 용량 대부분을 흡수하면서 연 14.37%로 가장 빠르게 성장하여 2035년까지 지출의 58.00%를 차지합니다.
| 지역 | 2025(백만 달러) | 2025년 점유율 | 2035(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|
| 서부 | 93.65 | 36.00% | 358.67 | 14.37% |
| 동부 | 98.85 | 38.00% | 148.41 | 4.15% |
| 중부 | 41.62 | 16.00% | 61.84 | 4.04% |
| 북부 | 15.61 | 6.00% | 30.92 | 7.08% |
| 북동부 | 10.41 | 4.00% | 18.55 | 5.95% |
서부
2025년 9,365만 달러에서 2035년 3억 5,867만 달러로(연 14.37%). 투아스, 주롱 및 주롱섬. Nxera의 58 MW DC Tuas와 200 MW의 DC-CFA2 용량 전체가 이곳에 위치하며, JTC Corporation에 따르면 약 20헥타르 규모의 주롱섬 파크는 최대 700 MW의 전력을 공급할 수 있습니다(출처: JTC, 2025년 10월).
동부
2025년 9,885만 달러에서 2035년 1억 4,841만 달러로(연 4.15%). 탐피네스, 로양, 창이 및 파야레바에는 Keppel DC REIT의 탐피네스 자산을 포함한 가장 오래된 코로케이션 캠퍼스가 있어, 이 지역의 지출은 대부분 서비스와 개보수입니다.
중부
2025년 4,162만 달러에서 2035년 6,184만 달러로(연 4.04%). 겐팅레인, 칼랑 및 원노스에는 방열용 옥상 공간이 부족한 밀집된 도심 부지에 기업 및 코로케이션 홀이 들어서 있으며, Keppel은 2026년 중반 겐팅레인에서 Keppel DC SGP 9 건설을 시작합니다(출처: Keppel).
북부
2025년 1,561만 달러에서 2035년 3,092만 달러로(연 7.08%). 우드랜즈와 북부 산업 단지에는 중간 규모의 기업 및 정부 홀이 있습니다.
북동부
2025년 1,041만 달러에서 2035년 1,855만 달러로(연 5.95%). 세랑군 노스와 셀레타에는 소수의 기업 및 엣지 사이트가 있습니다.
냉각에 가장 많이 지출하는 싱가포르 데이터 센터 허브는?
투아스는 2025년 3,746만 달러로 싱가포르 데이터 센터 열 관리 지출을 선도하며, 주롱섬은 2035년까지 187만 달러에서 1억 2,912만 달러로 연 52.70% 성장하는 가장 빠르게 성장하는 대형 허브입니다.
| 순위 | 허브 | 지역 | 2025(백만 달러) | 2035(백만 달러) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | 투아스 | 서부 | 37.46 | 121.95 | 12.53% |
| 2 | 탐피네스 | 동부 | 33.61 | 53.43 | 4.74% |
| 3 | 주롱 이스트 및 주롱 웨스트 | 서부 | 30.90 | 64.56 | 7.65% |
| 4 | 로양 | 동부 | 29.65 | 44.52 | 4.15% |
| 5 | 창이 | 동부 | 25.70 | 38.59 | 4.15% |
| 6 | 크란지 및 림추캉 | 서부 | 23.41 | 43.04 | 6.28% |
| 7 | 겐팅레인 및 칼랑 | 중부 | 18.73 | 29.68 | 4.71% |
| 8 | 원노스 및 아이어라자 | 중부 | 16.65 | 23.50 | 3.51% |
| 9 | 우드랜즈 | 북부 | 10.93 | 21.64 | 7.08% |
| 10 | 파야레바 | 동부 | 9.88 | 11.87 | 1.85% |
| 11 | 세랑군 노스 | 북동부 | 5.72 | 10.20 | 5.95% |
| 12 | 주롱섬 | 서부 | 1.87 | 129.12 | 52.70% |
12개 허브는 2025년 지출 2억 6,013만 달러 중 2억 4,451만 달러를 차지하며, 나머지는 소규모 사이트가 구성합니다. 싱가포르 AI 데이터 센터 시장에서도 AI 홀의 동일한 서부 이동이 나타납니다.
2035년 싱가포르 데이터 센터 냉각 전망은 어떻게 달라질 수 있는가? 세 가지 시나리오
2035년 싱가포르 데이터 센터 열 관리 시장은 주롱섬 파크 이후 싱가포르가 얼마나 많은 전력을 공급하느냐에 따라 기본 시나리오 6억 1,839만 달러를 중심으로 4억 9,471만 달러에서 7억 4,825만 달러 범위에 있습니다.
| 시나리오 | 2035(백만 달러) | CAGR 2025-2035 | 변화 요인 |
|---|---|---|---|
| 저성장 시나리오 | 494.71 | 6.64% | DC-CFA2 이후 추가 용량 공모 없음, 준공이 연 80 MW로 감소 |
| 기본 시나리오 | 618.39 | 9.05% | 연 110-130 MW, 액체 냉각이 지출의 36% |
| 고성장 시나리오 | 748.25 | 11.14% | 300 MW 규모의 3차 공모와 친환경 에너지 수입, 액체 냉각 45% 초과 |
싱가포르의 주요 데이터 센터 열 관리 기업과 점유율은?
싱가포르 홀에 설치된 장비와 발표된 프로젝트 수주를 바탕으로 한 DC Market Insights 추정에 따르면, 상위 5개 공급업체가 2025년 싱가포르 데이터 센터 열 관리 시장의 약 52%를 차지하며 Vertiv가 약 14%로 선두입니다.
- Vertiv
- Schneider Electric(Motivair 포함)
- Daikin(Daikin Applied)
- Trane Technologies(LiquidStack 포함)
- Johnson Controls(Silent-Aire)
- Carrier
- STULZ
- Mitsubishi Electric
- Rittal
- Kaer
- Keppel(지역 냉방 및 해수 냉각)
- Shell(액침 유체)
- Delta Electronics
액체 냉각이 업계 통합을 이끌고 있습니다. Schneider Electric은 2025년 2월 Motivair 지분 75% 인수를 완료했고(출처: Schneider Electric), Daikin Applied는 2025년 8월 DDC Solutions 인수에 합의했으며(출처: Daikin Applied), Trane Technologies는 2026년 1분기에 LiquidStack의 잔여 지분을 인수했습니다(출처: Trane Technologies 10-Q). 싱가포르의 서비스형 냉각(cooling-as-a-service) 제공업체인 Kaer는 냉각을 장비가 아닌 kWh 단위로 판매하며, Keppel은 데이터 센터 소유와 지역 냉방을 결합하고 있습니다. 데이터 센터 정밀 공조 시장은 공기측 장치에 대한 글로벌 현황을 제공합니다.
2025년과 2026년 싱가포르 데이터 센터 냉각에서 무엇이 달라졌는가?
싱가포르 데이터 센터 열 관리 분야에서 2025년 10월 이후 일자가 명시된 6건의 사건으로 최소 303 MW의 싱가포르 신규 용량이 액체 또는 해수 냉각을 채택하게 되었습니다.
- 2025년 10월, Johnson Controls는 싱가포르에서 500 kW부터 10 MW 이상까지의 Silent-Aire 냉각수 분배 장치를 출시했습니다(출처: Johnson Controls).
- 2025년 12월, IMDA와 EDB는 전체 IT 부하 기준 PUE 1.25를 조건으로 최소 200 MW 규모의 DC-CFA2 공모를 개시했습니다(출처: IMDA).
- 2026년 2월, Nxera는 칩 직접 액체 냉각과 PUE 1.25를 갖춘 58 MW 규모의 DC Tuas를 개소했습니다(출처: JTC Corporation).
- 2026년 3월, Schneider Electric은 약 S$500만 상당의 솔루션으로 지속가능한 열대 데이터 센터 테스트베드 2.0에 참여했습니다(출처: 싱가포르 국립대학교).
- 2026년 4월, Keppel과 Shell은 2026년 5월부터 시작하는 12개월간의 액침 냉각 테스트베드를 발표했습니다(출처: Keppel).
- 2026년 8월, EDB는 주롱섬의 200 MW를 Digital Realty, Equinix, Keppel Data Centres 및 STT GDC에 할당했으며, 싱가포르는 액체 냉각을 위한 SS 726:2026을 발표했습니다(출처: EDB; Enterprise Singapore).
DC Market Insights는 싱가포르 데이터 센터 열 관리 모델을 어떻게 구축했는가? (방법론)
모델은 각 홀 냉각 지출의 절반을 준공 연도에, 나머지 절반을 그 전년도에 집계합니다. 27.50 MW × 200만 달러와 35.00 MW × 209만 달러를 더하면 2025년 1억 2,815만 달러가 되며, 여기에 약 1,100 MW의 설치 IT 부하에 대한 서비스 및 제어 1억 448만 달러(MW당 9만 5,000 달러)와 개보수 2,750만 달러(25 MW × 110만 달러)를 더합니다. 준공 규모는 35 MW(2020년), 55 MW(2025년), 130 MW(2030년), 110 MW(2035년)이며, 설치 기반의 1%가 매년 폐기되고, 기반은 2020년 960 MW에서 시작하여 정부가 2021년에 보고한 1,000 MW의 IT 용량과 일치합니다(출처: 통상산업부). 기술, 제공 형태, 유형 및 지역 점유율은 2025년과 2035년에 대해 설정한 후 보간하며, 매년 합계와 일치합니다.
세 가지 범위 검증:
- 상한 1: 모델은 2026-2030년에 515 MW의 IT 용량을 추가하며, 이는 300 MW 로드맵 공급분과 200 MW DC-CFA2, 80 MW 시범 사업의 합계(580 MW) 이내입니다.
- 상한 2: 2025년 신규 구축 냉각 1억 2,815만 달러는 MW당 1,200만 달러 기준 55 MW에 대한 약 6억 6,000만 달러 시설 예산의 약 19%입니다.
- 하한: Nxera의 58 MW DC Tuas만으로도 MW당 160만~200만 달러 기준 2024-2026년 9,300만~1억 1,600만 달러의 냉각 비용이 발생하며, 이는 해당 기간 모델의 신규 구축 지출 3억 8,735만 달러보다 낮습니다.
전체 접근 방식: DC Market Insights 연구 방법론.
목차
- 01서론
- 1.1시장 정의 및 범위
- 1.2포함 및 제외 항목
- 1.3부문 간 구성 방식
- 1.4싱가포르 데이터 센터 열 관리 시장 추정치가 다른 이유
- 02연구 방법론
- 2.1상향식 모델: 신규 MW × MW당 냉각 비용 + 설치 MW × 서비스
- 2.2범위 검증
- 2.3출처 원장
- 03요약
- 3.1시장 개요, 2025년, 2026년 및 2035년
- 3.2주요 시장 통계
- 3.3핵심 요점
- 04시장 역학
- 4.1성장 요인: 주롱섬의 DC-CFA2 용량 200 MW
- 4.2성장 요인: 전체 IT 부하 기준 PUE 1.25 및 기존 홀 PUE 1.3
- 4.3성장 요인: 톤당 S$45의 탄소세
- 4.4동향: SS 726:2026 액체 냉각 표준
- 4.5동향: 액침 냉각 시험과 26°C 홀
- 4.6동향: 해수 냉각 및 지역 냉방
- 4.7과제: 단계별로 공급되는 용량
- 4.8과제: 가동 중인 홀의 개보수 비용
- 4.9기회: 액체 냉각 시스템
- 4.10기회: 유지보수 및 관리형 서비스
- 05가격
- 5.1MW당 냉각 비용, 2020-2035
- 5.2공개 가격 기준점
- 06표준 및 규제
- 6.1그린 데이터 센터 로드맵
- 6.2DC-CFA2 조건
- 6.3SS 697:2023 열대 데이터 센터 표준
- 6.4SS 726:2026 열대 데이터 센터 액체 냉각 표준
- 6.5데이터 센터용 Green Mark 2024 및 탄소세
- 07냉각 기술별 시장 세분화
- 7.1칠러 플랜트 및 방열
- 7.2공기측 냉각 및 격리
- 7.3액체 냉각 시스템
- 7.4지역 냉방 및 해수 냉각
- 7.5열 제어 및 모니터링 소프트웨어
- 08제공 형태별 시장 세분화
- 8.1장비
- 8.2설치 및 개보수 서비스
- 8.3유지보수 및 관리형 서비스
- 09데이터 센터 유형별 시장 세분화
- 9.1코로케이션
- 9.2하이퍼스케일 및 클라우드
- 9.3기업 및 정부
- 9.4엣지
- 10Dc 독점: 싱가포르 액체 냉각 용량 트래커
- 10.17개 프로젝트 트래커(303 MW)
- 10.2지역 × 냉각 기술 지출 매트릭스, 2025년
- 11지역별 분석
- 11.1서부
- 11.2동부
- 11.3중부
- 11.4북부
- 11.5북동부
- 12상위 12개 데이터 센터 허브
- 12.1투아스
- 12.2탐피네스
- 12.3주롱 이스트 및 주롱 웨스트
- 12.4로양
- 12.5창이
- 12.6크란지 및 림추캉
- 12.7겐팅레인 및 칼랑
- 12.8원노스 및 아이어라자
- 12.9우드랜즈
- 12.10파야레바
- 12.11세랑군 노스
- 12.12주롱섬
- 13전망 시나리오
- 13.1저성장 시나리오
- 13.2기본 시나리오
- 13.3고성장 시나리오
- 14경쟁 환경
- 14.1Vertiv
- 14.2Schneider Electric(Motivair 포함)
- 14.3Daikin(Daikin Applied)
- 14.4Trane Technologies(LiquidStack 포함)
- 14.5Johnson Controls(Silent-Aire)
- 14.6Carrier
- 14.7STULZ
- 14.8Mitsubishi Electric
- 14.9Rittal
- 14.10Kaer
- 14.11Keppel(지역 냉방 및 해수 냉각)
- 14.12Shell(액침 유체)
- 14.13Delta Electronics
- 15최근 동향
- 15.12025년 주요 사건
- 15.22026년 주요 사건
- 그림 1싱가포르 데이터 센터 열 관리 시장 규모, 2020-2035(백만 달러)
- 표 1보고서 항목
- 표 2범위 비교
- 표 3MW당 냉각 비용, 2020-2035
- 표 4냉각 기술별 시장, 2025년 및 2035년
- 표 5제공 형태별 시장, 2025년 및 2035년
- 표 6데이터 센터 유형별 시장, 2025년 및 2035년
- 표 7싱가포르 액체 냉각 용량 트래커
- 표 8지역 × 냉각 기술 지출 매트릭스, 2025년
- 표 9지역별 시장, 2025년 및 2035년
- 표 10상위 12개 허브, 2025년 및 2035년
- 표 11전망 시나리오, 2035년
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 3억 1,329만 달러로, 2025년 2억 6,013만 달러 대비 20.44% 증가했습니다. 주롱섬의 액체 냉각 용량이 구축되면서 시장은 2025년부터 CAGR 9.05%로 성장하여 2035년 6억 1,839만 달러에 이를 것으로 전망됩니다.
싱가포르 데이터 홀에서 열을 제거하는 데 지출된 2025년 2억 6,013만 달러 규모로, 칠러 플랜트, 공기 처리 장치 및 격리, 액체 냉각, 지역 냉방 및 해수 냉각, 열 제어 소프트웨어, 설계, 설치 및 유지보수를 포함합니다. 냉각용 전력과 서버 팬은 제외됩니다.
2020-2025년 연 14.07% 성장에 이어 2025년부터 2035년까지 연 9.05% 성장하여 2억 6,013만 달러에서 6억 1,839만 달러로 확대됩니다. 성장은 200 MW DC-CFA2와 같은 공모를 통해 싱가포르가 공급하는 전력량에 의해 제한됩니다.
액체 냉각 시스템으로, 연 23.95% 성장하여 2025년 2,601만 달러에서 2035년 2억 2,262만 달러로 확대됩니다. DC-CFA2 용량은 전체 IT 부하 기준 PUE 1.25를 달성해야 하며, 이제 SS 726:2026이 액체 냉각 규칙을 정하고 있기 때문입니다.
DC Market Insights 추정에 따르면 2025년 신규 홀 기준 IT 부하 MW당 약 200만 달러이며, 2035년에는 270만 달러로 상승합니다. 가동 중인 홀의 개보수는 MW당 약 110만 달러, 서비스는 MW당 연간 약 9만 5,000 달러가 소요됩니다.
서부로, 투아스와 700 MW 규모의 주롱섬 데이터 센터 파크가 신규 용량 대부분을 차지하면서 연 14.37% 성장하여 2025년 9,365만 달러에서 2035년 3억 5,867만 달러로 확대됩니다. 2025년에는 동부가 38.00%로 선두입니다.
2025년 지출의 약 52%가 상위 5개 공급업체에 돌아가며, Vertiv가 약 14%로 선두이고(DC Market Insights 추정) Schneider Electric, Daikin, Trane Technologies, Johnson Controls가 그 뒤를 잇습니다. Carrier, STULZ, Kaer, Keppel도 활동하고 있습니다.
2025년 지출 중 약 350만 달러, 즉 설치 및 개보수 작업의 약 8%가 전산 유체 역학으로 공기 흐름을 모델링하고, 칠러 용량을 산정하며, PUE 1.25와 SS 726:2026을 충족하도록 액체 루프를 설계하는 컨설턴트에게 돌아갑니다.
범위 때문입니다. DC Market Insights는 2026년 장비, 제어 및 서비스 3억 1,329만 달러를 집계합니다. 더 넓은 수치는 냉각용 전력(연간 2억 5,000만 달러 이상), 사무실 쾌적 냉방 또는 서버 팬을 추가하며, 이는 본 보고서에서 제외됩니다.
다섯 가지입니다. 그린 데이터 센터 로드맵의 PUE 1.3 목표, DC-CFA2의 전부하 기준 PUE 1.25 및 50% 친환경 에너지, 26°C 홀을 위한 SS 697:2023, 액체 냉각을 위한 SS 726:2026, 그리고 2026년부터 톤당 S$45의 탄소세입니다.
이 보고서 받기
전체 보고서는 어떻게 받을 수 있나요?
견적을 요청해 주세요. 영업일 기준 1일 이내에 이메일로 답변드립니다.
보고서는 언제, 어떻게 받나요?
결제 후 영업시간 기준 24~48시간 이내에 이메일로 보내드립니다.
결제는 어떻게 하나요?
견적을 수락하시면 안전한 결제 링크를 이메일로 보내드립니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.