
Mercato della gestione termica dei data center di Singapore: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
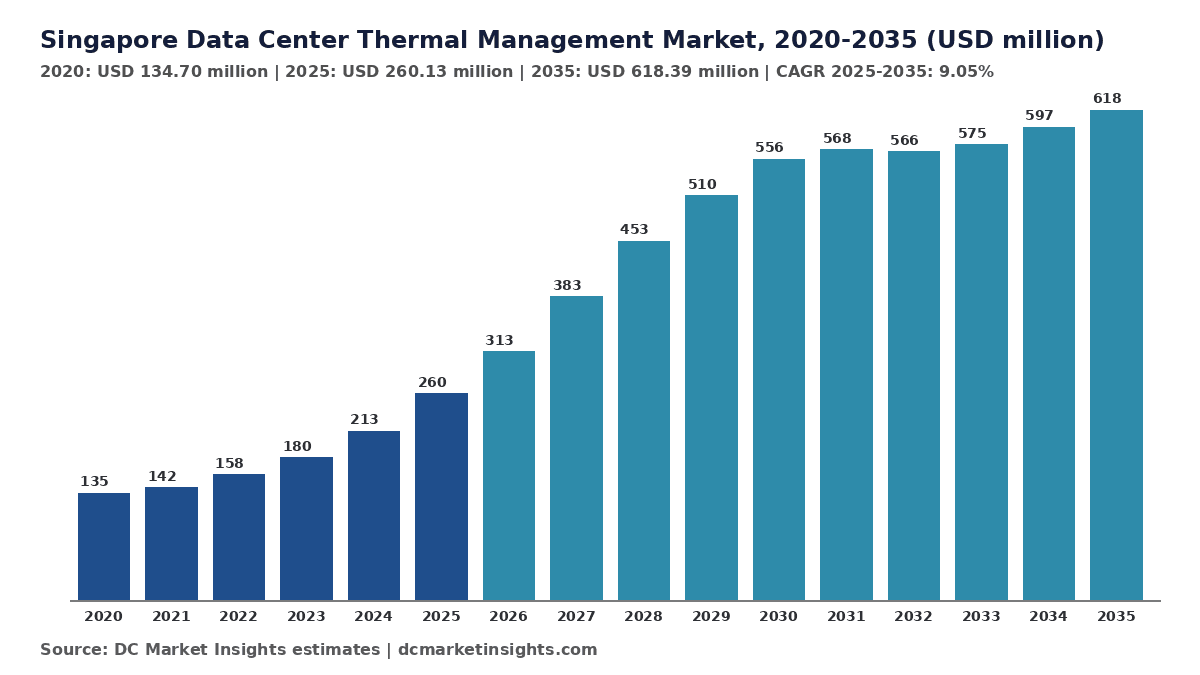
Nel 2025 il valore del Mercato della gestione termica dei data center di Singapore era pari a USD 260.1 milioni; si prevede che raggiunga USD 618.4 milioni entro il 2035, con un CAGR del 9.05%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 18 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Prezzi
- 06Standard e regolamentazione
- 07Segmentazione del mercato per tecnologia di raffreddamento
- 08Segmentazione del mercato per offerta
- 09Segmentazione del mercato per tipologia di data center
- 10Esclusiva DC: tracker della capacità raffreddata a liquido di Singapore
- 15capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il Mercato della gestione termica dei data center di Singapore vale USD 313,29 milioni nel 2026 e si prevede che raggiunga USD 618,39 milioni entro il 2035, rispetto a USD 260,13 milioni nel 2025, con un CAGR del 9,05% dal 2025 al 2035 (stima DC Market Insights). Singapore razionalizza la nuova potenza destinata ai data center e, dalla seconda Data Centre Call for Application (DC-CFA2, o CFA2), ogni nuovo megawatt (MW) rilasciato deve operare con una Power Usage Effectiveness (PUE) pari o inferiore a 1,25 a pieno carico IT, una soglia che il raffreddamento ad aria convenzionale fatica a rispettare nel clima caldo e umido di Singapore; ad agosto 2026 l’Economic Development Board (EDB) ha assegnato 200 MW sull’isola di Jurong a Digital Realty, Equinix, Keppel Data Centres e ST Telemedia Global Data Centres (STT GDC) a questa condizione, con il raffreddamento a liquido citato nella selezione. Questa regola sposta la spesa dalle unità di trattamento aria ai circuiti a liquido: secondo le stime di DC Market Insights, il segmento Sistemi di raffreddamento a liquido raggiunge USD 222,62 milioni entro il 2035, con una crescita del 23,95% annuo, la più rapida tra le cinque tecnologie di raffreddamento. La gestione termica dei data center di Singapore comprende le apparecchiature, i controlli e i servizi che rimuovono il calore dalle sale dati di Singapore, dagli impianti chiller e dalle pareti di ventilatori ai circuiti direct-to-chip, allo smaltimento del calore con acqua di mare e ai contratti di manutenzione. Il conto delle costruzioni del 2025 è di 62,50 MW di nuove sale × circa USD 2,05 milioni di raffreddamento per MW = USD 128,15 milioni, più 1.100 MW installati × USD 95.000 di servizi = USD 104,48 milioni, più 25 MW di retrofit × USD 1,10 milioni = USD 27,50 milioni. La regione Ovest, che ospita Tuas e l’isola di Jurong, è la regione a crescita più rapida con il 14,37% annuo, perché vi si trova il parco data center da 700 MW dell’isola di Jurong.
Statistiche chiave del mercato: quanto vale il Mercato della gestione termica dei data center di Singapore nel 2026?
DC Market Insights valuta il Mercato della gestione termica dei data center di Singapore USD 313,29 milioni nel 2026, il 20,44% in più rispetto ai USD 260,13 milioni del 2025, mentre il DC Tuas da 58 MW di Nxera si riempie e vengono allestite le prime sale raffreddate a liquido del progetto pilota DC-CFA.
- Dimensione del mercato 2025: USD 260,13 milioni
- Dimensione del mercato 2026: USD 313,29 milioni
- Dimensione del mercato 2030: USD 556,50 milioni
- Dimensione del mercato 2035: USD 618,39 milioni
- CAGR 2025-2035: 9,05% (scenario basso 6,64%, scenario alto 11,14%)
- Principale tecnologia di raffreddamento: Raffreddamento lato aria e contenimento, 40,00% della spesa 2025 (USD 104,05 milioni)
- Segmento più rapido: Sistemi di raffreddamento a liquido, 23,95% annuo fino a USD 222,62 milioni entro il 2035
- Regione leader: Est, 38,00% della spesa 2025; regione a crescita più rapida: Ovest, 14,37%
- Hub più grande: Tuas, USD 37,46 milioni nel 2025
- Leader di mercato: Vertiv, circa il 14% della spesa 2025 (stima DC Market Insights)
Quanto spendono i data center di Singapore per il raffreddamento e la gestione termica?
Nel 2025 i data center di Singapore hanno speso USD 260,13 milioni in gestione termica. La dimensione del Mercato della gestione termica dei data center di Singapore era valutata USD 134,70 milioni nel 2020, ha raggiunto USD 260,13 milioni nel 2025 e si prevede che arrivi a USD 618,39 milioni entro il 2035, con un CAGR del 9,05% nel periodo di previsione. Tra il 2020 e il 2025 il mercato è cresciuto del 14,07% annuo nonostante la moratoria 2019-2022 abbia limitato i nuovi completamenti a circa 30-40 MW all’anno, perché la base installata di circa 1.100 MW ha continuato ad acquistare servizi, controlli e retrofit.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato della gestione termica dei data center di Singapore 2025 | USD 260,13 milioni |
| Dimensione del Mercato della gestione termica dei data center di Singapore 2026 | USD 313,29 milioni |
| CAGR del Mercato della gestione termica dei data center di Singapore (2025-2035) | 9,05% |
| Dimensione del Mercato della gestione termica dei data center di Singapore 2035 | USD 618,39 milioni |
DC Market Insights stima che la nuova capacità IT completata a Singapore salga da 55 MW nel 2025 a 130 MW nel 2030, per poi stabilizzarsi a 110 MW all’anno entro il 2035, portando il mercato a USD 556,50 milioni nel 2030. La crescita rallenta dopo il 2030 (da USD 556,50 milioni a USD 618,39 milioni) perché a quel punto il parco dell’isola di Jurong è in gran parte completato e la potenza che il governo può rilasciare ogni anno resta limitata. La gestione termica rappresenta circa il 6,1% del Mercato dei data center di Singapore nel 2025, sul perimetro di infrastrutture e servizi qui adottato.
Punti chiave:
- USD 260,13 milioni nel 2025, USD 313,29 milioni nel 2026 e USD 618,39 milioni entro il 2035, con un CAGR del 9,05%, perché Singapore rilascia nuova capacità solo in tranche da 80-300 MW.
- I Sistemi di raffreddamento a liquido passano dal 10,00% al 36,00% della spesa entro il 2035, perché la capacità DC-CFA2 deve raggiungere una PUE di 1,25 a pieno carico.
- La regione Ovest sale dal 36,00% al 58,00% della spesa con la costruzione del parco da 700 MW dell’isola di Jurong.
- Il contenuto di raffreddamento di una nuova sala a Singapore è di circa USD 2,00 milioni per MW di carico IT nel 2025, secondo le stime di DC Market Insights, perché lo smaltimento del calore in clima tropicale richiede impianti chiller più grandi.
- La spesa per servizi e retrofit sulla base installata è di USD 131,98 milioni, pari al 50,74% della spesa 2025, perché circa 1.100 MW di sale meno recenti devono avvicinarsi a una PUE di 1,3.
Che cosa comprende la gestione termica dei data center di Singapore?
La gestione termica dei data center di Singapore comprende USD 260,13 milioni di spesa 2025 per la rimozione del calore dalle sale dati di Singapore, suddivisi in cinque tecnologie di raffreddamento, tre offerte e quattro tipologie di data center.
Incluso
- Impianti chiller, torri di raffreddamento, dry cooler e apparecchiature di smaltimento del calore al servizio delle sale dati.
- Sistemi lato aria: unità di trattamento aria per sale computer (CRAH), pareti di ventilatori, unità di raffreddamento in-row, scambiatori di calore a porta posteriore e contenimento dei corridoi caldi o freddi.
- Raffreddamento a liquido: unità di distribuzione del refrigerante (CDU), circuiti direct-to-chip a piastra fredda, vasche a immersione, collettori e reti di fluido secondario, oltre ai fluidi dielettrici caricati alla messa in servizio.
- Allacciamenti di teleraffrescamento e raffreddamento ad acqua di mare realizzati per i data center.
- Controlli termici: moduli di raffreddamento dei sistemi di gestione degli edifici (BMS), dashboard termiche di gestione dell’infrastruttura dei data center (DCIM), modellazione di fluidodinamica computazionale (CFD) e ottimizzazione dei set-point tramite IA.
- Consulenza di progettazione, installazione, messa in servizio, retrofit, manutenzione e contratti di raffreddamento gestito.
Escluso
- L’elettricità acquistata per alimentare il raffreddamento e la catena di alimentazione (UPS, quadri elettrici, generatori).
- Le ventole e i dissipatori dei server forniti all’interno delle apparecchiature IT.
- Il condizionamento di comfort per gli uffici all’interno degli edifici dei data center.
- Involucro edilizio, terreno e apparecchiature IT.
Come si combinano i segmenti
Ogni dollaro è conteggiato una volta in ciascuna delle tre dimensioni (tecnologia di raffreddamento, offerta e tipologia di data center) e una volta in una delle cinque regioni; ogni suddivisione somma a USD 260,13 milioni nel 2025 e a USD 618,39 milioni nel 2035. La spesa per nuove costruzioni è stata di USD 128,15 milioni nel 2025, i servizi sulla base installata di USD 104,48 milioni e i retrofit a liquido e di contenimento di USD 27,50 milioni.
Perché le stime del Mercato della gestione termica dei data center di Singapore differiscono?
Le stime differiscono soprattutto per il perimetro: DC Market Insights valuta il mercato 2026 a USD 313,29 milioni su una definizione di infrastrutture e servizi, mentre cifre più ampie aggiungono l’elettricità usata per il raffreddamento, il raffrescamento di comfort dei piani uffici o le ventole a livello di server. La sola bolletta elettrica aggiungerebbe un multiplo della spesa in apparecchiature: una base installata di 1.100 MW con il raffreddamento pari a circa il 20% del carico dell’impianto assorbe circa 1,7 terawattora (TWh) all’anno, per un valore superiore a USD 250 milioni alle tariffe di Singapore (stima DC Market Insights). Il Mercato del raffreddamento dei data center di Singapore copre solo le apparecchiature di raffreddamento; il perimetro della gestione termica qui adottato aggiunge software di controllo, consulenza di progettazione, servizi gestiti e allacciamenti di teleraffrescamento e ad acqua di mare. Le piccole e medie imprese (PMI) che gestiscono sale server e siti edge rientrano nel perimetro attraverso i segmenti Edge e Imprese e pubblica amministrazione.
| Elemento | In questo report | Perché |
|---|---|---|
| Apparecchiature di raffreddamento (chiller, CRAH, CDU, immersione) | Sì (USD 150,88 milioni nel 2025) | Nucleo del mercato |
| Installazione, retrofit e consulenza di progettazione | Sì (USD 44,22 milioni) | Pagati per installare o modificare la rimozione del calore |
| Manutenzione e raffreddamento gestito | Sì (USD 65,03 milioni) | Spesa ricorrente sulla base installata |
| Elettricità consumata dal raffreddamento | No | Un costo operativo, non una spesa di gestione termica |
| Ventole e dissipatori dei server | No | Parte delle apparecchiature IT |
| Raffrescamento di comfort degli uffici | No | Non è calore delle sale dati |
Elettricità, ventole dei server e raffrescamento di comfort sono fuori perimetro, quindi le cifre che li includono risultano più alte della stima di DC Market Insights.
Che cosa guida la domanda di raffreddamento dei data center a Singapore nel 2026?
Tre fattori specifici di Singapore spingono il Mercato della gestione termica dei data center di Singapore da USD 260,13 milioni nel 2025 a USD 556,50 milioni nel 2030: capacità razionata e legata a regole di efficienza, un prezzo del carbonio in aumento e rack per l’IA che l’aria non riesce a raffreddare.
200 MW di capacità DC-CFA2 sull’isola di Jurong, assegnati ad agosto 2026
Ad agosto 2026 l’EDB ha assegnato in via provvisoria 200 MW a quattro operatori, 50 MW ciascuno, e gli assegnatari si sono impegnati al raffreddamento a liquido, al 100% di apparecchiature IT ad alta efficienza energetica e alla certificazione Green Mark Platinum, secondo la scheda informativa dell’EDB del 21 agosto 2026. Ai USD 2,30 milioni di contenuto di raffreddamento per MW previsti dal modello per le costruzioni 2028-2030, questa capacità da sola comporta circa USD 460 milioni di spesa in gestione termica, per la maggior parte contabilizzata tra il 2027 e il 2031. Il Keppel DC SGP 11 da 50 MW di Keppel punta a una PUE inferiore a 1,2 con raffreddamento a liquido, teleraffrescamento e raffreddamento ad acqua di mare (Fonte: comunicazione di Keppel alla SGX, agosto 2026).
Una PUE di 1,25 a pieno carico IT e di 1,3 per ogni sala esistente
La DC-CFA2 richiedeva ai candidati di raggiungere una PUE di 1,25 al 100% del carico IT e di trarre almeno il 50% dell’energia da fonti verdi (Fonte: Infocomm Media Development Authority, IMDA, dicembre 2025), e la Green Data Centre Roadmap di maggio 2024 punta a far operare tutti i data center con una PUE di 1,3 o inferiore (Fonte: IMDA). DC Market Insights stima che le sale costruite prima del 2015 operino tipicamente con una PUE superiore a 1,5, per cui il modello considera 25 MW di retrofit nel 2025, in aumento a 45 MW all’anno entro il 2030, per un valore di USD 56,25 milioni nel 2030.
Una carbon tax di S$45 per tonnellata dal 2026
Singapore ha aumentato la carbon tax da S$25 a S$45 per tonnellata di anidride carbonica equivalente (tCO2e) il 1° gennaio 2026 e prevede S$50-80 entro il 2030, secondo il calendario della carbon tax del National Climate Change Secretariat. Ogni aumento di 1°C della temperatura operativa fa risparmiare dal 2% al 5% dell’energia di raffreddamento (Fonte: IMDA), quindi i controlli e i software di set-point che mantengono le sale a 26°C si ripagano più rapidamente con l’aumento della tassa; il segmento Controlli termici e software di monitoraggio raggiunge USD 49,47 milioni entro il 2035, con una crescita del 6,64% annuo.
Quali tecnologie di raffreddamento stanno adottando ora gli operatori di Singapore?
Nel Mercato della gestione termica dei data center di Singapore, il raffreddamento a liquido, le sale più calde e lo smaltimento del calore con acqua di mare sono i tre cambiamenti che portano i sistemi a liquido e di teleraffrescamento dal 12,00% della spesa nel 2025 al 42,00% entro il 2035.
Singapore Standard (SS) 726:2026, il primo standard di raffreddamento a liquido scritto per i data center tropicali
IMDA ed Enterprise Singapore hanno pubblicato ad agosto 2026 lo standard SS 726:2026 Liquid Cooling in Tropical Data Centres, che riguarda il carico dei pavimenti, la progettazione dei circuiti di raffreddamento, i materiali delle tubazioni e la qualità dei fluidi, e afferma che il raffreddamento a liquido può ridurre i consumi energetici dei data center di oltre il 30% (Fonte: comunicato di lancio dello SS 726:2026). Il DC Tuas di Nxera, inaugurato a febbraio 2026 con 58 MW e una PUE di 1,25, gestisce la più grande installazione direct-to-chip di Singapore (Fonte: JTC Corporation, JTC).
Sperimentazioni a immersione e la sala a 26°C
Keppel e Shell hanno avviato a maggio 2026 un testbed di raffreddamento a immersione di 12 mesi presso un data center Keppel, con benchmark di Shell che indicano un’efficienza energetica fino al 48% superiore rispetto al raffreddamento ad aria (Fonte: comunicato di Keppel e Shell sul raffreddamento a immersione). Lo standard SS 697:2023 Tropical Data Centre chiede agli operatori di passare gradualmente a temperature operative di 26°C e oltre (Fonte: IMDA), il che riduce le ore di funzionamento dei chiller e aumenta la domanda di software di monitoraggio.
Raffreddamento ad acqua di mare e teleraffrescamento su terreni bonificati
Il data center galleggiante di Keppel, in costruzione dall’inizio del 2026 (Fonte: aggiornamento operativo di Keppel del 1° trimestre 2026), utilizza un raffreddamento ad acqua di mare a circuito chiuso, e JTC Corporation e Keppel hanno avviato nel 2026 uno studio sulle reti termiche per le strutture dell’isola di Jurong (Fonte: EDB). Il segmento Teleraffrescamento e raffreddamento ad acqua di mare raggiunge USD 37,10 milioni entro il 2035, con una crescita del 21,71% annuo partendo da una base ridotta nel 2025.
Quali sfide frenano la spesa per il raffreddamento dei data center a Singapore?
Due limiti mantengono la crescita del Mercato della gestione termica dei data center di Singapore al 9,05% annuo anziché al 14,07% del 2020-2025: il razionamento della capacità e il costo degli interventi sulle sale in esercizio.
La nuova capacità viene rilasciata in tranche da 80-300 MW
La capacità installata di Singapore supera 1,4 gigawatt (GW) in oltre 70 data center (Fonte: Ministry of Digital Development and Information, febbraio 2026), ma la nuova capacità arriva solo attraverso bandi come il progetto pilota da 80 MW di luglio 2023 e l’assegnazione DC-CFA2 da 200 MW, e la roadmap promette almeno 300 MW a breve termine (Fonte: scheda informativa della Green Data Centre Roadmap). DC Market Insights limita quindi i nuovi completamenti a 110-130 MW all’anno dopo il 2029, il che appiattisce il mercato tra USD 568,05 milioni nel 2031 e USD 574,70 milioni nel 2033.
Il retrofit delle sale in esercizio costa circa USD 1,10 milioni per MW
Convertire una sala raffreddata ad aria in funzione al raffreddamento a porta posteriore o direct-to-chip costa circa USD 1,10 milioni per MW nel 2025 secondo le stime di DC Market Insights, e i lavori devono essere suddivisi in fasi attorno ai clienti con contratti di disponibilità del 99,99%. Keppel DC REIT (un real estate investment trust) ha speso circa S$9,69 milioni nel 2025 per la sostituzione di trasformatori e la revisione di chiller e UPS rotanti dinamici (DRUPS) nel proprio portafoglio (Fonte: Keppel DC REIT Sustainability Report 2025), segno della lentezza con cui i proprietari rinnovano gli impianti.
Dove si trovano le opportunità di ricavo nella gestione termica dei data center di Singapore?
Il raffreddamento a liquido e i servizi termici gestiti aggiungono USD 298,55 milioni di spesa annua al Mercato della gestione termica dei data center di Singapore entro il 2035, rispetto al 2025.
Sistemi di raffreddamento a liquido: da USD 26,01 milioni a USD 222,62 milioni
CDU, circuiti a piastra fredda e vasche a immersione crescono del 23,95% annuo, man mano che le sale DC-CFA2 e i retrofit per l’IA li adottano. Johnson Controls ha lanciato a Singapore a ottobre 2025 la sua linea di CDU Silent-Aire con capacità da 500 kilowatt (kW) a oltre 10 MW (Fonte: Johnson Controls), e Vertiv ha concordato a novembre 2025 l’acquisizione della società di servizi per fluidi PurgeRite per circa USD 1,0 miliardi (Fonte: Vertiv).
Manutenzione e servizi gestiti: da USD 65,03 milioni a USD 166,97 milioni
I circuiti a liquido richiedono campionamento, filtrazione e lavaggio dei fluidi, attività mai necessarie per i sistemi ad aria, quindi la manutenzione e i servizi gestiti salgono dal 25,00% al 27,00% della spesa. I consulenti di gestione termica delle sale dati, ovvero gli ingegneri meccanici e i team di modellazione CFD che progettano i flussi d’aria e i circuiti a liquido, ricevono circa l’8% della spesa per installazione e retrofit, ovvero circa USD 3,5 milioni nel 2025, secondo le stime di DC Market Insights.
Quanto costa il raffreddamento dei data center per MW a Singapore?
La gestione termica di una nuova sala di data center a Singapore costa circa USD 2,00 milioni per MW di carico IT nel 2025, in aumento a USD 2,70 milioni entro il 2035 man mano che i circuiti a liquido sostituiscono le unità di trattamento aria, secondo le stime di DC Market Insights.
| Voce di prezzo | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Contenuto di raffreddamento per nuove costruzioni (milioni di USD per MW IT) | 1,60 | 2,00 | 2,45 | 2,70 |
| Servizi e controlli (migliaia di USD per MW installato all’anno) | 75 | 95 | 115 | 130 |
| Retrofit a liquido o di contenimento (milioni di USD per MW) | 0,95 | 1,10 | 1,25 | 1,35 |
Riferimenti pubblici: Equinix ha investito USD 260 milioni nella struttura SG6 da 20 MW, circa USD 13 milioni per MW, per cui il raffreddamento a USD 2,00 milioni rappresenta circa il 15% di quel budget (Fonte: Equinix, novembre 2024). Schneider Electric ha contribuito con circa S$5 milioni di soluzioni di raffreddamento e sale dati prefabbricate al Sustainable Tropical Data Centre Testbed 2.0 a marzo 2026 (Fonte: National University of Singapore). SP Group ha ridotto la tariffa domestica del 10,4%, ovvero 3,32 centesimi per kilowattora (kWh), per ottobre-dicembre 2026 (Fonte: SP Group), e tariffe più basse allungano i tempi di ritorno dei retrofit di efficienza.
Quali regole e standard disciplinano il raffreddamento dei data center a Singapore?
Cinque regole definiscono il Mercato della gestione termica dei data center di Singapore da USD 260,13 milioni, e la più severa, una PUE di 1,25 a pieno carico, si applica ai 200 MW di capacità DC-CFA2.
- Green Data Centre Roadmap (IMDA, maggio 2024): almeno 300 MW di capacità aggiuntiva e un obiettivo di PUE pari o inferiore a 1,3 per tutti i data center.
- Condizioni della DC-CFA2 (IMDA ed EDB, dicembre 2025): PUE di 1,25 al 100% del carico IT e almeno il 50% di energia verde.
- Standard SS 697:2023 Tropical Data Centre: passaggio graduale a 26°C e oltre, con un risparmio dal 2% al 5% dell’energia di raffreddamento per ogni 1°C.
- SS 726:2026 Liquid Cooling in Tropical Data Centres (agosto 2026): progettazione dei circuiti, tubazioni, qualità dei fluidi e monitoraggio.
- BCA-IMDA Green Mark for Data Centre 2024 (ottobre 2024) e la carbon tax di S$45 per tCO2e dal 2026.
Quale segmento di raffreddamento guida il mercato di Singapore e quale cresce più rapidamente?
Nel Mercato della gestione termica dei data center di Singapore, il Raffreddamento lato aria e contenimento è in testa con il 40,00% della spesa 2025 (USD 104,05 milioni), mentre i Sistemi di raffreddamento a liquido sono il segmento a crescita più rapida con il 23,95% annuo, superando i sistemi lato aria entro il 2032.
Per tecnologia di raffreddamento
Gli impianti chiller mantengono il 27,00% della spesa nel 2035, perché anche i circuiti a liquido smaltiscono il calore tramite chiller o dry cooler in un clima di 30°C.
| Tecnologia di raffreddamento | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Impianti chiller e smaltimento del calore | 98,85 | 38,00% | 166,97 | 5,38% |
| Raffreddamento lato aria e contenimento | 104,05 | 40,00% | 142,23 | 3,17% |
| Sistemi di raffreddamento a liquido | 26,01 | 10,00% | 222,62 | 23,95% |
| Teleraffrescamento e raffreddamento ad acqua di mare | 5,20 | 2,00% | 37,10 | 21,71% |
| Controlli termici e software di monitoraggio | 26,01 | 10,00% | 49,47 | 6,64% |
| Totale | 260,13 | 100,00% | 618,39 | 9,05% |
Per offerta
Le apparecchiature rappresentano il 58,00% della spesa 2025; manutenzione e servizi gestiti crescono più rapidamente, al 9,89%.
| Offerta | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Apparecchiature | 150,88 | 58,00% | 346,30 | 8,66% |
| Servizi di installazione e retrofit | 44,22 | 17,00% | 105,13 | 9,05% |
| Manutenzione e servizi gestiti | 65,03 | 25,00% | 166,97 | 9,89% |
| Totale | 260,13 | 100,00% | 618,39 | 9,05% |
Per tipologia di data center
La colocation detiene il 56,00% della spesa 2025; Hyperscale e cloud cresce più rapidamente, all’11,65%, poiché i clienti cloud e IA occupano la capacità DC-CFA.
| Tipologia di data center | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Colocation | 145,67 | 56,00% | 321,56 | 8,24% |
| Hyperscale e cloud | 78,04 | 30,00% | 234,99 | 11,65% |
| Imprese e pubblica amministrazione | 31,22 | 12,00% | 49,47 | 4,71% |
| Edge | 5,20 | 2,00% | 12,37 | 9,05% |
| Totale | 260,13 | 100,00% | 618,39 | 9,05% |
Esclusiva DC: il tracker della capacità raffreddata a liquido di Singapore (7 progetti, 303 MW)
Sette progetti nominativi aggiungono circa 303 MW di capacità IT raffreddata a liquido o ad acqua di mare alla base del Mercato della gestione termica dei data center di Singapore, per un valore di circa USD 650 milioni di spesa in gestione termica ai prezzi di contenuto 2026-2030. Il tracker e la matrice regione × tecnologia sono un modello di DC Market Insights, stimato a partire da 9 input (completamenti per anno, contenuto di raffreddamento per MW, spesa per servizi per MW, MW di retrofit, prezzo del retrofit, tasso di dismissione, ritardo di contabilizzazione, quote per tecnologia e quote per regione) e verificato rispetto al registro delle fonti.
| Progetto | Operatore | Località | Capacità IT | Soluzione di raffreddamento | Stato |
|---|---|---|---|---|---|
| DC Tuas | Nxera (Singtel) | Tuas | 58 MW | Direct-to-chip, PUE 1,25 | Inaugurato a febbraio 2026 |
| SG6 | Equinix | Singapore (sito non divulgato) | 20 MW | Predisposto per il raffreddamento a liquido | Apertura nel 1° trimestre 2027 |
| Keppel DC SGP 11 | Keppel Data Centres | Isola di Jurong | 50 MW | Liquido, teleraffrescamento e acqua di mare, PUE inferiore a 1,2 | DC-CFA2, agosto 2026 |
| Campus DC-CFA2 | ST Telemedia Global Data Centres | Isola di Jurong | 50 MW | Raffreddamento a liquido | DC-CFA2, agosto 2026 |
| Campus DC-CFA2 | Digital Realty | Isola di Jurong | 50 MW | Temperature più elevate dell’acqua refrigerata | DC-CFA2, agosto 2026 |
| Campus DC-CFA2 | Equinix | Isola di Jurong | 50 MW | Raffreddamento a liquido | DC-CFA2, agosto 2026 |
| Data center galleggiante | Keppel | Offshore (sito non divulgato) | Circa 25 MW | Acqua di mare a circuito chiuso | In costruzione, 2028 |
Matrice della spesa per regione × tecnologia di raffreddamento, 2025 (milioni di USD, stima DC Market Insights):
| Regione | Impianti chiller e smaltimento del calore | Raffreddamento lato aria e contenimento | Sistemi di raffreddamento a liquido | Teleraffrescamento e raffreddamento ad acqua di mare | Controlli termici e software di monitoraggio | Totale |
|---|---|---|---|---|---|---|
| Ovest | 35,59 | 37,46 | 9,37 | 1,87 | 9,37 | 93,65 |
| Est | 37,56 | 39,54 | 9,88 | 1,98 | 9,88 | 98,85 |
| Centro | 15,82 | 16,65 | 4,16 | 0,83 | 4,16 | 41,62 |
| Nord | 5,93 | 6,24 | 1,56 | 0,31 | 1,56 | 15,61 |
| Nord-Est | 3,96 | 4,16 | 1,04 | 0,21 | 1,04 | 10,41 |
Quale area di Singapore guida la spesa per il raffreddamento dei data center e quale cresce più rapidamente?
L’Est guida il Mercato della gestione termica dei data center di Singapore con il 38,00% della spesa 2025 (USD 98,85 milioni), mentre l’Ovest è la regione a crescita più rapida con il 14,37% annuo, e raggiungerà il 58,00% della spesa entro il 2035 poiché l’isola di Jurong e Tuas assorbono la maggior parte della nuova capacità.
| Regione | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Ovest | 93,65 | 36,00% | 358,67 | 14,37% |
| Est | 98,85 | 38,00% | 148,41 | 4,15% |
| Centro | 41,62 | 16,00% | 61,84 | 4,04% |
| Nord | 15,61 | 6,00% | 30,92 | 7,08% |
| Nord-Est | 10,41 | 4,00% | 18,55 | 5,95% |
Ovest
Da USD 93,65 milioni nel 2025 a USD 358,67 milioni entro il 2035 (14,37% annuo). Tuas, Jurong e l’isola di Jurong. Qui si trovano il DC Tuas da 58 MW di Nxera e tutti i 200 MW di capacità DC-CFA2, e JTC Corporation afferma che il parco di circa 20 ettari dell’isola di Jurong può fornire fino a 700 MW di potenza (Fonte: JTC, ottobre 2025).
Est
Da USD 98,85 milioni nel 2025 a USD 148,41 milioni entro il 2035 (4,15% annuo). Tampines, Loyang, Changi e Paya Lebar ospitano i campus di colocation più datati, tra cui gli asset di Keppel DC REIT a Tampines, per cui la spesa in quest’area riguarda soprattutto servizi e retrofit.
Centro
Da USD 41,62 milioni nel 2025 a USD 61,84 milioni entro il 2035 (4,04% annuo). Genting Lane, Kallang e one-north ospitano sale enterprise e di colocation in lotti urbani densi, dove lo spazio sui tetti per lo smaltimento del calore è scarso; Keppel avvia il Keppel DC SGP 9 a Genting Lane a metà 2026 (Fonte: Keppel).
Nord
Da USD 15,61 milioni nel 2025 a USD 30,92 milioni entro il 2035 (7,08% annuo). Woodlands e le zone industriali settentrionali ospitano sale enterprise e governative di medie dimensioni.
Nord-Est
Da USD 10,41 milioni nel 2025 a USD 18,55 milioni entro il 2035 (5,95% annuo). Serangoon North e Seletar ospitano un numero ridotto di siti enterprise ed edge.
Quali hub di data center di Singapore spendono di più per il raffreddamento?
Tuas guida la spesa per la gestione termica dei data center di Singapore con USD 37,46 milioni nel 2025, e l’isola di Jurong è il grande hub a crescita più rapida con il 52,70% annuo, da USD 1,87 milioni a USD 129,12 milioni entro il 2035.
| Posizione | Hub | Regione | 2025 (milioni di USD) | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Tuas | Ovest | 37,46 | 121,95 | 12,53% |
| 2 | Tampines | Est | 33,61 | 53,43 | 4,74% |
| 3 | Jurong East e Jurong West | Ovest | 30,90 | 64,56 | 7,65% |
| 4 | Loyang | Est | 29,65 | 44,52 | 4,15% |
| 5 | Changi | Est | 25,70 | 38,59 | 4,15% |
| 6 | Kranji e Lim Chu Kang | Ovest | 23,41 | 43,04 | 6,28% |
| 7 | Genting Lane e Kallang | Centro | 18,73 | 29,68 | 4,71% |
| 8 | one-north e Ayer Rajah | Centro | 16,65 | 23,50 | 3,51% |
| 9 | Woodlands | Nord | 10,93 | 21,64 | 7,08% |
| 10 | Paya Lebar | Est | 9,88 | 11,87 | 1,85% |
| 11 | Serangoon North | Nord-Est | 5,72 | 10,20 | 5,95% |
| 12 | Isola di Jurong | Ovest | 1,87 | 129,12 | 52,70% |
I 12 hub rappresentano USD 244,51 milioni dei USD 260,13 milioni spesi nel 2025; i siti minori costituiscono il resto. Il Mercato dei data center per l’IA di Singapore mostra lo stesso spostamento verso ovest per le sale dedicate all’IA.
Come potrebbe cambiare la previsione 2035 sul raffreddamento dei data center di Singapore? Tre scenari
Il Mercato della gestione termica dei data center di Singapore nel 2035 varia da USD 494,71 milioni a USD 748,25 milioni attorno allo scenario base di USD 618,39 milioni, a seconda di quanta potenza Singapore rilascerà dopo il parco dell’isola di Jurong.
| Scenario | 2035 (milioni di USD) | CAGR 2025-2035 | Che cosa cambia |
|---|---|---|---|
| Scenario basso | 494,71 | 6,64% | Nessun bando di capacità dopo la DC-CFA2; i completamenti scendono a 80 MW all’anno |
| Scenario base | 618,39 | 9,05% | 110-130 MW all’anno; raffreddamento a liquido al 36% della spesa |
| Scenario alto | 748,25 | 11,14% | Un terzo bando da 300 MW più importazioni di energia verde; raffreddamento a liquido oltre il 45% |
Quali sono le principali aziende di gestione termica dei data center a Singapore e qual è la loro quota?
I cinque maggiori fornitori detengono circa il 52% del Mercato della gestione termica dei data center di Singapore nel 2025, con Vertiv a circa il 14%, secondo stime di DC Market Insights basate sulle apparecchiature installate nelle sale di Singapore e sulle commesse annunciate.
- Vertiv
- Schneider Electric (con Motivair)
- Daikin (Daikin Applied)
- Trane Technologies (con LiquidStack)
- Johnson Controls (Silent-Aire)
- Carrier
- STULZ
- Mitsubishi Electric
- Rittal
- Kaer
- Keppel (teleraffrescamento e raffreddamento ad acqua di mare)
- Shell (fluidi per immersione)
- Delta Electronics
Il raffreddamento a liquido sta consolidando il settore: Schneider Electric ha completato l’acquisizione di una quota del 75% in Motivair a febbraio 2025 (Fonte: Schneider Electric), Daikin Applied ha concordato l’acquisizione di DDC Solutions ad agosto 2025 (Fonte: Daikin Applied) e Trane Technologies ha rilevato la parte restante di LiquidStack nel primo trimestre 2026 (Fonte: Trane Technologies 10-Q). Kaer, fornitore singaporiano di cooling-as-a-service, vende il raffreddamento su base per kWh anziché come apparecchiatura, e Keppel combina la proprietà di data center con il teleraffrescamento. Il Mercato del condizionamento di precisione per data center offre il quadro globale per le unità lato aria.
Che cosa è cambiato nel raffreddamento dei data center di Singapore nel 2025 e nel 2026?
Per la gestione termica dei data center di Singapore, sei eventi datati da ottobre 2025 hanno portato almeno 303 MW di nuova capacità di Singapore sul raffreddamento a liquido o ad acqua di mare.
- A ottobre 2025 Johnson Controls ha lanciato a Singapore le sue unità di distribuzione del refrigerante Silent-Aire, da 500 kW a oltre 10 MW (Fonte: Johnson Controls).
- A dicembre 2025 IMDA ed EDB hanno aperto la DC-CFA2 per almeno 200 MW, con una PUE di 1,25 a pieno carico IT (Fonte: IMDA).
- A febbraio 2026 Nxera ha inaugurato il DC Tuas da 58 MW con raffreddamento a liquido direct-to-chip e una PUE di 1,25 (Fonte: JTC Corporation).
- A marzo 2026 Schneider Electric ha aderito al Sustainable Tropical Data Centre Testbed 2.0 con circa S$5 milioni di soluzioni (Fonte: National University of Singapore).
- Ad aprile 2026 Keppel e Shell hanno annunciato un testbed di raffreddamento a immersione di 12 mesi a partire da maggio 2026 (Fonte: Keppel).
- Ad agosto 2026 l’EDB ha assegnato 200 MW sull’isola di Jurong a Digital Realty, Equinix, Keppel Data Centres e STT GDC, e Singapore ha pubblicato lo SS 726:2026 per il raffreddamento a liquido (Fonte: EDB; Enterprise Singapore).
Come ha costruito DC Market Insights il modello della gestione termica dei data center di Singapore? (Metodologia)
Il modello contabilizza metà della spesa di raffreddamento di ciascuna sala nell’anno di completamento e metà nell’anno precedente: 27,50 MW × USD 2,00 milioni più 35,00 MW × USD 2,09 milioni danno USD 128,15 milioni per il 2025; si aggiungono poi USD 104,48 milioni di servizi e controlli su circa 1.100 MW di carico IT installato (USD 95.000 per MW) e USD 27,50 milioni di retrofit (25 MW × USD 1,10 milioni). I completamenti sono di 35 MW (2020), 55 MW (2025), 130 MW (2030) e 110 MW (2035); l’1% della base installata viene dismesso ogni anno; la base parte da 960 MW nel 2020, in linea con i 1.000 MW di capacità IT riportati dal governo per il 2021 (Fonte: Ministry of Trade and Industry). Le quote per tecnologia, offerta, tipologia e regione sono fissate per il 2025 e il 2035, interpolate, e sommano al totale in ogni anno.
Tre verifiche di limite:
- Tetto 1: il modello aggiunge 515 MW di capacità IT nel periodo 2026-2030, entro la tranche da 300 MW della roadmap più i 200 MW della DC-CFA2 e gli 80 MW del progetto pilota (580 MW).
- Tetto 2: il raffreddamento per nuove costruzioni di USD 128,15 milioni nel 2025 rappresenta circa il 19% del budget infrastrutturale di circa USD 660 milioni per 55 MW a USD 12 milioni per MW.
- Soglia minima: il solo DC Tuas da 58 MW di Nxera, a USD 1,60-2,00 milioni per MW, implica USD 93-116 milioni di raffreddamento nel periodo 2024-2026, al di sotto dei USD 387,35 milioni di spesa per nuove costruzioni del modello in quegli anni.
Approccio completo: metodologia di ricerca di DC Market Insights.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Elementi inclusi ed esclusi
- 1.3Come si combinano i segmenti
- 1.4Perché le stime del Mercato della gestione termica dei data center di Singapore differiscono
- 02Metodologia di ricerca
- 2.1Modello bottom-up: nuovi MW × contenuto di raffreddamento per MW + MW installati × servizi
- 2.2Verifiche di limite
- 2.3Registro delle fonti
- 03Sintesi
- 3.1Quadro del mercato, 2025, 2026 e 2035
- 3.2Statistiche chiave del mercato
- 3.3Punti chiave
- 04Dinamiche di mercato
- 4.1Fattore trainante: 200 MW di capacità DC-CFA2 sull'isola di Jurong
- 4.2Fattore trainante: PUE di 1,25 a pieno carico IT e di 1,3 per le sale esistenti
- 4.3Fattore trainante: carbon tax di S$45 per tonnellata
- 4.4Tendenza: standard di raffreddamento a liquido SS 726:2026
- 4.5Tendenza: sperimentazioni a immersione e la sala a 26°C
- 4.6Tendenza: raffreddamento ad acqua di mare e teleraffrescamento
- 4.7Sfida: capacità rilasciata in tranche
- 4.8Sfida: costo del retrofit nelle sale in esercizio
- 4.9Opportunità: sistemi di raffreddamento a liquido
- 4.10Opportunità: manutenzione e servizi gestiti
- 05Prezzi
- 5.1Costo del raffreddamento per MW, 2020-2035
- 5.2Riferimenti di prezzo pubblici
- 06Standard e regolamentazione
- 6.1Green Data Centre Roadmap
- 6.2Condizioni della DC-CFA2
- 6.3SS 697:2023 Tropical Data Centre Standard
- 6.4SS 726:2026 Liquid Cooling in Tropical Data Centres
- 6.5Green Mark for Data Centre 2024 e carbon tax
- 07Segmentazione del mercato per tecnologia di raffreddamento
- 7.1Impianti chiller e smaltimento del calore
- 7.2Raffreddamento lato aria e contenimento
- 7.3Sistemi di raffreddamento a liquido
- 7.4Teleraffrescamento e raffreddamento ad acqua di mare
- 7.5Controlli termici e software di monitoraggio
- 08Segmentazione del mercato per offerta
- 8.1Apparecchiature
- 8.2Servizi di installazione e retrofit
- 8.3Manutenzione e servizi gestiti
- 09Segmentazione del mercato per tipologia di data center
- 9.1Colocation
- 9.2Hyperscale e cloud
- 9.3Imprese e pubblica amministrazione
- 9.4Edge
- 10Esclusiva DC: tracker della capacità raffreddata a liquido di Singapore
- 10.1Tracker di sette progetti (303 MW)
- 10.2Matrice della spesa per regione × tecnologia di raffreddamento, 2025
- 11Analisi regionale
- 11.1Ovest
- 11.2Est
- 11.3Centro
- 11.4Nord
- 11.5Nord-Est
- 12I 12 principali hub di data center
- 12.1Tuas
- 12.2Tampines
- 12.3Jurong East e Jurong West
- 12.4Loyang
- 12.5Changi
- 12.6Kranji e Lim Chu Kang
- 12.7Genting Lane e Kallang
- 12.8one-north e Ayer Rajah
- 12.9Woodlands
- 12.10Paya Lebar
- 12.11Serangoon North
- 12.12Isola di Jurong
- 13Scenari di previsione
- 13.1Scenario basso
- 13.2Scenario base
- 13.3Scenario alto
- 14Panorama competitivo
- 14.1Vertiv
- 14.2Schneider Electric (con Motivair)
- 14.3Daikin (Daikin Applied)
- 14.4Trane Technologies (con LiquidStack)
- 14.5Johnson Controls (Silent-Aire)
- 14.6Carrier
- 14.7STULZ
- 14.8Mitsubishi Electric
- 14.9Rittal
- 14.10Kaer
- 14.11Keppel (teleraffrescamento e raffreddamento ad acqua di mare)
- 14.12Shell (fluidi per immersione)
- 14.13Delta Electronics
- 15Sviluppi recenti
- 15.1Eventi del 2025
- 15.2Eventi del 2026
- Fig. 1Dimensione del Mercato della gestione termica dei data center di Singapore, 2020-2035 (milioni di USD)
- Tabella 1Attributi del report
- Tabella 2Confronto del perimetro
- Tabella 3Costo del raffreddamento per MW, 2020-2035
- Tabella 4Mercato per tecnologia di raffreddamento, 2025 e 2035
- Tabella 5Mercato per offerta, 2025 e 2035
- Tabella 6Mercato per tipologia di data center, 2025 e 2035
- Tabella 7Tracker della capacità raffreddata a liquido di Singapore
- Tabella 8Matrice della spesa per regione × tecnologia di raffreddamento, 2025
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10I 12 principali hub, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 313,29 milioni nel 2026, in aumento del 20,44% rispetto a USD 260,13 milioni nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 618,39 milioni entro il 2035, con un CAGR del 9,05% dal 2025, grazie alla costruzione di capacità raffreddata a liquido sull’isola di Jurong.
USD 260,13 milioni di spesa 2025 per la rimozione del calore dalle sale dati di Singapore: impianti chiller, unità di trattamento aria e contenimento, raffreddamento a liquido, teleraffrescamento e raffreddamento ad acqua di mare, software di controllo termico, progettazione, installazione e manutenzione. Sono esclusi l’elettricità per il raffreddamento e le ventole dei server.
Del 9,05% annuo dal 2025 al 2035, da USD 260,13 milioni a USD 618,39 milioni, dopo il 14,07% annuo del 2020-2025. La crescita è limitata dalla quantità di potenza che Singapore rilascia tramite bandi come la DC-CFA2 da 200 MW.
I Sistemi di raffreddamento a liquido, con il 23,95% annuo, da USD 26,01 milioni nel 2025 a USD 222,62 milioni entro il 2035, perché la capacità DC-CFA2 deve raggiungere una PUE di 1,25 a pieno carico IT e lo SS 726:2026 ora fissa le regole per il raffreddamento a liquido.
Circa USD 2,00 milioni per MW di carico IT per una nuova sala nel 2025, in aumento a USD 2,70 milioni entro il 2035, secondo le stime di DC Market Insights. Il retrofit di una sala in esercizio costa circa USD 1,10 milioni per MW e i servizi circa USD 95.000 per MW all’anno.
L’Ovest, con il 14,37% annuo, da USD 93,65 milioni nel 2025 a USD 358,67 milioni entro il 2035, perché Tuas e il parco data center da 700 MW dell’isola di Jurong assorbono la maggior parte della nuova capacità. L’Est è in testa nel 2025 con il 38,00%.
Circa il 52% della spesa 2025 va ai cinque maggiori fornitori, guidati da Vertiv con circa il 14% (stima DC Market Insights), seguita da Schneider Electric, Daikin, Trane Technologies e Johnson Controls; sono attivi anche Carrier, STULZ, Kaer e Keppel.
Circa USD 3,5 milioni della spesa 2025, pari a circa l’8% dei lavori di installazione e retrofit, vanno ai consulenti che modellano i flussi d’aria con la fluidodinamica computazionale, dimensionano i chiller e progettano circuiti a liquido per rispettare la PUE di 1,25 e lo SS 726:2026.
Per il perimetro: DC Market Insights conteggia USD 313,29 milioni di apparecchiature, controlli e servizi nel 2026. Cifre più ampie aggiungono l’elettricità per il raffreddamento (oltre USD 250 milioni all’anno), il raffrescamento di comfort degli uffici o le ventole dei server, qui esclusi.
Cinque: l’obiettivo di PUE di 1,3 della Green Data Centre Roadmap, la PUE di 1,25 a pieno carico e il 50% di energia verde della DC-CFA2, lo SS 697:2023 per le sale a 26°C, lo SS 726:2026 per il raffreddamento a liquido e una carbon tax di S$45 per tonnellata dal 2026.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.