
대만 AI 데이터센터 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
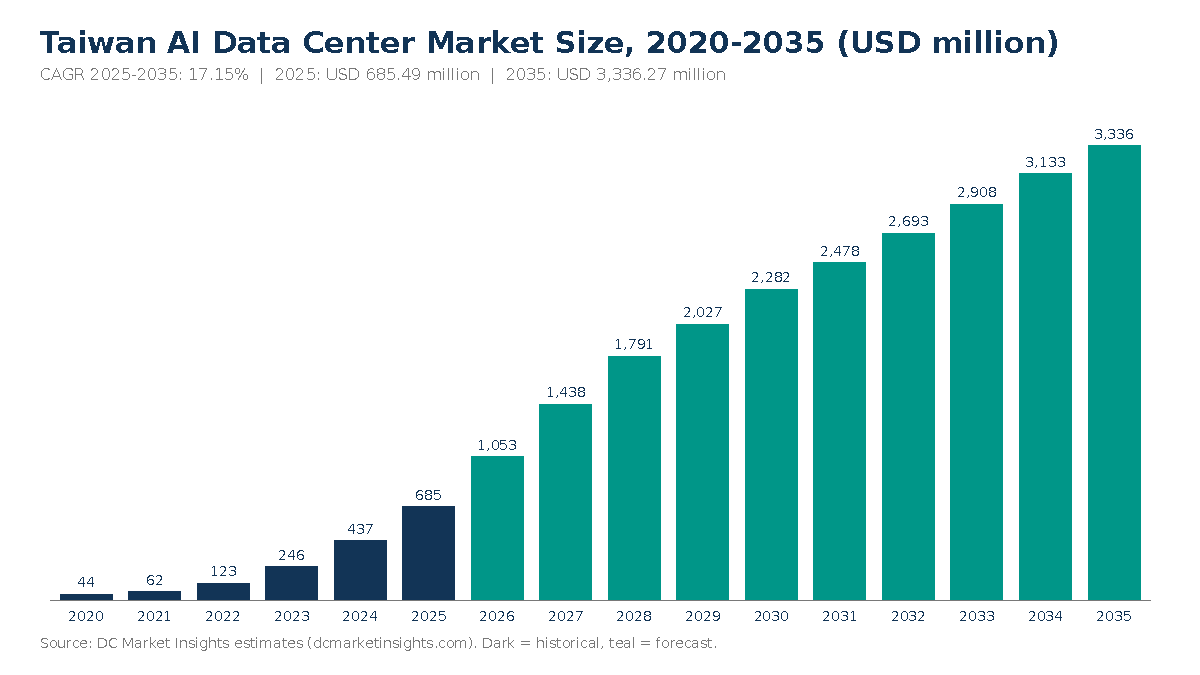
대만 AI 데이터센터 시장 규모는 2025년 USD 685.5백만였으며, 연평균 성장률(CAGR) 17.15%로 성장해 2035년에는 USD 3,340.0백만에 이를 것으로 전망됩니다.
보고서 구성
- 01서론
- 02조사 방법론
- 03요약
- 04시장 역학
- 05가격 분석
- 06표준 및 규제
- 07구성요소별 시장 세분화
- 08프로젝트 유형별 시장 세분화
- 09워크로드별 시장 세분화
- 10데이터센터 유형별 시장 세분화
- 16개 장
- 2020-2024과거 기간
- 2026-2035전망 기간
- —분석 대상 기업
전체 분석
대만 AI 데이터센터 시장 규모는 2026년 10억 5,000만 달러로 평가되며, 2025년 6억 8,549만 달러에서 2035년 33억 4,000만 달러로 확대되어 2025~2035년 연평균 성장률(CAGR) 17.15%를 기록할 것으로 전망됩니다(DC Market Insights 추정). 이 시장의 속도를 결정하는 것은 칩이 아니라 전력입니다. 2024년 이후 타오위안 이북 지역에서 5메가와트(MW)를 넘는 전력 신청은 경제부(MOEA)가 2024년 10월 인정한 계통 병목에 막혀 대기 중이며, 2025년 11월 기준 대만전력공사(Taipower)에 접수된 AI 데이터센터 전력 신청 79건(약 4,758 MW) 가운데 승인된 것은 40건(3,033 MW)에 불과했습니다(출처: MOEA; 2026년 10월 보도된 Taipower 수치). 대만 AI 데이터센터 시장은 대만에서 인공지능(AI) 워크로드를 위해 구축·운영되는 시설 인프라, 즉 전기 시스템, 냉각, 건물 외피 및 피트아웃, AI 네트워크 패브릭, 운영 서비스 및 소프트웨어를 포괄하며, 그래픽 처리 장치(GPU) 서버는 제외됩니다. 2025년 구축 내역은 신규 AI IT 용량 42.75 MW(대만에서 준공된 95 MW의 45%) × AI MW당 1,400만 달러 = 5억 9,850만 달러, 여기에 홀 리트로핏 12 MW × 450만 달러 = 5,400만 달러, 그리고 설치된 AI 용량 82.5 MW 각각에 대한 서비스 40만 달러 = 3,299만 달러를 더한 값입니다. 운영 서비스 및 소프트웨어는 연 34.40%로 가장 빠르게 성장하는 부문이며, 대만 남부는 타오위안에는 없는 계통 여유를 타이난과 가오슝이 갖추고 있어 연 22.39%로 가장 빠르게 성장하는 지역입니다.
주요 시장 통계: 2026년 대만 AI 데이터센터 시장 규모는 얼마인가?
DC Market Insights는 2026년 대만 AI 데이터센터 시장을 2025년보다 53.59% 많은 10억 5,000만 달러로 평가합니다. 이 성장은 신규 AI IT 용량이 42.75 MW에서 65.00 MW로 늘어나는 데서 비롯됩니다.
- 2025년 시장 규모: 6억 8,549만 달러
- 2026년 시장 규모: 10억 5,000만 달러
- 2030년 시장 규모: 22억 8,000만 달러
- 2035년 시장 규모: 33억 4,000만 달러
- 2025~2035년 CAGR: 17.15%(저성장 시나리오 13.24%, 고성장 시나리오 19.65%)
- 최대 구성요소: 전기 인프라, 2025년 지출의 33.55%(2억 2,995만 달러)
- 최고 성장 구성요소: 운영 서비스 및 소프트웨어, 연 34.40%; 최고 성장 워크로드: AI 추론, 연 24.32%
- 선도 지역: 대만 북부, 2025년 지출의 60%; 최고 성장 지역: 대만 남부, 연 22.39%
- 최대 도시: 타오위안시, 2025년 1억 4,395만 달러
- 시장 선도 기업: Delta Electronics, 2025년 장비·서비스 가치의 약 14%(DC Market Insights 추정)
핵심 요약: 대만 AI 데이터센터 용량 구매자가 알아야 할 점은?
DC Market Insights는 2025년 6억 8,549만 달러에서 2035년 33억 4,000만 달러로 성장하는 이 시장에서 네 가지 시사점을 도출합니다.
- 입지는 계통 접근성이 결정합니다. 북부에서 5 MW를 넘는 신규 부하가 Taipower의 용량 확보를 기다리는 동안, 대만 남부의 지출 비중은 2035년까지 20%에서 31%로 높아집니다.
- 2025년 AI 홀의 구축비는 서버를 제외하고 IT 부하 MW당 1,400만 달러로, 전력 계통 설비와 액체 냉각이 더 무겁기 때문에 일반 홀보다 약 44% 비쌉니다.
- 기업용 및 소버린 모델이 실제 운영 단계로 넘어가면서 2031년 무렵 추론이 학습을 앞지르고, AI 추론의 지출 비중은 32%에서 58%로 올라갑니다.
- 서비스는 독자적인 사업으로 자리 잡습니다. 설치된 AI 기반이 1,400 MW를 넘어서면서 운영 지출은 3,299만 달러에서 6억 3,449만 달러로 늘어납니다.
대만 AI 데이터센터 시장 개요: 2025년 대만은 AI 데이터센터 시설에 얼마를 지출했는가?
대만은 2025년 AI 데이터센터 시설 인프라에 6억 8,549만 달러를 지출했습니다. 대만 AI 데이터센터 시장 규모는 2020년 4,358만 달러에서 2025년 6억 8,549만 달러에 이르렀으며, 예측 기간 동안 연평균 17.15% 성장해 2035년에는 33억 4,000만 달러에 달할 것으로 예상됩니다. 2020~2025년에는 낮은 기저에서 출발해 연 73.52% 성장했는데, 이는 대만 신규 용량 중 AI 비중이 8%에서 45%로 높아지고 타이베이, 가오슝, 타이난에 첫 GPU 홀이 문을 열었기 때문입니다.
| 보고서 항목 | 세부 내용 |
|---|---|
| 과거 기간 | 2020-2024 |
| 기준 연도 | 2025 |
| 예측 기간 | 2026-2035 |
| 2025년 시장 규모 | 6억 8,549만 달러 |
| 2026년 시장 규모 | 10억 5,000만 달러 |
| 2025~2035년 CAGR | 17.15% |
| 2035년 시장 규모 | 33억 4,000만 달러 |
| 대상 세그먼트 | 구성요소, 프로젝트 유형, 워크로드, 데이터센터 유형 |
| 대상 지역 | 대만 북부, 중부, 남부, 동부 및 도서 지역; 12개 시·현 |
연간 AI 준공 용량이 155 MW 안팎에서 평탄해지는 반면 MW당 가격은 연 2%씩 오르기 때문에, 성장률은 2026년 53.59%에서 2035년 6.50%로 둔화됩니다. 그래도 설치된 AI 기반은 2025년 말 136 MW에서 2035년 약 1,415 MW로 늘어나므로 후반기 성장은 서비스가 이끕니다. DC Market Insights는 2025년 AI 홀 시설 가치(MW당 1,335만 달러 기준 5억 7,071만 달러)가 같은 해 대만 데이터센터 인프라 시장의 46%에 해당한다고 추정합니다.
대만 AI 데이터센터 시장이란 무엇이며, 그 범위는 어디까지인가?
대만 AI 데이터센터 시장은 AI 가속기용으로 지어진 홀에 대한 시설 지출로, 2025년 기준 6억 8,549만 달러입니다. 이러한 홀은 랙당 40킬로와트(kW)에서 200 kW에 이르는 랙을 운용합니다.
포함 항목
AI 부하에 맞춰 설계된 중전압 개폐장치, 변압기, 무정전 전원 장치(UPS), 버스웨이; 칠러, 냉각수 분배 장치(CDU), 칩 직접 냉각(direct-to-chip) 루프, 후면 도어 열교환기; 보강 바닥, 화이트 스페이스 피트아웃 및 랙; AI 네트워크 패브릭(구조화 광케이블, 케이블 트레이, 스파인 룸 구축); 기존 홀을 액체 냉각용으로 전환하는 리트로핏; 그리고 설치된 AI 홀에 대한 운영 서비스 및 모니터링 소프트웨어.
제외 항목
GPU 서버, 스토리지 및 스위치, 주문자 설계 생산(ODM) 업체의 수출용 AI 서버 제조, 토지, 전기 요금, Taipower 송전 공사, 코로케이션 임대료, GPU 서비스(GPU-as-a-service) 또는 클라우드 매출. 대만 공장에서 생산해 해외로 출하하는 서버는 제조 생산량일 뿐, 대만 데이터센터 내부의 지출이 아닙니다. AI와 일반 데이터센터를 모두 포함한 대만 내 데이터센터 지출 전체는 대만 데이터센터 시장에서, 전 세계 총액은 데이터센터 시장에서 산정합니다(여기서는 다시 제시하지 않음).
세그먼트 간 관계
매년 네 가지 구성요소의 합은 전체 시장과 같으며, 세 가지 프로젝트 유형, 두 가지 워크로드, 네 가지 데이터센터 유형, 네 개 지역의 합도 마찬가지입니다. 2025년에는 신규 AI 홀 5억 9,850만 달러 + 리트로핏 5,400만 달러 + 운영 3,299만 달러 = 6억 8,549만 달러입니다.
대만 AI 데이터센터 시장 추정치는 왜 서로 다른가?
2026년 수치인 10억 5,000만 달러는 시설 계층만 집계하기 때문에 추정치가 달라집니다. GPU 서버를 더한 추정치는 대략 10배 더 큽니다.
이 페이지의 이전 판은 좁은 범위의 AI 전용 사이트만 집계했습니다. 더 넓은 정의는 가속기 서버, 대만 ODM 업체의 AI 서버 수출, GPU 클라우드 구독, 전력 구매 비용까지 더합니다. DC Market Insights는 이 항목들을 제외하여, 수치를 시설 예산은 물론 동일한 경계를 사용하는 아시아 태평양 AI 데이터센터 시장과도 비교할 수 있도록 했습니다.
| 항목 | DC Market Insights 범위 포함 여부 | 이유 |
|---|---|---|
| 전기, 냉각, 외피 및 패브릭 | 예, 6억 5,250만 달러(2025년, 신규 홀 및 리트로핏) | AI 홀의 물리적 구축 |
| 운영 서비스 및 소프트웨어 | 예, 3,299만 달러(2025년) | 설치된 AI MW에 연동된 반복 지출 |
| GPU 서버 및 스토리지 | 아니요 | 가속기 단위로 가격이 매겨지는 IT 장비 |
| AI 서버 수출 | 아니요 | 데이터센터 지출이 아닌 제조 생산량 |
| 전기 요금 및 코로케이션 임대료 | 아니요 | 전력회사와 임대인에게 지불하는 운영 비용 |
범위 내 구매자로는 하이퍼스케일 클라우드 사업자, 코로케이션 운영사, 국가고속컴퓨팅센터(NCHC) 및 기타 정부 후원 기관, 자체 AI 클러스터를 운영하는 반도체·전자 제조업체, 그리고 코로케이션을 통해 AI 랙을 임차하는 중소기업(SME)이 있습니다.
대만 AI 데이터센터 지출은 왜 이렇게 빠르게 늘고 있는가?
세 구매자 그룹이 2026년 대만 AI 데이터센터 지출을 53.59% 끌어올립니다. 하이퍼스케일 클라우드 리전, 정부 지원 소버린 컴퓨팅, 고밀도 코로케이션이 그해 합계 65.00 MW의 AI IT 용량을 추가합니다(DC Market Insights 추정).
AWS, Google, Microsoft의 대만 클라우드 리전 수십억 달러 투자
Amazon은 2025년 6월 Amazon Web Services(AWS) 아시아 태평양(타이베이) 리전을 출범하고 대만 데이터센터에 50억 달러 이상을 투자할 계획이라고 밝혔습니다(출처: Amazon). Google에 따르면 장화현 캠퍼스에는 2011년 이후 16억 달러 이상이 투입되었으며, Microsoft는 2025년 4월 타오위안에 대만 최초의 데이터센터를 짓고 있다고 밝혔습니다. DC Market Insights는 하이퍼스케일 및 클라우드 홀이 2025년 대만 AI 데이터센터 시장 지출의 42%(2억 8,791만 달러)를 차지했고 2035년에는 50%에 이를 것으로 추정합니다. 각 리전이 일반 용량 위에 AI 가용 영역을 추가하기 때문에, 이 유형은 연 19.21%로 가장 빠르게 성장하는 데이터센터 유형입니다.
소버린 컴퓨팅: NCHC 타이난 센터와 GPU 10,000개 규모의 AI 팩토리
국가과학기술위원회(NSTC)는 2025년 12월 남부과학단지에 설치 전력 15 MW의 NCHC 클라우드 컴퓨팅 센터를 개소했습니다(출처: NSTC). NVIDIA에 따르면 2025년 5월 Foxconn(Hon Hai Precision Industry), NVIDIA Corporation(NVIDIA), 대만 정부가 NVIDIA Blackwell GPU 10,000개를 갖춘 AI 팩토리를 발표했습니다. DC Market Insights는 2025년 소버린 및 연구용 센터를 시장의 18%인 1억 2,339만 달러로 집계하며, 상업용 홀이 공공 예산보다 빠르게 확장되면서 그 비중이 2035년까지 12%로 낮아질 것으로 예상합니다.
100 kW 이상의 랙이 메가와트당 가격을 끌어올림
회사 측에 따르면 Chief Telecom은 LY2 AI 데이터센터를 캐비닛당 10 kW~200 kW, 랙 1,800개 규모로 설계했으며 두 곳의 Taipower 변전소에서 20 MW를 공급받습니다(출처: Chief Telecom). 회사 측에 따르면 2026년 2월 발표된 GMI Cloud의 5억 달러 규모 AI 팩토리는 NVIDIA Blackwell GPU 7,000개를 16 MW를 소비하는 고밀도 랙 96개에 탑재하며, 이는 랙당 약 167 kW입니다. 이 정도 밀도에는 칩 직접 냉각과 더 무거운 전력 계통 설비가 필요하므로, DC Market Insights는 2025년 AI 홀 가격을 IT 부하 MW당 1,400만 달러로 책정하고 일반 홀은 975만 달러로 봅니다. 44%의 프리미엄이며, 2035년에는 AI MW당 1,707만 달러로 오릅니다.
대만 AI 데이터센터 설계는 어떻게 바뀌고 있는가?
세 가지 설계 변화가 2035년까지 대만 남부의 대만 AI 데이터센터 지출 비중을 31%로 끌어올립니다. 홀은 남쪽으로 이동하고, 냉각은 모듈형·액체 방식이 되며, 캠퍼스는 안정적인 청정 전력을 계약합니다. 이 변화들이 합쳐져 대만 남부는 2025년 1억 3,710만 달러에서 2035년 지출의 31%까지 성장합니다.
가오슝과 타이난이 차세대 AI 홀을 유치
Foxconn에 따르면 회사는 2024년 6월 가오슝에 랙 64개와 GPU 4,608개를 갖춘 첨단 컴퓨팅 센터를 열었으며, 2025년 12월에는 NCHC 타이난 센터가 뒤를 이었습니다. 남부 변전소는 타오위안이 수용하지 못하는 부하를 아직 받아들일 수 있기 때문에, DC Market Insights는 가오슝시를 2025년 6,169만 달러에서 2035년 5억 44만 달러로 연 23.29% 성장하는 최고 성장 도시로 모델링합니다.
Foxconn과 TECO, 모듈형 AI 전력·냉각 표준화 추진
TECO에 따르면 Foxconn과 TECO Electric and Machinery(TECO)는 2025년 7월 지분 교환을 통해 AI 데이터센터 동맹을 결성하고 표준화된 모듈형 구축을 추진하고 있습니다. DC Market Insights는 2025년 냉각 인프라가 대만 AI 데이터센터 지출의 32.79%(2억 2,478만 달러)를 차지했으며, 리트로핏 작업의 60%가 냉각에 배분된 것으로 추정합니다.
지열 등 안정적 청정 전력이 AI 캠퍼스 계약에 편입
Google에 따르면 회사는 2025년 4월 Baseload Capital과 초기 10 MW 규모의 대만 최초 기업 지열 계약을 체결했습니다. 이러한 계약은 시장 가치에 직접 반영되지는 않지만, 5 MW 이상 부하에 적용되기 시작한 MOEA 효율 규정하에서 어느 부지가 허가를 받을지를 좌우합니다.
대만 AI 데이터센터 구축을 가로막는 요인은 무엇인가?
가장 큰 제약은 계통 접근성으로, 대만 AI 데이터센터 전력 신청 중 승인 비율은 64%입니다. 2026년 10월 보도된 Taipower 수치에 따르면 2025년 11월까지 Taipower에 접수된 4,758 MW 가운데 승인된 것은 3,033 MW뿐이었습니다.
타오위안 이북의 Taipower 용량
MOEA는 2024년 7월 대만의 AI 전력 수요가 2023년 0.24기가와트(GW)에서 2028년 2.24 GW로 늘어날 것으로 전망했으며(출처: MOEA), 2024년 10월에는 타오위안 이북 여러 지역의 계통 병목을 인정했습니다. 이에 따라 DC Market Insights는 신규 AI 준공 용량의 상한을 2026년 125 MW, 2030년 195 MW로 설정합니다. 저성장 시나리오에서는 2027년부터 준공 용량이 25% 부족해져 2035년 시장이 23억 8,000만 달러로 줄어듭니다.
전기 요금과 해저 케이블 리스크
2024년 3월 MOEA 요금 결정에 따르면 연간 50기가와트시(GWh) 이상을 사용하는 인터넷 데이터센터는 15%~25% 더 높은 요금을 내며, 2024년 10월 결정으로 산업용 요금은 12.5% 인상되어 킬로와트시(kWh)당 평균 NT$4.29가 되었습니다. 디지털발전부(MODA)에 따르면 2025년 해저 케이블 사고는 7건이었고, 그중 3건(42.9%)은 닻 끌림으로 발생했습니다. 두 요인 모두 대만에서 AI 홀을 운영하는 비용을 높이며, 구매자를 PUE 효율이 높은 액체 냉각 설계로 이끕니다.
대만 AI 데이터센터에서 공급업체는 어디서 기회를 잡을 수 있는가?
2026~2030년 4억 4,542만 달러 규모의 액체 냉각 리트로핏은 신규 홀을 제외하면 대만 AI 데이터센터에서 가장 큰 기회입니다. 그다음은 운영 서비스로, 2035년 지출의 19.02%에 이릅니다(DC Market Insights 추정).
타이베이·타오위안 기존 홀의 액체 냉각 리트로핏
북부의 신규 부하가 대기열에 묶이면서 운영사들은 기존 홀을 전환하고 있습니다. DC Market Insights는 2026~2030년 MW당 450만~497만 달러에 93 MW의 리트로핏이 이루어져 4억 4,542만 달러 규모가 될 것으로 모델링하며, 그 대부분은 CDU, 후면 도어 열교환기, 개폐장치 업그레이드입니다.
AI 홀을 위한 운영, 모니터링 및 수명주기 서비스
설치된 AI MW 1개당 2025년에는 연 40만 달러, 2035년에는 50만 달러의 서비스 및 소프트웨어가 필요하므로, 약 1,415 MW의 설치 AI 용량을 기반으로 운영 지출은 2035년 6억 3,449만 달러에 이르며 연 34.40% 성장합니다.
대만에서 AI 데이터센터 1메가와트의 비용은 얼마인가?
2025년 대만 AI 데이터센터 홀의 비용은 서버를 제외하고 IT 부하 MW당 1,400만 달러입니다. DC Market Insights는 전기 500만 달러, 냉각 450만 달러, 외피·피트아웃·랙 385만 달러, AI 네트워크 패브릭 65만 달러를 합산해 이 추정치를 산출합니다.
| 가격 기준(백만 달러) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 신규 AI 홀, IT 부하 MW당 | 12.68 | 14.00 | 15.46 | 17.07 |
| 기존 홀 리트로핏, MW당 | 4.08 | 4.50 | 4.97 | 5.49 |
| 운영 서비스 및 소프트웨어, 설치 AI MW당 연간 | 0.30 | 0.40 | 0.45 | 0.50 |
공개된 기준점이 이 수치들을 뒷받침합니다. GMI Cloud의 16 MW에 5억 달러는 GPU를 포함해 MW당 3,125만 달러이므로, 시설 계층은 AI 홀 전체 예산의 절반에 못 미칩니다. 2024년 10월 이후 kWh당 NT$4.29인 산업용 전력 가격은 효율적인 냉각이 넘어서야 할 운영 비용 기준이 됩니다.
대만 AI 데이터센터에는 어떤 규정과 정책이 적용되는가?
2025년 12월부터 5 MW 이상의 대만 AI 데이터센터 부지에는 1.3 또는 1.4의 PUE 상한이 적용됩니다. 계약 용량이 5 MW 이상인 대만의 모든 데이터센터는 승인된 에너지 이용 매뉴얼(Energy Utilization Manual)을 갖추고, 하이퍼스케일은 1.3, 코로케이션은 1.4의 전력 사용 효율(PUE) 상한을 충족해야 합니다(출처: MOEA).
이 규정으로 일반적인 AI 홀에는 MW당 약 30만 달러의 냉각·제어 설비가 추가됩니다(DC Market Insights 추정). 시장에 영향을 미치는 다른 규정으로는 2024년 3월(50 GWh 이상 사용 데이터센터 +15%~25%)과 2024년 9월(산업용 요금 +12.5%)의 MOEA 요금 결정, 국제에너지기구(IEA) 정책 데이터베이스에 따르면 2022년부터 시작된 10개년 계획으로 NT$5,645억의 투자가 예정된 대만 전력망 회복력 강화 건설 계획(Grid Resilience Enhancement Construction Plan), 그리고 2025년 사고 이후 마련된 MODA의 해저 케이블 보호 조치가 있습니다. 건축·소방 규정은 내정부(Ministry of the Interior) 기준을 따르며, 대부분의 AI 홀은 Uptime Institute Tier 등급과 미국냉난방공조학회(ASHRAE) 열 가이드라인을 설계 기준으로 인용합니다.
대만 AI 데이터센터 시장에서 가장 가치가 큰 세그먼트와 가장 빠르게 성장하는 세그먼트는?
2025년 가장 큰 가치를 차지하는 것은 전기 인프라로 2억 2,995만 달러(33.55%)입니다. 설치된 AI 기반이 2035년까지 10배로 늘어나기 때문에 운영 서비스 및 소프트웨어가 연 34.40%로 가장 빠르게 성장하는 세그먼트입니다(DC Market Insights 추정).
구성요소별 대만 AI 데이터센터 시장
100 kW를 넘는 AI 랙은 MW당 다른 어떤 계층보다 많은 개폐장치, UPS, 버스웨이 용량을 필요로 하므로 전력 계통 설비가 선두를 차지합니다.
| 구성요소 | 2025(백만 달러) | 2025 점유율 | 2035(백만 달러) | 2025~2035 CAGR |
|---|---|---|---|---|
| 전기 인프라 | 229.95 | 33.55% | 961.79 | 15.38% |
| 냉각 인프라 | 224.78 | 32.79% | 883.71 | 14.67% |
| 건물 외피 및 피트아웃 | 167.29 | 24.40% | 730.65 | 15.88% |
| AI 네트워크 패브릭 | 30.49 | 4.45% | 125.64 | 15.21% |
| 운영 서비스 및 소프트웨어 | 32.99 | 4.81% | 634.49 | 34.40% |
프로젝트 유형별 대만 AI 데이터센터 시장
2025년 지출의 87.31%는 신규 AI 홀이 차지합니다. 리트로핏은 연 5,500만 달러 수준을 유지하며, 북부 노후 홀의 전환이 2029~2030년에 정점을 찍은 뒤 점차 줄어듭니다.
| 프로젝트 유형 | 2025(백만 달러) | 2025 점유율 | 2035(백만 달러) | 2025~2035 CAGR |
|---|---|---|---|---|
| 신규 AI 홀 | 598.50 | 87.31% | 2,646.92 | 16.03% |
| 기존 홀 리트로핏 | 54.00 | 7.88% | 54.85 | 0.16% |
| 운영 및 수명주기 서비스 | 32.99 | 4.81% | 634.49 | 34.40% |
워크로드별 대만 AI 데이터센터 시장
대만의 제조업체와 은행이 학습된 모델을 사용자 가까이에서 실제 운영에 투입하면서, AI 추론은 연 24.32% 성장해 지출 비중이 32%에서 58%로 높아집니다.
| 워크로드 | 2025(백만 달러) | 2025 점유율 | 2035(백만 달러) | 2025~2035 CAGR |
|---|---|---|---|---|
| AI 학습 | 466.13 | 68.00% | 1,401.23 | 11.63% |
| AI 추론 | 219.36 | 32.00% | 1,935.04 | 24.32% |
데이터센터 유형별 대만 AI 데이터센터 시장
하이퍼스케일 및 클라우드 홀이 2025년 지출의 42%로 대만 AI 데이터센터 구축을 주도하며, Chief Telecom LY2 같은 코로케이션 AI 홀이 30%로 뒤를 잇습니다.
| 데이터센터 유형 | 2025(백만 달러) | 2025 점유율 | 2035(백만 달러) | 2025~2035 CAGR |
|---|---|---|---|---|
| 하이퍼스케일 및 클라우드 데이터센터 | 287.91 | 42.00% | 1,668.13 | 19.21% |
| 코로케이션 AI 데이터센터 | 205.65 | 30.00% | 934.16 | 16.34% |
| 소버린 및 연구용 AI 센터 | 123.39 | 18.00% | 400.35 | 12.49% |
| 엔터프라이즈 및 엣지 AI 데이터센터 | 68.55 | 10.00% | 333.63 | 17.15% |
DC 단독 분석: 대만 AI 전력 및 인허가 타임라인, 10개 결정과 프로젝트, 2024-2026
10개의 결정과 프로젝트가 2024~2026년 대만 AI 데이터센터 용량 135.75 MW를 형성했습니다. DC Market Insights는 이 10개 입력값으로 타임라인을 구성해, 2024~2026년 준공된 AI IT 용량 135.75 MW가 요금, 계통, 효율 관련 결정에 의해 어떻게 형성되었는지 보여줍니다. 마지막 열의 MW 및 비용 영향은 이 10개 입력값을 바탕으로 한 DC Market Insights의 모델 추정치입니다.
| 날짜 | 결정 또는 프로젝트 | 수치 | AI 시설 지출에 대한 영향(DC Market Insights 추정) |
|---|---|---|---|
| 2024년 3월 | 인터넷 데이터센터 대상 MOEA 요금 결정 | 50 GWh 이상 사용자 +15%~25% | PUE를 1.3 미만으로 압박; MW당 액체 냉각 비중 확대 |
| 2024년 7월 | MOEA AI 전력 수요 전망 | 0.24 GW(2023) → 2.24 GW(2028) | 모델 경계 검증에 사용되는 상한 설정 |
| 2024년 9월 | Chief Telecom LY2 AI 데이터센터 | 랙 1,800개, 캐비닛당 10-200 kW, 20 MW | MW당 1,400만 달러 기준 약 2억 8,000만 달러의 시설 가치 |
| 2024년 10월 | 산업용 요금 결정; MOEA 계통 병목 발표 | +12.5%, kWh당 NT$4.29; 타오위안 이북 부하 제약 | 신규 AI 홀을 대만 중부와 남부로 이동 |
| 2025년 6월 | AWS 아시아 태평양(타이베이) 리전 | 50억 달러 이상 투자 계획 | 2025년 지출 중 하이퍼스케일 비중 42%의 기반 |
| 2025년 7월 | Chunghwa Telecom 하이퍼스케일 계획; Foxconn-TECO 동맹 | IT 부하 최소 12 MW | 약 1억 7,000만 달러의 시설 가치 |
| 2025년 11월 | Taipower AI 데이터센터 신청 현황 | 79건 접수, 4,758 MW; 40건 승인, 3,033 MW | 2026~2030년 모델 준공에 AI IT 부하 496 MW 사용, 승인 MW의 16% |
| 2025년 12월 | MOEA 에너지 이용 매뉴얼 및 PUE 상한; NCHC 타이난 센터 | PUE 하이퍼스케일 1.3, 코로케이션 1.4; 15 MW | 냉각·제어 설비 추가; 대만 남부 22.39% 성장 뒷받침 |
| 2026년 2월 | GMI Cloud AI 팩토리 | 5억 달러, GPU 7,000개, 16 MW | 약 2억 2,400만 달러의 시설 가치, 예산의 45% |
| 2026년 4월 | MODA 해저 케이블 사고 검토 | 2025년 사고 7건, 42.9%가 닻 끌림 | 네트워크 패브릭과 전력의 이중화 지출 증가 |
이 타임라인을 종합하면 시장이 더 빠르지 않고 연 17.15%로 성장하는 이유가 드러납니다. 대만에서 AI 홀의 속도를 정하는 것은 수요가 아니라 승인입니다.
대만의 어느 지역이 AI 데이터센터 지출을 주도하며, 어디가 가장 빠르게 성장하는가?
대만 북부는 2025년 전체의 60%인 4억 1,129만 달러로 대만 AI 데이터센터 지출을 주도합니다. 타이난과 가오슝의 계통 여유가 최신 AI 홀을 끌어들이면서 대만 남부가 연 22.39%로 가장 빠르게 성장하는 지역입니다(DC Market Insights 추정).
| 지역 | 2025(백만 달러) | 2025 점유율 | 2035(백만 달러) | 2025~2035 CAGR |
|---|---|---|---|---|
| 대만 북부 | 411.29 | 60% | 1,568.05 | 14.32% |
| 대만 중부 | 123.39 | 18% | 667.25 | 18.39% |
| 대만 남부 | 137.10 | 20% | 1,034.24 | 22.39% |
| 대만 동부 및 도서 지역 | 13.71 | 2% | 66.73 | 17.15% |
대만 북부
타오위안, 신베이, 타이베이, 신주에는 클라우드 리전과 Chief Telecom LY2, Microsoft의 타오위안 시설을 비롯한 대부분의 코로케이션 AI 홀이 자리합니다. 5 MW를 넘는 신규 부하가 Taipower 용량을 기다려야 하므로 이 지역의 비중은 2035년까지 60%에서 47%로 낮아집니다.
대만 중부
Google 캠퍼스가 있는 장화현과 타이중이 대만 중부를 2035년 6억 6,725만 달러로 끌어올리며, 연 18.39% 성장합니다.
대만 남부
NCHC 타이난 센터(15 MW)와 Foxconn의 가오슝 컴퓨팅 센터 덕분에 대만 남부는 성장 거점이 됩니다. 지출은 2035년 시장의 31%인 10억 3,000만 달러로 늘어납니다.
대만 동부 및 도서 지역
대만 동부는 2025년 지출의 2%인 1,371만 달러를 차지하며, 대부분 엣지 AI 사이트와 2025년 대만-펑후 케이블 장애 이후의 케이블 육양 회복력 프로젝트입니다.
대만에서 AI 데이터센터 지출을 주도하는 도시는 어디인가?
타오위안시는 2025년 1억 4,395만 달러로 대만 AI 데이터센터 지출을 주도합니다. 가오슝시가 연 23.29%로 가장 빠르게 성장하며, 아래 12개 시·현이 2025년 지출의 96%(6억 5,804만 달러)를 차지하고 나머지는 소규모 현에 분포합니다.
| 순위 | 시 또는 현 | 2025(백만 달러) | 2035(백만 달러) | 2025~2035 CAGR | 지역 |
|---|---|---|---|---|---|
| 1 | 타오위안시 | 143.95 | 600.53 | 15.35% | 대만 북부 |
| 2 | 신베이시 | 102.82 | 333.63 | 12.49% | 대만 북부 |
| 3 | 타이베이시 | 82.26 | 233.54 | 11.00% | 대만 북부 |
| 4 | 타이난시 | 68.55 | 433.72 | 20.26% | 대만 남부 |
| 5 | 가오슝시 | 61.69 | 500.44 | 23.29% | 대만 남부 |
| 6 | 장화현 | 61.69 | 300.26 | 17.15% | 대만 중부 |
| 7 | 신주시 및 신주현 | 54.84 | 233.54 | 15.59% | 대만 북부 |
| 8 | 타이중시 | 34.27 | 200.18 | 19.30% | 대만 중부 |
| 9 | 윈린현 | 20.56 | 133.45 | 20.56% | 대만 중부 |
| 10 | 지룽시 | 13.71 | 66.73 | 17.15% | 대만 북부 |
| 11 | 이란현 | 6.85 | 33.36 | 17.15% | 대만 북부 |
| 12 | 먀오리현 | 6.85 | 33.36 | 17.15% | 대만 중부 |
2035년 대만 AI 데이터센터 전망은 어떻게 달라질 수 있는가?
2035년 대만 AI 데이터센터 시장은 23억 8,000만 달러에서 41억 2,000만 달러 사이로 전망됩니다. 기본 시나리오는 33억 4,000만 달러이며, 범위는 Taipower가 얼마나 많은 AI MW를 연결할 수 있느냐에 달려 있습니다(DC Market Insights 추정).
| 시나리오 | 2027년부터의 가정 | 2035(백만 달러) | 2025~2035 CAGR |
|---|---|---|---|
| 저성장 | 신규 용량이 기본보다 25% 적고 AI 비중 5%p 낮음 | 2,377.42 | 13.24% |
| 기본 | 준공 155 MW(2027) → 235 MW(2035), AI 비중 56% → 66% | 3,336.27 | 17.15% |
| 고성장 | 신규 용량이 기본보다 20% 많고 가격 5% 높음 | 4,122.12 | 19.65% |
대만 AI 데이터센터의 공급업체는 누구이며, 시장은 얼마나 집중되어 있는가?
Delta Electronics는 2025년 대만 AI 데이터센터 장비·서비스 가치의 약 14%를 차지합니다. 6억 8,549만 달러 시장을 기준으로 상위 5개 공급업체의 점유율은 약 46%입니다(제품 구성과 공개된 대만 프로젝트를 바탕으로 한 DC Market Insights 추정).
- Delta Electronics
- Schneider Electric
- Vertiv
- TECO Electric and Machinery
- Fortune Electric
- Chung-Hsin Electric and Machinery
- Shihlin Electric
- Asia Vital Components
- Auras Technology
- Trane Technologies
- Daikin
- Foxconn (Hon Hai Precision Industry)
- Chief Telecom
- Chunghwa Telecom
- Amazon Web Services
- Microsoft
회사 측에 따르면 Delta Electronics의 2025년 9월 연결 매출은 NT$570억 6,000만이었으며, AI 랙용 전력·냉각 제품이 성장 부문 중 하나입니다. 대만의 열관리 업체인 Asia Vital Components와 Auras Technology는 콜드 플레이트와 CDU를 공급하고, Fortune Electric, Shihlin Electric, Chung-Hsin Electric and Machinery는 Taipower 계통에 연결된 캠퍼스에 변압기와 개폐장치를 공급합니다.
2025년과 2026년 대만 AI 데이터센터 시장에서는 무엇이 달라졌는가?
2025년 5월부터 2026년 4월 사이 합계 60 MW를 넘는 대만 AI 데이터센터 프로젝트가 최소 5건 발표되거나 개소했습니다. 5 MW 부지에 대한 효율 규정도 시행되었습니다.
- 2025년 5월, Foxconn, NVIDIA, 대만 정부가 NVIDIA Blackwell GPU 10,000개를 갖춘 AI 팩토리를 발표했습니다(출처: NVIDIA).
- 2025년 6월, Amazon이 50억 달러 이상의 투자 계획과 함께 AWS 아시아 태평양(타이베이) 리전을 출범했습니다(출처: Amazon).
- 2025년 7월, Chunghwa Telecom이 대만 북부에 IT 부하 최소 12 MW 규모의 하이퍼스케일 데이터센터 건립을 발표했습니다(출처: Chunghwa Telecom).
- 2025년 11월, Foxconn과 Visionbay.ai가 GB300 NVL72 시스템 기반의 소버린 AI 슈퍼컴퓨팅 센터를 발표했으며, 2026년 상반기 가동 예정입니다(출처: Foxconn).
- 2025년 12월, 타이난에 15 MW 규모의 NCHC 클라우드 컴퓨팅 센터가 문을 열었고, MOEA는 5 MW 이상 부지에 대해 1.3과 1.4의 PUE 상한을 정했습니다(출처: NSTC; MOEA).
- 2026년 2월, GMI Cloud가 GPU 7,000개를 갖춘 5억 달러, 16 MW 규모의 AI 팩토리를 발표했습니다(출처: GMI Cloud 발표).
조사 방법론: DC Market Insights는 대만 AI 데이터센터 모델을 어떻게 구축했는가?
DC Market Insights는 16개 연도별 용량 코호트와 15개 입력값을 바탕으로 대만 AI 데이터센터 모델을 상향식(bottom-up)으로 구축했습니다. 입력값은 대만에서 준공된 신규 IT MW(2020년 40 MW, 2025년 95 MW, 2030년 195 MW, 2035년 235 MW로 대만 데이터센터 인프라 시장과 일치), 신규 용량 중 AI 비중(8%, 45%, 64%, 66%), 2025년 MW당 1,400만 달러에서 연 2%씩 오르는 AI 시설 가치, 2025년 MW당 450만 달러의 리트로핏 12 MW, 그리고 2025년 말 136 MW의 설치 기반(연 1.5% 퇴역)에 대해 설치 AI MW당 연 40만 달러의 서비스입니다.
세 가지 경계 검증이 결과를 뒷받침합니다. 첫째, 2028년 설치 AI 용량 435.8 MW는 PUE 1.3에서 0.57 GW를 소비하며, 이는 MOEA의 2028년 AI 전력 전망치 2.24 GW의 25%입니다(상한). 둘째, 2030년 설치 AI 용량 700 MW는 PUE 1.3에서 0.91 GW가 필요하며, 이는 승인된 Taipower 신청 3,033 MW의 30%입니다(상한). 셋째, 2024~2026년의 주요 AI 홀(Chief Telecom LY2 20 MW, NCHC 15 MW, Chunghwa Telecom 12 MW, GMI Cloud 16 MW, GPU 10,000개 규모 AI 팩토리 약 20 MW)은 합계 83 MW로, 해당 기간 모델 용량 135.75 MW의 61%입니다(하한). 모든 세부 구분은 매년 전체 합계와 일치하며, CAGR은 시작점과 종료점에서 다시 계산합니다. 자세한 방법론은 DC Market Insights 조사 방법론 페이지에서 확인할 수 있습니다.
목차
- 01서론
- 1.1시장 정의 및 범위
- 1.2포함 및 제외 항목
- 1.3세그먼트 간 관계
- 1.4대만 AI 데이터센터 시장 추정치가 서로 다른 이유
- 02조사 방법론
- 2.1상향식 모델: AI MW × MW당 시설 가치
- 2.2경계 검증
- 2.3출처 목록
- 03요약
- 3.1시장 현황, 2025년, 2026년 및 2035년
- 3.2주요 시장 통계
- 3.3핵심 요약
- 04시장 역학
- 4.1성장 요인: AWS, Google, Microsoft 클라우드 리전
- 4.2성장 요인: NCHC 타이난 센터와 소버린 AI 팩토리
- 4.3성장 요인: 100 kW 이상의 랙
- 4.4트렌드: AI 홀의 가오슝·타이난 이동
- 4.5트렌드: 모듈형 전력 및 냉각(Foxconn-TECO)
- 4.6트렌드: 지열 및 안정적 청정 전력
- 4.7제약 요인: 타오위안 이북의 Taipower 용량
- 4.8제약 요인: 전기 요금과 해저 케이블 리스크
- 4.9기회: 액체 냉각 리트로핏
- 4.10기회: 운영 및 수명주기 서비스
- 05가격 분석
- 5.1AI MW당 비용, 2020-2035
- 5.2공개 가격 기준점
- 06표준 및 규제
- 6.1MOEA 에너지 이용 매뉴얼 및 PUE 상한
- 6.22024년 MOEA 데이터센터 요금 결정
- 6.3전력망 회복력 강화 건설 계획
- 6.4해저 케이블 보호
- 07구성요소별 시장 세분화
- 7.1전기 인프라
- 7.2냉각 인프라
- 7.3건물 외피 및 피트아웃
- 7.4AI 네트워크 패브릭
- 7.5운영 서비스 및 소프트웨어
- 08프로젝트 유형별 시장 세분화
- 8.1신규 AI 홀
- 8.2기존 홀 리트로핏
- 8.3운영 및 수명주기 서비스
- 09워크로드별 시장 세분화
- 9.1AI 학습
- 9.2AI 추론
- 10데이터센터 유형별 시장 세분화
- 10.1하이퍼스케일 및 클라우드 데이터센터
- 10.2코로케이션 AI 데이터센터
- 10.3소버린 및 연구용 AI 센터
- 10.4엔터프라이즈 및 엣지 AI 데이터센터
- 11Dc 단독 분석: 대만 AI 전력 및 인허가 타임라인
- 11.110개 결정과 프로젝트, 2024-2026
- 11.2AI 시설 지출에 대한 영향
- 12지역 분석
- 12.1대만 북부
- 12.2대만 중부
- 12.3대만 남부
- 12.4대만 동부 및 도서 지역
- 13시·현별 분석
- 13.1타오위안시
- 13.2신베이시
- 13.3타이베이시
- 13.4타이난시
- 13.5가오슝시
- 13.6장화현
- 13.7신주시 및 신주현
- 13.8타이중시
- 13.9윈린현
- 13.10지룽시
- 13.11이란현
- 13.12먀오리현
- 14전망 시나리오
- 14.1저성장 시나리오
- 14.2기본 시나리오
- 14.3고성장 시나리오
- 15경쟁 환경
- 15.1Delta Electronics
- 15.2Schneider Electric
- 15.3Vertiv
- 15.4TECO Electric and Machinery
- 15.5Fortune Electric
- 15.6Chung-Hsin Electric and Machinery
- 15.7Shihlin Electric
- 15.8Asia Vital Components
- 15.9Auras Technology
- 15.10Trane Technologies
- 15.11Daikin
- 15.12Foxconn (Hon Hai Precision Industry)
- 15.13Chief Telecom
- 15.14Chunghwa Telecom
- 15.15Amazon Web Services
- 15.16Google
- 15.17Microsoft
- 16최근 동향
- 16.1주요 사건, 2025년 5월~2026년 2월
- 그림 1대만 AI 데이터센터 시장 규모, 2020-2035(백만 달러)
- 표 1보고서 항목
- 표 2범위 비교
- 표 3AI MW당 비용, 2020-2035
- 표 4구성요소별 시장
- 표 5프로젝트 유형별 시장
- 표 6워크로드별 시장
- 표 7데이터센터 유형별 시장
- 표 8대만 AI 전력 및 인허가 타임라인
- 표 9지역별 시장
- 표 10상위 12개 시·현
- 표 11전망 시나리오, 2035
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2025년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2024
- 기준 연도2025
- 전망 기간2026-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
DC Market Insights 추정에 따르면 2026년 10억 5,000만 달러로, 2025년 6억 8,549만 달러보다 53.59% 증가했습니다. 설치된 AI 용량이 1,400 MW를 넘어서면서 시장은 2025년부터 연평균 17.15% 성장해 2035년 33억 4,000만 달러에 이를 것으로 전망됩니다.
2025년 6억 8,549만 달러의 시설 지출이 40 kW~200 kW의 GPU 랙용으로 지어진 대만의 홀에 투입되었습니다. 대상은 전기 시스템, 냉각, 외피 및 피트아웃, AI 네트워크 패브릭, 운영 서비스이며, GPU 서버는 제외됩니다.
2020~2025년 연 73.52% 성장한 뒤 2025~2035년에는 연 17.15% 성장합니다. 신규 AI IT 용량이 2025년 42.75 MW에서 2035년까지 연 약 155 MW로 늘어나기 때문입니다(DC Market Insights 추정).
2025년 GPU 서버를 제외하고 IT 부하 MW당 1,400만 달러로, 975만 달러인 대만의 일반 홀보다 약 44% 높습니다. 이 수치는 2035년까지 MW당 1,707만 달러로 오릅니다(DC Market Insights 추정).
운영 서비스 및 소프트웨어로, 설치된 AI 기반이 1,400 MW를 넘어서면서 2025년 3,299만 달러에서 2035년 6억 3,449만 달러로 연 34.40% 성장합니다. 워크로드 중에서는 AI 추론이 24.32%로 가장 빠릅니다.
대만 남부로, 연 22.39% 성장하며 지출 비중이 2035년까지 20%에서 31%로 높아집니다. 타오위안 이북의 5 MW 초과 부하가 Taipower를 기다리는 동안 타이난과 가오슝에는 아직 계통 용량이 남아 있기 때문입니다.
Delta Electronics가 2025년 장비·서비스 가치의 약 14%를 차지하며, 상위 5개 공급업체의 점유율은 약 46%입니다(DC Market Insights 추정). Schneider Electric, Vertiv, TECO, Fortune Electric, Asia Vital Components, Auras Technology도 AI 홀에 설비를 공급합니다.
MOEA에 따르면 AI 전력 수요는 2023년 0.24 GW에서 2028년 2.24 GW로 늘어납니다. 2025년 11월까지 Taipower에 4,758 MW 규모의 AI 데이터센터 신청 79건이 접수되었고, 그중 3,033 MW가 승인되었습니다.
MOEA에 따르면 2025년 12월부터 5 MW 이상 부지는 승인된 에너지 이용 매뉴얼을 갖추고 PUE 1.3(하이퍼스케일) 또는 1.4(코로케이션)를 충족해야 합니다. 연간 50 GWh를 사용하는 데이터센터는 2024년부터 15%~25% 높은 전기 요금을 냅니다.
2026년 10억 5,000만 달러는 AI 시설 계층만 집계한 수치입니다. GPU 서버, AI 서버 수출, GPU 클라우드 매출, 전기 요금을 더한 추정치는 몇 배 더 크게 나오며, 이전 판은 좁은 범위의 AI 전용 사이트만 집계했습니다.
라이선스, 전달 및 결제
어떤 라이선스를 선택해야 하나요?
싱글 유저는 1인용 열람 전용 PDF입니다. 멀티 유저는 인쇄 가능한 PDF와 Excel 데이터가 포함되며 한 사업장 내에서 인원 제한 없이 사용할 수 있습니다. 엔터프라이즈는 회사 전체에서 사용할 수 있으며 애널리스트 지원 100시간(무료)이 포함됩니다.
보고서는 언제, 어떻게 받나요?
결제 후 24~48 영업시간 이내에 구매하신 라이선스 형식으로 이메일로 보내드립니다.
결제는 어떻게 하나요?
PayPal을 통해 안전하게 결제하실 수 있습니다. PayPal 계정, 체크카드 또는 신용카드, 이용 가능한 지역에서는 PayPal 나중에 결제를 사용할 수 있습니다. 가격은 미국 달러 기준입니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.