
Mercato dei data center AI di Taiwan: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dei data center AI di Taiwan era pari a USD 685.5 milioni; si prevede che raggiunga USD 3,340.0 milioni entro il 2035, con un CAGR del 17.15%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 18 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e regolamentazione
- 07Segmentazione del mercato per componente
- 08Segmentazione del mercato per tipo di progetto
- 09Segmentazione del mercato per carico di lavoro
- 10Segmentazione del mercato per tipo di data center
- 16capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
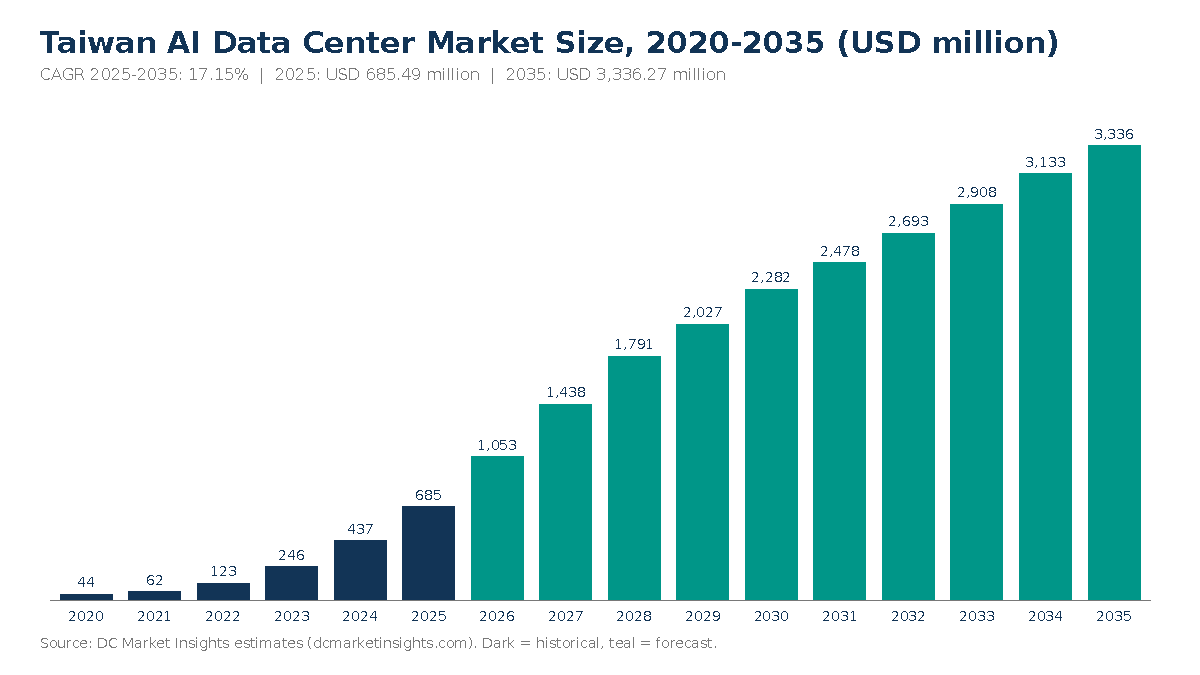
Il mercato dei data center AI di Taiwan vale USD 1,05 miliardi nel 2026 e si prevede che raggiunga USD 3,34 miliardi entro il 2035, rispetto a USD 685,49 milioni nel 2025, con un CAGR del 17,15% dal 2025 al 2035 (stima DC Market Insights). A dettare il ritmo è l’energia, non i chip: dal 2024 le richieste superiori a 5 megawatt (MW) a nord di Taoyuan restano in attesa a causa dei colli di bottiglia della rete che il Ministero degli Affari Economici (MOEA) ha riconosciuto nell’ottobre 2024, mentre a novembre 2025 risultavano depositate presso Taiwan Power Company (Taipower) 79 domande di allacciamento per data center AI, pari a circa 4.758 MW, di cui solo 40 (3.033 MW) approvate (Fonte: MOEA; dati Taipower pubblicati nell’ottobre 2026). Il mercato dei data center AI di Taiwan comprende l’infrastruttura delle strutture costruite e gestite a Taiwan per i carichi di lavoro di intelligenza artificiale (AI): impianti elettrici, raffreddamento, involucro edilizio e allestimento, rete AI (network fabric) e servizi operativi e software; i server con unità di elaborazione grafica (GPU) sono esclusi. Il calcolo per il 2025 è il seguente: 42,75 MW di nuova capacità IT per AI (il 45% dei 95 MW completati a Taiwan) × USD 14,00 milioni per MW AI = USD 598,50 milioni, più 12 MW di ristrutturazioni di sale × USD 4,50 milioni = USD 54,00 milioni, più USD 0,40 milioni di servizi per ciascuno degli 82,5 MW di capacità AI installata = USD 32,99 milioni. Servizi operativi e software è il segmento a crescita più rapida, con il 34,40% annuo, e Taiwan meridionale è la regione più dinamica, con il 22,39% annuo, perché Tainan e Kaohsiung dispongono del margine di rete che manca a Taoyuan.
Statistiche chiave: quanto vale il mercato dei data center AI di Taiwan nel 2026?
DC Market Insights stima il mercato dei data center AI di Taiwan in USD 1,05 miliardi nel 2026, il 53,59% in più rispetto al 2025. La crescita riflette l’aumento della nuova capacità IT per AI da 42,75 MW a 65,00 MW.
- Dimensione del mercato 2025: USD 685,49 milioni
- Dimensione del mercato 2026: USD 1,05 miliardi
- Dimensione del mercato 2030: USD 2,28 miliardi
- Dimensione del mercato 2035: USD 3,34 miliardi
- CAGR 2025-2035: 17,15% (scenario basso 13,24%, scenario alto 19,65%)
- Componente principale: infrastruttura elettrica, 33,55% della spesa 2025 (USD 229,95 milioni)
- Componente più dinamica: servizi operativi e software, 34,40% annuo; carico di lavoro più dinamico: inferenza AI, 24,32% annuo
- Regione leader: Taiwan settentrionale, 60% della spesa 2025; regione a crescita più rapida: Taiwan meridionale, 22,39% annuo
- Città principale: Taoyuan City, USD 143,95 milioni nel 2025
- Leader di mercato: Delta Electronics, circa il 14% del valore di apparecchiature e servizi 2025 (stima DC Market Insights)
Punti chiave: cosa devono sapere gli acquirenti di capacità per data center AI a Taiwan?
DC Market Insights trae quattro conclusioni da un mercato che passa da USD 685,49 milioni nel 2025 a USD 3,34 miliardi nel 2035.
- L’accesso alla rete decide la localizzazione: Taiwan meridionale sale dal 20% al 31% della spesa entro il 2035, perché i nuovi carichi superiori a 5 MW nel nord attendono capacità da Taipower.
- Nel 2025 una sala AI costa USD 14,00 milioni per MW di carico IT, server esclusi, circa il 44% in più di una sala convenzionale, perché catene di alimentazione e raffreddamento a liquido sono più pesanti.
- L’inferenza supera l’addestramento intorno al 2031 e porta l’inferenza AI dal 32% al 58% della spesa, man mano che i modelli di imprese e governi entrano in produzione.
- I servizi diventano un business a sé: la spesa operativa cresce da USD 32,99 milioni a USD 634,49 milioni mentre la base AI installata supera i 1.400 MW.
Sintesi del mercato dei data center AI di Taiwan: quanto ha speso Taiwan in strutture per data center AI nel 2025?
Nel 2025 Taiwan ha speso USD 685,49 milioni in infrastrutture per data center AI. Il mercato dei data center AI di Taiwan valeva USD 43,58 milioni nel 2020, ha raggiunto USD 685,49 milioni nel 2025 e dovrebbe arrivare a USD 3,34 miliardi entro il 2035, con un CAGR del 17,15% nel periodo di previsione. Tra il 2020 e il 2025 il mercato è cresciuto del 73,52% annuo partendo da una base ridotta, mentre la quota AI della nuova capacità taiwanese saliva dall’8% al 45% e aprivano le prime sale GPU a Taipei, Kaohsiung e Tainan.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 685,49 milioni |
| Dimensione del mercato 2026 | USD 1,05 miliardi |
| CAGR 2025-2035 | 17,15% |
| Dimensione del mercato 2035 | USD 3,34 miliardi |
| Segmenti analizzati | Componente, tipo di progetto, carico di lavoro, tipo di data center |
| Regioni analizzate | Taiwan settentrionale, centrale, meridionale, orientale e isole minori; 12 città e contee |
La crescita rallenta dal 53,59% del 2026 al 6,50% del 2035, perché i completamenti annuali di capacità AI si stabilizzano intorno a 155 MW mentre il prezzo per MW aumenta del 2% l’anno; la base AI installata sale comunque da 136 MW a fine 2025 a circa 1.415 MW nel 2035, per cui negli ultimi anni sono i servizi a trainare il mercato. DC Market Insights stima che nel 2025 il contenuto infrastrutturale delle sale AI (USD 570,71 milioni a USD 13,35 milioni per MW) corrisponda al 46% del mercato delle infrastrutture per data center di Taiwan nello stesso anno.
Che cos’è il mercato dei data center AI di Taiwan e dove finisce il suo perimetro?
Il mercato dei data center AI di Taiwan corrisponde a USD 685,49 milioni (2025) di spesa infrastrutturale per sale costruite per acceleratori AI. Queste sale ospitano rack da 40 kilowatt (kW) a 200 kW ciascuno.
Incluso
Quadri di media tensione, trasformatori, gruppi di continuità (UPS) e condotti sbarre dimensionati per carichi AI; chiller, unità di distribuzione del refrigerante (CDU), circuiti di raffreddamento direct-to-chip e scambiatori di calore a porta posteriore; pavimenti rinforzati, allestimento dello spazio IT e rack; la rete AI (cablaggio ottico strutturato, passerelle portacavi e realizzazione delle sale spine); le ristrutturazioni che adattano sale esistenti al raffreddamento a liquido; e i servizi operativi e il software di monitoraggio sulle sale AI installate.
Escluso
Server GPU, storage e switch, la produzione di server AI destinati all’esportazione da parte degli original design manufacturer (ODM), terreni, bollette elettriche, opere di trasmissione di Taipower, canoni di colocation e ricavi da GPU-as-a-service o cloud. I server che le fabbriche taiwanesi costruiscono e spediscono all’estero sono produzione industriale, non spesa all’interno dei data center di Taiwan. L’intera spesa per data center a Taiwan, AI e convenzionale, è quantificata nel mercato dei data center di Taiwan; il totale mondiale è nel mercato dei data center (non riportato qui).
Come si combinano i segmenti
Ogni anno le quattro voci per componente sommano al totale, e lo stesso vale per i tre tipi di progetto, i due carichi di lavoro, i quattro tipi di data center e le quattro regioni: nel 2025, USD 598,50 milioni di nuove sale AI + USD 54,00 milioni di ristrutturazioni + USD 32,99 milioni di servizi operativi = USD 685,49 milioni.
Perché le stime sul mercato dei data center AI di Taiwan sono diverse?
Le stime divergono perché il dato 2026 di USD 1,05 miliardi considera solo lo strato infrastrutturale; una stima che includesse i server GPU sarebbe circa dieci volte più alta.
La precedente edizione di questa pagina considerava soltanto un gruppo ristretto di siti dedicati all’AI. Le definizioni più ampie aggiungono server con acceleratori, esportazioni di server AI da parte degli ODM taiwanesi, abbonamenti a cloud GPU e costi di acquisto dell’energia. DC Market Insights li esclude affinché il dato sia confrontabile con i budget infrastrutturali e con il mercato dei data center AI dell’Asia Pacifico, che adotta lo stesso perimetro.
| Elemento | Incluso nel perimetro DC Market Insights | Motivo |
|---|---|---|
| Impianti elettrici, raffreddamento, involucro e rete | Sì, USD 652,50 milioni (2025, nuove sale e ristrutturazioni) | Costruzione fisica della sala AI |
| Servizi operativi e software | Sì, USD 32,99 milioni (2025) | Spesa ricorrente legata ai MW AI installati |
| Server GPU e storage | No | Apparecchiature IT, prezzate per acceleratore |
| Esportazioni di server AI | No | Produzione industriale, non spesa per data center |
| Elettricità e canoni di colocation | No | Pagamenti operativi a utility e proprietari |
Tra gli acquirenti inclusi nel perimetro figurano i provider cloud hyperscale, gli operatori di colocation, il National Center for High-performance Computing (NCHC) e altri enti pubblici, i produttori di semiconduttori ed elettronica con cluster AI privati e le piccole e medie imprese (PMI) che affittano rack AI in colocation.
Perché la spesa per data center AI a Taiwan cresce così rapidamente?
Tre gruppi di acquirenti fanno crescere del 53,59% la spesa per data center AI a Taiwan nel 2026. Regioni cloud hyperscale, capacità di calcolo sovrana sostenuta dal governo e colocation ad alta densità aggiungono insieme 65,00 MW di capacità IT per AI in quell’anno (stima DC Market Insights).
AWS, Google e Microsoft investono miliardi nelle regioni cloud di Taiwan
Amazon ha lanciato la regione Amazon Web Services (AWS) Asia Pacific (Taipei) nel giugno 2025 e ha dichiarato di voler investire oltre USD 5 miliardi in data center a Taiwan (Fonte: Amazon). Secondo Google, il suo campus nella contea di Changhua ha assorbito più di USD 1,6 miliardi dal 2011, mentre Microsoft ha comunicato nell’aprile 2025 di costruire i suoi primi data center taiwanesi a Taoyuan. DC Market Insights stima che le sale hyperscale e cloud abbiano rappresentato il 42% della spesa del mercato dei data center AI di Taiwan nel 2025 (USD 287,91 milioni) e che raggiungano il 50% entro il 2035, risultando il tipo di data center a crescita più rapida con il 19,21% annuo, perché ogni regione aggiunge zone di disponibilità AI alla capacità convenzionale.
Calcolo sovrano: il centro NCHC di Tainan e una AI factory da 10.000 GPU
Il National Science and Technology Council (NSTC) ha inaugurato nel dicembre 2025 il NCHC Cloud Computing Center presso il Southern Taiwan Science Park, con 15 MW di potenza installata (Fonte: NSTC). Nel maggio 2025 Foxconn (Hon Hai Precision Industry), NVIDIA Corporation (NVIDIA) e il governo di Taiwan hanno annunciato una AI factory con 10.000 GPU NVIDIA Blackwell, secondo NVIDIA. DC Market Insights stima i centri sovrani e di ricerca in USD 123,39 milioni nel 2025, il 18% del mercato, e prevede che la loro quota scenda al 12% entro il 2035, poiché le sale commerciali crescono più in fretta dei budget pubblici.
Rack da 100 kW e oltre fanno salire il prezzo di ogni megawatt
Chief Telecom ha progettato il suo data center AI LY2 per 1.800 rack da 10 kW a 200 kW per armadio, con 20 MW forniti da due sottostazioni Taipower, secondo la società (Fonte: Chief Telecom). La AI factory da USD 500 milioni di GMI Cloud, annunciata nel febbraio 2026, colloca 7.000 GPU NVIDIA Blackwell in 96 rack ad alta densità che assorbono 16 MW, circa 167 kW per rack, secondo la società. Densità di questo livello richiedono raffreddamento direct-to-chip e catene di alimentazione più robuste; per questo DC Market Insights valuta una sala AI USD 14,00 milioni per MW di carico IT nel 2025, contro USD 9,75 milioni per una sala convenzionale: un sovrapprezzo del 44% che porta il costo a USD 17,07 milioni per MW AI entro il 2035.
Come stanno cambiando i progetti dei data center AI a Taiwan?
Tre cambiamenti progettuali portano Taiwan meridionale al 31% della spesa per data center AI entro il 2035. Le sale si spostano a sud, il raffreddamento diventa modulare e a liquido e i campus stipulano contratti per energia pulita continua; insieme, questi fattori fanno salire Taiwan meridionale da USD 137,10 milioni nel 2025 al 31% della spesa entro il 2035.
Kaohsiung e Tainan ospitano le prossime sale AI
Nel giugno 2024 Foxconn ha aperto a Kaohsiung un centro di calcolo avanzato con 64 rack e 4.608 GPU, secondo Foxconn, e nel dicembre 2025 è seguito il centro NCHC di Tainan. Nel modello di DC Market Insights Kaohsiung City è la città a crescita più rapida, con il 23,29% annuo, da USD 61,69 milioni nel 2025 a USD 500,44 milioni nel 2035, perché le sottostazioni del sud accettano ancora carichi che Taoyuan non può accogliere.
Foxconn e TECO standardizzano alimentazione e raffreddamento modulari per l’AI
Nel luglio 2025 Foxconn e TECO Electric and Machinery (TECO) hanno costituito un’alleanza per i data center AI tramite uno scambio azionario, con l’obiettivo di promuovere costruzioni standardizzate e modulari, secondo TECO. DC Market Insights stima che l’infrastruttura di raffreddamento abbia assorbito il 32,79% della spesa per data center AI a Taiwan nel 2025 (USD 224,78 milioni), con i lavori di ristrutturazione destinati per il 60% al raffreddamento.
Geotermia e altre fonti pulite continue entrano nei contratti dei campus AI
Nell’aprile 2025 Google ha firmato il primo accordo aziendale di Taiwan per l’energia geotermica, inizialmente 10 MW da Baseload Capital, secondo Google. Contratti di questo tipo non entrano direttamente nel valore di mercato, ma determinano quali siti ottengono le autorizzazioni in base alle regole di efficienza del MOEA entrate in vigore per carichi di 5 MW e oltre.
Che cosa frena la costruzione di data center AI a Taiwan?
Il principale freno è l’accesso alla rete: solo il 64% delle richieste di potenza per data center AI a Taiwan è stato approvato. A novembre 2025 risultavano approvati appena 3.033 MW dei 4.758 MW richiesti a Taipower, secondo i dati Taipower pubblicati nell’ottobre 2026.
Capacità Taipower a nord di Taoyuan
Nel luglio 2024 il MOEA ha previsto che la domanda elettrica dell’AI a Taiwan sarebbe salita da 0,24 gigawatt (GW) nel 2023 a 2,24 GW nel 2028 (Fonte: MOEA) e nell’ottobre 2024 ha riconosciuto colli di bottiglia della rete in diverse aree a nord di Taoyuan. DC Market Insights limita quindi i nuovi completamenti AI a 125 MW nel 2026 e 195 MW nel 2030; nello scenario basso, un calo del 25% dei completamenti dal 2027 riduce il mercato 2035 a USD 2,38 miliardi.
Tariffe e rischio sui cavi sottomarini
In base alla decisione tariffaria del MOEA del marzo 2024, i data center internet che consumano 50 gigawattora (GWh) o più all’anno pagano dal 15% al 25% in più, e la decisione dell’ottobre 2024 ha aumentato le tariffe industriali del 12,5%, a una media di NT$4,29 per kilowattora (kWh). Il Ministero degli Affari Digitali (MODA) ha registrato sette incidenti ai cavi sottomarini nel 2025, tre dei quali (42,9%) causati dal trascinamento di ancore, secondo il MODA. Entrambi i fattori aumentano il costo di gestione di una sala AI a Taiwan e spingono gli acquirenti verso soluzioni a liquido efficienti in termini di PUE.
Dove possono vincere i fornitori nei data center AI di Taiwan?
Le ristrutturazioni per il raffreddamento a liquido, pari a USD 445,42 milioni nel periodo 2026-2030, sono la principale opportunità nei data center AI di Taiwan al di fuori delle nuove sale. Seguono i servizi operativi, che raggiungono il 19,02% della spesa nel 2035 (stima DC Market Insights).
Ristrutturazioni per il raffreddamento a liquido delle sale esistenti di Taipei e Taoyuan
Con i nuovi carichi del nord in coda, gli operatori convertono invece le sale esistenti: DC Market Insights stima 93 MW di ristrutturazioni nel 2026-2030 a un costo compreso tra USD 4,50 milioni e USD 4,97 milioni per MW, per un valore di USD 445,42 milioni, in gran parte CDU, scambiatori di calore a porta posteriore e quadri elettrici potenziati.
Servizi operativi, di monitoraggio e di ciclo di vita per le sale AI
Ogni MW AI installato richiede USD 0,40 milioni di servizi e software all’anno nel 2025, che salgono a USD 0,50 milioni entro il 2035; la spesa operativa raggiunge così USD 634,49 milioni nel 2035 su circa 1.415 MW di capacità AI installata, con una crescita del 34,40% annuo.
Quanto costa un megawatt di data center AI a Taiwan?
Una sala per data center AI a Taiwan costa USD 14,00 milioni per MW di carico IT nel 2025, server esclusi. DC Market Insights costruisce la stima a partire da USD 5,00 milioni per la parte elettrica, USD 4,50 milioni per il raffreddamento, USD 3,85 milioni per involucro, allestimento e rack e USD 0,65 milioni per la rete AI.
| Voce di prezzo (USD milioni) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Nuova sala AI, per MW di carico IT | 12,68 | 14,00 | 15,46 | 17,07 |
| Ristrutturazione di una sala esistente, per MW | 4,08 | 4,50 | 4,97 | 5,49 |
| Servizi operativi e software, per MW AI installato all’anno | 0,30 | 0,40 | 0,45 | 0,50 |
I riferimenti pubblici delimitano queste cifre: i USD 500 milioni di GMI Cloud per 16 MW equivalgono a USD 31,25 milioni per MW GPU incluse, quindi lo strato infrastrutturale vale meno della metà del budget complessivo di una sala AI; il prezzo industriale dell’energia di NT$4,29 per kWh dopo l’ottobre 2024 fissa il costo di esercizio che un raffreddamento efficiente deve battere.
Quali norme e politiche regolano i data center AI a Taiwan?
Dal dicembre 2025 i siti per data center AI a Taiwan da 5 MW o più sono soggetti a un limite di PUE di 1,3 o 1,4. Ogni data center taiwanese con potenza contrattuale di 5 MW o più deve disporre di un Energy Utilization Manual approvato e rispettare un limite di power usage effectiveness (PUE) di 1,3 per i siti hyperscale o di 1,4 per quelli di colocation (Fonte: MOEA).
La norma aggiunge circa USD 0,30 milioni per MW di contenuto di raffreddamento e controllo a una tipica sala AI (stima DC Market Insights). Altre regole che plasmano il mercato: le decisioni tariffarie del MOEA del marzo 2024 (+15% – 25% per i data center che consumano 50 GWh o più) e del settembre 2024 (+12,5% sulle tariffe industriali); il Taiwan Grid Resilience Enhancement Construction Plan, un programma decennale avviato nel 2022 con NT$564,5 miliardi di investimenti previsti, secondo il database delle politiche dell’Agenzia Internazionale dell’Energia (IEA); e le misure di protezione dei cavi sottomarini adottate dal MODA dopo gli incidenti del 2025. Le norme edilizie e antincendio fanno capo al Ministero dell’Interno, mentre le classificazioni Tier dell’Uptime Institute e le linee guida termiche dell’American Society of Heating, Refrigerating and Air-Conditioning Engineers (ASHRAE) sono i riferimenti progettuali citati dalla maggior parte delle sale AI.
Quale segmento pesa di più nel mercato dei data center AI di Taiwan e quale cresce più rapidamente?
L’infrastruttura elettrica è il segmento di maggior valore, con USD 229,95 milioni (33,55%) nel 2025. Servizi operativi e software è il segmento a crescita più rapida, con il 34,40% annuo, perché la base AI installata si moltiplica per dieci entro il 2035 (stima DC Market Insights).
Mercato dei data center AI di Taiwan per componente
Le catene di alimentazione sono in testa perché i rack AI oltre i 100 kW richiedono per MW più quadri elettrici, UPS e condotti sbarre di qualsiasi altro strato.
| Componente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Infrastruttura elettrica | 229,95 | 33,55% | 961,79 | 15,38% |
| Infrastruttura di raffreddamento | 224,78 | 32,79% | 883,71 | 14,67% |
| Involucro edilizio e allestimento | 167,29 | 24,40% | 730,65 | 15,88% |
| Rete AI (network fabric) | 30,49 | 4,45% | 125,64 | 15,21% |
| Servizi operativi e software | 32,99 | 4,81% | 634,49 | 34,40% |
Mercato dei data center AI di Taiwan per tipo di progetto
Le nuove sale AI rappresentano l’87,31% della spesa 2025; le ristrutturazioni restano intorno a USD 55 milioni l’anno, con le conversioni delle sale più vecchie del nord che toccano il picco nel 2029-2030 per poi diminuire.
| Tipo di progetto | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nuove sale AI | 598,50 | 87,31% | 2.646,92 | 16,03% |
| Ristrutturazioni di sale esistenti | 54,00 | 7,88% | 54,85 | 0,16% |
| Servizi operativi e di ciclo di vita | 32,99 | 4,81% | 634,49 | 34,40% |
Mercato dei data center AI di Taiwan per carico di lavoro
L’inferenza AI cresce del 24,32% annuo, passando dal 32% al 58% della spesa, man mano che produttori e banche taiwanesi mettono in produzione modelli addestrati vicino ai propri utenti.
| Carico di lavoro | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Addestramento AI | 466,13 | 68,00% | 1.401,23 | 11,63% |
| Inferenza AI | 219,36 | 32,00% | 1.935,04 | 24,32% |
Mercato dei data center AI di Taiwan per tipo di data center
Le sale hyperscale e cloud guidano la costruzione di data center AI a Taiwan con il 42% della spesa 2025; seguono con il 30% le sale AI di colocation come Chief Telecom LY2.
| Tipo di data center | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center hyperscale e cloud | 287,91 | 42,00% | 1.668,13 | 19,21% |
| Data center AI di colocation | 205,65 | 30,00% | 934,16 | 16,34% |
| Centri AI sovrani e di ricerca | 123,39 | 18,00% | 400,35 | 12,49% |
| Data center AI aziendali ed edge | 68,55 | 10,00% | 333,63 | 17,15% |
DC Exclusive: la cronologia di energia e autorizzazioni per l’AI a Taiwan, 10 decisioni e progetti, 2024-2026
Dieci decisioni e progetti hanno plasmato 135,75 MW di capacità per data center AI a Taiwan nel 2024-2026. DC Market Insights ha costruito questa cronologia a partire da questi 10 elementi per mostrare come i 135,75 MW di capacità IT per AI completati nel 2024-2026 siano stati influenzati da decisioni su tariffe, rete ed efficienza; gli effetti in MW e in costo riportati nell’ultima colonna sono stime modellizzate da DC Market Insights sulla base di questi 10 elementi.
| Data | Decisione o progetto | Dato | Effetto sulla spesa infrastrutturale AI (stima DC Market Insights) |
|---|---|---|---|
| Marzo 2024 | Decisione tariffaria del MOEA per i data center internet | +15% – 25% per gli utenti da 50 GWh o più | Spinge il PUE sotto 1,3; più contenuto di raffreddamento a liquido per MW |
| Luglio 2024 | Previsioni del MOEA sulla domanda elettrica dell’AI | Da 0,24 GW (2023) a 2,24 GW (2028) | Fissa il tetto usato nella verifica dei limiti del modello |
| Settembre 2024 | Data center AI LY2 di Chief Telecom | 1.800 rack, 10-200 kW per armadio, 20 MW | Circa USD 280 milioni di contenuto infrastrutturale a USD 14,00 milioni per MW |
| Ottobre 2024 | Decisione sulle tariffe industriali; dichiarazione del MOEA sui colli di bottiglia della rete | +12,5%, NT$4,29 per kWh; carichi a nord di Taoyuan limitati | Sposta le nuove sale AI verso Taiwan centrale e meridionale |
| Giugno 2025 | Regione AWS Asia Pacific (Taipei) | Oltre USD 5 miliardi previsti | Ancora la quota hyperscale al 42% della spesa 2025 |
| Luglio 2025 | Piano hyperscale di Chunghwa Telecom; alleanza Foxconn-TECO | Almeno 12 MW di carico IT | Circa USD 170 milioni di contenuto infrastrutturale |
| Novembre 2025 | Domande di allacciamento di data center AI a Taipower | 79 depositate, 4.758 MW; 40 approvate, 3.033 MW | I completamenti del modello 2026-2030 utilizzano 496 MW di carico IT per AI, il 16% dei MW approvati |
| Dicembre 2025 | Energy Utilization Manual e limiti di PUE del MOEA; centro NCHC di Tainan | PUE 1,3 hyperscale, 1,4 colocation; 15 MW | Aggiunge contenuto di raffreddamento e controllo; sostiene la crescita di Taiwan meridionale del 22,39% |
| Febbraio 2026 | AI factory di GMI Cloud | USD 500 milioni, 7.000 GPU, 16 MW | Circa USD 224 milioni di contenuto infrastrutturale, il 45% del budget |
| Aprile 2026 | Revisione del MODA sugli incidenti ai cavi sottomarini | 7 incidenti nel 2025, il 42,9% per trascinamento di ancore | Aumenta la spesa per ridondanza di rete e alimentazione |
Letta nel suo insieme, la cronologia spiega perché il mercato cresce del 17,15% annuo e non più velocemente: sono le approvazioni, non la domanda, a dettare il ritmo delle sale AI a Taiwan.
Quale area di Taiwan guida la spesa per data center AI e quale cresce più rapidamente?
Taiwan settentrionale guida la spesa per data center AI a Taiwan con USD 411,29 milioni, il 60% del totale 2025. Taiwan meridionale è la regione a crescita più rapida, con il 22,39% annuo, perché il margine di rete di Tainan e Kaohsiung attira le sale AI più recenti (stima DC Market Insights).
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Taiwan settentrionale | 411,29 | 60% | 1.568,05 | 14,32% |
| Taiwan centrale | 123,39 | 18% | 667,25 | 18,39% |
| Taiwan meridionale | 137,10 | 20% | 1.034,24 | 22,39% |
| Taiwan orientale e isole minori | 13,71 | 2% | 66,73 | 17,15% |
Taiwan settentrionale
Taoyuan, New Taipei, Taipei e Hsinchu ospitano le regioni cloud e la maggior parte delle sale AI di colocation, tra cui Chief Telecom LY2 e i cantieri di Microsoft a Taoyuan; la quota della regione scende dal 60% al 47% entro il 2035, perché i nuovi carichi superiori a 5 MW attendono capacità da Taipower.
Taiwan centrale
La contea di Changhua, sede del campus di Google, e Taichung portano Taiwan centrale a USD 667,25 milioni nel 2035, con una crescita del 18,39% annuo.
Taiwan meridionale
Il centro NCHC di Tainan (15 MW) e il centro di calcolo di Foxconn a Kaohsiung fanno di Taiwan meridionale la regione della crescita: la spesa sale a USD 1,03 miliardi nel 2035, il 31% del mercato.
Taiwan orientale e isole minori
Taiwan orientale detiene il 2% della spesa, USD 13,71 milioni nel 2025, soprattutto siti AI edge e progetti di resilienza degli approdi dei cavi dopo l’interruzione del cavo Taiwan-Penghu nel 2025.
Quali città taiwanesi guidano la spesa per data center AI?
Taoyuan City guida la spesa per data center AI a Taiwan con USD 143,95 milioni nel 2025. Kaohsiung City cresce più rapidamente, con il 23,29% annuo, e le 12 città e contee elencate di seguito detengono il 96% della spesa 2025 (USD 658,04 milioni); il resto si distribuisce tra le contee minori.
| Posizione | Città o contea | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 | Regione |
|---|---|---|---|---|---|
| 1 | Taoyuan City | 143,95 | 600,53 | 15,35% | Taiwan settentrionale |
| 2 | New Taipei City | 102,82 | 333,63 | 12,49% | Taiwan settentrionale |
| 3 | Taipei City | 82,26 | 233,54 | 11,00% | Taiwan settentrionale |
| 4 | Tainan City | 68,55 | 433,72 | 20,26% | Taiwan meridionale |
| 5 | Kaohsiung City | 61,69 | 500,44 | 23,29% | Taiwan meridionale |
| 6 | Contea di Changhua | 61,69 | 300,26 | 17,15% | Taiwan centrale |
| 7 | Città e contea di Hsinchu | 54,84 | 233,54 | 15,59% | Taiwan settentrionale |
| 8 | Taichung City | 34,27 | 200,18 | 19,30% | Taiwan centrale |
| 9 | Contea di Yunlin | 20,56 | 133,45 | 20,56% | Taiwan centrale |
| 10 | Keelung City | 13,71 | 66,73 | 17,15% | Taiwan settentrionale |
| 11 | Contea di Yilan | 6,85 | 33,36 | 17,15% | Taiwan settentrionale |
| 12 | Contea di Miaoli | 6,85 | 33,36 | 17,15% | Taiwan centrale |
Come potrebbe cambiare la previsione 2035 per i data center AI di Taiwan?
Nel 2035 il mercato dei data center AI di Taiwan si colloca tra USD 2,38 miliardi e USD 4,12 miliardi. Lo scenario base è di USD 3,34 miliardi e l’intervallo dipende da quanti MW AI Taipower riuscirà ad allacciare (stima DC Market Insights).
| Scenario | Ipotesi dal 2027 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Nuova capacità inferiore del 25% allo scenario base, quota AI più bassa di 5 punti | 2.377,42 | 13,24% |
| Base | Completamenti da 155 MW (2027) a 235 MW (2035), quota AI dal 56% al 66% | 3.336,27 | 17,15% |
| Alto | Nuova capacità superiore del 20% allo scenario base, prezzi più alti del 5% | 4.122,12 | 19,65% |
Chi fornisce i data center AI di Taiwan e quanto è concentrato il mercato?
Delta Electronics detiene circa il 14% del valore di apparecchiature e servizi per data center AI a Taiwan nel 2025. I primi cinque fornitori detengono circa il 46%, misurato sul mercato da USD 685,49 milioni (stima DC Market Insights basata sul mix di prodotti e sui progetti taiwanesi dichiarati).
- Delta Electronics
- Schneider Electric
- Vertiv
- TECO Electric and Machinery
- Fortune Electric
- Chung-Hsin Electric and Machinery
- Shihlin Electric
- Asia Vital Components
- Auras Technology
- Trane Technologies
- Daikin
- Foxconn (Hon Hai Precision Industry)
- Chief Telecom
- Chunghwa Telecom
- Amazon Web Services
- Microsoft
Delta Electronics ha registrato vendite consolidate per NT$57,06 miliardi nel settembre 2025, secondo la società, con alimentazione e raffreddamento per rack AI tra le sue linee di crescita. I produttori taiwanesi di soluzioni termiche Asia Vital Components e Auras Technology forniscono cold plate e CDU, mentre Fortune Electric, Shihlin Electric e Chung-Hsin Electric and Machinery forniscono trasformatori e quadri elettrici per i campus allacciati alla rete Taipower.
Che cosa è cambiato nel mercato dei data center AI di Taiwan nel 2025 e nel 2026?
Tra maggio 2025 e aprile 2026 sono stati annunciati o inaugurati almeno cinque progetti di data center AI a Taiwan per oltre 60 MW complessivi. Sono inoltre entrate in vigore le regole di efficienza per i siti da 5 MW.
- Nel maggio 2025 Foxconn, NVIDIA e il governo di Taiwan hanno annunciato una AI factory con 10.000 GPU NVIDIA Blackwell (Fonte: NVIDIA).
- Nel giugno 2025 Amazon ha lanciato la regione AWS Asia Pacific (Taipei) con oltre USD 5 miliardi di investimenti previsti (Fonte: Amazon).
- Nel luglio 2025 Chunghwa Telecom ha annunciato un data center hyperscale nel nord di Taiwan con almeno 12 MW di carico IT (Fonte: Chunghwa Telecom).
- Nel novembre 2025 Foxconn e Visionbay.ai hanno annunciato un centro di supercalcolo AI sovrano basato su sistemi GB300 NVL72, operativo nella prima metà del 2026 (Fonte: Foxconn).
- Nel dicembre 2025 è stato inaugurato a Tainan il NCHC Cloud Computing Center da 15 MW e il MOEA ha fissato limiti di PUE di 1,3 e 1,4 per i siti da 5 MW o più (Fonte: NSTC; MOEA).
- Nel febbraio 2026 GMI Cloud ha annunciato una AI factory da USD 500 milioni e 16 MW con 7.000 GPU (Fonte: annuncio di GMI Cloud).
Metodologia: come ha costruito DC Market Insights il modello dei data center AI di Taiwan?
DC Market Insights ha costruito il modello dei data center AI di Taiwan con un approccio bottom-up basato su 16 coorti annuali di capacità e 15 input. Gli input sono i nuovi MW IT completati a Taiwan (40 MW nel 2020, 95 MW nel 2025, 195 MW nel 2030, 235 MW nel 2035, in linea con il mercato delle infrastrutture per data center di Taiwan), la quota AI della nuova capacità (8%, 45%, 64%, 66%), il contenuto infrastrutturale AI di USD 14,00 milioni per MW nel 2025 in aumento del 2% l’anno, le ristrutturazioni di 12 MW nel 2025 a USD 4,50 milioni per MW e i servizi pari a USD 0,40 milioni per MW AI installato all’anno su una base installata di 136 MW a fine 2025 (con dismissioni dell’1,5% annuo).
Tre verifiche dei limiti ancorano il risultato. Primo, 435,8 MW di capacità AI installata nel 2028 con un PUE di 1,3 assorbono 0,57 GW, il 25% dei 2,24 GW previsti dal MOEA per la domanda elettrica dell’AI nel 2028 (tetto). Secondo, 700 MW di capacità AI installata nel 2030 con PUE 1,3 richiedono 0,91 GW, il 30% dei 3.033 MW di domande approvate da Taipower (tetto). Terzo, le sale AI identificate del 2024-2026 (Chief Telecom LY2 20 MW, NCHC 15 MW, Chunghwa Telecom 12 MW, GMI Cloud 16 MW e circa 20 MW per la AI factory da 10.000 GPU) totalizzano 83 MW, il 61% dei 135,75 MW modellizzati per quegli anni (soglia minima). Ogni suddivisione somma al totale in ogni anno e il CAGR è ricalcolato dai valori estremi. Le note metodologiche complete sono disponibili nella pagina sulla metodologia di ricerca di DC Market Insights.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Elementi inclusi ed esclusi
- 1.3Come si combinano i segmenti
- 1.4Perché le stime sul mercato dei data center AI di Taiwan sono diverse
- 02Metodologia di ricerca
- 2.1Modello bottom-up: MW AI × contenuto per MW
- 2.2Verifiche dei limiti
- 2.3Registro delle fonti
- 03Sintesi
- 3.1Panoramica del mercato, 2025, 2026 e 2035
- 3.2Statistiche chiave del mercato
- 3.3Punti chiave
- 04Dinamiche di mercato
- 4.1Fattore di crescita: regioni cloud di AWS, Google e Microsoft
- 4.2Fattore di crescita: centro NCHC di Tainan e AI factory sovrane
- 4.3Fattore di crescita: rack da 100 kW e oltre
- 4.4Tendenza: le sale AI si spostano a Kaohsiung e Tainan
- 4.5Tendenza: alimentazione e raffreddamento modulari (Foxconn-TECO)
- 4.6Tendenza: geotermia ed energia pulita continua
- 4.7Vincolo: capacità Taipower a nord di Taoyuan
- 4.8Vincolo: tariffe e rischio sui cavi sottomarini
- 4.9Opportunità: ristrutturazioni per il raffreddamento a liquido
- 4.10Opportunità: servizi operativi e di ciclo di vita
- 05Analisi dei prezzi
- 5.1Costo per MW AI, 2020-2035
- 5.2Riferimenti di prezzo pubblici
- 06Standard e regolamentazione
- 6.1Energy Utilization Manual del MOEA e limiti di PUE
- 6.2Decisioni tariffarie del MOEA sui data center 2024
- 6.3Grid Resilience Enhancement Construction Plan
- 6.4Protezione dei cavi sottomarini
- 07Segmentazione del mercato per componente
- 7.1Infrastruttura elettrica
- 7.2Infrastruttura di raffreddamento
- 7.3Involucro edilizio e allestimento
- 7.4Rete AI (network fabric)
- 7.5Servizi operativi e software
- 08Segmentazione del mercato per tipo di progetto
- 8.1Nuove sale AI
- 8.2Ristrutturazioni di sale esistenti
- 8.3Servizi operativi e di ciclo di vita
- 09Segmentazione del mercato per carico di lavoro
- 9.1Addestramento AI
- 9.2Inferenza AI
- 10Segmentazione del mercato per tipo di data center
- 10.1Data center hyperscale e cloud
- 10.2Data center AI di colocation
- 10.3Centri AI sovrani e di ricerca
- 10.4Data center AI aziendali ed edge
- 11DC Exclusive: cronologia di energia e autorizzazioni per l'AI a Taiwan
- 11.1Dieci decisioni e progetti, 2024-2026
- 11.2Effetto sulla spesa infrastrutturale AI
- 12Analisi regionale
- 12.1Taiwan settentrionale
- 12.2Taiwan centrale
- 12.3Taiwan meridionale
- 12.4Taiwan orientale e isole minori
- 13Analisi per città e contea
- 13.1Taoyuan City
- 13.2New Taipei City
- 13.3Taipei City
- 13.4Tainan City
- 13.5Kaohsiung City
- 13.6Contea di Changhua
- 13.7Città e contea di Hsinchu
- 13.8Taichung City
- 13.9Contea di Yunlin
- 13.10Keelung City
- 13.11Contea di Yilan
- 13.12Contea di Miaoli
- 14Scenari di previsione
- 14.1Scenario basso
- 14.2Scenario base
- 14.3Scenario alto
- 15Panorama competitivo
- 15.1Delta Electronics
- 15.2Schneider Electric
- 15.3Vertiv
- 15.4TECO Electric and Machinery
- 15.5Fortune Electric
- 15.6Chung-Hsin Electric and Machinery
- 15.7Shihlin Electric
- 15.8Asia Vital Components
- 15.9Auras Technology
- 15.10Trane Technologies
- 15.11Daikin
- 15.12Foxconn (Hon Hai Precision Industry)
- 15.13Chief Telecom
- 15.14Chunghwa Telecom
- 15.15Amazon Web Services
- 15.16Google
- 15.17Microsoft
- 16Sviluppi recenti
- 16.1Eventi datati, da maggio 2025 a febbraio 2026
- Fig. 1Dimensione del mercato dei data center AI di Taiwan, 2020-2035 (USD milioni)
- Tabella 1Attributi del report
- Tabella 2Confronto del perimetro
- Tabella 3Costo per MW AI, 2020-2035
- Tabella 4Mercato per componente
- Tabella 5Mercato per tipo di progetto
- Tabella 6Mercato per carico di lavoro
- Tabella 7Mercato per tipo di data center
- Tabella 8Cronologia di energia e autorizzazioni per l'AI a Taiwan
- Tabella 9Mercato per regione
- Tabella 10Prime 12 città e contee
- Tabella 11Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 1,05 miliardi nel 2026, il 53,59% in più rispetto a USD 685,49 milioni nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 3,34 miliardi entro il 2035, con un CAGR del 17,15% dal 2025, mentre la capacità AI installata supera i 1.400 MW.
Nel 2025 USD 685,49 milioni di spesa infrastrutturale sono stati destinati a sale taiwanesi costruite per rack GPU da 40 kW a 200 kW: impianti elettrici, raffreddamento, involucro e allestimento, rete AI e servizi operativi. I server GPU sono esclusi.
Del 17,15% annuo dal 2025 al 2035, dopo il 73,52% annuo dal 2020 al 2025, perché la nuova capacità IT per AI sale da 42,75 MW nel 2025 a circa 155 MW l’anno entro il 2035 (stima DC Market Insights).
USD 14,00 milioni per MW di carico IT nel 2025, server GPU esclusi, circa il 44% in più di una sala taiwanese convenzionale da USD 9,75 milioni. Il valore sale a USD 17,07 milioni per MW entro il 2035 (stima DC Market Insights).
Servizi operativi e software, con il 34,40% annuo, da USD 32,99 milioni nel 2025 a USD 634,49 milioni nel 2035, mentre la base AI installata supera i 1.400 MW. L’inferenza AI è il carico di lavoro più dinamico, con il 24,32%.
Taiwan meridionale, con il 22,39% annuo, che passa dal 20% al 31% della spesa entro il 2035, perché Tainan e Kaohsiung dispongono ancora di capacità di rete mentre i carichi superiori a 5 MW a nord di Taoyuan attendono Taipower.
Delta Electronics, con circa il 14% del valore di apparecchiature e servizi 2025; i primi cinque fornitori detengono circa il 46% (stima DC Market Insights). Anche Schneider Electric, Vertiv, TECO, Fortune Electric, Asia Vital Components e Auras Technology forniscono sale AI.
Di 2,24 GW di domanda elettrica per l’AI entro il 2028, secondo il MOEA, rispetto a 0,24 GW nel 2023. A novembre 2025 erano state depositate presso Taipower 79 domande di data center AI per 4.758 MW, di cui 3.033 MW approvati.
Dal dicembre 2025 i siti da 5 MW o più devono disporre di un Energy Utilization Manual approvato e di un PUE di 1,3 (hyperscale) o 1,4 (colocation), secondo il MOEA. Dal 2024 i data center che consumano 50 GWh l’anno pagano tariffe più alte dal 15% al 25%.
I USD 1,05 miliardi del 2026 considerano solo lo strato infrastrutturale AI. Le stime che includono server GPU, esportazioni di server AI, ricavi da cloud GPU o bollette elettriche risultano diverse volte più alte, mentre la precedente edizione considerava solo un gruppo ristretto di siti dedicati all’AI.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.