
台湾のAIデータセンター市場 規模・シェア・2035年までの予測
市場の概要
台湾のAIデータセンター市場の規模は2025年にUSD 685.5百万で、年平均成長率(CAGR)17.15%で拡大し、2035年までにUSD 3,340.0百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格分析
- 06基準と規制
- 07コンポーネント別の市場セグメンテーション
- 08プロジェクトタイプ別の市場セグメンテーション
- 09ワークロード別の市場セグメンテーション
- 10データセンタータイプ別の市場セグメンテーション
- 16章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
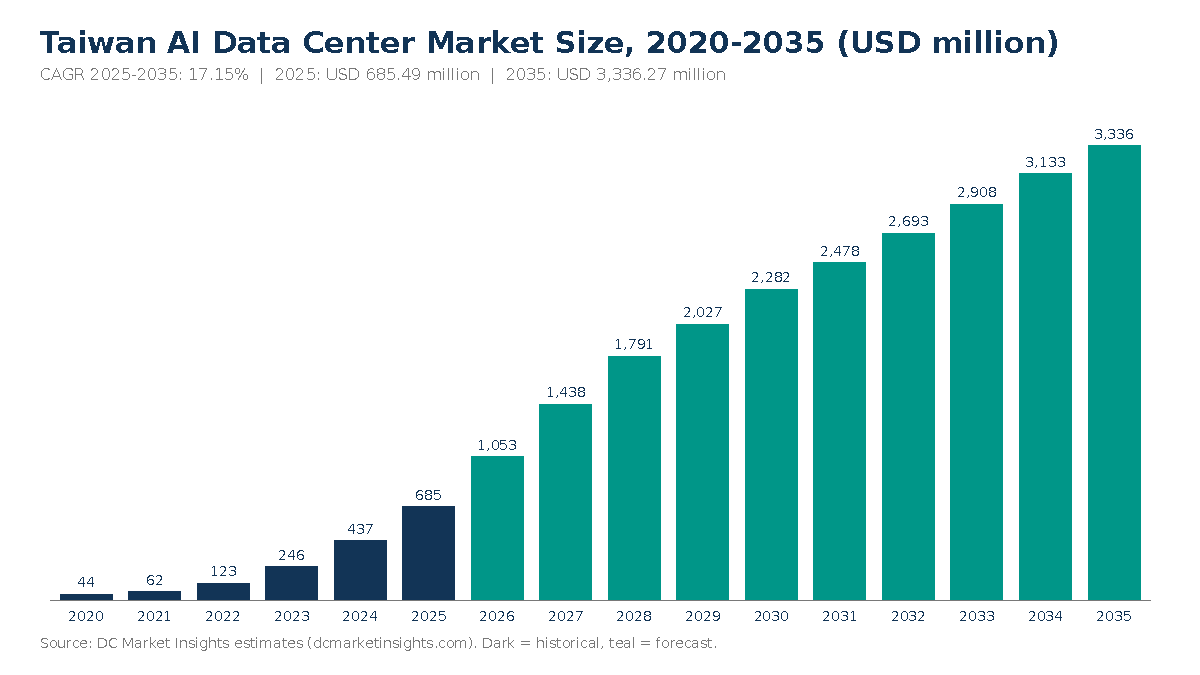
台湾のAIデータセンター市場は2026年に10億5,000万米ドルと評価され、2025年の6億8,549万米ドルから2035年には33億4,000万米ドルに達すると予測される。2025年から2035年までの年平均成長率(CAGR)は17.15%である(DC Market Insights推計)。この市場の成長ペースを決めるのはチップではなく電力である。2024年以降、桃園以北で5メガワット(MW)を超える受電申請は、経済部(MOEA)が2024年10月に認めた送電網のボトルネックにより待機を余儀なくされている。一方、2025年11月までに台湾電力(Taipower)へ提出されたAIデータセンターの電力申請は79件、約4,758 MWに上ったが、承認されたのはそのうち40件(3,033 MW)にとどまる(出典:MOEA、2026年10月に報じられたTaipowerの数値)。台湾のAIデータセンター市場は、台湾国内で人工知能(AI)ワークロード向けに建設・運用される施設インフラを対象とする。具体的には電気設備、冷却、建屋シェルと内装、AIネットワークファブリック、運用サービスとソフトウェアであり、画像処理装置(GPU)サーバーは除外する。2025年の建設額の内訳は、新設AI IT容量42.75 MW(台湾で完成した95 MWの45%)× AI 1 MWあたり1,400万米ドル=5億9,850万米ドル、これにホール改修12 MW × 450万米ドル=5,400万米ドル、さらに稼働中のAI容量82.5 MWそれぞれに対する40万米ドルのサービス=3,299万米ドルを加えたものである。最も成長が速いセグメントは運用サービスおよびソフトウェアで年率34.40%、最も成長が速い地域は南部台湾で年率22.39%である。台南と高雄には、桃園にはない送電網の余力があるためである。
主要市場統計:2026年の台湾AIデータセンター市場の規模はどれほどか
DC Market Insightsは、2026年の台湾AIデータセンター市場を10億5,000万米ドルと評価しており、2025年比で53.59%の増加となる。新設AI IT容量が42.75 MWから65.00 MWへ拡大することが成長の源泉である。
- 2025年の市場規模:6億8,549万米ドル
- 2026年の市場規模:10億5,000万米ドル
- 2030年の市場規模:22億8,000万米ドル
- 2035年の市場規模:33億4,000万米ドル
- 2025年~2035年のCAGR:17.15%(低位ケース13.24%、高位ケース19.65%)
- 最大のコンポーネント:電気インフラ、2025年支出の33.55%(2億2,995万米ドル)
- 最も成長が速いコンポーネント:運用サービスおよびソフトウェア、年率34.40%。最も成長が速いワークロード:AI推論、年率24.32%
- 首位の地域:北部台湾、2025年支出の60%。最も成長が速い地域:南部台湾、年率22.39%
- 最大の都市:桃園市、2025年に1億4,395万米ドル
- 市場リーダー:Delta Electronics、2025年の設備・サービス額の約14%(DC Market Insights推計)
主なポイント:台湾のAIデータセンター容量の購入者が知っておくべきことは何か
DC Market Insightsは、2025年の6億8,549万米ドルから2035年に33億4,000万米ドルへ拡大するこの市場から、4つのポイントを導き出している。
- 立地を決めるのは送電網へのアクセスである。北部で5 MWを超える新規負荷がTaipowerの容量を待つ間に、南部台湾の支出シェアは2035年までに20%から31%へ上昇する。
- AIホールの2025年のコストは、サーバーを除いてITロード1 MWあたり1,400万米ドルであり、従来型ホールより約44%高い。電力系統と液冷の構成が重くなるためである。
- 2031年頃に推論が学習を上回り、AI推論の支出シェアは32%から58%へ上昇する。企業向けおよびソブリンのモデルが本番運用へ移行するためである。
- サービスはそれ自体が独立した事業となる。稼働中のAI基盤が1,400 MWを超えるにつれ、運用支出は3,299万米ドルから6億3,449万米ドルへ拡大する。
台湾AIデータセンター市場の概要:台湾は2025年にAIデータセンター施設へいくら支出したか
台湾は2025年、AIデータセンターの施設インフラに6億8,549万米ドルを支出した。台湾のAIデータセンター市場規模は2020年に4,358万米ドルと評価され、2025年に6億8,549万米ドルに達し、予測期間中のCAGR 17.15%で2035年には33億4,000万米ドルに達すると見込まれる。2020年から2025年にかけて、市場は小さな基盤から年率73.52%で拡大した。台湾の新設容量に占めるAIの比率が8%から45%へ高まり、台北、高雄、台南で最初のGPUホールが開設されたためである。
| レポート項目 | 詳細 |
|---|---|
| 実績期間 | 2020年~2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026年~2035年 |
| 2025年の市場規模 | 6億8,549万米ドル |
| 2026年の市場規模 | 10億5,000万米ドル |
| 2025年~2035年のCAGR | 17.15% |
| 2035年の市場規模 | 33億4,000万米ドル |
| 対象セグメント | コンポーネント、プロジェクトタイプ、ワークロード、データセンタータイプ |
| 対象地域 | 北部、中部、南部、東部台湾および離島。12の市・県 |
成長率は2026年の53.59%から2035年には6.50%へ鈍化する。年間のAI完成容量が155 MW前後で頭打ちとなる一方、MWあたりの価格は年2%の上昇にとどまるためである。それでも稼働中のAI基盤は2025年末の136 MWから2035年には約1,415 MWへ拡大するため、後半の年はサービスが市場を支える。DC Market Insightsの推計では、2025年のAIホールの施設コンテンツ(MWあたり1,335万米ドルで5億7,071万米ドル)は、同年の台湾データセンターインフラ市場の46%に相当する。
台湾のAIデータセンター市場とは何か、その範囲はどこまでか
台湾のAIデータセンター市場は、AIアクセラレータ向けに建設されたホールへの施設支出であり、2025年は6億8,549万米ドルである。これらのホールでは、1ラックあたり40キロワット(kW)から200 kWのラックが稼働する。
対象に含まれるもの
AI負荷に合わせて容量設計された中圧スイッチギア、変圧器、無停電電源装置(UPS)、バスウェイ。チラー、冷却液分配ユニット(CDU)、ダイレクト・トゥ・チップ冷却ループ、リアドア熱交換器。補強床、ホワイトスペースの内装、ラック。AIネットワークファブリック(構造化光ケーブル配線、ケーブルトレイ、スパインルームの構築)。既存ホールを液冷対応に転換する改修。稼働中のAIホールに対する運用サービスと監視ソフトウェア。
対象に含まれないもの
GPUサーバー、ストレージ、スイッチ。ODM(相手先ブランドによる設計・製造)企業による輸出向けAIサーバーの製造。土地、電気料金、Taipowerの送電工事、コロケーション賃料、GPU-as-a-serviceやクラウドの収益。台湾の工場で製造され海外へ出荷されるサーバーは製造業の生産高であり、台湾国内のデータセンターへの支出ではない。台湾におけるAIと従来型を合わせた全データセンター支出は台湾データセンター市場で、世界全体の規模はデータセンター市場で算定しており、本ページでは再掲しない。
各セグメントの整合関係
毎年、4つのコンポーネントの合計は市場全体と一致し、3つのプロジェクトタイプ、2つのワークロード、4つのデータセンタータイプ、4つの地域の合計も同様に一致する。2025年は、新設AIホール5億9,850万米ドル+改修5,400万米ドル+運用3,299万米ドル=6億8,549万米ドルである。
台湾AIデータセンター市場の推計値はなぜ異なるのか
推計値が異なるのは、2026年の10億5,000万米ドルという数値が施設レイヤーのみを計上しているためである。GPUサーバーを加えた推計は、おおよそ10倍の規模となる。
本ページの前版は、限られた専用AIサイトのみを計上していた。より広い定義では、アクセラレータサーバー、台湾ODMによるAIサーバー輸出、GPUクラウドのサブスクリプション、電力購入コストが加わる。DC Market Insightsはこれらを除外することで、数値を施設予算や、同じ範囲定義を用いるアジア太平洋AIデータセンター市場と比較できるようにしている。
| 要素 | DC Market Insightsの対象範囲に含むか | 理由 |
|---|---|---|
| 電気、冷却、建屋シェル、ファブリック | 含む、6億5,250万米ドル(2025年、新設ホールと改修) | AIホールの物理的な建設 |
| 運用サービスとソフトウェア | 含む、3,299万米ドル(2025年) | 稼働中のAI MWに連動する継続的支出 |
| GPUサーバーとストレージ | 含まない | IT機器であり、アクセラレータ単位で価格設定される |
| AIサーバー輸出 | 含まない | 製造業の生産高であり、データセンター支出ではない |
| 電力とコロケーション賃料 | 含まない | 電力会社と家主への運営上の支払い |
対象範囲内の購入者には、ハイパースケールクラウド事業者、コロケーション事業者、国家高速網路與計算中心(NCHC)をはじめとする政府系スポンサー、独自のAIクラスターを運用する半導体・電子機器メーカー、コロケーションを通じてAIラックを借りる中小企業(SME)が含まれる。
台湾のAIデータセンター支出はなぜこれほど急速に増えているのか
3つの購入者グループが、2026年の台湾AIデータセンター支出を53.59%押し上げる。ハイパースケールクラウドリージョン、政府支援のソブリンコンピュート、高密度コロケーションが、同年合わせて65.00 MWのAI IT容量を追加する(DC Market Insights推計)。
AWS、Google、Microsoftが台湾のクラウドリージョンに数十億ドル規模を投じる
Amazonは2025年6月にAmazon Web Services(AWS)アジアパシフィック(台北)リージョンを開設し、台湾のデータセンターに50億米ドル超を投資する計画を表明した(出典:Amazon)。Googleによると、同社の彰化県キャンパスには2011年以降16億米ドル超が投じられており、Microsoftは2025年4月に桃園で台湾初のデータセンターを建設中であると報告した。DC Market Insightsの推計では、ハイパースケールおよびクラウドのホールは2025年の台湾AIデータセンター市場支出の42%(2億8,791万米ドル)を占め、2035年には50%に達する。年率19.21%で最も成長が速いデータセンタータイプであり、各リージョンが従来型容量の上にAIアベイラビリティゾーンを追加していくためである。
ソブリンコンピュート:NCHC台南センターと1万GPU規模のAIファクトリー
国家科学及技術委員会(NSTC)は2025年12月、南部科学園区にNCHCクラウドコンピューティングセンターを開設した。設置電力は15 MWである(出典:NSTC)。NVIDIAによると、2025年5月にFoxconn(Hon Hai Precision Industry)、NVIDIA Corporation(NVIDIA)および台湾政府が、10,000基のNVIDIA Blackwell GPUを備えるAIファクトリーを発表した。DC Market Insightsは、ソブリンおよび研究向けセンターを2025年に1億2,339万米ドル(市場の18%)と算定しており、商用ホールが公的予算より速く拡大するため、そのシェアは2035年までに12%へ低下すると見込む。
100 kW以上のラックがメガワットあたりの価格を押し上げる
同社によると、Chief TelecomはLY2 AIデータセンターを、1キャビネットあたり10 kW~200 kWの1,800ラック、2系統のTaipower変電所からの20 MWという設計で構築した(出典:Chief Telecom)。同社によると、2026年2月に発表されたGMI Cloudの5億米ドル規模のAIファクトリーは、7,000基のNVIDIA Blackwell GPUを16 MWを消費する96台の高密度ラックに収容しており、1ラックあたり約167 kWとなる。この水準の密度にはダイレクト・トゥ・チップ冷却とより重厚な電力系統が必要となる。このためDC Market Insightsは、2025年のAIホールの価格をITロード1 MWあたり1,400万米ドル、従来型ホールを975万米ドルと設定している。44%のプレミアムであり、AI 1 MWあたりの価格は2035年までに1,707万米ドルへ上昇する。
台湾のAIデータセンターの設計はどう変わりつつあるか
3つの設計上の変化により、南部台湾は2035年までに台湾AIデータセンター支出の31%を占めるようになる。ホールは南へ移り、冷却はモジュール化と液冷化が進み、キャンパスは安定したクリーン電力を契約する。これらが相まって、南部台湾は2025年の1億3,710万米ドルから2035年には支出の31%へと拡大する。
高雄と台南が次世代のAIホールを受け入れる
Foxconnによると、同社は2024年6月に64ラック・4,608基のGPUを備える先端コンピューティングセンターを高雄に開設し、2025年12月にはNCHC台南センターが続いた。DC Market Insightsは、高雄市を年率23.29%で最も成長が速い都市としてモデル化しており、2025年の6,169万米ドルから2035年には5億44万米ドルへ拡大する。南部の変電所は、桃園では受け入れられない負荷をまだ受け入れられるためである。
FoxconnとTECOがモジュール型のAI向け電力・冷却を標準化する
TECOによると、FoxconnとTECO Electric and Machinery(TECO)は2025年7月に株式交換を通じてAIデータセンター連合を結成し、標準化されたモジュール型の構築を推進している。DC Market Insightsの推計では、冷却インフラは2025年の台湾AIデータセンター支出の32.79%(2億2,478万米ドル)を占め、改修工事では60%が冷却に充てられる。
地熱をはじめとする安定したクリーン電力がAIキャンパスの契約に加わる
Googleによると、同社は2025年4月、Baseload Capitalから当初10 MWを調達する台湾初の企業向け地熱契約を締結した。この種の契約は市場価値に直接は計上されないが、5 MW以上の負荷に適用されるMOEAの効率規制の下で、どのサイトが許可を得るかを左右する。
台湾のAIデータセンター建設を妨げているものは何か
最大の制約は送電網へのアクセスであり、台湾のAIデータセンターの電力申請のうち承認されたのは64%である。2026年10月に報じられたTaipowerの数値によると、2025年11月までにTaipowerへ申請された4,758 MWのうち、承認されたのは3,033 MWにとどまった。
桃園以北のTaipower容量
MOEAは2024年7月、台湾のAI電力需要が2023年の0.24ギガワット(GW)から2028年には2.24 GWへ増加すると予測し(出典:MOEA)、2024年10月には桃園以北の複数地域で送電網のボトルネックがあることを認めた。このためDC Market Insightsは、新規AI完成容量の上限を2026年に125 MW、2030年に195 MWとしている。低位ケースでは、2027年以降の完成容量が25%不足し、2035年の市場は23億8,000万米ドルに縮小する。
電気料金と海底ケーブルのリスク
2024年3月のMOEAの料金決定によると、年間50ギガワット時(GWh)以上を使用するインターネットデータセンターは15%~25%高い料金を支払う。また2024年10月の決定では、産業用料金が12.5%引き上げられ、平均で1キロワット時(kWh)あたりNT$4.29となった。数位発展部(MODA)によると、2025年には7件の海底ケーブル障害が記録されており、そのうち3件(42.9%)は錨の引きずりが原因であった。いずれも台湾でAIホールを運用するコストを押し上げ、購入者をPUE効率の高い液冷設計へ向かわせている。
台湾のAIデータセンターでサプライヤーが勝機を得られる領域はどこか
2026年~2030年に4億4,542万米ドル規模となる液冷改修は、新設ホール以外で台湾AIデータセンター最大の機会である。これに運用サービスが続き、2035年には支出の19.02%に達する(DC Market Insights推計)。
台北・桃園の既存ホールの液冷改修
北部の新規負荷が待機状態にあるため、事業者は代わりに既存ホールを転換している。DC Market Insightsは、2026年~2030年に93 MWの改修をMWあたり450万~497万米ドルでモデル化しており、その規模は4億4,542万米ドルとなる。大半はCDU、リアドア熱交換器、スイッチギアの更新である。
AIホール向けの運用・監視・ライフサイクルサービス
稼働中のAI 1 MWごとに、2025年には年間40万米ドルのサービスとソフトウェアが必要となり、2035年までに50万米ドルへ上昇する。このため運用支出は、約1,415 MWの稼働AI容量に対して2035年に6億3,449万米ドルに達し、年率34.40%で成長する。
台湾のAIデータセンターの1メガワットあたりのコストはいくらか
台湾のAIデータセンターホールのコストは、2025年にサーバーを除いてITロード1 MWあたり1,400万米ドルである。DC Market Insightsはこの推計を、電気500万米ドル、冷却450万米ドル、建屋シェル・内装・ラック385万米ドル、AIネットワークファブリック65万米ドルから積み上げている。
| 価格項目(百万米ドル) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 新設AIホール、ITロード1 MWあたり | 12.68 | 14.00 | 15.46 | 17.07 |
| 既存ホールの改修、1 MWあたり | 4.08 | 4.50 | 4.97 | 5.49 |
| 運用サービスとソフトウェア、稼働AI 1 MWあたり年間 | 0.30 | 0.40 | 0.45 | 0.50 |
公開されている指標がこれらの数値の妥当性を裏付ける。GMI Cloudの16 MWで5億米ドルという金額は、GPUを含めてMWあたり3,125万米ドルに相当し、施設レイヤーはAIホール全体の予算の半分未満であることがわかる。2024年10月以降の産業用電力価格である1 kWhあたりNT$4.29は、効率的な冷却が下回るべき運用コストの基準となる。
台湾のAIデータセンターを規定する規則と政策は何か
5 MW以上の台湾のAIデータセンターサイトには、2025年12月以降、1.3または1.4のPUE上限が課されている。契約容量5 MW以上のすべての台湾のデータセンターは、承認されたエネルギー利用計画書(Energy Utilization Manual)を必要とし、ハイパースケールでは1.3、コロケーションでは1.4の電力使用効率(PUE)上限を満たさなければならない(出典:MOEA)。
この規則により、一般的なAIホールにはMWあたり約30万米ドルの冷却・制御コンテンツが追加される(DC Market Insights推計)。市場を形作るその他の規則には、2024年3月(50 GWh以上を使用するデータセンターに+15%~25%)と2024年9月(産業用料金+12.5%)のMOEA料金決定、国際エネルギー機関(IEA)の政策データベースによれば2022年からの10年計画で計画投資額NT$5,645億の台湾送電網強靭化建設計画(Grid Resilience Enhancement Construction Plan)、そして2025年の障害を受けたMODAの海底ケーブル保護措置がある。建築・消防基準は内政部の規定に従い、Uptime InstituteのTier認証と米国暖房冷凍空調学会(ASHRAE)の熱環境ガイドラインが、多くのAIホールで参照される設計基準となっている。
台湾のAIデータセンター市場で最も価値が大きいセグメントと、最も成長が速いセグメントはどれか
2025年に最も価値が大きいのは電気インフラで、2億2,995万米ドル(33.55%)である。最も成長が速いセグメントは運用サービスおよびソフトウェアで年率34.40%であり、稼働中のAI基盤が2035年までに10倍に拡大するためである(DC Market Insights推計)。
コンポーネント別の台湾AIデータセンター市場
電力系統が首位にあるのは、100 kWを超えるAIラックが、他のどのレイヤーよりもMWあたり多くのスイッチギア、UPS、バスウェイ容量を必要とするためである。
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|---|
| 電気インフラ | 229.95 | 33.55% | 961.79 | 15.38% |
| 冷却インフラ | 224.78 | 32.79% | 883.71 | 14.67% |
| 建屋シェルおよび内装 | 167.29 | 24.40% | 730.65 | 15.88% |
| AIネットワークファブリック | 30.49 | 4.45% | 125.64 | 15.21% |
| 運用サービスおよびソフトウェア | 32.99 | 4.81% | 634.49 | 34.40% |
プロジェクトタイプ別の台湾AIデータセンター市場
新設AIホールが2025年支出の87.31%を占める。改修は年間約5,500万米ドルで推移し、北部の旧ホールの転換は2029年~2030年にピークを迎えた後、縮小していく。
| プロジェクトタイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|---|
| 新設AIホール | 598.50 | 87.31% | 2,646.92 | 16.03% |
| 既存ホールの改修 | 54.00 | 7.88% | 54.85 | 0.16% |
| 運用およびライフサイクルサービス | 32.99 | 4.81% | 634.49 | 34.40% |
ワークロード別の台湾AIデータセンター市場
AI推論は年率24.32%で成長し、支出シェアは32%から58%へ上昇する。台湾の製造業者や銀行が、学習済みモデルをユーザーに近い場所で本番運用に移しているためである。
| ワークロード | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|---|
| AI学習 | 466.13 | 68.00% | 1,401.23 | 11.63% |
| AI推論 | 219.36 | 32.00% | 1,935.04 | 24.32% |
データセンタータイプ別の台湾AIデータセンター市場
ハイパースケールおよびクラウドのホールが2025年支出の42%を占めて台湾のAIデータセンター建設を主導し、Chief Telecom LY2のようなコロケーションAIホールが30%で続く。
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|---|
| ハイパースケールおよびクラウドデータセンター | 287.91 | 42.00% | 1,668.13 | 19.21% |
| コロケーションAIデータセンター | 205.65 | 30.00% | 934.16 | 16.34% |
| ソブリンおよび研究向けAIセンター | 123.39 | 18.00% | 400.35 | 12.49% |
| エンタープライズおよびエッジAIデータセンター | 68.55 | 10.00% | 333.63 | 17.15% |
DC独自分析:台湾のAI電力・許認可タイムライン、10の決定とプロジェクト(2024年~2026年)
10の決定とプロジェクトが、2024年~2026年の台湾AIデータセンター容量135.75 MWを形作った。DC Market Insightsはこれら10のインプットからこのタイムラインを作成し、2024年~2026年に完成した135.75 MWのAI IT容量が、料金、送電網、効率に関する決定によってどのように形作られたかを示している。最終列のMWおよびコストへの影響は、これら10のインプットに基づくDC Market Insightsのモデル推計である。
| 時期 | 決定またはプロジェクト | 数値 | AI施設支出への影響(DC Market Insights推計) |
|---|---|---|---|
| 2024年3月 | インターネットデータセンター向けMOEA料金決定 | 50 GWh以上の利用者に+15%~25% | PUEを1.3未満へ押し下げ、MWあたりの液冷コンテンツが増加 |
| 2024年7月 | MOEAのAI電力需要見通し | 0.24 GW(2023年)から2.24 GW(2028年)へ | モデルの範囲検証で用いる上限を設定 |
| 2024年9月 | Chief Telecom LY2 AIデータセンター | 1,800ラック、1キャビネットあたり10~200 kW、20 MW | MWあたり1,400万米ドルで約2億8,000万米ドルの施設コンテンツ |
| 2024年10月 | 産業用料金決定、MOEAの送電網ボトルネックに関する声明 | +12.5%、1 kWhあたりNT$4.29。桃園以北の負荷が制約 | 新設AIホールを中部・南部台湾へシフト |
| 2025年6月 | AWSアジアパシフィック(台北)リージョン | 50億米ドル超を計画 | 2025年支出に占めるハイパースケールのシェアを42%に固定 |
| 2025年7月 | Chunghwa Telecomのハイパースケール計画、Foxconn-TECO連合 | ITロード12 MW以上 | 約1億7,000万米ドルの施設コンテンツ |
| 2025年11月 | TaipowerへのAIデータセンター申請 | 申請79件・4,758 MW、承認40件・3,033 MW | 2026年~2030年のモデル完成容量はAI ITロード496 MWで、承認MWの16% |
| 2025年12月 | MOEAのエネルギー利用計画書とPUE上限、NCHC台南センター | PUEはハイパースケール1.3、コロケーション1.4。15 MW | 冷却・制御コンテンツが増加し、南部台湾の22.39%成長を下支え |
| 2026年2月 | GMI CloudのAIファクトリー | 5億米ドル、7,000 GPU、16 MW | 予算の45%にあたる約2億2,400万米ドルの施設コンテンツ |
| 2026年4月 | MODAの海底ケーブル障害レビュー | 2025年に7件、42.9%が錨の引きずりによる | ネットワークファブリックと電力の冗長化支出を押し上げ |
このタイムラインを総合すると、市場の成長が年率17.15%にとどまり、それ以上に加速しない理由がわかる。台湾でAIホールの建設ペースを決めているのは需要ではなく承認である。
台湾のどの地域がAIデータセンター支出を主導し、どの地域が最も速く成長しているか
北部台湾が4億1,129万米ドルで台湾のAIデータセンター支出を主導しており、2025年全体の60%を占める。南部台湾は年率22.39%で最も成長が速い地域であり、台南と高雄の送電網の余力が最新のAIホールを引き寄せている(DC Market Insights推計)。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|---|
| 北部台湾 | 411.29 | 60% | 1,568.05 | 14.32% |
| 中部台湾 | 123.39 | 18% | 667.25 | 18.39% |
| 南部台湾 | 137.10 | 20% | 1,034.24 | 22.39% |
| 東部台湾および離島 | 13.71 | 2% | 66.73 | 17.15% |
北部台湾
桃園、新北、台北、新竹には、クラウドリージョンと、Chief Telecom LY2やMicrosoftの桃園拠点を含むコロケーションAIホールの大半が集まる。5 MWを超える新規負荷がTaipowerの容量を待つため、同地域のシェアは2035年までに60%から47%へ低下する。
中部台湾
Googleのキャンパスがある彰化県と台中が中部台湾を押し上げ、2035年には6億6,725万米ドルに達する。年率18.39%の成長である。
南部台湾
NCHC台南センター(15 MW)とFoxconnの高雄コンピューティングセンターにより、南部台湾は成長地域となっている。支出は2035年に10億3,000万米ドルへ増加し、市場の31%を占める。
東部台湾および離島
東部台湾は支出の2%、2025年に1,371万米ドルを占める。その大半は、エッジAIサイトと、2025年の台湾-澎湖間ケーブル障害を受けた陸揚げ局の強靭化プロジェクトである。
台湾のどの都市がAIデータセンター支出を主導しているか
桃園市が2025年に1億4,395万米ドルで台湾のAIデータセンター支出を主導している。高雄市は年率23.29%で最も成長が速く、以下の12の市・県が2025年支出の96%(6億5,804万米ドル)を占め、残りは小規模な県に分散している。
| 順位 | 市・県 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025年~2035年 | 地域 |
|---|---|---|---|---|---|
| 1 | 桃園市 | 143.95 | 600.53 | 15.35% | 北部台湾 |
| 2 | 新北市 | 102.82 | 333.63 | 12.49% | 北部台湾 |
| 3 | 台北市 | 82.26 | 233.54 | 11.00% | 北部台湾 |
| 4 | 台南市 | 68.55 | 433.72 | 20.26% | 南部台湾 |
| 5 | 高雄市 | 61.69 | 500.44 | 23.29% | 南部台湾 |
| 6 | 彰化県 | 61.69 | 300.26 | 17.15% | 中部台湾 |
| 7 | 新竹市および新竹県 | 54.84 | 233.54 | 15.59% | 北部台湾 |
| 8 | 台中市 | 34.27 | 200.18 | 19.30% | 中部台湾 |
| 9 | 雲林県 | 20.56 | 133.45 | 20.56% | 中部台湾 |
| 10 | 基隆市 | 13.71 | 66.73 | 17.15% | 北部台湾 |
| 11 | 宜蘭県 | 6.85 | 33.36 | 17.15% | 北部台湾 |
| 12 | 苗栗県 | 6.85 | 33.36 | 17.15% | 中部台湾 |
2035年の台湾AIデータセンター予測はどのように変わり得るか
2035年の台湾AIデータセンター市場は、23億8,000万米ドルから41億2,000万米ドルの範囲となる。基本ケースは33億4,000万米ドルであり、この幅はTaipowerが接続できるAI MWの量によって決まる(DC Market Insights推計)。
| シナリオ | 2027年以降の前提 | 2035年(百万米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|
| 低位 | 新設容量が基本ケースより25%少なく、AI比率が5ポイント低い | 2,377.42 | 13.24% |
| 基本 | 完成容量155 MW(2027年)から235 MW(2035年)、AI比率56%から66% | 3,336.27 | 17.15% |
| 高位 | 新設容量が基本ケースより20%多く、価格が5%高い | 4,122.12 | 19.65% |
台湾のAIデータセンターに供給しているのは誰か、市場の集中度はどの程度か
Delta Electronicsは、2025年の台湾AIデータセンターの設備・サービス額の約14%を占める。上位5社のサプライヤーは、6億8,549万米ドルの市場に対して約46%を占める(製品構成と開示された台湾のプロジェクトに基づくDC Market Insights推計)。
- Delta Electronics
- Schneider Electric
- Vertiv
- TECO Electric and Machinery
- Fortune Electric
- Chung-Hsin Electric and Machinery
- Shihlin Electric
- Asia Vital Components
- Auras Technology
- Trane Technologies
- Daikin
- Foxconn (Hon Hai Precision Industry)
- Chief Telecom
- Chunghwa Telecom
- Amazon Web Services
- Microsoft
同社によると、Delta Electronicsの2025年9月の連結売上高はNT$570億6,000万であり、AIラック向けの電力と冷却が成長分野の一つとなっている。台湾の熱対策メーカーであるAsia Vital ComponentsとAuras TechnologyはコールドプレートとCDUを供給し、Fortune Electric、Shihlin Electric、Chung-Hsin Electric and MachineryはTaipowerに接続するキャンパス向けに変圧器とスイッチギアを供給している。
2025年と2026年に台湾のAIデータセンター市場で何が変わったか
2025年5月から2026年4月にかけて、合計60 MWを超える少なくとも5件の台湾AIデータセンタープロジェクトが発表または開設された。また5 MW規模のサイトに対する効率規制が施行された。
- 2025年5月、Foxconn、NVIDIAおよび台湾政府が、10,000基のNVIDIA Blackwell GPUを備えるAIファクトリーを発表した(出典:NVIDIA)。
- 2025年6月、AmazonがAWSアジアパシフィック(台北)リージョンを開設し、50億米ドル超の投資を計画した(出典:Amazon)。
- 2025年7月、Chunghwa Telecomが北部台湾でITロード12 MW以上のハイパースケールデータセンターを発表した(出典:Chunghwa Telecom)。
- 2025年11月、FoxconnとVisionbay.aiが、GB300 NVL72システムを用いて2026年上半期に稼働するソブリンAIスーパーコンピューティングセンターを発表した(出典:Foxconn)。
- 2025年12月、NCHCクラウドコンピューティングセンターが15 MWで台南に開設され、MOEAは5 MW以上のサイトに1.3および1.4のPUE上限を設定した(出典:NSTC、MOEA)。
- 2026年2月、GMI Cloudが7,000 GPUを備える5億米ドル・16 MWのAIファクトリーを発表した(出典:GMI Cloudの発表)。
調査手法:DC Market Insightsは台湾AIデータセンターモデルをどのように構築したか
DC Market Insightsは、台湾AIデータセンターモデルを16の年次容量コホートと15のインプットからボトムアップで構築した。インプットは、台湾で完成した新設IT MW(2020年40 MW、2025年95 MW、2030年195 MW、2035年235 MW。台湾データセンターインフラ市場と整合)、新設容量に占めるAI比率(8%、45%、64%、66%)、2025年にMWあたり1,400万米ドルで年2%上昇するAI施設コンテンツ、2025年にMWあたり450万米ドルでの12 MWの改修、そして2025年末時点で136 MWの稼働基盤(年1.5%が退役)に対する稼働AI 1 MWあたり年間40万米ドルのサービスである。
3つの範囲検証によって結果の妥当性を確保している。第一に、2028年の稼働AI容量435.8 MWはPUE 1.3で0.57 GWを消費し、これはMOEAによる2028年のAI電力見通し2.24 GWの25%にあたる(上限)。第二に、2030年の稼働AI容量700 MWはPUE 1.3で0.91 GWを必要とし、これはTaipowerの承認済み申請3,033 MWの30%にあたる(上限)。第三に、2024年~2026年の名前の挙がったAIホール(Chief Telecom LY2 20 MW、NCHC 15 MW、Chunghwa Telecom 12 MW、GMI Cloud 16 MW、1万GPU規模のAIファクトリー約20 MW)は合計83 MWで、同期間にモデル化した135.75 MWの61%にあたる(下限)。すべての内訳は毎年合計と一致し、CAGRは始点と終点から再計算している。手法の詳細はDC Market Insightsの調査手法のページに掲載している。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象に含まれる要素と含まれない要素
- 1.3各セグメントの整合関係
- 1.4台湾AIデータセンター市場の推計値が異なる理由
- 02調査手法
- 2.1ボトムアップモデル:AI MW × MWあたりのコンテンツ
- 2.2範囲検証
- 2.3出典一覧
- 03エグゼクティブサマリー
- 3.1市場スナップショット(2025年、2026年、2035年)
- 3.2主要市場統計
- 3.3主なポイント
- 04市場ダイナミクス
- 4.1推進要因:AWS、Google、Microsoftのクラウドリージョン
- 4.2推進要因:NCHC台南センターとソブリンAIファクトリー
- 4.3推進要因:100 kW以上のラック
- 4.4トレンド:AIホールの高雄・台南への移転
- 4.5トレンド:モジュール型の電力と冷却(Foxconn-TECO)
- 4.6トレンド:地熱と安定したクリーン電力
- 4.7抑制要因:桃園以北のTaipower容量
- 4.8抑制要因:電気料金と海底ケーブルのリスク
- 4.9機会:液冷改修
- 4.10機会:運用およびライフサイクルサービス
- 05価格分析
- 5.1AI 1 MWあたりのコスト(2020年~2035年)
- 5.2公開されている価格指標
- 06基準と規制
- 6.1MOEAのエネルギー利用計画書とPUE上限
- 6.2MOEAのデータセンター向け料金決定(2024年)
- 6.3送電網強靭化建設計画
- 6.4海底ケーブルの保護
- 07コンポーネント別の市場セグメンテーション
- 7.1電気インフラ
- 7.2冷却インフラ
- 7.3建屋シェルおよび内装
- 7.4AIネットワークファブリック
- 7.5運用サービスおよびソフトウェア
- 08プロジェクトタイプ別の市場セグメンテーション
- 8.1新設AIホール
- 8.2既存ホールの改修
- 8.3運用およびライフサイクルサービス
- 09ワークロード別の市場セグメンテーション
- 9.1AI学習
- 9.2AI推論
- 10データセンタータイプ別の市場セグメンテーション
- 10.1ハイパースケールおよびクラウドデータセンター
- 10.2コロケーションAIデータセンター
- 10.3ソブリンおよび研究向けAIセンター
- 10.4エンタープライズおよびエッジAIデータセンター
- 11Dc独自分析:台湾のai電力・許認可タイムライン
- 11.110の決定とプロジェクト(2024年~2026年)
- 11.2AI施設支出への影響
- 12地域分析
- 12.1北部台湾
- 12.2中部台湾
- 12.3南部台湾
- 12.4東部台湾および離島
- 13市・県別分析
- 13.1桃園市
- 13.2新北市
- 13.3台北市
- 13.4台南市
- 13.5高雄市
- 13.6彰化県
- 13.7新竹市および新竹県
- 13.8台中市
- 13.9雲林県
- 13.10基隆市
- 13.11宜蘭県
- 13.12苗栗県
- 14予測シナリオ
- 14.1低位ケース
- 14.2基本ケース
- 14.3高位ケース
- 15競争環境
- 15.1Delta Electronics
- 15.2Schneider Electric
- 15.3Vertiv
- 15.4TECO Electric and Machinery
- 15.5Fortune Electric
- 15.6Chung-Hsin Electric and Machinery
- 15.7Shihlin Electric
- 15.8Asia Vital Components
- 15.9Auras Technology
- 15.10Trane Technologies
- 15.11Daikin
- 15.12Foxconn (Hon Hai Precision Industry)
- 15.13Chief Telecom
- 15.14Chunghwa Telecom
- 15.15Amazon Web Services
- 15.16Google
- 15.17Microsoft
- 16最近の動向
- 16.1主な出来事(2025年5月~2026年2月)
- 図 1台湾AIデータセンター市場規模(2020年~2035年、百万米ドル)
- 表 1レポート項目
- 表 2範囲の比較
- 表 3AI 1 MWあたりのコスト(2020年~2035年)
- 表 4コンポーネント別市場
- 表 5プロジェクトタイプ別市場
- 表 6ワークロード別市場
- 表 7データセンタータイプ別市場
- 表 8台湾のAI電力・許認可タイムライン
- 表 9地域別市場
- 表 10上位12の市・県
- 表 11予測シナリオ(2035年)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は10億5,000万米ドルで、2025年の6億8,549万米ドルから53.59%増加する。稼働中のAI容量が1,400 MWを超えて拡大するにつれ、市場は2025年からのCAGR 17.15%で2035年までに33億4,000万米ドルに達すると予測される。
2025年には6億8,549万米ドルの施設支出が、1ラックあたり40 kW~200 kWのGPUラック向けに建設された台湾のホールに投じられた。対象は電気設備、冷却、建屋シェルと内装、AIネットワークファブリック、運用サービスであり、GPUサーバーは除外される。
2020年~2025年の年率73.52%に続き、2025年~2035年は年率17.15%で成長する。新設AI IT容量が2025年の42.75 MWから2035年までに年間約155 MWへ増加するためである(DC Market Insights推計)。
2025年はGPUサーバーを除いてITロード1 MWあたり1,400万米ドルであり、975万米ドルの台湾の従来型ホールより約44%高い。この数値は2035年までにMWあたり1,707万米ドルへ上昇する(DC Market Insights推計)。
運用サービスおよびソフトウェアであり、稼働中のAI基盤が1,400 MWを超えるにつれ、2025年の3,299万米ドルから2035年には6億3,449万米ドルへ年率34.40%で成長する。最も成長が速いワークロードはAI推論で24.32%である。
南部台湾であり、年率22.39%で成長し、支出シェアは2035年までに20%から31%へ上昇する。桃園以北で5 MWを超える負荷がTaipowerを待つ一方、台南と高雄にはまだ送電網の容量があるためである。
2025年の設備・サービス額の約14%を占めるDelta Electronicsであり、上位5社のサプライヤーが約46%を占める(DC Market Insights推計)。Schneider Electric、Vertiv、TECO、Fortune Electric、Asia Vital Components、Auras TechnologyもAIホールに供給している。
MOEAによると、AI電力需要は2023年の0.24 GWから2028年までに2.24 GWへ増加する。2025年11月までに4,758 MW分、79件のAIデータセンター申請がTaipowerに提出され、3,033 MWが承認された。
MOEAによると、2025年12月以降、5 MW以上のサイトには承認されたエネルギー利用計画書と、1.3(ハイパースケール)または1.4(コロケーション)のPUEが求められる。年間50 GWhを使用するデータセンターは、2024年以降15%~25%高い電気料金を支払っている。
2026年の10億5,000万米ドルはAI施設レイヤーのみを計上している。GPUサーバー、AIサーバー輸出、GPUクラウド収益、電気料金を加えた推計は数倍の規模となり、一方で前版は限られた専用AIサイトのみを計上していた。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。