
미국 AI 데이터센터 시장 규모, 점유율 및 2035년까지의 전망
시장 개요
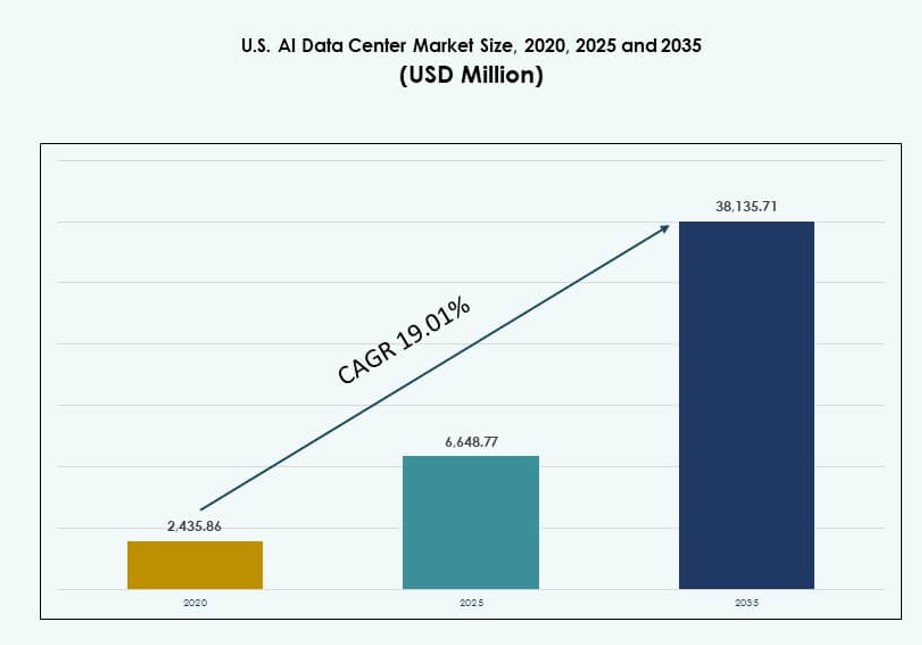
미국 AI 데이터센터 시장 규모는 2025년 USD 6,648.8백만였으며, 연평균 성장률(CAGR) 19.01%로 성장해 2035년에는 USD 38.14십억에 이를 것으로 전망됩니다. Northern Virginia, Silicon Valley, and Dallas-Fort Worth의 시장 점유율은 60% 이상입니다.
출처: DC Market Insights 분석
보고서 구성
- 01서론
- 02요약
- 03시장 역학
- 04미국 AI 데이터센터 시장: 시장 규모 및 전망
- 05시장 동향 및 인사이트
- 06규제 및 정책 환경
- 07리스크 및 복원력 분석
- 08비용 분석 및 가격 동향
- 09향후 전망 및 전략적 권고사항
- 10미국 AI 데이터센터 시장: 유형별
- 19개 장
- 2020-2023과거 기간
- 2025-2035전망 기간
- 10분석 대상 기업
지역별 인사이트
- Northern Virginia, Silicon Valley, and Dallas-Fort Worth60%+
- Phoenix, Columbus, and Atlanta25%
- Regional Edge Zones Across Midwest and Southeast15%
분석 대상 기업
- Amazon Web Services (AWS)
- Microsoft (Azure)
- Google Cloud (Alphabet)
- Meta Platforms
- NVIDIA
- STACK Infrastructure
- Vantage Data Centers
- Equinix
- Digital Realty Trust
- CoreWeave
전체 분석
요약
미국 AI 데이터센터 시장 규모는 2020년 24.3586억 달러에서 2025년 66.4877억 달러로 성장했으며, 예측 기간 중 연평균 성장률(CAGR) 19.01%로 2035년에는 381.3571억 달러에 이를 것으로 전망됩니다.
| 보고서 항목 | 세부 내용 |
|---|---|
| 과거 기간 | 2020-2023 |
| 기준 연도 | 2024 |
| 예측 기간 | 2025-2035 |
| 2025년 미국 AI 데이터센터 시장 규모 | 66.4877억 달러 |
| 미국 AI 데이터센터 시장 CAGR | 19.01% |
| 2035년 미국 AI 데이터센터 시장 규모 | 381.3571억 달러 |
AI 워크로드가 컴퓨팅, 네트워킹, 냉각 수요를 재편하면서 시장이 빠르게 진화하고 있습니다. 하이퍼스케일러는 캐비닛당 30 kW를 넘는 액체 냉각 랙으로 AI 학습 클러스터를 구축하고 있습니다. 클라우드 네이티브 및 기업 사용자는 LLM, 비전 모델, 실시간 추론에 최적화된 인프라를 찾고 있습니다. 기업들은 경쟁력을 유지하기 위해 확장 가능하고 에너지 효율적인 데이터센터 플랫폼에 투자합니다. 인프라 제공업체는 AI 복원력과 저지연을 위해 시설을 맞춤 설계합니다. AI 도입은 시설 재설계, 오케스트레이션 도구, GPU 통합 랙 아키텍처를 가속화합니다. 미국 AI 데이터센터 시장은 AI 기반 전환을 추구하는 여러 산업 전반에 전략적 성장 기회를 제공합니다.
북버지니아는 광케이블 접근성, 낮은 전력 비용, 하이퍼스케일 캠퍼스에 힘입어 가장 큰 용량으로 시장을 선도합니다. 실리콘밸리와 댈러스-포트워스는 높은 기업 수요와 확립된 생태계 덕분에 그 뒤를 잇습니다. 피닉스, 애틀랜타, 콜럼버스 같은 신흥 지역은 토지 확보 용이성과 우호적인 인허가 환경으로 주목받고 있습니다. 노스캐롤라이나와 미주리 등 여러 주에서도 엣지 성장이 나타납니다. 이들 지역은 AI 추론과 주권 워크로드 배포를 끌어들이고 있습니다. 미국 AI 데이터센터 시장은 지역 집중과 함께 대도시 및 중소 도시권으로의 다변화가 확대되고 있음을 보여줍니다.
시장 역학
시장 촉진 요인
AI 모델의 복잡성 급증으로 대규모 고밀도 컴퓨팅 인프라 필요
대규모 언어 모델, 이미지 생성기, 실시간 추천 엔진은 고밀도 컴퓨팅 클러스터를 요구합니다. 운영사는 GPU와 AI 가속기를 수용하기 위해 전력 밀도가 높은 랙을 확대하고 있으며, 랙당 30 kW를 넘는 배포도 흔합니다. 하이퍼스케일 환경 전반에서 열 한계를 유지하려면 액체 냉각이 필수가 되었습니다. 미국 AI 데이터센터 시장은 열 설계와 전력 설계의 지속적인 고도화에서 수혜를 입습니다. GPU 가속 워크로드는 시설이 랙 배치를 재구성하도록 만듭니다. 맞춤형 실리콘과 추론 최적화는 워크로드 분산 방식을 바꿉니다. 시장은 성장하는 클라우드 네이티브 및 엣지 AI 생태계를 뒷받침합니다. 기업, 학계, 정부 부문 전반의 혁신을 이끄는 기반이 됩니다. 기업들은 사용자와 가까운 곳에서 저지연 AI 용량을 확보하기 위해 투자합니다.
- 예를 들어, NVIDIA의 DGX H100 시스템은 8개의 H100 GPU로 최대 시스템 전력 10.2 kW에서 32 petaFLOPS의 FP8 성능을 제공합니다. 하이퍼스케일 환경 전반에서 열 한계를 유지하려면 액체 냉각이 필수가 되었습니다.
정부 인센티브와 국가 AI 인프라 계획이 데이터센터 확장을 뒷받침
연방 및 주 정부 프로그램은 수십억 달러 규모의 인센티브로 AI 혁신과 인프라를 지원합니다. 투자 대상에는 데이터센터 개발, 에너지 효율, AI 모델 학습이 포함됩니다. 민관 협력은 지역 AI 생태계를 강화합니다. 미국 AI 데이터센터 시장은 AI 리더십과 컴퓨팅 주권에 관한 국가 전략과 맞물려 있습니다. 세액 공제와 전력망 접근성은 하이퍼스케일 배포를 원활하게 합니다. 퍼블릭 클라우드 사업자는 AI 시설 입지 선정을 위해 지역 규제 당국과 조율합니다. 고성능 컴퓨팅 클러스터는 국가 연구 이니셔티브를 가능하게 합니다. AI 팩토리와 GPU 클라우드 존이 전략 자산으로 부상하고 있습니다. 시장에는 국부펀드와 기관 투자자의 자본이 유입되고 있습니다.
- 예를 들어, 2022년 미국 CHIPS and Science Act는 총 527억 달러를 배정했으며, 여기에는 AI 컴퓨팅 칩에 중요한 반도체 제조 시설을 위한 390억 달러가 포함됩니다.
Tier I 및 신흥 데이터센터 시장 전반에서 하이퍼스케일러 주도의 투자 급증
주요 하이퍼스케일러는 캠퍼스당 100 MW를 넘는 경우가 많은 대규모 AI 데이터센터 건설을 주도합니다. AI 워크로드는 모듈형이며 확장 가능한 랙 시스템 수요를 견인합니다. 미국 AI 데이터센터 시장에서는 기록적인 토지 취득과 사상 최대 규모의 투자 라운드가 이어지고 있습니다. 확장은 북버지니아를 넘어 콜럼버스, 애틀랜타, 피닉스로 이어지고 있습니다. 랙 벤더는 밀도와 냉각 요구를 충족하기 위해 클라우드 플랫폼과 협력합니다. 서비스형 인프라(IaaS) 모델에는 AI에 최적화된 용량이 포함됩니다. 연결성이 우수하고 재생에너지가 풍부한 대도시권에서 성장이 이어집니다. 기업들은 전력망 안정성과 물 효율적인 냉각을 제공하는 지역을 우선시합니다. 기업의 서비스형 AI 도입은 후속 인프라 구축을 견인합니다.
AI 스타트업과 버티컬 AI의 급성장이 엣지 및 코로케이션 수요를 견인
AI 네이티브 스타트업, 헬스케어 AI 플랫폼, 핀테크 모델은 확장 가능한 컴퓨팅 인프라를 필요로 합니다. 이들 기업은 비용 효율성과 시장 출시 속도를 위해 코로케이션과 엣지 배포를 선택합니다. 미국 AI 데이터센터 시장은 AI 추론에 맞춘 저지연, 고가용성 존으로 대응합니다. 랙 구성은 엣지 GPU 노드와 분산 AI 패브릭 쪽으로 이동하고 있습니다. 통신사는 도시 전역에서 5G 기반 엣지 AI 배포를 지원합니다. 금융기관과 자율주행차 기업은 현지화된 AI 워크로드를 확대합니다. 스타트업은 데이터 스트림과 사용자 노드에 가까운 위치를 찾습니다. 서비스 제공업체는 AI 전용 입주 고객을 위한 유연한 랙 환경을 구축합니다. 수요를 확보하기 위해 사모펀드 자금이 엣지 중심 사업자에게 유입되고 있습니다.
시장 동향
랙 밀도 상승에 대응하기 위한 액체 냉각 및 하이브리드 냉각 설계로의 전환
전력과 AI 특화 워크로드가 늘면서 데이터센터 전반의 열 설계가 진화하고 있습니다. 운영사는 고밀도 랙을 냉각하기 위해 다이렉트 투 칩 방식과 리어도어 열교환기를 통합합니다. 미국 AI 데이터센터 시장은 침수 냉각과 하이브리드 냉각 방식 도입에서 세계를 선도합니다. 랙 수준 설계는 이제 노드당 50 kW 이상을 지원합니다. 벤더는 열 효율을 위해 공기 흐름과 격리 시스템을 재설계합니다. 시설 업그레이드에는 콜드 플레이트 개조와 액체 분배 장치가 포함됩니다. 운영사는 물 효율과 1.2 미만의 PUE를 우선시합니다. 시설들은 AI 존을 위한 냉각 혁신을 벤치마킹합니다. 냉각은 AI에 최적화된 데이터센터 구축에서 핵심 차별화 요소가 되었습니다.
클라우드 제공업체와 반도체 파트너의 AI 팩토리 존 배포 증가
클라우드 하이퍼스케일러는 칩 제조사와 협력하여 존 단위 패턴으로 AI 전용 클러스터를 배포합니다. 이러한 AI 팩토리 존에는 학습과 추론을 위한 수천 대의 GPU 서버가 수용됩니다. 미국 AI 데이터센터 시장은 특화된 랙과 전력 토폴로지로 이러한 아키텍처를 지원합니다. 클러스터는 멀티테넌트, 멀티 GPU 워크로드에 최적화되어 있습니다. 랙 설계에는 고속 NVLink, NVMe-oF, PCIe Gen5 인터페이스가 통합됩니다. 벤더는 AI 오케스트레이션 계층을 통해 동적 워크로드 재배치를 구현합니다. 패브릭 인터커넥트는 노드 간 페타바이트 규모의 데이터 이동을 지원합니다. AI 존은 신뢰성을 보장하기 위해 정전 격리 구간에서 운영되는 경우가 많습니다. 시설은 랙 수준 자산 전반에 계층형 보안과 이중화를 도입합니다.
AI와 HPC의 융합이 AI 최적화 인터커넥트와 오케스트레이션 도입을 견인
AI 워크로드는 과학 컴퓨팅 및 시뮬레이션 작업과 자원 요구가 유사합니다. HPC 벤더는 이제 메모리와 컴퓨팅이 긴밀히 결합된 AI 최적화 랙을 제공합니다. 미국 AI 데이터센터 시장은 공동 아키텍처 설계를 통해 이러한 융합을 받아들이고 있습니다. 운영사는 랙 클러스터 전반에 InfiniBand, CXL, RDMA 지원 네트워크를 배포합니다. 랙 레이아웃은 분산 모델 병렬 처리와 혼합 정밀도 컴퓨팅을 지원합니다. 소프트웨어 오케스트레이션 도구는 GPU와 CPU 간 활용도를 균형 있게 조정합니다. AI 워크로드는 저지연 데이터 파이프라인과 실시간 스케줄링의 이점을 누립니다. 데이터센터는 유연한 AI 워크플로를 위해 프로그래머블 패브릭을 도입합니다. 인프라 제공업체는 AI-HPC 공동 설계 환경에 투자합니다.
주권 AI 요건의 부상과 주 단위 데이터 규정 준수가 현지화 구축을 가속
정부와 규제 산업은 규정 준수와 보안을 위해 AI 데이터 주권을 요구합니다. 기업들은 정부 인증 시설 내 현지화된 랙 배포를 원합니다. 미국 AI 데이터센터 시장은 주권 클라우드 리전과 주별 AI 존으로 적응하고 있습니다. 운영사는 랙 클러스터 전반에 제로 트러스트 아키텍처를 구현합니다. 인증 표준에는 FedRAMP, HIPAA, CJIS 준수가 포함됩니다. 랙 벤더는 변조 방지 및 접근 통제 구성을 제공합니다. 현지화 배포는 금융 및 헬스케어 기업이 관할 정책을 충족하도록 돕습니다. 각 주는 토지와 전력 인센티브로 지역 내 구축을 지원합니다. 주권 AI 수요는 랙 조달 전략과 엣지 계획을 재편합니다.
시장 과제
전력망 제약, 인허가 지연, 에너지 비용 상승이 용량 확장에 영향
늘어나는 AI 컴퓨팅 수요는 최상위 데이터센터 지역의 전력 가용성에 부담을 줍니다. 전력 설비 증설은 리드타임이 길어 신속한 확장을 제한합니다. 미국 AI 데이터센터 시장은 북버지니아, 댈러스, 실리콘밸리의 전력망 혼잡에 직면해 있습니다. 신규 프로젝트는 계통 연계 승인을 위해 수개월을 기다리는 경우가 많습니다. 에너지 가격 상승은 AI 워크로드의 총비용에 영향을 줍니다. 운영사는 자체 발전, 배터리 스토리지, 전력회사와의 제휴에 투자합니다. 인허가 일정은 주와 관할 구역에 따라 다릅니다. 지연은 고밀도 랙과 액체 냉각 시스템의 배포에 영향을 줍니다. 투자자는 에너지 및 인허가 접근성과 관련된 입지별 리스크를 평가해야 합니다.
공급망 리스크, 랙 하드웨어 부족, 인력 격차가 배포 일정을 방해
랙 벤더는 고밀도 인클로저와 열 관리 부품 납품에서 간헐적인 지연을 겪습니다. AI급 GPU와 냉각 장치의 리드타임은 여전히 변동성이 큽니다. 미국 AI 데이터센터 시장은 통합, HVAC, 제어 분야의 인력 확보에 제약을 겪고 있습니다. 공급 문제는 랙 사양과 테스트의 일관성에 영향을 줍니다. 인력 문제는 배포 및 온보딩 기간을 늘립니다. AI 시설 설계와 오케스트레이션의 전문 직무는 충원이 어렵습니다. 벤더는 맞춤형 랙 요청에 대한 지원을 확대하는 데 어려움을 겪습니다. 운영사는 리스크를 줄이기 위해 프리패브 랙 모듈을 검토합니다. 인력과 하드웨어의 공백은 AI 클러스터의 빠른 확장을 제한합니다.
시장 기회
AI 애플리케이션의 산업 간 도입 확대가 폭넓은 인프라 수요 창출
AI 모델은 이제 헬스케어와 리테일에서 미디어와 제조에 이르기까지 여러 산업에 내재되어 있습니다. 기업들은 새로운 AI 워크플로를 처리할 확장 가능한 인프라를 찾고 있습니다. 미국 AI 데이터센터 시장은 이러한 변화에 따른 산업별 랙 수요로 수혜를 입습니다. 헬스케어와 금융 서비스는 안전한 현지화 용량에 대한 필요를 견인합니다. 리테일과 자동차는 엣지 추론 노드를 우선시합니다. 이러한 다양성은 랙 벤더와 서비스 제공업체의 전체 접근 가능 시장을 넓힙니다.
민간 자본과 리츠(REIT)의 유입이 그린필드 AI 구축을 뒷받침
사모펀드와 리츠는 AI 인프라를 장기 자산군으로 주목합니다. 신규 캠퍼스는 AI 대응 랙 존과 저지연 광케이블 경로를 갖춥니다. 미국 AI 데이터센터 시장은 하이퍼스케일러와 인프라 펀드 간 합작 투자의 혜택을 봅니다. 전략적 제휴는 2차 시장 전반의 구축을 신속하게 진행시킵니다. 투자자는 향후 AI 클러스터를 위한 전력 조달과 토지 확보를 우선시합니다.
시장 세분화
유형별
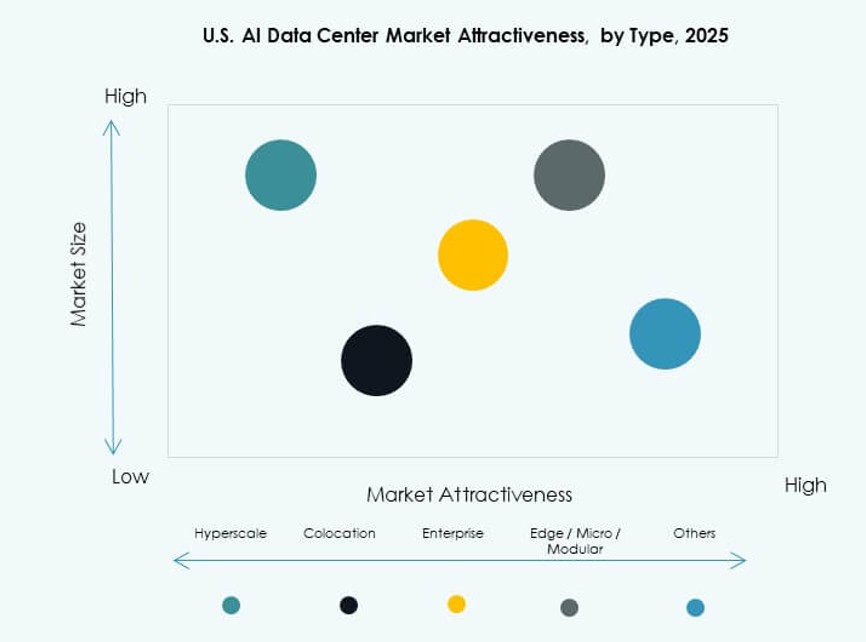
하이퍼스케일은 클라우드 AI 워크로드와 전용 학습 클러스터의 증가로 미국 AI 데이터센터 시장을 지배합니다. 이들 시설에는 AI 가속기와 액체 냉각 시스템을 갖춘 고밀도 랙이 들어갑니다. 코로케이션 및 엔터프라이즈 부문은 스타트업과 규제 산업의 공유 인프라 수요를 바탕으로 성장합니다. 엣지 및 마이크로 데이터센터는 사용자 근처의 실시간 추론을 위해 중요성이 커지고 있습니다. 하이퍼스케일은 자원 집중도와 투자 규모 덕분에 가장 큰 시장 점유율을 차지합니다.
구성요소별
하드웨어는 AI에 최적화된 랙, GPU, 냉각 시스템에 대한 필요에 힘입어 구성요소 부문을 선도합니다. 소프트웨어 및 오케스트레이션 플랫폼은 워크로드 스케줄링, GPU 관리, 에너지 최적화를 가능하게 합니다. 서비스는 설계, 개조, 열 관리 컨설팅을 통해 상당한 기여를 합니다. 미국 AI 데이터센터 시장에서 하드웨어는 전력과 밀도에 대한 지속적인 업그레이드에 힘입어 지배적인 점유율을 유지합니다.
배포 방식별
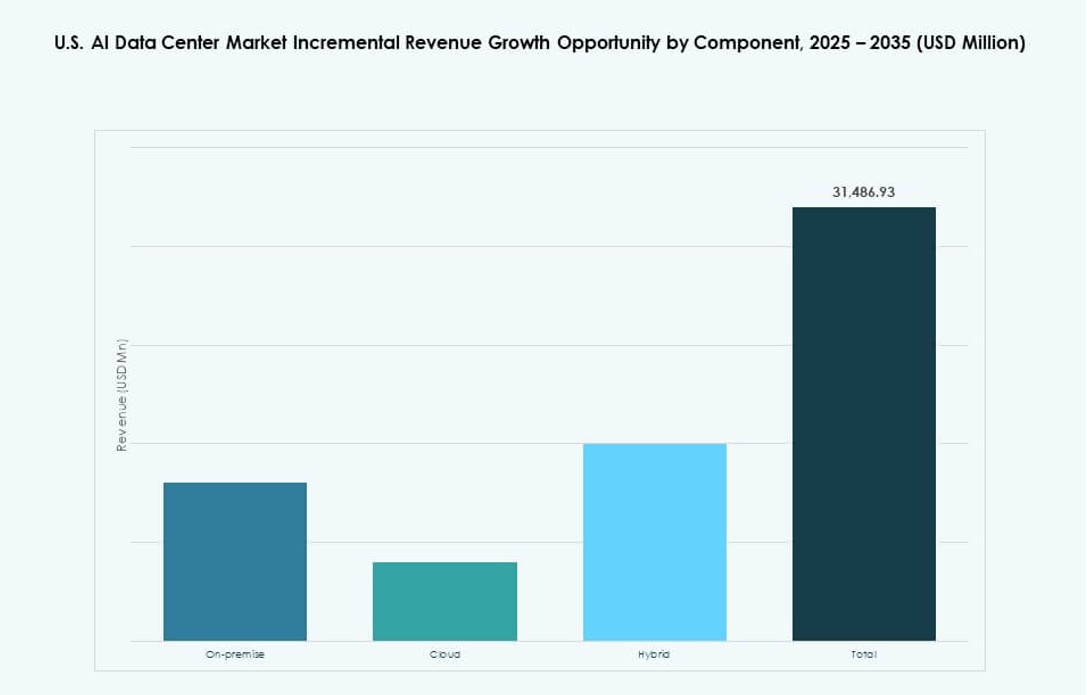
클라우드 배포는 확장성, 낮은 capex, 하이퍼스케일러 생태계 접근성 덕분에 지배적입니다. 하이브리드 배포는 지연, 보안, 통제 사이에서 균형을 찾는 기업들 사이에서 주목받고 있습니다. 온프레미스 솔루션은 기업들이 AI 워크로드를 전문 제공업체로 옮기면서 소폭 줄어듭니다. 미국 AI 데이터센터 시장은 특히 금융, 리테일, GenAI 기업을 중심으로 한 강력한 클라우드 확장을 보여줍니다.
애플리케이션별
생성형 AI는 학습 클러스터와 메모리 최적화 랙에 대한 요건을 이끌며 애플리케이션 수요를 선도합니다. 머신러닝과 컴퓨터 비전도 특히 물류, 자동차, 헬스케어 분야에서 상당히 기여합니다. NLP와 기타 범주는 챗봇, 음성, 문서 처리 분야에서 확대됩니다. 미국 AI 데이터센터 시장에서 GenAI는 가장 빠르게 성장하는 부문으로 기록됩니다.
산업별
IT 및 통신이 산업별 수요를 지배하며 BFSI와 헬스케어가 뒤를 잇습니다. 이들 산업은 모델 배포, 사기 탐지, 진단을 위해 AI 인프라가 필요합니다. 리테일, 미디어, 자동차 산업은 대규모 추론 용량에 투자합니다. 제조업은 품질 관리와 자동화에 AI를 도입합니다. 미국 AI 데이터센터 시장에서 IT 및 통신은 하이퍼스케일러 확장에 힘입어 가장 큰 점유율을 차지합니다.
지역별 인사이트
북버지니아, 실리콘밸리, 댈러스-포트워스가 60% 이상의 점유율로 우위 유지
북버지니아는 하이퍼스케일 입지와 광케이블 접근성 덕분에 35%를 넘는 점유율로 미국 AI 데이터센터 시장에서 가장 큰 비중을 차지합니다. 실리콘밸리와 댈러스-포트워스는 기업 입지와 네트워크 밀도에 힘입어 뒤를 잇습니다. 이들 지역은 이중화된 전력과 확장 가능한 부지로 대규모 AI 존을 지원합니다. 운영사는 이들 대도시권에 수천 개의 고밀도 랙을 배포합니다. 기존 인프라와 규제에 대한 친숙도 덕분에 이들 지역이 선두에 있습니다. 시장 활동은 계속해서 Ashburn, Santa Clara, Plano 중심으로 이루어집니다.
- 예를 들어, 북버지니아의 데이터센터 재고는 2024년에 2,930.1 MW에 달해 순흡수량 451.7 MW, 공실률 0.48%로 가장 큰 시장이었습니다.
피닉스, 콜럼버스, 애틀랜타가 전력 접근성과 낮은 비용에 힘입어 25% 점유율로 부상
피닉스와 콜럼버스 같은 2차 대도시권은 풍부한 토지와 전력으로 하이퍼스케일러 투자를 유치합니다. 애틀랜타는 연결성, 우호적인 인허가, 낮은 재해 위험의 이점을 누립니다. 이들 지역은 모듈형 랙 설계로 그린필드 AI 구축을 지원합니다. 미국 AI 데이터센터 시장은 늘어나는 GenAI 수요를 충족하기 위해 이들 지역으로 확장하고 있습니다. 랙 밀도와 전력 가용성이 부지 선정을 좌우합니다. 투자자는 장기적인 AI 인프라 확장을 위해 이들 입지를 우선시합니다.
- 예를 들어, 애틀랜타는 2024년에 북버지니아를 넘어서는 가장 높은 순흡수량을 기록했으며, 건설 중인 용량은 전년 대비 195% 급증했습니다.
중서부와 남동부의 지역 엣지 존이 15% 시장 점유율 차지
현지화된 AI 워크로드는 소외된 대도시권의 엣지 노드로 수요를 끌어들입니다. 통신 및 콘텐츠 사업자는 지연을 줄이기 위해 중소 도시에 랙을 배포합니다. 미국 AI 데이터센터 시장에서는 테네시, 미주리, 노스캐롤라이나에서 엣지 성장이 나타납니다. 이들 존은 스마트 제조, 물류, 헬스케어의 AI 추론을 지원합니다. 랙 배포 규모는 여전히 작지만 전략적으로 중요합니다. 시장 점유율은 AI 제공을 위한 지역 다양성 쪽으로 계속 이동하고 있습니다.
경쟁 인사이트
- Amazon Web Services (AWS)
- Microsoft (Azure)
- Google Cloud (Alphabet)
- Meta Platforms
- NVIDIA
- STACK Infrastructure
- Vantage Data Centers
- Equinix
- Digital Realty Trust
- CoreWeave
미국 AI 데이터센터 시장의 경쟁 구도는 하이퍼스케일러, 클라우드 서비스 제공업체, 칩 제조사, 코로케이션 사업자가 좌우합니다. AWS, Microsoft, Google은 멀티 리전 클러스터와 액체 냉각 랙 존에 투자하며 AI 특화 인프라 구축을 선도합니다. Meta와 NVIDIA는 랙 밀도와 GPU 기반 컴퓨팅의 혁신을 이끕니다. STACK, Vantage, Digital Realty는 Tier I 및 Tier II 대도시권 전반으로 AI 대응 캠퍼스를 확장합니다. 이들 기업은 지연, 전력 가용성, 맞춤형 랙 구성을 두고 경쟁합니다. CoreWeave 같은 전문 기업은 대규모 GPU-as-a-service를 제공하여 기존 배포 모델을 흔들고 있습니다. 미국 AI 데이터센터 시장은 여전히 자본 집약도가 매우 높으며, 리더십은 에너지 조달, 토지 접근성, 신속한 AI 워크로드 통합에 달려 있습니다.
최근 동향
- 2026년 1월, OpenAI는 SoftBank Group 계열사인 SB Energy와 제휴하여 텍사스주 Milam County에 1.2 GW 규모의 AI 데이터센터를 구축 및 운영하기로 했으며, OpenAI와 SoftBank가 각각 5억 달러를 투자해 Stargate의 AI 인프라 확장을 지원합니다.
- 2026년 1월, NVIDIA는 차세대 AI 슈퍼컴퓨터 시스템인 Rubin 플랫폼을 발표했으며, 2026년 중반부터 Microsoft Azure, AWS, Google Cloud, CoreWeave 등 미국 클라우드 제공업체의 데이터센터에 배포될 예정입니다.
- 2025년 10월, BlackRock, NVIDIA, Microsoft, xAI를 포함한 컨소시엄이 400억 달러에 Aligned Data Centers를 인수하기로 합의했으며, 미국 전역 사이트에서 5 GW의 AI 대응 용량을 확보하게 되고 2026년 초 마무리될 것으로 예상됩니다.
- 2024년 1월, STACK Infrastructure는 주요 시장의 맞춤형 설계와 캠퍼스를 통해 고밀도 AI 및 머신러닝 워크로드에 대한 지원을 강화하며 AI 대응 데이터센터 역량을 확장했습니다.
목차
- 01서론
- 1.1시장 정의 및 범위
- 1.2연구 방법론
- 1.2.11차 조사
- 1.2.22차 조사
- 1.2.3데이터 검증 및 가정
- 1.3시장 세분화 체계
- 02요약
- 2.1시장 개요
- 2.2주요 시사점
- 2.3애널리스트 권고사항
- 2.4시장 전망(2025~2035)
- 03시장 역학
- 3.1시장 촉진 요인
- 3.2시장 제약 요인
- 3.3시장 기회
- 3.4과제 및 리스크
- 3.5밸류체인 분석
- 3.6포터의 5가지 힘 분석
- 04미국 AI 데이터센터 시장: 시장 규모 및 전망
- 4.1과거 시장 규모(2020~2025)
- 4.2예측 시장 규모(2026~2035)
- 4.3시장 성장률 분석
- 4.4지역별 시장 전망
- 05시장 동향 및 인사이트
- 5.1기술 도입 동향
- 5.2비즈니스 및 투자 동향
- 06규제 및 정책 환경
- 6.1데이터 주권 및 현지화 요건
- 6.2지역별 에너지 효율 및 탄소 규제
- 6.3친환경 AI 데이터센터에 대한 세제 혜택 또는 보조금
- 6.4준수 표준(ISO, ASHRAE, LEED, BREEAM, Energy Star)
- 07리스크 및 복원력 분석
- 7.1서버, 가속기, 네트워킹 하드웨어의 공급망 리스크
- 7.2운영 리스크: 정전, 냉각 장애, 사이버 공격
- 7.3AI 데이터센터의 재해 복구 및 사업 연속성 전략
- 08비용 분석 및 가격 동향
- 8.1유형별(하이퍼스케일, 코로케이션, 엣지) AI 데이터센터의 Capex 및 Opex
- 8.2비용 구성: 컴퓨팅, 냉각, 네트워킹, 스토리지, 소프트웨어
- 8.3ROI, TCO 분석 및 기존 데이터센터 대비 벤치마킹
- 09향후 전망 및 전략적 권고사항
- 9.12035년 이후 세부 부문 및 지역별 시장 전망
- 9.2신기술(양자 컴퓨팅, 뉴로모픽 컴퓨팅)이 AI 데이터센터에 미치는 영향
- 9.3지역, 산업, 애플리케이션별 전략적 투자 권고사항
- 10미국 AI 데이터센터 시장: 유형별
- 10.1하이퍼스케일
- 10.2코로케이션 및 엔터프라이즈
- 10.3엣지/마이크로 데이터센터
- 11미국 AI 데이터센터 시장: 구성요소별
- 11.1하드웨어
- 11.2소프트웨어 및 오케스트레이션
- 11.3서비스
- 12미국 AI 데이터센터 시장: 배포 방식별
- 12.1온프레미스
- 12.2클라우드
- 12.3하이브리드
- 13미국 AI 데이터센터 시장: 애플리케이션별
- 13.1생성형 AI(GenAI)
- 13.2머신러닝(ML)
- 13.3자연어 처리(NLP)
- 13.4컴퓨터 비전(CV)
- 13.5기타
- 14미국 AI 데이터센터 시장: 산업별
- 14.1헬스케어
- 14.2리테일
- 14.3IT 및 통신
- 14.4BFSI
- 14.5자동차
- 14.6미디어 및 엔터테인먼트
- 14.7제조
- 14.8기타
- 15지속가능성 및 친환경 AI 데이터센터
- 15.1에너지 효율 이니셔티브
- 15.1.1프리쿨링, 단열 냉각, 이코노마이저 도입
- 15.1.2온도 및 공기 흐름 최적화를 위한 스마트 제어 시스템
- 15.1.3효율 개선 프로그램 사례 연구
- 15.2재생에너지 통합
- 15.2.1냉각 운영에 태양광, 풍력, 지열 에너지원 통합
- 15.2.2재생에너지와 기계식 냉각을 결합한 하이브리드 시스템
- 15.3탄소 발자국 및 배출 분석
- 15.4온실가스 감축 이니셔티브
- 15.5LEED 및 친환경 인증
- 15.5.1LEED, BREEAM 또는 Energy Star 인증 시설에 설치된 냉각 시스템의 비중
- 15.5.2ASHRAE 및 ISO 에너지 효율 표준 준수
- 16신기술 및 혁신
- 16.1.1신기술 및 혁신
- 16.1.2액체 냉각 및 침수 냉각
- 16.1.3도입률 및 기술 성숙도
- 16.1.4지역별 주요 벤더 및 설치 현황
- 16.1.5비교 분석: 성능, 비용, 에너지 절감
- 16.2AI 및 HPC 인프라 통합
- 16.2.1AI 학습 클러스터와 HPC 시스템이 견인하는 냉각 수요
- 16.2.2고열 밀도 워크로드에 맞춘 냉각 설계 적응
- 16.3양자 컴퓨팅 대응 준비
- 16.3.1양자 프로세서의 냉각 요건
- 16.3.2양자 환경에 적합한 잠재적 냉각 기술
- 16.4모듈형 및 엣지 AI 데이터센터
- 16.4.1프리패브 및 모듈형 시설의 냉각 전략
- 16.4.2엣지 사이트를 위한 소형 적응형 냉각
- 16.5자동화, 오케스트레이션 및 AIOps
- 16.5.1AI 기반 열 관리 통합
- 16.5.2예지 정비 및 자동화된 냉각 최적화
- 17경쟁 환경
- 17.1시장 점유율 분석
- 17.2주요 기업 전략
- 17.3인수합병 및 제휴
- 17.4제품 및 서비스 출시
- 18기업 프로필
- 18.1STACK Infrastructure
- 18.2Vantage Data Centers
- 18.3Aligned Data Centers
- 18.4CyrusOne
- 18.5Microsoft (Azure)
- 18.6Amazon Web Services (AWS)
- 18.7Google Cloud / Alphabet
- 18.8Meta Platforms
- 18.9NVIDIA
- 18.10Dell Technologies
- 18.11Hewlett Packard Enterprise (HPE)
- 18.12Lenovo
- 18.13IBM
- 18.14Equinix
- 18.15Digital Realty Trust
- 18.16CoreWeave
- 18.17Aligned Data Centers
- 18.18Arista Networks / Broadcom
- 18.19QTS Realty Trust
- 19사례 연구 및 활용 사례
보고서 정보


작성: Amit Jain, 검토: Deepti Agrawal, 리서치 수석 에디터. 모든 수치는 2024년을 기준 연도로 하향식과 상향식 방식으로 각각 산출한 뒤, 발행 전에 상호 조정합니다.
리서치 방법론 보기산출 방식
- 과거 기간2020-2023
- 기준 연도2024
- 전망 기간2025-2035
- 규모 산정 방식하향식 + 상향식
자주 묻는 질문
자주 묻는 질문
미국 AI 데이터센터 시장은 2025년 66.4877억 달러로 평가되었으며, 2035년에는 381.3571억 달러에 이를 것으로 전망됩니다.
미국 AI 데이터센터 시장은 2025년부터 2035년까지의 예측 기간 동안 연평균 성장률(CAGR) 19.01%로 성장할 것으로 예상됩니다.
2025년 미국 AI 데이터센터 시장에서는 주요 클라우드 제공업체의 빠른 투자에 힘입어 하이퍼스케일 부문이 가장 큰 점유율을 차지했습니다.
미국 AI 데이터센터 시장의 주요 성장 동력으로는 AI 워크로드 복잡성 증가, GPU 수요, 하이퍼스케일 확장, 주권 AI 인프라 투자가 있습니다.
미국 AI 데이터센터 시장의 주요 기업으로는 AWS, Microsoft, Google, Meta, NVIDIA, STACK, Equinix, Digital Realty가 있습니다.
2025년 미국 AI 데이터센터 시장에서는 북버지니아가 전체 용량의 35% 이상을 차지하며 가장 큰 점유율을 기록했습니다.
이 보고서 받기
전체 보고서는 어떻게 받을 수 있나요?
견적을 요청해 주세요. 영업일 기준 1일 이내에 이메일로 답변드립니다.
보고서는 언제, 어떻게 받나요?
결제 후 영업시간 기준 24~48시간 이내에 이메일로 보내드립니다.
결제는 어떻게 하나요?
견적을 수락하시면 안전한 결제 링크를 이메일로 보내드립니다.
구매 전에 샘플을 볼 수 있나요?
네. 무료 샘플을 요청하시면 이메일로 보내드립니다.
필요에 맞게 보고서를 맞춤 제작할 수 있나요?
네. 국가, 세그먼트 또는 데이터 구분을 추가할 수 있습니다. 필요한 범위에 대해 애널리스트와 상담하세요.
인보이스 발행이나 구매주문서(PO) 결제가 가능한가요?
sales@dcmarketinsights.com 으로 연락 주시면 담당자가 도와드립니다.