
US-Markt für KI-Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
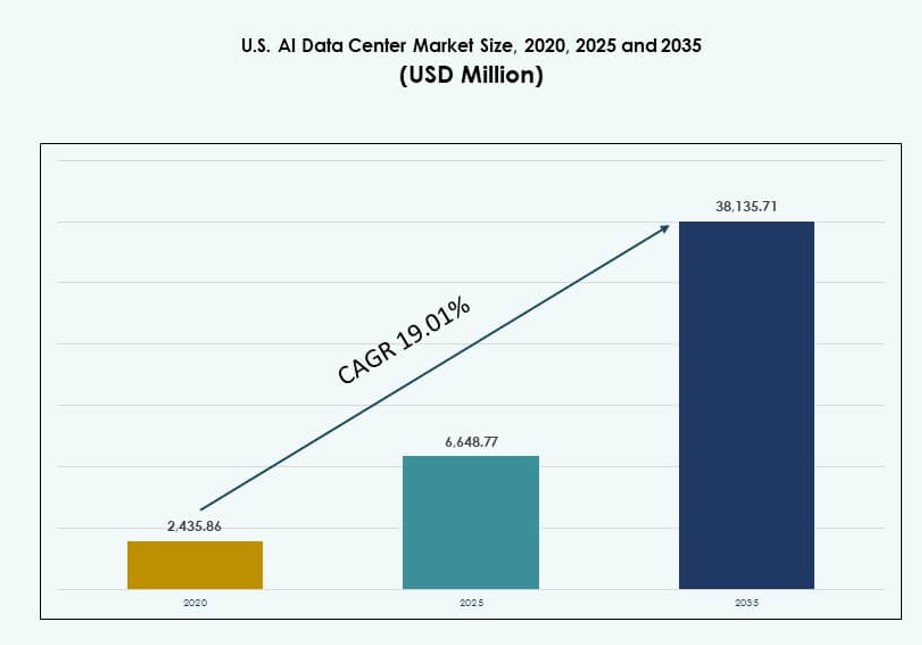
US-Markt für KI-Rechenzentren: 2025 lag das Marktvolumen bei USD 6,648.8 Mio.; bis 2035 soll es bei einer CAGR von 19.01 % auf USD 38.14 Mrd. steigen. Auf Northern Virginia, Silicon Valley, and Dallas-Fort Worth entfallen über 60% des Marktes.
 Von Priyanka Mor, Senior Consultant
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 6. Nov. 2026
Basisjahr 2024 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktdynamik
- 04US-Markt für KI-Rechenzentren – Marktgröße & Prognose
- 05Markttrends & Erkenntnisse
- 06Regulatorisches & politisches Umfeld
- 07Risiko- & Resilienzanalyse
- 08Kostenanalyse & Preistrends
- 09Zukunftsausblick & strategische Empfehlungen
- 10US-Markt für KI-Rechenzentren – nach Typ
- 19Kapitel
- 2020-2023Historischer Zeitraum
- 2025-2035Prognosezeitraum
- 10Profilierte Unternehmen
Regionale Analyse
- Northern Virginia, Silicon Valley, and Dallas-Fort Worth60%+
- Phoenix, Columbus, and Atlanta25%
- Regional Edge Zones Across Midwest and Southeast15%
Profilierte Unternehmen
- Amazon Web Services (AWS)
- Microsoft (Azure)
- Google Cloud (Alphabet)
- Meta Platforms
- NVIDIA
- STACK Infrastructure
- Vantage Data Centers
- Equinix
- Digital Realty Trust
- CoreWeave
Vollständige Analyse
Zusammenfassung
Der US-Markt für KI-Rechenzentren wurde im Jahr 2020 auf 2.435,86 Mio. USD und im Jahr 2025 auf 6.648,77 Mio. USD bewertet und soll bis 2035 mit einer CAGR von 19,01 % im Prognosezeitraum auf 38.135,71 Mio. USD wachsen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2035 |
| Größe des US-Marktes für KI-Rechenzentren 2025 | 6.648,77 Mio. USD |
| US-Markt für KI-Rechenzentren, CAGR | 19,01 % |
| Größe des US-Marktes für KI-Rechenzentren 2035 | 38.135,71 Mio. USD |
Der Markt entwickelt sich rasant, da KI-Workloads die Anforderungen an Rechenleistung, Netzwerk und Kühlung neu prägen. Hyperscaler setzen KI-Trainingscluster mit flüssigkeitsgekühlten Racks mit mehr als 30 kW pro Schrank ein. Cloud-native Anwender und Unternehmen suchen optimierte Infrastruktur für LLMs, Bildmodelle und Echtzeit-Inferenz. Unternehmen investieren in skalierbare, energieeffiziente Rechenzentrumsplattformen, um wettbewerbsfähig zu bleiben. Infrastrukturanbieter richten ihre Anlagen auf KI-Resilienz und niedrige Latenz aus. Die Verbreitung von KI beschleunigt die Neugestaltung von Anlagen, Orchestrierungswerkzeuge und GPU-integrierte Rack-Architekturen. Der US-Markt für KI-Rechenzentren bietet strategische Wachstumschancen in Branchen, die eine KI-getriebene Transformation anstreben.
Nord-Virginia führt den Markt mit der größten Kapazität an, getrieben von Glasfaserzugang, niedrigen Stromkosten und Hyperscale-Campus. Silicon Valley und Dallas-Fort Worth folgen aufgrund hoher Nachfrage von Unternehmen und etablierter Ökosysteme. Aufstrebende Zonen wie Phoenix, Atlanta und Columbus gewinnen durch Flächenverfügbarkeit und günstige Genehmigungsverfahren an Bedeutung. Edge-Wachstum zeigt sich in Bundesstaaten wie North Carolina und Missouri. Diese Regionen ziehen Installationen für KI-Inferenz und souveräne Workloads an. Der US-Markt für KI-Rechenzentren spiegelt sowohl regionale Konzentration als auch zunehmende Diversifizierung über Metro- und Sub-Metro-Zonen wider.
Marktdynamik
Markttreiber
Steigende Komplexität von KI-Modellen erfordert hochdichte Recheninfrastruktur im großen Maßstab
Große Sprachmodelle, Bildgeneratoren und Echtzeit-Empfehlungssysteme erfordern dichte Rechencluster. Betreiber skalieren leistungsdichte Racks für GPUs und KI-Beschleuniger, wobei die Installationen häufig mehr als 30 kW pro Rack überschreiten. Flüssigkeitskühlung wird unverzichtbar, um die thermischen Grenzwerte in Hyperscale-Umgebungen einzuhalten. Der US-Markt für KI-Rechenzentren profitiert von laufenden Modernisierungen bei Thermik- und Stromversorgungsdesign. GPU-beschleunigte Workloads zwingen Anlagen zur Neukonfiguration der Rack-Layouts. Kundenspezifisches Silizium und Inferenzoptimierung verändern die Verteilung der Workloads. Der Markt unterstützt wachsende Cloud-native und Edge-KI-Ökosysteme. Er verankert Innovation in Unternehmen, Wissenschaft und Behörden. Unternehmen investieren, um KI-Kapazität mit niedriger Latenz näher an den Nutzern zu sichern.
- So liefern beispielsweise die DGX-H100-Systeme von NVIDIA mit 8x H100 GPUs eine FP8-Leistung von 32 petaFLOPS bei einer maximalen Systemleistung von 10,2 kW. Flüssigkeitskühlung wird unverzichtbar, um die thermischen Grenzwerte in Hyperscale-Umgebungen einzuhalten.
Staatliche Anreize und nationale KI-Infrastrukturpläne unterstützen den Ausbau von Rechenzentren
Bundes- und einzelstaatliche Programme finanzieren KI-Innovation und Infrastruktur mit Anreizen in Milliardenhöhe. Die Investitionen richten sich auf Rechenzentrumsentwicklung, Energieeffizienz und das Training von KI-Modellen. Öffentlich-private Partnerschaften stärken regionale KI-Ökosysteme. Der US-Markt für KI-Rechenzentren steht im Einklang mit nationalen Strategien zu KI-Führerschaft und Rechensouveränität. Steuergutschriften und Netzzugang vereinfachen Hyperscale-Installationen. Betreiber öffentlicher Clouds stimmen sich mit lokalen Behörden zur Standortwahl für KI-Anlagen ab. Hochleistungsrechner-Cluster ermöglichen nationale Forschungsinitiativen. KI-Fabriken und GPU-Cloud-Zonen entstehen als strategische Vermögenswerte. Der Markt verzeichnet Kapitalzuflüsse von staatlichen und institutionellen Investoren.
- So stellte beispielsweise der U.S. CHIPS and Science Act von 2022 insgesamt 52,7 Mrd. USD bereit, darunter 39 Mrd. USD für Halbleiterfertigungsanlagen, die für KI-Rechenchips entscheidend sind.
Hyperscaler-getriebener Investitionsschub in Tier-I- und aufstrebenden Rechenzentrumsmärkten
Führende Hyperscaler dominieren den Bau großer KI-Rechenzentren, oft mit mehr als 100 MW pro Campus. KI-Workloads treiben die Nachfrage nach modularen und skalierbaren Rack-Systemen. Der US-Markt für KI-Rechenzentren verzeichnet Rekord-Flächenkäufe und Rekord-Investitionsrunden. Die Expansion reicht über Nord-Virginia hinaus nach Columbus, Atlanta und Phoenix. Rack-Anbieter arbeiten mit Cloud-Plattformen zusammen, um Anforderungen an Dichte und Kühlung zu erfüllen. Infrastructure-as-a-Service-Modelle umfassen KI-optimierte Kapazität. Das Wachstum setzt sich in Metro-Zonen mit starker Konnektivität und erneuerbarer Energie fort. Unternehmen bevorzugen Regionen mit Netzstabilität und wassereffizienter Kühlung. Die Nutzung von AI-as-a-Service in Unternehmen treibt den nachgelagerten Infrastrukturausbau.
Schnelles Wachstum von KI-Startups und vertikaler KI treibt die Nachfrage nach Edge und Colocation
KI-native Startups, KI-Plattformen im Gesundheitswesen und Fintech-Modelle benötigen skalierbare Recheninfrastruktur. Diese Unternehmen wählen Colocation und Edge-Installationen für Kosteneffizienz und schnelle Markteinführung. Der US-Markt für KI-Rechenzentren reagiert mit Zonen mit niedriger Latenz und hoher Verfügbarkeit, zugeschnitten auf KI-Inferenz. Rack-Konfigurationen verschieben sich hin zu Edge-GPU-Knoten und verteilten KI-Fabrics. Telekommunikationsbetreiber ermöglichen 5G-basierte Edge-KI-Installationen in Städten. Finanzinstitute und Unternehmen für autonomes Fahren skalieren lokalisierte KI-Workloads. Startups suchen die Nähe zu Datenströmen und Nutzerknoten. Dienstleister bauen flexible Rack-Umgebungen für KI-spezifische Mieter. Private Equity fließt in Edge-fokussierte Betreiber, um die Nachfrage zu bedienen.
Markttrends
Verlagerung zu flüssigkeitsgekühlten und hybriden Kühlkonzepten zur Beherrschung steigender Rack-Dichten
Das thermische Design entwickelt sich in Rechenzentren aufgrund steigender Leistung und KI-spezifischer Workloads weiter. Betreiber integrieren Direct-to-Chip-Kühlung und Rücktür-Wärmetauscher zur Kühlung hochdichter Racks. Der US-Markt für KI-Rechenzentren führt die weltweite Verbreitung von Immersions- und Hybridkühlverfahren an. Das Rack-Design unterstützt inzwischen mehr als 50 kW pro Knoten. Anbieter gestalten Luftstrom- und Einhausungssysteme für thermische Effizienz neu. Anlagenmodernisierungen umfassen Cold-Plate-Nachrüstungen und Flüssigkeitsverteilungseinheiten. Betreiber priorisieren Wassereffizienz und einen PUE unter 1,2. Anlagen vergleichen Kühlinnovationen für KI-Zonen im Benchmark. Kühlung ist zu einem zentralen Unterscheidungsmerkmal bei KI-optimierten Rechenzentrumsbauten geworden.
Zunehmender Einsatz von KI-Fabrik-Zonen durch Cloud-Anbieter und Halbleiterpartner
Cloud-Hyperscaler arbeiten mit Chipherstellern zusammen, um KI-dedizierte Cluster in zonalen Mustern einzusetzen. Diese KI-Fabrik-Zonen beherbergen Tausende GPU-Server für Training und Inferenz. Der US-Markt für KI-Rechenzentren unterstützt solche Architekturen mit spezialisierten Racks und Stromversorgungstopologien. Die Cluster sind für mandantenfähige Multi-GPU-Workloads optimiert. Das Rack-Design integriert Hochgeschwindigkeitsschnittstellen wie NVLink, NVMe-oF und PCIe Gen5. Anbieter ermöglichen dynamische Neuzuweisung von Workloads über KI-Orchestrierungsebenen. Fabric-Interconnects unterstützen Datenbewegungen im Petabyte-Maßstab zwischen Knoten. KI-Zonen arbeiten häufig in blackout-isolierten Segmenten, um Zuverlässigkeit zu gewährleisten. Anlagen setzen gestaffelte Sicherheit und Redundanz über Assets auf Rack-Ebene ein.
Konvergenz von KI und HPC treibt die Einführung KI-optimierter Interconnects und Orchestrierung
KI-Workloads haben ähnliche Ressourcenanforderungen wie wissenschaftliches Rechnen und Simulationsaufgaben. HPC-Anbieter bieten inzwischen KI-optimierte Racks mit eng gekoppeltem Speicher und Rechenleistung an. Der US-Markt für KI-Rechenzentren greift diese Konvergenz durch gemeinsame Architekturentwürfe auf. Betreiber setzen InfiniBand, CXL und RDMA-fähige Netzwerke über Rack-Cluster hinweg ein. Rack-Layouts unterstützen verteilte Modellparallelität und Berechnungen mit gemischter Präzision. Software-Orchestrierungswerkzeuge gleichen die Auslastung von GPUs und CPUs aus. KI-Workloads profitieren von Datenpipelines mit niedriger Latenz und Echtzeit-Scheduling. Rechenzentren setzen programmierbare Fabrics ein, um flexible KI-Workflows zu ermöglichen. Infrastrukturanbieter investieren in gemeinsam entworfene KI-HPC-Umgebungen.
Anforderungen an souveräne KI und einzelstaatliche Daten-Compliance beschleunigen lokalisierte Neubauten
Regierungen und regulierte Branchen verlangen KI-Datensouveränität für Compliance und Sicherheit. Unternehmen suchen lokalisierte Rack-Installationen in behördlich zertifizierten Anlagen. Der US-Markt für KI-Rechenzentren passt sich durch souveräne Cloud-Regionen und einzelstaatenspezifische KI-Zonen an. Betreiber implementieren Zero-Trust-Architekturen über Rack-Cluster hinweg. Zertifizierungsstandards umfassen die Compliance mit FedRAMP, HIPAA und CJIS. Rack-Anbieter bieten manipulationssichere und zugangskontrollierte Konfigurationen an. Lokalisierte Installationen helfen Finanz- und Gesundheitsunternehmen, jurisdiktionelle Vorgaben zu erfüllen. Bundesstaaten fördern Bauten in der Region mit Flächen- und Stromanreizen. Souveräne KI-Anforderungen verändern Rack-Beschaffungsstrategien und die Edge-Planung.
Marktherausforderungen
Netzengpässe, Genehmigungsverzögerungen und steigende Energiekosten beeinträchtigen den Kapazitätsausbau
Der wachsende KI-Rechenbedarf belastet die Stromverfügbarkeit in erstklassigen Rechenzentrumsregionen. Netzausbauten der Versorger haben lange Vorlaufzeiten und begrenzen schnelle Skalierung. Der US-Markt für KI-Rechenzentren kämpft mit Netzüberlastung in Nord-Virginia, Dallas und Silicon Valley. Neue Projekte warten oft Monate auf Genehmigungen zur Netzanbindung. Steigende Energiepreise wirken sich auf die Gesamtkosten von KI-Workloads aus. Betreiber investieren in Eigenerzeugung, Batterie-Speicher und Partnerschaften mit Versorgern. Genehmigungszeiträume variieren je nach Bundesstaat und Zuständigkeit. Verzögerungen beeinträchtigen den Einsatz hochdichter Racks und flüssigkeitsgekühlter Systeme. Investoren müssen standortspezifische Risiken im Zusammenhang mit Energie und Genehmigungszugang bewerten.
Lieferkettenrisiken, Engpässe bei Rack-Hardware und Fachkräftelücken stören Installationszeitpläne
Rack-Anbieter sehen sich mit zeitweiligen Verzögerungen bei der Lieferung hochdichter Gehäuse und thermischer Komponenten konfrontiert. Die Lieferzeiten für KI-taugliche GPUs und Kühleinheiten bleiben volatil. Der US-Markt für KI-Rechenzentren erlebt Engpässe bei der Verfügbarkeit von Fachkräften für Integration, HLK und Steuerungstechnik. Lieferprobleme beeinträchtigen die Konsistenz von Rack-Spezifikation und Tests. Personalengpässe verlängern Installations- und Einarbeitungszeiten. Spezialisierte Rollen in der Planung von KI-Anlagen und der Orchestrierung bleiben schwer zu besetzen. Anbieter haben Mühe, den Support für kundenspezifische Rack-Anfragen zu skalieren. Betreiber prüfen vorgefertigte Rack-Module, um Risiken zu verringern. Lücken bei Fachkräften und Hardware begrenzen die schnelle Erweiterung von KI-Clustern.
Marktchancen
Wachsende branchenübergreifende Nutzung von KI-Anwendungen schafft breit gefächerte Infrastrukturnachfrage
KI-Modelle sind inzwischen in Branchen vom Gesundheitswesen und Einzelhandel bis zu Medien und Fertigung verankert. Unternehmen suchen skalierbare Infrastruktur für neue KI-Workflows. Der US-Markt für KI-Rechenzentren profitiert von dieser Entwicklung durch branchenspezifische Rack-Nachfrage. Gesundheitswesen und Finanzdienstleistungen treiben den Bedarf an sicherer, lokalisierter Kapazität. Einzelhandel und Automobil priorisieren Edge-Inferenzknoten. Diese Vielfalt erweitert den adressierbaren Gesamtmarkt für Rack-Anbieter und Dienstleister.
Zufluss von Privatkapital und Immobilien-Investmentgesellschaften (REITs) unterstützt Greenfield-KI-Bauten
Private Equity und REITs sehen KI-Infrastruktur als langfristige Anlageklasse. Neue Campus bieten KI-fähige Rack-Zonen und Glasfaserpfade mit niedriger Latenz. Der US-Markt für KI-Rechenzentren gewinnt durch Joint Ventures zwischen Hyperscalern und Infrastrukturfonds. Strategische Partnerschaften beschleunigen den Ausbau in Sekundärmärkten. Investoren priorisieren Strombeschaffung und Flächenbevorratung für künftige KI-Cluster.
Marktsegmentierung
Nach Typ
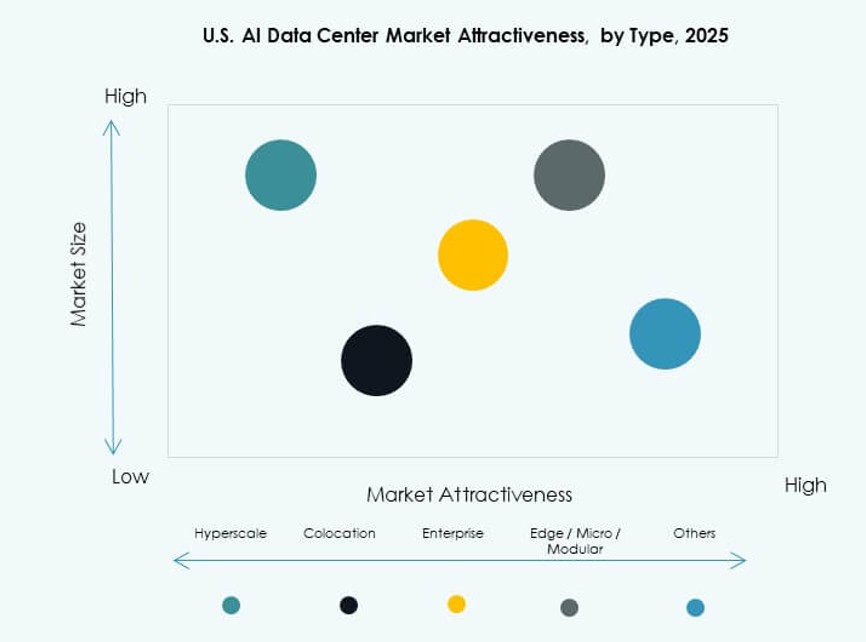
Hyperscale dominiert den US-Markt für KI-Rechenzentren aufgrund wachsender Cloud-KI-Workloads und dedizierter Trainingscluster. Diese Anlagen beherbergen hochdichte Racks mit KI-Beschleunigern und Flüssigkeitskühlsystemen. Die Segmente Colocation und Enterprise wachsen durch die Nachfrage von Startups und regulierten Branchen nach gemeinsam genutzter Infrastruktur. Edge- und Mikro-Rechenzentren gewinnen für Echtzeit-Inferenz in Nutzernähe an Bedeutung. Hyperscale hält aufgrund der Ressourcenkonzentration und des Investitionsvolumens den größten Marktanteil.
Nach Komponente
Hardware führt das Komponentensegment an, getrieben vom Bedarf an KI-optimierten Racks, GPUs und Kühlsystemen. Software- und Orchestrierungsplattformen ermöglichen Workload-Scheduling, GPU-Management und Energieoptimierung. Services tragen durch Planung, Nachrüstung und thermische Beratung erheblich bei. Im US-Markt für KI-Rechenzentren behält Hardware den dominierenden Anteil, gestützt durch kontinuierliche Upgrades bei Leistung und Dichte.
Nach Bereitstellung
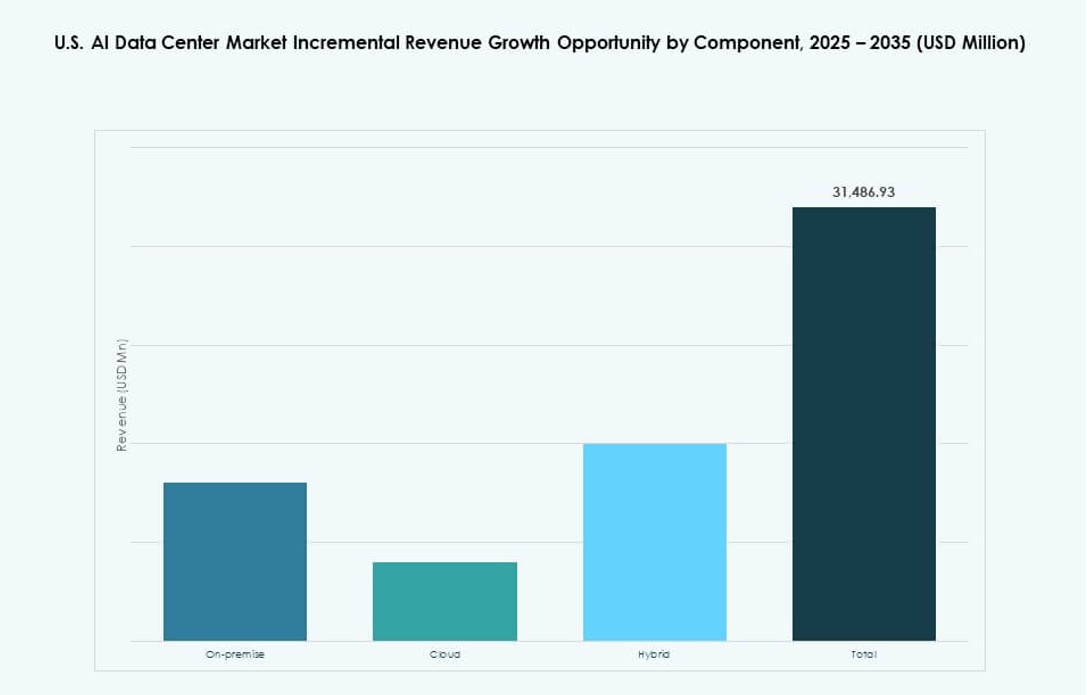
Die Cloud-Bereitstellung dominiert aufgrund ihrer Skalierbarkeit, geringerer Capex und des Zugangs zu Hyperscaler-Ökosystemen. Hybride Bereitstellungen gewinnen bei Unternehmen an Bedeutung, die Latenz, Sicherheit und Kontrolle abwägen. On-Premise-Lösungen schrumpfen leicht, da Unternehmen KI-Workloads zu spezialisierten Anbietern verlagern. Der US-Markt für KI-Rechenzentren spiegelt eine starke Cloud-Expansion wider, insbesondere bei Finanz-, Einzelhandels- und GenAI-Unternehmen.
Nach Anwendung
Generative KI führt die Anwendungsnachfrage an und treibt die Anforderungen an Trainingscluster und speicheroptimierte Racks. Machine Learning und Computer Vision tragen ebenfalls erheblich bei, insbesondere in Logistik, Automobil und Gesundheitswesen. NLP und andere Kategorien skalieren bei Chatbots, Sprache und Dokumentenverarbeitung. Im US-Markt für KI-Rechenzentren ist GenAI das am schnellsten wachsende Segment.
Nach Branche
IT und Telekommunikation dominieren die Branchennachfrage, gefolgt von BFSI und Gesundheitswesen. Diese Sektoren benötigen KI-Infrastruktur für den Modelleinsatz, die Betrugserkennung und Diagnostik. Einzelhandel, Medien und Automobil investieren in Inferenzkapazität im großen Maßstab. Die Fertigung nutzt KI für Qualitätskontrolle und Automatisierung. Im US-Markt für KI-Rechenzentren halten IT und Telekommunikation aufgrund der Hyperscaler-Expansion den größten Anteil.
Regionale Einblicke
Nord-Virginia, Silicon Valley und Dallas-Fort Worth behaupten ihre Dominanz mit über 60 % Anteil
Nord-Virginia hält den größten Anteil am US-Markt für KI-Rechenzentren und übertrifft aufgrund der Hyperscale-Präsenz und des Glasfaserzugangs 35 %. Silicon Valley und Dallas-Fort Worth folgen, getrieben von Unternehmenspräsenz und Netzwerkdichte. Diese Regionen unterstützen große KI-Zonen mit redundanter Stromversorgung und skalierbaren Flächen. Betreiber setzen in diesen Metropolen Tausende hochdichte Racks ein. Sie führen aufgrund vorhandener Infrastruktur und regulatorischer Vertrautheit. Die Marktaktivität konzentriert sich weiterhin auf Ashburn, Santa Clara und Plano.
- So erreichte beispielsweise der Rechenzentrumsbestand in Nord-Virginia im Jahr 2024 2.930,1 MW und war damit der größte Markt mit einer Nettoabsorption von 451,7 MW und nur 0,48 % Leerstand.
Phoenix, Columbus und Atlanta etablieren sich mit 25 % Anteil dank Stromzugang und niedrigerer Kosten
Sekundäre Metropolen wie Phoenix und Columbus ziehen durch reichlich Flächen und Strom Hyperscaler-Investitionen an. Atlanta profitiert von Konnektivität, günstigen Genehmigungsverfahren und geringem Katastrophenrisiko. Diese Regionen unterstützen Greenfield-KI-Bauten mit modularen Rack-Designs. Der US-Markt für KI-Rechenzentren expandiert in diese Zonen, um die steigende GenAI-Nachfrage zu bedienen. Rack-Dichte und Stromverfügbarkeit bestimmen die Standortwahl. Investoren priorisieren diese Standorte für die langfristige Skalierung der KI-Infrastruktur.
- So verzeichnete beispielsweise Atlanta im Jahr 2024 die höchste Nettoabsorption und übertraf damit Nord-Virginia, wobei die Kapazität im Bau gegenüber dem Vorjahr um 195 % stieg.
Regionale Edge-Zonen im Mittleren Westen und Südosten machen 15 % Marktanteil aus
Lokalisierte KI-Workloads treiben die Nachfrage in Edge-Knoten in unterversorgten Metropolen. Telekommunikations- und Content-Anbieter setzen Racks in mittelgroßen Städten ein, um die Latenz zu verringern. Der US-Markt für KI-Rechenzentren verzeichnet Edge-Wachstum in Tennessee, Missouri und North Carolina. Diese Zonen unterstützen KI-Inferenz in intelligenter Fertigung, Logistik und Gesundheitswesen. Rack-Installationen bleiben kleiner, sind aber strategisch wichtig. Der Marktanteil verschiebt sich weiter in Richtung regionaler Vielfalt bei der KI-Bereitstellung.
Wettbewerbseinblicke
- Amazon Web Services (AWS)
- Microsoft (Azure)
- Google Cloud (Alphabet)
- Meta Platforms
- NVIDIA
- STACK Infrastructure
- Vantage Data Centers
- Equinix
- Digital Realty Trust
- CoreWeave
Das Wettbewerbsumfeld des US-Marktes für KI-Rechenzentren wird von Hyperscalern, Cloud-Dienstleistern, Chipherstellern und Colocation-Betreibern geprägt. AWS, Microsoft und Google führen beim Rollout KI-spezifischer Infrastruktur und investieren in Multi-Region-Cluster und flüssigkeitsgekühlte Rack-Zonen. Meta und NVIDIA treiben Innovationen bei Rack-Dichte und GPU-basierter Rechenleistung voran. STACK, Vantage und Digital Realty erweitern KI-fähige Campus in Tier-I- und Tier-II-Metropolen. Diese Unternehmen konkurrieren bei Latenz, Stromverfügbarkeit und kundenspezifischen Rack-Konfigurationen. Spezialisierte Akteure wie CoreWeave bieten GPU-as-a-Service im großen Maßstab an und stören damit traditionelle Bereitstellungsmodelle. Der US-Markt für KI-Rechenzentren bleibt hochgradig kapitalintensiv, wobei die Führungsposition von Energiebeschaffung, Flächenzugang und schneller Integration von KI-Workloads abhängt.
Aktuelle Entwicklungen
- Im Januar 2026 ging OpenAI eine Partnerschaft mit SB Energy, einem Unternehmen der SoftBank Group, ein, um in Milam County, Texas, ein KI-Rechenzentrum mit 1,2 GW zu bauen und zu betreiben, wobei OpenAI und SoftBank jeweils 500 Mio. USD investieren, um den Ausbau der KI-Infrastruktur von Stargate zu unterstützen.
- Im Januar 2026 kündigte NVIDIA die Rubin-Plattform an, ein KI-Supercomputersystem der nächsten Generation, das ab Mitte 2026 von US-Cloud-Anbietern wie Microsoft Azure, AWS, Google Cloud und CoreWeave in Rechenzentren eingesetzt werden soll.
- Im Oktober 2025 vereinbarte ein Konsortium unter Beteiligung von BlackRock, NVIDIA, Microsoft und xAI die Übernahme von Aligned Data Centers für 40 Mrd. USD, womit 5 GW KI-fähige Kapazität an US-Standorten bereitgestellt werden, wobei der Abschluss für Anfang 2026 erwartet wird.
- Im Januar 2024 erweiterte STACK Infrastructure seine KI-fähigen Rechenzentrumskapazitäten und verbesserte durch anpassbare Designs und Campus in wichtigen Märkten die Unterstützung für hochdichte KI- und Machine-Learning-Workloads.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition & Umfang
- 1.2Forschungsmethodik
- 1.2.1Primärforschung
- 1.2.2Sekundärforschung
- 1.2.3Datenvalidierung & Annahmen
- 1.3Rahmen der Marktsegmentierung
- 02Zusammenfassung
- 2.1Marktüberblick
- 2.2Zentrale Erkenntnisse
- 2.3Empfehlungen der Analysten
- 2.4Marktausblick (2025-2035)
- 03Marktdynamik
- 3.1Markttreiber
- 3.2Markthemmnisse
- 3.3Marktchancen
- 3.4Herausforderungen & Risiken
- 3.5Wertschöpfungskettenanalyse
- 3.6Porters Fünf-Kräfte-Analyse
- 04US-Markt für KI-Rechenzentren – Marktgröße & Prognose
- 4.1Historische Marktgröße (2020-2025)
- 4.2Prognostizierte Marktgröße (2026-2035)
- 4.3Analyse der Marktwachstumsrate
- 4.4Marktausblick nach Region
- 05Markttrends & Erkenntnisse
- 5.1Trends bei der Technologieeinführung
- 5.2Geschäfts- & Investitionstrends
- 06Regulatorisches & politisches Umfeld
- 6.1Anforderungen an Datensouveränität & Lokalisierung
- 6.2Vorschriften zu Energieeffizienz und CO2 nach Region
- 6.3Steuerliche Anreize oder Subventionen für grüne KI-Rechenzentren
- 6.4Compliance-Standards (ISO, ASHRAE, LEED, BREEAM, Energy Star)
- 07Risiko- & Resilienzanalyse
- 7.1Lieferkettenrisiken bei Servern, Beschleunigern und Netzwerkhardware
- 7.2Betriebsrisiken: Stromausfälle, Kühlungsausfälle, Cyberangriffe
- 7.3Strategien für Disaster Recovery & Geschäftskontinuität bei KI-Rechenzentren
- 08Kostenanalyse & Preistrends
- 8.1Capex und Opex für KI-Rechenzentren nach Typ (Hyperscale, Colocation, Edge)
- 8.2Kostenaufschlüsselung: Rechenleistung, Kühlung, Netzwerk, Speicher, Software
- 8.3ROI, TCO-Analyse und Benchmarking gegenüber herkömmlichen Rechenzentren
- 09Zukunftsausblick & strategische Empfehlungen
- 9.1Marktprognosen nach Untersegment und Geografie über 2035 hinaus
- 9.2Auswirkungen neuer Technologien (Quantencomputing, neuromorphes Computing) auf KI-Rechenzentren
- 9.3Strategische Investitionsempfehlungen nach Region, Branche und Anwendung
- 10US-Markt für KI-Rechenzentren – nach Typ
- 10.1Hyperscale
- 10.2Colocation & Enterprise
- 10.3Edge-/Mikro-Rechenzentren
- 11US-Markt für KI-Rechenzentren – nach Komponente
- 11.1Hardware
- 11.2Software & Orchestrierung
- 11.3Services
- 12US-Markt für KI-Rechenzentren – nach Bereitstellung
- 12.1On-Premise
- 12.2Cloud
- 12.3Hybrid
- 13US-Markt für KI-Rechenzentren – nach Anwendung
- 13.1Generative KI (GenAI)
- 13.2Machine Learning (ML)
- 13.3Natural Language Processing (NLP)
- 13.4Computer Vision (CV)
- 13.5Sonstige
- 14US-Markt für KI-Rechenzentren – nach Branche
- 14.1Gesundheitswesen
- 14.2Einzelhandel
- 14.3IT und Telekommunikation
- 14.4BFSI
- 14.5Automobil
- 14.6Medien & Unterhaltung
- 14.7Fertigung
- 14.8Sonstige
- 15Nachhaltigkeit & grüne KI-Rechenzentren
- 15.1Initiativen zur Energieeffizienz
- 15.1.1Einsatz von Freikühlung, adiabatischer Kühlung und Economizern
- 15.1.2Intelligente Steuerungssysteme zur Optimierung von Temperatur und Luftstrom
- 15.1.3Fallstudien zu Programmen zur Effizienzsteigerung
- 15.2Integration erneuerbarer Energien
- 15.2.1Integration von Solar-, Wind- oder Geothermiequellen in den Kühlbetrieb
- 15.2.2Hybridsysteme, die erneuerbare Energien mit mechanischer Kühlung kombinieren
- 15.3Analyse von CO2-Fußabdruck & Emissionen
- 15.4Initiativen zur Reduzierung von Treibhausgasen
- 15.5LEED & grüne Zertifizierungen
- 15.5.1Anteil der Kühlsysteme, die in LEED-, BREEAM- oder Energy-Star-zertifizierten Anlagen installiert sind
- 15.5.2Einhaltung der Energieeffizienzstandards von ASHRAE und ISO
- 16Neue Technologien & Innovationen
- 16.1.1Neue Technologien & Innovationen
- 16.1.2Flüssigkeitskühlung & Immersionskühlung
- 16.1.3Verbreitungsgrad und Technologiereife
- 16.1.4Wichtige Anbieter und Installationen nach Region
- 16.1.5Vergleichsanalyse: Leistung, Kosten und Energieeinsparungen
- 16.2Integration von KI- & HPC-Infrastruktur
- 16.2.1Kühlbedarf durch KI-Trainingscluster und HPC-Systeme
- 16.2.2Anpassung des Kühlungsdesigns an Workloads mit hoher Wärmedichte
- 16.3Bereitschaft für Quantencomputing
- 16.3.1Kühlungsanforderungen für Quantenprozessoren
- 16.3.2Mögliche Kühltechnologien für Quantenumgebungen
- 16.4Modulare & Edge-KI-Rechenzentren
- 16.4.1Kühlstrategien für vorgefertigte und modulare Anlagen
- 16.4.2Kompakte und adaptive Kühlung für Edge-Standorte
- 16.5Automatisierung, Orchestrierung & AIOps
- 16.5.1Integration von KI-gesteuertem Thermomanagement
- 16.5.2Vorausschauende Wartung und automatisierte Kühlungsoptimierung
- 17Wettbewerbsumfeld
- 17.1Marktanteilsanalyse
- 17.2Strategien der wichtigsten Akteure
- 17.3Fusionen, Übernahmen & Partnerschaften
- 17.4Produkt- & Service-Einführungen
- 18Unternehmensprofile
- 18.1STACK Infrastructure
- 18.2Vantage Data Centers
- 18.3Aligned Data Centers
- 18.4CyrusOne
- 18.5Microsoft (Azure)
- 18.6Amazon Web Services (AWS)
- 18.7Google Cloud / Alphabet
- 18.8Meta Platforms
- 18.9NVIDIA
- 18.10Dell Technologies
- 18.11Hewlett Packard Enterprise (HPE)
- 18.12Lenovo
- 18.13IBM
- 18.14Equinix
- 18.15Digital Realty Trust
- 18.16CoreWeave
- 18.17Aligned Data Centers
- 18.18Arista Networks / Broadcom
- 18.19QTS Realty Trust
- 19Fallstudien & Anwendungsfälle
Über diesen Bericht
Verfasst von Priyanka Mor, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2024.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2023
- Basisjahr2024
- Prognosezeitraum2025-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
Der US-Markt für KI-Rechenzentren wurde im Jahr 2025 auf 6.648,77 Mio. USD bewertet und soll bis 2035 38.135,71 Mio. USD erreichen.
Der US-Markt für KI-Rechenzentren soll im Prognosezeitraum von 2025 bis 2035 mit einer CAGR von 19,01 % wachsen.
Im Jahr 2025 hielt das Hyperscale-Segment aufgrund der raschen Investitionen großer Cloud-Anbieter den größten Anteil am US-Markt für KI-Rechenzentren.
Zu den wichtigsten Wachstumstreibern des US-Marktes für KI-Rechenzentren zählen die steigende Komplexität von KI-Workloads, die GPU-Nachfrage, die Hyperscale-Expansion und Investitionen in souveräne KI-Infrastruktur.
Zu den führenden Unternehmen im US-Markt für KI-Rechenzentren zählen AWS, Microsoft, Google, Meta, NVIDIA, STACK, Equinix und Digital Realty.
Nord-Virginia hatte 2025 den größten Anteil am US-Markt für KI-Rechenzentren und machte über 35 % der Gesamtkapazität aus.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.