
Mercato dei data center AI negli Stati Uniti: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dei data center AI negli Stati Uniti era pari a USD 6,648.8 milioni; si prevede che raggiunga USD 38.14 miliardi entro il 2035, con un CAGR del 19.01%. Northern Virginia, Silicon Valley, and Dallas-Fort Worth rappresentano oltre il 60% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 6 nov 2026
Anno base 2024 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Sintesi esecutiva
- 03Dinamiche di mercato
- 04Mercato dei data center AI negli Stati Uniti – Dimensioni e previsioni di mercato
- 05Tendenze e approfondimenti di mercato
- 06Quadro normativo e politico
- 07Analisi di rischio e resilienza
- 08Analisi dei costi e tendenze dei prezzi
- 09Prospettive future e raccomandazioni strategiche
- 10Mercato dei data center AI negli Stati Uniti – Per tipo
- 19capitoli
- 2020-2023Periodo storico
- 2025-2035Periodo di previsione
- 10Aziende analizzate
Analisi regionale
- Northern Virginia, Silicon Valley, and Dallas-Fort Worth60%+
- Phoenix, Columbus, and Atlanta25%
- Regional Edge Zones Across Midwest and Southeast15%
Aziende analizzate
- Amazon Web Services (AWS)
- Microsoft (Azure)
- Google Cloud (Alphabet)
- Meta Platforms
- NVIDIA
- STACK Infrastructure
- Vantage Data Centers
- Equinix
- Digital Realty Trust
- CoreWeave
Analisi completa
Sintesi esecutiva
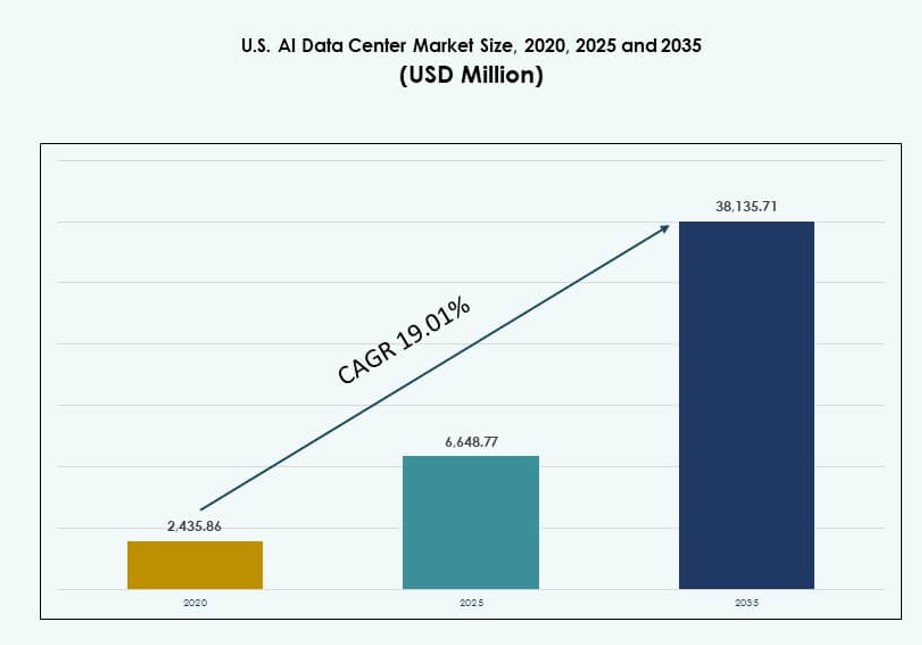
Il mercato dei data center AI negli Stati Uniti è stato valutato USD 2.435,86 milioni nel 2020 e USD 6.648,77 milioni nel 2025, e si prevede che raggiunga USD 38.135,71 milioni entro il 2035, con un CAGR del 19,01% nel periodo di previsione.
| ATTRIBUTO DEL REPORT | DETTAGLI |
|---|---|
| Periodo storico | 2020-2023 |
| Anno base | 2024 |
| Periodo di previsione | 2025-2035 |
| Dimensioni del mercato dei data center AI negli Stati Uniti nel 2025 | USD 6.648,77 milioni |
| Mercato dei data center AI negli Stati Uniti, CAGR | 19,01% |
| Dimensioni del mercato dei data center AI negli Stati Uniti nel 2035 | USD 38.135,71 milioni |
Il mercato si sta evolvendo rapidamente, poiché i carichi di lavoro AI ridefiniscono le esigenze di calcolo, rete e raffreddamento. Gli hyperscaler implementano cluster di addestramento AI con rack raffreddati a liquido che superano i 30 kW per armadio. Gli utenti cloud-native ed enterprise cercano infrastrutture ottimizzate per LLM, modelli di visione e inferenza in tempo reale. Le aziende investono in piattaforme di data center scalabili ed efficienti dal punto di vista energetico per mantenere la competitività. I fornitori di infrastrutture adattano le strutture per la resilienza AI e la bassa latenza. L’adozione dell’AI accelera la riprogettazione delle strutture, gli strumenti di orchestrazione e le architetture di rack integrate con GPU. Il mercato dei data center AI negli Stati Uniti offre opportunità di crescita strategiche nei settori che cercano una trasformazione guidata dall’AI.
La Virginia settentrionale guida il mercato con la maggiore capacità, grazie all’accesso alla fibra, ai bassi costi dell’energia e ai campus hyperscale. Silicon Valley e Dallas-Fort Worth seguono grazie all’elevata domanda enterprise e agli ecosistemi consolidati. Zone emergenti come Phoenix, Atlanta e Columbus guadagnano terreno grazie alla disponibilità di terreni e a iter autorizzativi favorevoli. La crescita dell’edge si registra in stati come la Carolina del Nord e il Missouri. Queste regioni attraggono implementazioni per l’inferenza AI e per carichi di lavoro sovrani. Il mercato dei data center AI negli Stati Uniti riflette sia la concentrazione regionale sia una crescente diversificazione tra le aree metropolitane e sub-metropolitane.
Dinamiche di mercato
Fattori di crescita del mercato
La crescente complessità dei modelli AI richiede infrastrutture di calcolo ad alta densità su larga scala
I modelli linguistici di grandi dimensioni, i generatori di immagini e i motori di raccomandazione in tempo reale richiedono cluster di calcolo densi. Gli operatori potenziano rack ad alta densità di potenza per ospitare GPU e acceleratori AI, con implementazioni che superano spesso i 30 kW per rack. Il raffreddamento a liquido diventa essenziale per mantenere le soglie termiche negli ambienti hyperscale. Il mercato dei data center AI negli Stati Uniti beneficia dei continui aggiornamenti della progettazione termica e di alimentazione. I carichi di lavoro accelerati da GPU spingono le strutture a riconfigurare la disposizione dei rack. Il silicio personalizzato e l’ottimizzazione dell’inferenza ridefiniscono la distribuzione dei carichi di lavoro. Il mercato sostiene la crescita degli ecosistemi AI cloud-native ed edge. Costituisce il fulcro dell’innovazione nei settori enterprise, accademico e governativo. Le aziende investono per assicurarsi capacità AI a bassa latenza più vicina agli utenti.
- Ad esempio, i sistemi DGX H100 di NVIDIA con 8x GPU H100 offrono prestazioni FP8 di 32 petaFLOPS a una potenza massima di sistema di 10,2 kW. Il raffreddamento a liquido diventa essenziale per mantenere le soglie termiche negli ambienti hyperscale.
Gli incentivi governativi e i piani nazionali per le infrastrutture AI sostengono l’espansione dei data center
Programmi federali e statali finanziano l’innovazione e le infrastrutture AI con incentivi multimiliardari. Gli investimenti riguardano lo sviluppo di data center, l’efficienza energetica e l’addestramento dei modelli AI. I partenariati pubblico-privati rafforzano gli ecosistemi AI regionali. Il mercato dei data center AI negli Stati Uniti si allinea alle strategie nazionali sulla leadership nell’AI e sulla sovranità del calcolo. I crediti d’imposta e l’accesso alla rete elettrica semplificano le implementazioni hyperscale. Gli operatori di cloud pubblico si coordinano con le autorità locali sulla localizzazione delle strutture AI. I cluster di calcolo ad alte prestazioni abilitano iniziative di ricerca nazionali. Le AI factory e le zone di GPU cloud emergono come asset strategici. Il mercato registra afflussi di capitale da investitori sovrani e istituzionali.
- Ad esempio, il CHIPS and Science Act statunitense del 2022 ha stanziato in totale $52,7 miliardi, inclusi $39 miliardi per impianti di produzione di semiconduttori fondamentali per i chip di calcolo AI.
Ondata di investimenti guidata dagli hyperscaler nei mercati di data center Tier I ed emergenti
I principali hyperscaler dominano la realizzazione di data center AI su larga scala, spesso oltre i 100 MW per campus. I carichi di lavoro AI stimolano la domanda di sistemi di rack modulari e scalabili. Il mercato dei data center AI negli Stati Uniti registra acquisizioni record di terreni e round di investimento da record. L’espansione va oltre la Virginia settentrionale verso Columbus, Atlanta e Phoenix. I fornitori di rack collaborano con le piattaforme cloud per soddisfare le esigenze di densità e raffreddamento. I modelli infrastructure-as-a-service includono capacità ottimizzata per l’AI. La crescita continua nelle aree metropolitane con forte connettività ed energia rinnovabile. Le aziende danno priorità alle regioni che offrono stabilità della rete e raffreddamento a basso consumo idrico. L’adozione enterprise dell’AI-as-a-service stimola la realizzazione delle infrastrutture a valle.
La rapida crescita delle startup AI e dell’AI verticale stimola la domanda di edge e colocation
Le startup AI-native, le piattaforme AI per la sanità e i modelli fintech richiedono infrastrutture di calcolo scalabili. Queste aziende scelgono implementazioni in colocation ed edge per efficienza dei costi e rapidità di arrivo sul mercato. Il mercato dei data center AI negli Stati Uniti risponde con zone a bassa latenza e alta disponibilità pensate per l’inferenza AI. Le configurazioni dei rack si orientano verso nodi GPU edge e fabric AI distribuiti. Gli operatori di telecomunicazioni abilitano implementazioni di AI edge basate sul 5G nelle città. Istituzioni finanziarie e aziende di veicoli autonomi scalano carichi di lavoro AI localizzati. Le startup cercano la prossimità ai flussi di dati e ai nodi degli utenti. I fornitori di servizi realizzano ambienti di rack flessibili per tenant specifici dell’AI. Il private equity investe negli operatori focalizzati sull’edge per intercettare la domanda.
Tendenze di mercato
Passaggio a progetti di raffreddamento a liquido e ibridi per gestire le crescenti densità dei rack
La progettazione termica evolve nei data center a causa dell’aumento di potenza e dei carichi di lavoro specifici dell’AI. Gli operatori integrano scambiatori di calore direct-to-chip e a porta posteriore per raffreddare i rack ad alta densità. Il mercato dei data center AI negli Stati Uniti guida l’adozione globale dei metodi di raffreddamento a immersione e ibridi. La progettazione a livello di rack supporta ora oltre 50 kW per nodo. I fornitori riprogettano i sistemi di flusso d’aria e contenimento per l’efficienza termica. Gli aggiornamenti delle strutture comprendono retrofit con cold plate e unità di distribuzione del liquido. Gli operatori danno priorità all’efficienza idrica e a un PUE inferiore a 1,2. Le strutture misurano le innovazioni di raffreddamento per le zone AI. Il raffreddamento è diventato un elemento distintivo chiave nella realizzazione di data center ottimizzati per l’AI.
Crescente implementazione di zone AI factory da parte di cloud provider e partner dei semiconduttori
Gli hyperscaler cloud collaborano con i produttori di chip per implementare cluster dedicati all’AI secondo schemi zonali. Queste zone AI factory ospitano migliaia di server GPU per addestramento e inferenza. Il mercato dei data center AI negli Stati Uniti supporta tali architetture con rack e topologie di alimentazione specializzati. I cluster sono ottimizzati per carichi di lavoro multi-tenant e multi-GPU. La progettazione dei rack integra interfacce NVLink, NVMe-oF e PCIe Gen5 ad alta velocità. I fornitori abilitano la riallocazione dinamica dei carichi di lavoro tramite livelli di orchestrazione AI. Le interconnessioni fabric supportano il trasferimento di dati su scala di petabyte tra i nodi. Le zone AI operano spesso in segmenti isolati dai blackout per garantire l’affidabilità. Le strutture adottano sicurezza e ridondanza a più livelli sugli asset a livello di rack.
La convergenza di AI e HPC favorisce l’adozione di interconnessioni e orchestrazione ottimizzate per l’AI
I carichi di lavoro AI condividono esigenze di risorse con il calcolo scientifico e le attività di simulazione. I fornitori HPC offrono ora rack ottimizzati per l’AI con memoria e calcolo strettamente accoppiati. Il mercato dei data center AI negli Stati Uniti abbraccia questa convergenza attraverso progetti architetturali congiunti. Gli operatori implementano reti InfiniBand, CXL e RDMA nei cluster di rack. Le disposizioni dei rack supportano il parallelismo distribuito dei modelli e il calcolo a precisione mista. Gli strumenti di orchestrazione software bilanciano l’utilizzo tra GPU e CPU. I carichi di lavoro AI traggono vantaggio da pipeline di dati a bassa latenza e da una pianificazione in tempo reale. I data center adottano fabric programmabili per abilitare flussi di lavoro AI flessibili. I fornitori di infrastrutture investono in ambienti AI-HPC progettati congiuntamente.
L’affermarsi dei requisiti di AI sovrana e della conformità dei dati a livello statale accelera le realizzazioni localizzate
Governi e settori regolamentati richiedono la sovranità dei dati AI per conformità e sicurezza. Le imprese cercano implementazioni di rack localizzate in strutture certificate dal governo. Il mercato dei data center AI negli Stati Uniti si adatta tramite regioni cloud sovrane e zone AI specifiche per stato. Gli operatori implementano architetture zero-trust nei cluster di rack. Gli standard di certificazione includono la conformità a FedRAMP, HIPAA e CJIS. I fornitori di rack offrono configurazioni anti-manomissione e ad accesso controllato. Le implementazioni localizzate aiutano le aziende finanziarie e sanitarie a rispettare le politiche giurisdizionali. Gli stati sostengono le realizzazioni in loco con incentivi su terreni ed energia. Le esigenze di AI sovrana ridefiniscono le strategie di approvvigionamento dei rack e la pianificazione edge.
Sfide del mercato
Vincoli della rete elettrica, ritardi autorizzativi e aumento dei costi energetici incidono sull’espansione della capacità
La crescente domanda di calcolo AI mette sotto pressione la disponibilità di energia nelle regioni di data center di primo livello. Gli aggiornamenti delle utility richiedono lunghi tempi di consegna, limitando una scalabilità rapida. Il mercato dei data center AI negli Stati Uniti deve affrontare la congestione della rete in Virginia settentrionale, Dallas e Silicon Valley. I nuovi progetti attendono spesso mesi per le approvazioni di interconnessione. L’aumento dei prezzi dell’energia incide sul costo totale dei carichi di lavoro AI. Gli operatori investono in generazione in loco, accumulo a batteria e partnership con le utility. I tempi autorizzativi variano per stato e giurisdizione. I ritardi incidono sull’implementazione di rack ad alta densità e sistemi raffreddati a liquido. Gli investitori devono valutare i rischi specifici di ciascuna località legati all’accesso all’energia e alle autorizzazioni.
Rischi della catena di approvvigionamento, carenze di hardware per rack e carenza di competenze compromettono le tempistiche di implementazione
I fornitori di rack affrontano ritardi intermittenti nella consegna di armadi ad alta densità e componenti termici. I tempi di consegna di GPU di livello AI e unità di raffreddamento restano volatili. Il mercato dei data center AI negli Stati Uniti subisce vincoli nella disponibilità di manodopera per integrazione, HVAC e sistemi di controllo. I problemi di fornitura incidono sulla coerenza delle specifiche e dei test dei rack. Le difficoltà di organico allungano i tempi di implementazione e di avvio. I ruoli specializzati nella progettazione e nell’orchestrazione delle strutture AI restano difficili da coprire. I fornitori faticano a scalare il supporto per richieste di rack personalizzati. Gli operatori valutano moduli di rack prefabbricati per ridurre il rischio. Le carenze di competenze e hardware limitano la rapida espansione dei cluster AI.
Opportunità di mercato
La crescente adozione trasversale delle applicazioni AI genera una domanda infrastrutturale ad ampia base
I modelli AI sono ormai integrati in tutti i settori, dalla sanità e dal retail ai media e al manifatturiero. Le aziende cercano infrastrutture scalabili per gestire i nuovi flussi di lavoro AI. Il mercato dei data center AI negli Stati Uniti beneficia di questo cambiamento attraverso la domanda di rack specifica per settore. Sanità e servizi finanziari alimentano il fabbisogno di capacità sicura e localizzata. Retail e automotive privilegiano i nodi di inferenza edge. Questa diversità amplia il mercato complessivo raggiungibile per i fornitori di rack e di servizi.
L’afflusso di capitale privato e di Real Estate Investment Trust sostiene le realizzazioni AI greenfield
Private equity e REIT guardano all’infrastruttura AI come a una classe di asset di lungo periodo. I nuovi campus presentano zone di rack predisposte per l’AI e percorsi in fibra a bassa latenza. Il mercato dei data center AI negli Stati Uniti trae vantaggio dalle joint venture tra hyperscaler e fondi infrastrutturali. Le partnership strategiche accelerano le realizzazioni nei mercati secondari. Gli investitori danno priorità all’approvvigionamento energetico e all’accantonamento di terreni per i futuri cluster AI.
Segmentazione del mercato
Per tipo
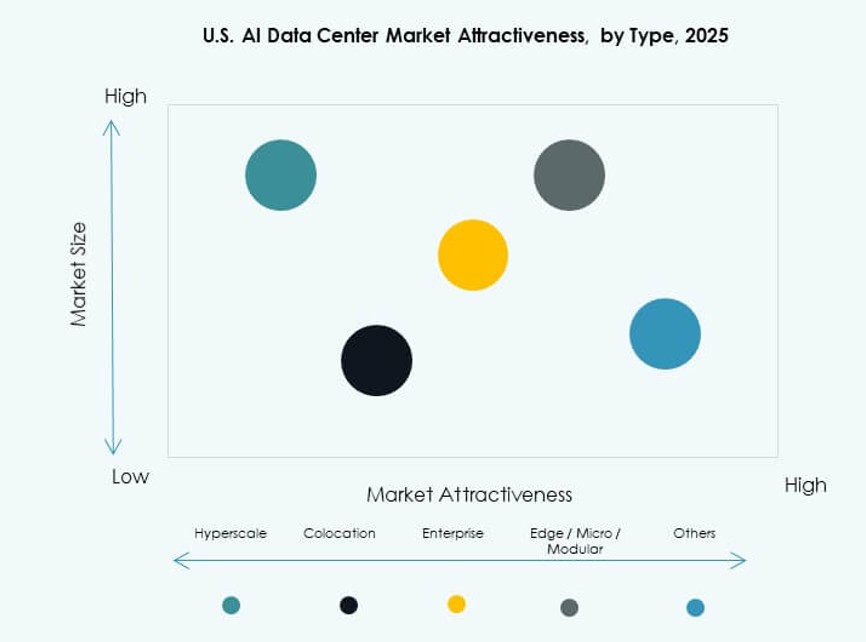
L’hyperscale domina il mercato dei data center AI negli Stati Uniti grazie alla crescita dei carichi di lavoro AI in cloud e dei cluster di addestramento dedicati. Queste strutture ospitano rack ad alta densità con acceleratori AI e sistemi di raffreddamento a liquido. I segmenti colocation ed enterprise crescono grazie alla domanda di infrastrutture condivise da parte di startup e settori regolamentati. I data center edge e micro acquisiscono importanza per l’inferenza in tempo reale vicino agli utenti. L’hyperscale detiene la quota di mercato maggiore grazie alla concentrazione di risorse e alla scala degli investimenti.
Per componente
L’hardware guida il segmento dei componenti, trainato dalla necessità di rack ottimizzati per l’AI, GPU e sistemi di raffreddamento. Le piattaforme software e di orchestrazione abilitano la pianificazione dei carichi di lavoro, la gestione delle GPU e l’ottimizzazione energetica. I servizi contribuiscono in modo significativo attraverso progettazione, retrofit e consulenza termica. Nel mercato dei data center AI negli Stati Uniti l’hardware mantiene la quota dominante, sostenuto da continui aggiornamenti in termini di potenza e densità.
Per modalità di implementazione
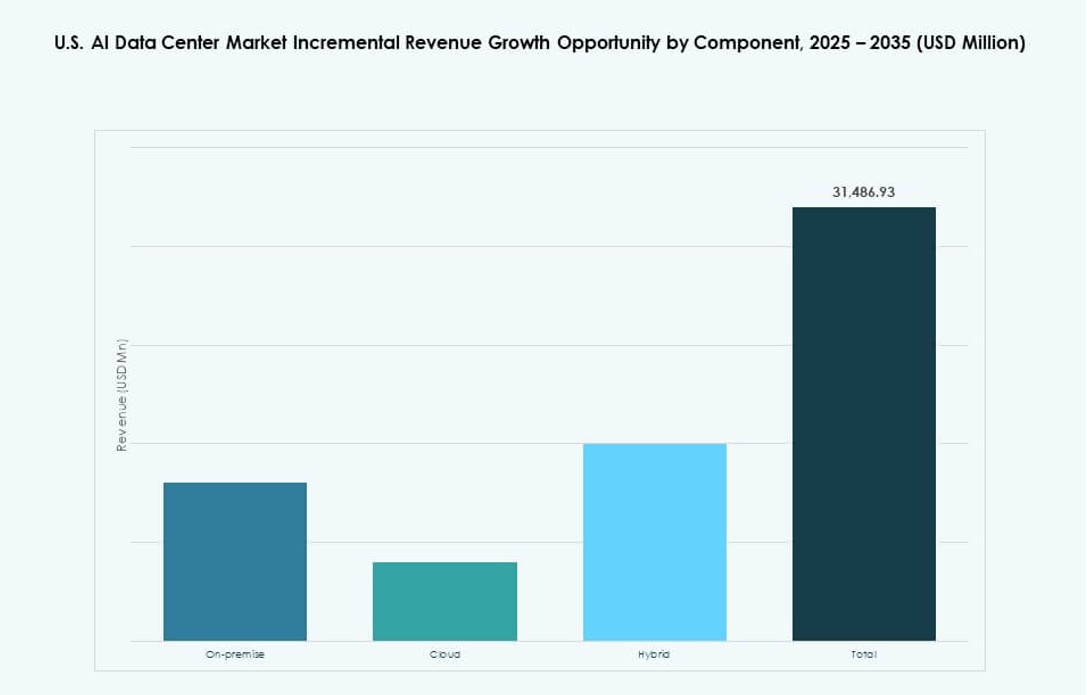
L’implementazione in cloud domina per scalabilità, minori capex e accesso agli ecosistemi degli hyperscaler. Le implementazioni ibride guadagnano terreno tra le imprese che bilanciano latenza, sicurezza e controllo. Le soluzioni on-premise si riducono leggermente man mano che le aziende spostano i carichi di lavoro AI verso fornitori specializzati. Il mercato dei data center AI negli Stati Uniti riflette una forte espansione del cloud, in particolare tra aziende finanziarie, retail e GenAI.
Per applicazione
L’AI generativa guida la domanda applicativa, generando requisiti per cluster di addestramento e rack ottimizzati per la memoria. Anche machine learning e computer vision contribuiscono in modo sostanziale, in particolare in logistica, automotive e sanità. L’NLP e le altre categorie crescono in chatbot, voce ed elaborazione di documenti. Il mercato dei data center AI negli Stati Uniti indica la GenAI come il segmento in più rapida crescita.
Per settore verticale
IT e telecomunicazioni dominano la domanda verticale, seguiti da BFSI e sanità. Questi settori necessitano di infrastrutture AI per l’implementazione dei modelli, il rilevamento delle frodi e la diagnostica. I settori retail, media e automotive investono in capacità di inferenza su larga scala. Il manifatturiero adotta l’AI per il controllo qualità e l’automazione. Nel mercato dei data center AI negli Stati Uniti, IT e telecomunicazioni detengono la quota maggiore grazie all’espansione degli hyperscaler.
Approfondimenti regionali
Virginia settentrionale, Silicon Valley e Dallas-Fort Worth mantengono il predominio con oltre il 60% di quota
La Virginia settentrionale detiene la quota maggiore del mercato dei data center AI negli Stati Uniti, superiore al 35%, grazie alla presenza hyperscale e all’accesso alla fibra. Silicon Valley e Dallas-Fort Worth seguono, trainate dalla presenza di imprese e dalla densità di rete. Queste regioni ospitano grandi zone AI con alimentazione ridondante e terreni scalabili. Gli operatori implementano migliaia di rack ad alta densità in queste aree metropolitane. Sono in testa grazie alle infrastrutture esistenti e alla familiarità con il quadro normativo. L’attività di mercato resta concentrata intorno ad Ashburn, Santa Clara e Plano.
- Ad esempio, l’inventario di data center della Virginia settentrionale ha raggiunto 2.930,1 MW nel 2024, rappresentando il mercato più grande con 451,7 MW di assorbimento netto e solo lo 0,48% di vacancy.
Phoenix, Columbus e Atlanta emergono con una quota del 25% grazie all’accesso all’energia e ai costi inferiori
Aree metropolitane secondarie come Phoenix e Columbus attraggono investimenti degli hyperscaler grazie all’abbondanza di terreni ed energia. Atlanta beneficia di connettività, iter autorizzativi favorevoli e basso rischio di calamità. Queste regioni sostengono realizzazioni AI greenfield con progetti di rack modulari. Il mercato dei data center AI negli Stati Uniti si espande in queste zone per soddisfare la crescente domanda di GenAI. Densità dei rack e disponibilità di energia guidano la scelta dei siti. Gli investitori privilegiano queste località per la scalabilità a lungo termine delle infrastrutture AI.
- Ad esempio, Atlanta ha registrato il massimo assorbimento netto nel 2024, superando la Virginia settentrionale, con una capacità in costruzione aumentata del 195% su base annua.
Le zone edge regionali del Midwest e del Sud-Est rappresentano una quota di mercato del 15%
I carichi di lavoro AI localizzati spingono la domanda verso nodi edge in aree metropolitane poco servite. Operatori di telecomunicazioni e di contenuti installano rack in città di medie dimensioni per ridurre la latenza. Il mercato dei data center AI negli Stati Uniti registra una crescita dell’edge in Tennessee, Missouri e Carolina del Nord. Queste zone supportano l’inferenza AI nel manifatturiero intelligente, nella logistica e nella sanità. Le implementazioni di rack restano più piccole ma strategicamente vitali. La quota di mercato continua a spostarsi verso una maggiore diversità regionale per l’erogazione dell’AI.
Analisi competitiva
- Amazon Web Services (AWS)
- Microsoft (Azure)
- Google Cloud (Alphabet)
- Meta Platforms
- NVIDIA
- STACK Infrastructure
- Vantage Data Centers
- Equinix
- Digital Realty Trust
- CoreWeave
Lo scenario competitivo del mercato dei data center AI negli Stati Uniti è definito da hyperscaler, fornitori di servizi cloud, produttori di chip e operatori di colocation. AWS, Microsoft e Google sono in testa nella realizzazione di infrastrutture specifiche per l’AI, investendo in cluster multi-regione e zone di rack raffreddate a liquido. Meta e NVIDIA guidano l’innovazione nella densità dei rack e nel calcolo basato su GPU. STACK, Vantage e Digital Realty ampliano i campus predisposti per l’AI nelle aree metropolitane di Tier I e Tier II. Queste aziende competono su latenza, disponibilità di energia e configurazioni di rack personalizzate. Operatori specializzati come CoreWeave offrono GPU-as-a-service su larga scala, mettendo in discussione i modelli di implementazione tradizionali. Il mercato dei data center AI negli Stati Uniti resta altamente intensivo in termini di capitale, e la leadership dipende da approvvigionamento energetico, accesso ai terreni e rapida integrazione dei carichi di lavoro AI.
Sviluppi recenti
- Nel gennaio 2026, OpenAI ha stretto una partnership con SB Energy, società del gruppo SoftBank, per costruire e gestire un data center AI da 1,2 GW nella contea di Milam, in Texas, con OpenAI e SoftBank che investono $500 milioni ciascuna per sostenere l’espansione dell’infrastruttura AI di Stargate.
- Nel gennaio 2026, NVIDIA ha annunciato la piattaforma Rubin, un sistema di supercomputer AI di nuova generazione che sarà implementato da cloud provider statunitensi come Microsoft Azure, AWS, Google Cloud e CoreWeave nei data center a partire da metà 2026.
- Nell’ottobre 2025, un consorzio comprendente BlackRock, NVIDIA, Microsoft e xAI ha concordato l’acquisizione di Aligned Data Centers per $40 miliardi, con 5 GW di capacità predisposta per l’AI nei siti statunitensi e la chiusura prevista all’inizio del 2026.
- Nel gennaio 2024, STACK Infrastructure ha ampliato le proprie capacità di data center predisposti per l’AI, rafforzando il supporto ai carichi di lavoro AI e di machine learning ad alta densità attraverso progetti personalizzabili e campus nei mercati chiave.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Metodologia di ricerca
- 1.2.1Ricerca primaria
- 1.2.2Ricerca secondaria
- 1.2.3Validazione dei dati e ipotesi
- 1.3Struttura di segmentazione del mercato
- 02Sintesi esecutiva
- 2.1Quadro di sintesi del mercato
- 2.2Risultati principali
- 2.3Raccomandazioni degli analisti
- 2.4Prospettive di mercato (2025-2035)
- 03Dinamiche di mercato
- 3.1Fattori di crescita
- 3.2Fattori di freno
- 3.3Opportunità di mercato
- 3.4Sfide e rischi
- 3.5Analisi della catena del valore
- 3.6Analisi delle cinque forze di Porter
- 04Mercato dei data center AI negli Stati Uniti – Dimensioni e previsioni di mercato
- 4.1Dimensioni storiche del mercato (2020-2025)
- 4.2Dimensioni previste del mercato (2026-2035)
- 4.3Analisi del tasso di crescita del mercato
- 4.4Prospettive di mercato per regione
- 05Tendenze e approfondimenti di mercato
- 5.1Tendenze di adozione tecnologica
- 5.2Tendenze di business e di investimento
- 06Quadro normativo e politico
- 6.1Requisiti di sovranità e localizzazione dei dati
- 6.2Normative su efficienza energetica ed emissioni di carbonio per regione
- 6.3Incentivi fiscali o sussidi per data center AI green
- 6.4Standard di conformità (ISO, ASHRAE, LEED, BREEAM, Energy Star)
- 07Analisi di rischio e resilienza
- 7.1Rischi della catena di approvvigionamento per server, acceleratori e hardware di rete
- 7.2Rischi operativi: interruzioni di alimentazione, guasti del raffreddamento, attacchi informatici
- 7.3Strategie di disaster recovery e continuità operativa per i data center AI
- 08Analisi dei costi e tendenze dei prezzi
- 8.1Capex e Opex dei data center AI per tipo (hyperscale, colocation, edge)
- 8.2Ripartizione dei costi: calcolo, raffreddamento, rete, storage, software
- 8.3ROI, analisi del TCO e confronto con i data center tradizionali
- 09Prospettive future e raccomandazioni strategiche
- 9.1Previsioni di mercato per sotto-segmento e area geografica oltre il 2035
- 9.2Impatto delle tecnologie emergenti (quantum computing, neuromorphic computing) sui data center AI
- 9.3Raccomandazioni strategiche di investimento per regione, settore verticale e applicazione
- 10Mercato dei data center AI negli Stati Uniti – Per tipo
- 10.1Hyperscale
- 10.2Colocation ed enterprise
- 10.3Edge/micro data center
- 11Mercato dei data center AI negli Stati Uniti – Per componente
- 11.1Hardware
- 11.2Software e orchestrazione
- 11.3Servizi
- 12Mercato dei data center AI negli Stati Uniti – Per modalità di implementazione
- 12.1On-premise
- 12.2Cloud
- 12.3Ibrido
- 13Mercato dei data center AI negli Stati Uniti – Per applicazione
- 13.1AI generativa (GenAI)
- 13.2Machine Learning (ML)
- 13.3Elaborazione del linguaggio naturale (NLP)
- 13.4Computer Vision (CV)
- 13.5Altre
- 14Mercato dei data center AI negli Stati Uniti – Per settore verticale
- 14.1Sanità
- 14.2Retail
- 14.3IT e Telecomunicazioni
- 14.4BFSI
- 14.5Automotive
- 14.6Media e Intrattenimento
- 14.7Manifatturiero
- 14.8Altri
- 15Sostenibilità e data center AI green
- 15.1Iniziative di efficienza energetica
- 15.1.1Adozione di free cooling, raffreddamento adiabatico ed economizzatori
- 15.1.2Sistemi di controllo intelligenti per l'ottimizzazione di temperatura e flusso d'aria
- 15.1.3Casi di studio di programmi di miglioramento dell'efficienza
- 15.2Integrazione delle energie rinnovabili
- 15.2.1Integrazione di fonti solari, eoliche o geotermiche nelle operazioni di raffreddamento
- 15.2.2Sistemi ibridi che combinano energia rinnovabile e raffreddamento meccanico
- 15.3Analisi dell'impronta di carbonio e delle emissioni
- 15.4Iniziative di riduzione dei gas serra (GHG)
- 15.5LEED e certificazioni green
- 15.5.1Quota dei sistemi di raffreddamento installati in strutture certificate LEED, BREEAM o Energy Star
- 15.5.2Conformità agli standard di efficienza energetica ASHRAE e ISO
- 16Tecnologie emergenti e innovazioni
- 16.1.1Tecnologie emergenti e innovazioni
- 16.1.2Raffreddamento a liquido e a immersione
- 16.1.3Tasso di adozione e maturità tecnologica
- 16.1.4Principali fornitori e installazioni per regione
- 16.1.5Analisi comparativa: prestazioni, costi e risparmio energetico
- 16.2Integrazione delle infrastrutture AI e HPC
- 16.2.1Domanda di raffreddamento generata dai cluster di addestramento AI e dai sistemi HPC
- 16.2.2Adattamento della progettazione del raffreddamento a carichi di lavoro ad alta densità termica
- 16.3Preparazione al quantum computing
- 16.3.1Requisiti di raffreddamento per i processori quantistici
- 16.3.2Possibili tecnologie di raffreddamento adatte agli ambienti quantistici
- 16.4Data center AI modulari ed edge
- 16.4.1Strategie di raffreddamento per strutture prefabbricate e modulari
- 16.4.2Raffreddamento compatto e adattivo per i siti edge
- 16.5Automazione, orchestrazione e AIOps
- 16.5.1Integrazione della gestione termica basata su AI
- 16.5.2Manutenzione predittiva e ottimizzazione automatizzata del raffreddamento
- 17Scenario competitivo
- 17.1Analisi delle quote di mercato
- 17.2Strategie dei principali operatori
- 17.3Fusioni, acquisizioni e partnership
- 17.4Lanci di prodotti e servizi
- 18Profili aziendali
- 18.1STACK Infrastructure
- 18.2Vantage Data Centers
- 18.3Aligned Data Centers
- 18.4CyrusOne
- 18.5Microsoft (Azure)
- 18.6Amazon Web Services (AWS)
- 18.7Google Cloud / Alphabet
- 18.8Meta Platforms
- 18.9NVIDIA
- 18.10Dell Technologies
- 18.11Hewlett Packard Enterprise (HPE)
- 18.12Lenovo
- 18.13IBM
- 18.14Equinix
- 18.15Digital Realty Trust
- 18.16CoreWeave
- 18.17Aligned Data Centers
- 18.18Arista Networks / Broadcom
- 18.19QTS Realty Trust
- 19Casi di studio e casi d'uso
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2024 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2023
- Anno base2024
- Periodo di previsione2025-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
Il mercato dei data center AI negli Stati Uniti è stato valutato USD 6.648,77 milioni nel 2025 e si prevede che raggiunga USD 38.135,71 milioni entro il 2035.
Si prevede che il mercato dei data center AI negli Stati Uniti cresca a un CAGR del 19,01% nel periodo di previsione dal 2025 al 2035.
Nel 2025 il segmento hyperscale ha detenuto la quota maggiore del mercato dei data center AI negli Stati Uniti, grazie ai rapidi investimenti dei principali cloud provider.
I principali fattori di crescita del mercato dei data center AI negli Stati Uniti comprendono la crescente complessità dei carichi di lavoro AI, la domanda di GPU, l'espansione hyperscale e gli investimenti in infrastrutture AI sovrane.
Tra le principali aziende del mercato dei data center AI negli Stati Uniti figurano AWS, Microsoft, Google, Meta, NVIDIA, STACK, Equinix e Digital Realty.
La Virginia settentrionale ha detenuto la quota maggiore del mercato dei data center AI negli Stati Uniti nel 2025, rappresentando oltre il 35% della capacità totale.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.