
Mercato delle infrastrutture dei data center in Cile: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
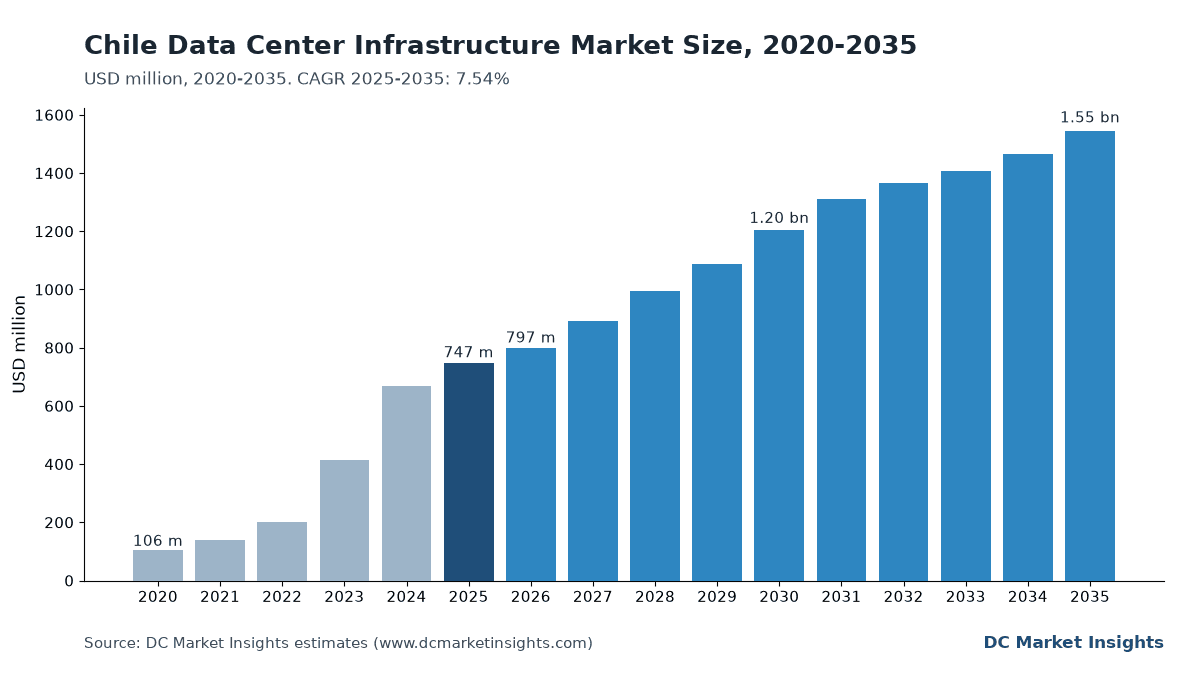
Nel 2025 il valore del Mercato delle infrastrutture dei data center in Cile era pari a USD 747.0 milioni; si prevede che raggiunga USD 1,550.0 milioni entro il 2035, con un CAGR del 7.54%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 20 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Dinamiche di mercato
- 04Analisi dei prezzi
- 05Leggi e regole autorizzative
- 06DC Exclusive: tracker della pipeline di connessione alla rete in Cile
- 07Segmentazione del mercato
- 08Analisi regionale
- 09Analisi degli hub
- 10Scenari di previsione
- 13capitoli
- 2020–2024Periodo storico
- 2026–2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il mercato delle infrastrutture dei data center in Cile vale USD 797,21 milioni nel 2026 e si prevede che raggiunga USD 1,55 miliardi entro il 2035, partendo da USD 747,00 milioni nel 2025, con un CAGR del 7,54% dal 2025 al 2035 (stima DC Market Insights). In Cile la spesa è fissata da un dato di rete più che da uno slogan sulla domanda: il Coordinador Eléctrico Nacional conta circa 398 MW di capacità data center installata nel 2025 e circa 1.381 MW identificati al 2030, ma lo stesso operatore stima il consumo dei data center nel 2025 in appena 0,9 TWh, pari a un assorbimento medio di circa 103 MW. DC Market Insights ipotizza che il 60% dei 983 MW aggiunti nel 2026–2030 lungo quel percorso venga energizzato nei tempi previsti, perché le sottostazioni di Santiago, i permessi ambientali e le regole sull’acqua limitano la velocità con cui si possono costruire nuove sale. Il conto della costruzione 2025 è di 78,89 MW di nuova capacità IT contabilizzata × USD 8,50 milioni per MW = USD 670,56 milioni, più 254,81 MW di carico IT medio installato × USD 0,30 milioni di interventi di aggiornamento = USD 76,44 milioni. Upgrade e retrofit è il segmento più dinamico, con il 20,68% annuo, mentre il parco di Santiago costruito tra il 2013 e il 2023 viene riprogettato; la Regione di Valparaíso cresce più rapidamente, al 12,80% annuo, perché lì approda il cavo Humboldt e il Coordinador vi colloca circa 155 MW di capacità al 2030.
Statistiche chiave: quanto vale il mercato delle infrastrutture dei data center in Cile nel 2026?
DC Market Insights valuta il mercato delle infrastrutture dei data center in Cile USD 797,21 milioni nel 2026, il 6,72% in più rispetto ai USD 747,00 milioni spesi nel 2025, mentre le sale di Microsoft Chile Central vengono densificate e la region di Amazon Web Services (AWS) viene allestita.
- Dimensione del mercato 2025: USD 747,00 milioni (stima DC Market Insights).
- Dimensione del mercato 2026: USD 797,21 milioni.
- Dimensione del mercato 2030: USD 1,20 miliardi.
- Dimensione del mercato 2035: USD 1,55 miliardi.
- CAGR 2025–2035: 7,54% nello scenario base; da USD 1,24 miliardi (scenario basso) a USD 1,81 miliardi (scenario alto) nel 2035.
- Tipologia di infrastruttura principale: Infrastruttura elettrica, USD 307,47 milioni ovvero il 41,16% della spesa 2025.
- Segmento in più rapida crescita: Upgrade e retrofit, al 20,68% annuo, che sale dal 10,23% al 32,40% della spesa entro il 2035.
- Regione principale: Regione Metropolitana di Santiago, 86,0% della spesa 2025; regione più dinamica: Regione di Valparaíso, al 12,80% annuo.
- Hub più grande: Quilicura, USD 149,40 milioni nel 2025.
- Leader di mercato: Schneider Electric, con circa il 13% della spesa 2025 (valutazione DC Market Insights); i primi cinque fornitori detengono circa il 44%.
Punti chiave: cosa devono sapere costruttori e investitori dei data center cileni?
Quattro evidenze spiegano perché il mercato delle infrastrutture dei data center in Cile più che raddoppia fino a USD 1,55 miliardi entro il 2035.
- La spesa circa raddoppia, da USD 747,00 milioni nel 2025 a USD 1,55 miliardi nel 2035, perché il carico IT installato passa da 294,81 MW a 1.231,85 MW lungo il percorso di connessione del Coordinador.
- Nel 2025 è stato assorbito in media solo il 26% dei 398 MW installati (0,9 TWh): a Santiago il bene scarso è la capacità di connessione, non lo spazio.
- Upgrade e retrofit sale da USD 76,44 milioni a USD 500,92 milioni perché sale progettate per rack da 5–8 kW devono ora reggere 30 kW e oltre.
- L’Infrastruttura meccanica e di raffreddamento detiene il 25,17% della spesa 2025 perché la sentenza su Cerrillos ha spinto i nuovi progetti di Santiago verso chiller raffreddati ad aria senza consumo d’acqua.
Sintesi: quanto è cresciuta dal 2020 la spesa per le infrastrutture dei data center in Cile?
Secondo le stime di DC Market Insights, il mercato delle infrastrutture dei data center in Cile valeva USD 105,57 milioni nel 2020, ha raggiunto USD 747,00 milioni nel 2025 e si prevede che arrivi a USD 1,55 miliardi entro il 2035, con un CAGR del 7,54% nel periodo di previsione.
| Attributo | Dettaglio |
|---|---|
| Periodo storico | 2020–2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026–2035 |
| Dimensione del mercato 2025 | USD 747,00 milioni |
| Dimensione del mercato 2026 | USD 797,21 milioni |
| CAGR 2025–2035 | 7,54% |
| Dimensione del mercato 2035 | USD 1,55 miliardi |
| Segmenti analizzati | Tipologia di infrastruttura, tipologia di progetto, tipologia di data center, classificazione Tier |
| Regioni analizzate | Santiago Metropolitana, Valparaíso, Cile settentrionale, Cile centro-meridionale, Cile meridionale |
La spesa per le infrastrutture dei data center in Cile è cresciuta del 47,90% annuo tra il 2020 e il 2025, mentre la capacità installata passava dai 198 MW del 2023, il dato del Piano nazionale dei data center del Ministero della Scienza, a circa 398 MW nel 2025 secondo il conteggio del Coordinador. Il salto a USD 797,21 milioni nel 2026 deriva da 105 MW di nuova capacità di impianto, trainata dalla AWS South America (Chile) Region, che Amazon lega a un investimento di oltre USD 4 miliardi e prevede di aprire con tre Availability Zone entro la fine del 2026 (Fonte: Amazon). Dopo il 2030 la crescita si assesta tra il 3% e il 9% annuo, con completamenti stabili intorno a 130–140 MW di potenza di impianto all’anno e una quota crescente di interventi di aggiornamento.
Perimetro del mercato: cosa rientra nelle infrastrutture dei data center in Cile e dove inizia il mercato dei data center cileno?
Le infrastrutture dei data center in Cile comprendono lo strato fisico dell’impianto all’interno dei data center cileni, del valore di USD 747,00 milioni nel 2025: le apparecchiature e le opere che alimentano, raffreddano, ospitano e connettono i rack IT, sia nelle nuove sale sia negli aggiornamenti di quelle in esercizio.
Incluso
Infrastruttura elettrica (sottostazioni in sito e quadri di media tensione, trasformatori, gruppi di continuità (UPS), batterie, condotti sbarre, unità di distribuzione dell’alimentazione e gruppi elettrogeni diesel di riserva), infrastruttura meccanica e di raffreddamento (chiller raffreddati ad aria e ad acqua, unità di trattamento aria per sale computer, dry cooler, circuiti di raffreddamento a liquido e unità di distribuzione del refrigerante), opere civili, strutturali e architettoniche (involucro, fondazioni conformi alla normativa sismica, pavimenti sopraelevati, rilevazione e spegnimento incendi, sicurezza fisica) e rack, cablaggio e percorsi fisici di rete.
Escluso
Server, storage e switch di rete, terreni, bollette elettriche, potenziamenti della trasmissione al di fuori della recinzione del sito, ricavi di colocation e cloud e contratti di facility management. Il confine con il mercato dei data center in Cile è semplice: quel report aggiunge hardware IT e servizi negli stessi edifici, quindi questo mercato ne rappresenta la componente impiantistica.
Come si combinano i segmenti
Le quattro tipologie di infrastruttura sommano ogni anno il valore del mercato; lo stesso totale è ripartito anche per tipologia di progetto (nuove costruzioni e aggiornamenti), tipologia di data center e classificazione Tier, oltre che per cinque regioni cilene e 12 hub, e ciascuna ripartizione somma USD 747,00 milioni nel 2025.
Perché le stime sul mercato delle infrastrutture dei data center in Cile sono diverse?
DC Market Insights stima il mercato in USD 797,21 milioni nel 2026; i dati pubblicati con lo stesso nome divergono perché contano strati diversi e leggono in modi diversi la pipeline di capacità cilena.
Le definizioni più ampie aggiungono server, storage e apparati di rete, che possono raddoppiare il valore, oppure includono terreni e il margine del proprietario dell’edificio. Altre considerano costruito l’intero percorso del Coordinador da 1.381 MW al 2030, il che porterebbe la spesa 2030 ben oltre il nostro scenario base; DC Market Insights tratta quel percorso come domanda di connessione identificata e ipotizza che il 60% venga energizzato nei tempi. La precedente edizione di DC Market Insights valutava il 2025 in USD 513,27 milioni su una base di capacità più ridotta; questa edizione ricostruisce il dato dal basso, partendo dai megawatt. Restano fuori dal perimetro hardware IT, torri di telecomunicazione e dorsali in fibra, il cavo sottomarino Humboldt in sé, i ricavi dei servizi cloud e i servizi di gestione operativa dei data center.
| Elemento | In questo report | Motivo |
|---|---|---|
| Alimentazione, raffreddamento, involucro, rack e cablaggio (nuove costruzioni) | Sì, USD 670,56 milioni nel 2025 | Strato impiantistico principale |
| Upgrade e retrofit di sale in esercizio | Sì, USD 76,44 milioni nel 2025 | Stesse apparecchiature acquistate per siti esistenti |
| Server, storage, switch | No | Componente IT del mercato dei data center in Cile |
| Cavi sottomarini e stazioni di approdo | No | Infrastruttura di telecomunicazione |
| Canoni di colocation, elettricità | No | Ricavi operativi, non infrastruttura |
Tra gli acquirenti compresi nel perimetro figurano i provider cloud hyperscale, gli sviluppatori di colocation e wholesale, banche e catene della grande distribuzione, società minerarie con sale server in sito, enti pubblici e piccole e medie imprese (PMI) che realizzano le proprie sale.
Cosa sta trainando la spesa per le infrastrutture dei data center in Cile?
Tre fattori specifici del Cile spiegano la maggior parte dei USD 4,13 miliardi di spesa impiantistica per nuove costruzioni che DC Market Insights stima per il 2026–2030 nel mercato delle infrastrutture dei data center in Cile.
Il percorso di connessione del Coordinador da 1.381 MW al 2030
Il Coordinador Eléctrico Nacional, nella proiezione di lungo periodo della domanda 2026–2046 pubblicata nell’ottobre 2026, conta circa 398 MW di capacità data center nel 2025 e circa 1.381 MW entro il 2030, di cui circa 1.225 MW nella Regione Metropolitana (Coordinador Eléctrico Nacional). Il suo percorso annuale, 552 MW nel 2026, 963 MW nel 2028 e 1.281 MW nel 2029, è quanto di più simile a una coda di costruzione esista in Cile. DC Market Insights considera il 60% di queste aggiunte, 590 MW di potenza di impianto entro il 2030, che a USD 8,50–9,61 milioni per MW IT rappresentano la principale singola fonte di spesa.
Le region cloud di Microsoft da USD 3,3 miliardi e di Amazon da USD 4 miliardi
Microsoft ha aperto Chile Central il 18 giugno 2025 su tre sedi indipendenti nell’area metropolitana di Santiago e dichiara circa USD 3,3 miliardi investiti direttamente in Cile, con energia rinnovabile fornita da AES Andes (Microsoft). Amazon ha annunciato nel maggio 2025 l’intenzione di investire oltre USD 4 miliardi in una region AWS con tre Availability Zone entro la fine del 2026 (Fonte: Amazon). Di conseguenza i data center hyperscale e cloud assorbono il 44,0% della spesa infrastrutturale 2025, pari a USD 328,68 milioni.
La Ley 21.663 rende l’infrastruttura digitale un servizio essenziale
La legge quadro sulla cybersicurezza, Ley 21.663, pubblicata nel Diario Oficial l’8 aprile 2024, classifica l’infrastruttura digitale e i servizi IT forniti da terzi come servizi essenziali e impone di segnalare gli incidenti al team nazionale di risposta entro 3 ore (Diario Oficial). Insieme alla legge sui dati personali Ley 21.719, che entra in vigore il 1° dicembre 2026 (Fonte: Servicio de Impuestos Internos), spinge banche ed enti pubblici verso sale Tier III e Tier IV certificate nel Paese; la spesa Tier IV cresce del 12,00% annuo fino a USD 417,43 milioni nel 2035.
Quali tendenze stanno cambiando il modo di costruire i data center in Cile?
Due cambiamenti progettuali orientano verso nuove scelte di apparecchiature circa USD 188,05 milioni di spesa per il raffreddamento e USD 307,47 milioni di spesa elettrica nel mercato delle infrastrutture dei data center in Cile del 2025.
Chiller raffreddati ad aria senza acqua dopo la sentenza su Cerrillos
Nel 2022 Google ha chiesto di sostituire le torri di raffreddamento ad acqua del suo progetto di Cerrillos da USD 200 milioni con chiller raffreddati ad aria e il 26 febbraio 2024 il Segundo Tribunal Ambiental ha annullato in parte l’autorizzazione ambientale del progetto, ordinando di valutarne gli effetti sull’acquifero di Santiago Central (Fonte: Segundo Tribunal Ambiental). Il Piano nazionale dei data center fissa l’asticella: il raffreddamento evaporativo consuma circa 1,8 litri per kWh, mentre alcuni siti cileni arrivano già a 0,2 L/kWh (Fonte: Ministero della Scienza). DC Market Insights stima che oltre l’80% del valore del raffreddamento nelle nuove costruzioni di Santiago nel 2026 sia a circuito chiuso o ad aria.
Campus wholesale con sottostazioni proprie a Lampa e Curauma
Gli sviluppatori ora acquistano la stazione ad alta tensione come parte del campus: il pacchetto di finanziamento da USD 328 milioni di Scala Data Centers copre Curauma, Lampa, Huechuraba 2 e la sottostazione Nova Lampa, con 23 MW di capacità IT già contrattualizzati e altri 30 MW prenotati (Fonte: InvestChile, luglio 2025). Le sottostazioni in sito aggiungono circa USD 0,6 milioni per MW IT al conto elettrico (stima DC Market Insights), uno dei motivi per cui l’Infrastruttura elettrica mantiene il 41–42% della spesa fino al 2035.
Vincoli del mercato: cosa frena i progetti di infrastrutture per data center in Cile?
Due vincoli riducono il percorso del Coordinador da 983 MW ai 590 MW che DC Market Insights stima entro il 2030, un divario che vale circa USD 2,7 miliardi di spesa per le infrastrutture dei data center in Cile.
Capacità delle sottostazioni di Santiago e tempi di connessione
Circa l’89% della capacità 2030 prevista dal Coordinador si trova nella Regione Metropolitana, soprattutto nella periferia della città, dove ogni campus da 50–100 MW richiede un proprio banco di trasformatori e opere di linea. La rete cilena è ampia, con 39.647 MW installati a fronte di un picco di 13.110 MW (Fonte: Coordinador Eléctrico Nacional, giugno 2026), ma le opere di connessione a Lampa, Quilicura e Pudahuel richiedono da due a quattro anni; un ritardo di un anno su 100 MW di carico IT rinvia circa USD 0,87 miliardi di spesa.
Permessi ambientali e il criterio SEA per i data center
Il Servicio de Evaluación Ambiental (SEA) ha emanato nel gennaio 2026 il suo primo criterio di valutazione per i progetti di data center, in vigore per le nuove domande dal 25 febbraio 2026 (SEA). Porta regole più chiare ma anche più studi su acqua, rumore e generatori diesel di riserva; il progetto di Cerrillos, annunciato nel 2019 con USD 200 milioni, è fermo dalla sentenza del febbraio 2024, che DC Market Insights interpreta come un rischio di 12–24 mesi per qualsiasi sito contestato a Santiago.
Dove sono le opportunità nelle infrastrutture dei data center in Cile?
Due aperture aggiungono entro il 2035 circa USD 581 milioni di spesa annua rispetto al livello 2025 nel mercato delle infrastrutture dei data center in Cile.
Riprogettare il parco di Santiago del 2013–2023 per rack ad alta densità
Il Cile contava solo 35 MW di capacità data center nel 2013 e 198 MW nel 2023 (Fonte: Ministero della Scienza), e la maggior parte di quel parco era progettata per rack da 5–8 kW. DC Market Insights stima che gli aggiornamenti salgano dal 10,23% al 32,40% della spesa di mercato tra il 2025 e il 2035, man mano che gli operatori aggiungono condotti sbarre, blocchi UPS più grandi, raffreddamento rear-door e direct-to-chip e pavimenti più resistenti.
Campus di Valparaíso lungo la rotta del cavo Humboldt
Google e Desarrollo País stanno realizzando Humboldt, la prima rotta in cavo che collega direttamente il Sud America all’Asia-Pacifico, da Valparaíso all’Australia (Fonte: Google, gennaio 2024). Con la region cloud di Oracle a Valparaíso (oltre USD 100 milioni, Fonte: InvestChile) e il campus di Scala a Curauma già presenti, la spesa infrastrutturale della Regione di Valparaíso sale da USD 67,23 milioni nel 2025 a USD 224,18 milioni nel 2035.
Quanto costa per MW l’infrastruttura di un data center in Cile?
DC Market Insights stima il costo dell’infrastruttura dei data center in Cile in USD 8,50 milioni per MW di carico IT nel 2025, al netto di terreni e server, in aumento a USD 10,85 milioni entro il 2035.
| Anno | Alimentazione, raffreddamento e involucro (USD mln per MW IT) | Rack e cablaggio (USD mln per MW IT) | Totale nuove costruzioni (USD mln per MW IT) | Aggiornamenti (USD mln per MW IT installato-anno) |
|---|---|---|---|---|
| 2020 | 7,12 | 0,41 | 7,53 | 0,25 |
| 2025 | 8,05 | 0,45 | 8,50 | 0,30 |
| 2030 | 9,11 | 0,50 | 9,61 | 0,36 |
| 2035 | 10,30 | 0,55 | 10,85 | 0,42 |
Alcuni riferimenti pubblici delimitano l’intervallo: il pacchetto da USD 328 milioni di Scala per 53 MW di capacità IT contrattualizzata e prenotata corrisponde a circa USD 6,19 milioni per MW di solo finanziamento (Fonte: InvestChile), e il Piano nazionale dei data center conta USD 4,1 miliardi su 30 progetti fino al 2028 (Fonte: Ministero della Scienza). La progettazione sismica secondo il codice edilizio cileno aggiunge circa il 4–6% al costo dell’involucro rispetto a un sito non sismico, secondo una stima di DC Market Insights.
Quali leggi e regole autorizzative disciplinano la costruzione di data center in Cile?
Quattro strumenti determinano la progettazione e l’autorizzazione del mercato delle infrastrutture dei data center in Cile, che valeva USD 747,00 milioni nel 2025.
- Ley 21.663 (legge quadro sulla cybersicurezza, aprile 2024): l’infrastruttura digitale è un servizio essenziale, con segnalazione degli incidenti entro 3 ore e aggiornamenti entro 72 ore, sotto la vigilanza dell’Agencia Nacional de Ciberseguridad (ANCI).
- Ley 21.719 (legge sulla protezione dei dati personali, pubblicata il 13 dicembre 2024): entra in vigore il 1° dicembre 2026, istituirà l’Agencia de Protección de Datos Personales e alzerà l’asticella su dove e come vengono ospitati i dati personali (Fonte: Servicio de Impuestos Internos).
- Il criterio di valutazione SEA per i progetti di data center, in vigore dal 25 febbraio 2026, definisce cosa il sistema di valutazione d’impatto ambientale si aspetta su acqua, energia, rumore e generazione di emergenza (Fonte: SEA).
- Piano nazionale dei data center 2024–2030 (Ministero della Scienza): punta a un settore sostenibile ed efficiente nell’uso dell’acqua e prevede che triplichi in cinque anni.
Gli operatori progettano inoltre secondo le topologie Tier III e Tier IV dell’Uptime Institute, la norma ANSI/TIA-942 e la norma sismica cilena NCh433, che DC Market Insights conteggia nella voce delle opere civili e strutturali.
DC Exclusive: tracker della pipeline di connessione alla rete in Cile: da 398 MW a 1.381 MW, 7 progetti identificati
Questo tracker è un modello di DC Market Insights: confronta il percorso di connessione del Coordinador con un percorso realizzato stimato da DCMI e dà un prezzo al divario, utilizzando 14 input; il percorso modellato aggiunge 590 MW di potenza di impianto tra il 2026 e il 2030, per un valore stimato di USD 4,13 miliardi di infrastrutture per data center in Cile.
| Anno | Percorso Coordinador (MW) | Percorso realizzato DCMI (MW) | MW IT realizzati aggiunti | Spesa per nuove costruzioni (USD mln) |
|---|---|---|---|---|
| 2025 | 398 | 398 | 80,00 | 670,56 |
| 2026 | 552 | 503 | 77,78 | 693,59 |
| 2027 | 642 | 613 | 81,48 | 760,34 |
| 2028 | 963 | 733 | 88,89 | 829,96 |
| 2029 | 1.281 | 858 | 92,59 | 885,21 |
| 2030 | 1.381 | 988 | 96,30 | 960,47 |
I progetti identificati alla base del percorso: Microsoft Chile Central (circa USD 3,3 miliardi, aperta a giugno 2025), la AWS South America (Chile) Region (oltre USD 4 miliardi, prevista entro fine 2026), Oracle Valparaíso (oltre USD 100 milioni), i campus di Scala a Curauma, Lampa e Huechuraba 2 (finanziamento da USD 328 milioni), Google Cerrillos (USD 200 milioni, fermo dal 2024), i siti di Equinix a Santiago acquistati da Entel (circa USD 735 milioni per cinque siti in Cile e Perù, operazione chiusa a maggio 2022) e il campus di Ascenty a Quilicura. Spesa 2025 per regione e tipologia di infrastruttura:
| Regione | Elettrica (USD mln) | Meccanica e raffreddamento (USD mln) | Opere civili, strutturali e architettoniche (USD mln) | Rack, cablaggio e rete fisica (USD mln) |
|---|---|---|---|---|
| Regione Metropolitana di Santiago | 264,43 | 161,72 | 179,17 | 37,10 |
| Regione di Valparaíso | 27,67 | 16,92 | 18,75 | 3,88 |
| Cile settentrionale | 7,69 | 4,70 | 5,21 | 1,08 |
| Cile centro-meridionale | 6,15 | 3,76 | 4,17 | 0,86 |
| Cile meridionale | 1,54 | 0,94 | 1,04 | 0,22 |
Quali segmenti delle infrastrutture dei data center in Cile concentrano il valore?
L’Infrastruttura elettrica concentra il valore più alto, USD 307,47 milioni ovvero il 41,16% del mercato delle infrastrutture dei data center in Cile nel 2025, mentre Upgrade e retrofit è il segmento in più rapida crescita, al 20,68% annuo.
Per tipologia di infrastruttura: l’elettrica detiene il 41,16%
| Tipologia di infrastruttura | 2025 (USD mln) | Quota 2025 | 2035 (USD mln) | CAGR 2025–2035 |
|---|---|---|---|---|
| Infrastruttura elettrica | 307,47 | 41,16% | 652,10 | 7,81% |
| Infrastruttura meccanica e di raffreddamento | 188,05 | 25,17% | 408,27 | 8,06% |
| Opere civili, strutturali e architettoniche | 208,33 | 27,89% | 382,75 | 6,27% |
| Rack, cablaggio e rete fisica | 43,14 | 5,78% | 102,92 | 9,08% |
Le sole apparecchiature di raffreddamento sono valutate nel mercato del raffreddamento dei data center in Cile; la voce meccanica qui comprende anche tubazioni, pompe e opere di installazione.
Per tipologia di progetto: gli aggiornamenti crescono del 20,68% annuo
| Tipologia di progetto | 2025 (USD mln) | Quota 2025 | 2035 (USD mln) | CAGR 2025–2035 |
|---|---|---|---|---|
| Nuove costruzioni | 670,56 | 89,77% | 1.045,13 | 4,54% |
| Upgrade e retrofit | 76,44 | 10,23% | 500,92 | 20,68% |
Per tipologia di data center: colocation e wholesale salgono al 42,0%
| Tipologia di data center | 2025 (USD mln) | Quota 2025 | 2035 (USD mln) | CAGR 2025–2035 |
|---|---|---|---|---|
| Hyperscale e cloud | 328,68 | 44,0% | 711,18 | 8,02% |
| Colocation e wholesale | 268,92 | 36,0% | 649,34 | 9,22% |
| Enterprise e pubblica amministrazione | 149,40 | 20,0% | 185,53 | 2,19% |
Per classificazione Tier: il Tier IV avanza grazie alla Ley 21.663
| Classificazione Tier | 2025 (USD mln) | Quota 2025 | 2035 (USD mln) | CAGR 2025–2035 |
|---|---|---|---|---|
| Tier III | 522,90 | 70,0% | 1.020,39 | 6,91% |
| Tier IV | 134,46 | 18,0% | 417,43 | 12,00% |
| Tier I e II | 89,64 | 12,0% | 108,22 | 1,90% |
Quale regione cilena guida la spesa per le infrastrutture dei data center e quale cresce più in fretta?
La Regione Metropolitana di Santiago guida il mercato delle infrastrutture dei data center in Cile con USD 642,42 milioni, l’86,0% della spesa 2025, mentre la Regione di Valparaíso cresce più rapidamente, al 12,80% annuo, fino a USD 224,18 milioni nel 2035.
Regione Metropolitana di Santiago
Santiago ospita la maggior parte delle 22 strutture operative censite dal Ministero della Scienza e circa 1.225 MW del percorso 2030 del Coordinador; la sua spesa cresce del 6,77% annuo fino a USD 1,24 miliardi nel 2035, con Lampa, San Bernardo e Colina che accolgono i nuovi campus.
Regione di Valparaíso
Valparaíso passa da USD 67,23 milioni a USD 224,18 milioni, portando la propria quota dal 9,0% al 14,5%, grazie all’approdo di Humboldt, alla region di Oracle a Valparaíso e al campus di Scala a Curauma; il Coordinador vi colloca circa 155 MW entro il 2030.
Cile settentrionale
Antofagasta e il nord minerario spendono USD 18,68 milioni nel 2025, con una crescita del 9,52% annuo, soprattutto in sale edge ed enterprise accanto ai parchi solari che forniscono il 30,7% della capacità nazionale (Fonte: Coordinador Eléctrico Nacional, agosto 2025).
Cile centro-meridionale
Concepción e il corridoio del Biobío spendono USD 14,94 milioni nel 2025, in crescita del 7,54% annuo con sale per università, porti e settore forestale.
Cile meridionale
Puerto Montt e l’estremo sud spendono USD 3,74 milioni nel 2025, con una crescita del 7,54% annuo; l’aria fresca e l’energia eolica attirano proposte, ma le lunghe tratte in fibra mantengono contenuti i volumi.
Quali comuni di Santiago e città cilene ospitano più infrastrutture per data center?
Quilicura è il principale hub di infrastrutture per data center in Cile, con USD 149,40 milioni nel 2025, mentre Valparaíso e Curauma è il grande hub in più rapida crescita, al 12,80% annuo.
| Posizione | Hub | Regione | 2025 (USD mln) | 2035 (USD mln) | CAGR 2025–2035 |
|---|---|---|---|---|---|
| 1 | Quilicura | Santiago Metropolitana | 149,40 | 231,91 | 4,50% |
| 2 | Lampa | Santiago Metropolitana | 104,58 | 247,37 | 8,99% |
| 3 | Altri comuni di Santiago | Santiago Metropolitana | 97,11 | 139,14 | 3,66% |
| 4 | Pudahuel | Santiago Metropolitana | 89,64 | 170,06 | 6,61% |
| 5 | San Bernardo | Santiago Metropolitana | 74,70 | 170,06 | 8,57% |
| 6 | Valparaíso e Curauma | Valparaíso | 67,23 | 224,18 | 12,80% |
| 7 | Huechuraba | Santiago Metropolitana | 59,76 | 108,22 | 6,12% |
| 8 | Colina | Santiago Metropolitana | 44,82 | 108,22 | 9,22% |
| 9 | Cerrillos | Santiago Metropolitana | 22,41 | 61,84 | 10,68% |
| 10 | Antofagasta | Cile settentrionale | 18,68 | 46,38 | 9,52% |
| 11 | Concepción | Cile centro-meridionale | 14,94 | 30,92 | 7,54% |
| 12 | Puerto Montt e altre città del sud | Cile meridionale | 3,74 | 7,73 | 7,54% |
Entro il 2035 Lampa supera Quilicura, USD 247,37 milioni contro USD 231,91 milioni, perché il campus di Scala a Lampa da 120 MW e la sua sottostazione Nova Lampa le assicurano la più grande connessione singola del Paese.
Come potrebbe divergere la previsione per le infrastrutture dei data center in Cile entro il 2035?
Il valore 2035 del mercato delle infrastrutture dei data center in Cile oscilla tra USD 1,24 miliardi e USD 1,81 miliardi attorno allo scenario base di USD 1,55 miliardi, a seconda di quanta parte del percorso del Coordinador viene energizzata.
| Scenario | Ipotesi | 2035 (USD mln) |
|---|---|---|
| Basso | 40% delle aggiunte 2026–2030 del Coordinador energizzato; completamenti dopo il 2030 inferiori del 20% | 1.237,13 |
| Base | 60% energizzato; 988 MW installati nel 2030 e 1.663 MW nel 2035 | 1.546,04 |
| Alto | 85% energizzato; completamenti dopo il 2030 superiori del 15% | 1.808,56 |
Quali fornitori guidano le infrastrutture dei data center in Cile?
Schneider Electric guida la fornitura di infrastrutture per data center in Cile con circa il 13% della spesa 2025 e i primi cinque fornitori detengono circa il 44% (valutazione DC Market Insights basata su referenze di installato e reti di assistenza locali).
- Schneider Electric
- Vertiv
- ABB
- Eaton
- Siemens
- Legrand
- Rittal
- Johnson Controls
- Trane Technologies
- Carrier
- Daikin
- Stulz
- Caterpillar
- Cummins
- Huawei Digital Power
Sviluppatori e proprietari come Microsoft, AWS, Google, Oracle, Equinix, Scala Data Centers, Ascenty, EdgeConneX e Sonda acquistano tramite general contractor e specificano i marchi; Equinix ha pagato circa USD 735 milioni per cinque data center di Entel nel 2022 (Fonte: Equinix). La domanda regionale di raffreddamento per gli stessi edifici è trattata nel mercato del raffreddamento dei data center in America Latina.
Quali eventi datati dal 2024 influenzano la costruzione di data center in Cile?
Sei eventi datati dal 2024 definiscono la curva di costruzione 2026–2030 del mercato delle infrastrutture dei data center in Cile.
- Nel febbraio 2024 il Segundo Tribunal Ambiental ha annullato in parte l’autorizzazione ambientale del data center di Google a Cerrillos (Fonte: Segundo Tribunal Ambiental).
- Nell’aprile 2024 la Ley 21.663 ha qualificato l’infrastruttura digitale come servizio essenziale (Fonte: Diario Oficial).
- Nel maggio 2025 Amazon ha annunciato oltre USD 4 miliardi per una region AWS in Cile (Fonte: Amazon).
- Nel giugno 2025 Microsoft ha aperto Chile Central con circa USD 3,3 miliardi investiti (Fonte: Microsoft).
- Nel febbraio 2026 è entrato in vigore il criterio di valutazione SEA per i data center (Fonte: SEA).
- Nell’ottobre 2026 il Coordinador ha proiettato circa 1.381 MW di capacità data center entro il 2030 (Fonte: Coordinador Eléctrico Nacional).
Metodologia: come il modello cileno trasforma i megawatt di rete in spesa infrastrutturale
Il modello converte 1.663 MW di capacità di impianto cilena nel 2035 in 1.231,85 MW di carico IT con un’efficienza energetica di progetto (PUE) di 1,35, attribuisce un prezzo a ogni nuovo megawatt e a ogni megawatt installato e restituisce USD 747,00 milioni nel 2025 e USD 1,55 miliardi nel 2035.
- Capacità: 198 MW di capacità di impianto nel 2023 (Ministero della Scienza), 398 MW nel 2025 (Coordinador), 988 MW nel 2030 (60% delle aggiunte del Coordinador) e 1.663 MW nel 2035; la nuova capacità è contabilizzata per metà nell’anno di completamento e per metà nell’anno precedente.
- Valori unitari: alimentazione, raffreddamento e involucro USD 8,05 milioni per MW IT nel 2025 (+2,5% annuo), rack e cablaggio USD 0,45 milioni (+2%), aggiornamenti USD 0,30 milioni per MW IT installato-anno (+3,5%), tutte stime di DC Market Insights.
- Ripartizioni: elettrica 43%, meccanica 26% e opere civili 31% del valore impiantistico delle nuove costruzioni; aggiornamenti 45/30/15/10 tra le quattro tipologie; le regioni seguono la quota metropolitana dell’89% indicata dal Coordinador per il 2030.
Tre verifiche di coerenza: (1) i 988 MW installati nel 2030 corrispondono al 72% del percorso del Coordinador da 1.381 MW (limite superiore); (2) USD 4,13 miliardi di spesa impiantistica per nuove costruzioni nel 2026–2030 equivalgono al 56% dei USD 7,3 miliardi annunciati dalle sole Microsoft e Amazon, che comprendono anche server e terreni (limite superiore); (3) la spesa 2025 per nuove costruzioni, USD 670,56 milioni, supera un quinto dei USD 2,9 miliardi di progetti in esecuzione censiti dal Ministero della Scienza (limite inferiore). L’approccio completo è descritto nella nostra metodologia di ricerca.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Incluso, escluso e come si combinano i segmenti
- 1.3Confine con il mercato dei data center in Cile
- 1.4Perché le stime sono diverse
- 02Sintesi
- 2.1Quadro del mercato, 2025, 2026 e 2035
- 2.2Statistiche chiave
- 2.3Punti chiave
- 03Dinamiche di mercato
- 3.1Fattore di crescita: il percorso di connessione del Coordinador da 1.381 MW al 2030
- 3.2Fattore di crescita: le region cloud di Microsoft da USD 3,3 miliardi e di Amazon da USD 4 miliardi
- 3.3Fattore di crescita: la Ley 21.663 rende l'infrastruttura digitale un servizio essenziale
- 3.4Tendenza: chiller raffreddati ad aria senza acqua dopo la sentenza su Cerrillos
- 3.5Tendenza: campus wholesale con sottostazioni proprie a Lampa e Curauma
- 3.6Vincolo: capacità delle sottostazioni di Santiago e tempi di connessione
- 3.7Vincolo: permessi ambientali e il criterio SEA per i data center
- 3.8Opportunità: riprogettare il parco di Santiago del 2013–2023 per rack ad alta densità
- 3.9Opportunità: campus di Valparaíso lungo la rotta del cavo Humboldt
- 04Analisi dei prezzi
- 4.1Costo di impianto per MW IT, 2020, 2025, 2030 e 2035
- 4.2Costo degli aggiornamenti per MW IT installato-anno
- 4.3Riferimenti di prezzo pubblici
- 05Leggi e regole autorizzative
- 5.1Ley 21.663, legge quadro sulla cybersicurezza
- 5.2Ley 21.719, legge sulla protezione dei dati personali
- 5.3Criterio di valutazione SEA per i data center
- 5.4Piano nazionale dei data center 2024–2030
- 5.5Topologie Tier, ANSI/TIA-942 e NCh433
- 06DC Exclusive: tracker della pipeline di connessione alla rete in Cile
- 6.1Percorso Coordinador e percorso realizzato DCMI, 2025–2030
- 6.27 progetti identificati
- 6.3Matrice regione × tipologia di infrastruttura, 2025
- 07Segmentazione del mercato
- 7.1Per tipologia di infrastruttura: Infrastruttura elettrica, Infrastruttura meccanica e di raffreddamento, Opere civili, strutturali e architettoniche, Rack, cablaggio e rete fisica
- 7.2Per tipologia di progetto: Nuove costruzioni, Upgrade e retrofit
- 7.3Per tipologia di data center: Hyperscale e cloud, Colocation e wholesale, Enterprise e pubblica amministrazione
- 7.4Per classificazione Tier: Tier III, Tier IV, Tier I e II
- 08Analisi regionale
- 8.1Regione Metropolitana di Santiago
- 8.2Regione di Valparaíso
- 8.3Cile settentrionale
- 8.4Cile centro-meridionale
- 8.5Cile meridionale
- 09Analisi degli hub
- 9.1Quilicura, Lampa, altri comuni di Santiago, Pudahuel, San Bernardo, Valparaíso e Curauma
- 9.2Huechuraba, Colina, Cerrillos, Antofagasta, Concepción, Puerto Montt e altre città del sud
- 10Scenari di previsione
- 10.1Scenari basso, base e alto al 2035
- 11Analisi competitiva
- 11.1Schneider Electric, Vertiv, ABB, Eaton, Siemens
- 11.2Legrand, Rittal, Johnson Controls, Trane Technologies, Carrier
- 11.3Daikin, Stulz, Caterpillar, Cummins, Huawei Digital Power
- 11.4Concentrazione dei fornitori, 2025
- 12Sviluppi recenti
- 12.1Eventi datati, da febbraio 2024 a ottobre 2026
- 13Metodologia
- 13.1Base di capacità e conversione PUE
- 13.2Valori unitari e ripartizioni
- 13.3Tre verifiche di coerenza
- Fig. 1Dimensione del mercato delle infrastrutture dei data center in Cile, 2020–2035 (milioni di USD)
- Tabella 1Attributi del report
- Tabella 2Confronto del perimetro
- Tabella 3Costo di impianto per MW IT, 2020–2035
- Tabella 4Percorso Coordinador e percorso realizzato DCMI, 2025–2030
- Tabella 5Regione × tipologia di infrastruttura, 2025
- Tabella 6Per tipologia di infrastruttura
- Tabella 7Per tipologia di progetto
- Tabella 8Per tipologia di data center
- Tabella 9Per classificazione Tier
- Tabella 10I 12 hub principali
- Tabella 11Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020–2024
- Anno base2025
- Periodo di previsione2026–2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 797,21 milioni nel 2026, il 6,72% in più rispetto a USD 747,00 milioni nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 1,55 miliardi entro il 2035, con un CAGR del 7,54% dal 2025.
Del 7,54% annuo dal 2025 al 2035, dopo il 47,90% annuo dal 2020 al 2025, perché la capacità data center installata è salita da 198 MW nel 2023 a circa 398 MW nel 2025 e continua ad aumentare lungo il percorso del Coordinador Eléctrico Nacional.
Circa 398 MW nel 2025, secondo il Coordinador Eléctrico Nacional, che ne identifica circa 1.381 MW entro il 2030. DC Market Insights stima 988 MW installati nel 2030, ipotizzando che il 60% delle aggiunte previste venga energizzato nei tempi.
USD 8,50 milioni per MW di carico IT nel 2025 per alimentazione, raffreddamento, involucro, rack e cablaggio, al netto di terreni e server, in aumento a USD 10,85 milioni entro il 2035 (stima DC Market Insights).
L’Infrastruttura elettrica, con USD 307,47 milioni ovvero il 41,16% della spesa 2025, perché ogni sala richiede sottostazioni in sito, quadri elettrici, sistemi UPS e gruppi diesel di riserva. Upgrade e retrofit cresce più rapidamente, al 20,68% annuo.
La Regione Metropolitana di Santiago, con USD 642,42 milioni ovvero l’86,0% della spesa 2025, trainata da Quilicura, Lampa e Pudahuel. La Regione di Valparaíso cresce più rapidamente, al 12,80% annuo, lungo la rotta del cavo Humboldt.
Schneider Electric è in testa con circa il 13% della spesa 2025 e i primi cinque fornitori, con Vertiv, ABB, Eaton e Siemens, detengono circa il 44% (valutazione DC Market Insights). Microsoft, AWS, Google, Oracle, Equinix e Scala Data Centers sono i principali acquirenti.
Quattro strumenti: la Ley 21.663 (aprile 2024) rende l’infrastruttura digitale un servizio essenziale, la Ley 21.719 tutela i dati personali dal 1° dicembre 2026, il criterio SEA per i data center si applica dal 25 febbraio 2026 e il Piano nazionale dei data center è valido fino al 2030.
I USD 747,00 milioni del 2025 coprono solo lo strato impiantistico: alimentazione, raffreddamento, involucro, rack e cablaggio. Il mercato dei data center in Cile comprende anche server, storage, apparati di rete e servizi negli stessi edifici.
USD 797,21 milioni nel 2026 è il dato di DC Market Insights per il solo strato impiantistico, con il 60% del percorso di capacità del Coordinador realizzato nei tempi. Le stime che aggiungono hardware IT, terreni o l’intero percorso da 1.381 MW risultano più alte.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.