
Mercato della gestione termica dei data center in America Latina: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato della gestione termica dei data center in America Latina era pari a USD 515.1 milioni; si prevede che raggiunga USD 1,870.0 milioni entro il 2035, con un CAGR del 13.78%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 30 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Statistiche chiave di mercato: quanto vale il mercato della gestione termica dei data center in America Latina nel 2026?
- 02Punti chiave: per cosa devono pianificare gli acquirenti di raffreddamento per data center in America Latina?
- 03Sintesi del mercato della gestione termica dei data center in America Latina: quanto ha speso la regione per la rimozione del calore dei data center nel 2025?
- 04Che cosa comprende il mercato della gestione termica dei data center in America Latina?
- 05Perché le stime del mercato della gestione termica dei data center in America Latina differiscono?
- 06Fattori trainanti del mercato: perché cresce la spesa per il raffreddamento dei data center in America Latina?
- 07Tendenze di mercato: come sta cambiando il raffreddamento dei data center in America Latina?
- 08Sfide di mercato: che cosa frena i progetti di gestione termica dei data center in America Latina?
- 09Opportunità di mercato: dove possono vincere i fornitori di gestione termica in America Latina?
- 10Prezzi: quanto costa per MW la gestione termica dei data center in America Latina?
- 19capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il mercato della gestione termica dei data center in America Latina vale 724,48 milioni di USD nel 2026 e si prevede che raggiunga 1,87 miliardi di USD entro il 2035, rispetto a 515,10 milioni di USD nel 2025, con un CAGR del 13,78% dal 2025 al 2035 (stima DC Market Insights). In questo mercato la spesa è guidata dall’acqua quanto dal calore: la Legge 15,504 del 15 settembre 2026 (REDATA) del Brasile concede il regime fiscale per i data center solo ai siti con un’efficienza d’uso dell’acqua (WUE) pari o inferiore a 0,05 litri per kWh (Fonte: Camera dei Deputati, Brasile), il che esclude le torri evaporative aperte per la maggior parte delle nuove sale brasiliane e sposta la spesa verso chiller a circuito chiuso, dry cooler e circuiti di raffreddamento a liquido direct-to-chip. Il valore 2025 è dato da 300 MW di nuova capacità IT × 1,34 milioni di USD di contenuto termico per MW = 402,00 milioni di USD di nuove costruzioni, più 1.414 MW di carico IT operativo × 80 mila USD all’anno = 113,10 milioni di USD di manutenzione, software e ingegneria (stima DC Market Insights). La gestione termica dei data center in America Latina comprende l’impianto di raffreddamento, il contenimento, il rilevamento di temperatura e umidità, il software termico e l’ingegneria che mantengono le apparecchiature IT entro i loro limiti in Brasile, Messico, Cono Sud, Paesi andini e America Centrale. Il raffreddamento a immersione è il metodo di rimozione del calore in più rapida crescita, al 25,51% annuo da una base del 3,00%, e il Brasile è la regione in più rapida crescita, al 14,24% annuo, perché il gestore nazionale della rete ONS aggiunge 2.157 MW di carico medio dei data center al suo piano 2030.
Statistiche chiave di mercato: quanto vale il mercato della gestione termica dei data center in America Latina nel 2026?
Il mercato della gestione termica dei data center in America Latina vale 724,48 milioni di USD nel 2026, il 40,65% in più rispetto al 2025, secondo DC Market Insights.
- Dimensione del mercato 2025: 515,10 milioni di USD; 2026: 724,48 milioni di USD; 2030: 1,39 miliardi di USD; 2035: 1,87 miliardi di USD.
- CAGR 2025-2035: 13,78% nello scenario base, 11,68% nello scenario basso e 15,78% nello scenario alto.
- Componente principale: apparecchiature di raffreddamento e installazione, 75,50% del valore 2025.
- Componente in più rapida crescita: software e sensori di monitoraggio termico, 20,08% annuo fino al 2035.
- Metodo di rimozione del calore in più rapida crescita: raffreddamento a immersione, 25,51% annuo; il raffreddamento a liquido direct-to-chip sale dal 17,00% al 40,00% del valore.
- Regione leader: Brasile, 48,00% del valore 2025; è anche la regione in più rapida crescita, al 14,24% annuo.
- Paese più grande dopo il Brasile: Messico con il 24,00% del valore 2025; paese in più rapida crescita: Uruguay al 19,26% annuo.
- Nuova capacità IT: 300 MW nel 2025, 420 MW nel 2026 e 800 MW nel 2035 nell’intera regione.
- Leader di mercato: Vertiv con circa il 17% del valore 2025 (stima DC Market Insights).
Punti chiave: per cosa devono pianificare gli acquirenti di raffreddamento per data center in America Latina?
Quattro fatti inquadrano la spesa per la gestione termica dei data center in America Latina fino al 2035, ciascuno con la sua motivazione.
- La spesa cresce del 40,65% nel 2026 perché la nuova capacità IT sale da 300 MW a 420 MW con l’entrata in funzione di RJO2 di Elea (circa 80 MW) e di altri campus.
- Il raffreddamento a liquido (direct-to-chip più immersione) sale dal 20,00% al 48,00% del valore perché i rack oltre 30 kW crescono dal 22,00% al 56,00% del valore.
- Servizi e software insieme salgono dal 18,50% al 29,00% del valore perché la base operativa cresce da circa 1,69 GW a 7,76 GW.
- Sono le regole sull’acqua, non solo il calore, a decidere la progettazione, perché il limite WUE di 0,05 L/kWh di REDATA e lo stress idrico del nord del Cile penalizzano il raffreddamento evaporativo.
Sintesi del mercato della gestione termica dei data center in America Latina: quanto ha speso la regione per la rimozione del calore dei data center nel 2025?
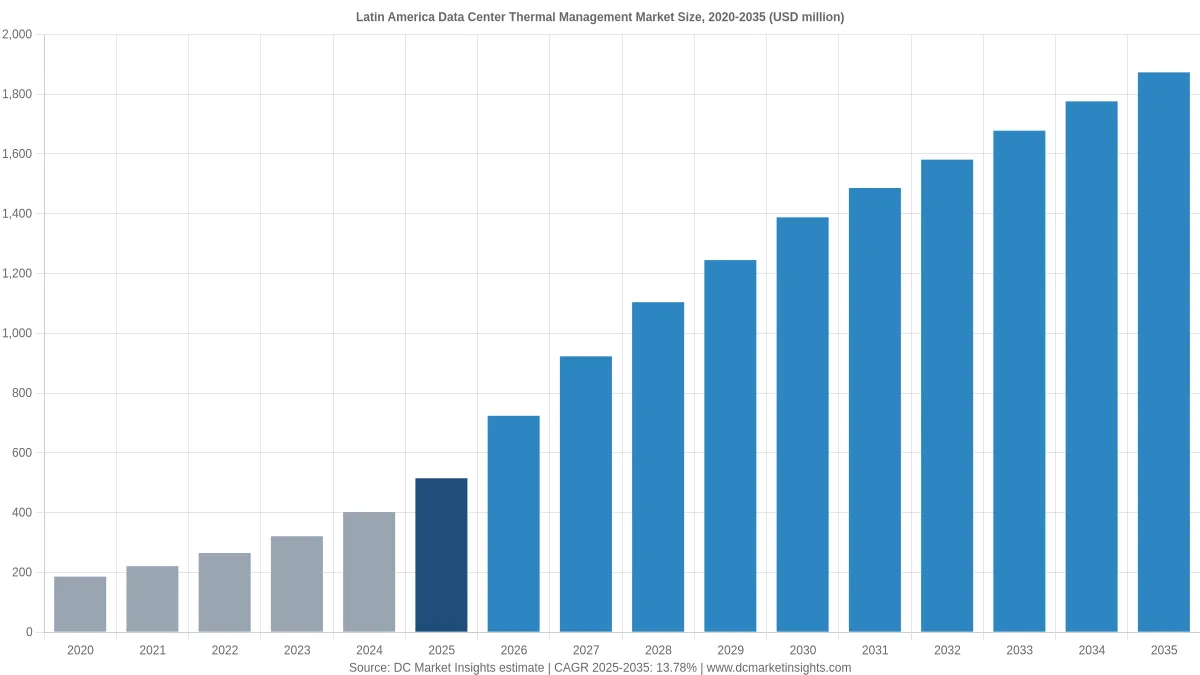
Il mercato della gestione termica dei data center in America Latina era valutato 186,26 milioni di USD nel 2020, ha raggiunto 515,10 milioni di USD nel 2025 e si prevede che raggiunga 1,87 miliardi di USD entro il 2035, con un CAGR del 13,78% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato della gestione termica dei data center in America Latina 2025 | 515,10 milioni di USD |
| Dimensione del mercato della gestione termica dei data center in America Latina 2026 | 724,48 milioni di USD |
| Mercato della gestione termica dei data center in America Latina, CAGR | 13,78% (2025-2035) |
| Dimensione del mercato della gestione termica dei data center in America Latina 2035 | 1,87 miliardi di USD |
La spesa per la gestione termica dei data center in America Latina è cresciuta del 22,56% annuo dal 2020 al 2025, mentre la nuova capacità IT è salita da 120 MW a 300 MW all’anno, e rallenta al 13,78% annuo fino al 2035, quando le aggiunte si stabilizzano intorno a 800 MW all’anno mentre la quota di sale AI sale dal 20% al 60% della nuova capacità (stima DC Market Insights). La rimozione del calore per nuovo MW sale da 1,16 milioni di USD nel 2020 a 1,53 milioni di USD nel 2030 perché le sale AI raffreddate a liquido hanno circa 1,90 milioni di USD di contenuto termico per MW contro 1,20 milioni di USD per una sala raffreddata ad aria.
Che cosa comprende il mercato della gestione termica dei data center in America Latina?
Il mercato della gestione termica dei data center in America Latina, che vale 515,10 milioni di USD nel 2025, comprende ogni prodotto e servizio che rimuove il calore dei data center (stima DC Market Insights). Ciò include impianto di raffreddamento, contenimento, rilevamento, software e servizi termici.
Incluso
- Apparecchiature di raffreddamento e relativa installazione: chiller, dry cooler, unità di trattamento aria per sale computer (CRAH), raffreddatori in-row, scambiatori di calore a porta posteriore, unità di distribuzione del refrigerante (CDU), cold plate e vasche a immersione.
- Gestione del flusso d’aria e contenimento: contenimento del corridoio caldo e del corridoio freddo, pannelli di chiusura, componenti per il flusso d’aria di pavimenti flottanti e controsoffitti.
- Software e sensori di monitoraggio termico: sensori di temperatura, umidità e perdite, moduli termici dei sistemi di gestione dell’infrastruttura dei data center (DCIM) e dei sistemi di gestione degli edifici (BMS), studi di fluidodinamica computazionale (CFD).
- Servizi di manutenzione termica e ingegneria: manutenzione preventiva, gestione del refrigerante, retrofit e progettazione termica.
Escluso
- Dissipatori e ventole a livello di server venduti all’interno delle apparecchiature IT.
- Apparecchiature elettriche (UPS, quadri elettrici, generatori) e l’elettricità usata per il raffreddamento.
- Involucro edilizio, terreni e costruzione generale; questi rientrano nel mercato delle infrastrutture per data center in America Latina.
- Climatizzazione di comfort negli uffici annessi ai data center.
Come si combinano i segmenti
Le quattro viste di segmento (componente, metodo di rimozione del calore, tipo di struttura e densità dei rack) sommano ciascuna allo stesso totale 2025 di 515,10 milioni di USD, così come le cinque regioni e i dodici paesi. Il mercato dei data center in America Latina conta l’intera spesa per strutture e IT; la gestione termica ne è una parte, e questa edizione conta solo lo strato di rimozione del calore. I siti edge fino a 5 MW sono conteggiati qui solo per il loro contenuto di raffreddamento, il che mantiene netto il confine con il mercato degli edge data center in America Latina.
Perché le stime del mercato della gestione termica dei data center in America Latina differiscono?
Le stime sulla gestione termica dei data center in America Latina differiscono perché alcune definizioni aggiungono il raffreddamento lato IT e l’elettricità, mentre DC Market Insights conta 724,48 milioni di USD di rimozione del calore lato struttura nel 2026.
La precedente edizione di DC Market Insights indicava per il 2025 1,28 miliardi di USD perché applicava una quota di raffreddamento alla spesa totale per data center, incluse le apparecchiature IT; questa edizione costruisce il valore dal basso a partire da 300 MW di nuova capacità IT e 1.414 MW di carico operativo, ottenendo 515,10 milioni di USD. Definizioni più ampie aggiungono anche ventole e dissipatori dei server, la bolletta elettrica del raffreddamento, il raffreddamento di comfort e il raffreddamento di shelter per telecomunicazioni e sale di controllo industriali. Queste voci possono raddoppiare un dato principale senza che venga rimosso un solo MW in più di calore dei data center. Le piccole e medie imprese che gestiscono sale server rientrano nell’ambito tramite i segmenti imprese e pubblica amministrazione ed edge.
| Elemento | In questo report | Motivo |
|---|---|---|
| Chiller, dry cooler, CRAH, unità in-row e a porta posteriore | Sì | Impianto principale di rimozione del calore di una sala dati |
| CDU, cold plate, vasche a immersione | Sì | Raffreddamento a liquido per rack oltre 30 kW |
| Contenimento e componenti per il flusso d’aria | Sì | Prestazioni termiche della sala |
| Sensori termici, moduli termici DCIM, CFD | Sì | Controllo termico e reportistica |
| Manutenzione, retrofit, ingegneria termica | Sì | Spesa ricorrente sulla base operativa |
| Dissipatori e ventole dei server | No | Venduti all’interno delle apparecchiature IT |
| Elettricità per il raffreddamento | No | Costo operativo, non apparecchiatura né servizio |
| Raffreddamento di comfort negli uffici | No | Non è calore dei data center |
Fattori trainanti del mercato: perché cresce la spesa per il raffreddamento dei data center in America Latina?
La spesa per la gestione termica dei data center in America Latina cresce del 40,65% nel 2026 perché tre forze arrivano insieme. Si tratta di un limite sull’acqua nella legge fiscale brasiliana, di un piano di rete che prevede 2.157 MW di carico aggiuntivo dei data center e delle region hyperscale in Cile e Messico.
Il limite idrico di 0,05 L/kWh di REDATA cambia i prezzi degli impianti di raffreddamento brasiliani
Il regime REDATA del Brasile è stato creato dalla Misura Provvisoria 1,318 del 17 settembre 2025 ed è diventato la Legge 15,504 del 15 settembre 2026; sospende le imposte federali sulle apparecchiature dei data center solo per i siti che acquistano il 100% di energia pulita o rinnovabile, mantengono il WUE pari o inferiore a 0,05 L/kWh misurato annualmente e offrono almeno il 10% della capacità al mercato interno (Fonte: Camera dei Deputati, Brasile). Un WUE di 0,05 L/kWh è molto inferiore a quanto consumano le torri di raffreddamento aperte in un’estate di San Paolo, quindi un sito REDATA ha bisogno di chiller a circuito chiuso, dry cooler adiabatici con un ridotto fabbisogno idrico o raffreddamento a liquido diretto. DC Market Insights stima che una sala raffreddata ad aria conforme a REDATA a San Paolo abbia circa 1,30 milioni di USD di contenuto termico per MW, circa l’8% in più di un progetto evaporativo, e il Brasile detiene il 48,00% della spesa termica regionale nel 2025.
ONS prevede 2.157 MW di carico aggiuntivo dei data center in Brasile entro il 2030
Il gestore della rete brasiliana ONS e la società di ricerca energetica EPE hanno aggiunto uno scenario per i data center alla loro previsione di carico 2026-2030, che aumenta il carico medio di 321 MW nel 2026 e di 2.157 MW nel 2030, con 1.312 MW nel Sudest e Centro-Ovest e 716 MW nel Nordest (Fonte: ONS, aprile 2026). Con un’efficienza d’uso dell’energia (PUE) di circa 1,35, 2.157 MW di carico medio equivalgono a circa 1,6 GW di carico IT, che DC Market Insights interpreta come la parte brasiliana delle aggiunte regionali che portano la nuova capacità IT da 300 MW nel 2025 a 700 MW nel 2030. Ciascuno di questi MW avrà circa 1,53 milioni di USD di contenuto di rimozione del calore entro il 2030.
Le region AWS in Cile e Messico fissano uno standard di progettazione basato sull’aria
Amazon Web Services (AWS) ha lanciato la sua Region Mexico (Central) a Querétaro nel gennaio 2025 con oltre 5 miliardi di USD pianificati in 15 anni e ha dichiarato che la region è raffreddata ad aria senza consumo continuo di acqua per il raffreddamento (Fonte: Amazon). Nel maggio 2025 Amazon ha pubblicato un piano di investimenti per il Cile di oltre 4 miliardi di USD, con una Region AWS prevista entro la fine del 2026 e raffreddata prevalentemente ad aria (Fonte: Amazon). Messico e Cono Sud insieme detengono il 39,00% della spesa termica 2025, e la specifica basata sull’aria mantiene il raffreddamento ad aria perimetrale e in-row al 71,00% del valore regionale nel 2025.
Tendenze di mercato: come sta cambiando il raffreddamento dei data center in America Latina?
Il raffreddamento a liquido sale dal 20,00% del valore termico dei data center in America Latina nel 2025 al 48,00% nel 2035 (stima DC Market Insights). I progetti passano dalle torri evaporative e dall’aria perimetrale a circuiti senza acqua e a liquido.
Il raffreddamento senza acqua diventa un argomento di marketing per i campus AI
Elea Data Centers ha dichiarato nel suo annuncio di Rio AI City del maggio 2025 che il campus utilizzerà sistemi di raffreddamento che eliminano l’uso di acqua, con RJO2 che fornirà circa 80 MW nel 2026 e RJO3 e RJO4 che aggiungeranno altri 120 MW, all’interno di una prima fase di 1,5 GW (Fonte: Elea Data Centers). Google ha dichiarato nel settembre 2026 di aver restituito al bacino del Maipo più acqua di quanta ne abbia usata nel 2025 il suo data center di Quilicura in Cile e sta finanziando un progetto di canale da 1,2 milioni di USD (Fonte: Google). Le dichiarazioni sull’assenza di acqua spingono gli acquirenti verso dry cooler e circuiti a liquido chiusi che costano circa il 5-10% in più per MW ma non usano quasi acqua.
Le competenze sul raffreddamento a liquido arrivano tramite i centri di formazione dei fornitori
Vertiv ha dichiarato nel novembre 2025 che la sua Vertiv Academy di Barueri, San Paolo, ha installato le prime soluzioni di gestione termica a liquido per l’AI della regione a scopo di formazione (Fonte: Vertiv). DC Market Insights stima il raffreddamento a liquido direct-to-chip al 17,00% del valore termico latinoamericano nel 2025, al di sotto della quota degli Stati Uniti, perché pochi tecnici locali avevano lavorato su CDU e cold plate prima del 2025.
I campus da gigawatt spostano gli ordini di raffreddamento verso contratti quadro di lunga durata
Il Ministero delle Miniere e dell’Energia (MME) del Brasile ha approvato una riserva di rete per Scala AI City a Eldorado do Sul, Rio Grande do Sul, con una capacità IT iniziale di 54 MW, un investimento iniziale di 3 miliardi di BRL e uno sviluppo pianificato di 4,75 GW (Fonte: Governo del Rio Grande do Sul, maggio 2025). I campus di queste dimensioni acquistano il raffreddamento con contratti quadro in più fasi, che favoriscono i fornitori con assemblaggio locale e squadre di assistenza.
Sfide di mercato: che cosa frena i progetti di gestione termica dei data center in America Latina?
Lo stress idrico e le code di connessione alla rete, che ritardano il 20-30% dei MW pianificati di un anno o più, frenano la gestione termica dei data center in America Latina (stima DC Market Insights). Entrambi incidono di più negli hub principali.
Stress idrico nel nord del Cile, a Querétaro e a San Paolo
Il comitato del piano nazionale cileno per i data center ha registrato nel settembre 2025 che il raffreddamento rappresenta dal 30% al 40% del consumo energetico dei data center e che l’acqua è la sfida principale nel nord del paese (Fonte: Ministero della Scienza, Cile). I limiti idrici aumentano il costo termico per MW di circa 0,10 milioni di USD dove i dry cooler sostituiscono le torri, e spingono alcuni progetti verso siti più freschi del sud, il che rallenta il primo anno di spesa.
Le code di connessione alla rete ritardano gli ordini di raffreddamento
Nella prima sessione di accesso ONS del 2026, una procedura competitiva svoltasi il 6 ottobre 2026 ha assegnato 228 MW presso la sottostazione Replan 440 kV di San Paolo, mentre un grande richiedente non è stato servito, con un premio medio aggiudicato di 817,15 BRL per kW (Fonte: ONS, ottobre 2026). Gli ordini di raffreddamento seguono la data di messa in tensione, quindi ogni trimestre di ritardo della rete sposta circa il 25% della spesa termica annua per nuove costruzioni all’anno successivo; DC Market Insights lo modella come parte del divario tra lo scenario basso e quello base.
Opportunità di mercato: dove possono vincere i fornitori di gestione termica in America Latina?
I contratti di servizio e i retrofit direct-to-chip sono le maggiori opportunità della gestione termica dei data center in America Latina, poiché la base operativa cresce fino a 7,76 GW entro il 2035. I retrofit contribuiscono a portare il raffreddamento a liquido al 48,00% del valore nel 2035 (stima DC Market Insights).
Contratti di servizio su una base operativa di 7,8 GW
I servizi di manutenzione e ingegneria salgono dal 15,00% al 23,00% del valore entro il 2035 perché la base IT operativa cresce da 1.693 MW a 7.756 MW, e ogni MW operativo genera da circa 80 mila a 88 mila USD all’anno di servizi termici, software e ingegneria.
Retrofit direct-to-chip nelle sale di colocation
Le strutture di colocation detengono il 30,00% del valore 2025, e molte sale costruite per rack da 8-15 kW ospitano ora clienti AI con 40-130 kW per rack. Convertire una sala da 2 MW al raffreddamento direct-to-chip con una CDU e un circuito di dry cooler costa circa 0,9 milioni di USD per MW (stima DC Market Insights), ed è per questo che il raffreddamento a liquido direct-to-chip sale al 40,00% del valore entro il 2035.
Prezzi: quanto costa per MW la gestione termica dei data center in America Latina?
La gestione termica dei data center in America Latina costa circa 1,20 milioni di USD per MW per le sale raffreddate ad aria e 1,90 milioni di USD per le sale AI raffreddate a liquido nel 2025. I servizi aggiungono circa 80 mila USD per MW operativo all’anno (stima DC Market Insights).
| Anno | Sala raffreddata ad aria (milioni di USD per MW) | Sala AI raffreddata a liquido (milioni di USD per MW) | Contenuto medio per nuove costruzioni (milioni di USD per MW) | Servizi e software (migliaia di USD per MW operativo-anno) |
|---|---|---|---|---|
| 2020 | 1,14 | 2,00 | 1,16 | 76,1 |
| 2025 | 1,20 | 1,90 | 1,34 | 80,0 |
| 2030 | 1,26 | 1,81 | 1,53 | 84,1 |
| 2035 | 1,33 | 1,72 | 1,56 | 88,4 |
Riferimenti pubblici confermano l’intervallo: la guida MinCiencia per gli investitori in data center in Cile conta oltre 2,3 miliardi di USD di progetti di data center realizzati dal 2020 al 2024 e oltre 4 miliardi di USD in fase di sviluppo (Fonte: Ministero della Scienza, Cile), e l’impianto di raffreddamento assorbe di solito il 12-18% del budget infrastrutturale di una sala. Il contenuto per MW delle sale AI raffreddate a liquido scende di circa l’1% all’anno con l’aumento dei volumi di CDU e cold plate, mentre il contenuto delle sale raffreddate ad aria sale di circa l’1% all’anno per effetto di regole più severe su efficienza e acqua.
Norme e regolamentazione: quali regole definiscono il raffreddamento dei data center in America Latina?
Quattro regole definiscono il raffreddamento dei data center in America Latina, a partire dal limite idrico di 0,05 L/kWh di REDATA in Brasile, che si applica a un mercato che detiene il 48,00% del valore termico regionale.
- Brasile, Legge 15,504 del 15 settembre 2026 (REDATA): WUE pari o inferiore a 0,05 L/kWh, 100% di elettricità pulita o rinnovabile, 10% della capacità per il mercato interno e 2% dei beni agevolati investito in ricerca (Fonte: Camera dei Deputati, Brasile).
- Brasile, Misura Provvisoria 1,318 del 17 settembre 2025: prima versione di REDATA con le stesse condizioni su acqua ed energia (Fonte: Presidenza del Brasile).
- Cile, Piano nazionale per i data center (PDATA) del Ministero della Scienza: guida per gli investitori di giugno 2025 e verbali del comitato di settembre 2025 che segnalano l’uso di acqua per il raffreddamento (Fonte: Ministero della Scienza, Cile).
- Linee guida termiche ASHRAE per gli ambienti di elaborazione dati, usate in tutta la regione per fissare le temperature di ingresso ammissibili (Fonte: ASHRAE).
- Riduzione graduale dei refrigeranti prevista dall’Emendamento di Kigali al Protocollo di Montreal, ratificato da Messico e Cile, che sposta gli ordini di chiller verso refrigeranti a più basso GWP (Fonte: Programma delle Nazioni Unite per l’ambiente).
Segmentazione del mercato: quale segmento della gestione termica dei data center in America Latina è in testa?
Le apparecchiature di raffreddamento e l’installazione guidano il mercato della gestione termica dei data center in America Latina con il 75,50% del valore 2025, mentre il raffreddamento a immersione cresce più rapidamente, al 25,51% annuo (stima DC Market Insights).
Per componente
Software e sensori di monitoraggio termico crescono più rapidamente, al 20,08% annuo, perché la misurazione annuale del WUE prevista da REDATA e la rendicontazione del PUE da parte degli operatori richiedono dati misurati.
| Componente | 2025 (USD) | Quota 2025 | 2035 (USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Apparecchiature di raffreddamento e installazione | 388,90 milioni | 75,50% | 1,25 miliardi | 12,34% |
| Gestione del flusso d’aria e contenimento | 30,91 milioni | 6,00% | 84,28 milioni | 10,55% |
| Software e sensori di monitoraggio termico | 18,03 milioni | 3,50% | 112,38 milioni | 20,08% |
| Servizi di manutenzione termica e ingegneria | 77,27 milioni | 15,00% | 430,79 milioni | 18,75% |
Per metodo di rimozione del calore
Il raffreddamento ad aria perimetrale e in-row mantiene la quota maggiore nel 2025, al 71,00%, mentre il raffreddamento a liquido direct-to-chip raggiunge il 40,00% del valore entro il 2035.
| Metodo di rimozione del calore | 2025 (USD) | Quota 2025 | 2035 (USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Raffreddamento ad aria perimetrale e in-row | 365,72 milioni | 71,00% | 786,66 milioni | 7,96% |
| Scambiatori di calore a porta posteriore | 46,36 milioni | 9,00% | 187,30 milioni | 14,98% |
| Raffreddamento a liquido direct-to-chip | 87,57 milioni | 17,00% | 749,20 milioni | 23,94% |
| Raffreddamento a immersione | 15,45 milioni | 3,00% | 149,84 milioni | 25,51% |
Per tipo di struttura
I campus hyperscale e AI crescono dal 46,00% al 58,00% del valore con il riempimento di Rio AI City, Scala AI City e delle region AWS.
| Tipo di struttura | 2025 (USD) | Quota 2025 | 2035 (USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Campus hyperscale e AI | 236,95 milioni | 46,00% | 1,09 miliardi | 16,45% |
| Strutture di colocation | 154,53 milioni | 30,00% | 468,25 milioni | 11,72% |
| Imprese e pubblica amministrazione | 82,42 milioni | 16,00% | 168,57 milioni | 7,42% |
| Siti edge | 41,21 milioni | 8,00% | 149,84 milioni | 13,78% |
Per densità dei rack
I rack oltre 80 kW crescono più rapidamente, al 30,70% annuo, partendo dal 5,00% del valore 2025, perché i rack GPU per l’addestramento AI arrivano in Brasile e Messico.
| Densità dei rack | 2025 (USD) | Quota 2025 | 2035 (USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Sotto 10 kW per rack | 206,04 milioni | 40,00% | 262,22 milioni | 2,44% |
| Da 10 a 30 kW per rack | 195,74 milioni | 38,00% | 561,90 milioni | 11,12% |
| Da 30 a 80 kW per rack | 87,57 milioni | 17,00% | 674,28 milioni | 22,64% |
| Oltre 80 kW per rack | 25,76 milioni | 5,00% | 374,60 milioni | 30,70% |
Esclusiva DC: la scala di raffreddamento secondo il limite idrico REDATA, 5 progetti di sala a San Paolo
Solo 3 dei 5 progetti di sala più comuni a San Paolo rispettano il limite idrico di 0,05 L/kWh di REDATA, secondo la scala di raffreddamento secondo il limite idrico REDATA. La scala è un modello di DC Market Insights basato su 6 input: capex per MW, consumo idrico annuo, PUE di progetto, ore climatiche di San Paolo, prezzo dell’elettricità e limite REDATA.
| Progetto di sala (San Paolo, 10 MW IT) | Capex termico (milioni di USD per MW) | WUE tipico (L/kWh) | PUE di progetto | Rispetta il limite REDATA di 0,05 L/kWh? |
|---|---|---|---|---|
| Torri di raffreddamento aperte + chiller raffreddati ad acqua | 1,10 | 1,20-1,80 | 1,30 | No |
| Dry cooler adiabatici + chiller raffreddati ad aria | 1,25 | 0,10-0,30 | 1,38 | Solo con limiti sull’acqua |
| Chiller raffreddati ad aria con free cooling, circuito chiuso | 1,30 | 0,00-0,02 | 1,42 | Sì |
| Circuito direct-to-chip (70%) + dry cooler + aria residua | 1,85 | 0,00-0,03 | 1,22 | Sì |
| Immersione monofase + dry cooler | 2,05 | 0,00-0,01 | 1,12 | Sì |
La scala mostra il compromesso che gli acquirenti devono affrontare: il progetto più economico per MW non supera il test sull’acqua, e i progetti conformi costano da 0,20 a 0,95 milioni di USD in più per MW, ma direct-to-chip e immersione ne recuperano una parte grazie a un PUE inferiore di 0,20, che vale circa 0,17 milioni di USD per MW all’anno a 100 USD per MWh. DC Market Insights usa questa scala per fissare nel modello il contenuto delle sale raffreddate ad aria a 1,20-1,30 milioni di USD per MW e il contenuto a liquido a 1,90 milioni di USD per MW.
Approfondimenti regionali: quale paese latinoamericano spende di più per la gestione termica dei data center?
Il Brasile è il paese dell’America Latina che spende di più per la gestione termica dei data center, con il 48,00% del valore 2025, e cresce più rapidamente, al 14,24% annuo. REDATA e il piano di carico ONS portano campus da gigawatt a San Paolo, Rio de Janeiro e Rio Grande do Sul.
| Regione | 2025 (USD) | Quota 2025 | 2035 (USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Brasile | 247,25 milioni | 48,00% | 936,50 milioni | 14,24% |
| Messico | 123,62 milioni | 24,00% | 412,06 milioni | 12,79% |
| Cono Sud | 77,27 milioni | 15,00% | 290,31 milioni | 14,15% |
| Paesi andini | 46,36 milioni | 9,00% | 159,21 milioni | 13,13% |
| America Centrale e Caraibi | 20,60 milioni | 4,00% | 74,92 milioni | 13,78% |
Brasile
La quota del Brasile sale dal 48,00% al 50,00% perché ONS prevede 1.312 MW di carico medio aggiuntivo dei data center nel Sudest e Centro-Ovest entro il 2030 e RJO2 di Elea aggiunge circa 80 MW a Rio de Janeiro nel 2026.
Messico
Il Messico detiene il 24,00% del valore 2025, concentrato a Querétaro, dove la Region AWS Mexico (Central) è stata aperta nel gennaio 2025 con un progetto raffreddato ad aria e oltre 5 miliardi di USD pianificati in 15 anni.
Cono Sud
Il Cono Sud (Cile, Argentina e Uruguay) detiene il 15,00% del valore 2025 e cresce del 14,15% annuo; la Presidenza dell’Uruguay ha dichiarato nell’aprile 2026 che il data center di Google a Canelones comporta un investimento totale di circa 850 milioni di USD (Fonte: Presidenza dell’Uruguay).
Paesi andini
Colombia, Perù ed Ecuador detengono il 9,00% del valore 2025, con sale di colocation a Bogotá e Lima che si affidano ancora principalmente al raffreddamento ad aria perimetrale con rack sotto i 15 kW.
America Centrale e Caraibi
Panama, Costa Rica, Repubblica Dominicana e mercati minori detengono il 4,00% del valore 2025, dove i climi caldi e umidi mantengono elevate tutto l’anno le ore di funzionamento dei chiller.
Analisi per paese: quali paesi concentrano la maggior parte della spesa termica per i data center in America Latina?
Brasile e Messico insieme concentrano il 72,00% del valore della gestione termica dei data center in America Latina nel 2025, e l’Uruguay è il paese in più rapida crescita, al 19,26% annuo.
| Posizione | Paese | Regione | 2025 (USD) | 2035 (USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Brasile | Brasile | 247,25 milioni | 936,50 milioni | 14,24% |
| 2 | Messico | Messico | 123,62 milioni | 412,06 milioni | 12,79% |
| 3 | Cile | Cono Sud | 54,09 milioni | 187,30 milioni | 13,22% |
| 4 | Colombia | Paesi andini | 28,33 milioni | 99,27 milioni | 13,36% |
| 5 | Argentina | Cono Sud | 12,88 milioni | 43,08 milioni | 12,83% |
| 6 | Perù | Paesi andini | 12,88 milioni | 44,95 milioni | 13,31% |
| 7 | Uruguay | Cono Sud | 10,30 milioni | 59,94 milioni | 19,26% |
| 8 | Panama | America Centrale e Caraibi | 9,27 milioni | 33,71 milioni | 13,78% |
| 9 | Costa Rica | America Centrale e Caraibi | 6,18 milioni | 22,48 milioni | 13,78% |
| 10 | Ecuador | Paesi andini | 5,15 milioni | 14,98 milioni | 11,27% |
| 11 | Repubblica Dominicana | America Centrale e Caraibi | 3,09 milioni | 11,24 milioni | 13,78% |
| 12 | Resto dell’America Latina | America Centrale e Caraibi | 2,06 milioni | 7,49 milioni | 13,78% |
Tra i paesi più grandi, la Colombia cresce più rapidamente, al 13,36% annuo, poiché le sale di colocation di Bogotá aggiungono suite a densità più elevata, mentre il Cile cresce del 13,22% annuo con l’entrata in funzione della Region AWS e di oltre 30 progetti censiti dal Ministero della Scienza.
Scenari di previsione: come potrebbe essere la gestione termica dei data center in America Latina nel 2035?
Entro il 2035 la gestione termica dei data center in America Latina raggiunge 1,87 miliardi di USD nello scenario base, in un intervallo compreso tra 1,55 miliardi e 2,23 miliardi di USD (stima DC Market Insights).
| Scenario | Valore 2035 (USD) | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | 1,55 miliardi | 11,68% | Le code di rete ritardano il 20% dei MW pianificati; la quota AI della nuova capacità resta intorno al 45% |
| Base | 1,87 miliardi | 13,78% | La nuova capacità IT raggiunge 800 MW all’anno; quota AI al 60% dei nuovi MW entro il 2035 |
| Alto | 2,23 miliardi | 15,78% | Le fasi di Rio AI City e Scala AI City arrivano nei tempi previsti; quota AI al 70% |
Attori principali: chi fornisce la gestione termica dei data center in America Latina?
Vertiv guida la gestione termica dei data center in America Latina con circa il 17% del valore 2025 (stima DC Market Insights). I primi tre fornitori, Vertiv, Schneider Electric e Stulz, detengono circa il 36%, sulla base delle stime di DC Market Insights relative alle unità di raffreddamento installate e ai contratti di servizio.
- Vertiv
- Schneider Electric
- Stulz
- Trane Technologies
- Carrier
- Johnson Controls
- Daikin
- Rittal
- Mitsubishi Electric
- LG Electronics
- Delta Electronics
- nVent
- Modine (Airedale)
- CoolIT Systems
- Munters
Nel marzo 2026 Vertiv ha annunciato un ampliamento del suo stabilimento di Mexicali, in Messico, che dovrebbe aumentare la capacità produttiva regionale di circa il 45%, per apparecchiature elettriche anziché di raffreddamento (Fonte: Vertiv), e nel marzo 2026 ha comunicato un riconoscimento regionale per la sua attività latinoamericana nelle infrastrutture per AI e calcolo ad alte prestazioni (Fonte: Vertiv). Schneider Electric e Stulz competono su chiller, CRAH e CDU, mentre Trane Technologies, Carrier e Johnson Controls forniscono grandi impianti centrali ai campus hyperscale.
Sviluppi recenti: che cosa è cambiato nel raffreddamento dei data center in America Latina dal 2025?
Sei sviluppi datati dal 2025 hanno cambiato la gestione termica dei data center in America Latina, a partire dalla legge REDATA del Brasile di settembre 2026.
- Nell’ottobre 2026 la prima sessione di accesso ONS del 2026 ha assegnato 228 MW presso la sottostazione Replan 440 kV di San Paolo (Fonte: ONS).
- Nel settembre 2026 il Brasile ha promulgato la Legge 15,504 (REDATA) con un limite WUE di 0,05 L/kWh (Fonte: Camera dei Deputati, Brasile).
- Nel settembre 2026 Google ha comunicato di aver restituito al bacino cileno del Maipo più acqua di quanta ne abbia usata nel 2025 il suo data center di Quilicura (Fonte: Google).
- Nell’aprile 2026 la Presidenza dell’Uruguay ha stimato l’investimento totale del data center di Google a Canelones in circa 850 milioni di USD (Fonte: Presidenza dell’Uruguay).
- Nel novembre 2025 Vertiv ha installato sistemi di formazione sul raffreddamento a liquido presso la sua academy di Barueri, a San Paolo (Fonte: Vertiv).
- Nel maggio 2025 Elea ha annunciato Rio AI City con raffreddamento senza acqua e circa 80 MW presso RJO2 nel 2026 (Fonte: Elea Data Centers).
Metodologia: come il modello valuta il mercato della gestione termica dei data center in America Latina
DC Market Insights valuta il mercato della gestione termica dei data center in America Latina 515,10 milioni di USD nel 2025 con un modello bottom-up di 16 anni, 5 regioni e 12 paesi. In questo modello, 300 MW di nuova capacità IT e 1.414 MW di carico operativo determinano il valore 2025.
Valore delle nuove costruzioni = nuovi MW IT × (quota raffreddata ad aria × 1,20 milioni di USD per MW + quota AI × 1,90 milioni di USD per MW), con la quota AI che sale dal 20% nel 2025 al 60% nel 2035; valore operativo = MW IT installati nell’anno precedente × 80 mila USD per MW-anno, in aumento dell’1% all’anno; la capacità installata viene dismessa all’1,5% annuo. Il modello riconcilia 15 fatti datati e 6 input della scala; le ripartizioni per segmento, regione e paese sommano al totale nel 2025 e nel 2035. Si veda la metodologia di ricerca per l’approccio della casa e il mercato della gestione termica dei data center per la visione globale.
- Limite 1 (tetto): il valore termico 2025 delle nuove costruzioni, pari a 402,00 milioni di USD, corrisponde a circa il 15% di una spesa infrastrutturale stimata di 2,7 miliardi di USD per 300 MW a 9 milioni di USD per MW, entro la consueta quota di raffreddamento del 12-18%.
- Limite 2 (tetto): la nuova capacità IT brasiliana nel 2030 nel modello, il 50% di 700 MW, è inferiore a circa 1,6 GW di carico IT implicito nei 2.157 MW di carico medio aggiuntivo dei data center previsti da ONS per il 2030.
- Limite 3 (minimo): gli oltre 4 miliardi di USD di progetti di data center in sviluppo in Cile, con una quota di raffreddamento del 12%, danno circa 480 milioni di USD di spesa termica futura, al di sopra del valore termico modellato delle nuove costruzioni del Cile per il 2026-2028.
Indice
- 01Statistiche chiave di mercato: quanto vale il mercato della gestione termica dei data center in America Latina nel 2026?
- 1.1Quadro del mercato, 2025, 2026 e 2035
- 02Punti chiave: per cosa devono pianificare gli acquirenti di raffreddamento per data center in America Latina?
- 2.1Crescita della spesa nel 2026
- 2.2Quota del raffreddamento a liquido, 2025 e 2035
- 2.3Servizi e software sulla base operativa
- 2.4Regole sull'acqua e progettazione del raffreddamento
- 03Sintesi del mercato della gestione termica dei data center in America Latina: quanto ha speso la regione per la rimozione del calore dei data center nel 2025?
- 3.1Attributi del quadro di mercato e dimensione, 2020-2035
- 04Che cosa comprende il mercato della gestione termica dei data center in America Latina?
- 4.1Incluso
- 4.2Escluso
- 4.3Come si combinano i segmenti
- 05Perché le stime del mercato della gestione termica dei data center in America Latina differiscono?
- 5.1Confronto dell'ambito: cosa rientra e cosa non rientra in questo report
- 06Fattori trainanti del mercato: perché cresce la spesa per il raffreddamento dei data center in America Latina?
- 6.1Il limite idrico di 0,05 L/kWh di REDATA cambia i prezzi degli impianti di raffreddamento brasiliani
- 6.2ONS prevede 2.157 MW di carico aggiuntivo dei data center in Brasile entro il 2030
- 6.3Le region AWS in Cile e Messico fissano uno standard di progettazione basato sull'aria
- 07Tendenze di mercato: come sta cambiando il raffreddamento dei data center in America Latina?
- 7.1Il raffreddamento senza acqua diventa un argomento di marketing per i campus AI
- 7.2Le competenze sul raffreddamento a liquido arrivano tramite i centri di formazione dei fornitori
- 7.3I campus da gigawatt spostano gli ordini di raffreddamento verso contratti quadro di lunga durata
- 08Sfide di mercato: che cosa frena i progetti di gestione termica dei data center in America Latina?
- 8.1Stress idrico nel nord del Cile, a Querétaro e a San Paolo
- 8.2Le code di connessione alla rete ritardano gli ordini di raffreddamento
- 09Opportunità di mercato: dove possono vincere i fornitori di gestione termica in America Latina?
- 9.1Contratti di servizio su una base operativa di 7,8 GW
- 9.2Retrofit direct-to-chip nelle sale di colocation
- 10Prezzi: quanto costa per MW la gestione termica dei data center in America Latina?
- 10.1Contenuto termico per MW, 2020-2035
- 11Norme e regolamentazione: quali regole definiscono il raffreddamento dei data center in America Latina?
- 11.1Brasile, Legge 15,504 del 15 settembre 2026 (REDATA)
- 11.2Brasile, Misura Provvisoria 1,318 del 17 settembre 2025
- 11.3Cile, Piano nazionale per i data center (PDATA)
- 11.4Linee guida termiche ASHRAE
- 11.5Riduzione graduale dei refrigeranti secondo l'Emendamento di Kigali
- 12Segmentazione del mercato: quale segmento della gestione termica dei data center in America Latina è in testa?
- 12.1Per componente
- 12.2Apparecchiature di raffreddamento e installazione
- 12.3Gestione del flusso d'aria e contenimento
- 12.4Software e sensori di monitoraggio termico
- 12.5Servizi di manutenzione termica e ingegneria
- 12.6Per metodo di rimozione del calore
- 12.7Raffreddamento ad aria perimetrale e in-row
- 12.8Scambiatori di calore a porta posteriore
- 12.9Raffreddamento a liquido direct-to-chip
- 12.10Raffreddamento a immersione
- 12.11Per tipo di struttura
- 12.12Campus hyperscale e AI
- 12.13Strutture di colocation
- 12.14Imprese e pubblica amministrazione
- 12.15Siti edge
- 12.16Per densità dei rack
- 12.17Sotto 10 kW per rack
- 12.18Da 10 a 30 kW per rack
- 12.19Da 30 a 80 kW per rack
- 12.20Oltre 80 kW per rack
- 13Esclusiva DC: la scala di raffreddamento secondo il limite idrico REDATA, 5 progetti di sala a San Paolo
- 13.1Cinque progetti di sala a confronto con il limite di 0,05 L/kWh
- 14Approfondimenti regionali: quale paese latinoamericano spende di più per la gestione termica dei data center?
- 14.1Brasile
- 14.2Messico
- 14.3Cono Sud
- 14.4Paesi andini
- 14.5America Centrale e Caraibi
- 15Analisi per paese: quali paesi concentrano la maggior parte della spesa termica per i data center in America Latina?
- 15.1Brasile
- 15.2Messico
- 15.3Cile
- 15.4Colombia
- 15.5Argentina
- 15.6Perù
- 15.7Uruguay
- 15.8Panama
- 15.9Costa Rica
- 15.10Ecuador
- 15.11Repubblica Dominicana
- 15.12Resto dell'America Latina
- 16Scenari di previsione: come potrebbe essere la gestione termica dei data center in America Latina nel 2035?
- 16.1Scenario basso
- 16.2Scenario base
- 16.3Scenario alto
- 17Attori principali: chi fornisce la gestione termica dei data center in America Latina?
- 17.1Vertiv
- 17.2Schneider Electric
- 17.3Stulz
- 17.4Trane Technologies
- 17.5Carrier
- 17.6Johnson Controls
- 17.7Daikin
- 17.8Rittal
- 18Sviluppi recenti: che cosa è cambiato nel raffreddamento dei data center in America Latina dal 2025?
- 18.1Ottobre 2026: la sessione di accesso ONS assegna 228 MW
- 18.2Settembre 2026: il Brasile promulga la Legge 15,504 (REDATA)
- 18.3Settembre 2026: rapporto di Google sull'acqua del bacino del Maipo
- 18.4Aprile 2026: investimento di Google a Canelones, Uruguay
- 18.5Novembre 2025: formazione Vertiv sul raffreddamento a liquido, Barueri
- 18.6Maggio 2025: Rio AI City di Elea
- 19Metodologia: come il modello valuta il mercato della gestione termica dei data center in America Latina
- 19.1Limite 1 (tetto)
- 19.2Limite 2 (tetto)
- 19.3Limite 3 (minimo)
- Fig. 1Dimensione del mercato della gestione termica dei data center in America Latina, 2020-2035
- Tabella 1Attributi del quadro di mercato
- Tabella 2Confronto dell'ambito
- Tabella 3Contenuto termico per MW, 2020-2035
- Tabella 4Mercato per componente, 2025 e 2035
- Tabella 5Mercato per metodo di rimozione del calore, 2025 e 2035
- Tabella 6Mercato per tipo di struttura, 2025 e 2035
- Tabella 7Mercato per densità dei rack, 2025 e 2035
- Tabella 8Scala di raffreddamento secondo il limite idrico REDATA
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10Prime 12 nazioni, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
724,48 milioni di USD nel 2026, in crescita del 40,65% rispetto a 515,10 milioni di USD nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga 1,87 miliardi di USD entro il 2035, con un CAGR del 13,78% dal 2025.
515,10 milioni di USD: 300 MW di nuova capacità IT × 1,34 milioni di USD di contenuto termico per MW più 1.414 MW di carico operativo × 80 mila USD all’anno, secondo DC Market Insights.
0,05 L/kWh: REDATA fissa un’efficienza d’uso dell’acqua pari o inferiore a 0,05 L/kWh per le agevolazioni fiscali, il che esclude le torri di raffreddamento aperte e favorisce chiller a circuito chiuso, dry cooler e raffreddamento a liquido, aggiungendo circa l’8% al costo termico per MW.
48,00% del valore 2025 va al Brasile, che cresce del 14,24% all’anno mentre ONS prevede 2.157 MW di carico aggiuntivo dei data center entro il 2030.
25,51% all’anno fino al 2035 per il raffreddamento a immersione; il raffreddamento a liquido direct-to-chip sale dal 17,00% al 40,00% del valore con la diffusione dei rack oltre 30 kW.
1,20 milioni di USD circa per MW per una sala raffreddata ad aria e 1,90 milioni di USD per MW per una sala AI raffreddata a liquido nel 2025, più circa 80 mila USD per MW operativo all’anno (stima DC Market Insights).
17% circa del valore 2025 va a Vertiv, leader del mercato; Vertiv, Schneider Electric e Stulz insieme detengono circa il 36%, seguite da Trane Technologies, Carrier, Johnson Controls e Daikin (stima DC Market Insights).
19,26% all’anno fino al 2035 per l’Uruguay, con l’entrata in funzione del data center di Google a Canelones e un investimento di circa 850 milioni di USD.
724,48 milioni di USD nel 2026 è il valore di DC Market Insights, che conta solo la rimozione del calore lato struttura a partire dai MW di capacità IT; definizioni più ampie aggiungono ventole e dissipatori dei server, l’elettricità per il raffreddamento e il raffreddamento di comfort.
1,87 miliardi di USD nello scenario base, tra 1,55 miliardi e 2,23 miliardi di USD negli scenari basso e alto, con la nuova capacità IT che raggiunge 800 MW all’anno (stima DC Market Insights).
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.