
Markt für Rechenzentrumstransformation: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrumstransformation: 2025 lag das Marktvolumen bei USD 16.98 Mrd.; bis 2035 soll es bei einer CAGR von 8.38 % auf USD 37.95 Mrd. steigen. Auf North America entfallen 39.4% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 7. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Normen und Regulierung
- 07Wertschöpfungskette und Anbieter-Ökosystem
- 08Marktgröße und Prognose
- 09Markt nach Servicetyp
- 10Markt nach Rechenzentrumstyp
- 23Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 17Profilierte Unternehmen
Regionale Analyse
- North America39.4%
- Asia Pacific25.5%
- Europe25.3%
- Latin America5.1%
- Middle East and Africa4.6%
Profilierte Unternehmen
- Kyndryl
- IBM
- Accenture
- DXC Technology
- NTT DATA
- Fujitsu
- HCL Technologies
- Atos
- Cisco Systems
- Dell Technologies
- Hewlett Packard Enterprise
- Nutanix
- Broadcom (VMware)
- Equinix
- Schneider Electric
- Vertiv
- Amazon Web Services
Vollständige Analyse
Der Markt für Rechenzentrumstransformation umfasst die Dienstleistungen und Projekte von Drittanbietern, mit denen bestehende Rechenzentren konsolidiert, verlagert, migriert, modernisiert und automatisiert werden, von Serverräumen in Unternehmen bis zu Colocation- und Hyperscale-Hallen. DC Market Insights bewertet den globalen Markt für Rechenzentrumstransformation im Jahr 2025 mit USD 16,98 Mrd. und prognostiziert bis 2035 USD 37,95 Mrd., was einer CAGR von 8,38 % entspricht. Der Wert für 2025 wird aus dem installierten Bestand abgeleitet: rund 116 GW IT-Kapazität in Rechenzentren, von denen 2025 etwa 7.180 MW ein Transformationsprojekt durchliefen, bei durchschnittlichen Ausgaben für Drittanbieter von USD 2,36 Mio. pro transformiertem MW. Automatisierungs- und Optimierungsdienste sind mit 13,57 % pro Jahr das am schnellsten wachsende Segment, weil Effizienzvorschriften und Fachkräftemangel die Betreiber zu softwaregestütztem Betrieb drängen, und der Nahe Osten und Afrika ist mit 11,72 % pro Jahr die am schnellsten wachsende Region, da neue Colocation- und Cloud-Campusse dort ihre ersten Erneuerungszyklen erreichen.
Zusammenfassung
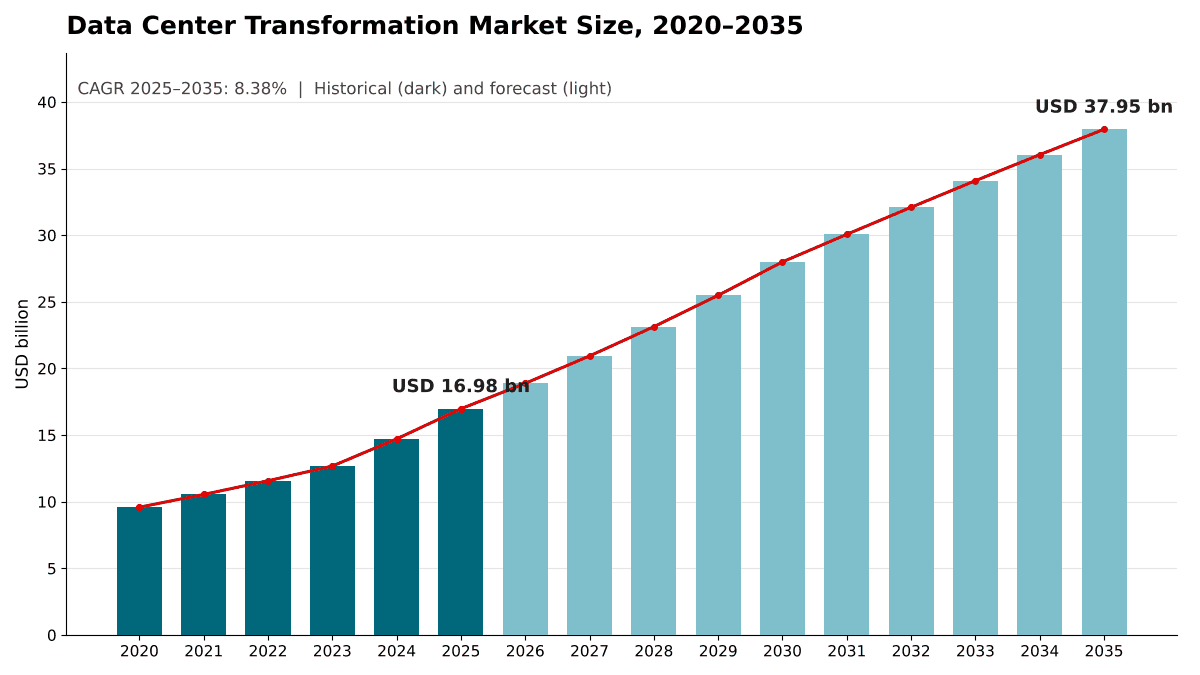
Die globale Größe des Marktes für Rechenzentrumstransformation wurde 2020 auf USD 9,59 Mrd. beziffert, erreichte 2025 USD 16,98 Mrd. und soll bis 2035 USD 37,95 Mrd. erreichen, bei einer CAGR von 8,38 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Größe des Marktes für Rechenzentrumstransformation 2025 | USD 16,98 Mrd. |
| Markt für Rechenzentrumstransformation, CAGR | 8,38 % |
| Größe des Marktes für Rechenzentrumstransformation 2035 | USD 37,95 Mrd. |
Der Markt wuchs zwischen 2020 und 2025 um 12,10 % pro Jahr, und allein 2025 legte er gegenüber 2024 um 15,4 % zu, als Unternehmen virtualisierte Umgebungen auf neue Plattformen umstellten, Workloads in Colocation und Cloud verlagerten und begannen, ältere Hallen für dichtere Racks nachzurüsten. DC Market Insights schätzt, dass der Anteil der installierten Kapazität, der jedes Jahr ein Transformationsprojekt durchläuft, von etwa 5,1 % im Jahr 2020 auf 6,2 % im Jahr 2025 gestiegen ist.
Das Wachstum verlangsamt sich von 2025 bis 2035 auf 8,38 % pro Jahr, weil der Unternehmensbestand, nach wie vor die größte Auftragsquelle, von etwa 34 GW auf etwa 27 GW schrumpft, sodass die Transformationsausgaben von Unternehmen mit -0,09 % pro Jahr nahezu stagnieren. Das Wachstum verlagert sich zu Colocation-, Hyperscale- und Edge-Betreibern, deren installierter Bestand sich fast verdreifacht und deren ältere Hallen Modernisierungen bei Stromversorgung, Kühlung und Automatisierung statt einer Verlagerung benötigen.
Marktumfang: Was umfasst der Markt für Rechenzentrumstransformation?
Der Markt für Rechenzentrumstransformation umfasst bezahlte Leistungen von Drittanbietern, die verändern, wie ein bestehender Rechenzentrumsbestand untergebracht, betrieben oder mit Strom versorgt wird, bewertet in laufenden US-Dollar zum Zeitpunkt des Vertragsabschlusses, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf USD 16,98 Mrd.
Eingeschlossen. Konsolidierungs- und Verlagerungsdienste (Bestandsbewertung, Planung von Standortschließungen, physische Umzüge und Rechenzentrumsverlagerung), Cloud- und Colocation-Migrationsdienste (Anwendungserkennung, Workload-Migration, Umstellung virtualisierter Umgebungen auf neue Plattformen und Umschaltung), Infrastrukturmodernisierungsdienste (Planung, Integration und Projektmanagement für Modernisierungen von Stromversorgung, Kühlung, Racks und Netzwerk in laufenden Anlagen, einschließlich Nachrüstungen mit Flüssigkeitskühlung) sowie Automatisierungs- und Optimierungsdienste (Einführung von Data Center Infrastructure Management (DCIM), Infrastructure as Code, Energie- und Luftstromoptimierung sowie Betriebsautomatisierung), erbracht entweder als Projekte oder im Rahmen von Managed-Transformation-Verträgen.
Ausgeschlossen. Hardware und Softwarelizenzen, die getrennt von der Dienstleistung gekauft werden (Server, Speicher, Switches, USV-Systeme, Kältemaschinen, Kühlgeräte und DCIM-Lizenzen), der Bau neuer Greenfield-Rechenzentren, laufender Public-Cloud-Verbrauch, Managed Hosting im Regelbetrieb, Outsourcing und Infrastrukturmanagement nach Abschluss der Transformation sowie die Stilllegung und IT-Asset-Disposition ausgemusterter Geräte.
Wie die Segmente zusammenhängen. Die Aufteilungen nach Servicetyp, Rechenzentrumstyp, Bereitstellungsmodell und Endnutzerbranche teilen jeweils dieselben USD 16,98 Mrd. neu auf. Der Rechenzentrumstyp erfasst, wo die Arbeit erbracht wird: Eine Migration aus einem Serverraum eines Unternehmens in eine Colocation wird den Unternehmensrechenzentren zugerechnet, weil der transformierte Bestand der des Unternehmens ist.
Markttreiber: Was treibt den Markt für Rechenzentrumstransformation an?
Drei Treiber heben den Markt für Rechenzentrumstransformation von USD 16,98 Mrd. im Jahr 2025 auf USD 37,95 Mrd. bis 2035: ein veralteter Unternehmensbestand, der noch 45 % der IT-Workloads beherbergt, Effizienzvorschriften, die älteren Anlagen eine Frist setzen, und eine Neubepreisung von Virtualisierungssoftware, die eine Welle von Plattformumstellungen erzwungen hat. Zusammen erzeugten sie 2025 Konsolidierungs-, Verlagerungs- und Migrationsaufträge im Wert von etwa USD 8,23 Mrd.
Veraltete Unternehmensbestände erzeugen Transformationsaufträge über USD 9,79 Mrd.
Unternehmensrechenzentren sind mit USD 9,79 Mrd. bzw. 57,7 % des Marktes 2025 die größte Quelle von Transformationsausgaben. Die globale Umfrage 2025 des Uptime Institute ergab, dass On-Premises-Rechenzentren weiterhin grundlegend sind, da sich noch 45 % der IT-Workloads in unternehmenseigenen Anlagen befinden. DC Market Insights schätzt den installierten Unternehmensbestand 2025 auf etwa 34 GW IT-Kapazität und modelliert, dass 9,0 % davon, etwa 3.060 MW, jedes Jahr ein Konsolidierungs-, Migrations- oder Modernisierungsprojekt durchlaufen, bei Ausgaben für Drittanbieter von etwa USD 3,20 Mio. pro MW. Ein stillgelegter Raum fällt anschließend in den Bereich des Marktes für Rechenzentrums-Stilllegungsdienste.
Effizienzvorschriften setzen älteren Anlagen Fristen
Die durchschnittliche Power Usage Effectiveness (PUE) lag in der Umfrage 2025 des Uptime Institute bei 1,54, und Uptime meldete das sechste Jahr in Folge kaum Veränderungen, da Verbesserungen durch veraltete Infrastruktur begrenzt werden. Die Regulierungsbehörden setzen nun Termine. Nach dem deutschen Energieeffizienzgesetz (EnEfG) müssen Rechenzentren, die vor dem 1. Juli 2026 den Betrieb aufgenommen haben, ab Juli 2027 eine PUE von 1,5 und ab Juli 2030 von 1,3 erreichen. In der Europäischen Union verpflichtet die Delegierte Verordnung (EU) 2024/1364 der Kommission Betreiber von Rechenzentren mit mindestens 500 kW installierter IT-Leistung, wesentliche Leistungskennzahlen an eine europäische Datenbank zu melden, wobei die Berichte ab 2025 jedes Jahr bis zum 15. Mai fällig sind. Ältere Hallen können diese Ziele nur durch Kühlungsnachrüstungen, Einhausung, Steuerung und Überwachung erreichen, weshalb Automatisierung und Optimierung im Modell von DC Market Insights mit 13,57 % pro Jahr der am schnellsten wachsende Servicetyp ist.
Neubepreisung der Virtualisierung löst eine Welle von Plattformumstellungen aus
Die Umstellung von VMware auf Abonnementpakete nach der Übernahme durch Broadcom veränderte die Wirtschaftlichkeit des virtualisierten Unternehmensbestands. Von Network World zitierte Kundenberichte bezifferten die Preiserhöhungen auf 150 % bis 500 %, während Broadcom-CEO Hock Tan erklärte, dass 87 % der 10.000 größten VMware-Kunden das Private-Cloud-Paket VMware Cloud Foundation abonniert hätten. Einige Kunden wechselten stattdessen: Nutanix gewann im Geschäftsjahr 2026 über 3.000 Neukunden, und seine Führung bezeichnete VMware als stetige und wachsende Quelle dieser Abschlüsse, wobei in den nächsten fünf Jahren noch viel Migrationsarbeit zu leisten sei. DC Market Insights schätzt die Cloud- und Colocation-Migrationsdienste 2025 auf USD 4,90 Mrd., 28,9 % des Marktes.
Markttrends: Wie verändert sich die Rechenzentrumstransformation?
Der Markt für Rechenzentrumstransformation verlagert sich von der Auslagerung von Workloads aus alten Räumen hin zur Modernisierung der verbleibenden Hallen: Infrastrukturmodernisierung und Automatisierung werden bis 2035 70,6 % der Ausgaben ausmachen, gegenüber 51,5 % im Jahr 2025.
Dichtere Racks machen laufende Hallen zu Nachrüstungsprojekten
Die Umfrage 2025 des Uptime Institute ergab, dass die durchschnittliche Rack-Leistungsdichte langsam steigt, getrieben von Racks im Bereich von 10 kW bis 30 kW, wobei nur wenige Anlagen über 30 kW liegen. Für KI-Training gebaute Racks sind für höhere Dichten ausgelegt, daher rüsten Betreiber die Stromverteilung nach und ergänzen Flüssigkeitskühlung in Hallen, die bereits in Betrieb sind. Die Internationale Energieagentur (IEA) schätzt, dass Rechenzentren 2024 etwa 415 TWh Strom verbrauchten, und erwartet, dass sich der Verbrauch bis 2030 auf rund 945 TWh mehr als verdoppelt. DC Market Insights prognostiziert, dass die Transformationsausgaben in Hyperscale- und Cloud-Rechenzentren um 19,17 % pro Jahr wachsen, von USD 2,35 Mrd. im Jahr 2025 auf USD 13,58 Mrd. im Jahr 2035, am schnellsten unter den vier Rechenzentrumstypen.
Infrastructure as Code wird Teil des Transformationsvertrags
Automatisierung wird nun mit dem Umzug mitgeliefert. Im Februar 2025 schloss IBM die Übernahme von HashiCorp zu einem Unternehmenswert von USD 6,4 Mrd. ab und brachte damit Tools zur Infrastrukturbereitstellung in dasselbe Unternehmen wie seine Beratungs- und Infrastruktursparten. DC Market Insights schätzt, dass der Anteil der Automatisierungs- und Optimierungsdienste von 16,3 % des Marktes im Jahr 2025 auf 26,0 % im Jahr 2035 steigt, weil Betreiber, die nicht genügend Personal einstellen können, stattdessen Automatisierung einkaufen. Die softwaregestützte Steuerung von Arbeitsabläufen über Anlagen hinweg behandelt unser Bericht zum Markt für Rechenzentrumsorchestrierung.
Managed-Transformation-Verträge gewinnen Anteile
Große Käufer schließen zunehmend mehrjährige Verträge ab, die den Umzug mit dem Betrieb bündeln. Kyndryl meldete für das Geschäftsjahr 2026 Vertragsabschlüsse über USD 13,5 Mrd., darunter 38 Verträge über USD 50 Mio. DC Market Insights schätzt, dass der Anteil der Managed Transformation Services von 38,6 % des Marktes im Jahr 2025 auf 42,4 % im Jahr 2035 steigt, bei einem Wachstum von 9,40 % pro Jahr gegenüber 7,69 % für projektbasierte Professional Services.
Marktherausforderungen: Was bremst den Markt für Rechenzentrumstransformation?
Fachkräftemangel und ein schrumpfender Unternehmensbestand halten die Transformationsausgaben von Unternehmen bis 2035 mit -0,09 % pro Jahr auf gleichem Niveau. DC Market Insights erwartet, dass diese beiden Einschränkungen den Markt für Rechenzentrumstransformation stärker bremsen als jeder andere Faktor.
Fast zwei Drittel der Betreiber haben Mühe, Projekte personell zu besetzen
Fast zwei Drittel der Betreiber in der Umfrage 2025 des Uptime Institute meldeten Schwierigkeiten, Personal zu halten, qualifizierte Bewerber zu finden oder beides. Transformationsprojekte konkurrieren mit Neubauten um dieselben Elektro-, Maschinenbau- und Migrationsingenieure, sodass sich Umschaltfenster verschieben und Projektkosten steigen. DC Market Insights berücksichtigt in der Prognose einen Anstieg der Ausgaben für Drittanbieter pro transformiertem MW in Unternehmenshallen von etwa 2,7 % pro Jahr, teilweise um die Arbeitskosten abzubilden.
Konsolidierung verkleinert den Unternehmensbestand, von dem sie lebt
Jeder konsolidierte Raum ist ein Raum weniger, der später transformiert werden kann. Die Data Center Optimization Initiative der US-Bundesregierung zeigt das Muster: Die Behörden schlossen im Haushaltsjahr 2021 58 Rechenzentren (Quelle: Bericht GAO-23-105946 des US Government Accountability Office). Darüber hinaus untersagt das Memo M-19-19 des Office of Management and Budget (OMB) den Behörden, ein neues oder erheblich erweitertes behördeneigenes Rechenzentrum ohne Genehmigung des OMB zu finanzieren. DC Market Insights prognostiziert, dass Konsolidierungs- und Verlagerungsdienste bis 2035 nur um 3,01 % pro Jahr wachsen und ihr Anteil von 19,6 % auf 11,8 % sinkt.
Marktchancen: Wo liegen die neuen Umsatzpotenziale?
Die beiden größten neuen Umsatzpotenziale im Markt für Rechenzentrumstransformation sind Colocation-Betreiber, die ihre bestehenden Hallen modernisieren, mit einem Wachstum von 11,09 % pro Jahr, und Edge-Standorte mit einem Wachstum von 14,86 % pro Jahr.
Colocation-Betreiber geben bis 2035 USD 11,75 Mrd. für Modernisierungen aus
Colocation-Anbieter wachsen und müssen ältere Hallen für dichtere Mieterinstallationen wettbewerbsfähig halten. Equinix meldete für 2025 einen Umsatz von USD 9,217 Mrd., ein Plus von 5 %, und Digital Realty meldete für das vierte Quartal 2025 einen Umsatz von USD 1,6 Mrd., 14 % mehr als ein Jahr zuvor. DC Market Insights schätzt die Transformationsausgaben im Colocation-Bereich 2025 auf USD 4,10 Mrd. bei einem Wachstum von 11,09 % pro Jahr, wobei 44 % davon auf Infrastrukturmodernisierung entfallen.
Die Modernisierung im öffentlichen Sektor bleibt ein stetiger Abnehmer
Die US-Bundesregierung gibt laut dem Government Accountability Office jedes Jahr über USD 100 Mrd. für IT aus, und die Behörden meldeten für die Haushaltsjahre 2012 bis 2021 kumulierte Kosteneinsparungen und vermiedene Kosten aus der Data Center Optimization Initiative von USD 6,6 Mrd. DC Market Insights schätzt die weltweiten Transformationsausgaben von Behörden und Verteidigung 2025 auf USD 2,04 Mrd. bzw. 12,0 % des Marktes.
Edge-Standorte wachsen außerhalb von Hyperscale am schnellsten
Auf Edge-Rechenzentren entfallen 2025 Transformationsausgaben von USD 728,00 Mio., und bis 2035 sollen sie USD 2,91 Mrd. erreichen, eine CAGR von 14,86 %. Überwachung und Automatisierung machen 2025 28 % der Edge-Ausgaben aus.
Preise: Was kostet die Rechenzentrumstransformation pro MW?
Die Transformation eines Unternehmensrechenzentrums kostete 2025 etwa USD 3,20 Mio. an Dienstleistungen von Drittanbietern pro transformiertem MW IT-Kapazität, gegenüber USD 1,90 Mio. in Colocation-Hallen und USD 1,40 Mio. in Hyperscale- und Cloud-Hallen. Dies sind Schätzungen von DC Market Insights ohne separat gekaufte Hardware und Software.
| Ausgaben pro transformiertem MW (Mio. USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Unternehmensrechenzentren | 2,70 | 3,20 | 3,71 | 4,18 |
| Colocation-Rechenzentren | 1,60 | 1,90 | 2,21 | 2,47 |
| Hyperscale- und Cloud-Rechenzentren | 1,10 | 1,40 | 1,58 | 1,69 |
| Edge-Rechenzentren | 2,20 | 2,60 | 2,93 | 3,19 |
| Jährlich transformierter Anteil der installierten Kapazität | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Unternehmensrechenzentren | 7,0 % | 9,0 % | 9,4 % | 8,6 % |
| Colocation-Rechenzentren | 4,5 % | 6,0 % | 6,6 % | 6,1 % |
| Hyperscale- und Cloud-Rechenzentren | 2,5 % | 4,0 % | 4,6 % | 4,1 % |
| Edge-Rechenzentren | 5,0 % | 7,0 % | 8,1 % | 7,6 % |
Die Ausgaben pro MW steigen bei jedem Rechenzentrumstyp, weil Projekte inzwischen Arbeiten an Flüssigkeitskühlung, Stromversorgung und Steuerung umfassen und nicht nur Workload-Umzüge.
Normen und Regulierung: Welche Vorschriften prägen die Rechenzentrumstransformation?
Sechs Normen und Vorschriften legen die Ziele fest, die ein transformiertes Rechenzentrum erfüllen muss: die Infrastrukturnorm ANSI/TIA-942-C, die Normenreihe ISO/IEC 22237, ASHRAE Standard 90.4, das EU-Meldesystem für Rechenzentren, das deutsche EnEfG und, für US-Bundesbehörden, das OMB-Memo M-19-19.
ANSI/TIA-942-C (Mai 2024). Die Telecommunications Industry Association (TIA) hat ihren Telecommunications Infrastructure Standard for Data Centers um neue Anforderungen und Empfehlungen zu Verkabelung, Bodenbelastbarkeit und Mindestschrankbreite aktualisiert, die von Bedeutung sind, wenn Betreiber bestehende Hallen für schwerere, dichtere Geräte neu bestücken.
ISO/IEC 22237. Die Normenreihe ISO/IEC 22237 legt Anforderungen an Einrichtungen und Infrastrukturen von Rechenzentren fest, und ISO/IEC 22237-1 beschreibt die allgemeinen Grundsätze, auf denen die Reihe beruht.
ASHRAE Standard 90.4-2022. Die Norm der American Society of Heating, Refrigerating and Air-Conditioning Engineers (ASHRAE) enthält Mindestanforderungen an die Energieeffizienz für Planung und Betrieb von Rechenzentren.
EU-Bewertungssystem. Die Delegierte Verordnung (EU) 2024/1364 der Kommission legt die Informationen und wesentlichen Leistungskennzahlen fest, die Betreiber von Rechenzentren mit mindestens 500 kW installierter IT-Leistung melden müssen, erstmals bis zum 15. September 2024 und danach jedes Jahr bis zum 15. Mai. Im September 2026 schlug die Europäische Kommission ein gemeinsames Bewertungssystem für Rechenzentren über 500 kW vor und erklärte, dass Rechenzentren 2024 rund 68 TWh des Stroms in der EU verbrauchten.
Deutsches EnEfG. Rechenzentren, die vor dem 1. Juli 2026 den Betrieb aufgenommen haben, müssen ab Juli 2027 eine PUE von 1,5 und ab Juli 2030 von 1,3 erreichen; neuere Rechenzentren müssen 1,2 erreichen.
OMB M-19-19. US-Bundesbehörden dürfen ohne Genehmigung des OMB keine Mittel für ein neues behördeneigenes Rechenzentrum oder dessen erhebliche Erweiterung einplanen, was die Bundesausgaben in Richtung Konsolidierung, Colocation und Cloud lenkt.
Marktsegmentierung: Welches Segment führt den Markt für Rechenzentrumstransformation an?
Infrastrukturmodernisierung führt den Markt für Rechenzentrumstransformation mit 35,2 % des Werts 2025 an, Unternehmensrechenzentren führen bei den Rechenzentrumstypen mit 57,7 %, und IT und Telekommunikation führt bei den Endnutzerbranchen mit 32,4 %. Unter den Servicetypen ist Automatisierung und Optimierung mit 13,57 % pro Jahr das am schnellsten wachsende Segment, weil Effizienzfristen und Fachkräftemangel die Betreiber zu Überwachung, Steuerung und Infrastructure as Code drängen.
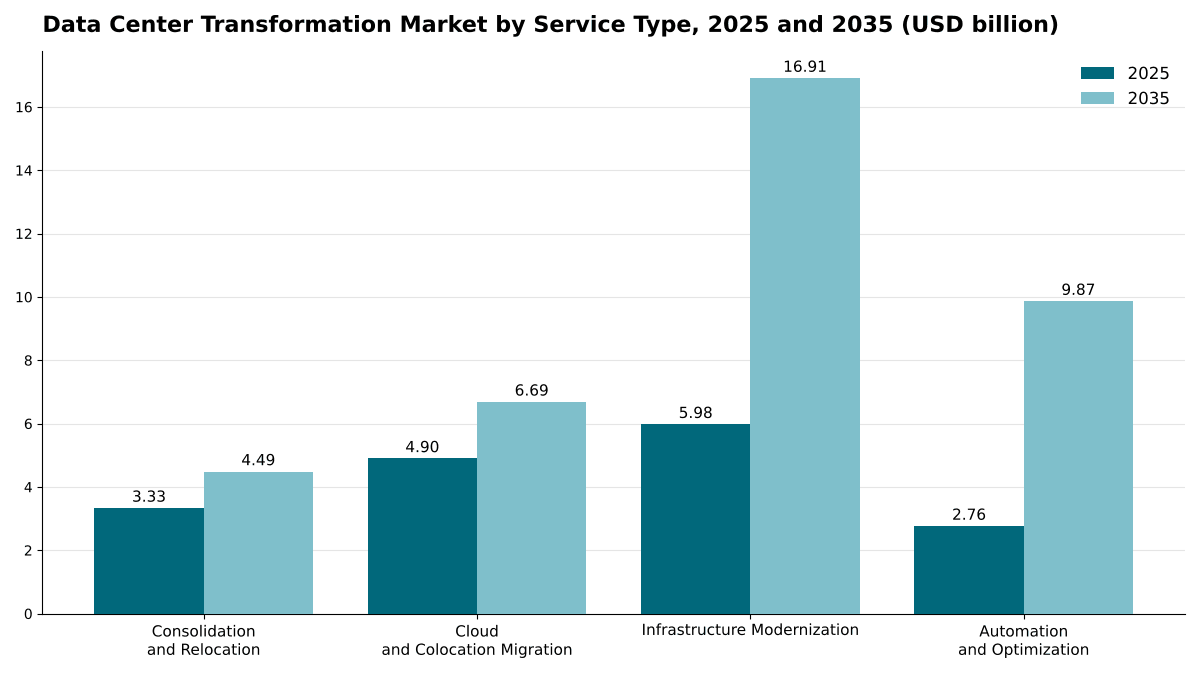
Nach Servicetyp: Infrastrukturmodernisierung führt mit 35,2 %
| Servicetyp | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Konsolidierung und Verlagerung | 3,33 | 19,6 % | 4,49 | 3,01 % |
| Cloud- und Colocation-Migration | 4,90 | 28,9 % | 6,69 | 3,16 % |
| Infrastrukturmodernisierung | 5,98 | 35,2 % | 16,91 | 10,96 % |
| Automatisierung und Optimierung | 2,76 | 16,3 % | 9,87 | 13,57 % |
Die Infrastrukturmodernisierung gewinnt bis 2035 9,4 Prozentpunkte Anteil hinzu, da Nachrüstungen von Stromversorgung und Kühlung für dichtere Racks die Verlagerung als wichtigsten Projekttyp ablösen. Die Cloud- und Colocation-Migration bleibt groß, wächst aber nur um 3,16 % pro Jahr, sobald die Welle der Plattformumstellungen bei der Virtualisierung ihren Höhepunkt überschritten hat.
Nach Rechenzentrumstyp: Unternehmensrechenzentren führen mit 57,7 %
| Rechenzentrumstyp | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unternehmensrechenzentren | 9,79 | 57,7 % | 9,71 | -0,09 % |
| Colocation-Rechenzentren | 4,10 | 24,2 % | 11,75 | 11,09 % |
| Hyperscale- und Cloud-Rechenzentren | 2,35 | 13,9 % | 13,58 | 19,17 % |
| Edge-Rechenzentren | 0,73 | 4,3 % | 2,91 | 14,86 % |
Unternehmensrechenzentren verlieren bis 2035 mehr als die Hälfte ihres Anteils, weil der Bestand selbst schrumpft. Hyperscale- und Cloud-Rechenzentren werden bis 2035 mit 35,8 % zum größten Rechenzentrumstyp, getrieben von der Nachrüstung von Hallen früherer Generationen für KI-Dichten.
Nach Bereitstellungsmodell: Projektbasierte Professional Services führen mit 61,4 %
| Bereitstellungsmodell | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Projektbasierte Professional Services | 10,43 | 61,4 % | 21,87 | 7,69 % |
| Managed Transformation Services | 6,55 | 38,6 % | 16,07 | 9,40 % |
Managed Transformation Services bündeln den Umzug mit einem mehrjährigen Betrieb, was nach Erwartung von DC Market Insights Käufern entgegenkommt, denen eigene Migrationsteams fehlen, darunter vielen mittelgroßen Unternehmen.
Nach Endnutzerbranche: IT und Telekommunikation führt mit 32,4 %
| Endnutzerbranche | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT und Telekommunikation | 5,50 | 32,4 % | 20,76 | 14,21 % |
| BFSI | 3,40 | 20,0 % | 4,99 | 3,92 % |
| Behörden und Verteidigung | 2,04 | 12,0 % | 2,76 | 3,10 % |
| Gesundheitswesen | 1,41 | 8,3 % | 2,06 | 3,90 % |
| Einzelhandel und E-Commerce | 1,40 | 8,3 % | 2,49 | 5,90 % |
| Fertigung und Energie | 2,08 | 12,3 % | 3,19 | 4,37 % |
| Sonstige | 1,16 | 6,8 % | 1,70 | 3,90 % |
IT- und Telekommunikationsbetreiber sind die aktivsten Anwender der Rechenzentrumstransformation, gefolgt von BFSI sowie von Fertigungs- und Energieunternehmen. IT und Telekommunikation umfasst Cloud-, Colocation- und Telekommunikationsbetreiber und übernimmt damit das Wachstum der Hyperscale- und Colocation-Modernisierung, sodass die Branche bis 2035 54,7 % des Marktes erreicht. Banken, Finanzdienstleistungen und Versicherungen (BFSI) sind mit USD 3,40 Mrd. im Jahr 2025 die größte Unternehmensbranche, und Einzelhandel und E-Commerce wächst außerhalb von IT und Telekommunikation mit 5,90 % pro Jahr am schnellsten.
DC Exclusive: Das Transformationsintensitätsmodell und die Matrix Service × Rechenzentrumstyp
Mit USD 3,72 Mrd. im Jahr 2025 ist die Cloud- und Colocation-Migration in Unternehmen die größte einzelne Zelle der Matrix und macht 21,9 % aller Transformationsausgaben aus. Die Matrix stellt gegenüber, was gekauft wird und wo die Arbeit erbracht wird.
| 2025, Mrd. USD | Konsolidierung und Verlagerung | Cloud- und Colocation-Migration | Infrastrukturmodernisierung | Automatisierung und Optimierung | Gesamt |
|---|---|---|---|---|---|
| Unternehmensrechenzentren | 2,55 | 3,72 | 2,35 | 1,18 | 9,79 |
| Colocation-Rechenzentren | 0,57 | 0,90 | 1,81 | 0,82 | 4,10 |
| Hyperscale- und Cloud-Rechenzentren | 0,14 | 0,19 | 1,46 | 0,56 | 2,35 |
| Edge-Rechenzentren | 0,07 | 0,09 | 0,36 | 0,20 | 0,73 |
| Gesamt | 3,33 | 4,90 | 5,98 | 2,76 | 16,98 |
Unternehmenskäufer geben 64 % ihres Transformationsbudgets für die Verlagerung von Workloads aus, während Hyperscale- und Cloud-Betreiber 62 % für die Modernisierung der Hallen aufwenden, die sie bereits besitzen. Ein Anbieter, dessen Geschäft überwiegend aus Migration besteht, verkauft in den am langsamsten wachsenden Rechenzentrumstyp, während das Wachstum in der Colocation- und Hyperscale-Modernisierung liegt.
Das Transformationsintensitätsmodell hinter diesen Zahlen hat pro Rechenzentrumstyp drei Eingangsgrößen, die jeder Leser überprüfen kann: die installierte IT-Kapazität, den jährlich transformierten Anteil davon und die Ausgaben für Drittanbieter pro transformiertem MW. Es handelt sich um ein Modell von DC Market Insights, nicht um eine Zählung von Verträgen, aufgebaut aus 252 Eingangsgrößen: 60 Kapazitäts-, Intensitäts- und Preisankern (4 Rechenzentrumstypen, 3 Parameter, 5 Ankerjahre), 48 Service-Mix-Gewichtungen, 24 Gewichtungen für Bereitstellungsmodelle, 28 Branchengewichtungen, 60 regionalen Gewichtungen, 28 Ländergewichtungen und 4 Anbieterangaben, die zur Gegenprüfung dienen. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für Rechenzentrumstransformation an?
Nordamerika führt den Markt für Rechenzentrumstransformation mit 39,4 % des Werts 2025 an. Der Nahe Osten und Afrika ist mit 11,72 % pro Jahr die am schnellsten wachsende Region, weil die dort Anfang der 2020er Jahre aufgebaute Cloud- und Colocation-Kapazität im Prognosezeitraum ihren ersten Modernisierungszyklus erreicht.
Nordamerika führt mit 39,4 % Anteil
Die Transformationsausgaben in Nordamerika beliefen sich 2025 auf USD 6,69 Mrd. und sollen 2035 USD 14,13 Mrd. erreichen, eine CAGR von 7,76 %. DC Market Insights schätzt, dass die Region den größten Unternehmensbestand und die größte Hyperscale-Basis hat, und das US-Energieministerium berichtet, dass Rechenzentren 2023 etwa 4,4 % des gesamten Stromverbrauchs der USA bzw. 176 TWh verbrauchten, und erwartet bis 2028 325 bis 580 TWh. Die Konsolidierung auf Bundesebene im Rahmen der Data Center Optimization Initiative sorgt für eine stetige Nachfrage des öffentlichen Sektors.
Asien-Pazifik hält 25,5 % Anteil
Asien-Pazifik hat 2025 einen Wert von USD 4,33 Mrd. und bis 2035 von USD 11,40 Mrd., eine CAGR von 10,15 %. DC Market Insights schätzt, dass China und Japan die größten veralteten Unternehmensbestände der Region haben, während Indien und Australien die meiste Colocation-Kapazität hinzufügen, die modernisiert werden muss. Asien-Pazifik gewinnt bis 2035 4,5 Prozentpunkte Anteil hinzu, der größte Zuwachs aller Regionen.
Europa hält 25,3 % Anteil
Europa hat 2025 einen Wert von USD 4,30 Mrd. und bis 2035 von USD 7,88 Mrd., eine CAGR von 6,25 %. Das EU-Meldesystem und die deutschen PUE-Fristen machen Europa zu der Region, in der die Regulierung Nachrüstungsarbeiten am direktesten antreibt, doch nach Ansicht von DC Market Insights halten Netzengpässe und ein großer Anteil bereits konsolidierter Bestände das Wachstum unter der globalen Rate.
Lateinamerika hält 5,1 % Anteil
Lateinamerika hat 2025 einen Wert von USD 874,24 Mio. und bis 2035 von USD 2,18 Mrd., eine CAGR von 9,59 %. DC Market Insights erwartet, dass Brasilien 2025 etwa 45 % der regionalen Ausgaben ausmacht.
Naher Osten und Afrika hält 4,6 % Anteil
Der Nahe Osten und Afrika hat 2025 einen Wert von USD 776,32 Mio. und bis 2035 von USD 2,35 Mrd., das schnellste regionale Wachstum mit 11,72 % pro Jahr. DC Market Insights erwartet, dass Saudi-Arabien mit etwa 24 % der regionalen Ausgaben im Jahr 2025 der größte Ländermarkt der Region ist.
Länderanalyse: Welche Länder geben am meisten für Rechenzentrumstransformation aus?
Die Vereinigten Staaten sind mit USD 5,89 Mrd. im Jahr 2025, 34,7 % des globalen Werts, der größte Ländermarkt für Rechenzentrumstransformation, gefolgt von China mit USD 1,53 Mrd. (9,0 %) und dem Vereinigten Königreich mit USD 881,50 Mio. (5,2 %). Die 12 größten Länder machen 76,5 % der Ausgaben 2025 aus.
| Rang | Land | Region | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 5,89 | 34,7 % | 12,18 | 7,54 % |
| 2 | China | Asien-Pazifik | 1,53 | 9,0 % | 3,67 | 9,17 % |
| 3 | Vereinigtes Königreich | Europa | 0,88 | 5,2 % | 1,48 | 5,33 % |
| 4 | Deutschland | Europa | 0,83 | 4,9 % | 1,53 | 6,36 % |
| 5 | Japan | Asien-Pazifik | 0,81 | 4,8 % | 1,86 | 8,59 % |
| 6 | Kanada | Nordamerika | 0,67 | 3,9 % | 1,64 | 9,38 % |
| 7 | Frankreich | Europa | 0,55 | 3,2 % | 0,98 | 5,91 % |
| 8 | Indien | Asien-Pazifik | 0,49 | 2,9 % | 1,80 | 14,01 % |
| 9 | Brasilien | Lateinamerika | 0,40 | 2,3 % | 0,95 | 9,22 % |
| 10 | Australien | Asien-Pazifik | 0,39 | 2,3 % | 1,01 | 9,91 % |
| 11 | Niederlande | Europa | 0,37 | 2,2 % | 0,64 | 5,61 % |
| 12 | Saudi-Arabien | Naher Osten und Afrika | 0,18 | 1,1 % | 0,66 | 13,69 % |
Indien ist mit 14,01 % pro Jahr der am schnellsten wachsende große Ländermarkt, vor Saudi-Arabien mit 13,69 %, weil DC Market Insights erwartet, dass Unternehmen dort Workloads aus eigenen Serverräumen verlagern, während im letzten Jahrzehnt gebaute Colocation-Hallen ihren ersten Modernisierungszyklus erreichen. Knapp außerhalb der Top 12 hat Mexiko 2025 einen Wert von USD 179,22 Mio. und wächst um 10,46 % pro Jahr, und die Vereinigten Arabischen Emirate haben einen Wert von USD 155,26 Mio. und wachsen um 13,04 % pro Jahr. Die Länderwerte sind eine Aufteilung der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an der installierten Unternehmens-, Colocation- und Cloud-Kapazität.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Der Markt für Rechenzentrumstransformation erreicht im Basisszenario bis 2035 USD 37,95 Mrd., mit einer Spanne von USD 31,88 Mrd. bis USD 43,64 Mrd. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Der jährlich transformierte Kapazitätsanteil sinkt stetig auf 16 % unter dem Basiswert bis 2035 | 31,88 | 6,50 % |
| Basis | Etwa 16.028 MW transformiert im Jahr 2035; die Ausgaben pro MW steigen bei jedem Rechenzentrumstyp | 37,95 | 8,38 % |
| Hoch | Der jährlich transformierte Kapazitätsanteil steigt stetig auf 15 % über dem Basiswert bis 2035 | 43,64 | 9,90 % |
Das niedrige Szenario spiegelt eine langsamere KI-Einführung und gelockerte Effizienzfristen wider. Das hohe Szenario geht davon aus, dass KI-Rack-Dichten Nachrüstungen der meisten vor 2020 gebauten Hallen erzwingen und mehr Länder PUE-Grenzwerte für bestehende Anlagen einführen.
Wettbewerbsanalyse: Wer führt den Markt für Rechenzentrumstransformation an?
- Kyndryl
- IBM
- Accenture
- DXC Technology
- NTT DATA
- Fujitsu
- HCL Technologies
- Atos
- Cisco Systems
- Dell Technologies
- Hewlett Packard Enterprise
- Nutanix
- Broadcom (VMware)
- Equinix
- Schneider Electric
- Vertiv
- Amazon Web Services
Kyndryl ist mit etwa 5 % des Marktes für Rechenzentrumstransformation im Jahr 2025 Marktführer, und die drei größten Anbieter, Kyndryl, IBM und Accenture, halten zusammen etwa 13 % (Schätzung von DC Market Insights: etwa ein Viertel des Umsatzes von Kyndryl Consult von USD 3,5 Mrd. im Geschäftsjahr 2026 wird Transformationsarbeiten für Rechenzentren zugerechnet und dem Markt von USD 16,98 Mrd. gegenübergestellt). Der Umsatz von Kyndryl Consult wuchs im Geschäftsjahr 2026 um 18 % bei einem Gesamtumsatz von Kyndryl von USD 15,1 Mrd. (Quelle: bei der US Securities and Exchange Commission eingereichte Ergebnisse von Kyndryl). Der Consulting-Umsatz von IBM wuchs 2025 um 2 % (währungsbereinigt unverändert), und sein Infrastructure-Umsatz wuchs um 12 %. Accenture meldete für das Geschäftsjahr 2025 einen Umsatz von USD 69,7 Mrd., von dem die Rechenzentrumstransformation einen kleinen Teil ausmacht. Gerätehersteller gewinnen Modernisierungsaufträge zusammen mit ihrer Hardware: Dell Technologies meldete für das Geschäftsjahr 2026 einen Umsatz von USD 113,5 Mrd., und Hewlett Packard Enterprise schloss im Juli 2025 die Übernahme von Juniper Networks ab. Schneider Electric und Vertiv sind bedeutende Anbieter von Geräten und Dienstleistungen für die Nachrüstung von Stromversorgung und Kühlung, während Nutanix und Broadcom die Plattformumstellung bei der Virtualisierung prägen. Die Hyperscale-Ausgaben bestimmen das Tempo der Cloud-Migration: Amazon plant für 2026 Investitionsausgaben von etwa USD 200 Mrd., den Großteil davon für AWS-Rechenzentren.
Jüngste Entwicklungen
- Im Februar 2025 schloss IBM die Übernahme von HashiCorp zu einem Unternehmenswert von USD 6,4 Mrd. ab und ergänzte sein Hybrid-Cloud-Portfolio um Software zur Infrastrukturautomatisierung (Quelle: Pressemitteilung von IBM).
- Im Februar 2025 schloss Schneider Electric den Erwerb einer Mehrheitsbeteiligung von 75 % an Motivair ab, einem Spezialisten für Flüssigkeitskühlung und Wärmemanagement (Quelle: Mitteilung von Schneider Electric).
- Im Juli 2025 schloss Hewlett Packard Enterprise die Übernahme von Juniper Networks ab (Quelle: Pressemitteilung von HPE).
- Im August 2025 schloss Vertiv die Übernahme der Unternehmensgruppe Great Lakes Data Racks & Cabinets ab (Quelle: Einreichung von Vertiv bei der US Securities and Exchange Commission).
- Im Mai 2026 meldete Kyndryl für das Geschäftsjahr 2026 einen Umsatz von Kyndryl Consult von USD 3,5 Mrd., ein Plus von 18 %, sowie Vertragsabschlüsse von insgesamt USD 13,5 Mrd. (Quelle: Ergebnismitteilung von Kyndryl).
- Im August 2026 meldete Nutanix für das Geschäftsjahr 2026 einen Umsatz von USD 2,85 Mrd. und mehr als 3.000 Neukunden (Quelle: Ergebnismitteilung von Nutanix).
Wir verfolgen diese Transaktionen, Produkteinführungen und Kapazitätsankündigungen zeitnah in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell des Marktes für Rechenzentrumstransformation erstellt haben
DC Market Insights hat diesen Markt Bottom-up aus 16 Jahreskohorten (2020 bis 2035) für 4 Rechenzentrumstypen aufgebaut. Für jeden Typ und jedes Jahr wurde die installierte IT-Kapazität (etwa 84 GW im Jahr 2020, 116 GW im Jahr 2025 und 313 GW im Jahr 2035) mit dem jährlich transformierten Anteil und mit den Ausgaben für Drittanbieter pro transformiertem MW multipliziert, was 2025 etwa 7.180 MW und USD 16,98 Mrd. ergibt. Die Summe wurde nach 4 Servicetypen, 2 Bereitstellungsmodellen, 7 Endnutzerbranchen und 5 Regionen aufgeteilt, und jede Aufteilung ergibt in der Summe den Gesamtmarkt. Das Ergebnis wurde Top-down mit dem offengelegten Umsatz von 4 börsennotierten Anbietern (Kyndryl, IBM, Accenture und Nutanix) sowie mit veröffentlichten Workload- und Energiedaten des Uptime Institute, der IEA und des US-Energieministeriums abgeglichen. Die Länderwerte teilen jede regionale Summe nach Ländergewichtungen für installierte Kapazität auf. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat die Berechnungen, die Quellen und die Daten vor der Veröffentlichung überprüft.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Berichtsabdeckung und Währung
- 1.3Wichtige Stakeholder
- 02Forschungsmethodik
- 2.1Bottom-up-Transformationsintensitätsmodell
- 2.2Top-down-Gegenprüfung anhand der Anbieter
- 2.3Datenquellen und Faktenprüfung
- 2.4Annahmen und Einschränkungen
- 03Zusammenfassung
- 3.1Marktüberblick, 2025 und 2035
- 3.2Wichtigste Ergebnisse
- 3.3Einschätzung des Analysten
- 04Marktdynamik
- 4.1Markttreiber
- 4.2Markttrends
- 4.3Marktherausforderungen
- 4.4Marktchancen
- 05Preisanalyse
- 5.1Ausgaben pro transformiertem MW nach Rechenzentrumstyp, 2020-2035
- 5.2Jährlich transformierter Anteil der installierten Kapazität
- 06Normen und Regulierung
- 6.1ANSI/TIA-942-C
- 6.2Normenreihe ISO/IEC 22237
- 6.3ASHRAE Standard 90.4
- 6.4EU-Melde- und Bewertungssystem für Rechenzentren
- 6.5Deutsches Energieeffizienzgesetz (EnEfG)
- 6.6OMB-Memo M-19-19
- 07Wertschöpfungskette und Anbieter-Ökosystem
- 7.1IT-Dienstleister und Beratungsunternehmen
- 7.2Geräte- und Plattformanbieter
- 7.3Spezialisten für Stromversorgung und Kühlung
- 7.4Colocation- und Cloud-Anbieter
- 08Marktgröße und Prognose
- 8.1Marktgröße, 2020-2035
- 8.2Installierte Kapazität und transformierte Kapazität, 2020-2035
- 8.3Wachstum gegenüber dem Vorjahr
- 09Markt nach Servicetyp
- 9.1Konsolidierung und Verlagerung
- 9.2Cloud- und Colocation-Migration
- 9.3Infrastrukturmodernisierung
- 9.4Automatisierung und Optimierung
- 10Markt nach Rechenzentrumstyp
- 10.1Unternehmensrechenzentren
- 10.2Colocation-Rechenzentren
- 10.3Hyperscale- und Cloud-Rechenzentren
- 10.4Edge-Rechenzentren
- 11Markt nach Bereitstellungsmodell
- 11.1Projektbasierte Professional Services
- 11.2Managed Transformation Services
- 12Markt nach Endnutzerbranche
- 12.1IT und Telekommunikation
- 12.2BFSI
- 12.3Behörden und Verteidigung
- 12.4Gesundheitswesen
- 12.5Einzelhandel und E-Commerce
- 12.6Fertigung und Energie
- 12.7Sonstige
- 13DC Exclusive: Transformationsintensitätsmodell
- 13.1Matrix Service × Rechenzentrumstyp, 2025
- 13.2Modelleingaben und Sensitivitäten
- 14Markt nach Region
- 14.1Nordamerika: Vereinigte Staaten, Kanada
- 14.2Europa: Vereinigtes Königreich, Deutschland, Frankreich, Niederlande, übriges Europa
- 14.3Asien-Pazifik: China, Japan, Indien, Australien, übriger Asien-Pazifik-Raum
- 14.4Lateinamerika: Brasilien, übriges Lateinamerika
- 14.5Naher Osten und Afrika: Saudi-Arabien, übriger Naher Osten und Afrika
- 15Länderanalyse
- 15.1Top 12 Länder, 2025 und 2035
- 15.2Am schnellsten wachsende Länder
- 16Regionale Querschnitte
- 16.1Region nach Rechenzentrumstyp, 2025 und 2035
- 16.2Region nach Servicetyp, 2025 und 2035
- 17Marktanalyse Nordamerika
- 17.1Vereinigte Staaten
- 17.2Kanada
- 18Marktanalyse Europa
- 18.1Vereinigtes Königreich
- 18.2Deutschland
- 18.3Frankreich
- 18.4Niederlande
- 19Marktanalyse Asien-Pazifik
- 19.1China
- 19.2Japan
- 19.3Indien
- 19.4Australien
- 20Prognoseszenarien
- 20.1Niedriges Szenario
- 20.2Basisszenario
- 20.3Hohes Szenario
- 21Wettbewerbslandschaft
- 21.1Schätzung der Marktanteile, 2025
- 21.2Wettbewerbspositionierung
- 21.3Jüngste Entwicklungen
- 22Unternehmensprofile
- 22.1Kyndryl
- 22.2IBM
- 22.3Accenture
- 22.4DXC Technology
- 22.5NTT DATA
- 22.6Fujitsu
- 22.7Dell Technologies
- 22.8Hewlett Packard Enterprise
- 22.9Nutanix
- 22.10Broadcom (VMware)
- 22.11Equinix
- 22.12Digital Realty
- 22.13Schneider Electric
- 22.14Vertiv
- 22.15Microsoft
- 22.16Amazon Web Services
- 23Empfehlungen der Analysten
- 23.1Für Unternehmenskäufer
- 23.2Für Colocation- und Cloud-Betreiber
- 23.3Für Dienstleister und Anbieter
- Abb. 1Größe des Marktes für Rechenzentrumstransformation, 2020-2035
- Abb. 2Markt für Rechenzentrumstransformation nach Servicetyp, 2025 und 2035
- Abb. 3Markt für Rechenzentrumstransformation nach Region, 2025 und 2035
- Abb. 4Ausgaben pro transformiertem MW nach Rechenzentrumstyp, 2020-2035
- Abb. 5Marktanteil nach Rechenzentrumstyp, 2025 und 2035
- Abb. 6Prognoseszenarien, 2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Marktgröße, 2020-2035
- Tabelle 3Ausgaben pro transformiertem MW, 2020-2035
- Tabelle 4Transformierter Anteil der installierten Kapazität, 2020-2035
- Tabelle 5Markt nach Servicetyp, 2025 und 2035
- Tabelle 6Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 7Markt nach Bereitstellungsmodell, 2025 und 2035
- Tabelle 8Markt nach Endnutzerbranche, 2025 und 2035
- Tabelle 9Matrix Service × Rechenzentrumstyp, 2025
- Tabelle 10Markt nach Region, 2025 und 2035
- Tabelle 11Top 12 Länder, 2025 und 2035
- Tabelle 12Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 16,98 Mrd. im Jahr 2025, mit einem Anstieg auf USD 37,95 Mrd. bis 2035. DC Market Insights schätzt den Markt für 2020 auf USD 9,59 Mrd.
8,38 % pro Jahr von 2025 bis 2035. Zwischen 2020 und 2025 war das Wachstum mit 12,10 % pro Jahr schneller, als Unternehmen virtualisierte Umgebungen auf neue Plattformen umstellten und Workloads in Colocation und Cloud verlagerten.
Infrastrukturmodernisierung, mit USD 5,98 Mrd. bzw. 35,2 % des Marktes im Jahr 2025. Automatisierung und Optimierung ist mit 13,57 % pro Jahr der am schnellsten wachsende Servicetyp.
Etwa USD 3,20 Mio. an Dienstleistungen von Drittanbietern pro transformiertem MW in einem Unternehmensrechenzentrum im Jahr 2025, gegenüber USD 1,90 Mio. bei Colocation, laut Schätzungen von DC Market Insights ohne Hardware und Software.
Nordamerika, mit USD 6,69 Mrd. bzw. 39,4 % des Werts 2025. Der Nahe Osten und Afrika wächst mit 11,72 % pro Jahr am schnellsten.
Kyndryl führt mit etwa 5 % des Marktes, und Kyndryl, IBM und Accenture halten zusammen etwa 13 % (Schätzung von DC Market Insights). DXC Technology, NTT DATA, Fujitsu, Dell Technologies, Hewlett Packard Enterprise, Nutanix, Schneider Electric und Vertiv sind ebenfalls im Wettbewerb.
Unternehmensrechenzentren, mit USD 9,79 Mrd. bzw. 57,7 % der Ausgaben 2025. Hyperscale- und Cloud-Rechenzentren wachsen mit 19,17 % pro Jahr am schnellsten.
USD 5,89 Mrd. in den Vereinigten Staaten bzw. 34,7 % der Ausgaben 2025, gefolgt von China mit USD 1,53 Mrd. Indien wächst unter den großen Ländermärkten mit 14,01 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.