
Mercato della trasformazione dei data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
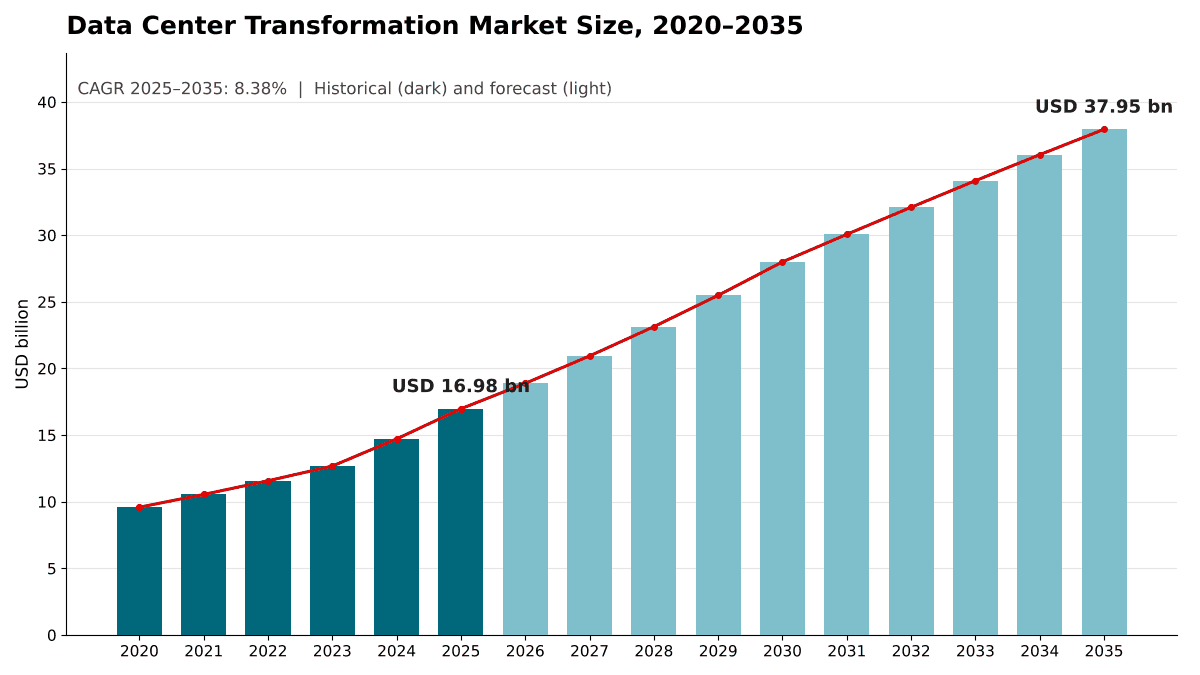
Nel 2025 il valore del Mercato della trasformazione dei data center era pari a USD 16.98 miliardi; si prevede che raggiunga USD 37.95 miliardi entro il 2035, con un CAGR del 8.38%. North America rappresenta 39.4% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 7 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi esecutiva
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e normative
- 07Catena del valore ed ecosistema di fornitura
- 08Dimensioni e previsioni del mercato
- 09Mercato per tipo di servizio
- 10Mercato per tipo di data center
- 23capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 17Aziende analizzate
Analisi regionale
- North America39.4%
- Asia Pacific25.5%
- Europe25.3%
- Latin America5.1%
- Middle East and Africa4.6%
Aziende analizzate
- Kyndryl
- IBM
- Accenture
- DXC Technology
- NTT DATA
- Fujitsu
- HCL Technologies
- Atos
- Cisco Systems
- Dell Technologies
- Hewlett Packard Enterprise
- Nutanix
- Broadcom (VMware)
- Equinix
- Schneider Electric
- Vertiv
- Amazon Web Services
Analisi completa
Il mercato della trasformazione dei data center comprende i servizi e i progetti di terze parti che consolidano, trasferiscono, migrano, modernizzano e automatizzano i data center esistenti, dalle sale server aziendali alle sale di colocation e hyperscale. DC Market Insights valuta il mercato globale della trasformazione dei data center a USD 16,98 miliardi nel 2025 e prevede che raggiunga USD 37,95 miliardi entro il 2035, con un CAGR dell’8,38%. Il valore del 2025 è costruito a partire dalla base installata: circa 116 GW di capacità IT dei data center, di cui circa 7.180 MW sono stati oggetto di un progetto di trasformazione nel 2025, con una spesa media di terze parti di USD 2,36 milioni per MW trasformato. I servizi di automazione e ottimizzazione sono il segmento in più rapida crescita, al 13,57% annuo, perché le norme sull’efficienza e la carenza di personale spingono gli operatori verso una gestione basata sul software, e il Medio Oriente e Africa è la regione in più rapida crescita, all’11,72% annuo, poiché i nuovi campus di colocation e cloud dell’area raggiungono i loro primi cicli di rinnovo.
Sintesi esecutiva
Il mercato globale della trasformazione dei data center è stato valutato USD 9,59 miliardi nel 2020, ha raggiunto USD 16,98 miliardi nel 2025 e si prevede che raggiunga USD 37,95 miliardi entro il 2035, con un CAGR dell’8,38% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensioni del mercato della trasformazione dei data center 2025 | USD 16,98 miliardi |
| Mercato della trasformazione dei data center, CAGR | 8,38% |
| Dimensioni del mercato della trasformazione dei data center 2035 | USD 37,95 miliardi |
Il mercato è cresciuto del 12,10% annuo tra il 2020 e il 2025, e il solo 2025 ha aggiunto il 15,4% rispetto al 2024, mentre le imprese effettuavano il re-platforming dei propri ambienti virtualizzati, spostavano i carichi di lavoro in colocation e nel cloud e iniziavano ad adeguare le sale più datate per rack più densi. DC Market Insights stima che la quota di capacità installata sottoposta ogni anno a un progetto di trasformazione sia passata da circa il 5,1% nel 2020 al 6,2% nel 2025.
La crescita rallenta all’8,38% annuo dal 2025 al 2035 perché il parco enterprise, ancora la principale fonte di lavoro, si riduce da circa 34 GW a circa 27 GW, e la spesa per la trasformazione enterprise resta quindi quasi stabile, al -0,09% annuo. La crescita si sposta verso gli operatori di colocation, hyperscale ed edge, la cui base installata quasi triplica e le cui sale più datate necessitano di aggiornamenti di alimentazione, raffreddamento e automazione anziché di un trasferimento.
Ambito del mercato: che cosa comprende il mercato della trasformazione dei data center?
Il mercato della trasformazione dei data center comprende il lavoro retribuito svolto da terze parti che modifica il modo in cui un parco di data center esistente è ospitato, gestito o alimentato, valutato in dollari USA correnti al momento del contratto, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima in USD 16,98 miliardi nel 2025.
Incluso. Servizi di consolidamento e servizi di trasferimento (valutazione del parco, pianificazione della chiusura dei siti, spostamenti fisici e trasferimento dei data center), servizi di migrazione verso cloud e colocation (individuazione delle applicazioni, migrazione dei carichi di lavoro, re-platforming degli ambienti virtualizzati e cutover), servizi di modernizzazione dell’infrastruttura (progettazione, integrazione e gestione dei progetti per gli aggiornamenti di alimentazione, raffreddamento, rack e rete all’interno di strutture operative, compresi i retrofit per il raffreddamento a liquido) e servizi di automazione e servizi di ottimizzazione (implementazione della gestione dell’infrastruttura dei data center (DCIM), infrastructure as code, ottimizzazione energetica e dei flussi d’aria e automazione delle operazioni), forniti sotto forma di progetti oppure nell’ambito di contratti di trasformazione gestita.
Escluso. Hardware e licenze software acquistati separatamente dal servizio (server, storage, switch, sistemi UPS, chiller, unità di raffreddamento e licenze DCIM), la costruzione di nuovi data center greenfield, il consumo ricorrente di cloud pubblico, l’hosting gestito a regime, i servizi di outsourcing e di gestione dell’infrastruttura dopo il completamento della trasformazione, e la dismissione e lo smaltimento degli asset IT delle apparecchiature ritirate.
Come si combinano i segmenti. Le suddivisioni per tipo di servizio, tipo di data center, modello di erogazione e settore di utilizzo finale ripartiscono ciascuna gli stessi USD 16,98 miliardi. Il tipo di data center registra il luogo in cui viene svolto il lavoro: una migrazione da una sala server aziendale verso la colocation viene conteggiata tra i data center enterprise, perché il parco oggetto della trasformazione è quello aziendale.
Fattori trainanti del mercato: cosa spinge il mercato della trasformazione dei data center?
Tre fattori portano il mercato della trasformazione dei data center da USD 16,98 miliardi nel 2025 a USD 37,95 miliardi entro il 2035: un parco enterprise legacy che ospita ancora il 45% dei carichi di lavoro IT, norme sull’efficienza che fissano una scadenza per le strutture più datate e una revisione dei prezzi del software di virtualizzazione che ha imposto un’ondata di re-platforming. Insieme hanno generato circa USD 8,23 miliardi di lavori di consolidamento, trasferimento e migrazione nel 2025.
I parchi enterprise legacy generano USD 9,79 miliardi di lavori di trasformazione
I data center enterprise sono la principale fonte di spesa per la trasformazione, con USD 9,79 miliardi, ovvero il 57,7% del mercato del 2025. L’indagine globale 2025 dell’Uptime Institute ha rilevato che i data center on-premises restano fondamentali, con il 45% dei carichi di lavoro IT ancora ospitato in strutture aziendali. DC Market Insights stima la base installata enterprise in circa 34 GW di capacità IT nel 2025 e modella che il 9,0% di essa, circa 3.060 MW, sia oggetto ogni anno di un progetto di consolidamento, migrazione o modernizzazione, con circa USD 3,20 milioni di spesa di terze parti per MW. Una sala dismessa rientra poi nell’ambito del mercato dei servizi di dismissione dei data center.
Le norme sull’efficienza fissano scadenze per le strutture più datate
L’efficienza media di utilizzo dell’energia (PUE) si è attestata a 1,54 nell’indagine 2025 dell’Uptime Institute, e Uptime ha riferito variazioni minime per il sesto anno consecutivo, con miglioramenti limitati dall’infrastruttura legacy. Ora le autorità di regolamentazione stanno fissando delle date. In base alla legge tedesca sull’efficienza energetica (EnEfG), i data center entrati in funzione prima del 1° luglio 2026 devono raggiungere un PUE di 1,5 da luglio 2027 e di 1,3 da luglio 2030. Nell’Unione europea, il Regolamento delegato della Commissione (EU) 2024/1364 impone agli operatori di data center con almeno 500 kW di potenza IT installata di comunicare gli indicatori chiave di prestazione a una banca dati europea, con scadenza il 15 maggio di ogni anno a partire dal 2025. Le sale più datate possono raggiungere questi obiettivi solo attraverso retrofit del raffreddamento, contenimento, sistemi di controllo e monitoraggio, motivo per cui automazione e ottimizzazione è il tipo di servizio in più rapida crescita nel modello di DC Market Insights, al 13,57% annuo.
La revisione dei prezzi della virtualizzazione innesca un’ondata di re-platforming
Il passaggio di VMware ai pacchetti in abbonamento dopo la sua acquisizione da parte di Broadcom ha cambiato l’economia del parco enterprise virtualizzato. Le segnalazioni dei clienti citate da Network World indicano aumenti di prezzo compresi tra il 150% e il 500%, mentre il CEO di Broadcom Hock Tan ha dichiarato che l’87% dei primi 10.000 clienti di VMware aveva sottoscritto il pacchetto di cloud privato VMware Cloud Foundation. Alcuni clienti hanno invece cambiato piattaforma: Nutanix ha acquisito oltre 3.000 nuovi clienti nell’esercizio fiscale 2026 e il suo management ha descritto VMware come una fonte costante e crescente di queste acquisizioni, con molte migrazioni ancora da completare nei prossimi cinque anni. DC Market Insights stima i servizi di migrazione verso cloud e colocation in USD 4,90 miliardi nel 2025, il 28,9% del mercato.
Tendenze del mercato: come sta cambiando la trasformazione dei data center?
Il mercato della trasformazione dei data center si sta spostando dal trasferimento dei carichi di lavoro fuori dalle vecchie sale verso l’aggiornamento delle sale che restano: modernizzazione dell’infrastruttura e automazione rappresenteranno il 70,6% della spesa entro il 2035, rispetto al 51,5% nel 2025.
I rack più densi trasformano le sale operative in progetti di retrofit
L’indagine 2025 dell’Uptime Institute ha rilevato che la densità di potenza media dei rack cresce lentamente, trainata dai rack nella fascia da 10 kW a 30 kW, con poche strutture oltre i 30 kW. I rack costruiti per l’addestramento dell’IA sono progettati per densità più elevate, per cui gli operatori adeguano la distribuzione dell’energia e aggiungono il raffreddamento a liquido all’interno di sale già in esercizio. L’Agenzia internazionale dell’energia (IEA) stima che i data center abbiano consumato circa 415 TWh di elettricità nel 2024 e prevede che i consumi più che raddoppino, arrivando a circa 945 TWh entro il 2030. DC Market Insights prevede che la spesa per la trasformazione nei data center hyperscale e cloud cresca del 19,17% annuo, da USD 2,35 miliardi nel 2025 a USD 13,58 miliardi nel 2035, il ritmo più rapido tra i quattro tipi di data center.
L’infrastructure as code entra nel contratto di trasformazione
Oggi l’automazione viene fornita insieme al trasferimento. Nel febbraio 2025 IBM ha completato l’acquisizione di HashiCorp per un enterprise value di USD 6,4 miliardi, portando gli strumenti di provisioning dell’infrastruttura nella stessa azienda delle sue attività di consulenza e infrastruttura. DC Market Insights stima che i servizi di automazione e ottimizzazione passino dal 16,3% del mercato nel 2025 al 26,0% nel 2035, perché gli operatori che non riescono ad assumere personale sufficiente acquistano invece automazione. Il controllo dei flussi di lavoro basato sul software tra le strutture è trattato nel nostro report sul mercato dell’orchestrazione dei data center.
I contratti di trasformazione gestita guadagnano quota
I grandi acquirenti firmano sempre più spesso contratti pluriennali che combinano il trasferimento con la gestione operativa. Kyndryl ha riportato contratti firmati per USD 13,5 miliardi nell’esercizio fiscale 2026, inclusi 38 contratti superiori a USD 50 milioni. DC Market Insights stima che i servizi di trasformazione gestiti passino dal 38,6% del mercato nel 2025 al 42,4% nel 2035, con una crescita del 9,40% annuo contro il 7,69% dei servizi professionali a progetto.
Sfide del mercato: cosa frena il mercato della trasformazione dei data center?
La carenza di personale e la contrazione del parco enterprise mantengono stabile la spesa per la trasformazione enterprise, al -0,09% annuo fino al 2035. DC Market Insights prevede che questi due vincoli rallenteranno il mercato della trasformazione dei data center più di qualsiasi altro fattore.
Quasi due terzi degli operatori faticano a trovare personale per i progetti
Quasi due terzi degli operatori dell’indagine 2025 dell’Uptime Institute hanno segnalato difficoltà a trattenere il personale, a trovare candidati qualificati o entrambe le cose. I progetti di trasformazione competono con le nuove costruzioni per gli stessi ingegneri elettrici, meccanici e di migrazione, per cui le finestre di cutover slittano e i costi dei progetti aumentano. DC Market Insights incorpora nella previsione un aumento della spesa di terze parti per MW trasformato di circa il 2,7% annuo nelle sale enterprise, in parte per riflettere il costo del lavoro.
Il consolidamento riduce la base enterprise di cui si alimenta
Ogni sala consolidata è una sala in meno da trasformare in futuro. La Data Center Optimization Initiative del governo federale statunitense illustra questa dinamica: le agenzie hanno chiuso 58 data center nell’esercizio fiscale 2021 (Fonte: rapporto GAO-23-105946 dello US Government Accountability Office). Separatamente, il memorandum M-19-19 dell’Office of Management and Budget (OMB) vieta alle agenzie di finanziare un data center nuovo o significativamente ampliato di proprietà dell’agenzia senza l’approvazione dell’OMB. DC Market Insights prevede che i servizi di consolidamento e trasferimento crescano solo del 3,01% annuo fino al 2035 e che la loro quota scenda dal 19,6% all’11,8%.
Opportunità di mercato: dove si trovano i nuovi bacini di ricavi?
I due maggiori nuovi bacini di ricavi nel mercato della trasformazione dei data center sono gli operatori di colocation che aggiornano le sale esistenti, in crescita dell’11,09% annuo, e i siti edge, in crescita del 14,86% annuo.
Gli operatori di colocation spendono USD 11,75 miliardi in aggiornamenti entro il 2035
I fornitori di colocation sono in crescita e devono mantenere competitive le sale più datate per le implementazioni più dense dei clienti. Equinix ha riportato ricavi 2025 pari a USD 9,217 miliardi, in aumento del 5%, e Digital Realty ha riportato ricavi del quarto trimestre 2025 pari a USD 1,6 miliardi, in aumento del 14% rispetto a un anno prima. DC Market Insights stima la spesa per la trasformazione nella colocation in USD 4,10 miliardi nel 2025, in crescita dell’11,09% annuo, con la modernizzazione dell’infrastruttura che ne assorbe il 44%.
La modernizzazione del settore pubblico resta un acquirente stabile
Secondo il Government Accountability Office, il governo federale statunitense spende ogni anno oltre USD 100 miliardi in IT, e le agenzie hanno riportato risparmi ed evitamenti di costo cumulativi della Data Center Optimization Initiative pari a USD 6,6 miliardi negli esercizi fiscali dal 2012 al 2021. DC Market Insights stima la spesa per la trasformazione di governo e difesa a livello mondiale in USD 2,04 miliardi nel 2025, ovvero il 12,0% del mercato.
I siti edge crescono più rapidamente al di fuori dell’hyperscale
I data center edge rappresentano USD 728,00 milioni di spesa per la trasformazione nel 2025 e si prevede che raggiungano USD 2,91 miliardi entro il 2035, con un CAGR del 14,86%. Monitoraggio e automazione assorbono il 28% della spesa edge nel 2025.
Prezzi: quanto costa la trasformazione dei data center per MW?
Nel 2025 la trasformazione di un data center enterprise è costata circa USD 3,20 milioni in servizi di terze parti per MW di capacità IT trasformata, contro USD 1,90 milioni nella colocation e USD 1,40 milioni nelle sale hyperscale e cloud. Si tratta di stime di DC Market Insights che escludono hardware e software acquistati separatamente.
| Spesa per MW trasformato (milioni di USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Data center enterprise | 2,70 | 3,20 | 3,71 | 4,18 |
| Data center di colocation | 1,60 | 1,90 | 2,21 | 2,47 |
| Data center hyperscale e cloud | 1,10 | 1,40 | 1,58 | 1,69 |
| Data center edge | 2,20 | 2,60 | 2,93 | 3,19 |
| Quota della capacità installata trasformata ogni anno | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Data center enterprise | 7,0% | 9,0% | 9,4% | 8,6% |
| Data center di colocation | 4,5% | 6,0% | 6,6% | 6,1% |
| Data center hyperscale e cloud | 2,5% | 4,0% | 4,6% | 4,1% |
| Data center edge | 5,0% | 7,0% | 8,1% | 7,6% |
La spesa per MW aumenta in ogni tipo di data center perché i progetti ora includono interventi di raffreddamento a liquido, alimentazione e sistemi di controllo, e non solo lo spostamento dei carichi di lavoro.
Standard e normative: quali regole orientano la trasformazione dei data center?
Sei standard e norme fissano gli obiettivi che un data center trasformato deve rispettare: lo standard infrastrutturale ANSI/TIA-942-C, la serie ISO/IEC 22237, lo standard ASHRAE 90.4, il sistema di rendicontazione UE per i data center, l’EnEfG tedesca e, per le agenzie federali statunitensi, il memorandum OMB M-19-19.
ANSI/TIA-942-C (maggio 2024). La Telecommunications Industry Association (TIA) ha aggiornato il suo Telecommunications Infrastructure Standard for Data Centers con nuovi requisiti e raccomandazioni su cablaggio, capacità di carico del pavimento e larghezza minima degli armadi, aspetti rilevanti quando gli operatori riallestiscono i rack nelle sale esistenti per apparecchiature più pesanti e più dense.
ISO/IEC 22237. La serie ISO/IEC 22237 stabilisce i requisiti per le strutture e le infrastrutture dei data center, e la norma ISO/IEC 22237-1 descrive i principi generali su cui si basa la serie.
ASHRAE Standard 90.4-2022. Lo standard dell’American Society of Heating, Refrigerating and Air-Conditioning Engineers (ASHRAE) definisce i requisiti minimi di efficienza energetica per la progettazione e il funzionamento dei data center.
Sistema di classificazione UE. Il Regolamento delegato della Commissione (EU) 2024/1364 stabilisce le informazioni e gli indicatori chiave di prestazione che gli operatori di data center con almeno 500 kW di potenza IT installata devono comunicare, la prima volta entro il 15 settembre 2024 e successivamente entro il 15 maggio di ogni anno. Nel settembre 2026 la Commissione europea ha proposto un sistema comune di classificazione per i data center oltre i 500 kW e ha dichiarato che nel 2024 i data center hanno consumato circa 68 TWh di elettricità nell’UE.
EnEfG tedesca. I data center entrati in funzione prima del 1° luglio 2026 devono rispettare un PUE di 1,5 da luglio 2027 e di 1,3 da luglio 2030; i data center più recenti devono rispettare un PUE di 1,2.
OMB M-19-19. Le agenzie federali statunitensi non possono stanziare fondi per un nuovo data center di proprietà dell’agenzia o per un suo ampliamento significativo senza l’approvazione dell’OMB, il che orienta la spesa federale verso consolidamento, colocation e cloud.
Segmentazione del mercato: quale segmento guida il mercato della trasformazione dei data center?
La modernizzazione dell’infrastruttura guida il mercato della trasformazione dei data center con il 35,2% del valore 2025, i data center enterprise guidano i tipi di data center con il 57,7% e IT e telecomunicazioni guida i settori di utilizzo finale con il 32,4%. Tra i tipi di servizio, automazione e ottimizzazione è il segmento in più rapida crescita, al 13,57% annuo, perché le scadenze sull’efficienza e la carenza di personale spingono gli operatori verso monitoraggio, sistemi di controllo e infrastructure as code.
Per tipo di servizio: la modernizzazione dell’infrastruttura guida con il 35,2%
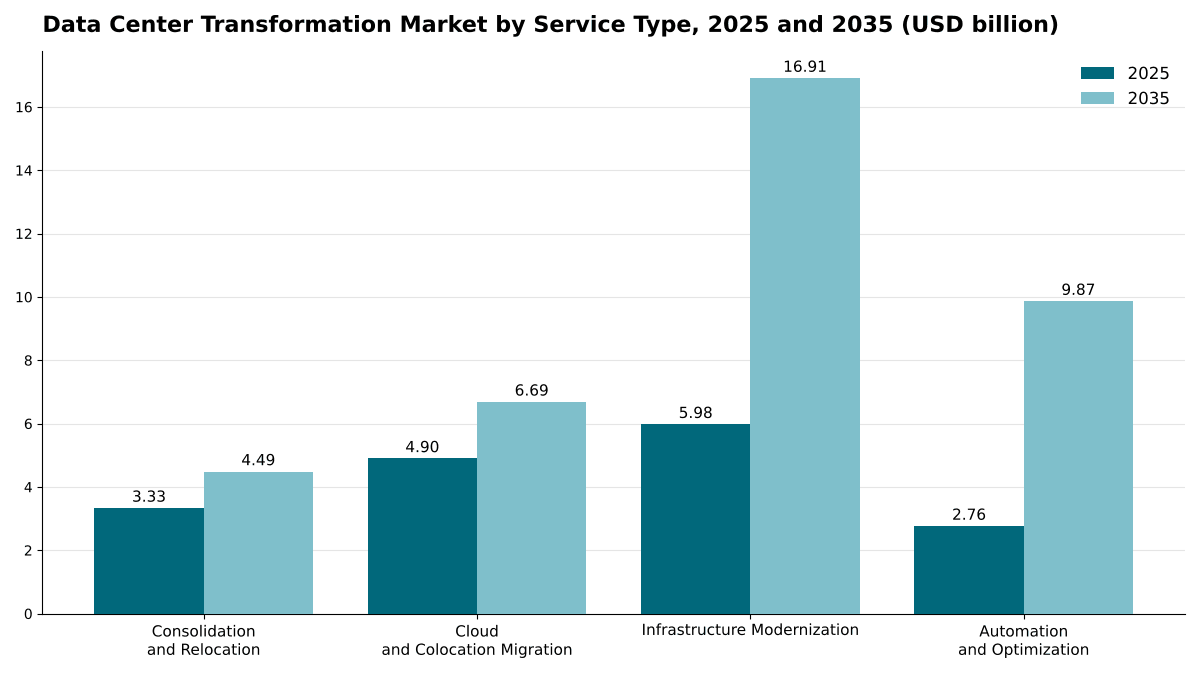
| Tipo di servizio | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Consolidamento e trasferimento | 3,33 | 19,6% | 4,49 | 3,01% |
| Migrazione verso cloud e colocation | 4,90 | 28,9% | 6,69 | 3,16% |
| Modernizzazione dell’infrastruttura | 5,98 | 35,2% | 16,91 | 10,96% |
| Automazione e ottimizzazione | 2,76 | 16,3% | 9,87 | 13,57% |
La modernizzazione dell’infrastruttura guadagna 9,4 punti di quota entro il 2035, poiché i retrofit di alimentazione e raffreddamento per rack più densi sostituiscono il trasferimento come principale tipo di progetto. La migrazione verso cloud e colocation resta consistente ma cresce solo del 3,16% annuo una volta superato il picco dell’ondata di re-platforming della virtualizzazione.
Per tipo di data center: i data center enterprise guidano con il 57,7%
| Tipo di data center | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center enterprise | 9,79 | 57,7% | 9,71 | -0,09% |
| Data center di colocation | 4,10 | 24,2% | 11,75 | 11,09% |
| Data center hyperscale e cloud | 2,35 | 13,9% | 13,58 | 19,17% |
| Data center edge | 0,73 | 4,3% | 2,91 | 14,86% |
I data center enterprise perdono più della metà della loro quota entro il 2035 perché il parco stesso si riduce. I data center hyperscale e cloud diventano il principale tipo di data center entro il 2035, con il 35,8%, trainati dai retrofit delle sale di generazione precedente per le densità richieste dall’IA.
Per modello di erogazione: i servizi professionali a progetto guidano con il 61,4%
| Modello di erogazione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Servizi professionali a progetto | 10,43 | 61,4% | 21,87 | 7,69% |
| Servizi di trasformazione gestiti | 6,55 | 38,6% | 16,07 | 9,40% |
I servizi di trasformazione gestiti combinano il trasferimento con una gestione operativa pluriennale, una formula che secondo DC Market Insights si adatta agli acquirenti privi di team interni di migrazione, tra cui molte imprese di medie dimensioni.
Per settore di utilizzo finale: IT e telecomunicazioni guida con il 32,4%
| Settore di utilizzo finale | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT e telecomunicazioni | 5,50 | 32,4% | 20,76 | 14,21% |
| BFSI | 3,40 | 20,0% | 4,99 | 3,92% |
| Governo e difesa | 2,04 | 12,0% | 2,76 | 3,10% |
| Sanità | 1,41 | 8,3% | 2,06 | 3,90% |
| Retail ed e-commerce | 1,40 | 8,3% | 2,49 | 5,90% |
| Manifattura ed energia | 2,08 | 12,3% | 3,19 | 4,37% |
| Altri | 1,16 | 6,8% | 1,70 | 3,90% |
Gli operatori IT e di telecomunicazioni sono gli utilizzatori più attivi della trasformazione dei data center, seguiti dal BFSI e dalle aziende manifatturiere ed energetiche. IT e telecomunicazioni comprende gli operatori di cloud, colocation e telecomunicazioni, quindi eredita la crescita della modernizzazione hyperscale e di colocation e raggiunge il 54,7% del mercato entro il 2035. Banche, servizi finanziari e assicurazioni (BFSI) è il principale settore enterprise, con USD 3,40 miliardi nel 2025, e retail ed e-commerce cresce più rapidamente al di fuori di IT e telecomunicazioni, al 5,90% annuo.
DC Exclusive: il modello di intensità della trasformazione e la matrice tipo di servizio × tipo di data center
Con USD 3,72 miliardi nel 2025, la migrazione enterprise verso cloud e colocation è la singola cella più grande della matrice e rappresenta il 21,9% di tutta la spesa per la trasformazione. La matrice incrocia ciò che viene acquistato con il luogo in cui viene svolto il lavoro.
| 2025, miliardi di USD | Consolidamento e trasferimento | Migrazione verso cloud e colocation | Modernizzazione dell’infrastruttura | Automazione e ottimizzazione | Totale |
|---|---|---|---|---|---|
| Data center enterprise | 2,55 | 3,72 | 2,35 | 1,18 | 9,79 |
| Data center di colocation | 0,57 | 0,90 | 1,81 | 0,82 | 4,10 |
| Data center hyperscale e cloud | 0,14 | 0,19 | 1,46 | 0,56 | 2,35 |
| Data center edge | 0,07 | 0,09 | 0,36 | 0,20 | 0,73 |
| Totale | 3,33 | 4,90 | 5,98 | 2,76 | 16,98 |
Gli acquirenti enterprise spendono il 64% del loro budget di trasformazione per spostare i carichi di lavoro, mentre gli operatori hyperscale e cloud spendono il 62% per modernizzare le sale che già possiedono. Un fornitore la cui attività è prevalentemente di migrazione vende nel tipo di data center a crescita più lenta, mentre la crescita si trova nella modernizzazione di colocation e hyperscale.
Il modello di intensità della trasformazione alla base di questi dati ha tre input per tipo di data center che qualsiasi lettore può verificare: la capacità IT installata, la quota trasformata ogni anno e la spesa di terze parti per MW trasformato. È un modello di DC Market Insights, non un conteggio dei contratti, costruito su 252 input: 60 ancoraggi di capacità, intensità e prezzo (4 tipi di data center, 3 parametri, 5 anni di ancoraggio), 48 pesi del mix di servizi, 24 pesi del modello di erogazione, 28 pesi dei settori, 60 pesi regionali, 28 pesi nazionali e 4 dati comunicati dai fornitori utilizzati come verifica incrociata. Il modello e le sue ipotesi sono illustrati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il mercato della trasformazione dei data center?
Il Nord America guida il mercato della trasformazione dei data center con il 39,4% del valore 2025. Il Medio Oriente e Africa è la regione in più rapida crescita, all’11,72% annuo, perché la capacità cloud e di colocation costruita nell’area nei primi anni 2020 raggiunge il suo primo ciclo di modernizzazione nel periodo di previsione.
Il Nord America guida con una quota del 39,4%
La spesa per la trasformazione in Nord America è stata di USD 6,69 miliardi nel 2025 e si prevede che raggiunga USD 14,13 miliardi nel 2035, con un CAGR del 7,76%. DC Market Insights stima che la regione detenga il più grande parco enterprise e la più ampia base hyperscale, e il Dipartimento dell’Energia degli Stati Uniti riferisce che i data center hanno consumato circa il 4,4% dell’elettricità totale degli Stati Uniti nel 2023, pari a 176 TWh, e prevede tra 325 e 580 TWh entro il 2028. Il consolidamento federale nell’ambito della Data Center Optimization Initiative aggiunge una domanda stabile da parte del settore pubblico.
L’Asia Pacifico detiene una quota del 25,5%
L’Asia Pacifico vale USD 4,33 miliardi nel 2025 e USD 11,40 miliardi entro il 2035, con un CAGR del 10,15%. DC Market Insights stima che Cina e Giappone detengano i maggiori parchi enterprise legacy della regione, mentre India e Australia aggiungono la maggiore capacità di colocation che richiederà una modernizzazione. L’Asia Pacifico guadagna 4,5 punti di quota entro il 2035, il maggiore incremento tra tutte le regioni.
L’Europa detiene una quota del 25,3%
L’Europa vale USD 4,30 miliardi nel 2025 e USD 7,88 miliardi entro il 2035, con un CAGR del 6,25%. Il sistema di rendicontazione UE e le scadenze tedesche sul PUE fanno dell’Europa la regione in cui la regolamentazione stimola più direttamente i lavori di retrofit, ma secondo DC Market Insights i vincoli della rete elettrica e un’ampia quota di parchi già consolidati mantengono la crescita al di sotto del tasso globale.
L’America Latina detiene una quota del 5,1%
L’America Latina vale USD 874,24 milioni nel 2025 e USD 2,18 miliardi entro il 2035, con un CAGR del 9,59%. DC Market Insights prevede che il Brasile rappresenti circa il 45% della spesa regionale nel 2025.
Il Medio Oriente e Africa detiene una quota del 4,6%
Il Medio Oriente e Africa vale USD 776,32 milioni nel 2025 e USD 2,35 miliardi entro il 2035, con la crescita regionale più rapida, all’11,72% annuo. DC Market Insights prevede che l’Arabia Saudita sarà il principale mercato nazionale della regione, con circa il 24% della spesa regionale nel 2025.
Analisi per paese: quali paesi spendono di più per la trasformazione dei data center?
Gli Stati Uniti sono il principale mercato nazionale per la trasformazione dei data center, con USD 5,89 miliardi nel 2025, il 34,7% del valore globale, seguiti dalla Cina con USD 1,53 miliardi (9,0%) e dal Regno Unito con USD 881,50 milioni (5,2%). I 12 paesi principali rappresentano il 76,5% della spesa 2025.
| Posizione | Paese | Regione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 5,89 | 34,7% | 12,18 | 7,54% |
| 2 | Cina | Asia Pacifico | 1,53 | 9,0% | 3,67 | 9,17% |
| 3 | Regno Unito | Europa | 0,88 | 5,2% | 1,48 | 5,33% |
| 4 | Germania | Europa | 0,83 | 4,9% | 1,53 | 6,36% |
| 5 | Giappone | Asia Pacifico | 0,81 | 4,8% | 1,86 | 8,59% |
| 6 | Canada | Nord America | 0,67 | 3,9% | 1,64 | 9,38% |
| 7 | Francia | Europa | 0,55 | 3,2% | 0,98 | 5,91% |
| 8 | India | Asia Pacifico | 0,49 | 2,9% | 1,80 | 14,01% |
| 9 | Brasile | America Latina | 0,40 | 2,3% | 0,95 | 9,22% |
| 10 | Australia | Asia Pacifico | 0,39 | 2,3% | 1,01 | 9,91% |
| 11 | Paesi Bassi | Europa | 0,37 | 2,2% | 0,64 | 5,61% |
| 12 | Arabia Saudita | Medio Oriente e Africa | 0,18 | 1,1% | 0,66 | 13,69% |
L’India è il grande mercato nazionale in più rapida crescita, al 14,01% annuo, davanti all’Arabia Saudita al 13,69%, perché DC Market Insights prevede che le imprese di questi paesi sposteranno i carichi di lavoro fuori dalle sale server di proprietà mentre le sale di colocation costruite nell’ultimo decennio raggiungono il loro primo ciclo di aggiornamento. Appena fuori dai primi 12, il Messico vale USD 179,22 milioni nel 2025 e cresce del 10,46% annuo, e gli Emirati Arabi Uniti valgono USD 155,26 milioni e crescono del 13,04% annuo. I dati per paese sono un’allocazione dei totali regionali effettuata da DC Market Insights, ponderata in base alla quota stimata di ciascun paese della capacità installata enterprise, di colocation e cloud.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Il mercato della trasformazione dei data center raggiunge USD 37,95 miliardi entro il 2035 nello scenario base, con un intervallo compreso tra USD 31,88 miliardi e USD 43,64 miliardi tra lo scenario basso e quello alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | La quota di capacità trasformata ogni anno scende progressivamente fino al 16% al di sotto dello scenario base entro il 2035 | 31,88 | 6,50% |
| Base | Circa 16.028 MW trasformati nel 2035; la spesa per MW aumenta in ogni tipo di data center | 37,95 | 8,38% |
| Alto | La quota di capacità trasformata ogni anno sale progressivamente fino al 15% al di sopra dello scenario base entro il 2035 | 43,64 | 9,90% |
Lo scenario basso riflette un’adozione più lenta dell’IA e scadenze sull’efficienza meno stringenti. Lo scenario alto presuppone che le densità dei rack per l’IA impongano retrofit nella maggior parte delle sale precedenti al 2020 e che più paesi adottino limiti di PUE per le strutture esistenti.
Analisi competitiva: chi guida il mercato della trasformazione dei data center?
- Kyndryl
- IBM
- Accenture
- DXC Technology
- NTT DATA
- Fujitsu
- HCL Technologies
- Atos
- Cisco Systems
- Dell Technologies
- Hewlett Packard Enterprise
- Nutanix
- Broadcom (VMware)
- Equinix
- Schneider Electric
- Vertiv
- Amazon Web Services
Kyndryl è il leader di mercato con circa il 5% del mercato della trasformazione dei data center nel 2025, e i tre maggiori fornitori, Kyndryl, IBM e Accenture, detengono insieme circa il 13% (stima di DC Market Insights: circa un quarto dei ricavi di Kyndryl Consult, pari a USD 3,5 miliardi nell’esercizio fiscale 2026, attribuito ad attività di trasformazione dei data center, rapportato al mercato di USD 16,98 miliardi). I ricavi di Kyndryl Consult sono cresciuti del 18% nell’esercizio fiscale 2026, su ricavi totali di Kyndryl pari a USD 15,1 miliardi (Fonte: risultati di Kyndryl depositati presso la Securities and Exchange Commission statunitense). I ricavi Consulting di IBM sono cresciuti del 2% nel 2025 (stabili a cambi costanti) e i ricavi Infrastructure del 12%. Accenture ha riportato ricavi per l’esercizio fiscale 2025 pari a USD 69,7 miliardi, di cui la trasformazione dei data center costituisce una piccola parte. I produttori di apparecchiature acquisiscono lavori di modernizzazione insieme al proprio hardware: Dell Technologies ha riportato ricavi per l’esercizio fiscale 2026 pari a USD 113,5 miliardi e Hewlett Packard Enterprise ha completato l’acquisizione di Juniper Networks nel luglio 2025. Schneider Electric e Vertiv sono importanti fornitori di apparecchiature e servizi di retrofit per alimentazione e raffreddamento, mentre Nutanix e Broadcom influenzano il re-platforming della virtualizzazione. La spesa hyperscale detta il ritmo della migrazione al cloud: Amazon prevede circa USD 200 miliardi di investimenti in conto capitale nel 2026, la maggior parte dei quali per i data center di AWS.
Sviluppi recenti
- Nel febbraio 2025 IBM ha completato l’acquisizione di HashiCorp per un enterprise value di USD 6,4 miliardi, aggiungendo software di automazione dell’infrastruttura al proprio portafoglio di cloud ibrido (Fonte: comunicato stampa di IBM).
- Nel febbraio 2025 Schneider Electric ha completato l’acquisizione di una partecipazione di controllo del 75% in Motivair, specialista del raffreddamento a liquido e della gestione termica (Fonte: annuncio di Schneider Electric).
- Nel luglio 2025 Hewlett Packard Enterprise ha completato l’acquisizione di Juniper Networks (Fonte: comunicato stampa di HPE).
- Nell’agosto 2025 Vertiv ha completato l’acquisizione del gruppo di società Great Lakes Data Racks & Cabinets (Fonte: documento depositato da Vertiv presso la Securities and Exchange Commission statunitense).
- Nel maggio 2026 Kyndryl ha riportato per l’esercizio fiscale 2026 ricavi di Kyndryl Consult pari a USD 3,5 miliardi, in aumento del 18%, e contratti firmati totali per USD 13,5 miliardi (Fonte: comunicato sui risultati di Kyndryl).
- Nell’agosto 2026 Nutanix ha riportato ricavi per l’esercizio fiscale 2026 pari a USD 2,85 miliardi e oltre 3.000 nuovi clienti (Fonte: comunicato sui risultati di Nutanix).
Seguiamo in tempo reale queste operazioni, i lanci e gli annunci di capacità nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del mercato della trasformazione dei data center
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire da 16 coorti annuali (dal 2020 al 2035) per 4 tipi di data center. Per ciascun tipo e anno, la capacità IT installata (circa 84 GW nel 2020, 116 GW nel 2025 e 313 GW nel 2035) è stata moltiplicata per la quota trasformata ogni anno e per la spesa di terze parti per MW trasformato, ottenendo circa 7.180 MW e USD 16,98 miliardi nel 2025. Il totale è stato suddiviso per 4 tipi di servizio, 2 modelli di erogazione, 7 settori di utilizzo finale e 5 regioni, e ogni suddivisione somma al totale del mercato. Il risultato è stato verificato con un approccio top-down rispetto ai ricavi comunicati da 4 fornitori quotati (Kyndryl, IBM, Accenture e Nutanix) e rispetto ai dati pubblicati su carichi di lavoro ed energia dell’Uptime Institute, dell’IEA e del Dipartimento dell’Energia degli Stati Uniti. I valori per paese allocano ciascun totale regionale in base a pesi nazionali relativi alla capacità installata. L’analista indicato in questa pagina ha costruito il modello e il revisore ha verificato calcoli, fonti e date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Copertura del report e valuta
- 1.3Principali stakeholder
- 02Metodologia di ricerca
- 2.1Modello bottom-up di intensità della trasformazione
- 2.2Verifica incrociata top-down sui fornitori
- 2.3Fonti dei dati e verifica dei fatti
- 2.4Ipotesi e limitazioni
- 03Sintesi esecutiva
- 3.1Panoramica del mercato, 2025 e 2035
- 3.2Risultati principali
- 3.3Punto di vista dell'analista
- 04Dinamiche di mercato
- 4.1Fattori trainanti del mercato
- 4.2Tendenze del mercato
- 4.3Sfide del mercato
- 4.4Opportunità di mercato
- 05Analisi dei prezzi
- 5.1Spesa per MW trasformato per tipo di data center, 2020-2035
- 5.2Quota della capacità installata trasformata ogni anno
- 06Standard e normative
- 6.1ANSI/TIA-942-C
- 6.2Serie ISO/IEC 22237
- 6.3Standard ASHRAE 90.4
- 6.4Sistema UE di rendicontazione e classificazione dei data center
- 6.5Legge tedesca sull'efficienza energetica (EnEfG)
- 6.6Memorandum OMB M-19-19
- 07Catena del valore ed ecosistema di fornitura
- 7.1Società di servizi IT e consulenza
- 7.2Fornitori di apparecchiature e piattaforme
- 7.3Specialisti di alimentazione e raffreddamento
- 7.4Fornitori di colocation e cloud
- 08Dimensioni e previsioni del mercato
- 8.1Dimensioni del mercato, 2020-2035
- 8.2Capacità installata e capacità trasformata, 2020-2035
- 8.3Crescita anno su anno
- 09Mercato per tipo di servizio
- 9.1Consolidamento e trasferimento
- 9.2Migrazione verso cloud e colocation
- 9.3Modernizzazione dell'infrastruttura
- 9.4Automazione e ottimizzazione
- 10Mercato per tipo di data center
- 10.1Data center enterprise
- 10.2Data center di colocation
- 10.3Data center hyperscale e cloud
- 10.4Data center edge
- 11Mercato per modello di erogazione
- 11.1Servizi professionali a progetto
- 11.2Servizi di trasformazione gestiti
- 12Mercato per settore di utilizzo finale
- 12.1IT e telecomunicazioni
- 12.2BFSI
- 12.3Governo e difesa
- 12.4Sanità
- 12.5Retail ed e-commerce
- 12.6Manifattura ed energia
- 12.7Altri
- 13DC Exclusive: modello di intensità della trasformazione
- 13.1Matrice tipo di servizio × tipo di data center, 2025
- 13.2Input del modello e sensibilità
- 14Mercato per regione
- 14.1Nord America: Stati Uniti, Canada
- 14.2Europa: Regno Unito, Germania, Francia, Paesi Bassi, Resto d'Europa
- 14.3Asia Pacifico: Cina, Giappone, India, Australia, Resto dell'Asia Pacifico
- 14.4America Latina: Brasile, Resto dell'America Latina
- 14.5Medio Oriente e Africa: Arabia Saudita, Resto del Medio Oriente e Africa
- 15Analisi per paese
- 15.1Primi 12 paesi, 2025 e 2035
- 15.2Paesi in più rapida crescita
- 16Sezioni trasversali regionali
- 16.1Regione per tipo di data center, 2025 e 2035
- 16.2Regione per tipo di servizio, 2025 e 2035
- 17Analisi del mercato nordamericano
- 17.1Stati Uniti
- 17.2Canada
- 18Analisi del mercato europeo
- 18.1Regno Unito
- 18.2Germania
- 18.3Francia
- 18.4Paesi Bassi
- 19Analisi del mercato dell'Asia Pacifico
- 19.1Cina
- 19.2Giappone
- 19.3India
- 19.4Australia
- 20Scenari di previsione
- 20.1Scenario basso
- 20.2Scenario base
- 20.3Scenario alto
- 21Panorama competitivo
- 21.1Stima delle quote di mercato, 2025
- 21.2Posizionamento competitivo
- 21.3Sviluppi recenti
- 22Profili aziendali
- 22.1Kyndryl
- 22.2IBM
- 22.3Accenture
- 22.4DXC Technology
- 22.5NTT DATA
- 22.6Fujitsu
- 22.7Dell Technologies
- 22.8Hewlett Packard Enterprise
- 22.9Nutanix
- 22.10Broadcom (VMware)
- 22.11Equinix
- 22.12Digital Realty
- 22.13Schneider Electric
- 22.14Vertiv
- 22.15Microsoft
- 22.16Amazon Web Services
- 23Raccomandazioni degli analisti
- 23.1Per gli acquirenti enterprise
- 23.2Per gli operatori di colocation e cloud
- 23.3Per i fornitori di servizi e i vendor
- Fig. 1Dimensioni del mercato della trasformazione dei data center, 2020-2035
- Fig. 2Mercato della trasformazione dei data center per tipo di servizio, 2025 e 2035
- Fig. 3Mercato della trasformazione dei data center per regione, 2025 e 2035
- Fig. 4Spesa per MW trasformato per tipo di data center, 2020-2035
- Fig. 5Quota di mercato per tipo di data center, 2025 e 2035
- Fig. 6Scenari di previsione, 2035
- Tabella 1Attributi del report
- Tabella 2Dimensioni del mercato, 2020-2035
- Tabella 3Spesa per MW trasformato, 2020-2035
- Tabella 4Quota della capacità installata trasformata, 2020-2035
- Tabella 5Mercato per tipo di servizio, 2025 e 2035
- Tabella 6Mercato per tipo di data center, 2025 e 2035
- Tabella 7Mercato per modello di erogazione, 2025 e 2035
- Tabella 8Mercato per settore di utilizzo finale, 2025 e 2035
- Tabella 9Matrice tipo di servizio × tipo di data center, 2025
- Tabella 10Mercato per regione, 2025 e 2035
- Tabella 11Primi 12 paesi, 2025 e 2035
- Tabella 12Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 16,98 miliardi nel 2025, in crescita fino a USD 37,95 miliardi entro il 2035. DC Market Insights stima il mercato in USD 9,59 miliardi nel 2020.
L’8,38% annuo dal 2025 al 2035. La crescita è stata più rapida, pari al 12,10% annuo, tra il 2020 e il 2025, mentre le imprese effettuavano il re-platforming dei propri ambienti virtualizzati e spostavano i carichi di lavoro in colocation e nel cloud.
La modernizzazione dell’infrastruttura, con USD 5,98 miliardi, ovvero il 35,2% del mercato nel 2025. Automazione e ottimizzazione è il tipo di servizio in più rapida crescita, al 13,57% annuo.
Circa USD 3,20 milioni di servizi di terze parti per MW trasformato in un data center enterprise nel 2025, contro USD 1,90 milioni nella colocation, secondo stime di DC Market Insights che escludono hardware e software.
Il Nord America, con USD 6,69 miliardi, ovvero il 39,4% del valore 2025. Il Medio Oriente e Africa cresce più rapidamente, all’11,72% annuo.
Kyndryl guida con circa il 5% del mercato, e Kyndryl, IBM e Accenture detengono insieme circa il 13% (stima di DC Market Insights). Competono inoltre DXC Technology, NTT DATA, Fujitsu, Dell Technologies, Hewlett Packard Enterprise, Nutanix, Schneider Electric e Vertiv.
I data center enterprise, con USD 9,79 miliardi, ovvero il 57,7% della spesa 2025. I data center hyperscale e cloud crescono più rapidamente, al 19,17% annuo.
Gli Stati Uniti, con USD 5,89 miliardi, ovvero il 34,7% della spesa 2025, seguiti dalla Cina con USD 1,53 miliardi. L’India cresce più rapidamente tra i grandi mercati nazionali, al 14,01% annuo (stima di DC Market Insights).
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.