
Mercato della virtualizzazione dei data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
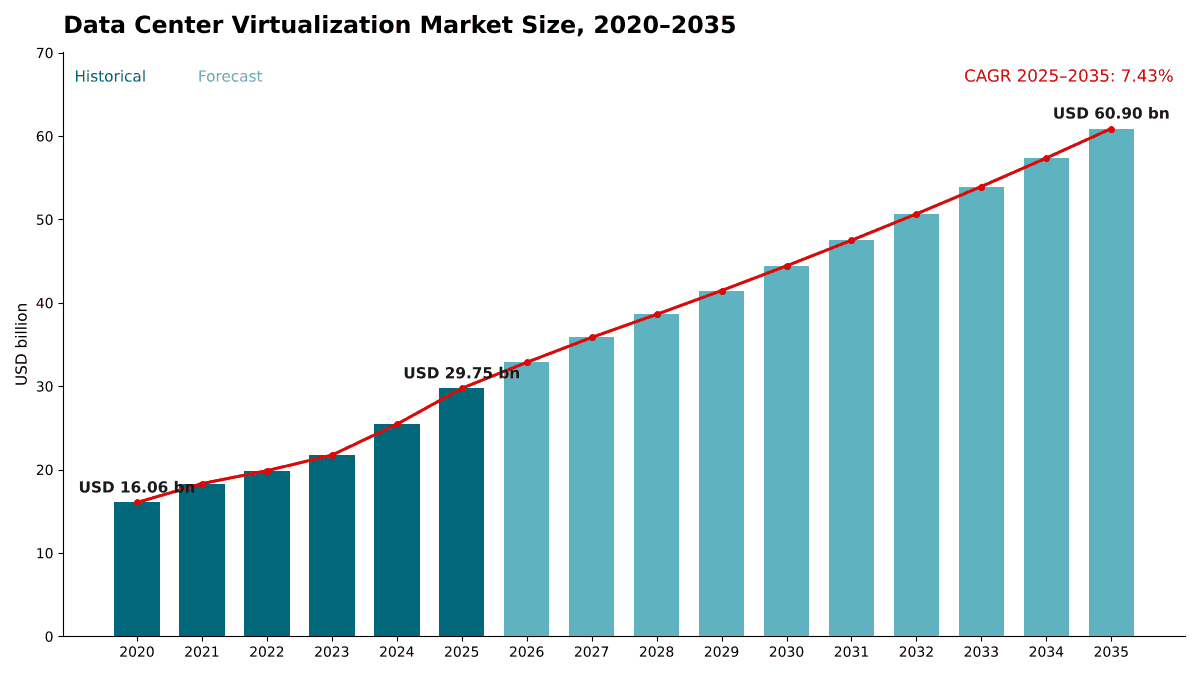
Nel 2025 il valore del Mercato della virtualizzazione dei data center era pari a USD 29.75 miliardi; si prevede che raggiunga USD 60.90 miliardi entro il 2035, con un CAGR del 7.43%. North America rappresenta 40.6% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 7 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi di prezzi e costi
- 06Standard e normative
- 07Analisi della catena di fornitura e della catena del valore
- 08Dimensione e previsione del Mercato globale della virtualizzazione dei data center
- 09Mercato per componente
- 10Mercato per tipo di hypervisor
- 20capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 16Aziende analizzate
Analisi regionale
- North America40.6%
- Europe27.8%
- Asia Pacific23.4%
- Latin America4.5%
- Middle East and Africa3.7%
Aziende analizzate
- Broadcom (VMware)
- Microsoft
- Citrix (Cloud Software Group)
- Nutanix
- Red Hat
- Omnissa
- Hewlett Packard Enterprise
- Oracle
- Proxmox Server Solutions
- SUSE
- Huawei
- Scale Computing
- Dell Technologies
- IBM
- Parallels
- Canonical
Analisi completa
Il Mercato della virtualizzazione dei data center comprende il software hypervisor, gli strumenti di gestione della virtualizzazione, la virtualizzazione ospitata di desktop e applicazioni e i servizi professionali e gestiti che eseguono macchine virtuali sui server all’interno dei data center. DC Market Insights valuta il Mercato globale della virtualizzazione dei data center a USD 29,75 miliardi nel 2025 e prevede USD 60,90 miliardi entro il 2035, con un CAGR del 7,43%. Il valore 2025 è costruito a partire dalla base installata: circa 92,0 milioni di core fisici di processore virtualizzati, a circa USD 162 di software hypervisor e USD 38 di software di gestione per core all’anno, generano USD 18,40 miliardi; circa 31,5 milioni di utenti concorrenti di desktop virtuali a USD 148 ciascuno aggiungono USD 4,66 miliardi e i servizi aggiungono USD 6,69 miliardi. La virtualizzazione nativa Kubernetes è il segmento in più rapida crescita, al 21,29% all’anno, perché gli operatori eseguono ora macchine virtuali e container su un’unica piattaforma, e il Medio Oriente e Africa è la regione in più rapida crescita, al 9,79% all’anno, man mano che nuova capacità per il settore pubblico e finanziario entra in funzione partendo da una base ridotta.
Sintesi
La dimensione del Mercato globale della virtualizzazione dei data center è stata valutata a USD 16,06 miliardi nel 2020, ha raggiunto USD 29,75 miliardi nel 2025 e si prevede che raggiunga USD 60,90 miliardi entro il 2035, con un CAGR del 7,43% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato della virtualizzazione dei data center 2025 | USD 29,75 miliardi |
| Mercato della virtualizzazione dei data center, CAGR | 7,43% |
| Dimensione del Mercato della virtualizzazione dei data center 2035 | USD 60,90 miliardi |
Il mercato è cresciuto del 13,13% all’anno tra il 2020 e il 2025. Due ondate spiegano l’andamento storico: un balzo dei desktop virtuali ospitati nel 2021, quando, secondo le stime di DC Market Insights, gli utenti desktop concorrenti sono passati da 24,0 milioni a 28,5 milioni, e un riassetto dei prezzi nel 2024 e 2025, quando il passaggio a pacchetti in abbonamento per core ha portato la spesa media per core virtualizzato da USD 136 nel 2023 a USD 162 nel 2025. Il valore è cresciuto del 17,0% nel solo 2025. La crescita rallenta al 7,43% all’anno dal 2025 al 2035 perché il riassetto dei prezzi è un passaggio una tantum: DC Market Insights prevede che la spesa per core aumenti solo di circa l’1% all’anno dopo il 2027, per cui la crescita futura deriverà principalmente da più core, più automazione e più operazioni esternalizzate.
Ambito del mercato: che cosa comprende il Mercato della virtualizzazione dei data center?
Il Mercato della virtualizzazione dei data center comprende il software e i servizi che astraggono l’hardware dei server in macchine virtuali all’interno di data center aziendali, di colocation, di fornitori cloud ed edge, valutati alla prima vendita in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima a USD 29,75 miliardi nel 2025.
Incluso. Hypervisor di tipo 1 e le piattaforme di virtualizzazione dei server costruite su di essi, comprese le distribuzioni open source e basate su kernel-based virtual machine (KVM) vendute con abbonamenti di supporto; la virtualizzazione nativa Kubernetes che esegue macchine virtuali come oggetti Kubernetes; il software di gestione, ciclo di vita e orchestrazione della virtualizzazione; l’infrastruttura di desktop virtuali (VDI) e la virtualizzazione delle applicazioni ospitate nei data center; e i servizi professionali (progettazione, migrazione, aggiornamento) e i servizi gestiti per gli ambienti virtualizzati.
Escluso. Hardware di server, storage e rete, prodotti autonomi di networking software-defined e storage software-defined venduti separatamente dall’hypervisor, infrastructure-as-a-service su cloud pubblico fatturata a ore, dispositivi degli utenti finali ed edizioni community gratuite senza supporto a pagamento.
Come si combinano i segmenti. La suddivisione per componente somma software hypervisor, software di gestione, virtualizzazione dei desktop e due linee di servizi fino all’intero valore di USD 29,75 miliardi. Le suddivisioni per tipo di hypervisor, implementazione, dimensione dell’organizzazione e settore verticale ripartiscono ciascuna lo stesso totale, per cui ogni suddivisione somma al valore del mercato. Lo stack software-defined più ampio, comprese rete e storage, è trattato nel report Mercato dei data center software-defined.
Fattori trainanti: che cosa spinge il Mercato della virtualizzazione dei data center?
Tre fattori spiegano la maggior parte della crescita del Mercato della virtualizzazione dei data center: una base di core virtualizzati che DC Market Insights prevede passi da 92,0 milioni a 155,75 milioni entro il 2035, un riassetto delle licenze che ha aumentato la spesa per core del 19,1% tra il 2023 e il 2025, e progetti obbligati di aggiornamento e migrazione che portano la spesa in servizi a USD 17,09 miliardi entro il 2035.
I ricavi del software infrastrutturale di Broadcom sono cresciuti del 25,8% a USD 27,03 miliardi nell’esercizio 2025
Il passaggio dalle licenze perpetue ai pacchetti in abbonamento è il principale fattore di valore degli ultimi due anni. Broadcom, proprietaria di VMware, ha registrato ricavi netti dal software infrastrutturale di USD 27,03 miliardi nell’esercizio 2025, rispetto a USD 21,48 miliardi nell’esercizio 2024 (Fonte: documento depositato da Broadcom presso la US Securities and Exchange Commission), e USD 8,75 miliardi nel terzo trimestre dell’esercizio 2026 contro USD 6,79 miliardi un anno prima. DC Market Insights stima che la spesa media in software di virtualizzazione dei server sia salita da USD 136 per core nel 2023 a USD 162 per core nel 2025, il che spiega la maggior parte della crescita del valore del 17,0% nel 2025.
I core virtualizzati passano da 92,0 milioni a 155,75 milioni entro il 2035
Il Mercato della virtualizzazione dei data center ha prezzi per core, per cui il numero di core è il fattore di volume. DC Market Insights modella 92,0 milioni di core fisici virtualizzati nei data center nel 2025, con una crescita del 7,2% nel 2026 che rallenta al 4,2% entro il 2035, man mano che i rinnovi dei server passano a processori con più core per socket. Il solo software di virtualizzazione dei server cresce da USD 14,90 miliardi a USD 28,45 miliardi nel decennio. Le spedizioni di server e le tendenze dei processori che determinano questa base sono trattate nel report Mercato dei server per data center.
Le scadenze del supporto impongono aggiornamenti e migrazioni
I cicli di vita del supporto dei fornitori trasformano progetti facoltativi in scadenze. VMware vSphere 7 ha raggiunto la fine del supporto generale il 2 ottobre 2025, dopodiché i clienti che utilizzano ancora vSphere 7.x o vSAN 7.x non ricevono più supporto di prodotto, patch di sicurezza o aggiornamenti. Ogni ambiente interessato deve aggiornare o migrare, ed entrambe le strade richiedono lavoro di progettazione, test e passaggio in produzione. DC Market Insights stima i servizi professionali a USD 4,15 miliardi nel 2025, pari al 18,0% della spesa in software, in aumento al 21,5% della spesa in software entro il 2035.
Tendenze di mercato: come sta cambiando la virtualizzazione dei data center?
Il Mercato della virtualizzazione dei data center si sta spostando da un unico hypervisor proprietario dominante verso ambienti multi-hypervisor, macchine virtuali native Kubernetes e operazioni esternalizzate; nella previsione di DC Market Insights gli hypervisor proprietari di tipo 1 scendono dal 71,8% del valore nel 2025 al 53,5% entro il 2035.
Gli acquirenti utilizzano due o più hypervisor
Le piattaforme alternative stanno conquistando un flusso costante di clienti. Nutanix ha acquisito oltre 3.000 nuovi clienti nel suo esercizio 2026, il terzo anno consecutivo a quel livello, e il suo amministratore delegato ha descritto VMware come una fonte “stabile e in crescita” di tali acquisizioni di clienti. Nutanix ha circa 31.000-32.000 clienti contro oltre 100.000 di VMware. HPE ha reso Morpheus VM Essentials disponibile a livello generale nel maggio 2025 con prezzi per socket, e Proxmox ha rilasciato Proxmox VE 9.0 su Debian 13 nell’agosto 2025. DC Market Insights prevede che gli hypervisor open source e basati su KVM crescano del 9,61% all’anno, da USD 6,72 miliardi a USD 16,83 miliardi.
Le macchine virtuali si spostano sulle piattaforme Kubernetes
La virtualizzazione nativa Kubernetes esegue macchine virtuali e container sotto un unico scheduler, così i team di piattaforma possono dismettere uno stack hypervisor separato. Red Hat ha dichiarato che più di 20 clienti di OpenShift Virtualization sono intervenuti al Red Hat Summit 2026. DC Market Insights valuta la virtualizzazione nativa Kubernetes a USD 1,67 miliardi nel 2025 e prevede USD 11,48 miliardi entro il 2035, il segmento in più rapida crescita al 21,29% all’anno.
I servizi gestiti crescono più rapidamente tra i componenti, all’11,70%
Molti operatori di medie dimensioni affidano ora la gestione quotidiana della virtualizzazione a fornitori di colocation e fornitori di servizi gestiti, anziché ricostruire le competenze dopo un cambio di piattaforma. I servizi gestiti valgono USD 2,54 miliardi nel 2025 e raggiungono USD 7,67 miliardi entro il 2035, il componente in più rapida crescita, e nel modello di DC Market Insights il 39,4% della spesa in servizi gestiti si concentra in strutture di colocation e cloud privato ospitato.
Sfide di mercato: che cosa frena il Mercato della virtualizzazione dei data center?
Gli attriti legati alle licenze e il rischio di migrazione sono i due vincoli che, secondo DC Market Insights, rallenteranno il Mercato della virtualizzazione dei data center, limitando la crescita degli hypervisor proprietari al 4,32% all’anno fino al 2035.
Le condizioni di licenza aumentano i costi di ingresso per i piccoli acquirenti
Broadcom ha reintrodotto una penale pari al 20% del prezzo del primo anno per i clienti VMware che rinnovano dopo la data di anniversario. CISPE ha dichiarato nel luglio 2025 che le modifiche alle licenze hanno comportato aumenti dei costi “talvolta superiori a dieci volte” e impegni pluriennali obbligatori. Costi di ingresso più elevati spingono i siti di piccole dimensioni verso piattaforme più economiche o verso servizi ospitati, motivo per cui DC Market Insights prevede che le piccole e medie imprese crescano dell’8,65% all’anno contro il 6,84% delle grandi imprese, soprattutto tramite fornitori.
La migrazione richiede anni, non mesi
Spostare migliaia di macchine virtuali significa riconvalidare i contratti di backup, sicurezza, rete e supporto applicativo per ogni carico di lavoro. L’amministratore delegato di Nutanix ha affermato che c’è ancora “molta migrazione da fare nei prossimi cinque anni”. DC Market Insights ipotizza pertanto che le piattaforme proprietarie detengano ancora il 53,5% del Mercato della virtualizzazione dei data center nel 2035 e che il passaggio emerga prima nei nuovi progetti e nei siti edge che negli ambienti core più grandi.
Opportunità di mercato: dove si trovano i nuovi bacini di ricavi?
I due maggiori nuovi bacini di ricavi nel Mercato della virtualizzazione dei data center sono i siti edge e remoti, in crescita dell’11,90% all’anno, e i servizi di migrazione e gestione operativa, che insieme crescono da USD 6,69 miliardi a USD 17,09 miliardi entro il 2035.
I siti edge e remoti triplicano a USD 6,05 miliardi
Negozi al dettaglio, fabbriche, filiali e siti di telecomunicazioni eseguono piccoli cluster che richiedono licenze semplici e gestione remota. DC Market Insights valuta la virtualizzazione dei siti edge e remoti a USD 1,96 miliardi nel 2025 e USD 6,05 miliardi entro il 2035, l’implementazione in più rapida crescita, perché le offerte per socket e per piccoli cluster sono adatte a siti con due o tre server.
Fabbriche di migrazione e piattaforme gestite
I fornitori in grado di spostare macchine virtuali tra hypervisor su larga scala, e poi di gestire il risultato, vendono in un decennio di cambi di piattaforma. Omnissa ha annunciato nel maggio 2025 una partnership con Nutanix per portare i desktop virtuali Omnissa Horizon sull’hypervisor Nutanix AHV, consentendo agli ambienti desktop di cambiare piattaforma senza modificare il livello utente. DC Market Insights prevede che i servizi professionali raggiungano USD 9,42 miliardi e i servizi gestiti USD 7,67 miliardi entro il 2035.
Prezzi: quanto costa la virtualizzazione dei data center per core?
Il software di virtualizzazione dei server costa circa USD 162 per core virtualizzato all’anno nel 2025, più circa USD 38 per core per gestione e automazione, e la virtualizzazione ospitata dei desktop costa circa USD 148 per utente concorrente all’anno. Si tratta di medie di DC Market Insights tra prezzi di listino e scontati, per tutti i tipi di hypervisor e tutte le regioni.
| Spesa media annua (USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Software hypervisor per core | 131,00 | 162,00 | 175,50 | 182,64 |
| Software di gestione per core | 28,00 | 38,00 | 44,27 | 51,57 |
| Virtualizzazione dei desktop per utente concorrente | 151,00 | 148,00 | 157,10 | 166,75 |
I prezzi divergono a seconda della piattaforma. HPE dichiara una riduzione del 90% dei costi di licenza per il suo VM Essentials con prezzi per socket rispetto ai prezzi per core su un server a socket singolo con 48 core. Broadcom posiziona invece VMware Cloud Foundation 9.0, disponibile a livello generale dal 17 giugno 2025, sul costo totale di proprietà, affermando che l’Advanced Memory Tiering per NVMe può offrire un costo totale di proprietà di memoria e server inferiore del 38%. DC Market Insights prevede che la spesa media per hypervisor per core aumenti solo dello 0,8% all’anno dopo il 2027, poiché le piattaforme più economiche guadagnano quota e compensano gli aumenti di prezzo dei pacchetti.
Standard e normative: quali regole influenzano gli acquisti di virtualizzazione?
Due leggi europee e una scadenza del ciclo di vita di un fornitore influenzano gli acquisti di virtualizzazione nel 2025 e nel 2026: l’EU Data Act, il Digital Operational Resilience Act (DORA) e la fine del supporto di vSphere 7.
EU Data Act (Regulation (EU) 2023/2854). Le sue norme sul cambio di fornitore sono diventate applicabili il 12 settembre 2025. I fornitori di servizi di trattamento dei dati devono consentire ai clienti di cambiare fornitore con un preavviso massimo di due mesi e un periodo di transizione di 30 giorni, e dal 12 gennaio 2027 tutti i costi di cambio e di uscita dei dati devono essere eliminati, con eccezioni limitate. I contratti di cloud privato ospitato e di virtualizzazione gestita in Europa devono essere redatti prevedendo l’uscita, il che riduce il lock-in e favorisce gli ambienti multi-hypervisor.
DORA (Regulation (EU) 2022/2554). Il DORA si applica dal 17 gennaio 2025 e stabilisce le regole con cui le entità finanziarie gestiscono il rischio di terze parti relativo alle tecnologie dell’informazione e della comunicazione (ICT), comprese le principali disposizioni contrattuali con i fornitori. Il BFSI è il maggiore settore verticale del Mercato della virtualizzazione dei data center con il 22,6% del valore 2025, per cui il DORA spinge verso piani di uscita e alternative documentate per le piattaforme di virtualizzazione core.
Cicli di vita del supporto dei fornitori. La fine del supporto generale di vSphere 7 il 2 ottobre 2025 implica che gli ambienti che non vengono aggiornati o migrati funzionano senza patch di sicurezza del fornitore, per cui sono ora le revisioni di sicurezza, e non solo i budget, ad avviare i progetti di aggiornamento.
Segmentazione del mercato: quale segmento guida il Mercato della virtualizzazione dei data center?
Il software di virtualizzazione dei server guida il Mercato della virtualizzazione dei data center con il 50,1% del valore 2025, gli hypervisor proprietari di tipo 1 guidano le piattaforme con il 71,8% e i data center aziendali on-premise guidano le implementazioni con il 52,4%. La virtualizzazione nativa Kubernetes è il segmento in più rapida crescita, al 21,29% all’anno, perché i team di piattaforma vogliono un unico scheduler per macchine virtuali e container e perché offre una via d’uscita dai pacchetti hypervisor per core.
Per componente: il software di virtualizzazione dei server guida con il 50,1%
| Componente | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Software di virtualizzazione dei server | 14,90 | 50,1% | 28,45 | 6,68% |
| Virtualizzazione di desktop e applicazioni | 4,66 | 15,7% | 7,34 | 4,64% |
| Gestione e orchestrazione della virtualizzazione | 3,50 | 11,8% | 8,03 | 8,67% |
| Servizi professionali | 4,15 | 14,0% | 9,42 | 8,54% |
| Servizi gestiti | 2,54 | 8,5% | 7,67 | 11,70% |
Gestione e orchestrazione guadagnano 1,4 punti di quota entro il 2035, man mano che gli operatori automatizzano patching, pianificazione della capacità e policy su più hypervisor. La virtualizzazione di desktop e applicazioni cresce più lentamente, al 4,64% all’anno, perché l’ondata di lavoro da remoto del 2021 ha già anticipato gran parte della domanda.
Per tipo di hypervisor: gli hypervisor proprietari di tipo 1 guidano con il 71,8%
| Tipo di hypervisor | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hypervisor proprietari di tipo 1 | 21,36 | 71,8% | 32,60 | 4,32% |
| Hypervisor open source e basati su KVM | 6,72 | 22,6% | 16,83 | 9,61% |
| Virtualizzazione nativa Kubernetes | 1,67 | 5,6% | 11,48 | 21,29% |
Le piattaforme proprietarie aggiungono comunque USD 11,24 miliardi di valore entro il 2035, ma le piattaforme basate su KVM e native Kubernetes salgono insieme dal 28,2% al 46,5% del mercato.
Per implementazione: i data center aziendali on-premise guidano con il 52,4%
| Implementazione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center aziendali on-premise | 15,59 | 52,4% | 26,79 | 5,56% |
| Colocation e cloud privato ospitato | 7,02 | 23,6% | 16,60 | 8,99% |
| Data center dei fornitori di servizi cloud | 5,18 | 17,4% | 11,47 | 8,28% |
| Siti edge e remoti | 1,96 | 6,6% | 6,05 | 11,90% |
I data center aziendali on-premise perdono 8,4 punti di quota entro il 2035, man mano che i carichi di lavoro si spostano nelle sale di colocation e nei cloud privati gestiti dai fornitori, che crescono dell’8,99% all’anno.
Per dimensione dell’organizzazione: le grandi imprese guidano con il 69,3%
Le grandi imprese spendono USD 20,62 miliardi nel 2025 e USD 39,96 miliardi entro il 2035, con un CAGR del 6,84%. Le piccole e medie imprese spendono USD 9,13 miliardi nel 2025 e crescono più rapidamente, dell’8,65% all’anno fino a USD 20,95 miliardi, principalmente tramite offerte ospitate e gestite.
Per settore verticale di utenza finale: il BFSI guida con il 22,6%
Il settore bancario, dei servizi finanziari e assicurativo (BFSI) spende USD 6,72 miliardi (22,6%) nel 2025 e cresce del 6,95% all’anno. Seguono IT e telecomunicazioni con USD 5,89 miliardi (19,8%), poi pubblica amministrazione e difesa con il 14,3%, altri con il 13,2%, manifatturiero con l’11,8%, sanità con il 9,7% e retail ed e-commerce con l’8,6%. La sanità cresce più rapidamente, all’8,76% all’anno, man mano che gli ospedali virtualizzano i sistemi clinici e i desktop ospitati per le postazioni di lavoro condivise.
DC Exclusive: il modello dei core virtualizzati e la matrice Componente × Implementazione
Con USD 8,20 miliardi nel 2025, il software hypervisor nei data center aziendali on-premise è la singola cella più grande della matrice e rappresenta il 27,5% di tutta la spesa in virtualizzazione dei data center. La matrice incrocia ciò che viene acquistato e dove viene eseguito. Si tratta di un modello di DC Market Insights, non di un conteggio delle licenze: è costruito su 65 input: 16 coorti annuali di core virtualizzati (dal 2020 al 2035), 16 coorti annuali di utenti desktop concorrenti, 3 curve di prezzo, 2 curve del rapporto dei servizi, 20 pesi di mix componente per implementazione, 5 ripartizioni regionali e 3 informative dei fornitori utilizzate come verifica incrociata.
| 2025, miliardi di USD | Aziendale on-premise | Colocation e ospitato | Fornitore di servizi cloud | Edge e remoto | Totale |
|---|---|---|---|---|---|
| Software di virtualizzazione dei server | 8,20 | 3,16 | 2,52 | 1,03 | 14,90 |
| Virtualizzazione di desktop e applicazioni | 2,74 | 0,98 | 0,66 | 0,28 | 4,66 |
| Gestione e orchestrazione della virtualizzazione | 1,64 | 0,91 | 0,71 | 0,23 | 3,50 |
| Servizi professionali | 2,30 | 0,97 | 0,62 | 0,26 | 4,15 |
| Servizi gestiti | 0,71 | 1,00 | 0,66 | 0,16 | 2,54 |
| Totale | 15,59 | 7,02 | 5,18 | 1,96 | 29,75 |
I servizi gestiti sono l’unico componente il cui principale acquirente non è l’impresa on-premise: colocation e cloud privato ospitato assorbono USD 1,00 miliardi dei USD 2,54 miliardi. I data center dei fornitori di servizi cloud destinano il 13,8% del loro budget di virtualizzazione a gestione e orchestrazione, il rapporto più alto tra tutte le implementazioni, perché i fornitori gestiscono migliaia di tenant su cluster condivisi. I siti edge destinano il 52,2% del loro budget al software hypervisor, motivo per cui lì prevalgono licenze semplici per socket e per piccoli cluster.
Il modello dei core virtualizzati ha due input che qualsiasi lettore può verificare: il numero di core virtualizzati (92,0 milioni nel 2025) e la spesa media in software per core (USD 162 per l’hypervisor e USD 38 per la gestione). Moltiplicandoli si ottiene la spesa in software basata sui core; aggiungendo gli utenti desktop e i servizi si ottiene il mercato. Il modello e le sue ipotesi sono illustrati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il Mercato della virtualizzazione dei data center?
Il Nord America guida il Mercato della virtualizzazione dei data center con il 40,6% del valore 2025, e il Medio Oriente e Africa è la regione in più rapida crescita, al 9,79% all’anno, perché nuova capacità per il settore pubblico e finanziario viene aggiunta partendo da una base ridotta.
Il Nord America guida con una quota del 40,6%
Gli acquirenti nordamericani hanno speso USD 12,08 miliardi in virtualizzazione dei data center nel 2025 e si prevede che la regione raggiunga USD 22,42 miliardi entro il 2035, con un CAGR del 6,38%. La regione ha la più ampia base installata di hypervisor proprietari, per cui è la prima a risentire del riassetto delle licenze e ha il maggior numero di progetti di migrazione in corso. Il Nord America perde 3,8 punti di quota entro il 2035, poiché l’Asia Pacifico cresce più rapidamente.
L’Europa detiene una quota del 27,8%
L’Europa vale USD 8,27 miliardi nel 2025 e USD 15,79 miliardi entro il 2035, con un CAGR del 6,68%. L’EU Data Act e il DORA favoriscono le piattaforme con percorsi di uscita documentati, e Germania, Regno Unito e Francia rappresentano insieme il 55,1% del valore regionale.
L’Asia Pacifico detiene una quota del 23,4%
L’Asia Pacifico vale USD 6,96 miliardi nel 2025 e USD 16,92 miliardi entro il 2035, con un CAGR del 9,29%, e guadagna 4,4 punti di quota, il maggiore incremento tra tutte le regioni. Cina e Giappone sono i due maggiori mercati nazionali della regione, e l’India cresce più rapidamente, al 13,49% all’anno.
L’America Latina detiene una quota del 4,5%
L’America Latina vale USD 1,34 miliardi nel 2025 e USD 2,97 miliardi entro il 2035, con un CAGR dell’8,29%. Il Brasile è il maggiore mercato nazionale della regione con USD 618,50 milioni nel 2025, pari al 46,2% del valore regionale.
Il Medio Oriente e Africa detiene una quota del 3,7%
Il Medio Oriente e Africa vale USD 1,10 miliardi nel 2025 e USD 2,80 miliardi entro il 2035, la crescita più rapida tra tutte le regioni al 9,79% all’anno. Pubblica amministrazione, servizi finanziari e operatori di telecomunicazioni rappresentano la maggior parte della nuova capacità virtualizzata nel modello di DC Market Insights, e la regione guadagna 0,9 punti di quota globale entro il 2035.
Analisi per paese: quali paesi spendono di più in virtualizzazione dei data center?
Gli Stati Uniti sono il maggiore mercato nazionale per la virtualizzazione dei data center con USD 10,77 miliardi nel 2025, pari al 36,2% del valore globale, seguiti dalla Cina con USD 2,21 miliardi (7,4%) e dalla Germania con USD 1,75 miliardi (5,9%). I 12 paesi più grandi rappresentano il 79,3% della spesa 2025.
| Posizione | Paese | Regione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 10,77 | 36,2% | 20,00 | 6,38% |
| 2 | Cina | Asia Pacifico | 2,21 | 7,4% | 5,58 | 9,69% |
| 3 | Germania | Europa | 1,75 | 5,9% | 3,35 | 6,68% |
| 4 | Regno Unito | Europa | 1,64 | 5,5% | 3,04 | 6,38% |
| 5 | Giappone | Asia Pacifico | 1,49 | 5,0% | 3,24 | 8,09% |
| 6 | Canada | Nord America | 1,30 | 4,4% | 2,71 | 7,58% |
| 7 | Francia | Europa | 1,17 | 3,9% | 2,25 | 6,78% |
| 8 | India | Asia Pacifico | 0,82 | 2,8% | 2,91 | 13,49% |
| 9 | Italia | Europa | 0,65 | 2,2% | 1,22 | 6,48% |
| 10 | Brasile | America Latina | 0,62 | 2,1% | 1,38 | 8,39% |
| 11 | Australia | Asia Pacifico | 0,61 | 2,1% | 1,57 | 9,89% |
| 12 | Paesi Bassi | Europa | 0,55 | 1,9% | 1,10 | 7,08% |
L’India è il grande mercato nazionale in più rapida crescita, al 13,49% all’anno, davanti all’Australia al 9,89% e alla Cina al 9,69%, man mano che banche, enti pubblici e fornitori di colocation aggiungono capacità virtualizzata. I dati per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di ciascun paese dei server installati e della nuova capacità dei data center.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Il Mercato della virtualizzazione dei data center raggiunge USD 60,90 miliardi entro il 2035 nello scenario di base, con un intervallo da USD 51,28 miliardi a USD 70,22 miliardi tra lo scenario basso e quello alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Passaggio più rapido a piattaforme a basso costo; spesa per core stabile dopo il 2026; crescita dei core inferiore di 1 punto | 51,28 | 5,60% |
| Base | I core raggiungono 155,75 milioni; la spesa per core aumenta di circa l’1% all’anno dopo il 2027 | 60,90 | 7,43% |
| Alto | I prezzi dei pacchetti continuano a salire; crescita più rapida dei servizi gestiti e dei siti edge | 70,22 | 8,97% |
Lo scenario basso rappresenta un passaggio rapido, guidato dal prezzo, verso piattaforme open source: vengono virtualizzati più core, ma ciascun core genera meno ricavi. Lo scenario alto presuppone che gli attuali pacchetti in abbonamento mantengano il loro prezzo e che i servizi assorbano una quota maggiore di ciascuna migrazione. La virtualizzazione nativa Kubernetes è il principale fattore strutturale di oscillazione: sposta valore dalla licenza dell’hypervisor all’abbonamento alla piattaforma di container, il che modifica il mix di prodotti più del totale.
Analisi competitiva: chi guida il Mercato della virtualizzazione dei data center?
- Broadcom (VMware)
- Microsoft
- Citrix (Cloud Software Group)
- Nutanix
- Red Hat
- Omnissa
- Hewlett Packard Enterprise
- Oracle
- Proxmox Server Solutions
- SUSE
- Huawei
- Scale Computing
- Dell Technologies
- IBM
- Parallels
- Canonical
Broadcom è il leader di mercato con circa il 39% del Mercato della virtualizzazione dei data center nel 2025, e i tre maggiori fornitori, Broadcom, Microsoft e Citrix, detengono insieme circa il 58% (stima di DC Market Insights: attribuiamo circa USD 11,50 miliardi dei USD 27,03 miliardi di ricavi dal software infrastrutturale di Broadcom nell’esercizio 2025 ai prodotti di hypervisor e di gestione della virtualizzazione rientranti nell’ambito, rapportati al mercato di USD 29,75 miliardi). Nutanix ha registrato ricavi totali di USD 2,85 miliardi e ricavi ricorrenti annui di USD 2,55 miliardi per l’esercizio chiuso il 31 luglio 2026 (Fonte: documento depositato da Nutanix presso la US Securities and Exchange Commission). Red Hat compete con OpenShift Virtualization, Proxmox con Proxmox VE e HPE con Morpheus VM Essentials, mentre Omnissa vende i desktop virtuali Horizon, che sta estendendo all’hypervisor Nutanix AHV. Gli altri fornitori dell’elenco competono nella virtualizzazione dei server, nella virtualizzazione dei desktop e nei servizi correlati.
Sviluppi recenti
- Nel maggio 2025, HPE ha reso Morpheus VM Essentials disponibile a livello generale con prezzi per socket, dopo aver introdotto VM Essentials nel dicembre 2024 (Fonte: articolo di The Next Platform).
- Nel maggio 2025, Omnissa ha annunciato una partnership con Nutanix per portare il supporto di Omnissa Horizon sull’hypervisor Nutanix AHV (Fonte: annuncio di Omnissa).
- Nel giugno 2025, Broadcom ha reso VMware Cloud Foundation 9.0 disponibile a livello generale (Fonte: comunicato stampa di Broadcom).
- Nel luglio 2025, CISPE ha chiesto al Tribunale dell’Unione europea di annullare l’approvazione da parte della Commissione europea dell’acquisizione di VMware da parte di Broadcom (Fonte: comunicato stampa di CISPE).
- Nell’agosto 2025, Proxmox ha rilasciato Proxmox VE 9.0, basato su Debian 13 con kernel Linux 6.14.8 e QEMU 10.0.2 (Fonte: pagina di rilascio di Proxmox).
- Nell’agosto 2026, Nutanix ha registrato ricavi dell’esercizio 2026 pari a USD 2,85 miliardi e oltre 3.000 nuovi clienti (Fonte: documento SEC di Nutanix).
Seguiamo questi lanci, modifiche alle licenze e risultati man mano che avvengono nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del Mercato della virtualizzazione dei data center
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire da 16 coorti annuali di core fisici virtualizzati (58,0 milioni nel 2020, 92,0 milioni nel 2025 e 155,75 milioni nel 2035), valorizzati con una spesa per core separata per hypervisor e gestione, più 16 coorti annuali di utenti concorrenti di desktop ospitati (31,5 milioni nel 2025) valorizzati per utente. I servizi professionali sono stati aggiunti al 18,0% della spesa in software nel 2025, in aumento al 21,5% entro il 2035, e i servizi gestiti all’11,0%, in aumento al 17,5%. Il totale è stato suddiviso per 5 componenti, 3 tipi di hypervisor, 4 implementazioni, 2 dimensioni di organizzazione, 7 settori verticali e 5 regioni, e ogni suddivisione somma al totale del mercato. Il risultato è stato verificato con un approccio top-down rispetto ai risultati dichiarati di Broadcom e Nutanix e alle condizioni di licenza pubblicate. I valori per paese allocano ciascun totale regionale in base a pesi nazionali per server installati e nuova capacità. L’analista indicato in questa pagina ha costruito il modello e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Componenti, piattaforme, implementazioni e regioni considerate
- 1.3Valuta, anno base e periodo di previsione
- 1.4Domande chiave a cui si risponde
- 02Metodologia di ricerca
- 2.1Modello dei core virtualizzati
- 2.2Modello degli utenti di desktop ospitati
- 2.3Modello del rapporto dei servizi
- 2.4Verifica top-down rispetto alle informative dei fornitori
- 2.5Ipotesi e limitazioni
- 03Sintesi
- 3.1Il mercato in sintesi, 2020-2035
- 3.2Risultati principali
- 3.3Raccomandazioni degli analisti per tipo di acquirente
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Sfide e vincoli
- 4.3Opportunità
- 4.4Tendenze
- 4.5Analisi d'impatto di fattori trainanti e sfide, 2025-2035
- 05Analisi di prezzi e costi
- 5.1Spesa in software hypervisor per core, 2020-2035
- 5.2Spesa in software di gestione per core, 2020-2035
- 5.3Spesa in virtualizzazione dei desktop per utente concorrente, 2020-2035
- 5.4Modelli di licenza per core e per socket
- 06Standard e normative
- 6.1Norme sul cambio di fornitore dell'EU Data Act
- 6.2Digital Operational Resilience Act (DORA)
- 6.3Cicli di vita del supporto dei fornitori
- 07Analisi della catena di fornitura e della catena del valore
- 7.1Fornitori di hypervisor e piattaforme
- 7.2Bundling con gli OEM di server
- 7.3Distributori, rivenditori e fornitori cloud
- 7.4Fornitori di servizi di migrazione e gestiti
- 08Dimensione e previsione del Mercato globale della virtualizzazione dei data center
- 8.1Dimensione del mercato, 2020-2024
- 8.2Dimensione del mercato, 2025
- 8.3Previsione del mercato, 2026-2035
- 8.4Spesa in software e spesa in servizi
- 09Mercato per componente
- 9.1Software di virtualizzazione dei server
- 9.2Virtualizzazione di desktop e applicazioni
- 9.3Gestione e orchestrazione della virtualizzazione
- 9.4Servizi professionali
- 9.5Servizi gestiti
- 10Mercato per tipo di hypervisor
- 10.1Hypervisor proprietari di tipo 1
- 10.2Hypervisor open source e basati su KVM
- 10.3Virtualizzazione nativa Kubernetes
- 11Mercato per implementazione
- 11.1Data center aziendali on-premise
- 11.2Colocation e cloud privato ospitato
- 11.3Data center dei fornitori di servizi cloud
- 11.4Siti edge e remoti
- 12Mercato per dimensione dell'organizzazione
- 12.1Grandi imprese
- 12.2Piccole e medie imprese
- 13Mercato per settore verticale di utenza finale
- 13.1BFSI
- 13.2IT e telecomunicazioni
- 13.3Pubblica amministrazione e difesa
- 13.4Sanità
- 13.5Manifatturiero
- 13.6Retail ed e-commerce
- 13.7Altri
- 14DC Exclusive: matrice Componente × Implementazione
- 14.1Matrice Componente × Implementazione, 2025
- 14.2Mix di spesa per implementazione
- 14.3Implicazioni per i fornitori di piattaforme e di servizi
- 15Mercato per regione
- 15.1Nord America (Stati Uniti, Canada)
- 15.2Europa (Germania, Regno Unito, Francia, Italia, Paesi Bassi, Resto d'Europa)
- 15.3Asia Pacifico (Cina, Giappone, India, Australia, Corea del Sud, Resto dell'Asia Pacifico)
- 15.4America Latina (Brasile, Resto dell'America Latina)
- 15.5Medio Oriente e Africa (Arabia Saudita, Resto del Medio Oriente e Africa)
- 15.6Confronto della crescita regionale, 2025-2035
- 16Analisi per paese
- 16.1I 12 paesi principali, 2025 e 2035
- 16.2Classifica di crescita per paese, 2025-2035
- 17Scenari di previsione
- 17.1Scenari base, basso e alto fino al 2035
- 17.2Sensibilità alla spesa per core
- 17.3Sensibilità alla crescita dei core virtualizzati
- 17.4La virtualizzazione nativa Kubernetes e la licenza dell'hypervisor
- 18Panorama competitivo
- 18.1Quote di mercato dei principali fornitori, 2025
- 18.2Concentrazione dei primi tre
- 18.3Modifiche alle licenze e lanci di piattaforme, 2025-2026
- 18.4Partnership
- 19Profili aziendali
- 19.1Broadcom (VMware)
- 19.2Microsoft
- 19.3Citrix (Cloud Software Group)
- 19.4Nutanix
- 19.5Red Hat
- 19.6Omnissa
- 19.7Hewlett Packard Enterprise
- 19.8Oracle
- 19.9Proxmox Server Solutions
- 19.10SUSE
- 19.11Huawei
- 19.12Scale Computing
- 19.13Dell Technologies
- 19.14IBM
- 19.15Parallels
- 19.16Canonical
- 20Raccomandazioni degli analisti
- 20.1Per i fornitori di hypervisor e piattaforme
- 20.2Per gli operatori aziendali e di colocation
- 20.3Per gli investitori
- Fig. 1Dimensione del Mercato della virtualizzazione dei data center, 2020-2035
- Fig. 2Core fisici virtualizzati, 2020-2035
- Fig. 3Spesa per core e per utente desktop, 2020-2035
- Fig. 4Spesa in software e spesa in servizi, 2020-2035
- Fig. 5Quota di mercato per componente, 2025 e 2035
- Fig. 6Quota di mercato per tipo di hypervisor, 2025 e 2035
- Fig. 7Matrice Componente × Implementazione, 2025
- Fig. 8Mercato per regione, 2025 e 2035
- Fig. 9Scenari di previsione, 2035
- Fig. 10Concentrazione dei primi tre fornitori, 2025
- Fig. 11I 12 paesi principali, 2025
- Tabella 1Attributi del report
- Tabella 2Spesa per core e per utente desktop, 2020-2035
- Tabella 3Mercato per componente, 2020-2035
- Tabella 4Mercato per tipo di hypervisor, 2025 e 2035
- Tabella 5Mercato per implementazione, 2025 e 2035
- Tabella 6Mercato per dimensione dell'organizzazione, 2025 e 2035
- Tabella 7Mercato per settore verticale di utenza finale, 2025 e 2035
- Tabella 8Matrice Componente × Implementazione, 2025
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10I 12 paesi principali, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
- Tabella 12Modifiche alle licenze e lanci di piattaforme, 2025-2026
- Tabella 13Profili aziendali: prodotti e focus sui data center
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 29,75 miliardi nel 2025, in aumento a USD 60,90 miliardi entro il 2035. DC Market Insights stima il mercato a USD 16,06 miliardi nel 2020.
Il 7,43% all’anno dal 2025 al 2035. La crescita è stata più rapida, al 13,13% all’anno, tra il 2020 e il 2025, poiché la virtualizzazione dei desktop e il passaggio ai pacchetti in abbonamento hanno aumentato la spesa.
Il software di virtualizzazione dei server, con USD 14,90 miliardi, pari al 50,1% del mercato nel 2025. I servizi gestiti crescono più rapidamente tra i componenti, all’11,70% all’anno.
Circa USD 162 per core virtualizzato all’anno per il software hypervisor e USD 38 per core per la gestione nel 2025, secondo le stime di DC Market Insights. I desktop ospitati costano circa USD 148 per utente concorrente.
La virtualizzazione nativa Kubernetes, al 21,29% all’anno, da USD 1,67 miliardi nel 2025 a USD 11,48 miliardi entro il 2035. Gli hypervisor proprietari di tipo 1 detengono ancora il 71,8% del valore 2025.
Il Nord America, con USD 12,08 miliardi, pari al 40,6% del valore 2025. Il Medio Oriente e Africa cresce più rapidamente, al 9,79% all’anno.
Broadcom (VMware) è in testa con circa il 39% del mercato, e Broadcom, Microsoft e Citrix detengono insieme circa il 58% (stima di DC Market Insights). Competono inoltre Nutanix, Red Hat, Omnissa, Hewlett Packard Enterprise, Oracle, Proxmox e SUSE.
Gli Stati Uniti, con USD 10,77 miliardi, pari al 36,2% della spesa 2025, seguiti dalla Cina con USD 2,21 miliardi. L’India cresce più rapidamente tra i grandi mercati nazionali, al 13,49% all’anno (stima di DC Market Insights).
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.