
Markt für Rechenzentrumsvirtualisierung: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrumsvirtualisierung: 2025 lag das Marktvolumen bei USD 29.75 Mrd.; bis 2035 soll es bei einer CAGR von 7.43 % auf USD 60.90 Mrd. steigen. Auf North America entfallen 40.6% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 7. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preis- und Kostenanalyse
- 06Standards und Regulierung
- 07Lieferketten- und Wertschöpfungskettenanalyse
- 08Globale Marktgröße und Prognose für Rechenzentrumsvirtualisierung
- 09Markt nach Komponente
- 10Markt nach Hypervisor-Typ
- 20Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 16Profilierte Unternehmen
Regionale Analyse
- North America40.6%
- Europe27.8%
- Asia Pacific23.4%
- Latin America4.5%
- Middle East and Africa3.7%
Profilierte Unternehmen
- Broadcom (VMware)
- Microsoft
- Citrix (Cloud Software Group)
- Nutanix
- Red Hat
- Omnissa
- Hewlett Packard Enterprise
- Oracle
- Proxmox Server Solutions
- SUSE
- Huawei
- Scale Computing
- Dell Technologies
- IBM
- Parallels
- Canonical
Vollständige Analyse
Der Markt für Rechenzentrumsvirtualisierung umfasst Hypervisor-Software, Tools für das Virtualisierungsmanagement, gehostete Desktop- und Anwendungsvirtualisierung sowie die Professional Services und Managed Services, mit denen virtuelle Maschinen auf Servern in Rechenzentren betrieben werden. DC Market Insights bewertet den globalen Markt für Rechenzentrumsvirtualisierung im Jahr 2025 mit USD 29,75 Mrd. und prognostiziert bis 2035 USD 60,90 Mrd., was einer CAGR von 7,43 % entspricht. Der Wert für 2025 wird aus der installierten Basis abgeleitet: Rund 92,0 Mio. virtualisierte physische Prozessorkerne mit jeweils etwa USD 162 für Hypervisor-Software und USD 38 für Managementsoftware pro Kern und Jahr ergeben USD 18,40 Mrd., rund 31,5 Mio. gleichzeitige Nutzer virtueller Desktops zu je USD 148 fügen USD 4,66 Mrd. hinzu, und Services steuern USD 6,69 Mrd. bei. Kubernetes-native Virtualisierung ist mit 21,29 % pro Jahr das am schnellsten wachsende Segment, weil Betreiber virtuelle Maschinen und Container inzwischen auf einer einzigen Plattform betreiben, und der Nahe Osten und Afrika ist mit 9,79 % pro Jahr die am schnellsten wachsende Region, da dort neue Kapazitäten für Behörden und den Finanzsektor von einer kleinen Basis aus in Betrieb gehen.
Zusammenfassung
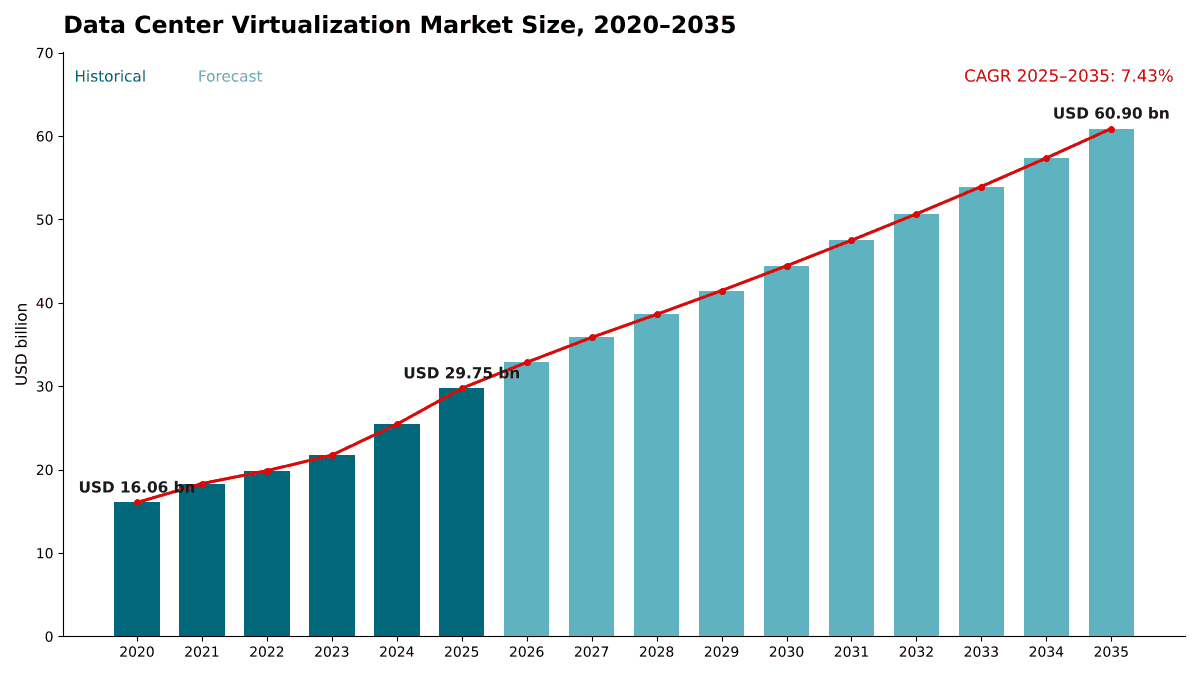
Der globale Markt für Rechenzentrumsvirtualisierung wurde im Jahr 2020 auf USD 16,06 Mrd. bewertet, erreichte 2025 USD 29,75 Mrd. und wird bis 2035 voraussichtlich USD 60,90 Mrd. erreichen, bei einer CAGR von 7,43 % im Prognosezeitraum.
| Berichtsattribut | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Rechenzentrumsvirtualisierung 2025 | USD 29,75 Mrd. |
| Markt für Rechenzentrumsvirtualisierung, CAGR | 7,43 % |
| Marktgröße Rechenzentrumsvirtualisierung 2035 | USD 60,90 Mrd. |
Der Markt wuchs zwischen 2020 und 2025 um 13,13 % pro Jahr. Zwei Wellen erklären diese Entwicklung: ein Sprung bei gehosteten virtuellen Desktops im Jahr 2021, als die Zahl gleichzeitiger Desktop-Nutzer nach Schätzung von DC Market Insights von 24,0 Mio. auf 28,5 Mio. stieg, und eine Preiskorrektur in den Jahren 2024 und 2025, als der Wechsel zu Abonnementpaketen pro Kern die durchschnittlichen Ausgaben pro virtualisiertem Kern von USD 136 im Jahr 2023 auf USD 162 im Jahr 2025 anhob. Allein 2025 stieg der Wert um 17,0 %. Das Wachstum verlangsamt sich von 2025 bis 2035 auf 7,43 % pro Jahr, weil die Preiskorrektur ein einmaliger Schritt ist: DC Market Insights erwartet, dass die Ausgaben pro Kern nach 2027 nur noch um etwa 1 % pro Jahr steigen, sodass künftiges Wachstum vor allem aus mehr Kernen, mehr Automatisierung und mehr ausgelagertem Betrieb stammt.
Marktumfang: Was umfasst der Markt für Rechenzentrumsvirtualisierung?
Der Markt für Rechenzentrumsvirtualisierung umfasst die Software und Services, die Serverhardware in Unternehmens-, Colocation-, Cloud-Provider- und Edge-Rechenzentren zu virtuellen Maschinen abstrahieren, bewertet zum Erstverkauf in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf USD 29,75 Mrd.
Enthalten. Typ-1-Hypervisoren und die darauf aufbauenden Server-Virtualisierungsplattformen, einschließlich Open-Source- und KVM-Distributionen (Kernel-based Virtual Machine), die mit Support-Abonnements verkauft werden; Kubernetes-native Virtualisierung, die virtuelle Maschinen als Kubernetes-Objekte ausführt; Software für Virtualisierungsmanagement, Lebenszyklusverwaltung und Orchestrierung; in Rechenzentren gehostete Virtual Desktop Infrastructure (VDI) und Anwendungsvirtualisierung; sowie Professional Services (Design, Migration, Upgrade) und Managed Services für virtualisierte Umgebungen.
Ausgeschlossen. Server-, Speicher- und Netzwerkhardware, eigenständige Produkte für softwaredefinierte Netzwerke und softwaredefinierten Speicher, die getrennt vom Hypervisor verkauft werden, stundenweise abgerechnete Public-Cloud-Infrastructure-as-a-Service, Endgeräte sowie kostenlose Community-Editionen ohne kostenpflichtigen Support.
Wie die Segmente zusammenpassen. Die Aufteilung nach Komponenten addiert Hypervisor-Software, Managementsoftware, Desktop-Virtualisierung und zwei Servicebereiche zu den gesamten USD 29,75 Mrd. Die Aufteilungen nach Hypervisor-Typ, Bereitstellung, Unternehmensgröße und Branche gliedern jeweils dieselbe Gesamtsumme neu, sodass jede Aufteilung den Markt ergibt. Der breitere softwaredefinierte Stack einschließlich Netzwerk und Speicher wird im Bericht Software-Defined Data Center Market behandelt.
Markttreiber: Was treibt den Markt für Rechenzentrumsvirtualisierung an?
Drei Treiber erklären den Großteil des Wachstums im Markt für Rechenzentrumsvirtualisierung: eine Basis virtualisierter Kerne, die laut DC Market Insights bis 2035 von 92,0 Mio. auf 155,75 Mio. wächst, eine Lizenzumstellung, die die Ausgaben pro Kern zwischen 2023 und 2025 um 19,1 % erhöhte, sowie erzwungene Upgrade- und Migrationsprojekte, die die Service-Ausgaben bis 2035 auf USD 17,09 Mrd. steigern.
Broadcoms Umsatz mit Infrastruktursoftware stieg im Geschäftsjahr 2025 um 25,8 % auf USD 27,03 Mrd.
Der Wechsel von unbefristeten Lizenzen zu Abonnementpaketen ist der größte einzelne Werttreiber der vergangenen zwei Jahre. Broadcom, Eigentümer von VMware, meldete für das Geschäftsjahr 2025 einen Nettoumsatz mit Infrastruktursoftware von USD 27,03 Mrd., gegenüber USD 21,48 Mrd. im Geschäftsjahr 2024 (Quelle: Broadcom-Einreichung bei der US Securities and Exchange Commission), sowie USD 8,75 Mrd. im dritten Quartal des Geschäftsjahres 2026 gegenüber USD 6,79 Mrd. ein Jahr zuvor. DC Market Insights schätzt, dass die durchschnittlichen Ausgaben für Server-Virtualisierungssoftware von USD 136 pro Kern im Jahr 2023 auf USD 162 pro Kern im Jahr 2025 stiegen, was den Großteil des Wertzuwachses von 17,0 % im Jahr 2025 erklärt.
Virtualisierte Kerne steigen bis 2035 von 92,0 Mio. auf 155,75 Mio.
Der Markt für Rechenzentrumsvirtualisierung wird pro Kern abgerechnet, daher ist die Zahl der Kerne der Mengentreiber. DC Market Insights modelliert für 2025 92,0 Mio. virtualisierte physische Kerne in Rechenzentren, die 2026 um 7,2 % wachsen, wobei sich das Wachstum bis 2035 auf 4,2 % verlangsamt, da Server-Erneuerungen auf Prozessoren mit mehr Kernen pro Sockel umsteigen. Allein Server-Virtualisierungssoftware wächst im Laufe des Jahrzehnts von USD 14,90 Mrd. auf USD 28,45 Mrd. Die Serverauslieferungen und Prozessortrends, die diese Basis bestimmen, werden im Bericht Data Center Server Market behandelt.
Support-Fristen erzwingen Upgrades und Migrationen
Support-Lebenszyklen der Anbieter machen aus optionalen Projekten Fristen. VMware vSphere 7 erreichte am 2. Oktober 2025 das Ende des allgemeinen Supports; danach erhalten Kunden, die noch vSphere 7.x oder vSAN 7.x betreiben, keinen Produktsupport, keine Sicherheitspatches und keine Updates mehr. Jede betroffene Umgebung muss entweder aktualisiert oder migriert werden, und beide Wege erfordern Design-, Test- und Umstellungsarbeit. DC Market Insights schätzt die Professional Services für 2025 auf USD 4,15 Mrd. bzw. 18,0 % der Softwareausgaben, mit einem Anstieg auf 21,5 % der Softwareausgaben bis 2035.
Markttrends: Wie verändert sich die Rechenzentrumsvirtualisierung?
Der Markt für Rechenzentrumsvirtualisierung verlagert sich von einem dominierenden proprietären Hypervisor hin zu Multi-Hypervisor-Umgebungen, Kubernetes-nativen virtuellen Maschinen und ausgelagertem Betrieb; proprietäre Typ-1-Hypervisoren fallen in der Prognose von DC Market Insights von 71,8 % des Wertes im Jahr 2025 auf 53,5 % bis 2035.
Käufer betreiben zwei oder mehr Hypervisoren
Alternative Plattformen gewinnen stetig Kunden. Nutanix gewann in seinem Geschäftsjahr 2026 über 3.000 Neukunden, das dritte Jahr in Folge auf diesem Niveau, und sein Chief Executive bezeichnete VMware als „stetige und wachsende“ Quelle dieser Kundengewinne. Nutanix hat etwa 31.000 bis 32.000 Kunden, VMware mehr als 100.000. HPE machte Morpheus VM Essentials im Mai 2025 mit Preisen pro Sockel allgemein verfügbar, und Proxmox veröffentlichte im August 2025 Proxmox VE 9.0 auf Basis von Debian 13. DC Market Insights prognostiziert für Open-Source- und KVM-basierte Hypervisoren ein Wachstum von 9,61 % pro Jahr, von USD 6,72 Mrd. auf USD 16,83 Mrd.
Virtuelle Maschinen wandern auf Kubernetes-Plattformen
Kubernetes-native Virtualisierung führt virtuelle Maschinen und Container unter einem Scheduler aus, sodass Plattformteams einen separaten Hypervisor-Stack abschaffen können. Red Hat erklärte, dass mehr als 20 Kunden von OpenShift Virtualization auf dem Red Hat Summit 2026 präsentierten. DC Market Insights bewertet Kubernetes-native Virtualisierung für 2025 mit USD 1,67 Mrd. und prognostiziert USD 11,48 Mrd. bis 2035, das am schnellsten wachsende Segment mit 21,29 % pro Jahr.
Managed Services wachsen unter den Komponenten mit 11,70 % am schnellsten
Viele mittelgroße Betreiber übergeben den täglichen Virtualisierungsbetrieb inzwischen an Colocation-Anbieter und Managed-Service-Provider, statt nach einem Plattformwechsel Kompetenzen neu aufzubauen. Managed Services haben 2025 einen Wert von USD 2,54 Mrd. und erreichen bis 2035 USD 7,67 Mrd., die am schnellsten wachsende Komponente, und im Modell von DC Market Insights entfallen 39,4 % der Ausgaben für Managed Services auf Colocation- und gehostete Private-Cloud-Einrichtungen.
Marktherausforderungen: Was bremst den Markt für Rechenzentrumsvirtualisierung?
Reibung bei der Lizenzierung und Migrationsrisiken sind die beiden Hemmnisse, von denen DC Market Insights erwartet, dass sie den Markt für Rechenzentrumsvirtualisierung bremsen und das Wachstum proprietärer Hypervisoren bis 2035 auf 4,32 % pro Jahr begrenzen.
Lizenzbedingungen erhöhen die Einstiegskosten für kleine Käufer
Broadcom führte für VMware-Kunden, die nach ihrem Jahrestag verlängern, wieder einen Aufschlag von 20 % des Preises für das erste Jahr ein. CISPE erklärte im Juli 2025, die Lizenzänderungen hätten Kostensteigerungen gebracht, die „manchmal das Zehnfache übersteigen“, sowie verpflichtende mehrjährige Bindungen. Höhere Einstiegskosten drängen kleine Standorte zu günstigeren Plattformen oder zu gehosteten Services, weshalb DC Market Insights für kleine und mittlere Unternehmen ein Wachstum von 8,65 % pro Jahr gegenüber 6,84 % für Großunternehmen prognostiziert, überwiegend über Anbieter.
Migration dauert Jahre, nicht Monate
Die Verlagerung Tausender virtueller Maschinen bedeutet, Backup, Sicherheit, Netzwerk und Anwendungs-Supportverträge für jeden Workload neu zu validieren. Der Chief Executive von Nutanix sagte, es gebe „in den nächsten fünf Jahren noch viel zu migrieren“. DC Market Insights geht daher davon aus, dass proprietäre Plattformen 2035 noch 53,5 % des Marktes für Rechenzentrumsvirtualisierung halten und dass sich Wechsel zuerst bei neuen Projekten und Edge-Standorten zeigen statt in den größten Kernumgebungen.
Marktchancen: Wo liegen die neuen Umsatzpools?
Die beiden größten neuen Umsatzpools im Markt für Rechenzentrumsvirtualisierung sind Edge- und Remote-Standorte, die um 11,90 % pro Jahr wachsen, sowie Migrations- und Betriebsservices, die zusammen bis 2035 von USD 6,69 Mrd. auf USD 17,09 Mrd. wachsen.
Edge- und Remote-Standorte verdreifachen sich auf USD 6,05 Mrd.
Einzelhandelsgeschäfte, Fabriken, Zweigstellen und Telekommunikationsstandorte betreiben kleine Cluster, die eine einfache Lizenzierung und Fernverwaltung benötigen. DC Market Insights bewertet die Virtualisierung an Edge- und Remote-Standorten für 2025 mit USD 1,96 Mrd. und bis 2035 mit USD 6,05 Mrd., die am schnellsten wachsende Bereitstellungsform, weil Angebote pro Sockel und für kleine Cluster zu Standorten mit zwei oder drei Servern passen.
Migrationsfabriken und verwaltete Plattformen
Anbieter, die virtuelle Maschinen in großem Maßstab zwischen Hypervisoren verlagern und das Ergebnis anschließend betreiben können, verkaufen in ein Jahrzehnt des Wechsels hinein. Omnissa kündigte im Mai 2025 eine Partnerschaft mit Nutanix an, um virtuelle Desktops von Omnissa Horizon auf den Nutanix-Hypervisor AHV zu bringen, wodurch Desktop-Umgebungen die Plattform wechseln können, ohne die Benutzerebene zu ändern. DC Market Insights prognostiziert, dass Professional Services bis 2035 USD 9,42 Mrd. und Managed Services USD 7,67 Mrd. erreichen.
Preise: Wie viel kostet Rechenzentrumsvirtualisierung pro Kern?
Server-Virtualisierungssoftware kostet 2025 etwa USD 162 pro virtualisiertem Kern und Jahr, zuzüglich etwa USD 38 pro Kern für Management und Automatisierung, und gehostete Desktop-Virtualisierung kostet etwa USD 148 pro gleichzeitigem Nutzer und Jahr. Dies sind Durchschnittswerte von DC Market Insights über Listen- und rabattierte Preise, alle Hypervisor-Typen und alle Regionen.
| Durchschnittliche Ausgaben pro Jahr (USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Hypervisor-Software pro Kern | 131,00 | 162,00 | 175,50 | 182,64 |
| Managementsoftware pro Kern | 28,00 | 38,00 | 44,27 | 51,57 |
| Desktop-Virtualisierung pro gleichzeitigem Nutzer | 151,00 | 148,00 | 157,10 | 166,75 |
Die Preise unterscheiden sich je nach Plattform. HPE beansprucht für sein VM Essentials mit Preisen pro Sockel eine Senkung der Lizenzkosten um 90 % gegenüber Preisen pro Kern auf einem Single-Socket-Server mit 48 Kernen. Broadcom positioniert VMware Cloud Foundation 9.0, seit dem 17. Juni 2025 allgemein verfügbar, stattdessen über die Gesamtbetriebskosten und gibt an, dass Advanced Memory Tiering für NVMe um 38 % niedrigere Gesamtbetriebskosten für Arbeitsspeicher und Server ermöglichen kann. DC Market Insights erwartet, dass die durchschnittlichen Hypervisor-Ausgaben pro Kern nach 2027 nur um 0,8 % pro Jahr steigen, da günstigere Plattformen Anteile gewinnen und Preiserhöhungen der Pakete ausgleichen.
Standards und Regulierung: Welche Regeln prägen den Einkauf von Virtualisierung?
Zwei europäische Gesetze und eine Lebenszyklusfrist eines Anbieters prägen den Einkauf von Virtualisierung in den Jahren 2025 und 2026: der EU Data Act, der Digital Operational Resilience Act (DORA) und das Ende des Supports für vSphere 7.
EU Data Act (Regulation (EU) 2023/2854). Seine Wechselregeln gelten seit dem 12. September 2025. Anbieter von Datenverarbeitungsdiensten müssen Kunden den Wechsel mit einer Kündigungsfrist von höchstens zwei Monaten und einer Übergangsfrist von 30 Tagen ermöglichen, und ab dem 12. Januar 2027 müssen alle Wechsel- und Datenausgangsentgelte mit begrenzten Ausnahmen entfallen. Verträge für gehostete Private Cloud und verwaltete Virtualisierung in Europa müssen auf einen Ausstieg ausgelegt sein, was den Lock-in verringert und Multi-Hypervisor-Umgebungen unterstützt.
DORA (Regulation (EU) 2022/2554). DORA gilt seit dem 17. Januar 2025 und legt Regeln fest, wie Finanzunternehmen Drittparteienrisiken im Bereich der Informations- und Kommunikationstechnologie (IKT) steuern, einschließlich zentraler Vertragsbestimmungen mit Anbietern. BFSI ist mit 22,6 % des Wertes 2025 die größte Branche im Markt für Rechenzentrumsvirtualisierung, daher drängt DORA auf Ausstiegspläne und dokumentierte Alternativen für zentrale Virtualisierungsplattformen.
Support-Lebenszyklen der Anbieter. Das Ende des allgemeinen Supports für vSphere 7 am 2. Oktober 2025 bedeutet, dass Umgebungen, die nicht aktualisiert oder migriert werden, ohne Sicherheitspatches des Anbieters laufen, sodass inzwischen Sicherheitsprüfungen und nicht nur Budgets Upgrade-Projekte auslösen.
Marktsegmentierung: Welches Segment führt den Markt für Rechenzentrumsvirtualisierung an?
Server-Virtualisierungssoftware führt den Markt für Rechenzentrumsvirtualisierung mit 50,1 % des Wertes 2025 an, proprietäre Typ-1-Hypervisoren führen bei den Plattformen mit 71,8 % und On-Premises-Unternehmensrechenzentren bei den Bereitstellungen mit 52,4 %. Kubernetes-native Virtualisierung ist mit 21,29 % pro Jahr das am schnellsten wachsende Segment, weil Plattformteams einen einzigen Scheduler für virtuelle Maschinen und Container wollen und weil sie einen Ausstieg aus Hypervisor-Paketen mit Preisen pro Kern bietet.
Nach Komponente: Server-Virtualisierungssoftware führt mit 50,1 %
| Komponente | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Server-Virtualisierungssoftware | 14,90 | 50,1 % | 28,45 | 6,68 % |
| Desktop- und Anwendungsvirtualisierung | 4,66 | 15,7 % | 7,34 | 4,64 % |
| Virtualisierungsmanagement und -orchestrierung | 3,50 | 11,8 % | 8,03 | 8,67 % |
| Professional Services | 4,15 | 14,0 % | 9,42 | 8,54 % |
| Managed Services | 2,54 | 8,5 % | 7,67 | 11,70 % |
Management und Orchestrierung gewinnen bis 2035 1,4 Prozentpunkte Anteil hinzu, da Betreiber Patching, Kapazitätsplanung und Richtlinien über mehrere Hypervisoren hinweg automatisieren. Desktop- und Anwendungsvirtualisierung wächst mit 4,64 % pro Jahr am langsamsten, weil die Remote-Work-Welle von 2021 einen Großteil der Nachfrage bereits vorgezogen hat.
Nach Hypervisor-Typ: Proprietäre Typ-1-Hypervisoren führen mit 71,8 %
| Hypervisor-Typ | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Proprietäre Typ-1-Hypervisoren | 21,36 | 71,8 % | 32,60 | 4,32 % |
| Open-Source- und KVM-basierte Hypervisoren | 6,72 | 22,6 % | 16,83 | 9,61 % |
| Kubernetes-native Virtualisierung | 1,67 | 5,6 % | 11,48 | 21,29 % |
Proprietäre Plattformen legen bis 2035 noch um USD 11,24 Mrd. an Wert zu, doch KVM-basierte und Kubernetes-native Plattformen steigen zusammen von 28,2 % auf 46,5 % des Marktes.
Nach Bereitstellung: On-Premises-Unternehmensrechenzentren führen mit 52,4 %
| Bereitstellung | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| On-Premises-Unternehmensrechenzentren | 15,59 | 52,4 % | 26,79 | 5,56 % |
| Colocation und gehostete Private Cloud | 7,02 | 23,6 % | 16,60 | 8,99 % |
| Rechenzentren von Cloud-Service-Providern | 5,18 | 17,4 % | 11,47 | 8,28 % |
| Edge- und Remote-Standorte | 1,96 | 6,6 % | 6,05 | 11,90 % |
On-Premises-Unternehmensrechenzentren verlieren bis 2035 8,4 Prozentpunkte Anteil, da Workloads in Colocation-Hallen und von Anbietern betriebene Private Clouds wandern, die um 8,99 % pro Jahr wachsen.
Nach Unternehmensgröße: Großunternehmen führen mit 69,3 %
Großunternehmen geben 2025 USD 20,62 Mrd. und bis 2035 USD 39,96 Mrd. aus, eine CAGR von 6,84 %. Kleine und mittlere Unternehmen geben 2025 USD 9,13 Mrd. aus und wachsen schneller, um 8,65 % pro Jahr auf USD 20,95 Mrd., hauptsächlich über gehostete und verwaltete Angebote.
Nach Endanwenderbranche: BFSI führt mit 22,6 %
Banken, Finanzdienstleistungen und Versicherungen (BFSI) geben 2025 USD 6,72 Mrd. (22,6 %) aus und wachsen um 6,95 % pro Jahr. Es folgen IT und Telekommunikation mit USD 5,89 Mrd. (19,8 %), dann Behörden und Verteidigung mit 14,3 %, Sonstige mit 13,2 %, Fertigung mit 11,8 %, Gesundheitswesen mit 9,7 % sowie Einzelhandel und E-Commerce mit 8,6 %. Das Gesundheitswesen wächst mit 8,76 % pro Jahr am schnellsten, da Krankenhäuser klinische Systeme und gehostete Desktops für gemeinsam genutzte Arbeitsplätze virtualisieren.
DC Exklusiv: Das Modell der virtualisierten Kerne und die Matrix Komponente × Bereitstellung
Mit USD 8,20 Mrd. im Jahr 2025 ist Hypervisor-Software in On-Premises-Unternehmensrechenzentren die größte einzelne Zelle der Matrix und macht 27,5 % aller Ausgaben für Rechenzentrumsvirtualisierung aus. Die Matrix stellt gegenüber, was gekauft wird und wo es läuft. Sie ist ein Modell von DC Market Insights, keine Lizenzzählung: Sie basiert auf 65 Eingangsgrößen: 16 Jahreskohorten virtualisierter Kerne (2020 bis 2035), 16 Jahreskohorten gleichzeitiger Desktop-Nutzer, 3 Preiskurven, 2 Kurven für Service-Quoten, 20 Mixgewichte nach Komponente und Bereitstellung, 5 regionale Aufteilungen und 3 Anbieterangaben, die zur Gegenprüfung dienen.
| 2025, Mrd. USD | On-Premises-Unternehmen | Colocation und gehostet | Cloud-Service-Provider | Edge und Remote | Gesamt |
|---|---|---|---|---|---|
| Server-Virtualisierungssoftware | 8,20 | 3,16 | 2,52 | 1,03 | 14,90 |
| Desktop- und Anwendungsvirtualisierung | 2,74 | 0,98 | 0,66 | 0,28 | 4,66 |
| Virtualisierungsmanagement und -orchestrierung | 1,64 | 0,91 | 0,71 | 0,23 | 3,50 |
| Professional Services | 2,30 | 0,97 | 0,62 | 0,26 | 4,15 |
| Managed Services | 0,71 | 1,00 | 0,66 | 0,16 | 2,54 |
| Gesamt | 15,59 | 7,02 | 5,18 | 1,96 | 29,75 |
Managed Services sind die einzige Komponente, deren größter Käufer nicht das On-Premises-Unternehmen ist: Colocation und gehostete Private Cloud entfallen auf USD 1,00 Mrd. der USD 2,54 Mrd. Rechenzentren von Cloud-Service-Providern geben 13,8 % ihres Virtualisierungsbudgets für Management und Orchestrierung aus, die höchste Quote aller Bereitstellungen, weil Provider Tausende von Mandanten auf gemeinsam genutzten Clustern betreiben. Edge-Standorte geben 52,2 % ihres Budgets für Hypervisor-Software aus, weshalb sich dort einfache Lizenzierung pro Sockel und für kleine Cluster durchsetzt.
Das Modell der virtualisierten Kerne hat zwei Eingangsgrößen, die jeder Leser prüfen kann: die Zahl der virtualisierten Kerne (92,0 Mio. im Jahr 2025) und die durchschnittlichen Softwareausgaben pro Kern (USD 162 für den Hypervisor und USD 38 für das Management). Ihre Multiplikation ergibt die kernbasierten Softwareausgaben; durch Hinzufügen der Desktop-Nutzer und Services ergibt sich der Markt. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Markt für Rechenzentrumsvirtualisierung an?
Nordamerika führt den Markt für Rechenzentrumsvirtualisierung mit 40,6 % des Wertes 2025 an, und der Nahe Osten und Afrika ist mit 9,79 % pro Jahr die am schnellsten wachsende Region, weil neue Kapazitäten für Behörden und den Finanzsektor von einer kleinen Basis aus hinzukommen.
Nordamerika führt mit 40,6 % Anteil
Nordamerikanische Käufer gaben 2025 USD 12,08 Mrd. für Rechenzentrumsvirtualisierung aus, und für die Region werden bis 2035 USD 22,42 Mrd. prognostiziert, eine CAGR von 6,38 %. Die Region hat die größte installierte Basis proprietärer Hypervisoren, spürt die Lizenzumstellung daher zuerst und hat die meisten laufenden Migrationsprojekte. Nordamerika verliert bis 2035 3,8 Prozentpunkte Anteil, da der Asien-Pazifik-Raum schneller wächst.
Europa hält 27,8 % Anteil
Europa hat 2025 einen Wert von USD 8,27 Mrd. und bis 2035 von USD 15,79 Mrd., eine CAGR von 6,68 %. Der EU Data Act und DORA begünstigen Plattformen mit dokumentierten Ausstiegswegen, und Deutschland, das Vereinigte Königreich und Frankreich machen zusammen 55,1 % des regionalen Wertes aus.
Asien-Pazifik hält 23,4 % Anteil
Asien-Pazifik hat 2025 einen Wert von USD 6,96 Mrd. und bis 2035 von USD 16,92 Mrd., eine CAGR von 9,29 %, und gewinnt 4,4 Prozentpunkte Anteil hinzu, der größte Zuwachs aller Regionen. China und Japan sind die beiden größten Ländermärkte der Region, und Indien wächst mit 13,49 % pro Jahr am schnellsten.
Lateinamerika hält 4,5 % Anteil
Lateinamerika hat 2025 einen Wert von USD 1,34 Mrd. und bis 2035 von USD 2,97 Mrd., eine CAGR von 8,29 %. Brasilien ist mit USD 618,50 Mio. im Jahr 2025 der größte Ländermarkt der Region und macht 46,2 % des regionalen Wertes aus.
Naher Osten und Afrika hält 3,7 % Anteil
Der Nahe Osten und Afrika hat 2025 einen Wert von USD 1,10 Mrd. und bis 2035 von USD 2,80 Mrd., das schnellste Wachstum aller Regionen mit 9,79 % pro Jahr. Behörden, Finanzdienstleister und Telekommunikationsbetreiber stehen im Modell von DC Market Insights für den Großteil der neuen virtualisierten Kapazität, und die Region gewinnt bis 2035 0,9 Prozentpunkte globalen Anteil hinzu.
Länderanalyse: Welche Länder geben am meisten für Rechenzentrumsvirtualisierung aus?
Die Vereinigten Staaten sind mit USD 10,77 Mrd. im Jahr 2025 der größte Ländermarkt für Rechenzentrumsvirtualisierung und machen 36,2 % des globalen Wertes aus, gefolgt von China mit USD 2,21 Mrd. (7,4 %) und Deutschland mit USD 1,75 Mrd. (5,9 %). Die 12 größten Länder stehen für 79,3 % der Ausgaben 2025.
| Rang | Land | Region | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 10,77 | 36,2 % | 20,00 | 6,38 % |
| 2 | China | Asien-Pazifik | 2,21 | 7,4 % | 5,58 | 9,69 % |
| 3 | Deutschland | Europa | 1,75 | 5,9 % | 3,35 | 6,68 % |
| 4 | Vereinigtes Königreich | Europa | 1,64 | 5,5 % | 3,04 | 6,38 % |
| 5 | Japan | Asien-Pazifik | 1,49 | 5,0 % | 3,24 | 8,09 % |
| 6 | Kanada | Nordamerika | 1,30 | 4,4 % | 2,71 | 7,58 % |
| 7 | Frankreich | Europa | 1,17 | 3,9 % | 2,25 | 6,78 % |
| 8 | Indien | Asien-Pazifik | 0,82 | 2,8 % | 2,91 | 13,49 % |
| 9 | Italien | Europa | 0,65 | 2,2 % | 1,22 | 6,48 % |
| 10 | Brasilien | Lateinamerika | 0,62 | 2,1 % | 1,38 | 8,39 % |
| 11 | Australien | Asien-Pazifik | 0,61 | 2,1 % | 1,57 | 9,89 % |
| 12 | Niederlande | Europa | 0,55 | 1,9 % | 1,10 | 7,08 % |
Indien ist mit 13,49 % pro Jahr der am schnellsten wachsende große Ländermarkt, vor Australien mit 9,89 % und China mit 9,69 %, da Banken, Behörden und Colocation-Anbieter virtualisierte Kapazität hinzufügen. Die Länderwerte sind eine Zuordnung der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an installierten Servern und neuer Rechenzentrumskapazität.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 verändern?
Der Markt für Rechenzentrumsvirtualisierung erreicht im Basisszenario bis 2035 USD 60,90 Mrd., bei einer Spanne von USD 51,28 Mrd. bis USD 70,22 Mrd. über das Niedrig- und das Hochszenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Schnellerer Wechsel zu kostengünstigen Plattformen; Ausgaben pro Kern nach 2026 konstant; Kernwachstum 1 Prozentpunkt niedriger | 51,28 | 5,60 % |
| Basis | Kerne erreichen 155,75 Mio.; Ausgaben pro Kern steigen nach 2027 um etwa 1 % pro Jahr | 60,90 | 7,43 % |
| Hoch | Paketpreise steigen weiter; schnelleres Wachstum bei Managed Services und Edge-Standorten | 70,22 | 8,97 % |
Das Niedrigszenario zeigt, wie ein schneller, preisgetriebener Wechsel zu Open-Source-Plattformen aussieht: Es werden mehr Kerne virtualisiert, aber jeder Kern bringt weniger ein. Das Hochszenario geht davon aus, dass die aktuellen Abonnementpakete ihren Preis halten und dass Services einen größeren Anteil jeder Migration ausmachen. Kubernetes-native Virtualisierung ist der wichtigste strukturelle Unsicherheitsfaktor: Sie verlagert Wert von der Hypervisor-Lizenz zum Abonnement der Container-Plattform, was den Produktmix stärker verändert als die Gesamtsumme.
Wettbewerbseinblicke: Wer führt den Markt für Rechenzentrumsvirtualisierung an?
- Broadcom (VMware)
- Microsoft
- Citrix (Cloud Software Group)
- Nutanix
- Red Hat
- Omnissa
- Hewlett Packard Enterprise
- Oracle
- Proxmox Server Solutions
- SUSE
- Huawei
- Scale Computing
- Dell Technologies
- IBM
- Parallels
- Canonical
Broadcom ist mit etwa 39 % des Marktes für Rechenzentrumsvirtualisierung im Jahr 2025 Marktführer, und die drei größten Anbieter, Broadcom, Microsoft und Citrix, halten zusammen etwa 58 % (Schätzung von DC Market Insights: Wir ordnen etwa USD 11,50 Mrd. von Broadcoms Umsatz mit Infrastruktursoftware von USD 27,03 Mrd. im Geschäftsjahr 2025 den erfassten Hypervisor- und Virtualisierungsmanagementprodukten zu und setzen dies ins Verhältnis zum Markt von USD 29,75 Mrd.). Nutanix meldete für das am 31. Juli 2026 endende Geschäftsjahr einen Gesamtumsatz von USD 2,85 Mrd. und einen jährlich wiederkehrenden Umsatz von USD 2,55 Mrd. (Quelle: Nutanix-Einreichung bei der US Securities and Exchange Commission). Red Hat konkurriert mit OpenShift Virtualization, Proxmox mit Proxmox VE und HPE mit Morpheus VM Essentials, während Omnissa virtuelle Desktops mit Horizon verkauft, die das Unternehmen auf den Nutanix-Hypervisor AHV ausweitet. Die übrigen Anbieter der Liste konkurrieren in den Bereichen Server-Virtualisierung, Desktop-Virtualisierung und den zugehörigen Services.
Jüngste Entwicklungen
- Im Mai 2025 machte HPE Morpheus VM Essentials mit Preisen pro Sockel allgemein verfügbar, nachdem VM Essentials im Dezember 2024 vorgestellt worden war (Quelle: Artikel von The Next Platform).
- Im Mai 2025 kündigte Omnissa eine Partnerschaft mit Nutanix an, um die Unterstützung von Omnissa Horizon auf den Nutanix-Hypervisor AHV zu bringen (Quelle: Ankündigung von Omnissa).
- Im Juni 2025 machte Broadcom VMware Cloud Foundation 9.0 allgemein verfügbar (Quelle: Pressemitteilung von Broadcom).
- Im Juli 2025 beantragte CISPE beim Gericht der Europäischen Union die Nichtigerklärung der Genehmigung der Übernahme von VMware durch Broadcom durch die Europäische Kommission (Quelle: Pressemitteilung von CISPE).
- Im August 2025 veröffentlichte Proxmox Proxmox VE 9.0 auf Basis von Debian 13 mit Linux-Kernel 6.14.8 und QEMU 10.0.2 (Quelle: Release-Seite von Proxmox).
- Im August 2026 meldete Nutanix für das Geschäftsjahr 2026 einen Umsatz von USD 2,85 Mrd. und mehr als 3.000 Neukunden (Quelle: SEC-Einreichung von Nutanix).
Wir verfolgen diese Produkteinführungen, Lizenzänderungen und Ergebnisse laufend in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Modell für den Markt für Rechenzentrumsvirtualisierung erstellt haben
DC Market Insights hat diesen Markt bottom-up aus 16 Jahreskohorten virtualisierter physischer Kerne (58,0 Mio. im Jahr 2020, 92,0 Mio. im Jahr 2025 und 155,75 Mio. im Jahr 2035) aufgebaut, bepreist mit separaten Hypervisor- und Management-Ausgaben pro Kern, zuzüglich 16 Jahreskohorten gleichzeitiger Nutzer gehosteter Desktops (31,5 Mio. im Jahr 2025), bepreist pro Nutzer. Professional Services wurden mit 18,0 % der Softwareausgaben im Jahr 2025 hinzugerechnet, steigend auf 21,5 % bis 2035, und Managed Services mit 11,0 %, steigend auf 17,5 %. Die Gesamtsumme wurde nach 5 Komponenten, 3 Hypervisor-Typen, 4 Bereitstellungen, 2 Unternehmensgrößen, 7 Branchen und 5 Regionen aufgeteilt, und jede Aufteilung ergibt die Marktsumme. Das Ergebnis wurde top-down mit den veröffentlichten Ergebnissen von Broadcom und Nutanix sowie mit veröffentlichten Lizenzbedingungen abgeglichen. Die Länderwerte verteilen jede regionale Summe anhand von Ländergewichten für installierte Server und neue Kapazität. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat vor der Veröffentlichung Berechnungen, Quellen und Daten geprüft.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Abgedeckte Komponenten, Plattformen, Bereitstellungen und Regionen
- 1.3Währung, Basisjahr und Prognosezeitraum
- 1.4Beantwortete Kernfragen
- 02Forschungsmethodik
- 2.1Modell der virtualisierten Kerne
- 2.2Modell der gehosteten Desktop-Nutzer
- 2.3Modell der Service-Quoten
- 2.4Top-down-Abgleich mit Anbieterangaben
- 2.5Annahmen und Einschränkungen
- 03Zusammenfassung
- 3.1Der Markt im Überblick, 2020-2035
- 3.2Wichtigste Ergebnisse
- 3.3Analystenempfehlungen nach Käufertyp
- 04Marktdynamik
- 4.1Treiber
- 4.2Herausforderungen und Hemmnisse
- 4.3Chancen
- 4.4Trends
- 4.5Wirkungsanalyse der Treiber und Herausforderungen, 2025-2035
- 05Preis- und Kostenanalyse
- 5.1Ausgaben für Hypervisor-Software pro Kern, 2020-2035
- 5.2Ausgaben für Managementsoftware pro Kern, 2020-2035
- 5.3Ausgaben für Desktop-Virtualisierung pro gleichzeitigem Nutzer, 2020-2035
- 5.4Lizenzmodelle pro Kern vs. pro Sockel
- 06Standards und Regulierung
- 6.1Wechselregeln des EU Data Act
- 6.2Digital Operational Resilience Act (DORA)
- 6.3Support-Lebenszyklen der Anbieter
- 07Lieferketten- und Wertschöpfungskettenanalyse
- 7.1Hypervisor- und Plattformanbieter
- 7.2Bündelung durch Server-OEMs
- 7.3Distributoren, Reseller und Cloud-Anbieter
- 7.4Migrations- und Managed-Service-Provider
- 08Globale Marktgröße und Prognose für Rechenzentrumsvirtualisierung
- 8.1Marktgröße, 2020-2024
- 8.2Marktgröße, 2025
- 8.3Marktprognose, 2026-2035
- 8.4Software- vs. Service-Ausgaben
- 09Markt nach Komponente
- 9.1Server-Virtualisierungssoftware
- 9.2Desktop- und Anwendungsvirtualisierung
- 9.3Virtualisierungsmanagement und -orchestrierung
- 9.4Professional Services
- 9.5Managed Services
- 10Markt nach Hypervisor-Typ
- 10.1Proprietäre Typ-1-Hypervisoren
- 10.2Open-Source- und KVM-basierte Hypervisoren
- 10.3Kubernetes-native Virtualisierung
- 11Markt nach Bereitstellung
- 11.1On-Premises-Unternehmensrechenzentren
- 11.2Colocation und gehostete Private Cloud
- 11.3Rechenzentren von Cloud-Service-Providern
- 11.4Edge- und Remote-Standorte
- 12Markt nach Unternehmensgröße
- 12.1Großunternehmen
- 12.2Kleine und mittlere Unternehmen
- 13Markt nach Endanwenderbranche
- 13.1BFSI
- 13.2IT und Telekommunikation
- 13.3Behörden und Verteidigung
- 13.4Gesundheitswesen
- 13.5Fertigung
- 13.6Einzelhandel und E-Commerce
- 13.7Sonstige
- 14DC Exklusiv: Matrix Komponente × Bereitstellung
- 14.1Matrix Komponente × Bereitstellung, 2025
- 14.2Ausgabenmix nach Bereitstellung
- 14.3Implikationen für Plattformanbieter und Dienstleister
- 15Markt nach Region
- 15.1Nordamerika (Vereinigte Staaten, Kanada)
- 15.2Europa (Deutschland, Vereinigtes Königreich, Frankreich, Italien, Niederlande, übriges Europa)
- 15.3Asien-Pazifik (China, Japan, Indien, Australien, Südkorea, übriger Asien-Pazifik-Raum)
- 15.4Lateinamerika (Brasilien, übriges Lateinamerika)
- 15.5Naher Osten und Afrika (Saudi-Arabien, übriger Naher Osten und Afrika)
- 15.6Vergleich des regionalen Wachstums, 2025-2035
- 16Länderanalyse
- 16.1Top-12-Länder, 2025 und 2035
- 16.2Wachstumsranking der Länder, 2025-2035
- 17Prognoseszenarien
- 17.1Basis-, Niedrig- und Hochszenario bis 2035
- 17.2Sensitivität gegenüber den Ausgaben pro Kern
- 17.3Sensitivität gegenüber dem Wachstum der virtualisierten Kerne
- 17.4Kubernetes-native Virtualisierung und die Hypervisor-Lizenz
- 18Wettbewerbslandschaft
- 18.1Marktanteile der führenden Anbieter, 2025
- 18.2Top-3-Konzentration
- 18.3Lizenzänderungen und Plattformeinführungen, 2025-2026
- 18.4Partnerschaften
- 19Unternehmensprofile
- 19.1Broadcom (VMware)
- 19.2Microsoft
- 19.3Citrix (Cloud Software Group)
- 19.4Nutanix
- 19.5Red Hat
- 19.6Omnissa
- 19.7Hewlett Packard Enterprise
- 19.8Oracle
- 19.9Proxmox Server Solutions
- 19.10SUSE
- 19.11Huawei
- 19.12Scale Computing
- 19.13Dell Technologies
- 19.14IBM
- 19.15Parallels
- 19.16Canonical
- 20Analystenempfehlungen
- 20.1Für Hypervisor- und Plattformanbieter
- 20.2Für Unternehmens- und Colocation-Betreiber
- 20.3Für Investoren
- Abb. 1Marktgröße für Rechenzentrumsvirtualisierung, 2020-2035
- Abb. 2Virtualisierte physische Kerne, 2020-2035
- Abb. 3Ausgaben pro Kern und pro Desktop-Nutzer, 2020-2035
- Abb. 4Software- vs. Service-Ausgaben, 2020-2035
- Abb. 5Marktanteil nach Komponente, 2025 und 2035
- Abb. 6Marktanteil nach Hypervisor-Typ, 2025 und 2035
- Abb. 7Matrix Komponente × Bereitstellung, 2025
- Abb. 8Markt nach Region, 2025 und 2035
- Abb. 9Prognoseszenarien, 2035
- Abb. 10Konzentration der drei größten Anbieter, 2025
- Abb. 11Top-12-Länder, 2025
- Tabelle 1Berichtsattribute
- Tabelle 2Ausgaben pro Kern und pro Desktop-Nutzer, 2020-2035
- Tabelle 3Markt nach Komponente, 2020-2035
- Tabelle 4Markt nach Hypervisor-Typ, 2025 und 2035
- Tabelle 5Markt nach Bereitstellung, 2025 und 2035
- Tabelle 6Markt nach Unternehmensgröße, 2025 und 2035
- Tabelle 7Markt nach Endanwenderbranche, 2025 und 2035
- Tabelle 8Matrix Komponente × Bereitstellung, 2025
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Top-12-Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
- Tabelle 12Lizenzänderungen und Plattformeinführungen, 2025-2026
- Tabelle 13Unternehmensprofile: Produkte und Rechenzentrumsfokus
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 29,75 Mrd. im Jahr 2025, mit einem Anstieg auf USD 60,90 Mrd. bis 2035. DC Market Insights schätzt den Markt für 2020 auf USD 16,06 Mrd.
7,43 % pro Jahr von 2025 bis 2035. Zwischen 2020 und 2025 war das Wachstum mit 13,13 % pro Jahr höher, da Desktop-Virtualisierung und der Wechsel zu Abonnementpaketen die Ausgaben steigerten.
Server-Virtualisierungssoftware mit USD 14,90 Mrd. bzw. 50,1 % des Marktes im Jahr 2025. Managed Services wachsen unter den Komponenten mit 11,70 % pro Jahr am schnellsten.
Laut Schätzungen von DC Market Insights im Jahr 2025 etwa USD 162 pro virtualisiertem Kern und Jahr für Hypervisor-Software und USD 38 pro Kern für das Management. Gehostete Desktops kosten etwa USD 148 pro gleichzeitigem Nutzer.
Kubernetes-native Virtualisierung mit 21,29 % pro Jahr, von USD 1,67 Mrd. im Jahr 2025 auf USD 11,48 Mrd. bis 2035. Proprietäre Typ-1-Hypervisoren halten weiterhin 71,8 % des Wertes 2025.
Nordamerika mit USD 12,08 Mrd. bzw. 40,6 % des Wertes 2025. Der Nahe Osten und Afrika wächst mit 9,79 % pro Jahr am schnellsten.
Broadcom (VMware) führt mit etwa 39 % des Marktes, und Broadcom, Microsoft und Citrix halten zusammen etwa 58 % (Schätzung von DC Market Insights). Nutanix, Red Hat, Omnissa, Hewlett Packard Enterprise, Oracle, Proxmox und SUSE konkurrieren ebenfalls.
Die Vereinigten Staaten mit USD 10,77 Mrd. bzw. 36,2 % der Ausgaben 2025, gefolgt von China mit USD 2,21 Mrd. Indien wächst unter den großen Ländermärkten mit 13,49 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.