
Markt für softwaredefinierte Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für softwaredefinierte Rechenzentren: 2025 lag das Marktvolumen bei USD 44.97 Mrd.; bis 2035 soll es bei einer CAGR von 8.73 % auf USD 103.81 Mrd. steigen. Auf North America entfallen 41.8% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 7. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preis- und Kostenanalyse
- 06Standards und Regulierung
- 07Analyse der Liefer- und Wertschöpfungskette
- 08Größe und Prognose des globalen Markts für softwaredefinierte Rechenzentren
- 09Markt nach Komponente
- 10Markt nach Bereitstellungsmodell
- 20Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 17Profilierte Unternehmen
Regionale Analyse
- North America41.8%
- Europe26.6%
- Asia Pacific22.6%
- Latin America4.9%
- Middle East and Africa4.1%
Profilierte Unternehmen
- Broadcom (VMware)
- Microsoft
- Nutanix
- Red Hat
- Hewlett Packard Enterprise
- Dell Technologies
- Cisco
- IBM
- Oracle
- Huawei
- Lenovo
- NetApp
- Pure Storage
- Scale Computing
- Juniper Networks
- Arista Networks
- Citrix
Vollständige Analyse
Der Markt für softwaredefinierte Rechenzentren umfasst die Software, die Rechen-, Speicher- und Netzwerkressourcen eines Rechenzentrums virtualisiert, zu Pools zusammenfasst und als eine programmierbare Private Cloud betreibt, zusammen mit den professionellen und Managed Services, die diese Software bereitstellen und betreiben. DC Market Insights bewertet den globalen Markt für softwaredefinierte Rechenzentren im Jahr 2025 mit USD 44,97 Mrd. und prognostiziert USD 103,81 Mrd. bis 2035, was einer CAGR von 8,73 % entspricht. Der Wert für 2025 ergibt sich aus der lizenzierten Basis: Rund 98,0 Mio. physische Prozessorkerne, auf denen Plattformen für softwaredefinierte Rechenzentren (SDDC) laufen, ergeben bei durchschnittlichen Softwareausgaben von USD 345,00 pro Kern und Jahr USD 33,81 Mrd. an Software, und Bereitstellungs- und Managed Services im Umfang von 33 % der Softwareausgaben fügen USD 11,16 Mrd. hinzu. KI- und Datenanalyse-Workloads sind mit 16,17 % pro Jahr das am schnellsten wachsende Segment, weil Unternehmen Modelltraining, Inferenz und Datenpipelines auf Private-Cloud-Plattformen verlagern, die Grafikprozessoren (GPUs) neben virtuellen Maschinen einplanen, und der asiatisch-pazifische Raum ist mit 10,84 % pro Jahr die am schnellsten wachsende Region, da Unternehmen in Indien, Australien und Südostasien Private Clouds von einer kleineren Basis aus aufbauen.
Zusammenfassung
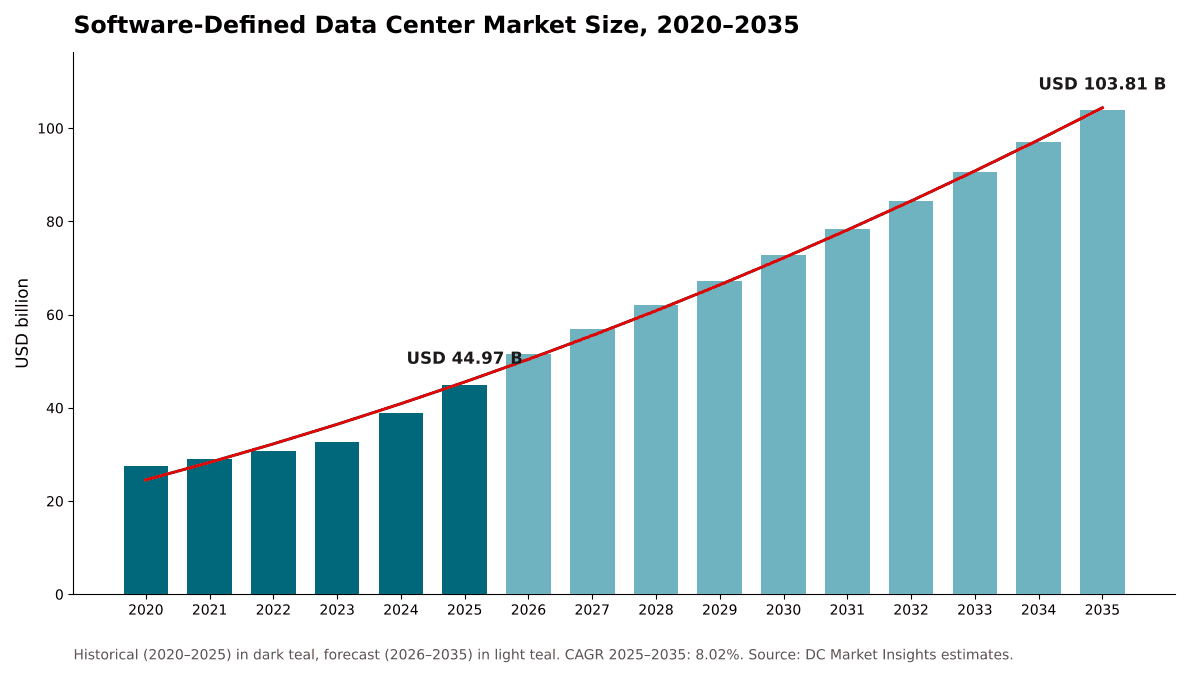
Der globale Markt für softwaredefinierte Rechenzentren wurde im Jahr 2020 auf USD 27,58 Mrd. bewertet, erreichte 2025 USD 44,97 Mrd. und soll bis 2035 USD 103,81 Mrd. erreichen, bei einer CAGR von 8,73 % im Prognosezeitraum.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße softwaredefinierte Rechenzentren 2025 | USD 44,97 Mrd. |
| Markt für softwaredefinierte Rechenzentren, CAGR | 8,73 % |
| Marktgröße softwaredefinierte Rechenzentren 2035 | USD 103,81 Mrd. |
Der Markt wuchs zwischen 2020 und 2025 um 10,27 % pro Jahr, doch das Wachstum verlief ungleichmäßig. Von 2020 bis 2023 legte der Markt für softwaredefinierte Rechenzentren um rund 5,8 % pro Jahr zu, da die lizenzierte Kernbasis langsam wuchs und sich die Preise pro Kern kaum bewegten. Dann hoben die nach der Übernahme durch Broadcom eingeführten neuen VMware-Lizenzbedingungen, die auf VMware Cloud Foundation aufbauen, den Markt 2024 um 18,8 % und 2025 um weitere 15,8 % auf USD 44,97 Mrd. an. Broadcoms eigene Angaben zeigen das Ausmaß dieser Verschiebung: Das Segment Infrastruktursoftware, zu dem VMware Cloud Foundation gehört, setzte im Geschäftsjahr 2025 USD 27,03 Mrd. um, nach USD 21,48 Mrd. im Geschäftsjahr 2024 (Quelle: bei der US-Börsenaufsicht SEC eingereichte Ergebnisse von Broadcom für das Geschäftsjahr 2025).
DC Market Insights erwartet für 2026 ein Wachstum von 14,8 %, da die letzten dreijährigen VMware-Verträge zu den neuen Preisen verlängert werden, und ab 2027 ein langsameres und stetigeres Wachstum von 7 % bis 9 % pro Jahr. Danach löst das Volumen den Preis als Treiber ab, da Server mit mehr Kernen ältere Hosts ersetzen und Container, KI-Workloads und Edge-Standorte auf dieselben Plattformen wechseln.
Marktabgrenzung: Was umfasst der Markt für softwaredefinierte Rechenzentren?
Der Markt für softwaredefinierte Rechenzentren umfasst die Softwareschicht, die Server, Speichergeräte und Switches in gepoolte Ressourcen verwandelt, die per Software statt manuell bereitgestellt, abgesichert und verwaltet werden, bewertet zum Erstverkauf in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf USD 44,97 Mrd.
Enthalten. Servervirtualisierung und Hypervisoren (softwaredefiniertes Computing), softwaredefinierter Speicher und die Speichersoftware in hyperkonvergenter Infrastruktur (HCI), Netzwerkvirtualisierung und Software für softwaredefinierte Netzwerke (SDN) im Rechenzentrum, Private- und Hybrid-Cloud-Management, Automatisierung, Orchestrierung und Self-Service-Portale, Software für zusammensetzbare Infrastruktur (Composable Infrastructure), Kubernetes-Plattformen, die auf demselben Private-Cloud-Stack laufen, sowie die Beratungs-, Migrations-, Bereitstellungs- und Managed Services, die zur Implementierung und zum Betrieb dieser Plattformen verkauft werden.
Ausgeschlossen. Server-, Speicher- und Switch-Hardware, Umsätze mit Public-Cloud-Infrastructure-as-a-Service, Desktop-Virtualisierung, separat verkaufte Backup-Software sowie die interne Arbeitsleistung des IT-Teams des Unternehmens.
Wie die Segmente zusammenpassen. Die Aufteilung nach Komponenten gliedert dieselben USD 44,97 Mrd. in vier Softwareschichten und Services. Die Aufteilungen nach Bereitstellung, Workload, Unternehmensgröße und Branche schneiden jeweils den Gesamtmarkt nach einem anderen Merkmal neu, sodass sich jede Aufteilung zur Marktsumme addiert. SDN-Produkte werden im Bericht Markt für softwaredefinierte Netzwerke (SDN) im Rechenzentrum behandelt.
Markttreiber: Was treibt den Markt für softwaredefinierte Rechenzentren an?
Ein Anstieg der Softwareausgaben pro Kern um 32,7 % zwischen 2020 und 2025 ist der wichtigste Treiber des Markts für softwaredefinierte Rechenzentren. Zwei weitere Treiber steigern das Volumen: eine lizenzierte Kernbasis, die um 5,5 % pro Jahr wächst, sowie KI- und Container-Workloads, die auf Private-Cloud-Plattformen wechseln.
Ausgaben pro Kern stiegen zwischen 2020 und 2025 um 32,7 %, als die VMware-Lizenzierung auf VMware Cloud Foundation umgestellt wurde
DC Market Insights schätzt, dass die durchschnittlichen Softwareausgaben pro lizenziertem Kern von USD 260,00 im Jahr 2020 auf USD 345,00 im Jahr 2025 stiegen, ein Plus von 32,7 %, wobei der größte Teil auf 2024 und 2025 entfiel. Ursache ist die geänderte Vermarktung von VMware: Unter neuen Lizenzbedingungen werden Kunden zu VMware Cloud Foundation (VCF) gelenkt, das Computing, Netzwerk, Speicher, Management und Sicherheit in einer Plattform vereint. Broadcoms Vorstandschef erklärte im Juni 2025, dass über 87 % der 10.000 größten Kunden VCF eingeführt hätten und Broadcom mehr als die Hälfte der VMware-Verlängerungen abgeschlossen habe, bei Verträgen, die in der Regel drei Jahre laufen. Die Neubepreisung setzt sich 2026 fort: Broadcoms Umsatz mit Infrastruktursoftware erreichte im dritten Quartal des Geschäftsjahres 2026 USD 8,75 Mrd., ein Plus von 29,0 % gegenüber USD 6,79 Mrd. ein Jahr zuvor. DC Market Insights modelliert für 2026 einen Anstieg der Ausgaben pro Kern um 8,5 %, der sich ab 2033 auf rund 2 % pro Jahr abschwächt.
Die lizenzierte Kernbasis wächst von 98,0 Mio. auf 167,4 Mio. Kerne
Plattformen für softwaredefinierte Rechenzentren werden pro Kern oder pro Sockel lizenziert, daher ist die installierte Basis an Prozessorkernen der Volumentreiber des Markts. DC Market Insights schätzt für 2025 98,0 Mio. lizenzierte physische Kerne, nach 78,0 Mio. im Jahr 2020, und prognostiziert 129,9 Mio. im Jahr 2030 sowie 167,4 Mio. im Jahr 2035.
Container und KI-Workloads schaffen einen zweiten Wachstumsmotor
Private-Cloud-Plattformen betreiben heute Kubernetes-Cluster und GPU-Workloads neben virtuellen Maschinen. Broadcom positionierte das im Juni 2025 veröffentlichte VCF 9.0 als eine einheitliche Plattform, die traditionelle, moderne und KI-Anwendungen unterstützt. Die auf Container und Kubernetes entfallenden Ausgaben erreichten 2025 USD 9,31 Mrd. und die auf KI und Datenanalyse entfallenden Ausgaben USD 4,90 Mrd., nach Schätzungen von DC Market Insights; zusammen wachsen sie von 31,6 % des Markts im Jahr 2025 auf 50,6 % im Jahr 2035. Die Orchestrierung dieser gemischten Umgebungen wird im Bericht Markt für Rechenzentrumsorchestrierung ausführlicher behandelt.
Markttrends: Wie verändert sich das softwaredefinierte Rechenzentrum?
Der Markt für softwaredefinierte Rechenzentren bewegt sich von einem einzigen dominierenden Hypervisor hin zu Multi-Plattform-Umgebungen, von gebündelten Appliances hin zu disaggregierter Hardware und von reinen virtuellen Maschinen hin zu Plattformen, die virtuelle Maschinen, Container und KI gemeinsam betreiben.
Unternehmen betreiben Zweitplattformen neben VMware
Preiserhöhungen haben große Käufer dazu gebracht, eine Zweitplattform zu testen oder einzuführen. Auf dem Red Hat Summit 2026 schilderte Emirates NBD die Verlagerung von mehr als 9.000 virtuellen Maschinen von VMware auf Red Hat OpenShift, und die Cleveland Clinic mit mehr als 10.000 virtuellen Maschinen erklärte, sie erwarte durch ihren Wechsel um 50 % niedrigere Gesamtbetriebskosten. Nutanix gewann im Geschäftsjahr 2026 über 3.000 Neukunden und steigerte den jährlich wiederkehrenden Umsatz (ARR) um 16 % auf USD 2,55 Mrd. DC Market Insights erwartet, dass die meisten Großunternehmen VMware für ihre Kernumgebungen behalten und neue oder weniger kritische Workloads auf eine Zweitplattform legen, was die Ausgaben für plattformübergreifendes Management und Automatisierung erhöht.
Hyperkonvergente Software löst sich von ihrer Hardware
Hyperkonvergente Software wird heute in validierten und gemeinsamen Lösungen mit externen Speicher-Arrays verkauft. Nutanix und Pure Storage gaben im Dezember 2025 die allgemeine Verfügbarkeit einer gemeinsamen Lösung bekannt, die Nutanix Cloud Infrastructure mit Pure Storage FlashArray kombiniert, und Nutanix meldete im August 2026 die Verfügbarkeit von Dell Private Cloud with PowerStore for Nutanix Cloud Platform. DC Market Insights prognostiziert für softwaredefinierten Speicher ein Wachstum von 9,91 % pro Jahr auf USD 20,36 Mrd. im Jahr 2035, schneller als die Compute-Schicht mit 6,41 %, weil Speichersoftware heute getrennt von der Hardware gekauft wird, auf der sie läuft.
Management und Automatisierung werden zur am schnellsten wachsenden Softwareschicht
Management- und Automatisierungssoftware, die Ressourcen über Plattformen und Standorte hinweg bereitstellt, überwacht und steuert, hat 2025 einen Wert von USD 4,33 Mrd. und wächst um 12,85 % pro Jahr auf USD 14,50 Mrd. im Jahr 2035. Hewlett Packard Enterprise (HPE) erweiterte im Mai 2025 sein Private-Cloud-Portfolio um die Software Morpheus und VM Essentials, mit Multi-Hypervisor-Unterstützung und Lizenzierung pro Sockel, ein Beispiel dafür, wie Anbieter heute auf der Management-Ebene oberhalb des Hypervisors konkurrieren.
Marktherausforderungen: Was bremst den Markt für softwaredefinierte Rechenzentren?
Lizenzkostenschocks und die Migrationskosten für die Verlagerung Tausender virtueller Maschinen sind die beiden Einschränkungen, von denen DC Market Insights erwartet, dass sie den Markt für softwaredefinierte Rechenzentren in den Jahren 2026 und 2027 bremsen.
Steigende Lizenzkosten verzögern Projekte und lösen rechtliche Schritte aus
Cloud Infrastructure Service Providers in Europe (CISPE) legte im Juli 2025 beim Gericht der Europäischen Union Klage ein und beantragte die Nichtigerklärung der Genehmigung der Übernahme von VMware durch Broadcom durch die Europäische Kommission, unter Verweis auf Kostensteigerungen, die unter den neuen Lizenzbedingungen teilweise das Zehnfache überstiegen. FedHIVE, ein Anbieter von Compliance-as-a-Service, sah sich mit einem Verlängerungspreis konfrontiert, der das Neunfache seines bisherigen Lizenzpreises betrug, und prüfte andere Plattformen. Kostenschocks dieser Größenordnung veranlassen manche Unternehmen, lizenzierte Kerne zu reduzieren, Cluster zu konsolidieren oder den Ausbau ihrer Private Cloud zu verschieben, weshalb DC Market Insights für Ausgaben für traditionelle virtuelle Maschinen ein Wachstum von nur 5,25 % pro Jahr prognostiziert.
Migration dauert Jahre, nicht Monate
Die Cleveland Clinic will alle ihre virtuellen Maschinen in den rund 19 Monaten bis zu ihrer nächsten Lizenzverlängerung umziehen, und Emirates NBD migrierte bis zu 200 Maschinen pro Nacht. DC Market Insights erwartet, dass Migrationsprojekte die Ausgaben für Services hoch halten, mit USD 11,16 Mrd. im Jahr 2025 und einem Anstieg auf USD 23,96 Mrd. im Jahr 2035, während sie das Tempo verlangsamen, mit dem sich Softwareausgaben zwischen Anbietern verschieben.
Marktchancen: Wo liegen die neuen Umsatzpotenziale?
Die beiden größten neuen Umsatzpotenziale im Markt für softwaredefinierte Rechenzentren sind KI- und Datenanalyse-Workloads mit einem Wachstum von 16,17 % pro Jahr sowie Edge- und Remote-Standorte mit einem Wachstum von 12,17 % pro Jahr.
KI- und Datenanalyse-Workloads erreichen bis 2035 USD 21,93 Mrd.
Unternehmen, die sensible Daten vor Ort halten, benötigen private Plattformen, die GPUs einplanen, Trainingsdaten speichern und Modelle bereitstellen können. KI- und Datenanalyse-Workloads stehen 2025 für Ausgaben von USD 4,90 Mrd. und 2035 für USD 21,93 Mrd. bzw. 21,1 % des Markts, nach Schätzungen von DC Market Insights. Nutanix meldete im Geschäftsjahr 2026 neue oder erweiterte Vereinbarungen mit AMD, Lenovo, NetApp und NVIDIA, ein Beispiel dafür, wie Plattformanbieter ihre Hardwarepartnerschaften ausweiten.
Edge- und Remote-Standorte werden zu einem größeren Umsatzpotenzial
Edge- und Remote-Standorte stehen 2025 für Ausgaben von USD 4,27 Mrd. und 2035 für USD 13,47 Mrd., eine CAGR von 12,17 %, nach Schätzungen von DC Market Insights. Microsoft kündigte auf seiner Konferenz Ignite 2024 Azure Local als durch Azure Arc ermöglichte hybride Infrastrukturlösung an, die Azure Stack HCI ersetzt und es Unternehmenskunden ermöglicht, virtuelle Maschinen und Container am Edge bereitzustellen und zu verwalten.
Preise: Wie viel geben Unternehmen pro Kern für Plattformen für softwaredefinierte Rechenzentren aus?
Unternehmen geben 2025 laut Schätzungen von DC Market Insights durchschnittlich USD 345,00 pro lizenziertem Kern und Jahr für Software für softwaredefinierte Rechenzentren aus, zuzüglich Services im Umfang von rund 33 % dieser Softwareausgaben.
| Preismodell für softwaredefinierte Rechenzentren | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Softwareausgaben pro lizenziertem Kern (USD pro Jahr) | 260,00 | 345,00 | 425,78 | 477,05 |
| Lizenzierte physische Kerne (Mio.) | 78,0 | 98,0 | 129,9 | 167,4 |
| Services als Anteil an den Softwareausgaben | 36,0 % | 33,0 % | 31,5 % | 30,0 % |
Die Ausgaben pro Kern stiegen 2024 und 2025 am stärksten, als die neuen VMware-Lizenzbedingungen bei den Verlängerungen griffen, und DC Market Insights erwartet, dass sie bis 2035 weiter steigen, jedoch langsamer, da Käufer Alternativen gewinnen und der EU Data Act Wechselentgelte begrenzt.
Standards und Regulierung: Welche Regeln prägen das softwaredefinierte Rechenzentrum?
Vier Regelwerke prägen, wie softwaredefinierte Rechenzentren aufgebaut und gekauft werden: die Hypervisor-Sicherheitsleitlinien des US National Institute of Standards and Technology (NIST), der Standard Open Virtualization Format, der EU Digital Operational Resilience Act und der EU Data Act.
NIST SP 800-125A Revision 1. Die im Juni 2018 veröffentlichten Security Recommendations for Server-based Hypervisor Platforms ergänzen Sicherheitsempfehlungen für Technologien wie Device Passthrough und selbstvirtualisierende Geräte, die in virtualisierten Servern für Hochleistungsanwendungen eingesetzt werden. Die Leitlinien geben Käufern aus Regierung und Verteidigung, die 2025 auf USD 6,43 Mrd. kommen, eine veröffentlichte Referenz für die Hypervisor-Sicherheit.
ISO/IEC 17203:2017 (Open Virtualization Format). Die Spezifikation Open Virtualization Format (OVF) beschreibt ein offenes, sicheres, effizientes und erweiterbares Format für die Paketierung und Verteilung von Software, die in virtuellen Systemen ausgeführt werden soll.
Digital Operational Resilience Act (DORA). Die Verordnung (EU) 2022/2554 gilt seit dem 17. Januar 2025 und regelt das IKT-Risikomanagement und das Management des IKT-Drittparteienrisikos für Finanzunternehmen. Ihre Regeln zum Drittparteienrisiko erfassen die Plattformen, auf denen Banken und Versicherer, mit USD 10,39 Mrd. im Jahr 2025 die größte Käuferbranche, ihre Kernsysteme betreiben, und DC Market Insights erwartet, dass sie Multi-Plattform-Designs begünstigen.
EU Data Act. Die Wechselregeln der Verordnung (EU) 2023/2854 gelten seit dem 12. September 2025. Kunden müssen mit einer Kündigungsfrist von höchstens zwei Monaten und einer Übergangsfrist von höchstens 30 Tagen, die nur bei technischer Undurchführbarkeit verlängert werden kann, zu einem anderen Anbieter oder auf eine On-Premises-Infrastruktur wechseln können, und alle Wechsel- und Datenausgangsentgelte müssen ab dem 12. Januar 2027 mit begrenzten Ausnahmen entfallen. DC Market Insights erwartet, dass die Regeln es europäischen Käufern erleichtern, Workloads aus der Public Cloud in private softwaredefinierte Rechenzentren zurückzuholen.
Marktsegmentierung: Welches Segment führt den Markt für softwaredefinierte Rechenzentren an?
Softwaredefiniertes Computing führt den Markt für softwaredefinierte Rechenzentren mit 35,2 % des Werts 2025 an, On-Premises-Rechenzentren führen bei der Bereitstellung mit 58,7 %, und traditionelle virtuelle Maschinen machen weiterhin 68,4 % der Ausgaben aus. KI- und Datenanalyse-Workloads sind mit 16,17 % pro Jahr das am schnellsten wachsende Segment, weil Unternehmen Training, Inferenz und Datenpipelines auf private Plattformen verlagern, die GPUs neben virtuellen Maschinen einplanen, gefolgt von Management- und Automatisierungssoftware mit 12,85 % unter den Komponenten.
Nach Komponente: Softwaredefiniertes Computing führt mit 35,2 %
| Komponente | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Softwaredefiniertes Computing | 15,82 | 35,2 % | 29,46 | 6,41 % |
| Softwaredefinierter Speicher | 7,91 | 17,6 % | 20,36 | 9,91 % |
| Softwaredefinierte Netzwerke | 5,75 | 12,8 % | 15,54 | 10,46 % |
| Management und Automatisierung | 4,33 | 9,6 % | 14,50 | 12,85 % |
| Services | 11,16 | 24,8 % | 23,96 | 7,94 % |
Softwaredefiniertes Computing verliert bis 2035 6,8 Prozentpunkte Marktanteil, weil die Hypervisor-Schicht dem stärksten Preiswettbewerb durch Zweitplattformen ausgesetzt ist. DC Market Insights erwartet, dass Netzwerk- und Speichersoftware Anteile gewinnen, da Sicherheits- und Speicherfunktionen von dedizierten Appliances in die Private-Cloud-Plattform wandern.
Nach Bereitstellungsmodell: On-Premises-Rechenzentren führen mit 58,7 %
| Bereitstellungsmodell | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| On-Premises-Rechenzentren | 26,40 | 58,7 % | 51,15 | 6,84 % |
| Gehostete und Colocation-Private-Cloud | 14,30 | 31,8 % | 39,18 | 10,61 % |
| Edge- und Remote-Standorte | 4,27 | 9,5 % | 13,47 | 12,17 % |
Gehostete und Colocation-Private-Cloud wächst schneller als On-Premises-Bereitstellungen, weil Unternehmen, die ihre eigenen Serverräume schließen, dennoch dedizierte, softwaredefinierte Plattformen wünschen, und Colocation-Betreiber und Managed-Service-Provider diese als Service anbieten.
Nach Workload: Traditionelle virtuelle Maschinen führen mit 68,4 %
Traditionelle virtuelle Maschinen machen 2025 USD 30,76 Mrd. und 2035 USD 51,32 Mrd. aus und wachsen um 5,25 % pro Jahr. Container und Kubernetes machen USD 9,31 Mrd. (20,7 %) aus und wachsen um 12,62 % pro Jahr auf USD 30,56 Mrd. KI und Datenanalyse machen USD 4,90 Mrd. (10,9 %) aus und wachsen um 16,17 % pro Jahr auf USD 21,93 Mrd., sodass die beiden neueren Workload-Typen zusammen bis 2035 die traditionellen virtuellen Maschinen überholen.
Nach Unternehmensgröße: Großunternehmen führen mit 71,2 %
Großunternehmen geben 2025 USD 32,02 Mrd. und 2035 USD 70,40 Mrd. aus, eine CAGR von 8,20 %. Kleine und mittlere Unternehmen geben USD 12,95 Mrd. (28,8 %) aus und wachsen schneller, um 9,94 % pro Jahr auf USD 33,41 Mrd., weil hyperkonvergente Plattformen und gehostete Private Cloud es einem kleinen IT-Team ermöglichen, eine softwaredefinierte Umgebung ohne spezialisiertes Speicher- und Netzwerkpersonal zu betreiben.
Nach Endnutzerbranche: BFSI führt mit 23,1 %
| Endnutzerbranche | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| BFSI | 10,39 | 23,1 % | 22,99 | 8,27 % |
| IT und Telekommunikation | 9,62 | 21,4 % | 23,30 | 9,25 % |
| Regierung und Verteidigung | 6,43 | 14,3 % | 15,16 | 8,95 % |
| Gesundheitswesen | 4,36 | 9,7 % | 11,35 | 10,04 % |
| Fertigung | 5,31 | 11,8 % | 12,20 | 8,68 % |
| Einzelhandel und E-Commerce | 3,87 | 8,6 % | 8,68 | 8,42 % |
| Sonstige | 4,99 | 11,1 % | 10,12 | 7,33 % |
Banken, Finanzdienstleistungen und Versicherungen (BFSI) sind die größte Branche, weil Banken nach Ansicht von DC Market Insights große private Umgebungen für Kern- und regulierte Systeme unterhalten, während IT und Telekommunikation sie vor 2035 überholen, da Betreiber Netzwerkfunktionen auf denselben Plattformen virtualisieren. Das Gesundheitswesen wächst mit 10,04 % pro Jahr am schnellsten, da klinische Systeme und Bildarchive auf hyperkonvergente und Private-Cloud-Plattformen wechseln.
DC Exklusiv: Das Kern-×-Preis-Modell und die Matrix Komponente × Bereitstellung
Mit USD 10,08 Mrd. im Jahr 2025 ist softwaredefiniertes Computing in On-Premises-Rechenzentren die größte einzelne Zelle der Matrix und macht 22,4 % aller Ausgaben für softwaredefinierte Rechenzentren aus. Die folgende Matrix stellt gegenüber, was gekauft wird und wo es läuft.
| 2025, Mrd. USD | On-Premises | Gehostet und Colocation | Edge und Remote | Gesamt |
|---|---|---|---|---|
| Softwaredefiniertes Computing | 10,08 | 4,31 | 1,43 | 15,82 |
| Softwaredefinierter Speicher | 4,61 | 2,43 | 0,87 | 7,91 |
| Softwaredefinierte Netzwerke | 2,97 | 2,29 | 0,49 | 5,75 |
| Management und Automatisierung | 2,10 | 1,78 | 0,45 | 4,33 |
| Services | 6,64 | 3,49 | 1,03 | 11,16 |
| Gesamt | 26,40 | 14,30 | 4,27 | 44,97 |
Gehostete und Colocation-Private-Clouds geben 16,0 % ihres Budgets für Netzwerksoftware und 12,4 % für Management und Automatisierung aus, gegenüber 11,3 % und 8,0 % bei On-Premises-Rechenzentren: Mandantenfähige Plattformen benötigen Mikrosegmentierung und Self-Service-Portale, auf die eine Umgebung eines einzelnen Unternehmens verzichten kann. Edge-Standorte geben den größten Anteil für Speichersoftware aus, 20,4 % ihres Budgets, weil jeder Standort ein kleiner hyperkonvergenter Cluster ist.
Die Matrix ist ein Modell von DC Market Insights, keine Lizenzzählung. Das Modell beruht auf 87 Eingangsgrößen: 16 jährlichen Werten lizenzierter Kerne (2020 bis 2035), 16 jährlichen Werten der Softwareausgaben pro Kern, 16 jährlichen Services-Quoten, 37 Segment-, Regional- und Ländergewichtungen sowie 2 Anbieterangaben, die als Top-down-Gegenprüfung dienen. Die Multiplikation der lizenzierten Kerne mit den Ausgaben pro Kern ergibt den Softwarewert; durch Hinzurechnen der Services ergibt sich der Markt. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Erkenntnisse: Welche Region führt den Markt für softwaredefinierte Rechenzentren an?
Nordamerika führt den Markt für softwaredefinierte Rechenzentren mit 41,8 % des Werts 2025 an. Der asiatisch-pazifische Raum ist mit 10,84 % pro Jahr die am schnellsten wachsende Region, weil Unternehmen in Indien, Australien und Südostasien Private Clouds von einer kleineren Basis aus aufbauen, während nordamerikanische Umgebungen nach Schätzung von DC Market Insights bereits weitgehend virtualisiert sind.
Nordamerika führt mit 41,8 % Anteil
Nordamerika gab 2025 USD 18,80 Mrd. für Software und Services für softwaredefinierte Rechenzentren aus, und DC Market Insights prognostiziert USD 39,41 Mrd. im Jahr 2035, eine CAGR von 7,68 %. Nordamerika verliert bis 2035 3,8 Prozentpunkte Anteil, weil andere Regionen aufholen, nicht weil seine Ausgaben stark nachlassen.
Europa hält 26,6 % Anteil
Europa hat 2025 einen Wert von USD 11,96 Mrd. und 2035 von USD 25,67 Mrd., eine CAGR von 7,94 %. DC Market Insights erwartet, dass DORA und der EU Data Act die Nachfrage nach Multi-Plattform-Designs und On-Premises-Private-Clouds erhöhen, was die Ausgaben für softwaredefinierten Speicher, Netzwerke und Management stützt.
Asien-Pazifik hält 22,6 % Anteil
Der asiatisch-pazifische Raum hat 2025 einen Wert von USD 10,16 Mrd. und 2035 von USD 28,44 Mrd., das schnellste Wachstum aller Regionen mit 10,84 % pro Jahr. China und Japan sind die größten Ländermärkte der Region, während Indien am schnellsten wächst, da Banken, Behörden und Telekommunikationsbetreiber Private Clouds aufbauen. Der asiatisch-pazifische Raum gewinnt 4,8 Prozentpunkte Anteil, der größte Zugewinn aller Regionen.
Lateinamerika hält 4,9 % Anteil
Lateinamerika hat 2025 einen Wert von USD 2,20 Mrd. und 2035 von USD 5,39 Mrd., eine CAGR von 9,35 %, angeführt von Brasilien, das DC Market Insights 2025 auf 41,8 % der regionalen Ausgaben schätzt.
Naher Osten und Afrika hält 4,1 % Anteil
Der Nahe Osten und Afrika haben 2025 einen Wert von USD 1,84 Mrd. und 2035 von USD 4,90 Mrd., eine CAGR von 10,26 %. DC Market Insights erwartet, dass Saudi-Arabien und die Vereinigten Arabischen Emirate den Großteil des Wachstums tragen, da Behörden und Banken Private Clouds aufbauen, und die Verlagerung von mehr als 9.000 virtuellen Maschinen auf Red Hat OpenShift durch Emirates NBD ist ein Beispiel dafür, wie eine große Bank in der Region eine Zweitplattform einführt.
Länderanalyse: Welche Länder geben am meisten für softwaredefinierte Rechenzentren aus?
Die Vereinigten Staaten sind mit USD 17,01 Mrd. im Jahr 2025 der größte Ländermarkt und stehen für 37,8 % des globalen Werts, gefolgt von China mit USD 3,23 Mrd. (7,2 %) und Deutschland mit USD 2,49 Mrd. (5,5 %). Die 12 größten Länder stehen für 78,0 % der Ausgaben 2025.
| Rang | Land | Region | 2025 (Mrd. USD) | Anteil 2025 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 17,01 | 37,8 % | 34,99 | 7,48 % |
| 2 | China | Asien-Pazifik | 3,23 | 7,2 % | 8,41 | 10,04 % |
| 3 | Deutschland | Europa | 2,49 | 5,5 % | 5,19 | 7,64 % |
| 4 | Vereinigtes Königreich | Europa | 2,34 | 5,2 % | 4,85 | 7,54 % |
| 5 | Japan | Asien-Pazifik | 2,17 | 4,8 % | 5,46 | 9,64 % |
| 6 | Kanada | Nordamerika | 1,79 | 4,0 % | 4,10 | 8,68 % |
| 7 | Frankreich | Europa | 1,70 | 3,8 % | 3,68 | 8,04 % |
| 8 | Indien | Asien-Pazifik | 1,20 | 2,7 % | 4,62 | 14,44 % |
| 9 | Australien | Asien-Pazifik | 0,93 | 2,1 % | 2,66 | 11,04 % |
| 10 | Brasilien | Lateinamerika | 0,92 | 2,0 % | 2,34 | 9,75 % |
| 11 | Niederlande | Europa | 0,85 | 1,9 % | 1,86 | 8,14 % |
| 12 | Saudi-Arabien | Naher Osten und Afrika | 0,44 | 1,0 % | 1,40 | 12,36 % |
Indien ist mit 14,44 % pro Jahr der am schnellsten wachsende Ländermarkt, vor Saudi-Arabien mit 12,36 % und Australien mit 11,04 %, und rückt bis 2035 vom achten auf den sechsten Platz vor. Außerhalb der Top 12 hat Italien 2025 einen Wert von USD 765,52 Mio. und 2035 von USD 1,71 Mrd. und wächst um 8,34 % pro Jahr, und Mexiko hat einen Wert von USD 577,29 Mio. und USD 1,49 Mrd. und wächst um 9,95 % pro Jahr. Die Länderwerte sind eine Aufteilung der regionalen Summen durch DC Market Insights, gewichtet nach dem geschätzten Anteil jedes Landes an der Serverkapazität von Unternehmen und an der Private-Cloud-Nutzung.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 ändern?
Der Markt für softwaredefinierte Rechenzentren erreicht im Basisszenario bis 2035 USD 103,81 Mrd., mit einer Spanne von USD 86,47 Mrd. bis USD 120,21 Mrd. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mrd. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Wachstum der lizenzierten Kerne jedes Jahr 1 Prozentpunkt niedriger; Wachstum der Ausgaben pro Kern ab 2028 1 Prozentpunkt niedriger, da Käufer die Plattform wechseln | 86,47 | 6,76 % |
| Basis | Lizenzierte Kerne erreichen 167,4 Mio.; Ausgaben pro Kern erreichen USD 477,05 | 103,81 | 8,73 % |
| Hoch | Wachstum der lizenzierten Kerne jedes Jahr 1 Prozentpunkt höher, da KI- und Edge-Standorte Private Cloud einführen; Wachstum der Ausgaben pro Kern 0,5 Prozentpunkte höher | 120,21 | 10,33 % |
Das niedrige Szenario zeigt, wie ein breiterer Plattformwechsel aussieht: Günstigere Hypervisoren und der EU Data Act drücken die durchschnittlichen Ausgaben pro Kern.
Wettbewerbsanalyse: Wer führt den Markt für softwaredefinierte Rechenzentren an?
- Broadcom (VMware)
- Microsoft
- Nutanix
- Red Hat
- Hewlett Packard Enterprise
- Dell Technologies
- Cisco
- IBM
- Oracle
- Huawei
- Lenovo
- NetApp
- Pure Storage
- Scale Computing
- Juniper Networks
- Arista Networks
- Citrix
Broadcom ist mit rund 45 % des Markts für softwaredefinierte Rechenzentren im Jahr 2025 Marktführer (Schätzung von DC Market Insights: Broadcoms Umsatz mit Infrastruktursoftware von USD 27,03 Mrd. im Geschäftsjahr 2025, von dem DC Market Insights rund drei Viertel VMware-Produkten zuordnet, im Verhältnis zum Markt von USD 44,97 Mrd.). Broadcoms Vorstandschef meldete die Einführung von VCF bei über 87 % der 10.000 größten Kunden, und der Umsatz mit Infrastruktursoftware wuchs im dritten Quartal des Geschäftsjahres 2026 um 29,0 %. Nutanix meldete für das Geschäftsjahr 2026 einen Umsatz von USD 2,85 Mrd., ein Plus von 12 % gegenüber USD 2,54 Mrd., einen ARR von USD 2,55 Mrd. und eine Umsatzprognose für das Geschäftsjahr 2027 von USD 3,18 Mrd. bis USD 3,23 Mrd. (Quelle: bei der US-Börsenaufsicht SEC eingereichte Ergebnisse von Nutanix für das Geschäftsjahr 2026). Microsoft konkurriert mit Azure Local, Red Hat mit OpenShift Virtualization und HPE mit Morpheus und VM Essentials.
Aktuelle Entwicklungen
- Im Mai 2025 erweiterte HPE sein Private-Cloud-Portfolio um die Software Morpheus und VM Essentials, lizenziert pro Sockel, und stellte bis zu 90 % niedrigere Lizenzkosten für virtuelle Maschinen in Aussicht (Quelle: Nachrichtenbericht von HPCwire).
- Im Juni 2025 gab Broadcom die allgemeine Verfügbarkeit von VMware Cloud Foundation 9.0 bekannt, einer einheitlichen Plattform für traditionelle, moderne und KI-Anwendungen (Quelle: Pressemitteilung von Broadcom).
- Im Juli 2025 legte CISPE beim Gericht der Europäischen Union Klage ein und beantragte die Nichtigerklärung der Genehmigung der Übernahme von VMware durch Broadcom durch die Europäische Kommission (Quelle: Nachrichtenbericht von StorageNewsletter).
- Im Dezember 2025 gaben Nutanix und Pure Storage die allgemeine Verfügbarkeit einer gemeinsamen Lösung bekannt, die Nutanix Cloud Infrastructure mit Pure Storage FlashArray kombiniert (Quelle: Nutanix-Blog).
- Im Mai 2026 schilderte Emirates NBD auf dem Red Hat Summit 2026 die Verlagerung von mehr als 9.000 virtuellen Maschinen von VMware auf Red Hat OpenShift (Quelle: Nachrichtenbericht von TechTarget).
- Im August 2026 meldete Nutanix für das Geschäftsjahr 2026 einen Umsatz von USD 2,85 Mrd. und einen ARR von USD 2,55 Mrd., bei über 3.000 im Jahresverlauf gewonnenen Neukunden (Quelle: Ergebnismitteilung von Nutanix).
Wir verfolgen diese Produkteinführungen, Transaktionen und Plattformverschiebungen zeitnah in unseren Branchen-Updates zu Rechenzentren.
Methodik: Wie wir das Marktmodell für softwaredefinierte Rechenzentren erstellt haben
DC Market Insights hat diesen Markt bottom-up aus 16 jährlichen Kohorten (2020 bis 2035) lizenzierter physischer Prozessorkerne aufgebaut, jeweils bepreist mit den durchschnittlichen Softwareausgaben pro Kern und Jahr: 78,0 Mio. Kerne zu USD 260,00 im Jahr 2020, 98,0 Mio. Kerne zu USD 345,00 im Jahr 2025 und 167,4 Mio. Kerne zu USD 477,05 im Jahr 2035. Services wurden als Anteil an den Softwareausgaben hinzugerechnet, sinkend von 36,0 % im Jahr 2020 auf 33,0 % im Jahr 2025 und 30,0 % im Jahr 2035. Die Summe wurde nach 5 Komponenten, 3 Bereitstellungsmodellen, 3 Workload-Typen, 2 Unternehmensgrößen, 7 Branchen und 5 Regionen aufgeteilt, und jede Aufteilung addiert sich zur Marktsumme. Die Länderwerte verteilen jede regionale Summe anhand von Ländergewichtungen. Das Ergebnis wurde top-down anhand von 2 Anbieterangaben geprüft: Broadcoms Umsatz mit Infrastruktursoftware von USD 27,03 Mrd. im Geschäftsjahr 2025 und Nutanix’ Umsatz von USD 2,54 Mrd. im Geschäftsjahr 2025, die zusammen darauf hindeuten, dass die beiden Anbieter auf Grundlage der Zuordnung von Broadcom-Umsätzen zu VMware durch DC Market Insights rund die Hälfte des Markts halten. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat vor der Veröffentlichung die Berechnungen, die Quellen und die Daten kontrolliert.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Abgrenzung
- 1.2Abgedeckte Komponenten, Bereitstellungsmodelle, Workloads und Regionen
- 1.3Währung, Basisjahr und Prognosezeitraum
- 1.4Beantwortete Kernfragen
- 02Forschungsmethodik
- 2.1Modell lizenzierte Kerne × Ausgaben pro Kern
- 2.2Kohorten lizenzierter Kerne, 2020-2035
- 2.3Modell der Services-Quote
- 2.4Top-down-Prüfung anhand von Anbieterangaben
- 2.5Annahmen und Einschränkungen
- 03Zusammenfassung
- 3.1Markt auf einen Blick, 2020-2035
- 3.2Wichtigste Ergebnisse
- 3.3Empfehlungen der Analysten nach Käufertyp
- 04Marktdynamik
- 4.1Treiber
- 4.2Herausforderungen und Hemmnisse
- 4.3Chancen
- 4.4Trends
- 4.5Wirkungsanalyse der Treiber und Herausforderungen, 2025-2035
- 05Preis- und Kostenanalyse
- 5.1Softwareausgaben pro lizenziertem Kern, 2020-2035
- 5.2Lizenzmodelle: pro Kern und pro Sockel
- 5.3Services als Anteil an den Softwareausgaben
- 5.4Preisausblick, 2026-2030
- 06Standards und Regulierung
- 6.1NIST SP 800-125A Revision 1
- 6.2ISO/IEC 17203:2017 Open Virtualization Format
- 6.3Digital Operational Resilience Act (DORA)
- 6.4Wechselregeln des EU Data Act
- 07Analyse der Liefer- und Wertschöpfungskette
- 7.1Anbieter von Plattformsoftware
- 7.2Hardwarepartner für Server, Speicher und Netzwerk
- 7.3Distributoren, Integratoren und Managed-Service-Provider
- 7.4Migration und Plattformwechsel
- 08Größe und Prognose des globalen Markts für softwaredefinierte Rechenzentren
- 8.1Marktgröße, 2020-2024
- 8.2Marktgröße, 2025
- 8.3Marktprognose, 2026-2035
- 8.4Ausgaben für Software vs. Services
- 09Markt nach Komponente
- 9.1Softwaredefiniertes Computing
- 9.2Softwaredefinierter Speicher
- 9.3Softwaredefinierte Netzwerke
- 9.4Management und Automatisierung
- 9.5Services
- 10Markt nach Bereitstellungsmodell
- 10.1On-Premises-Rechenzentren
- 10.2Gehostete und Colocation-Private-Cloud
- 10.3Edge- und Remote-Standorte
- 11Markt nach Workload
- 11.1Traditionelle virtuelle Maschinen
- 11.2Container und Kubernetes
- 11.3KI und Datenanalyse
- 12Markt nach Unternehmensgröße
- 12.1Großunternehmen
- 12.2Kleine und mittlere Unternehmen
- 13Markt nach Endnutzerbranche
- 13.1BFSI
- 13.2IT und Telekommunikation
- 13.3Regierung und Verteidigung
- 13.4Gesundheitswesen
- 13.5Fertigung
- 13.6Einzelhandel und E-Commerce
- 13.7Sonstige
- 14DC Exklusiv: Matrix Komponente × Bereitstellungsmodell
- 14.1Matrix Komponente × Bereitstellungsmodell, 2025
- 14.2Ausgabenmix nach Bereitstellungsmodell
- 14.3Implikationen für Plattformanbieter
- 15Markt nach Region
- 15.1Nordamerika (Vereinigte Staaten, Kanada)
- 15.2Europa (Deutschland, Vereinigtes Königreich, Frankreich, Niederlande, übriges Europa)
- 15.3Asien-Pazifik (China, Japan, Indien, Australien, übriger asiatisch-pazifischer Raum)
- 15.4Lateinamerika (Brasilien, übriges Lateinamerika)
- 15.5Naher Osten und Afrika (Saudi-Arabien, übriger Naher Osten und Afrika)
- 15.6Top 12 Länder, 2025 und 2035
- 16Regionale Querschnitte
- 16.1Region × Komponente, 2025 und 2035
- 16.2Region × Bereitstellungsmodell, 2025 und 2035
- 17Prognoseszenarien
- 17.1Basis-, Niedrig- und Hochszenario bis 2035
- 17.2Sensitivität gegenüber den Ausgaben pro Kern
- 17.3Sensitivität gegenüber dem Wachstum lizenzierter Kerne
- 18Wettbewerbslandschaft
- 18.1Marktanteil des führenden Anbieters, 2025
- 18.2Plattformwechsel und Zweitplattformen
- 18.3Partnerschaften und Produkteinführungen, 2025-2026
- 19Unternehmensprofile
- 19.1Broadcom (VMware)
- 19.2Microsoft
- 19.3Nutanix
- 19.4Red Hat
- 19.5Hewlett Packard Enterprise
- 19.6Dell Technologies
- 19.7Cisco
- 19.8IBM
- 19.9Oracle
- 19.10Huawei
- 19.11Lenovo
- 19.12NetApp
- 19.13Pure Storage
- 19.14Scale Computing
- 20Empfehlungen der Analysten
- 20.1Für Anbieter von Plattformsoftware
- 20.2Für IT-Einkäufer in Unternehmen
- 20.3Für Investoren
- Abb. 1Größe des Markts für softwaredefinierte Rechenzentren, 2020-2035
- Abb. 2Lizenzierte physische Kerne, 2020-2035
- Abb. 3Softwareausgaben pro lizenziertem Kern, 2020-2035
- Abb. 4Ausgaben für Software vs. Services, 2020-2035
- Abb. 5Marktanteil nach Komponente, 2025 und 2035
- Abb. 6Marktanteil nach Workload, 2025 und 2035
- Abb. 7Matrix Komponente × Bereitstellungsmodell, 2025
- Abb. 8Markt nach Region, 2025 und 2035
- Abb. 9Prognoseszenarien, 2025-2035
- Abb. 10Top 12 Länder, 2025
- Tabelle 1Berichtsmerkmale
- Tabelle 2Preismodell für softwaredefinierte Rechenzentren, 2020-2035
- Tabelle 3Markt nach Komponente, 2025 und 2035
- Tabelle 4Markt nach Bereitstellungsmodell, 2025 und 2035
- Tabelle 5Markt nach Workload, 2025 und 2035
- Tabelle 6Markt nach Unternehmensgröße, 2025 und 2035
- Tabelle 7Markt nach Endnutzerbranche, 2025 und 2035
- Tabelle 8Matrix Komponente × Bereitstellungsmodell, 2025
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Top 12 Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
- Tabelle 12Partnerschaften und Produkteinführungen, 2025-2026
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 44,97 Mrd. im Jahr 2025, mit einem Anstieg auf USD 103,81 Mrd. bis 2035. DC Market Insights schätzt den Markt im Jahr 2020 auf USD 27,58 Mrd.
Um 8,73 % pro Jahr von 2025 bis 2035. Zwischen 2020 und 2025 war das Wachstum mit 10,27 % pro Jahr höher, als die VMware-Lizenzierung auf VMware Cloud Foundation umgestellt wurde.
12,85 % pro Jahr für Management- und Automatisierungssoftware, von USD 4,33 Mrd. im Jahr 2025 auf USD 14,50 Mrd. bis 2035. Softwaredefiniertes Computing bleibt mit 35,2 % des Werts 2025 das größte Angebot.
Ein Anstieg der Softwareausgaben pro Kern um 32,7 %, von USD 260,00 im Jahr 2020 auf USD 345,00 im Jahr 2025 laut Schätzungen von DC Market Insights, als die VMware-Lizenzierung auf VMware Cloud Foundation umgestellt wurde.
KI und Datenanalyse mit 16,17 % pro Jahr, von USD 4,90 Mrd. im Jahr 2025 auf USD 21,93 Mrd. bis 2035. Container und Kubernetes wachsen um 12,62 % pro Jahr.
Nordamerika mit USD 18,80 Mrd. bzw. 41,8 % des Werts 2025. Der asiatisch-pazifische Raum wächst mit 10,84 % pro Jahr am schnellsten.
Rund 45 % des Markts hält Broadcom (VMware), laut einer Schätzung von DC Market Insights. Außerdem konkurrieren Microsoft, Nutanix, Red Hat, Hewlett Packard Enterprise, Dell Technologies, Cisco, IBM, Oracle, Huawei, Lenovo, NetApp, Pure Storage und Scale Computing.
Die Vereinigten Staaten mit USD 17,01 Mrd. bzw. 37,8 % der Ausgaben 2025, gefolgt von China mit USD 3,23 Mrd. Indien wächst mit 14,44 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.