
Mercato del contenimento per data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
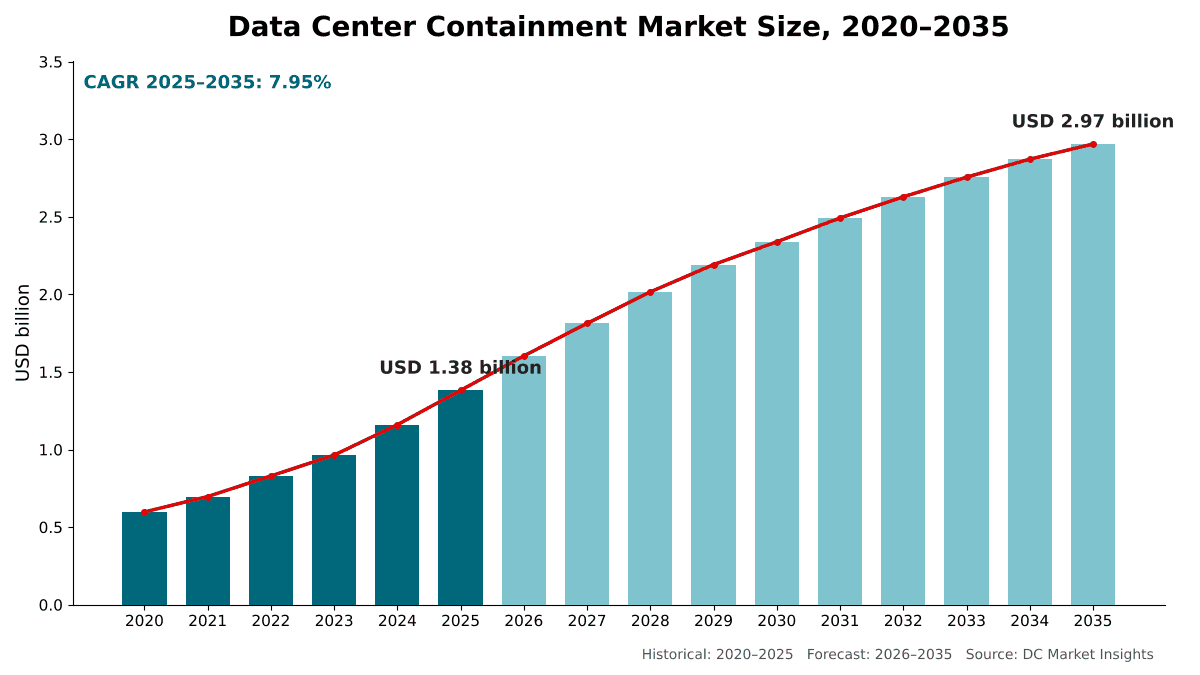
Nel 2025 il valore del Mercato del contenimento per data center era pari a USD 1,380.0 milioni; si prevede che raggiunga USD 2,970.0 milioni entro il 2035, con un CAGR del 7.95%. North America rappresenta 41.8% del mercato.
 A cura di Satyabrat Rajawat, Senior Research Analyst, consulenza strategica
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 7 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi e dei costi
- 06Standard e normative
- 07Analisi della supply chain e della catena del valore
- 08Dimensione e previsioni del Mercato globale del contenimento per data center
- 09Mercato per tipo di contenimento
- 10Mercato per componente
- 20capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 12Aziende analizzate
Analisi regionale
- North America41.8%
- Asia Pacific26.4%
- Europe21.6%
- Latin America5.3%
- Middle East and Africa4.9%
Aziende analizzate
- Schneider Electric
- Vertiv
- Legrand
- Eaton
- Rittal
- Chatsworth Products
- Panduit
- nVent
- Upsite Technologies
- Subzero Engineering
- Armstrong World Industries
- Emcor Enclosures
Analisi completa
Il Mercato del contenimento per data center comprende i sistemi di contenimento del corridoio caldo, del corridoio freddo e a camino a livello di rack che separano l’aria di mandata dall’aria di scarico nello spazio IT (white space) dei data center, insieme a porte, pannelli di copertura e controsoffitto, telai, tende, pannelli di chiusura e accessori per il flusso d’aria. DC Market Insights valuta il Mercato globale del contenimento per data center in USD 1,38 miliardi nel 2025 e prevede USD 2,97 miliardi entro il 2035, con un CAGR del 7,95%. Il valore 2025 è costruito a partire dalle nuove costruzioni stesse: circa 12,0 GW di nuova capacità IT, di cui risulta contenuto l’82% delle sale convenzionali e il 95% delle sale AI, a circa USD 120 mila di contenimento per MW nelle sale convenzionali e USD 75 mila per MW nelle sale AI, danno USD 1,07 miliardi di spesa per nuove costruzioni, mentre i lavori di retrofit e sostituzione su una base installata di circa 117 GW aggiungono USD 314,71 milioni. I rack oltre 60 kW sono il segmento in più rapida crescita, al 19,96% annuo, perché ogni pod AI raffreddato a liquido necessita comunque di un corridoio caldo contenuto per il carico d’aria residuo, e il Medio Oriente e Africa è la regione in più rapida crescita, al 9,60% annuo, poiché i nuovi campus partono da una base installata ridotta.
Sintesi
Il Mercato globale del contenimento per data center è stato valutato in USD 597,67 milioni nel 2020, ha raggiunto USD 1,38 miliardi nel 2025 e si prevede che raggiunga USD 2,97 miliardi entro il 2035, con un CAGR del 7,95% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato del contenimento per data center 2025 | USD 1,38 miliardi |
| Mercato del contenimento per data center, CAGR | 7,95% |
| Dimensione del Mercato del contenimento per data center 2035 | USD 2,97 miliardi |
Il mercato è cresciuto del 18,24% annuo tra il 2020 e il 2025, e il solo 2025 ha aggiunto il 19,1% rispetto al 2024, poiché le aggiunte annuali di capacità sono salite da 9,8 GW a 12,0 GW e il contenimento è diventato prassi standard nelle nuove sale anziché un retrofit per il risparmio energetico. La crescita rallenta al 7,95% annuo dal 2025 al 2035 per una ragione strutturale: le sale AI utilizzano meno rack, più densi, per MW e smaltiscono la maggior parte del calore tramite circuiti a liquido, per cui la spesa per contenimento per MW nelle sale AI diminuisce anche se la capacità costruita ogni anno più che raddoppia, fino a 27,0 GW entro il 2035.
Ambito del mercato: cosa comprende il Mercato del contenimento per data center?
Il Mercato del contenimento per data center comprende ogni sistema fisico di separazione del flusso d’aria venduto per lo spazio IT dei data center, valutato alla prima vendita in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima in USD 1,38 miliardi nel 2025.
Inclusi. Sistemi di contenimento del corridoio caldo (HAC) e del corridoio freddo (CAC), sia supportati dai cabinet sia supportati da telaio; contenimento a camino a livello di rack e condotti di scarico verticali che convogliano l’aria di scarico da un cabinet a un plenum di ritorno; porte scorrevoli e a battente; pannelli di copertura, di controsoffitto e a sgancio (drop-out); telai, griglie di controsoffitto e strutture di supporto; contenimento a tende e a strisce (morbido); pannelli di chiusura, passacavi a spazzola e a pavimento, guarnizioni tra cabinet e pavimento e altri accessori per il flusso d’aria; e contenimento integrato in pod prefabbricati.
Esclusi. Rack e cabinet in sé, unità di raffreddamento (unità di trattamento aria per sale computer, raffreddatori in-row, scambiatori di calore a porta posteriore e unità di distribuzione del refrigerante), circuiti di raffreddamento a liquido, apparecchiature di rilevazione e soppressione incendi, piastrelle del pavimento flottante, software di monitoraggio e manodopera di installazione.
Come si combinano i segmenti. Le suddivisioni per tipo di contenimento, componente, densità del rack, tipo di data center e modalità di implementazione ripartiscono ciascuna gli stessi USD 1,38 miliardi, per cui ogni suddivisione somma al totale del mercato. La spesa per nuove costruzioni comprende il contenimento acquistato con una nuova sala; retrofit e sostituzione comprendono il contenimento aggiunto alle sale esistenti più i pannelli di chiusura e le guarnizioni che gli operatori sostituiscono ogni anno.
Fattori trainanti: cosa spinge il Mercato del contenimento per data center?
Tre fattori spiegano la maggior parte della crescita del Mercato del contenimento per data center: aggiunte di capacità che salgono da 12,0 GW a 27,0 GW all’anno entro il 2035, norme energetiche che trasformano la separazione del flusso d’aria in uno strumento di conformità e densità dei rack che rendono impraticabili le sale non contenute.
Le nuove costruzioni valgono USD 1,07 miliardi, ovvero il 77,2% della spesa 2025
Il Mercato del contenimento per data center è innanzitutto un mercato legato alle nuove costruzioni. BloombergNEF ha contato 23,1 GW di capacità di data center in costruzione a livello globale alla fine di settembre 2025, distribuiti su 831 siti, di cui 15,9 GW negli Stati Uniti, e oltre 3,8 GW di nuova capacità IT sono entrati in costruzione nel solo terzo trimestre del 2025 (Fonte: BloombergNEF). DC Market Insights modella completamenti annuali in crescita da 12,0 GW nel 2025 a 22,0 GW nel 2030 e 27,0 GW nel 2035, il che porta la base installata da circa 117 GW a circa 311 GW. La spesa per contenimento nelle nuove costruzioni sale da USD 1,07 miliardi nel 2025 a USD 2,16 miliardi nel 2035.
Il contenimento riduce i costi energetici di raffreddamento fino al 30%
DC Market Insights considera il contenimento uno dei modi meno costosi per abbassare il power usage effectiveness (PUE) di una struttura. Il programma Energy Star afferma che il contenimento del corridoio freddo può ridurre i costi energetici legati al raffreddamento fino al 30% e cita un’analisi secondo cui il contenimento del corridoio caldo può far risparmiare il 40% in più rispetto al contenimento del corridoio freddo (Fonte: Energy Star). Energy Star riporta tempi di ritorno tipici inferiori a due anni per i retrofit di contenimento nel programma PG&E, e Upsite Technologies indica in 13,5 mesi il ritorno del suo kit di contenimento modulare AisleLok per una sala di 5.280 piedi quadrati. La domanda di energia alla base di questi risparmi continua a crescere: l’Agenzia internazionale dell’energia (IEA) stima che i data center abbiano consumato 415 TWh di elettricità nel 2024, circa l’1,5% del consumo mondiale, e prevede circa 945 TWh entro il 2030.
Densità dei rack oltre 30 kW rendono il contenimento obbligatorio
Il sondaggio globale 2026 dell’Uptime Institute segnala un numero crescente di operatori con densità di picco dei rack pari o superiori a 30 kW, e Vertiv, citando dati del sondaggio Uptime, osserva che circa un data center su otto utilizza ora rack da 30 a 59 kW. DC Market Insights stima che i rack da 30 kW in su abbiano rappresentato il 24,3% della spesa per contenimento nel 2025 e ne rappresenteranno il 52,3% entro il 2035.
Tendenze di mercato: come sta cambiando il contenimento per data center?
Il Mercato del contenimento per data center si sta spostando dai retrofit del corridoio freddo verso i sistemi a corridoio caldo, dai pannelli autonomi verso strutture integrate nei pod e dalle barriere passive verso un flusso d’aria a controllo attivo.
Il contenimento del corridoio caldo sale dal 52,4% al 61,8% della spesa
Il contenimento del corridoio caldo riporta l’aria di scarico direttamente alle unità di raffreddamento, il che si adatta a temperature elevate dell’aria di ritorno. DC Market Insights prevede che il contenimento del corridoio caldo cresca del 9,75% annuo, da USD 723,90 milioni nel 2025 a USD 1,83 miliardi nel 2035, mentre il contenimento del corridoio freddo cresce del 5,21% annuo.
Il contenimento si sposta nei pod prefabbricati per lo spazio IT
I fornitori ora vendono il contenimento come parte di un pod ingegnerizzato che include anche busway di alimentazione, canaline per cavi e tubazioni per il raffreddamento a liquido. Nel giugno 2025 Schneider Electric ha lanciato un Prefabricated Modular EcoStruxure Pod Data Center che supporta raffreddamento a liquido, busway di alimentazione, cablaggi complessi e contenimento del corridoio caldo, per pod fino a 1 MW e oltre (Fonte: comunicato stampa di Schneider Electric). Vertiv descrive il suo SmartAisle come una soluzione di contenimento che integra rack, raffreddamento, alimentazione e monitoraggio. I pod spostano il valore verso telai e strutture di supporto, che DC Market Insights prevede crescano del 9,19% annuo, il gruppo di componenti in più rapida crescita.
Il controllo attivo del flusso d’aria sostituisce le barriere passive
Il contenimento sta diventando un sistema controllato anziché una partizione in lamiera. Schneider Electric afferma che il suo NetShelter Aisle Containment fornisce fino al 20% di capacità di raffreddamento in più e che il suo controller del flusso d’aria riduce il consumo energetico dei ventilatori fino al 40% rispetto ai sistemi passivi tradizionali. Sensori e controller aggiungono contenuto elettronico a ogni corridoio, il che sostiene il prezzo per corridoio anche se le sale AI richiedono meno corridoi per MW.
Sfide di mercato: cosa frena il Mercato del contenimento per data center?
Il raffreddamento a liquido e la complessità delle normative antincendio sono i due vincoli che, secondo DC Market Insights, rallenteranno il Mercato del contenimento per data center, riducendo la spesa per MW nelle sale AI da USD 75 mila nel 2025 a USD 60 mila nel 2035.
Il raffreddamento a liquido riduce il carico d’aria per MW
Il raffreddamento direct-to-chip e a immersione rimuove la maggior parte del calore dei rack AI prima che raggiunga l’aria della sala, lasciando al contenimento la gestione del carico residuo. Una sala AI ospita inoltre molti meno rack per MW: DC Market Insights ipotizza circa 25 rack per MW da 40 kW ciascuno nel 2025, contro circa 125 rack per MW da 8 kW in una sala convenzionale. La spesa per rack è più alta nelle sale AI, circa USD 3.000 contro USD 960, ma la spesa per MW è più bassa. Il lato raffreddamento di questo cambiamento è trattato nel report Data Center Liquid Cooling Market.
Le normative antincendio aggiungono costi e tempi di progettazione
Le barriere di contenimento si trovano tra gli sprinkler e i rack che proteggono. La norma NFPA 13 della National Fire Protection Association (NFPA) stabilisce regole esplicite per gli sprinkler in presenza di ostruzioni, e la spaziatura dei rilevatori di fumo secondo NFPA 72 copre solo sale fino a 60 ricambi d’aria all’ora, un limite che i progettisti devono verificare nei corridoi contenuti. I pannelli di controsoffitto a sgancio in plastica che fondono a circa 135°F sono progettati per sprinkler a risposta standard, mentre i data center di solito installano testine a risposta rapida, motivo per cui gli ingegneri antincendio raccomandano sprinkler a risposta rapida all’interno del corridoio contenuto. DC Market Insights stima che pannelli ignifughi, pannelli a sgancio e testine sprinkler aggiuntive aumentino il costo di ogni corridoio e allunghino le revisioni progettuali.
Opportunità di mercato: dove si trovano i nuovi bacini di ricavi?
I due maggiori nuovi bacini di ricavi nel Mercato del contenimento per data center sono gli operatori di unità di elaborazione grafica (GPU) e neocloud, in crescita del 15,51% annuo, e i lavori di retrofit e sostituzione su una base installata che cresce fino a circa 311 GW entro il 2035.
Gli operatori GPU e neocloud quadruplicano la spesa per contenimento entro il 2035
Gli operatori specializzati di cloud GPU hanno speso USD 87,03 milioni in contenimento nel 2025, e DC Market Insights prevede che la loro spesa raggiunga USD 368,14 milioni nel 2035, più di quattro volte il livello del 2025. Necessitano di strutture per corridoio caldo che supportino scambiatori di calore a porta posteriore, busway e collettori, il che favorisce i fornitori di kit pod preingegnerizzati.
La spesa per retrofit e sostituzione raggiunge USD 813,01 milioni
Circa il 35% della base installata era ancora non contenuto nel 2025, secondo le stime di DC Market Insights, e gli operatori continuano a sostituire pannelli di chiusura, passacavi a spazzola e guarnizioni a pavimento man mano che i rack vengono spostati e rinnovati. DC Market Insights modella la spesa per retrofit e sostituzione in USD 314,71 milioni nel 2025 e USD 813,01 milioni nel 2035, con una crescita del 9,96% annuo, più rapida delle nuove costruzioni al 7,29%, perché la base installata cresce più velocemente delle aggiunte annuali.
Prezzi: quanto spendono i data center in contenimento per MW?
Una sala di data center convenzionale spende circa USD 120 mila in contenimento per MW di carico IT nel 2025, e una sala AI spende circa USD 75 mila per MW. Si tratta di stime di DC Market Insights che coprono l’hardware di contenimento alla prima vendita, esclusi manodopera, rack e unità di raffreddamento.
| Spesa per contenimento per MW (migliaia di USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Sala convenzionale | 110 | 120 | 128 | 135 |
| Sala AI | 90 | 75 | 66 | 60 |
| Quota di sale convenzionali contenute | 72% | 82% | 87% | 92% |
| Quota AI della nuova capacità | 3% | 35% | 60% | 66% |
I prezzi di listino pubblici mostrano l’intervallo di ciò che pagano gli acquirenti. Un kit di pannelli per il contenimento del corridoio Eaton RapidPod per un corridoio di 16 piedi, comprensivo di hardware di montaggio, guarnizioni e staffe, è offerto da un rivenditore online a un prezzo regolare di USD 7.679,00 e a un prezzo scontato di USD 4.895,99. Upsite Technologies confronta un costo installato di USD 36.180 per il suo kit di contenimento modulare AisleLok con USD 70.993 per un sistema tradizionale nella stessa sala di 5.280 piedi quadrati, e risparmi energetici annui di USD 32.172 contro USD 35.520 a USD 0,10 per kWh. La spesa convenzionale per MW sale di circa l’1,2% annuo; la spesa AI per MW scende di circa il 2,2% annuo man mano che il raffreddamento a liquido assorbe una quota maggiore del carico termico.
Standard e normative: quali regole determinano il contenimento per data center?
Quattro insiemi di regole determinano quanto contenimento acquista un data center: le linee guida termiche dell’American Society of Heating, Refrigerating and Air-Conditioning Engineers (ASHRAE), la rendicontazione energetica europea, i limiti di PUE tedeschi e le normative antincendio.
Linee guida termiche ASHRAE. La quinta edizione delle ASHRAE Thermal Guidelines for Data Processing Environments raccomanda un intervallo di temperatura a bulbo secco in ingresso da 18 a 27°C per le classi di apparecchiature da A1 ad A4, e da 18 a 22°C per la classe ad alta densità H1.
Regolamento delegato UE 2024/1364. I data center con una domanda di potenza IT installata di almeno 500 kW devono comunicare i propri indicatori energetici e di sostenibilità entro il 15 maggio di ogni anno; la prima comunicazione era dovuta entro il 15 settembre 2024 per l’anno solare 2023 (Fonte: Government of Ireland).
Legge tedesca sull’efficienza energetica (EnEfG). I data center con una connessione di potenza nominale non ridondante di 300 kW o più devono raggiungere un PUE medio annuo stabile pari o inferiore a 1,5 dal 1° luglio 2027 e pari o inferiore a 1,3 dal 1° luglio 2030, e i nuovi data center operativi dal 1° luglio 2026 devono raggiungere 1,2 o meno. Una bozza di modifica pubblicata il 9 aprile 2026 porterebbe l’obiettivo per le nuove costruzioni a 1,3 e allenterebbe gli obiettivi per i siti esistenti a 1,6 e 1,4, valori ancora da confermare; era ancora allo stadio di bozza ministeriale (Fonte: analisi legale di Orrick).
Normative antincendio. La NFPA 13 regola il posizionamento degli sprinkler attorno alle barriere di contenimento e la NFPA 72 regola la rilevazione dei fumi; insieme determinano se un progetto utilizza pannelli a sgancio o sprinkler all’interno del corridoio.
Segmentazione del mercato: quale segmento guida il Mercato del contenimento per data center?
Il contenimento del corridoio caldo guida il Mercato del contenimento per data center con il 52,4% del valore 2025, i data center hyperscale guidano gli acquirenti con il 38,5% e i rack da 10 a 30 kW guidano le densità dei rack con il 38,1%. I rack oltre 60 kW sono il segmento in più rapida crescita, al 19,96% annuo, da USD 117,43 milioni nel 2025 a USD 724,41 milioni nel 2035, perché ogni pod AI raffreddato a liquido necessita comunque di un corridoio caldo contenuto per il carico d’aria residuo.
Per tipo di contenimento: il contenimento del corridoio caldo guida con il 52,4%
| Tipo di contenimento | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Contenimento del corridoio caldo | 0,72 | 52,4% | 1,83 | 9,75% |
| Contenimento del corridoio freddo | 0,46 | 33,1% | 0,76 | 5,21% |
| Contenimento a camino a livello di rack | 0,20 | 14,5% | 0,37 | 6,45% |
Il contenimento del corridoio caldo guadagna 9,4 punti di quota entro il 2035 perché i pod AI, le sale hyperscale e i progetti di colocation su pavimento a soletta favoriscono tutti il ritorno dell’aria di scarico attraverso un plenum a soffitto. Il contenimento a camino a livello di rack, del valore di USD 200,31 milioni, è adatto a piccole sale e siti edge.
Per componente: pannelli di chiusura e accessori per il flusso d’aria guidano con il 25,9%
| Componente | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Porte | 0,30 | 21,4% | 0,61 | 7,54% |
| Pannelli di copertura e controsoffitto | 0,34 | 24,8% | 0,77 | 8,42% |
| Telai e strutture di supporto | 0,25 | 18,2% | 0,61 | 9,19% |
| Tende e contenimento morbido | 0,13 | 9,7% | 0,22 | 4,93% |
| Pannelli di chiusura e accessori per il flusso d’aria | 0,36 | 25,9% | 0,77 | 7,91% |
Pannelli di chiusura, passacavi e guarnizioni valgono USD 357,80 milioni nel 2025 perché vengono acquistati sia con i nuovi sistemi sia come sostituzioni ricorrenti. Tende e contenimento morbido, del valore di USD 134,00 milioni, crescono più lentamente, al 4,93% annuo, poiché le normative antincendio e le densità più elevate spingono gli acquirenti verso pannelli rigidi.
Per densità del rack: i rack da 10 a 30 kW guidano con il 38,1%
| Densità del rack | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Sotto 10 kW | 0,52 | 37,6% | 0,48 | -0,77% |
| Da 10 a 30 kW | 0,53 | 38,1% | 0,94 | 5,92% |
| Da 30 a 60 kW | 0,22 | 15,8% | 0,83 | 14,27% |
| Oltre 60 kW | 0,12 | 8,5% | 0,72 | 19,96% |
Per tipo di data center: i data center hyperscale guidano con il 38,5%
| Tipo di data center | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center hyperscale | 0,53 | 38,5% | 1,25 | 8,89% |
| Data center di colocation | 0,42 | 30,2% | 0,84 | 7,29% |
| Data center aziendali | 0,31 | 22,1% | 0,41 | 3,06% |
| Fornitori GPU e neocloud | 0,09 | 6,3% | 0,37 | 15,51% |
| Data center edge | 0,04 | 2,9% | 0,10 | 9,35% |
Gli operatori hyperscale hanno speso USD 531,87 milioni nel 2025 e i fornitori di colocation USD 417,21 milioni. I data center aziendali crescono più lentamente, al 3,06% annuo, poiché i carichi di lavoro si spostano verso cloud e colocation, e i data center edge, del valore di USD 40,06 milioni, si affidano più di tutti ai sistemi a camino a livello di rack.
Per modalità di implementazione: retrofit e sostituzione crescono più velocemente, al 9,96%
Il contenimento per nuove costruzioni vale USD 1,07 miliardi (77,2%) nel 2025 e USD 2,16 miliardi (72,6%) nel 2035, con una crescita del 7,29% annuo. I lavori di retrofit e sostituzione valgono USD 314,71 milioni (22,8%) nel 2025 e crescono del 9,96% annuo fino a USD 813,01 milioni, poiché la base installata quasi triplica e la rendicontazione energetica spinge gli operatori a contenere le sale più vecchie.
Esclusiva DC: il modello di spesa per contenimento per MW e la matrice tipo × acquirente
Con USD 350,94 milioni nel 2025, il contenimento del corridoio caldo hyperscale è la singola cella più grande della matrice e il 25,4% di tutta la spesa per contenimento dei data center. La matrice incrocia il tipo di contenimento con l’acquirente. Si tratta di un modello di DC Market Insights, non di un conteggio delle spedizioni: è costruito a partire da 74 input: 32 coorti di capacità (16 anni di sale convenzionali e AI), 2 curve di spesa per MW, 2 curve di adozione, 4 tassi sulla base installata (spesa per accessori, tasso di retrofit, quota non contenuta e dismissione), 3 suddivisioni per tipo, 5 suddivisioni per componente, 5 suddivisioni per acquirente, 4 suddivisioni per densità del rack, 5 suddivisioni regionali e 12 pesi per paese.
| 2025, milioni di USD | Corridoio caldo | Corridoio freddo | Camino a livello di rack | Totale |
|---|---|---|---|---|
| Data center hyperscale | 350,94 | 134,76 | 46,17 | 531,87 |
| Data center di colocation | 184,80 | 173,91 | 58,50 | 417,21 |
| Data center aziendali | 109,80 | 120,47 | 75,04 | 305,31 |
| Fornitori GPU e neocloud | 65,67 | 15,94 | 5,42 | 87,03 |
| Data center edge | 12,69 | 12,19 | 15,18 | 40,06 |
| Totale | 723,90 | 457,27 | 200,31 | USD 1,38 miliardi |
Gli acquirenti hyperscale spendono il 66,0% del loro budget per il contenimento in sistemi a corridoio caldo, e i fornitori GPU e neocloud il 75,5%, mentre i data center aziendali spendono il 39,5% in sistemi a corridoio freddo e il 24,6% in camini a livello di rack; un fornitore forte solo nei kit di retrofit per corridoio freddo vende all’acquirente con la crescita più lenta. La spesa della colocation è suddivisa quasi equamente tra sistemi a corridoio caldo (44,3%) e a corridoio freddo (41,7%), per cui la colocation è il segmento in cui vincono i fornitori che offrono entrambi. I data center edge spendono il 37,9% in contenimento a camino a livello di rack, la quota più alta tra tutti gli acquirenti.
Il modello di spesa per contenimento per MW alla base di questi dati ha due input che qualsiasi lettore può verificare: la nuova capacità consegnata ogni anno (12,0 GW nel 2025) e la quota di essa costruita per l’AI (35% nel 2025). Moltiplicando ciascuna per il rispettivo tasso di adozione del contenimento e la rispettiva spesa per MW si ottiene la spesa per nuove costruzioni; aggiungendo la spesa per retrofit e sostituzione sulla base installata si ottiene il mercato. Il modello e le sue ipotesi sono spiegati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il Mercato del contenimento per data center?
Il Nord America guida il Mercato del contenimento per data center con il 41,8% del valore 2025, e il Medio Oriente e Africa è la regione in più rapida crescita, al 9,60% annuo, perché i nuovi campus aggiungono capacità partendo da una base installata ridotta.
Il Nord America guida con una quota del 41,8%
Gli operatori nordamericani hanno speso USD 577,46 milioni in contenimento nel 2025, e si prevede che la regione raggiunga USD 1,15 miliardi nel 2035, con un CAGR del 7,18%. BloombergNEF ha contato negli Stati Uniti 15,9 GW dei 23,1 GW in costruzione nel mondo alla fine di settembre 2025. Il Nord America perde 2,9 punti di quota entro il 2035 perché una parte maggiore delle sue nuove sale è costituita da campus AI raffreddati a liquido con una spesa per contenimento per MW più bassa.
L’Asia Pacifico detiene una quota del 26,4%
L’Asia Pacifico vale USD 364,71 milioni nel 2025 e USD 899,58 milioni entro il 2035, con un CAGR del 9,45%. DC Market Insights ipotizza una quota maggiore di capacità di colocation raffreddata ad aria nelle nuove costruzioni della regione, con un contenuto di contenimento per MW più elevato, motivo per cui l’Asia Pacifico guadagna 3,9 punti di quota, il maggiore incremento tra tutte le regioni.
L’Europa detiene una quota del 21,6%
L’Europa vale USD 298,40 milioni nel 2025 e USD 570,03 milioni entro il 2035, con un CAGR del 6,69%. DC Market Insights modella una crescita delle nuove costruzioni più lenta in Europa che altrove, ma la rendicontazione energetica UE e i limiti di PUE tedeschi rendono l’Europa il mercato più forte per i retrofit.
L’America Latina detiene una quota del 5,3%
L’America Latina vale USD 73,22 milioni nel 2025 e USD 175,17 milioni entro il 2035, con un CAGR del 9,11%, trainata dal Brasile, che rappresenta il 45,2% della regione nell’allocazione di DC Market Insights.
Il Medio Oriente e Africa detiene una quota del 4,9%
Il Medio Oriente e Africa vale USD 67,69 milioni nel 2025 e USD 169,23 milioni entro il 2035, con la crescita più rapida, al 9,60% annuo. DC Market Insights ipotizza un contenuto di contenimento per MW più elevato nella regione perché i climi caldi premiano una separazione del flusso d’aria più rigorosa e più ore di funzionamento in free cooling (economizer).
Analisi per paese: quali paesi acquistano più contenimento per data center?
Gli Stati Uniti sono il maggiore mercato nazionale per il contenimento dei data center con USD 504,70 milioni nel 2025, il 36,5% del valore globale, seguiti dalla Cina con USD 135,67 milioni (9,8%) e dal Canada con USD 72,76 milioni (5,3%). I 12 paesi più grandi rappresentano il 77,7% della spesa 2025.
| Posizione | Paese | Regione | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 0,50 | 36,5% | 1,00 | 7,03% |
| 2 | Cina | Asia Pacifico | 0,14 | 9,8% | 0,29 | 7,75% |
| 3 | Canada | Nord America | 0,07 | 5,3% | 0,16 | 8,16% |
| 4 | Regno Unito | Europa | 0,06 | 4,3% | 0,10 | 5,85% |
| 5 | Germania | Europa | 0,06 | 4,0% | 0,10 | 6,28% |
| 6 | Giappone | Asia Pacifico | 0,05 | 3,7% | 0,11 | 7,71% |
| 7 | India | Asia Pacifico | 0,04 | 3,1% | 0,15 | 13,58% |
| 8 | Australia | Asia Pacifico | 0,03 | 2,5% | 0,09 | 10,02% |
| 9 | Francia | Europa | 0,03 | 2,4% | 0,07 | 7,06% |
| 10 | Brasile | America Latina | 0,03 | 2,4% | 0,08 | 9,33% |
| 11 | Paesi Bassi | Europa | 0,03 | 2,0% | 0,05 | 5,98% |
| 12 | Singapore | Asia Pacifico | 0,02 | 1,6% | 0,05 | 8,22% |
L’India è il grande mercato nazionale in più rapida crescita, al 13,58% annuo, davanti all’Australia al 10,02%, poiché gli operatori hyperscale e di colocation aggiungono capacità raffreddata ad aria e ibrida al di fuori dei poli asiatici consolidati. I dati per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di ciascun paese della capacità di data center installata e nuova.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Il Mercato del contenimento per data center raggiunge USD 2,97 miliardi entro il 2035 nello scenario base, con un intervallo da USD 2,78 miliardi a USD 3,25 miliardi tra gli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Aggiunte di capacità inferiori del 15% allo scenario base; quota AI della nuova capacità limitata al 52% | 2,78 | 7,24% |
| Base | Le aggiunte salgono a 27,0 GW all’anno; la quota AI raggiunge il 66% | 2,97 | 7,95% |
| Alto | Aggiunte superiori del 15% allo scenario base; quota AI più alta di 6 punti ogni anno | 3,25 | 8,93% |
L’intervallo è ristretto perché i fattori di oscillazione si compensano a vicenda: meno sale AI significano meno capacità, ma ogni MW convenzionale comporta più contenimento, per cui lo scenario basso scende solo del 6,4% al di sotto dello scenario base. Lo scenario alto presuppone che le connessioni alla rete tengano il passo con i piani hyperscale annunciati. Il principale fattore tecnico di oscillazione è la quota di calore dei rack che il raffreddamento a liquido riesce a catturare.
Analisi competitiva: chi guida il Mercato del contenimento per data center?
- Schneider Electric
- Vertiv
- Legrand
- Eaton
- Rittal
- Chatsworth Products
- Panduit
- nVent
- Upsite Technologies
- Subzero Engineering
- Armstrong World Industries
- Emcor Enclosures
Schneider Electric guida il Mercato del contenimento per data center con circa il 13% del valore 2025, e i tre maggiori fornitori, Schneider Electric, Vertiv e Legrand, detengono insieme circa il 32% (stima di DC Market Insights, basata sull’ampiezza del portafoglio di ciascun fornitore per corridoio caldo, corridoio freddo e soluzioni integrate nei pod e sulla sua attività dichiarata nello spazio IT; nessun fornitore riporta separatamente le vendite di contenimento). Vertiv vende SmartAisle e ha acquistato il produttore di rack Great Lakes Data Racks & Cabinets per USD 200 milioni nel 2025. Legrand ha riportato vendite nel settore datacenter di EUR 2,4 miliardi nel 2025, il 26% delle vendite del gruppo, e ha aggiunto capacità nel contenimento del flusso d’aria tramite l’acquisto di Computer Room Solutions in Australia. Eaton (RapidPod), Rittal, Chatsworth Products, Panduit (Net-Contain) e nVent competono con il contenimento venduto insieme ai propri cabinet, mentre Upsite Technologies (AisleLok) e Subzero Engineering sono specializzate nel contenimento. Armstrong World Industries e Worthington Enterprises si sono espanse tramite l’acquisto, da parte della loro joint venture, di Data Center Resources, produttore di contenimento modulare per corridoi.
Sviluppi recenti
- Nel giugno 2024 Schneider Electric ha lanciato il nuovo NetShelter Aisle Containment con fino al 20% di capacità di raffreddamento in più (Fonte: notizia di Capacity Media).
- Nell’agosto 2024 la Worthington Armstrong Venture, di proprietà di Armstrong World Industries e Worthington Enterprises, ha acquisito gli asset di Data Center Resources, produttore di contenimento modulare per corridoi (Fonte: comunicato stampa di Worthington Armstrong Venture).
- Nell’aprile 2025 Legrand ha acquisito Computer Room Solutions, produttore con sede a Sydney di controsoffitti per data center e contenimento del flusso d’aria, con un fatturato annuo di circa EUR 30 milioni (Fonte: notizia di Data Center Dynamics).
- Nel giugno 2025 Schneider Electric ha lanciato un Prefabricated Modular EcoStruxure Pod Data Center che supporta il contenimento del corridoio caldo per pod fino a 1 MW e oltre (Fonte: comunicato stampa di Schneider Electric).
- Nel luglio 2025 Vertiv ha annunciato l’acquisizione di Great Lakes Data Racks & Cabinets, produttore della Pennsylvania di rack e armadi, per USD 200 milioni (Fonte: notizia di Data Center Dynamics).
- Nel febbraio 2026 Legrand ha riportato vendite nel settore datacenter 2025 di EUR 2,4 miliardi e ha incluso tra i suoi lanci i nuovi cabinet T-Series e Pro-Series e soluzioni di contenimento (Fonte: comunicato sui risultati annuali di Legrand).
Seguiamo queste operazioni, questi lanci e questi annunci di capacità in tempo reale nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del Mercato del contenimento per data center
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire da 16 coorti annuali di capacità (dal 2020 al 2035), ciascuna suddivisa in sale convenzionali e AI, moltiplicate per un tasso di adozione del contenimento (72% delle sale convenzionali nel 2020, 82% nel 2025 e 92% nel 2035; 95% delle sale AI) e per una spesa per contenimento per MW. La spesa per retrofit e sostituzione è stata aggiunta sulla base installata: sostituzione degli accessori a USD 1.800 per MW installato all’anno nel 2025, più la conversione del 3% della base non contenuta ogni anno al costo di retrofit. Poiché nessuna azienda dichiara le vendite di contenimento, il risultato è un modello di DC Market Insights con verifiche dei limiti anziché un unico controllo top-down. Limite inferiore: i soli kit di pannelli per il contenimento dei corridoi per la capacità convenzionale contenuta del 2025, al prezzo scontato Eaton RapidPod di USD 4.895,99 per kit da 16 piedi, ipotizzando 125 rack per MW e 16 rack per kit, ammontano a USD 244,65 milioni, al di sotto degli USD 1,07 miliardi di spesa modellata per nuove costruzioni. Limite superiore uno: il contenimento per nuove costruzioni equivale all’1,6% degli USD 65,60 miliardi che DC Market Insights stima per il Data Center Construction Market nel 2025, al di sotto del limite del 2% che DC Market Insights fissa per l’hardware di gestione del flusso d’aria nello spazio IT. Limite superiore due: il fatturato implicito da contenimento di Legrand, uno dei tre leader con una quota di circa il 9%, è pari a circa il 5% dei suoi EUR 2,4 miliardi di vendite nel settore datacenter 2025 anche prima della conversione valutaria, coerente con il fatto che il contenimento sia una voce minore in un ampio portafoglio per lo spazio IT. Ogni suddivisione (3 tipi di contenimento, 5 componenti, 4 classi di densità dei rack, 5 tipi di data center, 2 modalità di implementazione, 5 regioni) somma al totale del mercato. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Tipi di contenimento, componenti, acquirenti e regioni coperti
- 1.3Valuta, anno base e periodo di previsione
- 1.4Domande chiave a cui si risponde
- 02Metodologia di ricerca
- 2.1Modello di spesa per contenimento per MW
- 2.2Coorti di capacità: sale convenzionali e AI
- 2.3Modello di spesa per retrofit e sostituzione
- 2.4Verifiche dei limiti: limite inferiore di prezzo e limite superiore delle costruzioni
- 2.5Ipotesi e limitazioni
- 03Sintesi
- 3.1Il mercato in sintesi, 2020-2035
- 3.2Risultati principali
- 3.3Raccomandazioni degli analisti per tipo di acquirente
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Sfide e vincoli
- 4.3Opportunità
- 4.4Tendenze
- 4.5Analisi dell'impatto di fattori trainanti e sfide, 2025-2035
- 05Analisi dei prezzi e dei costi
- 5.1Spesa per contenimento per MW: sale convenzionali e sale AI, 2020-2035
- 5.2Spesa per contenimento per rack: sale convenzionali e sale AI
- 5.3Prezzi di listino pubblici dei kit di contenimento
- 5.4Tempi di ritorno e risparmi energetici
- 06Standard e normative
- 6.1Linee guida termiche ASHRAE
- 6.2Regolamento delegato UE 2024/1364
- 6.3Legge tedesca sull'efficienza energetica (EnEfG)
- 6.4Normative antincendio: NFPA 13 e NFPA 72
- 07Analisi della supply chain e della catena del valore
- 7.1Fornitori di lamiera, policarbonato e telai
- 7.2Produttori di contenimento e fornitori di rack
- 7.3Distribuzione, integratori e installatori
- 7.4Integrazione in pod e prefabbricazione
- 08Dimensione e previsioni del Mercato globale del contenimento per data center
- 8.1Dimensione del mercato, 2020-2024
- 8.2Dimensione del mercato, 2025
- 8.3Previsioni di mercato, 2026-2035
- 8.4Spesa per nuove costruzioni e spesa per retrofit e sostituzione
- 09Mercato per tipo di contenimento
- 9.1Contenimento del corridoio caldo
- 9.2Contenimento del corridoio freddo
- 9.3Contenimento a camino a livello di rack
- 10Mercato per componente
- 10.1Porte
- 10.2Pannelli di copertura e controsoffitto
- 10.3Telai e strutture di supporto
- 10.4Tende e contenimento morbido
- 10.5Pannelli di chiusura e accessori per il flusso d'aria
- 11Mercato per densità del rack
- 11.1Sotto 10 kW
- 11.2Da 10 a 30 kW
- 11.3Da 30 a 60 kW
- 11.4Oltre 60 kW
- 12Mercato per tipo di data center
- 12.1Data center hyperscale
- 12.2Data center di colocation
- 12.3Data center aziendali
- 12.4Fornitori GPU e neocloud
- 12.5Data center edge
- 13Mercato per modalità di implementazione
- 13.1Nuove costruzioni
- 13.2Retrofit e sostituzione
- 14Esclusiva DC: matrice tipo di contenimento × acquirente
- 14.1Matrice tipo di contenimento × tipo di data center, 2025
- 14.2Modello di spesa per contenimento per MW
- 14.3Implicazioni per i fornitori
- 15Mercato per regione
- 15.1Nord America (Stati Uniti, Canada)
- 15.2Europa (Regno Unito, Germania, Francia, Paesi Bassi, Resto d'Europa)
- 15.3Asia Pacifico (Cina, Giappone, India, Australia, Singapore, Resto dell'Asia Pacifico)
- 15.4America Latina (Brasile, Resto dell'America Latina)
- 15.5Medio Oriente e Africa
- 15.6I 12 paesi principali, 2025 e 2035
- 16Sezioni trasversali regionali
- 16.1Quote regionali, 2025 e 2035
- 16.2Confronto della crescita regionale, 2025-2035
- 17Scenari di previsione
- 17.1Scenari base, basso e alto fino al 2035
- 17.2Sensibilità alla quota AI della nuova capacità
- 17.3Sensibilità alle aggiunte di capacità
- 18Panorama competitivo
- 18.1Quota di mercato stimata dei principali fornitori, 2025
- 18.2Concentrazione dei primi tre
- 18.3Acquisizioni, 2024-2026
- 18.4Lanci di prodotti
- 19Profili aziendali
- 19.1Schneider Electric
- 19.2Vertiv
- 19.3Legrand
- 19.4Eaton
- 19.5Rittal
- 19.6Chatsworth Products
- 19.7Panduit
- 19.8nVent
- 19.9Upsite Technologies
- 19.10Subzero Engineering
- 19.11Armstrong World Industries
- 19.12Emcor Enclosures
- 20Raccomandazioni degli analisti
- 20.1Per i fornitori di contenimento e di rack
- 20.2Per gli operatori hyperscale e di colocation
- 20.3Per gli investitori
- Fig. 1Dimensione del Mercato del contenimento per data center, 2020-2035
- Fig. 2Nuova capacità di data center aggiunta per anno, convenzionale e AI, 2020-2035
- Fig. 3Spesa per contenimento per MW, sale convenzionali e sale AI, 2020-2035
- Fig. 4Spesa per nuove costruzioni e spesa per retrofit e sostituzione, 2020-2035
- Fig. 5Quota di mercato per tipo di contenimento, 2025 e 2035
- Fig. 6Quota di mercato per densità del rack, 2025 e 2035
- Fig. 7Matrice tipo di contenimento × tipo di data center, 2025
- Fig. 8Mercato per regione, 2025 e 2035
- Fig. 9I 12 paesi principali, 2025
- Fig. 10Scenari di previsione, 2025-2035
- Tabella 1Attributi del report
- Tabella 2Spesa per contenimento per MW, 2020-2035
- Tabella 3Mercato per tipo di contenimento, 2025 e 2035
- Tabella 4Mercato per componente, 2025 e 2035
- Tabella 5Mercato per densità del rack, 2025 e 2035
- Tabella 6Mercato per tipo di data center, 2025 e 2035
- Tabella 7Mercato per modalità di implementazione, 2025 e 2035
- Tabella 8Matrice tipo di contenimento × tipo di data center, 2025
- Tabella 9Mercato per regione, 2025 e 2035
- Tabella 10I 12 paesi principali, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
- Tabella 12Acquisizioni e lanci di prodotti, 2024-2026
- Tabella 13Profili aziendali: prodotti e focus sui data center
Informazioni sul report
Redatto da Satyabrat Rajawat e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 1,38 miliardi nel 2025, in crescita fino a USD 2,97 miliardi entro il 2035. DC Market Insights stima il mercato in USD 597,67 milioni nel 2020.
Del 7,95% annuo dal 2025 al 2035. La crescita è stata più rapida, al 18,24% annuo, tra il 2020 e il 2025, quando il contenimento è diventato uno standard nelle nuove sale.
Il contenimento del corridoio caldo, con USD 723,90 milioni ovvero il 52,4% del mercato nel 2025. È anche il tipo in più rapida crescita, al 9,75% annuo.
Circa USD 120 mila per MW per una sala convenzionale e USD 75 mila per MW per una sala AI nel 2025, secondo le stime di DC Market Insights relative all’hardware di contenimento, manodopera esclusa.
Il Nord America, con USD 577,46 milioni ovvero il 41,8% del valore 2025. Il Medio Oriente e Africa cresce più rapidamente, al 9,60% annuo.
Schneider Electric è in testa con circa il 13% del mercato, e Schneider Electric, Vertiv e Legrand detengono insieme circa il 32% (stima di DC Market Insights). Competono anche Eaton, Rittal, Chatsworth Products, Panduit, nVent, Upsite Technologies e Subzero Engineering.
I data center hyperscale, con USD 531,87 milioni ovvero il 38,5% della domanda 2025. I fornitori GPU e neocloud crescono più rapidamente, al 15,51% annuo.
Gli Stati Uniti, con USD 504,70 milioni ovvero il 36,5% della spesa 2025, seguiti dalla Cina con USD 135,67 milioni. L’India cresce più rapidamente tra i grandi mercati nazionali, al 13,58% annuo (stima di DC Market Insights).
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.