
マルチテナントデータセンター市場 規模・シェア・2035年までの予測
市場の概要
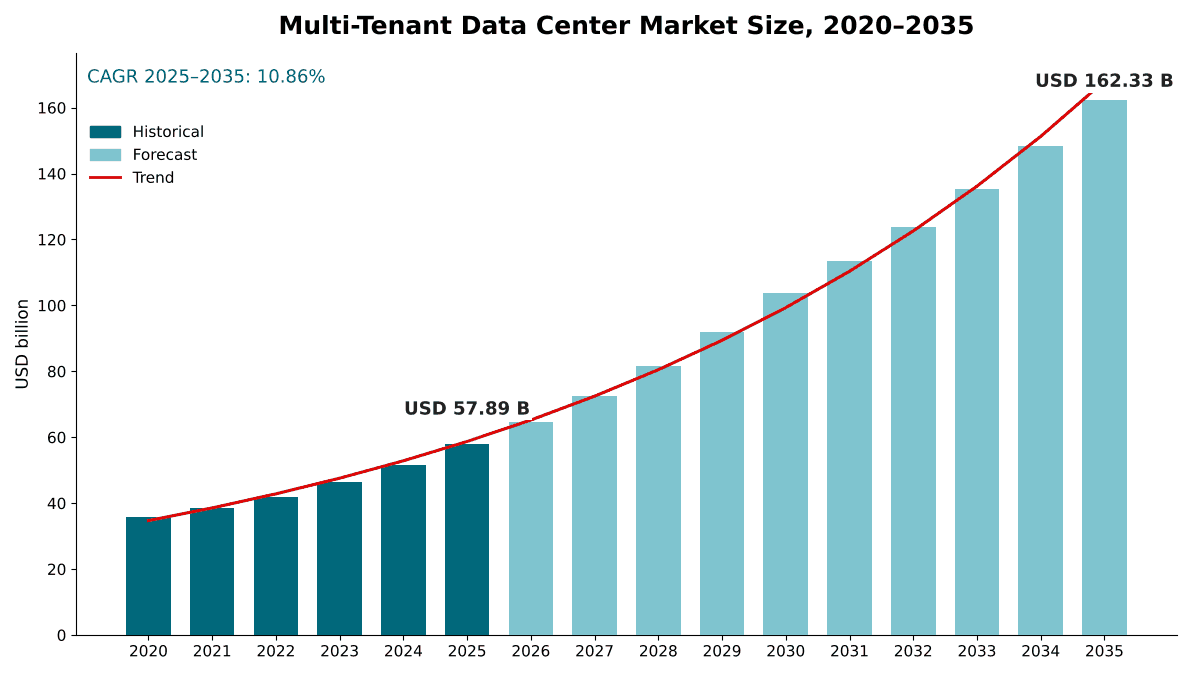
マルチテナントデータセンター市場の規模は2025年にUSD 57.89十億で、年平均成長率(CAGR)10.86%で拡大し、2035年までにUSD 162.33十億に達すると予測されています。 North Americaが市場の47.8%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査方法
- 03エグゼクティブサマリー
- 04市場動向
- 05価格および賃料分析
- 06規格と規制
- 07サプライチェーンおよびバリューチェーン分析
- 08世界のマルチテナントデータセンター市場規模と予測
- 09サービスタイプ別市場
- 10テナントタイプ別市場
- 20章
- 2020-2024実績期間
- 2026-2035予測期間
- 17掲載企業
地域別インサイト
- North America47.8%
- Asia Pacific24.1%
- Europe21.2%
- Latin America4.1%
- Middle East and Africa2.8%
掲載企業
- Equinix
- Digital Realty
- NTT DATA Global Data Centers
- CoreSite (American Tower)
- Iron Mountain Data Centers
- Aligned Data Centers
- Vantage Data Centers
- QTS Data Centers
- CyrusOne
- STACK Infrastructure
- AirTrunk
- Switch
- Cologix
- DataBank
- GDS Holdings
- Princeton Digital Group
- Yondr Group
詳細分析
マルチテナントデータセンター市場は、マルチテナントデータセンター(MTDC)事業者(コロケーションプロバイダーとも呼ばれる)が、共有の建物またはキャンパス内で複数の顧客にスペース、電力、冷却を賃貸して得る収益を対象とする。対象は、リテールコロケーション、ホールセールコロケーション、事業者所有施設におけるシングルテナント型ハイパースケールリース、およびそれらの建物内で販売される相互接続サービスである。DC Market Insightsは、世界のマルチテナントデータセンター市場を2025年に578.9億米ドルと評価し、2035年までに1,623.3億米ドル、年平均成長率(CAGR)10.86%に達すると予測している。2025年の値は賃貸容量×価格で算出している。約10.5 GWのハイパースケールリースに平均で1kW当たり月額128米ドルを掛けると161.3億米ドル、6.4 GWのホールセールコロケーションに1kW当たり月額158米ドルを掛けると121.3億米ドル、5.6 GWのリテールコロケーションに1kW当たり月額385米ドルを掛けると258.7億米ドルとなり、これに相互接続の37.5億米ドルが加わる。AIおよびGPUクラウドプロバイダーは、自社で建設するのではなくホール全体を賃借するため、年率20.82%で最も急成長しているセグメントである。また中東・アフリカは、湾岸諸国のソブリンAIプログラムが小さな基盤から賃貸容量を積み増すとDC Market Insightsが見込んでいるため、年率15.52%で最も急成長している地域である。
エグゼクティブサマリー
世界のマルチテナントデータセンター市場規模は、2020年に357.4億米ドルと評価され、2025年に578.9億米ドルに達し、予測期間中のCAGR 10.86%で2035年までに1,623.3億米ドルに達すると見込まれている。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| マルチテナントデータセンター市場規模(2025年) | 578.9億米ドル |
| マルチテナントデータセンター市場、CAGR | 10.86% |
| マルチテナントデータセンター市場規模(2035年) | 1,623.3億米ドル |
市場は2020年から2025年にかけて年率10.13%で成長し、2025年単年では、ハイパースケールクラウドプロバイダーとAI開発企業が自社キャンパスの完成を待たずに容量を事前賃借したことから、2024年比で12.2%増加した。2025年から2035年にかけて成長率は年率10.86%に加速する。賃貸容量が約22.5 GWから約64.5 GWに増加する一方、空室率がゼロに近い市場では平均賃料が上昇し続けるためである。
市場範囲:マルチテナントデータセンター市場は何を対象とするか?
マルチテナントデータセンター市場は、外部顧客にデータセンター容量を賃貸する第三者事業者が得る継続的収益を対象とし、事業者レベルで名目米ドル建てで評価し、2025年を基準年として2035年までを予測している。DC Market Insightsは、2025年の市場規模を578.9億米ドルと推計している。
対象に含まれるもの。リテールコロケーション(1 MW未満のキャビネット、ケージ、スイートで、通常は電力、冷却、クロスコネクト、リモートハンドとともに販売される)、ホールセールコロケーション(共有建物内の1 MWから約10 MWの専用ホール)、ハイパースケールリース(事業者が所有し、クラウド、AI、インターネット企業に賃貸するシングルテナントのホール、建物、ビルド・トゥ・スーツ型キャンパス)、およびクロスコネクト、エクスチェンジポート、クラウドオンランプなど、マルチテナント建物内で販売される相互接続サービス。
対象から除外されるもの。ハイパースケーラーや企業が自社利用のために建設・運用するデータセンター、パブリッククラウドおよびGPU-as-a-serviceのコンピュート収益、マネージドホスティングおよびITアウトソーシング契約、建設支出、ならびにリースを伴わない土地またはパワードシェルの売却。
セグメントの関係。サービスタイプ別の内訳はモデルの構成そのものであり、3つの容量プールそれぞれに固有の1kW当たり賃料を掛け、相互接続を加えたものである。テナント別、施設規模別、ティア別、業種別の内訳は、同じ578.9億米ドルを、誰が賃借し何を賃借するかで再分割したものである。アウトソーシングされた運用およびマネージドサービスについては、データセンターアウトソーシング市場レポートで扱っている。
市場の促進要因:マルチテナントデータセンター市場を牽引するものは何か?
マルチテナントデータセンター市場の成長の大部分は、3つの促進要因で説明できる。容量が建設される何年も前に賃借するハイパースケールおよびAIテナント、事業者による賃料引き上げを可能にするゼロに近い空室率、そして国際エネルギー機関(IEA)が2030年までに2倍以上になると見込むデータセンターの電力需要である。
テナントがキャンパス全体を事前賃借し、ハイパースケールリースは年率16.71%で成長
新たなマルチテナント容量の大半は、完成前に契約済みとなっている。CBREの「North America Data Center Trends H1 2026」によると、主要市場で建設中の全容量の80.4%が契約済みであり、建設中容量は半期で24.8%増加して過去最高の7,481.1 MWに達した。DC Market Insightsは、ハイパースケールリース収益を2025年に161.3億米ドル、2035年に756.0億米ドル、CAGR 16.71%と推計しており、4つのサービスタイプの中で最も速い。Digital Realtyは、2025年第4四半期に年換算賃料収入4.00億米ドル、ジョイントベンチャーパートナーを含む100%持分ベースで合計159.1 MWの成約を報告した。この規模の需要は、ハイパースケールコンピューティング市場レポートで扱うクラウドの拡張に続くものである。
北米主要市場の空室率が過去最低の1.4%となり賃料を押し上げ
CBREによると、北米の主要市場の空室率は、前年の1.6%から2026年上半期に過去最低の1.4%に低下し、3~10 MW規模の導入における平均賃料は半期で8.3%上昇した。DC Market Insightsは、ホールセールコロケーションの平均賃料が2025年の1kW当たり月額158米ドルから2035年に185米ドルへ、ハイパースケールリースの平均賃料が128米ドルから150米ドルへ上昇するとモデル化している。
データセンターの電力需要は2030年までに倍増
IEAは、データセンターが2024年に約415テラワット時(TWh)、世界の消費量の約1.5%に相当する電力を使用したと推計しており、2030年までに消費量が2倍以上の約945 TWhになると見込んでいる。DC Market Insightsは、世界のマルチテナント賃貸容量が2025年の約22.5 GWから2030年に約41.4 GW、2035年に約64.5 GWへ増加するとモデル化している。
市場動向:マルチテナントデータセンター事業はどのように変化しているか?
マルチテナントデータセンター市場は、ギガワット級キャンパス、プライベートキャピタル、AI対応ホールへと向かっており、案件規模は今や数百億米ドル単位で測られている。
1 GW以上のキャンパスが供給の単位に
100 MW超の施設は2025年に86.2億米ドル(14.9%)の規模で、年率19.66%と最も速く成長する規模区分である。2025年8月、Vantage Data Centersは、テキサス州シャクルフォード郡に10棟のデータセンター、370万平方フィートからなる250億米ドル、1.4 GWのハイパースケールキャンパス「Frontier」を立ち上げた。
プライベートキャピタルがプラットフォームを丸ごと買収
インフラ投資家は今や事業者を丸ごと買収している。AI Infrastructure Partnership(AIP)、MGX、BlackRock傘下のGlobal Infrastructure Partners(GIP)によるコンソーシアムは、2025年10月に評価額400億米ドルの取引でAligned Data Centersを買収することで合意し、2026年7月に株式100%の取得を完了した。その時点でAlignedは51のキャンパスを運営し、稼働中および計画中の容量は6.4 GWを超えていた。
相互接続がリテールコロケーションの収益性を維持
リテールコロケーションはスペース商品の中で最も成長が遅く年率6.51%だが、リテール建物内で販売される相互接続サービスは年率8.09%で成長し、2035年までに81.6億米ドルに達する。Equinixは2026年2月、世界で500,000件を超える相互接続を報告した。DC Market Insightsは、企業が同じケージからより多くのクラウドやAI推論プラットフォームに接続するにつれ、相互接続がリテールコロケーション収益に占める割合が2025年の14.5%から2035年に16.8%へ上昇するとモデル化している。
市場の課題:マルチテナントデータセンター市場の成長を妨げるものは何か?
DC Market Insightsは、電力の確保と、新規供給のコストおよびタイミングの2つが、2028年までマルチテナントデータセンター市場の成長を抑える制約になると見込んでいる。
系統接続待ちは数十ギガワット規模に
最大級のハブの電力会社は、期限内に接続できる容量をはるかに上回る要請に直面している。北バージニアに電力を供給するDominion Energyは、2026年7月に、さまざまな契約段階にあるデータセンター容量が53 GWを超え、そのうち約12 GWが電力供給契約下にあると報告した。CBREによると、2026年上半期の北バージニアは在庫ベースで最大の市場で、4,496.5 MWであった。
建設が吸収に追いつかない
2026年上半期の北米主要市場全体のネット吸収量は前年比11.7%増の1,456.2 MWであった一方、主要市場の総供給量は過去最高の10,903 MWに達した。DC Market Insightsは、これにより企業テナントの成長が5つのテナントグループの中で最も遅い年率5.60%にとどまると見込んでいる。
市場機会:新たな収益源はどこにあるか?
マルチテナントデータセンター市場における2つの最大の新規収益源は、年率20.82%で成長するAIおよびGPUクラウドプロバイダーと、年率16.31%で成長するインドなどの急成長国市場である。
AIおよびGPUクラウドプロバイダーの収益は2035年までに約7倍に
専業のGPUクラウド事業者は2025年にマルチテナント事業者へ48.6億米ドルを支払っており、DC Market Insightsは2035年に322.4億米ドルになると見込んでいる。所有よりも電力確保までのスピードが重要であるため、これらの事業者は建設せずに賃借しており、DC Market Insightsのマトリクスでは、2025年の支出の80%がハイパースケールおよびホールセールのホールに向かった。
アジア太平洋と中東に新たなハブが加わる
アジア太平洋は2025年に139.5億米ドルの規模で年率12.11%で成長し、中東・アフリカは15.52%で成長する。シンガポールの情報通信メディア開発庁(IMDA)は2025年12月1日、少なくとも200 MWの容量を対象とする2回目のData Centre Call for Application(DC-CFA2)を開始し、新規供給が割り当て制となっている市場に容量を追加する。
価格:マルチテナントデータセンター容量の1kW当たりのコストは?
DC Market Insightsの推計によると、既存の導入ベース全体での2025年の平均賃料は、ハイパースケールリースで1kW当たり月額約128米ドル、ホールセールコロケーションで158米ドル、リテールコロケーションで385米ドルである。募集賃料はこれより高く、CBREは2026年第1四半期に、北バージニアで1kW当たり月額190~235米ドル、フランクフルトで235~265米ドル(CBREの250~500 kWベンチマーク)、シンガポールで平均403米ドル、東京で280米ドルと報告した。
| 平均賃料(1kW当たり月額、米ドル) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| ハイパースケールリース | 118 | 128 | 141 | 150 |
| ホールセールコロケーション | 140 | 158 | 174 | 185 |
| リテールコロケーション | 345 | 385 | 420 | 450 |
導入ベースの大部分が何年も前に低い賃料で賃貸されたため、平均賃料は現在の募集賃料を下回っている。北バージニアにおける10 MW以上の大規模要件の募集賃料は、2026年半ばに1kW当たり月額およそ160~185米ドルであり、サンパウロは2026年第1四半期に130~190米ドルの範囲であった。
規格と規制:マルチテナントデータセンターを形作るルールは何か?
マルチテナント事業者が何を建設し何を報告するかは、4種類のルールによって形作られている。米国電気通信工業会(TIA)のTIA-942インフラ規格、Uptime InstituteのTier Classification System、EUのデータセンター報告規則、そして各国の容量割り当て制度である。
ANSI/TIA-942-C(2024年5月)。TIA-942規格は、データセンターおよびコンピュータールームのインフラ要件を規定しており、シングルテナントのエンタープライズデータセンターとマルチテナントデータセンターの両方に適用される。
Uptime Instituteのティア。Tier Classification SystemはサイトインフラをTier IからTier IVまで格付けしており、Uptime Instituteは120を超える国で4,300件を超えるティア認証を発行したと報告している(2026年10月時点)。DC Market Insightsのモデルでは、Tier III施設が2025年の収益の78.7%を占める。
EU委任規則2024/1364。2024年3月14日付の欧州委員会委任規則(EU)2024/1364は、設置IT電力需要が500 kW以上のデータセンターの事業者に対し、エネルギー、水、廃熱、再生可能エネルギーの指標を、初回は2024年9月15日までに、その後は毎年5月15日までに報告することを義務付けている。電力使用効率(PUE)、水使用効率(WUE)、エネルギー再利用係数(ERF)、再生可能エネルギー係数(REF)は、これらの報告から算出される。
容量の割り当て。一部の政府は新規容量を割り当て制にしている。シンガポールのIMDAは公募を通じて新たなデータセンター容量を割り当てており、2025年12月1日に開始された2回目の公募では少なくとも200 MWが提供される。
市場セグメンテーション:マルチテナントデータセンター市場をリードするセグメントは?
マルチテナントデータセンター市場では、サービスタイプ別でリテールコロケーションが2025年の収益の44.7%を占めて首位にあり、テナント別ではハイパースケールクラウドプロバイダーが41.8%、ティア別ではTier III施設が78.7%で首位である。GPUクラスターは大きな電力ブロックを迅速に必要とし、これらのテナントが土地や系統接続を所有することはまれであるため、AIおよびGPUクラウドプロバイダーは年率20.82%で最も急成長しているセグメントであり、ハイパースケールクラウドプロバイダーの11.87%、企業の5.60%を上回る。
サービスタイプ別:リテールコロケーションが44.7%で首位
| サービスタイプ | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| リテールコロケーション | 25.87 | 44.7% | 48.60 | 6.51% |
| ハイパースケールリース | 16.13 | 27.9% | 75.60 | 16.71% |
| ホールセールコロケーション | 12.13 | 21.0% | 29.97 | 9.46% |
| 相互接続サービス | 3.75 | 6.5% | 8.16 | 8.09% |
賃貸されるハイパースケール容量が約10.5 GWから約42.0 GWへと4倍に増えるため、ハイパースケールリースは2030年より前にリテールコロケーションを上回り、2035年までに市場の46.6%に達する。
テナントタイプ別:ハイパースケールクラウドプロバイダーが41.8%で首位
| テナントタイプ | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケールクラウドプロバイダー | 24.20 | 41.8% | 74.26 | 11.87% |
| 企業 | 16.61 | 28.7% | 28.64 | 5.60% |
| ネットワークおよびコンテンツプロバイダー | 7.58 | 13.1% | 16.05 | 7.79% |
| AIおよびGPUクラウドプロバイダー | 4.86 | 8.4% | 32.24 | 20.82% |
| 政府および公共部門 | 4.63 | 8.0% | 11.14 | 9.18% |
ハイパースケールクラウドプロバイダーは2025年に242.0億米ドルを支払う。通信事業者、コンテンツデリバリーネットワーク、インターネットエクスチェンジを含むネットワークおよびコンテンツプロバイダーは75.8億米ドルを支払い、相互接続の購入比率が最も高い。政府および公共部門のテナントは46.3億米ドルを支払い、年率9.18%で成長しており、DC Market Insightsはこれをソブリンクラウドプログラムによるものとしている。
施設規模別:5~20 MWクラスが31.8%で首位
| 施設規模(IT容量) | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 5~20 MW | 18.41 | 31.8% | 36.13 | 6.98% |
| 20~100 MW | 17.19 | 29.7% | 53.73 | 12.07% |
| 5 MW未満 | 13.66 | 23.6% | 20.57 | 4.18% |
| 100 MW超 | 8.62 | 14.9% | 51.91 | 19.66% |
5~20 MWの施設は典型的なマルチテナント建物であり、2025年も依然として首位である。100 MW超の施設は年率19.66%で最も速く成長し、2035年までに収益の32.0%に達する。
ティアレベル別:Tier IIIが78.7%で首位
Tier III施設の収益は2025年に455.6億米ドル、2035年までに1,295.6億米ドルとなる。Tier IV施設の収益は83.9億米ドル(14.5%)で、年率12.92%で成長する。Tier IおよびIIの施設の収益は39.4億米ドル(6.8%)で、古い建物の改修や廃止が進むため、成長率は年率1.31%にとどまる。
業種別:ITおよび通信が45.2%で首位
ITおよび通信企業は2025年の収益の261.6億米ドル(45.2%)を占め、クラウド、AI、ネットワーク事業者がこの業種に属するため、年率12.33%で成長する。銀行・金融サービス・保険(BFSI)が94.4億米ドル(16.3%)で続き、小売およびEコマースが9.4%、政府が7.7%、メディアおよびエンターテインメントが7.4%、ヘルスケアが6.2%、その他が7.8%である。DC Market Insightsのモデルでは、臨床AIワークロードが賃貸ホールに移行するにつれ、ヘルスケアがITおよび通信以外で最も速い年率11.53%で成長する。
DC独自分析:賃貸容量×賃料モデルとテナント×サービスマトリクス
2025年に138.6億米ドルのハイパースケールクラウドのリースは、マトリクスで単独最大のセルであり、マルチテナントデータセンター収益全体の23.9%を占め、134.2億米ドルの企業向けリテールコロケーションが僅差で続く。このマトリクスは、誰が賃借し何を賃借するかをクロス集計したものである。これは調査ではなくDC Market Insightsのモデルであり、59の入力から構築されている。内訳は、3つの賃貸容量プールに対する16の容量アンカー、14の賃料アンカー、4つの相互接続比率、5つのテナント配分、5つの地域配分、12の国別ウェイト、そしてクロスチェックに使用した3つの事業者開示情報である。
| 2025年、10億米ドル | ハイパースケールリース | ホールセールコロケーション | リテールコロケーション | 相互接続サービス | 合計 |
|---|---|---|---|---|---|
| ハイパースケールクラウドプロバイダー | 13.86 | 6.44 | 3.22 | 0.68 | 24.20 |
| 企業 | 0.00 | 1.90 | 13.42 | 1.29 | 16.61 |
| ネットワークおよびコンテンツプロバイダー | 0.10 | 0.89 | 5.15 | 1.44 | 7.58 |
| AIおよびGPUクラウドプロバイダー | 2.01 | 1.90 | 0.86 | 0.09 | 4.86 |
| 政府および公共部門 | 0.16 | 1.00 | 3.22 | 0.25 | 4.63 |
| 合計 | 16.13 | 12.13 | 25.87 | 3.75 | 57.89 |
ハイパースケールクラウドプロバイダーは支出の57%をハイパースケールリースに充てる一方、企業は81%をリテールコロケーションに充てている。リテールスペースのみを販売する事業者は、主に最も成長の遅いテナントに販売していることになる。ネットワークおよびコンテンツプロバイダーは予算の19%を相互接続に費やしており、これはどのテナントよりも高い比率である。
これらの数値の背景にある賃貸容量×賃料モデルには、誰でも確認できる2つの入力がある。各プールの賃貸IT容量(2025年の合計で約22.5 GW)と、1kW当たりの平均月額賃料である。この2つを掛け合わせ、相互接続を加えると市場規模が得られる。モデルとその前提条件は、当社の調査方法のページで説明している。
地域別インサイト:マルチテナントデータセンター市場をリードする地域は?
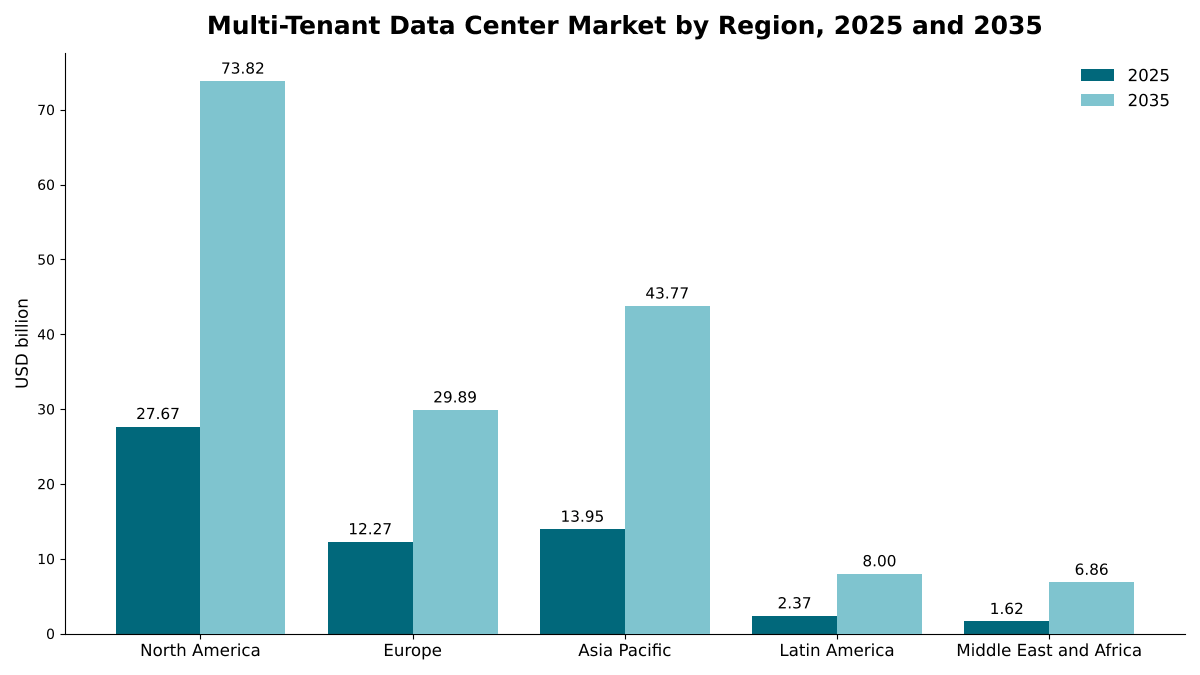
北米は2025年の収益の47.8%を占めてマルチテナントデータセンター市場をリードしており、中東・アフリカは、湾岸諸国のソブリンAIプログラムが小さな基盤から賃貸容量を積み増すとDC Market Insightsが見込んでいるため、年率15.52%で最も急成長している地域である。
北米が47.8%のシェアで首位
北米の事業者は2025年に276.7億米ドルの収益を上げ、同地域は2035年に738.2億米ドル、CAGR 10.31%に達すると予測される。主要市場の供給量は2026年上半期に前年比33.7%増の過去最高10,903 MWに達し、北バージニアは在庫ベースで引き続き最大の市場である。アトランタだけで2026年上半期に2,882 MWが建設中であった。
アジア太平洋が24.1%のシェアを占める
アジア太平洋は2025年に139.5億米ドル、2035年までに437.7億米ドルの規模となり、CAGRは12.11%である。CBREは2026年第1四半期のアジア太平洋の空室率を7%とし、アジア太平洋の4大市場におけるネット吸収量は608.9 MWに達した。DC Market Insightsの配分では、中国、日本、インド、オーストラリア、シンガポールが最大の国別市場である。
欧州が21.2%のシェアを占める
欧州は2025年に122.7億米ドル、2035年までに298.9億米ドルの規模となり、CAGRは9.31%である。欧州の4大市場であるロンドン、フランクフルト、パリ、アムステルダムのネット吸収量は、2026年第1四半期に前年比90%増の572.1 MWに達し、欧州全体の空室率は7.3%であった。
中南米が4.1%のシェアを占める
中南米は2025年に23.7億米ドル、2035年までに80.0億米ドルの規模となり、CAGRは12.92%である。4大市場であるサンパウロ、ケレタロ、サンティアゴ、ボゴタの在庫は、2026年第1四半期に前年比41.3%増の1,045.0 MWとなった。
中東・アフリカが2.8%のシェアを占める
中東・アフリカは2025年に16.2億米ドル、2035年までに68.6億米ドルの規模となり、年率15.52%で最も速く成長する。DC Market Insightsは、サウジアラビアとアラブ首長国連邦が成長の大部分を牽引すると見込んでいる。新たな市場を検討している投資家は、当社のデータセンターの立地選定とフィージビリティ業務において、電力、光ファイバー経路、許認可をどのように評価しているかをご覧いただける。
国別分析:マルチテナントデータセンター収益をリードする国は?
米国はマルチテナントデータセンターの最大の国別市場であり、2025年に250.4億米ドルと世界収益の43.3%を占め、中国の48.1億米ドル(8.3%)、カナダの26.3億米ドル(4.5%)が続く。上位12か国が2025年の収益の81.6%を占める。
| 順位 | 国 | 地域 | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 25.04 | 43.3% | 66.01 | 10.18% |
| 2 | 中国 | アジア太平洋 | 4.81 | 8.3% | 14.06 | 11.31% |
| 3 | カナダ | 北米 | 2.63 | 4.5% | 7.81 | 11.51% |
| 4 | 英国 | 欧州 | 2.63 | 4.5% | 6.05 | 8.71% |
| 5 | ドイツ | 欧州 | 2.41 | 4.2% | 5.97 | 9.51% |
| 6 | 日本 | アジア太平洋 | 2.34 | 4.0% | 6.66 | 11.01% |
| 7 | インド | アジア太平洋 | 1.37 | 2.4% | 6.20 | 16.31% |
| 8 | フランス | 欧州 | 1.29 | 2.2% | 3.31 | 9.91% |
| 9 | オーストラリア | アジア太平洋 | 1.28 | 2.2% | 4.17 | 12.51% |
| 10 | オランダ | 欧州 | 1.20 | 2.1% | 2.60 | 8.01% |
| 11 | シンガポール | アジア太平洋 | 1.19 | 2.0% | 3.14 | 10.21% |
| 12 | ブラジル | 中南米 | 1.07 | 1.9% | 3.71 | 13.22% |
クラウドおよびAI容量が小さな基盤から拡大しているため、インドは年率16.31%で最も急成長している大規模国市場であり、ブラジルの13.22%、オーストラリアの12.51%を上回る。シンガポールは新規容量が割り当て制であるため、地域平均より遅い年率10.21%で成長する。国別の数値は、DC Market Insightsが地域合計を各国の賃貸および新規マルチテナント容量の推定シェアで重み付けして配分したものである。
予測シナリオ:2035年の予測はどのように変わり得るか?
マルチテナントデータセンター市場は、ベースケースで2035年までに1,623.3億米ドルに達し、低位シナリオと高位シナリオの範囲は1,355.5億米ドルから1,870.1億米ドルである。
| シナリオ | 2026年以降の前提 | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | 賃貸容量が2035年までにベースより12%少ない。賃料は2028年以降、実質ベースで横ばい | 135.55 | 8.88% |
| ベース | 賃貸容量が約64.5 GWに達する。賃料は年1%~2%上昇 | 162.33 | 10.86% |
| 高位 | 賃貸容量がベースより10%多い。ハイパースケーラーが新規AI容量のより大きな割合を賃借 | 187.01 | 12.44% |
低位ケースは、AI設備投資が2年間停止した場合の姿である。ハイパースケーラーは事前賃借を減速させ、新しいキャンパスは空室を抱えて開業し、賃料は伸び悩む。高位ケースは、系統接続が予定どおりに実現し、ハイパースケーラーがAI容量のより大きな割合を賃借することを前提としている。自社建設か賃借かが主な変動要因である。
競合インサイト:マルチテナントデータセンター市場をリードするのは誰か?
- Equinix
- Digital Realty
- NTT DATA Global Data Centers
- CoreSite (American Tower)
- Iron Mountain Data Centers
- Aligned Data Centers
- Vantage Data Centers
- QTS Data Centers
- CyrusOne
- STACK Infrastructure
- AirTrunk
- Switch
- Cologix
- DataBank
- GDS Holdings
- Princeton Digital Group
- Yondr Group
Equinixは2025年にマルチテナントデータセンター市場の約16%を占める市場リーダーであり、米国上場の大手3事業者であるEquinix、Digital Realty、American TowerのCoreSiteデータセンター事業は合わせて約28%を占める(DC Market Insightsの推計:各社が報告した2025年の収益92.2億米ドル、61.1億米ドル、10.5億米ドルを578.9億米ドルの市場と対比)。米国証券取引委員会に提出された年次報告書によると、Equinixは36か国77市場で280のデータセンターを運営し、10,500社を超える顧客を抱えており、2025年には23,250のリテールキャビネットと90 MWを超えるxScale容量を含む過去最高の容量を提供した。同社は2026年の収益を101.2億米ドルから102.2億米ドルと見込んでいる。Digital Realtyは、30か国超の55を超える都市圏で300を超える施設を運営している。NTT DATA、Aligned、Vantage、QTS、CyrusOne、STACK、AirTrunkはハイパースケールおよびAIのリースをめぐって競合し、Cologix、DataBank、Switchは企業およびネットワークのテナントに注力している。
最近の動向
- 2025年7月、NTT DATAのNTT DC REITが7.73億米ドルの新規株式公開によりシンガポールで上場した。北バージニア、北カリフォルニア、ウィーン、シンガポールにある設計IT負荷約90.7 MWの6資産を保有する(出典:W.Mediaのニュース報道)。
- 2025年8月、Vantage Data Centersは、テキサス州シャクルフォード郡に250億米ドル、1.4 GWのハイパースケールキャンパス「Frontier」を立ち上げた(出典:DigitalBridgeのプレスリリース)。
- 2025年10月、AIP、MGX、GIPのコンソーシアムが、評価額400億米ドルの取引でAligned Data Centersを買収することで合意した(出典:W.Mediaのニュース報道)。
- 2026年2月、Equinixは2025年の収益を92.2億米ドルと報告し、2026年の見通しを101.2億米ドルから102.2億米ドルとした(出典:Equinixの決算発表)。
- 2026年3月、Digital Realtyは、32.5億米ドルの出資コミットメントを得て、同社初の米国ハイパースケールデータセンターファンドの最終クローズを発表した(出典:Digital Realtyのプレスリリース)。
- 2026年7月、AIP、MGX、GIPのコンソーシアムは、51のキャンパスを運営し、稼働中および計画中の容量が6.4 GWを超えるAligned Data Centersの買収を完了した(出典:Capacity Mediaのニュース報道)。
当社はこうした案件、立ち上げ、容量発表を、データセンター業界の最新情報でリアルタイムに追跡している。
調査方法:マルチテナントデータセンター市場モデルの構築方法
DC Market Insightsはこの市場を、ハイパースケールリース、ホールセールコロケーション、リテールコロケーションという3つの賃貸容量プールからボトムアップで構築した。各プールは2020年から2035年までの16の年次値と、固有の1kW当たり平均月額賃料を持つ。相互接続は、リテールコロケーション収益に対する比率として加算し、その比率は2020年の13.0%から2035年の16.8%へ上昇する。合計は4つのサービスタイプ、5つのテナントタイプ、4つの施設規模、3つのティアレベル、7つの業種、5つの地域に分割され、どの分割も市場合計と一致する。結果は3つの境界に照らして検証した。第一にトップダウン検証として、Equinix、Digital Realty、American Towerのデータセンター部門(CoreSite)が報告した2025年の収益の合計は163.8億米ドルで、モデル化した市場の約28%に相当し、最大級の3事業者として妥当なシェアである。第二に容量の上限として、約22.5 GWの賃貸IT容量は、フル負荷かつPUE 1.4で最大約31.5 GWを消費し、これはIEAによる2024年のデータセンター電力使用量415 TWhから導かれる平均負荷約47 GWを下回る。第三に北米のクロスチェックとして、2026年半ばのCBREの主要市場供給量10,903 MWは前年比33.7%増であり、1年前は約8.16 GWであったことを意味する。DC Market Insightsは、セカンダリー市場を含む北米の賃貸容量を2025年平均で約10.4 GWと推計しており、これは2つの主要市場の数値にセカンダリー市場分を加えた範囲内にある。本ページに名前を記載したアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認した。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象とするサービスタイプ、テナント、地域
- 1.3通貨、基準年、予測期間
- 1.4本レポートで回答する主な質問
- 02調査方法
- 2.1賃貸容量×賃料モデル
- 2.2容量プール:ハイパースケール、ホールセール、リテール
- 2.3相互接続収益モデル
- 2.4事業者開示情報によるトップダウン検証
- 2.5容量および電力の上限検証
- 2.6前提条件と制約
- 03エグゼクティブサマリー
- 3.1市場の概要、2020-2035年
- 3.2主な調査結果
- 3.3テナントタイプ別のアナリスト提言
- 04市場動向
- 4.1促進要因
- 4.2課題と抑制要因
- 4.3機会
- 4.4トレンド
- 4.5促進要因と課題の影響分析、2025-2035年
- 05価格および賃料分析
- 5.11kW当たり平均賃料:ハイパースケール、ホールセール、リテール、2020-2035年
- 5.2主要市場の募集賃料、2026年
- 5.3相互接続の価格とリテール収益に占める割合
- 06規格と規制
- 6.1ANSI/TIA-942-C
- 6.2Uptime Instituteのティア分類
- 6.3EU委任規則2024/1364
- 6.4各国の容量割り当て制度
- 07サプライチェーンおよびバリューチェーン分析
- 7.1土地、電力、系統接続
- 7.2開発と建設
- 7.3事業者、ファンド、REIT
- 7.4テナントと相互接続エコシステム
- 08世界のマルチテナントデータセンター市場規模と予測
- 8.1市場規模、2020-2024年
- 8.2市場規模、2025年
- 8.3市場予測、2026-2035年
- 8.4賃貸容量、2020-2035年
- 09サービスタイプ別市場
- 9.1リテールコロケーション
- 9.2ホールセールコロケーション
- 9.3ハイパースケールリース
- 9.4相互接続サービス
- 10テナントタイプ別市場
- 10.1ハイパースケールクラウドプロバイダー
- 10.2企業
- 10.3ネットワークおよびコンテンツプロバイダー
- 10.4AIおよびGPUクラウドプロバイダー
- 10.5政府および公共部門
- 11施設規模別市場
- 11.15 MW未満
- 11.25~20 MW
- 11.320~100 MW
- 11.4100 MW超
- 12ティアレベル別市場
- 12.1Tier IおよびII
- 12.2Tier III
- 12.3Tier IV
- 13業種別市場
- 13.1ITおよび通信
- 13.2BFSI
- 13.3小売およびEコマース
- 13.4政府
- 13.5メディアおよびエンターテインメント
- 13.6ヘルスケア
- 13.7その他
- 14Dc独自分析:テナント×サービスタイプマトリクス
- 14.1テナント×サービスタイプマトリクス、2025年
- 14.2テナント別支出構成、2025年
- 14.3事業者への示唆
- 15地域別市場
- 15.1北米(米国、カナダ)
- 15.2欧州(英国、ドイツ、フランス、オランダ、その他欧州)
- 15.3アジア太平洋(中国、日本、インド、オーストラリア、シンガポール、その他アジア太平洋)
- 15.4中南米(ブラジル、その他中南米)
- 15.5中東・アフリカ
- 15.6上位12か国、2025年および2035年
- 16地域別クロスセクション
- 16.1地域別シェアと成長、2025年および2035年
- 16.2各地域内の国別シェア、2025年および2035年
- 17予測シナリオ
- 17.12035年までのベース、低位、高位ケース
- 17.2賃貸容量に対する感応度
- 17.3賃料に対する感応度
- 17.4自社建設か賃借か
- 18競合環境
- 18.1主要事業者の市場シェア、2025年
- 18.2上位3社の集中度
- 18.3合併、買収、資金調達、2025-2026年
- 18.4新規キャンパスの立ち上げ
- 19企業プロファイル
- 19.1Equinix
- 19.2Digital Realty
- 19.3NTT DATA Global Data Centers
- 19.4CoreSite (American Tower)
- 19.5Iron Mountain Data Centers
- 19.6Aligned Data Centers
- 19.7Vantage Data Centers
- 19.8QTS Data Centers
- 19.9CyrusOne
- 19.10STACK Infrastructure
- 19.11AirTrunk
- 19.12Switch
- 19.13Cologix
- 19.14DataBank
- 19.15GDS Holdings
- 19.16Princeton Digital Group
- 19.17Yondr Group
- 20アナリスト提言
- 20.1マルチテナント事業者向け
- 20.2ハイパースケール、AI、企業テナント向け
- 20.3投資家向け
- 図 1マルチテナントデータセンター市場規模、2020-2035年
- 図 2プール別賃貸容量、2020-2035年
- 図 3サービスタイプ別1kW当たり平均賃料、2020-2035年
- 図 4サービスタイプ別市場シェア、2025年および2035年
- 図 5テナントタイプ別市場シェア、2025年および2035年
- 図 6施設規模別市場、2025年および2035年
- 図 7テナント×サービスタイプマトリクス、2025年
- 図 8地域別市場、2025年および2035年
- 図 9上位12か国、2025年
- 図 10予測シナリオ、2025-2035年
- 図 11上位3事業者の集中度、2025年
- 表 1レポート属性
- 表 21kW当たり平均賃料、2020-2035年
- 表 3サービスタイプ別市場、2025年および2035年
- 表 4テナントタイプ別市場、2025年および2035年
- 表 5施設規模別市場、2025年および2035年
- 表 6ティアレベル別市場、2025年および2035年
- 表 7業種別市場、2025年および2035年
- 表 8テナント×サービスタイプマトリクス、2025年
- 表 9地域別市場、2025年および2035年
- 表 10上位12か国、2025年および2035年
- 表 11予測シナリオ、2035年
- 表 12合併、買収、資金調達、2025-2026年
- 表 13企業プロファイル:ポートフォリオとテナントの重点
本レポートについて


執筆:Priyanka Mor、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に578.9億米ドル、2035年までに1,623.3億米ドルに増加する。DC Market Insightsは、2020年の市場規模を357.4億米ドルと推計している。
2025年から2035年にかけて年率10.86%で、2020年から2025年の年率10.13%から上昇する。ハイパースケールおよびAIテナントがキャンパス全体を賃借しているためである。
リテールコロケーションで、2025年の収益の258.7億米ドル、44.7%を占める。ハイパースケールリースは年率16.71%で最も速く成長し、2030年より前にリテールコロケーションを上回る。
DC Market Insightsの推計によると、2025年の平均で、ハイパースケールリースが1kW当たり月額約128米ドル、ホールセールコロケーションが158米ドル、リテールコロケーションが385米ドルである。
北米で、2025年の収益の276.7億米ドル、47.8%を占める。中東・アフリカは年率15.52%で最も速く成長する。
Equinixが市場の約16%を占めて首位にあり、Equinix、Digital Realty、CoreSite(American Tower)の3社で約28%を占める(DC Market Insightsの推計)。NTT DATA、Iron Mountain、Aligned、Vantage、QTS、CyrusOne、STACK、AirTrunkなども競合している。
AIおよびGPUクラウドプロバイダーで、2025年の48.6億米ドルから年率20.82%で成長する。ハイパースケールクラウドプロバイダーは収益の41.8%を占める最大のテナントグループである。
米国で、2025年の収益の250.4億米ドル、43.3%を占める。インドは大規模国市場の中で年率16.31%と最も速く成長する(DC Market Insightsの推計)。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。