

Punti chiave
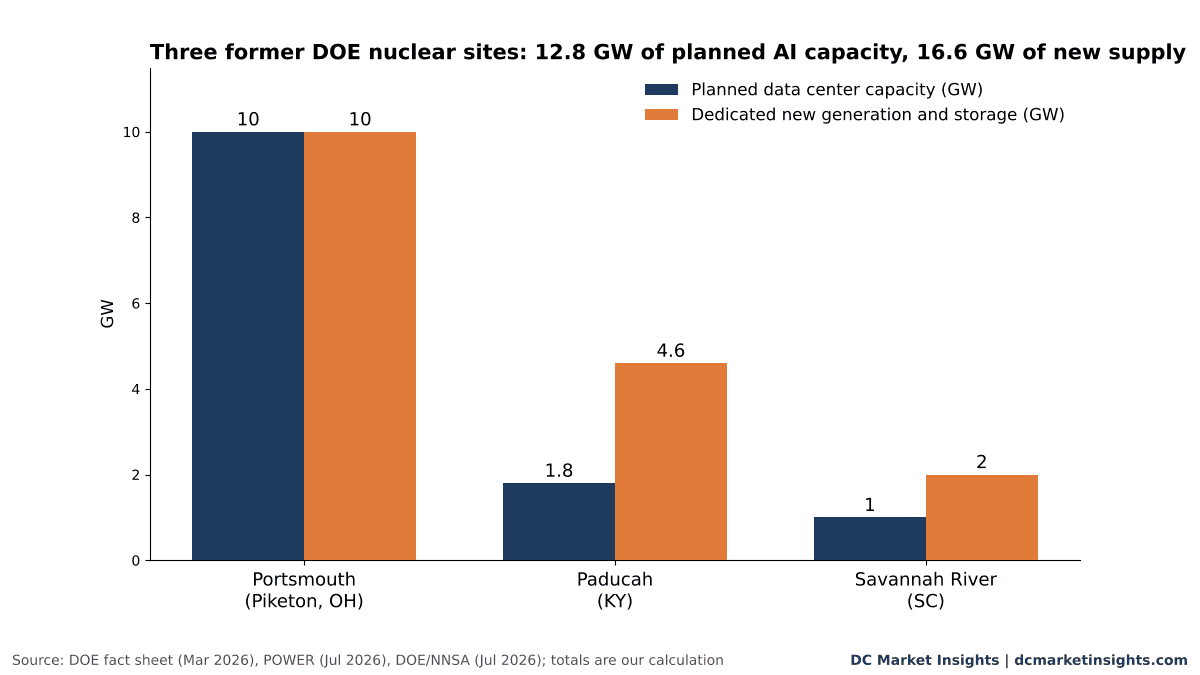
- Tre ex siti nucleari del Dipartimento dell’Energia (DOE) ospitano ora 12,8 GW di capacità di data center IA in progetto: circa 10 GW a Portsmouth, in Ohio, 1,8 GW a Paducah, in Kentucky, e 1 GW a Savannah River, in Carolina del Sud (nostro calcolo su dati DOE e POWER).
- Il 13 ottobre PJM ha depositato presso la FERC un accordo di studio per esaminare 9,6 GW di nuovo carico e 10,2 GW di nuova generazione a gas per il campus di SB Energy in Ohio, su richiesta della Public Utilities Commission of Ohio, come riportato da Utility Dive.
- Finanziamenti giapponesi per 33,3 miliardi di US$ sono legati ad almeno 9,2 GW di generazione a gas nel sito dell’Ohio, e SB Energy pagherà 4,2 miliardi di US$ per linee a 765 kV e quattro sottostazioni, secondo una scheda informativa del DOE. Si tratta di circa 3.620 US$ per kW di generazione (nostro calcolo).
- A Paducah, Brookfield e NextEra prevedono un campus con oltre 100 miliardi di US$ di investimenti privati e fino a 4,6 GW di capacità dedicata a gas e batterie, da completare nel 2031, secondo POWER.
- Il termine di 60 giorni della FERC sul deposito di PJM scade intorno al 12 dicembre 2026 (nostro calcolo ai sensi della sezione 205 del Federal Power Act). Sarà poi l’Ohio a decidere se procedere.
La strada più economica verso un gigawatt di capacità IA negli Stati Uniti passa oggi dagli impianti per l’uranio della Guerra Fredda. Il terreno è di proprietà del governo federale, i siti dispongono già di una rete di trasmissione robusta e gli sviluppatori si sono impegnati a pagare la propria energia. Tre di questi siti ospitano ora più capacità di data center in progetto di tutte le strutture statunitensi operative presenti nel nostro tracker con un valore in MW dichiarato.
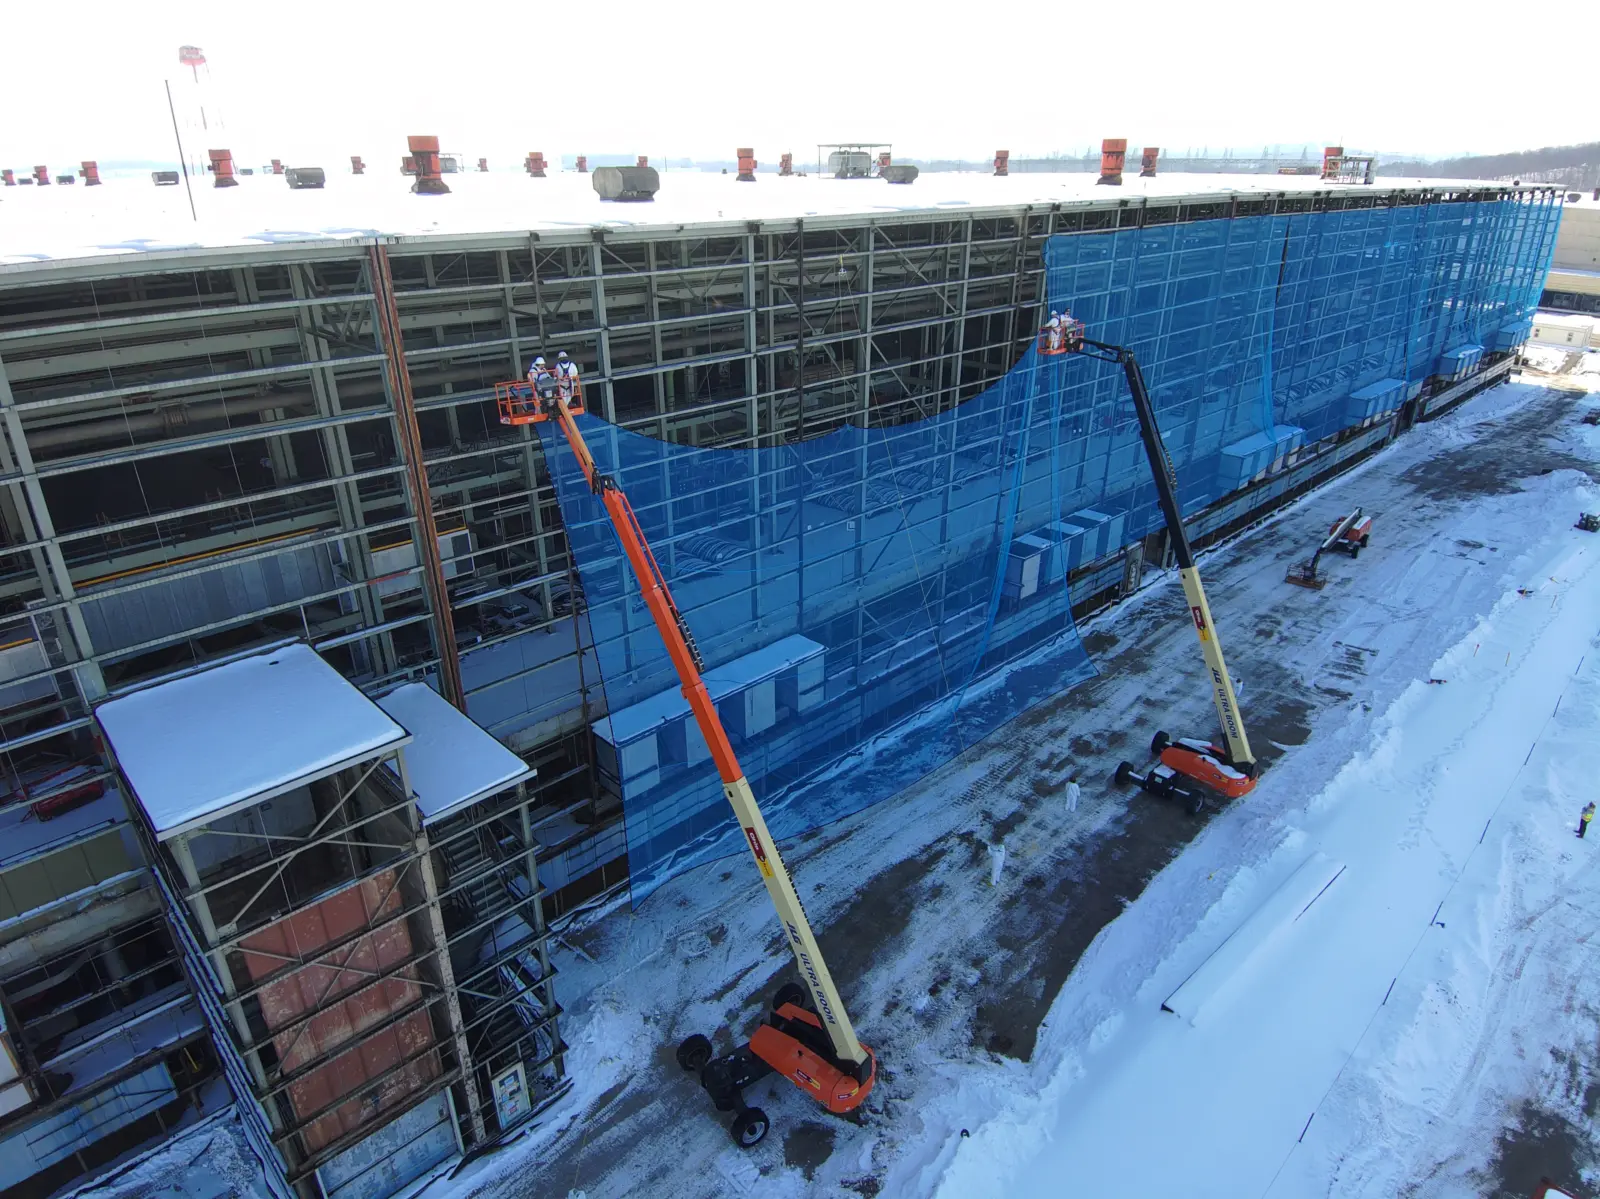
La settimana ha reso tutto concreto. Il 13 ottobre PJM, l’operatore di rete per 13 Stati, ha presentato alla FERC una richiesta per studiare la generazione e le linee necessarie al campus da 10 GW di SB Energy presso l’ex Portsmouth Gaseous Diffusion Plant, nella contea di Pike, in Ohio. Due giorni dopo l’Assistant Secretary for Environmental Management, Tim Walsh, ha visitato il sito e ha dichiarato ai giornalisti che la demolizione è in corso. Questa analisi esamina dove vanno i soldi, chi ci guadagna e cosa resta ancora da firmare.
Come ci siamo arrivati: dall’arricchimento dell’uranio ai terreni già alimentati
Il 24 luglio 2025 il DOE ha indicato i primi quattro siti federali per data center IA e nuova generazione: l’Idaho National Laboratory, l’Oak Ridge Reservation, il Paducah Gaseous Diffusion Plant e il Savannah River Site. Li ha scelti da un elenco più ampio dopo una richiesta di informazioni che ha suscitato quello che ha definito un “enorme interesse”, annunciando che sarebbero seguiti bandi specifici per ciascun sito.
Questi siti sono in una posizione unica per ospitare data center e impianti di generazione che rafforzino l’affidabilità della rete.
I bandi hanno fissato il modello. Per l’Idaho, il DOE ha offerto fino a circa 100.000 acri e ha chiesto team completi con partner energetici, senza dimensione minima di progetto; le candidature si sono chiuse il 7 novembre 2025, secondo Hogan Lovells. Le proposte per Oak Ridge erano attese entro il 1° dicembre e quelle per Savannah River entro il 5 dicembre 2025. Il DOE non avrebbe messo a disposizione la propria rete di distribuzione interna, i diritti idrici federali né la fibra. Gli sviluppatori portano energia, acqua e connettività proprie e ottengono una concessione a lungo termine su terreni federali.
Portsmouth non figurava nel primo elenco, ma è stato il sito più rapido. Il 17 febbraio 2026 il Dipartimento del Commercio ha inserito una centrale a gas da 9,2 GW e 33 miliardi di US$ vicino a Portsmouth, da sviluppare a cura di SB Energy, affiliata statunitense di SoftBank, nella prima tranche dell’impegno di investimento giapponese da 550 miliardi di US$, secondo POWER. DOE e Commercio hanno tenuto una cerimonia di avvio lavori nel sito di Piketon il 20 marzo 2026. Il DOE ha precisato che la fase iniziale utilizzerà 189 acri di un sito che un tempo si estendeva per oltre 3.700 acri.
Cosa è cambiato questa settimana: PJM avvia lo studio sull’Ohio
Il 13 ottobre PJM ha depositato presso la FERC un accordo di studio per il progetto, che chiama “Flagship”. Esaminerà 9,6 GW aggiuntivi di carico e 10,2 GW di nuova generazione a gas, da realizzare per fasi fino al 2032, oltre a tre linee a 765 kV pianificate da AEP Ohio, secondo Utility Dive. La prima fase da 800 MW sarà servita nell’ambito della tariffa per data center di AEP Ohio.
Il percorso conta quanto la dimensione. PJM utilizza lo State Agreement Approach richiesto dalle autorità di regolazione dell’Ohio con una lettera del 15 giugno 2026. In base a questo quadro, uno Stato chiede a PJM di studiare progetti al servizio della politica statale, e normalmente sono i consumatori dello Stato a pagare. In questo caso la Public Utilities Commission of Ohio (PUCO) attribuirà i costi di trasmissione a SB Energy, che si è impegnata a sostenerli, secondo MGRID. PJM è stata chiara sul fatto che lo studio non risolve la questione: l’allocazione e il recupero dei costi restano soggetti a futuri procedimenti di PUCO e FERC, e lo studio non selezionerà progetti né concederà diritti di interconnessione.
A nostro avviso, si tratta del primo banco di prova di un nuovo modello. Un singolo cliente chiede a uno Stato di promuovere uno studio di rete, si impegna a pagare linee e impianti e accetta di mettere a disposizione della rete la generazione e la trasmissione in eccesso. Se la FERC lo accetterà senza modifiche, altri Stati con megasiti federali o brownfield lo replicheranno.
| Voce del progetto “Flagship” di Portsmouth | Valore | Fonte |
|---|---|---|
| Sviluppo di data center previsto | Circa 10 GW | Scheda informativa DOE |
| Nuova generazione prevista | 10 GW, di cui almeno 9,2 GW a gas naturale | Scheda informativa DOE |
| Finanziamenti giapponesi per la generazione a gas | 33,3 miliardi di US$ | Scheda informativa DOE |
| Trasmissione pagata da SB Energy | 4,2 miliardi di US$: linee a 765 kV e quattro sottostazioni | Scheda informativa DOE |
| Carico e generazione a gas nello studio di PJM | 9,6 GW di carico; 10,2 GW a gas, per fasi fino al 2032 | Deposito PJM, tramite Utility Dive |
| Prima fase | 800 MW con la tariffa per data center di AEP Ohio | Utility Dive |
| Accordo di benefici per la comunità | 40 milioni di US$ | Scheda informativa DOE |
| Costo implicito della generazione | Circa 3.620 US$ per kW | Nostro calcolo: 33,3 miliardi di US$ / 9.200 MW |
| Costo implicito della trasmissione | Circa 440 US$ per kW di carico studiato | Nostro calcolo: 4,2 miliardi di US$ / 9.600 MW |
Fonti: scheda informativa DOE, 20 mar 2026; Utility Dive, 14 ott 2026. Il DOE indica almeno 9,2 GW a gas; lo studio di PJM ne copre 10,2 GW. Nessuna delle due fonti spiega la differenza, quindi usiamo 9,2 GW per il costo per kW. I 33,3 miliardi di US$ sono finanziamenti legati alla generazione, non un prezzo contrattuale dichiarato.
Gli altri siti: Paducah e Savannah River
Paducah, Kentucky. Il 29 luglio 2026 il DOE ha selezionato Brookfield e NextEra Energy per un campus presso l’ex Paducah Gaseous Diffusion Plant, l’ultimo impianto di arricchimento statunitense di proprietà pubblica, che ha cessato l’arricchimento nel 2013. Brookfield prenderà in concessione 3.556 acri e svilupperà il campus: fino a 1,8 GW di capacità di rete e oltre 1,2 GW di carico di calcolo. NextEra possiederà fino a 2 GW di generazione a gas connessa alla rete e fino a 2,6 GW di accumulo a batteria, per un totale di 4,6 GW, con l’energia in eccesso destinata alla rete regionale, secondo POWER. La costruzione dovrebbe concludersi nel 2031, con il completamento totale nel 2032. La selezione è subordinata alla documentazione definitiva, e l’accordo di fornitura elettrica tra Big Rivers Electric e Jackson Purchase Energy Cooperative richiede l’approvazione della Kentucky Public Service Commission.
Il data center porterà la propria energia e pagherà la propria infrastruttura energetica.
Savannah River, Carolina del Sud. Il 20 luglio 2026 la National Nuclear Security Administration del DOE ha selezionato Amentum per negoziare una concessione per fasi relativa a un data center IA da 1 GW con circa 2 GW di generazione in loco, descritta come gas naturale come ponte verso l’energia nucleare, secondo la NNSA. La NNSA ha precisato che non si tratta di un’assegnazione definitiva della concessione e che dipende da negoziati, autorizzazioni e verifiche di sicurezza. Non sono stati indicati superficie, costi né tempistiche.
Idaho e Oak Ridge. Entrambi i bandi si sono chiusi a fine 2025. Al 18 ottobre 2026 non abbiamo trovato alcun annuncio pubblico di selezione per nessuno dei due siti.
| Sito | Sviluppatore | Capacità di data center | Fornitura dedicata | Stato |
|---|---|---|---|---|
| Portsmouth, Piketon, Ohio | SB Energy (SoftBank), AEP Ohio per la trasmissione | Circa 10 GW | 10 GW, di cui almeno 9,2 GW a gas | Avvio lavori 20 mar 2026; studio PJM depositato 13 ott 2026 |
| Paducah, Kentucky | Brookfield (campus), NextEra (generazione) | Fino a 1,8 GW di capacità di rete; oltre 1,2 GW di calcolo | Fino a 2 GW a gas + 2,6 GW di batterie | Selezionato 29 lug 2026; documentazione definitiva in sospeso; completamento 2031 |
| Savannah River, Carolina del Sud | Amentum | 1 GW | Circa 2 GW, gas come ponte verso il nucleare | Selezionato per i negoziati sulla concessione 20 lug 2026 |
| Idaho National Laboratory | Non annunciato | Nessuna dimensione minima; offerti fino a circa 100.000 acri | Preferenza per nucleare e geotermico | Candidature chiuse 7 nov 2025 |
| Oak Ridge Reservation, Tennessee | Non annunciato | Non dichiarata | Non dichiarata | Proposte chiuse 1 dic 2025 |
| Totale, tre siti selezionati | 12,8 GW | 16,6 GW | Nostro calcolo |
Fonti: DOE, 20 mar 2026; POWER, 29 lug 2026; NNSA, 20 lug 2026; ANS Nuclear Newswire, 31 lug 2026; Hogan Lovells, 1 ott 2025. Gli 1,8 GW di Paducah sono capacità di rete, non carico IT; i valori di Portsmouth e Savannah River sono indicati come capacità di data center. I totali combinano basi diverse e sono indicativi.
Chi ci guadagna, e quanto
OpenAI e SoftBank. MGRID ha riferito ad agosto che OpenAI ha accettato di assorbire circa 8 GW di carico IT nel sito della contea di Pike e che NVIDIA ha garantito fino a 105 miliardi di US$ in pagamenti condizionati di locazione ed energia a SB Energy. Secondo il nostro calcolo, 8 GW si avvicinano ai 9,04 GW di carico IT per l’IA che DC Market Insights stima siano stati installati in tutto il mondo nell’intero 2025. Un solo inquilino su un solo sito federale equivarrebbe all’incirca a un anno di costruzioni IA a livello globale.
Fornitori di turbine a gas, trasformatori e quadri elettrici. Almeno 11,2 GW dei 16,6 GW di fornitura dedicata nei tre siti sono a gas (9,2 GW a Portsmouth e 2 GW a Paducah), senza contare la fase a gas di Savannah River (nostro calcolo). Il DOE afferma che le apparecchiature ad alta tensione a lunga consegna per Portsmouth sono già state assicurate. Paducah aggiunge fino a 2,6 GW di batterie, un singolo ordine di grandi dimensioni per la filiera dell’accumulo.
Le utility che realizzano i collegamenti. AEP Ohio costruisce la dorsale a 765 kV a spese di SB Energy. In Kentucky, Big Rivers, una cooperativa di proprietà dei soci che serve 22 contee, diventa il fornitore all’ingrosso di un campus più grande del picco complessivo di molte cooperative.
Il DOE e le comunità ospitanti. SB Energy finanzierà una bonifica accelerata a Portsmouth e un accordo di benefici per la comunità da 40 milioni di US$. Il DOE prevede oltre 10.000 posti di lavoro nell’edilizia in quattro anni e oltre 2.000 posti permanenti in Ohio; Paducah prevede circa 8.000 posti nell’edilizia e 600 permanenti, secondo ANS Nuclear Newswire.
Il costo non ricade sui cittadini dell’Ohio.
Le stime sull’occupazione divergono. La scheda informativa del DOE indica oltre 10.000 posti nell’edilizia e oltre 2.000 permanenti a Portsmouth; POWER cita proiezioni di 35.000 posti nell’edilizia e 2.500 permanenti. Anche le date di avvio divergono: POWER ha riferito che la costruzione della prima fase da 800 MW sarebbe dovuta iniziare nel 2026, mentre WCPO ha riportato il 15 ottobre che l’avvio dei lavori è previsto nel 2027, con il primo edificio e la prima generazione operativi entro la fine del 2028 o il 2029.
L’economia: cosa si compra con 137 miliardi di US$
Gli impegni annunciati sono ingenti ma non omogenei. I 33,3 miliardi di US$ di Portsmouth riguardano la generazione; i 4,2 miliardi di US$ la trasmissione; i 100 miliardi di US$ di Paducah l’intero campus, compresi gli edifici e, con ogni probabilità, la capacità di calcolo. Sommati, questi valori raggiungono circa 137,5 miliardi di US$ (nostro calcolo), ma vanno letti come tre perimetri diversi.
Due rapporti sono utili. Sulla generazione, i circa 3.620 US$ per kW di Portsmouth si collocano sopra i circa 2.670 US$ per kW impliciti nella centrale a ciclo combinato da 1,2 GW di NRG per un hyperscaler e i circa 2.500 US$ per kW impliciti nell’accordo di AEP sui generatori lineari, entrambi trattati nella nostra analisi del 14 ottobre. Anche qui il perimetro differisce: il dato di Portsmouth potrebbe includere un gasdotto e opere di cantiere. Sul campus, i 100 miliardi di US$ di Paducah su 1,8 GW equivalgono a circa 55,6 milioni di US$ per MW di capacità di rete (nostro calcolo). Il valore supera i 44,6 milioni di US$ per MW del modello dei costi di costruzione di DC Market Insights per la capacità IA sovrana, il che suggerisce che il totale di Paducah includa diverse generazioni di chip nel corso del periodo di costruzione.
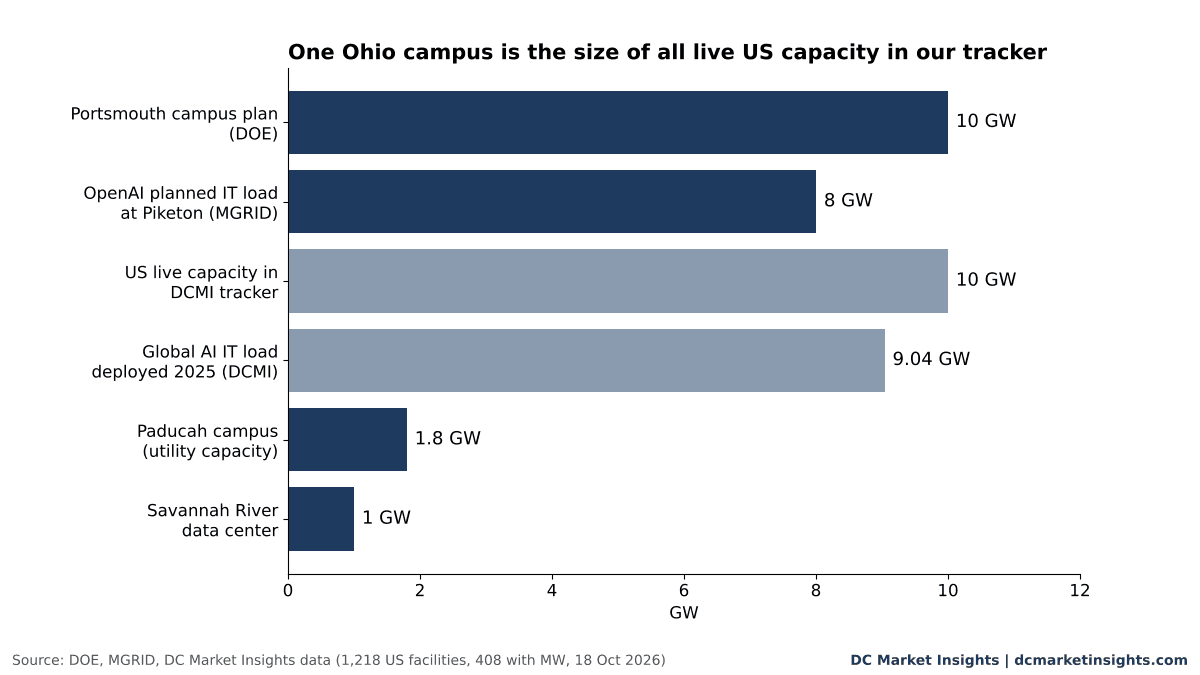
I dati di DC Market Insights inquadrano i progetti nel contesto. Il nostro tracker statunitense comprende 1.218 strutture, di cui 408 con una capacità dichiarata: 10.019 MW operativi, 17.931 MW in costruzione e 25.708 MW in progetto, al 18 ottobre 2026. I 12,8 GW dei tre siti federali equivalgono a circa il 29% di tutta la capacità statunitense monitorata in costruzione o in progetto (nostro calcolo), e il solo piano di Portsmouth eguaglia il totale operativo. La copertura è parziale, quindi le quote rappresentano una soglia minima del grado di concentrazione della pipeline, non una quota di mercato.
Il quadro più ampio: energia propria, ovunque
I siti federali sono gli esempi più grandi di un modello che si sta diffondendo in tutte le Americhe: lo sviluppatore paga generazione e linee affinché i costi non ricadano sulle bollette delle famiglie. Il Ratepayer Protection Pledge volontario della Casa Bianca è stato firmato il 4 marzo 2026 da Amazon, Google, Meta, Microsoft, OpenAI, Oracle e xAI ed è stato esteso a oltre 200 organizzazioni a luglio, secondo POWER. In Canada, il 16 ottobre EverWind ha annunciato un campus da 10 miliardi di dollari e 420 MW a Point Tupper, in Nuova Scozia, con una locazione ventennale ad Anthropic, e ha dichiarato che pagherà l’intero costo delle connessioni e dei potenziamenti di rete, secondo CP24.
L’opposizione è il vero vincolo. Un sondaggio della Bowling Green State University su 1.000 probabili elettori dell’Ohio ha rilevato che il 75% si opporrebbe o si opporrebbe fortemente a un data center nella propria comunità, secondo WCPO, e il gruppo Conserve Ohio sostiene che i data center non dovrebbero superare i 25 MW.
Nessun progetto di sviluppo economico dovrebbe gravare sulle spalle delle persone che vivono intorno al progetto.
A nostro avviso, i terreni federali sono la risposta che l’amministrazione ha trovato a questo problema. Una concessione su un ex sito di arricchimento recintato evita le dispute urbanistiche locali, offre una rete di trasmissione già esistente e, grazie alla copertura FAST-41 concessa a Portsmouth il 16 giugno, un unico capofila federale per le autorizzazioni nello U.S. Army Corps of Engineers, secondo POWER.
Cosa significa per operatori, investitori e fornitori
La nostra valutazione, basata sui depositi e sulle selezioni descritti sopra:
- Operatori: candidatevi per i prossimi siti federali. Idaho e Oak Ridge hanno bandi chiusi e nessun vincitore annunciato. Il DOE ha dichiarato che potrebbero seguire altri siti. Il modello premia i team che si presentano con generazione, acqua e fibra già assicurate.
- Prevedete 3.500-3.700 US$ per kW per il gas dedicato. Portsmouth implica circa 3.620 US$ per kW, sopra i recenti accordi bilaterali sul gas a circa 2.670 US$. Pianificate sul valore più alto quando l’impianto è dimensionato sul campus.
- Mettete in conto di pagare la trasmissione. I 4,2 miliardi di US$ di Portsmouth corrispondono a circa 440 US$ per kW di carico. Considerateli un riferimento per i campus su scala 765 kV in cui il cliente finanzia le linee.
- Investitori: scontate in base alla fase. Dei 12,8 GW, solo i primi 800 MW di Portsmouth hanno un percorso tariffario. Paducah necessita di documentazione definitiva e di un’approvazione statale; Savannah River è ancora in fase di negoziazione della concessione.
- Fornitori: il portafoglio ordini è gas e batterie. Almeno 11,2 GW di gas e 2,6 GW di accumulo sono legati a tre siti. I fornitori di turbine, trasformatori, quadri a 765 kV e batterie dovrebbero attendersi ordini scaglionati fino al 2032.
- Seguite gli atti della FERC. Un’accettazione senza riserve dell’accordo di studio di PJM renderebbe lo State Agreement Approach un modello operativo per i megaprogetti a cliente singolo.
Per il mercato alla base di questi campus, consultate il nostro report AI Data Center Market. Per il gas in loco e l’energia di backup da cui dipendono, consultate il report Data Center Generator Market e, per la componente a batteria dei 4,6 GW di Paducah, il report Data Center Energy Storage Market. Seguite le regole sulla nostra pagina su energia e politiche degli Stati Uniti e le operazioni sui campus nel nostro Deal Tracker.
Cosa seguire nei prossimi mesi
- Intorno al 12 dicembre 2026: fine della finestra di 60 giorni della FERC per pronunciarsi sull’accordo di studio di PJM del 13 ottobre per il progetto in Ohio (nostro calcolo; PJM ha chiesto una data di efficacia al 25 settembre 2026).
- Dopo lo studio di PJM: procedimenti della PUCO sull’allocazione dei costi della trasmissione in Ohio, seguiti da un eventuale deposito presso la FERC.
- In sospeso, senza data: documentazione definitiva per Paducah e approvazione da parte della Kentucky Public Service Commission dell’accordo di fornitura tra Big Rivers e Jackson Purchase.
- In sospeso, senza data: una concessione definitiva per Amentum a Savannah River e le selezioni per l’Idaho National Laboratory e Oak Ridge.
- 2027: avvio dei lavori a Portsmouth, secondo Tim Walsh del DOE, come riportato da WCPO.
- Fine 2028 o 2029: primo edificio per data center e prima generazione operativi a Portsmouth.
- 2031-2032: completamento e piena realizzazione a Paducah; fasi finali della generazione di Portsmouth nello studio di PJM.
Domande frequenti
Quanta capacità di data center IA è prevista negli ex siti nucleari del DOE?
Circa 12,8 GW in tre siti selezionati, secondo il nostro calcolo: circa 10 GW a Portsmouth in Ohio, fino a 1,8 GW a Paducah in Kentucky e 1 GW a Savannah River in Carolina del Sud. Idaho e Oak Ridge non hanno ancora uno sviluppatore annunciato.
Chi sta costruendo il data center a Piketon, in Ohio?
SB Energy, società del gruppo SoftBank, su terreni in concessione presso l’ex Portsmouth Gaseous Diffusion Plant. Il DOE afferma che prevede 10 GW di nuova generazione, di cui almeno 9,2 GW a gas, sostenuti da 33,3 miliardi di US$ di finanziamenti giapponesi, con AEP Ohio incaricata di costruire la trasmissione.
Chi paga l’energia e la trasmissione in questi siti?
Gli sviluppatori, in base ai piani attuali. SB Energy pagherà 4,2 miliardi di US$ per linee a 765 kV e quattro sottostazioni in Ohio, e NextEra possiederà fino a 4,6 GW di gas e batterie a Paducah. L’allocazione definitiva dei costi in Ohio richiede ancora decisioni di PUCO e FERC.
Cosa sta studiando PJM per il progetto in Ohio?
9,6 GW aggiuntivi di carico e 10,2 GW di nuova generazione a gas, per fasi fino al 2032, oltre a tre linee a 765 kV, nell’ambito di un accordo di studio depositato da PJM presso la FERC il 13 ottobre 2026. Lo studio non stabilisce l’allocazione dei costi né concede diritti di interconnessione.
Fonti
- U.S. Department of Energy, “Fact Sheet: Department of Energy Ensuring Affordable Energy Access in Ohio While Powering the Future”, 20 mar 2026. Link
- U.S. Department of Energy, Office of Environmental Management, “Partnership Ensures Affordable Energy, Powers AI Future at Portsmouth Site”, 24 mar 2026. Link
- U.S. Department of Energy, “DOE Announces Site Selection for AI Data Center and Energy Infrastructure Development on Federal Lands”, 24 lug 2025. Link
- National Nuclear Security Administration, “NNSA Selects Amentum for AI Data Center and Energy Project at Savannah River Site”, 20 lug 2026. Link
- Utility Dive, “PJM to study SoftBank’s Ohio AI ‘Flagship’ project under state agreement approach”, 14 ott 2026. Link
- MGRID, “PJM Will Study SoftBank’s 9.6 GW Ohio Data Center Load at the State’s Request, But the Study Sets No Cost Allocation”, 14 ott 2026. Link
- WCPO, “Federal officials tout $33B energy investment, massive data center in Southern Ohio”, 15 ott 2026. Link
- POWER, “SB Energy Tapped for Proposed 9.2-GW Ohio Gas Power Plant in First Tranche of $550B U.S.–Japan Deal: What We Know”, feb 2026. Link
- POWER, “Brookfield, NextEra to Develop $100B Data Center Campus at DOE’s Paducah Site, Paired With 4.6 GW of Dedicated Generation”, 29 lug 2026. Link
- ANS Nuclear Newswire, “Private-sector data center plans advance for Paducah and Savannah River sites”, 31 lug 2026. Link
- Hogan Lovells, “DOE opens the door to AI data centers and energy projects at the Idaho National Laboratory”, 1 ott 2025. Link
- CP24 (The Canadian Press), “EverWind says $10B AI data centre proposal largest private investment in N.S. history”, 16 ott 2026. Link
- Utility Dive, “NRG nears 1.2-GW hyperscaler deal amid Texas data center pause”, 6 ago 2026. Link
- DC Market Insights, dati nazionali sugli Stati Uniti (1.218 strutture), consultati il 18 ott 2026, e report AI Data Center Market. Link