

要点
- 米エネルギー省(DOE)の旧原子力施設3カ所に、計12.8 GWのAIデータセンター容量が計画されている。内訳はオハイオ州ポーツマスが約10 GW、ケンタッキー州パデューカが1.8 GW、サウスカロライナ州サバンナリバーが1 GWである(DOEおよびPOWERの数値に基づく当社試算)。
- Utility Diveによると、PJMは10月13日、オハイオ州公益事業委員会の要請を受け、SB Energyのオハイオ州キャンパス向けに9.6 GWの新規負荷と10.2 GWの新規ガス火力発電を検討する調査契約をFERCに提出した。
- DOEのファクトシートによると、オハイオ州の施設では333億米ドルの日本からの資金が少なくとも9.2 GWのガス火力発電に紐づけられており、SB Energyは765 kV送電線と変電所4カ所の費用として42億米ドルを負担する。発電容量1 kW当たり約3,620米ドルに相当する(当社試算)。
- POWERによると、パデューカではBrookfieldとNextEraが1,000億米ドル超の民間投資と最大4.6 GWの専用ガス火力・蓄電池容量を伴うキャンパスを計画しており、2031年の完成を予定している。
- PJMの申請に対するFERCの60日間の審査期限は2026年12月12日頃となる(連邦電力法第205条に基づく当社試算)。その後、オハイオ州が事業を進めるかどうかを決定する。
米国でAI容量1ギガワットを確保する最も安価な道は、いまや冷戦期のウラン工場を経由している。土地は連邦政府が所有し、施設には既に大容量の送電設備があり、開発事業者は自前で電力費用を負担すると約束している。これら3カ所に計画されているデータセンター容量は、当社トラッカーでMW値が明示されている米国内の稼働中施設すべての合計を上回る。
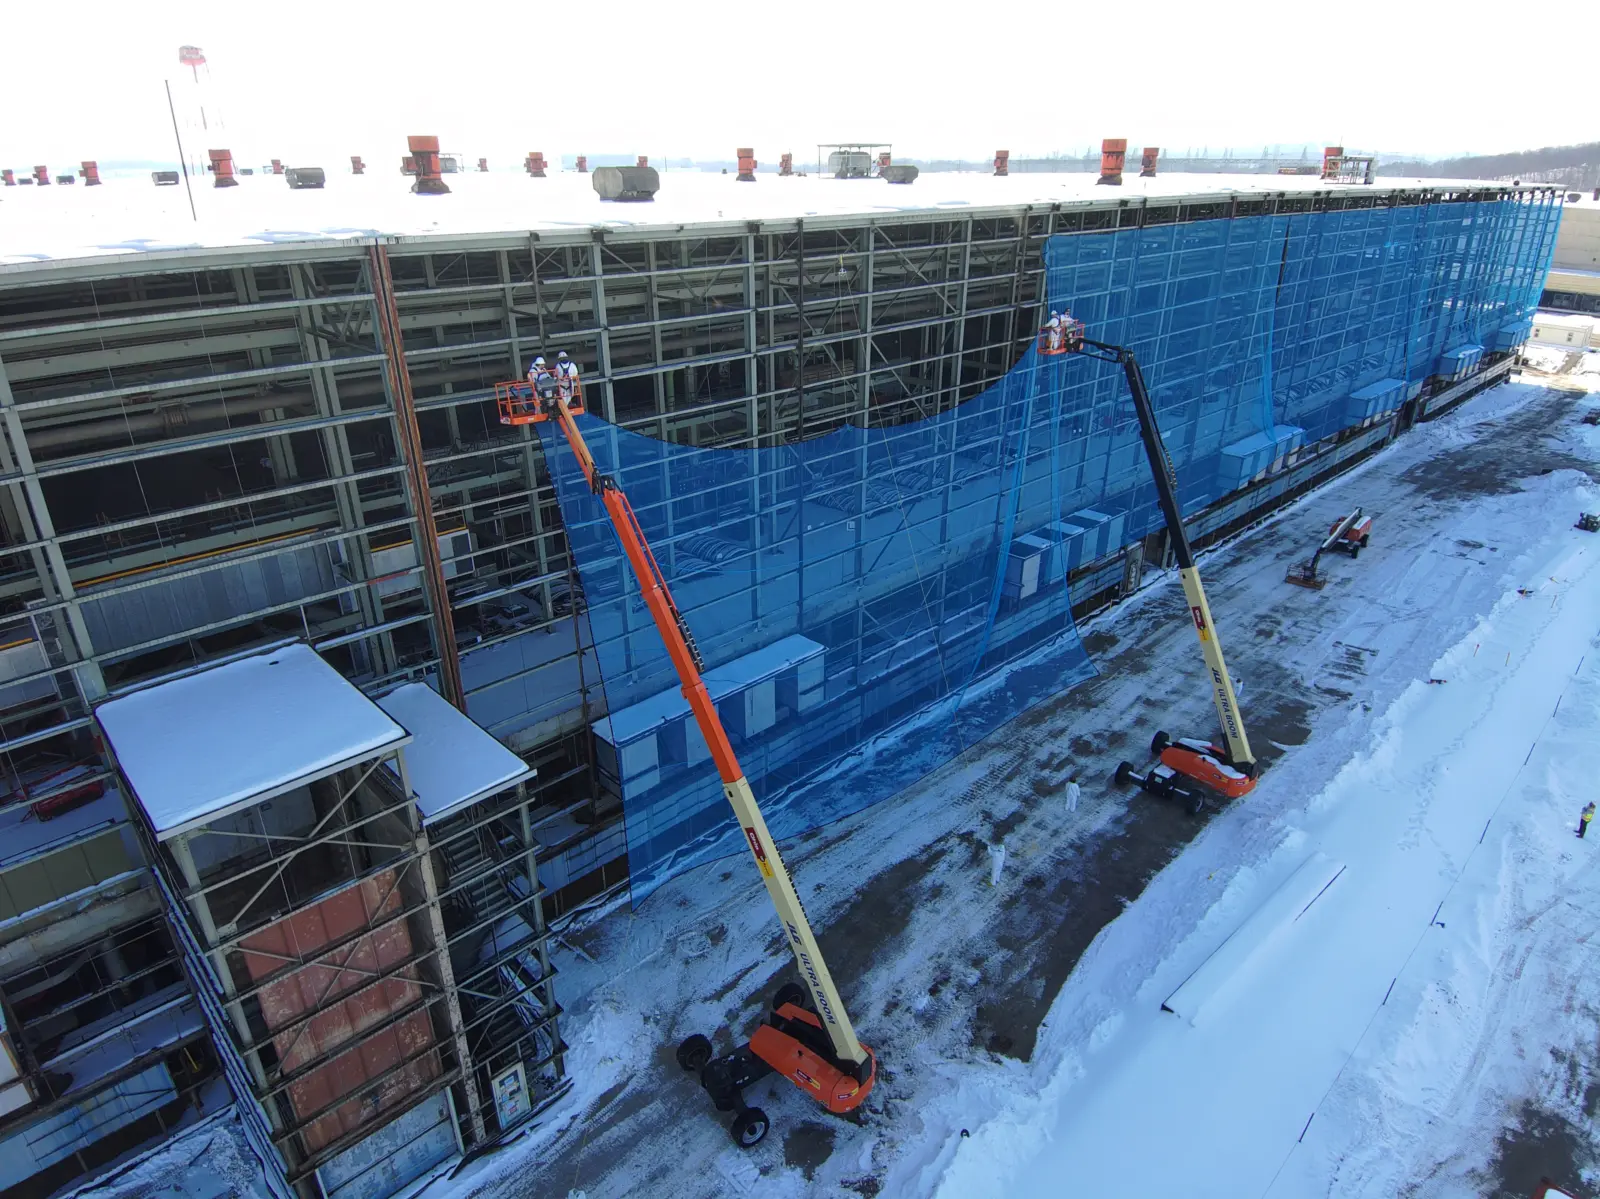
今週、その動きが具体化した。10月13日、13州を管轄する送電系統運用者PJMは、オハイオ州パイク郡の旧ポーツマス・ガス拡散工場跡地に建設されるSB Energyの10 GWキャンパスに必要な発電設備と送電線の調査をFERCに申請した。その2日後、環境管理担当次官補のTim Walsh(ティム・ウォルシュ)氏が現地を視察し、記者団に解体作業が進行中であると述べた。本分析では、資金の流れ、恩恵を受ける主体、そしてまだ署名されていない事項を検証する。
経緯:ウラン濃縮から「電力付き用地」へ
DOEは2025年7月24日、AIデータセンターと新規発電設備のための最初の連邦用地4カ所として、アイダホ国立研究所、オークリッジ保留地、パデューカ・ガス拡散工場、サバンナリバー・サイトを指定した。DOEは、同省が「非常に大きな関心」を集めたとする情報提供依頼(RFI)を経て、より広い候補リストからこれらを選定し、サイトごとの公募を行うと表明していた。
これらのサイトは、データセンターに加え、系統の信頼性を高める発電設備を受け入れるうえで、他にない有利な立地にある。
公募がモデルを確立した。Hogan Lovellsの報告によると、アイダホについてDOEは最大約10万エーカーを提示し、エネルギーパートナーを含む十分な体制を備えたチームを求め、最低事業規模は設けなかった。応募は2025年11月7日に締め切られた。オークリッジの提案期限は2025年12月1日、サバンナリバーは12月5日だった。DOEは自らの構内配電網、連邦水利権、光ファイバーを提供しない。開発事業者が電力、水、通信接続を自ら用意し、連邦用地を長期リースする仕組みである。
ポーツマスは最初のリストに含まれていなかったが、最も速く動いた。POWERの報道によると、商務省は2026年2月17日、日本の5,500億米ドルの投資誓約の第1弾として、ソフトバンクの米国関連会社SB Energyが開発するポーツマス近郊の9.2 GW、330億米ドルのガス火力発電所を指定した。DOEと商務省は2026年3月20日、パイクトンの現地で起工式を開催した。DOEによると、初期段階ではかつて3,700エーカー超に及んだ敷地のうち189エーカーを使用する。
今週の変化:PJMがオハイオ州の調査を開始
10月13日、PJMは同社が「Flagship」と呼ぶこの事業の調査契約をFERCに提出した。Utility Diveの報道によると、2032年までに段階的に建設される9.6 GWの追加負荷と10.2 GWの新規ガス火力発電に加え、AEP Ohioが計画する765 kV送電線3本を調査対象とする。最初の800 MWのフェーズは、AEP Ohioのデータセンター向け料金体系の下で供給される。
規模と同様に、その手続きの経路も重要である。PJMは、オハイオ州の規制当局が2026年6月15日付の書簡で要請した「州合意アプローチ(State Agreement Approach)」を用いている。この枠組みでは、州が州の政策に資する事業の調査をPJMに依頼し、通常はその州の消費者が費用を負担する。MGRIDの報道によると、今回はオハイオ州公益事業委員会(PUCO)が送電費用をSB Energyに割り当て、同社も負担を約束している。PJMは、この調査がその問題を決着させるものではないと明確にしている。費用配分と回収は今後のPUCOおよびFERCの手続きに委ねられ、調査は事業の選定や系統連系権の付与を行わない。
当社の見解では、これは新たなひな形の最初の試金石である。単一の顧客が州に系統調査の後援を求め、送電線と発電所の費用負担を約束し、余剰の発電・送電能力を系統に提供することに同意する。FERCがこれを修正なしで受理すれば、連邦用地やブラウンフィールドの大規模用地を抱える他州も追随するだろう。
| ポーツマス「Flagship」の条件 | 値 | 出典 |
|---|---|---|
| 計画中のデータセンター開発 | 約10 GW | DOEファクトシート |
| 計画中の新規発電 | 10 GW、うち天然ガス少なくとも9.2 GW | DOEファクトシート |
| ガス火力発電向けの日本からの資金 | 333億米ドル | DOEファクトシート |
| SB Energyが負担する送電費用 | 42億米ドル:765 kV送電線と変電所4カ所 | DOEファクトシート |
| PJM調査における負荷とガス火力発電 | 負荷9.6 GW、ガス10.2 GW、2032年まで段階的 | PJM申請(Utility Dive経由) |
| 第1フェーズ | AEP Ohioのデータセンター向け料金体系の下で800 MW | Utility Dive |
| 地域便益協定 | 4,000万米ドル | DOEファクトシート |
| 発電コスト(推計) | 1 kW当たり約3,620米ドル | 当社試算:333億米ドル ÷ 9,200 MW |
| 送電コスト(推計) | 調査対象負荷1 kW当たり約440米ドル | 当社試算:42億米ドル ÷ 9,600 MW |
出典:DOEファクトシート、2026年3月20日、Utility Dive、2026年10月14日。DOEは少なくとも9.2 GWのガスとしているが、PJMの調査は10.2 GWを対象としている。いずれの出典もこの差を説明していないため、1 kW当たりコストの算出には9.2 GWを用いた。333億米ドルは発電に紐づく資金であり、開示された契約価格ではない。
その他のサイト:パデューカとサバンナリバー
ケンタッキー州パデューカ DOEは2026年7月29日、2013年に濃縮を停止した米国最後の政府所有濃縮工場である旧パデューカ・ガス拡散工場跡地のキャンパス事業者として、BrookfieldとNextEra Energyを選定した。Brookfieldは3,556エーカーをリースしてキャンパスを開発し、最大1.8 GWの電力会社供給容量と1.2 GW超のコンピュート負荷を整備する。POWERの報道によると、NextEraは最大2 GWの系統連系ガス火力発電と最大2.6 GWの蓄電池、計4.6 GWを保有し、余剰電力は地域系統に供給される。建設は2031年に完了し、2032年に全面整備が完了する予定である。選定は最終契約書の締結が条件となっており、Big Rivers ElectricとJackson Purchase Energy Cooperativeの間の電力供給契約にはケンタッキー州公益事業委員会の承認が必要である。
データセンターは自らの電力を持ち込み、自らの電力インフラの費用を負担する。
サウスカロライナ州サバンナリバー NNSAによると、DOE傘下の国家核安全保障局(NNSA)は2026年7月20日、1 GWのAIデータセンターと約2 GWのオンサイト発電(天然ガスから原子力への移行を想定)を対象とする段階的リースの交渉相手としてAmentumを選定した。NNSAは、これは最終的なリース授与ではなく、交渉、許認可、安全・セキュリティ審査次第であるとしている。面積、費用、スケジュールは示されていない。
アイダホとオークリッジ 両サイトの公募は2025年後半に締め切られた。2026年10月18日時点で、いずれについても公式な選定発表は確認できていない。
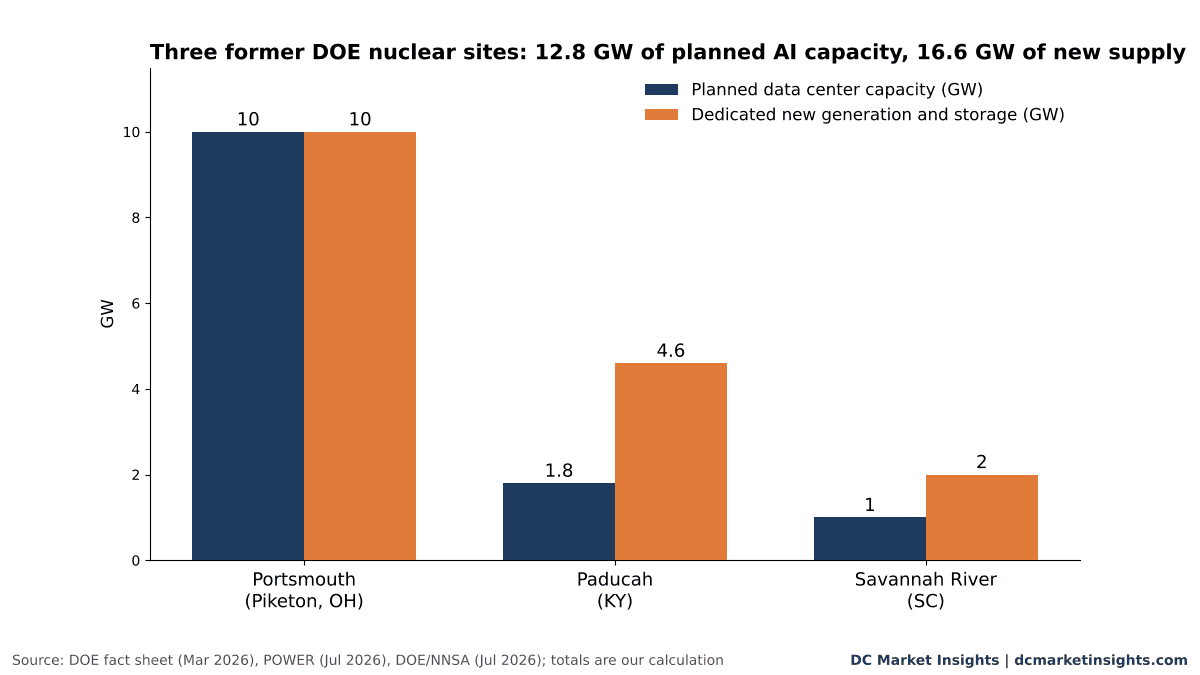
| サイト | 開発事業者 | データセンター容量 | 専用供給 | 状況 |
|---|---|---|---|---|
| ポーツマス(オハイオ州パイクトン) | SB Energy(ソフトバンク)、送電はAEP Ohio | 約10 GW | 10 GW、うちガス少なくとも9.2 GW | 2026年3月20日起工、2026年10月13日PJM調査申請 |
| パデューカ(ケンタッキー州) | Brookfield(キャンパス)、NextEra(発電) | 電力会社供給容量最大1.8 GW、コンピュート1.2 GW超 | ガス最大2 GW+蓄電池2.6 GW | 2026年7月29日選定、最終契約書未締結、2031年完成予定 |
| サバンナリバー(サウスカロライナ州) | Amentum | 1 GW | 約2 GW、ガスから原子力へ移行 | 2026年7月20日リース交渉相手に選定 |
| アイダホ国立研究所 | 未発表 | 最低規模なし、最大約10万エーカーを提示 | 原子力・地熱を優先 | 2025年11月7日応募締切 |
| オークリッジ保留地(テネシー州) | 未発表 | 非開示 | 非開示 | 2025年12月1日提案締切 |
| 合計(選定済み3サイト) | 12.8 GW | 16.6 GW | 当社試算 |
出典:DOE、2026年3月20日、POWER、2026年7月29日、NNSA、2026年7月20日、ANS Nuclear Newswire、2026年7月31日、Hogan Lovells、2025年10月1日。パデューカの1.8 GWは電力会社供給容量であり、ITロードではない。ポーツマスとサバンナリバーの数値はデータセンター容量として示されている。合計はこれらの異なる基準を合算したもので、目安である。
恩恵を受けるのは誰か、そしてその規模
OpenAIとソフトバンク MGRIDは8月、OpenAIがパイク郡のサイトで約8 GWのITロードを引き受けることに合意し、NVIDIAがSB Energyに対して最大1,050億米ドルの条件付きリース料および電力料金の支払いを保証したと報じた。当社の試算では、8 GWはDC Market Insightsが推計する2025年通年の世界のAI ITロード導入量9.04 GWに近い。1つの連邦用地の1テナントが、世界のAI構築の約1年分に匹敵することになる。
ガスタービン、変圧器、開閉装置のベンダー 3サイトの専用供給16.6 GWのうち、少なくとも11.2 GWがガス(ポーツマス9.2 GW、パデューカ2 GW)であり、これにサバンナリバーのガスフェーズは含まれていない(当社試算)。DOEによると、ポーツマス向けの長納期の高圧設備は既に確保済みである。パデューカでは最大2.6 GWの蓄電池が加わり、蓄電サプライチェーンにとって単一案件として大規模な受注となる。
配電・送電を担う電力会社 AEP Ohioは、SB Energyが費用を負担する765 kVの基幹送電網を建設する。ケンタッキー州では、22郡にサービスを提供する組合員所有の協同組合Big Riversが、多くの協同組合のピーク需要全体を上回る規模のキャンパスへの卸電力供給者となる。
DOEと地元コミュニティ SB Energyは、ポーツマスにおける浄化作業の前倒しと4,000万米ドルの地域便益協定に資金を拠出する。ANS Nuclear Newswireによると、DOEはオハイオ州で4年間に1万人超の建設雇用と2,000人超の恒常的雇用を見込み、パデューカでは約8,000人の建設雇用と600人の恒常的雇用が見込まれている。
その費用はオハイオ州民が負担するものではない。
雇用見通しには差がある。DOEのファクトシートはポーツマスで1万人超の建設雇用と2,000人超の恒常的雇用としているが、POWERは建設雇用3万5,000人、恒常的雇用2,500人という予測を引用している。着工時期にも差がある。POWERは最初の800 MWフェーズの建設が2026年に始まる見込みと報じた一方、WCPOは10月15日、建設開始は2027年の見込みで、最初の建屋と発電設備の稼働は2028年末または2029年になると報じた。
経済性:1,370億米ドルで何が手に入るか
公表された投資額は大きいが、同じ基準で比較できるものではない。ポーツマスの333億米ドルは発電、42億米ドルは送電を対象とし、パデューカの1,000億米ドルは建屋と、おそらくはコンピュートを含むキャンパス全体を対象としている。これらを合計すると約1,375億米ドルになるが(当社試算)、3つの異なる範囲として読むべきである。
有用な指標が2つある。発電について、ポーツマスの1 kW当たり約3,620米ドルは、ハイパースケーラー向けのNRGの1.2 GWコンバインドサイクル発電所から推計される約2,670米ドル/kW、AEPのリニア発電機契約から推計される約2,500米ドル/kWを上回る。いずれも当社の10月14日の分析で取り上げた。ここでも範囲は異なり、ポーツマスの数値にはパイプラインや敷地工事が含まれる可能性がある。キャンパスについては、パデューカの1,000億米ドルを1.8 GWで割ると、電力会社供給容量1 MW当たり約5,560万米ドルとなる(当社試算)。これはDC Market Insightsのソブリン AI容量向け建設コストモデルにおける1 MW当たり4,460万米ドルを上回っており、パデューカの総額には建設期間中の複数世代のチップが含まれていることを示唆している。
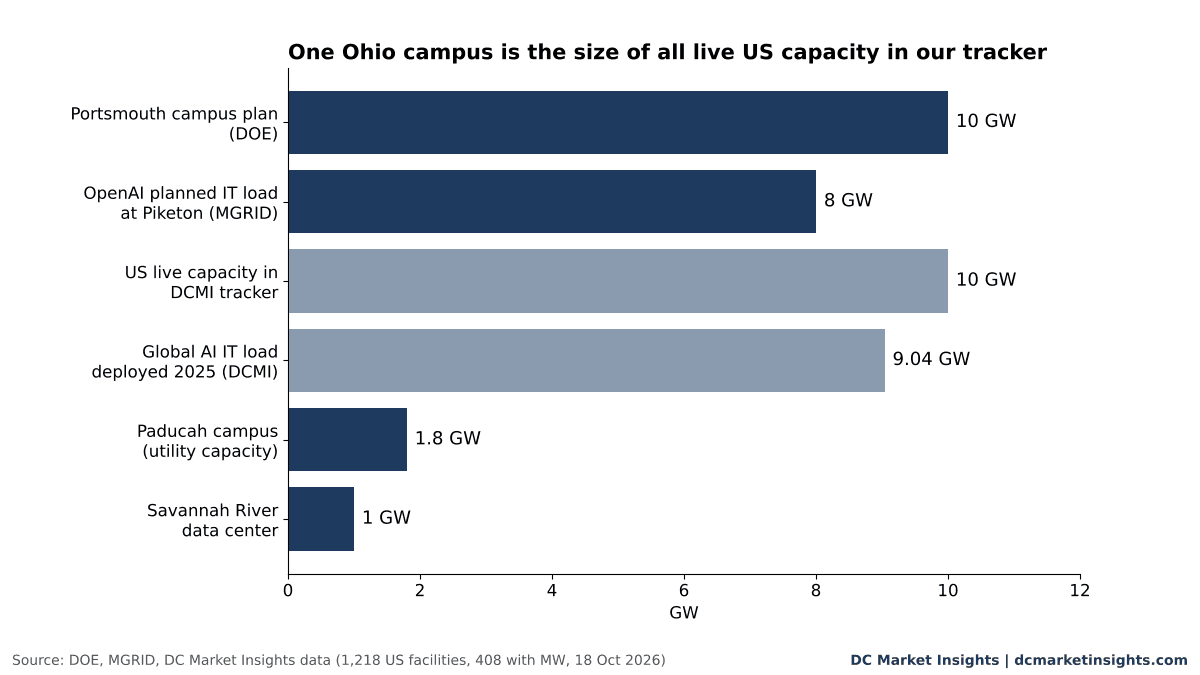
DC Market Insightsのデータは、これらの事業を全体の文脈に位置づける。2026年10月18日時点で、当社の米国トラッカーには1,218施設が登録されており、そのうち容量が明示されている408施設の内訳は、稼働中10,019 MW、建設中17,931 MW、計画中25,708 MWである。3つの連邦用地の12.8 GWは、トラッカーに登録された米国の建設中・計画中容量全体の約29%に相当し(当社試算)、ポーツマスの計画だけで稼働中の合計に匹敵する。カバレッジは部分的であるため、これらの比率は市場シェアではなく、パイプラインの集中度の下限を示すものである。
より広い潮流:あらゆる場所で「電力は自前で」
連邦用地は、米州全域に広がりつつあるモデルの最大の事例である。開発事業者が発電と送電線の費用を負担し、家庭の電気料金に転嫁されないようにするというものだ。POWERによると、ホワイトハウスの任意の「料金負担者保護誓約(Ratepayer Protection Pledge)」は、2026年3月4日にAmazon、Google、Meta、Microsoft、OpenAI、Oracle、xAIが署名し、7月には200を超える組織に拡大した。カナダでは、CP24の報道によると、EverWindが10月16日、ノバスコシア州ポイント・タッパーに100億ドル、420 MWのキャンパスを建設し、Anthropicに20年間リースすると発表した。同社は系統接続と増強の費用を全額負担するとしている。
制約となるのは反対運動である。WCPOによると、ボーリンググリーン州立大学がオハイオ州の投票見込み有権者1,000人を対象に行った世論調査では、75%が自らの地域へのデータセンター建設に反対または強く反対すると回答した。また、団体Conserve Ohioはデータセンターの規模を25 MW以下にすべきだと主張している。
いかなる経済開発事業も、事業の周辺に暮らす人々の犠牲の上に成り立つべきではない。
当社の見解では、連邦用地こそが、政権がこの問題に対して見出した解決策である。POWERによると、フェンスで囲まれた旧濃縮施設のリースであれば、地元のゾーニングをめぐる争いを回避でき、送電設備が既に整っており、さらに6月16日にポーツマスに適用されたFAST-41により、米陸軍工兵隊が単一の連邦許認可主導機関となる。
事業者、投資家、ベンダーにとっての意味
上記の申請と選定に基づく当社の見解:
- 事業者:次の連邦用地に入札する。アイダホとオークリッジは公募を締め切ったが、落札者は発表されていない。DOEは今後さらにサイトが追加される可能性があるとしている。このモデルは、発電、水、光ファイバーを事前に確保したチームに有利に働く。
- 専用ガス火力には1 kW当たり3,500〜3,700米ドルを見込む。ポーツマスは1 kW当たり約3,620米ドルを示唆しており、最近の約2,670米ドルの相対ガス火力契約を上回る。発電所をキャンパスに合わせた規模にする場合は、高い方の数値で計画すべきである。
- 送電費用の負担を想定する。ポーツマスの42億米ドルは負荷1 kW当たり約440米ドルに相当する。顧客が送電線の費用を負担する765 kV級キャンパスの参考値として扱うべきである。
- 投資家:段階に応じて割り引く。12.8 GWのうち、料金体系の道筋がついているのはポーツマスの最初の800 MWのみである。パデューカは最終契約書と州の承認が必要であり、サバンナリバーはまだリース交渉中である。
- ベンダー:受注の中心はガスと蓄電池。少なくとも11.2 GWのガスと2.6 GWの蓄電が3サイトに紐づいている。タービン、変圧器、765 kV開閉装置、蓄電池のサプライヤーは、2032年までの段階的な受注を見込むべきである。
- FERCの記録を注視する。PJMの調査契約がそのまま受理されれば、州合意アプローチは単一顧客の大規模事業向けの実用的なひな形となる。
これらのキャンパスを支える市場については、当社のAIデータセンター市場レポートを参照されたい。キャンパスが依存するオンサイトのガス火力とバックアップ電源についてはデータセンター発電機市場レポート、パデューカの4.6 GWのうち蓄電池分についてはデータセンター向けエネルギー貯蔵市場レポートを参照されたい。規制動向は米国の電力・政策ページで、キャンパス関連の案件はディールトラッカーで追跡できる。
今後の注目点
- 2026年12月12日頃:オハイオ州の事業に関するPJMの10月13日付調査契約に対し、FERCが対応する60日間の期限(当社試算。PJMは2026年9月25日の発効日を要請)。
- PJMの調査後:オハイオ州の送電費用配分に関するPUCOの手続き、続いてFERCへの申請。
- 未定(日程未設定):パデューカの最終契約書、およびBig RiversとJackson Purchaseの電力契約に対するケンタッキー州公益事業委員会の承認。
- 未定(日程未設定):サバンナリバーにおけるAmentumとの最終リース、ならびにアイダホ国立研究所とオークリッジでの選定。
- 2027年:WCPOが報じたDOEのTim Walsh氏の発言によると、ポーツマスで着工。
- 2028年末または2029年:ポーツマスで最初のデータセンター建屋と発電設備が稼働。
- 2031〜2032年:パデューカの完成と全面整備、PJM調査におけるポーツマスの発電の最終フェーズ。
よくある質問
旧DOE原子力施設ではどれだけのAIデータセンター容量が計画されているか?
当社の試算では、選定済みの3サイトで約12.8 GWである。内訳は、オハイオ州ポーツマスが約10 GW、ケンタッキー州パデューカが最大1.8 GW、サウスカロライナ州サバンナリバーが1 GWである。アイダホとオークリッジでは、まだ開発事業者が発表されていない。
オハイオ州パイクトンのデータセンターを建設しているのは誰か?
ソフトバンク傘下のSB Energyが、旧ポーツマス・ガス拡散工場跡地のリース用地で建設している。DOEによると、同社は10 GWの新規発電(うち少なくとも9.2 GWがガス)を計画しており、333億米ドルの日本からの資金に支えられ、送電はAEP Ohioが建設する。
これらのサイトの電力と送電の費用は誰が負担するのか?
現行計画では開発事業者が負担する。SB Energyはオハイオ州で765 kV送電線と変電所4カ所の費用として42億米ドルを支払い、NextEraはパデューカで最大4.6 GWのガス火力と蓄電池を保有する。オハイオ州における最終的な費用配分には、引き続きPUCOとFERCの決定が必要である。
PJMはオハイオ州の事業について何を調査しているのか?
2032年まで段階的に導入される9.6 GWの追加負荷と10.2 GWの新規ガス火力発電、ならびに765 kV送電線3本である。これは、PJMが2026年10月13日にFERCに提出した調査契約に基づく。調査は費用配分を定めるものでも、系統連系権を付与するものでもない。
出典
- U.S. Department of Energy, “Fact Sheet: Department of Energy Ensuring Affordable Energy Access in Ohio While Powering the Future”, 2026年3月20日. リンク
- U.S. Department of Energy, Office of Environmental Management, “Partnership Ensures Affordable Energy, Powers AI Future at Portsmouth Site”, 2026年3月24日. リンク
- U.S. Department of Energy, “DOE Announces Site Selection for AI Data Center and Energy Infrastructure Development on Federal Lands”, 2025年7月24日. リンク
- National Nuclear Security Administration, “NNSA Selects Amentum for AI Data Center and Energy Project at Savannah River Site”, 2026年7月20日. リンク
- Utility Dive, “PJM to study SoftBank’s Ohio AI ‘Flagship’ project under state agreement approach”, 2026年10月14日. リンク
- MGRID, “PJM Will Study SoftBank’s 9.6 GW Ohio Data Center Load at the State’s Request, But the Study Sets No Cost Allocation”, 2026年10月14日. リンク
- WCPO, “Federal officials tout $33B energy investment, massive data center in Southern Ohio”, 2026年10月15日. リンク
- POWER, “SB Energy Tapped for Proposed 9.2-GW Ohio Gas Power Plant in First Tranche of $550B U.S.–Japan Deal: What We Know”, 2026年2月. リンク
- POWER, “Brookfield, NextEra to Develop $100B Data Center Campus at DOE’s Paducah Site, Paired With 4.6 GW of Dedicated Generation”, 2026年7月29日. リンク
- ANS Nuclear Newswire, “Private-sector data center plans advance for Paducah and Savannah River sites”, 2026年7月31日. リンク
- Hogan Lovells, “DOE opens the door to AI data centers and energy projects at the Idaho National Laboratory”, 2025年10月1日. リンク
- CP24 (The Canadian Press), “EverWind says $10B AI data centre proposal largest private investment in N.S. history”, 2026年10月16日. リンク
- Utility Dive, “NRG nears 1.2-GW hyperscaler deal amid Texas data center pause”, 2026年8月6日. リンク
- DC Market Insights、米国の国別データ(1,218施設)、2026年10月18日取得、およびAIデータセンター市場レポート. リンク