

Das Wichtigste in Kürze
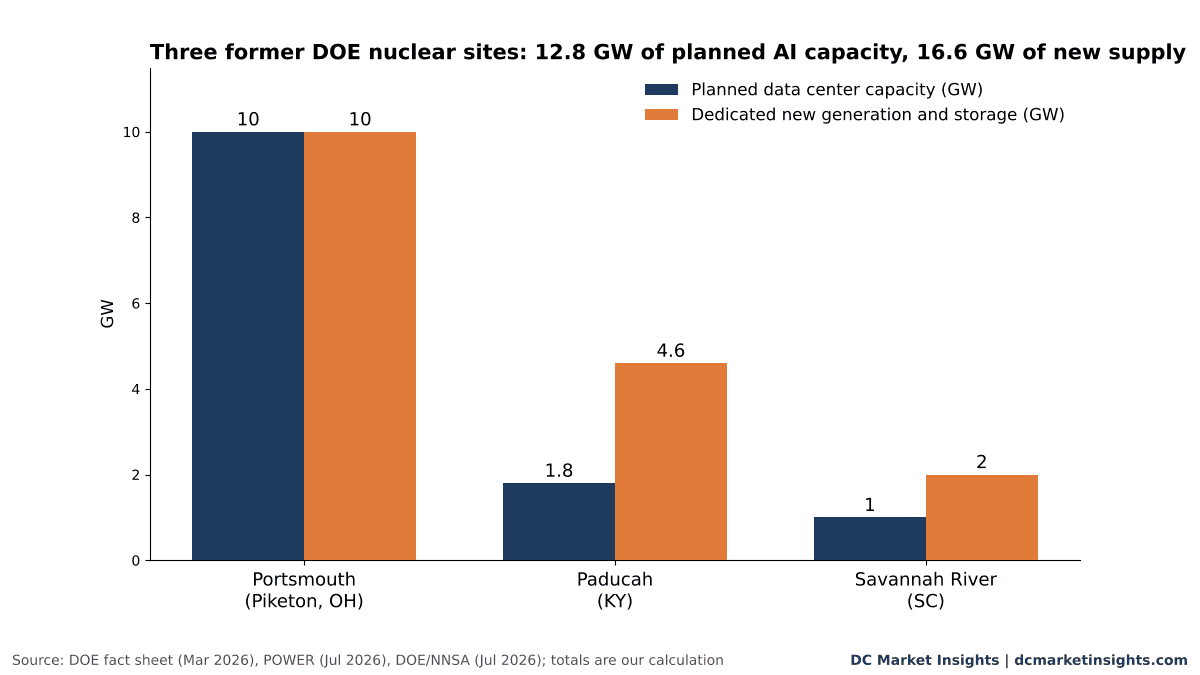
- Auf drei ehemaligen Nuklearstandorten des US-Energieministeriums (DOE) sind inzwischen 12,8 GW an KI-Rechenzentrumskapazität geplant: rund 10 GW in Portsmouth (Ohio), 1,8 GW in Paducah (Kentucky) und 1 GW in Savannah River (South Carolina) (unsere Berechnung auf Basis von Angaben des DOE und von POWER).
- Am 13. Oktober reichte PJM bei der FERC eine Studienvereinbarung ein, um 9,6 GW neue Last und 10,2 GW neue Gaserzeugung für den Ohio-Campus von SB Energy zu untersuchen – auf Ersuchen der Public Utilities Commission of Ohio, wie Utility Dive berichtete.
- Japanische Finanzierungsmittel von 33,3 Mrd. US$ sind an mindestens 9,2 GW Gaserzeugung am Standort in Ohio gebunden; SB Energy zahlt laut einem DOE-Faktenblatt 4,2 Mrd. US$ für 765-kV-Leitungen und vier Umspannwerke. Das entspricht rund 3.620 US$ pro kW Erzeugungsleistung (unsere Berechnung).
- In Paducah planen Brookfield und NextEra einen Campus mit mehr als 100 Mrd. US$ privater Investitionen und bis zu 4,6 GW dedizierter Gas- und Batteriekapazität, Fertigstellung 2031, berichtete POWER.
- Die 60-Tage-Frist der FERC für die PJM-Einreichung läuft bis etwa 12. Dezember 2026 (unsere Berechnung nach Abschnitt 205 des Federal Power Act). Danach entscheidet Ohio, ob es weitergeht.
Der günstigste Weg zu einem Gigawatt KI-Kapazität in den USA führt inzwischen über Uranwerke aus dem Kalten Krieg. Der Bund besitzt die Flächen, die Standorte verfügen bereits über leistungsstarke Übertragungsnetze, und die Entwickler haben zugesagt, ihren Strom selbst zu bezahlen. Diese drei Standorte vereinen heute mehr geplante Rechenzentrumskapazität als alle in Betrieb befindlichen US-Anlagen mit angegebener MW-Leistung in unserem Tracker zusammen.
Diese Woche wurde das konkret. Am 13. Oktober reichte PJM, der Netzbetreiber für 13 Bundesstaaten, bei der FERC einen Antrag ein, um die Erzeugung und die Leitungen zu untersuchen, die für den 10-GW-Campus von SB Energy auf dem Gelände der ehemaligen Portsmouth Gaseous Diffusion Plant im Pike County, Ohio, benötigt werden. Zwei Tage später besichtigte der Assistant Secretary for Environmental Management, Tim Walsh, den Standort und erklärte gegenüber Reportern, dass die Abrissarbeiten im Gange seien. Diese Analyse zeigt, wohin das Geld fließt, wer profitiert und was noch nicht unterschrieben ist.
Die Vorgeschichte: von der Urananreicherung zum erschlossenen Bauland mit Stromanschluss
Am 24. Juli 2025 benannte das DOE seine ersten vier Bundesstandorte für KI-Rechenzentren und neue Erzeugungsanlagen: das Idaho National Laboratory, die Oak Ridge Reservation, die Paducah Gaseous Diffusion Plant und die Savannah River Site. Ausgewählt wurden sie aus einer längeren Liste nach einer Interessenbekundung, die nach Angaben des Ministeriums auf „enormes Interesse“ stieß; standortspezifische Ausschreibungen sollten folgen.
Diese Standorte sind einzigartig geeignet, um sowohl Rechenzentren als auch Stromerzeugung zu beherbergen und so die Netzzuverlässigkeit zu stärken.
Die Ausschreibungen gaben das Modell vor. Für Idaho bot das DOE bis zu rund 100.000 Acres an und suchte vollständig aufgestellte Teams mit Energiepartnern, ohne Mindestprojektgröße; die Bewerbungsfrist endete am 7. November 2025, berichtete Hogan Lovells. Angebote für Oak Ridge waren bis 1. Dezember, für Savannah River bis 5. Dezember 2025 fällig. Sein internes Verteilnetz, seine bundeseigenen Wasserrechte oder Glasfaser stellt das DOE nicht bereit. Die Entwickler bringen Strom, Wasser und Konnektivität selbst mit und pachten das Bundesland langfristig.
Portsmouth stand nicht auf der ersten Liste, kam aber am schnellsten voran. Das Handelsministerium benannte am 17. Februar 2026 ein 9,2-GW-Gaskraftwerk für 33 Mrd. US$ in der Nähe von Portsmouth, das von SoftBanks US-Tochter SB Energy entwickelt werden soll, als Teil der ersten Tranche von Japans Investitionszusage über 550 Mrd. US$, berichtete POWER. DOE und Handelsministerium feierten am 20. März 2026 den ersten Spatenstich in Piketon. Laut DOE nutzt die erste Phase 189 Acres eines Geländes, das einst mehr als 3.700 Acres umfasste.
Was sich diese Woche geändert hat: PJM startet die Ohio-Studie
Am 13. Oktober reichte PJM bei der FERC eine Studienvereinbarung für das Projekt ein, das der Netzbetreiber „Flagship“ nennt. Untersucht werden zusätzliche 9,6 GW Last und 10,2 GW neue gasbefeuerte Erzeugung, die in Phasen bis 2032 errichtet werden, sowie drei von AEP Ohio geplante 765-kV-Leitungen, berichtete Utility Dive. Die erste Phase mit 800 MW wird über den Rechenzentrumstarif von AEP Ohio versorgt.
Der Verfahrensweg ist ebenso wichtig wie die Größe. PJM nutzt den State Agreement Approach, den die Regulierungsbehörden Ohios in einem Schreiben vom 15. Juni 2026 beantragt hatten. Nach diesem Rahmen ersucht ein Bundesstaat PJM, Projekte zu untersuchen, die der Politik des Staates dienen, und in der Regel zahlen die Verbraucher dieses Staates. Hier wird die Public Utilities Commission of Ohio (PUCO) die Übertragungskosten SB Energy zuweisen, das sich zur Zahlung verpflichtet hat, berichtete MGRID. PJM stellte klar, dass die Studie diese Frage nicht entscheidet: Kostenaufteilung und Kostendeckung bleiben künftigen Verfahren vor PUCO und FERC vorbehalten, und die Studie wählt weder Projekte aus noch gewährt sie Netzanschlussrechte.
Aus unserer Sicht ist dies der erste Test einer neuen Blaupause. Ein einzelner Kunde bittet einen Bundesstaat, eine Netzstudie zu unterstützen, verspricht, Leitungen und Kraftwerke zu bezahlen, und verpflichtet sich, überschüssige Erzeugungs- und Übertragungskapazität dem Netz zur Verfügung zu stellen. Akzeptiert die FERC dies unverändert, werden andere Bundesstaaten mit bundeseigenen oder Brachflächen-Megastandorten das Modell kopieren.
| Portsmouth „Flagship“: Eckdaten | Wert | Quelle |
|---|---|---|
| Geplante Rechenzentrumsentwicklung | Rund 10 GW | DOE-Faktenblatt |
| Geplante neue Erzeugung | 10 GW, davon mindestens 9,2 GW Erdgas | DOE-Faktenblatt |
| Japanische Finanzierung der Gaserzeugung | 33,3 Mrd. US$ | DOE-Faktenblatt |
| Von SB Energy bezahlte Übertragung | 4,2 Mrd. US$: 765-kV-Leitungen und vier Umspannwerke | DOE-Faktenblatt |
| Last und Gaserzeugung in der PJM-Studie | 9,6 GW Last; 10,2 GW Gas, in Phasen bis 2032 | PJM-Einreichung, laut Utility Dive |
| Erste Phase | 800 MW im Rahmen des Rechenzentrumstarifs von AEP Ohio | Utility Dive |
| Vereinbarung über Gemeindeleistungen (Community Benefits Agreement) | 40 Mio. US$ | DOE-Faktenblatt |
| Implizite Erzeugungskosten | Rund 3.620 US$ pro kW | Unsere Berechnung: 33,3 Mrd. US$ / 9.200 MW |
| Implizite Übertragungskosten | Rund 440 US$ pro kW untersuchter Last | Unsere Berechnung: 4,2 Mrd. US$ / 9.600 MW |
Quellen: DOE-Faktenblatt, 20. März 2026; Utility Dive, 14. Oktober 2026. Das DOE nennt mindestens 9,2 GW Gas; die PJM-Studie umfasst 10,2 GW. Keine der Quellen erklärt die Differenz, daher verwenden wir 9,2 GW für die Kosten pro kW. Die 33,3 Mrd. US$ sind an die Erzeugung gebundene Finanzierungsmittel, kein offengelegter Vertragspreis.
Die anderen Standorte: Paducah und Savannah River
Paducah, Kentucky. Am 29. Juli 2026 wählte das DOE Brookfield und NextEra Energy für einen Campus auf dem Gelände der ehemaligen Paducah Gaseous Diffusion Plant aus – der letzten staatseigenen Anreicherungsanlage der USA, die 2013 die Anreicherung einstellte. Brookfield pachtet 3.556 Acres und entwickelt den Campus: bis zu 1,8 GW Versorgungskapazität und mehr als 1,2 GW Rechenlast. NextEra wird bis zu 2 GW netzgekoppelte Gaserzeugung und bis zu 2,6 GW Batteriespeicher besitzen, insgesamt 4,6 GW, wobei überschüssiger Strom in das regionale Netz fließt, berichtete POWER. Der Bau soll 2031 abgeschlossen sein, der vollständige Ausbau 2032. Die Auswahl steht unter dem Vorbehalt endgültiger Verträge, und die Stromliefervereinbarung zwischen Big Rivers Electric und der Jackson Purchase Energy Cooperative bedarf der Genehmigung durch die Kentucky Public Service Commission.
Das Rechenzentrum bringt seinen eigenen Strom mit und bezahlt seine eigene Strominfrastruktur.
Savannah River, South Carolina. Am 20. Juli 2026 wählte die National Nuclear Security Administration des DOE Amentum aus, um über einen schrittweisen Pachtvertrag für ein 1-GW-KI-Rechenzentrum mit rund 2 GW Erzeugung vor Ort zu verhandeln – beschrieben als Erdgas als Brücke zur Kernenergie, so die NNSA. Die NNSA betonte, es handle sich nicht um eine endgültige Pachtvergabe; diese hänge von Verhandlungen, Genehmigungen sowie Sicherheits- und Schutzprüfungen ab. Angaben zu Fläche, Kosten oder Zeitplan wurden nicht gemacht.
Idaho und Oak Ridge. Beide Ausschreibungen endeten Ende 2025. Bis zum 18. Oktober 2026 fanden wir für keinen der beiden Standorte eine öffentliche Bekanntgabe einer Auswahl.
| Standort | Entwickler | Rechenzentrumskapazität | Dedizierte Versorgung | Status |
|---|---|---|---|---|
| Portsmouth, Piketon, Ohio | SB Energy (SoftBank), AEP Ohio für die Übertragung | Rund 10 GW | 10 GW, davon mindestens 9,2 GW Gas | Spatenstich 20. März 2026; PJM-Studie eingereicht 13. Oktober 2026 |
| Paducah, Kentucky | Brookfield (Campus), NextEra (Erzeugung) | Bis zu 1,8 GW Versorgungskapazität; mehr als 1,2 GW Rechenlast | Bis zu 2 GW Gas + 2,6 GW Batterien | Ausgewählt 29. Juli 2026; endgültige Verträge ausstehend; Fertigstellung 2031 |
| Savannah River, South Carolina | Amentum | 1 GW | Rund 2 GW, Gas als Brücke zur Kernenergie | Für Pachtverhandlungen ausgewählt 20. Juli 2026 |
| Idaho National Laboratory | Nicht bekanntgegeben | Keine Mindestgröße; bis zu rund 100.000 Acres angeboten | Kernenergie und Geothermie bevorzugt | Bewerbungsfrist endete 7. November 2025 |
| Oak Ridge Reservation, Tennessee | Nicht bekanntgegeben | Nicht offengelegt | Nicht offengelegt | Angebotsfrist endete 1. Dezember 2025 |
| Summe, drei ausgewählte Standorte | 12,8 GW | 16,6 GW | Unsere Berechnung |
Quellen: DOE, 20. März 2026; POWER, 29. Juli 2026; NNSA, 20. Juli 2026; ANS Nuclear Newswire, 31. Juli 2026; Hogan Lovells, 1. Oktober 2025. Die 1,8 GW in Paducah sind Versorgungskapazität, keine IT-Last; die Angaben für Portsmouth und Savannah River werden als Rechenzentrumskapazität ausgewiesen. Die Summen vermischen diese Bezugsgrößen und sind als Richtwerte zu verstehen.
Wer profitiert – und in welchem Umfang
OpenAI und SoftBank. MGRID berichtete im August, OpenAI habe zugestimmt, rund 8 GW IT-Last am Standort im Pike County abzunehmen, und NVIDIA habe SB Energy bis zu 105 Mrd. US$ an bedingten Pacht- und Stromzahlungen garantiert. Nach unserer Berechnung liegen 8 GW nahe an den 9,04 GW KI-IT-Last, die nach Schätzung von DC Market Insights im gesamten Jahr 2025 weltweit installiert wurden. Ein einziger Mieter auf einem einzigen Bundesstandort entspräche damit in etwa einem Jahr globalen KI-Ausbaus.
Anbieter von Gasturbinen, Transformatoren und Schaltanlagen. Mindestens 11,2 GW der 16,6 GW dedizierter Versorgung an den drei Standorten entfallen auf Gas (9,2 GW in Portsmouth und 2 GW in Paducah), die Gasphase in Savannah River noch nicht eingerechnet (unsere Berechnung). Laut DOE sind die Hochspannungskomponenten mit langen Lieferzeiten für Portsmouth bereits gesichert. Paducah ergänzt bis zu 2,6 GW Batterien – ein großer Einzelauftrag für die Speicher-Lieferkette.
Versorger, die das Netz bauen. AEP Ohio errichtet das 765-kV-Rückgrat auf Kosten von SB Energy. In Kentucky wird Big Rivers, eine genossenschaftlich organisierte Gesellschaft, die 22 Countys versorgt, zum Großhandelslieferanten eines Campus, der größer ist als die gesamte Spitzenlast vieler Genossenschaften.
DOE und Standortgemeinden. SB Energy finanziert eine beschleunigte Sanierung in Portsmouth sowie ein Community Benefits Agreement über 40 Mio. US$. Das DOE rechnet in Ohio mit mehr als 10.000 Bauarbeitsplätzen über vier Jahre und mehr als 2.000 Dauerarbeitsplätzen; in Paducah werden laut ANS Nuclear Newswire rund 8.000 Bau- und 600 Dauerarbeitsplätze erwartet.
Die Kosten werden nicht von den Menschen in Ohio getragen.
Die Arbeitsplatzschätzungen gehen auseinander. Das DOE-Faktenblatt nennt für Portsmouth mehr als 10.000 Bau- und mehr als 2.000 Dauerarbeitsplätze; POWER zitiert Prognosen von 35.000 Bau- und 2.500 Dauerstellen. Auch die Starttermine weichen ab: POWER berichtete, der Bau der ersten 800-MW-Phase solle 2026 beginnen, während WCPO am 15. Oktober meldete, der Baubeginn werde für 2027 erwartet, mit der ersten Gebäudehülle und Erzeugung bis Ende 2028 oder 2029.
Die Wirtschaftlichkeit: was 137 Mrd. US$ kaufen
Die Schlagzeilen-Zusagen sind groß, aber nicht direkt vergleichbar. Die 33,3 Mrd. US$ in Portsmouth decken die Erzeugung ab, die 4,2 Mrd. US$ die Übertragung; die 100 Mrd. US$ in Paducah umfassen den gesamten Campus, einschließlich der Gebäude und aller Wahrscheinlichkeit nach der Rechentechnik. Zusammengerechnet ergeben diese Zahlen rund 137,5 Mrd. US$ (unsere Berechnung), sie sollten jedoch als drei unterschiedliche Leistungsumfänge gelesen werden.
Zwei Kennzahlen sind aufschlussreich. Bei der Erzeugung liegen rund 3.620 US$ pro kW in Portsmouth über den rund 2.670 US$ pro kW, die sich aus NRGs 1,2-GW-GuD-Kraftwerk für einen Hyperscaler ergeben, und den rund 2.500 US$ pro kW aus AEPs Linear-Generator-Deal – beide behandelt in unserer Analyse vom 14. Oktober. Auch hier unterscheidet sich der Umfang: Die Portsmouth-Zahl kann eine Pipeline und Standortarbeiten einschließen. Beim Campus entsprechen die 100 Mrd. US$ von Paducah bei 1,8 GW rund 55,6 Mio. US$ pro MW Versorgungskapazität (unsere Berechnung). Das liegt über den 44,6 Mio. US$ pro MW im Baukostenmodell von DC Market Insights für souveräne KI-Kapazität, was darauf hindeutet, dass die Paducah-Summe mehrere Chipgenerationen über den Bauzeitraum umfasst.
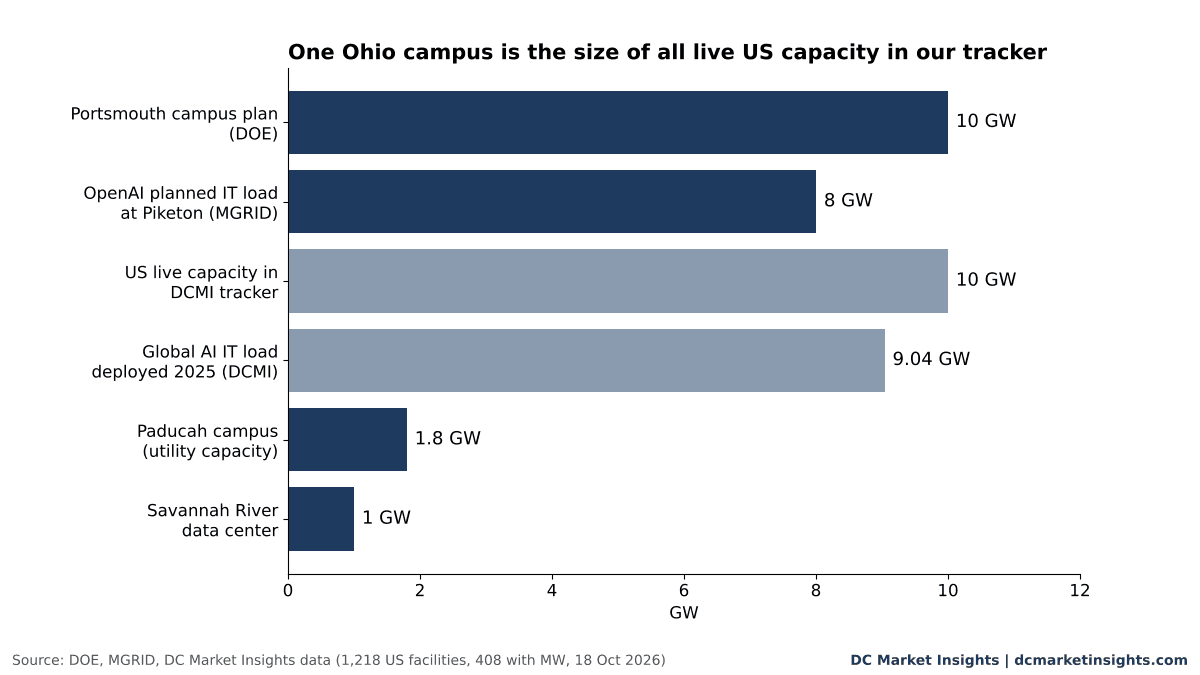
Daten von DC Market Insights ordnen die Projekte ein. Unser US-Tracker umfasst 1.218 Anlagen, davon 408 mit angegebener Kapazität: 10.019 MW in Betrieb, 17.931 MW im Bau und 25.708 MW in Planung, Stand 18. Oktober 2026. Die 12,8 GW an den drei Bundesstandorten entsprechen rund 29 % der gesamten erfassten US-Kapazität im Bau oder in Planung (unsere Berechnung), und allein der Portsmouth-Plan entspricht der gesamten in Betrieb befindlichen Kapazität. Die Abdeckung ist unvollständig, daher sind die Anteile eine Untergrenze dafür, wie stark sich die Pipeline konzentriert, kein Marktanteil.
Das größere Muster: eigener Strom, überall
Die Bundesstandorte sind die größten Beispiele für ein Modell, das sich in ganz Amerika ausbreitet: Der Entwickler bezahlt Erzeugung und Leitungen, damit die Kosten nicht auf den Stromrechnungen der Haushalte landen. Die freiwillige Ratepayer Protection Pledge des Weißen Hauses wurde am 4. März 2026 von Amazon, Google, Meta, Microsoft, OpenAI, Oracle und xAI unterzeichnet und im Juli auf mehr als 200 Organisationen ausgeweitet, berichtete POWER. In Kanada kündigte EverWind am 16. Oktober einen Campus für 10 Mrd. $ mit 420 MW in Point Tupper, Nova Scotia, mit einem 20-jährigen Pachtvertrag mit Anthropic an und erklärte, die vollen Kosten für Netzanschlüsse und -ausbau zu übernehmen, berichtete CP24.
Widerstand ist der begrenzende Faktor. Eine Umfrage der Bowling Green State University unter 1.000 wahrscheinlichen Wählern in Ohio ergab, dass 75 % ein Rechenzentrum in ihrer Gemeinde ablehnen oder entschieden ablehnen würden, berichtete WCPO; die Gruppe Conserve Ohio fordert, Rechenzentren sollten nicht größer als 25 MW sein.
Kein Wirtschaftsförderungsprojekt sollte auf dem Rücken der Menschen entstehen, die rund um das Projekt leben.
Aus unserer Sicht ist Bundesland die Antwort, die die Regierung auf dieses Problem gefunden hat. Ein Pachtvertrag auf einem eingezäunten ehemaligen Anreicherungsgelände vermeidet lokale Flächennutzungskonflikte, bringt bereits verlegte Übertragungsleitungen mit und – dank der am 16. Juni für Portsmouth gewährten FAST-41-Abdeckung – eine einzige federführende Genehmigungsbehörde des Bundes, das U.S. Army Corps of Engineers, so POWER.
Was das für Betreiber, Investoren und Anbieter bedeutet
Unsere Einschätzung auf Basis der oben genannten Einreichungen und Auswahlentscheidungen:
- Betreiber: Bieten Sie für die nächsten Bundesstandorte. Für Idaho und Oak Ridge sind die Ausschreibungen abgeschlossen, Gewinner aber noch nicht bekanntgegeben. Das DOE hat erklärt, dass weitere Standorte folgen könnten. Das Modell belohnt Teams, die Erzeugung, Wasser und Glasfaser bereits gesichert mitbringen.
- Kalkulieren Sie 3.500 bis 3.700 US$ pro kW für dedizierte Gaserzeugung. Portsmouth impliziert rund 3.620 US$ pro kW, mehr als die rund 2.670 US$ bei jüngsten bilateralen Gas-Deals. Planen Sie mit dem höheren Wert, wenn das Kraftwerk auf den Campus ausgelegt ist.
- Planen Sie die Übertragungskosten ein. Die 4,2 Mrd. US$ in Portsmouth entsprechen rund 440 US$ pro kW Last. Nutzen Sie das als Referenz für Campusse im 765-kV-Maßstab, bei denen der Kunde die Leitungen finanziert.
- Investoren: Bewerten Sie nach Projektphase. Von den 12,8 GW hat nur die erste 800-MW-Phase in Portsmouth einen Tarifpfad. Paducah benötigt endgültige Verträge und eine staatliche Genehmigung; Savannah River befindet sich noch in Pachtverhandlungen.
- Anbieter: Das Auftragsbuch heißt Gas und Batterien. Mindestens 11,2 GW Gas und 2,6 GW Speicher sind an drei Standorte gebunden. Lieferanten von Turbinen, Transformatoren, 765-kV-Schaltanlagen und Batterien sollten bis 2032 mit gestaffelten Aufträgen rechnen.
- Beobachten Sie das FERC-Verfahren. Eine reibungslose Annahme der PJM-Studienvereinbarung würde den State Agreement Approach zu einer funktionierenden Blaupause für Megaprojekte einzelner Kunden machen.
Zum Markt hinter diesen Campussen lesen Sie unseren Bericht AI Data Center Market. Zur Gas- und Notstromversorgung vor Ort, auf die sie angewiesen sind, siehe den Bericht Data Center Generator Market, und zur Batterieseite der 4,6 GW in Paducah den Bericht Data Center Energy Storage Market. Die Regulierung verfolgen Sie auf unserer Seite zu Energie und Politik in den USA, Campus-Deals in unserem Deal Tracker.
Worauf als Nächstes zu achten ist
- Um den 12. Dezember 2026: Ende der 60-Tage-Frist der FERC, um über PJMs Studienvereinbarung vom 13. Oktober für das Ohio-Projekt zu entscheiden (unsere Berechnung; PJM beantragte ein Wirksamkeitsdatum zum 25. September 2026).
- Nach der PJM-Studie: PUCO-Verfahren zur Kostenaufteilung für die Übertragung in Ohio, gefolgt von etwaigen Einreichungen bei der FERC.
- Ausstehend, ohne Termin: endgültige Verträge für Paducah und Genehmigung der Stromliefervereinbarung zwischen Big Rivers und Jackson Purchase durch die Kentucky Public Service Commission.
- Ausstehend, ohne Termin: ein endgültiger Pachtvertrag für Amentum in Savannah River sowie Auswahlentscheidungen für das Idaho National Laboratory und Oak Ridge.
- 2027: Baubeginn in Portsmouth, laut Tim Walsh vom DOE, wie WCPO berichtete.
- Ende 2028 oder 2029: erste Rechenzentrumshülle und Erzeugung in Portsmouth in Betrieb.
- 2031 bis 2032: Fertigstellung und vollständiger Ausbau in Paducah; letzte Phasen der Portsmouth-Erzeugung in der PJM-Studie.
Häufig gestellte Fragen
Wie viel KI-Rechenzentrumskapazität ist auf ehemaligen DOE-Nuklearstandorten geplant?
Nach unserer Berechnung rund 12,8 GW an drei ausgewählten Standorten: rund 10 GW in Portsmouth (Ohio), bis zu 1,8 GW in Paducah (Kentucky) und 1 GW in Savannah River (South Carolina). Für Idaho und Oak Ridge wurde noch kein Entwickler bekanntgegeben.
Wer baut das Rechenzentrum in Piketon, Ohio?
SB Energy, ein Unternehmen von SoftBank, auf gepachtetem Land der ehemaligen Portsmouth Gaseous Diffusion Plant. Laut DOE sind 10 GW neue Erzeugung geplant, davon mindestens 9,2 GW Gas, gestützt durch 33,3 Mrd. US$ japanischer Finanzierung; AEP Ohio baut die Übertragungsleitungen.
Wer bezahlt Strom und Übertragung an diesen Standorten?
Nach aktuellen Plänen die Entwickler. SB Energy zahlt 4,2 Mrd. US$ für 765-kV-Leitungen und vier Umspannwerke in Ohio, und NextEra wird in Paducah bis zu 4,6 GW Gas und Batterien besitzen. Die endgültige Kostenaufteilung in Ohio erfordert noch Entscheidungen von PUCO und FERC.
Was untersucht PJM für das Ohio-Projekt?
Zusätzliche 9,6 GW Last und 10,2 GW neue Gaserzeugung, in Phasen bis 2032, sowie drei 765-kV-Leitungen – im Rahmen einer Studienvereinbarung, die PJM am 13. Oktober 2026 bei der FERC eingereicht hat. Die Studie legt weder die Kostenaufteilung fest noch gewährt sie Netzanschlussrechte.
Quellen
- U.S. Department of Energy, “Fact Sheet: Department of Energy Ensuring Affordable Energy Access in Ohio While Powering the Future”, 20. März 2026. Link
- U.S. Department of Energy, Office of Environmental Management, “Partnership Ensures Affordable Energy, Powers AI Future at Portsmouth Site”, 24. März 2026. Link
- U.S. Department of Energy, “DOE Announces Site Selection for AI Data Center and Energy Infrastructure Development on Federal Lands”, 24. Juli 2025. Link
- National Nuclear Security Administration, “NNSA Selects Amentum for AI Data Center and Energy Project at Savannah River Site”, 20. Juli 2026. Link
- Utility Dive, “PJM to study SoftBank’s Ohio AI ‘Flagship’ project under state agreement approach”, 14. Oktober 2026. Link
- MGRID, “PJM Will Study SoftBank’s 9.6 GW Ohio Data Center Load at the State’s Request, But the Study Sets No Cost Allocation”, 14. Oktober 2026. Link
- WCPO, “Federal officials tout $33B energy investment, massive data center in Southern Ohio”, 15. Oktober 2026. Link
- POWER, “SB Energy Tapped for Proposed 9.2-GW Ohio Gas Power Plant in First Tranche of $550B U.S.–Japan Deal: What We Know”, Februar 2026. Link
- POWER, “Brookfield, NextEra to Develop $100B Data Center Campus at DOE’s Paducah Site, Paired With 4.6 GW of Dedicated Generation”, 29. Juli 2026. Link
- ANS Nuclear Newswire, “Private-sector data center plans advance for Paducah and Savannah River sites”, 31. Juli 2026. Link
- Hogan Lovells, “DOE opens the door to AI data centers and energy projects at the Idaho National Laboratory”, 1. Oktober 2025. Link
- CP24 (The Canadian Press), “EverWind says $10B AI data centre proposal largest private investment in N.S. history”, 16. Oktober 2026. Link
- Utility Dive, “NRG nears 1.2-GW hyperscaler deal amid Texas data center pause”, 6. August 2026. Link
- DC Market Insights, Länderdaten Vereinigte Staaten (1.218 Anlagen), abgerufen am 18. Oktober 2026, sowie Bericht AI Data Center Market. Link